
Tamanho e Participação do Mercado de Aviônica Aeroespacial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 82.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 108.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.63 % |
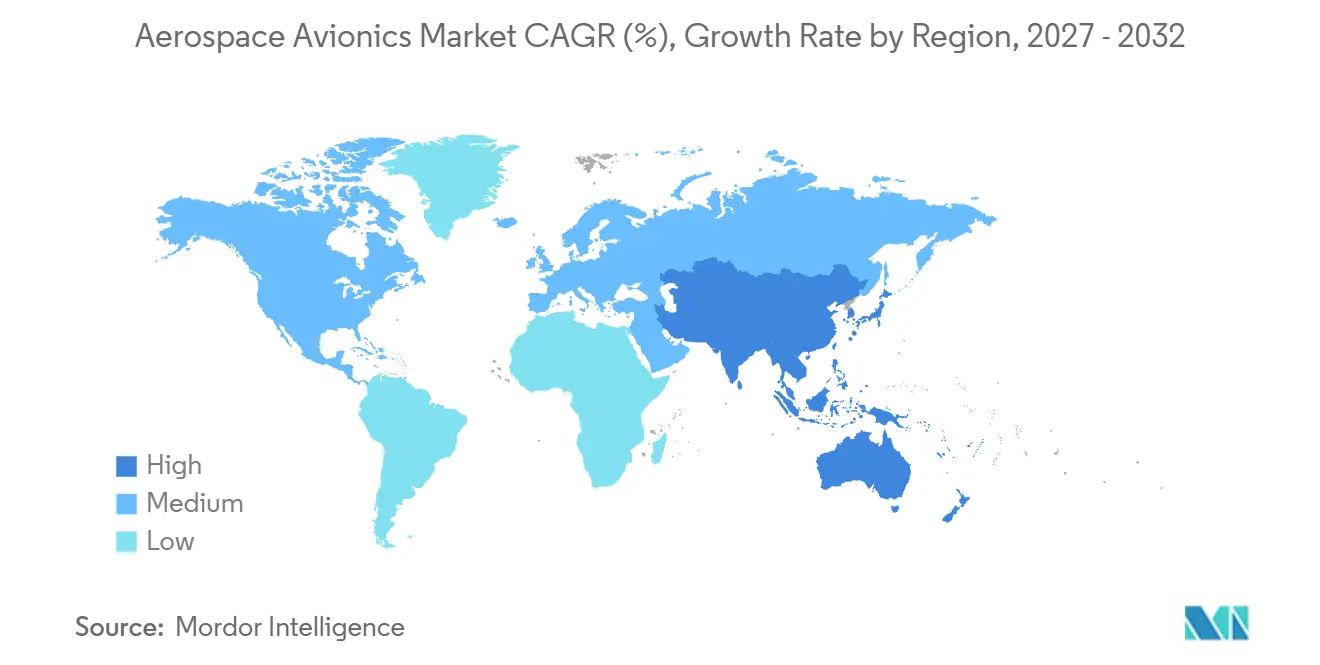
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
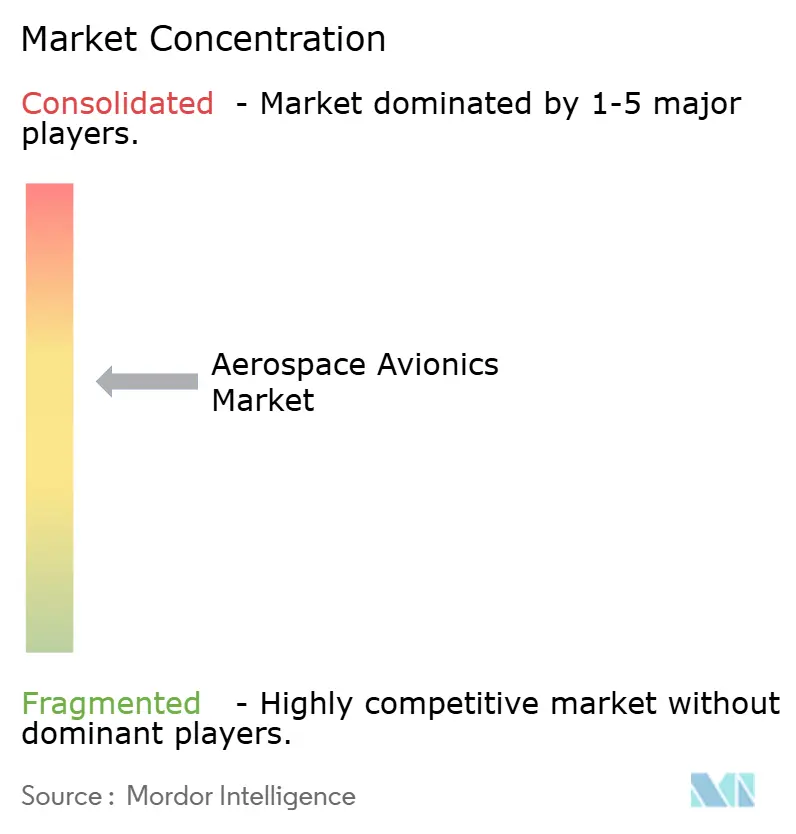
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aviônica Aeroespacial por Mordor Intelligence
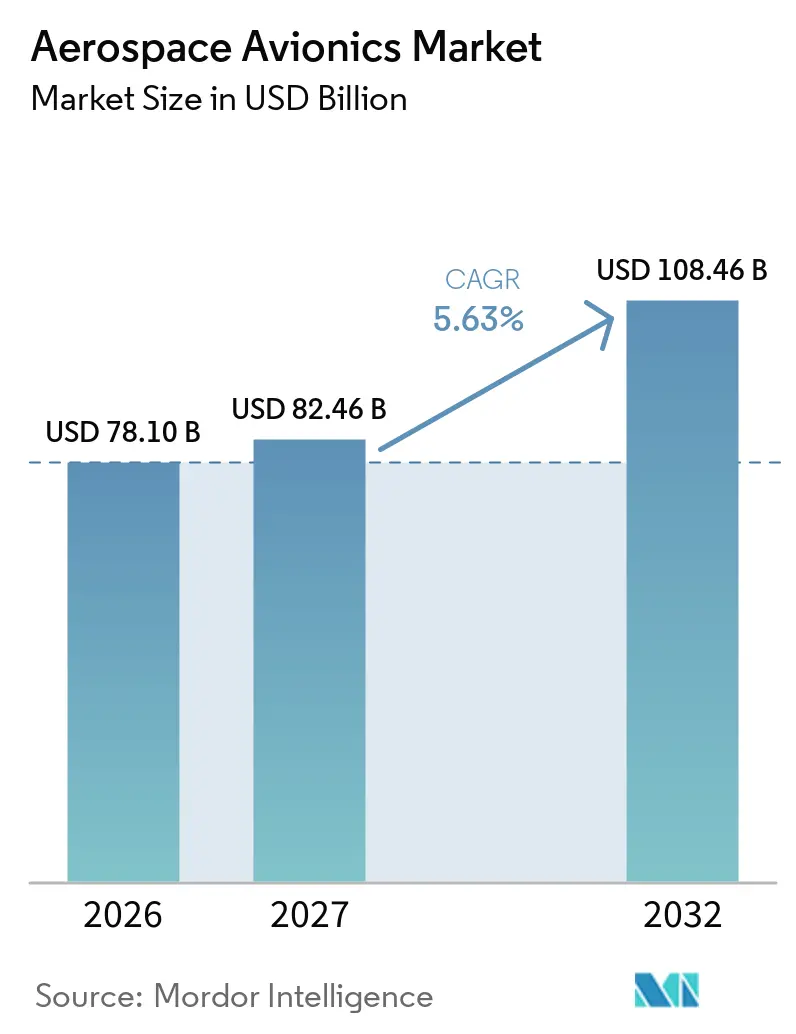
O tamanho do mercado de aviônica aeroespacial foi avaliado em 78,10 bilhões de USD em 2026 e tem previsão de crescimento de 82,46 bilhões de USD em 2027 para 108,46 bilhões de USD até 2032, a um CAGR de 5,63% durante o período de previsão (2027-2032). Os programas de entrega de aeronaves comerciais e a modernização da defesa sustentam a demanda por equipamentos certificados de cockpit, comunicações e gerenciamento de voo. A Airbus entregou 793 aeronaves comerciais em 2025 e reportou uma carteira de pedidos de 8.754 aeronaves ao final do ano, com meta de 870 entregas em 2026. Restrições no fornecimento de motores podem redirecionar os gastos das companhias aéreas para retrofits e atualizações de conectividade, o que sustenta uma demanda de pós-venda mais estável. A certificação de cibersegurança e a escassez de engenheiros prolongam os cronogramas de desenvolvimento para arquiteturas conectadas. O mercado de aviônica aeroespacial, portanto, favorece fornecedores que equilibram programas linefit com serviços e trabalhos de atualização de longo prazo.
Principais Conclusões do Relatório
- Por subsistema, os sistemas de comunicação e navegação detinham 33,42% da participação do mercado de aviônica aeroespacial em 2026 e têm previsão de expansão a um CAGR de 7,54% até 2032.
- Por plataforma, a aviação comercial detinha uma participação de 54,68% em 2026, enquanto os sistemas aéreos não tripulados (UAS) têm previsão de crescimento a um CAGR de 9,21% até 2032.
- Por configuração, o linefit detinha uma participação de 64,01% em 2026, enquanto o retrofit tem projeção de crescimento a um CAGR de 7,21% até 2032.
- Por geografia, a América do Norte detinha uma participação de 34,56% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da produção de aeronaves comerciais e expansão da frota | +1.50% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aceleração da conectividade de aeronaves e operações habilitadas por dados | +1.00% | Global, com adoção antecipada na América do Norte e Europa e expansão rápida na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modernização da defesa e adoção de aeronaves não tripuladas | +0.90% | América do Norte e Europa, com expansão para o Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atualizações de cockpit definido por software para aeronaves de longa vida útil | +0.60% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda resiliente por navegação decorrente de interferência no GNSS e complexidade do espaço aéreo | +0.70% | Global, especialmente na região do Báltico, Mediterrâneo Oriental e espaço aéreo adjacente a conflitos | Curto prazo (≤ 2 anos) |
| Expansão de constelações de satélites e demanda por aviônica espacial avançada | +0.50% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Aeronaves Comerciais e Expansão da Frota
A produção de aeronaves comerciais é uma fonte direta de demanda linefit no mercado de aviônica aeroespacial. A Airbus entregou 793 aeronaves em 2025, e sua carteira de pedidos de 8.754 aeronaves representou um substancial pipeline de produção. Cada entrega requer equipamentos certificados de navegação, comunicação, gerenciamento de voo e exibição antes da entrada em serviço. A Boeing prevê que a frota global de fuselagem estreita superará 36.000 aeronaves até 2045. Arquiteturas de aviônica comuns entre variantes de fuselagem estreita reduzem o trabalho de qualificação de fornecedores e apoiam a escala de produção. A expansão da frota também cria demanda futura por manutenção, atualizações e equipamentos de reposição. Essas condições mantêm o mercado de aviônica aeroespacial vinculado à produção dos fabricantes de equipamentos originais, ao mesmo tempo que ampliam sua oportunidade de pós-venda.
Aceleração da Conectividade de Aeronaves e Operações Habilitadas por Dados
A conectividade de aeronaves está se tornando uma capacidade operacional central, e não apenas um recurso de serviço ao passageiro, no mercado de aviônica aeroespacial. A Boeing e a United Airlines concluíram testes de voo em 2025 para padrões do Conjunto de Protocolos de Internet que suportam comunicações entre a cabine de pilotagem e o controle de tráfego aéreo. A Collins Aerospace ativou o ACARS sobre IP em aeronaves A321neo da Thai Airways em fevereiro de 2026. Esses sistemas podem suportar dados de manutenção em tempo real, operações de voo e comunicações. A Airbus prevê que os serviços de aviação digital e de conectividade na Ásia-Pacífico aumentarão de 2,90 bilhões de USD em 2025 para 11,20 bilhões de USD em 2044. Acordos de serviços gerenciados de longo prazo permitem que os fornecedores de equipamentos mantenham relacionamentos com clientes após a instalação.
Modernização da Defesa e Adoção de Aeronaves Não Tripuladas
Os gastos com defesa e a adoção de sistemas não tripulados certificados estão expandindo o mercado de aviônica aeroespacial além dos programas comerciais convencionais. A Collins Aerospace recebeu um contrato de 80 milhões de USD em março de 2025 para aviônica compatível com MOSA em helicópteros Black Hawk do Exército dos EUA. O trabalho apoia a integração mais rápida de capacidades futuras em aeronaves de asa rotativa tripuladas e não tripuladas. O Ministério da Defesa do Reino Unido comprometeu 204,6 milhões de GBP (272,64 milhões de USD) para a produção e integração do radar ECRS Mk2 para aeronaves Eurofighter Typhoon. As estruturas de certificação de UAS também aumentam os requisitos de navegação, prevenção de colisões e comunicações criptografadas. As regras de arquitetura aberta reduzem a dependência de interfaces proprietárias ao longo da vida útil das plataformas de defesa. Essa mudança pode ampliar o acesso a atualizações em todo o mercado de aviônica aeroespacial.
Demanda Resiliente por Navegação Decorrente de Interferência no GNSS e Complexidade do Espaço Aéreo
A perturbação do GNSS está aumentando a demanda por equipamentos de navegação resilientes no mercado de aviônica aeroespacial. A IATA registrou mais de 1 milhão de eventos de perda de sinal GPS entre agosto de 2021 e junho de 2025 em 24,60 milhões de voos processados.[1] A Comissão Europeia reportou 2.732 casos de interferência no GPS na Polônia durante janeiro de 2025 e mais de 1.000 casos na Lituânia durante um mês. A ICAO introduziu padrões em 2025 que incluíam o Monitoramento Avançado Autônomo de Integridade do Receptor (ARAIM) para navegação de precisão.[2] As companhias aéreas e os provedores de manutenção precisam de receptores de múltiplas constelações, backups inerciais e monitoramento de integridade. Essas necessidades fornecem uma base prática para a demanda em frotas de aviação comercial, militar e geral.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com cibersegurança na aviação e ônus de certificação | -0.60% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de talentos em software de aviônica, engenharia de sistemas e cibersegurança | -0.50% | Global, mais aguda nos EUA, no Reino Unido e na Alemanha | Longo prazo (≥ 4 anos) |
| Restrições de integração e certificação de sistemas legados | -0.40% | Global, elevada no Sudeste Asiático e América do Sul | Médio prazo (2-4 anos) |
| Escassez de componentes especializados e prazos de entrega estendidos de equipamentos de aviônica | -0.30% | Global, com gargalos de semicondutores em Taiwan e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Cibersegurança na Aviação e Ônus de Certificação
Os requisitos de cibersegurança criam uma restrição material de entrega para produtos conectados no mercado de aviônica aeroespacial. A RTCA DO-326A e a EUROCAE ED-202A exigem gerenciamento de risco de segurança ao longo do desenvolvimento de aviônica. A FAA emitiu condições especiais para a Universal Avionics Corporation em março de 2025, cobrindo a proteção de segurança de sistemas eletrônicos contra acesso externo não autorizado. As condições abordavam sistemas que se conectam com comunicações via satélite, redes de operadores e bolsas de voo eletrônicas. Novas alterações de software podem exigir análise de segurança atualizada, testes e documentação de risco residual. Esse ônus pode pesar mais sobre fornecedores menores sem equipes de segurança dedicadas. A integração de frotas legadas e a disponibilidade de componentes especializados aumentam ainda mais o risco de cronograma quando as atualizações exigem certificação e substituição de hardware simultaneamente.
Escassez de Talentos em Software de Aviônica, Engenharia de Sistemas e Cibersegurança
Lacunas na força de trabalho especializada podem atrasar programas em todo o mercado de aviônica aeroespacial. A Boeing prevê demanda por 710.000 técnicos de manutenção até 2044, com necessidades de reposição respondendo por quase dois terços do requisito. As funções de software de aviônica e sistemas são difíceis de substituir porque o conhecimento de certificação e as autorizações de defesa levam tempo para se desenvolver. Os fornecedores também competem com empregadores de eletrônica de defesa, sistemas autônomos e aeroespacial comercial pelas mesmas habilidades. A escassez pode prolongar o trabalho de certificação e restringir o suporte de campo para sistemas instalados. A escassez de componentes pode agravar o problema quando as equipes de programa precisam redesenhar em torno de longos prazos de entrega. Esses fatores favorecem empresas com profundidade de engenharia estabelecida, capacidade de reparo e relacionamentos de longo prazo com fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Subsistema:
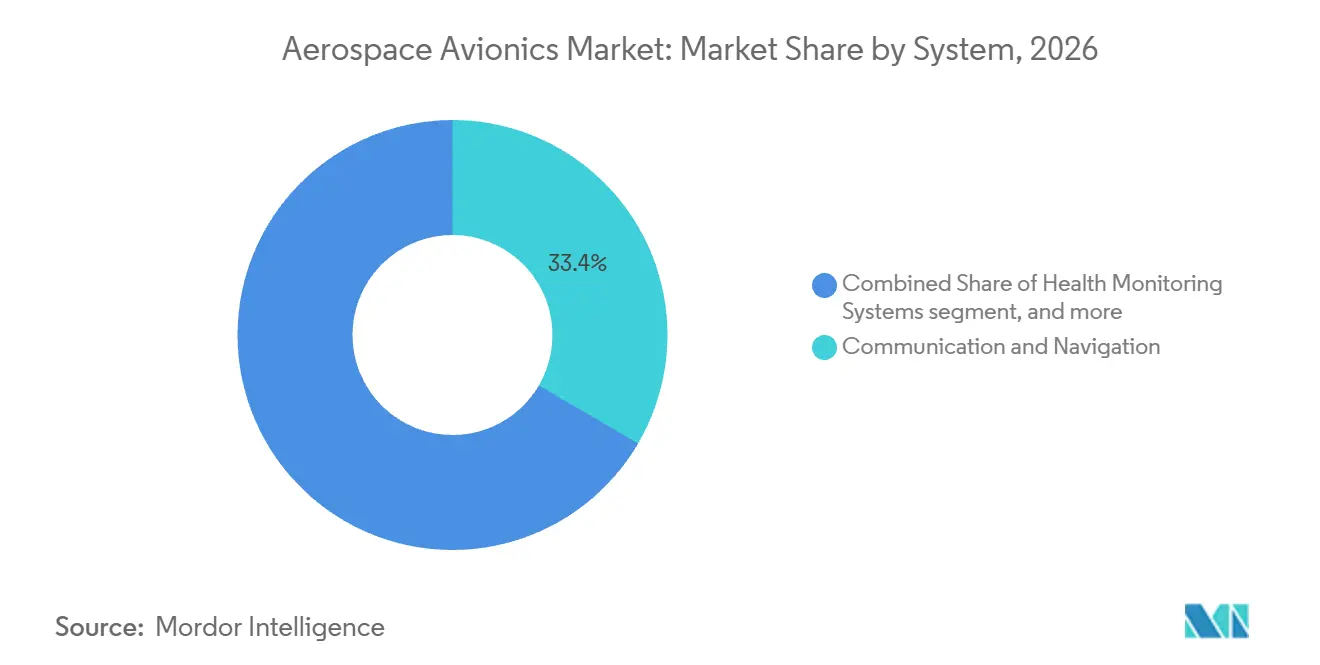
Comunicação e Navegação Lidera a Demanda por Conformidade e ResiliênciaComunicação e navegação detinham 33,42% da participação do mercado de aviônica aeroespacial em 2026 e têm previsão de crescimento a um CAGR de 7,54% até 2032. Sua escala reflete o trabalho obrigatório de conformidade com CNS/ATM e a demanda por sistemas de navegação mais resilientes. A ICAO introduziu novos padrões de navegação aérea em 2025, incluindo disposições ARAIM para navegação de precisão. A perturbação do GNSS europeu reforçou a demanda por receptores de múltiplas constelações e sistemas de backup inercial. A Comissão Europeia identifica o Galileo OSNMA como um serviço de autenticação projetado para ajudar a combater a falsificação de sinais. Comunicação e navegação, portanto, permanecem centrais para o mercado de aviônica aeroespacial à medida que regulamentações e riscos operacionais convergem.
Os sistemas de gerenciamento e controle de voo permanecem importantes porque cada aeronave comercial requer funções certificadas de controle e planejamento. Os sistemas de cockpit, visualização e exibição estão migrando de painéis mais antigos de tubos de raios catódicos para configurações de LCD e OLED emergentes. A Honeywell Aerospace Inc. descreve o Primus Epic 3.0 como um programa de cockpit de próxima geração destinado a resolver a obsolescência da aviônica.[3] Os sistemas de monitoramento de saúde são suportados por contratos de serviço de manutenção preditiva. A Collins Aerospace assegurou acordos FlightSense e Dispatch de 20 anos com a China Airlines em setembro de 2025. Outros subsistemas mantêm a demanda por meio do transporte de equipamentos obrigatórios e ciclos de substituição de frota. Juntas, essas categorias conferem ao setor de aviônica aeroespacial uma combinação de trabalho linefit e de serviço recorrente.

Por Plataforma:
Aviação Comercial Lidera em Escala Enquanto UAS Cresce Mais RapidamenteA aviação comercial detinha 54,68% do mercado de aviônica aeroespacial em 2026, enquanto o UAS tem previsão de expansão a um CAGR de 9,21% até 2032. A demanda comercial é sustentada pela produção de fuselagem estreita e pelo maior conteúdo de aviônica de aeronaves de fuselagem larga. A Airbus entregou 607 aeronaves da Família A320 durante 2025 e está buscando uma taxa de 75 aeronaves por mês até o final de 2027. As aplicações de UAS precisam de navegação certificada, prevenção de colisões e comunicações criptografadas à medida que as regras operacionais evoluem. A aviação militar se beneficia de programas de prontidão e requisitos de arquitetura aberta modular. As plataformas espaciais também criam demanda inicial por equipamentos resistentes à radiação. Essas plataformas precisam diversificar o mercado de aviônica aeroespacial além dos ciclos de entrega comercial.
O crescimento dos Sistemas Aéreos Não Tripulados (UAS) é sustentado por estruturas regulatórias que refletem cada vez mais as expectativas de segurança de aeronaves tripuladas. A FAA e a EASA estão avançando em requisitos que elevam o valor das capacidades estabelecidas de aviônica. Aeronaves militares de asa fixa, frotas de transporte, plataformas de treinamento e aeronaves de asa rotativa precisam de sistemas adaptáveis ao longo de longas vidas úteis. O programa Black Hawk da Collins Aerospace demonstra como a MOSA pode suportar caminhos de atualização comuns em frotas tripuladas e não tripuladas. Aeronaves regionais e aviação geral também impulsionam a atividade de retrofit. A Garmin Ltd. recebeu certificação da FAA em agosto de 2025 para um programa completo de modernização de aviônica do Citation CJ1. A combinação amplia a base de fornecedores que atendem ao setor de aviônica aeroespacial.
Por Configuração:
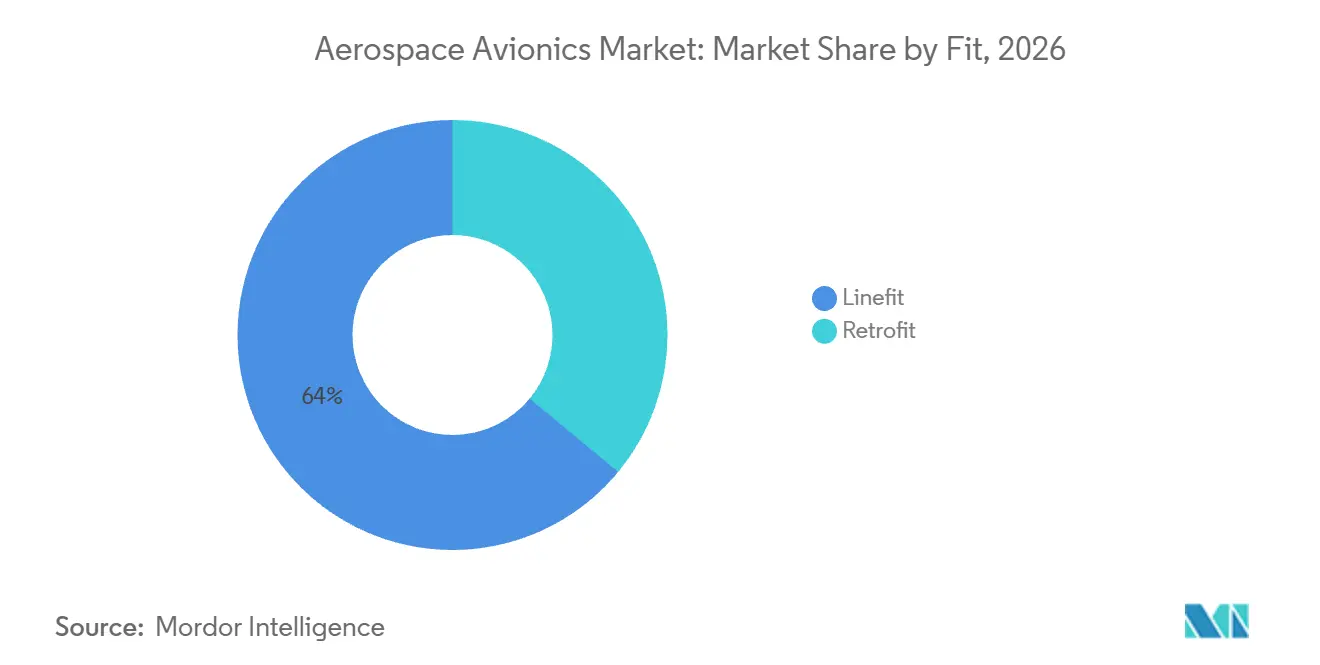
Linefit Lidera Enquanto Retrofit Ganha com a Modernização da FrotaO linefit detinha 64,01% do mercado de aviônica aeroespacial em 2026, enquanto o retrofit tem previsão de crescimento a um CAGR de 7,21% até 2032. As novas entregas de aeronaves requerem sistemas de comunicação, navegação, gerenciamento de voo, exibição e vigilância instalados na fábrica. A rampa de produção planejada do A320 da Airbus e a recuperação do B737 sustentam a demanda linefit contínua. No entanto, a idade da frota e os cronogramas de conformidade estão criando mais trabalho de retrofit. A Airbus espera que os serviços de modificações e atualizações na Ásia-Pacífico aumentem de 3,80 bilhões de USD em 2025 para 6,20 bilhões de USD em 2044. O tamanho do mercado de aviônica aeroespacial para trabalhos de retrofit se beneficia quando as companhias aéreas combinam múltiplas atualizações durante uma única visita de manutenção.
ADS-B, CPDLC, conectividade e modernização de exibição podem ser programados juntos quando as aeronaves entram em manutenção. A Universal Avionics Corporation atualizou a frota Dash 8-100/200 da Widerøe em junho de 2025 com displays InSight e aplicações de aviônica conectada. A atualização habilitou aproximações LPV e RNP com precisão de 0,10 nm e substituiu equipamentos de exibição obsoletos. Os fornecedores de linefit permanecem expostos a atrasos de entrega causados por restrições de fornecimento de motores ou semicondutores. A atividade de retrofit pode compensar parte dessa exposição por meio da demanda de pós-venda. Fornecedores com posições em ambos os canais estão melhor posicionados para gerenciar a volatilidade da produção. Esse equilíbrio permanece importante dentro do mercado de aviônica aeroespacial.
Análise Geográfica
A América do Norte detinha 34,56% do mercado de aviônica aeroespacial em 2026, sustentada por uma grande frota comercial, aquisições de defesa e fornecedores estabelecidos. O programa FAA DataComm fornece infraestrutura para comunicações digitais de controle de tráfego aéreo com pilotos. Esse programa sustenta a demanda contínua por equipamentos de comunicação instalados em frotas de companhias aéreas dos EUA. Os testes de voo do Conjunto de Protocolos de Internet da Boeing também demonstram o papel da região no desenvolvimento de enlace de dados de próxima geração. O Canadá apoia a atividade regional de retrofit por meio de fornecedores de aviônica e programas de manutenção. A crescente atividade de MRO do México adiciona capacidade de serviço regional. Essas condições mantêm o amplo papel da América do Norte no mercado de aviônica aeroespacial.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,45% até 2032, o ritmo mais rápido entre os segmentos geográficos. A IATA espera que o tráfego de passageiros regional aumente 7,30% ano a ano em 2026. A Airbus espera que a região receba 19.560 novas aeronaves comerciais durante os próximos 20 anos. A Honeywell foi selecionada em julho de 2026 para fornecer aviônica e sistemas de energia para o pedido de 810 aeronaves da Família A320neo da IndiGo. O acordo cobriu suporte de pós-venda de longo prazo. A expansão da frota e os gastos com defesa da China também criam demanda, embora os controles de exportação afetem as escolhas dos fornecedores.
A Europa possui instalações de produção da Airbus, programas de defesa e substancial capacidade de engenharia em linhas de produtos de aviônica. O Reino Unido comprometeu 204,6 milhões de GBP (272,64 milhões de USD) para a produção e integração do radar ECRS Mk2 do Typhoon. A perturbação do GNSS no espaço aéreo do Báltico e do Mediterrâneo está acelerando o interesse em equipamentos resilientes.
A América do Sul, o Oriente Médio e a África têm perfis de demanda distintos em renovação de frota, expansão de fuselagem larga e serviços de retrofit. O Brasil se beneficia da atividade de aeronaves regionais, enquanto a Arábia Saudita e os Emirados Árabes Unidos suportam requisitos avançados de frota de longo curso. Os operadores africanos precisam cada vez mais de suporte de retrofit para turbohélices envelhecidos. Essas regiões ampliam o mercado de aviônica aeroespacial por meio de diferentes combinações de novas aeronaves, defesa e demanda de manutenção.
Cenário Competitivo
O mercado de aviônica aeroespacial é moderadamente consolidado entre Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), L3Harris Technologies, Inc., Garmin Ltd. e Thales Group. Suas posições refletem acordos profundos de integração em plataformas comerciais e militares que são difíceis de deslocar durante programas ativos. General Electric Company, Northrop Grumman Corporation, BAE Systems plc e Safran S.A. competem fortemente em aplicações de defesa e vigilância. Universal Avionics Corporation, CMC Electronics Inc., Astronautics Corporation of America, Avidyne Corporation, Dynon Avionics, Curtiss-Wright Corporation e Becker Avionics GmbH atendem à aviação geral, aeronaves regionais e aplicações especializadas. A concorrência difere acentuadamente por subsistema, plataforma e capacidade de certificação. Essas características mantêm o mercado de aviônica aeroespacial concentrado no nível superior, mas diversificado abaixo dele.
Os grandes fornecedores estão adicionando serviços digitais aos portfólios de equipamentos. A Honeywell Aerospace Inc. e a NXP expandiram sua parceria em janeiro de 2025 para desenvolver tecnologia de aviação de próxima geração usando a aviônica Honeywell Anthem e computação de alto desempenho. A Collins Aerospace ativou seu serviço GlobalConnect FOMAX em aeronaves A321neo da Thai Airways durante fevereiro de 2026. Seus contratos FlightSense com a China Airlines e a Japan Airlines estendem relacionamentos de componentes, manutenção e análise por longos períodos. Esses arranjos tornam a capacidade de serviço de longo prazo um fator competitivo significativo no mercado de aviônica aeroespacial.
Líderes do Setor de Aviônica Aeroespacial
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
Garmin Ltd.
-
L3Harris Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aviônica Aeroespacial Empresas cobertas neste relatório
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Leonardo S.p.A.
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Astronautics Corporation of America
- Universal Avionics Corporation
- Avidyne Corporation
- Dynon Avionics
- Becker Avionics GmbH
Desenvolvimentos industriais recentes em Mercado de Aviônica Aeroespacial
- Setembro de 2026: A GE Aerospace assinou um acordo com a FL Technics Indonesia, um provedor independente de MRO, para suportar serviços de sistemas de aviônica para as aeronaves B737 e A320 nas instalações da FL Technics Indonesia em Jacarta e Bali.
- Junho de 2026: A AP Satellite assegurou um contrato para desenvolver e entregar o Computador de Bordo (OBC) para o satélite geoestacionário de meteorologia e clima espacial GEO-KOMPSAT-5 da Coreia do Sul.
- Maio de 2026: A Japan Airlines (JAL) assinou um acordo de manutenção e revisão de 10 anos com a GE Aerospace para cobrir o suporte de sistemas de aviônica de sua frota B787. O acordo foi assinado nas instalações da GE Aerospace em Brisbane, Austrália.
Escopo do Relatório Global do Mercado de Aviônica Aeroespacial
O mercado de aviônica aeroespacial compreende sistemas eletrônicos e tecnologias integradas projetadas para apoiar operações de voo, navegação, comunicação, monitoramento, controle e funções de missão crítica em plataformas de aviação e espaciais. O escopo inclui sistemas de aviônica fornecidos para a produção de novas plataformas e programas de retrofit, incluindo aqueles integrados em aeronaves comerciais, aeronaves militares de asa fixa e rotativas, jatos executivos, aeronaves leves, helicópteros comerciais, sistemas aéreos no tripulados (UAS), satélites e espaçonaves.
O mercado de aviônica aeroespacial é segmentado por sistema, plataforma, configuração e geografia. Por sistema, o mercado é segmentado em sistemas de monitoramento de saúde, sistemas de gerenciamento e controle de voo, comunicação e navegação, sistemas de cockpit, sistemas de visualização e exibição, e outros subsistemas. Por plataforma, o mercado é segmentado em aviação comercial, aviação militar, aviação geral, sistemas aéreos não tripulados (UAS) e plataformas espaciais. Por configuração, o mercado é segmentado em linefit e retrofit. O relatório também abrange tamanhos de mercado e previsões para o mercado de aviônica aeroespacial nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento de Saúde |
| Sistemas de Gerenciamento e Controle de Voo |
| Sistemas de Cockpit |
| Comunicação e Navegação |
| Sistemas de Visualização e Exibição |
| Outros Subsistemas |
| Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | ||
| Jatos Regionais | ||
| Aviação Militar | Aeronaves de Asa Fixa | Aeronaves de Combate |
| Aeronaves Multifunção | ||
| Aeronaves de Treinamento | ||
| Aeronaves de Transporte | ||
| Outros | ||
| Asa Rotativa | Helicóptero Multimissão | |
| Helicóptero de Transporte | ||
| Outros | ||
| Aviação Geral | Jatos Executivos | |
| Aeronaves Leves | ||
| Helicópteros Comerciais | ||
| Sistemas Aéreos Não Tripulados (UAS) | ||
| Plataformas Espaciais | ||
| Linefit |
| Retrofit |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Sistema | Sistemas de Monitoramento de Saúde | ||
| Sistemas de Gerenciamento e Controle de Voo | |||
| Sistemas de Cockpit | |||
| Comunicação e Navegação | |||
| Sistemas de Visualização e Exibição | |||
| Outros Subsistemas | |||
| Por Plataforma | Aviação Comercial | Fuselagem Estreita | |
| Fuselagem Larga | |||
| Jatos Regionais | |||
| Aviação Militar | Aeronaves de Asa Fixa | Aeronaves de Combate | |
| Aeronaves Multifunção | |||
| Aeronaves de Treinamento | |||
| Aeronaves de Transporte | |||
| Outros | |||
| Asa Rotativa | Helicóptero Multimissão | ||
| Helicóptero de Transporte | |||
| Outros | |||
| Aviação Geral | Jatos Executivos | ||
| Aeronaves Leves | |||
| Helicópteros Comerciais | |||
| Sistemas Aéreos Não Tripulados (UAS) | |||
| Plataformas Espaciais | |||
| Por Configuração | Linefit | ||
| Retrofit | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é a previsão de valor do mercado de aviônica aeroespacial até 2032?
O mercado de aviônica aeroespacial tem previsão de atingir 108,46 bilhões de USD até 2032, a partir de 82,46 bilhões de USD em 2027, a um CAGR de 5,63%.
Qual subsistema lidera a demanda de aviônica aeroespacial?
Comunicação e navegação lidera com 33,42% de participação em 2026 e tem projeção de crescimento a um CAGR de 7,54% até 2032.
Qual plataforma está crescendo mais rapidamente em aviônica aeroespacial?
Os sistemas aéreos não tripulados (UAS) são a plataforma de crescimento mais rápido, com um CAGR projetado de 9,21% até 2032.
Por que os retrofits de aviônica estão aumentando?
Prazos de conformidade, necessidades de conectividade e obsolescência do cockpit incentivam as companhias aéreas a agrupar atualizações durante as visitas de manutenção.
Qual região está crescendo mais rapidamente em aviônica aeroespacial?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,45% até 2032, sustentada pela expansão da frota e pelo crescimento do tráfego de passageiros.
Quais são as principais restrições para os fornecedores de aviônica?
Certificação de cibersegurança, escassez de talentos de engenharia especializados, integração de sistemas legados e prazos de entrega de componentes podem atrasar programas.