
Marktgröße und Marktanteil der Luft- und Raumfahrtelektronik
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
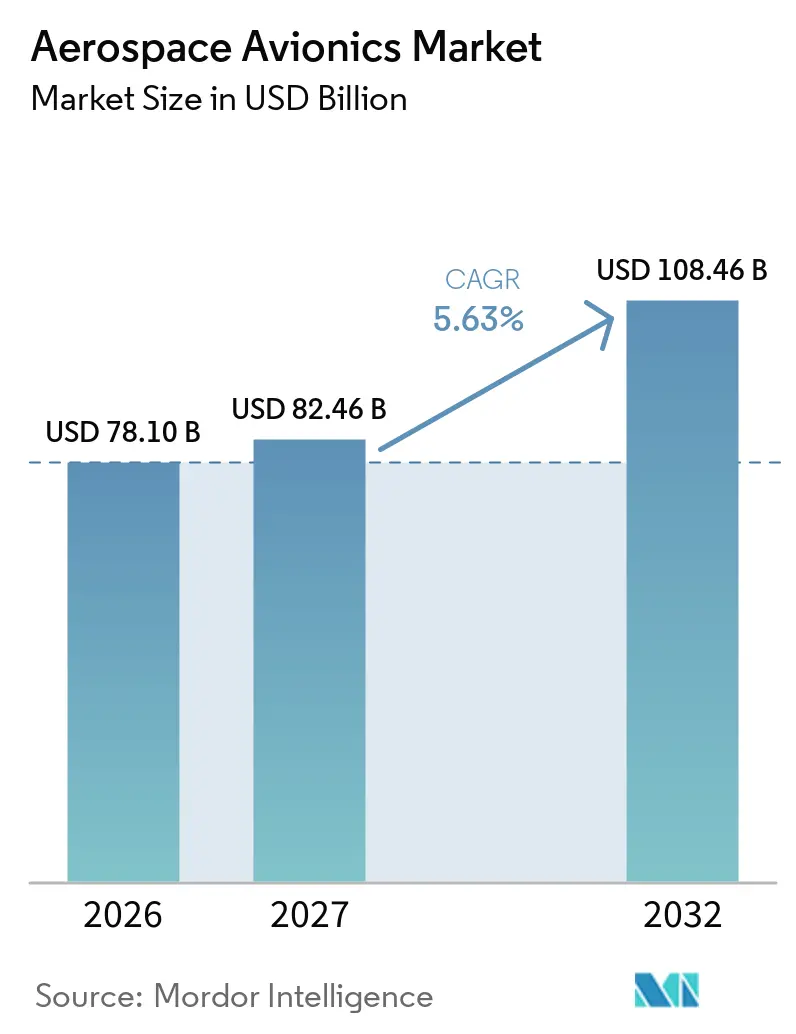
| Marktgröße (2027) | 82.46 Milliarden US-Dollar |
| Marktgröße (2032) | 108.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.63 % |
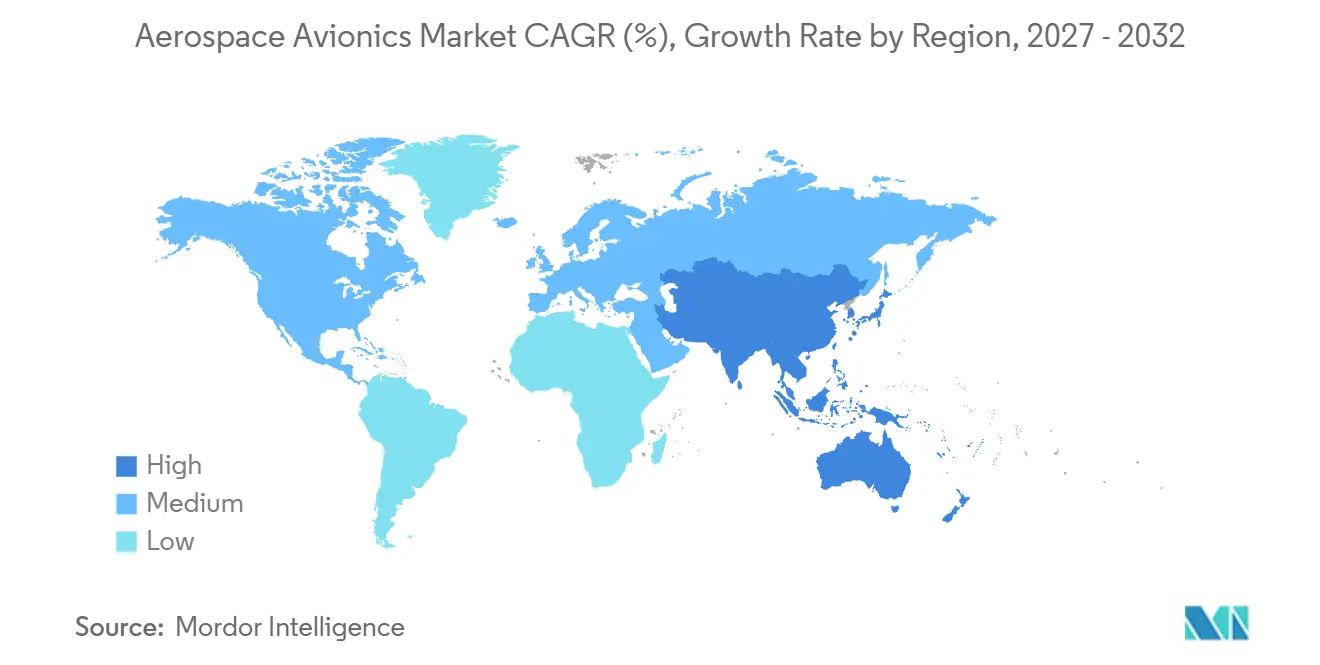
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
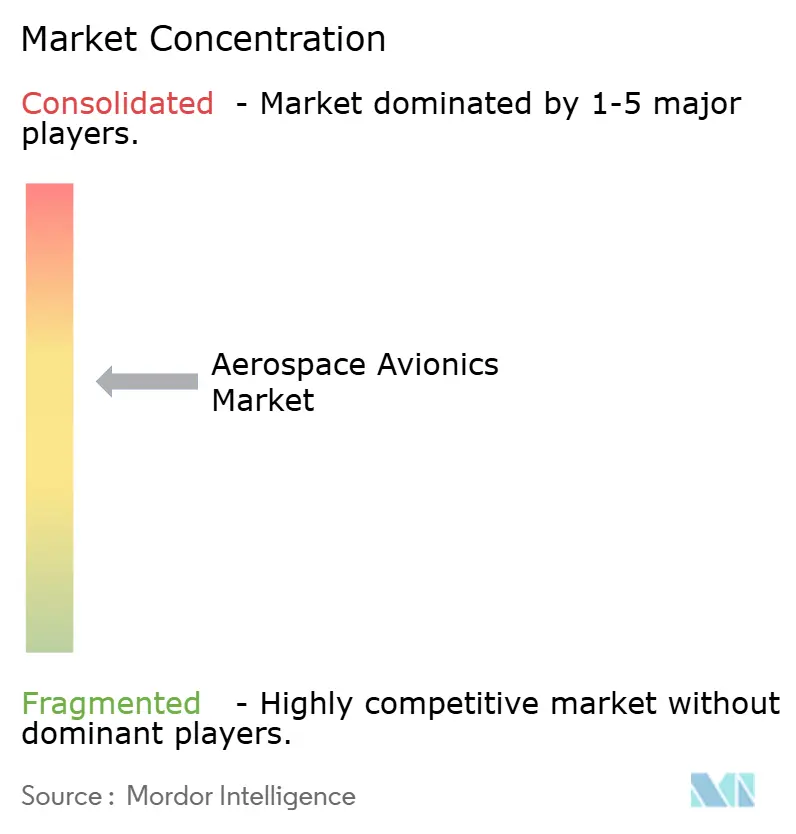
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luft- und Raumfahrtelektronik von Mordor Intelligence
Die Marktgröße für Luft- und Raumfahrtelektronik wurde im Jahr 2026 auf 78,10 Milliarden USD bewertet und soll von 82,46 Milliarden USD im Jahr 2027 auf 108,46 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,63 % während des Prognosezeitraums (2027–2032). Lieferprogramme für kommerzielle Flugzeuge und die Modernisierung des Verteidigungssektors halten die Nachfrage nach zertifizierten Cockpit-, Kommunikations- und Flugmanagementsystemen aufrecht. Airbus lieferte 2025 793 kommerzielle Flugzeuge aus und meldete zum Jahresende einen Auftragsbestand von 8.754 Flugzeugen, mit dem Ziel von 870 Auslieferungen im Jahr 2026. Triebwerkslieferengpässe können Airline-Ausgaben in Richtung Nachrüstungen und Konnektivitäts-Upgrades umlenken, was eine stabilere Nachfrage im Aftermarket-Bereich unterstützt. Cybersicherheitszertifizierung und Ingenieurmangel verlängern die Entwicklungszeiten für vernetzte Architekturen. Der Markt für Luft- und Raumfahrtelektronik begnstigt daher Lieferanten, die Linefit-Programme mit langfristigen Service- und Upgrade-Leistungen in Einklang bringen.
Wichtigste Erkenntnisse des Berichts
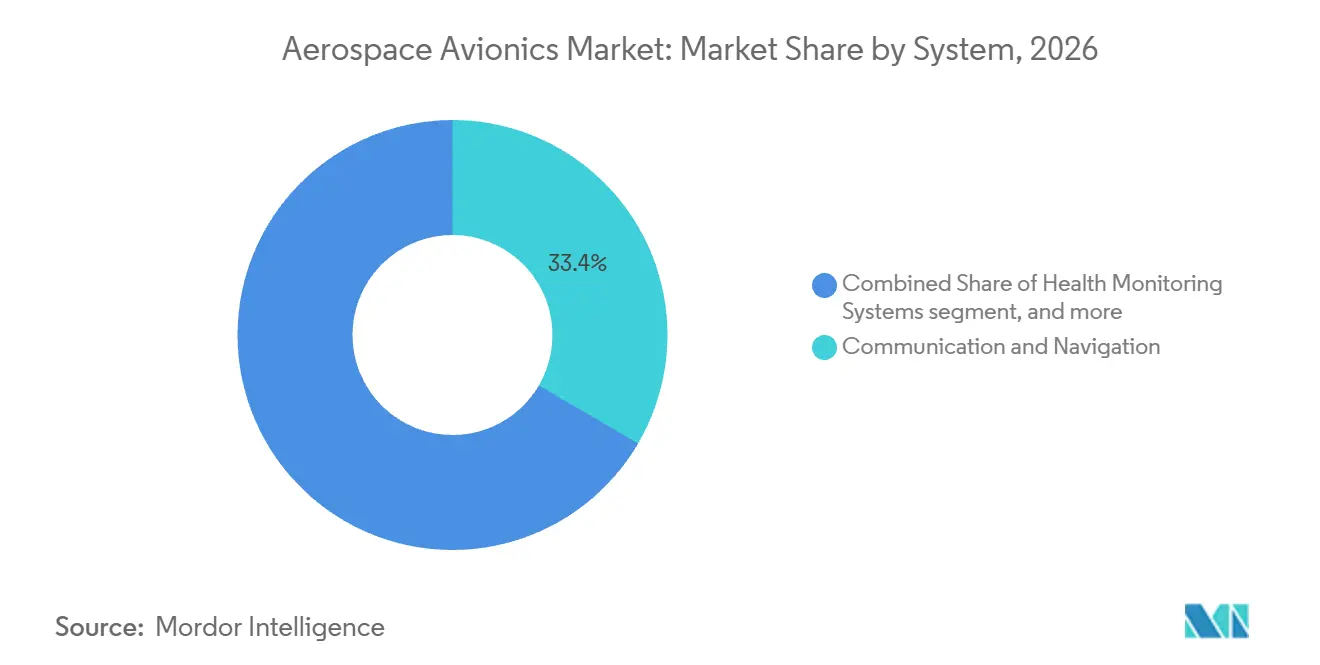
- Nach Subsystem hielten Kommunikations- und Navigationssysteme im Jahr 2026 einen Marktanteil von 33,42 % am Markt für Luft- und Raumfahrtelektronik und sollen bis 2032 mit einem CAGR von 7,54 % wachsen.
- Nach Plattform hielt die kommerzielle Luftfahrt im Jahr 2026 einen Anteil von 54,68 %, während unbemannte Luftfahrtsysteme (UAS) bis 2032 mit einem CAGR von 9,21 % wachsen sollen.
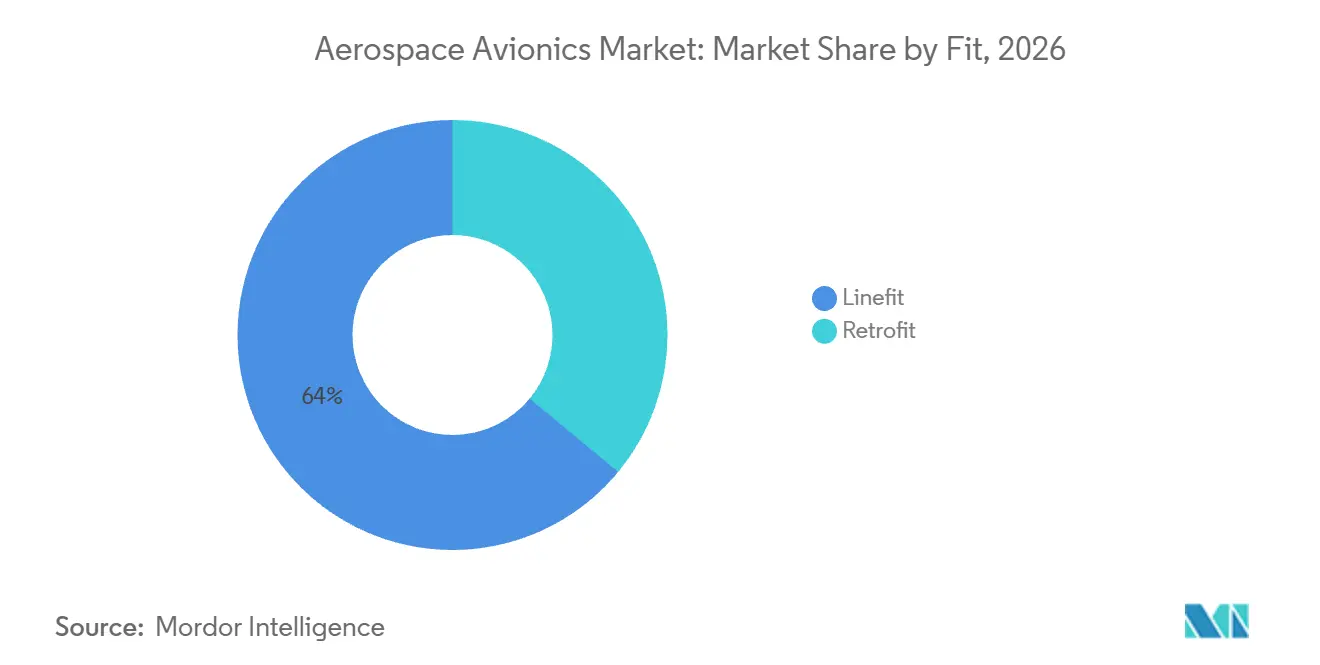
- Nach Einbauart hielt Linefit im Jahr 2026 einen Anteil von 64,01 %, während Retrofit bis 2032 mit einem CAGR von 7,21 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,56 %, während Asien-Pazifik bis 2032 mit einem CAGR von 7,45 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Produktion kommerzieller Flugzeuge und Flottenexpansion | +1.50% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Flugzeugkonnektivität und datengestützte Betriebsabläufe | +1.00% | Global, mit früher Einführung in Nordamerika und Europa sowie rascher Expansion in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verteidigungsmodernisierung und Einführung unbemannter Luftfahrzeuge | +0.90% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Softwarebasierte Cockpit-Upgrades für langlebige Flugzeuge | +0.60% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Robuste Navigationsnachfrage aufgrund von GNSS-Störungen und Luftraumkomplexität | +0.70% | Global, insbesondere die Ostseeregion, der östliche Mittelmeerraum und konfliktnaher Luftraum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Satellitenkonstellationen und Nachfrage nach fortschrittlicher Raumfahrtelektronik | +0.50% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Produktion kommerzieller Flugzeuge und Flottenexpansion
Die Produktion kommerzieller Flugzeuge ist eine direkte Quelle der Linefit-Nachfrage im Markt für Luft- und Raumfahrtelektronik. Airbus lieferte 2025 793 Flugzeuge aus, und sein Auftragsbestand von 8.754 Flugzeugen stellte eine erhebliche Produktionspipeline dar. Jede Auslieferung erfordert zertifizierte Navigations-, Kommunikations-, Flugmanagement- und Anzeigeausrüstung vor der Inbetriebnahme. Boeing prognostiziert, dass die globale Kurzstreckenflotte bis 2045 36.000 Flugzeuge überschreiten wird. Gemeinsame Avionikarchitekturen über Schmalrumpfvarianten hinweg verkürzen die Qualifizierungsarbeit der Lieferanten und unterstützen die Produktionsskalierung. Die Flottenexpansion schafft zudem künftige Nachfrage nach Wartung, Upgrades und Ersatzausrüstung. Diese Bedingungen halten den Markt für Luft- und Raumfahrtelektronik mit dem OEM-Ausstoß verknüpft und erweitern gleichzeitig die Aftermarket-Möglichkeiten.
Zunehmende Flugzeugkonnektivität und datengestützte Betriebsabläufe
Flugzeugkonnektivität entwickelt sich im Markt für Luft- und Raumfahrtelektronik zu einer zentralen Betriebsfähigkeit und nicht mehr nur zu einem Passagierservice-Merkmal. Boeing und United Airlines schlossen 2025 Flugtests für Internet Protocol Suite-Standards ab, die Kommunikation im Cockpit und mit der Flugsicherung unterstützen. Collins Aerospace aktivierte ACARS over IP auf Thai Airways A321neo-Flugzeugen im Februar 2026. Diese Systeme können Echtzeit-Wartungsdaten, Flugbetrieb und Kommunikation unterstützen. Airbus prognostiziert, dass digitale und konnektivitätsbezogene Luftfahrtdienstleistungen in Asien-Pazifik von 2,90 Milliarden USD im Jahr 2025 auf 11,20 Milliarden USD im Jahr 2044 steigen werden. Langfristige Managed-Service-Vereinbarungen ermöglichen es Ausrüstungslieferanten, Kundenbeziehungen nach der Installation aufrechtzuerhalten.
Verteidigungsmodernisierung und Einführung unbemannter Luftfahrzeuge
Verteidigungsausgaben und die Einführung zertifizierter unbemannter Systeme erweitern den Markt für Luft- und Raumfahrtelektronik über konventionelle kommerzielle Programme hinaus. Collins Aerospace erhielt im März 2025 einen Vertrag über 80 Millionen USD für MOSA-konforme Avionik für US-Army-Black-Hawk-Hubschrauber. Die Arbeit unterstützt die schnellere Integration zukünftiger Fähigkeiten über bemannte und unbemannte Drehflügler hinweg. Das britische Verteidigungsministerium verpflichtete sich zu 204,6 Millionen GBP (272,64 Millionen USD) für die Produktion und Integration des ECRS Mk2-Radars für Eurofighter-Typhoon-Flugzeuge. UAS-Zertifizierungsrahmen erhöhen zudem die Anforderungen an Navigation, Kollisionsvermeidung und verschlüsselte Kommunikation. Offene Architekturregeln verringern die Abhängigkeit von proprietären Schnittstellen über die Lebensdauer von Verteidigungsplattformen. Dieser Wandel kann den Zugang zu Upgrades im gesamten Markt für Luft- und Raumfahrtelektronik verbreitern.
Robuste Navigationsnachfrage aufgrund von GNSS-Störungen und Luftraumkomplexität
GNSS-Störungen erhöhen die Nachfrage nach robusten Navigationsgeräten im Markt für Luft- und Raumfahrtelektronik. IATA verzeichnete zwischen August 2021 und Juni 2025 mehr als 1 Million GPS-Signalverlustereignisse bei 24,60 Millionen verarbeiteten Flügen.[1] Die Europäische Kommission meldete 2.732 GPS-Interferenzfälle in Polen im Januar 2025 und mehr als 1.000 Fälle in Litauen innerhalb eines Monats. Die Internationale Zivilluftfahrtorganisation führte 2025 neue Standards ein, darunter Advanced Receiver Autonomous Integrity Monitoring (ARAIM) für Präzisionsnavigation.[2] Airlines und Wartungsanbieter benötigen Mehrkonstellation-Empfänger, Trägheitsnavigations-Backups und Integritätsüberwachung. Diese Anforderungen bilden eine praktische Grundlage für die Nachfrage in kommerziellen, militärischen und allgemeinen Luftfahrtflotten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance- und Zertifizierungsaufwand für Luftfahrt-Cybersicherheit | -0.60% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Avionik-Software, Systemtechnik und Cybersicherheit | -0.50% | Global, am akutesten in den USA, dem Vereinigten Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Integrations- und Zertifizierungsbeschränkungen bei Altsystemen | -0.40% | Global, erhöht in Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Engpässe bei Spezialkomponenten und verlängerte Lieferzeiten für Avionikausrüstung | -0.30% | Global, mit Halbleiterengpässen in Taiwan und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance- und Zertifizierungsaufwand für Luftfahrt-Cybersicherheit
Cybersicherheitsanforderungen stellen eine wesentliche Lieferbeschränkung für vernetzte Produkte im Markt für Luft- und Raumfahrtelektronik dar. RTCA DO-326A und EUROCAE ED-202A erfordern Sicherheitsrisikomanagement während der gesamten Avionikentwicklung. Die FAA erließ im März 2025 Sonderbedingungen für Universal Avionics, die den Schutz elektronischer Systeme vor unbefugtem externem Zugriff abdecken. Die Bedingungen betrafen Systeme, die mit Satellitenkommunikation, Betreibernetzwerken und elektronischen Flugkoffern verbunden sind. Neue Softwareänderungen können aktualisierte Sicherheitsanalysen, Tests und Dokumentation von Restrisiken erfordern. Diese Belastung kann kleinere Lieferanten ohne dedizierte Sicherheitsteams stärker treffen. Die Integration von Altsystemen und die Verfügbarkeit von Spezialkomponenten erhöhen das Terminrisiko zusätzlich, wenn Upgrades gleichzeitig Zertifizierung und Ersatzhardware erfordern.
Mangel an Fachkräften für Avionik-Software, Systemtechnik und Cybersicherheit
Lücken bei Fachkräften können Programme im gesamten Markt für Luft- und Raumfahrtelektronik verzögern. Boeing prognostiziert bis 2044 einen Bedarf von 710.000 Wartungstechnikern, wobei der Ersatzbedarf fast zwei Drittel des Gesamtbedarfs ausmacht. Avionik-Software- und Systemrollen sind schwer zu ersetzen, da Zertifizierungswissen und Sicherheitsfreigaben für den Verteidigungsbereich Zeit zur Entwicklung benötigen. Lieferanten konkurrieren zudem mit Arbeitgebern aus der Verteidigungselektronik, autonomen Systemen und der kommerziellen Luft- und Raumfahrt um dieselben Qualifikationen. Der Mangel kann Zertifizierungsarbeiten verlängern und den Feldsupport für installierte Systeme einschränken. Komponentenengpässe können das Problem verschärfen, wenn Programmteams aufgrund langer Lieferzeiten umkonstruieren müssen. Diese Faktoren begünstigen Unternehmen mit etablierter Ingenieurtiefe, Reparaturkapazität und langfristigen Lieferantenbeziehungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Subsystem:
Kommunikation und Navigation führt die Nachfrage durch Compliance und Resilienz anKommunikation und Navigation hielten im Jahr 2026 einen Marktanteil von 33,42 % am Markt für Luft- und Raumfahrtelektronik und sollen bis 2032 mit einem CAGR von 7,54 % wachsen. Ihr Umfang spiegelt obligatorische CNS/ATM-Compliance-Arbeiten und die Nachfrage nach resilienteren Navigationssystemen wider. Die Internationale Zivilluftfahrtorganisation führte 2025 neue Luftnavigationsstandards ein, darunter ARAIM-Bestimmungen für Präzisionsnavigation. Europäische GNSS-Störungen haben die Nachfrage nach Mehrkonstellation-Empfängern und Trägheitsnavigations-Backupsystemen verstärkt. Die Europäische Kommission identifiziert Galileo OSNMA als Authentifizierungsdienst, der zur Bekämpfung von Spoofing beitragen soll. Kommunikation und Navigation bleiben daher zentral für den Markt für Luft- und Raumfahrtelektronik, da Regulierung und operationelles Risiko konvergieren.
Flugmanagementsysteme und Steuerungssysteme bleiben wichtig, da jedes kommerzielle Flugzeug zertifizierte Steuerungs- und Planungsfunktionen benötigt. Cockpit-, Visualisierungs- und Anzeigesysteme entwickeln sich von älteren Kathodenstrahlröhren-Panels hin zu LCD- und aufkommenden OLED-Konfigurationen. Honeywell Aerospace Inc. beschreibt Primus Epic 3.0 als Cockpit-Programm der nächsten Generation, das auf die Behebung von Avionik-Obsoleszenz abzielt.[3] Gesundheitsüberwachungssysteme werden durch Predictive-Maintenance-Serviceverträge unterstützt. Collins Aerospace sicherte sich im September 2025 20-jährige FlightSense- und Dispatch-Vereinbarungen mit China Airlines. Andere Subsysteme halten die Nachfrage durch die Mitführung vorgeschriebener Ausrüstung und Flottenersatzzyklen aufrecht. Zusammen verleihen diese Kategorien der Luft- und Raumfahrtelektronikbranche eine Mischung aus Linefit- und wiederkehrenden Servicearbeiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform:
Kommerzielle Luftfahrt führt beim Volumen, während UAS am schnellsten wächstDie kommerzielle Luftfahrt hielt im Jahr 2026 einen Anteil von 54,68 % am Markt für Luft- und Raumfahrtelektronik, während UAS bis 2032 mit einem CAGR von 9,21 % wachsen soll. Die kommerzielle Nachfrage wird durch den Schmalrumpfausstoß und den höheren Avionikgehalt von Großraumflugzeugen unterstützt. Airbus lieferte 2025 607 Flugzeuge der A320-Familie aus und strebt bis Ende 2027 eine Rate von 75 Flugzeugen pro Monat an. UAS-Anwendungen benötigen zertifizierte Navigation, Kollisionsvermeidung und verschlüsselte Kommunikation, da sich die Betriebsregeln weiterentwickeln. Die militärische Luftfahrt profitiert von Bereitschaftsprogrammen und modularen offenen Architekturanforderungen. Raumfahrtplattformen schaffen zudem frühe Nachfrage nach strahlungsgehärteter Ausrüstung. Diese Plattformen müssen den Markt für Luft- und Raumfahrtelektronik über kommerzielle Lieferzyklen hinaus diversifizieren.
Das Wachstum unbemannter Luftfahrtsysteme (UAS) wird durch regulatorische Rahmenbedingungen unterstützt, die zunehmend die Sicherheitserwartungen bemannter Luftfahrzeuge widerspiegeln. FAA und EASA treiben Anforderungen voran, die den Wert etablierter Avionikfähigkeiten erhöhen. Militärische Starrflügler, Transportflotten, Trainingsplattformen und Drehflügler benötigen anpassungsfähige Systeme über lange Dienstzeiten hinweg. Collins Aerospaces Black-Hawk-Programm zeigt, wie MOSA gemeinsame Upgrade-Pfade über bemannte und unbemannte Flotten hinweg unterstützen kann. Regional- und Allgemeinluftfahrt treiben ebenfalls Retrofit-Aktivitäten an. Garmin erhielt im August 2025 die FAA-Zertifizierung für ein vollständiges Avionik-Modernisierungsprogramm für die Citation CJ1. Die Mischung verbreitert die Lieferantenbasis, die die Luft- und Raumfahrtelektronikbranche bedient.
Nach Einbauart:
Linefit führt, während Retrofit von der Flottenmodernisierung profitiertLinefit hielt im Jahr 2026 einen Anteil von 64,01 % am Markt für Luft- und Raumfahrtelektronik, während Retrofit bis 2032 mit einem CAGR von 7,21 % wachsen soll. Neue Flugzeugauslieferungen erfordern werkseitig installierte Kommunikations-, Navigations-, Flugmanagement-, Anzeige- und Überwachungssysteme. Airbus' geplante A320-Produktionssteigerung und die B737-Erholung unterstützen die anhaltende Linefit-Nachfrage. Flottenalter und Compliance-Zeitpläne schaffen jedoch mehr Retrofit-Arbeit. Airbus erwartet, dass Modifikations- und Upgrade-Dienstleistungen in Asien-Pazifik von 3,80 Milliarden USD im Jahr 2025 auf 6,20 Milliarden USD im Jahr 2044 steigen werden. Die Marktgröße für Luft- und Raumfahrtelektronik im Retrofit-Bereich profitiert, wenn Airlines mehrere Upgrades während eines einzigen Wartungsbesuchs kombinieren.
ADS-B, CPDLC, Konnektivität und Anzeigemodernisierung können gemeinsam geplant werden, wenn Flugzeuge zur Wartung kommen. Universal Avionics rüstete im Juni 2025 die Dash-8-100/200-Flotte von Widerøe mit InSight-Displays und vernetzten Avionik-Anwendungen aus. Das Upgrade ermöglichte LPV- und RNP-Anflüge mit einer Präzision von 0,10 nm und ersetzte veraltete Anzeigeausrüstung. Linefit-Lieferanten bleiben Auslieferungsverzögerungen durch Triebwerks- oder Halbleiterlieferengpässe ausgesetzt. Retrofit-Aktivitäten können einen Teil dieser Exposition durch Aftermarket-Nachfrage ausgleichen. Lieferanten mit Positionen in beiden Kanälen sind besser aufgestellt, um Produktionsschwankungen zu bewältigen. Dieses Gleichgewicht bleibt im Markt für Luft- und Raumfahrtelektronik wichtig.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 34,56 % am Markt für Luft- und Raumfahrtelektronik, unterstützt durch eine große kommerzielle Flotte, Verteidigungsbeschaffung und etablierte Lieferanten. Das FAA DataComm-Programm bietet Infrastruktur für digitale Flugsicherungskommunikation mit Piloten. Dieses Programm unterstützt die anhaltende Nachfrage nach installierten Kommunikationsgeräten in US-Airline-Flotten. Boeings Internet Protocol Suite-Flugtests zeigen auch die Rolle der Region bei der Entwicklung von Datenlinkverbindungen der nächsten Generation. Kanada unterstützt regionale Retrofit-Aktivitäten durch Avioniklieferanten und Wartungsprogramme. Mexikos wachsende MRO-Aktivität fügt regionale Servicekapazität hinzu. Diese Bedingungen erhalten Nordamerikas breite Rolle im Markt für Luft- und Raumfahrtelektronik aufrecht.
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,45 % wachsen, dem schnellsten Tempo unter den geografischen Segmenten. IATA erwartet, dass der regionale Passagierverkehr im Jahr 2026 um 7,30 % gegenüber dem Vorjahr steigen wird. Airbus erwartet, dass die Region in den nächsten 20 Jahren 19.560 neue kommerzielle Flugzeuge erhalten wird. Honeywell wurde im Juli 2026 ausgewählt, Avionik- und Energiesysteme für IndiGos Bestellung von 810 Flugzeugen der A320neo-Familie zu liefern. Die Vereinbarung umfasste langfristigen Aftermarket-Support. Chinas Flottenexpansion und Verteidigungsausgaben schaffen ebenfalls Nachfrage, obwohl Exportkontrollen die Lieferantenauswahl beeinflussen.
Europa verfügt über Airbus-Produktionsstandorte, Verteidigungsprogramme und erhebliche Ingenieurkapazitäten in allen Avionikproduktlinien. Das Vereinigte Königreich verpflichtete sich zu 204,6 Millionen GBP (272,64 Millionen USD) für die Produktion und Integration des Typhoon ECRS Mk2-Radars. GNSS-Störungen im baltischen und mediterranen Luftraum beschleunigen das Interesse an resilienter Ausrüstung.
Südamerika, der Nahe Osten und Afrika weisen unterschiedliche Nachfrageprofile bei Flottenemeuerung, Großraumexpansion und Retrofit-Dienstleistungen auf. Brasilien profitiert von Regionalflugzeugaktivitäten, während Saudi-Arabien und die Vereinigten Arabischen Emirate fortschrittliche Langstreckenflottenanforderungen unterstützen. Afrikanische Betreiber benötigen zunehmend Retrofit-Support für alternde Turboprops. Diese Regionen erweitern den Markt für Luft- und Raumfahrtelektronik durch unterschiedliche Kombinationen aus neuen Flugzeugen, Verteidigung und Wartungsnachfrage.
Wettbewerbslandschaft
Der Markt für Luft- und Raumfahrtelektronik ist mäßig konsolidiert unter Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), L3Harris Technologies, Inc., Garmin Ltd. und Thales Group. Ihre Positionen spiegeln tiefe Integrationsvereinbarungen für kommerzielle und militärische Plattformen wider, die während aktiver Programme schwer zu verdrängen sind. General Electric Company, Northrop Grumman Corporation, BAE Systems plc und Safran S.A. konkurrieren stark in Verteidigungs- und Überwachungsanwendungen. Universal Avionics Corporation, CMC Electronics Inc., Astronautics Corporation of America, Avidyne Corporation, Dynon Avionics, Curtiss-Wright Corporation und Becker Avionics GmbH bedienen die allgemeine Luftfahrt, Regionalflugzeuge und Spezialanwendungen. Der Wettbewerb unterscheidet sich stark nach Subsystem, Plattform und Zertifizierungsfähigkeit. Diese Merkmale halten den Markt für Luft- und Raumfahrtelektronik an der Spitze konzentriert, aber darunter vielfältig.
Große Lieferanten ergänzen Ausrüstungsportfolios um digitale Dienste. Honeywell Aerospace Inc. und NXP erweiterten ihre Partnerschaft im Januar 2025, um Luftfahrttechnologie der nächsten Generation unter Verwendung von Honeywell Anthem Avionik und Hochleistungsrechnen zu entwickeln. Collins Aerospace aktivierte seinen GlobalConnect FOMAX-Dienst auf Thai Airways A321neo-Flugzeugen im Februar 2026. Seine FlightSense-Verträge mit China Airlines und Japan Airlines verlängern Komponenten-, Wartungs- und Analysebeziehungen über lange Zeiträume. Diese Vereinbarungen machen langfristige Servicefähigkeit zu einem bedeutenden Wettbewerbsfaktor im Markt für Luft- und Raumfahrtelektronik.
Marktführer der Luft- und Raumfahrtelektronikbranche
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
Garmin Ltd.
-
L3Harris Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luft- und Raumfahrt-Avionik-Markt Unternehmen in diesem Bericht
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Leonardo S.p.A.
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Astronautics Corporation of America
- Universal Avionics Corporation
- Avidyne Corporation
- Dynon Avionics
- Becker Avionics GmbH
Neueste Industrielle Entwicklungen in Luft- und Raumfahrt-Avionik-Markt
- September 2026: GE Aerospace unterzeichnete eine Vereinbarung mit FL Technics Indonesia, einem unabhängigen MRO-Anbieter, zur Unterstützung von Avionik-Systemdienstleistungen für die B737- und A320-Flugzeuge in den Einrichtungen von FL Technics Indonesia in Jakarta und Bali.
- Juni 2026: AP Satellite sicherte sich einen Vertrag zur Entwicklung und Lieferung des Bordcomputers (OBC) für Südkoreas geostationären Wetter- und Weltraumwettersatelliten GEO-KOMPSAT-5.
- Mai 2026: Japan Airlines (JAL) unterzeichnete eine 10-jährige Wartungs- und Überholungsvereinbarung mit GE Aerospace für die Avionik-Systemunterstützung seiner B787-Flotte. Die Vereinbarung wurde in der GE Aerospace-Einrichtung in Brisbane, Australien, unterzeichnet.
Umfang des globalen Marktberichts für Luft- und Raumfahrtelektronik
Der Luft- und Raumfahrt-Avionik-Markt umfasst elektronische Systeme und integrierte Technologien, die zur Unterstützung von Flugbetrieb, Navigation, Kommunikation, Überwachung, Steuerung und missionskritischen Funktionen in der Luft- und Raumfahrt entwickelt wurden. Der Umfang schließt Avionik-Systeme ein, die für die Produktion neuer Plattformen sowie für Nachrüstprogramme geliefert werden, einschließlich solcher, die in Verkehrsflugzeuge, militärische Starrflügler und Drehflügler, Geschäftsreiseflugzeuge, Leichtflugzeuge, kommerzielle Hubschrauber, unbemannte Luftfahrtsysteme (UAS), Satelliten und Raumfahrzeuge integriert sind.
Der Luft- und Raumfahrt-Avionik-Markt ist nach System, Plattform, Einbauart und Geografie segmentiert. Nach System ist der Markt in Gesundheitsüberwachungssysteme, Flugmanagementsysteme und Steuerungssysteme, Kommunikation und Navigation, Cockpit-Systeme, Visualisierungs- und Anzeigesysteme sowie weitere Subsysteme unterteilt. Nach Plattform ist der Markt in kommerzielle Luftfahrt, militärische Luftfahrt, allgemeine Luftfahrt, unbemannte Luftfahrtsysteme (UAS) und Raumfahrtplattformen segmentiert. Nach Einbauart ist der Markt in Erstausrüstung (Linefit) und Nachrüstung (Retrofit) unterteilt. Der Bericht umfasst außerdem Marktgrößen und Prognosen für den Luft- und Raumfahrt-Avionik-Markt in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Form von Werten (USD) angegeben.
Segmentierungsübersicht
| Gesundheitsüberwachungssysteme |
| Flugmanagementsysteme und Steuerungssysteme |
| Cockpitsysteme |
| Kommunikation und Navigation |
| Visualisierungs- und Anzeigesysteme |
| Weitere Subsysteme |
| Kommerzielle Luftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | ||
| Regionalflugzeuge | ||
| Militärische Luftfahrt | Starrflügler | Kampfflugzeuge |
| Mehrzweckflugzeuge | ||
| Trainingsflugzeuge | ||
| Transportflugzeuge | ||
| Sonstige | ||
| Drehflügler | Mehrzweckhubschrauber | |
| Transporthubschrauber | ||
| Sonstige | ||
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge | |
| Leichtflugzeuge | ||
| Kommerzielle Hubschrauber | ||
| Unbemannte Luftfahrtsysteme (UAS) | ||
| Raumfahrtplattformen | ||
| Linefit |
| Retrofit |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach System | Gesundheitsüberwachungssysteme | ||
| Flugmanagementsysteme und Steuerungssysteme | |||
| Cockpitsysteme | |||
| Kommunikation und Navigation | |||
| Visualisierungs- und Anzeigesysteme | |||
| Weitere Subsysteme | |||
| Nach Plattform | Kommerzielle Luftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Militärische Luftfahrt | Starrflügler | Kampfflugzeuge | |
| Mehrzweckflugzeuge | |||
| Trainingsflugzeuge | |||
| Transportflugzeuge | |||
| Sonstige | |||
| Drehflügler | Mehrzweckhubschrauber | ||
| Transporthubschrauber | |||
| Sonstige | |||
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge | ||
| Leichtflugzeuge | |||
| Kommerzielle Hubschrauber | |||
| Unbemannte Luftfahrtsysteme (UAS) | |||
| Raumfahrtplattformen | |||
| Nach Einbauart | Linefit | ||
| Retrofit | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für Luft- und Raumfahrtelektronik bis 2032?
Der Markt für Luft- und Raumfahrtelektronik soll bis 2032 von 82,46 Milliarden USD im Jahr 2027 auf 108,46 Milliarden USD wachsen, bei einem CAGR von 5,63 %.
Welches Subsystem führt die Nachfrage nach Luft- und Raumfahrtelektronik an?
Kommunikation und Navigation führt mit einem Anteil von 33,42 % im Jahr 2026 und soll bis 2032 mit einem CAGR von 7,54 % wachsen.
Welche Plattform wächst am schnellsten im Bereich Luft- und Raumfahrtelektronik?
Unbemannte Luftfahrtsysteme (UAS) sind die am schnellsten wachsende Plattform mit einem prognostizierten CAGR von 9,21 % bis 2032.
Warum nehmen Avionik-Nachrüstungen zu?
Compliance-Fristen, Konnektivitätsbedarf und Cockpit-Obsoleszenz veranlassen Airlines, Upgrades während Wartungsbesuchen zu bündeln.
Welche Region wächst am schnellsten im Bereich Luft- und Raumfahrtelektronik?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,45 % wachsen, unterstützt durch Flottenexpansion und Passagierverkehrswachstum.
Was sind die wichtigsten Einschränkungen für Avioniklieferanten?
Cybersicherheitszertifizierung, Mangel an spezialisierten Ingenieursfachkräften, Altsystemintegration und Komponentenlieferzeiten können Programme verzögern.