
航空宇宙アビオニクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 82.46 十億米ドル |
| 市場規模 (2032) | 108.46 十億米ドル |
| 成長率 (2027 - 2032) | 5.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙アビオニクス市場分析
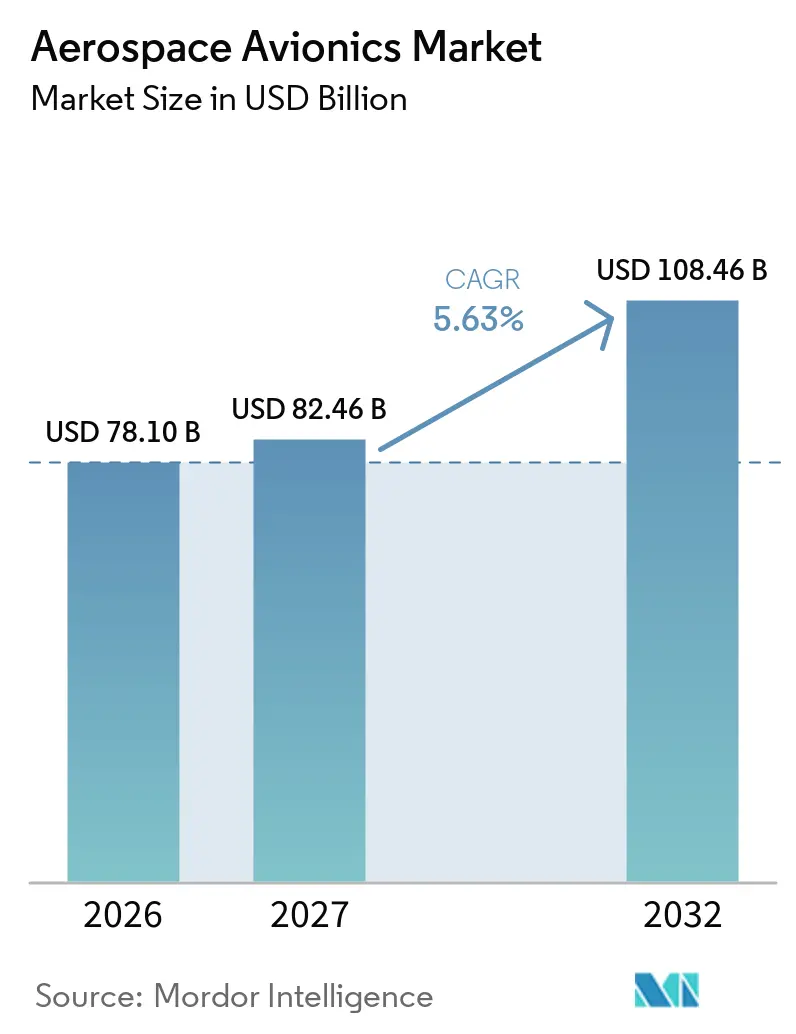
航空宇宙アビオニクス場規模は2026年に78.10 ビリオン 米ドルと評価され、2027年の82.46 ビリオン 米ドルから2032年には108.46 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に5.63%のCAGRで成長します。民間航空機の納入プログラムおよび防衛近代化が、認定済みコックピット、通信、飛行管理機器への需要を持続させています。エアバスは2025年に793機の民間航空機を納入し、年末時点で8,754機の受注残を報告するとともに、2026年には870機の納入を目標としています。エンジン供給の制約により、航空会社の支出がレトロフィットおよびコネクティビティのアップグレードに向けられる可能性があり、これがアフターマーケット需要のより安定した支えとなっています。サイバーセキュリティ認証およびエンジニアリング人材不足が、接続型アーキテクチャの開発スケジュールを長期化させています。したがって、航空宇宙アビオニクス市場は、ラインフィットプログラムと長期的なサービスおよびアップグレード業務のバランスを取るサプライヤーに有利に働きます。
レポートの主要ポイント
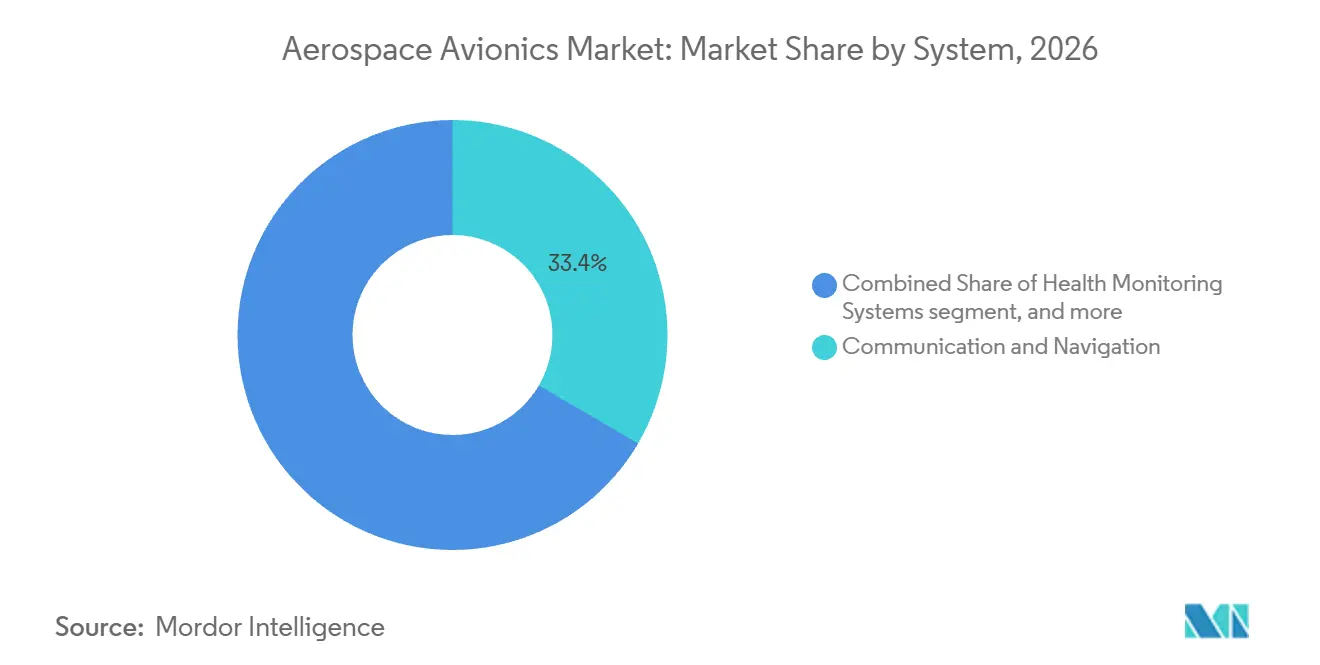
- サブステム別では、通信・航法システムが2026年の航空宇宙アビオニクス市場シェアの33.42%を占め、2032年まで7.54%のCAGRで拡大すると予測されています。
- プラットフォーム別では、民間航空が2026年に54.68%のシェアを保有し、無人航空システム(UAS)は2032年まで9.21%のCAGRで成長すると予測されています。
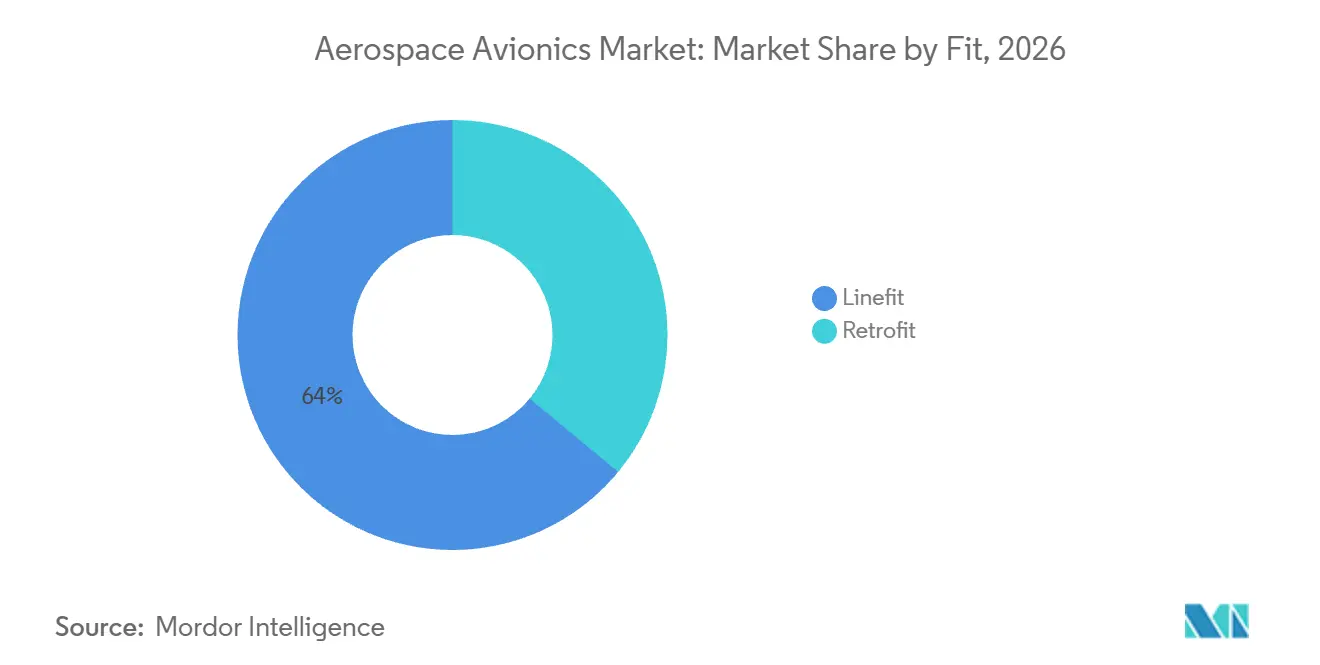
- フィット別では、ラインフィットが2026年に64.01%のシェアを保有し、レトロフィットは2032年まで7.21%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に34.56%のシェアを保有し、アジア太平洋は2032年まで7.45%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民間航空機生産の増加とフリート拡大 | +1.50% | 北米、欧州、アジア太平洋に集中したグローバル | 中期(2〜4年) |
| 航空機コネクティビティの加速とデータ活用型オペレーション | +1.00% | 北米・欧州での早期普及とアジア太平洋での急速な拡大を伴うグローバル | 長期(4年以上) |
| 防衛近代化と無人航空機の採用 | +0.90% | 北米および欧州、中東・アジア太平洋への波及あり | 中期(2〜4年) |
| 長寿命航空機向けのソフトウェア定義コックピットのアップグレード | +0.60% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| GNSS干渉と空域の複雑化に対応した堅牢な航法需要 | +0.70% | 特にバルト地域、東地中海、紛争隣接空域を含むグローバル | 短期(2年以内) |
| 衛星コンステレーションの拡大と高度な宇宙搭載アビオニクスへの需要 | +0.50% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
民間航空機生産の増加とフリート拡大
民間航空機生産は、航空宇宙アビオニクス市場におけるラインフィット需要の直接的な源泉です。エアバスは2025年に793機を納入し、8,754機の受注残は実質的な生産パイプラインを示しています。各納入機は、就航前に認定済みの航法、通信、飛行管理、および表示機器を必要とします。ボーイングは、世界の単通路機フリートが2045年までに36,000機を超えると予測しています。狭胴機バリアント間での共通アビオニクスアーキテクチャは、サプライヤーの認定作業を短縮し、生産規模の大を支援します。フリートの拡大はまた、整備、アップグレード、および交換機器への将来的な需要を生み出します。これらの条件により、航空宇宙アビオニクス市場はOEM生産量と連動しつつ、アフターマーケットの機会を拡大し続けています。
航空機コネクティビティの加速とデータ活用型オペレーション
航空宇宙アビオニクス市場において、航空機コネクティビティは旅客サービス機能ではなく、コアとなる運航能力になりつつあります。ボーイングとユナイテッド航空は2025年に、フライトデッキおよび航空交通管制通信をサポートするインターネットプロトコルスイート標準の飛行試験を完了しました。Collins Aerospaceは2026年2月にタイ航空のA321neo機でACARSオーバーIPを有効化しました。これらのシステムは、リアルタイムの整備データ、飛行オペレーション、および通信をサポートできます。エアバスは、アジア太平洋のデジタルおよびコネクティビティ航空サービスが2025年の2.90 ビリオン 米ドルから2044年には11.20 ビリオン 米ドルに増加すると予測しています。長期マネージドサービス契約にり、機器サプライヤーは設置後も顧客との関係を維持できます。
防衛近代化と無人航空機の採用
防衛支出と認定済み無人システムの採用が、従来の民間プログラムを超えて航空宇宙アビオニクス市場を拡大しています。Collins Aerospaceは2025年3月に、米陸軍ブラックホークヘリコプター向けのMOSA準拠アビオニクスに関する8,000万 米ドルの契約を受注しました。この業務は、有人・無人回転翼機にわたる将来的な能力の迅速な統合を支援します。英国国防省はユーロファイタータイフーン機向けECRS Mk2レーダーの生産・統合に2億4,600万ポンド(2億7,264万 米ドル)を拠出しました。UAS認証フレームワークも、航法、衝突回避、および暗号化通信への要件を高めています。オープンアーキテクチャ規則は、防衛プラットフォームのライフサイクルを通じて独自インターフェースへの依存を低減します。このシフトにより、航空宇宙アビオニクス市場全体でアップグレードへのアクセスが広がる可能性があります。
GNSS干渉と空域の複雑化に対応した堅牢な航法需要
GNSS障害が、航空宇宙アビオニクス市における堅牢な航法機器への需要を高めています。IATAは2021年8月から2025年6月の間に、2,460万件の処理済みフライトにわたって100万件以上のGPS信号喪失イベントを記録しました。[1] 欧州委員会は2025年1月にポーランドで2,732件のGPS干渉事例、および1か月間にリトアニアで1,000件以上の事例を報告しました。国際民間航空機関(ICAO)は2025年に、精密航法向けの高度受信機自律完全性監視(ARAIM)を含む新たな標準を導入しました。[2] 航空会社および整備プロバイダーは、マルチコンステレーション受信機、慣性バックアップ、および完性監視を必要としています。これらのニーズは、民間、軍用、および一般航空フリートにわたる需要の実際的な基盤を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空サイバーセキュリティのコンプライアンスおよび認証負担 | -0.60% | 北米・欧州で最も強く、グローバル | 中期(2〜4年) |
| アビオニクスソフトウェア、システムエンジニアリング、およびサイバーセキュリティ人材の不足 | -0.50% | 米国、英国、ドイツで最も深刻、グローバル | 長期(4年以上) |
| レガシーシステムの統合および認証上の制約 | -0.40% | 東南アジアおよび南米で高く、グローバル | 中期(2〜4年) |
| 特殊部品の不足とアビオニクス機器のリードタイム長期化 | -0.30% | 台湾・日本での半導体ボトルネックを伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空サイバーセキュリティのコンプライアンスおよび認証負担
サイバーセキュリティ要件は、航空宇宙アビオニクス市場における接続型製品の納入に対して実質的な制約を生み出しています。RTCA DO-326AおよびEUROCAE ED-202Aは、アビオクス開発全体にわたるセキュリティリスク管理を要求しています。FAAは2025年3月にUniversal Avionicsに対して、外部からの不正アクセスに対する電子システムセキュリティ保護に関する特別条件を発行しました。この条件は、衛星通信、オペレーターネットワーク、および電子フライトバッグと接続するシステムを対象としていました。新たなソフトウェア変更には、更新されたセキュリティ分析、テスト、および残留リスク文書化が必要になる場合があります。この負担は、専任のセキュリティチームを持たない小規模サプライヤーにより重くのしかかる可能性があります。レガシーフリートの統合および特殊部品の入手可能性は、アップグレードに認証と交換ハードウェアが同時に必要な場合、スケジュールリスクをさらに高めます。
アビオニクスソフトウェア、システムエンジニアリング、およびサイバーセキュリティ人材の不足
専門人材のギャップが、航空宇宙アビオニクス市場全体のプログラムを遅延させる可能性があります。ボーイングは2044年までに71万人の整備技術者への需要を予測してお、そのほぼ3分の2が補充需要によるものです。アビオニクスソフトウェアおよびシステムの役割は、認証知識と防衛クリアランスの習得に時間を要するため、代替が困難です。サプライヤーはまた、防衛エレクトロニクス、自律システム、および民間航空宇宙の雇用主と同じスキルをめぐって競合しています。この不足は認証作業を長期化させ、導入済みシステムの現場サポートを制約する可能性があります。部品不足は、プログラムチームがリードタイムの長い部品を回避するために再設計を余儀なくされる場合、問題を悪化させる可能性があります。これらの要因は、確立されたエンジニアリング基盤、修理能力、および長期的なサプライヤー関係を持つ企業に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブシステム別:
通信・航法がコンプライアンスと堅牢性を通じて需要をリード通信・航法は2026年の航空宇宙アビオニクス市場シェアの33.42%を占め、2032年まで7.54%のCAGRで成長すると予測されています。その規模は、義務的なCNS/ATMコンプライアンス業務と、より堅牢な航法システムへの需要を反映しいます。ICAOは2025年に、精密航法向けのARAIM規定を含む新たな航空航法標準を導入しました。欧州でのGNSS障害は、マルチコンステレーション受信機および慣性バックアップシステムへの需要を強化しています。欧州委員会は、ガリレオOSNMAをスプーフィング対策として設計された認証サービスとして位置づけています。したがって、通信・航法は、規制と運航リスクが収束する中で航空宇宙アビオニクス市場の中心であり続けます。
飛行管理・制御システムは、すべての民間航空機が認定済みの制御・計画機能を必要とするため、引き続き重要です。コックピット、可視化、および表示システムは、旧来のブラウン管パネルからLCDおよび新興のOLED構成へと移行しています。Honeywell Aerospace Inc.は、Primus Epic 3.0をアビオニクスの陳腐化に対処することを目的とした次世代コックピットプログラムとして説明しています。[3] 健全性監視システムは、予知保全サービス契約によって支えられています。Collins Aerospaceは2025年9月にチャイナエアラインと20年間のFlightSenseおよびDispatch契約を締結しました。その他のサブシステムは、必須機器の搭載要件とフリート更新サイクルを通じて需要を維持しています。これらのカテゴリーが合わさることで、航空宇宙アビオニクス産業にラインフィットと継続的なサービス業務の組み合わせをもたらしています。

プラットフォーム別:
民間航空が規模をリードし、UASが最速で拡大民間航空は2026年の航空宇宙アビオニクス市場の54.68%を占め、UASは2032年まで9.21%のCAGRで拡大すると予測されています。民間需要は狭胴機の生産量と、広胴機の高いアビオニクス搭載量によって支えられています。エアバスは2025年に607機のA320ファミリー機を納入し、2027年末までに月産75機のペースを目指しています。UASアプリケーションは、運航規則の進化に伴い、認定済みの航法、衝突回避、および暗号化通信を必要としています。軍用航空は即応性プログラムとモジュラーオープンアーキテクチャ要件から恩恵を受けています。宇宙プラットフォームも耐放射線機器への早期需要を生み出しています。これらのプラットフォームは、航空宇宙アビオニクス市場を民間納入サイクルを超えて多様化させる必要があります。
無人航空システム(UAS)の成長は、有人航空機の安全基準をますます反映した規制フレームワークによって支えられています。FAAおよびEASAは、確立されたアビオニクス能力の価値を高める要件を推進しています。軍用固定翼機、輸送フリート、訓練プラットフォーム、および回転翼機は、長い耐用年数を通じて適応可能なシステムを必要としています。Collins AerospaceのブラックホークプログラムはMOSAが有人・無人フリートにわたる共通のアップグレードパスをどのように支援できるかを示しています。地域航空機および一般航空もレトロフィット活動を促進しています。Garminは2025年8月にCitation CJ1の完全なアビオニクス近代化プログラムのFAA認証を取得しました。この組み合わせにより、航空宇宙アビオニクス産業にサービスを提供するサプライヤーベースが広がっています。
フィット別:
ラインフィットがリードし、レトロフィットはフリート近代化から恩恵を受けるラインフィットは2026年の航空宇宙アビオニクス市場の64.01%を占め、レトロフィットは2032年まで7.21%のCAGRで成長すると予測されています。新規航空機の納入には、工場設置済みの通信、航法、飛行管理、表示、および監視システムが必要です。エアバスのA320生産増強計画とB737の回復が継続的なラインフィット需要を支えています。しかし、フリートの機齢とコンプライアンスのスケジュールが、より多くのレトロフィット業務を生み出しています。エアバスは、アジア太平洋の改修・アップグレードサービスが2025年の38億 米ドルから2044年には62億 米ドルに増加すると予測しています。航空宇宙アビオニクス市場のレトロフィット業務の規模は、航空会社が1回の整備訪問中に複数のアップグレードをまとめて実施する場合に恩恵を受けます。
ADS-B、CPDLC、コネクティビティ、および表示近代化は、航空機が整備に入る際にまとめてスケジュールできます。Universal Avionicsは2025年6月にWiderøeのDash 8-100/200フリートをInSightディスプレイおよび接続型アビオニクスアプリケーションでアップグレードしました。このアップグレードにより、0.10海里精度のLPVおよびRNPアプローチが可能になり、陳腐化した表示機器が交換されました。ラインフィットサプライヤーは、エンジンまたは半導体の供給制約による納入遅延にさらされ続けています。レトロフィット活動は、アフターマーケット需要を通じてその影響の一部を相殺できます。両チャネルにポジションを持つサプライヤーは、生産の変動を管理するうえでより有利な立場にあります。このバランスは航空宇宙アビオニクス市場において引き続き重要です。
地域分析
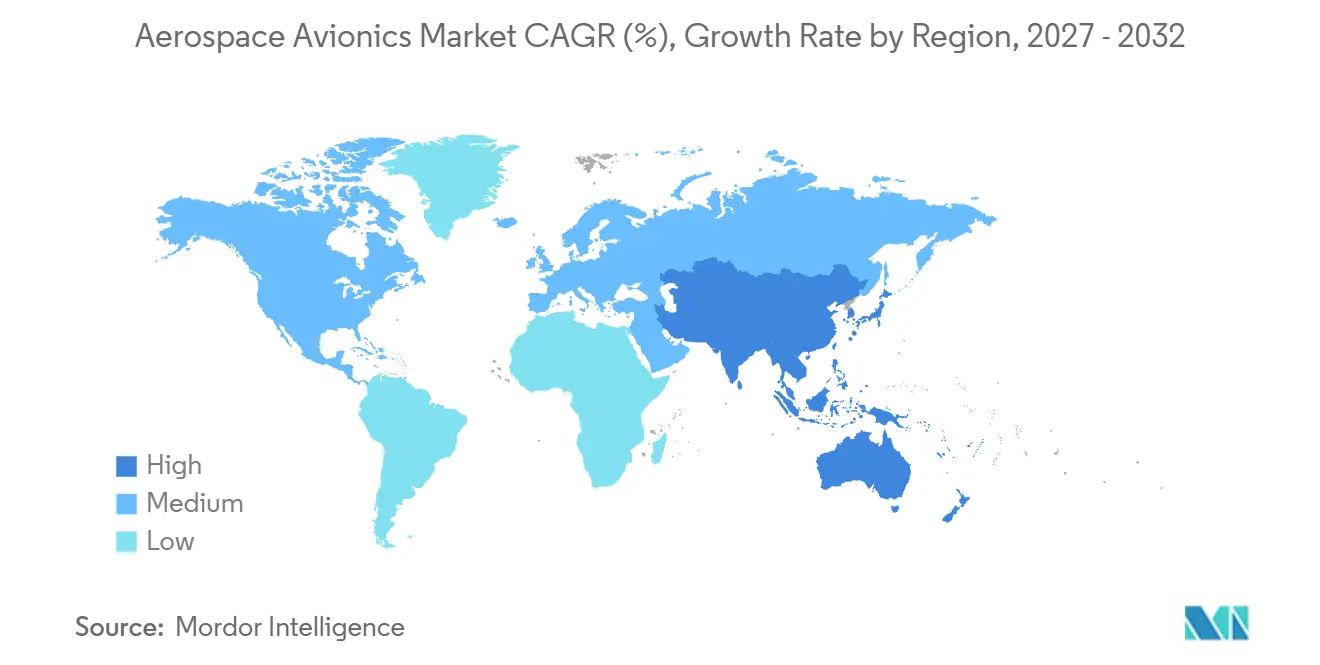
北米は2026年の航空宇宙アビオニクス市場の34.56%を占め、大規模な民間フリート、防衛調達、および確立されたサプライヤーによって支えられています。FAAのデータコムプログラムは、デジタル航空交通管制とパイロット間通信のインフラを提供しています。このプログラムは、米国の航空会社フリート全体にわたる設置済み通信機器への継続的な需要を支えています。ボーイングのインターネットプロトコルスイート飛行試験も、次世代データリンク開発における同地域の役割を示しています。カナダはアビオニクスサプライヤーと整備プログラムを通じて地域のレトロフィット活動を支援しています。メキシコの成長するMRO活動が地域のサービス能力を追加しています。これらの条件が、航空宇宙アビオニクス市場における北米の幅広い役割を維持しています。
アジア太平洋は2032年まで7.45%のCAGRで成長すると予測されており、地理的セグメントの中で最も速いペースです。IATAは2026年の地域旅客交通量が前年比7.30%増加すると予測しています。エアバスは今後20年間に同地域が19,560機の新規民間航空機を受け取ると予測しています。ハネウェルは2026年7月にインディゴの810機のA320neoファミリー機の発注向けにアビオニクスおよび電力システムを供給するために選定されました。この契約には長期アフターマーケットサポートが含まれていました。中国のフリート拡大と防衛支出も需要を生み出していますが、輸出規制がサプライヤーの選択に影響しています。
欧州にはエアバスの生産拠点、防衛プログラム、およびアビオニクス製品ライン全体にわたる実質的なエンジニアリング能力があります。英国はタイフーンECRS Mk2レーダーの生産・統合に2億4,600万ポンド(2億7,264万 米ドル)を拠出しました。バルト海および地中海空域でのGNSS障害が、堅牢な機器への関心を加速させています。
南米、中東、およびアフリカは、フリート更新、広胴機拡大、およびレトロフィットサービスにわたって異なる需要プロファイルを持っています。ブラジルは地域航空機活動から恩恵を受け、サウジアラビアとUAEは高度な長距離フリート要件を支えています。アフリカのオペレーターは老朽化したターボプロップ機のレトロフィットサポートをますます必要としています。これらの地域は、新規航空機、防衛、および整備需要の異なる組み合わせを通じて航空宇宙アビオニクス市場を拡大しています。
競合環境
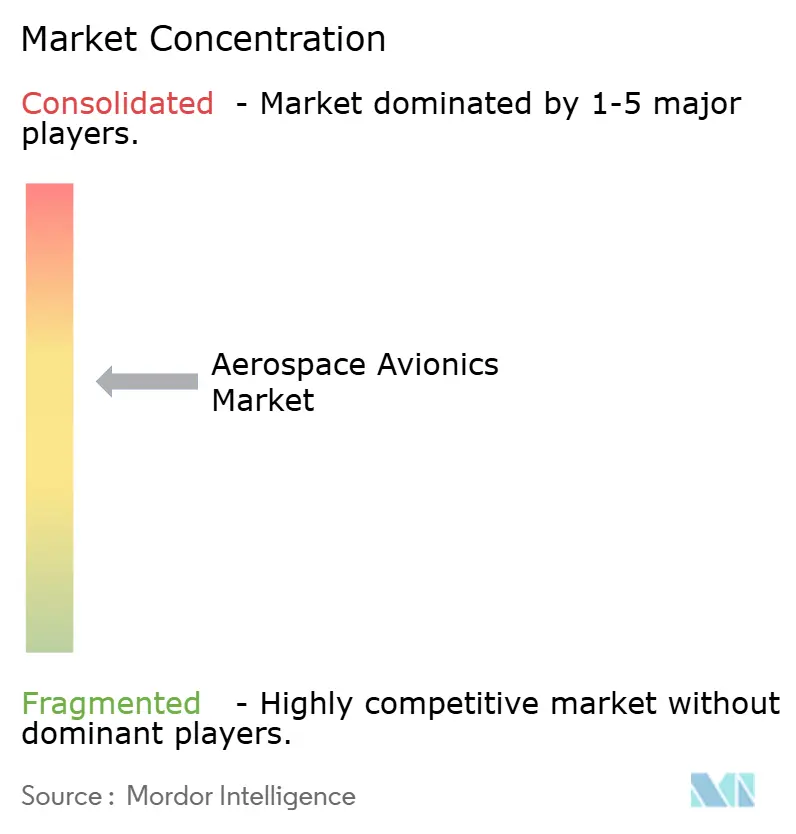
航空宇宙アビオニクス市場は、Honeywell Aerospace Inc.、Collins Aerospace(RTX Corporation)、L3Harris Technologies, Inc.、Garmin Ltd.、およびThales Groupを中心に中程度に集約されています。これらのポジションは、稼働中のプログラム期間中に置き換えることが困難な、深い民間・軍用プラットフォーム統合契約を反映しています。General Electric Company、Northrop Grumman Corporation、BAE Systems plc、およびSafran S.A.は防衛・監視アプリケーションで強力に競合しています。Universal Avionics Corporation、CMC Electronics Inc.、Astronautics Corporation of America、Avidyne Corporation、Dynon Avionics、Curtiss-Wright Corporation、およびBecker Avionics GmbHは一般航空、地域航空機、および特殊アプリケーションにサービスを提供しています。競争はサブシステム、プラットフォーム、および認証能力によって大きく異なります。これらの特徴により、航空宇宙アビオニクス市場は上位層では集約されているものの、その下では多様性を保っています。
大手サプライヤーは機器ポートフォリオにデジタルサービスを追加しています。Honeywell Aerospace Inc.とNXPは2025年1月にパートナーシップを拡大し、ハネウェルAnthemアビオニクスと高性能コンピューティングを使用した次世代航空技術の開発に取り組んでいます。Collins Aerospaceは2026年2月にタイ航空のA321neo機でGlobalConnect FOMEXサービスを有効化しました。チャイナエアラインおよび日本航空とのFlightSense契約は、部品、整備、および分析の関係を長期間にわたって延長します。これらの取り決めにより、長期的なサービス能力が航空宇宙アビオニクス市場における重要な競争要因となっています。
航空宇宙アビオニクス産業のリーダー企業
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
Garmin Ltd.
-
L3Harris Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
航空宇宙アビオニクス市場 このレポートでカバーされる企業
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Leonardo S.p.A.
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Astronautics Corporation of America
- Universal Avionics Corporation
- Avidyne Corporation
- Dynon Avionics
- Becker Avionics GmbH
最近の産業開発事情 航空宇宙アビオニクス市場
- 2026年9月:GE Aerospaceは、独立系MROプロバイダーであるFL Technics Indonesiaと、ジャカルタおよびバリのFL Technics Indonesia施設においてB737およびA320機のアビオニクスシステムサービスをサポートする契約を締結しました。
- 2026年6月:AP Satelliteは、韓国のGEO-KOMPSAT-5静止気象・宇宙天気衛星向けの搭載コンピュータ(OBC)の開発・納入契約を獲得しました。
- 2026年5月:日本航空(JAL)はGE Aerospaceと、B787フリートのアビオニクスシステムサポートをカバーする10年間の整備・オーバーホール契約を締結しました。この契約はオーストラリアのブリスベンにあるGE Aerospaceの施設で締結されました。
世界の航空宇宙アビオニクス市場レポートの範囲
航空宇宙アビオニクス市場は、航空および宇宙プラットフォームにわたる飛行運航、航法、通信、監視、制御、およびミッションクリティカルな機能を支援するために設計された電子システムおよび統合技術で構成されています。スコープには、商用航空機、軍用固定翼機および回転翼機、ビジネスジェット、軽航空機、商用ヘリコプター、無人航空システム(UAS)、衛星、および宇宙船に統合されたものを含む、新規プラットフォーム生産およびレトロフィットプログラム向けに供給されるアビオニクスシステムが含まれます。
航空宇宙アビオニクス市場は、システム、プラットフォーム、フィット、および地域別にセグメント化されています。システム別では、市場はヘルスモニタリングシステム、飛行管理・制御システム、通信・航法、コックピットシステム、可視化・ディスプレイシステム、およびその他のサブシステムにセグメント化されています。プラットフォーム別では市場は商用航空、軍用航空、一般航空、無人航空システム(UAS)、および宇宙プラットフォームにセグメント化されています。フィット別では、市場はラインフィットおよびレトロフィットにセグメント化されています。本レポートは、各地域の主要国における航空宇宙アビオニクス市場の市場規模および予測も対象としています。各セグメントについて、市場規模は金額(米ドル)で提供されています。
セグメンテーション概要
| 健全性監視システム |
| 飛行管理・制御システム |
| コックピットシステム |
| 通信・航法 |
| 可視化・表示システム |
| その他のサブシステム |
| 民間航空 | 狭胴機 | |
| 広胴機 | ||
| 地域ジェット機 | ||
| 軍用航空 | 固定翼機 | 戦闘機 |
| 多用途機 | ||
| 練習機 | ||
| 輸送機 | ||
| その他 | ||
| 回転翼機 | 多目的ヘリコプター | |
| 輸送ヘリコプター | ||
| その他 | ||
| 一般航空 | ビジネスジェット | |
| 軽飛行機 | ||
| 民間ヘリコプター | ||
| 無人航空システム(UAS) | ||
| 宇宙プラットフォーム | ||
| ラインフィット |
| レトロフィット |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| システム別 | 健全性監視システム | ||
| 飛行管理・制御システム | |||
| コックピットシステム | |||
| 通信・航法 | |||
| 可視化・表示システム | |||
| その他のサブシステム | |||
| プラットフォーム別 | 民間航空 | 狭胴機 | |
| 広胴機 | |||
| 地域ジェット機 | |||
| 軍用航空 | 固定翼機 | 戦闘機 | |
| 多用途機 | |||
| 練習機 | |||
| 輸送機 | |||
| その他 | |||
| 回転翼機 | 多目的ヘリコプター | ||
| 輸送ヘリコプター | |||
| その他 | |||
| 一般航空 | ビジネスジェット | ||
| 軽飛行機 | |||
| 民間ヘリコプター | |||
| 無人航空システム(UAS) | |||
| 宇宙プラットフォーム | |||
| フィット別 | ラインフィット | ||
| レトロフィット | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年までの航空宇宙アビオニクス市場の価値予測は?
航空宇宙アビオニクス市場は2027年の82.46 ビリオン 米ドルから2032年には108.46 ビリオン 米ドルに達すると予測されており、CAGRは5.63%です。
航空宇宙アビオニクス需要をリードするサブシステムはどれですか?
通信・航法が2026年に33.42%のシェアでリードしており、2032年まで7.54%のCAGRで成長すると予測されています。
航空宇宙アビオニクスで最も速く成長しているプラットフォームはどれですか?
無人航空システム(UAS)が最も速く成長しているプラットフォームであり、2032年まで9.21%のCAGRが予測されています。
アビオニクスのレトロフィットが増加している理由は何ですか?
コンプライアンスの期限、コネクティビティのニーズ、およびコックピットの陳腐化により、航空会社は整備訪問中にアップグレードをまとめて実施するようになっています。
航空宇宙アビオニクスで最も速く成長している地域はどこですか?
アジア太平洋は2032年まで7.45%のCAGRで成長すると予測されており、フリート拡大と旅客交通量の増加によって支えられています。
アビオニクスサプライヤーに対する主な制約は何ですか?
サイバーセキュリティ認証、専門エンジニアリング人材の不足、レガシー統合、および部品のリードタイムがプログラムを遅延させる可能性があります。