
Tamaño y Participación del Mercado de Aviónica Aeroespacial
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 82.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 108.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.63 % |
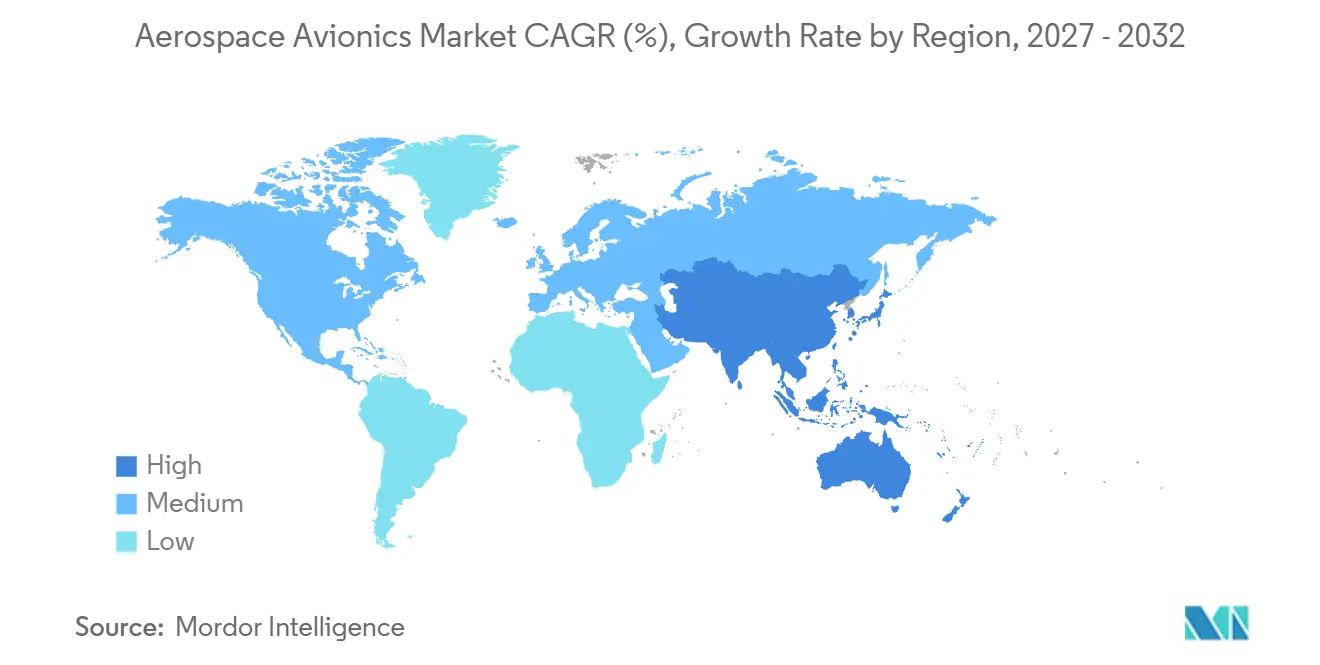
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
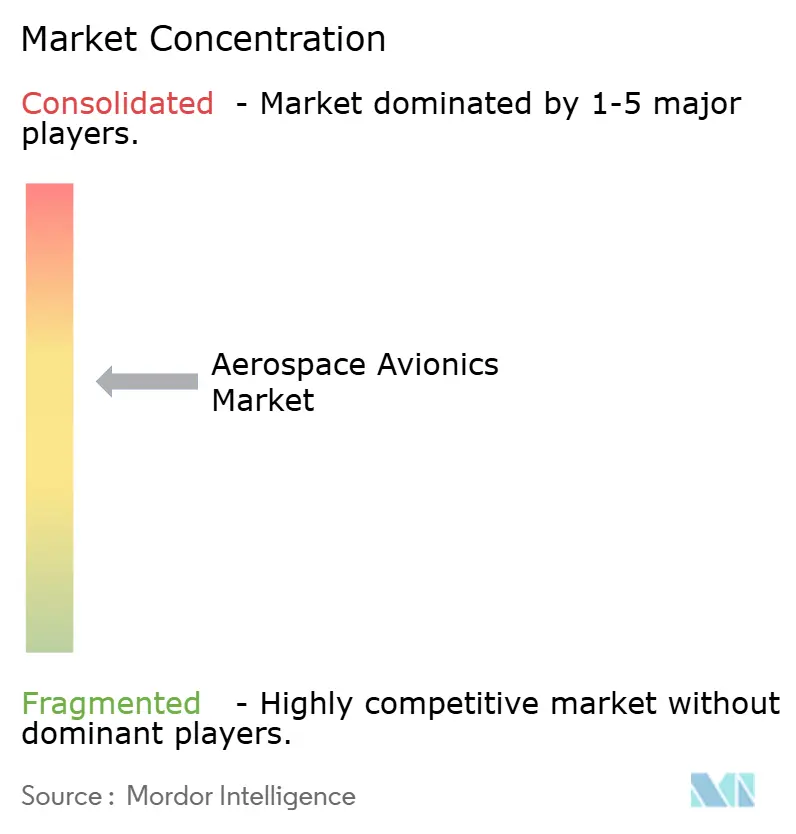
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aviónica Aeroespacial por Mordor Intelligence
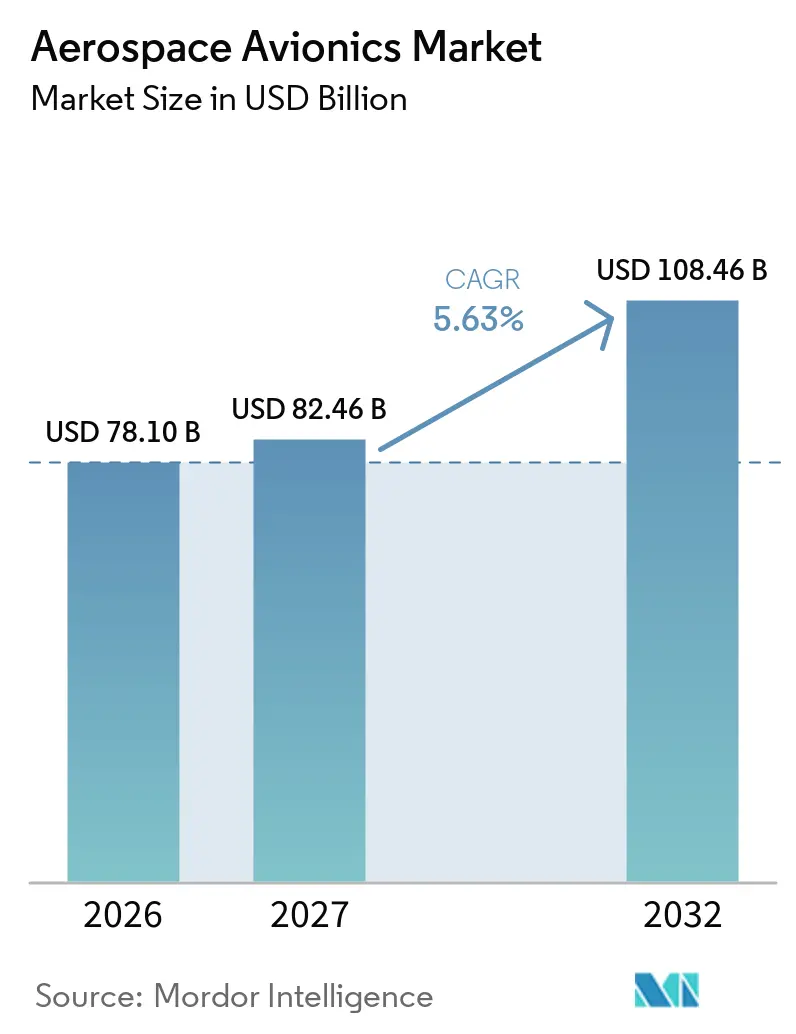
El tamaño del mercado de aviónica aeroespacial fue valorado en 78,10 mil millones de USD en 2026 y se prevé que crezca desde 82,46 mil millones de USD en 2027 hasta alcanzar 108,46 mil millones de USD en 2032, a una CAGR del 5,63% durante el período de pronóstico (2027-2032). Los programas de entrega de aeronaves comerciales y la modernización de la defensa sostienen la demanda de equipos certificados de cabina de mando, comunicaciones y gestión de vuelo. Airbus entregó 793 aeronaves comerciales en 2025 y reportó una cartera de pedidos de 8.754 aeronaves a fin de año, con el objetivo de 870 entregas en 2026. Las restricciones en el suministro de motores pueden redirigir el gasto de las aerolíneas hacia modernizaciones y actualizaciones de conectividad, lo que respalda una demanda de posventa más estable. La certificación de ciberseguridad y la escasez de ingenieros alargan los calendarios de desarrollo para arquitecturas conectadas. El mercado de aviónica aeroespacial favorece, por tanto, a los proveedores que equilibran los programas de instalación de fábrica con el trabajo de servicio y actualización a largo plazo.
Conclusiones Clave del Informe
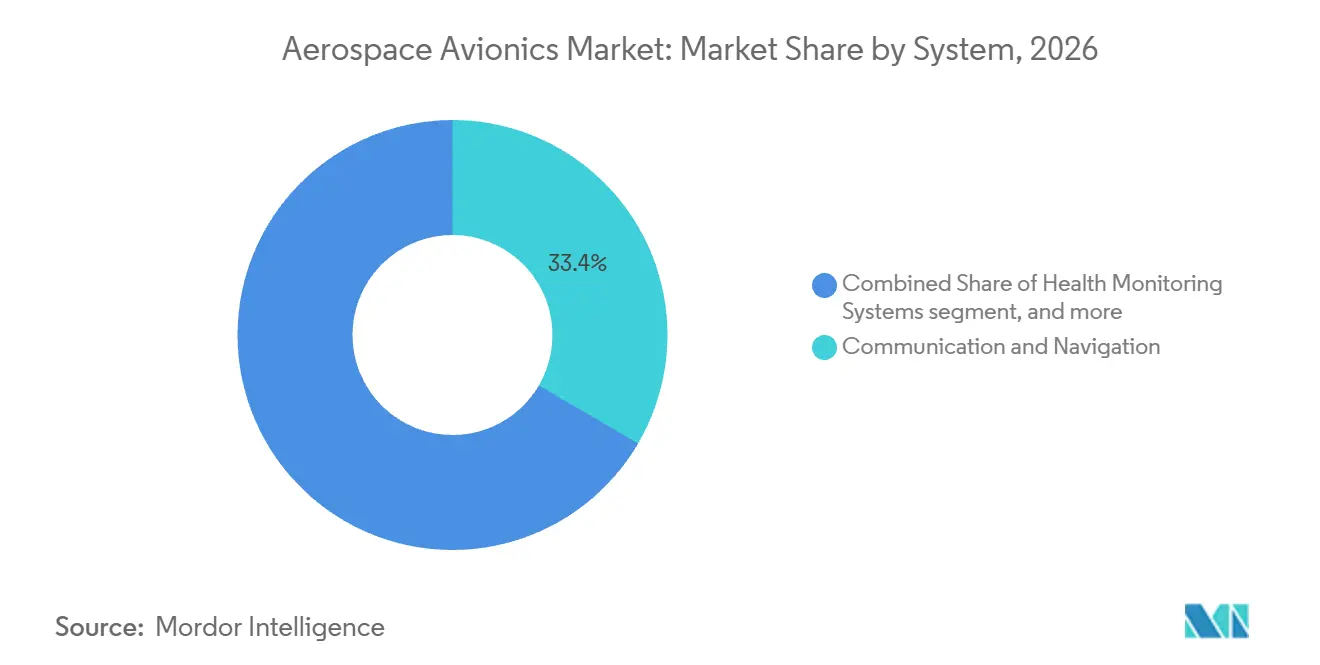
- Por subsistema, los sistemas de comunicación y navegación representaron el 33,42% de la participación del mercado de aviónica aeroespacial en 2026 y se prevé que se expandan a una CAGR del 7,54% hasta 2032.
- Por plataforma, la aviación comercial representó una participación del 54,68% en 2026, mientras que se prevé que los sistemas aéreos no tripulados (UAS) crezcan a una CAGR del 9,21% hasta 2032.
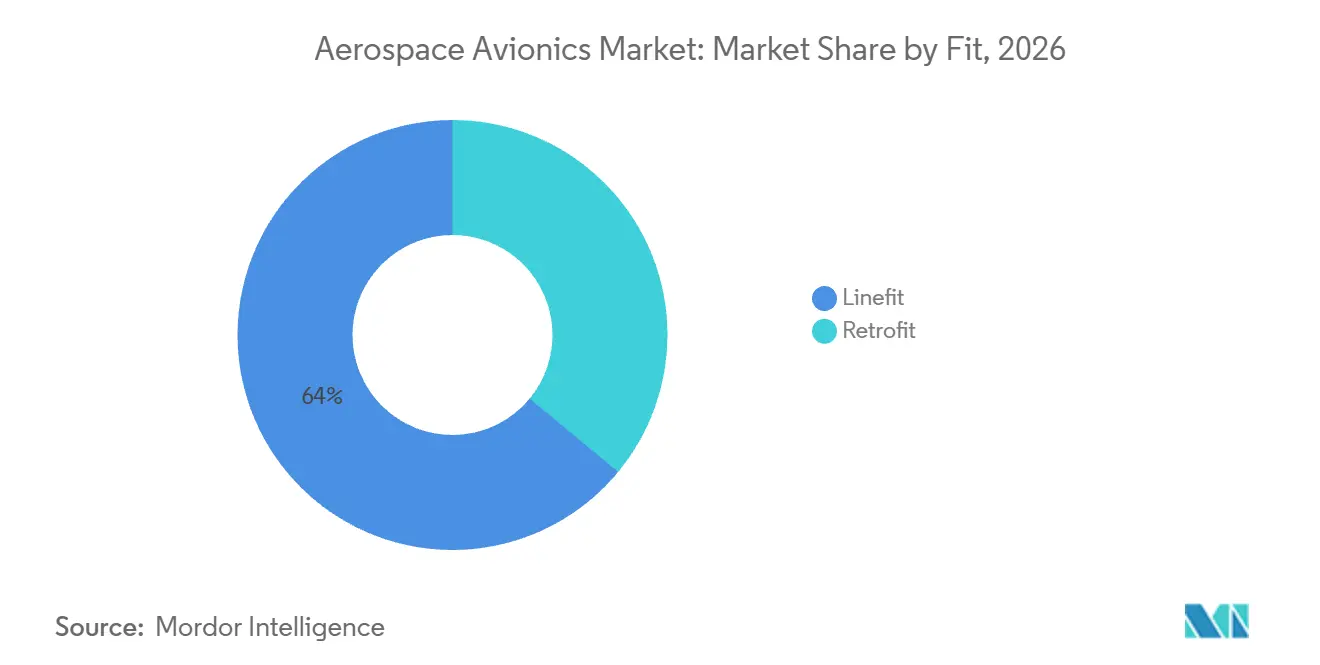
- Por instalación, la instalación de fábrica representó una participación del 64,01% en 2026, mientras que se proyecta que la modernización crezca a una CAGR del 7,21% hasta 2032.
- Por geografía, América del Norte representó una participación del 34,56% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la producción de aeronaves comerciales y expansión de flotas | +1.50% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aceleración de la conectividad de aeronaves y operaciones habilitadas por datos | +1.00% | Global, con adopción temprana en América del Norte y Europa y rápida expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modernización de la defensa y adopción de aeronaves no tripuladas | +0.90% | América del Norte y Europa, con extensión hacia Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Actualizaciones de cabinas de mando definidas por software para aeronaves de larga vida útil | +0.60% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda resiliente de navegación por interferencias GNSS y complejidad del espacio aéreo | +0.70% | Global, especialmente la región del Báltico, el Mediterráneo Oriental y el espacio aéreo adyacente a conflictos | Corto plazo (≤ 2 años) |
| Expansión de constelaciones de satélites y demanda de aviónica espacial avanzada | +0.50% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción de Aeronaves Comerciales y Expansión de Flotas
La producción de aeronaves comerciales es una fuente directa de demanda de instalación de fábrica en el mercado de aviónica aeroespacial. Airbus entregó 793 aeronaves en 2025, y su cartera de pedidos de 8.754 aeronaves representó un importante flujo de producción. Cada entrega requiere equipos certificados de navegación, comunicación, gestión de vuelo y visualización antes de entrar en servicio. Boeing prevé que la flota global de fuselaje estrecho superará las 36.000 aeronaves para 2045. Las arquitecturas de aviónica comunes entre las variantes de fuselaje estrecho reducen el trabajo de calificación de proveedores y respaldan la escala de producción. La expansión de flotas también genera demanda futura de mantenimiento, actualizaciones y equipos de reemplazo. Estas condiciones mantienen el mercado de aviónica aeroespacial vinculado a la producción de los fabricantes de equipos originales, al tiempo que amplían su oportunidad de posventa.
Aceleración de la Conectividad de Aeronaves y Operaciones Habilitadas por Datos
La conectividad de las aeronaves se está convirtiendo en una capacidad operativa central más que en una característica de servicio al pasajero en el mercado de aviónica aeroespacial. Boeing y United Airlines completaron pruebas de vuelo en 2025 para estándares del Conjunto de Protocolos de Internet que respaldan las comunicaciones de la cabina de mando y el control del tráfico aéreo. Collins Aerospace activó ACARS sobre IP en aeronaves A321neo de Thai Airways en febrero de 2026. Estos sistemas pueden respaldar datos de mantenimiento en tiempo real, operaciones de vuelo y comunicaciones. Airbus prevé que los servicios de aviación digital y de conectividad en Asia-Pacífico aumentarán de 2,90 mil millones de USD en 2025 a 11,20 mil millones de USD en 2044. Los acuerdos de servicio gestionado a largo plazo permiten a los proveedores de equipos mantener relaciones con los clientes después de la instalación.
Modernización de la Defensa y Adopción de Aeronaves No Tripuladas
El gasto en defensa y la adopción de sistemas no tripulados certificados están expandiendo el mercado de aviónica aeroespacial más allá de los programas comerciales convencionales. Collins Aerospace recibió un contrato de 80 millones de USD en marzo de 2025 para aviónica compatible con MOSA en helicópteros Black Hawk del Ejército de los Estados Unidos. El trabajo respalda una integración más rápida de capacidades futuras en aeronaves de ala rotatoria tripuladas y no tripuladas. El Ministerio de Defensa del Reino Unido comprometió 204,6 millones de GBP (272,64 millones de USD) para la producción e integración del radar ECRS Mk2 para aeronaves Eurofighter Typhoon. Los marcos de certificación de UAS también aumentan los requisitos de navegación, evasión de colisiones y comunicaciones cifradas. Las reglas de arquitectura abierta reducen la dependencia de interfaces propietarias durante la vida útil de las plataformas de defensa. Este cambio puede ampliar el acceso a actualizaciones en todo el mercado de aviónica aeroespacial.
Demanda Resiliente de Navegación por Interferencias GNSS y Complejidad del Espacio Aéreo
La perturbación del GNSS está aumentando la demanda de equipos de navegación resilientes en el mercado de aviónica aeroespacial. La IATA registró más de 1 millón de eventos de pérdida de señal GPS entre agosto de 2021 y junio de 2025 en 24,60 millones de vuelos procesados.[1] La Comisión Europea reportó 2.732 casos de interferencia GPS en Polonia durante enero de 2025 y más de 1.000 casos en Lituania durante un mes. La Organización de Aviación Civil Internacional introdujo estándares en 2025 que incluyeron el Monitoreo Avanzado Autónomo de Integridad del Receptor (ARAIM) para navegación de precisión.[2] Las aerolíneas y los proveedores de mantenimiento necesitan receptores de múltiples constelaciones, respaldos inerciales y monitoreo de integridad. Estas necesidades proporcionan una base práctica para la demanda en flotas de aviación comercial, militar y general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de cumplimiento y certificación de ciberseguridad en aviación | -0.60% | Global, más pronunciada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de talento en software de aviónica, ingeniería de sistemas y ciberseguridad | -0.50% | Global, más aguda en los Estados Unidos, el Reino Unido y Alemania | Largo plazo (≥ 4 años) |
| Restricciones de integración y certificación de sistemas heredados | -0.40% | Global, elevada en el Sudeste Asiático y América del Sur | Mediano plazo (2-4 años) |
| Escasez de componentes especializados y plazos de entrega extendidos de equipos de aviónica | -0.30% | Global, con cuellos de botella en semiconductores en Taiwán y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de Cumplimiento y Certificación de Ciberseguridad en Aviación
Los requisitos de ciberseguridad crean una restricción material de entrega para los productos conectados en el mercado de aviónica aeroespacial. RTCA DO-326A y EUROCAE ED-202A exigen la gestión de riesgos de seguridad a lo largo del desarrollo de la aviónica. La Administración Federal de Aviación emitió condiciones especiales para Universal Avionics Corporation en marzo de 2025 que cubren la protección de seguridad de sistemas electrónicos contra el acceso externo no autorizado. Las condiciones abordaron sistemas que se conectan con comunicaciones satelitales, redes de operadores y bolsas de vuelo electrónicas. Los nuevos cambios de software pueden requerir análisis de seguridad actualizado, pruebas y documentación de riesgo residual. Esta carga puede pesar más sobre los proveedores más pequeños sin equipos de seguridad dedicados. La integración de flotas heredadas y la disponibilidad de componentes especializados aumentan aún más el riesgo de calendario cuando las actualizaciones requieren certificación y hardware de reemplazo simultáneamente.
Escasez de Talento en Software de Aviónica, Ingeniería de Sistemas y Ciberseguridad
Las brechas en la fuerza laboral especializada pueden retrasar los programas en todo el mercado de aviónica aeroespacial. Boeing prevé una demanda de 710.000 técnicos de mantenimiento hasta 2044, con necesidades de reemplazo que representan casi dos tercios del requerimiento. Los roles de software de aviónica y sistemas son difíciles de reemplazar porque el conocimiento de certificación y las habilitaciones de defensa requieren tiempo para desarrollarse. Los proveedores también compiten con empleadores de electrónica de defensa, sistemas autónomos y aeroespacial comercial por las mismas habilidades. La escasez puede extender el trabajo de certificación y limitar el soporte de campo para los sistemas instalados. La escasez de componentes puede agravar el problema cuando los equipos de programa deben rediseñar en torno a plazos de entrega prolongados. Estos factores favorecen a las empresas con profundidad de ingeniería establecida, capacidad de reparación y relaciones a largo plazo con proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Subsistema:
Comunicación y Navegación Lidera la Demanda a través del Cumplimiento y la ResilienciaComunicación y navegación representó el 33,42% de la participación del mercado de aviónica aeroespacial en 2026 y se prevé que crezca a una CAGR del 7,54% hasta 2032. Su escala refleja el trabajo de cumplimiento obligatorio de CNS/ATM y la demanda de sistemas de navegación más resilientes. La Organización de Aviación Civil Internacional introdujo nuevos estándares de navegación aérea en 2025, incluidas disposiciones ARAIM para navegación de precisión. La perturbación del GNSS en Europa ha reforzado la demanda de receptores de múltiples constelaciones y sistemas de respaldo inercial. La Comisión Europea identifica Galileo OSNMA como un servicio de autenticación diseñado para ayudar a contrarrestar la suplantación de señal. Comunicación y navegación, por tanto, sigue siendo central en el mercado de aviónica aeroespacial a medida que convergen las regulaciones y el riesgo operativo.
Los sistemas de gestión y control de vuelo siguen siendo importantes porque cada aeronave comercial requiere funciones certificadas de control y planificación. Los sistemas de cabina de mando, visualización y pantalla están pasando de los paneles de tubos de rayos catódicos más antiguos hacia configuraciones de LCD y OLED emergentes. Honeywell Aerospace Inc. describe Primus Epic 3.0 como un programa de cabina de mando de próxima generación destinado a abordar la obsolescencia de la aviónica.[3] Los sistemas de monitoreo de salud están respaldados por contratos de servicio de mantenimiento predictivo. Collins Aerospace aseguró acuerdos FlightSense y Dispatch de 20 años con China Airlines en septiembre de 2025. Otros subsistemas mantienen la demanda a través del transporte de equipos requeridos y los ciclos de reemplazo de flotas. En conjunto, estas categorías otorgan a la industria de aviónica aeroespacial una combinación de trabajo de instalación de fábrica y servicio recurrente.

Por Plataforma:
La Aviación Comercial Lidera en Escala Mientras los UAS se Expanden más RápidoLa aviación comercial representó el 54,68% del mercado de aviónica aeroespacial en 2026, mientras que se prevé que los UAS se expandan a una CAGR del 9,21% hasta 2032. La demanda comercial está respaldada por la producción de fuselaje estrecho y el mayor contenido de aviónica de las aeronaves de fuselaje ancho. Airbus entregó 607 aeronaves de la Familia A320 durante 2025 y está persiguiendo una cadencia de 75 aeronaves por mes para finales de 2027. Las aplicaciones de UAS necesitan navegación certificada, evasión de colisiones y comunicaciones cifradas a medida que evolucionan las normas operativas. La aviación militar se beneficia de los programas de preparación y los requisitos de arquitectura abierta modular. Las plataformas espaciales también crean demanda temprana de equipos resistentes a la radiación. Estas plataformas necesitan diversificar el mercado de aviónica aeroespacial más allá de los ciclos de entrega comercial.
El crecimiento de los Sistemas Aéreos No Tripulados (UAS) está respaldado por marcos regulatorios que reflejan cada vez más las expectativas de seguridad de las aeronaves tripuladas. La Administración Federal de Aviación y la Agencia Europea de Seguridad Aérea están avanzando en requisitos que elevan el valor de las capacidades de aviónica establecidas. Las aeronaves militares de ala fija, las flotas de transporte, las plataformas de entrenamiento y los helicópteros necesitan sistemas adaptables a lo largo de largas vidas útiles. El programa Black Hawk de Collins Aerospace demuestra cómo MOSA puede respaldar rutas de actualización comunes en flotas tripuladas y no tripuladas. Las aeronaves regionales y la aviación general también impulsan la actividad de modernización. Garmin recibió la certificación de la Administración Federal de Aviación en agosto de 2025 para un programa completo de modernización de aviónica del Citation CJ1. La combinación amplía la base de proveedores que sirven a la industria de aviónica aeroespacial.
Por Instalación:
La Instalación de Fábrica Lidera Mientras la Modernización Gana Terreno con la Renovación de FlotasLa instalación de fábrica representó el 64,01% del mercado de aviónica aeroespacial en 2026, mientras que se prevé que la modernización crezca a una CAGR del 7,21% hasta 2032. Las nuevas entregas de aeronaves requieren sistemas de comunicación, navegación, gestión de vuelo, visualización y vigilancia instalados en fábrica. La planificada aceleración de producción del A320 de Airbus y la recuperación del B737 respaldan la demanda continua de instalación de fábrica. Sin embargo, la antigüedad de la flota y los calendarios de cumplimiento están generando más trabajo de modernización. Airbus espera que los servicios de modificaciones y actualizaciones en Asia-Pacífico aumenten de 3,80 mil millones de USD en 2025 a 6,20 mil millones de USD en 2044. El tamaño del mercado de aviónica aeroespacial para el trabajo de modernización se beneficia cuando las aerolíneas combinan múltiples actualizaciones durante una sola visita de mantenimiento.
ADS-B, CPDLC, conectividad y modernización de pantallas pueden programarse juntos cuando las aeronaves entran en mantenimiento. Universal Avionics Corporation actualizó la flota Dash 8-100/200 de Widerøe en junio de 2025 con pantallas InSight y aplicaciones de aviónica conectada. La actualización habilitó aproximaciones LPV y RNP con una precisión de 0,10 nm y reemplazó equipos de visualización obsoletos. Los proveedores de instalación de fábrica siguen expuestos a retrasos en las entregas causados por restricciones en el suministro de motores o semiconductores. La actividad de modernización puede compensar parte de esa exposición a través de la demanda de posventa. Los proveedores con posiciones en ambos canales están mejor posicionados para gestionar la volatilidad de la producción. Este equilibrio sigue siendo importante dentro del mercado de aviónica aeroespacial.
Análisis Geográfico
América del Norte representó el 34,56% del mercado de aviónica aeroespacial en 2026, respaldada por una gran flota comercial, adquisiciones de defensa y proveedores establecidos. El programa DataComm de la Administración Federal de Aviación proporciona infraestructura para comunicaciones digitales de control de tráfico aéreo a pilotos. Este programa respalda la demanda continua de equipos de comunicaciones instalados en las flotas de aerolíneas estadounidenses. Las pruebas de vuelo del Conjunto de Protocolos de Internet de Boeing también muestran el papel de la región en el desarrollo de enlace de datos de próxima generación. Canadá respalda la actividad de modernización regional a través de proveedores de aviónica y programas de mantenimiento. La creciente actividad de MRO de México añade capacidad de servicio regional. Estas condiciones mantienen el amplio papel de América del Norte en el mercado de aviónica aeroespacial.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,45% hasta 2032, el ritmo más rápido entre los segmentos geográficos. La IATA espera que el tráfico de pasajeros regional aumente un 7,30% interanual en 2026. Airbus espera que la región reciba 19.560 nuevas aeronaves comerciales durante los próximos 20 años. Honeywell fue seleccionada en julio de 2026 para suministrar aviónica y sistemas de energía para el pedido de 810 aeronaves de la Familia A320neo de IndiGo. El acuerdo cubrió soporte de posventa a largo plazo. La expansión de la flota y el gasto en defensa de China también crean demanda, aunque los controles de exportación afectan las opciones de los proveedores.
Europa cuenta con instalaciones de producción de Airbus, programas de defensa y una capacidad de ingeniería sustancial en líneas de productos de aviónica. El Reino Unido comprometió 204,6 millones de GBP (272,64 millones de USD) para la producción e integración del radar ECRS Mk2 del Typhoon. La perturbación del GNSS en el espacio aéreo del Báltico y el Mediterráneo está acelerando el interés en equipos resilientes.
América del Sur, Oriente Medio y África tienen perfiles de demanda distintos en renovación de flotas, expansión de fuselaje ancho y servicios de modernización. Brasil se beneficia de la actividad de aeronaves regionales, mientras que Arabia Saudita y los Emiratos Árabes Unidos respaldan los requisitos avanzados de flotas de largo recorrido. Los operadores africanos necesitan cada vez más soporte de modernización para turbohélices envejecidos. Estas regiones extienden el mercado de aviónica aeroespacial a través de diferentes combinaciones de nuevas aeronaves, defensa y demanda de mantenimiento.
Panorama Competitivo
El mercado de aviónica aeroespacial está moderadamente consolidado entre Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), L3Harris Technologies, Inc., Garmin Ltd. y Thales Group. Sus posiciones reflejan acuerdos de integración profunda en plataformas comerciales y militares que son difíciles de desplazar durante los programas activos. General Electric Company, Northrop Grumman Corporation, BAE Systems plc y Safran S.A. compiten fuertemente en aplicaciones de defensa y vigilancia. Universal Avionics Corporation, CMC Electronics Inc., Astronautics Corporation of America, Avidyne Corporation, Dynon Avionics, Curtiss-Wright Corporation y Becker Avionics GmbH sirven a la aviación general, aeronaves regionales y aplicaciones especializadas. La competencia difiere marcadamente por subsistema, plataforma y capacidad de certificación. Estas características mantienen el mercado de aviónica aeroespacial concentrado en el nivel superior pero diverso por debajo de él.
Los grandes proveedores están añadiendo servicios digitales a sus carteras de equipos. Honeywell Aerospace Inc. y NXP ampliaron su asociación en enero de 2025 para desarrollar tecnología de aviación de próxima generación utilizando la aviónica Honeywell Anthem y computación de alto rendimiento. Collins Aerospace activó su servicio GlobalConnect FOMAX en aeronaves A321neo de Thai Airways durante febrero de 2026. Sus contratos FlightSense con China Airlines y Japan Airlines extienden las relaciones de componentes, mantenimiento y análisis durante largos períodos. Estos acuerdos hacen de la capacidad de servicio a largo plazo un factor competitivo significativo en el mercado de aviónica aeroespacial.
Líderes de la Industria de Aviónica Aeroespacial
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
Garmin Ltd.
-
L3Harris Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aviónica Aeroespacial Empresas cubiertas en este informe
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Leonardo S.p.A.
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Astronautics Corporation of America
- Universal Avionics Corporation
- Avidyne Corporation
- Dynon Avionics
- Becker Avionics GmbH
Desarrollos recientes de la industria en Mercado de Aviónica Aeroespacial
- Septiembre de 2026: GE Aerospace firmó un acuerdo con FL Technics Indonesia, un proveedor independiente de MRO, para respaldar los servicios de sistemas de aviónica para las aeronaves B737 y A320 en las instalaciones de FL Technics Indonesia en Yakarta y Bali.
- Junio de 2026: AP Satellite aseguró un contrato para desarrollar y entregar la Computadora de a Bordo (OBC) para el satélite geoestacionario de clima y clima espacial GEO-KOMPSAT-5 de Corea del Sur.
- Mayo de 2026: Japan Airlines (JAL) firmó un acuerdo de mantenimiento y revisión de 10 años con GE Aerospace para cubrir el soporte de sistemas de aviónica para su flota B787. El acuerdo fue firmado en las instalaciones de GE Aerospace en Brisbane, Australia.
Alcance del Informe Global del Mercado de Aviónica Aeroespacial
El mercado de aviónica aeroespacial comprende sistemas electrónicos y tecnologías integradas diseñadas para apoyar las operaciones de vuelo, navegación, comunicación, monitoreo, control y funciones de misión crítica en plataformas de aviación y espacio. El alcance incluye sistemas de aviónica suministrados para la producción de nuevas plataformas y programas de modernización, incluyendo los integrados en aeronaves comerciales, aeronaves militares de ala fija y aeronaves de rotor, jets ejecutivos, aeronaves ligeras, helicópteros comerciales, sistemas aéreos no tripulados (UAS), satélites y naves espaciales.
El mercado de aviónica aeroespacial está segmentado por sistema, plataforma, tipo de instalación y geografía. Por sistema, el mercado está segmentado en sistemas de monitoreo de salud, sistemas de gestión y control de vuelo, comunicación y navegación, sistemas de cabina de mando, sistemas de visualización y pantalla, y otros subsistemas. Por plataforma, el mercado está segmentado en aviación comercial, aviación militar, aviación general, sistemas aéreos no tripulados (UAS) y plataformas espaciales. Por tipo de instalación, el mercado está segmentado en instalación de línea y modernización. El informe también cubre los tamaños de mercado y las previsiones para el mercado de aviónica aeroespacial en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo de Salud |
| Sistemas de Gestión y Control de Vuelo |
| Sistemas de Cabina de Mando |
| Comunicación y Navegación |
| Sistemas de Visualización y Pantalla |
| Otros Subsistemas |
| Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | ||
| Jets Regionales | ||
| Aviación Militar | Aeronaves de Ala Fija | Aeronaves de Combate |
| Aeronaves Multifunción | ||
| Aeronaves de Entrenamiento | ||
| Aeronaves de Transporte | ||
| Otros | ||
| Helicópteros | Helicóptero Multimisión | |
| Helicóptero de Transporte | ||
| Otros | ||
| Aviación General | Jets de Negocios | |
| Aeronaves Ligeras | ||
| Helicópteros Comerciales | ||
| Sistemas Aéreos No Tripulados (UAS) | ||
| Plataformas Espaciales | ||
| Instalación de Fábrica |
| Modernización |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Sistema | Sistemas de Monitoreo de Salud | ||
| Sistemas de Gestión y Control de Vuelo | |||
| Sistemas de Cabina de Mando | |||
| Comunicación y Navegación | |||
| Sistemas de Visualización y Pantalla | |||
| Otros Subsistemas | |||
| Por Plataforma | Aviación Comercial | Fuselaje Estrecho | |
| Fuselaje Ancho | |||
| Jets Regionales | |||
| Aviación Militar | Aeronaves de Ala Fija | Aeronaves de Combate | |
| Aeronaves Multifunción | |||
| Aeronaves de Entrenamiento | |||
| Aeronaves de Transporte | |||
| Otros | |||
| Helicópteros | Helicóptero Multimisión | ||
| Helicóptero de Transporte | |||
| Otros | |||
| Aviación General | Jets de Negocios | ||
| Aeronaves Ligeras | |||
| Helicópteros Comerciales | |||
| Sistemas Aéreos No Tripulados (UAS) | |||
| Plataformas Espaciales | |||
| Por Instalación | Instalación de Fábrica | ||
| Modernización | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del valor del mercado de aviónica aeroespacial hasta 2032?
Se prevé que el mercado de aviónica aeroespacial alcance los 108,46 mil millones de USD en 2032 desde los 82,46 mil millones de USD en 2027, a una CAGR del 5,63%.
¿Qué subsistema lidera la demanda de aviónica aeroespacial?
Comunicación y navegación lidera con una participación del 33,42% en 2026 y se proyecta que crezca a una CAGR del 7,54% hasta 2032.
¿Qué plataforma crece más rápido en aviónica aeroespacial?
Los sistemas aéreos no tripulados (UAS) son la plataforma de más rápido crecimiento, con una CAGR proyectada del 9,21% hasta 2032.
¿Por qué están aumentando las modernizaciones de aviónica?
Los plazos de cumplimiento, las necesidades de conectividad y la obsolescencia de las cabinas de mando impulsan a las aerolíneas a agrupar actualizaciones durante las visitas de mantenimiento.
¿Qué región crece más rápido en aviónica aeroespacial?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,45% hasta 2032, respaldada por la expansión de flotas y el crecimiento del tráfico de pasajeros.
¿Cuáles son las principales restricciones para los proveedores de aviónica?
La certificación de ciberseguridad, la escasez de talento de ingeniería especializado, la integración de sistemas heredados y los plazos de entrega de componentes pueden retrasar los programas.