
Taille et part du marché de l'avionique aérospatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 82.46 Milliards de dollars |
| Taille du Marché (2032) | 108.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.63 % |
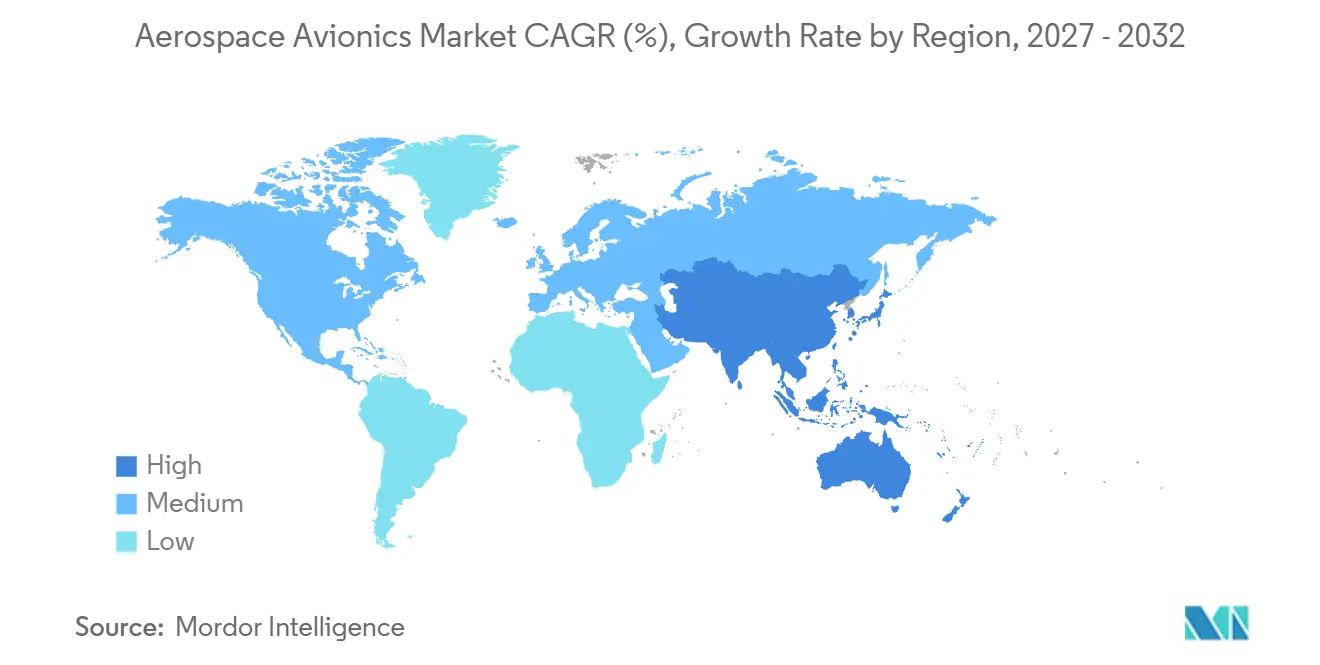
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
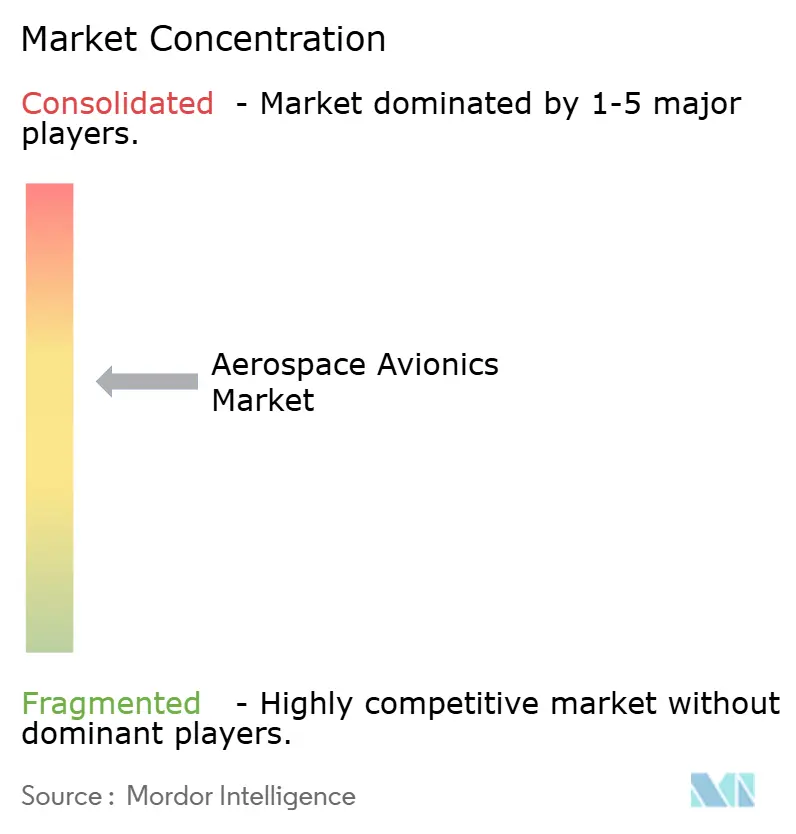
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'avionique aérospatiale par Mordor Intelligence
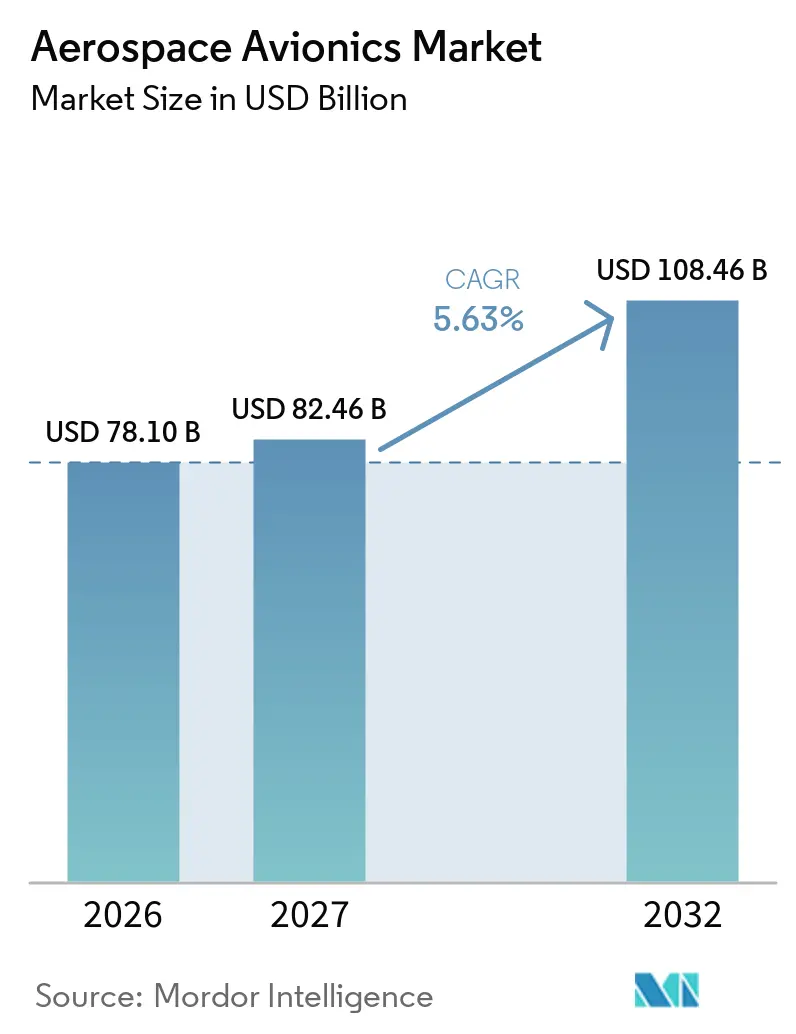
La taille du marché de l'avionique aérospatiale était évaluée à 78,10 milliards USD en 2026 et devrait croître de 82,46 milliards USD en 2027 pour atteindre 108,46 milliards USD d'ici 2032, à un CAGR de 5,63 % durant la période de prévision (2027-2032). Les programmes de livraison d'aéronefs commerciaux et la modernisation de la défense soutiennent la demande en équipements certifiés de cockpit, de communications et de gestion du vol. Airbus a livré 793 aéronefs commerciaux en 2025 et a déclaré un carnet de commandes de 8 754 aéronefs en fin d'année, tout en visant 870 livraisons en 2026. Les contraintes d'approvisionnement en moteurs peuvent réorienter les dépenses des compagnies aériennes vers les rétrofits et les mises à niveau de connectivité, ce qui soutient une demande après-vente plus stable. Les certifications en cybersécurité et les pénuries d'ingénieurs allongent les délais de développement des architectures connectées. Le marché de l'avionique aérospatiale favorise donc les fournisseurs qui équilibrent les programmes d'installation d'origine avec les services à long terme et les travaux de mise à niveau.
Points clés du rapport
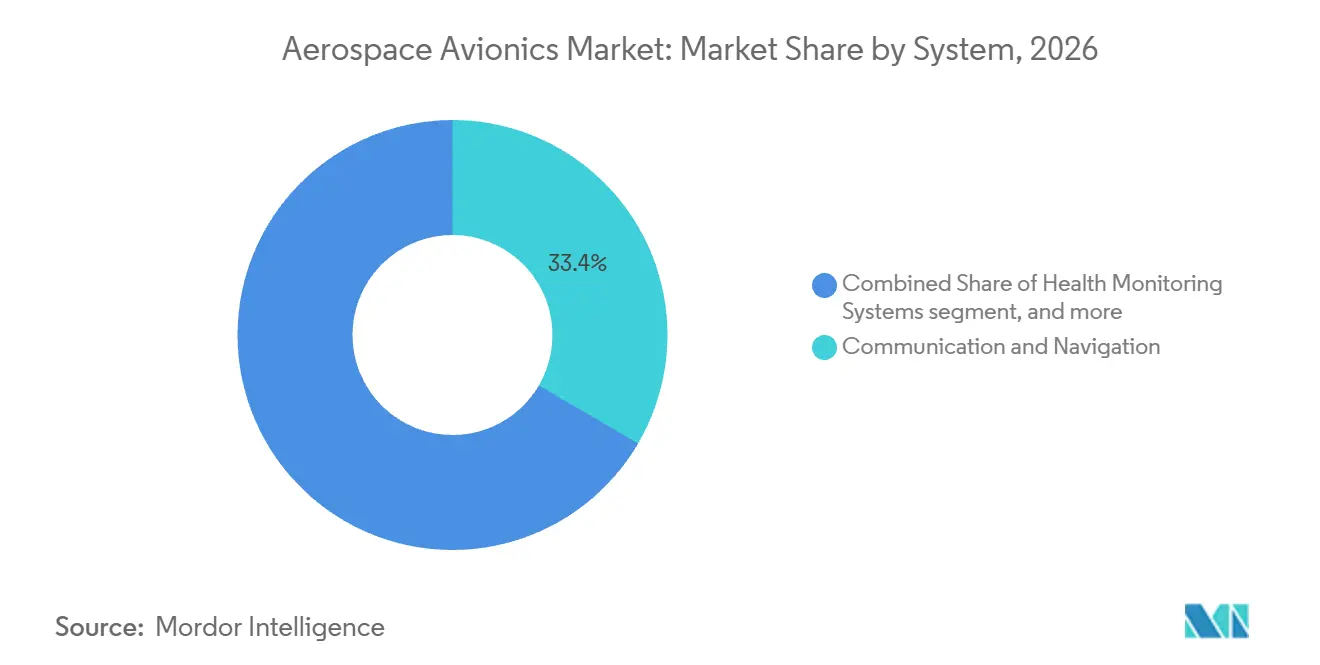
- Par sous-système, les systèmes de communication et de navigation détenaient 33,42 % de la part du marché de l'avionique aérospatiale en 2026 et devraient se développer à un CAGR de 7,54 % jusqu'en 2032.
- Par plateforme, l'aviation commerciale détenait une part de 54,68 % en 2026, tandis que les systèmes aériens sans pilote (UAS) devraient croître à un CAGR de 9,21 % jusqu'en 2032.
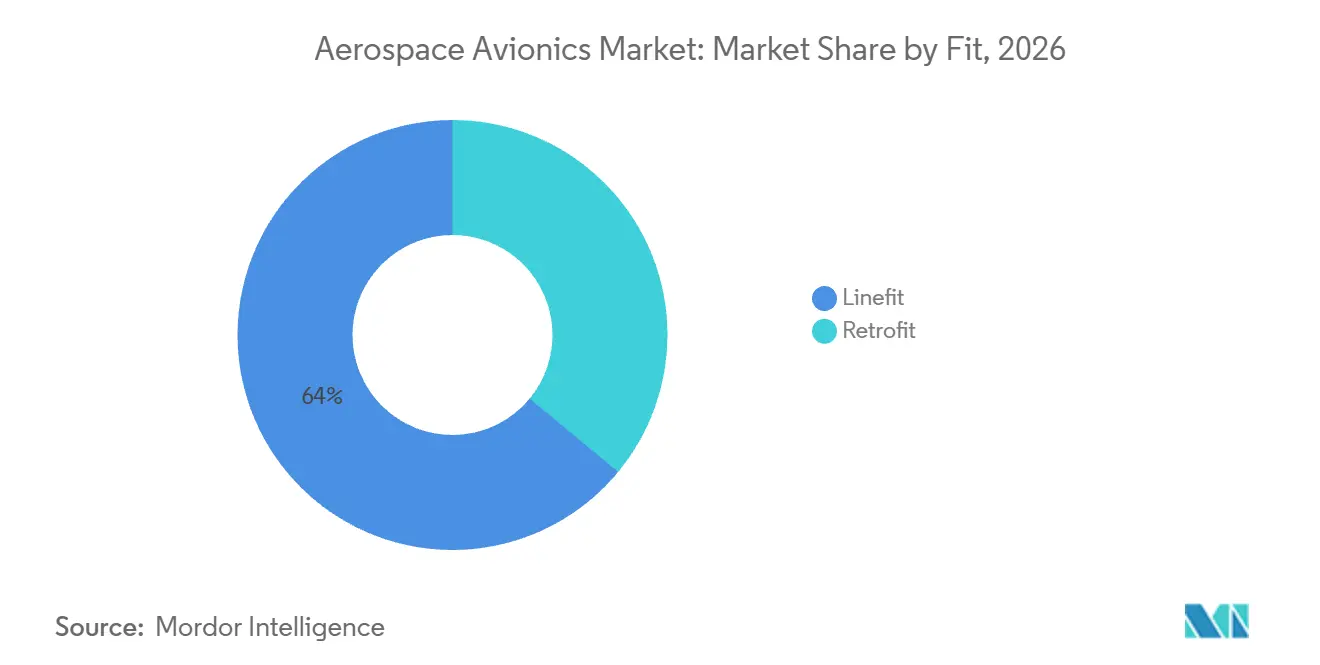
- Par installation, l'installation d'origine détenait une part de 64,01 % en 2026, tandis que le rétrofit devrait croître à un CAGR de 7,21 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 34,56 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production d'aéronefs commerciaux et expansion des flottes | +1.50% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Accélération de la connectivité des aéronefs et des opérations basées sur les données | +1.00% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe et une expansion rapide en Asie-Pacifique | Long terme (≥ 4 ans) |
| Modernisation de la défense et adoption des aéronefs sans pilote | +0.90% | Amérique du Nord et Europe, avec des retombées au Moyen-Orient et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Mises à niveau des cockpits à définition logicielle pour les aéronefs à longue durée de vie | +0.60% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande résiliente en navigation face aux interférences GNSS et à la complexité de l'espace aérien | +0.70% | Mondial, notamment la région baltique, la Méditerranée orientale et l'espace aérien adjacent aux conflits | Court terme (≤ 2 ans) |
| Expansion des constellations de satellites et demande en avionique spatiale avancée | +0.50% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production d'aéronefs commerciaux et expansion des flottes
La production d'aéronefs commerciaux est une source directe de demande d'installation d'origine sur le marché de l'avionique aérospatiale. Airbus a livré 793 aéronefs en 2025, et son carnet de commandes de 8 754 aéronefs représentait un important pipeline de production. Chaque livraison nécessite des équipements certifiés de navigation, de communication, de gestion du vol et d'affichage avant l'entrée en service. Boeing prévoit que la flotte mondiale de monocouloirs dépassera 36 000 aéronefs d'ici 2045. Les architectures avioniques communes entre les variantes de monocouloirs réduisent les travaux de qualification des fournisseurs et soutiennent l'échelle de production. L'expansion des flottes crée également une demande future en maintenance, mises à niveau et équipements de remplacement. Ces conditions maintiennent le marché de l'avionique aérospatiale lié à la production des équipementiers tout en élargissant son opportunité après-vente.
Accélération de la connectivité des aéronefs et des opérations basées sur les données
La connectivité des aéronefs devient une capacité opérationnelle fondamentale plutôt qu'un service aux passagers sur le marché de l'avionique aérospatiale. Boeing et United Airlines ont réalisé des essais en vol en 2025 pour les normes de la suite de protocoles Internet soutenant les communications du poste de pilotage et du contrôle du trafic aérien. Collins Aerospace a activé l'ACARS sur IP sur les aéronefs A321neo de Thai Airways en février 2026. Ces systèmes peuvent prendre en charge les données de maintenance en temps réel, les opérations de vol et les communications. Airbus prévoit que les services d'aviation numérique et de connectivité en Asie-Pacifique passeront de 2,90 milliards USD en 2025 à 11,20 milliards USD en 2044. Les accords de services gérés à long terme permettent aux fournisseurs d'équipements de maintenir des relations avec les clients après l'installation.
Modernisation de la défense et adoption des aéronefs sans pilote
Les dépenses de défense et l'adoption de systèmes sans pilote certifiés élargissent le marché de l'avionique aérospatiale au-delà des programmes commerciaux conventionnels. Collins Aerospace a reçu un contrat de 80 millions USD en mars 2025 pour une avionique conforme à la norme MOSA sur les hélicoptères Black Hawk de l'armée américaine. Ces travaux soutiennent une intégration plus rapide des capacités futures sur les giravions habités et non habités. Le ministère de la Défense du Royaume-Uni s'est engagé à hauteur de 204,6 millions GBP (272,64 millions USD) pour la production et l'intégration du radar ECRS Mk2 pour les aéronefs Eurofighter Typhoon. Les cadres de certification des UAS augmentent également les exigences en matière de navigation, d'évitement des collisions et de communications chiffrées. Les règles d'architecture ouverte réduisent la dépendance aux interfaces propriétaires sur la durée de vie des plateformes de défense. Cette évolution peut élargir l'accès aux mises à niveau sur l'ensemble du marché de l'avionique aérospatiale.
Demande résiliente en navigation face aux interférences GNSS et à la complexité de l'espace aérien
Les perturbations du GNSS accroissent la demande en équipements de navigation résilients sur le marché de l'avionique aérospatiale. L'Association du transport aérien international (IATA) a enregistré plus de 1 million d'événements de perte de signal GPS entre août 2021 et juin 2025 sur 24,60 millions de vols traités.[1] La Commission européenne a signalé 2 732 cas d'interférences GPS en Pologne en janvier 2025 et plus de 1 000 cas en Lituanie en un mois. L'Organisation de l'aviation civile internationale (OACI) a introduit en 2025 des normes incluant la surveillance avancée autonome de l'intégrité des récepteurs (ARAIM) pour la navigation de précision.[2] Les compagnies aériennes et les prestataires de maintenance ont besoin de récepteurs multi-constellations, de systèmes de secours inertiels et de surveillance de l'intégrité. Ces besoins constituent une base pratique pour la demande dans les flottes d'aviation commerciale, militaire et générale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge de conformité et de certification en cybersécurité aéronautique | -0.60% | Mondial, plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de talents en logiciels avioniques, en ingénierie des systèmes et en cybersécurité | -0.50% | Mondial, plus aiguë aux États-Unis, au Royaume-Uni et en Allemagne | Long terme (≥ 4 ans) |
| Contraintes d'intégration et de certification des systèmes hérités | -0.40% | Mondial, plus élevé en Asie du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Pénuries de composants spécialisés et délais d'approvisionnement prolongés en équipements avioniques | -0.30% | Mondial, avec des goulets d'étranglement dans les semi-conducteurs à Taïwan et au Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité et de certification en cybersécurité aéronautique
Les exigences en matière de cybersécurité constituent une contrainte de livraison significative pour les produits connectés sur le marché de l'avionique aérospatiale. Les normes RTCA DO-326A et EUROCAE ED-202A imposent une gestion des risques de sécurité tout au long du développement de l'avionique. La FAA a émis des conditions spéciales pour Universal Avionics Corporation en mars 2025 couvrant la protection des systèmes électroniques contre les accès externes non autorisés. Ces conditions concernaient les systèmes connectés aux communications par satellite, aux réseaux des opérateurs et aux cartables électroniques de vol. Les nouvelles modifications logicielles peuvent nécessiter une analyse de sécurité, des tests et une documentation des risques résiduels mis à jour. Cette charge peut peser davantage sur les fournisseurs de plus petite taille ne disposant pas d'équipes de sécurité dédiées. L'intégration des flottes héritées et la disponibilité de composants spécialisés augmentent encore le risque de retard de calendrier lorsque les mises à niveau nécessitent simultanément une certification et du matériel de remplacement.
Pénurie de talents en logiciels avioniques, en ingénierie des systèmes et en cybersécurité
Les lacunes dans les effectifs spécialisés peuvent retarder les programmes sur l'ensemble du marché de l'avionique aérospatiale. Boeing prévoit une demande de 710 000 techniciens de maintenance d'ici 2044, les besoins de remplacement représentant près des deux tiers de cette exigence. Les postes en logiciels avioniques et en ingénierie des systèmes sont difficiles à pourvoir car les connaissances en certification et les habilitations de défense prennent du temps à acquérir. Les fournisseurs sont également en concurrence avec les employeurs de l'électronique de défense, des systèmes autonomes et de l'aérospatiale commerciale pour les mêmes compétences. La pénurie peut allonger les travaux de certification et limiter le soutien sur le terrain pour les systèmes installés. Les pénuries de composants peuvent aggraver le problème lorsque les équipes de programme doivent reconcevoir des solutions face à des délais d'approvisionnement longs. Ces facteurs favorisent les entreprises disposant d'une profondeur d'ingénierie établie, d'une capacité de réparation et de relations fournisseurs à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-système :
la communication et la navigation dominent la demande grâce à la conformité et à la résilienceLa communication et la navigation détenaient 33,42 % de la part du marché de l'avionique aérospatiale en 2026 et devraient croître à un CAGR de 7,54 % jusqu'en 2032. Leur importance reflète les travaux de conformité CNS/ATM obligatoires et la demande de systèmes de navigation plus résilients. L'OACI a introduit de nouvelles normes de navigation aérienne en 2025, incluant des dispositions ARAIM pour la navigation de précision. Les perturbations du GNSS en Europe ont renforcé la demande de récepteurs multi-constellations et de systèmes de secours inertiels. La Commission européenne identifie Galileo OSNMA comme un service d'authentification conçu pour aider à contrer l'usurpation d'identité. La communication et la navigation restent donc au cœur du marché de l'avionique aérospatiale à mesure que les réglementations et les risques opérationnels convergent.
Les systèmes de gestion et de contrôle du vol restent importants car chaque aéronef commercial nécessite des fonctions de contrôle et de planification certifiées. Les systèmes de cockpit, de visualisation et d'affichage évoluent des anciens panneaux à tube cathodique vers des configurations LCD et OLED émergentes. Honeywell Aerospace Inc. décrit Primus Epic 3.0 comme un programme de cockpit de nouvelle génération destiné à remédier à l'obsolescence de l'avionique.[3] Les systèmes de surveillance de l'état de santé sont soutenus par des contrats de services de maintenance prédictive. Collins Aerospace a obtenu des accords FlightSense et Dispatch de 20 ans avec China Airlines en septembre 2025. Les autres sous-systèmes maintiennent la demande grâce au transport des équipements requis et aux cycles de remplacement des flottes. Ensemble, ces catégories confèrent au secteur de l'avionique aérospatiale un mélange de travaux d'installation d'origine et de services récurrents.

Par plateforme :
l'aviation commerciale mène en volume tandis que les UAS connaissent la croissance la plus rapideL'aviation commerciale détenait 54,68 % du marché de l'avionique aérospatiale en 2026, tandis que les UAS devraient se développer à un CAGR de 9,21 % jusqu'en 2032. La demande commerciale est soutenue par la production de monocouloirs et la teneur avionique plus élevée des gros-porteurs. Airbus a livré 607 aéronefs de la famille A320 en 2025 et vise un rythme de 75 aéronefs par mois d'ici fin 2027. Les applications UAS nécessitent une navigation certifiée, un évitement des collisions et des communications chiffrées à mesure que les règles d'exploitation évoluent. L'aviation militaire bénéficie des programmes de disponibilité opérationnelle et des exigences d'architecture ouverte modulaire. Les plateformes spatiales créent également une demande précoce pour des équipements durcis aux radiations. Ces plateformes doivent diversifier le marché de l'avionique aérospatiale au-delà des cycles de livraison commerciaux.
La croissance des systèmes aériens sans pilote (UAS) est soutenue par des cadres réglementaires qui reflètent de plus en plus les attentes en matière de sécurité des aéronefs habités. La FAA et l'EASA font progresser des exigences qui valorisent les capacités avioniques établies. Les aéronefs militaires à voilure fixe, les flottes de transport, les plateformes d'entraînement et les giravions nécessitent des systèmes adaptables tout au long de leur longue durée de service. Le programme Black Hawk de Collins Aerospace démontre comment la norme MOSA peut soutenir des voies de mise à niveau communes entre les flottes habitées et non habitées. Les aéronefs régionaux et l'aviation générale stimulent également l'activité de rétrofit. Garmin a reçu la certification FAA en août 2025 pour un programme complet de modernisation avionique du Citation CJ1. Cette diversité élargit la base de fournisseurs au service du secteur de l'avionique aérospatiale.
Par installation :
l'installation d'origine domine tandis que le rétrofit progresse grâce à la modernisation des flottesL'installation d'origine détenait 64,01 % du marché de l'avionique aérospatiale en 2026, tandis que le rétrofit devrait croître à un CAGR de 7,21 % jusqu'en 2032. Les nouvelles livraisons d'aéronefs nécessitent des systèmes de communication, de navigation, de gestion du vol, d'affichage et de surveillance installés en usine. La montée en cadence de production prévue de l'A320 par Airbus et la reprise du B737 soutiennent la demande continue d'installation d'origine. Cependant, l'âge des flottes et les calendriers de conformité génèrent davantage de travaux de rétrofit. Airbus prévoit que les services de modifications et de mises à niveau en Asie-Pacifique passeront de 3,80 milliards USD en 2025 à 6,20 milliards USD en 2044. La taille du marché de l'avionique aérospatiale pour les travaux de rétrofit bénéficie lorsque les compagnies aériennes combinent plusieurs mises à niveau lors d'une seule visite de maintenance.
L'ADS-B, le CPDLC, la connectivité et la modernisation des affichages peuvent être planifiés ensemble lorsque les aéronefs entrent en maintenance. Universal Avionics Corporation a mis à niveau la flotte Dash 8-100/200 de Widerøe en juin 2025 avec des affichages InSight et des applications avioniques connectées. La mise à niveau a permis des approches LPV et RNP à une précision de 0,10 nm et a remplacé les équipements d'affichage obsolètes. Les fournisseurs d'installation d'origine restent exposés aux retards de livraison causés par des contraintes d'approvisionnement en moteurs ou en semi-conducteurs. L'activité de rétrofit peut compenser une partie de cette exposition grâce à la demande après-vente. Les fournisseurs présents dans les deux canaux sont mieux placés pour gérer la volatilité de la production. Cet équilibre reste important au sein du marché de l'avionique aérospatiale.
Analyse géographique
L'Amérique du Nord détenait 34,56 % du marché de l'avionique aérospatiale en 2026, soutenue par une grande flotte commerciale, des achats de défense et des fournisseurs établis. Le programme DataComm de la FAA fournit une infrastructure pour les communications numériques du contrôle du trafic aérien vers les pilotes. Ce programme soutient une demande continue en équipements de communication installés dans les flottes des compagnies aériennes américaines. Les essais en vol de la suite de protocoles Internet de Boeing montrent également le rôle de la région dans le développement des liaisons de données de nouvelle génération. Le Canada soutient l'activité de rétrofit régional grâce aux fournisseurs avioniques et aux programmes de maintenance. L'activité MRO croissante du Mexique ajoute une capacité de service régionale. Ces conditions maintiennent le rôle large de l'Amérique du Nord sur le marché de l'avionique aérospatiale.
L'Asie-Pacifique devrait croître à un CAGR de 7,45 % jusqu'en 2032, le rythme le plus rapide parmi les segments géographiques. L'IATA prévoit que le trafic passagers régional augmentera de 7,30 % d'une année sur l'autre en 2026. Airbus prévoit que la région recevra 19 560 nouveaux aéronefs commerciaux au cours des 20 prochaines années. Honeywell a été sélectionné en juillet 2026 pour fournir des systèmes avioniques et d'alimentation électrique pour la commande de 810 aéronefs de la famille A320neo d'IndiGo. L'accord couvrait un soutien après-vente à long terme. L'expansion de la flotte et les dépenses de défense de la Chine créent également de la demande, bien que les contrôles à l'exportation influencent les choix des fournisseurs.
L'Europe dispose de sites de production Airbus, de programmes de défense et d'une capacité d'ingénierie substantielle dans les gammes de produits avioniques. Le Royaume-Uni s'est engagé à hauteur de 204,6 millions GBP (272,64 millions USD) pour la production et l'intégration du radar ECRS Mk2 du Typhoon. Les perturbations du GNSS dans l'espace aérien baltique et méditerranéen accélèrent l'intérêt pour les équipements résilients.
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des profils de demande distincts en matière de renouvellement de flotte, d'expansion des gros-porteurs et de services de rétrofit. Le Brésil bénéficie de l'activité des aéronefs régionaux, tandis que l'Arabie saoudite et les Émirats arabes unis soutiennent des exigences avancées pour les flottes long-courriers. Les opérateurs africains ont de plus en plus besoin d'un soutien au rétrofit pour les turbopropulseurs vieillissants. Ces régions élargissent le marché de l'avionique aérospatiale grâce à différentes combinaisons de nouveaux aéronefs, de défense et de demande de maintenance.
Paysage concurrentiel
Le marché de l'avionique aérospatiale est modérément consolidé autour de Honeywell Aerospace Inc., Collins Aerospace (RTX Corporation), L3Harris Technologies, Inc., Garmin Ltd. et Thales Group. Leurs positions reflètent des accords d'intégration approfondis sur les plateformes commerciales et militaires, difficiles à déplacer durant les programmes actifs. General Electric Company, Northrop Grumman Corporation, BAE Systems plc et Safran S.A. sont fortement concurrentiels dans les applications de défense et de surveillance. Universal Avionics Corporation, CMC Electronics Inc., Astronautics Corporation of America, Avidyne Corporation, Dynon Avionics, Curtiss-Wright Corporation et Becker Avionics GmbH servent l'aviation générale, les aéronefs régionaux et les applications spécialisées. La concurrence diffère nettement selon le sous-système, la plateforme et la capacité de certification. Ces caractéristiques maintiennent le marché de l'avionique aérospatiale concentré au niveau supérieur mais diversifié en dessous.
Les grands fournisseurs ajoutent des services numériques à leurs portefeuilles d'équipements. Honeywell Aerospace Inc. et NXP ont élargi leur partenariat en janvier 2025 pour développer des technologies aéronautiques de nouvelle génération utilisant l'avionique Honeywell Anthem et l'informatique haute performance. Collins Aerospace a activé son service GlobalConnect FOMAX sur les aéronefs A321neo de Thai Airways en février 2026. Ses contrats FlightSense avec China Airlines et Japan Airlines prolongent les relations en matière de composants, de maintenance et d'analyse sur de longues périodes. Ces arrangements font de la capacité de service à long terme un facteur concurrentiel significatif sur le marché de l'avionique aérospatiale.
Leaders du secteur de l'avionique aérospatiale
-
Honeywell Aerospace Inc.
-
Collins Aerospace (RTX Corporation)
-
Thales Group
-
Garmin Ltd.
-
L3Harris Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Avionique Aérospatiale Entreprises couvertes dans ce rapport
- Honeywell Aerospace Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- GE Aerospace (General Electric Company)
- BAE Systems plc
- Leonardo S.p.A.
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Curtiss-Wright Corporation
- Teledyne Technologies Incorporated
- CMC Electronics Inc.
- Astronautics Corporation of America
- Universal Avionics Corporation
- Avidyne Corporation
- Dynon Avionics
- Becker Avionics GmbH
Développements industriels récents dans Marché de l'Avionique Aérospatiale
- Septembre 2026 : GE Aerospace a signé un accord avec FL Technics Indonesia, un prestataire MRO indépendant, pour soutenir les services des systèmes avioniques pour les aéronefs B737 et A320 dans les installations de FL Technics Indonesia à Jakarta et Bali.
- Juin 2026 : AP Satellite a obtenu un contrat pour développer et livrer l'ordinateur de bord (OBC) du satellite géostationnaire météorologique et de météorologie spatiale GEO-KOMPSAT-5 de la Corée du Sud.
- Mai 2026 : Japan Airlines (JAL) a signé un accord de maintenance et de révision de 10 ans avec GE Aerospace pour couvrir le soutien des systèmes avioniques de sa flotte B787. L'accord a été signé dans les installations de GE Aerospace à Brisbane, en Australie.
Périmètre du rapport sur le marché mondial de l'avionique aérospatiale
Le marché de l'avionique aérospatiale comprend les systèmes électroniques et les technologies intégrées conçus pour soutenir les opérations de vol, la navigation, la communication, la surveillance, le contrôle et les fonctions critiques de mission sur les plateformes aéronautiques et spatiales. Le périmètre inclut les systèmes avioniques fournis pour la production de nouvelles plateformes et les programmes de modernisation, notamment ceux intégrés dans les aéronefs commerciaux, les aéronefs militaires à voilure fixe et les giravions, les jets d'affaires, les aéronefs légers, les hélicoptères commerciaux, les systèmes aériens sans pilote (UAS), les satellites et les engins spatiaux.
Le marché de l'avionique aérospatiale est segmenté par système, plateforme, type d'installation et géographie. Par système, le marché est segmenté en systèmes de surveillance de l'état de santé, systèmes de gestion et de contrôle du vol, communication et navigation, systèmes de cockpit, systèmes de visualisation et d'affichage, et autres sous-systèmes. Par plateforme, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale, systèmes aériens sans pilote (UAS) et plateformes spatiales. Par type d'installation, le marché est segmenté en installation d'origine et modernisation. Le rapport couvre également les tailles de marché et les prévisions pour le marché de l'avionique aérospatiale dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance de l'état de santé |
| Systèmes de gestion et de contrôle du vol |
| Systèmes de cockpit |
| Communication et navigation |
| Systèmes de visualisation et d'affichage |
| Autres sous-systèmes |
| Aviation commerciale | Monocouloirs | |
| Gros-porteurs | ||
| Jets régionaux | ||
| Aviation militaire | Aéronefs à voilure fixe | Aéronefs de combat |
| Aéronefs multirôles | ||
| Aéronefs d'entraînement | ||
| Aéronefs de transport | ||
| Autres | ||
| Giravions | Hélicoptères multi-missions | |
| Hélicoptères de transport | ||
| Autres | ||
| Aviation générale | Jets d'affaires | |
| Aéronefs légers | ||
| Hélicoptères commerciaux | ||
| Systèmes aériens sans pilote (UAS) | ||
| Plateformes spatiales | ||
| Installation d'origine |
| Rétrofit |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par système | Systèmes de surveillance de l'état de santé | ||
| Systèmes de gestion et de contrôle du vol | |||
| Systèmes de cockpit | |||
| Communication et navigation | |||
| Systèmes de visualisation et d'affichage | |||
| Autres sous-systèmes | |||
| Par plateforme | Aviation commerciale | Monocouloirs | |
| Gros-porteurs | |||
| Jets régionaux | |||
| Aviation militaire | Aéronefs à voilure fixe | Aéronefs de combat | |
| Aéronefs multirôles | |||
| Aéronefs d'entraînement | |||
| Aéronefs de transport | |||
| Autres | |||
| Giravions | Hélicoptères multi-missions | ||
| Hélicoptères de transport | |||
| Autres | |||
| Aviation générale | Jets d'affaires | ||
| Aéronefs légers | |||
| Hélicoptères commerciaux | |||
| Systèmes aériens sans pilote (UAS) | |||
| Plateformes spatiales | |||
| Par installation | Installation d'origine | ||
| Rétrofit | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la prévision de valeur du marché de l'avionique aérospatiale jusqu'en 2032 ?
Le marché de l'avionique aérospatiale devrait atteindre 108,46 milliards USD d'ici 2032 contre 82,46 milliards USD en 2027, à un CAGR de 5,63 %.
Quel sous-système domine la demande en avionique aérospatiale ?
La communication et la navigation dominent avec une part de 33,42 % en 2026 et devraient croître à un CAGR de 7,54 % jusqu'en 2032.
Quelle plateforme connaît la croissance la plus rapide dans l'avionique aérospatiale ?
Les systèmes aériens sans pilote (UAS) constituent la plateforme à la croissance la plus rapide, avec un CAGR projeté de 9,21 % jusqu'en 2032.
Pourquoi les rétrofits avioniques augmentent-ils ?
Les échéances de conformité, les besoins en connectivité et l'obsolescence des cockpits incitent les compagnies aériennes à regrouper les mises à niveau lors des visites de maintenance.
Quelle région connaît la croissance la plus rapide pour l'avionique aérospatiale ?
L'Asie-Pacifique devrait croître à un CAGR de 7,45 % jusqu'en 2032, soutenue par l'expansion des flottes et la croissance du trafic passagers.
Quelles sont les principales contraintes pesant sur les fournisseurs avioniques ?
La certification en cybersécurité, les pénuries de talents en ingénierie spécialisée, l'intégration des systèmes hérités et les délais d'approvisionnement en composants peuvent retarder les programmes.