
Tamanho e Participação do Mercado de Tratamento de Carcinoma Adrenocortical
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 679.04 Milhões de dólares |
| Tamanho do Mercado (2031) | 894.65 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
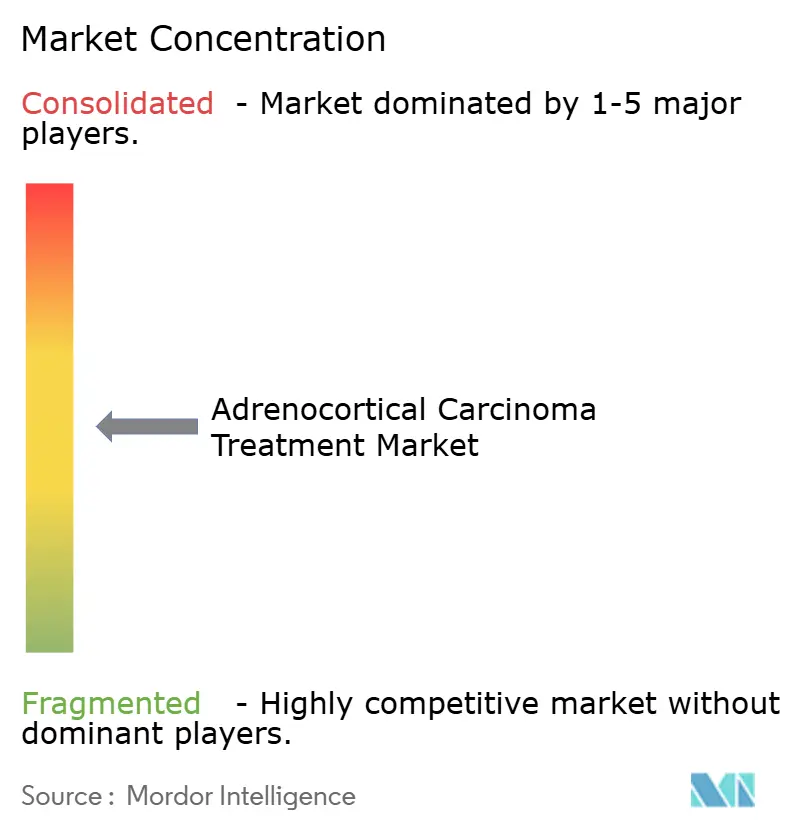
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Carcinoma Adrenocortical por Mordor Intelligence
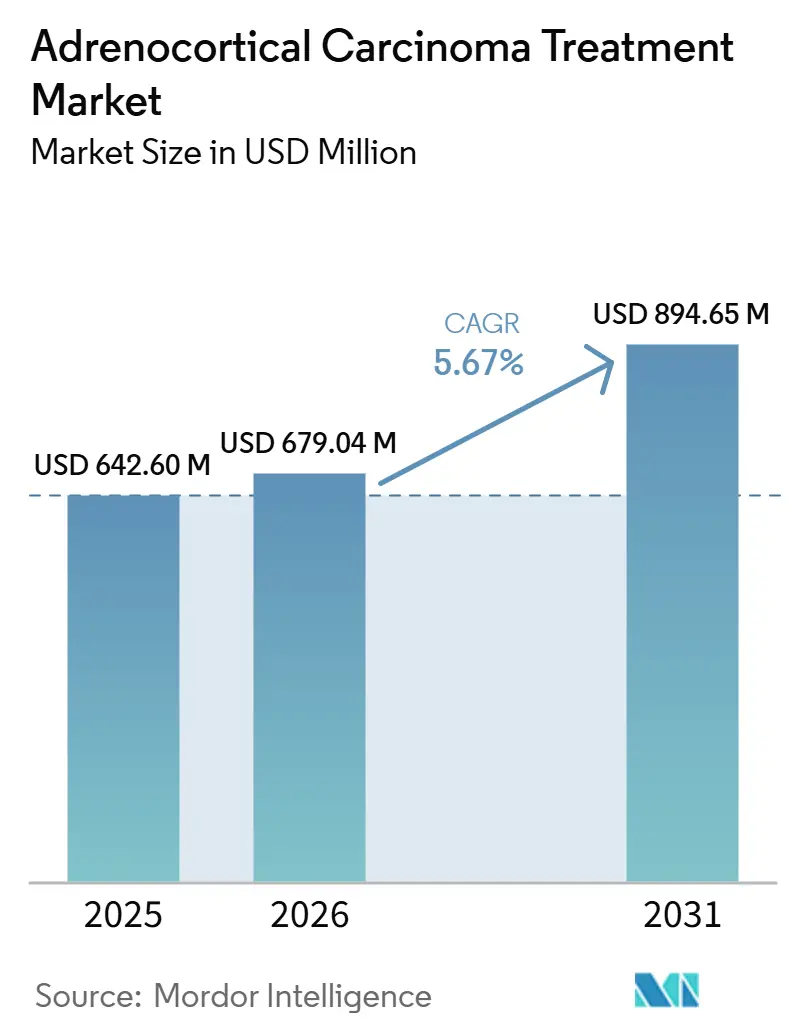
Espera-se que o tamanho do Mercado de Tratamento de Carcinoma Adrenocortical aumente de 642,60 milhões de USD em 2025 para 679,04 milhões de USD em 2026 e atinja 894,65 milhões de USD até 2031, crescendo a um CAGR de 5,67% no período de 2026 a 2031.
O mercado de tratamento de carcinoma adrenocortical ainda é moldado por um grupo de pacientes muito pequeno, mas a receita permanece sustentada pela alta intensidade de tratamento e pela precificação premium em torno do mitotano, que continua sendo o único medicamento com aprovação tanto da FDA quanto da EMA para esta doença. O mercado de tratamento de carcinoma adrenocortical também está avançando em direção ao desenvolvimento orientado por biomarcadores, à medida que a superexpressão de IGF2, as alterações nas vias Wnt e β-catenina e as estruturas de pontuação de resposta imune começam a orientar o design de ensaios clínicos e a seleção de pacientes. A atividade de ensaios clínicos apoiada pelo setor público e por organizações sem fins lucrativos manteve o pipeline ativo apesar das pequenas coortes, o que ajudou os desenvolvedores de medicamentos para doenças raras a testar regimes de combinação que de outra forma seriam difíceis de financiar nessa escala. O mercado de tratamento de carcinoma adrenocortical agora depende menos da expansão ampla de pacientes e mais de saber se combinações direcionadas, melhores padrões de encaminhamento e uma seleção molecular mais robusta podem transformar evidências limitadas em uso terapêutico duradouro.
Principais Conclusões do Relatório
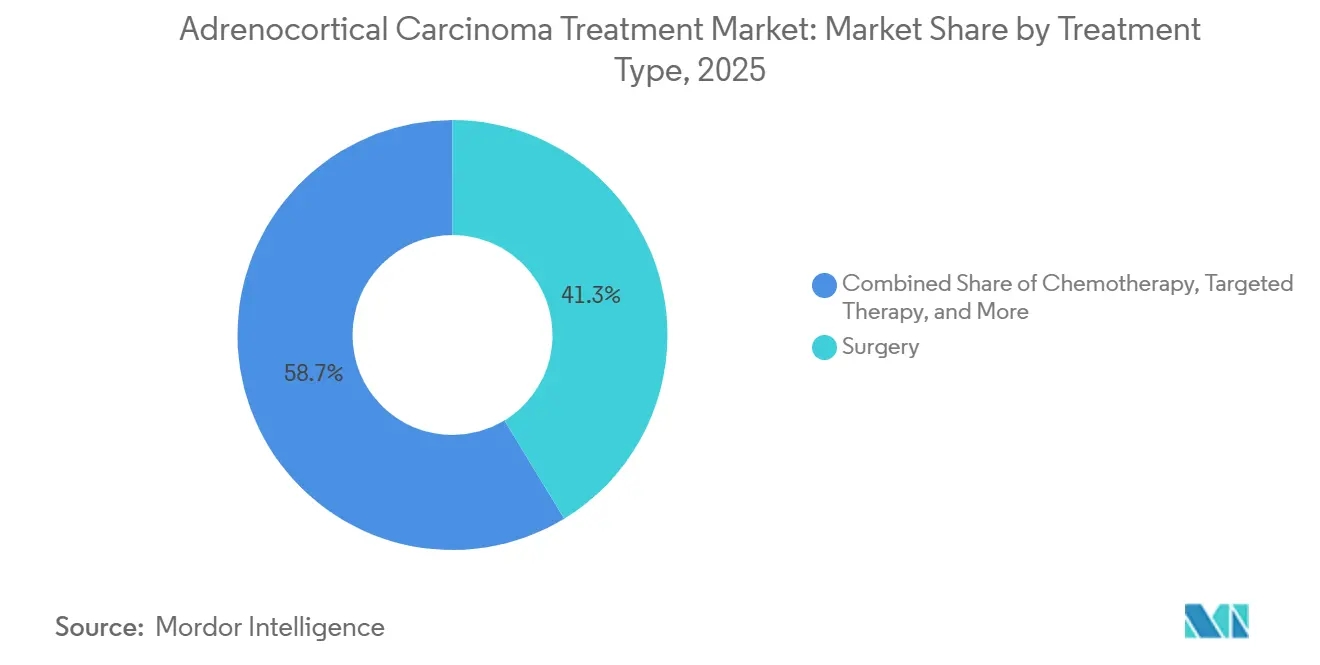
Por tipo de tratamento, a cirurgia deteve 41,30% da participação do mercado de tratamento de carcinoma adrenocortical em 2025, enquanto a terapia direcionada deve expandir a um CAGR de 7,23% até 2031.
Por estágio da doença, a doença localizada representou 55,18% da receita em 2025, enquanto a doença metastática deve registrar o maior CAGR de 7,54% até 2031.
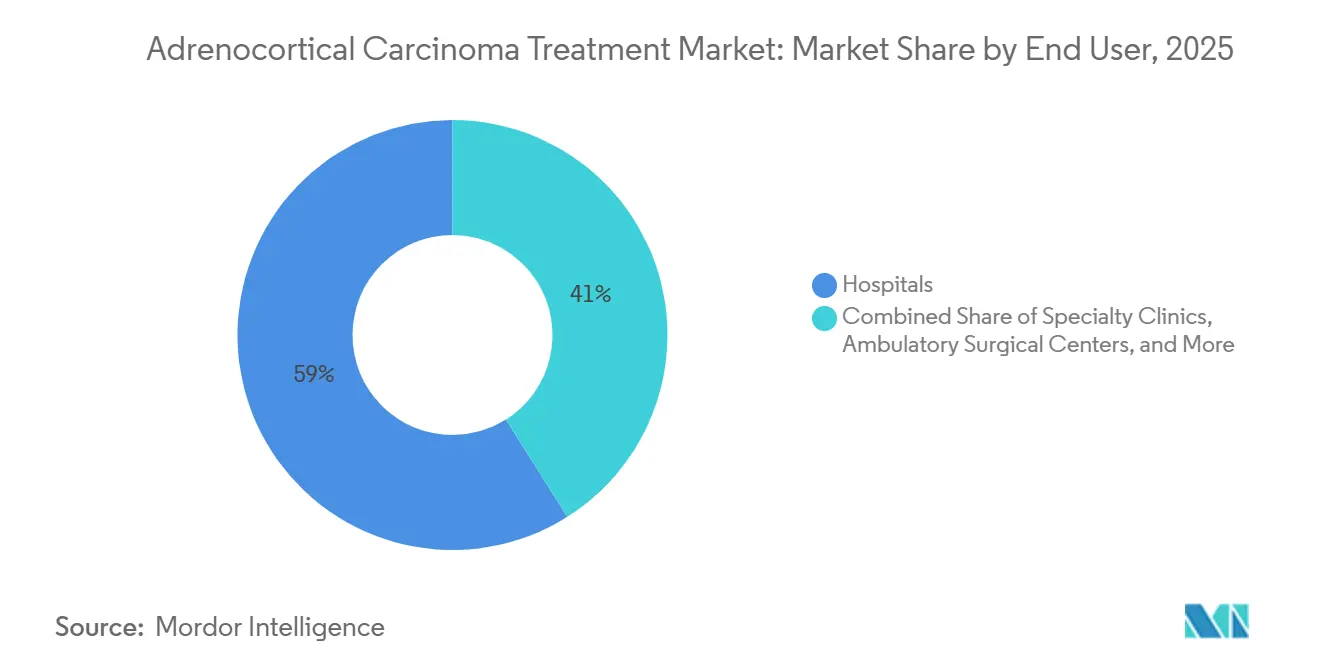
Por usuário final, os hospitais detiveram 58,97% da receita em 2025, enquanto as clínicas especializadas devem avançar a um CAGR de 7,84% até 2031.
Por geografia, a América do Norte deteve 43,38% da participação do mercado de tratamento de carcinoma adrenocortical em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Crescente de Oncologia de Precisão para Cânceres Endócrinos Raros | +1.2% | Global, com maior intensidade na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão do Desenvolvimento de Medicamentos Órfãos e Incentivos Regulatórios | +0.9% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Maior Uso de Terapia Multimodal em Doenças Avançadas e Metastáticas | +1.1% | Global | Curto prazo (≤ 2 anos) |
| Fortalecimento das Vias de Encaminhamento para Centros Oncológicos Terciários de Alto Volume | +0.6% | América do Norte, Europa Ocidental | Médio prazo (2 a 4 anos) |
| Perfil Genômico Revelando Subgrupos Acionáveis para Inclusão em Ensaios Clínicos | +0.8% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Detecção Mais Precoce por Achados Incidentais de Imagem | +0.5% | Global, com ganhos iniciais na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Oncologia de Precisão para Cânceres Endócrinos Raros
A seleção de tratamento guiada molecularmente está substituindo progressivamente as abordagens terapêuticas uniformes no mercado de tratamento do carcinoma adrenocortical. A superexpressão de IGF2 ocorre em quase 90% dos tumores, enquanto as perturbações nas vias Wnt e β-catenina ocorrem em até 54% dos casos, fornecendo aos pesquisadores alvos recorrentes em uma doença historicamente tratada com estratégias mais uniformes. Um estudo de 2025 publicado no npj Precision Oncology constatou que mais de 70% dos pacientes com SIS elevado foram previstos como responsivos ao bloqueio de pontos de controle imunológico, enquanto mais de 65% dos pacientes com SIS baixo foram identificados como biologicamente resistentes.[1]W. Hao, "Caracterização Multimodal de Clusters de Genes Metabólicos e Imunológicos no Tratamento do Carcinoma Adrenocortical," npj Precision Oncology, NATURE.COM. Essa distinção é significativa porque pode ajudar a reduzir falhas evitáveis em ensaios clínicos em uma doença com população de pacientes limitada. Consequentemente, o mercado de tratamento do carcinoma adrenocortical favorece cada vez mais os desenvolvedores que alinham o design terapêutico com diagnósticos complementares e um recrutamento de pacientes mais preciso.
Expansão do Desenvolvimento de Medicamentos Órfãos e Incentivos Regulatórios
O apoio da política de medicamentos órfãos continua a beneficiar o mercado de tratamento do carcinoma adrenocortical, uma vez que a economia dos ensaios clínicos para essa doença permanece desafiadora sem exclusividade de mercado e incentivos ao desenvolvimento. Nos Estados Unidos e na Europa, os marcos regulatórios de medicamentos órfãos reduzem o risco comercial para os patrocinadores que, de outra forma, poderiam ter dificuldade em justificar o desenvolvimento na Fase 2 em uma indicação com incidência anual muito baixa. Os registros públicos refletem esse apoio, com programas de pequeno e médio porte continuando a avançar na oncologia endócrina rara, apesar dos limitados grupos de recrutamento de pacientes. Da mesma forma, estudos de carcinoma adrenocortical avançado conduzidos por investigadores continuam em ambientes nacionais multicêntricos, o que seria difícil de sustentar sem apoio regulatório e processual. Esses fatores ampliaram o número de empresas dispostas a ingressar no mercado de tratamento do carcinoma adrenocortical, mesmo antes de novos produtos receberem aprovação.
Maior Uso de Terapia Multimodal em Doenças Avançadas e Metastáticas
Vias de tratamento mais longas e complexas para pacientes com doença avançada sustentam o mercado de tratamento do carcinoma adrenocortical. O regime EDP-M padrão do estudo FIRM-ACT demonstrou uma taxa de resposta objetiva de 23% e uma sobrevida global mediana de 14,8 meses, enquanto estudos retrospectivos relataram taxas de controle da doença variando de 30% a 50%.[2]N. P. Rowell, "Manejo Oncológico do Carcinoma Adrenocortical, Uma Atualização e Revisão Crítica," Oncology and Therapy, LINK.SPRINGER.COM. No entanto, a otimização da terapia com mitotano permanece desafiadora porque sua indução de CYP3A4 pode reduzir a exposição ao etoposídeo em quase 50%, criando incerteza em torno dos desfechos de tratamento no mundo real. A radioterapia também está se tornando cada vez mais relevante, pois uma metanálise de 2025 envolvendo 1.338 pacientes relatou menor recorrência locorregional e mortalidade em pacientes de maior risco que receberam radioterapia pós-operatória. Essas tendências sustentam o crescimento do mercado à medida que os pacientes progridem por cirurgia, terapia sistêmica, radioterapia e manejo de linhas posteriores, em vez de depender de uma única modalidade de tratamento.
Perfil Genômico Revelando Subgrupos Acionáveis para Inclusão em Ensaios Clínicos
Os testes genômicos estão possibilitando um recrutamento de pacientes mais rápido e direcionado em ensaios clínicos, moldando assim o mercado de tratamento do carcinoma adrenocortical. Um estudo prospectivo planejado para 2025 em coortes do Reino Unido e da Itália visa validar um painel direcionado de 10 genes composto por CTNNB1, TP53, ZNRF3, RB1, MEN1, CDK4, NF1, ATM, APC e o promotor TERT. O painel utiliza limiares de frequência de alelos variantes de 5% a 10%, alinhando-se com os cronogramas diagnósticos do mundo real. Essa abordagem pode ajudar a identificar pacientes elegíveis próximo ao momento da cirurgia, em vez de após serem perdidos em vias de encaminhamento fragmentadas. A importância dessa mudança foi evidenciada pelo estudo de Fase 2 de pembrolizumabe mais mitotano no MD Anderson, que foi encerrado em julho de 2024 após recrutar apenas três pacientes. Empresas e centros de tratamento que estabelecem registros genômicos antes de iniciar ensaios de combinação maiores podem obter uma vantagem prática no mercado de tratamento do carcinoma adrenocortical.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Grupo de Pacientes Muito Pequeno Limitando a Escala dos Ensaios Clínicos e a Adoção Comercial | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Alto Custo Total de Cuidado para Cirurgia, Mitotano e Regimes de Combinação | -0.5% | América do Sul, Oriente Médio, África e mercados em desenvolvimento da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Toxicidade Grave e Carga de Monitoramento das Terapias Sistêmicas Atuais | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Geração Lenta de Evidências para Subgrupos de Pacientes Definidos por Biomarcadores | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Grupo de Pacientes Muito Pequeno Limitando a Escala dos Ensaios Clínicos e a Adoção Comercial
A baixa incidência da doença, geralmente estimada em 1 a 2 casos por milhão de pessoas anualmente, continua a restringir o mercado de tratamento do carcinoma adrenocortical. Populações pequenas de pacientes não apenas dificultam o recrutamento para ensaios clínicos, mas também limitam o potencial comercial disponível após o lançamento do produto. Esse desafio ficou evidente no estudo do MD Anderson com pembrolizumabe mais mitotano, que foi encerrado após recrutar apenas três pacientes, apesar de uma forte justificativa clínica para a combinação. O pool limitado de pacientes também exige que os desenvolvedores recuperem os custos de pesquisa em uma população tratada restrita, potencialmente complicando a precificação e o reembolso em sistemas de saúde que carecem de vias claras de financiamento para doenças raras. Consequentemente, o mercado de tratamento do carcinoma adrenocortical continua a depender fortemente de um número limitado de centros de atenção terciária que podem identificar, encaminhar e tratar pacientes de forma consistente.
Toxicidade Grave e Carga de Monitoramento das Terapias Sistêmicas Atuais
O uso do mitotano na prática clínica rotineira cria um significativo ônus de manejo para o mercado de tratamento do carcinoma adrenocortical. O mitotano requer concentrações plasmáticas de 14–20 mg/L, e uma auditoria de 2024 em um centro terciário na Irlanda relatou uma mediana de sete meses para atingir essa faixa terapêutica. A auditoria também encontrou função tireoidiana anormal em 83% dos pacientes e náuseas em 67%, destacando a complexidade do manejo rotineiro mesmo em ambientes especializados.[3]"Manejo e Desfechos de Pacientes Tratados com Mitotano para Carcinoma Adrenocortical em um Centro Terciário de Tumores Adrenais na Irlanda," Endocrine Abstracts, ENDOCRINE-ABSTRACTS.ORG. As atualizações de bula e informações de produto na América do Norte e na Europa continuam a enfatizar o risco de interações com CYP3A4, afetando tanto as práticas de tratamento atuais quanto o design de ensaios clínicos de regimes combinados. Esses fatores mantêm uma parcela significativa do mercado de tratamento do carcinoma adrenocortical em ambientes hospitalares e limitam uma adoção mais ampla no atendimento ambulatorial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
O Crescimento Está se Deslocando para Combinações DirecionadasA cirurgia está projetada para liderar a receita de tratamento no mercado de tratamento do carcinoma adrenocortical, com uma participação de 41,30% em 2025, pois permanece a única opção curativa para a doença localizada. A adrenalectomia aberta continua a dominar a prática clínica, enquanto a cirurgia laparoscópica é limitada a tumores selecionados com menos de 6 cm sem invasão local. Essa limitação concentra os volumes de procedimentos em centros de alto volume. A quimioterapia permanece o próximo pilar de tratamento mais importante, principalmente por meio de etoposídeo, doxorrubicina e cisplatina combinados com mitotano (EDP-M). No entanto, o efeito do mitotano sobre a exposição ao etoposídeo continua a complicar o planejamento de doses e a consistência do tratamento. A radioterapia detém uma participação menor, embora evidências recentes tenham fortalecido seu papel como terapia adjuvante para controle locorregional e em contextos metastáticos selecionados.
A terapia-alvo está projetada para registrar o CAGR mais rápido de 7,23% no mercado de tratamento do carcinoma adrenocortical até 2031, à medida que novas terapias combinadas demonstram maior atividade do que as abordagens mais antigas de agente único. O conjunto de dados da Fase II do CaboACC relatou uma taxa de controle da doença de 78%, uma taxa de resposta objetiva de 11% e uma sobrevida livre de progressão mediana de 6 meses para cabozantinibe no carcinoma adrenocortical avançado. A combinação de camrelizumabe e apatinibe também demonstrou desfechos notáveis, com uma taxa de resposta objetiva de quase 50% e uma sobrevida livre de progressão mediana de 12,6 meses. Esses achados sustentam o direcionamento duplo de VEGFR e PD-1 em detrimento da monoterapia com inibidores de pontos de controle.[4]Declan Moore, "Estratégias Terapêuticas para o Carcinoma Adrenocortical, Integrando Insights Genômicos, Direcionamento Molecular e Imunoterapia," Frontiers in Immunology, FRONTIERSIN.ORG. No âmbito da indústria de tratamento do carcinoma adrenocortical, esses desenvolvimentos indicam que a criação de valor futura provavelmente decorrerá de regimes direcionados baseados em combinações, em vez do uso incremental de bases citotóxicas mais antigas.


Por Estágio da Doença:
O Cuidado Metastático Apresenta Maior Intensidade de ReceitaA doença localizada está projetada para representar 55,18% da receita no mercado de tratamento do carcinoma adrenocortical em 2025, pois a maioria dos pacientes recém-diagnosticados inicia o tratamento por meio de cirurgia e planejamento adjuvante. O uso de mitotano adjuvante nesse contexto está se tornando mais seletivo, particularmente após as evidências do ensaio ADIUVO que não demonstraram benefício de dois anos de tratamento adjuvante em pacientes de risco baixo a intermediário. No entanto, análises agrupadas continuam a apoiar seu benefício em doenças de maior risco. Espera-se que essa mudança reduza o uso do tratamento entre pacientes de menor risco, enquanto concentra os gastos com terapia sistêmica em pacientes com maior risco de recorrência. A doença localmente avançada representa um segmento menor; no entanto, o EDP-M neoadjuvante está ganhando importância para a doença limítrofe ressecável, onde a redução tumoral pode possibilitar a intervenção cirúrgica.
O segmento de doença metastática está projetado para expandir a um CAGR de 7,54% no mercado de tratamento do carcinoma adrenocortical até 2031, pois os pacientes tipicamente requerem múltiplas linhas de tratamento e incorrem em maior utilização cumulativa de medicamentos. Esse segmento inclui terapias sistêmicas, procedimentos de controle local, tratamentos de resgate e inscrição em estudos clínicos, resultando em maior receita por paciente do que o manejo de doenças em estágios anteriores. A abertura planejada do estudo CLARITY em abril de 2026 e o ensaio de Fase 1 DS9051b, com previsão de recrutamento até fevereiro de 2026, indicam que as opções de tratamento de linhas posteriores para a doença metastática provavelmente se expandirão. Consequentemente, no âmbito da indústria de tratamento do carcinoma adrenocortical, espera-se que o cuidado metastático contribua com uma parcela desproporcional da receita incremental, apesar da população limitada de pacientes.
Por Usuário Final:
Hospitais Lideram Enquanto Clínicas Especializadas Ganham Volume de AcompanhamentoOs hospitais estão projetados para representar 58,97% da receita no mercado de tratamento do carcinoma adrenocortical em 2025, pois geralmente gerenciam cirurgia, endocrinologia, oncologia e monitoramento terapêutico de medicamentos em uma única instituição. A infraestrutura necessária para o manejo do cortisol, adrenalectomia aberta, acompanhamento de eventos adversos e testes de níveis de mitotano reforça ainda mais essa concentração. As instituições de pesquisa e acadêmicas também desempenham um papel importante, particularmente porque programas em estágio inicial, como DS9051b e CY-101, são conduzidos por meio de centros de ensaios acadêmicos e especializados na Europa. Os centros cirúrgicos ambulatoriais e os prestadores de cuidados domiciliares continuam a deter participações menores, pois a complexidade do tratamento limita a extensão em que o cuidado pode se afastar da supervisão especializada.
As clínicas especializadas estão previstas para crescer a um CAGR de 7,84% até 2031, à medida que pacientes estáveis fazem a transição para o acompanhamento em oncologia endócrina fora das principais unidades ambulatoriais hospitalares. Essa mudança não necessariamente reduz a receita, pois o manejo a longo prazo frequentemente envolve titulação de medicamentos, avaliação de eventos adversos, acompanhamento por imagem e planejamento de tratamento de linhas posteriores. A transição pode se acelerar à medida que regimes orais direcionados e combinações de imunoterapia orientadas para manutenção se tornem mais amplamente adotados após a maturação dos ensaios em andamento. Consequentemente, espera-se que o mercado desenvolva um modelo de cuidado em duas etapas, no qual os hospitais gerenciam o episódio inicial de tratamento de alta complexidade, enquanto as clínicas especializadas apoiam cada vez mais as atividades recorrentes de monitoramento e manutenção.
Análise Geográfica
Mercado de Tratamento de Carcinoma Adrenocortical da América do Norte
Projeta-se que a América do Norte detenha a maior participação do mercado de tratamento de carcinoma adrenocortical, respondendo por 43,38% em 2025. A região se beneficia de redes de encaminhamento robustas, suporte de reembolso para doenças raras e alta concentração de centros oncológicos especializados. Os Estados Unidos permanecem centrais para a geração de evidências, com o Instituto Nacional do Câncer previsto para lançar um ensaio clínico de Fase 2 de cabozantinibe mais cemiplimabe em fevereiro de 2026. A coorte planejada de 48 pacientes incluirá adolescentes e adultos. O Canadá apoia a continuidade do tratamento por meio de orientações atualizadas sobre produtos, enquanto a revisão de dezembro de 2024 da monografia do Lysodren deverá alinhar a rotulagem nacional com padrões mais recentes de segurança e interações medicamentosas. Em termos de receita, projeta-se que a América do Norte responda por 43,38% do tamanho do mercado de tratamento de carcinoma adrenocortical em 2025, refletindo sistemas de acesso clínico e reembolso mais consolidados do que na maioria das outras regiões.
Mercado de Tratamento de Carcinoma Adrenocortical da Europa
Projeta-se que a Europa permaneça o segundo maior mercado regional, liderado pela Alemanha, França, Reino Unido e Itália. A região continua a contribuir substancialmente para as evidências fundamentais de tratamento, uma vez que os principais grupos europeus ajudaram a estabelecer padrões para cirurgia, tratamento adjuvante e cuidados sistêmicos. O Lysodren mantém autorização de comercialização plena pela Agência Europeia de Medicamentos (EMA) para o carcinoma adrenocortical (CAC) avançado, irressecável, metastático ou recidivado. A atualização das informações do produto prevista para abril de 2025 deverá preservar sua posição como a opção de tratamento sistêmico padrão em toda a Europa. A Europa também continua a apoiar a atividade de ensaios clínicos e o planejamento de tratamento multidisciplinar, concentrando a atividade comercial em hospitais de referência acadêmicos.
Mercado de Tratamento de Carcinoma Adrenocortical da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre o CAGR regional mais rápido, de 7,46% até 2031, impulsionado pela expansão da infraestrutura oncológica e pelo aumento da detecção incidental por meio do uso mais amplo de exames de imagem. A China ganhou maior visibilidade nas evidências clínicas após o estudo de Fase 2 de camrelizumabe mais apatinibe, que reportou atividade superior à maioria dos dados de imunoterapia com agente único em pacientes com CAC previamente tratados. A Coreia do Sul também contribui por meio do ensaio ACCOMPLISH de pembrolizumabe mais lenvatinibe, que permanece ativo em doenças pós-platina e deverá concluir sua avaliação primária em 2027. O Japão e a Índia sustentam a perspectiva regional por meio da expansão da capacidade oncológica, em vez de um alto volume de ativos comerciais específicos para CAC de marcas registradas.
Cenário Competitivo
A receita atual permanece concentrada em um único produto aprovado, apesar de um pipeline de desenvolvimento mais disperso para o tratamento do carcinoma adrenocortical. A HRA Pharma Rare Diseases lidera o mercado com o Lysodren, o único medicamento aprovado tanto pela FDA quanto pela EMA para o carcinoma adrenocortical. A empresa reforçou sua posição por meio do Guia de Medicação revisado de abril de 2025, que atualizou as orientações práticas de segurança para uso no mundo real e planejamento de tratamento combinado. Grandes empresas de oncologia, incluindo Merck, Bristol-Myers Squibb, AstraZeneca e Pfizer, participam principalmente por meio de extensões de portfólio, em vez do desenvolvimento de plataformas específicas para a doença. Essa abordagem limita a rivalidade direta porque a maioria das grandes empresas está avaliando ativos oncológicos amplos em uma indicação extremamente restrita, em vez de desenvolver franquias comerciais abrangentes para o carcinoma adrenocortical.
A diferenciação estratégica está emergindo por meio de novos mecanismos de ação e estratégias de combinação. A Cytovation avançou o CY-101 para o ensaio de Fase II CLARITY, apoiado pela Cancer Research UK e pela Sociedade Norueguesa do Câncer. Esse apoio fortaleceu o modelo de entrega do ensaio do programa e ampliou o acesso a centros clínicos europeus. A Daiichi Sankyo também avançou o DS9051b para um estudo de primeira administração em humanos que inclui o carcinoma adrenocortical, introduzindo uma abordagem de degradação proteica direcionada distinta das estratégias baseadas em mitotano e inibidores de pontos de controle. Esses desenvolvimentos são significativos porque o posicionamento clínico precoce em cânceres raros frequentemente determina quais desenvolvedores estabelecem os relacionamentos mais sólidos com centros de referência antes do início dos ensaios pivotais.
Os espaços em branco competitivos mais significativos incluem imunoterapia selecionada por biomarcadores, otimização do mitotano e tratamento adjuvante após ressecção cirúrgica. As evidências que apoiam o bloqueio de pontos de controle de agente único permanecem limitadas; no entanto, combinações envolvendo inibidores de VEGFR e PD-1, bem como abordagens imunomoduladoras mais recentes, apresentam uma justificativa mais sólida para o desenvolvimento futuro. O principal desafio comercial não é a falta de conceitos terapêuticos, mas a dificuldade de recrutar pacientes suficientes para uma avaliação clínica oportuna. Os desenvolvedores que estabelecem vias de triagem genômica e parcerias sólidas com centros acadêmicos têm maior probabilidade de reduzir os prazos de recrutamento e manter visibilidade entre os prescritores especialistas. Portanto, a próxima fase de competição provavelmente dependerá tanto da execução dos ensaios e do acesso aos centros de tratamento quanto do mecanismo do medicamento em si.
Líderes do Setor de Tratamento de Carcinoma Adrenocortical
Bristol-Myers Squibb Company
Exelixis, Inc.
Merck & Co., Inc.
Pfizer Inc.
Takeda Pharmaceutical Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Carcinoma Adrenocortical
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Corcept Therapeutics Incorporated
- Cytovation AS
- Daiichi Sankyo
- EnGeneIC Ltd.
- Enterome
- EUSA Pharma
- Exelixis, Inc.
- HRA Pharma
- Ipsen
- Merck
- Millendo Therapeutics, Inc.
- Mundipharma International Limited
- Novartis
- Orphagen Pharmaceuticals, Inc.
- Pfizer
- Sanofi
- Takeda Pharmaceuticals

Recent Industry Developments in Mercado de Tratamento de Carcinoma Adrenocortical
- Julho de 2026: O Cancer Research UK abriu o ensaio de Fase 2 CLARITY (ISRCTN15479264) do CY-101 (getacatetida), imunoterapia peptídica intratumoral da Cytovation, em pacientes com carcinoma adrenocortical localmente avançado ou metastático, com recrutamento iniciado em 16 de abril de 2026 em centros no Reino Unido e na Noruega, com centros europeus adicionais planejados. O CY-101 tem como alvo a via de sinalização Wnt/β-catenina, implicada em até 54% dos tumores de carcinoma adrenocortical, e simultaneamente ativa respostas imunes antitumorais locais, distinguindo-se mecanisticamente de todas as terapias sistêmicas atualmente aprovadas ou em investigação.
- Fevereiro de 2026: A Daiichi Sankyo iniciou o ensaio de Fase 1 de primeira administração em humanos do DS9051b (NCT07189403), uma nova molécula de degradação proteica direcionada, em pacientes com carcinoma adrenocortical avançado ou metastático e câncer de próstata metastático resistente à castração, com recrutamento iniciado em centros autorizados pela União Europeia, incluindo a França. O ensaio recebeu sua decisão regulatória inicial na União Europeia e no Espaço Econômico Europeu em dezembro de 2025 e uma aprovação de modificação substancial em janeiro de 2026, com coleta de dados primários prevista para se estender até março de 2028.
- Fevereiro de 2026: O Instituto Nacional do Câncer lançou um ensaio de Fase 2 (NCT06900595) avaliando cabozantinibe combinado com cemiplimabe (REGN2810) em adolescentes e adultos com câncer adrenocortical avançado, com meta de 48 participantes, com recrutamento iniciado em 22 de fevereiro de 2026. O ensaio amplia o conjunto de dados clínicos do cabozantinibe além do estudo CaboACC e introduz um braço de combinação com inibidor de PD-1 em um design de ensaio financiado pelo governo, reduzindo o risco de desenvolvimento comercial para a combinação VEGFR-ICI.
- Janeiro de 2025: O Cancer Research UK, a Cytovation AS e a Sociedade Norueguesa do Câncer anunciaram uma parceria multinacional para iniciar o ensaio de Fase 2 CLARITY para o CY-101 em carcinoma adrenocortical avançado. O Centro de Desenvolvimento de Medicamentos do Cancer Research UK projetou e está conduzindo o ensaio, com o apoio da Sociedade Norueguesa do Câncer permitindo o acesso de pacientes e a diversidade de centros nas geografias nórdicas e europeias.


Escopo do Relatório Global do Mercado de Tratamento de Carcinoma Adrenocortical
O mercado de tratamento de carcinoma adrenocortical é definido como o setor global focado em terapias e intervenções para este câncer raro e agressivo do córtex adrenal. Abrange abordagens convencionais como cirurgia e terapia com mitotano, juntamente com terapias direcionadas emergentes, imunoterapias e inovações em ensaios clínicos. O mercado é moldado por empresas farmacêuticas, instituições de pesquisa e prestadores de serviços de saúde que trabalham para atender às elevadas necessidades médicas não atendidas decorrentes das opções de tratamento limitadas e do prognóstico desfavorável.
O mercado de tratamento de carcinoma adrenocortical é segmentado por tipo de doença genética, estágio de tratamento, usuário final e geografia. Por tipo de doença, é subdividido em cirurgia, quimioterapia, imunoterapia, radioterapia e imunoterapia. Por estágio da doença, é segmentado em estágio localizado, estágio localmente avançado e estágio metastático. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, centros cirúrgicos ambulatoriais, instituições de pesquisa e acadêmicas e ambientes de cuidados domiciliares. O segmento geográfico é subdividido em América do Norte, Europa, Ásia-Pacífico e restante do mundo. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
| Cirurgia |
| Quimioterapia |
| Terapia Direcionada |
| Radioterapia |
| Imunoterapia |
| Estágio Localizado |
| Estágio Localmente Avançado |
| Estágio Metastático |
| Hospitais |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Instituições de Pesquisa e Acadêmicas |
| Ambientes de Cuidados Domiciliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Tratamento | Cirurgia | |
| Quimioterapia | ||
| Terapia Direcionada | ||
| Radioterapia | ||
| Imunoterapia | ||
| Por Estágio da Doença | Estágio Localizado | |
| Estágio Localmente Avançado | ||
| Estágio Metastático | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Instituições de Pesquisa e Acadêmicas | ||
| Ambientes de Cuidados Domiciliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado para o tratamento de carcinoma adrenocortical em 2031?
O mercado deve atingir 894,65 milhões de USD até 2031, crescendo a partir de 679,04 milhões de USD em 2026 a um CAGR de 5,67% no período de 2026 a 2031.
Qual tipo de tratamento atualmente lidera a receita no tratamento de carcinoma adrenocortical?
A cirurgia liderou com uma participação de 41,30% em 2025, pois continua sendo a única opção curativa para a doença localizada e é o ponto de entrada para a maioria das vias de tratamento.
Qual parte do cuidado está crescendo mais rapidamente no tratamento de carcinoma adrenocortical?
A terapia direcionada deve crescer a um CAGR de 7,23%, enquanto a doença metastática é o estágio de crescimento mais rápido, com um CAGR de 7,54%, devido à maior intensidade de tratamento e à maior duração do cuidado.
Por que os hospitais continuam sendo o principal ambiente de tratamento para o cuidado do carcinoma adrenocortical?
Os hospitais detiveram 58,97% da receita em 2025, pois o cuidado do carcinoma adrenocortical requer cirurgia, endocrinologia, oncologia, imagem e monitoramento dos níveis do medicamento mitotano em um único local.
Qual região lidera a demanda por tratamento de carcinoma adrenocortical atualmente?
A América do Norte liderou com uma participação de 43,38% em 2025, sustentada por centros oncológicos especializados, vias de reembolso para doenças raras e programas de ensaios clínicos públicos ativos.
Qual é o principal desafio comercial para novas terapias para carcinoma adrenocortical?
O maior desafio é o grupo de pacientes muito pequeno, que retarda o recrutamento, limita o volume pós-lançamento e aumenta a pressão sobre a precificação e o reembolso de novas terapias.
Página atualizada pela última vez em:



