
副腎皮質癌治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 679.04 百万米ドル |
| 市場規模 (2031) | 894.65 百万米ドル |
| Growth Rate (2026 - 2031) | 5.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
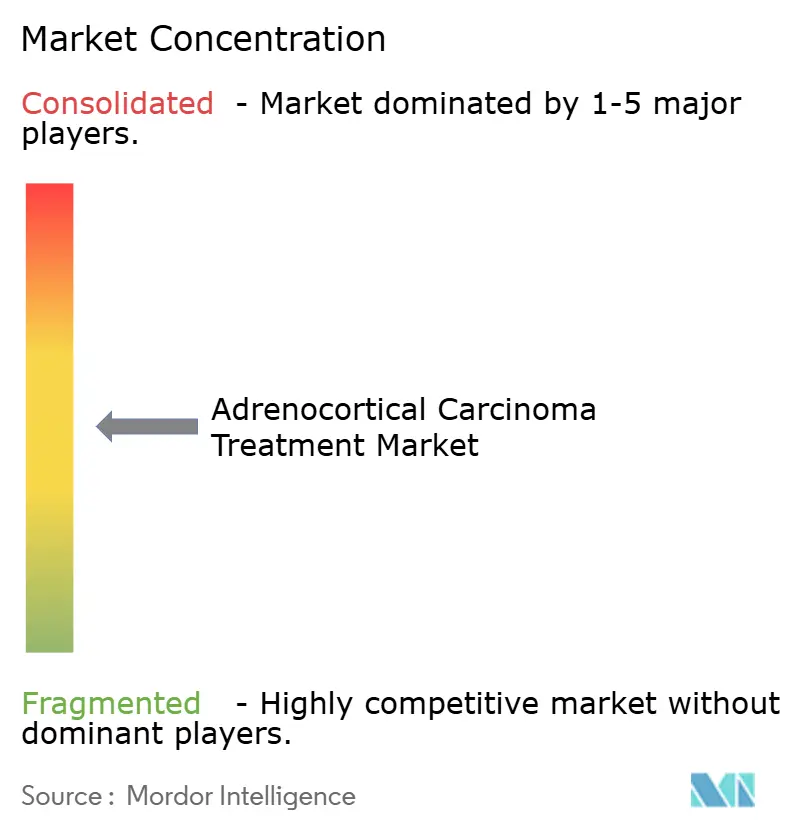
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる副腎皮質癌治療市場分析
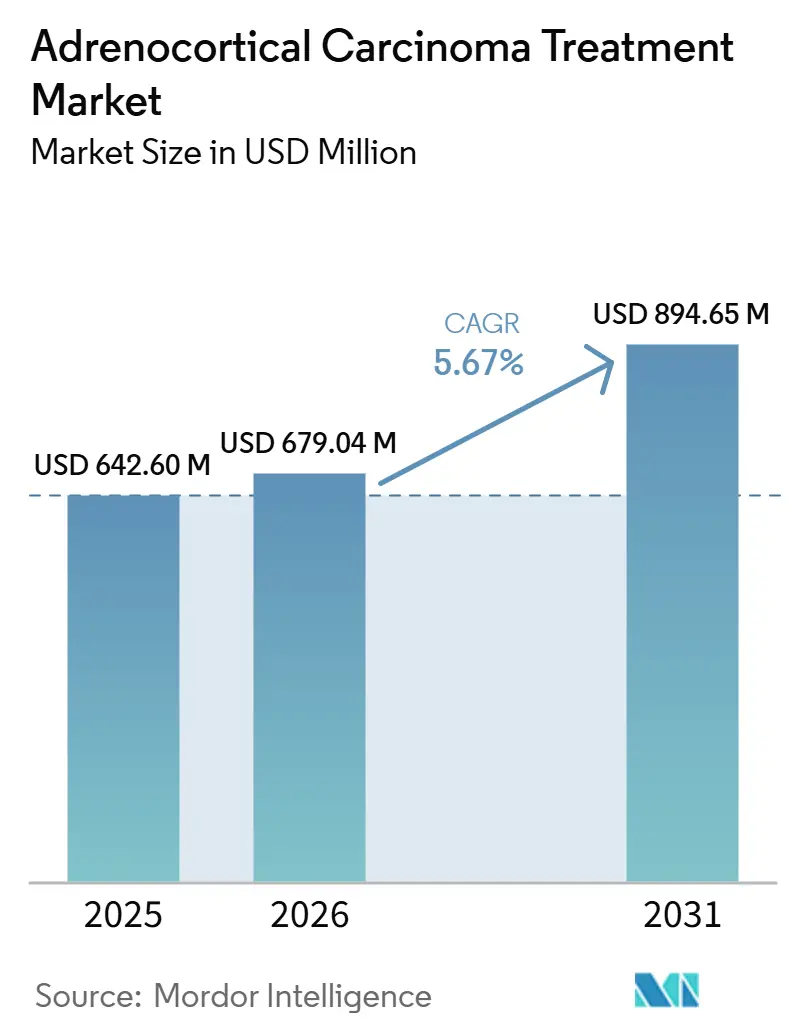
副腎皮質癌治療市場規模は、2025年の6億4,260万米ドルから2026年には6億7,904万米ドルに増加し、2031年までに8億9,465万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 5.67%で成長します。
副腎皮質癌治療市場は依然として非常に少ない患者数によって形成されていますが、収益はミトタンを中心とした高い治療強度とプレミアム価格設定によって支えられており、ミトタンはこの疾患に対してFDAおよびEMAの両方から承認を受けた唯一の薬剤です。副腎皮質癌治療市場はまた、IGF2過剰発現、WntおよびΒ-カテニン経路の変化、免疫応答スコアリングフレームワークが試験デザインと患者選択の指針となり始めており、バイオマーカー主導の開発へと移行しています。公的機関および非営利団体が支援する試験活動は、少数のコホートにもかかわらずパイプラインを活発に維持しており、これによりレアがん開発者はこの規模では資金調達が困難な併用レジメンを試験することが可能となっています。副腎皮質癌治療市場は現在、広範な患者拡大よりも、標的併用療法、より良い紹介パター、より強力な分子選択が限られたエビデンスを持続的な治療使用へと転換できるかどうかに依存しています。
主要レポートのポイント
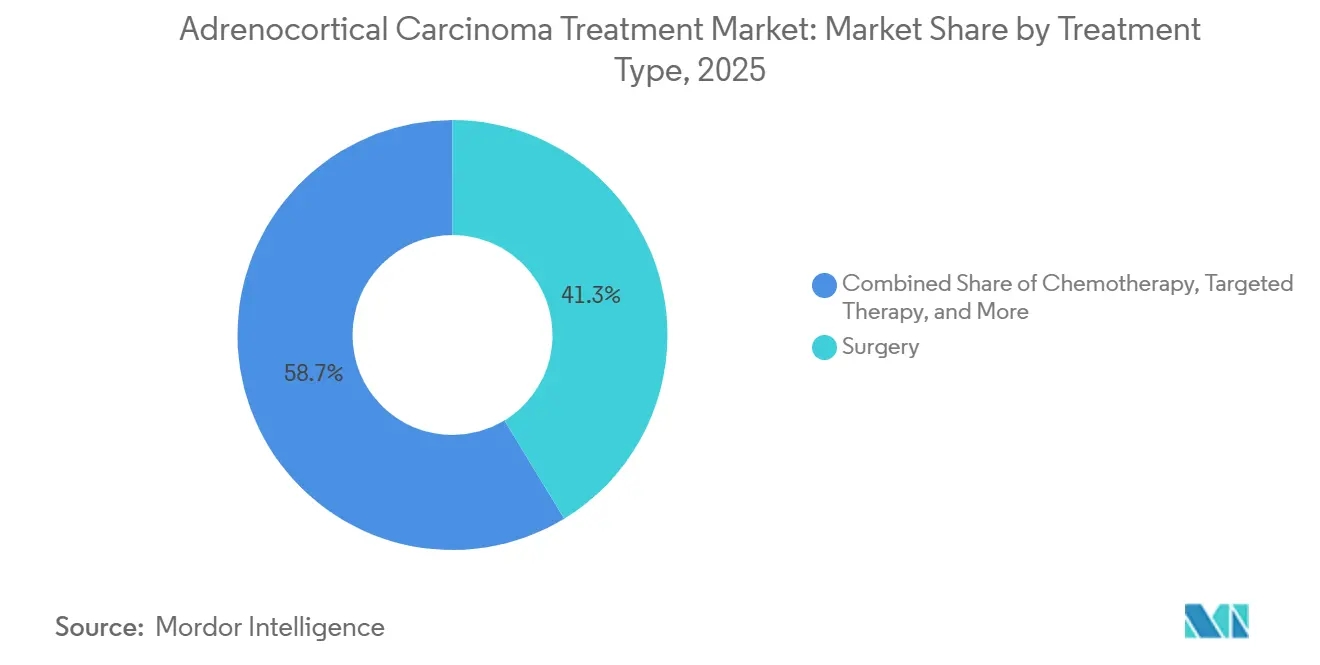
治療タイプ別では、外科手術が2025年の副腎皮質癌治療市場シェアの41.30%を占め、標的療法は2031年にかけてCAGR 7.23%で拡大する見込みです。
疾患ステージ別では、局所疾患が2025年の収益の55.18%を占め、転移性疾患は2031年にかけて最高のCAGR 7.54%を記録すると予測されています。
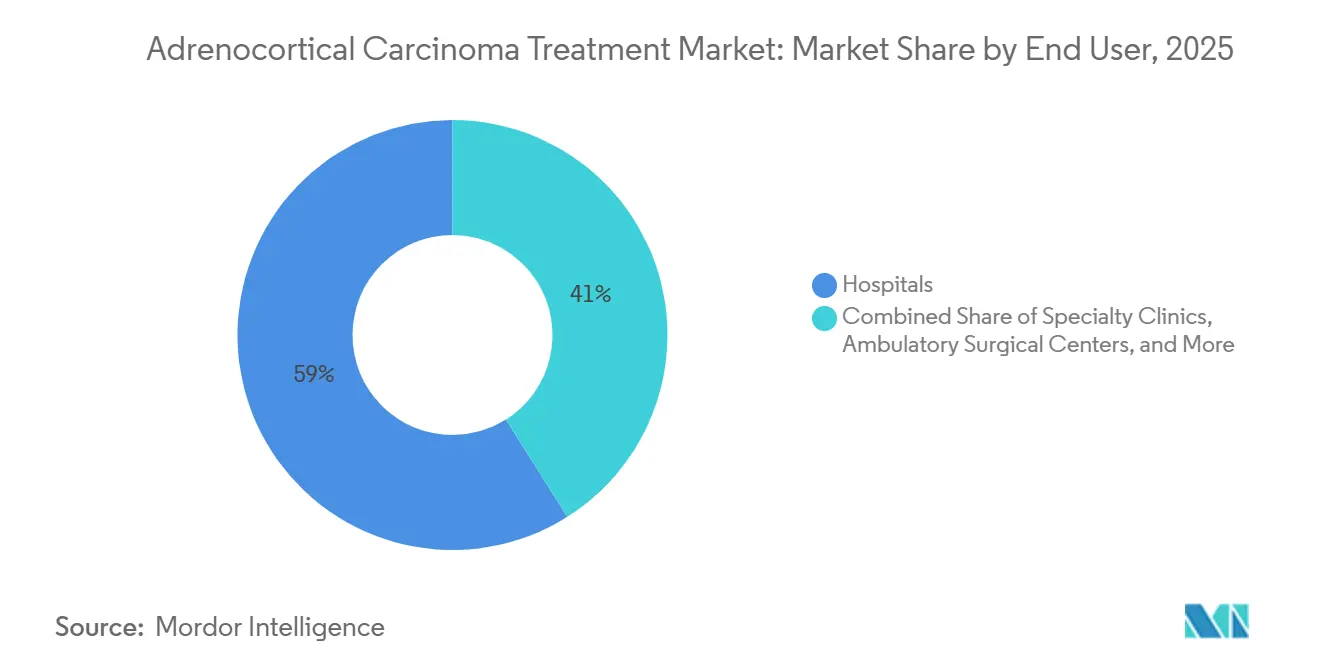
エンドユーザー別では、病院が2025年の収益の58.97%を占め、専門クリニックは2031年にかけてCAGR 7.84%で成長する見込みです。
地域別では、北米が2025年の副腎皮質癌治療市場シェアの43.38%を占め、アジア太平洋地域は2031年にかけてCAGR 7.46%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 希少内分泌がんに対するプレシジョンオンコロジーの採用拡大 | +1.2% | 北米および欧州で最も高い強度を持つグローバル | 中期(2〜4年) |
| オーファンドラッグ開発および規制上のインセンティブの拡大 | +0.9% | 北米およびEU | 中期(2〜4年) |
| 進行性および転移性疾患における集学的療法の使用増加 | +1.1% | グローバル | 短期(2年以内) |
| 高ボリューム三次がんセンターへの紹介経路の強化 | +0.6% | 北米、西欧 | 中期(2〜4年) |
| 試験登録のための実行可能なサブセットを明らかにするゲノムプロファイリング | +0.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 偶発的画像所見による早期ステージ検出の増加 | +0.5% | アジア太平洋および欧州で早期の成果を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
希少内分泌がんに対するプレシジョンオンコロジーの採用拡大
分子ガイドによる治療選択は、副腎皮質癌治療市場において画一的な治療アプローチに取って代わりつつある。IGF2の過剰発現は腫瘍の約90%に認められ、Wntおよびβカテニン経路の異常は症例の最大54%に発生しており、歴史的により画一的な戦略で治療されてきた疾患において、研究者に繰り返し現れる標的を提供している。2025年にnpj Precision Oncologyに掲載された研究では、SISスコアが高い患者の70%以上が免疫チェックポイント阻害に反応すると予測された一方、SISスコアが低い患者の65%以上が生物学的に耐性を示すと特定された。[1]W. Hao、「副腎皮質癌治療における代謝および免疫遺伝子クラスターのマルチモーダル特性評価」、npj Precision Oncology、NATURE.COM。 この区別は、患者集団が限られた疾患において回避可能な臨床試験の失敗を減らすのに役立つため、重要な意義を持つ。その結果、副腎皮質癌治療市場は、コンパニオン診断とより精密な患者登録に治療設計を合わせる開発者をますます優遇するようになっている。
オーファンドラッグ開発および規制上のインセンティブの拡大
オーファンドラッグ政策支援は、副腎皮質癌治療市場に引き続き恩恵をもたらしている。市場独占権および開発インセンティブなしには、この疾患の試験経済性は依然として困難なままである。米国および欧州では、オーファンドラッグの枠組みにより、年間発症率が非常に低い適応症においてフェーズ2開発を正当化することが困難なスポンサーの業的リスクが軽減される。公的登録簿はこの支援を反映しており、患者登録プールが限られているにもかかわらず、希少内分泌腫瘍学における小規模および中規模のプログラムが引き続き進展している。同様に、研究者主導の進行副腎皮質癌研究は国内多施設設定で継続されており、規制上および手続き上の支援なしには維持が困難であろう。これらの要因により、新製品が承認を受ける前であっても、副腎皮質癌治療市場への参入を望む企業の数が拡大している。
進行性および転移性疾患における集学的療法の使用増加
進行疾患患者に対するより長く複雑な治療経路は、副腎皮質癌治療市場を支えている。FIRM-ACT標準EDP-Mレジメンは23%の客観的奏効率と14.8ヶ月の全生存期間中央値を示した一方、後ろ向き研究では30%から50%の疾患コントロール率が報告された。[2]N. P. Rowell、「副腎皮質癌の腫瘍学的管理、最新情報と批判的レビュー」、Oncology and Therapy、LINK.SPRINGER.COM。 しかし、ミトタンのCYP3A4誘導によりエトポシドの曝露量が最大50%低下する可能性があるため、ミトタン療法の最適化は依然として困難であり、実臨床における治療アウトカムに不確実性をもたらしている。放射線療法もますます重要性を増しており、1,338例を対象とした2025年のメタアナリシスでは、術後放射線療法を受けた高リスク患者において局所領域再発率および死亡率が低下したことが報告された。これらの傾向は、患者が単一の治療モダリティに依存するのではなく、手術、全身療法、放射線療法、後期ライン管理を経て進行するにつれて市場成長を支えている。
試験登録のための実行可能なサブセットを明らかにするゲノムプロファイリング
ゲノム検査により、臨床試験における患者登録がより迅速かつ標的化されており、副腎皮質癌治療市場を形成している。2025年に英国およびイタリアのコホートを対象として計画された前向き研究では、CTNNB1、TP53、ZNRF3、RB1、MEN1、CDK4、NF1、ATM、APC、およびTERTプロモーターからなる10遺伝子標的パネルの検証が目指されている。このパネルは5%から10%のバリアントアレル頻度閾値を使用しており、実臨床の診断タイムラインに合している。このアプローチにより、断片化した紹介経路の中で患者が見失われた後ではなく、手術時期に近いタイミングで適格患者を特定することが可能となる。このシフトの重要性は、MDアンダーソンにおけるペムブロリズマブとミトタンの併用フェーズ2試験が2024年7月に患者3名のみの登録で終了したことによって強調された。より大規模な併用試験を開始する前にゲノムレジストリを確立した企業および治療センターは、副腎皮質癌治療市場において実践的な優位性を得る可能性がある。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 試験規模と商業的普及を制限する非常に少ない患者数 | -0.7% | グローバル | 短期(2年以内) |
| 外科手術、ミトタン、および併用レジメンの高い総医療費 | -0.5% | 南米、中東、アフリカ、およびアジア太平洋の発展途上市場 | 中期(2〜4年) |
| 現行全身療法の重篤な毒性と監視負担 | -0.4% | グローバル | 中期(2〜4年) |
| バイオマーカー定義患者サブセットに対するエビデンス生成の遅さ | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
試験規模と商業的普及を制限する非常に少ない患者数
疾患の発症率が低く、一般的に年間100万人あたり1〜2例と推定されることが、副腎皮質癌治療市場を引き続き制約している。患者集団が少ないことは、臨床試験への登録を妨げるだけでなく、製品上市後に利用可能な商業的可能性も制限する。この課題は、ペムブロリズマブとミトタンの併用に関するMDアンダーソンの研究において明らかであり、この組み合わせに対する強力な臨床的根拠にもかかわらず、患者3名のみの登録で終了した。患者プールが限られているため、開発者は狭い治療対象集団全体で研究費用を回収する必要があり、希少疾患の明確な資金調達経路を持たない医療システムにおける価格設定と償還が複雑になる可能性がある。その結果、副腎皮質癌治療市場は、患者を一貫して特定し、紹介し、治療できる限られた数の三次医療センターに引き続き大きく依存している。
現行全身療法の重篤な毒性と監視負担
日常臨床におけるミトタンの使用は、副腎皮質癌治療市場に対して大きな管理上の負担をもたらしている。ミトタンは14〜20 mg/Lの血漿中濃度を必要とし、アイルランドの三次医療センターで実施された2024年の監査では、この治療域に達するまでの中央値が7ヶ月であることが報告された。また、この監査では患者の83%に甲状腺機能異常、67%に悪心が認められ、専門施設においても日常管理の複雑さが浮き彫りとなった。[3]「アイルランドの三次副腎腫瘍センターにおける副腎皮質癌に対するミトタン療患者の管理とアウトカム」、Endocrine Abstracts、ENDOCRINE-ABSTRACTS.ORG。 北米および欧州におけるラベルおよび製品情報の更新は、CYP3A4相互作用のリスクを引き続き強調しており、現在の治療慣行と併用レジメン臨床試験の設計の両方に影響を与えている。これらの要因により、副腎皮質癌治療市場のかなりのシェアが病院内に留まり、外来診療における広範な普及が制限されている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
成長は標的併用療法へとシフト手術は、局所疾患に対する唯一の根治的選択肢であり続けることから、副腎皮質癌治療市場において2025年に41.30%のシェアで治療収益をリードすると予測されている。開腹副腎摘除術が臨床診療において引き続き主流であり、腹腔鏡手術は局所浸潤のない6 cm未満の選択された腫瘍に限定されている。この制限により、手術件数は高件数センターに集中している。化学療法は、主にエトポシド、ドキソルビシン、シスプラチンとミトタンの併用(EDP-M)を通じて、次に重要な治療の柱であり続けている。しかし、ミトタンがエトポシド曝露量に与える影響は、用量計画と治療の一貫性を複雑にし続けている。放射線療法はより小さなシェアを占めているが、最近のエビデンスにより、局所領域コントロールおよび選択された転移性病変に対する補助療法としての役割が強化されている。
標的療法は、新しい併用療法が古い単剤アプローチよりも高い活性を示すことから、2031年までの副腎皮質癌治療市場において最も速いCAGR 7.23%を記録すると予測されている。CaboACCフェーズII試験のデータセットでは、進行ACC患者に対するカボザンチニブについて、78%の疾患コントロール率、11%の客観的奏効率、および6ヶ月の無増悪生存期間中央値が報告された。カムレリズマブとアパタニブの併用も、約50%の客観的奏効率および12.6ヶ月の無増悪生存期間中央値という注目すべきアウトカムを示した。これらの知見は、チェックポイント単剤療法よりもVEGFRおよびPD-1の二重標的化を支持している。[4]Declan Moore、「副腎皮質癌の治療戦略、ゲノムインサイト、分子標的化、および免疫療法の統合」、Frontiers in Immunology、FRONTIERSIN.ORG。 副腎皮質癌治療業界において、これらの動向は、将来の価値創造が古い細胞毒性バックボーンの漸進的な使用よりも、併用ベースの標的レジメンから生まれる可能性が高いことを示している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


疾患ステージ別:
転移性ケアはより高い収益強度をもたらす局所疾患は、新たに診断された患者の大半が手術および補助療法計画を通じて治療に入ることから、2025年の副腎皮質癌治療市場において収益の55.18%を占めると予測されている。この状況における補助ミトタンの使用は、特にADIUVO試験からのエビデンスにより低〜中リスク患者に対する2年間の補助療法に有益性が認められなかったことを受けて、より選択的になりつつある。しかし、プール解析は高リスク疾患における有益性を引き続き支持している。このシフトにより、低リスク患者における治療使用が減少する一方、全身療法の支出は再発リスクが高い患者に集中することが予想される。局所進行疾患はより小さなセグメントを占めているが、腫瘍縮小により外科的介入が可能となる境界切除可能疾患において、術前EDP-Mの重要性が高まっている。
転移性疾患セグメントは、患者が通常複数ラインの治療を必要とし、累積薬剤使用量が多くなることから、2031年までの副腎皮質癌治療市場においてCAGR 7.54%で拡大すると予測されている。このセグメントには全身療法、局所コントロール処置、サルベージ治療、および臨床研究への登録が含まれ、早期疾患管理よりも患者一人当たりの収益が高くなる。2026年4月に予定されているCLARITY試験の開始と、2026年2月までに登録開始が見込まれるフェーズ1 DS9051b試験は、転移性疾患に対する後期ライン治療選択肢が拡大する可能性を示している。その結果、副腎皮質癌治療業界において、転移性ケアは患者集団が限られているにもかかわらず、増分収益の不均衡なシェアに貢献することが期待されている。
エンドユーザー別:
病院がリードし、専門クリニックがフォローオン量を獲得病院は、手術、内分泌学、腫瘍学、および治療薬物モニタリングを単一施設内で管理することが多いことから、2025年の副腎皮質癌治療市場において収益の58.97%を占めると予測されている。コルチゾール管理、開腹副腎摘除術、有害事象フォローアップ、およびミトタン濃度測定に必要なインフラがこの集中をさらに強化している。研究・学術機関も重要な役割を果たしており、特にDS9051bやCY-101などの早期段階プログラムは、欧州の学術・専門試験施設を通じて実施されている。外来手術センターおよび在宅医療提供者は引き続き小さなシェアを占めており、治療の複雑さにより専門家の監督から離れたケアへのシフトが制限されている。
専門クリニックは、安定した患者が主要病院の外来部門以外の内分泌腫瘍学フォローアップに移行するにつれて、2031年までにCAGR 7.84%で成長すると予測されている。このシフトは必ずしも収益を減少させるわけではなく、長期管理には薬剤用量調整、有害事象評価、画像フォローアップ、および後期ライン治療計画が含まれることが多い。進行中の試験の成熟に伴い、経口標的レジメンおよび維持指向の免疫療法併用がより広く採用されるようになれば、この移行は加速する可能性がある。その結果、市場は二段階のケアモデルを発展させることが期待されており、病院が初期の高急性治療エピソードを管理する一方、専門クリニックが定期的なモニタリングおよび維持活動をますます支援するようになる。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米副腎皮質癌治療市場
北米は副腎皮質癌治療市場において最大のシェアを占めると予測されており、2025年には43.38%を占める見込みです。同地域は、強固な紹介ネットワーク、希少疾患に対する償還支援、および高度に専門化されたがんセンターの集積という優位性を有しています。米国は引き続きエビデンス創出の中心的役割を担っており、国立がん研所は2026年2月にカボザンチニブとセミプリマブの併用療法に関するフェーズ2試験を開始する予定です。計画されている48名の患者コホートには、青少年および成人が含まれます。カナダは更新された製品ガイダンスを通じて治療の継続性を支援しており、2024年12月に改訂されたリゾドレンの添付文書は、最新の安全性および薬物相互作用基準に沿った国内ラベリングの整合を図るものと期待されています。収益面では、北米は2025年の副腎皮質癌治療市場規模の43.38%を占めると予測されており、他のほとんどの地域と比較して、より確立された臨床アクセスおよび償還制度を反映しています。
欧州副腎皮質癌治療市場
欧州は引き続き第2位の地域市場にとどまると予測されており、ドイツ、フランス、英国、イタリアが市場をけん引しています。同地域は、外科手術、補助療法、および全身療法の標準確立に主要な欧州グループが貢献してきたことから、基礎的な治療エビデンスに対して引き続き大きく寄与しています。リゾドレンは、進行性・切除不能・転移性または再発性の副腎皮質癌(ACC)に対し、欧州医薬品庁(EMA)の完全な販売承認を維持しています。2025年4月に予定されている製品情報の更新により、欧州全域においてデフォルトの全身療法オプションとしての地位が維持されると期待されています。欧州はまた、臨床試験活動および集学的治療計画の支援を継続しており、商業活動は学術的紹介病院に集中しています。
アジア太平洋副腎皮質癌治療市場
アジア太平洋地域は、2031年までに最も高い地域CAGRである7.46%を記録すると予測されており、がんインフラの拡充および画像診断の広範な活用による偶発的発見の増加がその原動力となっています。中国は、カムレリズマブとアパチニブの併用療法に関するフェーズ2試験において、既治療ACCにおける単剤免疫療法データの大半を上回る活性が報告されたことを受け、臨床エビデンスにおける存在感を高めています。韓国もまた、ペムブロリズマブとレンバチニブの併用療法に関するACCOMPLISH試験を通じて貢献しており、同試験は白金製剤後の疾患において引き続き進行中であり、2027年に主要評価の完了が見込まれています。日本およびインは、ACCに特化したブランド商業資産の大量展開ではなく、腫瘍学的キャパシティの拡充を通じて地域の見通しを支えています。
競合ランドスケープ
副腎皮質癌治療のための開発パイプラインがより分散しているにもかかわらず、現在の収益は単一の承認製品に集中している。HRA Pharma Rare Diseasesは、FDAおよびEMAの両方から副腎皮質癌(ACC)に対して承認された唯一の薬剤であるLysodrenで市場をリードしている。同社は、実臨床での使用および併用治療計画に関する実践的な安全性ガイダンスを更新した2025年4月改訂の服薬ガイドを通じて、その地位を強化した。Merck、Bristol Myers Squibb、AstraZeneca、Pfizerを含む大手腫瘍学企業は、疾患特異的なプラットフォーム開発よりも、主にポートフォリオ拡張を通じて参加している。このアプローチは、ほとんどの大手企業がACCに対する包括的な商業フランチャイズを開発するのではなく、非常に狭い適応症において広範な腫瘍学資産を評価しているため、直接的な競争を制限している。
新規作用機序と併用戦略を通じた戦略的差別化が生まれつつある。Cytovationは、英国がん研究所およびノルウェーがん協会の支援を受けて、CY-101をフェーズII CLARITY試験に進めた。この支援により、プログラムの試験実施モデルが強化され、欧州の臨床施設へのアクセスが拡大した。Daiichi SankyoもDS9051bをACCを含む初の人体投与試験に進め、ミトタンおよびチェックポイントベースの戦略とは異なる標的タンパク質分解アプローチを導入した。これらの動向は、希少がんにおける早期臨床ポジショニングが、重要な試験が始まる前に紹介センターとの最も強固な関係を確立する開発者を決定することが多いため、重要な意義を持つ。
最も重要な競争上のホワイトスペースには、バイオマーカー選択免疫療法、ミトタン最適化、および外科的切除後の補助療法が含まれる。単剤チェックポイント阻害を支持するエビデンスは依然として限られているが、VEGFRおよびPD-1阻害剤を含む併用療法、ならびにより新しい免疫調節アプローチは、将来の開発に対してより強い根拠を示している。主要な商業的課題は治療コンセプトの欠如ではなく、適時の臨床評価のために十分な患者を登録することの困難さである。ゲノムスクリーニング経路と学術センターとの強力なパートナーシップを確立した開発者は、登録タイムラインを短縮し、専門処方者の間での認知度を維する可能性が高い。したがって、競争の次のフェーズは、薬剤の作用機序だけでなく、試験実施と治療センターへのアクセスにも同様に依存する可能性が高い。
副腎皮質癌治療産業リーダー
Bristol-Myers Squibb Company
Exelixis, Inc.
Merck & Co., Inc.
Pfizer Inc.
Takeda Pharmaceutical Company Limited
- *免責事項:主要選手の並び順不同
副腎皮質癌治療市場
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Corcept Therapeutics Incorporated
- Cytovation AS
- Daiichi Sankyo
- EnGeneIC Ltd.
- Enterome
- EUSA Pharma
- Exelixis, Inc.
- HRA Pharma
- Ipsen
- Merck
- Millendo Therapeutics, Inc.
- Mundipharma International Limited
- Novartis
- Orphagen Pharmaceuticals, Inc.
- Pfizer
- Sanofi
- Takeda Pharmaceuticals

Recent Industry Developments in 副腎皮質癌治療市場
- 2026年7月:Cancer Research UKは、英国およびノルウェーのサイトで2026年4月16日から募集を開始し、追加の欧州サイトを計画して、局所進行性または転移性ACC患者を対象としたCY-101(ゲタカテチド)、Cytovationのイントラチューモラルペプチドイムノセラピーのフェーズ2 CLARITY試験(ISRCTN15479264)を開始しました。CY-101はWnt/Β-カテニンシグナル伝達経路を標的とし、最大54%のACC腫瘍に関与しており、同時に局所抗腫瘍免疫応答を活性化し、現在承認または治験中のすべての全身療法とメカニズム的に区別されます。
- 2026年2月:Daiichi Sankyoは、フランスを含むEU認可サイトで募集を開始し、進行性または転移性ACCおよび転移性去勢抵抗性前立腺がん患者を対象としたDS9051b(NCT07189403)、新規標的タンパク質分解分子のフェーズ1初の人体試験を開始しました。試験は2025年12月に初のEUおよびEEA規制決定を受け、2026年1月に実質的な変更承認を受け、一次データ収集は2028年3月まで延長される予定です。
- 2026年2月:国立がん研究所は、2026年2月22日から募集を開始し、進行性副腎皮質がんの青少年と成人48名を対象としたカボザンチニブとセミプリマブ(REGN2810)の組み合わせを評価するフェーズ2試験(NCT06900595)を開始しました。試験はCaboACC研究を超えてカボザンチニブの臨床データセットを拡張し、政府資金による試験デザインにPD-1阻害剤併用アームを導入し、VEGFR-ICI組み合わせの商業開発リスクを軽減します。
- 2025年1月:Cancer Research UK、Cytovation AS、およびノルウェーがん協会は、進行性ACCにおけるCY-101のCLARITYフェーズ2試験を開始するための多国間パートナーシップを発表しました。Cancer Research UKの薬剤開発センターが試験を設計・実施しており、ノルウェーがん協会の支援により北欧および欧州の地域にわたる患者アクセスとサイトの多様性が確保されています。


グローバル副腎皮質癌治療市場レポートスコープ
副腎皮質癌治療市場は、この希少かつ侵攻性の副腎皮質がんに対する治療法と介入に焦点を当てたグローバル産業として定義されます。外科手術やミトタン療法などの従来のアプローチと、新興の標的療法、免疫療法、および臨床試験のイノベーションを包含しています。市場は、限られた治療選択肢と不良な予後による高い未充足医療ニーズに対処するために取り組む製薬企業、研究機関、および医療提供者によって形成されています。
副腎皮質癌治療市場は、遺伝性疾患タイプ、治療ステージ、エンドユーザー、および地域によって区分されています。疾患タイプ別では、外科手術、化学療法、免疫療法、放射線療法、および免疫療法にさらに分類されています。疾患ステージ別では、局所ステージ、局所進行ステージ、および転移ステージに区分されています。エンドユーザー別では、病院、専門クリニック、外来手術センター、研究・学術機関、および在宅医療設定に区分されています。地域セグメントはさらに北米、欧州、アジア太平洋、およびその他の地域に分類されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額ベース(米ドル)での市場規模と予測を提供しています。
| 外科手術 |
| 化学療法 |
| 標的療法 |
| 放射線療法 |
| 免疫療法 |
| 局所ステージ |
| 局所進行ステージ |
| 転移ステージ |
| 病院 |
| 専門クリニック |
| 外来手術センター |
| 研究・学術機関 |
| 在宅医療設定 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 外科手術 | |
| 化学療法 | ||
| 標的療法 | ||
| 放射線療法 | ||
| 免疫療法 | ||
| 疾患ステージ別 | 局所ステージ | |
| 局所進行ステージ | ||
| 転移ステージ | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 外来手術センター | ||
| 研究・学術機関 | ||
| 在宅医療設定 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
副腎皮質癌治療の2031年予測値はいくらですか?
市場は2026年の6億7,904万米ドルから2031年までに8億9,465万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.67%で成長します。
副腎皮質癌治療において現在収益をリードしている治療タイプはどれですか?
外科手術は2025年に41.30%のシェアでリードしました。これは局所疾患に対する唯一の根治的選択肢であり続けており、ほとんどの治療経路の入口点であるためです。
副腎皮質癌治療において最も急速に成長しているケアの部分はどれですか?
標的療法はCAGR 7.23%で成長すると予測されており、転移性疾患はより高い治療強度と長いケア期間により最も急速に成長するステージとしてCAGR 7.54%を記録しています。
なぜ病院はACCケアの主要な治療設定であり続けているのですか?
病院は2025年に収益の58.97%を占めました。これはACCケアが外科手術、内分泌学、腫瘍学、画像診断、およびミトタン薬物濃度モニタリングを一か所で必要とするためです。
副腎皮質癌治療の需要を今日リードしている地域はどこですか?
北米は2025年に43.38%のシェアでリードしており、専門がんセンター、レア疾患償還経路、および活発な公的試験プログラムによって支えられています。
新しいACC療法の主な商業的課題は何ですか?
最大の課題は非常に少ない患者数であり、これにより登録が遅れ、発売後の量が制限され、新しい療法の価格設定と償還への圧力が高まります。
最終更新日:



