
Tamaño y Participación del Mercado de Tratamiento del Carcinoma Adrenocortical
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 679.04 Millones de dólares |
| Tamaño del Mercado (2031) | 894.65 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
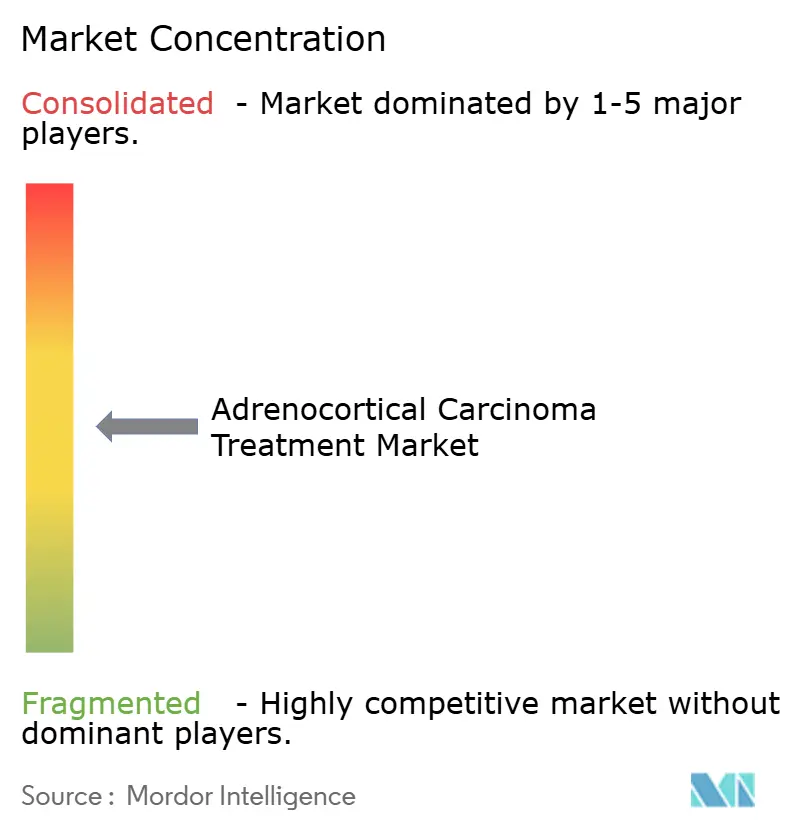
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento del Carcinoma Adrenocortical por Mordor Intelligence
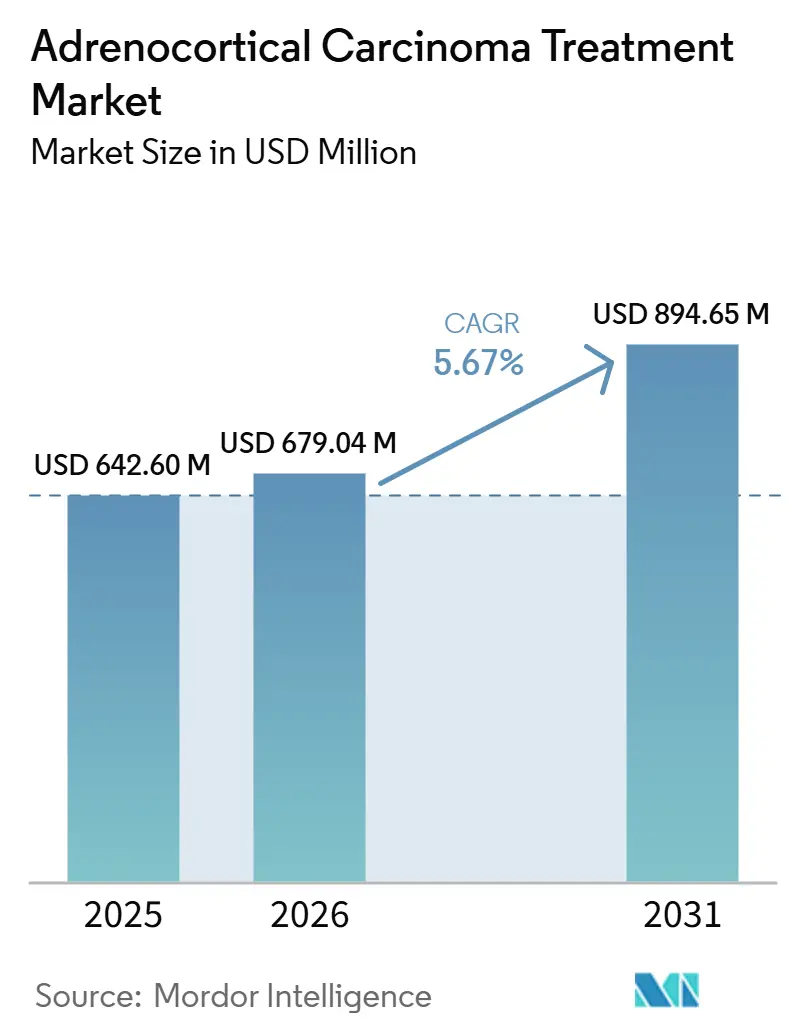
Se espera que el tamaño del Mercado de Tratamiento del Carcinoma Adrenocortical aumente de 642,60 millones USD en 2025 a 679,04 millones USD en 2026 y alcance 894,65 millones USD en 2031, creciendo a una CAGR del 5,67% durante 2026-2031.
El mercado de tratamiento del carcinoma adrenocortical sigue siendo moldeado por una población de pacientes muy reducida, pero los ingresos se mantienen respaldados por la alta intensidad del tratamiento y los precios premium en torno al mitotano, que sigue siendo el único fármaco con aprobación tanto de la FDA como de la EMA para esta enfermedad. El mercado de tratamiento del carcinoma adrenocortical también avanza hacia el desarrollo guiado por biomarcadores, ya que la sobreexpresión de IGF2, los cambios en la vía Wnt y β-catenina, y los marcos de puntuación de respuesta inmune están comenzando a orientar el diseño de ensayos y la selección de pacientes. La actividad de ensayos respaldada por entidades públicas y sin fines de lucro ha mantenido activo el pipeline a pesar de las cohortes reducidas, lo que ha ayudado a los desarrolladores de cánceres raros a probar regímenes de combinación que de otro modo serían difíciles de financiar a esta escala. El mercado de tratamiento del carcinoma adrenocortical depende ahora menos de la expansión amplia de pacientes y más de si las combinaciones dirigidas, mejores patrones de derivación y una selección molecular más sólida pueden convertir evidencia limitada en un uso terapéutico duradero.
Conclusiones Clave del Informe
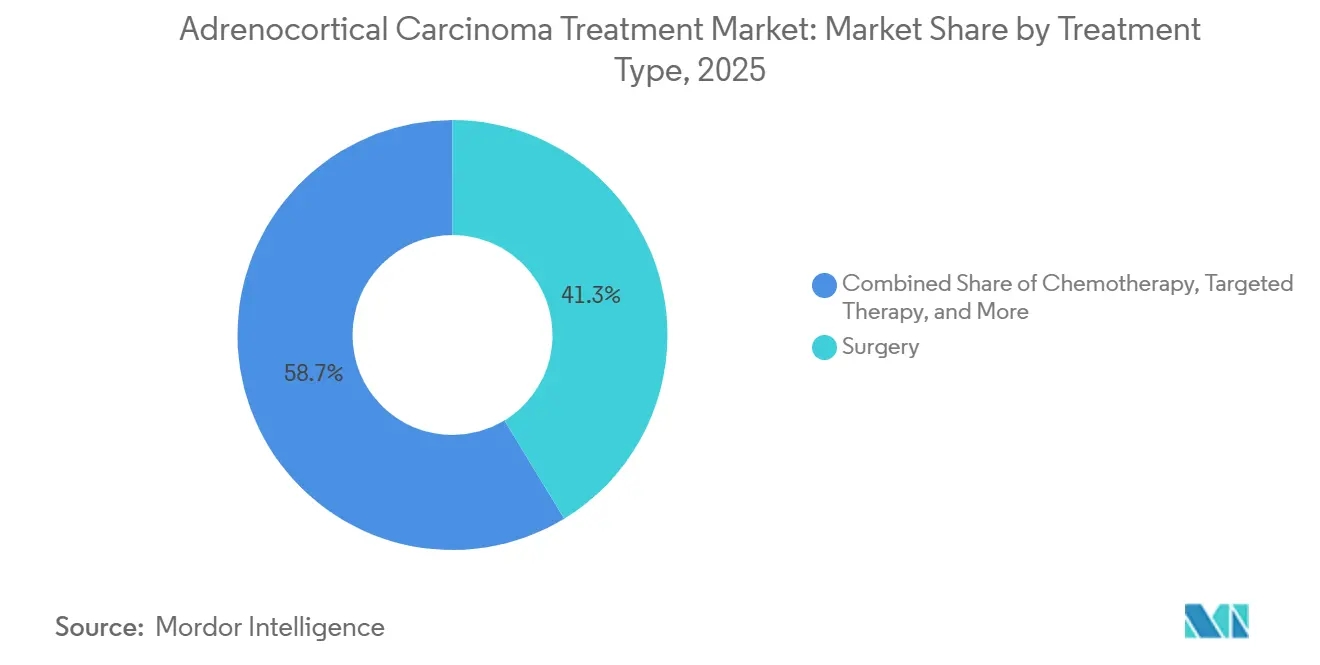
Por tipo de tratamiento, la cirugía representó el 41,30% de la participación del mercado de tratamiento del carcinoma adrenocortical en 2025, mientras que se proyecta que la terapia dirigida se expanda a una CAGR del 7,23% hasta 2031.
Por estadio de la enfermedad, la enfermedad localizada representó el 55,18% de los ingresos en 2025, mientras que se prevé que la enfermedad metastásica registre la CAGR más alta del 7,54% hasta 2031.
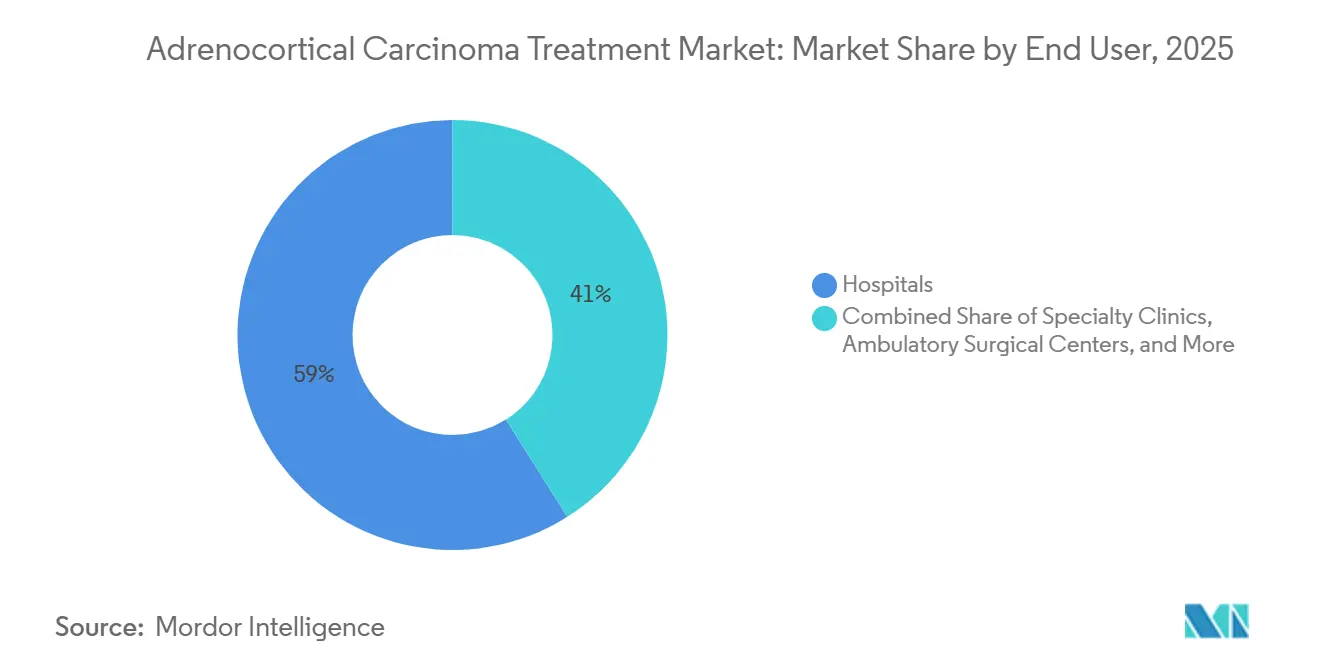
Por usuario final, los hospitales representaron el 58,97% de los ingresos en 2025, mientras que se espera que las clínicas especializadas avancen a una CAGR del 7,84% hasta 2031.
Por geografía, América del Norte representó el 43,38% de la participación del mercado de tratamiento del carcinoma adrenocortical en 2025, mientras que Asia-Pacífico está proyectada para crecer a una CAGR del 7,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Oncología de Precisión para Cánceres Endocrinos Raros | +1.2% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del Desarrollo de Medicamentos Huérfanos e Incentivos Regulatorios | +0.9% | América del Norte y UE | Mediano plazo (2-4 años) |
| Mayor Uso de Terapia Multimodal en Enfermedad Avanzada y Metastásica | +1.1% | Global | Corto plazo (≤ 2 años) |
| Vías de Derivación más Sólidas hacia Centros Oncológicos Terciarios de Alto Volumen | +0.6% | América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Perfilado Genómico que Revela Subgrupos Accionables para la Inscripción en Ensayos | +0.8% | América del Norte, Europa, APAC | Largo plazo (≥ 4 años) |
| Mayor Detección en Estadios Tempranos a partir de Hallazgos Incidentales de Imagen | +0.5% | Global, con ganancias tempranas en APAC y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Oncología de Precisión para Cánceres Endocrinos Raros
La selección de tratamiento guiada molecularmente está reemplazando cada vez más los enfoques terapéuticos uniformes en el mercado de tratamiento del carcinoma adrenocortical. La sobreexpresión de IGF2 ocurre en casi el 90% de los tumores, mientras que las alteraciones en las vías Wnt y β-catenina se presentan en hasta el 54% de los casos, lo que proporciona a los investigadores objetivos recurrentes en una enfermedad históricamente tratada con estrategias más uniformes. Un estudio de 2025 publicado en npj Precision Oncology encontró que más del 70% de los pacientes con SIS alto tenían una respuesta predicha al bloqueo de puntos de control inmunitario, mientras que más del 65% de los pacientes con SIS bajo fueron identificados como biológicamente resistentes.[1]W. Hao, "Caracterización multimodal de clústeres de genes metabólicos e inmunitarios en el tratamiento del carcinoma adrenocortical," npj Precision Oncology, NATURE.COM. Esta distinción es significativa porque puede ayudar a reducir los fracasos evitables en ensayos clínicos en una enfermedad con una población de pacientes limitada. En consecuencia, el mercado de tratamiento del carcinoma adrenocortical favorece cada vez más a los desarrolladores que alinean el diseño terapéutico con diagnósticos complementarios y una inscripción de pacientes más precisa.
Expansión del Desarrollo de Medicamentos Huérfanos e Incentivos Regulatorios
El apoyo de la política de medicamentos huérfanos continúa beneficiando al mercado de tratamiento del carcinoma adrenocortical, ya que la economía de los ensayos para esta enfermedad sigue siendo desafiante sin exclusividad comercial e incentivos para el desarrollo. En los Estados Unidos y Europa, los marcos de medicamentos huérfanos reducen el riesgo comercial para los patrocinadores que de otro modo podrían tener dificultades para justificar el desarrollo en Fase 2 en una indicación con una incidencia anual muy baja. Los registros públicos reflejan este apoyo, con programas pequeños y medianos que continúan avanzando en oncología endocrina rara a pesar de los limitados grupos de inscripción de pacientes. Del mismo modo, los estudios de carcinoma adrenocortical avanzado liderados por investigadores continúan en entornos nacionales multicéntricos, lo que sería difícil de sostener sin apoyo regulatorio y procedimental. Estos factores han ampliado el número de empresas dispuestas a ingresar al mercado de tratamiento del carcinoma adrenocortical, incluso antes de que los nuevos productos reciban aprobación.
Mayor Uso de Terapia Multimodal en Enfermedad Avanzada y Metastásica
Las vías de tratamiento más largas y complejas para los pacientes con enfermedad avanzada respaldan el mercado de tratamiento del carcinoma adrenocortical. El régimen estándar EDP-M del estudio FIRM-ACT demostró una tasa de respuesta objetiva del 23% y una supervivencia global mediana de 14,8 meses, mientras que los estudios retrospectivos reportaron tasas de control de la enfermedad que oscilaban entre el 30% y el 50%.[2]N. P. Rowell, "Manejo oncológico del carcinoma adrenocortical, una actualización y revisión crítica," Oncology and Therapy, LINK.SPRINGER.COM. Sin embargo, la optimización de la terapia con mitotano sigue siendo un desafío porque su inducción de CYP3A4 puede reducir la exposición al etopósido en casi un 50%, lo que genera incertidumbre en torno a los resultados del tratamiento en el mundo real. La radioterapia también está adquiriendo una relevancia creciente, ya que un metaanálisis de 2025 que involucró a 1.338 pacientes reportó una menor recurrencia locorregional y mortalidad en pacientes de mayor riesgo que recibieron radioterapia postoperatoria. Estas tendencias respaldan el crecimiento del mercado a medida que los pacientes avanzan a través de cirugía, terapia sistémica, radioterapia y manejo de líneas posteriores, en lugar de depender de una única modalidad de tratamiento.
Perfilado Genómico que Revela Subgrupos Accionables para la Inscripción en Ensayos
Las pruebas genómicas están permitiendo una inscripción de pacientes más rápida y dirigida en los ensayos clínicos, dando forma así al mercado de tratamiento del carcinoma adrenocortical. Un estudio prospectivo planificado para 2025 en cohortes del Reino Unido e Italia tiene como objetivo validar un panel dirigido de 10 genes que comprende CTNNB1, TP53, ZNRF3, RB1, MEN1, CDK4, NF1, ATM, APC y el promotor TERT. El panel utiliza umbrales de frecuencia de alelos variantes del 5% al 10%, alineándose con los plazos de diagnóstico del mundo real. Este enfoque puede ayudar a identificar a los pacientes elegibles cerca del momento de la cirugía, en lugar de después de que se pierdan en vías de derivación fragmentadas. La importancia de este cambio fue subrayada por el estudio de Fase 2 de pembrolizumab más mitotano en MD Anderson, que cerró en julio de 2024 tras inscribir solo a tres pacientes. Las empresas y los centros de tratamiento que establezcan registros genómicos antes de iniciar ensayos de combinación más amplios pueden obtener una ventaja práctica en el mercado de tratamiento del carcinoma adrenocortical.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Población de Pacientes Muy Reducida que Limita la Escala de los Ensayos y la Adopción Comercial | -0.7% | Global | Corto plazo (≤ 2 años) |
| Alto Costo Total de Atención para Cirugía, Mitotano y Regímenes de Combinación | -0.5% | América del Sur, Oriente Medio, África y mercados en desarrollo de APAC | Mediano plazo (2-4 años) |
| Toxicidad Severa y Carga de Monitoreo de las Terapias Sistémicas Actuales | -0.4% | Global | Mediano plazo (2-4 años) |
| Generación Lenta de Evidencia para Subgrupos de Pacientes Definidos por Biomarcadores | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Población de Pacientes Muy Reducida que Limita la Escala de los Ensayos y la Adopción Comercial
La baja incidencia de la enfermedad, generalmente estimada en 1 a 2 casos por millón de personas al año, continúa limitando el mercado de tratamiento del carcinoma adrenocortical. Las pequeñas poblaciones de pacientes no solo dificultan la inscripción en ensayos clínicos, sino que también limitan el potencial comercial disponible tras el lanzamiento del producto. Este desafío fue evidente en el estudio de MD Anderson sobre pembrolizumab más mitotano, que concluyó tras inscribir solo a tres pacientes a pesar de una sólida justificación clínica para la combinación. El limitado grupo de pacientes también obliga a los desarrolladores a recuperar los costos de investigación en una estrecha población tratada, lo que puede complicar la fijación de precios y el reembolso en sistemas de salud que carecen de vías claras de financiación para enfermedades raras. En consecuencia, el mercado de tratamiento del carcinoma adrenocortical continúa dependiendo en gran medida de un número limitado de centros de atención terciaria que pueden identificar, derivar y tratar a los pacientes de manera consistente.
Toxicidad Severa y Carga de Monitoreo de las Terapias Sistémicas Actuales
El uso de mitotano en la práctica clínica habitual genera una carga de gestión significativa para el mercado de tratamiento del carcinoma adrenocortical. El mitotano requiere concentraciones plasmáticas de 14–20 mg/L, y una auditoría de 2024 en un centro terciario en Irlanda reportó una mediana de siete meses para alcanzar este rango terapéutico. La auditoría también encontró función tiroidea anormal en el 83% de los pacientes y náuseas en el 67%, lo que pone de relieve la complejidad del manejo habitual incluso en entornos especializados.[3]"Manejo y resultados de los pacientes tratados con mitotano para el carcinoma adrenocortical en un centro terciario de tumores suprarrenales en Irlanda," Endocrine Abstracts, ENDOCRINE-ABSTRACTS.ORG. Las actualizaciones del prospecto e información del producto en América del Norte y Europa continúan enfatizando el riesgo de interacciones con CYP3A4, lo que afecta tanto las prácticas de tratamiento actuales como el diseño de los ensayos clínicos de regímenes de combinación. Estos factores mantienen una parte significativa del mercado de tratamiento del carcinoma adrenocortical dentro de los entornos hospitalarios y limitan una adopción más amplia en la atención ambulatoria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
El Crecimiento se Desplaza hacia las Combinaciones DirigidasSe proyecta que la cirugía liderará los ingresos por tratamiento en el mercado de tratamiento del carcinoma adrenocortical, con una participación del 41,30% en 2025, ya que sigue siendo la única opción curativa para la enfermedad localizada. La adrenalectomía abierta continúa dominando la práctica clínica, mientras que la cirugía laparoscópica se limita a tumores seleccionados de menos de 6 cm sin invasión local. Esta limitación concentra los volúmenes de procedimientos en centros de alto volumen. La quimioterapia sigue siendo el siguiente pilar de tratamiento más importante, principalmente a través de etopósido, doxorrubicina y cisplatino combinados con mitotano (EDP-M). Sin embargo, el efecto del mitotano sobre la exposición al etopósido continúa complicando la planificación de dosis y la consistencia del tratamiento. La radioterapia tiene una participación menor, aunque la evidencia reciente ha reforzado su papel como terapia adyuvante para el control locorregional y en entornos metastásicos seleccionados.
Se proyecta que la terapia dirigida registrará la CAGR más rápida del 7,23% en el mercado de tratamiento del carcinoma adrenocortical hasta 2031, a medida que las nuevas terapias de combinación demuestran mayor actividad que los enfoques más antiguos de agente único. El conjunto de datos de Fase II de CaboACC reportó una tasa de control de la enfermedad del 78%, una tasa de respuesta objetiva del 11% y una supervivencia libre de progresión mediana de 6 meses para cabozantinib en el carcinoma adrenocortical avanzado. La combinación de camrelizumab-apatinib también demostró resultados notables, con una tasa de respuesta objetiva de casi el 50% y una supervivencia libre de progresión mediana de 12,6 meses. Estos hallazgos respaldan la doble inhibición de VEGFR y PD-1 sobre la monoterapia con puntos de control.[4]Declan Moore, "Estrategias terapéuticas para el carcinoma adrenocortical, integración de conocimientos genómicos, orientación molecular e inmunoterapia," Frontiers in Immunology, FRONTIERSIN.ORG. Dentro de la industria de tratamiento del carcinoma adrenocortical, estos desarrollos indican que la creación de valor futuro probablemente provendrá de regímenes dirigidos basados en combinaciones en lugar del uso incremental de esquemas citotóxicos más antiguos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Estadio de la Enfermedad:
La Atención Metastásica Conlleva Mayor Intensidad de IngresosSe proyecta que la enfermedad localizada representará el 55,18% de los ingresos en el mercado de tratamiento del carcinoma adrenocortical en 2025, ya que la mayoría de los pacientes recién diagnosticados inician el tratamiento a través de cirugía y planificación adyuvante. El uso de mitotano adyuvante en este contexto se está volviendo más selectivo, particularmente tras la evidencia del ensayo ADIUVO que no mostró beneficio de dos años de tratamiento adyuvante en pacientes de riesgo bajo a intermedio. Sin embargo, los análisis agrupados continúan respaldando su beneficio en la enfermedad de mayor riesgo. Se espera que este cambio reduzca el uso del tratamiento entre los pacientes de menor riesgo, al tiempo que concentra el gasto en terapia sistémica en los pacientes con mayor riesgo de recurrencia. La enfermedad localmente avanzada representa un segmento más pequeño; sin embargo, el EDP-M neoadyuvante está ganando importancia para la enfermedad borderline resecable, donde la reducción tumoral puede permitir la intervención quirúrgica.
Se proyecta que el segmento de enfermedad metastásica se expandirá a una CAGR del 7,54% en el mercado de tratamiento del carcinoma adrenocortical hasta 2031, ya que los pacientes típicamente requieren múltiples líneas de tratamiento e incurren en una mayor utilización acumulada de medicamentos. Este segmento incluye terapias sistémicas, procedimientos de control local, tratamientos de rescate e inscripción en estudios clínicos, lo que resulta en mayores ingresos por paciente que el manejo de la enfermedad en etapas más tempranas. La apertura planificada del estudio CLARITY en abril de 2026 y el ensayo de Fase 1 DS9051b, que se espera esté reclutando para febrero de 2026, indican que es probable que se amplíen las opciones de tratamiento de líneas posteriores para la enfermedad metastásica. En consecuencia, dentro de la industria de tratamiento del carcinoma adrenocortical, se espera que la atención metastásica contribuya con una proporción desproporcionada de los ingresos incrementales a pesar de la limitada población de pacientes.
Por Usuario Final:
Los Hospitales Lideran Mientras las Clínicas Especializadas Ganan Volumen de SeguimientoSe proyecta que los hospitales representarán el 58,97% de los ingresos en el mercado de tratamiento del carcinoma adrenocortical en 2025, ya que típicamente gestionan cirugía, endocrinología, oncología y monitorización terapéutica de medicamentos dentro de una sola institución. La infraestructura requerida para el manejo del cortisol, la adrenalectomía abierta, el seguimiento de eventos adversos y las pruebas de niveles de mitotano refuerza aún más esta concentración. Las instituciones de investigación y académicas también desempeñan un papel importante, particularmente dado que los programas en etapas tempranas, como DS9051b y CY-101, se llevan a cabo a través de sitios de ensayos académicos y especializados en Europa. Los centros quirúrgicos ambulatorios y los proveedores de atención médica domiciliaria continúan teniendo participaciones menores, ya que la complejidad del tratamiento limita el grado en que la atención puede alejarse de la supervisión especializada.
Se prevé que las clínicas especializadas crezcan a una CAGR del 7,84% hasta 2031, a medida que los pacientes estables hacen la transición al seguimiento de oncología endocrina fuera de las principales unidades ambulatorias hospitalarias. Este cambio no necesariamente reduce los ingresos, ya que el manejo a largo plazo a menudo implica titulación de medicamentos, evaluación de eventos adversos, seguimiento por imagen y planificación del tratamiento de líneas posteriores. La transición podría acelerarse a medida que los regímenes dirigidos orales y las combinaciones de inmunoterapia orientadas al mantenimiento se adopten más ampliamente tras la maduración de los ensayos en curso. En consecuencia, se espera que el mercado desarrolle un modelo de atención en dos etapas, en el que los hospitales gestionen el episodio de tratamiento inicial de alta complejidad, mientras que las clínicas especializadas apoyen cada vez más las actividades recurrentes de monitorización y mantenimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Tratamiento del Carcinoma Adrenocortical en América del Norte
Se proyecta que América del Norte mantendrá la mayor participación del mercado de tratamiento del carcinoma adrenocortical, representando el 43,38% en 2025. La región se beneficia de sólidas redes de derivación, apoyo al reembolso para enfermedades raras y una alta concentración de centros oncológicos especializados. Estados Unidos sigue siendo central en la generación de evidencia, con el Instituto Nacional del Cáncer que tiene previsto lanzar un ensayo de Fase 2 de cabozantinib más cemiplimab en febrero de 2026. La cohorte planificada de 48 pacientes incluirá adolescentes y adultos. Canadá apoya la continuidad del tratamiento mediante orientaciones actualizadas sobre productos, mientras que la revisión de diciembre de 2024 de la monografía de Lysodren tiene como objetivo alinear el etiquetado nacional con los estándares más recientes de seguridad e interacciones farmacológicas. En términos de ingresos, se proyecta que América del Norte representará el 43,38% del tamaño del mercado de tratamiento del carcinoma adrenocortical en 2025, lo que refleja sistemas de acceso clínico y reembolso más consolidados que en la mayoría de las demás regiones.
Mercado de Tratamiento del Carcinoma Adrenocortical en Europa
Se proyecta que Europa se mantendrá como el segundo mercado regional más grande, liderado por Alemania, Francia, el Reino Unido e Italia. La región continúa contribuyendo de manera sustancial a la evidencia de tratamiento de base, ya que los principales grupos europeos han contribuido a establecer estándares para la cirugía, el tratamiento adyuvante y la atención sistémica. Lysodren mantiene la autorización de comercialización completa de la Agencia Europea de Medicamentos (EMA) para el carcinoma adrenocortical (ACC) avanzado, irresecable, metastásico o recidivante. Se espera que la actualización de la información del producto programada para abril de 2025 preserve su posición como la opción de tratamiento sistémico predeterminada en toda Europa. Europa también continúa apoyando la actividad de ensayos clínicos y la planificación del tratamiento multidisciplinario, concentrando la actividad comercial en hospitales académicos de referencia.
Mercado de Tratamiento del Carcinoma Adrenocortical en Asia-Pacífico
Se proyecta que Asia-Pacífico registrará la CAGR regional más rápida del 7,46% hasta 2031, impulsada por la expansión de la infraestructura oncológica y el aumento de la detección incidental mediante un mayor uso de diagnóstico por imagen. China ha ganado mayor visibilidad en la evidencia clínica tras el estudio de Fase 2 de camrelizumab más apatinib, que reportó una actividad superior a la de la mayoría de los datos de inmunoterapia con un solo agente en pacientes con ACC previamente tratados. Corea del Sur también contribuye a través del ensayo ACCOMPLISH de pembrolizumab más lenvatinib, que permanece activo en la enfermedad post-platino y se espera que complete su evaluación primaria en 2027. Japón e India respaldan las perspectivas regionales mediante la expansión de la capacidad oncológica, más que a través de un alto volumen de activos comerciales específicos para ACC de marca.
Panorama Competitivo
Los ingresos actuales siguen concentrados en un único producto aprobado, a pesar de una cartera de desarrollo más dispersa para el tratamiento del carcinoma adrenocortical. HRA Pharma Rare Diseases lidera el mercado con Lysodren, el único medicamento aprobado tanto por la FDA como por la EMA para el carcinoma adrenocortical. La empresa reforzó su posición a través de la Guía de Medicación revisada de abril de 2025, que actualizó la orientación práctica de seguridad para el uso en el mundo real y la planificación del tratamiento en combinación. Las grandes empresas de oncología, incluidas Merck, Bristol-Myers Squibb, AstraZeneca y Pfizer, participan principalmente a través de extensiones de cartera en lugar del desarrollo de plataformas específicas para la enfermedad. Este enfoque limita la rivalidad directa porque la mayoría de las grandes empresas están evaluando activos oncológicos amplios en una indicación muy estrecha en lugar de desarrollar franquicias comerciales integrales para el carcinoma adrenocortical.
La diferenciación estratégica está emergiendo a través de nuevos mecanismos de acción y estrategias de combinación. Cytovation avanzó CY-101 al ensayo CLARITY de Fase II, respaldado por Cancer Research UK y la Sociedad Noruega del Cáncer. Este apoyo fortaleció el modelo de entrega del ensayo del programa y amplió el acceso a sitios clínicos europeos. Daiichi Sankyo también avanzó DS9051b a un estudio de primera administración en humanos que incluye el carcinoma adrenocortical, introduciendo un enfoque de degradación de proteínas dirigida distinto de las estrategias basadas en mitotano y puntos de control. Estos desarrollos son significativos porque el posicionamiento clínico temprano en cánceres raros a menudo determina qué desarrolladores establecen las relaciones más sólidas con los centros de referencia antes de que comiencen los ensayos fundamentales.
Los espacios en blanco competitivos más significativos incluyen la inmunoterapia seleccionada por biomarcadores, la optimización del mitotano y el tratamiento adyuvante tras la resección quirúrgica. La evidencia que respalda el bloqueo de puntos de control de agente único sigue siendo limitada; sin embargo, las combinaciones que involucran inhibidores de VEGFR y PD-1, así como enfoques más nuevos de modulación inmunitaria, presentan una justificación más sólida para el desarrollo futuro. El principal desafío comercial no es la falta de conceptos terapéuticos, sino la dificultad de reclutar suficientes pacientes para una evaluación clínica oportuna. Los desarrolladores que establezcan vías de detección genómica y sólidas asociaciones con centros académicos tienen más probabilidades de reducir los plazos de inscripción y mantener visibilidad entre los prescriptores especializados. Por lo tanto, la próxima fase de competencia probablemente dependerá tanto de la ejecución de los ensayos y el acceso a los centros de tratamiento como del mecanismo del medicamento por sí solo.
Líderes de la Industria del Tratamiento del Carcinoma Adrenocortical
Bristol-Myers Squibb Company
Exelixis, Inc.
Merck & Co., Inc.
Pfizer Inc.
Takeda Pharmaceutical Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Carcinoma Adrenocortical
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Corcept Therapeutics Incorporated
- Cytovation AS
- Daiichi Sankyo
- EnGeneIC Ltd.
- Enterome
- EUSA Pharma
- Exelixis, Inc.
- HRA Pharma
- Ipsen
- Merck
- Millendo Therapeutics, Inc.
- Mundipharma International Limited
- Novartis
- Orphagen Pharmaceuticals, Inc.
- Pfizer
- Sanofi
- Takeda Pharmaceuticals

Recent Industry Developments in Mercado de Tratamiento del Carcinoma Adrenocortical
- Julio de 2026: Cancer Research UK abrió el ensayo de Fase 2 CLARITY (ISRCTN15479264) de CY-101 (getacatetida), la inmunoterapia peptídica intratumoral de Cytovation, en pacientes con carcinoma adrenocortical localmente avanzado o metastásico, con reclutamiento iniciado el 16 de abril de 2026 en sitios del Reino Unido y Noruega, y sitios europeos adicionales planificados. CY-101 actúa sobre la vía de señalización Wnt/β-catenina, implicada en hasta el 54% de los tumores de carcinoma adrenocortical, y simultáneamente activa respuestas inmunes antitumorales locales, distinguiéndose mecanísticamente de todas las terapias sistémicas actualmente aprobadas o en investigación.
- Febrero de 2026: Daiichi Sankyo inició el ensayo de Fase 1 de primera administración en humanos de DS9051b (NCT07189403), una novedosa molécula de degradación de proteínas dirigida, en pacientes con carcinoma adrenocortical avanzado o metastásico y cáncer de próstata resistente a la castración metastásico, con reclutamiento iniciado en sitios autorizados por la UE, incluida Francia. El ensayo recibió su decisión regulatoria inicial de la UE y el EEE en diciembre de 2025 y una aprobación de modificación sustancial en enero de 2026, con la recopilación de datos primarios prevista hasta marzo de 2028.
- Febrero de 2026: El Instituto Nacional del Cáncer lanzó un ensayo de Fase 2 (NCT06900595) que evalúa cabozantinib combinado con cemiplimab (REGN2810) en adolescentes y adultos con cáncer adrenocortical avanzado, con objetivo de 48 participantes, con reclutamiento iniciado el 22 de febrero de 2026. El ensayo amplía el conjunto de datos clínicos de cabozantinib más allá del estudio CaboACC e introduce un brazo de combinación con inhibidor de PD-1 en un diseño de ensayo financiado por el gobierno, reduciendo el riesgo de desarrollo comercial para la combinación VEGFR-ICI.
- Enero de 2025: Cancer Research UK, Cytovation AS y la Sociedad Noruega del Cáncer anunciaron una asociación multinacional para iniciar el ensayo de Fase 2 CLARITY para CY-101 en carcinoma adrenocortical avanzado. El Centro de Desarrollo de Fármacos de Cancer Research UK diseñó y está ejecutando el ensayo, con el apoyo de la Sociedad Noruega del Cáncer que permite el acceso de pacientes y la diversidad de sitios en geografías nórdicas y europeas.


Alcance del Informe del Mercado Global de Tratamiento del Carcinoma Adrenocortical
El mercado de tratamiento del carcinoma adrenocortical se define como la industria global enfocada en terapias e intervenciones para este cáncer raro y agresivo de la corteza suprarrenal. Abarca enfoques convencionales como la cirugía y la terapia con mitotano, junto con terapias dirigidas emergentes, inmunoterapias e innovaciones en ensayos clínicos. El mercado está moldeado por empresas farmacéuticas, instituciones de investigación y proveedores de atención médica que trabajan para abordar las altas necesidades médicas no satisfechas debido a las opciones de tratamiento limitadas y el pronóstico desfavorable.
El mercado de tratamiento del carcinoma adrenocortical está segmentado por tipo de enfermedad genética, estadio de tratamiento, usuario final y geografía. Por tipo de enfermedad, se divide además en cirugía, quimioterapia, inmunoterapia, radioterapia e inmunoterapia. Por estadio de la enfermedad, se segmenta en estadio localizado, estadio localmente avanzado y estadio metastásico. Por usuario final, el mercado se segmenta en hospitales, clínicas especializadas, centros de cirugía ambulatoria, instituciones de investigación y académicas, y entornos de atención domiciliaria. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico y el resto del mundo. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
| Cirugía |
| Quimioterapia |
| Terapia Dirigida |
| Radioterapia |
| Inmunoterapia |
| Estadio Localizado |
| Estadio Localmente Avanzado |
| Estadio Metastásico |
| Hospitales |
| Clínicas Especializadas |
| Centros de Cirugía Ambulatoria |
| Instituciones de Investigación y Académicas |
| Entornos de Atención Domiciliaria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Cirugía | |
| Quimioterapia | ||
| Terapia Dirigida | ||
| Radioterapia | ||
| Inmunoterapia | ||
| Por Estadio de la Enfermedad | Estadio Localizado | |
| Estadio Localmente Avanzado | ||
| Estadio Metastásico | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Centros de Cirugía Ambulatoria | ||
| Instituciones de Investigación y Académicas | ||
| Entornos de Atención Domiciliaria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado para 2031 del tratamiento del carcinoma adrenocortical?
Se proyecta que el mercado alcance 894,65 millones USD en 2031, aumentando desde 679,04 millones USD en 2026 a una CAGR del 5,67% durante 2026-2031.
¿Qué tipo de tratamiento lidera actualmente los ingresos en el tratamiento del carcinoma adrenocortical?
La cirugía lideró con una participación del 41,30% en 2025 porque sigue siendo la única opción curativa para la enfermedad localizada y es el punto de entrada para la mayoría de las vías de tratamiento.
¿Qué parte de la atención está creciendo más rápido en el tratamiento del carcinoma adrenocortical?
Se proyecta que la terapia dirigida crezca a una CAGR del 7,23%, mientras que la enfermedad metastásica es el estadio de más rápido crecimiento con una CAGR del 7,54% debido a la mayor intensidad del tratamiento y la mayor duración de la atención.
¿Por qué los hospitales siguen siendo el principal entorno de tratamiento para la atención del carcinoma adrenocortical?
Los hospitales representaron el 58,97% de los ingresos en 2025 porque la atención del carcinoma adrenocortical requiere cirugía, endocrinología, oncología, imagen y monitoreo de niveles del fármaco mitotano en un mismo lugar.
¿Qué región lidera la demanda de tratamiento del carcinoma adrenocortical hoy?
América del Norte lideró con una participación del 43,38% en 2025, respaldada por centros oncológicos especializados, vías de reembolso para enfermedades raras y programas de ensayos públicos activos.
¿Cuál es el principal desafío comercial para las nuevas terapias para el carcinoma adrenocortical?
El mayor desafío es la población de pacientes muy reducida, que ralentiza la inscripción, limita el volumen posterior al lanzamiento y aumenta la presión sobre la fijación de precios y el reembolso de las nuevas terapias.
Última actualización de la página el:



