
Taille et Part du Marché du Traitement du Carcinome Corticosurrénalien
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
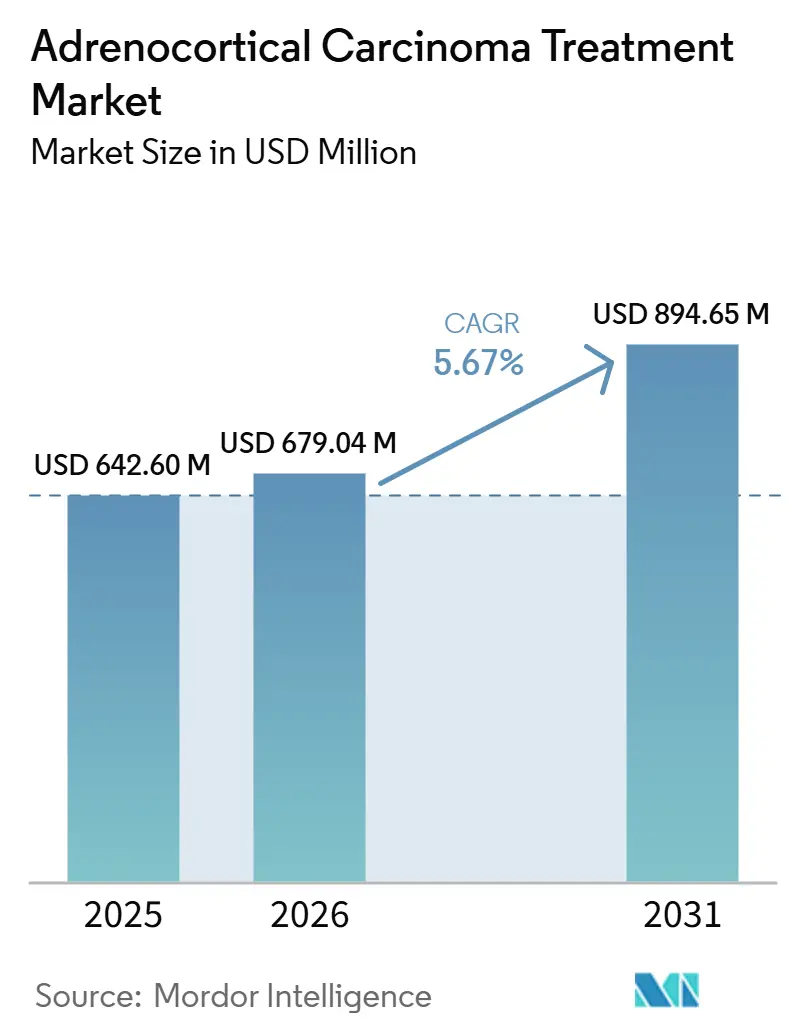
| Taille du Marché (2026) | 679.04 Millions de dollars américains |
| Taille du Marché (2031) | 894.65 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
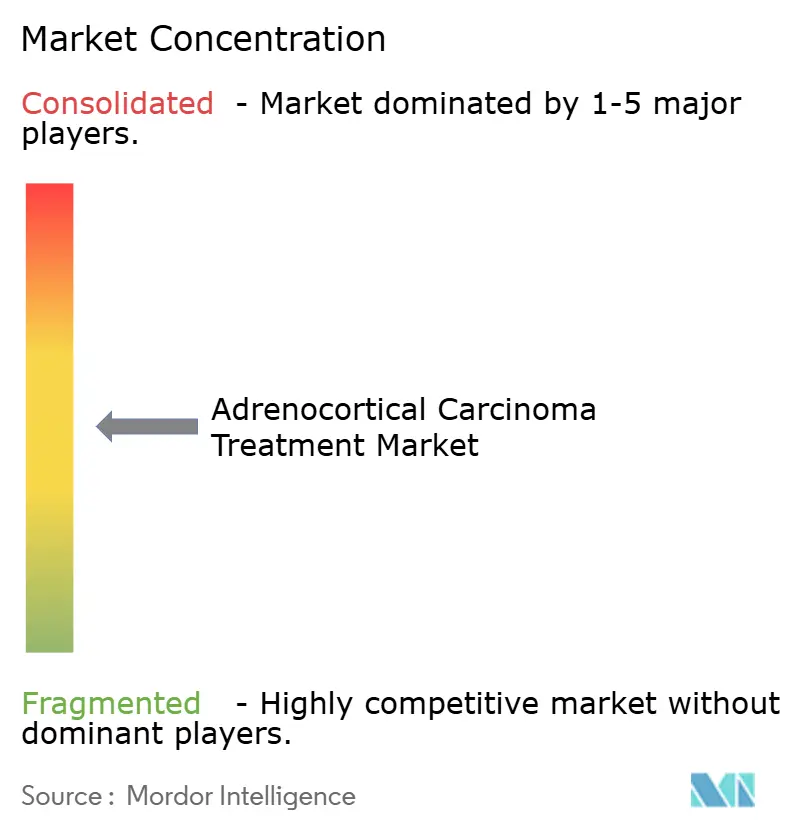
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement du Carcinome Corticosurrénalien par Mordor Intelligence
La taille du Marché du Traitement du Carcinome Corticosurrénalien devrait augmenter de 642,60 millions USD en 2025 à 679,04 millions USD en 2026 et atteindre 894,65 millions USD d'ici 2031, avec un CAGR de 5,67 % sur la période 2026-2031.
Le marché du traitement du carcinome corticosurrénalien est encore façonné par un très faible nombre de patients, mais les revenus restent soutenus par une intensité de traitement élevée et une tarification premium autour du mitotane, qui demeure le seul médicament bénéficiant à la fois de l'approbation de la FDA et de l'EMA pour cette maladie. Le marché du traitement du carcinome corticosurrénalien évolue également vers un développement guidé par les biomarqueurs, car la surexpression d'IGF2, les modifications des voies Wnt et β-caténine, et les cadres de notation de la réponse immunitaire commencent à orienter la conception des essais et la sélection des patients. L'activité des essais soutenue par des fonds publics et à but non lucratif a maintenu le pipeline actif malgré de petites cohortes, ce qui a aidé les développeurs spécialisés dans les cancers rares à tester des schémas thérapeutiques combinés qui seraient autrement difficiles à financer à cette échelle. Le marché du traitement du carcinome corticosurrénalien dépend désormais moins d'une expansion large de la patientèle et davantage de la capacité des combinaisons ciblées, de meilleurs schémas d'orientation et d'une sélection moléculaire plus rigoureuse à transformer des preuves limitées en une utilisation thérapeutique durable.
Points Clés du Rapport
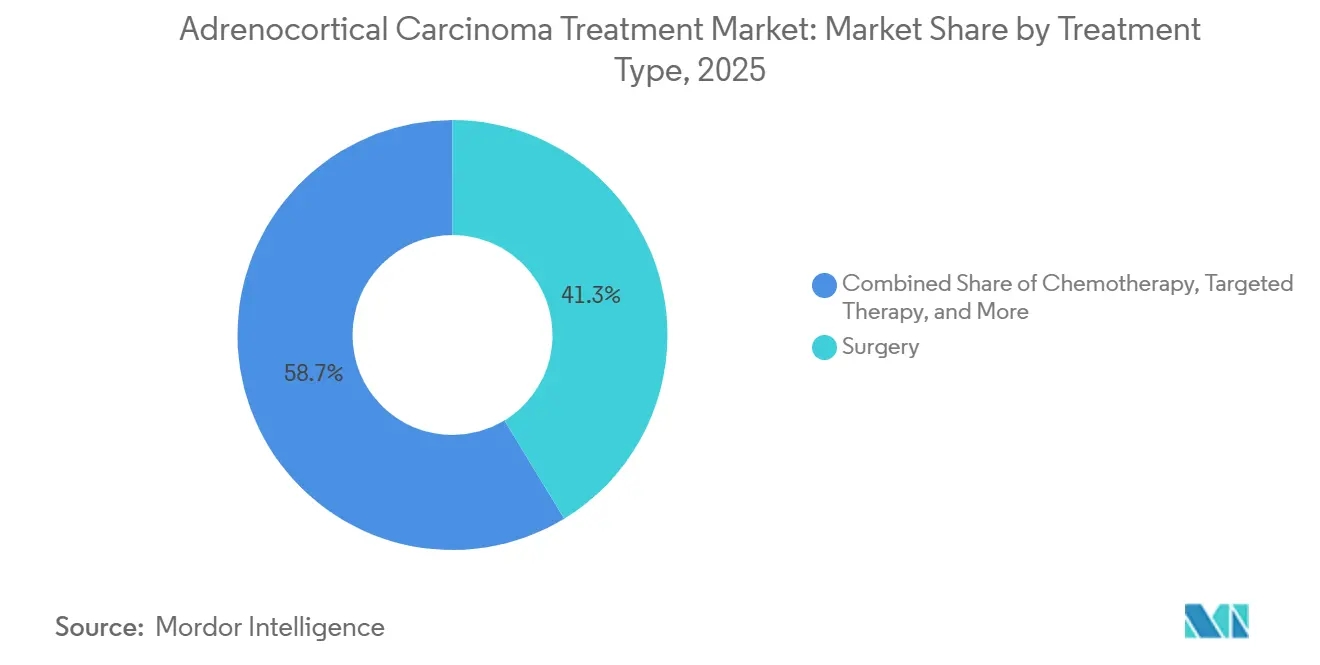
Par type de traitement, la chirurgie détenait 41,30 % de la part du marché du traitement du carcinome corticosurrénalien en 2025, tandis que la thérapie ciblée devrait se développer à un CAGR de 7,23 % jusqu'en 2031.
Par stade de la maladie, la maladie localisée représentait 55,18 % des revenus en 2025, tandis que la maladie métastatique devrait enregistrer le CAGR le plus élevé à 7,54 % jusqu'en 2031.
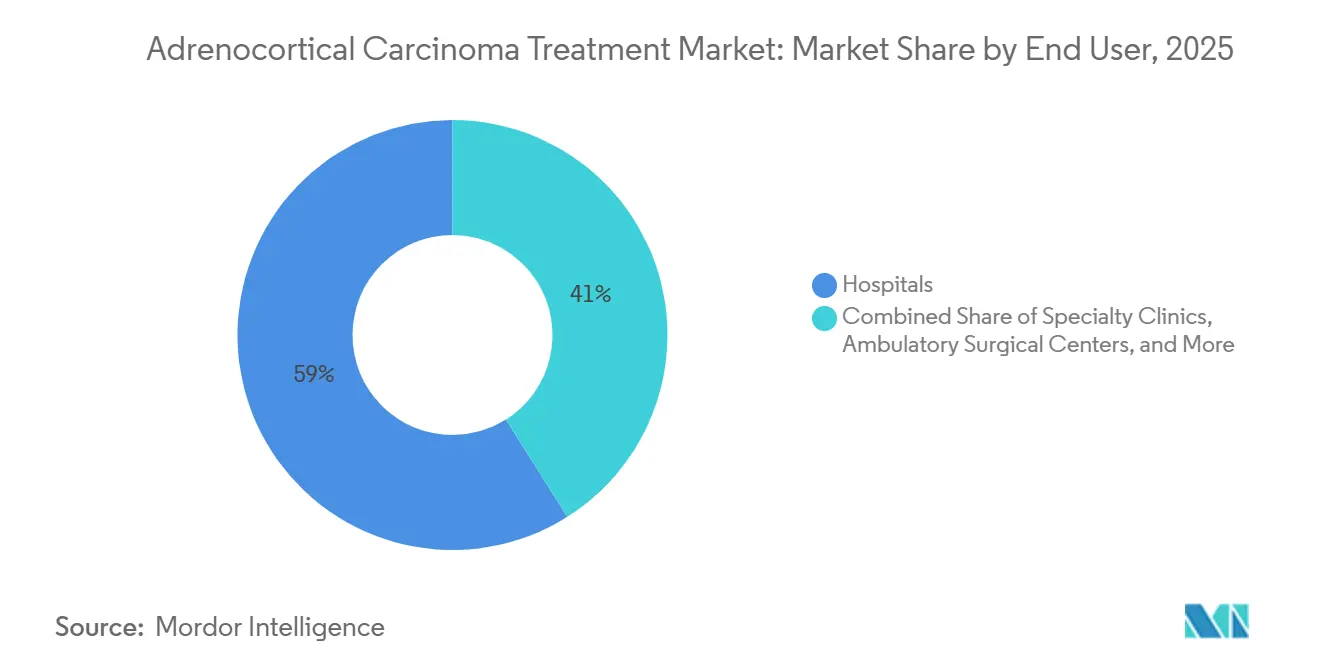
Par utilisateur final, les hôpitaux détenaient 58,97 % des revenus en 2025, tandis que les cliniques spécialisées devraient progresser à un CAGR de 7,84 % jusqu'en 2031.
Par géographie, l'Amérique du Nord détenait 43,38 % de la part du marché du traitement du carcinome corticosurrénalien en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante de l'Oncologie de Précision pour les Cancers Endocriniens Rares | +1.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion du Développement de Médicaments Orphelins et des Incitations Réglementaires | +0.9% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Utilisation Accrue de la Thérapie Multimodale dans les Maladies Avancées et Métastatiques | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Renforcement des Voies d'Orientation vers les Centres Tertiaires Oncologiques à Fort Volume | +0.6% | Amérique du Nord, Europe Occidentale | Moyen terme (2-4 ans) |
| Profilage Génomique Révélant des Sous-groupes Exploitables pour l'Inclusion dans les Essais | +0.8% | Amérique du Nord, Europe, APAC | Long terme (≥ 4 ans) |
| Détection Plus Précoce des Stades Initiaux grâce aux Découvertes Fortuites à l'Imagerie | +0.5% | Mondial, avec des gains précoces en APAC et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de l'Oncologie de Précision pour les Cancers Endocriniens Rares
La sélection thérapeutique guidée par la biologie moléculaire remplace de plus en plus les approches thérapeutiques uniformes sur le marché du traitement du carcinome corticosurrénalien. La surexpression d'IGF2 survient dans près de 90 % des tumeurs, tandis que les perturbations des voies Wnt et β-caténine sont observées dans jusqu'à 54 % des cas, offrant aux chercheurs des cibles récurrentes dans une maladie historiquement traitée par des stratégies plus uniformes. Une étude de 2025 publiée dans npj Precision Oncology a révélé que plus de 70 % des patients à SIS élevé étaient prédits comme répondeurs à un blocage des points de contrôle immunitaires, tandis que plus de 65 % des patients à SIS faible étaient identifiés comme biologiquement résistants.[1]W. Hao, "Caractérisation multimodale des clusters de gènes métaboliques et immunitaires dans le traitement du carcinome corticosurrénalien," npj Precision Oncology, NATURE.COM. Cette distinction est significative car elle peut contribuer à réduire les échecs évitables d'essais cliniques dans une maladie touchant une population de patients limitée. Par conséquent, le marché du traitement du carcinome corticosurrénalien favorise de plus en plus les développeurs qui alignent la conception thérapeutique sur les diagnostics compagnons et un recrutement de patients plus précis.
Expansion du Développement de Médicaments Orphelins et des Incitations Réglementaires
Le soutien de la politique en matière de médicaments orphelins continue de bénéficier au marché du traitement du carcinome corticosurrénalien, car l'économie des essais pour cette maladie reste difficile sans exclusivité commerciale ni incitations au développement. Aux États-Unis et en Europe, les cadres réglementaires des médicaments orphelins réduisent le risque commercial pour les promoteurs qui pourraient autrement avoir du mal à justifier un développement en Phase 2 dans une indication à très faible incidence annuelle. Les registres publics reflètent ce soutien, avec des programmes de petite et moyenne taille qui continuent d'avancer en oncologie endocrinienne rare malgré des viviers de recrutement de patients limités. De même, les études avancées sur le carcinome corticosurrénalien menées par des investigateurs se poursuivent dans des cadres multicentriques nationaux, ce qui serait difficile à maintenir sans soutien réglementaire et procédural. Ces facteurs ont élargi le nombre d'entreprises prêtes à entrer sur le marché du traitement du carcinome corticosurrénalien, même avant que de nouveaux produits ne reçoivent une approbation.
Utilisation Accrue de la Thérapie Multimodale dans les Maladies Avancées et Métastatiques
Des parcours thérapeutiques plus longs et plus complexes pour les patients atteints d'une maladie avancée soutiennent le marché du traitement du carcinome corticosurrénalien. Le schéma thérapeutique standard EDP-M de l'étude FIRM-ACT a démontré un taux de réponse objective de 23 % et une survie globale médiane de 14,8 mois, tandis que des études rétrospectives ont rapporté des taux de contrôle de la maladie allant de 30 % à 50 %.[2]N. P. Rowell, "Prise en charge oncologique du carcinome corticosurrénalien, mise à jour et revue critique," Oncology and Therapy, LINK.SPRINGER.COM. Cependant, l'optimisation du traitement par le mitotane reste difficile car son induction du CYP3A4 peut réduire l'exposition à l'étoposide de près de 50 %, créant une incertitude quant aux résultats thérapeutiques en conditions réelles. La radiothérapie devient également de plus en plus pertinente, car une méta-analyse de 2025 portant sur 1 338 patients a rapporté une réduction des récidives locorégionales et de la mortalité chez les patients à risque plus élevé recevant une radiothérapie postopératoire. Ces tendances soutiennent la croissance du marché à mesure que les patients progressent à travers la chirurgie, la thérapie systémique, la radiothérapie et la prise en charge en lignes ultérieures, plutôt que de s'appuyer sur une seule modalité thérapeutique.
Profilage Génomique Révélant des Sous-groupes Exploitables pour l'Inclusion dans les Essais
Les tests génomiques permettent un recrutement de patients plus rapide et plus ciblé dans les essais cliniques, façonnant ainsi le marché du traitement du carcinome corticosurrénalien. Une étude prospective prévue pour 2025 sur des cohortes britanniques et italiennes vise à valider un panel ciblé de 10 gènes comprenant CTNNB1, TP53, ZNRF3, RB1, MEN1, CDK4, NF1, ATM, APC et le promoteur TERT. Le panel utilise des seuils de fréquence allélique variante de 5 % à 10 %, s'alignant sur les délais diagnostiques en conditions réelles. Cette approche peut aider à identifier les patients éligibles au moment de la chirurgie, plutôt qu'après qu'ils se soient perdus dans des parcours de référence fragmentés. L'importance de ce changement a été soulignée par l'étude de Phase 2 pembrolizumab plus mitotane au MD Anderson, qui a été clôturée en juillet 2024 après n'avoir recruté que trois patients. Les entreprises et les centres de traitement qui établissent des registres génomiques avant d'initier des essais de combinaison plus larges pourraient acquérir un avantage pratique sur le marché du traitement du carcinome corticosurrénalien.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Très Faible Nombre de Patients Limitant l'Échelle des Essais et l'Adoption Commerciale | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Coût Total Élevé des Soins pour la Chirurgie, le Mitotane et les Schémas Combinés | -0.5% | Amérique du Sud, Moyen-Orient, Afrique et marchés en développement d'APAC | Moyen terme (2-4 ans) |
| Toxicité Sévère et Charge de Surveillance des Thérapies Systémiques Actuelles | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Génération Lente de Preuves pour les Sous-groupes de Patients Définis par Biomarqueurs | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Très Faible Nombre de Patients Limitant l'Échelle des Essais et l'Adoption Commerciale
La faible incidence de la maladie, généralement estimée à 1 à 2 cas par million de personnes par an, continue de contraindre le marché du traitement du carcinome corticosurrénalien. Les faibles populations de patients non seulement entravent le recrutement dans les essais cliniques, mais limitent également le potentiel commercial disponible après le lancement du produit. Ce défi était évident dans l'étude du MD Anderson sur le pembrolizumab plus le mitotane, qui s'est conclue après n'avoir recruté que trois patients malgré une justification clinique solide pour la combinaison. Le vivier limité de patients oblige également les développeurs à récupérer les coûts de recherche sur une population traitée restreinte, ce qui peut compliquer la tarification et le remboursement dans les systèmes de santé dépourvus de voies de financement claires pour les maladies rares. Par conséquent, le marché du traitement du carcinome corticosurrénalien continue de s'appuyer fortement sur un nombre limité de centres de soins tertiaires capables d'identifier, d'orienter et de traiter les patients de manière cohérente.
Toxicité Sévère et Charge de Surveillance des Thérapies Systémiques Actuelles
L'utilisation du mitotane en pratique clinique courante crée une charge de gestion significative pour le marché du traitement du carcinome corticosurrénalien. Le mitotane nécessite des concentrations plasmatiques de 14 à 20 mg/L, et un audit de 2024 réalisé dans un centre tertiaire en Irlande a rapporté un délai médian de sept mois pour atteindre cette plage thérapeutique. L'audit a également révélé une fonction thyroïdienne anormale chez 83 % des patients et des nausées chez 67 %, soulignant la complexité de la gestion courante même dans des contextes spécialisés.[3]"Prise en charge et résultats des patients traités par mitotane pour un carcinome corticosurrénalien dans un centre tertiaire de tumeurs surrénaliennes en Irlande," Endocrine Abstracts, ENDOCRINE-ABSTRACTS.ORG. Les mises à jour des notices et des informations produit en Amérique du Nord et en Europe continuent de souligner le risque d'interactions avec le CYP3A4, affectant à la fois les pratiques thérapeutiques actuelles et la conception des essais cliniques de schémas en association. Ces facteurs maintiennent une part significative du marché du traitement du carcinome corticosurrénalien dans les établissements hospitaliers et limitent l'adoption plus large en soins ambulatoires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Traitement :
La Croissance se Déplace vers les Combinaisons CibléesLa chirurgie devrait dominer les revenus thérapeutiques sur le marché du traitement du carcinome corticosurrénalien, avec une part de 41,30 % en 2025, car elle demeure la seule option curative pour la maladie localisée. La surrénalectomie ouverte continue de dominer la pratique clinique, tandis que la chirurgie laparoscopique est limitée aux tumeurs sélectionnées mesurant moins de 6 cm sans invasion locale. Cette limitation concentre les volumes de procédures dans les centres à fort volume d'activité. La chimiothérapie reste le deuxième pilier thérapeutique le plus important, principalement à travers l'étoposide, la doxorubicine et le cisplatine combinés au mitotane (EDP-M). Cependant, l'effet du mitotane sur l'exposition à l'étoposide continue de compliquer la planification des doses et la cohérence du traitement. La radiothérapie détient une part plus faible, bien que des données récentes aient renforcé son rôle en tant que thérapie adjuvante pour le contrôle locorégional et dans certains contextes métastatiques.
La thérapie ciblée devrait enregistrer le CAGR le plus rapide de 7,23 % sur le marché du traitement du carcinome corticosurrénalien jusqu'en 2031, car les nouvelles thérapies combinées démontrent une activité supérieure aux anciennes approches en monothérapie. L'ensemble de données de Phase II CaboACC a rapporté un taux de contrôle de la maladie de 78 %, un taux de réponse objective de 11 % et une survie sans progression médiane de 6 mois pour le cabozantinib dans le carcinome corticosurrénalien avancé. La combinaison camrélizumab-apatinib a également démontré des résultats notables, avec un taux de réponse objective de près de 50 % et une survie sans progression médiane de 12,6 mois. Ces résultats soutiennent le double ciblage VEGFR et PD-1 par rapport à la monothérapie par point de contrôle immunitaire.[4]Declan Moore, "Stratégies thérapeutiques pour le carcinome corticosurrénalien, intégration des données génomiques, du ciblage moléculaire et de l'immunothérapie," Frontiers in Immunology, FRONTIERSIN.ORG. Au sein du secteur du traitement du carcinome corticosurrénalien, ces développements indiquent que la création de valeur future proviendra vraisemblablement de schémas ciblés en association plutôt que de l'utilisation progressive d'anciens agents cytotoxiques de base.


Par Stade de la Maladie :
Les Soins Métastatiques Portent une Intensité de Revenus Plus ÉlevéeLa maladie localisée devrait représenter 55,18 % des revenus sur le marché du traitement du carcinome corticosurrénalien en 2025, car la plupart des patients nouvellement diagnostiqués entrent en traitement par la chirurgie et la planification adjuvante. L'utilisation du mitotane adjuvant dans ce contexte devient plus sélective, notamment à la suite des données de l'essai ADIUVO montrant l'absence de bénéfice d'un traitement adjuvant de deux ans chez les patients à risque faible à intermédiaire. Cependant, des analyses groupées continuent de soutenir son bénéfice dans les maladies à risque plus élevé. Ce changement devrait réduire l'utilisation thérapeutique chez les patients à faible risque tout en concentrant les dépenses de thérapie systémique sur les patients présentant un risque de récidive plus élevé. La maladie localement avancée représente un segment plus restreint ; cependant, l'EDP-M néoadjuvant gagne en importance pour les maladies à résécabilité limite, où la réduction tumorale peut permettre une intervention chirurgicale.
Le segment de la maladie métastatique devrait se développer à un CAGR de 7,54 % sur le marché du traitement du carcinome corticosurrénalien jusqu'en 2031, car les patients nécessitent généralement plusieurs lignes de traitement et accumulent une utilisation cumulée plus élevée des médicaments. Ce segment comprend les thérapies systémiques, les procédures de contrôle local, les traitements de rattrapage et l'inscription dans des études cliniques, ce qui entraîne des revenus par patient plus élevés que la prise en charge des stades précoces. L'ouverture prévue de l'étude CLARITY en avril 2026 et l'essai de Phase 1 DS9051b, dont le recrutement devrait débuter en février 2026, indiquent que les options thérapeutiques en lignes ultérieures pour la maladie métastatique sont susceptibles de s'élargir. Par conséquent, au sein du secteur du traitement du carcinome corticosurrénalien, les soins métastatiques devraient contribuer à une part disproportionnée des revenus supplémentaires malgré la population de patients limitée.
Par Utilisateur Final :
Les Hôpitaux Dominent Tandis que les Cliniques Spécialisées Gagnent en Volume de SuiviLes hôpitaux devraient représenter 58,97 % des revenus sur le marché du traitement du carcinome corticosurrénalien en 2025, car ils gèrent généralement la chirurgie, l'endocrinologie, l'oncologie et la surveillance thérapeutique des médicaments au sein d'un même établissement. L'infrastructure requise pour la gestion du cortisol, la surrénalectomie ouverte, le suivi des événements indésirables et le dosage des taux de mitotane renforce davantage cette concentration. Les institutions de recherche et académiques jouent également un rôle important, notamment car les programmes en phase précoce, tels que DS9051b et CY-101, sont conduits dans des centres d'essais académiques et spécialisés en Europe. Les centres chirurgicaux ambulatoires et les prestataires de soins à domicile continuent de détenir des parts plus faibles, car la complexité du traitement limite la mesure dans laquelle les soins peuvent s'éloigner de la supervision spécialisée.
Les cliniques spécialisées devraient croître à un CAGR de 7,84 % jusqu'en 2031, à mesure que les patients stables transitent vers un suivi en oncologie endocrinienne en dehors des grandes unités ambulatoires hospitalières. Cette transition ne réduit pas nécessairement les revenus, car la prise en charge à long terme implique souvent la titration médicamenteuse, l'évaluation des événements indésirables, le suivi par imagerie et la planification thérapeutique en lignes ultérieures. La transition pourrait s'accélérer à mesure que les schémas ciblés oraux et les combinaisons d'immunothérapie à visée d'entretien seront plus largement adoptés à la suite de la maturation des essais en cours. Par conséquent, le marché devrait développer un modèle de soins en deux étapes, dans lequel les hôpitaux gèrent l'épisode thérapeutique initial à forte acuité tandis que les cliniques spécialisées soutiennent de plus en plus la surveillance récurrente et les activités de maintenance.
Analyse Géographique
Marché nord-américain du traitement du carcinome corticosurrénalien
L'Amérique du Nord devrait détenir la plus grande part du marché du traitement du carcinome corticosurrénalien, représentant 43,38 % en 2025. La région bénéficie de solides réseaux d'orientation, d'un soutien au remboursement pour les maladies rares et d'une forte concentration de centres oncologiques spécialisés. Les États-Unis restent au cœur de la production de données probantes, le National Cancer Institute devant lancer un essai de phase 2 du cabozantinib associé au cemiplimab en février 2026. La cohorte prévue de 48 patients comprendra des adolescents et des adultes. Le Canada soutient la continuité du traitement grâce à des orientations actualisées sur les produits, tandis que la révision de décembre 2024 de la monographie du Lysodren devrait aligner l'étiquetage national sur des normes plus récentes en matière de sécurité et d'interactions médicamenteuses. En termes de chiffre d'affaires, l'Amérique du Nord devrait représenter 43,38 % de la taille du marché du traitement du carcinome corticosurrénalien en 2025, reflétant des systèmes d'accès clinique et de remboursement plus établis que dans la plupart des autres régions.
Marché européen du traitement du carcinome corticosurrénalien
L'Europe devrait rester le deuxième marché régional en importance, portée par l'Allemagne, la France, le Royaume-Uni et l'Italie. La région continue de contribuer de manière substantielle aux données probantes fondamentales sur le traitement, les grands groupes européens ayant contribué à établir des normes en matière de chirurgie, de traitement adjuvant et de prise en charge systémique. Le Lysodren maintient l'autorisation de mise sur le marché complète de l'Agence européenne des médicaments (EMA) pour le carcinome corticosurrénalien (ACC) avancé, non résécable, métastatique ou en rechute. La mise à jour des informations sur le produit prévue pour avril 2025 devrait préserver sa position en tant qu'option de traitement systémique de référence dans toute l'Europe. L'Europe continue également de soutenir l'activité des essais cliniques et la planification multidisciplinaire des traitements, en concentrant l'activité commerciale dans les hôpitaux universitaires de référence.
Marché Asie-Pacifique du traitement du carcinome corticosurrénalien
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide, à 7,46 % jusqu'en 2031, porté par le développement des infrastructures oncologiques et la détection incidentelle croissante grâce à un recours plus large à l'imagerie médicale. La Chine a acquis une plus grande visibilité dans les données probantes cliniques à la suite de l'étude de phase 2 du camrelizumab associé à l'apatinib, qui a rapporté une activité plus importante que la plupart des données d'immunothérapie en monothérapie dans l'ACC préalablement traité. La Corée du Sud contribue également par le biais de l'essai ACCOMPLISH du pembrolizumab associé au lenvatinib, qui reste actif dans la maladie post-platine et dont l'évaluation primaire devrait être achevée en 2027. Le Japon et l'Inde soutiennent les perspectives régionales grâce au développement de leurs capacités en oncologie plutôt qu'à un volume élevé d'actifs commerciaux de marque spécifiques à l'ACC.
Paysage Concurrentiel
Les revenus actuels restent concentrés dans un seul produit approuvé, malgré un pipeline de développement plus dispersé pour le traitement du carcinome corticosurrénalien. HRA Pharma Rare Diseases domine le marché avec le Lysodren, le seul médicament approuvé à la fois par la FDA et l'EMA pour le carcinome corticosurrénalien. L'entreprise a renforcé sa position grâce au Guide de médication révisé d'avril 2025, qui a mis à jour les orientations pratiques de sécurité pour l'utilisation en conditions réelles et la planification des traitements en association. Les grandes entreprises oncologiques, notamment Merck, Bristol Myers Squibb, AstraZeneca et Pfizer, participent principalement par le biais d'extensions de portefeuille plutôt que par le développement de plateformes spécifiques à la maladie. Cette approche limite la rivalité directe car la plupart des grandes entreprises évaluent des actifs oncologiques larges dans une indication très étroite plutôt que de développer des franchises commerciales complètes pour le carcinome corticosurrénalien.
Une différenciation stratégique émerge à travers de nouveaux mécanismes d'action et des stratégies de combinaison. Cytovation a fait progresser CY-101 dans l'essai de Phase II CLARITY, soutenu par Cancer Research UK et la Société norvégienne contre le cancer. Ce soutien a renforcé le modèle de conduite de l'essai du programme et élargi l'accès aux sites cliniques européens. Daiichi Sankyo a également fait progresser DS9051b dans une étude de première administration chez l'homme incluant le carcinome corticosurrénalien, introduisant une approche de dégradation ciblée des protéines distincte des stratégies basées sur le mitotane et les points de contrôle immunitaires. Ces développements sont significatifs car le positionnement clinique précoce dans les cancers rares détermine souvent quels développeurs établissent les relations les plus solides avec les centres de référence avant le début des essais pivots.
Les espaces blancs concurrentiels les plus significatifs comprennent l'immunothérapie sélectionnée par biomarqueurs, l'optimisation du mitotane et le traitement adjuvant après résection chirurgicale. Les données soutenant le blocage des points de contrôle en monothérapie restent limitées ; cependant, les combinaisons impliquant des inhibiteurs de VEGFR et de PD-1, ainsi que les nouvelles approches immunomodulatrices, présentent une justification plus solide pour le développement futur. Le principal défi commercial n'est pas un manque de concepts thérapeutiques, mais la difficulté de recruter suffisamment de patients pour une évaluation clinique en temps opportun. Les développeurs qui établissent des voies de dépistage génomique et des partenariats solides avec des centres académiques sont plus susceptibles de réduire les délais de recrutement et de maintenir leur visibilité auprès des prescripteurs spécialisés. Par conséquent, la prochaine phase de compétition dépendra vraisemblablement autant de l'exécution des essais et de l'accès aux centres de traitement que du seul mécanisme d'action du médicament.
Leaders du Secteur du Traitement du Carcinome Corticosurrénalien
Bristol-Myers Squibb Company
Exelixis, Inc.
Merck & Co., Inc.
Pfizer Inc.
Takeda Pharmaceutical Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement du carcinome corticosurrénalien
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Corcept Therapeutics Incorporated
- Cytovation AS
- Daiichi Sankyo
- EnGeneIC Ltd.
- Enterome
- EUSA Pharma
- Exelixis, Inc.
- HRA Pharma
- Ipsen
- Merck
- Millendo Therapeutics, Inc.
- Mundipharma International Limited
- Novartis
- Orphagen Pharmaceuticals, Inc.
- Pfizer
- Sanofi
- Takeda Pharmaceuticals

Recent Industry Developments in Marché du traitement du carcinome corticosurrénalien
- Juillet 2026 : Cancer Research UK a ouvert l'essai de Phase 2 CLARITY (ISRCTN15479264) de CY-101 (getacatétide), l'immunothérapie peptidique intratumorale de Cytovation, chez des patients atteints de carcinome corticosurrénalien localement avancé ou métastatique, avec le début du recrutement le 16 avril 2026 sur des sites au Royaume-Uni et en Norvège, et des sites européens supplémentaires prévus. CY-101 cible la voie de signalisation Wnt/β-caténine, impliquée dans jusqu'à 54 % des tumeurs de carcinome corticosurrénalien, et active simultanément les réponses immunitaires antitumorales locales, le distinguant mécanistiquement de toutes les thérapies systémiques actuellement approuvées ou en cours d'investigation.
- Février 2026 : Daiichi Sankyo a initié l'essai de Phase 1 de première administration à l'homme de DS9051b (NCT07189403), une nouvelle molécule de dégradation ciblée des protéines, chez des patients atteints de carcinome corticosurrénalien avancé ou métastatique et de cancer de la prostate métastatique résistant à la castration, avec le début du recrutement sur des sites autorisés par l'UE, notamment en France. L'essai a reçu sa décision réglementaire initiale de l'UE et de l'EEE en décembre 2025 et une approbation de modification substantielle en janvier 2026, avec une collecte de données primaires prévue jusqu'en mars 2028.
- Février 2026 : Le National Cancer Institute a lancé un essai de Phase 2 (NCT06900595) évaluant le cabozantinib combiné au cémiплimab (REGN2810) chez des adolescents et des adultes atteints de cancer corticosurrénalien avancé, ciblant 48 participants, avec le début du recrutement le 22 février 2026. L'essai étend l'ensemble de données cliniques du cabozantinib au-delà de l'étude CaboACC et introduit un bras de combinaison avec un inhibiteur de PD-1 dans un essai financé par le gouvernement, réduisant le risque de développement commercial pour la combinaison VEGFR-ICI.
- Janvier 2025 : Cancer Research UK, Cytovation AS et la Société Norvégienne du Cancer ont annoncé un partenariat multinational pour initier l'essai de Phase 2 CLARITY pour CY-101 dans le carcinome corticosurrénalien avancé. Le Centre de Développement des Médicaments de Cancer Research UK a conçu et conduit l'essai, avec le soutien de la Société Norvégienne du Cancer permettant l'accès aux patients et la diversité des sites dans les géographies nordiques et européennes.


Périmètre du Rapport sur le Marché Mondial du Traitement du Carcinome Corticosurrénalien
Le marché du traitement du carcinome corticosurrénalien est défini comme le secteur mondial axé sur les thérapies et interventions pour ce cancer rare et agressif du cortex surrénalien. Il englobe les approches conventionnelles telles que la chirurgie et la thérapie au mitotane, ainsi que les thérapies ciblées émergentes, les immunothérapies et les innovations issues des essais cliniques. Le marché est façonné par les entreprises pharmaceutiques, les institutions de recherche et les prestataires de soins de santé qui travaillent à répondre aux besoins médicaux non satisfaits élevés en raison des options thérapeutiques limitées et du mauvais pronostic.
Le marché du traitement du carcinome corticosurrénalien est segmenté par type de maladie génétique, stade de traitement, utilisateur final et géographie. Par type de maladie, il est subdivisé en chirurgie, chimiothérapie, immunothérapie, radiothérapie et immunothérapie. Par stade de la maladie, il est segmenté en stade localisé, stade localement avancé et stade métastatique. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, centres chirurgicaux ambulatoires, institutions de recherche et académiques, et contextes de soins à domicile. Le segment géographique est subdivisé en Amérique du Nord, Europe, Asie-Pacifique et reste du monde. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
| Chirurgie |
| Chimiothérapie |
| Thérapie Ciblée |
| Radiothérapie |
| Immunothérapie |
| Stade Localisé |
| Stade Localement Avancé |
| Stade Métastatique |
| Hôpitaux |
| Cliniques Spécialisées |
| Centres Chirurgicaux Ambulatoires |
| Institutions de Recherche et Académiques |
| Contextes de Soins à Domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Traitement | Chirurgie | |
| Chimiothérapie | ||
| Thérapie Ciblée | ||
| Radiothérapie | ||
| Immunothérapie | ||
| Par Stade de la Maladie | Stade Localisé | |
| Stade Localement Avancé | ||
| Stade Métastatique | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées | ||
| Centres Chirurgicaux Ambulatoires | ||
| Institutions de Recherche et Académiques | ||
| Contextes de Soins à Domicile | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur attendue pour le traitement du carcinome corticosurrénalien en 2031 ?
Le marché devrait atteindre 894,65 millions USD d'ici 2031, en hausse par rapport à 679,04 millions USD en 2026, avec un CAGR de 5,67 % sur la période 2026-2031.
Quel type de traitement domine actuellement les revenus dans le traitement du carcinome corticosurrénalien ?
La chirurgie était en tête avec une part de 41,30 % en 2025, car elle reste la seule option curative pour la maladie localisée et constitue le point d'entrée de la plupart des parcours thérapeutiques.
Quelle partie des soins connaît la croissance la plus rapide dans le traitement du carcinome corticosurrénalien ?
La thérapie ciblée devrait croître à un CAGR de 7,23 %, tandis que la maladie métastatique est le stade à la croissance la plus rapide avec un CAGR de 7,54 % en raison d'une intensité de traitement plus élevée et d'une durée de soins plus longue.
Pourquoi les hôpitaux restent-ils le principal cadre de traitement pour les soins du carcinome corticosurrénalien ?
Les hôpitaux représentaient 58,97 % des revenus en 2025, car les soins du carcinome corticosurrénalien nécessitent la chirurgie, l'endocrinologie, l'oncologie, l'imagerie et la surveillance du taux de mitotane au même endroit.
Quelle région est en tête de la demande de traitement du carcinome corticosurrénalien aujourd'hui ?
L'Amérique du Nord était en tête avec une part de 43,38 % en 2025, soutenue par des centres oncologiques spécialisés, des voies de remboursement pour les maladies rares et des programmes d'essais publics actifs.
Quel est le principal défi commercial pour les nouvelles thérapies contre le carcinome corticosurrénalien ?
Le plus grand défi est le très faible nombre de patients, ce qui ralentit le recrutement, limite le volume après le lancement et accroît la pression sur la tarification et le remboursement des nouvelles thérapies.
Dernière mise à jour de la page le:



