
Marktgröße und Marktanteil für die Behandlung des Nebennierenrindenkarzinoms
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 679.04 Millionen US-Dollar |
| Marktgröße (2031) | 894.65 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung des Nebennierenrindenkarzinoms von Mordor Intelligence
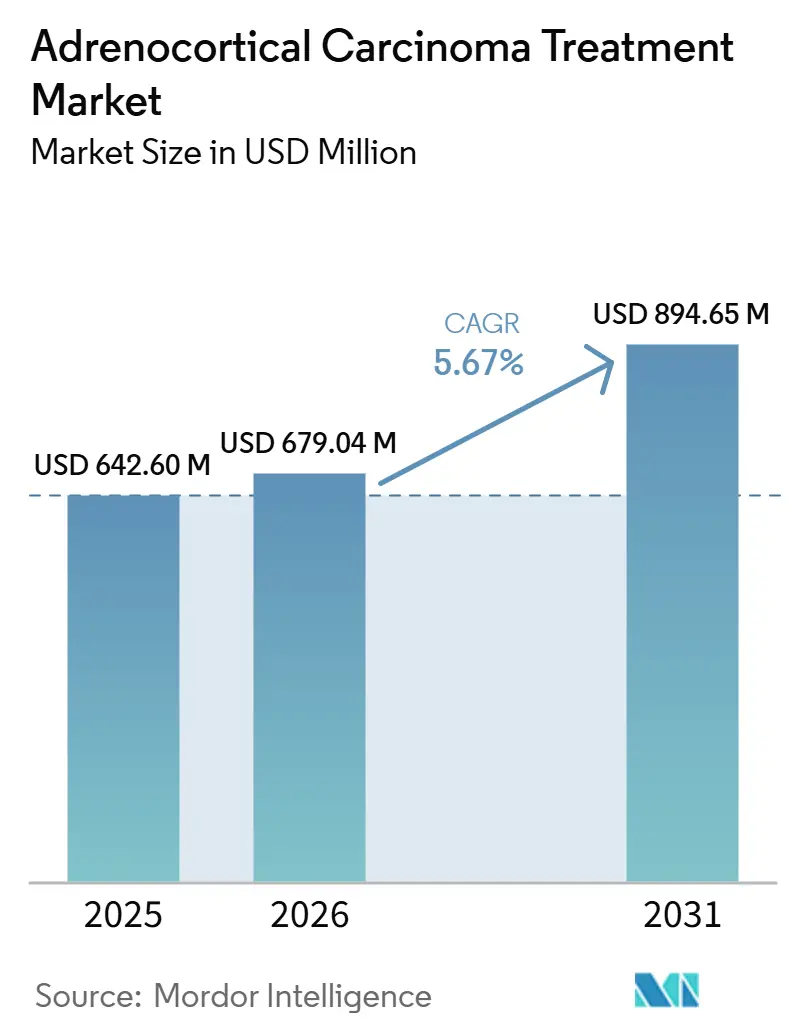
Die Marktgröße für die Behandlung des Nebennierenrindenkarzinoms wird voraussichtlich von 642,60 Millionen USD im Jahr 2025 auf 679,04 Millionen USD im Jahr 2026 steigen und bis 2031 894,65 Millionen USD erreichen, mit einem CAGR von 5,67 % über den Zeitraum 2026–2031.
Der Markt für die Behandlung des Nebennierenrindenkarzinoms wird nach wie vor durch einen sehr kleinen Patientenpool geprägt, doch die Umsätze werden durch hohe Behandlungsintensität und Premiumpreise für Mitotan gestützt, das nach wie vor das einzige Medikament mit sowohl FDA- als auch EMA-Zulassung für diese Erkrankung ist. Der Markt für die Behandlung des Nebennierenrindenkarzinoms entwickelt sich zudem in Richtung biomarkergesteuerter Entwicklung, da IGF2-Überexpression, Veränderungen im Wnt- und β-Catenin-Signalweg sowie Bewertungsrahmen für Immunantworten beginnen, das Studiendesign und die Patientenauswahl zu leiten. Öffentlich und durch gemeinnützige Organisationen geförderte Studienaktivitäten haben die Pipeline trotz kleiner Kohorten aktiv gehalten, was seltenen Krebsentwicklern geholfen hat, Kombinationsregime zu testen, die andernfalls in diesem Maßstab schwer zu finanzieren wären. Der Markt für die Behandlung des Nebennierenrindenkarzinoms hängt heute weniger von einer breiten Patientenerweiterung ab als davon, ob zielgerichtete Kombinationen, bessere Überweisungsmuster und eine stärkere molekulare Selektion begrenzte Evidenz in dauerhaften Behandlungseinsatz umwandeln können.
Wichtigste Erkenntnisse des Berichts
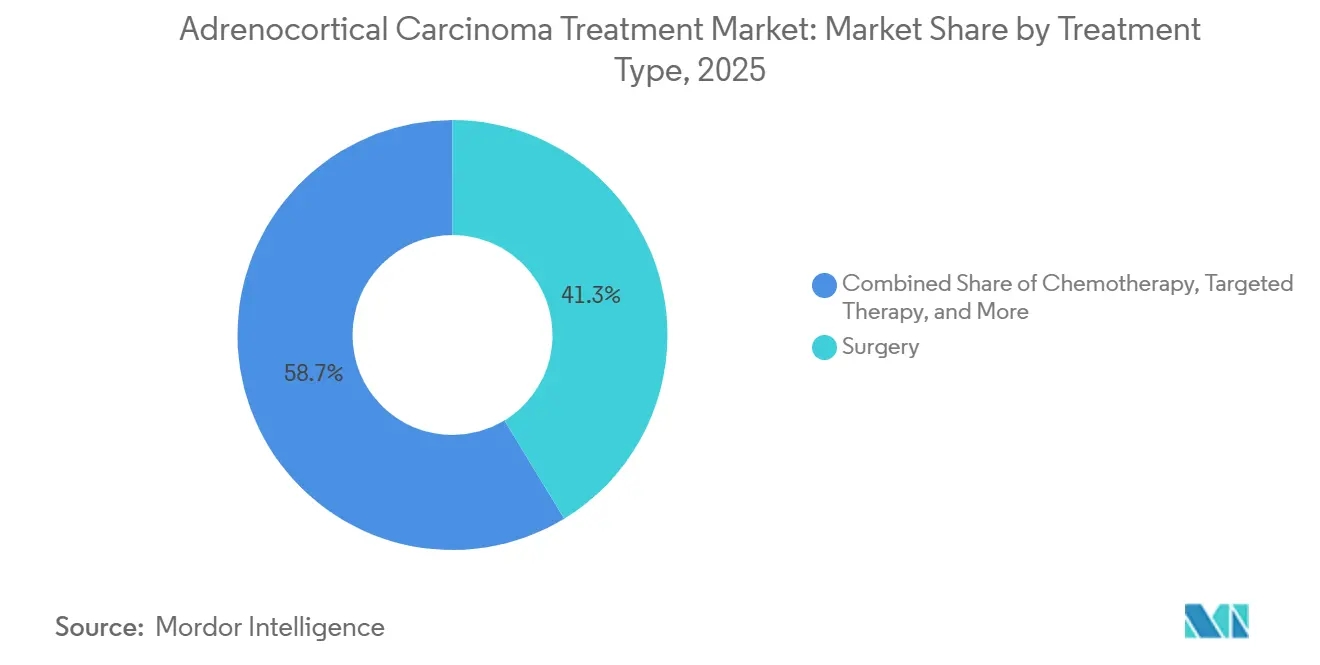
Nach Behandlungsart hielt die Chirurgie im Jahr 2025 einen Anteil von 41,30 % am Markt für die Behandlung des Nebennierenrindenkarzinoms, während die zielgerichtete Therapie bis 2031 voraussichtlich mit einem CAGR von 7,23 % wachsen wird.
Nach Krankheitsstadium entfiel im Jahr 2025 ein Umsatzanteil von 55,18 % auf lokalisierte Erkrankungen, während metastatische Erkrankungen bis 2031 den höchsten CAGR von 7,54 % verzeichnen sollen.
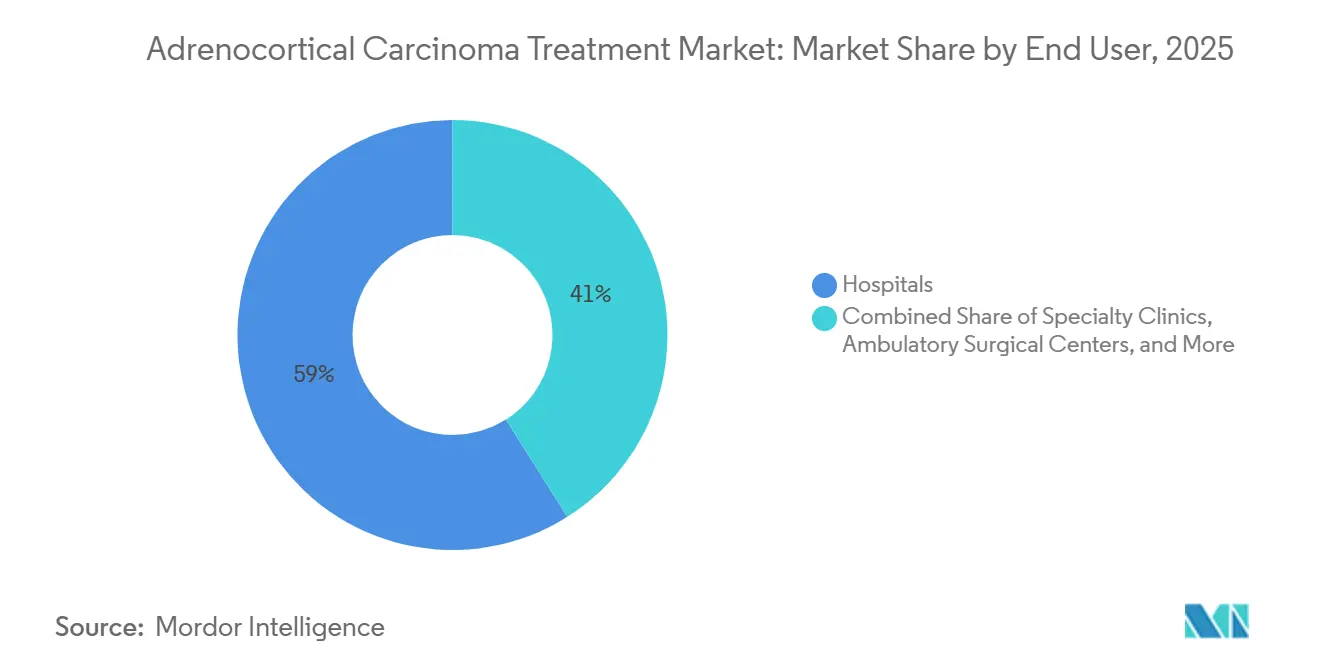
Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 58,97 %, während Fachkliniken bis 2031 voraussichtlich mit einem CAGR von 7,84 % wachsen werden.
Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,38 % am Markt für die Behandlung des Nebennierenrindenkarzinoms, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 7,46 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung der Präzisionsonkologie bei seltenen endokrinen Krebserkrankungen | +1.2% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der Entwicklung von Arzneimitteln für seltene Krankheiten und regulatorische Anreize | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz multimodaler Therapie bei fortgeschrittener und metastatischer Erkrankung | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Stärkere Überweisungswege zu hochvolumigen tertiären Krebszentren | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Genomisches Profiling zur Aufdeckung handlungsrelevanter Subgruppen für die Studienaufnahme | +0.8% | Nordamerika, Europa, APAC | Langfristig (≥ 4 Jahre) |
| Häufigere Früherkennung durch zufällige Bildgebungsbefunde | +0.5% | Global, mit frühen Gewinnen in APAC und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung der Präzisionsonkologie bei seltenen endokrinen Krebserkrankungen
Die molekular gesteuerte Therapieauswahl ersetzt zunehmend einheitliche therapeutische Ansätze im Markt für die Behandlung des Nebennierenrindenkarzinoms. Eine IGF2-Überexpression tritt bei nahezu 90 % der Tumoren auf, während Störungen der Wnt- und β-Catenin-Signalwege in bis zu 54 % der Fälle vorkommen und Forschern wiederkehrende Angriffspunkte in einer Erkrankung bieten, die historisch mit einheitlicheren Strategien behandelt wurde. Eine 2025 in npj Precision Oncology veröffentlichte Studie ergab, dass mehr als 70 % der Patienten mit hohem SIS als wahrscheinlich ansprechend auf eine Immun-Checkpoint-Blockade eingestuft wurden, während mehr als 65 % der Patienten mit niedrigem SIS als biologisch resistent identifiziert wurden.[1]W. Hao, "Multi-modale Charakterisierung metabolischer und immunologischer Gencluster bei der Behandlung des Nebennierenrindenkarzinoms," npj Precision Oncology, NATURE.COM. Diese Unterscheidung ist bedeutsam, da sie dazu beitragen kann, vermeidbare klinische Studienversager bei einer Erkrankung mit begrenzter Patientenpopulation zu reduzieren. Infolgedessen bevorzugt der Markt für die Behandlung des Nebennierenrindenkarzinoms zunehmend Entwickler, die das Therapiedesign mit Begleitdiagnostika und einer präziseren Patientenrekrutierung in Einklang bringen.
Ausbau der Entwicklung von Arzneimitteln für seltene Krankheiten und regulatorische Anreize
Die Unterstützung durch die Orphan-Drug-Politik kommt dem Markt für die Behandlung des Nebennierenrindenkarzinoms weiterhin zugute, da die Studienökonomie für diese Erkrankung ohne Marktexklusivität und Entwicklungsanreize schwierig bleibt. In den Vereinigten Staaten und Europa reduzieren Orphan-Drug-Rahmenbedingungen das kommerzielle Risiko für Sponsoren, die andernfalls Schwierigkeiten hätten, eine Phase-2-Entwicklung in einer Indikation mit sehr geringer jährlicher Inzidenz zu rechtfertigen. Öffentliche Register spiegeln diese Unterstützung wider, da kleine und mittelgroße Programme in der seltenen endokrinen Onkologie trotz begrenzter Patientenrekrutierungspools weiter voranschreiten. Ebenso werden investigatorgeführte Studien zu fortgeschrittenem Nebennierenrindenkarzinom in nationalen multizentrischen Umgebungen fortgesetzt, was ohne regulatorische und verfahrenstechnische Unterstützung schwer aufrechtzuerhalten wäre. Diese Faktoren haben die Anzahl der Unternehmen erhöht, die bereit sind, in den Markt für die Behandlung des Nebennierenrindenkarzinoms einzutreten, noch bevor neue Produkte eine Zulassung erhalten.
Verstärkter Einsatz multimodaler Therapie bei fortgeschrittener und metastatischer Erkrankung
Längere und komplexere Behandlungspfade für Patienten mit fortgeschrittener Erkrankung stützen den Markt für die Behandlung des Nebennierenrindenkarzinoms. Das FIRM-ACT-Standard-EDP-M-Regime zeigte eine objektive Ansprechrate von 23 % und ein medianes Gesamtüberleben von 14,8 Monaten, während retrospektive Studien Krankheitskontrollraten zwischen 30 % und 50 % berichteten.[2]N. P. Rowell, "Onkologisches Management des Nebennierenrindenkarzinoms, eine Aktualisierung und kritische Überprüfung," Oncology and Therapy, LINK.SPRINGER.COM. Die Optimierung der Mitotan-Therapie bleibt jedoch eine Herausforderung, da die Induktion von CYP3A4 die Etoposid-Exposition um nahezu 50 % reduzieren kann, was zu Unsicherheiten hinsichtlich der Behandlungsergebnisse in der realen Welt führt. Strahlentherapie gewinnt ebenfalls zunehmend an Bedeutung, da eine Metaanalyse aus dem Jahr 2025 mit 1.338 Patienten eine geringere lokoregionäre Rezidivrate und Mortalität bei Hochrisikopatienten berichtete, die eine postoperative Strahlentherapie erhielten. Diese Trends stützen das Marktwachstum, da Patienten Operation, systemische Therapie, Strahlentherapie und das Management späterer Therapielinien durchlaufen, anstatt sich auf eine einzige Behandlungsmodalität zu verlassen.
Genomisches Profiling zur Aufdeckung handlungsrelevanter Subgruppen für die Studienaufnahme
Genomische Tests ermöglichen eine schnellere und gezieltere Patientenrekrutierung in klinischen Studien und prägen damit den Markt für die Behandlung des Nebennierenrindenkarzinoms. Eine für 2025 geplante prospektive Studie in britischen und italienischen Kohorten zielt darauf ab, ein 10-Gen-Zielpanel zu validieren, das CTNNB1, TP53, ZNRF3, RB1, MEN1, CDK4, NF1, ATM, APC und den TERT-Promotor umfasst. Das Panel verwendet Schwellenwerte für die Variantenallelfrequenz von 5 % bis 10 %, was mit realen diagnostischen Zeitplänen übereinstimmt. Dieser Ansatz kann dazu beitragen, geeignete Patienten nahe dem Zeitpunkt der Operation zu identifizieren, anstatt nachdem sie in fragmentierten Überweisungspfaden verloren gegangen sind. Die Bedeutung dieses Wandels wurde durch die Phase-2-Studie mit Pembrolizumab plus Mitotan am MD Anderson unterstrichen, die im Juli 2024 nach der Aufnahme von nur drei Patienten geschlossen wurde. Unternehmen und Behandlungszentren, die genomische Register vor der Einleitung größerer Kombinationsstudien einrichten, können sich im Markt für die Behandlung des Nebennierenrindenkarzinoms einen praktischen Vorteil verschaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sehr kleiner Patientenpool, der den Studienumfang und die kommerzielle Akzeptanz begrenzt | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Gesamtbehandlungskosten für Chirurgie, Mitotan und Kombinationsregime | -0.5% | Südamerika, Naher Osten, Afrika und APAC-Entwicklungsmärkte | Mittelfristig (2–4 Jahre) |
| Schwere Toxizität und Überwachungsaufwand aktueller systemischer Therapien | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Langsame Evidenzgenerierung für biomarkerdefinierte Patientensubgruppen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sehr kleiner Patientenpool, der den Studienumfang und die kommerzielle Akzeptanz begrenzt
Die geringe Krankheitsinzidenz, die allgemein auf 1 bis 2 Fälle pro Million Menschen jährlich geschätzt wird, schränkt den Markt für die Behandlung des Nebennierenrindenkarzinoms weiterhin ein. Kleine Patientenpopulationen behindern nicht nur die Rekrutierung für klinische Studien, sondern begrenzen auch das nach der Produkteinführung verfügbare kommerzielle Potenzial. Diese Herausforderung zeigte sich in der MD-Anderson-Studie zu Pembrolizumab plus Mitotan, die nach der Aufnahme von nur drei Patienten abgeschlossen wurde, obwohl eine starke klinische Rationale für die Kombination vorlag. Der begrenzte Patientenpool erfordert von den Entwicklern auch, die Forschungskosten auf eine schmale behandelte Population zu verteilen, was die Preisgestaltung und Erstattung in Gesundheitssystemen erschweren kann, denen klare Finanzierungswege für seltene Erkrankungen fehlen. Infolgedessen ist der Markt für die Behandlung des Nebennierenrindenkarzinoms weiterhin stark auf eine begrenzte Anzahl von Tertiärversorgungszentren angewiesen, die Patienten konsistent identifizieren, überweisen und behandeln können.
Schwere Toxizität und Überwachungsaufwand aktueller systemischer Therapien
Der Einsatz von Mitotan in der klinischen Routinepraxis stellt eine erhebliche Managementbelastung für den Markt für die Behandlung des Nebennierenrindenkarzinoms dar. Mitotan erfordert Plasmakonzentrationen von 14–20 mg/l, und ein Audit aus dem Jahr 2024 in einem Tertiärzentrum in Irland berichtete einen Median von sieben Monaten, um diesen therapeutischen Bereich zu erreichen. Das Audit stellte auch eine abnormale Schilddrüsenfunktion bei 83 % der Patienten und Übelkeit bei 67 % fest, was die Komplexität des Routinemanagements selbst in spezialisierten Einrichtungen verdeutlicht.[3]"Management und Ergebnisse von Patienten, die mit Mitotan für das Nebennierenrindenkarzinom in einem tertiären Nebennieren-Tumorzentrum in Irland behandelt wurden," Endocrine Abstracts, ENDOCRINE-ABSTRACTS.ORG. Aktualisierungen der Kennzeichnung und Produktinformationen in Nordamerika und Europa betonen weiterhin das Risiko von CYP3A4-Wechselwirkungen, was sowohl die aktuellen Behandlungspraktiken als auch das Design klinischer Studien mit Kombinationsregimen beeinflusst. Diese Faktoren halten einen erheblichen Anteil des Marktes für die Behandlung des Nebennierenrindenkarzinoms in stationären Einrichtungen und begrenzen die breitere Akzeptanz in der ambulanten Versorgung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Wachstum verlagert sich in Richtung zielgerichteter KombinationenDie Chirurgie wird voraussichtlich mit einem Anteil von 41,30 % im Jahr 2025 die Behandlungserlöse im Markt für die Behandlung des Nebennierenrindenkarzinoms anführen, da sie die einzige kurative Option für lokalisierte Erkrankungen bleibt. Die offene Adrenalektomie dominiert weiterhin die klinische Praxis, während die laparoskopische Chirurgie auf ausgewählte Tumoren mit weniger als 6 cm ohne lokale Invasion beschränkt ist. Diese Einschränkung konzentriert das Eingriffvolumen in Hochvolumenzentren. Die Chemotherapie bleibt die nächstwichtigste Behandlungssäule, hauptsächlich durch Etoposid, Doxorubicin und Cisplatin in Kombination mit Mitotan (EDP-M). Der Einfluss von Mitotan auf die Etoposid-Exposition erschwert jedoch weiterhin die Dosisplanung und die Behandlungskonsistenz. Die Strahlentherapie hält einen kleineren Anteil, obwohl jüngste Erkenntnisse ihre Rolle als adjuvante Therapie zur lokoregionären Kontrolle und in ausgewählten metastatischen Situationen gestärkt haben.
Die zielgerichtete Therapie wird voraussichtlich die schnellste CAGR von 7,23 % im Markt für die Behandlung des Nebennierenrindenkarzinoms bis 2031 verzeichnen, da neue Kombinationstherapien eine größere Aktivität als ältere Einzelwirkstoffansätze zeigen. Der CaboACC-Phase-II-Datensatz berichtete eine Krankheitskontrollrate von 78 %, eine objektive Ansprechrate von 11 % und ein medianes progressionsfreies Überleben von 6 Monaten für Cabozantinib bei fortgeschrittenem Nebennierenrindenkarzinom. Die Kombination aus Camrelizumab und Apatinib zeigte ebenfalls bemerkenswerte Ergebnisse mit einer objektiven Ansprechrate von nahezu 50 % und einem medianen progressionsfreien Überleben von 12,6 Monaten. Diese Erkenntnisse unterstützen die duale VEGFR- und PD-1-Hemmung gegenüber einer Checkpoint-Monotherapie.[4]Declan Moore, "Therapeutische Strategien für das Nebennierenrindenkarzinom, Integration genomischer Erkenntnisse, molekulares Targeting und Immuntherapie," Frontiers in Immunology, FRONTIERSIN.ORG. Innerhalb der Branche für die Behandlung des Nebennierenrindenkarzinoms deuten diese Entwicklungen darauf hin, dass die künftige Wertschöpfung wahrscheinlich aus kombinationsbasierten zielgerichteten Regimen und nicht aus dem inkrementellen Einsatz älterer zytotoxischer Grundgerüste resultieren wird.


Nach Krankheitsstadium:
Metastatische Versorgung trägt höhere UmsatzintensitätLokalisierte Erkrankungen werden voraussichtlich 55,18 % des Umsatzes im Markt für die Behandlung des Nebennierenrindenkarzinoms im Jahr 2025 ausmachen, da die meisten neu diagnostizierten Patienten die Behandlung durch Operation und adjuvante Planung beginnen. Der Einsatz von adjuvantem Mitotan in diesem Umfeld wird selektiver, insbesondere nach Erkenntnissen aus der ADIUVO-Studie, die keinen Nutzen einer zweijährigen adjuvanten Behandlung bei Patienten mit niedrigem bis mittlerem Risiko zeigte. Gepoolte Analysen unterstützen jedoch weiterhin seinen Nutzen bei Erkrankungen mit höherem Risiko. Diese Verschiebung wird voraussichtlich den Behandlungseinsatz bei Patienten mit niedrigerem Risiko reduzieren, während die Ausgaben für systemische Therapien auf Patienten mit einem höheren Rezidivrisiko konzentriert werden. Lokal fortgeschrittene Erkrankungen stellen ein kleineres Segment dar; neoadjuvantes EDP-M gewinnt jedoch bei grenzwertig resezierbaren Erkrankungen an Bedeutung, bei denen eine Tumorverkleinerung einen chirurgischen Eingriff ermöglichen kann.
Das Segment der metastatischen Erkrankung wird voraussichtlich bis 2031 mit einer CAGR von 7,54 % im Markt für die Behandlung des Nebennierenrindenkarzinoms wachsen, da Patienten typischerweise mehrere Therapielinien benötigen und einen höheren kumulativen Arzneimittelverbrauch aufweisen. Dieses Segment umfasst systemische Therapien, lokale Kontrollverfahren, Salvage-Behandlungen und die Aufnahme in klinische Studien, was zu höheren Erlösen pro Patient führt als das Management früherer Krankheitsstadien. Die geplante Eröffnung der CLARITY-Studie im April 2026 und die Phase-1-Studie DS9051b, die voraussichtlich bis Februar 2026 rekrutiert, deuten darauf hin, dass die Behandlungsoptionen für spätere Therapielinien bei metastatischer Erkrankung wahrscheinlich zunehmen werden. Infolgedessen wird die metastatische Versorgung innerhalb der Branche für die Behandlung des Nebennierenrindenkarzinoms voraussichtlich einen überproportionalen Anteil des inkrementellen Umsatzes beitragen, trotz der begrenzten Patientenpopulation.
Nach Endnutzer:
Krankenhäuser führen, während Fachkliniken Folgeaufkommen gewinnenKrankenhäuser werden voraussichtlich 58,97 % des Umsatzes im Markt für die Behandlung des Nebennierenrindenkarzinoms im Jahr 2025 ausmachen, da sie typischerweise Chirurgie, Endokrinologie, Onkologie und therapeutisches Arzneimittelmonitoring innerhalb einer einzigen Institution verwalten. Die für das Kortisol-Management, die offene Adrenalektomie, die Nachverfolgung unerwünschter Ereignisse und die Mitotan-Spiegelbestimmung erforderliche Infrastruktur verstärkt diese Konzentration zusätzlich. Forschungs- und akademische Einrichtungen spielen ebenfalls eine wichtige Rolle, insbesondere da Frühphasenprogramme wie DS9051b und CY-101 über akademische und spezialisierte Studienzentren in Europa durchgeführt werden. Ambulante chirurgische Zentren und häusliche Gesundheitsdienstleister halten weiterhin kleinere Anteile, da die Behandlungskomplexität das Ausmaß begrenzt, in dem die Versorgung von der spezialisierten Aufsicht verlagert werden kann.
Für Fachkliniken wird bis 2031 eine CAGR von 7,84 % prognostiziert, da stabile Patienten zur endokrin-onkologischen Nachsorge außerhalb großer ambulanter Krankenhauseinheiten wechseln. Dieser Wandel reduziert nicht notwendigerweise die Erlöse, da das Langzeitmanagement häufig Arzneimitteltitrierung, Beurteilung unerwünschter Ereignisse, bildgebende Nachsorge und die Planung späterer Therapielinien umfasst. Der Übergang könnte sich beschleunigen, wenn orale zielgerichtete Regime und wartungsorientierte Immuntherapiekombinationen nach der Reifung laufender Studien breiter eingesetzt werden. Infolgedessen wird erwartet, dass der Markt ein zweistufiges Versorgungsmodell entwickelt, bei dem Krankenhäuser die anfängliche hochakute Behandlungsepisode verwalten, während Fachkliniken zunehmend die wiederkehrende Überwachung und Erhaltungsaktivitäten unterstützen.
Geografische Analyse
Markt für die Behandlung des adrenokortikalen Karzinoms in Nordamerika
Nordamerika wird voraussichtlich den größten Anteil am Markt für die Behandlung des adrenokortikalen Karzinoms halten und im Jahr 2025 einen Anteil von 43,38 % ausmachen. Die Region profitiert von starken Überweisungsnetzwerken, der Erstattungsunterstützung für seltene Erkrankungen und einer hohen Konzentration spezialisierter Krebszentren. Die Vereinigten Staaten bleiben zentral für die Evidenzgenerierung, wobei das National Cancer Institute voraussichtlich im Februar 2026 eine Phase-2-Studie zu Cabozantinib plus Cemiplimab starten wird. Die geplante Kohorte von 48 Patienten wird Jugendliche und Erwachsene umfassen. Kanada unterstützt die Behandlungskontinuität durch aktualisierte Produktleitlinien, während die Überarbeitung der Lysodren-Fachinformation vom Dezember 2024 voraussichtlich die nationale Kennzeichnung an neuere Sicherheits- und Arzneimittelwechselwirkungsstandards angleichen wird. In Umsatzzahlen ausgedrückt wird Nordamerika voraussichtlich 43,38 % der Marktgröße für die Behandlung des adrenokortikalen Karzinoms im Jahr 2025 ausmachen, was auf einen etablierteren klinischen Zugang und Erstattungssysteme als in den meisten anderen Regionen zurückzuführen ist.
Markt für die Behandlung des adrenokortikalen Karzinoms in Europa
Europa wird voraussichtlich der zweitgrößte regionale Markt bleiben, angeführt von Deutschland, Frankreich, dem Vereinigten Königreich und Italien. Die Region trägt weiterhin wesentlich zur grundlegenden Behandlungsevidenz bei, da bedeutende europäische Gruppen dazu beigetragen haben, Standards für Chirurgie, adjuvante Behandlung und systemische Versorgung zu etablieren. Lysodren verfügt über eine vollständige Marktzulassung der Europäischen Arzneimittel-Agentur (EMA) für das fortgeschrittene, nicht resezierbare, metastasierte oder rezidivierte adrenokortikale Karzinom (ACC). Die für April 2025 geplante Aktualisierung der Produktinformation wird voraussichtlich seine Position als Standard-Systemtherapieoption in ganz Europa erhalten. Europa unterstützt zudem weiterhin klinische Studienaktivitäten und multidisziplinäre Behandlungsplanung, wobei die kommerzielle Aktivität auf akademische Überweisungskrankenhäuser konzentriert ist.
Markt für die Behandlung des adrenokortikalen Karzinoms im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die höchste regionale CAGR von 7,46 % bis 2031 verzeichnen, angetrieben durch den Ausbau der Krebsinfrastruktur und eine zunehmende Zufallsentdeckung durch den breiteren Einsatz bildgebender Verfahren. China hat nach der Phase-2-Studie zu Camrelizumab plus Apatinib, die eine stärkere Wirksamkeit als die meisten Einzelwirkstoff-Immuntherapiedaten bei zuvor behandeltem ACC berichtete, eine größere Sichtbarkeit in der klinischen Evidenz erlangt. Südkorea trägt ebenfalls durch die ACCOMPLISH-Studie zu Pembrolizumab plus Lenvatinib bei, die bei Post-Platin-Erkrankungen weiterhin aktiv ist und voraussichtlich im Jahr 2027 ihre primäre Auswertung abschließen wird. Japan und Indien unterstützen den regionalen Ausblick durch den Ausbau der Onkologiekapazitäten und nicht durch ein hohes Volumen an markenbezogenen, ACC-spezifischen kommerziellen Produkten.
Wettbewerbslandschaft
Der aktuelle Umsatz ist trotz einer stärker verteilten Entwicklungspipeline für die Behandlung des Nebennierenrindenkarzinoms in einem einzigen zugelassenen Produkt konzentriert. HRA Pharma Rare Diseases führt den Markt mit Lysodren an, dem einzigen Arzneimittel, das sowohl von der FDA als auch von der EMA für das Nebennierenrindenkarzinom zugelassen ist. Das Unternehmen festigte seine Position durch den überarbeiteten Medication Guide vom April 2025, der praktische Sicherheitshinweise für den realen Einsatz und die Planung von Kombinationsbehandlungen aktualisierte. Große Onkologieunternehmen, darunter Merck, Bristol-Myers Squibb, AstraZeneca und Pfizer, beteiligen sich hauptsächlich durch Portfolioerweiterungen und nicht durch krankheitsspezifische Plattformentwicklung. Dieser Ansatz begrenzt den direkten Wettbewerb, da die meisten großen Unternehmen breite Onkologieassets in einer sehr engen Indikation evaluieren, anstatt umfassende kommerzielle Franchises für das Nebennierenrindenkarzinom zu entwickeln.
Strategische Differenzierung entsteht durch neuartige Wirkmechanismen und Kombinationsstrategien. Cytovation brachte CY-101 in die Phase-II-CLARITY-Studie vor, unterstützt von Cancer Research UK und der Norwegischen Krebsgesellschaft. Diese Unterstützung stärkte das Studienliefermodell des Programms und erweiterte den Zugang zu europäischen klinischen Standorten. Daiichi Sankyo brachte DS9051b auch in eine First-in-Human-Studie vor, die das Nebennierenrindenkarzinom einschließt, und führte einen gezielten Proteinabbauansatz ein, der sich von Mitotan- und Checkpoint-basierten Strategien unterscheidet. Diese Entwicklungen sind bedeutsam, da die frühe klinische Positionierung bei seltenen Krebserkrankungen oft bestimmt, welche Entwickler die stärksten Beziehungen zu Überweisungszentren aufbauen, bevor pivotale Studien beginnen.
Die bedeutendsten wettbewerblichen Lücken umfassen Biomarker-selektierte Immuntherapie, Mitotan-Optimierung und adjuvante Behandlung nach chirurgischer Resektion. Die Evidenz für eine Einzelwirkstoff-Checkpoint-Blockade bleibt begrenzt; Kombinationen mit VEGFR- und PD-1-Inhibitoren sowie neuere immunmodulierende Ansätze bieten jedoch eine stärkere Rationale für die künftige Entwicklung. Die primäre kommerzielle Herausforderung ist nicht ein Mangel an therapeutischen Konzepten, sondern die Schwierigkeit, ausreichend Patienten für eine zeitnahe klinische Bewertung zu rekrutieren. Entwickler, die genomische Screening-Pfade und starke Partnerschaften mit akademischen Zentren etablieren, werden wahrscheinlich die Rekrutierungszeiträume verkürzen und die Sichtbarkeit bei spezialisierten Verschreibern aufrechterhalten. Daher wird die nächste Wettbewerbsphase wahrscheinlich ebenso sehr von der Studiendurchführung und dem Zugang zu Behandlungszentren abhängen wie vom Arzneimittelwirkmechanismus allein.
Branchenführer für die Behandlung des Nebennierenrindenkarzinoms
Bristol-Myers Squibb Company
Exelixis, Inc.
Merck & Co., Inc.
Pfizer Inc.
Takeda Pharmaceutical Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung des adrenokortikalen Karzinoms
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Corcept Therapeutics Incorporated
- Cytovation AS
- Daiichi Sankyo
- EnGeneIC Ltd.
- Enterome
- EUSA Pharma
- Exelixis, Inc.
- HRA Pharma
- Ipsen
- Merck
- Millendo Therapeutics, Inc.
- Mundipharma International Limited
- Novartis
- Orphagen Pharmaceuticals, Inc.
- Pfizer
- Sanofi
- Takeda Pharmaceuticals

Recent Industry Developments in Markt für die Behandlung des adrenokortikalen Karzinoms
- Juli 2026: Cancer Research UK eröffnete die Phase-2-CLARITY-Studie (ISRCTN15479264) mit CY-101 (Getacatetid), Cytovations intratumoraler Peptid-Immuntherapie, bei Patienten mit lokal fortgeschrittenem oder metastatischem ACC, wobei die Rekrutierung am 16. April 2026 an Standorten im Vereinigten Königreich und in Norwegen begann und weitere europäische Standorte geplant sind. CY-101 zielt auf den Wnt/β-Catenin-Signalweg ab, der bei bis zu 54 % der ACC-Tumoren impliziert ist, und aktiviert gleichzeitig lokale antitumorale Immunantworten, was es mechanistisch von allen derzeit zugelassenen oder investigativen systemischen Therapien unterscheidet.
- Februar 2026: Daiichi Sankyo initiierte die Phase-1-First-in-Human-Studie von DS9051b (NCT07189403), einem neuartigen zielgerichteten Proteinabbaumolekül, bei Patienten mit fortgeschrittenem oder metastatischem ACC und metastatischem kastrationsresistentem Prostatakarzinom, wobei die Rekrutierung an EU-autorisierten Standorten einschließlich Frankreich begann. Die Studie erhielt ihre erste EU- und EWR-Regulierungsentscheidung im Dezember 2025 und eine Genehmigung für eine wesentliche Änderung im Januar 2026, wobei die primäre Datenerhebung voraussichtlich bis März 2028 andauern wird.
- Februar 2026: Das Nationale Krebsinstitut startete eine Phase-2-Studie (NCT06900595) zur Bewertung von Cabozantinib in Kombination mit Cemiplimab (REGN2810) bei Jugendlichen und Erwachsenen mit fortgeschrittenem Nebennierenrindenkarzinom, mit dem Ziel von 48 Teilnehmern, wobei die Rekrutierung am 22. Februar 2026 begann. Die Studie erweitert den klinischen Datensatz von Cabozantinib über die CaboACC-Studie hinaus und führt einen PD-1-Inhibitor-Kombinationsarm in einem staatlich finanzierten Studiendesign ein, was das kommerzielle Entwicklungsrisiko für die VEGFR-ICI-Kombination reduziert.
- Januar 2025: Cancer Research UK, Cytovation AS und die Norwegische Krebsgesellschaft kündigten eine multinationale Partnerschaft zur Initiierung der CLARITY-Phase-2-Studie für CY-101 bei fortgeschrittenem ACC an. Das Centre for Drug Development von Cancer Research UK hat die Studie konzipiert und führt sie durch, wobei die Unterstützung der Norwegischen Krebsgesellschaft den Patientenzugang und die Standortvielfalt in nordischen und europäischen Geografien ermöglicht.


Globaler Berichtsumfang für den Markt für die Behandlung des Nebennierenrindenkarzinoms
Der Markt für die Behandlung des Nebennierenrindenkarzinoms ist definiert als die globale Branche, die sich auf Therapien und Interventionen für diesen seltenen und aggressiven Krebs der Nebennierenrinde konzentriert. Er umfasst konventionelle Ansätze wie Chirurgie und Mitotan-Therapie sowie aufkommende zielgerichtete Therapien, Immuntherapien und klinische Studieninnovationen. Der Markt wird von Pharmaunternehmen, Forschungseinrichtungen und Gesundheitsdienstleistern geprägt, die daran arbeiten, den hohen ungedeckten medizinischen Bedarf aufgrund begrenzter Behandlungsoptionen und schlechter Prognose zu decken.
Der Markt für die Behandlung des Nebennierenrindenkarzinoms ist nach genetischem Krankheitstyp, Behandlungsstadium, Endnutzer und Geografie segmentiert. Nach Krankheitstyp ist er weiter unterteilt in Chirurgie, Chemotherapie, Immuntherapie, Strahlentherapie und Immuntherapie. Nach Krankheitsstadium ist er segmentiert in lokalisiertes Stadium, lokal fortgeschrittenes Stadium und metastatisches Stadium. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser, Fachkliniken, ambulante Chirurgiezentren, Forschungs- und akademische Einrichtungen sowie häusliche Gesundheitsversorgungsumgebungen. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Chirurgie |
| Chemotherapie |
| Zielgerichtete Therapie |
| Strahlentherapie |
| Immuntherapie |
| Lokalisiertes Stadium |
| Lokal Fortgeschrittenes Stadium |
| Metastatisches Stadium |
| Krankenhäuser |
| Fachkliniken |
| Ambulante Chirurgiezentren |
| Forschungs- und Akademische Einrichtungen |
| Häusliche Gesundheitsversorgungsumgebungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asiatisch-Pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Chirurgie | |
| Chemotherapie | ||
| Zielgerichtete Therapie | ||
| Strahlentherapie | ||
| Immuntherapie | ||
| Nach Krankheitsstadium | Lokalisiertes Stadium | |
| Lokal Fortgeschrittenes Stadium | ||
| Metastatisches Stadium | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Ambulante Chirurgiezentren | ||
| Forschungs- und Akademische Einrichtungen | ||
| Häusliche Gesundheitsversorgungsumgebungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asiatisch-Pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welcher Wert wird für die Behandlung des Nebennierenrindenkarzinoms bis 2031 erwartet?
Der Markt wird voraussichtlich bis 2031 894,65 Millionen USD erreichen, ausgehend von 679,04 Millionen USD im Jahr 2026 mit einem CAGR von 5,67 % über den Zeitraum 2026–2031.
Welche Behandlungsart führt derzeit den Umsatz bei der Behandlung des Nebennierenrindenkarzinoms an?
Die Chirurgie führte im Jahr 2025 mit einem Anteil von 41,30 %, da sie nach wie vor die einzige kurative Option bei lokalisierter Erkrankung ist und der Einstiegspunkt für die meisten Behandlungspfade darstellt.
Welcher Versorgungsbereich wächst am schnellsten bei der Behandlung des Nebennierenrindenkarzinoms?
Die zielgerichtete Therapie wird voraussichtlich mit einem CAGR von 7,23 % wachsen, während die metastatische Erkrankung das am schnellsten wachsende Stadium mit einem CAGR von 7,54 % ist, aufgrund höherer Behandlungsintensität und längerer Versorgungsdauer.
Warum bleiben Krankenhäuser das wichtigste Behandlungssetting für die ACC-Versorgung?
Krankenhäuser hielten im Jahr 2025 einen Umsatzanteil von 58,97 %, da die ACC-Versorgung Chirurgie, Endokrinologie, Onkologie, Bildgebung und Mitotan-Arzneimittelspiegelüberwachung an einem Ort erfordert.
Welche Region führt heute die Nachfrage nach der Behandlung des Nebennierenrindenkarzinoms an?
Nordamerika führte im Jahr 2025 mit einem Anteil von 43,38 %, unterstützt durch spezialisierte Krebszentren, Erstattungswege für seltene Krankheiten und aktive öffentliche Studienprogramme.
Was ist die größte kommerzielle Herausforderung für neue ACC-Therapien?
Die größte Herausforderung ist der sehr kleine Patientenpool, der die Aufnahme verlangsamt, das Volumen nach dem Markteintritt begrenzt und den Druck auf Preisgestaltung und Erstattung für neue Therapien erhöht.
Seite zuletzt aktualisiert am:



