
Tamanho e Participação do Mercado de Tratamento de Deficiência de ACTH
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
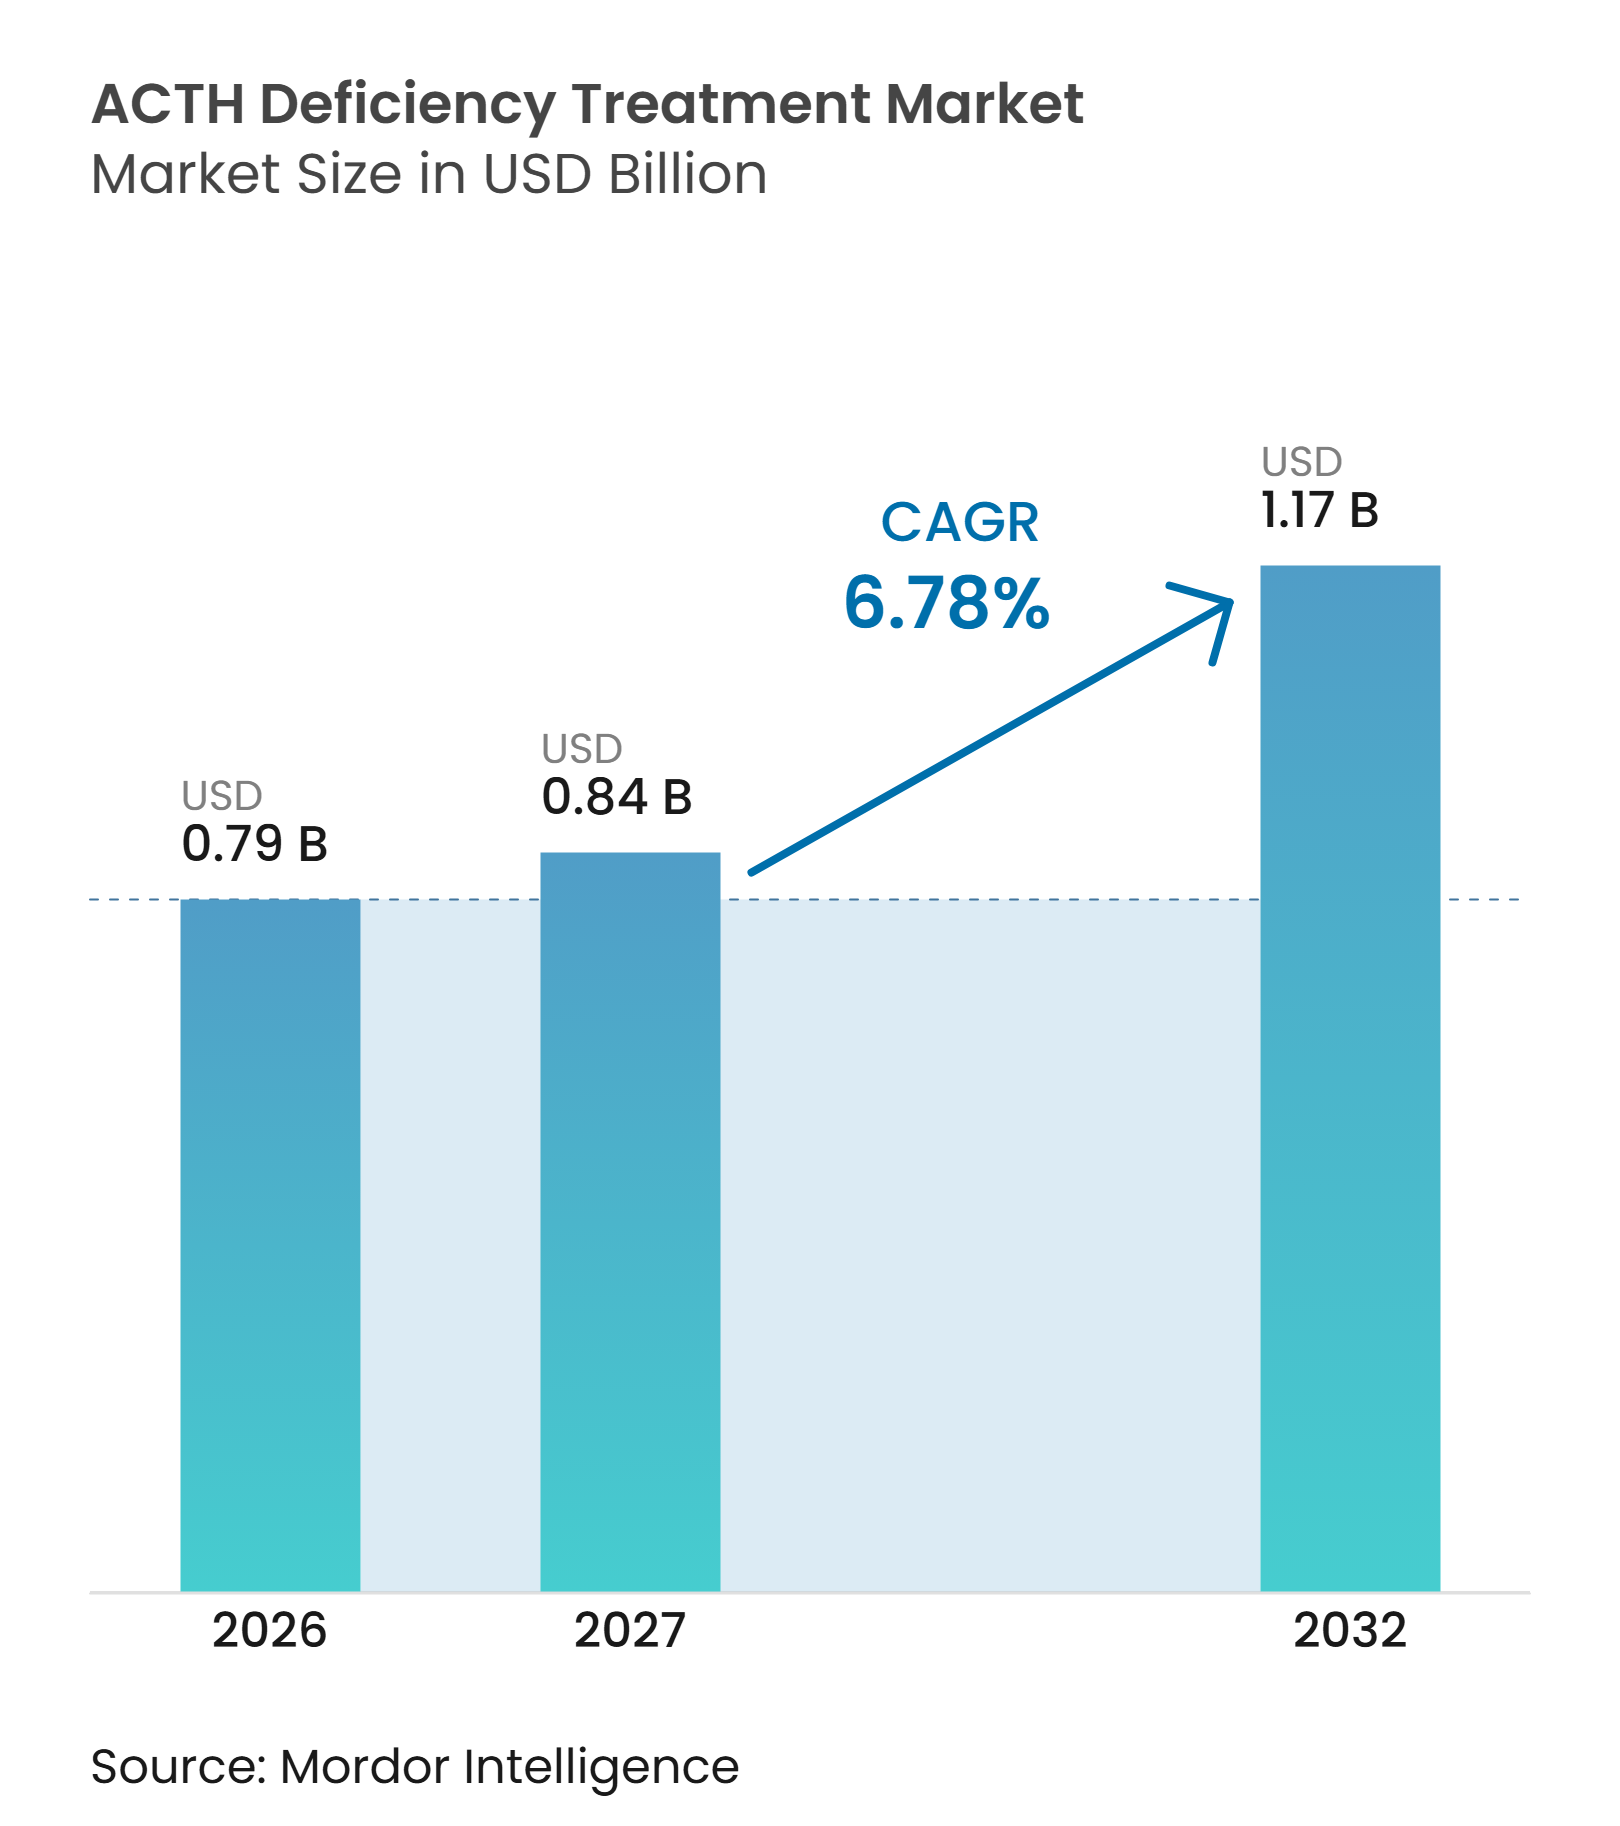
| Tamanho do Mercado (2027) | 0.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.17 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Deficiência de ACTH por Mordor Intelligence
O tamanho do Mercado de Tratamento de Deficiência de ACTH foi avaliado em 0,79 bilhões de USD em 2026 e estima-se que cresça de 0,84 bilhões de USD em 2027 para atingir 1,17 bilhões de USD até 2032, a um CAGR de 6,78% durante o período de previsão (2027-2032).
A insuficiência adrenal central permanece subdiagnosticada, deixando uma parcela considerável da população de pacientes fora dos testes e tratamentos de rotina. O uso mais amplo de inibidores de checkpoint imunológico e o aumento na detecção de tumores hipofisários estão expandindo a base de pacientes tratados. Formulações líquidas pediátricas e hidrocortisona de liberação modificada estão influenciando as decisões de tratamento ao melhorar a precisão da dosagem e a cobertura de cortisol. No entanto, a continuidade do fornecimento de produtos injetáveis de emergência e os requisitos de evidências para formulações premium continuam a restringir a adoção. O mercado de tratamento de deficiência de ACTH combina demanda sustentada por reposição hormonal diária com uma necessidade crescente de produtos para cuidados de emergência e acompanhamento especializado.
Principais Conclusões do Relatório
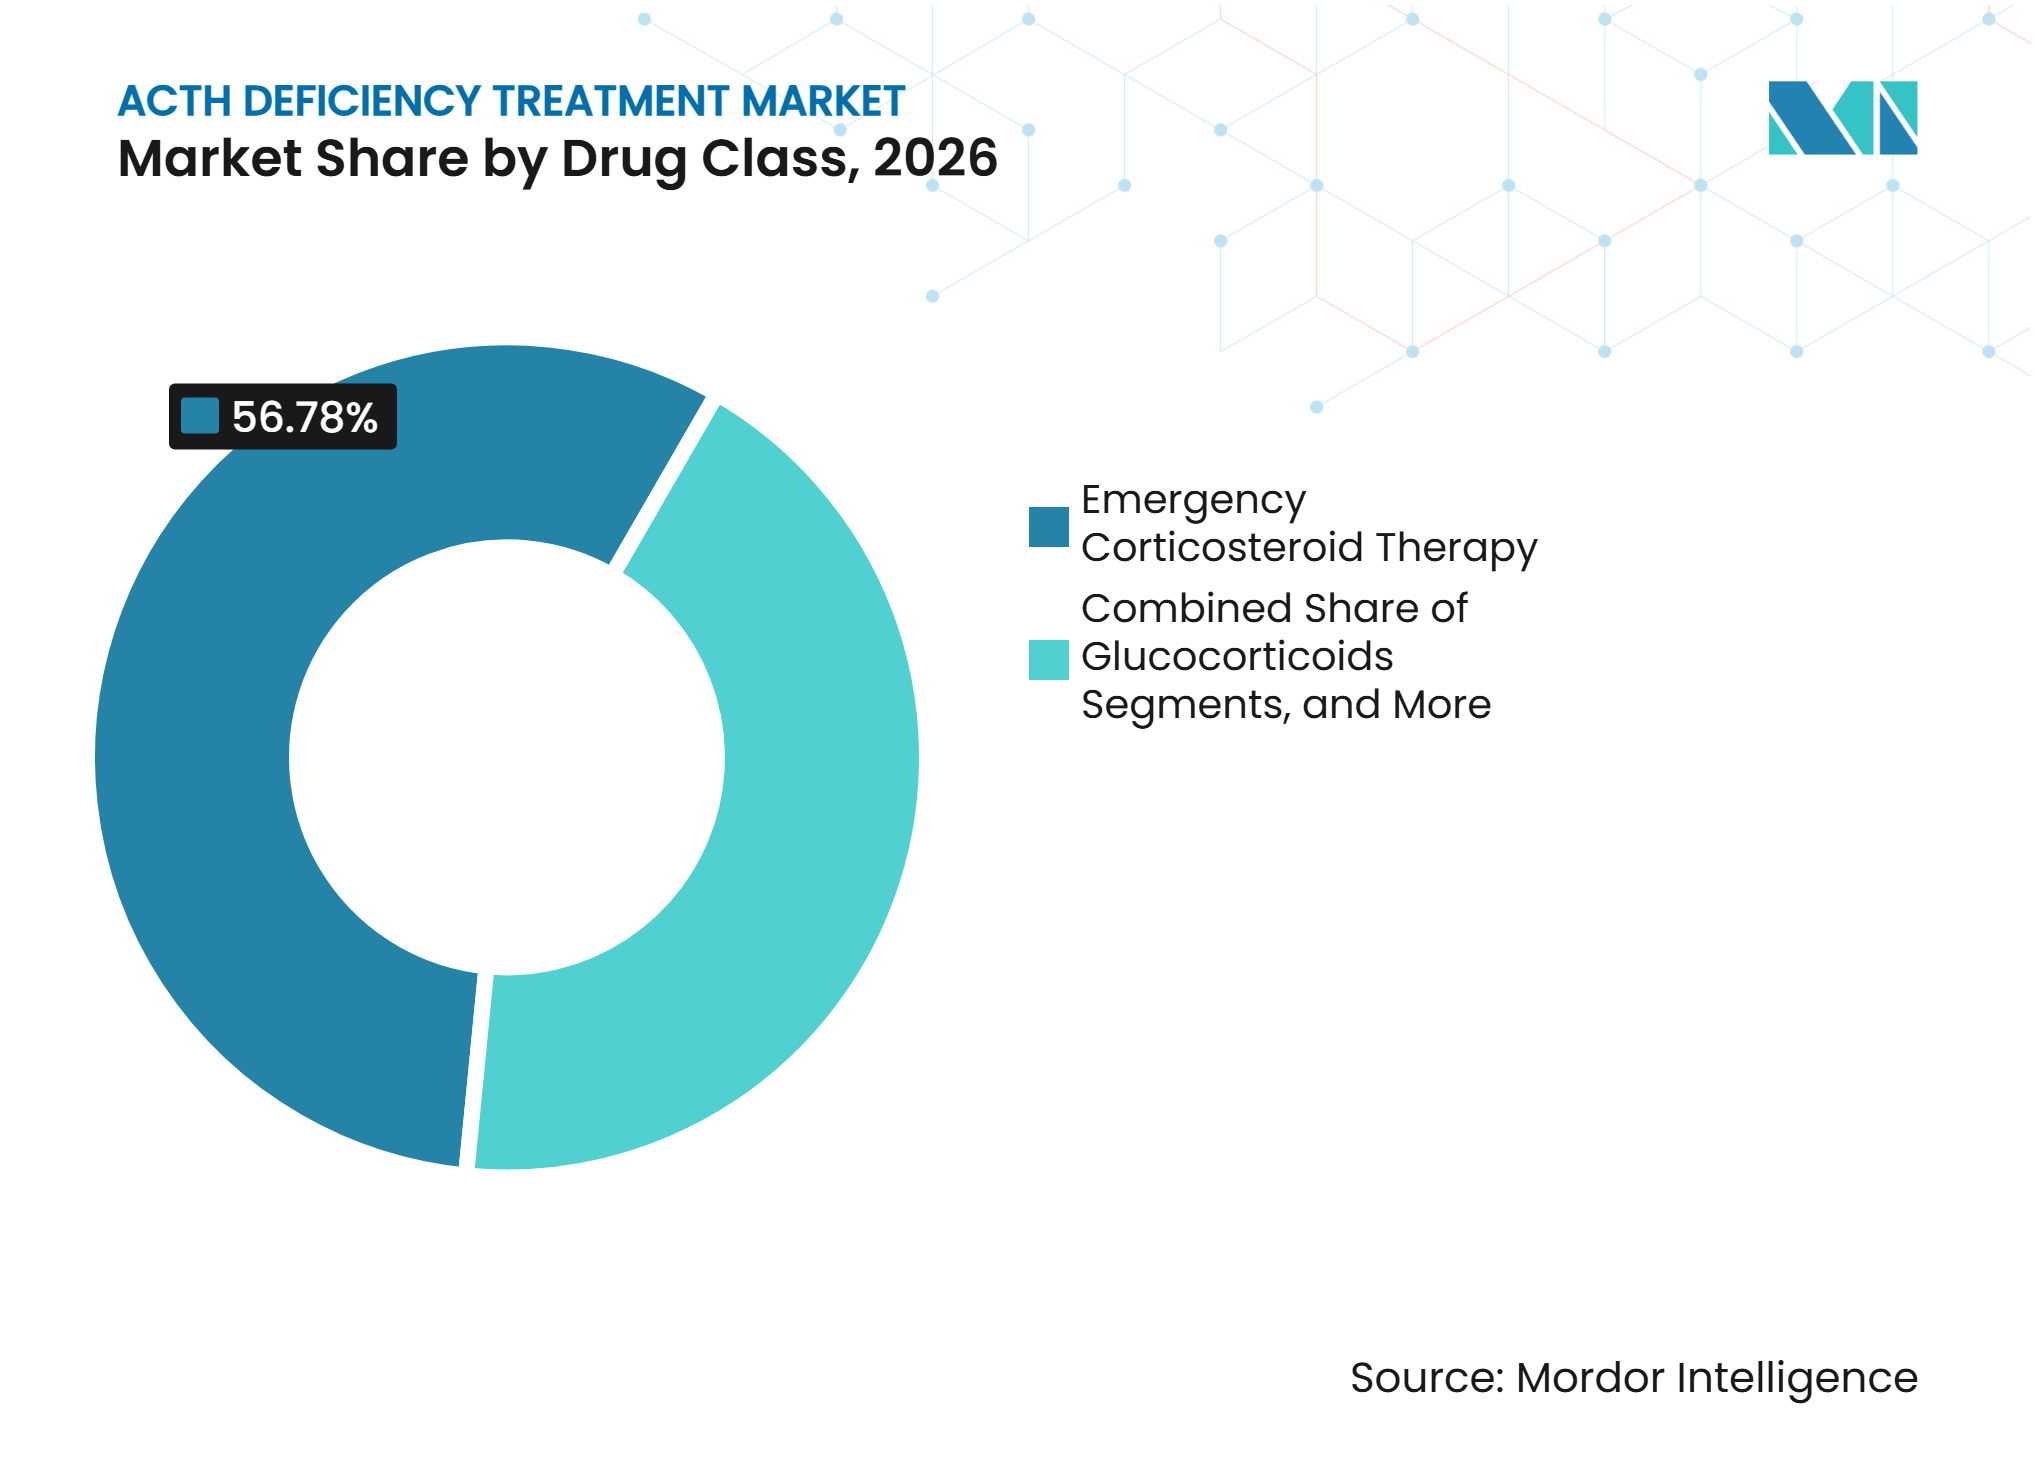
- Por classe de medicamento, a terapia corticosteroide de emergência detinha 56,78% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto os glicocorticoides devem crescer a um CAGR de 9,12% até 2032.
- Por formulação, os comprimidos detinham 45,67% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto a solução e suspensão oral deve crescer a um CAGR de 8,99% até 2032.
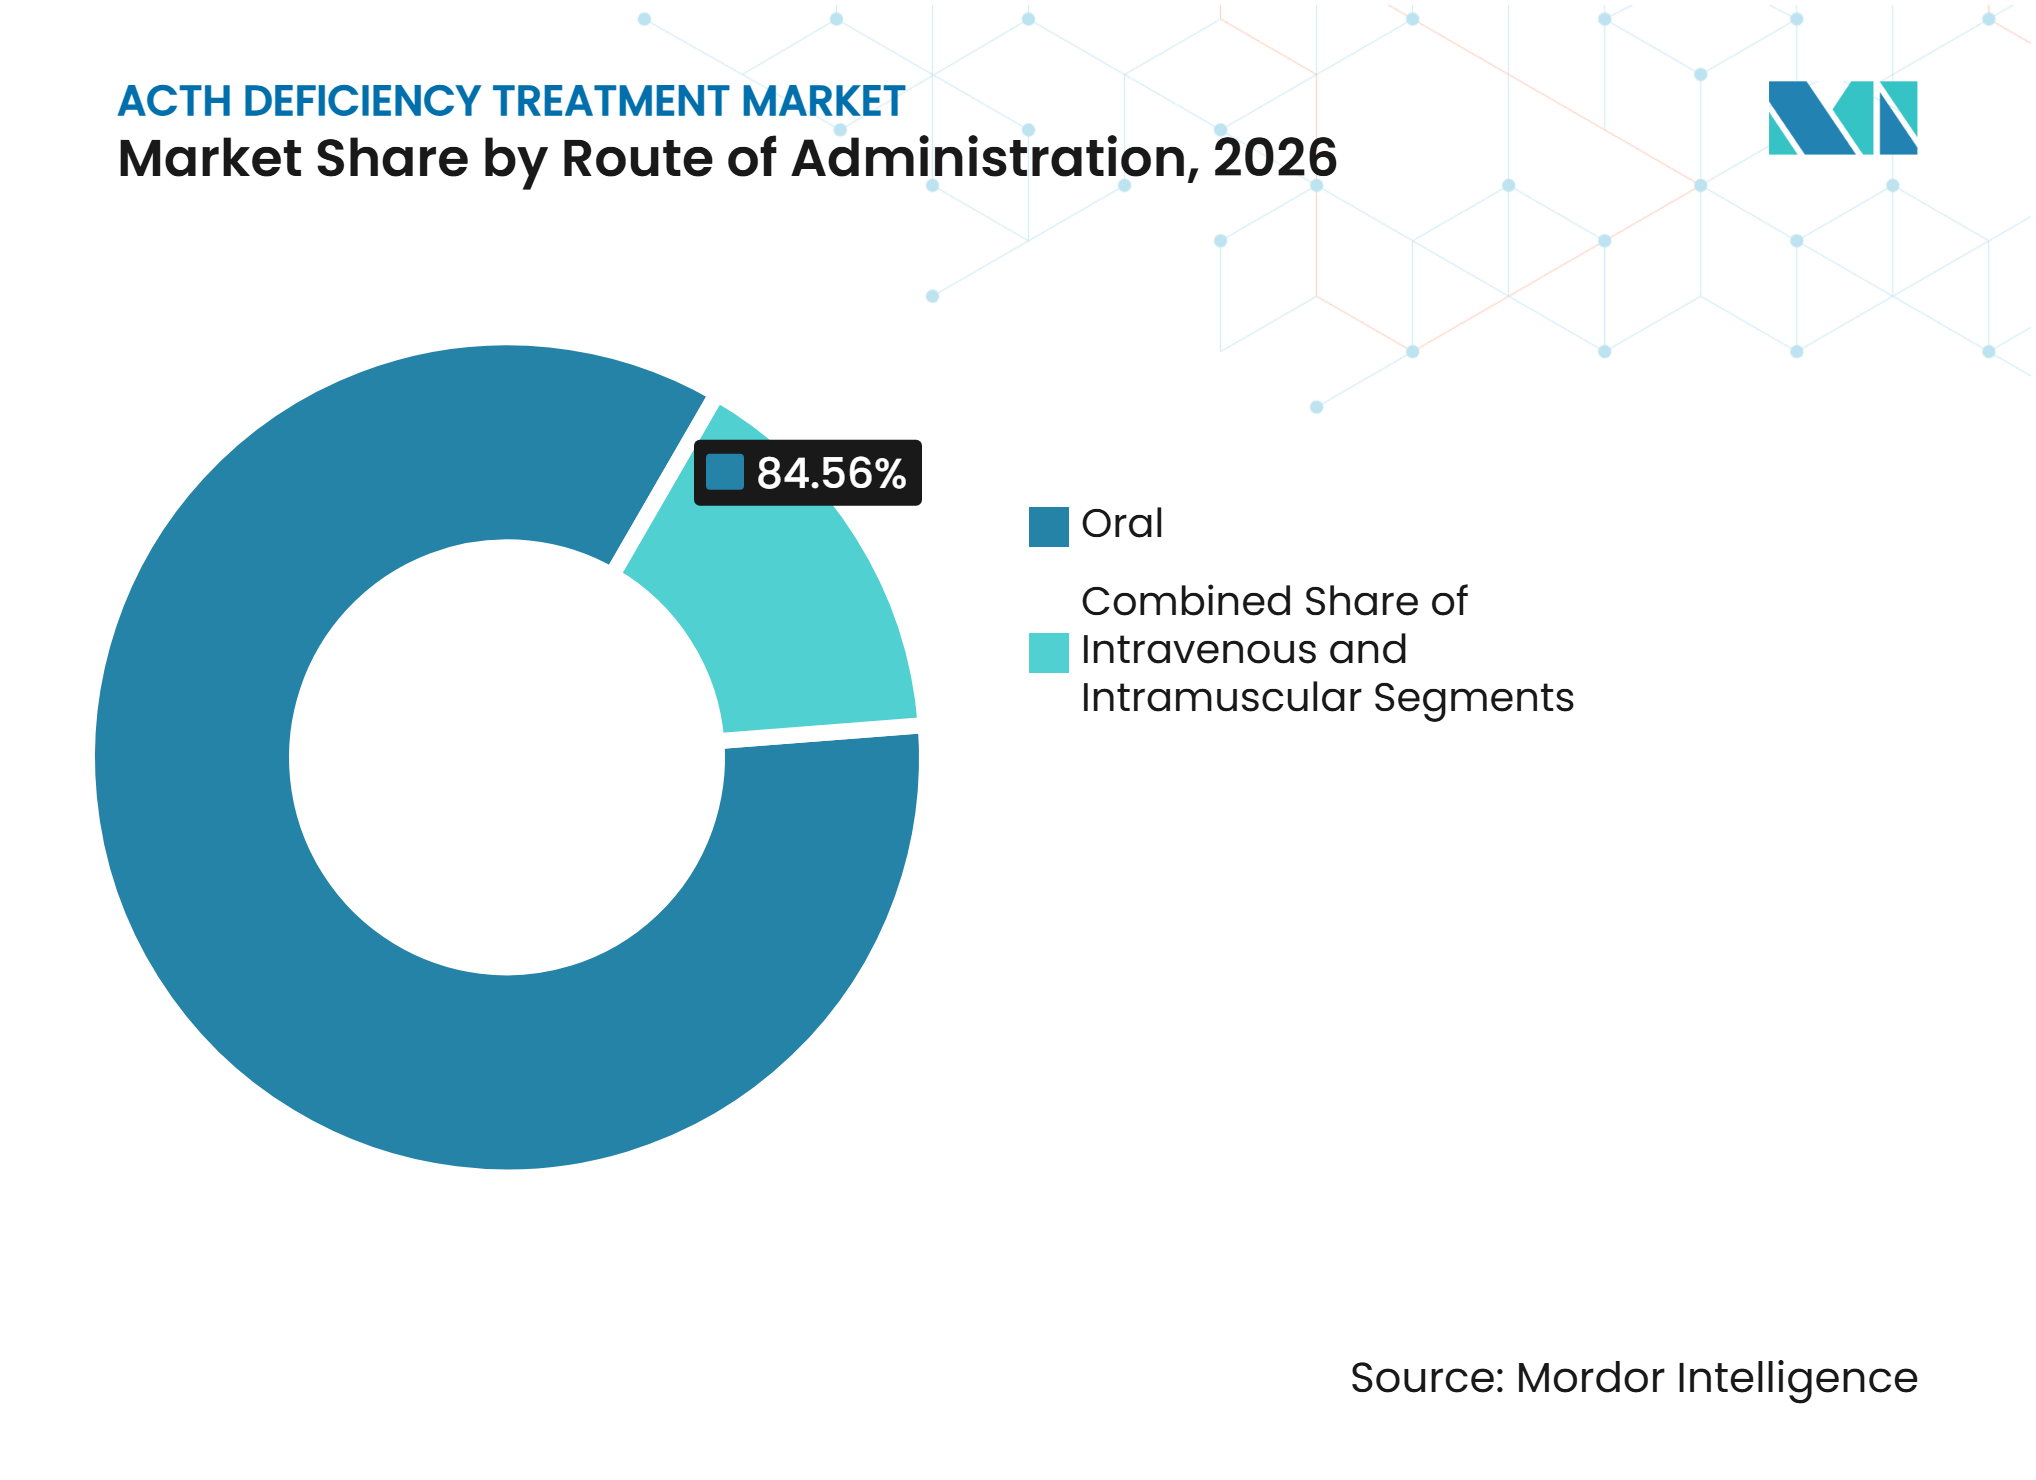
- Por via de administração, a via oral representou 84,56% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto a hidrocortisona intravenosa deve crescer a um CAGR de 8,76% até 2032.
- Por etiologia da doença, o adenoma hipofisário ou PitNET detinha 43,56% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto o pós-cirurgia hipofisária deve crescer a um CAGR de 7,56% até 2032.
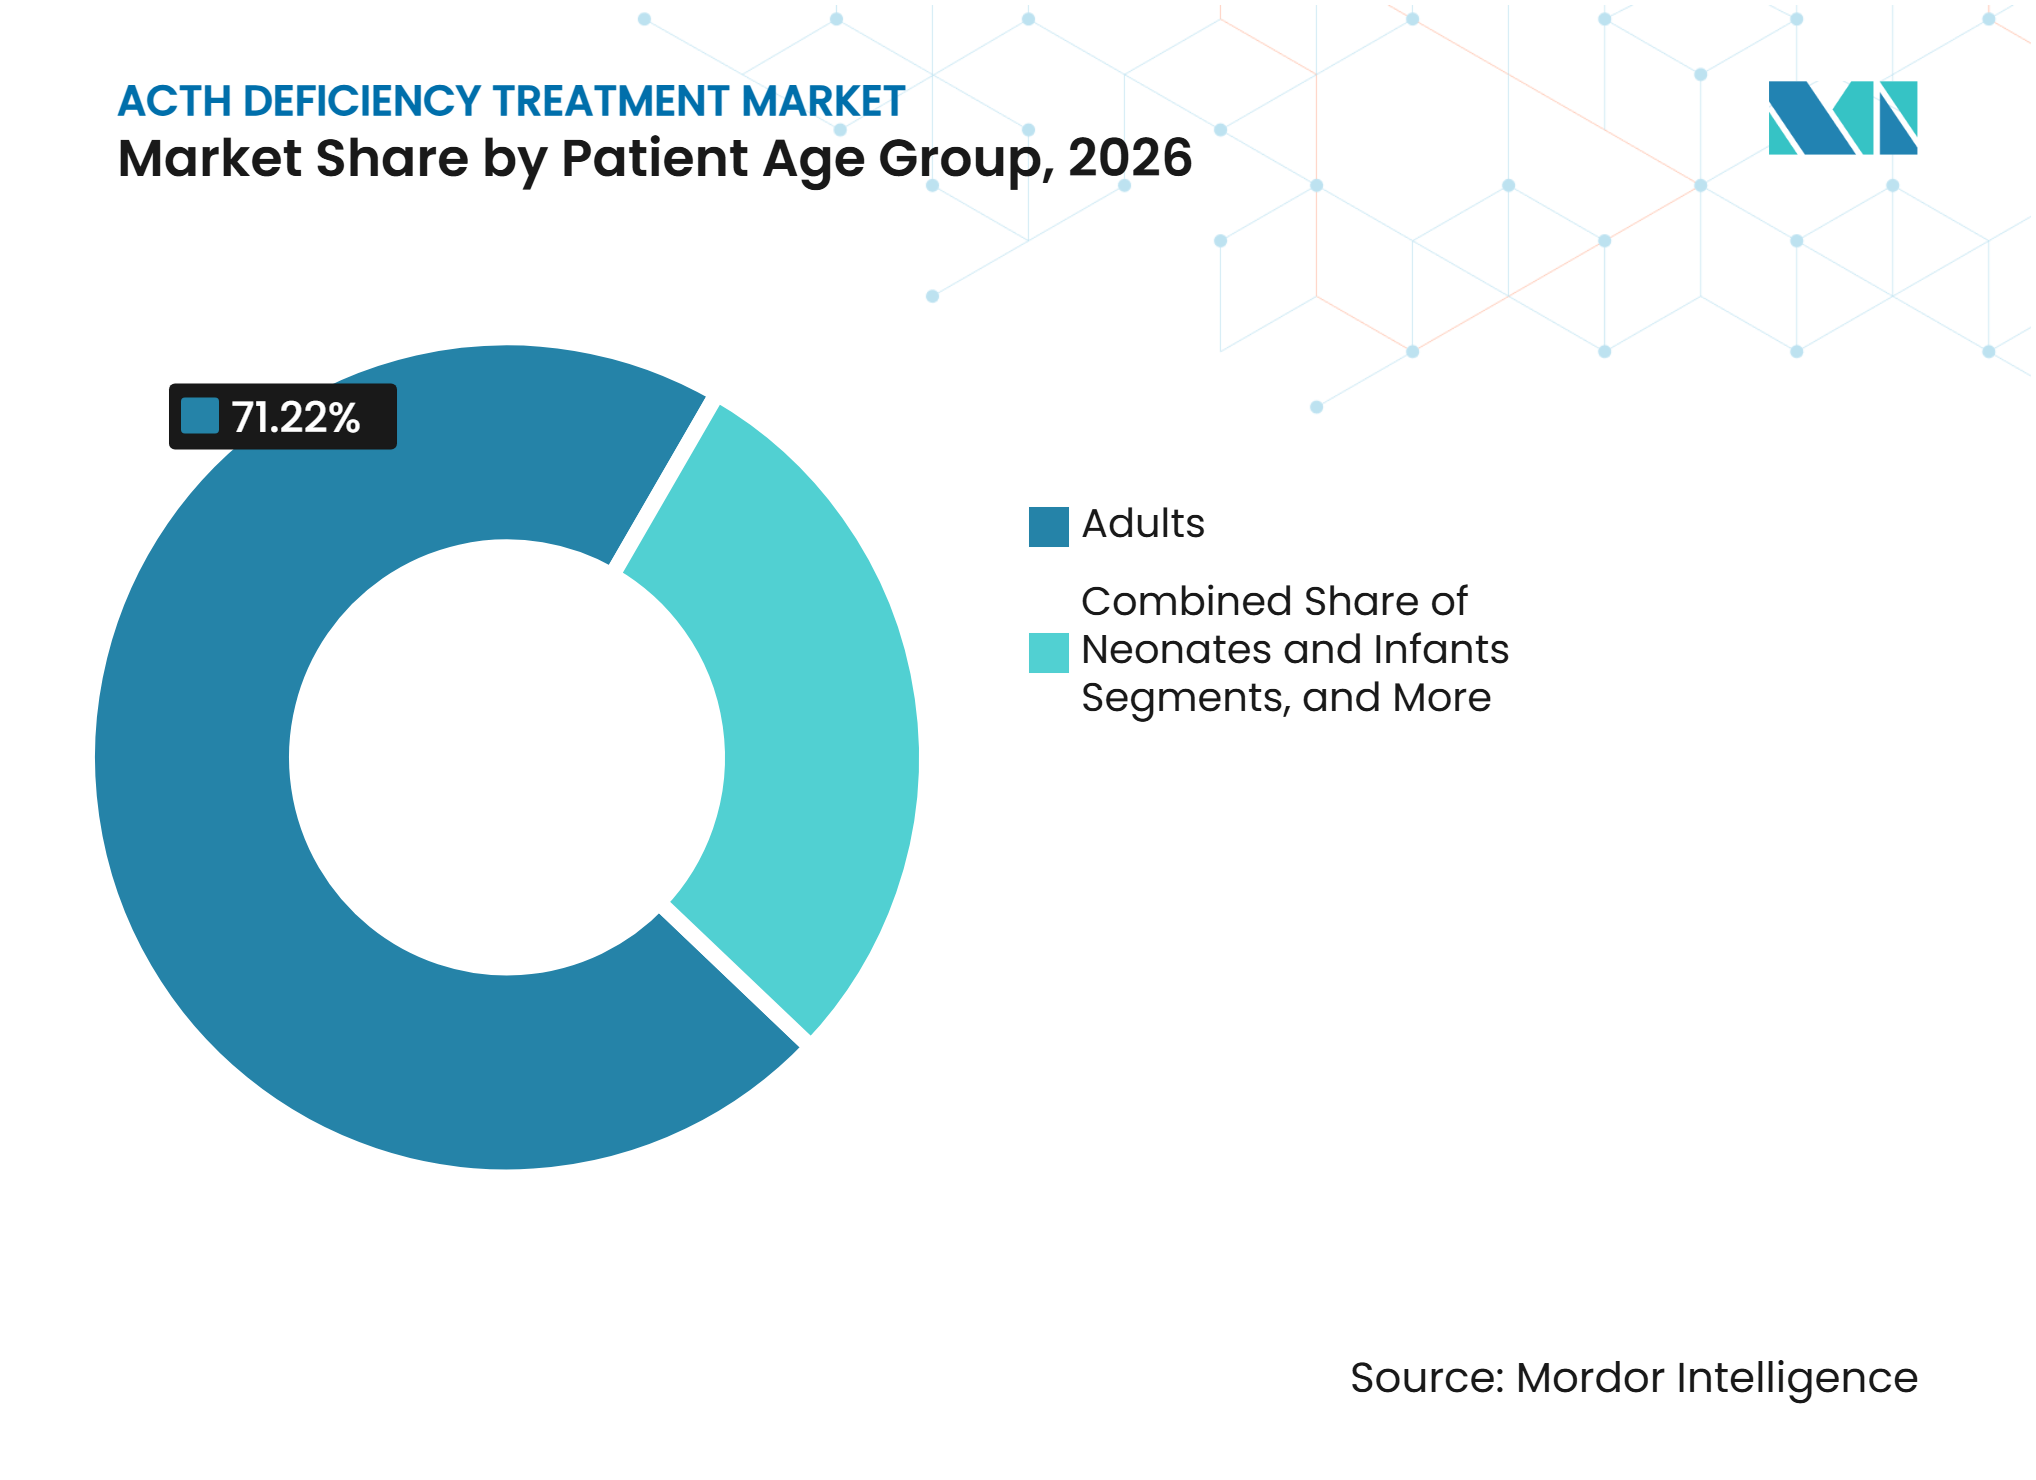
- Por faixa etária do paciente, os adultos detinham 71,22% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto neonatos e lactentes devem crescer a um CAGR de 9,55% at 2032.
- Por canal de distribuição, as farmácias hospitalares detinham 48,67% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto as farmácias online devem crescer a um CAGR de 8,34% até 2032.
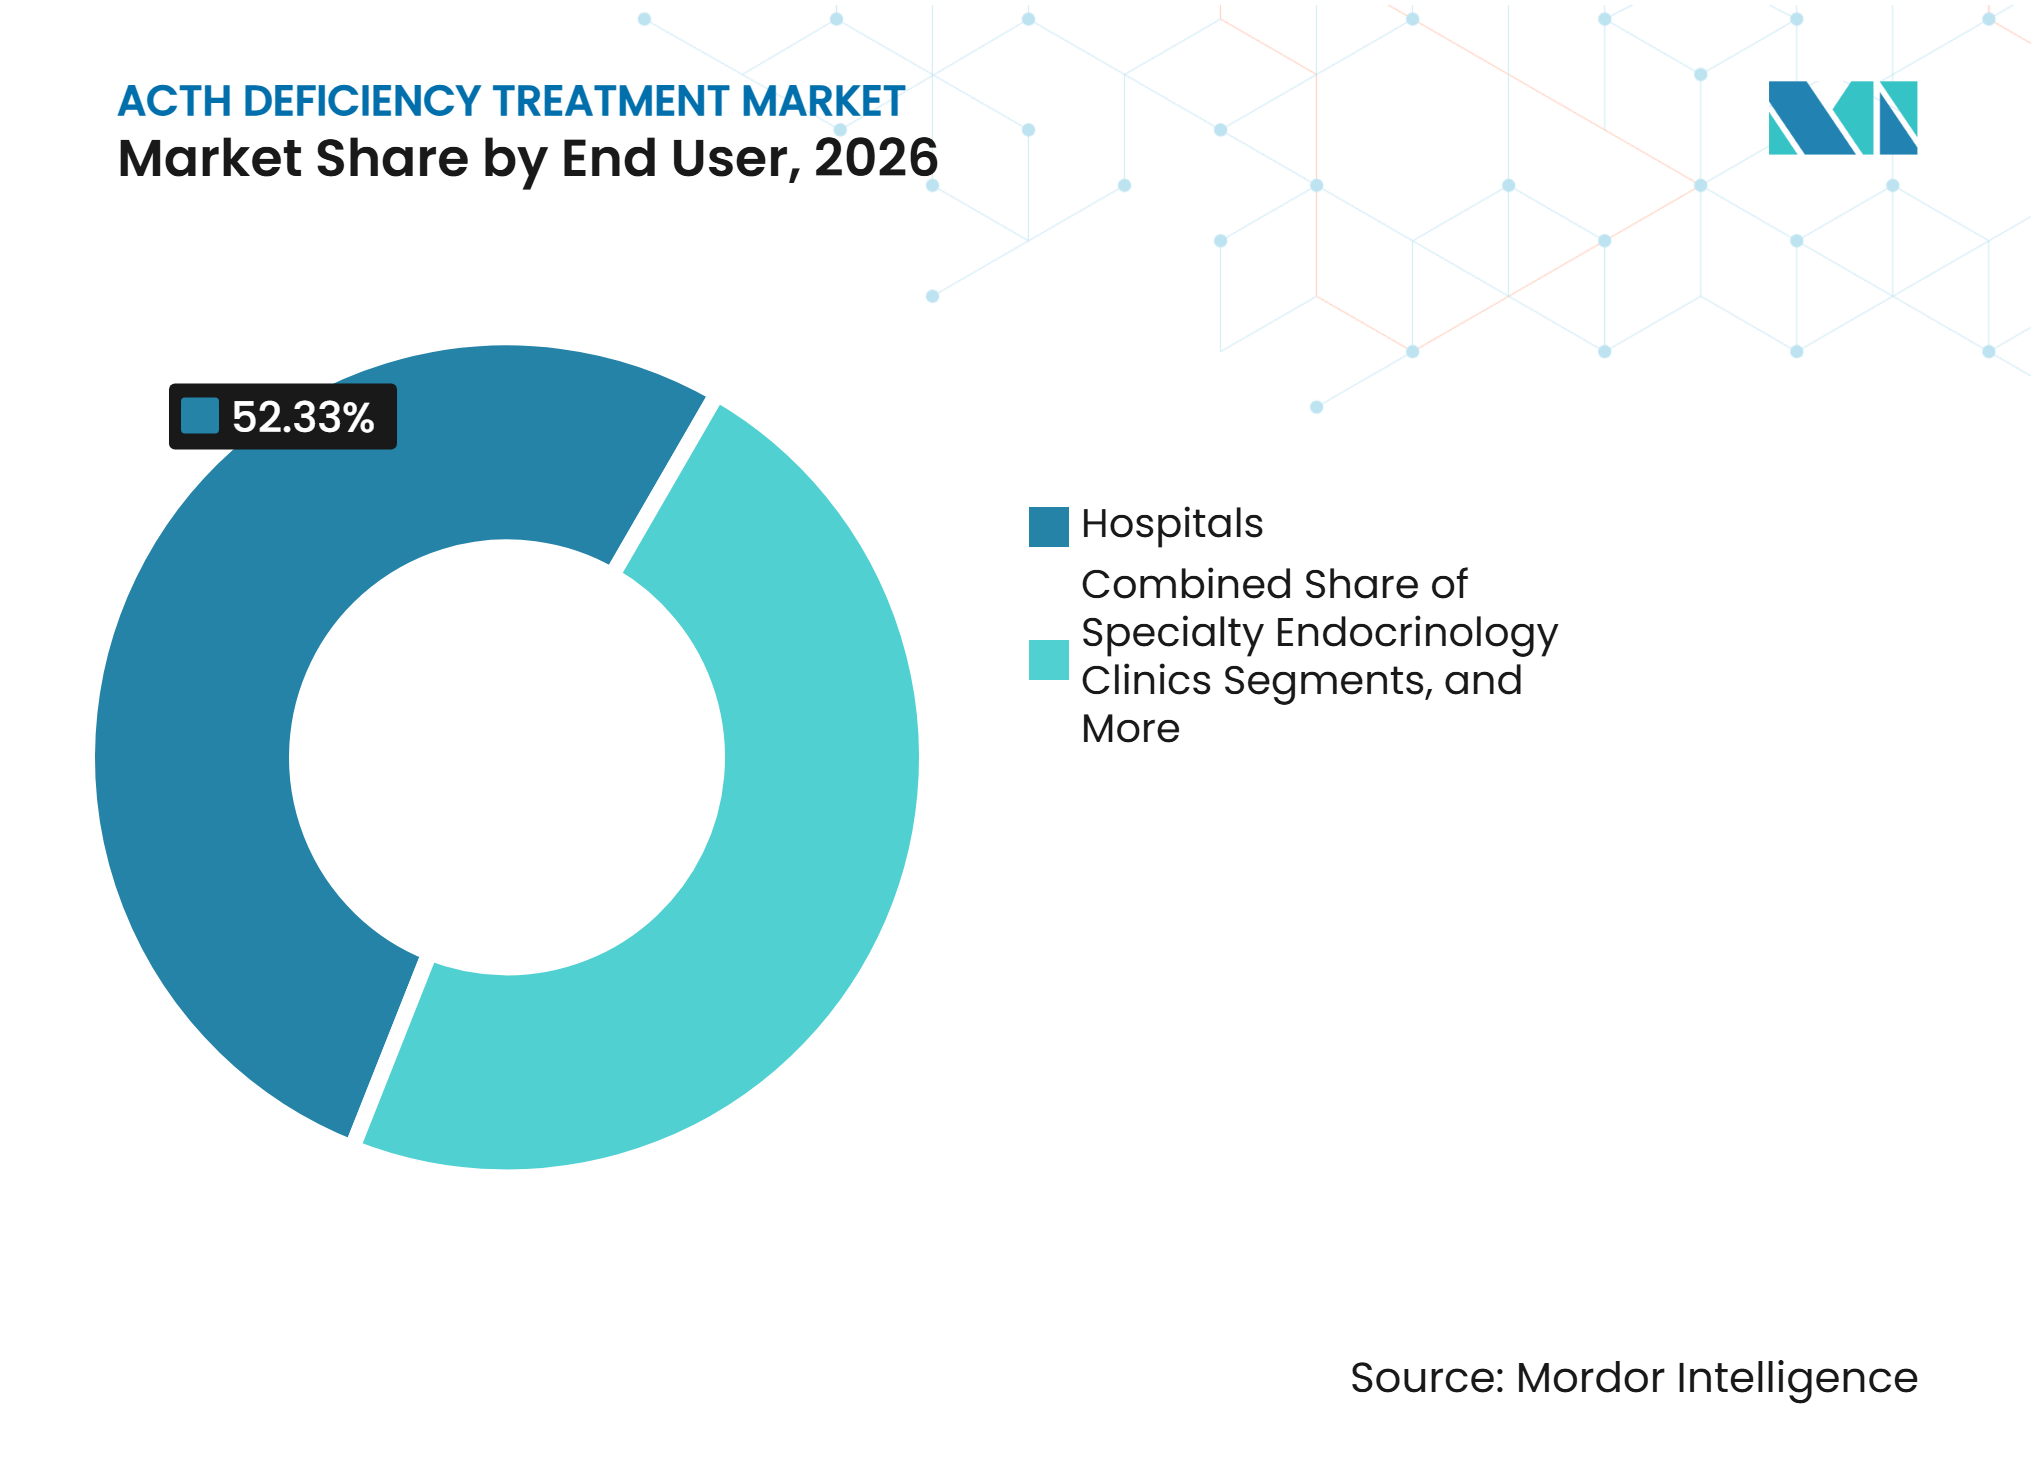
- Por usuário final, os hospitais detinham 52,33% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto as clínicas especializadas em endocrinologia devem crescer a um CAGR de 7,52% até 2032.
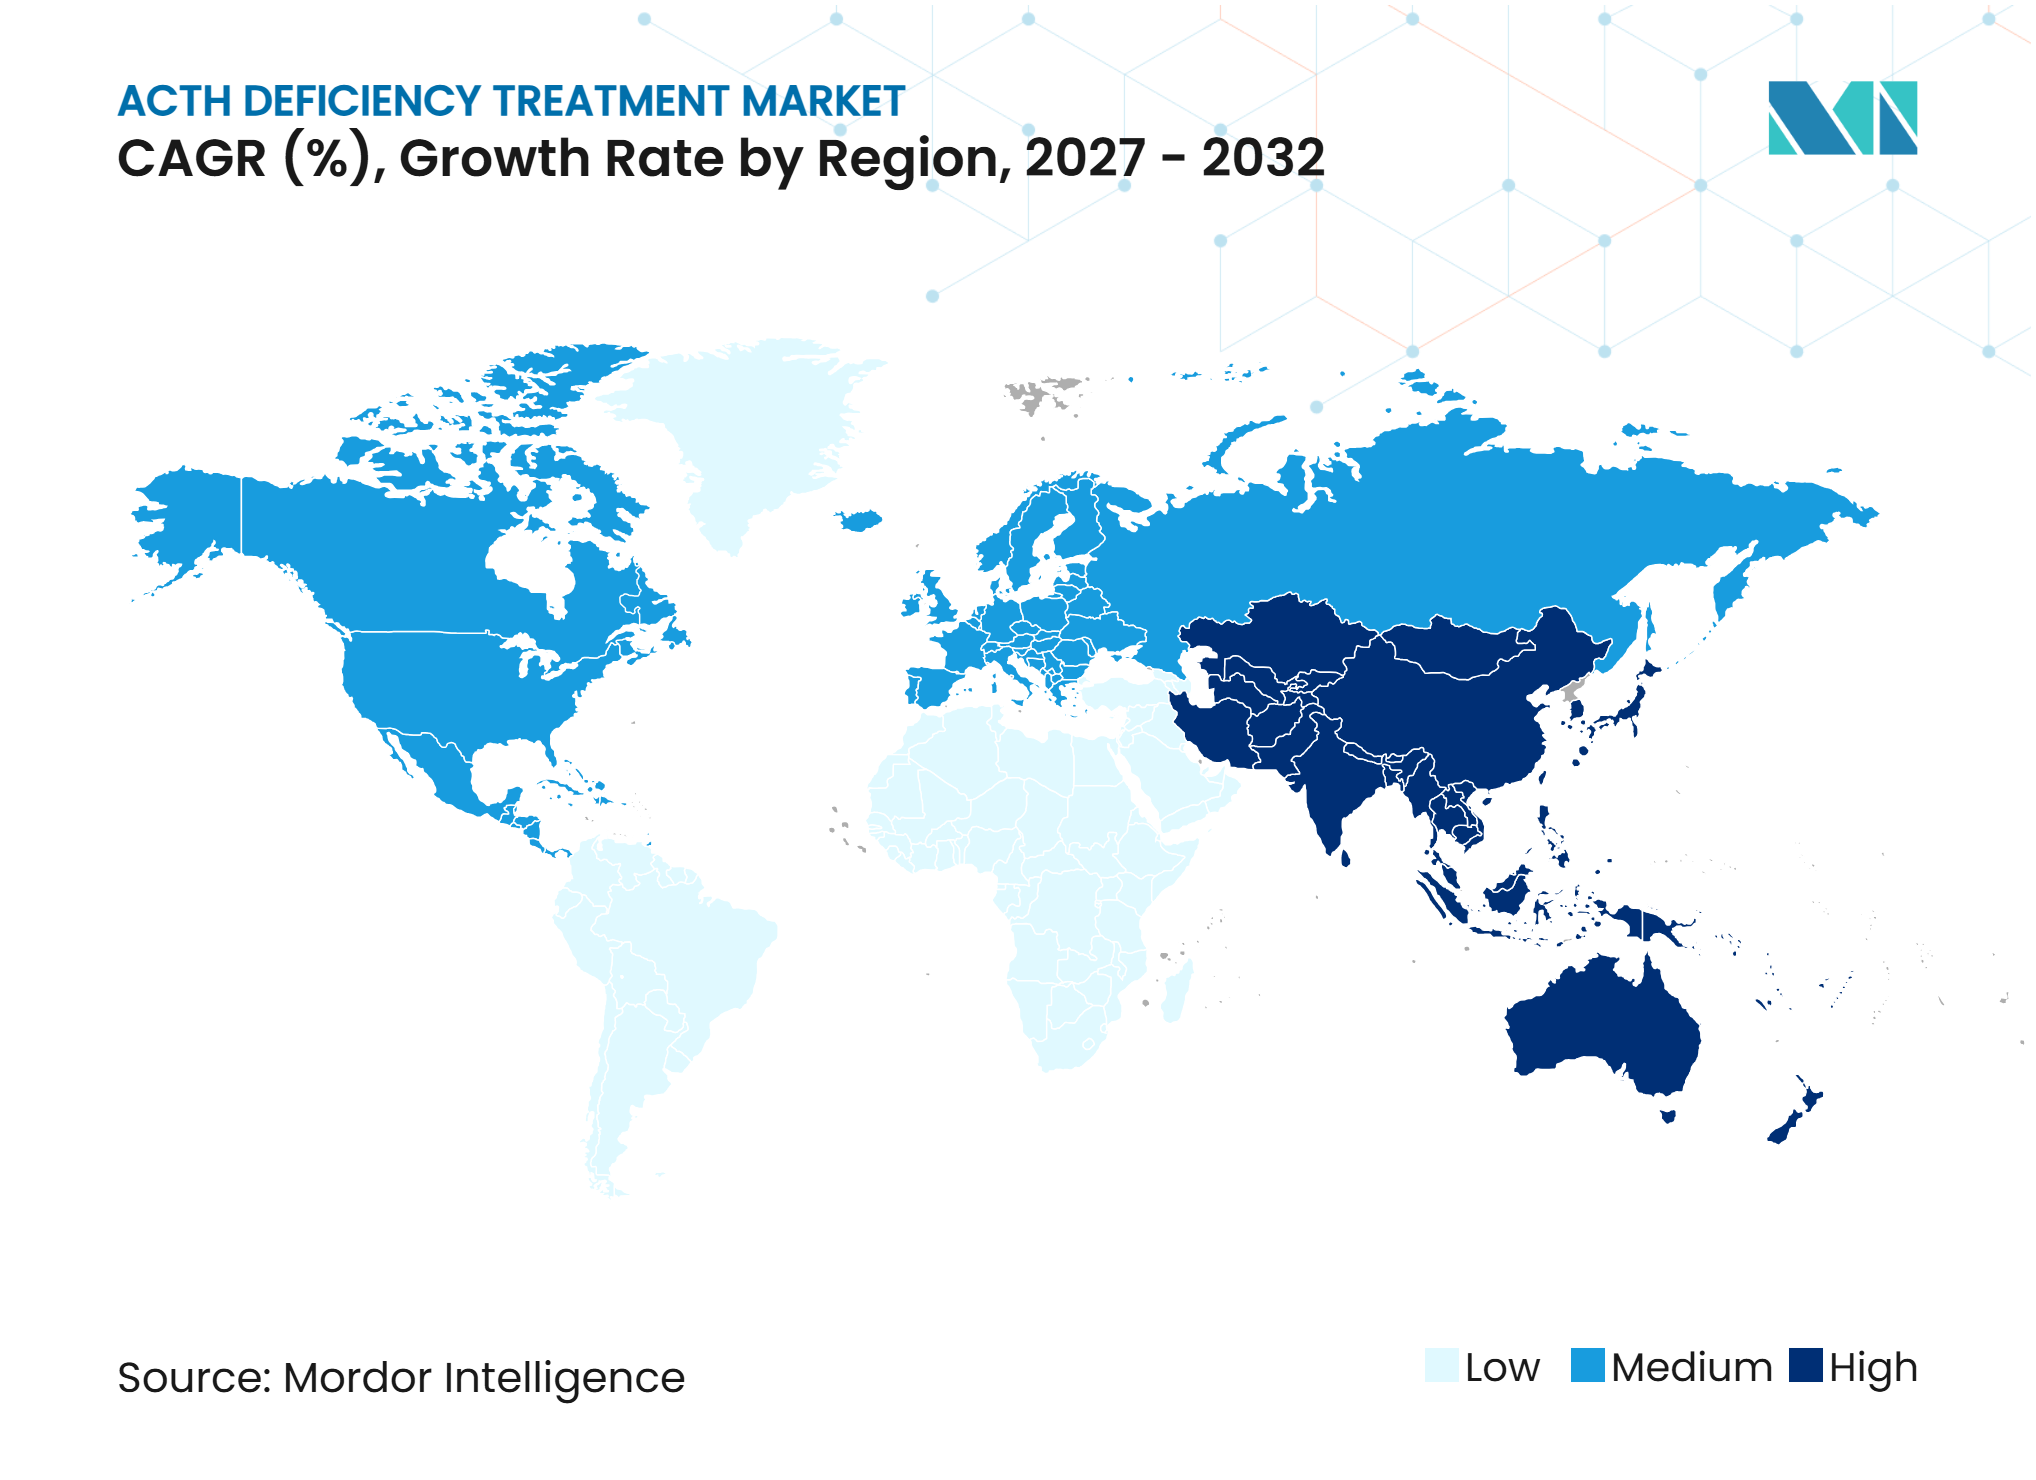
- Por geografia, a América do Norte detinha 39,65% da participação do mercado de tratamento de deficiência de ACTH em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tratamento de Deficiência de ACTH*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente reconhecimento da insuficiência adrenal secundária e terciária | +1.5% | Global, com ganhos diagnósticos iniciais na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de formulações pediátricas de dosagem de precisão | +0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção de formulações de hidrocortisona com perfil circadiano | +0.9% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Crescimento na preparação para crises adrenais de emergência | +0.7% | Global, com ganhos iniciais de infraestrutura na América do Norte, no Reino Unido e na Europa | Médio prazo (2-4 anos) |
| Aumento do diagnóstico após distúrbios hipofisários e de checkpoint imunológico | +1.1% | Global, com América do Norte e Leste Asiático liderando os volumes de tratamento oncológico | Curto prazo (≤ 2 anos) |
| Inovação poupadora de ACTH e poupadora de glicocorticoides na hiperplasia adrenal congênita | +0.5% | América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Reconhecimento da Insuficiência Adrenal Secundária e Terciária
O reconhecimento mais consistente da insuficiência adrenal central está expandindo o grupo de tratamento para o mercado de tratamento de deficiência de ACTH. Um estudo de 2026 com 435 adultos com distúrbios hipofisários propôs limiares atualizados de cortisol matinal usando imunoensaios de segunda geração, reduzindo a incerteza diagnóstica que pode atrasar o início do tratamento.[1] Pacientes que recebem glicocorticoides de longo prazo para asma, artrite reumatoide ou transplante continuam sendo um grupo subdiagnosticado importante. Testes reflexos mais amplos em ambientes especializados devem converter casos não identificados em prescrições de terapia de reposição de longo prazo.
Expansão de Formulações Pediátricas de Dosagem de Precisão
Os requisitos de dosagem pediátrica estão sustentando a demanda por hidrocortisona líquida pronta para uso no mercado de tratamento de deficiência de ACTH. A FDA aprovou o KHINDIVI, uma solução oral de 1 mg/mL, para pacientes com 5 anos ou mais em maio de 2025. A Eton submeteu um pedido suplementar em julho de 2026 buscando aprovação para crianças menores de 5 anos. As formulações líquidas reduzem a variabilidade de dose associada à divisão de comprimidos e suspensões manipuladas, particularmente para neonatos e lactentes, onde pequenos ajustes de dose podem afetar o manejo clínico.
Adoção de Formulações de Hidrocortisona com Perfil Circadiano
A hidrocortisona de liberação modificada está ganhando atenção porque os comprimidos convencionais não replicam de perto o ritmo natural do cortisol. No estudo CHAMPAIN de 2025, o Efmody atingiu um nível mediano de cortisol às 07:00 h de 417 nmol/L, em comparação com 6 nmol/L para o Plenadren. O estudo também relatou melhorias na qualidade de vida específica da doença e nas medidas de fadiga.[2] A Comissão Europeia expandiu a indicação de insuficiência adrenal do Efmody em abril de 2026, apoiando a prescrição premium onde os benefícios clínicos e o reembolso se alinham.[3]
Crescimento na Preparação para Crises Adrenais de Emergência
A preparação para emergências está aumentando a demanda recorrente por hidrocortisona injetável no mercado de tratamento de deficiência de ACTH. Um estudo de 2025 com 688 pacientes e cuidadores constatou que mais de 60% haviam vivenciado uma crise que exigiu hidrocortisona parenteral. Menos de 20% conseguiram se autoinjetar com sucesso, enquanto 97% preferiram um autoinjetor. A CROSSJECT e a Eton estão desenvolvendo o autoinjetor ZENEO Hidrocortisona e a formulação líquida ET-800, que poderiam melhorar a prontidão do paciente e expandir o uso de kits de emergência para uso domiciliar.
Análise de Impacto das Restrições do Mercado de Tratamento de Deficiência de ACTH*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Toxicidade de sobre-reposição de longo prazo e carga de monitoramento | -0.9% | Global | Médio prazo (2-4 anos) |
| Interrupções no fornecimento de injeção de hidrocortisona | -0.5% | Reino Unido, Europa e repercussão global | Curto prazo (≤ 2 anos) |
| Evidências clínicas limitadas para benefícios em desfechos concretos da terapia de liberação modificada | -0.7% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Diagnóstico fragmentado e subdiagnóstico da insuficiência adrenal central | -0.8% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade de Sobre-Reposição de Longo Prazo e Carga de Monitoramento
A terapia de reposição em dose fixa pode resultar em superexposição crônica porque não replica a secreção normal de cortisol. Os pacientes podem necessitar de perfil de cortisol, avaliações de densidade óssea, monitoramento de pressão arterial e glicose, e ajustes de dose durante doenças. A capacidade limitada de endocrinologia pode restringir esses requisitos de monitoramento. Os pagadores também avaliam de perto as formulações de maior custo quando as evidências de melhores resultados clínicos permanecem limitadas, o que pode atrasar a otimização do tratamento para a terapia de longo prazo.
Interrupções no Fornecimento de Injeção de Hidrocortisona
As interrupções no fornecimento de hidrocortisona injetável continuam sendo um risco operacional para o mercado de tratamento de deficiência de ACTH. A escassez de fosfato sódico de hidrocortisona no Reino Unido começou em janeiro de 2025, e a descontinuação permanente foi confirmada em março de 2026. Os pacientes foram redirecionados para o succinato sódico de hidrocortisona em pó, que requer um processo de reconstituição em várias etapas. O governo do Reino Unido emitiu orientações de gestão durante a escassez, destacando a necessidade de fontes alternativas de fornecimento e dispositivos de administração de emergência mais simples.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
A Terapia Corticosteroide de Emergência Lidera Enquanto os Glicocorticoides Crescem Mais RapidamenteA Terapia Corticosteroide de Emergência detinha 56,78% da participação do mercado de tratamento de deficiência de ACTH em 2026. Os profissionais de saúde prescrevem kits de emergência para pacientes diagnosticados, incluindo aqueles sem crise prévia. O succinato sódico permanece o principal produto injetável, enquanto a retirada do fosfato sódico no Reino Unido influenciou os padrões de prescrição. O mercado depende tanto de terapias de reposição de manutenção quanto de intervenção aguda.
Os Glicocorticoides devem crescer a um CAGR de 9,12% até 2032. Produtos de liberação modificada e terapias adjuvantes estão expandindo as opções de tratamento além da reposição padrão. Os profissionais consideram conveniência clínica, precisão do tratamento, confiabilidade do fornecimento e reembolso ao selecionar produtos. As opções genéricas permanecem importantes onde a acessibilidade determina o acesso.



Por Formulação:
Comprimidos Lideram Enquanto Solução e Suspensão Oral Crescem Mais RapidamenteOs Comprimidos detinham 45,67% da participação do mercado de tratamento de deficiência de ACTH em 2026. Eles permanecem amplamente acessíveis nos principais mercados e suportam regimes padrão de reposição diária. As formulações líquidas permitem dosagem mais precisa para crianças pequenas. A aprovação do KHINDIVI e a proposta de expansão para a população abaixo de 5 anos apoiam essa mudança.
As Soluções e Suspensões Orais devem crescer a um CAGR de 8,99% até 2032. A demanda é sustentada pela necessidade de dosagem pediátrica flexível e maior precisão no tratamento. Os profissionais também consideram confiabilidade do fornecimento, conveniência clínica e reembolso na seleção de produtos. As opções genéricas permanecem relevantes em mercados sensíveis ao preço.
Por Via de Administração:
Via Oral Lidera Enquanto Hidrocortisona Intravenosa Cresce Mais RapidamenteA administração oral detinha 84,56% da participação do mercado de tratamento de deficiência de ACTH em 2026. Os produtos orais suportam a terapia de reposição diária e vitalícia e geram volumes de prescrição previsíveis. Os produtos intramusculares permanecem importantes para kits de emergência. O uso intravenoso está aumentando com cirurgia hipofisária e crises relacionadas a inibidores de checkpoint imunológico.
A Hidrocortisona Intravenosa deve crescer a um CAGR de 8,76% até 2032. O crescimento é sustentado pelo seu papel em ambientes de cuidados agudos e tratamento hospitalar. Os profissionais priorizam precisão do tratamento, disponibilidade do produto e considerações de reembolso. Os produtos genéricos continuam a apoiar o acesso onde a acessibilidade é um fator-chave.

Por Etiologia da Doença:
Adenoma Hipofisário ou PitNET Lidera Enquanto Pós-Cirurgia Hipofisária Cresce Mais RapidamenteO Adenoma Hipofisário ou PitNET detinha 43,56% da participação do mercado de tratamento de deficiência de ACTH em 2026. Os tumores hipofisários criam uma população de pacientes estável que requer reposição de cortisol a longo prazo. Um estudo de 2025 relatou deficiência de ACTH em 36% dos pacientes antes da cirurgia e 42% três meses após a cirurgia. As avaliações endócrinas pós-operatórias de rotina melhoram a identificação dos pacientes.
O Pós-Cirurgia Hipofisária deve crescer a um CAGR de 7,56% até 2032. O crescimento é impulsionado pelo aumento das intervenções cirúrgicas e pelo monitoramento endócrino de rotina após a cirurgia. Os profissionais avaliam as opções de tratamento com base nas necessidades clínicas, confiabilidade do fornecimento e reembolso. As terapias genéricas permanecem importantes para melhorar a acessibilidade e o acesso.
Por Faixa Etária do Paciente:
Adultos Lideram Enquanto Neonatos e Lactentes Crescem Mais RapidamenteOs Adultos detinham 71,22% da participação do mercado de tratamento de deficiência de ACTH em 2026. Este grupo gera a maior demanda contínua de prescrições devido à prevalência de doenças hipofisárias e causas relacionadas ao tratamento. A triagem neonatal e os cuidados neonatais especializados apoiam a identificação mais precoce de casos congênitos. As formulações líquidas pediátricas reduzem a dependência de suspensões manipuladas.
Os Neonatos e Lactentes devem crescer a um CAGR de 9,55% até 2032. O crescimento é sustentado pelo diagnóstico mais precoce e pela disponibilidade de formulações líquidas adequadas à faixa etária. Os profissionais priorizam precisão de dosagem, facilidade de administração e disponibilidade do produto. As opções genéricas permanecem importantes onde a acessibilidade afeta o acesso ao tratamento.
Por Canal de Distribuição:
Farmácias Hospitalares Lideram Enquanto Farmácias Online Crescem Mais RapidamenteAs Farmácias Hospitalares detinham 48,67% da participação do mercado de tratamento de deficiência de ACTH em 2026. Os hospitais dispensam a terapia inicial após crises, cirurgia hipofisária e avaliações endócrinas relacionadas à oncologia. As farmácias de varejo apoiam as prescrições de manutenção crônica. A entrega domiciliar especializada apoia reabastecimentos, monitoramento de adesão e serviços clínicos para terapias de doenças raras.
As Farmácias Online devem crescer a um CAGR de 8,34% até 2032. O crescimento é sustentado pela demanda por serviços convenientes de reabastecimento e melhor acesso às terapias de manutenção. Os profissionais consideram confiabilidade do fornecimento, reembolso e capacidades de suporte ao paciente. As opções genéricas permanecem importantes em mercados orientados pela acessibilidade.
Por Usuário Final:
Hospitais Lideram Enquanto Clínicas Especializadas em Endocrinologia Crescem Mais RapidamenteOs Hospitais detinham 52,33% da participação do mercado de tratamento de deficiência de ACTH em 2026. Os hospitais gerenciam diagnóstico, estabilização aguda, cirurgia e prescrições iniciais de kits de emergência. As clínicas especializadas em endocrinologia gerenciam cada vez mais pacientes estáveis após a alta. O monitoramento regular de ACTH e cortisol apoia o acompanhamento ambulatorial estruturado.
As Clínicas Especializadas em Endocrinologia devem crescer a um CAGR de 7,52% até 2032. O crescimento é sustentado pela crescente transição de pacientes estáveis para cuidados ambulatoriais. Os profissionais focam em precisão do tratamento, monitoramento de acompanhamento e considerações de reembolso. As terapias genéricas permanecem importantes para expandir o acesso dos pacientes.
Análise Geográfica
América do Norte
A América do Norte detinha 39,65% da participação do mercado de tratamento de deficiência de ACTH em 2026, sustentada por serviços especializados de endocrinologia, centros hipofisários e redes estabelecidas de farmácias especializadas. A FDA aprovou o KHINDIVI em maio de 2025 para pacientes pediátricos elegíveis. O uso crescente de inibidores de checkpoint também está impulsionando os encaminhamentos para endocrinologia. O Canad contribui por meio da cobertura provincial de medicamentos, enquanto o México permanece dependente de hidrocortisona genérica devido ao acesso desigual a cuidados especializados e formulações de precisão.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 10,45% até 2032, a maior taxa regional no mercado de tratamento de deficiência de ACTH. O Japão reembolsa amplamente a reposição de hidrocortisona e tem uma população crescente de pacientes relacionados a inibidores de checkpoint. A China está expandindo a capacidade de cuidados para doenças raras e hipofisárias em grandes hospitais, enquanto o melhor acesso à ressonância magnética está aumentando a identificação de casos pós-cirúrgicos. A Índia e o Sudeste Asiático oferecem potencial de crescimento a longo prazo, mas permanecem limitados pela dependência de genéricos e pela densidade limitada de especialistas fora das principais cidades.
A Europa Ocidental possui redes hipofisárias estabelecidas e está adotando a hidrocortisona de liberação modificada. A Comissão Europeia e a MHRA do Reino Unido expandiram a indicação de insuficiência adrenal do Efmody em abril e maio de 2026. As interrupções no fornecimento no Reino Unido aumentaram o foco na resiliência do fornecimento injetável e no desenvolvimento de autoinjetores. Os países do GCC, África do Sul, Brasil e Argentina enfrentam demanda latente, pois a conscientização clínica, a capacidade de testes e o acesso a especialistas permanecem desiguais.
Cenário Competitivo
Concentração do Mercado
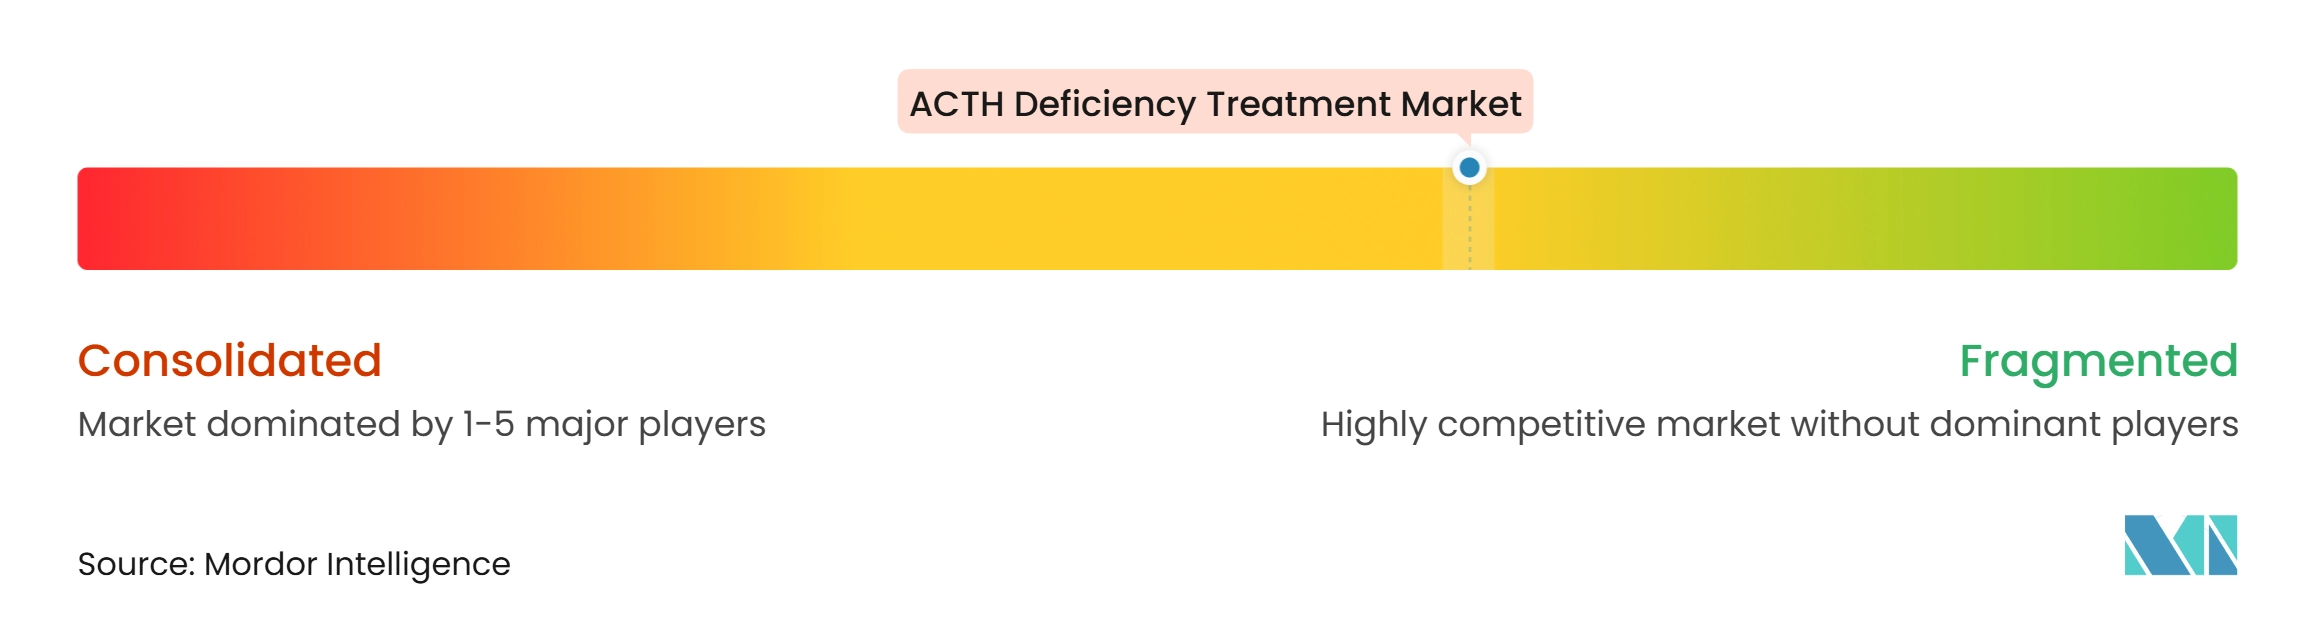
O mercado de tratamento de deficiência de ACTH é moderadamente fragmentado. Os fabricantes de genéricos, incluindo Amneal, Aurobindo, Cipla, Dr. Reddy's Laboratories, Lupin, Sandoz, Sun Pharma, Teva, Viatris e Zydus Lifesciences, competem em comprimidos orais e injetáveis padrão. Sua posição de mercado depende de preços, fornecimento de ingredientes ativos e confiabilidade do fornecimento. A Solu-Cortef da Pfizer, a Fresenius Kabi e a Hikma mantêm presença nos cuidados injetáveis de emergência hospitalar.
As empresas especializadas competem por meio de formulações diferenciadas, proteção regulatória e evidências clínicas. A Eton introduziu o KHINDIVI e submeteu seu pedido de expansão de rótulo pediátrico em julho de 2026. A Immedica expandiu o Efmody para insuficiência adrenal na UE e no Reino Unido durante 2026. Os dados de crinecerfont da Neurocrine mostraram reduções sustentadas na dose de glicocorticoides em adultos com hiperplasia adrenal congênita clássica. Essas iniciativas apoiam o posicionamento premium onde os pagadores reconhecem valor clínico adicional.
Um autoinjetor de hidrocortisona de emergência permanece uma oportunidade-chave de mercado. A CROSSJECT e a Eton estão avançando com o programa ZENEO, enquanto a Amphastar licenciou o AMP-110 em janeiro de 2026. Parcerias diagnósticas com centros de oncologia também podem permitir o engajamento mais precoce dos pacientes ao longo do caminho de tratamento. As designações de medicamentos órfãos e as patentes de formulação podem estender a exclusividade além dos produtos de reposição de commodities, enquanto o mercado permanece fragmentado, pois nenhuma empresa controla tanto a reposição crônica quanto o tratamento de emergência.
Líderes do Setor de Tratamento de Deficiência de ACTH
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd
-
Viatris Inc.
-
Hikma Pharmaceuticals PLC
-
Sandoz Group AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Deficiência de ACTH Empresas cobertas neste relatório
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aurobindo Pharma
- Cipla
- Crinetics Pharmaceuticals, Inc.
- Dr. Reddy’s Laboratories
- Eton Pharmaceuticals, Inc.
- Fresenius
- H. Lundbeck
- Hikma Pharmaceuticals
- Immedica Pharma AB
- Lupin
- Neurocrine Biosciences
- Novitium Pharma LLC
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited
Desenvolvimentos industriais recentes em Mercado de Tratamento de Deficiência de ACTH
- Maio de 2026: A Immedica Pharma recebeu aprovação da MHRA para o Efmody para adolescentes com 12 anos ou mais e adultos com insuficiência adrenal.
- Abril de 2026: A Comissão Europeia estendeu a indicação do Efmody para adolescentes com 12 anos ou mais e adultos com insuficiência adrenal.
- Janeiro de 2026: A Amphastar licenciou o AMP-110, um análogo sintético totalmente humano do ACTH, para comercialização nos Estados Unidos e no Canadá.
- Julho de 2025: A Neurocrine apresentou dados de um ano do CAHtalyst Adult mostrando reduções médias na dose de glicocorticoides de 25% e 30% nos grupos CRENESSITY contínuo e cruzado, respectivamente.
Escopo do Relatório Global do Mercado de Tratamento de Deficiência de ACTH
De acordo com o escopo do relatório, a deficiência do hormônio adrenocorticotrófico (ACTH) é um distúrbio endócrino caracterizado pela produção ou secreção inadequada de ACTH pela glândula hipófise anterior, resultando em estimulação insuficiente do córtex adrenal e produção reduzida de cortisol. O ACTH desempenha um papel crítico na regulação da resposta ao estresse do organismo, metabolismo, pressão arterial e processos inflamatórios por meio de sua influência na secreção de hormônios adrenais.
O mercado de tratamento de deficiência de ACTH é segmentado por classe de medicamento, formulação, via de administração, etiologia da doença, faixa etária do paciente, canal de distribuição, usuário final e geografia. Por classe de medicamento, o mercado inclui glicocorticoides, mineralocorticoides, terapia corticosteroide de emergência, succinato sódico de hidrocortisona, fosfato sódico de hidrocortisona, dexametasona injetável e outras classes de medicamentos. Por formulação, o mercado é segmentado em comprimidos, injetáveis e soluções e suspensões orais. Por via de administração, o mercado é categorizado em administração oral, intravenosa e intramuscular. Por etiologia da doença, o mercado é segmentado em adenoma hipofisário ou tumor neuroendócrino hipofisário, distúrbios hipotalâmicos, pós-cirurgia hipofisária, deficiência de ACTH induzida por radiação, deficiência de ACTH associada a lesão cerebral traumática e outras etiologias da doença. Por faixa etária do paciente, o mercado inclui neonatos e lactentes, crianças, adolescentes, adultos e adultos mais velhos. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros canais de distribuição. Por usuário final, o mercado é categorizado em hospitais, clínicas especializadas em endocrinologia, laboratórios de diagnóstico, cuidados domiciliares e autogestão, e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Glicocorticoides | |
| Mineralocorticoides | |
| Terapia Corticosteroide de Emergência | Succinato Sódico de Hidrocortisona |
| Fosfato Sódico de Hidrocortisona | |
| Dexametasona Injetável | |
| Outras Classes de Medicamentos |
| Comprimidos |
| Injetáveis |
| Solução e Suspensão Oral |
| Oral |
| Intravenosa |
| Intramuscular |
| Adenoma Hipofisário ou Tumor Neuroendócrino Hipofisário |
| Distúrbio Hipotalâmico |
| Pós-Cirurgia Hipofisária |
| Deficiência de ACTH Induzida por Radiação |
| Deficiência de ACTH Associada a Lesão Cerebral Traumática |
| Outras Etiologias da Doença |
| Neonatos e Lactentes |
| Crianças |
| Adolescentes |
| Adultos |
| Adultos Mais Velhos |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros Canais de Distribuição |
| Hospitais |
| Clínicas Especializadas em Endocrinologia |
| Laboratórios de Diagnóstico |
| Cuidados Domiciliares e Autogestão |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Glicocorticoides | |
| Mineralocorticoides | ||
| Terapia Corticosteroide de Emergência | Succinato Sódico de Hidrocortisona | |
| Fosfato Sódico de Hidrocortisona | ||
| Dexametasona Injetável | ||
| Outras Classes de Medicamentos | ||
| Por Formulação | Comprimidos | |
| Injetáveis | ||
| Solução e Suspensão Oral | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Intramuscular | ||
| Por Etiologia da Doença | Adenoma Hipofisário ou Tumor Neuroendócrino Hipofisário | |
| Distúrbio Hipotalâmico | ||
| Pós-Cirurgia Hipofisária | ||
| Deficiência de ACTH Induzida por Radiação | ||
| Deficiência de ACTH Associada a Lesão Cerebral Traumática | ||
| Outras Etiologias da Doença | ||
| Por Faixa Etária do Paciente | Neonatos e Lactentes | |
| Crianças | ||
| Adolescentes | ||
| Adultos | ||
| Adultos Mais Velhos | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros Canais de Distribuição | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas em Endocrinologia | ||
| Laboratórios de Diagnóstico | ||
| Cuidados Domiciliares e Autogestão | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda pelo tratamento de deficiência de ACTH?
O crescente reconhecimento da insuficiência adrenal central, casos relacionados à oncologia e cirurgia hipofisária estão expandindo a necessidade de tratamento.
Qual é a taxa de crescimento projetada até 2032?
O mercado de tratamento de deficiência de ACTH deve crescer a um CAGR de 6,78% de 2027 a 2032.
Qual classe de tratamento detém a maior participação?
A Terapia Corticosteroide de Emergência detinha 56,78% em 2026.
Qual grupo de pacientes está crescendo mais rapidamente?
Os Neonatos e Lactentes devem crescer a um CAGR de 9,55% até 2032.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 10,45% até 2032.
O ambiente competitivo é concentrado?
O índice de concentração do mercado é 4 de 10 porque muitas empresas genéricas e especializadas competem em diferentes produtos, sem participação divulgada dos principais players que sustente uma estrutura concentrada.