
Tamaño y Participación del Mercado de Tratamiento de Deficiencia de ACTH
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Deficiencia de ACTH por Mordor Intelligence
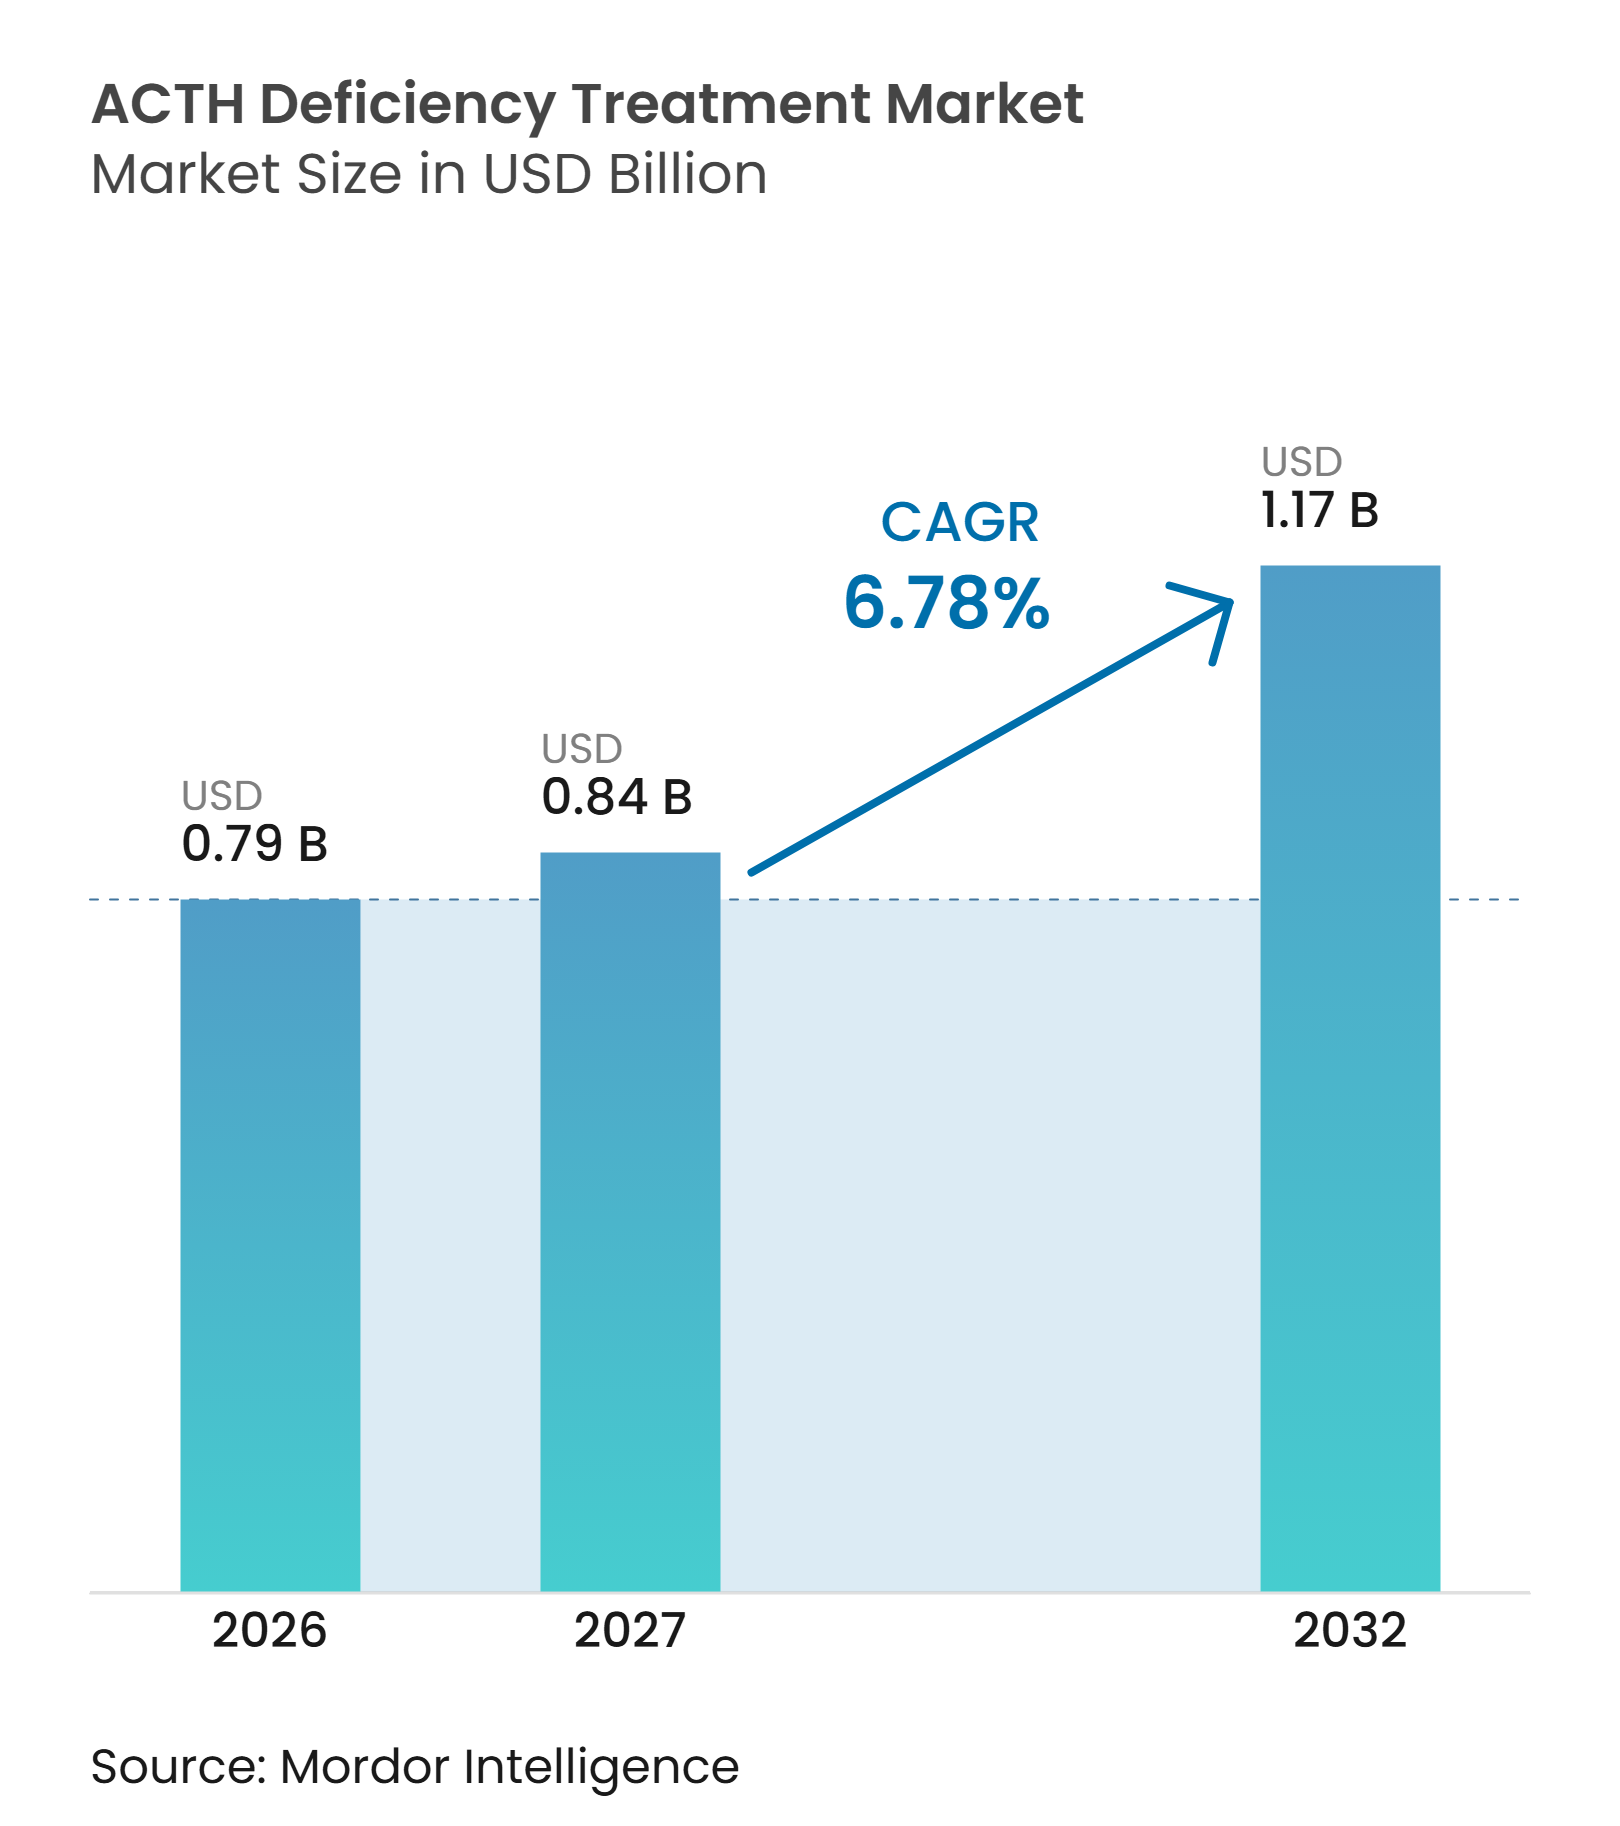
El tamaño del Mercado de Tratamiento de Deficiencia de ACTH fue valorado en 0,79 mil millones de USD en 2026 y se estima que crecerá desde 0,84 mil millones de USD en 2027 hasta alcanzar 1,17 mil millones de USD para 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032).
La insuficiencia suprarrenal central sigue siendo poco reconocida, dejando a una considerable población de pacientes fuera de las pruebas y el tratamiento de rutina. El uso más amplio de inhibidores de puntos de control inmunitario y la mayor detección de tumores hipofisarios están expandiendo la base de pacientes tratados. Las formulaciones líquidas pediátricas y la hidrocortisona de liberación modificada están influyendo en las decisiones de tratamiento al mejorar la precisión de la dosificación y la cobertura de cortisol. Sin embargo, la continuidad del suministro de productos inyectables de emergencia y los requisitos de evidencia para formulaciones premium continúan limitando la adopción. El mercado de tratamiento de deficiencia de ACTH combina una demanda sostenida de terapia de reemplazo hormonal diaria con una creciente necesidad de productos de atención de emergencia y seguimiento especializado.
Conclusiones Clave del Informe
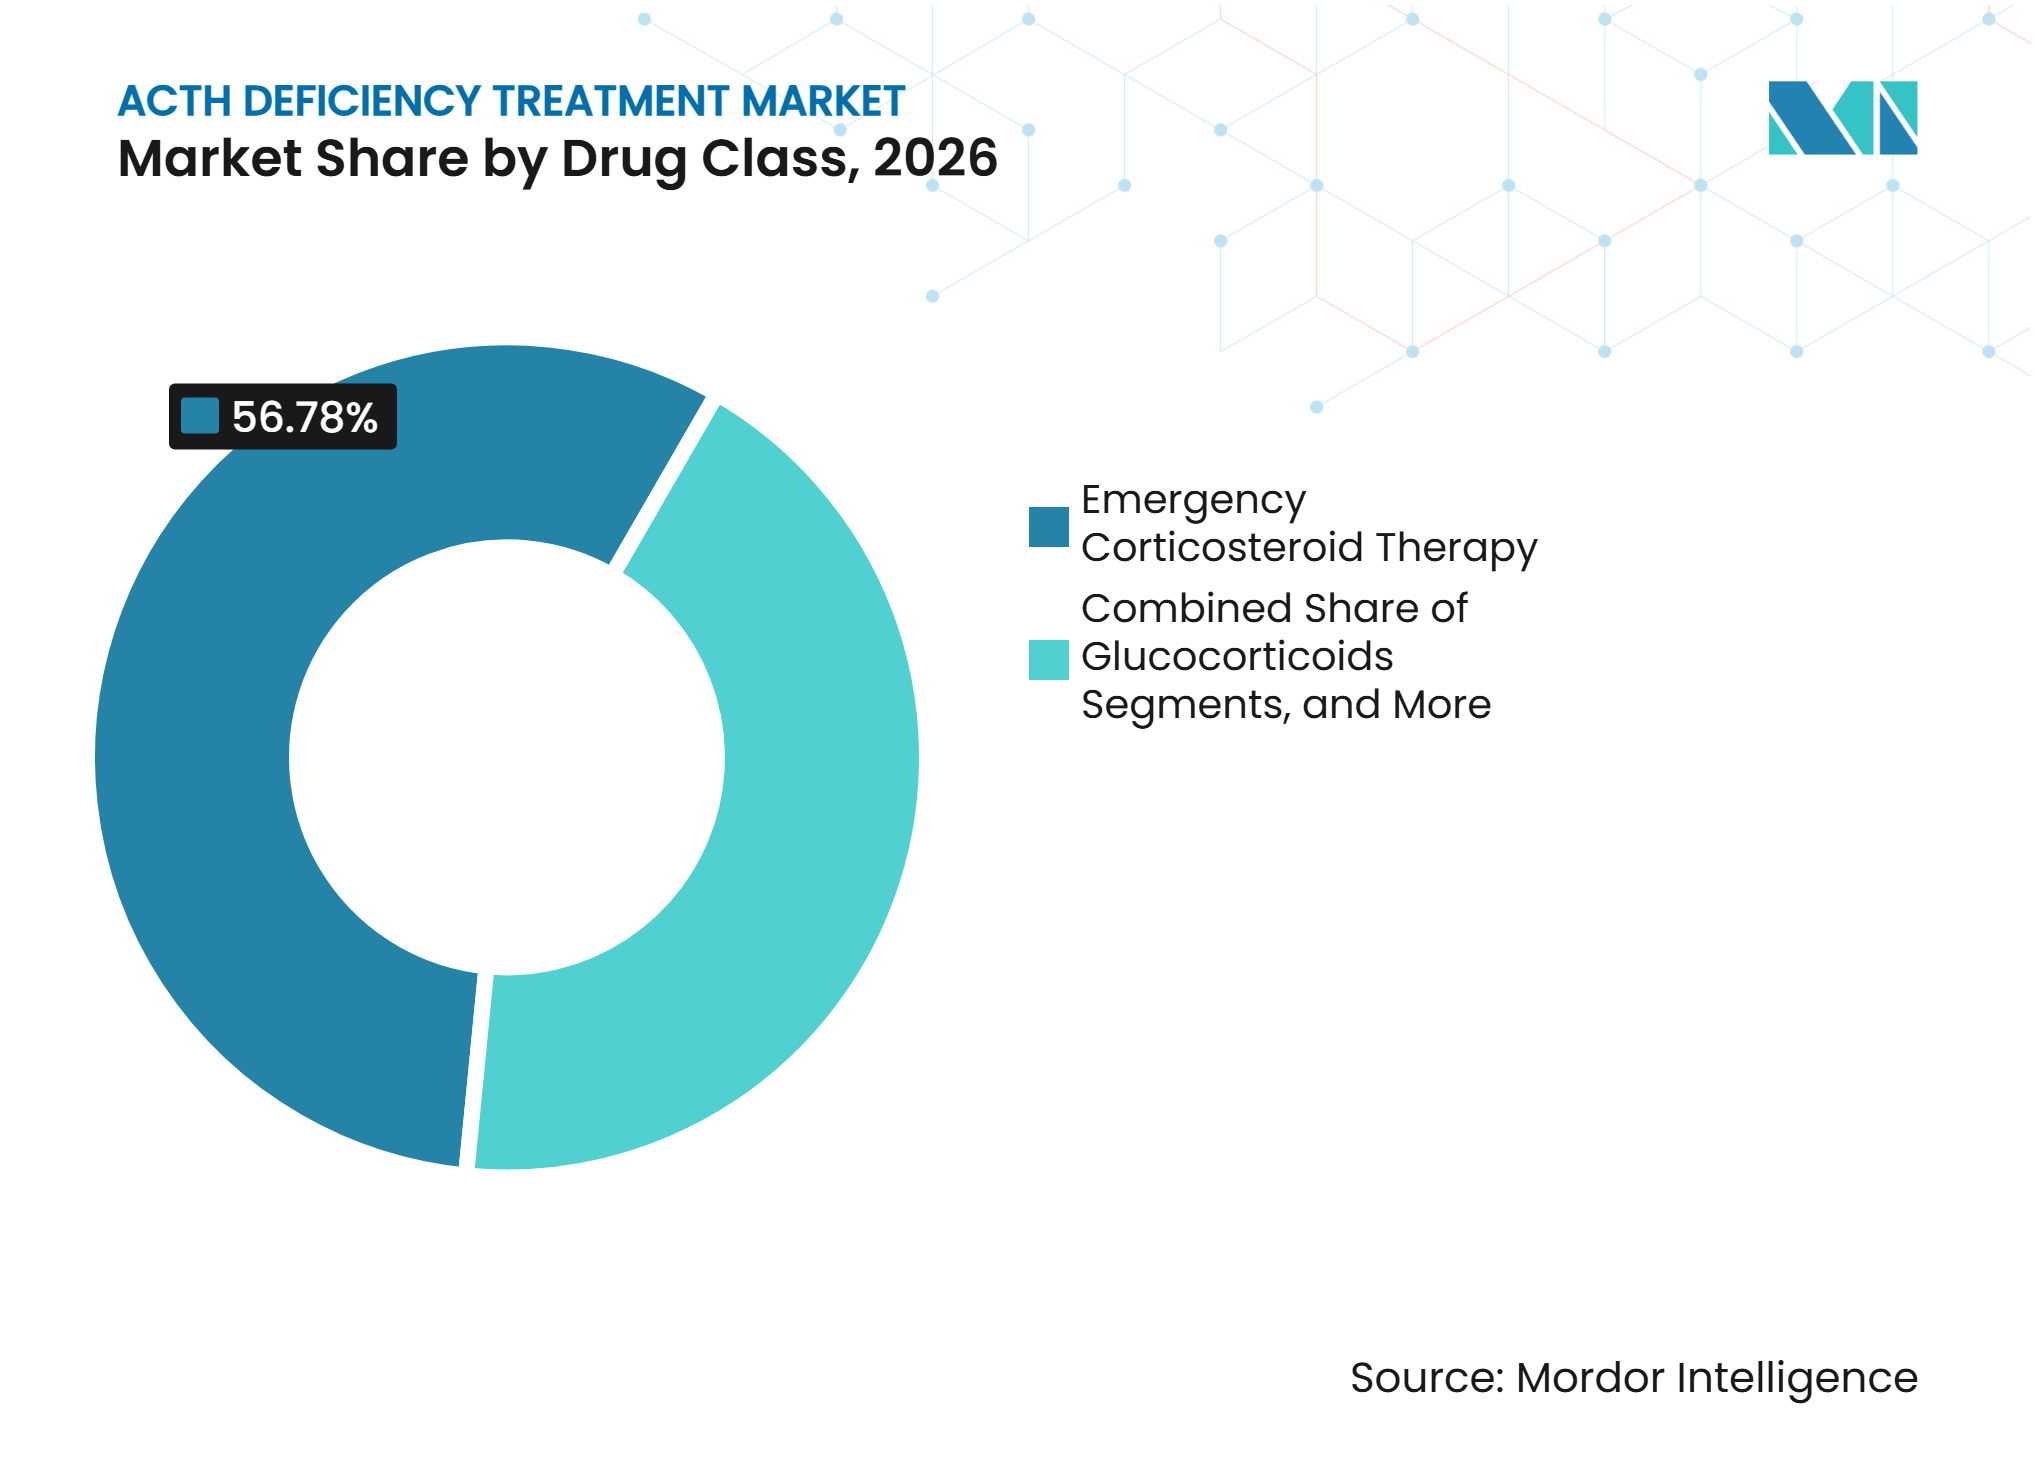
- Por clase de fármaco, la terapia de corticosteroides de emergencia representó el 56,78% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que los glucocorticoides crezcan a una CAGR del 9,12% hasta 2032.
- Por formulación, los comprimidos representaron el 45,67% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que la solución y suspensión oral crezca a una CAGR del 8,99% hasta 2032.
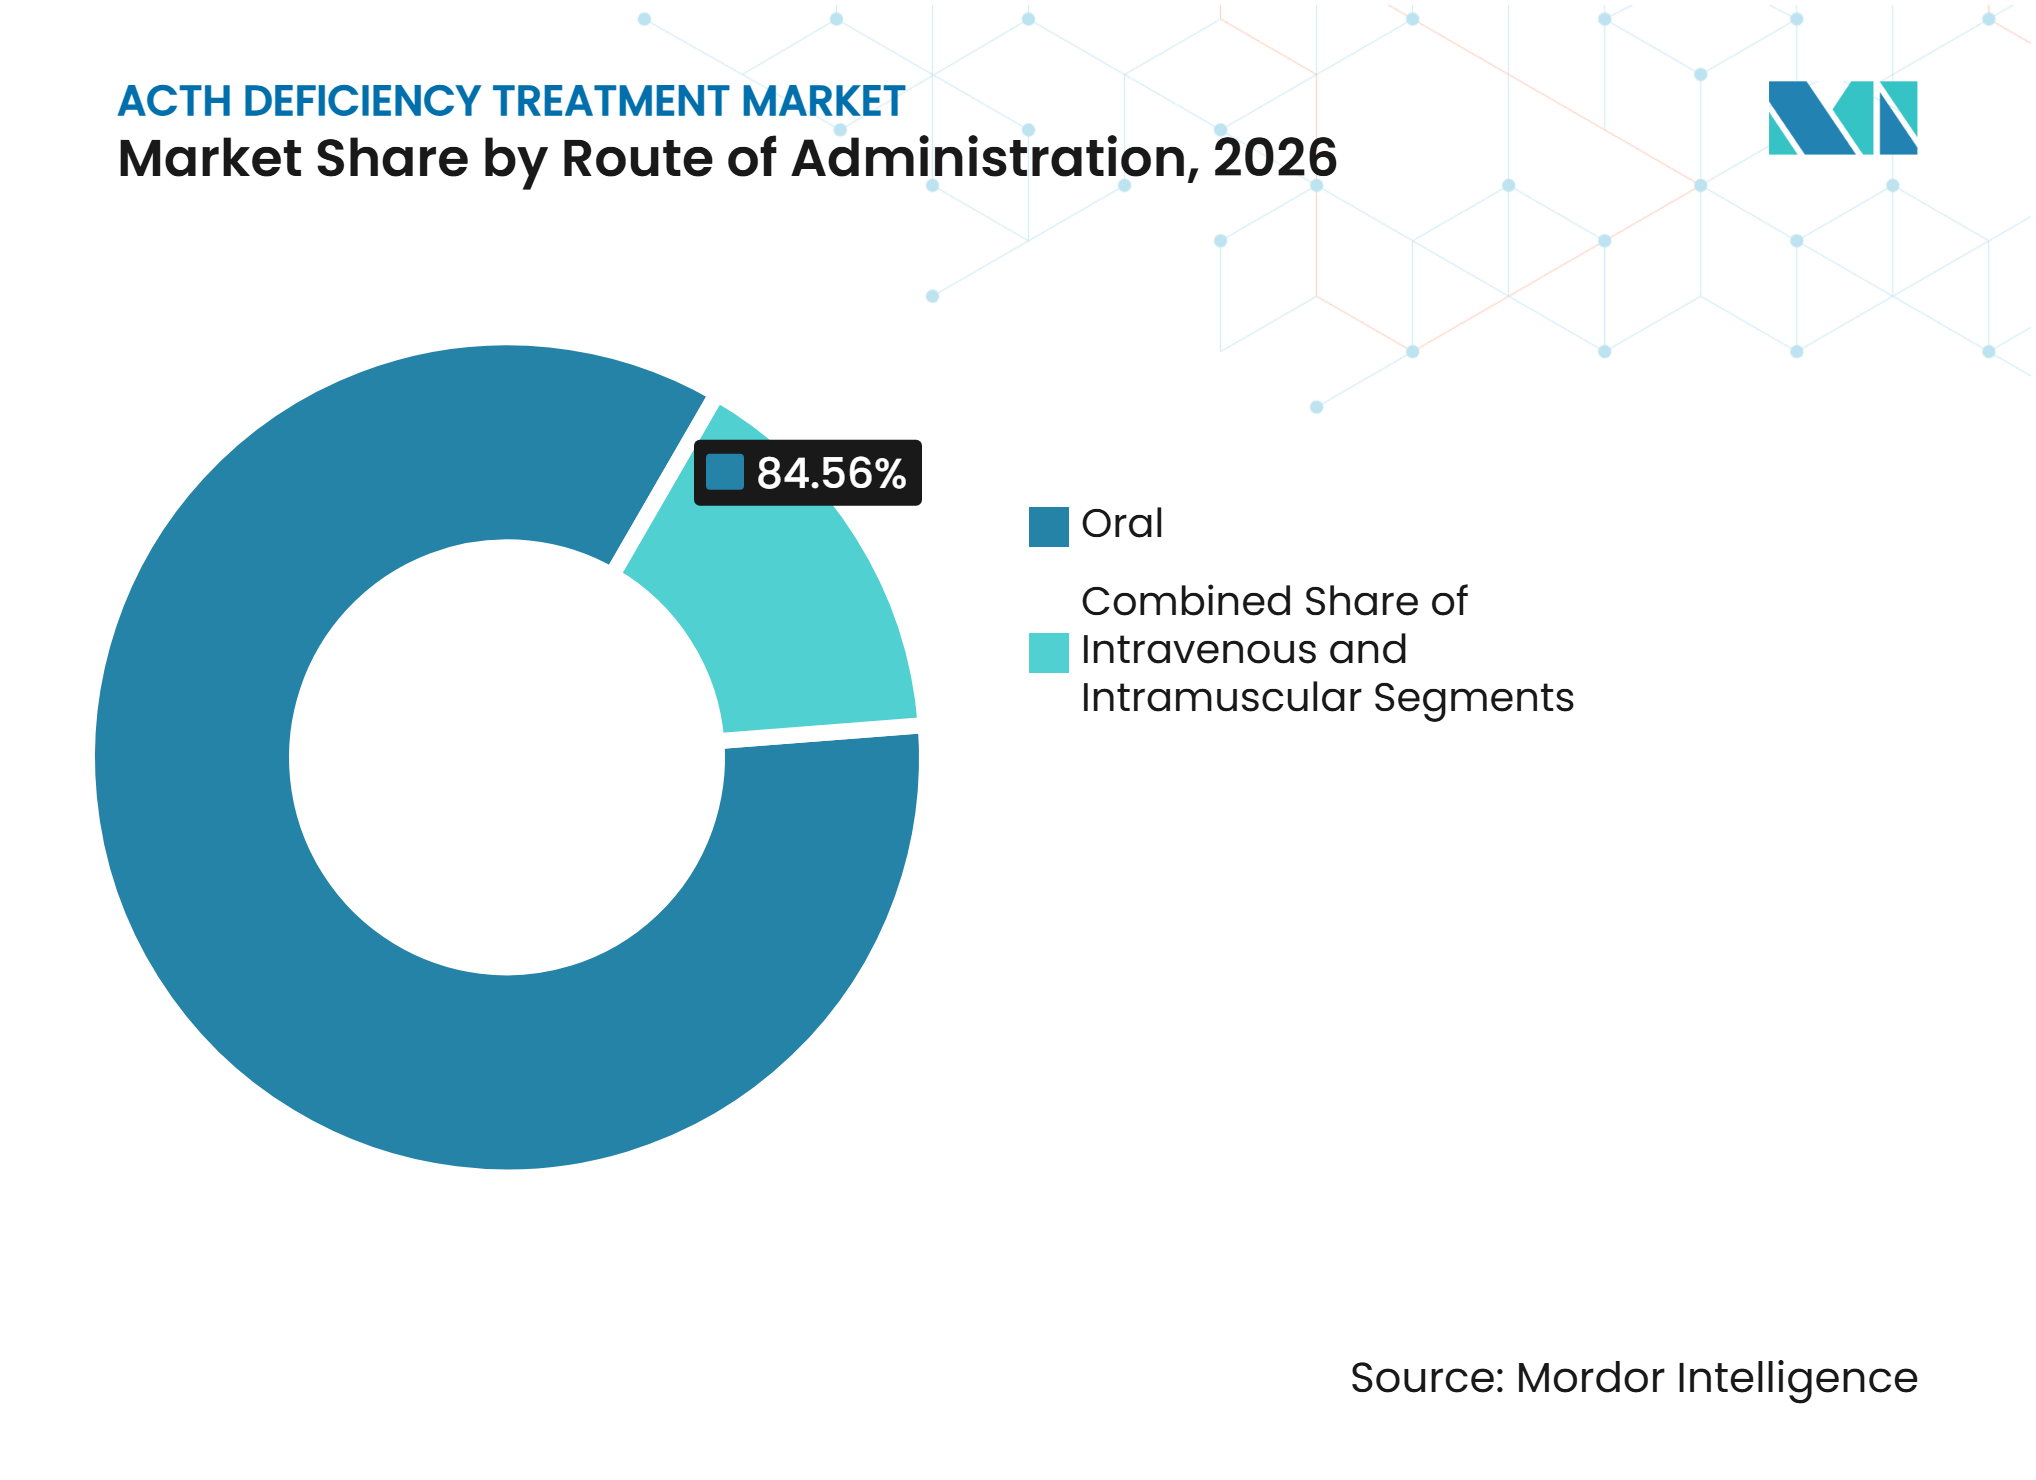
- Por vía de administración, la vía oral representó el 84,56% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que la hidrocortisona intravenosa crezca a una CAGR del 8,76% hasta 2032.
- Por etiología de la enfermedad, el adenoma hipofisario o PitNET representó el 43,56% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que la cirugía poshipofisaria crezca a una CAGR del 7,56% hasta 2032.
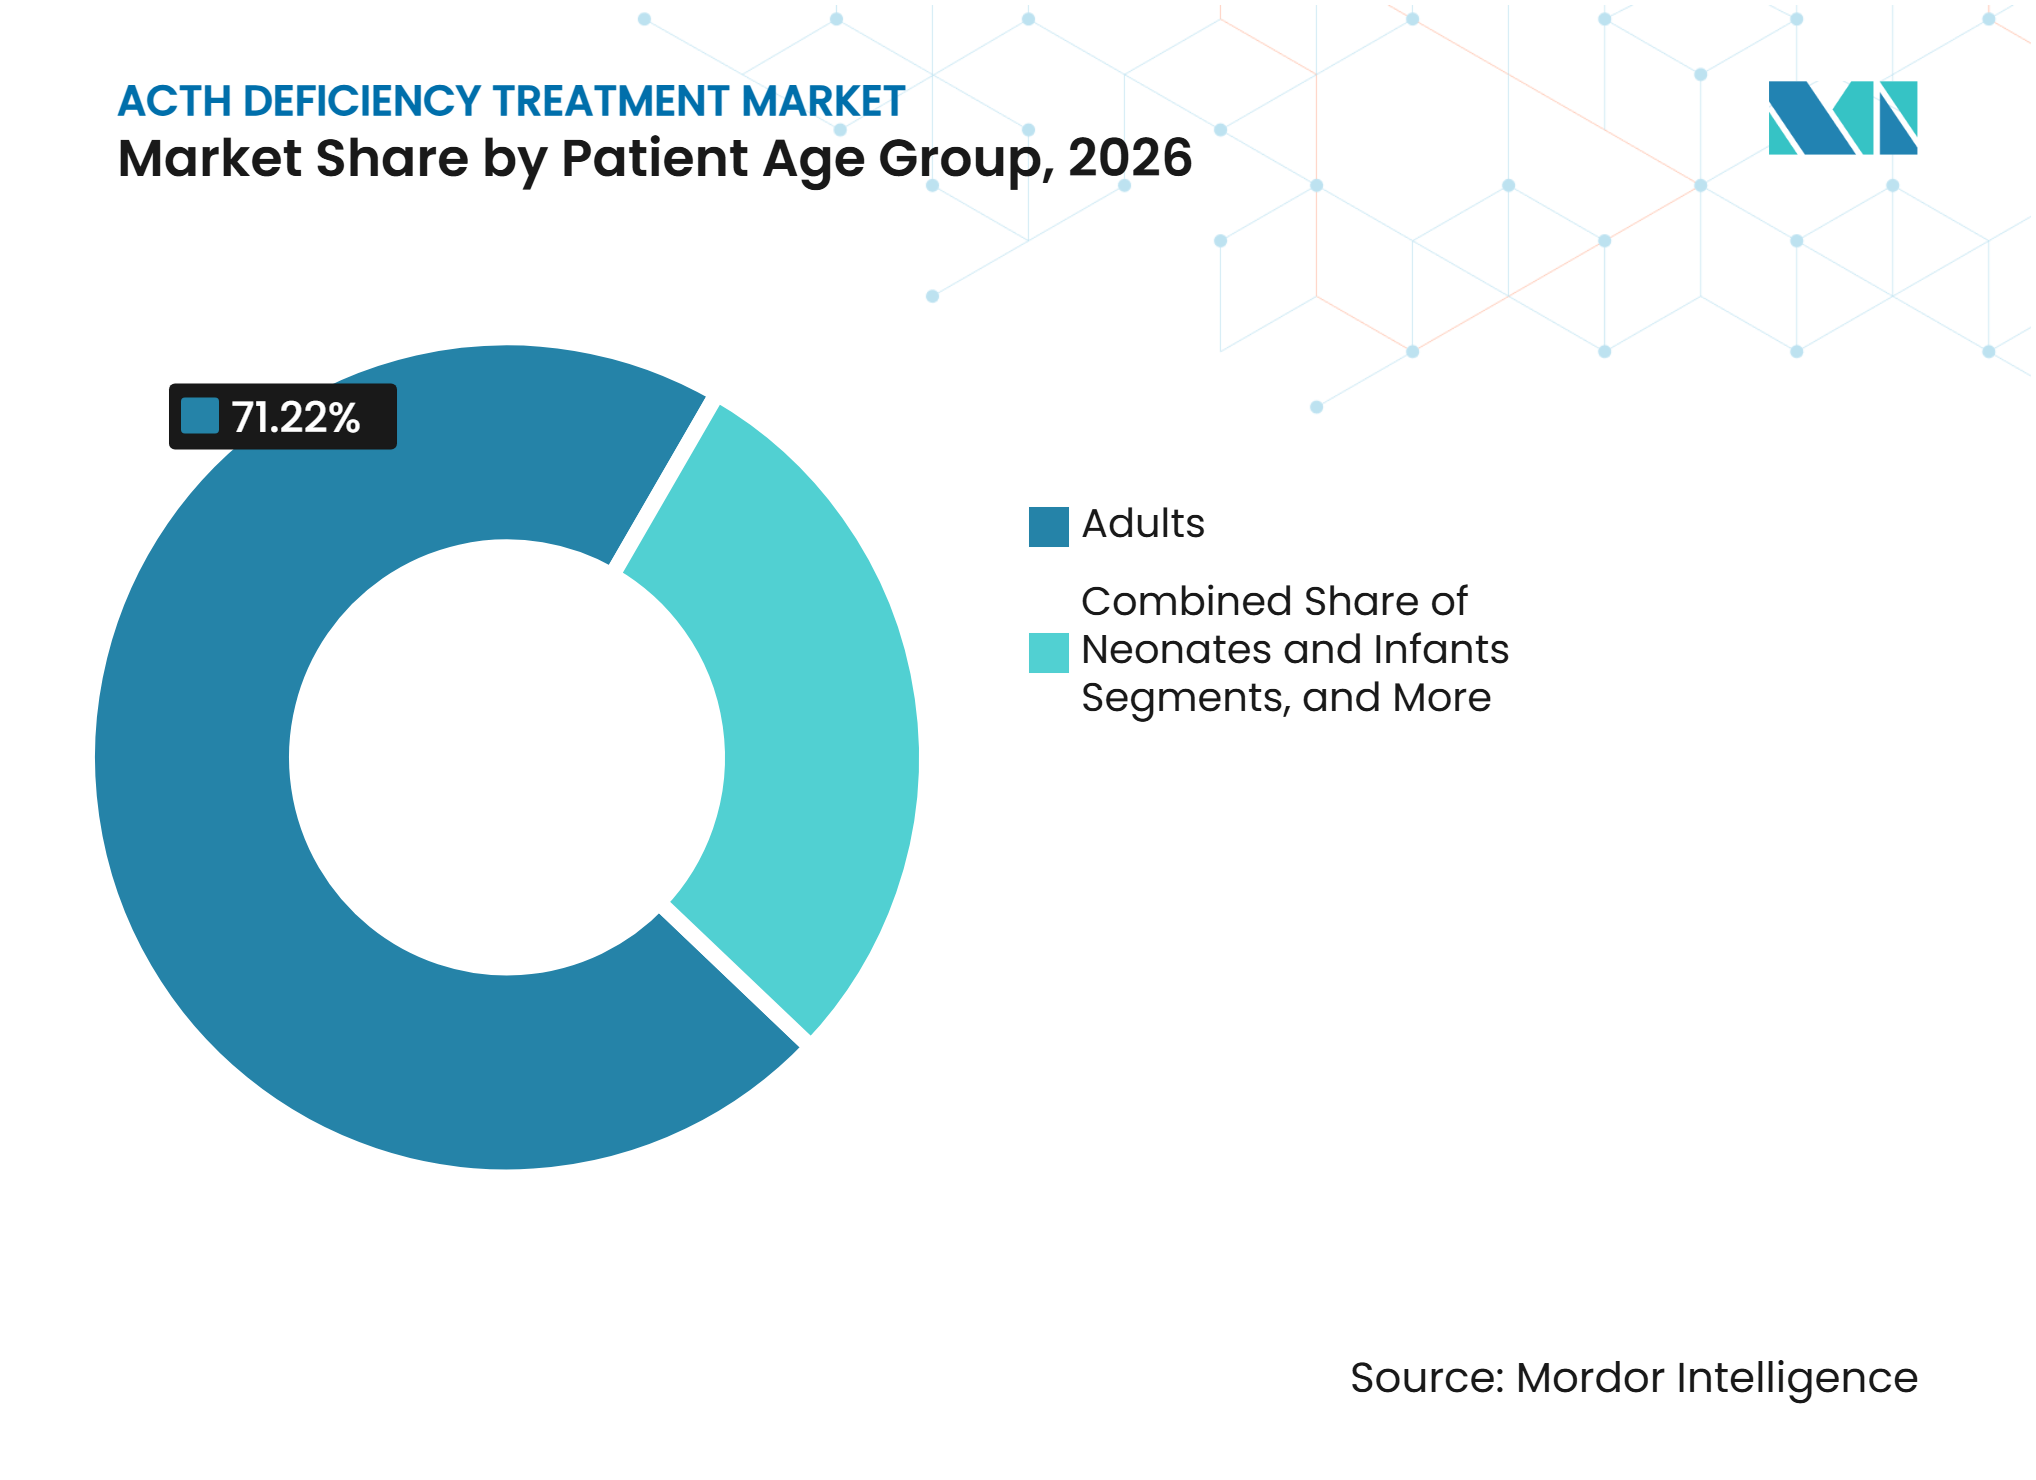
- Por grupo de edad del paciente, los adultos representaron el 71,22% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que los neonatos y lactantes crezcan a una CAGR del 9,55% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 48,67% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que las farmacias en línea crezcan a una CAGR del 8,34% hasta 2032.
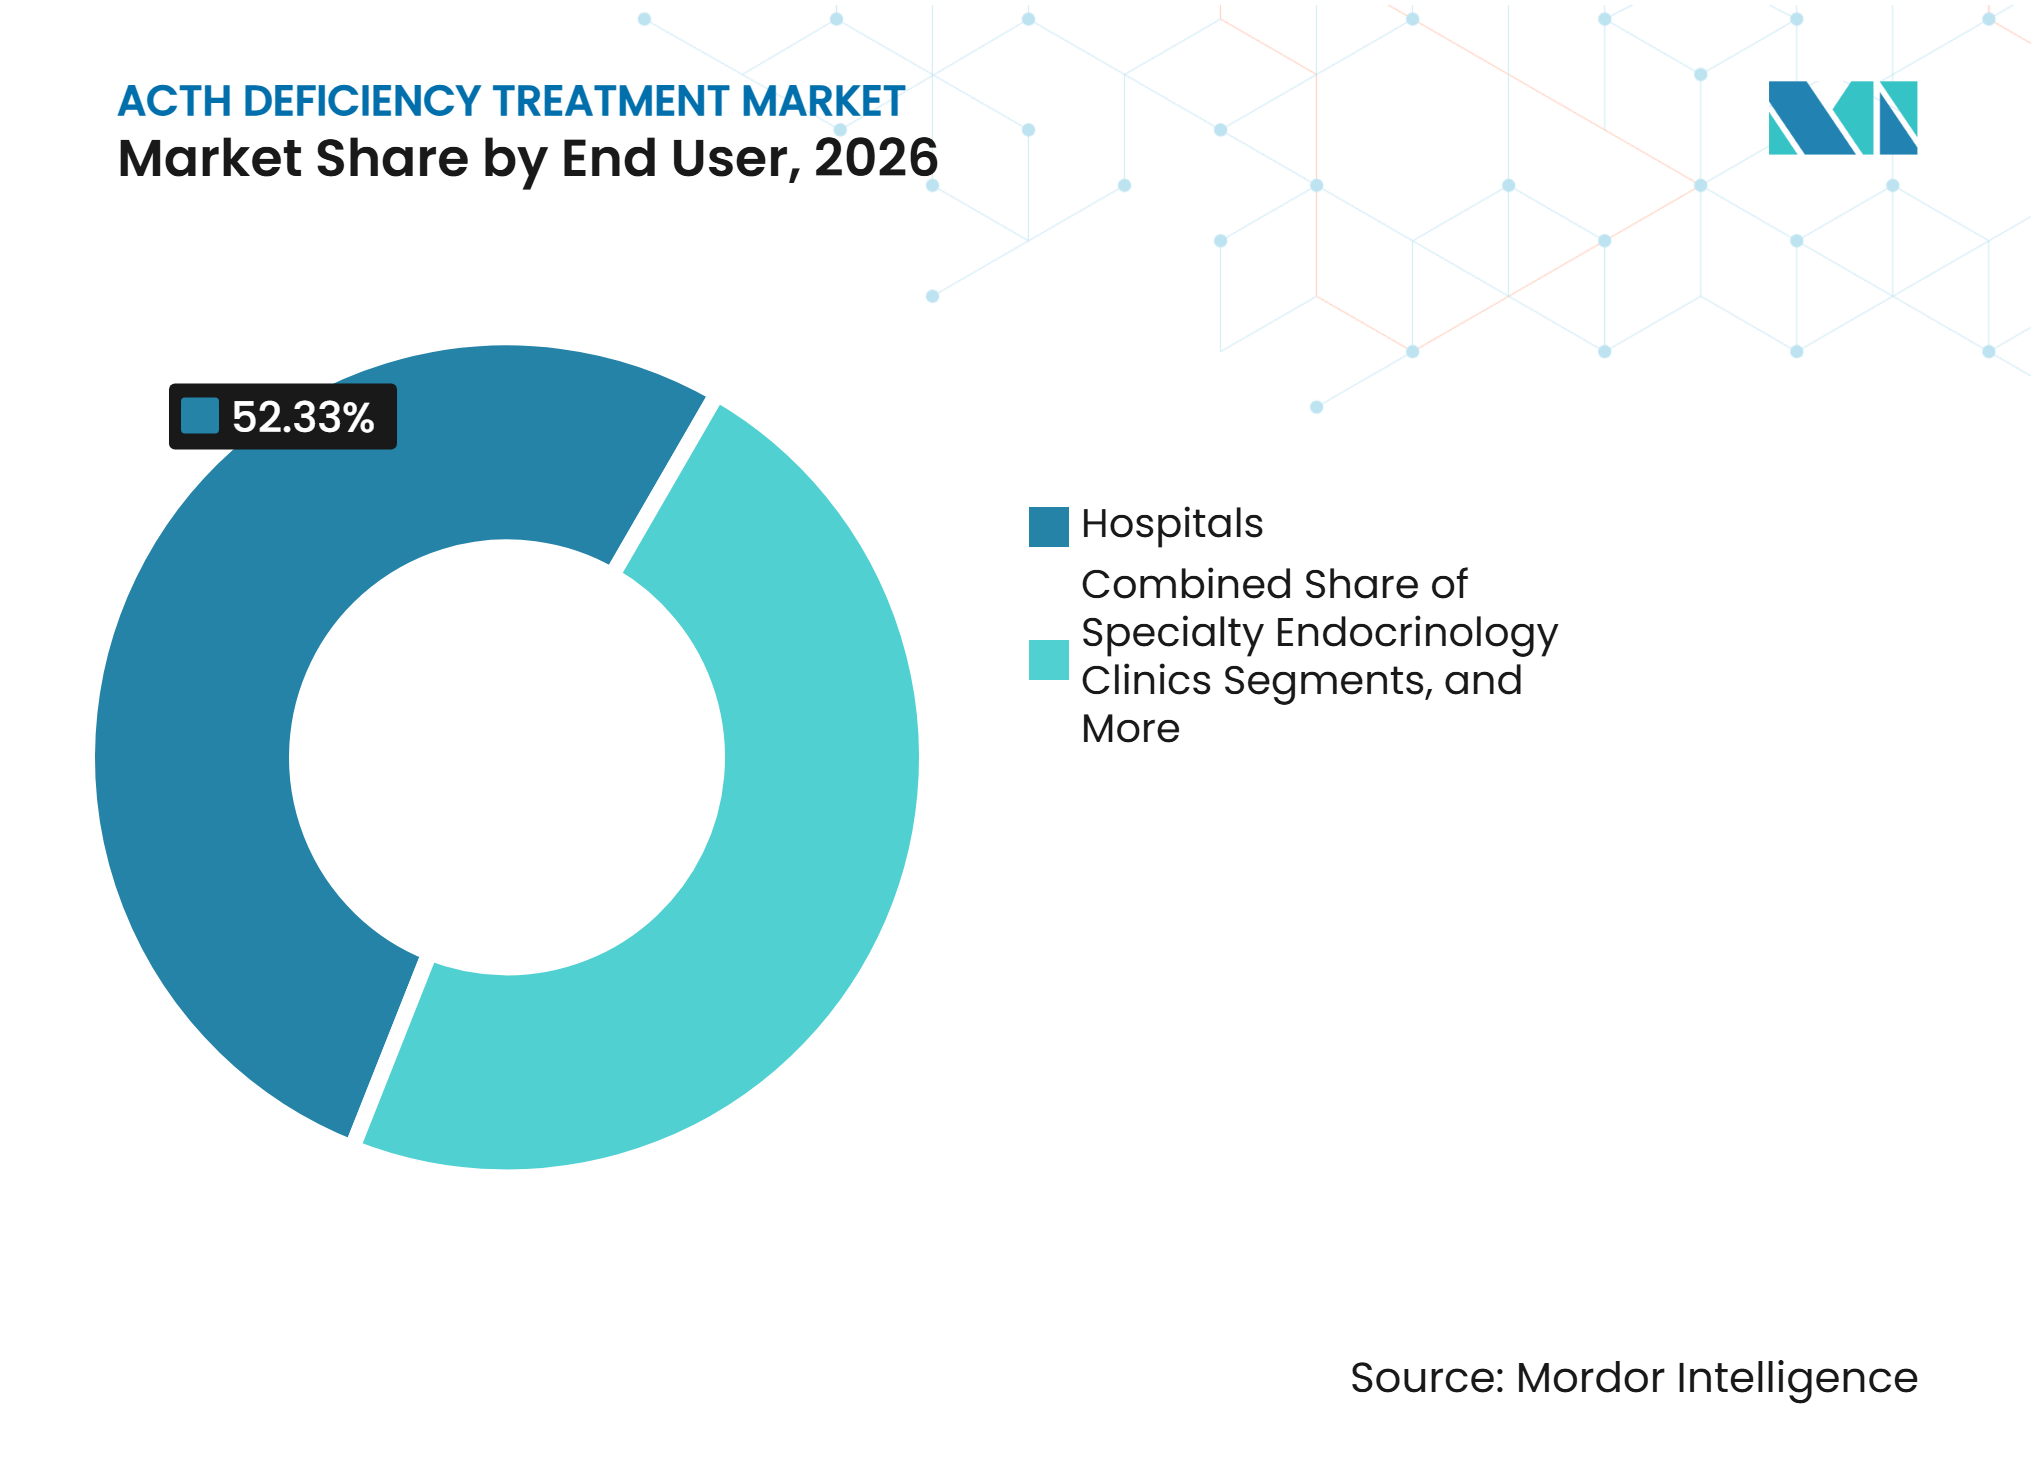
- Por usuario final, los hospitales representaron el 52,33% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que las clínicas especializadas en endocrinología crezcan a una CAGR del 7,52% hasta 2032.
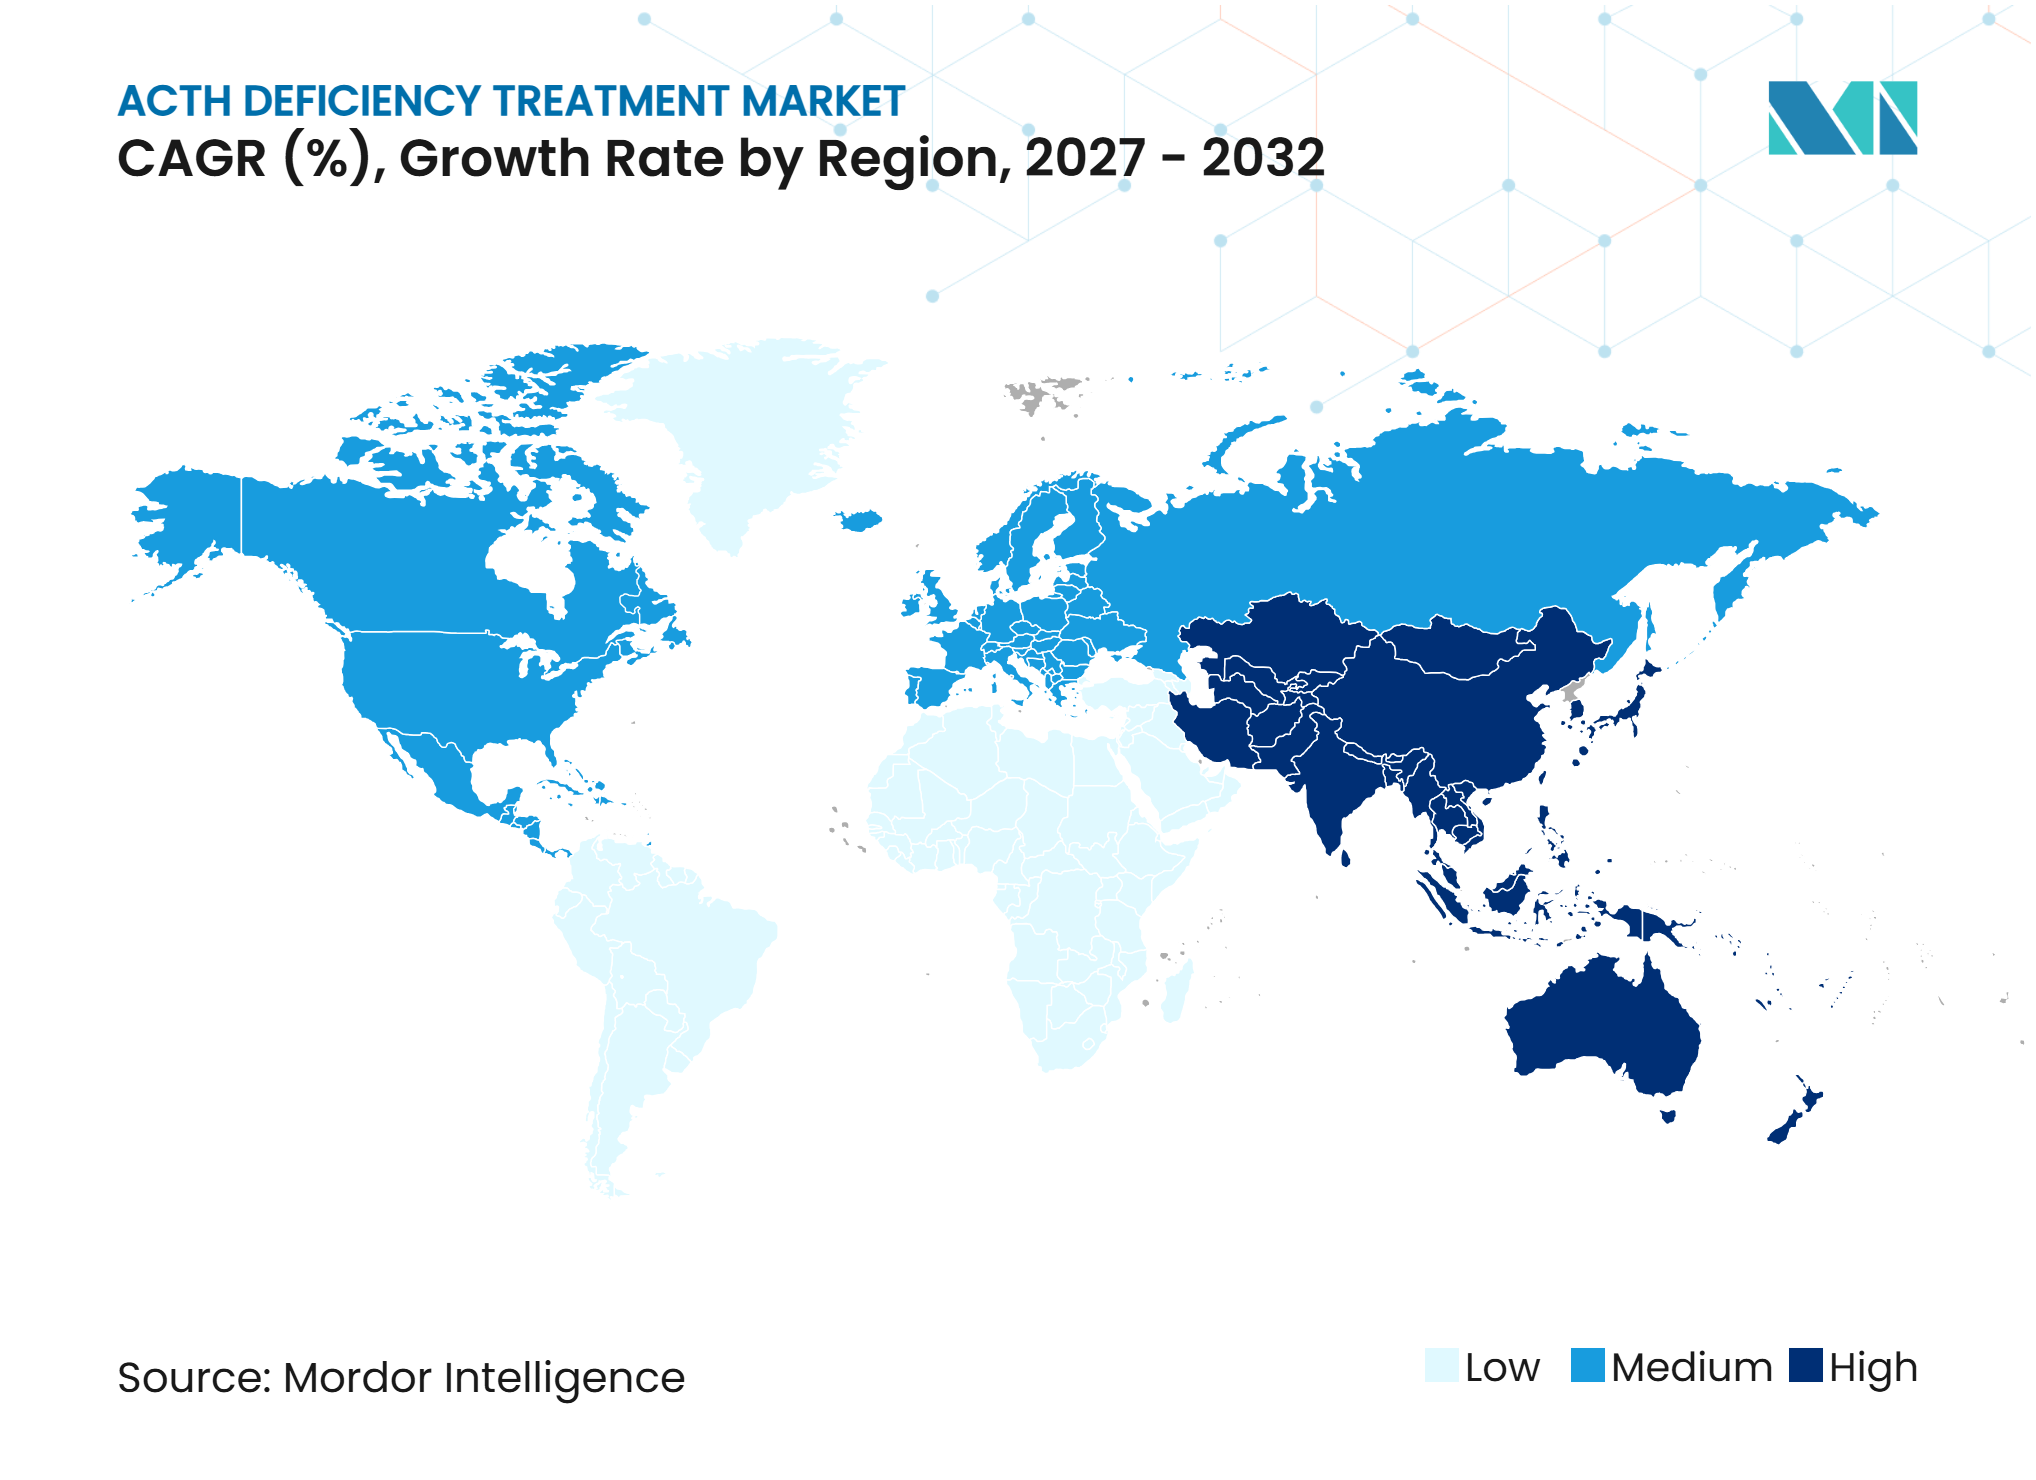
- Por geografía, América del Norte representó el 39,65% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tratamiento de Deficiencia de ACTH*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Mayor reconocimiento de la insuficiencia suprarrenal secundaria y terciaria | +1.5% | Global, con avances diagnósticos tempranos en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de formulaciones pediátricas de dosificación de precisión | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de formulaciones de hidrocortisona con perfil circadiano | +0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento en la preparación para emergencias por crisis suprarrenal | +0.7% | Global, con avances tempranos en infraestructura en América del Norte, el Reino Unido y Europa | Mediano plazo (2-4 años) |
| Aumento del diagnóstico tras trastornos hipofisarios y de puntos de control inmunitario | +1.1% | Global, con América del Norte y Asia Oriental liderando los volúmenes de tratamiento oncológico | Corto plazo (≤ 2 años) |
| Innovación ahorradora de ACTH y glucocorticoides en la hiperplasia suprarrenal congénita | +0.5% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Reconocimiento de la Insuficiencia Suprarrenal Secundaria y Terciaria
Un reconocimiento más consistente de la insuficiencia suprarrenal central está ampliando el grupo de tratamiento para el mercado de tratamiento de deficiencia de ACTH. Un estudio de 2026 con 435 adultos con trastornos hipofisarios propuso umbrales actualizados de cortisol matutino utilizando inmunoensayos de segunda generación, reduciendo la incertidumbre diagnóstica que puede retrasar el inicio del tratamiento.[1] Los pacientes que reciben glucocorticoides a largo plazo para el asma, la artritis reumatoide o el trasplante siguen siendo un grupo importante con diagnóstico insuficiente. Las pruebas de reflejo más amplias en entornos especializados deberían convertir los casos no detectados en prescripciones de terapia de reemplazo a largo plazo.
Expansión de Formulaciones Pediátricas de Dosificación de Precisión
Los requisitos de dosificación pediátrica están respaldando la demanda de hidrocortisona líquida lista para usar en el mercado de tratamiento de deficiencia de ACTH. La FDA aprobó KHINDIVI, una solución oral de 1 mg/mL, para pacientes de 5 años o más en mayo de 2025. Eton presentó una solicitud complementaria en julio de 2026 para obtener la aprobación para niños menores de 5 años. Las formulaciones líquidas reducen la variabilidad de la dosis asociada con la división de comprimidos y las suspensiones compuestas, especialmente para neonatos y lactantes, donde pequeños ajustes de dosis pueden afectar el manejo clínico.
Adopción de Formulaciones de Hidrocortisona con Perfil Circadiano
La hidrocortisona de liberación modificada está ganando atención porque los comprimidos convencionales no replican de cerca el ritmo natural del cortisol. En el estudio CHAMPAIN de 2025, Efmody logró un nivel mediano de cortisol a las 07:00 h de 417 nmol/L, en comparación con 6 nmol/L para Plenadren. El estudio también informó mejoras en la calidad de vida específica de la enfermedad y en las medidas de fatiga.[2] La Comisión Europea amplió la indicación de insuficiencia suprarrenal de Efmody en abril de 2026, respaldando la prescripción premium donde los beneficios clínicos y el reembolso se alinean.[3]
Crecimiento en la Preparación para Emergencias por Crisis Suprarrenal
La preparación para emergencias está aumentando la demanda recurrente de hidrocortisona inyectable dentro del mercado de tratamiento de deficiencia de ACTH. Un estudio de 2025 con 688 pacientes y cuidadores encontró que más del 60% había experimentado una crisis que requería hidrocortisona parenteral. Menos del 20% se autoinyectó con éxito, mientras que el 97% prefirió un autoinyector. CROSSJECT y Eton están desarrollando el autoinyector ZENEO Hidrocortisona y la formulación líquida ET-800, que podrían mejorar la preparación del paciente y ampliar el uso de kits de emergencia para llevar a casa.
Análisis del Impacto de las Restricciones del Mercado de Tratamiento de Deficiencia de ACTH*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Toxicidad por sobrereemplazo a largo plazo y carga de monitoreo | -0.9% | Global | Mediano plazo (2-4 años) |
| Interrupciones en el suministro de inyecciones de hidrocortisona | -0.5% | Reino Unido, Europa y repercusión global | Corto plazo (≤ 2 años) |
| Evidencia clínica limitada para los beneficios en criterios de valoración definitivos de la terapia de liberación modificada | -0.7% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Diagnóstico fragmentado y falta de reconocimiento de la insuficiencia suprarrenal central | -0.8% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad por Sobrereemplazo a Largo Plazo y Carga de Monitoreo
La terapia de reemplazo a dosis fija puede resultar en sobreexposición crónica porque no replica la secreción normal de cortisol. Los pacientes pueden requerir perfiles de cortisol, evaluaciones de densidad ósea, monitoreo de presión arterial y glucosa, y ajustes de dosis durante la enfermedad. La capacidad limitada de endocrinología puede limitar estos requisitos de monitoreo. Los pagadores también evalúan de cerca las formulaciones de mayor costo cuando la evidencia de mejores resultados clínicos sigue siendo limitada, lo que puede retrasar la optimización del tratamiento para la terapia a largo plazo.
Interrupciones en el Suministro de Inyecciones de Hidrocortisona
Las interrupciones en el suministro de hidrocortisona inyectable siguen siendo un riesgo operativo para el mercado de tratamiento de deficiencia de ACTH. La escasez de fosfato sódico de hidrocortisona en el Reino Unido comenzó en enero de 2025, y la discontinuación permanente fue confirmada en marzo de 2026. Los pacientes fueron redirigidos al succinato sódico de hidrocortisona en polvo, que requiere un proceso de reconstitución de varios pasos. El gobierno del Reino Unido emitió orientación de gestión durante la escasez, destacando la necesidad de fuentes de suministro alternativas y dispositivos de administración de emergencia más simples.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
La Terapia de Corticosteroides de Emergencia Lidera Mientras los Glucocorticoides Crecen Más RápidoLa Terapia de Corticosteroides de Emergencia represent el 56,78% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Los proveedores de atención médica prescriben kits de emergencia para pacientes diagnosticados, incluidos aquellos sin una crisis previa. El succinato sódico sigue siendo el principal producto inyectable, mientras que la retirada del fosfato sódico en el Reino Unido ha influido en los patrones de prescripción. El mercado depende tanto de terapias de reemplazo de mantenimiento como de intervención aguda.
Se proyecta que los glucocorticoides crezcan a una CAGR del 9,12% hasta 2032. Los productos de liberación modificada y las terapias adyuvantes están ampliando las opciones de tratamiento más allá del reemplazo estándar. Los proveedores consideran la conveniencia clínica, la precisión del tratamiento, la confiabilidad del suministro y el reembolso al seleccionar productos. Las opciones genéricas siguen siendo importantes donde la asequibilidad determina el acceso.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Formulación:
Los Comprimidos Lideran Mientras la Solución y Suspensión Oral Crece Más RápidoLos comprimidos representaron el 45,67% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Siguen siendo ampliamente accesibles en los principales mercados y respaldan los regímenes estándar de reemplazo diario. Las formulaciones líquidas permiten una dosificación más precisa para niños pequeños. La aprobación de KHINDIVI y la propuesta de expansión a la población menor de 5 años respaldan este cambio.
Se proyecta que las Soluciones y Suspensiones Orales crezcan a una CAGR del 8,99% hasta 2032. La demanda está respaldada por la necesidad de dosificación pediátrica flexible y mayor precisión en el tratamiento. Los proveedores también consideran la confiabilidad del suministro, la conveniencia clínica y el reembolso en la selección de productos. Las opciones genéricas siguen siendo relevantes en mercados sensibles al precio.
Por Vía de Administración:
La Vía Oral Lidera Mientras la Hidrocortisona Intravenosa Crece Más RápidoLa administración oral representó el 84,56% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Los productos orales respaldan la terapia de reemplazo diaria y de por vida y generan volúmenes de prescripción predecibles. Los productos intramusculares siguen siendo importantes para los kits de emergencia. El uso intravenoso está aumentando con la cirugía hipofisaria y las crisis relacionadas con inhibidores de puntos de control inmunitario.
Se proyecta que la Hidrocortisona Intravenosa crezca a una CAGR del 8,76% hasta 2032. El crecimiento está respaldado por su papel en la atención aguda y los entornos de tratamiento hospitalario. Los proveedores priorizan la precisión del tratamiento, la disponibilidad del producto y las consideraciones de reembolso. Los productos genéricos continúan respaldando el acceso donde la asequibilidad es un factor clave.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Etiología de la Enfermedad:
El Adenoma Hipofisario o PitNET Lidera Mientras la Cirugía Poshipofisaria Crece Más RápidoEl Adenoma Hipofisario o PitNET representó el 43,56% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Los tumores hipofisarios crean una población de pacientes estable que requiere reemplazo de cortisol a largo plazo. Un estudio de 2025 informó deficiencia de ACTH en el 36% de los pacientes antes de la cirugía y en el 42% a los tres meses después de la cirugía. Las evaluaciones endocrinas posoperatorias de rutina mejoran la identificación de pacientes.
Se proyecta que la Cirugía Poshipofisaria crezca a una CAGR del 7,56% hasta 2032. El crecimiento está impulsado por el aumento de las intervenciones quirúrgicas y el monitoreo endocrino de rutina después de la cirugía. Los proveedores evalúan las opciones de tratamiento en función de las necesidades clínicas, la confiabilidad del suministro y el reembolso. Las terapias genéricas siguen siendo importantes para mejorar la asequibilidad y el acceso.
Por Grupo de Edad del Paciente:
Los Adultos Lideran Mientras los Neonatos y Lactantes Crecen Más RápidoLos adultos representaron el 71,22% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Este grupo genera la mayor demanda continua de prescripciones debido a la prevalencia de la enfermedad hipofisaria y las causas relacionadas con el tratamiento. El cribado neonatal y la atención neonatal especializada respaldan la identificación más temprana de casos congénitos. Las formulaciones líquidas pediátricas reducen la dependencia de suspensiones compuestas.
Se proyecta que los Neonatos y Lactantes crezcan a una CAGR del 9,55% hasta 2032. El crecimiento está respaldado por el diagnóstico más temprano y la disponibilidad de formulaciones líquidas apropiadas para la edad. Los proveedores priorizan la precisión de la dosificación, la facilidad de administración y la disponibilidad del producto. Las opciones genéricas siguen siendo importantes donde la asequibilidad afecta el acceso al tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras las Farmacias en Línea Crecen Más RápidoLas Farmacias Hospitalarias representaron el 48,67% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Los hospitales dispensan la terapia inicial después de crisis, cirugía hipofisaria y evaluaciones endocrinas relacionadas con oncología. Las farmacias minoristas respaldan las prescripciones de mantenimiento crónico. La entrega especializada a domicilio respalda los reabastecimientos, el monitoreo de la adherencia y los servicios clínicos para terapias de enfermedades raras.
Se proyecta que las Farmacias en Línea crezcan a una CAGR del 8,34% hasta 2032. El crecimiento está respaldado por la demanda de servicios de reabastecimiento convenientes y un mejor acceso a las terapias de mantenimiento. Los proveedores consideran la confiabilidad del suministro, el reembolso y las capacidades de apoyo al paciente. Las opciones genéricas siguen siendo importantes en mercados impulsados por la asequibilidad.
Por Usuario Final:
Los Hospitales Lideran Mientras las Clínicas Especializadas en Endocrinología Crecen Más RápidoLos Hospitales representaron el 52,33% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026. Los hospitales gestionan el diagnóstico, la estabilización aguda, la cirugía y las prescripciones iniciales de kits de emergencia. Las clínicas especializadas en endocrinología gestionan cada vez más a los pacientes estables después del alta. El monitoreo regular de ACTH y cortisol respalda el seguimiento ambulatorio estructurado.
Se proyecta que las Clínicas Especializadas en Endocrinología crezcan a una CAGR del 7,52% hasta 2032. El crecimiento está respaldado por la creciente transición de pacientes estables a la atención ambulatoria. Los proveedores se centran en la precisión del tratamiento, el monitoreo de seguimiento y las consideraciones de reembolso. Las terapias genéricas siguen siendo importantes para ampliar el acceso de los pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte
América del Norte representó el 39,65% de la participación del mercado de tratamiento de deficiencia de ACTH en 2026, respaldada por servicios especializados de endocrinología, centros hipofisarios y redes establecidas de farmacias especializadas. La FDA aprobó KHINDIVI en mayo de 2025 para pacientes pediátricos elegibles. El uso creciente de inhibidores de puntos de control también está impulsando las derivaciones a endocrinología. Canadá contribuye a través de la cobertura provincial de medicamentos, mientras que México sigue dependiendo de la hidrocortisona genérica debido al acceso desigual a la atención especializada y las formulaciones de precisión.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,45% hasta 2032, la tasa regional más alta en el mercado de tratamiento de deficiencia de ACTH. Japón reembolsa ampliamente el reemplazo de hidrocortisona y tiene una población de pacientes relacionada con inhibidores de puntos de control en crecimiento. China está expandiendo la capacidad de atención de enfermedades raras e hipofisarias en los principales hospitales, mientras que el mejor acceso a la resonancia magnética está aumentando la identificación de casos posquirúrgicos. India y el Sudeste Asiático ofrecen potencial de crecimiento a largo plazo, pero siguen limitados por la dependencia de genéricos y la densidad limitada de especialistas fuera de las principales ciudades.
Europa Occidental cuenta con redes hipofisarias establecidas y está adoptando hidrocortisona de liberación modificada. La Comisión Europea y la Agencia Reguladora de Medicamentos y Productos Sanitarios del Reino Unido ampliaron la indicación de insuficiencia suprarrenal de Efmody en abril y mayo de 2026. Las interrupciones en el suministro en el Reino Unido han aumentado el enfoque en la resiliencia del suministro inyectable y el desarrollo de autoinyectores. Los países del GCC, Sudáfrica, Brasil y Argentina enfrentan una demanda latente, ya que la conciencia clínica, la capacidad de pruebas y el acceso a especialistas siguen siendo desiguales.
Panorama Competitivo
Concentración del Mercado
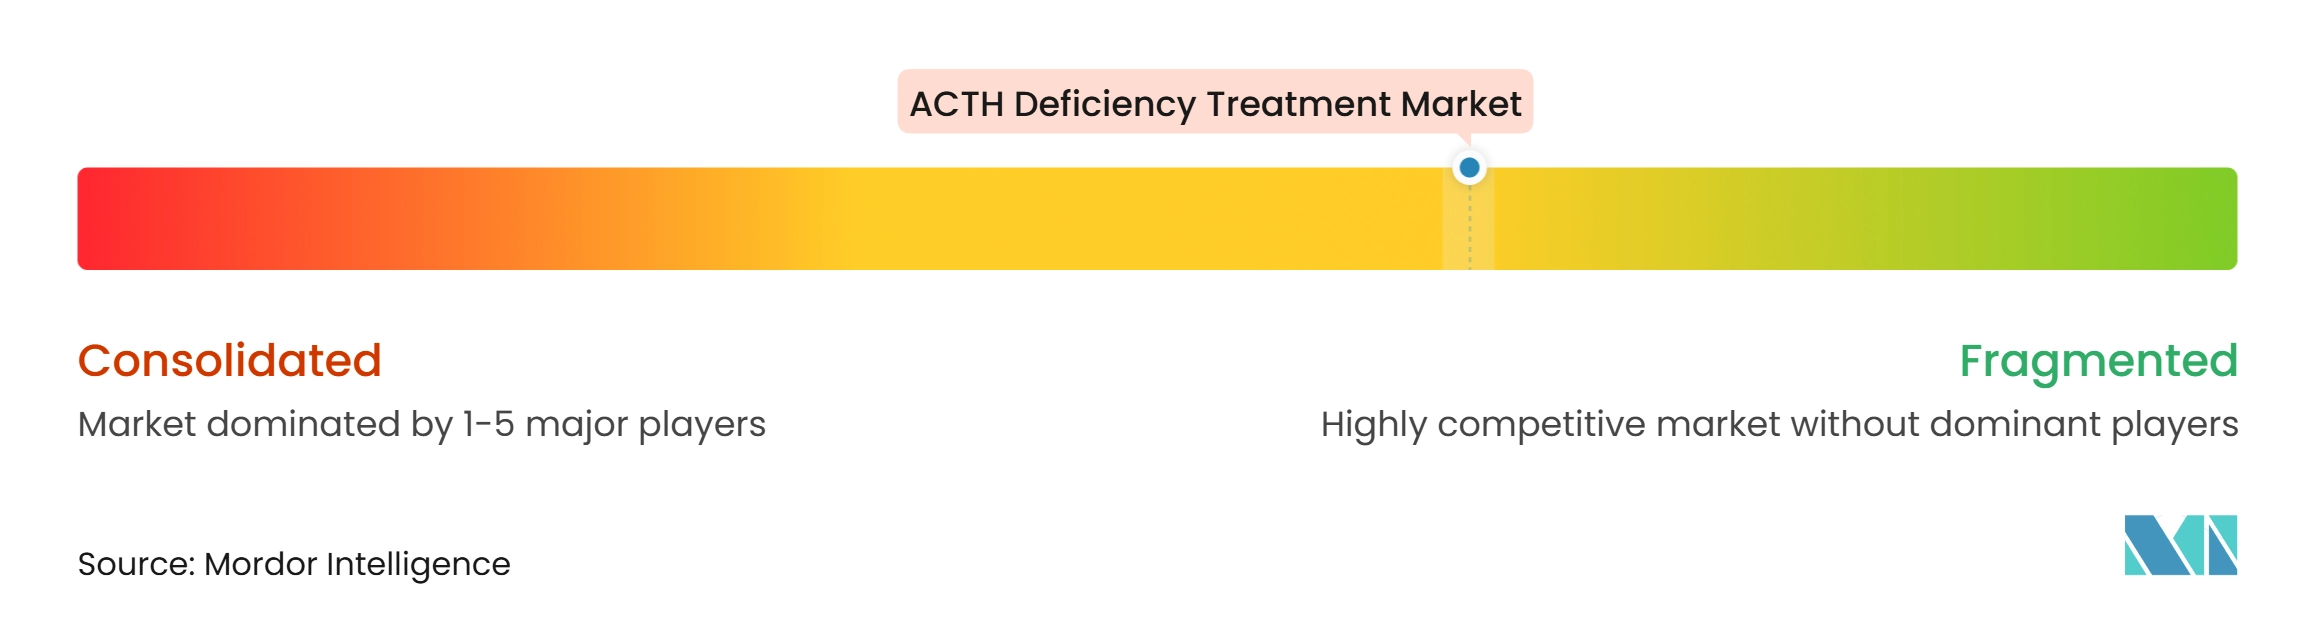
El mercado de tratamiento de deficiencia de ACTH está moderadamente fragmentado. Los fabricantes de genéricos, incluidos Amneal, Aurobindo, Cipla, Dr. Reddy's Laboratories, Lupin, Sandoz, Sun Pharma, Teva, Viatris y Zydus Lifesciences, compiten en comprimidos orales e inyectables estándar. Su posición en el mercado depende de los precios, el abastecimiento de ingredientes activos y la confiabilidad del suministro. Solu-Cortef de Pfizer, Fresenius Kabi e Hikma mantienen presencia en la atención de emergencias inyectables hospitalarias.
Las empresas especializadas compiten a través de formulaciones diferenciadas, protección regulatoria y evidencia clínica. Eton introdujo KHINDIVI y presentó su solicitud de expansión de etiqueta pediátrica en julio de 2026. Immedica amplió Efmody a la insuficiencia suprarrenal en la Unión Europea y el Reino Unido durante 2026. Los datos de crinecerfont de Neurocrine mostraron reducciones sostenidas de la dosis de glucocorticoides en adultos con hiperplasia suprarrenal congénita clásica. Estas iniciativas respaldan el posicionamiento premium donde los pagadores reconocen valor clínico adicional.
Un autoinyector de hidrocortisona de emergencia sigue siendo una oportunidad clave de mercado. CROSSJECT y Eton están avanzando en el programa ZENEO, mientras que Amphastar licenció AMP-110 en enero de 2026. Las asociaciones diagnósticas con centros de oncología también pueden permitir una participación más temprana del paciente a lo largo de la vía de tratamiento. Las designaciones de medicamentos huérfanos y las patentes de formulación pueden extender la exclusividad más allá de los productos de reemplazo de uso común, mientras que el mercado sigue fragmentado ya que ninguna empresa controla tanto el reemplazo crónico como el tratamiento de emergencia.
Líderes de la Industria de Tratamiento de Deficiencia de ACTH
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd
-
Viatris Inc.
-
Hikma Pharmaceuticals PLC
-
Sandoz Group AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Deficiencia de ACTH Empresas cubiertas en este informe
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aurobindo Pharma
- Cipla
- Crinetics Pharmaceuticals, Inc.
- Dr. Reddy’s Laboratories
- Eton Pharmaceuticals, Inc.
- Fresenius
- H. Lundbeck
- Hikma Pharmaceuticals
- Immedica Pharma AB
- Lupin
- Neurocrine Biosciences
- Novitium Pharma LLC
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited
Desarrollos recientes de la industria en Mercado de Tratamiento de Deficiencia de ACTH
- Mayo de 2026: Immedica Pharma recibió la aprobación de la Agencia Reguladora de Medicamentos y Productos Sanitarios del Reino Unido para Efmody para adolescentes de 12 años o más y adultos con insuficiencia suprarrenal.
- Abril de 2026: La Comisión Europea amplió la indicación de Efmody a adolescentes de 12 años o más y adultos con insuficiencia suprarrenal.
- Enero de 2026: Amphastar licenció AMP-110, un análogo de ACTH humana totalmente sintético, para su comercialización en los Estados Unidos y Canadá.
- Julio de 2025: Neurocrine presentó los datos de un año del estudio CAHtalyst en adultos que mostraron reducciones medias de la dosis de glucocorticoides del 25% y el 30% en los grupos CRENESSITY continuo y cruzado, respectivamente.
Alcance del Informe Global del Mercado de Tratamiento de Deficiencia de ACTH
Según el alcance del informe, la deficiencia de la hormona adrenocorticotropa (ACTH) es un trastorno endocrino caracterizado por la producción o secreción inadecuada de ACTH por parte de la glándula pituitaria anterior, lo que resulta en una estimulación insuficiente de la corteza suprarrenal y una producción reducida de cortisol. La ACTH desempeña un papel fundamental en la regulación de la respuesta al estrés del organismo, el metabolismo, la presión arterial y los procesos inflamatorios a través de su influencia en la secreción de hormonas suprarrenales.
El mercado de tratamiento de deficiencia de ACTH está segmentado por clase de fármaco, formulación, vía de administración, etiología de la enfermedad, grupo de edad del paciente, canal de distribución, usuario final y geografía. Por clase de fármaco, el mercado incluye glucocorticoides, mineralocorticoides, terapia de corticosteroides de emergencia, succinato sódico de hidrocortisona, fosfato sódico de hidrocortisona, dexametasona inyectable y otras clases de fármacos. Por formulación, el mercado está segmentado en comprimidos, inyectables y soluciones y suspensiones orales. Por vía de administración, el mercado está categorizado en administración oral, intravenosa e intramuscular. Por etiología de la enfermedad, el mercado está segmentado en adenoma hipofisario o tumor neuroendocrino hipofisario, trastornos hipotalámicos, cirugía poshipofisaria, deficiencia de ACTH inducida por radiación, deficiencia de ACTH asociada a lesión cerebral traumática y otras etiologías de la enfermedad. Por grupo de edad del paciente, el mercado incluye neonatos y lactantes, niños, adolescentes, adultos y adultos mayores. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros canales de distribución. Por usuario final, el mercado está categorizado en hospitales, clínicas especializadas en endocrinología, laboratorios de diagnóstico, atención domiciliaria y autogestión, y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Glucocorticoides | |
| Mineralocorticoides | |
| Terapia de Corticosteroides de Emergencia | Succinato Sódico de Hidrocortisona |
| Fosfato Sódico de Hidrocortisona | |
| Dexametasona Inyectable | |
| Otras Clases de Fármacos |
| Comprimidos |
| Inyectables |
| Solución y Suspensión Oral |
| Oral |
| Intravenosa |
| Intramuscular |
| Adenoma Hipofisario o Tumor Neuroendocrino Hipofisario |
| Trastorno Hipotalámico |
| Cirugía Poshipofisaria |
| Deficiencia de ACTH Inducida por Radiación |
| Deficiencia de ACTH Asociada a Lesión Cerebral Traumática |
| Otra Etiología de la Enfermedad |
| Neonatos y Lactantes |
| Niños |
| Adolescentes |
| Adultos |
| Adultos Mayores |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución |
| Hospitales |
| Clínicas Especializadas en Endocrinología |
| Laboratorios de Diagnóstico |
| Atención Domiciliaria y Autogestión |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Glucocorticoides | |
| Mineralocorticoides | ||
| Terapia de Corticosteroides de Emergencia | Succinato Sódico de Hidrocortisona | |
| Fosfato Sódico de Hidrocortisona | ||
| Dexametasona Inyectable | ||
| Otras Clases de Fármacos | ||
| Por Formulación | Comprimidos | |
| Inyectables | ||
| Solución y Suspensión Oral | ||
| Por Vía de Administración | Oral | |
| Intravenosa | ||
| Intramuscular | ||
| Por Etiología de la Enfermedad | Adenoma Hipofisario o Tumor Neuroendocrino Hipofisario | |
| Trastorno Hipotalámico | ||
| Cirugía Poshipofisaria | ||
| Deficiencia de ACTH Inducida por Radiación | ||
| Deficiencia de ACTH Asociada a Lesión Cerebral Traumática | ||
| Otra Etiología de la Enfermedad | ||
| Por Grupo de Edad del Paciente | Neonatos y Lactantes | |
| Niños | ||
| Adolescentes | ||
| Adultos | ||
| Adultos Mayores | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas en Endocrinología | ||
| Laboratorios de Diagnóstico | ||
| Atención Domiciliaria y Autogestión | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de tratamiento de deficiencia de ACTH?
El creciente reconocimiento de la insuficiencia suprarrenal central, los casos relacionados con oncología y la cirugía hipofisaria están expandiendo la necesidad de tratamiento.
¿Cuál es la tasa de crecimiento proyectada hasta 2032?
Se proyecta que el mercado de tratamiento de deficiencia de ACTH crezca a una CAGR del 6,78% de 2027 a 2032.
¿Qué clase de tratamiento tiene la mayor participación?
La Terapia de Corticosteroides de Emergencia representó el 56,78% en 2026.
¿Qué grupo de pacientes está creciendo más rápido?
Se proyecta que los Neonatos y Lactantes crezcan a una CAGR del 9,55% hasta 2032.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,45% hasta 2032.
¿El entorno competitivo está concentrado?
La puntuación de concentración del mercado es 4 sobre 10 porque muchas empresas genéricas y especializadas compiten en diferentes productos, sin que ninguna participación divulgada de los principales actores respalde una estructura concentrada.