
Taille et part du marché du traitement du déficit en ACTH
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.84 Milliards de dollars |
| Taille du Marché (2032) | 1.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement du déficit en ACTH par Mordor Intelligence
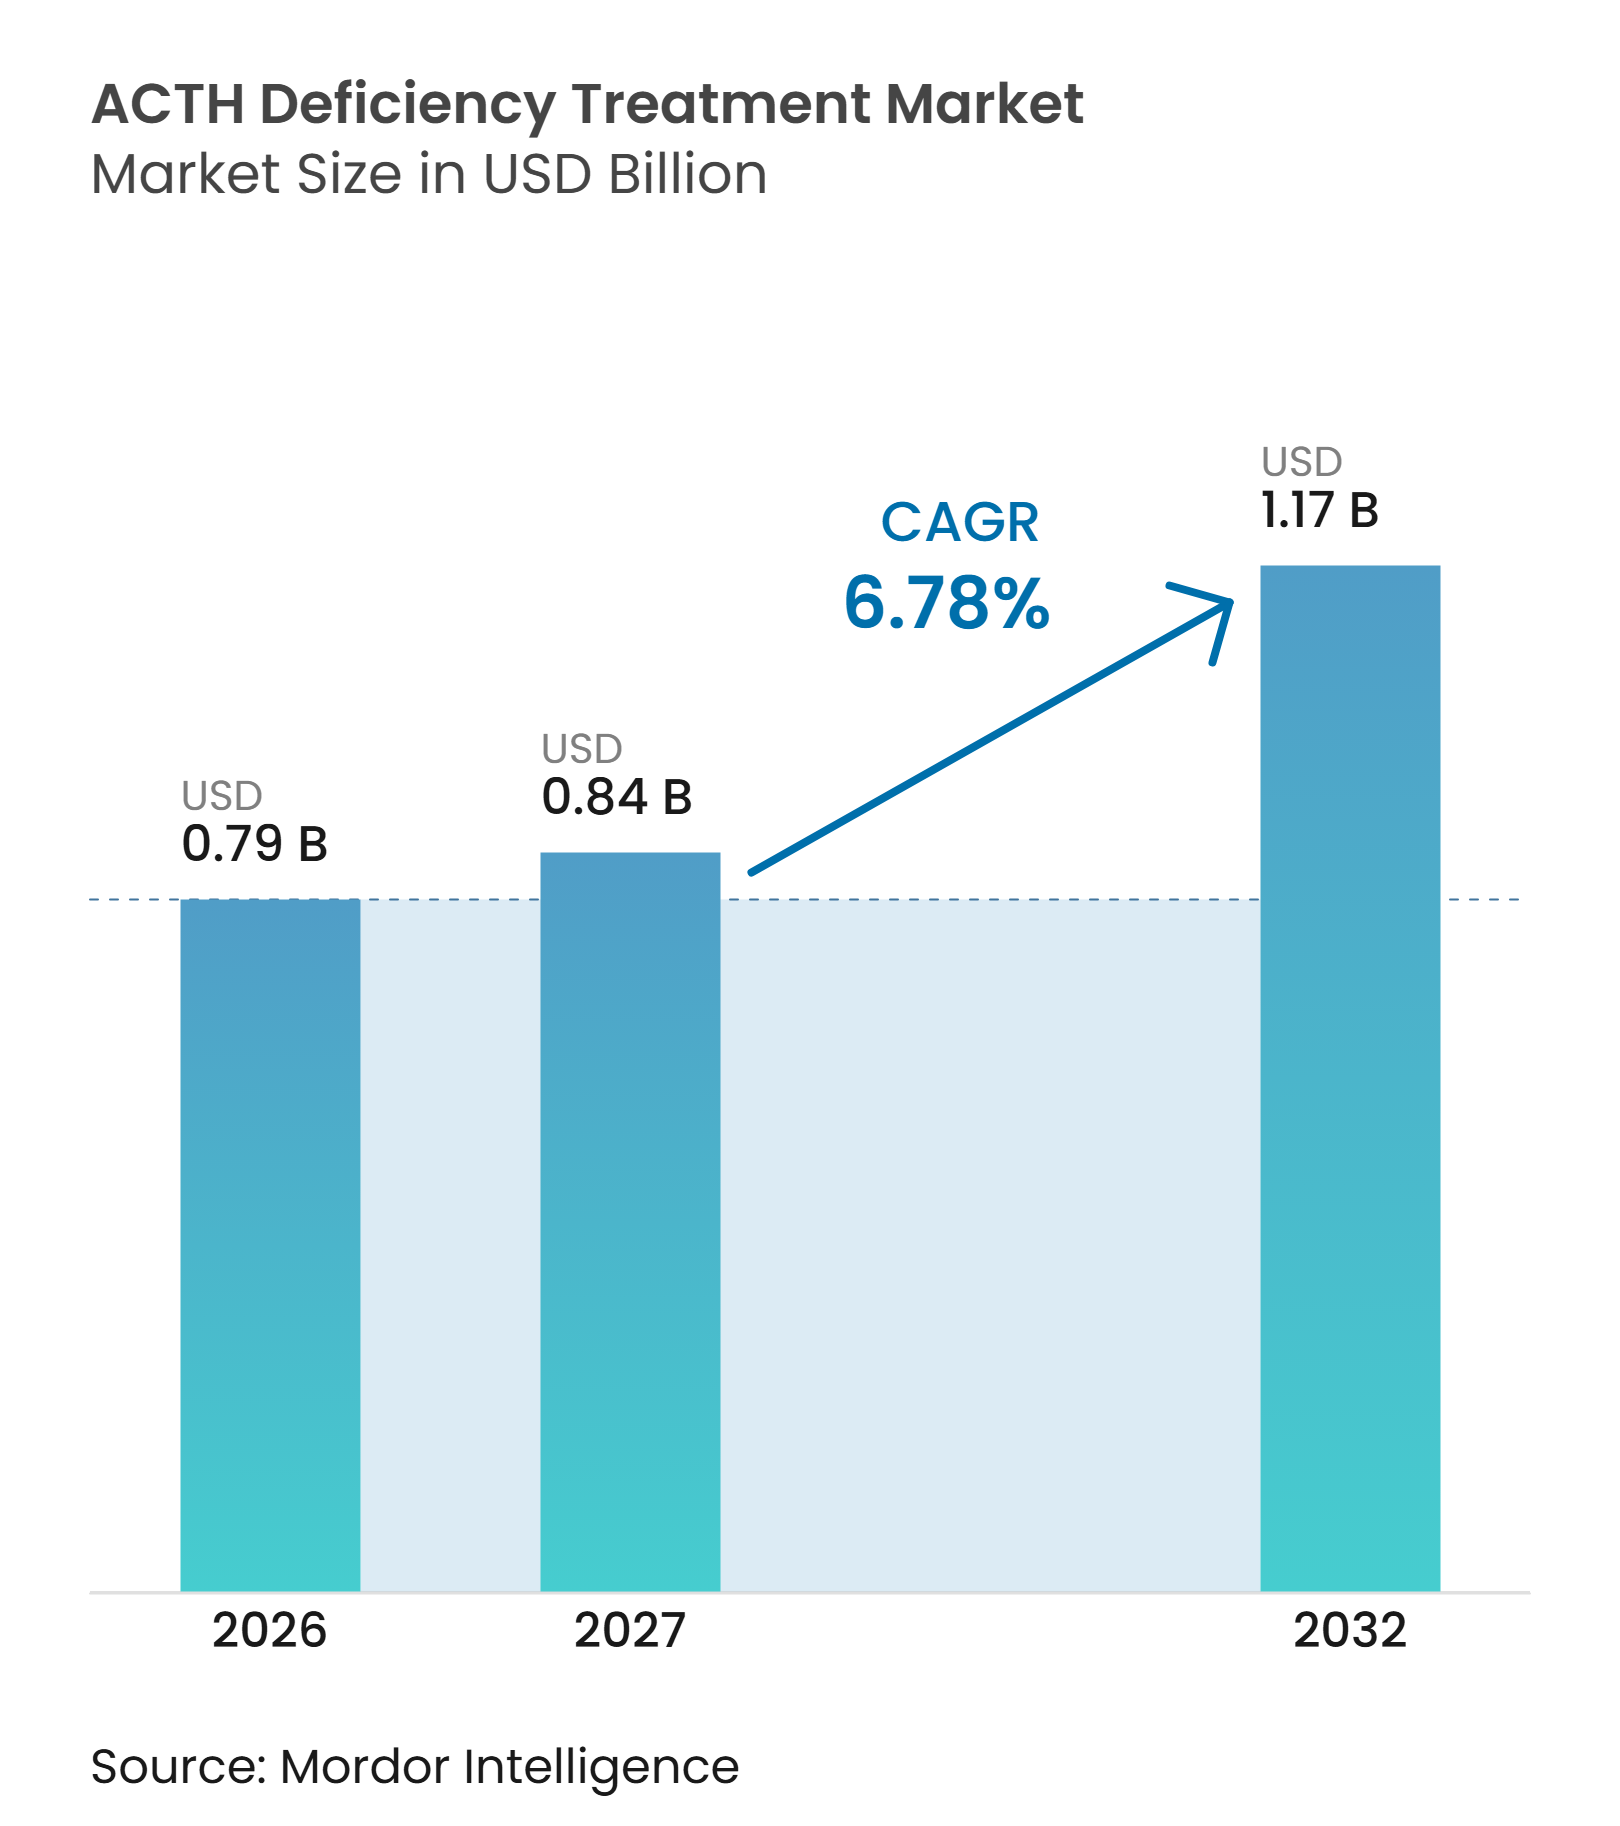
La taille du marché du traitement du déficit en ACTH était évaluée à 0,79 milliard USD en 2026 et devrait croître de 0,84 milliard USD en 2027 pour atteindre 1,17 milliard USD d'ici 2032, à un CAGR de 6,78 % au cours de la période de prévision (2027-2032).
L'insuffisance surrénalienne centrale reste sous-reconnue, laissant une part importante de la population de patients en dehors des tests et traitements de routine. L'utilisation plus large des inhibiteurs de points de contrôle immunitaires et la détection accrue des tumeurs hypophysaires élargissent la base de patients traités. Les formulations liquides pédiatriques et l'hydrocortisone à libération modifiée influencent les décisions thérapeutiques en améliorant la précision du dosage et la couverture en cortisol. Cependant, la continuité de l'approvisionnement en produits injectables d'urgence et les exigences en matière de preuves pour les formulations premium continuent de freiner l'adoption. Le marché du traitement du déficit en ACTH combine une demande soutenue pour le remplacement hormonal quotidien avec un besoin croissant de produits de soins d'urgence et de suivi spécialisé.
Points clés du rapport
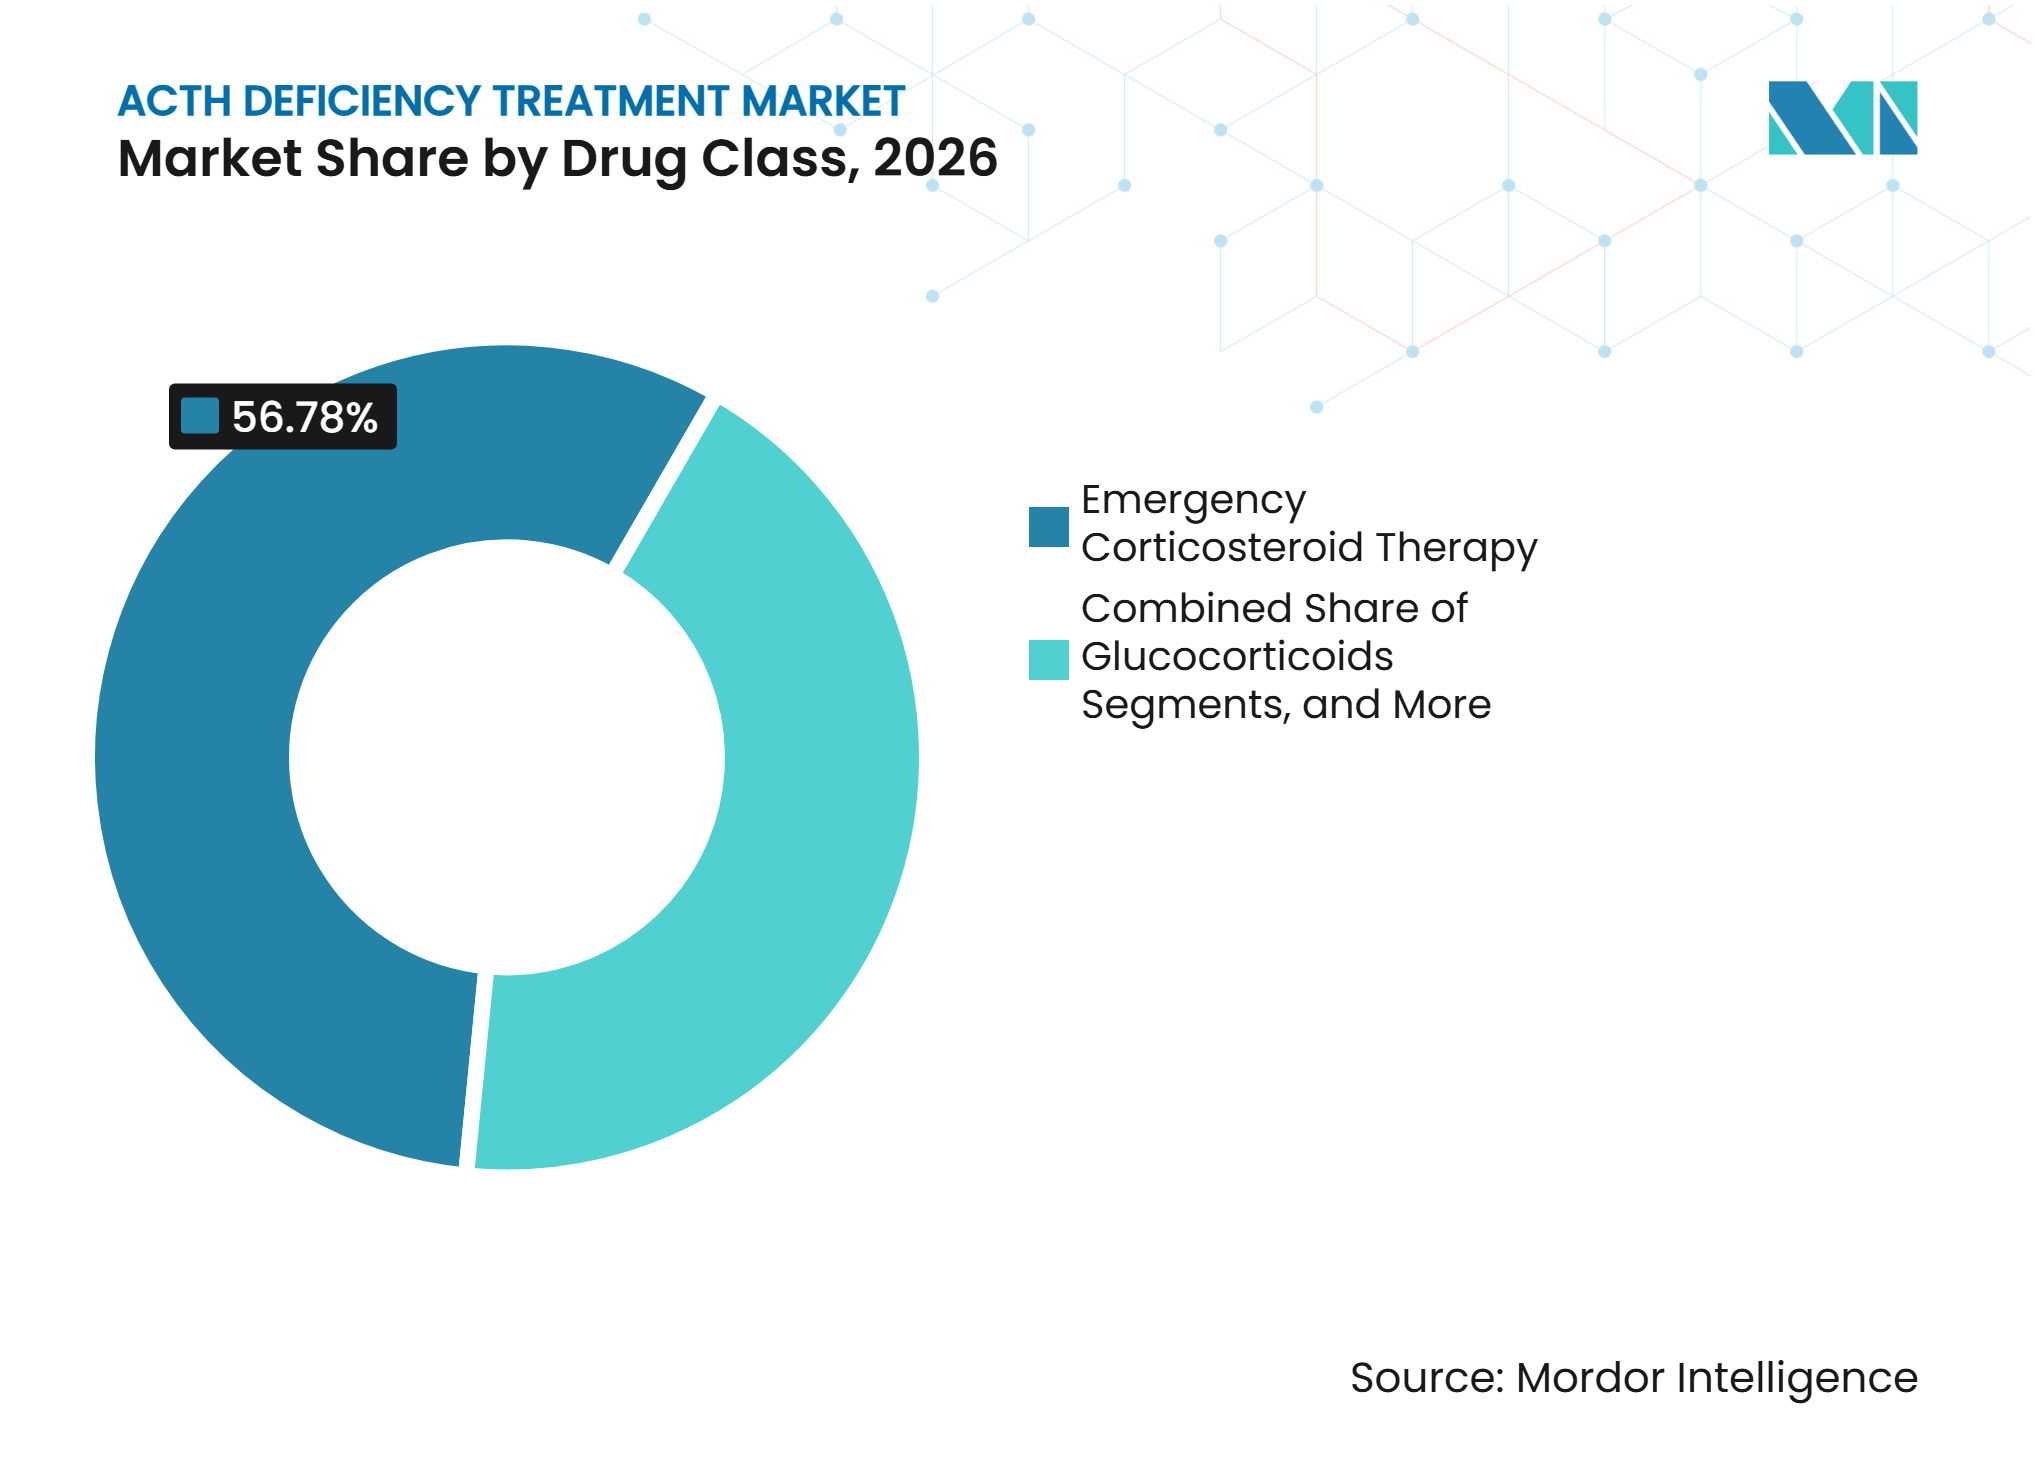
- Par classe médicamenteuse, la corticothérapie d'urgence détenait 56,78 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que les glucocorticoïdes devraient croître à un CAGR de 9,12 % jusqu'en 2032.
- Par formulation, les comprimés détenaient 45,67 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que les solutions et suspensions orales devraient croître à un CAGR de 8,99 % jusqu'en 2032.
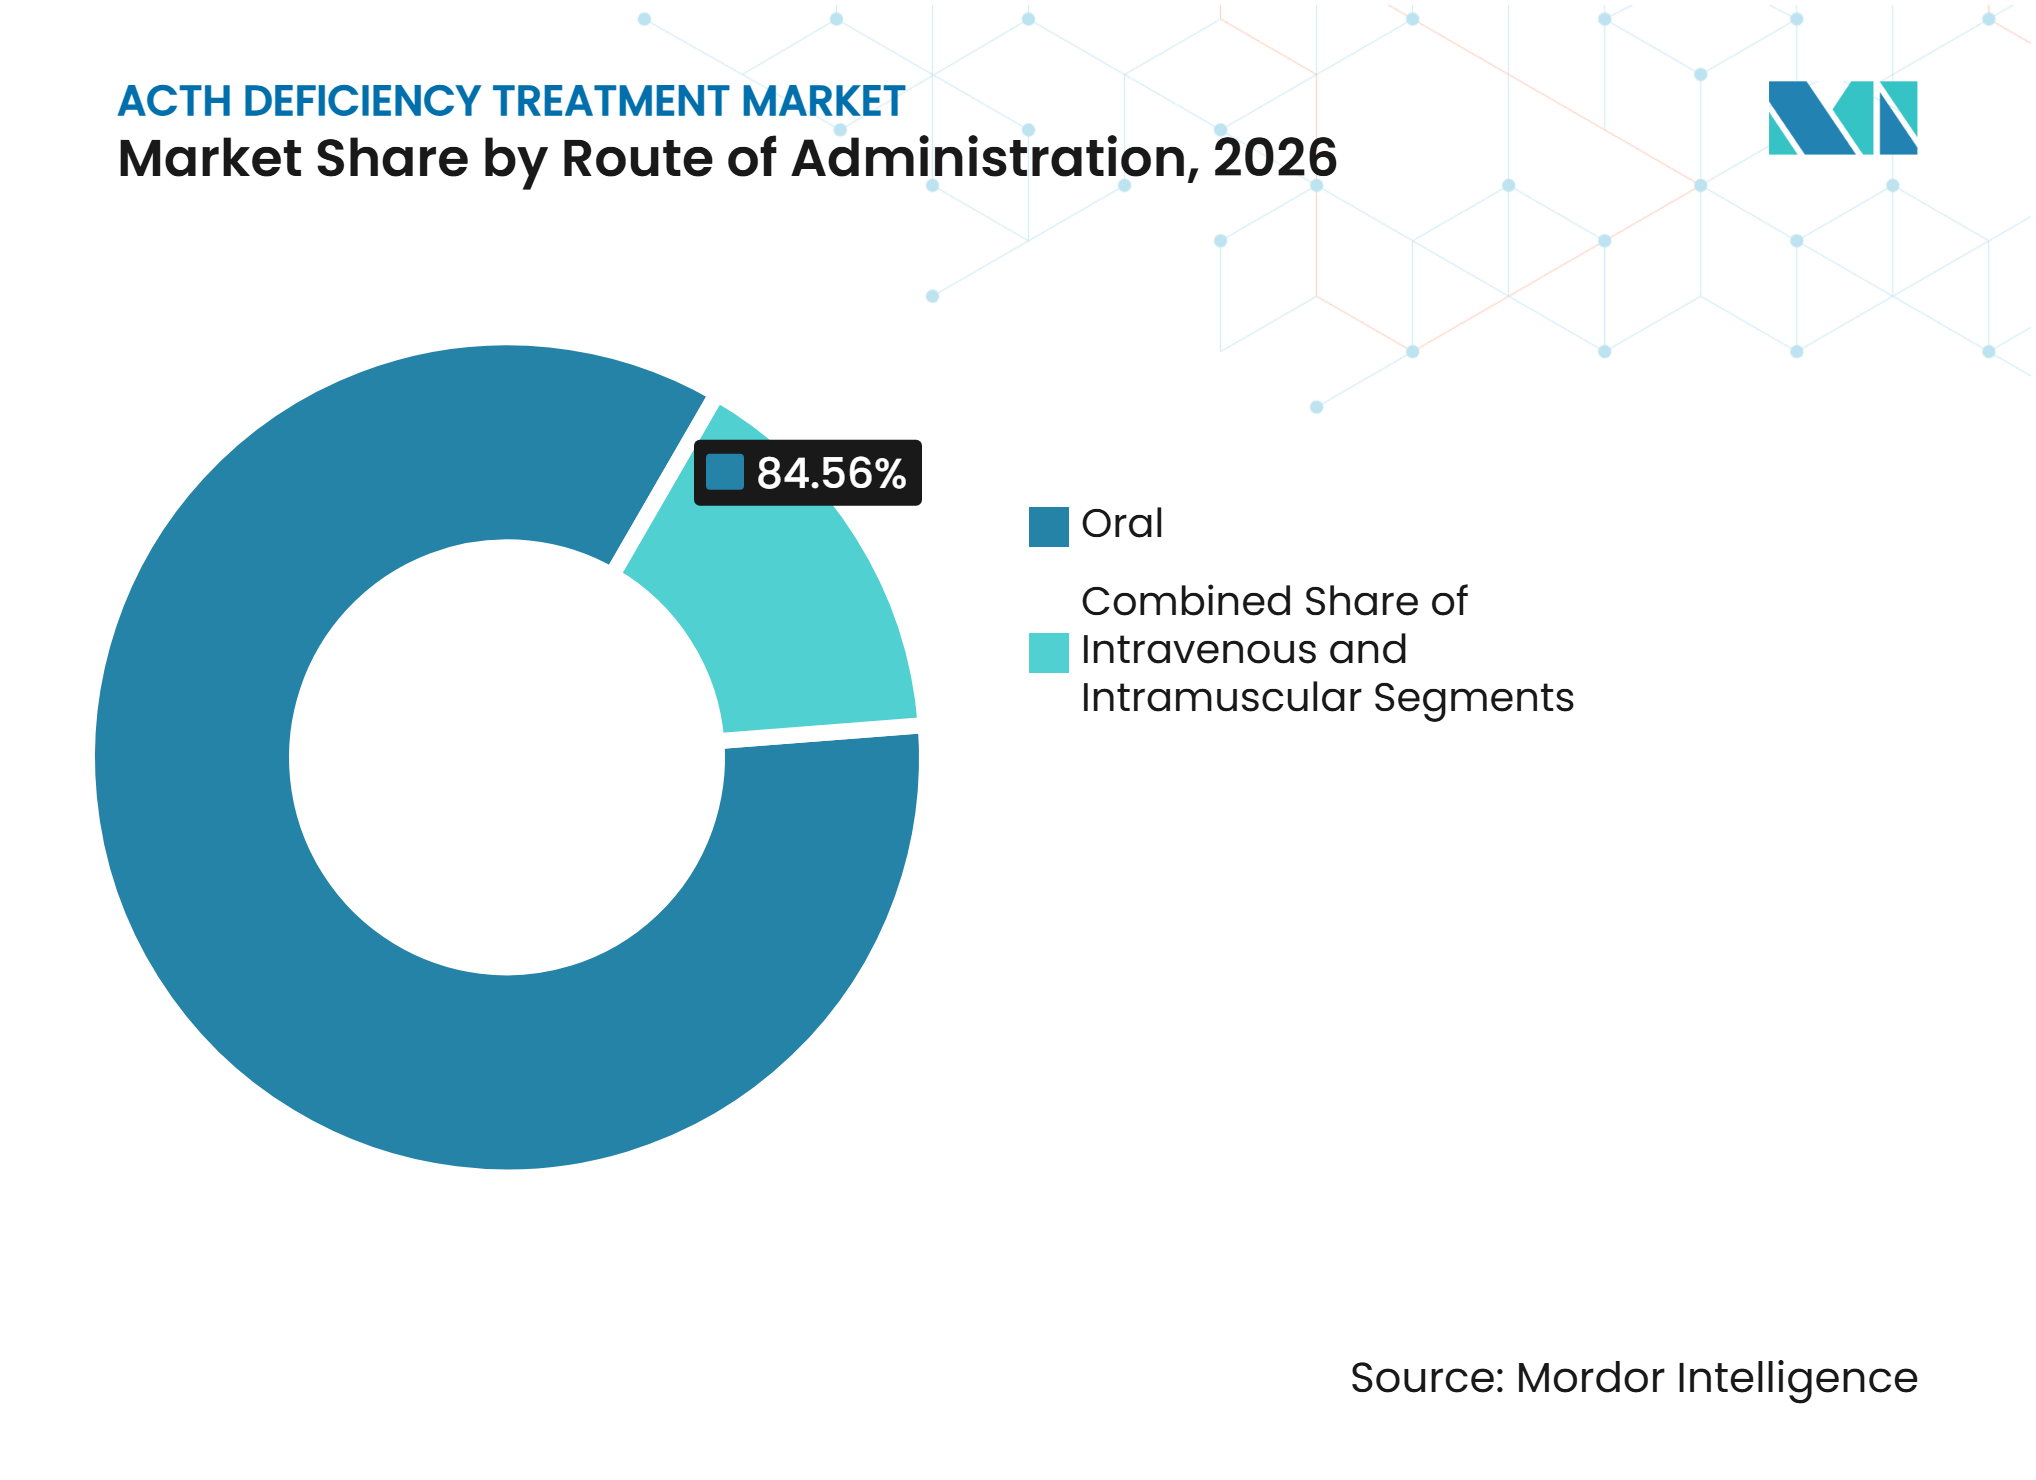
- Par voie d'administration, la voie orale représentait 84,56 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que l'hydrocortisone intraveineuse devrait croître à un CAGR de 8,76 % jusqu'en 2032.
- Par étiologie de la maladie, l'adénome hypophysaire ou PitNET détenait 43,56 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que la chirurgie post-hypophysaire devrait croître à un CAGR de 7,56 % jusqu'en 2032.
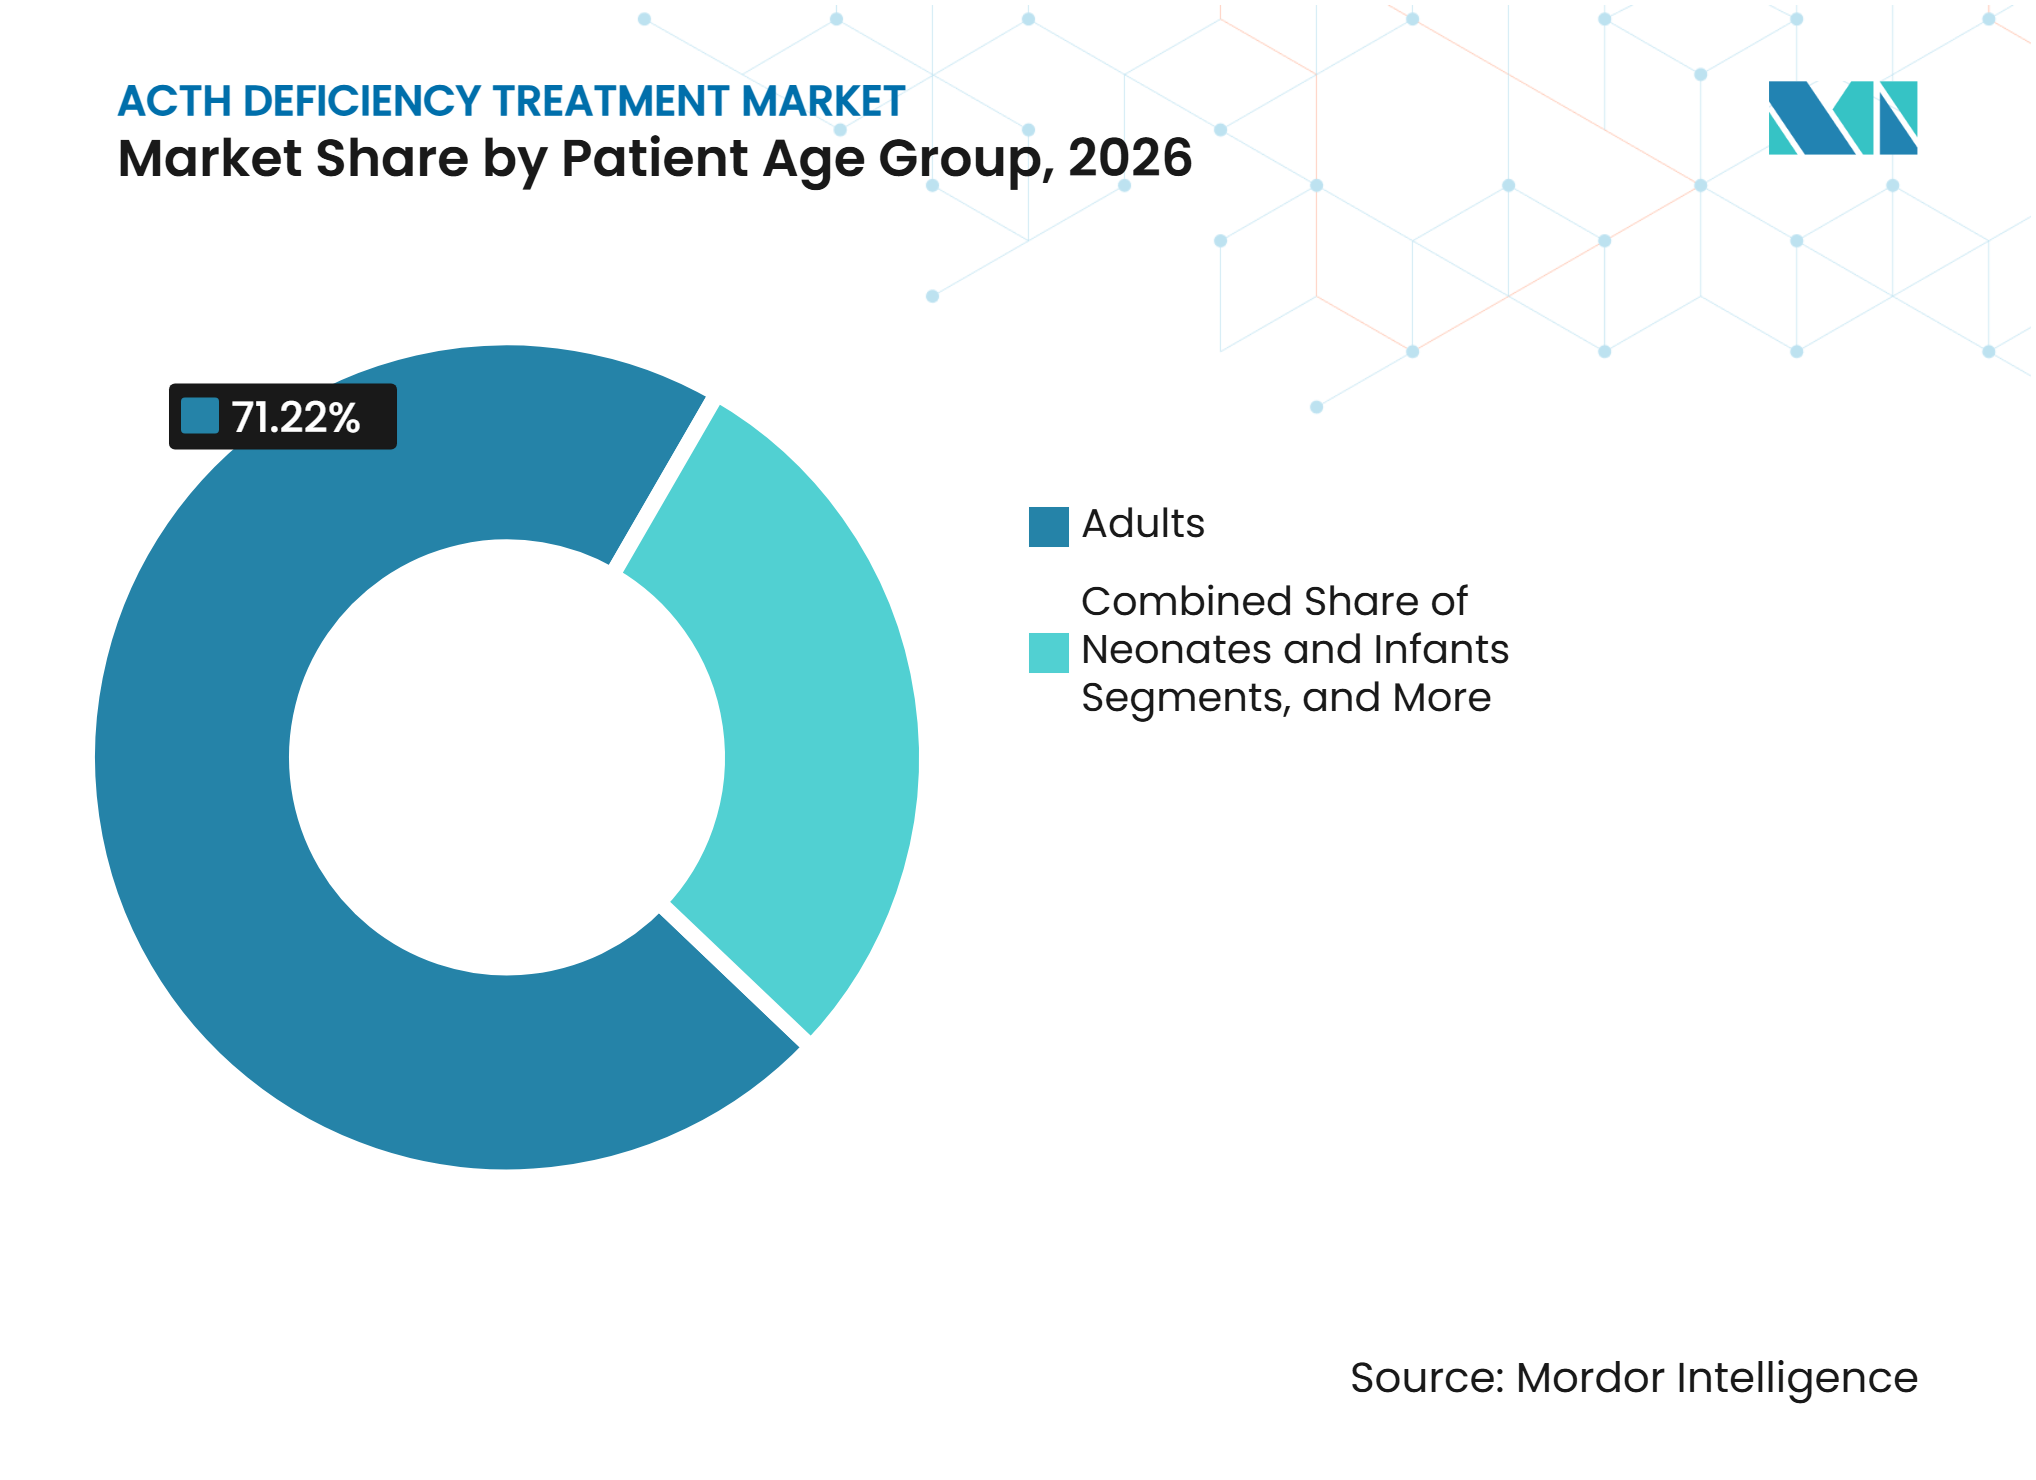
- Par groupe d'âge des patients, les adultes détenaient 71,22 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que les nouveau-nés et nourrissons devraient croître à un CAGR de 9,55 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient 48,67 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,34 % jusqu'en 2032.
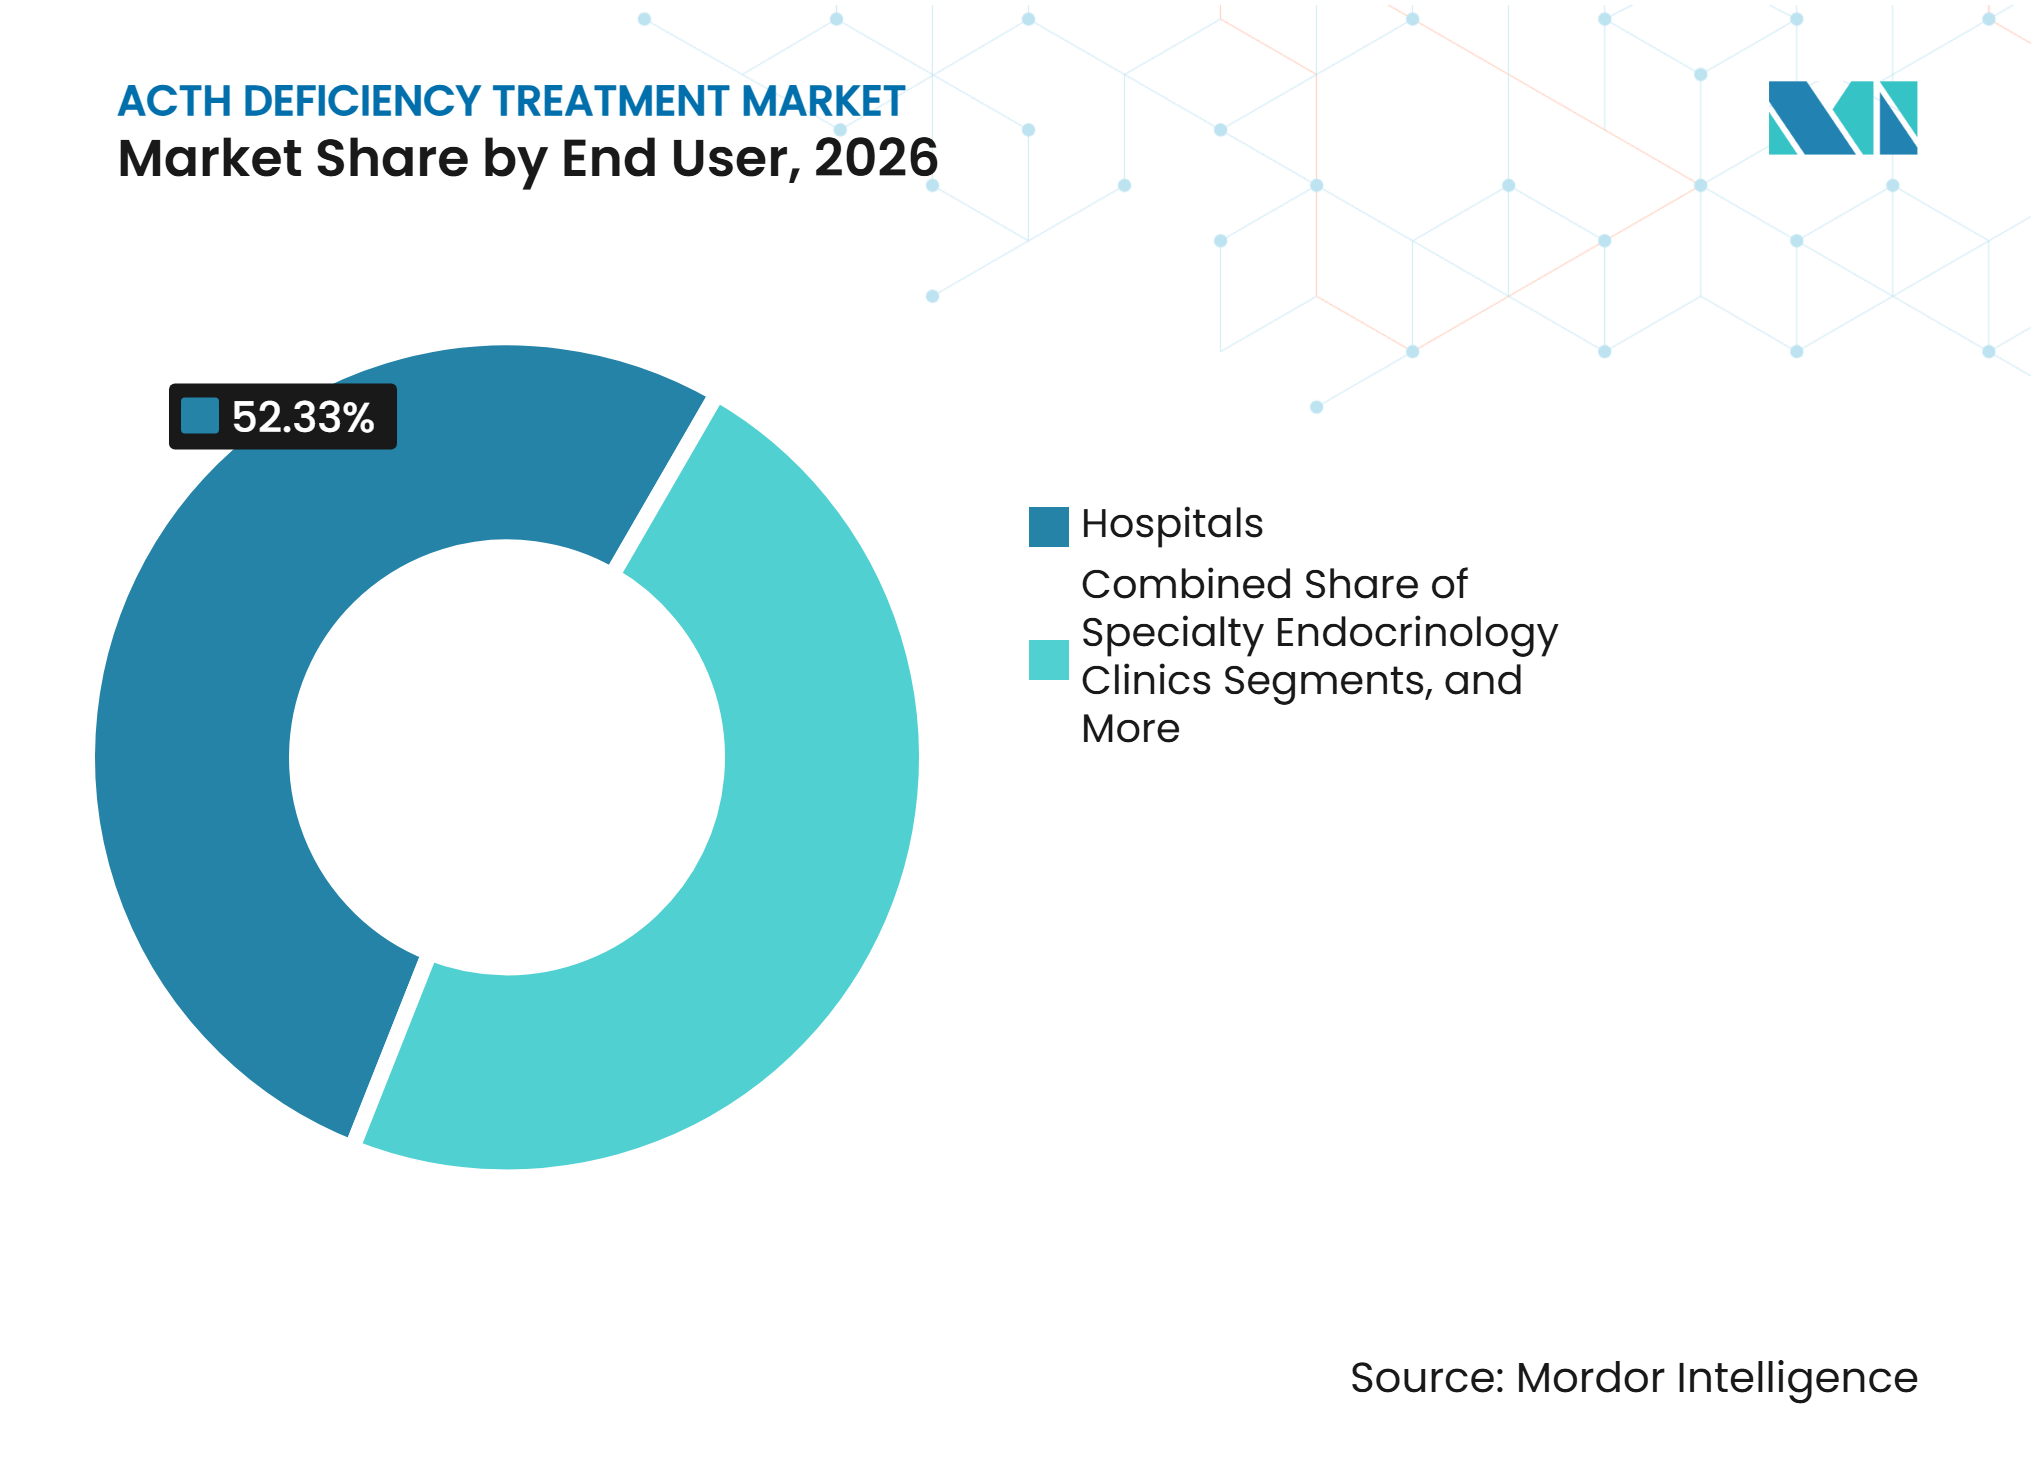
- Par utilisateur final, les hôpitaux détenaient 52,33 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que les cliniques spécialisées en endocrinologie devraient croître à un CAGR de 7,52 % jusqu'en 2032.
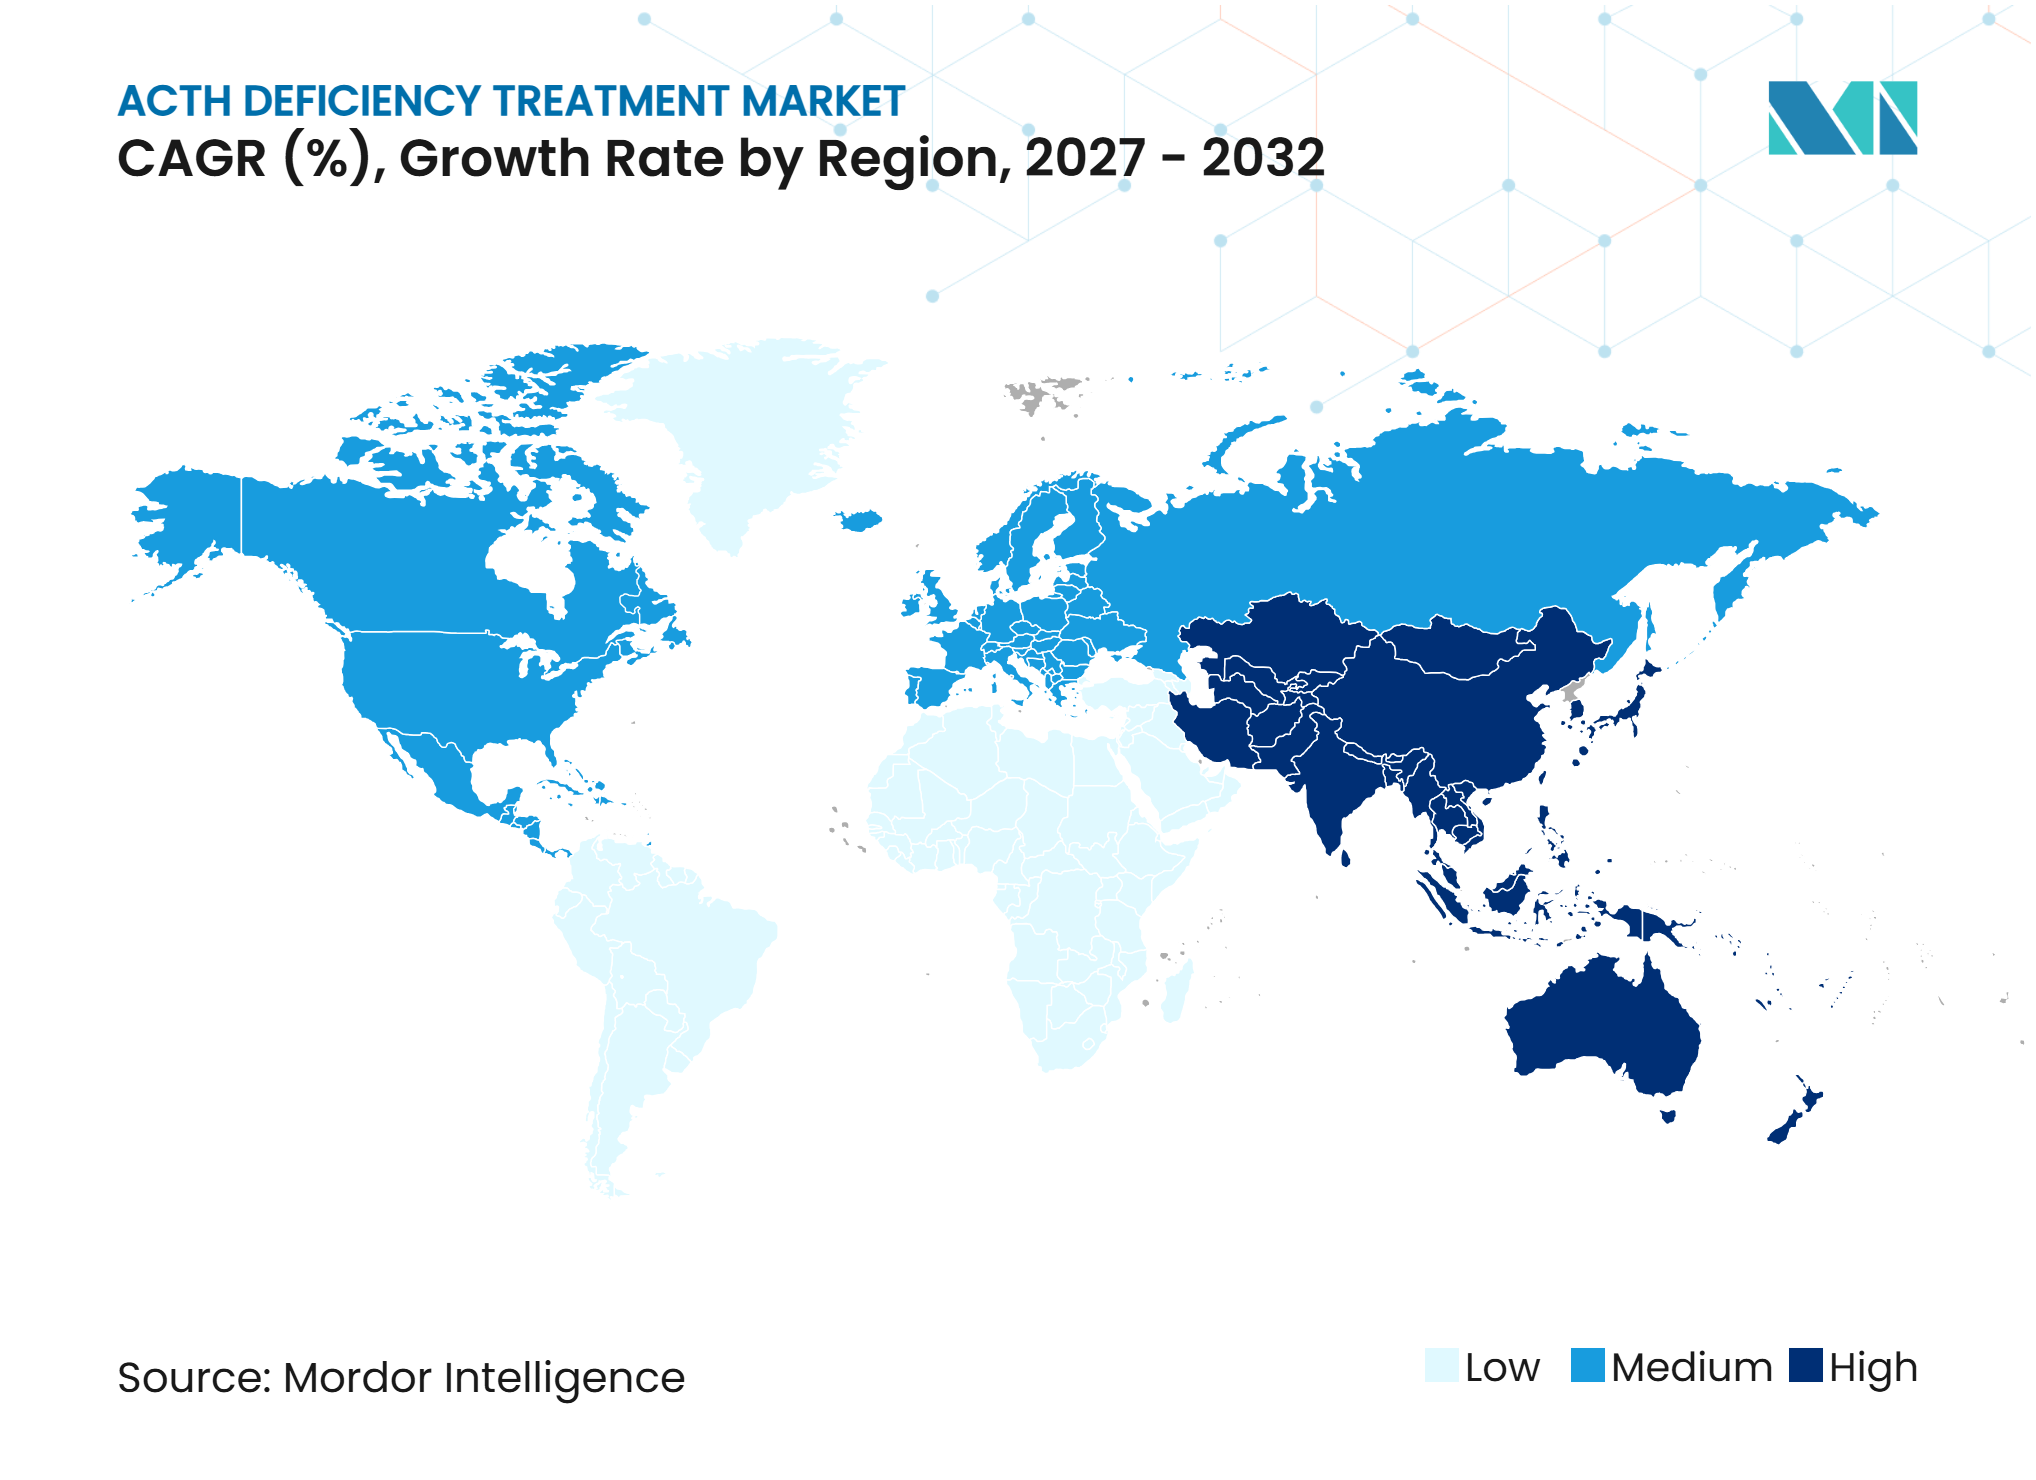
- Par géographie, l'Amérique du Nord détenait 39,65 % de la part du marché du traitement du déficit en ACTH en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du traitement du déficit en ACTH*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Reconnaissance croissante de l'insuffisance surrénalienne secondaire et tertiaire | +1.5% | Mondial, avec des gains diagnostiques précoces en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion des formulations pédiatriques à dosage de précision | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption de formulations d'hydrocortisone à profil circadien | +0.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de la préparation aux crises surrénaliennes d'urgence | +0.7% | Mondial, avec des gains d'infrastructure précoces en Amérique du Nord, au Royaume-Uni et en Europe | Moyen terme (2-4 ans) |
| Diagnostic croissant après des troubles hypophysaires et liés aux inhibiteurs de points de contrôle immunitaires | +1.1% | Mondial, avec l'Amérique du Nord et l'Asie de l'Est en tête des volumes de traitement oncologique | Court terme (≤ 2 ans) |
| Innovation d'épargne en ACTH et en glucocorticoïdes dans l'hyperplasie surrénalienne congénitale | +0.5% | Amérique du Nord et Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reconnaissance croissante de l'insuffisance surrénalienne secondaire et tertiaire
Une reconnaissance plus cohérente de l'insuffisance surrénalienne centrale élargit le bassin de traitement pour le marché du traitement du déficit en ACTH. Une étude de 2026 portant sur 435 adultes atteints de troubles hypophysaires a proposé des seuils de cortisol matinal mis à jour à l'aide d'immunodosages de deuxième génération, réduisant l'incertitude diagnostique susceptible de retarder l'initiation du traitement.[1] Les patients recevant des glucocorticoïdes à long terme pour l'asthme, la polyarthrite rhumatoïde ou une transplantation restent un groupe important sous-diagnostiqué. Un dépistage réflexe plus large dans les milieux spécialisés devrait convertir les cas manqués en prescriptions de thérapie de remplacement à long terme.
Expansion des formulations pédiatriques à dosage de précision
Les exigences de dosage pédiatrique soutiennent la demande de solution orale d'hydrocortisone prête à l'emploi sur le marché du traitement du déficit en ACTH. La FDA a approuvé KHINDIVI, une solution orale à 1 mg/mL, pour les patients âgés de 5 ans et plus en mai 2025. Eton a soumis une demande supplémentaire en juillet 2026 pour obtenir l'approbation pour les enfants de moins de 5 ans. Les formulations liquides réduisent la variabilité des doses associée au fractionnement des comprimés et aux suspensions préparées, en particulier pour les nouveau-nés et les nourrissons, où de petits ajustements de dose peuvent affecter la prise en charge clinique.
Adoption de formulations d'hydrocortisone à profil circadien
L'hydrocortisone à libération modifiée attire l'attention car les comprimés conventionnels ne reproduisent pas fidèlement le rythme naturel du cortisol. Dans l'étude CHAMPAIN de 2025, Efmody a atteint un taux médian de cortisol à 07h00 de 417 nmol/L, contre 6 nmol/L pour Plenadren. L'étude a également rapporté des améliorations de la qualité de vie spécifique à la maladie et des mesures de fatigue.[2] La Commission européenne a élargi l'indication d'Efmody pour l'insuffisance surrénalienne en avril 2026, soutenant la prescription premium là où les bénéfices cliniques et le remboursement s'alignent.[3]
Croissance de la préparation aux crises surrénaliennes d'urgence
La préparation aux urgences augmente la demande récurrente d'hydrocortisone injectable sur le marché du traitement du déficit en ACTH. Une étude de 2025 portant sur 688 patients et aidants a révélé que plus de 60 % avaient vécu une crise nécessitant de l'hydrocortisone parentérale. Moins de 20 % se sont auto-injectés avec succès, tandis que 97 % préféraient un auto-injecteur. CROSSJECT et Eton développent l'auto-injecteur ZENEO Hydrocortisone et la formulation liquide ET-800, qui pourraient améliorer la préparation des patients et élargir l'utilisation des kits d'urgence à domicile.
Analyse de l'impact des freins du marché du traitement du déficit en ACTH*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Toxicité du sur-remplacement à long terme et charge de surveillance | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Interruptions d'approvisionnement en injections d'hydrocortisone | -0.5% | Royaume-Uni, Europe et répercussions mondiales | Court terme (≤ 2 ans) |
| Preuves cliniques limitées sur les bénéfices en termes de critères d'évaluation stricts de la thérapie à libération modifiée | -0.7% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Diagnostic fragmenté et sous-reconnaissance de l'insuffisance surrénalienne centrale | -0.8% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité du sur-remplacement à long terme et charge de surveillance
La thérapie de remplacement à dose fixe peut entraîner une surexposition chronique car elle ne reproduit pas la sécrétion normale de cortisol. Les patients peuvent nécessiter un profilage du cortisol, des évaluations de la densité osseuse, une surveillance de la pression artérielle et de la glycémie, ainsi que des ajustements de dose en cas de maladie. La capacité limitée en endocrinologie peut contraindre ces exigences de surveillance. Les payeurs évaluent également de près les formulations à coût plus élevé lorsque les preuves d'amélioration des résultats cliniques restent limitées, ce qui peut retarder l'optimisation du traitement pour la thérapie à long terme.
Interruptions d'approvisionnement en injections d'hydrocortisone
Les perturbations de l'approvisionnement en hydrocortisone injectable restent un risque opérationnel pour le marché du traitement du déficit en ACTH. La pénurie britannique de phosphate sodique d'hydrocortisone a débuté en janvier 2025, et l'arrêt définitif a été confirmé en mars 2026. Les patients ont été redirigés vers la poudre de succinate sodique d'hydrocortisone, qui nécessite un processus de reconstitution en plusieurs étapes. Le gouvernement britannique a publié des directives de gestion pendant la pénurie, soulignant la nécessité de sources d'approvisionnement alternatives et de dispositifs d'administration d'urgence plus simples.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe médicamenteuse :
la corticothérapie d'urgence est en tête tandis que les glucocorticoïdes croissent plus rapidementLa corticothérapie d'urgence détenait 56,78 % de la part du marché du traitement du déficit en ACTH en 2026. Les prestataires de soins de santé prescrivent des kits d'urgence aux patients diagnostiqués, y compris ceux sans crise antérieure. Le succinate sodique reste le principal produit injectable, tandis que le retrait du phosphate sodique au Royaume-Uni a influencé les habitudes de prescription. Le marché repose à la fois sur des thérapies de remplacement d'entretien et d'intervention aiguë.
Les glucocorticoïdes devraient croître à un CAGR de 9,12 % jusqu'en 2032. Les produits à libération modifiée et les thérapies adjuvantes élargissent les options de traitement au-delà du remplacement standard. Les prestataires tiennent compte de la commodité clinique, de la précision du traitement, de la fiabilité de l'approvisionnement et du remboursement lors de la sélection des produits. Les options génériques restent importantes là où l'accessibilité financière détermine l'accès.



Par formulation :
les comprimés sont en tête tandis que les solutions et suspensions orales croissent plus rapidementLes comprimés détenaient 45,67 % de la part du marché du traitement du déficit en ACTH en 2026. Ils restent largement accessibles sur les principaux marchés et soutiennent les schémas thérapeutiques de remplacement quotidien standard. Les formulations liquides permettent un dosage plus précis pour les jeunes enfants. L'approbation de KHINDIVI et l'expansion proposée à la population de moins de 5 ans soutiennent ce changement.
Les solutions et suspensions orales devraient croître à un CAGR de 8,99 % jusqu'en 2032. La demande est soutenue par le besoin d'un dosage pédiatrique flexible et d'une précision de traitement améliorée. Les prestataires tiennent également compte de la fiabilité de l'approvisionnement, de la commodité clinique et du remboursement dans la sélection des produits. Les options génériques restent pertinentes sur les marchés sensibles aux prix.
Par voie d'administration :
la voie orale est en tête tandis que l'hydrocortisone intraveineuse croît plus rapidementL'administration orale détenait 84,56 % de la part du marché du traitement du déficit en ACTH en 2026. Les produits oraux soutiennent la thérapie de remplacement quotidienne et à vie et génèrent des volumes de prescription prévisibles. Les produits intramusculaires restent importants pour les kits d'urgence. L'utilisation intraveineuse augmente avec la chirurgie hypophysaire et les crises liées aux inhibiteurs de points de contrôle immunitaires.
L'hydrocortisone intraveineuse devrait croître à un CAGR de 8,76 % jusqu'en 2032. La croissance est soutenue par son rôle dans les soins aigus et les milieux de traitement hospitaliers. Les prestataires privilégient la précision du traitement, la disponibilité des produits et les considérations de remboursement. Les produits génériques continuent de soutenir l'accès là où l'accessibilité financière est un facteur clé.

Par étiologie de la maladie :
l'adénome hypophysaire ou PitNET est en tête tandis que la chirurgie post-hypophysaire croît plus rapidementL'adénome hypophysaire ou PitNET détenait 43,56 % de la part du marché du traitement du déficit en ACTH en 2026. Les tumeurs hypophysaires créent une population de patients stable nécessitant un remplacement cortisol à long terme. Une étude de 2025 a rapporté un déficit en ACTH chez 36 % des patients avant la chirurgie et 42 % à trois mois après la chirurgie. Les évaluations endocriniennes postopératoires de routine améliorent l'identification des patients.
La chirurgie post-hypophysaire devrait croître à un CAGR de 7,56 % jusqu'en 2032. La croissance est portée par l'augmentation des interventions chirurgicales et la surveillance endocrinienne de routine après la chirurgie. Les prestataires évaluent les options thérapeutiques en fonction des besoins cliniques, de la fiabilité de l'approvisionnement et du remboursement. Les thérapies génériques restent importantes pour améliorer l'accessibilité financière et l'accès.
Par groupe d'âge des patients :
les adultes sont en tête tandis que les nouveau-nés et nourrissons croissent plus rapidementLes adultes détenaient 71,22 % de la part du marché du traitement du déficit en ACTH en 2026. Ce groupe génère la plus grande demande de prescription continue en raison de la prévalence des maladies hypophysaires et des causes liées au traitement. Le dépistage néonatal et les soins néonatals spécialisés soutiennent une identification plus précoce des cas congénitaux. Les formulations liquides pédiatriques réduisent la dépendance aux suspensions préparées.
Les nouveau-nés et nourrissons devraient croître à un CAGR de 9,55 % jusqu'en 2032. La croissance est soutenue par un diagnostic plus précoce et la disponibilité de formulations liquides adaptées à l'âge. Les prestataires privilégient la précision du dosage, la facilité d'administration et la disponibilité des produits. Les options génériques restent importantes là où l'accessibilité financière affecte l'accès au traitement.
Par canal de distribution :
les pharmacies hospitalières sont en tête tandis que les pharmacies en ligne croissent plus rapidementLes pharmacies hospitalières détenaient 48,67 % de la part du marché du traitement du déficit en ACTH en 2026. Les hôpitaux dispensent le traitement initial après les crises, la chirurgie hypophysaire et les évaluations endocriniennes liées à l'oncologie. Les pharmacies de détail soutiennent les prescriptions d'entretien chronique. La livraison à domicile spécialisée soutient les renouvellements, la surveillance de l'observance et les services cliniques pour les thérapies des maladies rares.
Les pharmacies en ligne devraient croître à un CAGR de 8,34 % jusqu'en 2032. La croissance est soutenue par la demande de services de renouvellement pratiques et un meilleur accès aux thérapies d'entretien. Les prestataires tiennent compte de la fiabilité de l'approvisionnement, du remboursement et des capacités de soutien aux patients. Les options génériques restent importantes sur les marchés axés sur l'accessibilité financière.
Par utilisateur final :
les hôpitaux sont en tête tandis que les cliniques spécialisées en endocrinologie croissent plus rapidementLes hôpitaux détenaient 52,33 % de la part du marché du traitement du déficit en ACTH en 2026. Les hôpitaux gèrent le diagnostic, la stabilisation aiguë, la chirurgie et les prescriptions initiales de kits d'urgence. Les cliniques spécialisées en endocrinologie gèrent de plus en plus les patients stables après leur sortie. La surveillance régulière de l'ACTH et du cortisol soutient un suivi ambulatoire structuré.
Les cliniques spécialisées en endocrinologie devraient croître à un CAGR de 7,52 % jusqu'en 2032. La croissance est soutenue par la transition croissante des patients stables vers les soins ambulatoires. Les prestataires se concentrent sur la précision du traitement, la surveillance du suivi et les considérations de remboursement. Les thérapies génériques restent importantes pour élargir l'accès des patients.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,65 % de la part du marché du traitement du déficit en ACTH en 2026, soutenue par des services d'endocrinologie spécialisés, des centres hypophysaires et des réseaux de pharmacies spécialisées établis. La FDA a approuvé KHINDIVI en mai 2025 pour les patients pédiatriques éligibles. L'utilisation croissante des inhibiteurs de points de contrôle immunitaires stimule également les orientations vers l'endocrinologie. Le Canada contribue grâce à la couverture médicamenteuse provinciale, tandis que le Mexique reste dépendant de l'hydrocortisone générique en raison d'un accès inégal aux soins spécialisés et aux formulations de précision.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,45 % jusqu'en 2032, le taux régional le plus élevé du marché du traitement du déficit en ACTH. Le Japon rembourse largement le remplacement par hydrocortisone et dispose d'une population de patients liée aux inhibiteurs de points de contrôle immunitaires en croissance. La Chine développe sa capacité de prise en charge des maladies rares et des soins hypophysaires dans les grands hôpitaux, tandis qu'un meilleur accès à l'IRM augmente l'identification des cas post-chirurgicaux. L'Inde et l'Asie du Sud-Est offrent un potentiel de croissance à long terme mais restent contraintes par la dépendance aux génériques et la densité limitée de spécialistes en dehors des grandes villes.
L'Europe occidentale dispose de réseaux hypophysaires établis et adopte l'hydrocortisone à libération modifiée. La Commission européenne et la MHRA britannique ont élargi l'indication d'Efmody pour l'insuffisance surrénalienne en avril et mai 2026. Les perturbations de l'approvisionnement au Royaume-Uni ont accru l'attention portée à la résilience de l'approvisionnement injectable et au développement d'auto-injecteurs. Les pays du Conseil de coopération du Golfe, l'Afrique du Sud, le Brésil et l'Argentine font face à une demande latente, car la sensibilisation clinique, la capacité de test et l'accès aux spécialistes restent inégaux.
Paysage concurrentiel
Concentration du Marché
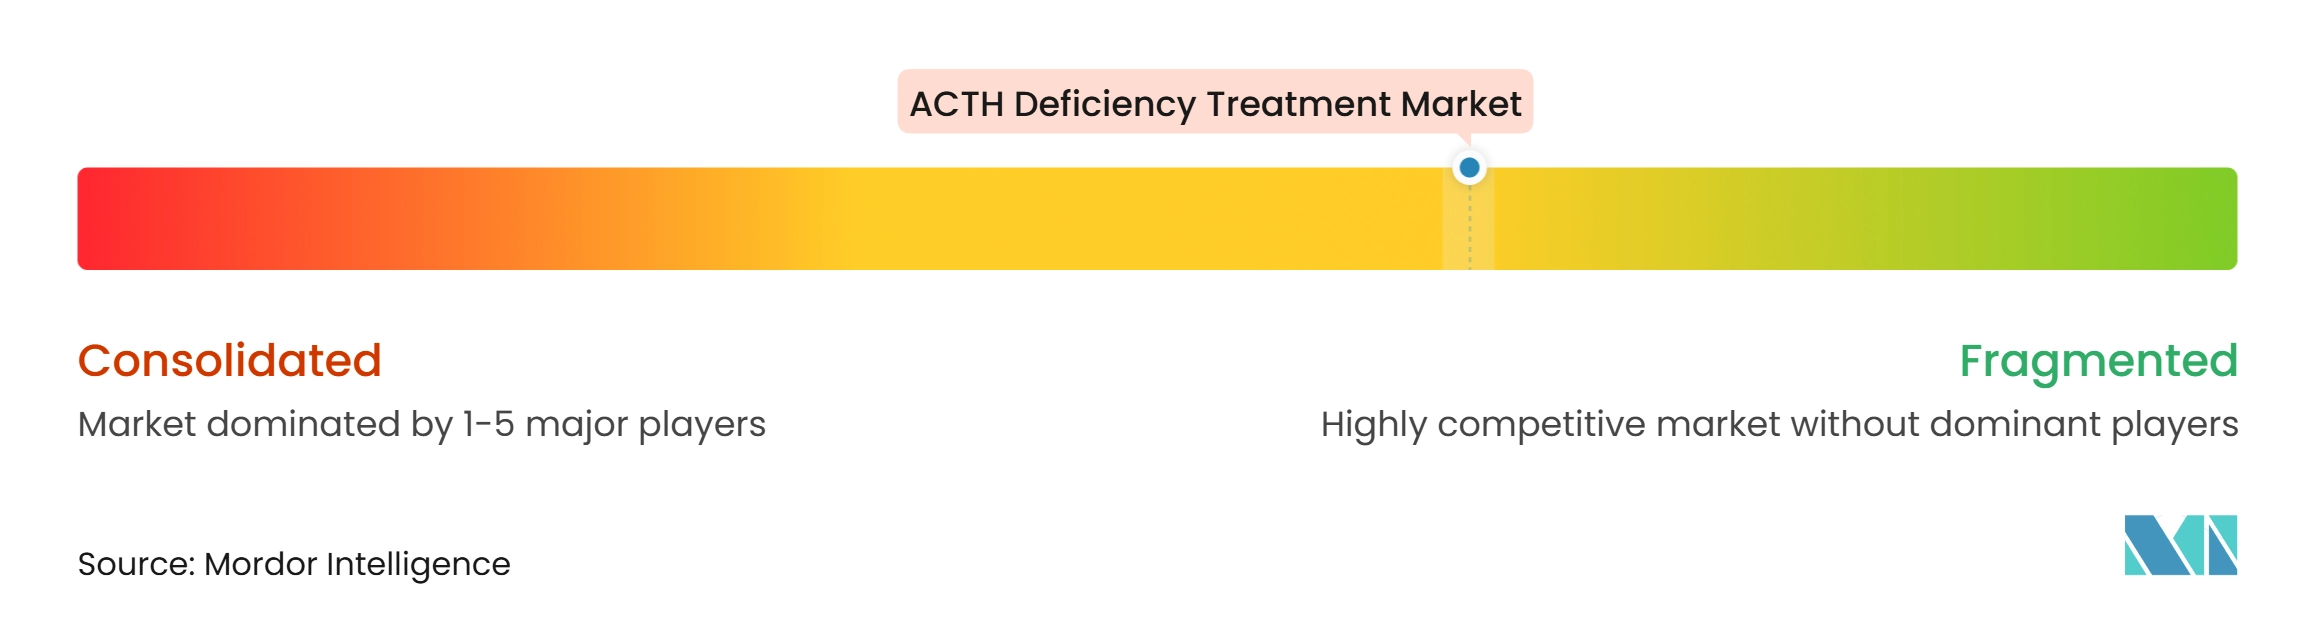
Le marché du traitement du déficit en ACTH est modérément fragmenté. Les fabricants de génériques, notamment Amneal, Aurobindo, Cipla, Dr. Reddy's Laboratories, Lupin, Sandoz, Sun Pharma, Teva, Viatris et Zydus Lifesciences, se font concurrence sur les comprimés oraux et les injectables standard. Leur position sur le marché dépend des prix, de l'approvisionnement en principe actif et de la fiabilité de l'approvisionnement. Solu-Cortef de Pfizer, Fresenius Kabi et Hikma maintiennent une présence dans les soins injectables d'urgence hospitaliers.
Les entreprises spécialisées se font concurrence grâce à des formulations différenciées, une protection réglementaire et des preuves cliniques. Eton a introduit KHINDIVI et soumis sa demande d'extension d'étiquette pédiatrique en juillet 2026. Immedica a élargi Efmody à l'insuffisance surrénalienne dans l'UE et au Royaume-Uni en 2026. Les données de crinecerfont de Neurocrine ont montré des réductions soutenues de la dose de glucocorticoïdes chez les adultes atteints d'hyperplasie surrénalienne congénitale classique. Ces initiatives soutiennent un positionnement premium là où les payeurs reconnaissent une valeur clinique supplémentaire.
Un auto-injecteur d'hydrocortisone d'urgence reste une opportunité de marché clé. CROSSJECT et Eton font avancer le programme ZENEO, tandis qu'Amphastar a concédé sous licence AMP-110 en janvier 2026. Les partenariats diagnostiques avec les centres d'oncologie peuvent également permettre un engagement plus précoce des patients tout au long du parcours thérapeutique. Les désignations orphelines et les brevets de formulation peuvent prolonger l'exclusivité au-delà des produits de remplacement génériques, tandis que le marché reste fragmenté car aucune entreprise ne contrôle à la fois le remplacement chronique et le traitement d'urgence.
Leaders du secteur du traitement du déficit en ACTH
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd
-
Viatris Inc.
-
Hikma Pharmaceuticals PLC
-
Sandoz Group AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement du déficit en ACTH Entreprises couvertes dans ce rapport
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aurobindo Pharma
- Cipla
- Crinetics Pharmaceuticals, Inc.
- Dr. Reddy’s Laboratories
- Eton Pharmaceuticals, Inc.
- Fresenius
- H. Lundbeck
- Hikma Pharmaceuticals
- Immedica Pharma AB
- Lupin
- Neurocrine Biosciences
- Novitium Pharma LLC
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited
Développements industriels récents dans Marché du traitement du déficit en ACTH
- Mai 2026 : Immedica Pharma a reçu l'approbation de la MHRA pour Efmody pour les adolescents âgés de 12 ans et plus et les adultes atteints d'insuffisance surrénalienne.
- Avril 2026 : La Commission européenne a étendu l'indication d'Efmody aux adolescents âgés de 12 ans et plus et aux adultes atteints d'insuffisance surrénalienne.
- Janvier 2026 : Amphastar a concédé sous licence AMP-110, un analogue synthétique entièrement humain de l'ACTH, pour la commercialisation aux États-Unis et au Canada.
- Juillet 2025 : Neurocrine a présenté les données CAHtalyst Adult sur un an montrant des réductions moyennes de la dose de glucocorticoïdes de 25 % et 30 % dans les groupes CRENESSITY continu et croisé, respectivement.
Portée du rapport mondial sur le marché du traitement du déficit en ACTH
Selon la portée du rapport, le déficit en hormone adrénocorticotrope (ACTH) est un trouble endocrinien caractérisé par une production ou une sécrétion insuffisante d'ACTH par l'hypophyse antérieure, entraînant une stimulation insuffisante du cortex surrénalien et une production réduite de cortisol. L'ACTH joue un rôle essentiel dans la régulation de la réponse au stress de l'organisme, du métabolisme, de la pression artérielle et des processus inflammatoires par son influence sur la sécrétion des hormones surrénaliennes.
Le marché du traitement du déficit en ACTH est segmenté par classe médicamenteuse, formulation, voie d'administration, étiologie de la maladie, groupe d'âge des patients, canal de distribution, utilisateur final et géographie. Par classe médicamenteuse, le marché comprend les glucocorticoïdes, les minéralocorticoïdes, la corticothérapie d'urgence, le succinate sodique d'hydrocortisone, le phosphate sodique d'hydrocortisone, la dexaméthasone injectable et d'autres classes médicamenteuses. Par formulation, le marché est segmenté en comprimés, injectables et solutions et suspensions orales. Par voie d'administration, le marché est catégorisé en administration orale, intraveineuse et intramusculaire. Par étiologie de la maladie, le marché est segmenté en adénome hypophysaire ou tumeur neuroendocrine hypophysaire, troubles hypothalamiques, chirurgie post-hypophysaire, déficit en ACTH induit par irradiation, déficit en ACTH associé à un traumatisme crânien et autres étiologies de la maladie. Par groupe d'âge des patients, le marché comprend les nouveau-nés et nourrissons, les enfants, les adolescents, les adultes et les adultes plus âgés. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres canaux de distribution. Par utilisateur final, le marché est catégorisé en hôpitaux, cliniques spécialisées en endocrinologie, laboratoires de diagnostic, soins à domicile et autogestion, et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Glucocorticoïdes | |
| Minéralocorticoïdes | |
| Corticothérapie d'urgence | Succinate sodique d'hydrocortisone |
| Phosphate sodique d'hydrocortisone | |
| Dexaméthasone injectable | |
| Autres classes médicamenteuses |
| Comprimés |
| Injectables |
| Solution et suspension orales |
| Orale |
| Intraveineuse |
| Intramusculaire |
| Adénome hypophysaire ou tumeur neuroendocrine hypophysaire |
| Trouble hypothalamique |
| Chirurgie post-hypophysaire |
| Déficit en ACTH induit par irradiation |
| Déficit en ACTH associé à un traumatisme crânien |
| Autre étiologie de la maladie |
| Nouveau-nés et nourrissons |
| Enfants |
| Adolescents |
| Adultes |
| Adultes plus âgés |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Hôpitaux |
| Cliniques spécialisées en endocrinologie |
| Laboratoires de diagnostic |
| Soins à domicile et autogestion |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Conseil de coopération du Golfe |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe médicamenteuse | Glucocorticoïdes | |
| Minéralocorticoïdes | ||
| Corticothérapie d'urgence | Succinate sodique d'hydrocortisone | |
| Phosphate sodique d'hydrocortisone | ||
| Dexaméthasone injectable | ||
| Autres classes médicamenteuses | ||
| Par formulation | Comprimés | |
| Injectables | ||
| Solution et suspension orales | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Intramusculaire | ||
| Par étiologie de la maladie | Adénome hypophysaire ou tumeur neuroendocrine hypophysaire | |
| Trouble hypothalamique | ||
| Chirurgie post-hypophysaire | ||
| Déficit en ACTH induit par irradiation | ||
| Déficit en ACTH associé à un traumatisme crânien | ||
| Autre étiologie de la maladie | ||
| Par groupe d'âge des patients | Nouveau-nés et nourrissons | |
| Enfants | ||
| Adolescents | ||
| Adultes | ||
| Adultes plus âgés | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées en endocrinologie | ||
| Laboratoires de diagnostic | ||
| Soins à domicile et autogestion | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Conseil de coopération du Golfe | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de traitement du déficit en ACTH ?
La reconnaissance croissante de l'insuffisance surrénalienne centrale, les cas liés à l'oncologie et la chirurgie hypophysaire élargissent le besoin de traitement.
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le marché du traitement du déficit en ACTH devrait croître à un CAGR de 6,78 % de 2027 à 2032.
Quelle classe thérapeutique détient la plus grande part ?
La corticothérapie d'urgence détenait 56,78 % en 2026.
Quel groupe de patients connaît la croissance la plus rapide ?
Les nouveau-nés et nourrissons devraient croître à un CAGR de 9,55 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,45 % jusqu'en 2032.
L'environnement concurrentiel est-il concentré ?
Le score de concentration du marché est de 4 sur 10 car de nombreuses entreprises génériques et spécialisées se font concurrence sur différents produits, sans qu'aucune part divulguée des principaux acteurs ne soutienne une structure concentrée.