
Marktgröße und Marktanteil für ACTH-Mangelbehandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.84 Milliarden US-Dollar |
| Marktgröße (2032) | 1.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ACTH-Mangelbehandlung von Mordor Intelligence
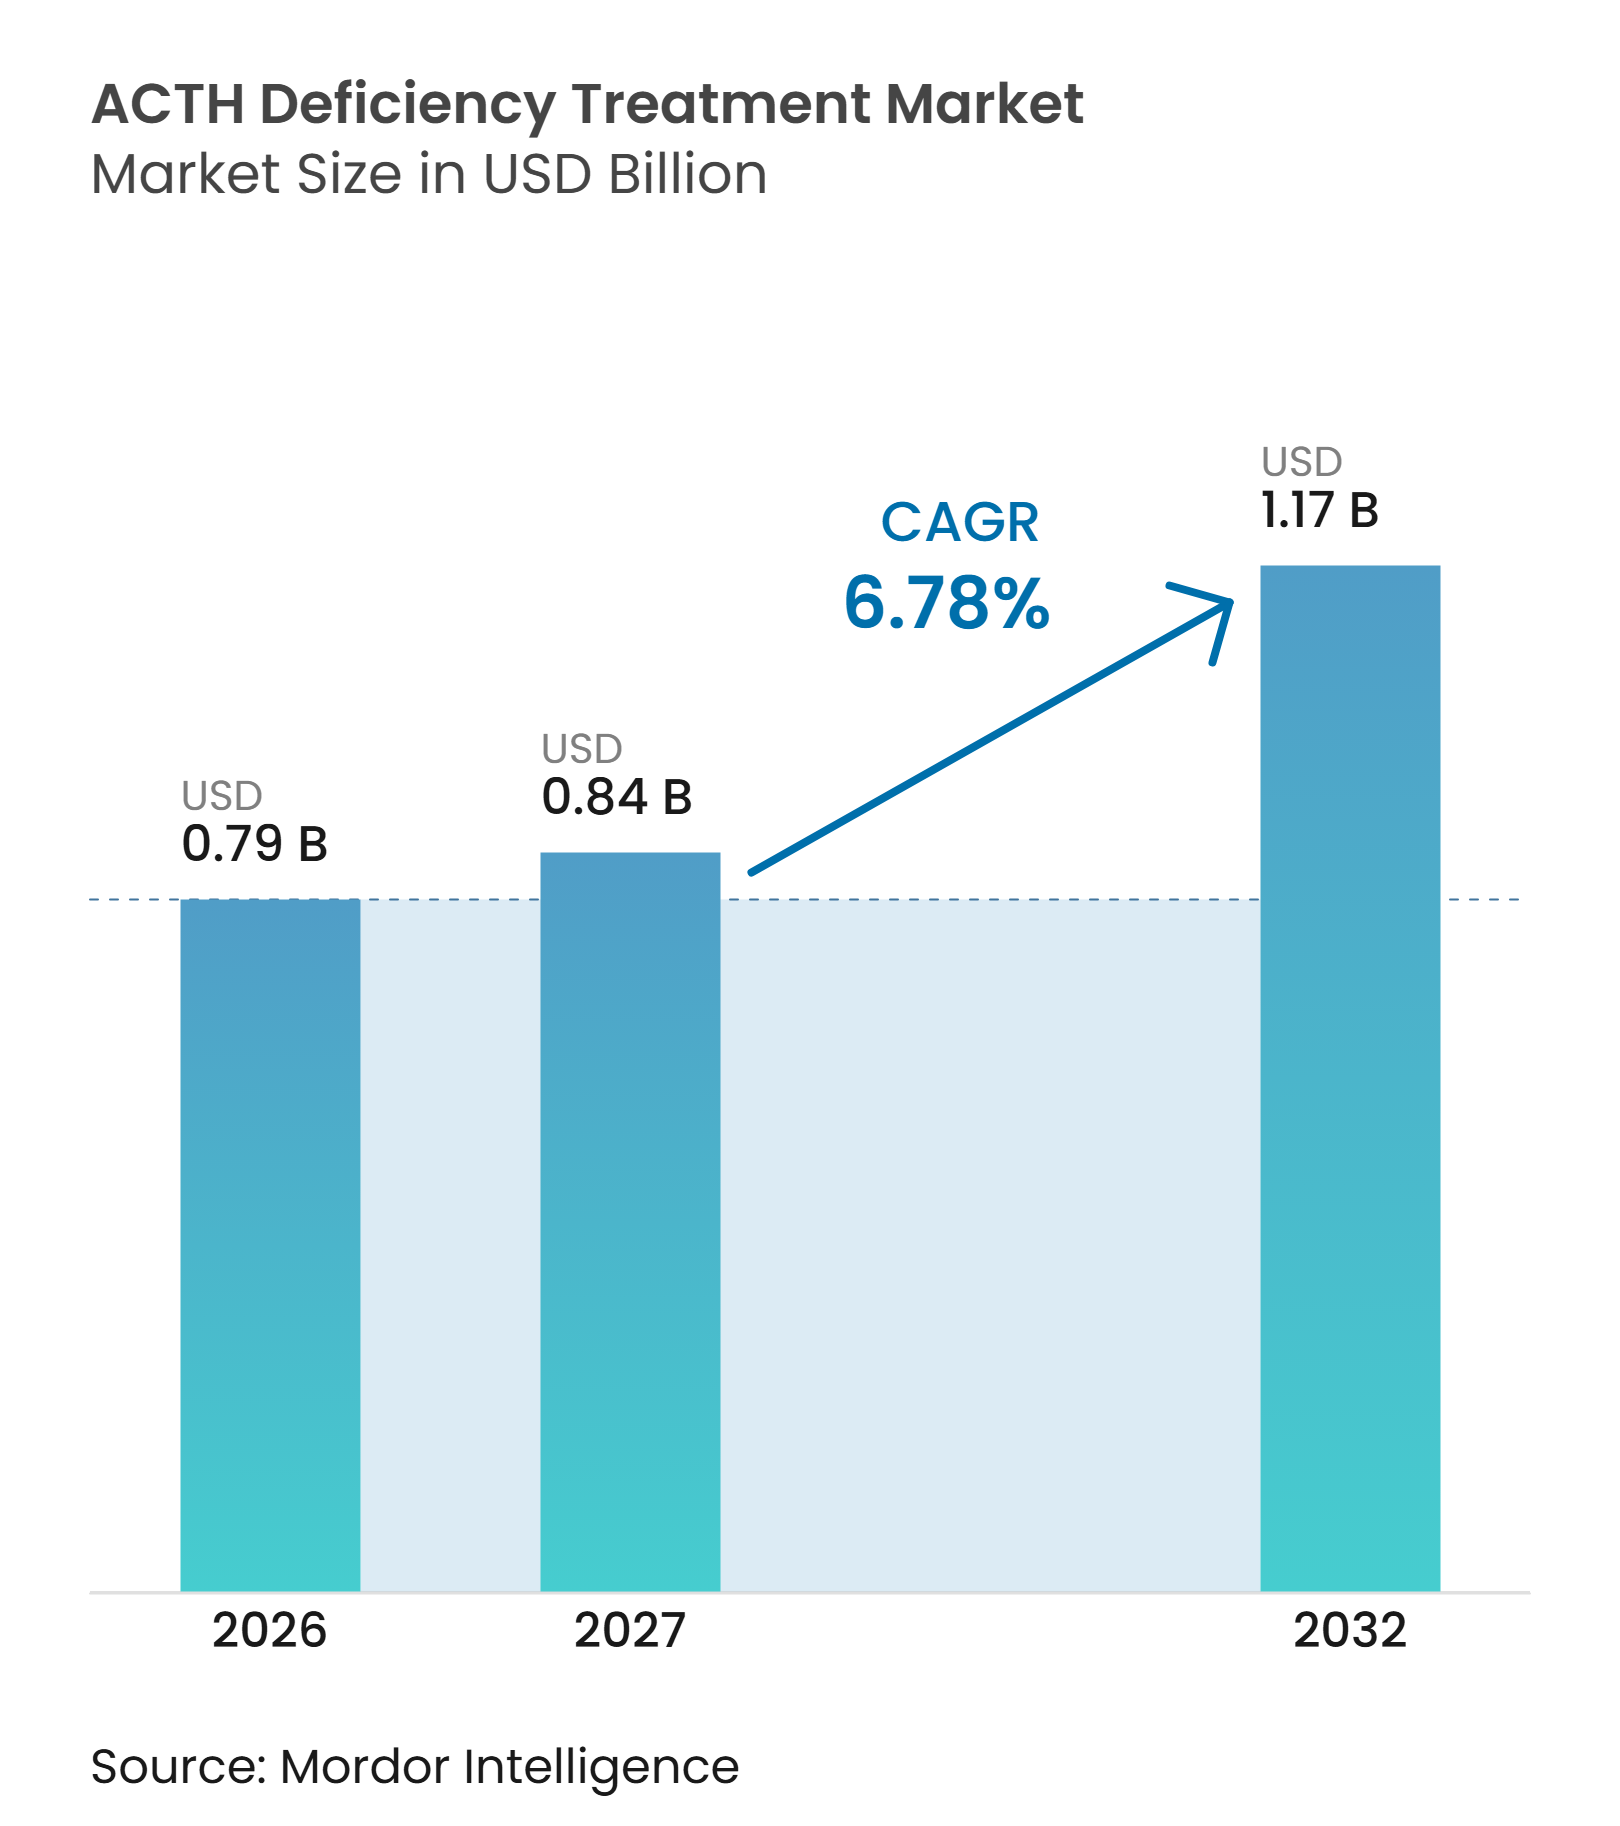
Die Marktgröße für ACTH-Mangelbehandlung wurde im Jahr 2026 auf 0,79 Milliarden USD geschätzt und wird voraussichtlich von 0,84 Milliarden USD im Jahr 2027 auf 1,17 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2027–2032).
Die zentrale Nebenniereninsuffizienz wird nach wie vor zu wenig erkannt, wodurch eine beträchtliche Patientenpopulation außerhalb der routinemäßigen Diagnostik und Behandlung verbleibt. Der breitere Einsatz von Immun-Checkpoint-Inhibitoren und die verstärkte Erkennung von Hypophysentumoren erweitern die behandelte Patientenbasis. Pädiatrische Flüssigformulierungen und Hydrokortison mit veränderter Freisetzung beeinflussen Behandlungsentscheidungen durch verbesserte Dosierungsgenauigkeit und Kortisolabdeckung. Allerdings schränken die Versorgungskontinuität für notfallmäßige injizierbare Produkte und die Anforderungen an den Nachweis für Premium-Formulierungen die Akzeptanz weiterhin ein. Der Markt für ACTH-Mangelbehandlung verbindet eine anhaltende Nachfrage nach täglichem Hormonersatz mit einem wachsenden Bedarf an Notfallversorgungsprodukten und fachärztlicher Nachsorge.
Wichtigste Erkenntnisse des Berichts
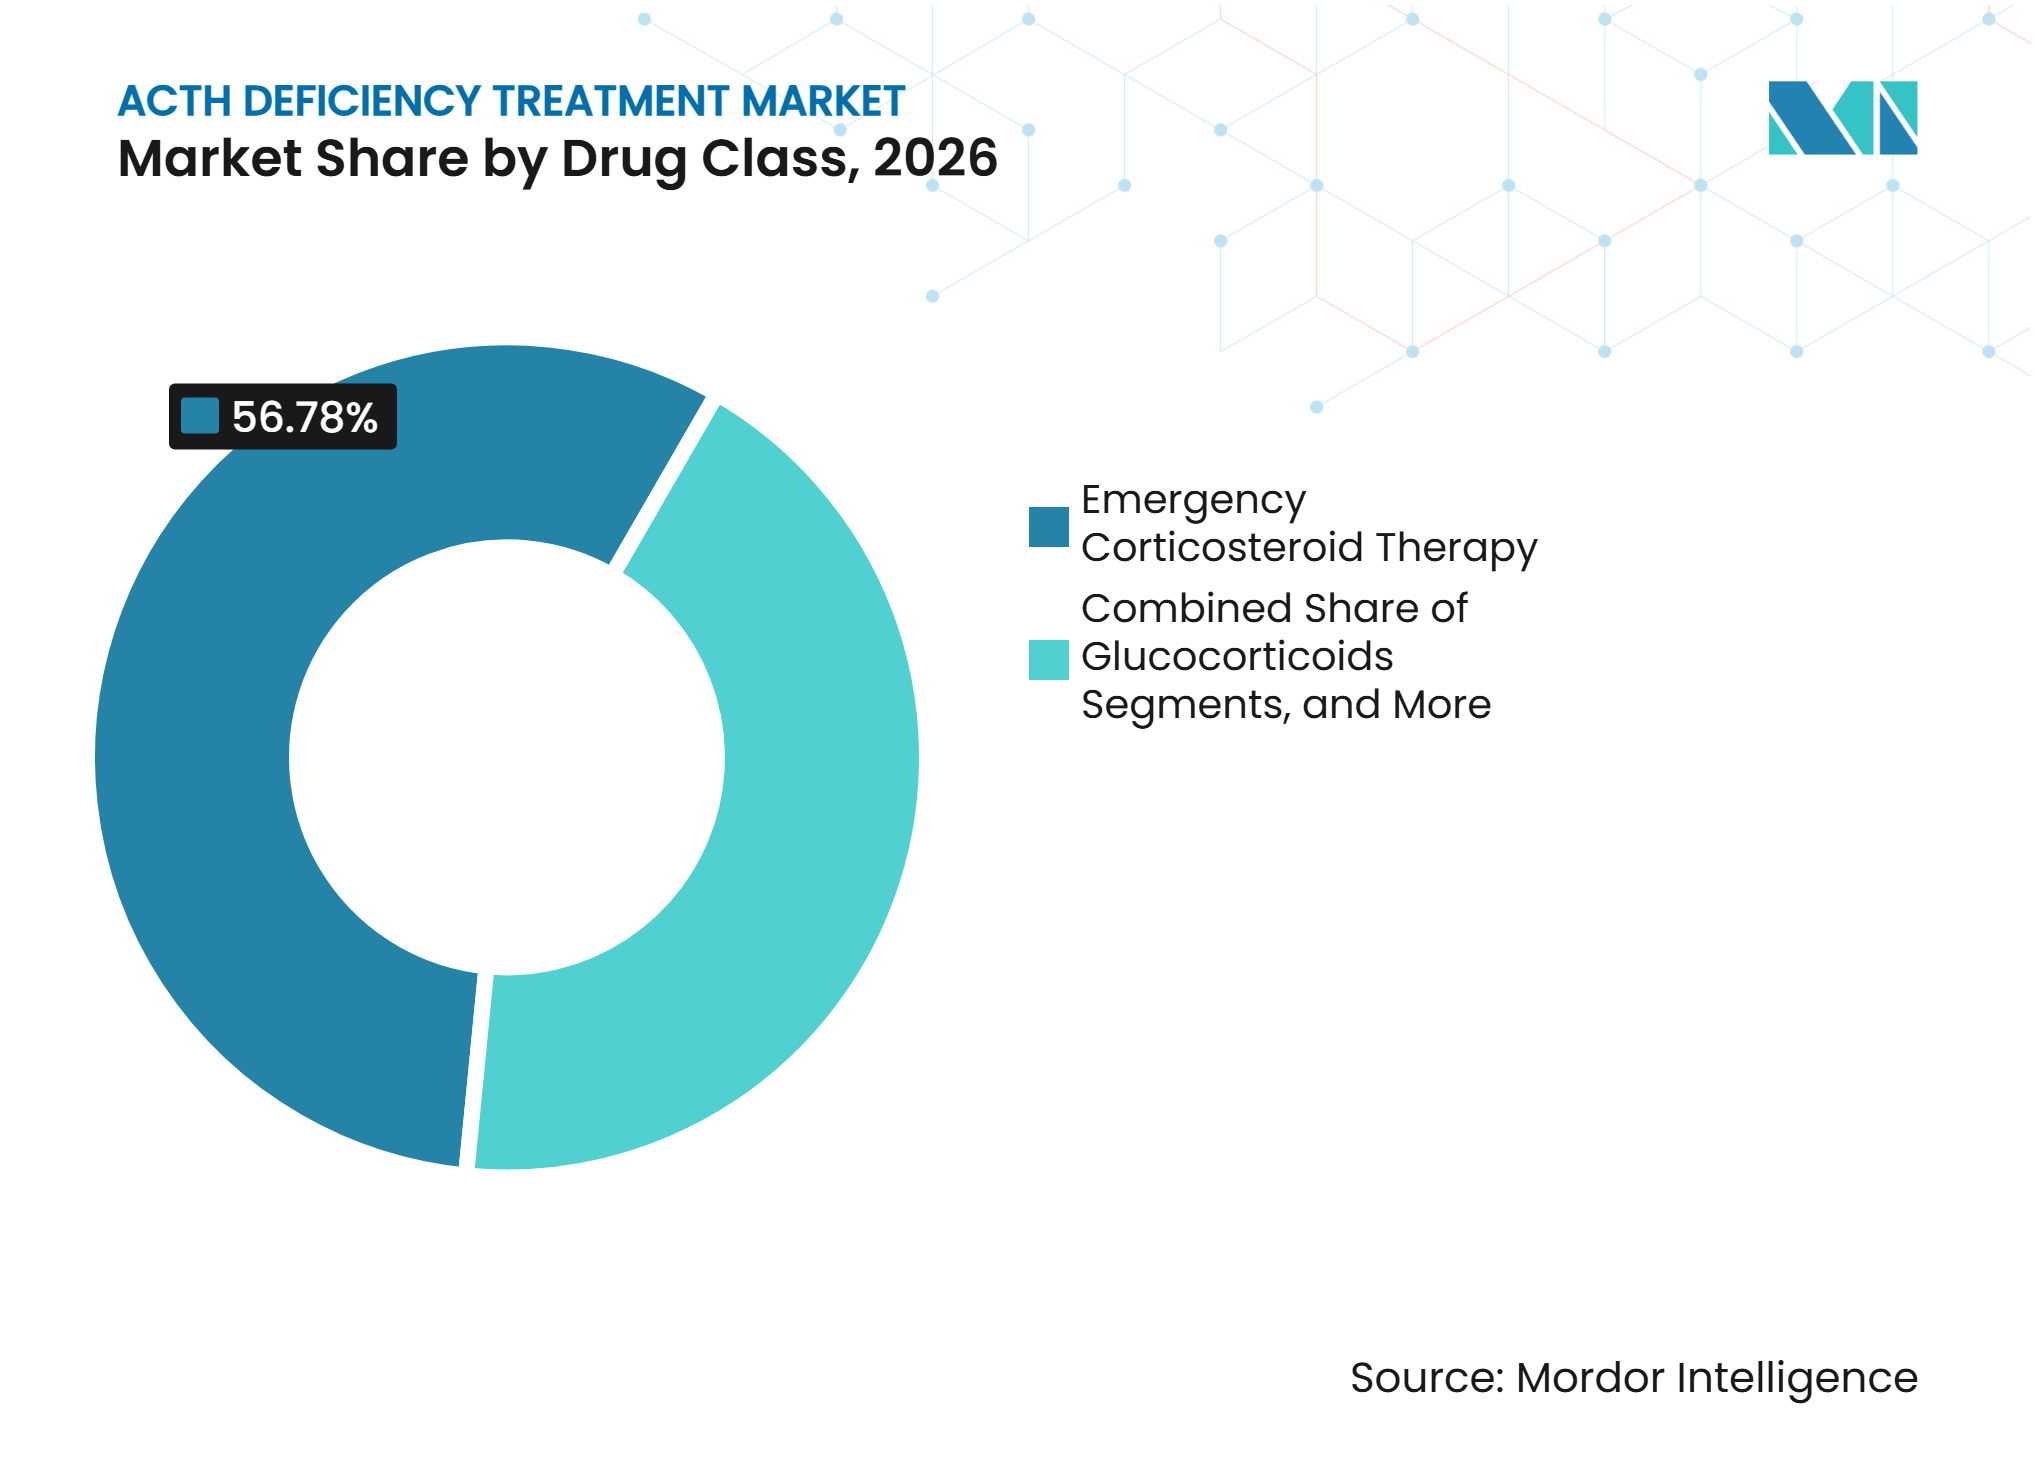
- Nach Arzneimittelklasse hielt die Notfall-Kortikosteroidtherapie im Jahr 2026 einen Marktanteil von 56,78 % am Markt für ACTH-Mangelbehandlung, während Glukokortikoide bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Formulierung hielten Tabletten im Jahr 2026 einen Marktanteil von 45,67 % am Markt für ACTH-Mangelbehandlung, während orale Lösungen und Suspensionen bis 2032 voraussichtlich mit einer CAGR von 8,99 % wachsen werden.
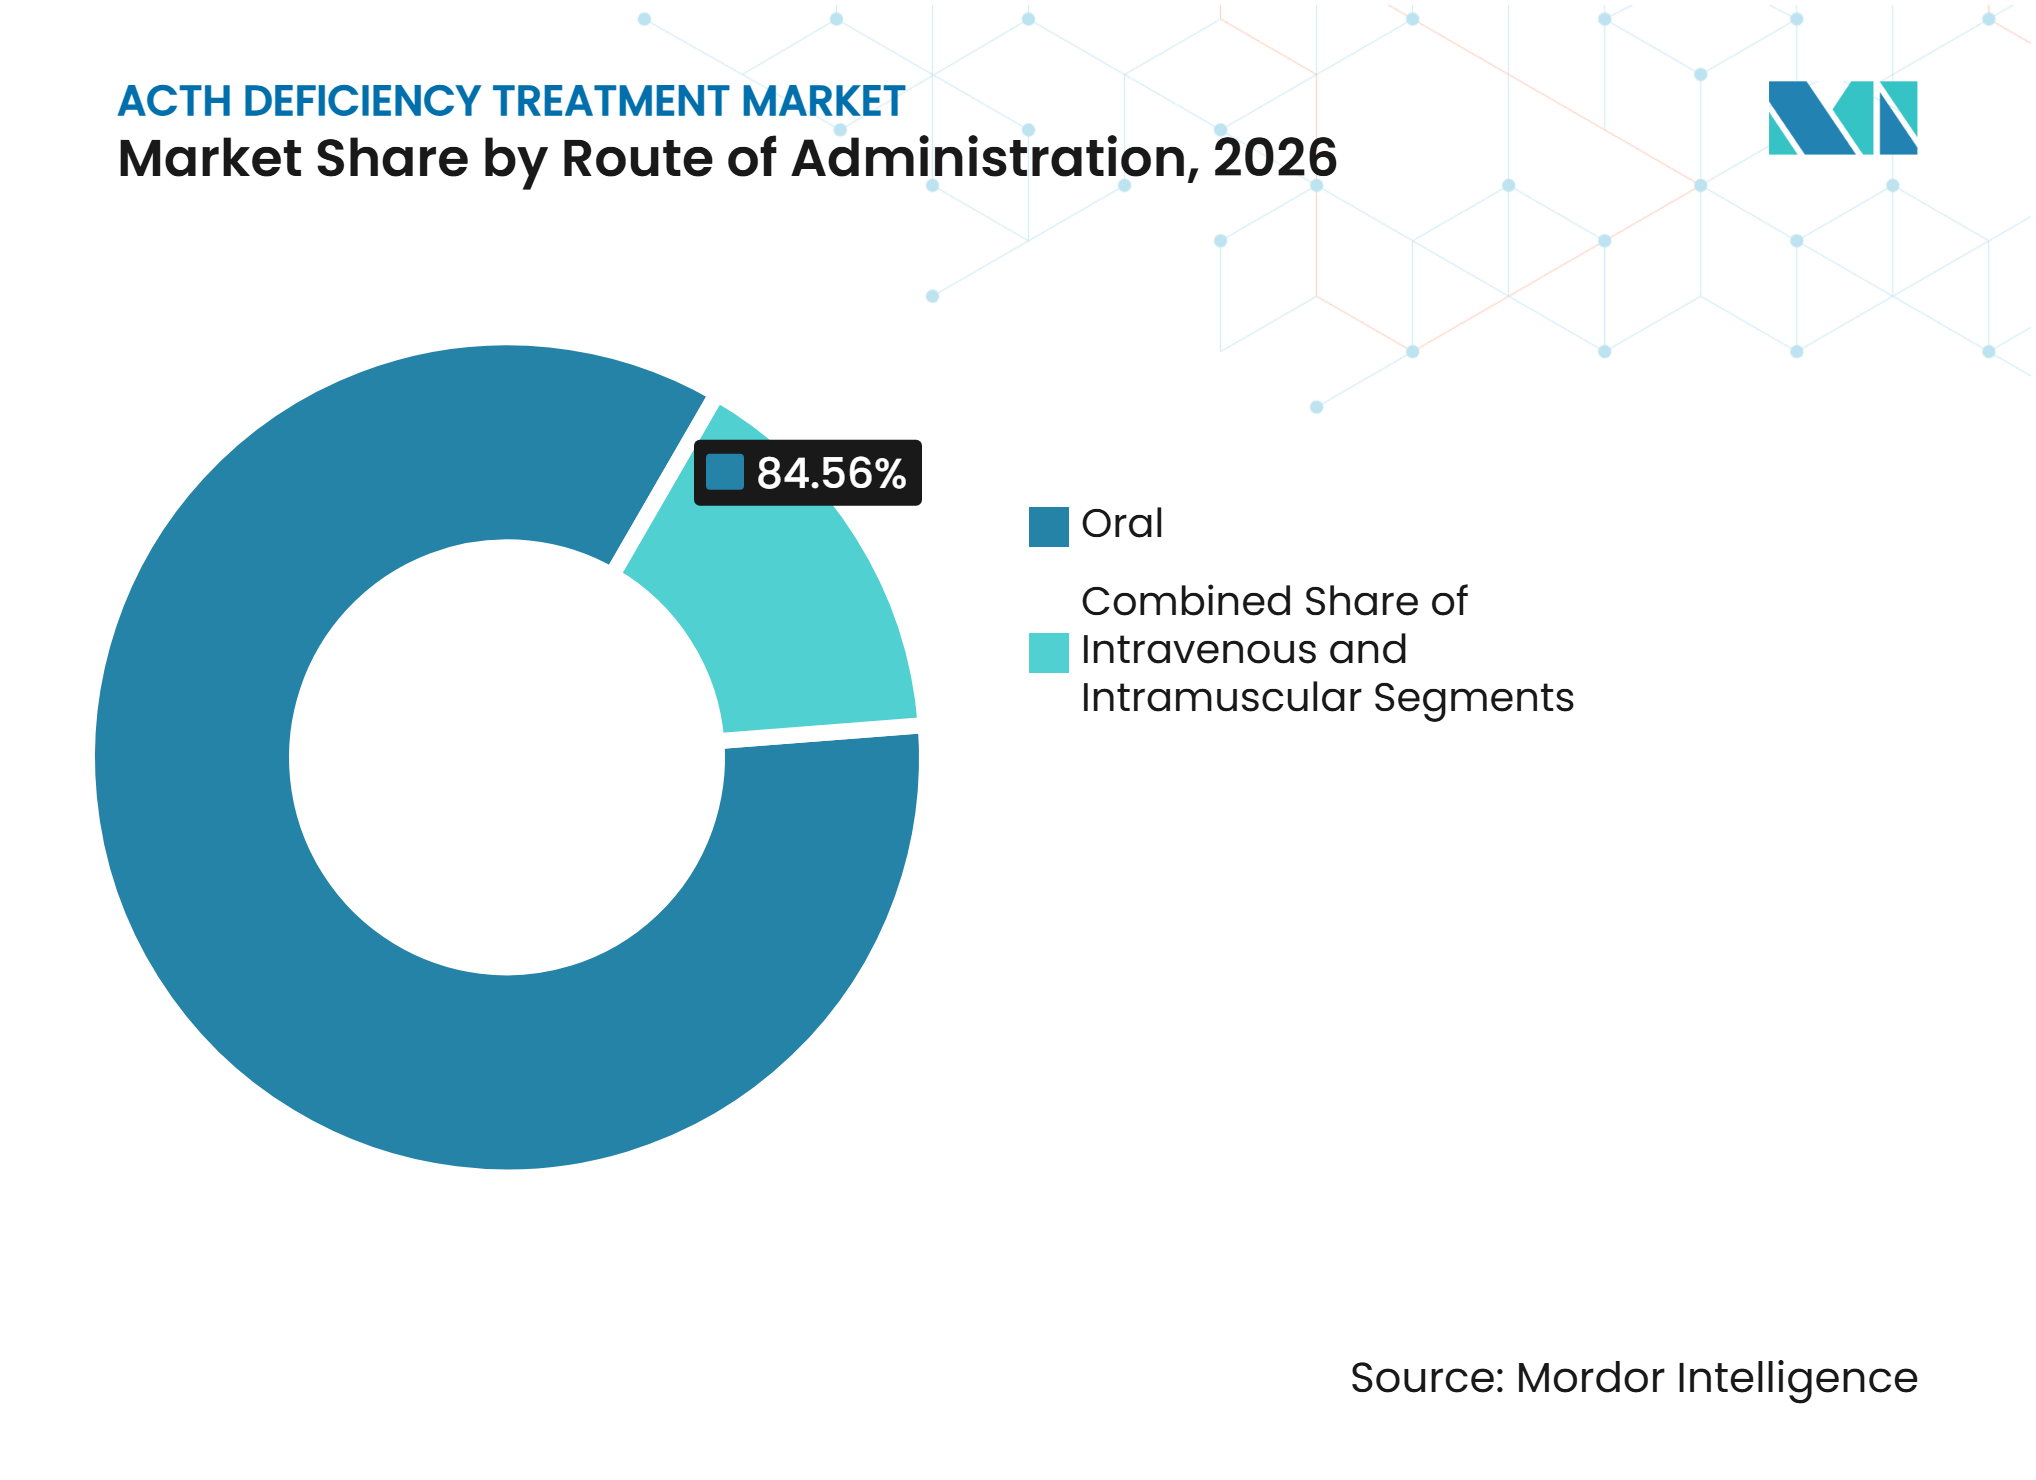
- Nach Verabreichungsweg entfiel im Jahr 2026 ein Marktanteil von 84,56 % am Markt für ACTH-Mangelbehandlung auf den oralen Weg, während intravenöses Hydrokortison bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
- Nach Krankheitsätiologie hielt das Hypophysenadenom oder PitNET im Jahr 2026 einen Marktanteil von 43,56 % am Markt für ACTH-Mangelbehandlung, während der Bereich nach Hypophysenoperation bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen wird.
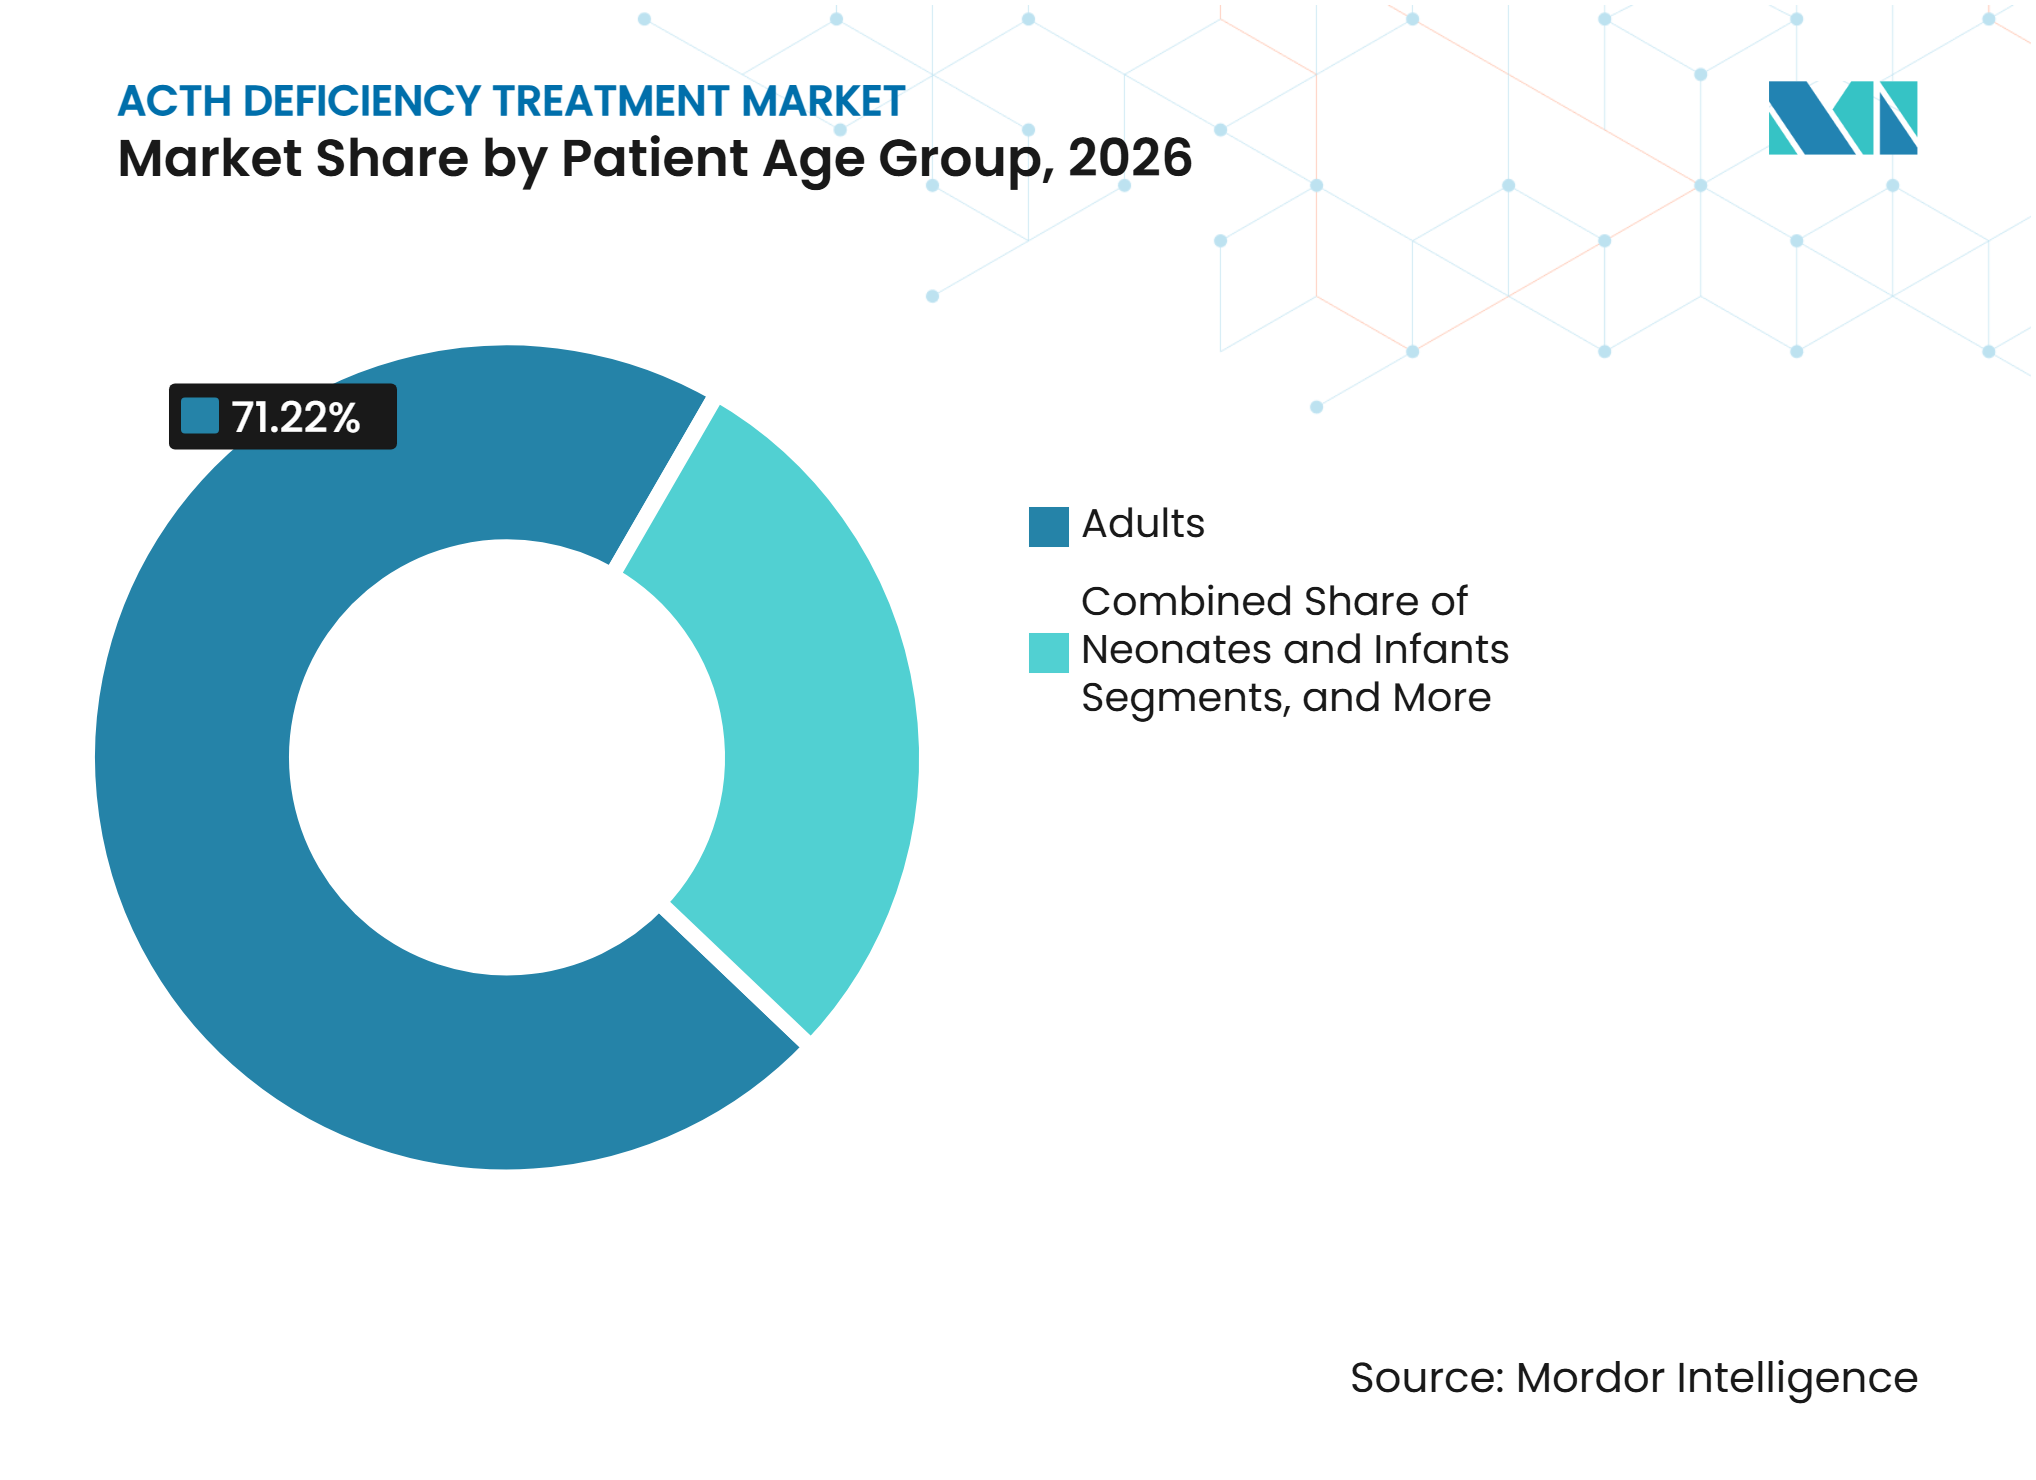
- Nach Patientenaltersgruppe hielten Erwachsene im Jahr 2026 einen Marktanteil von 71,22 % am Markt für ACTH-Mangelbehandlung, während Neugeborene und Säuglinge bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Marktanteil von 48,67 % am Markt für ACTH-Mangelbehandlung, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
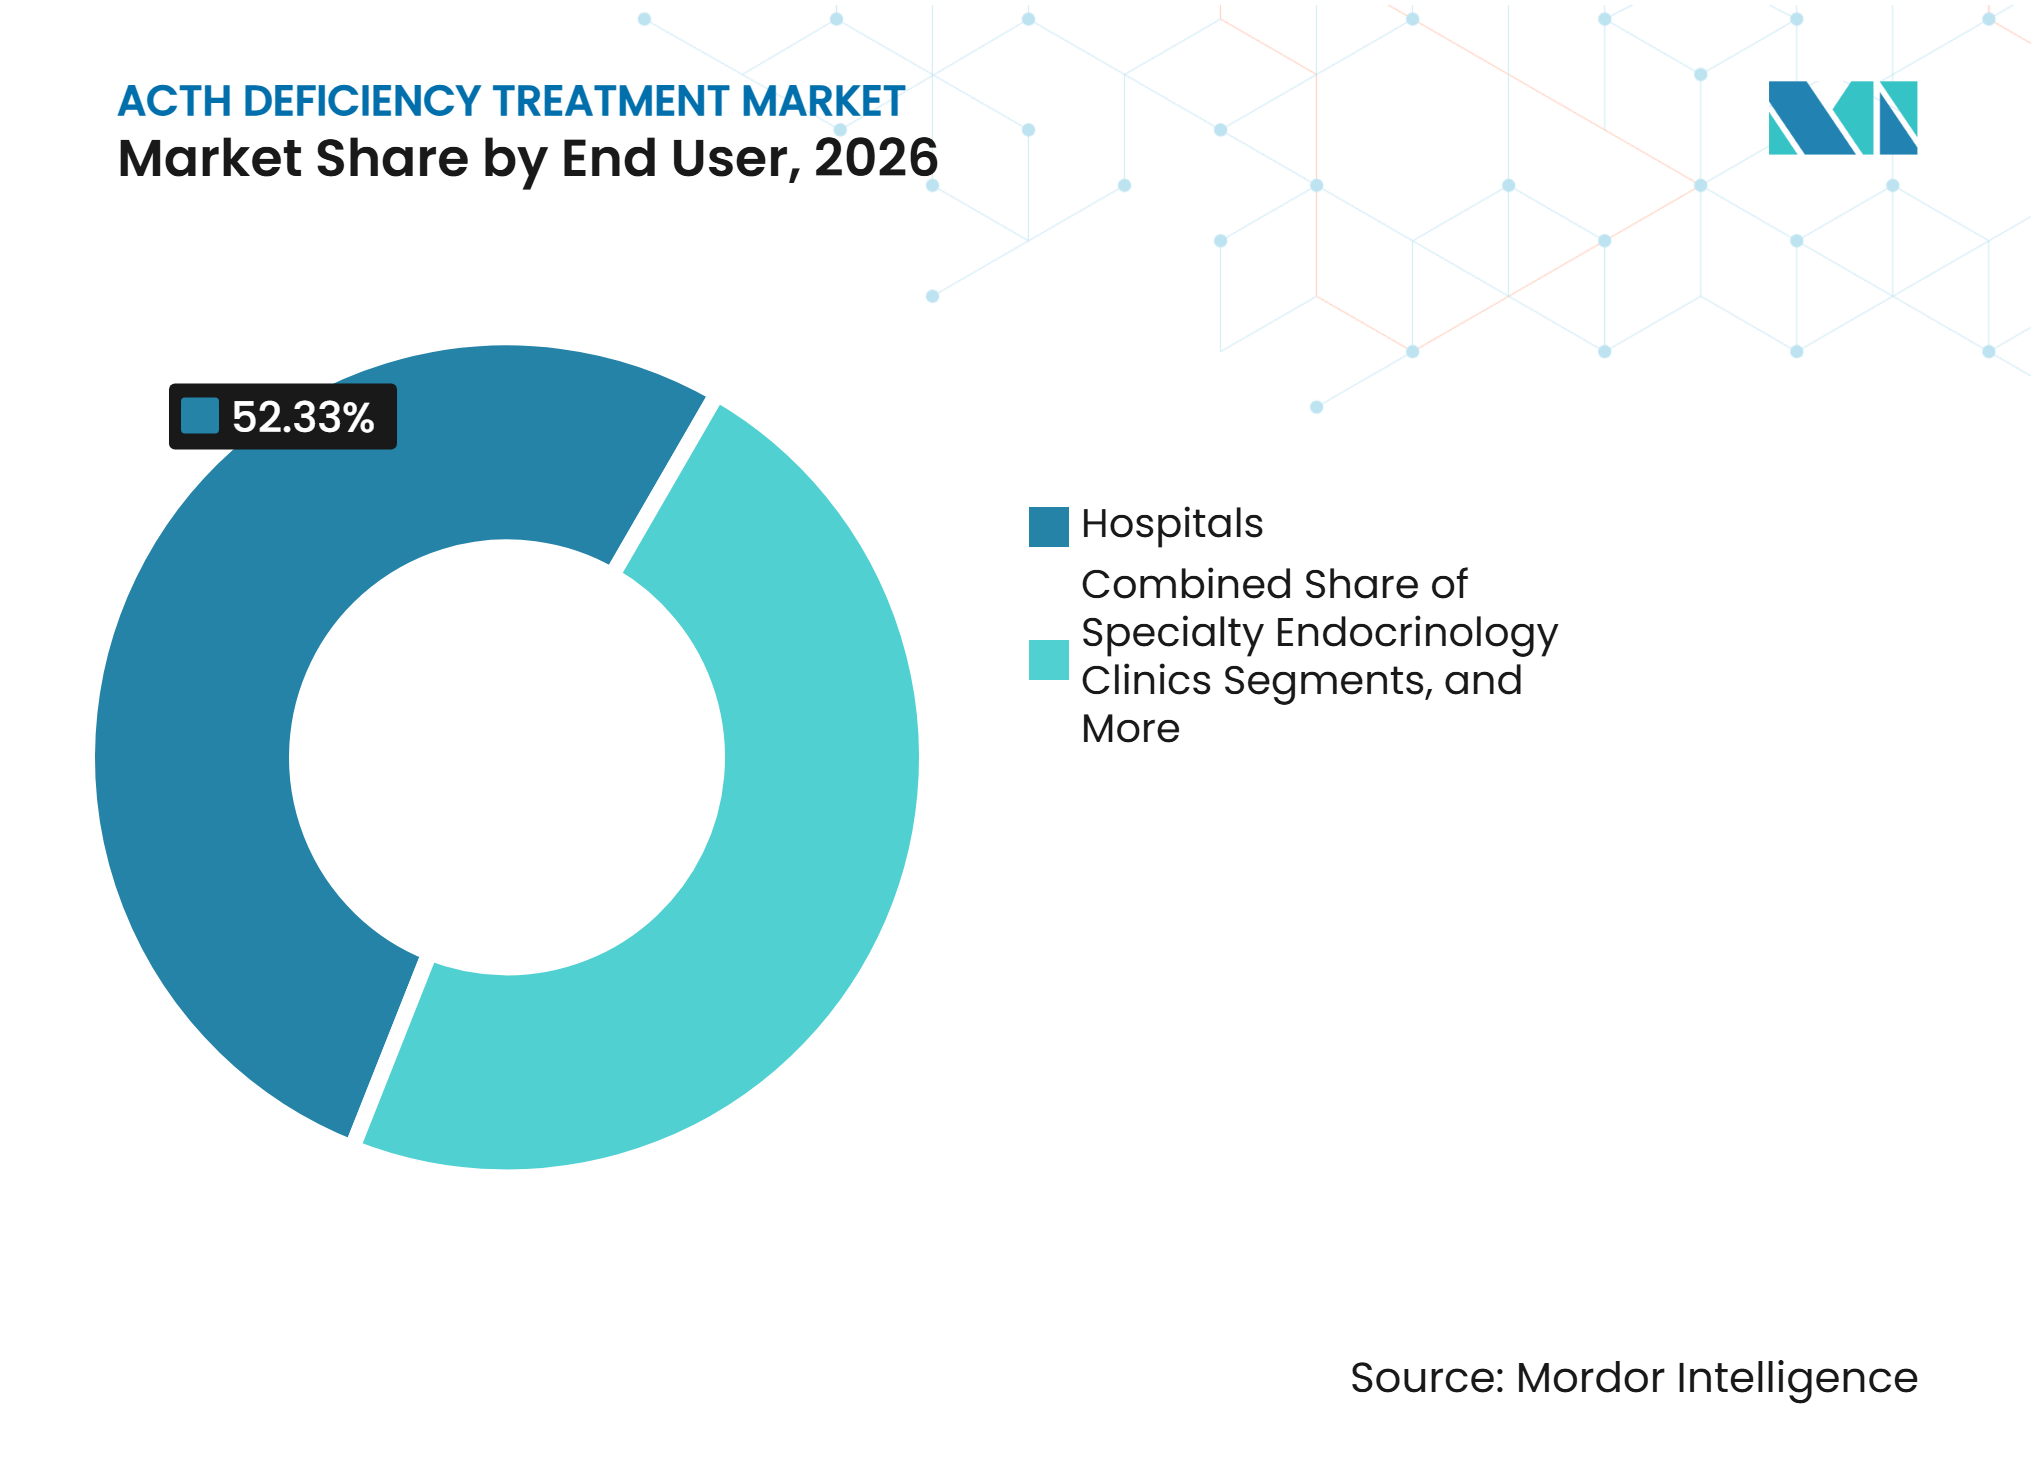
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 52,33 % am Markt für ACTH-Mangelbehandlung, während spezialisierte Endokrinologiekliniken bis 2032 voraussichtlich mit einer CAGR von 7,52 % wachsen werden.
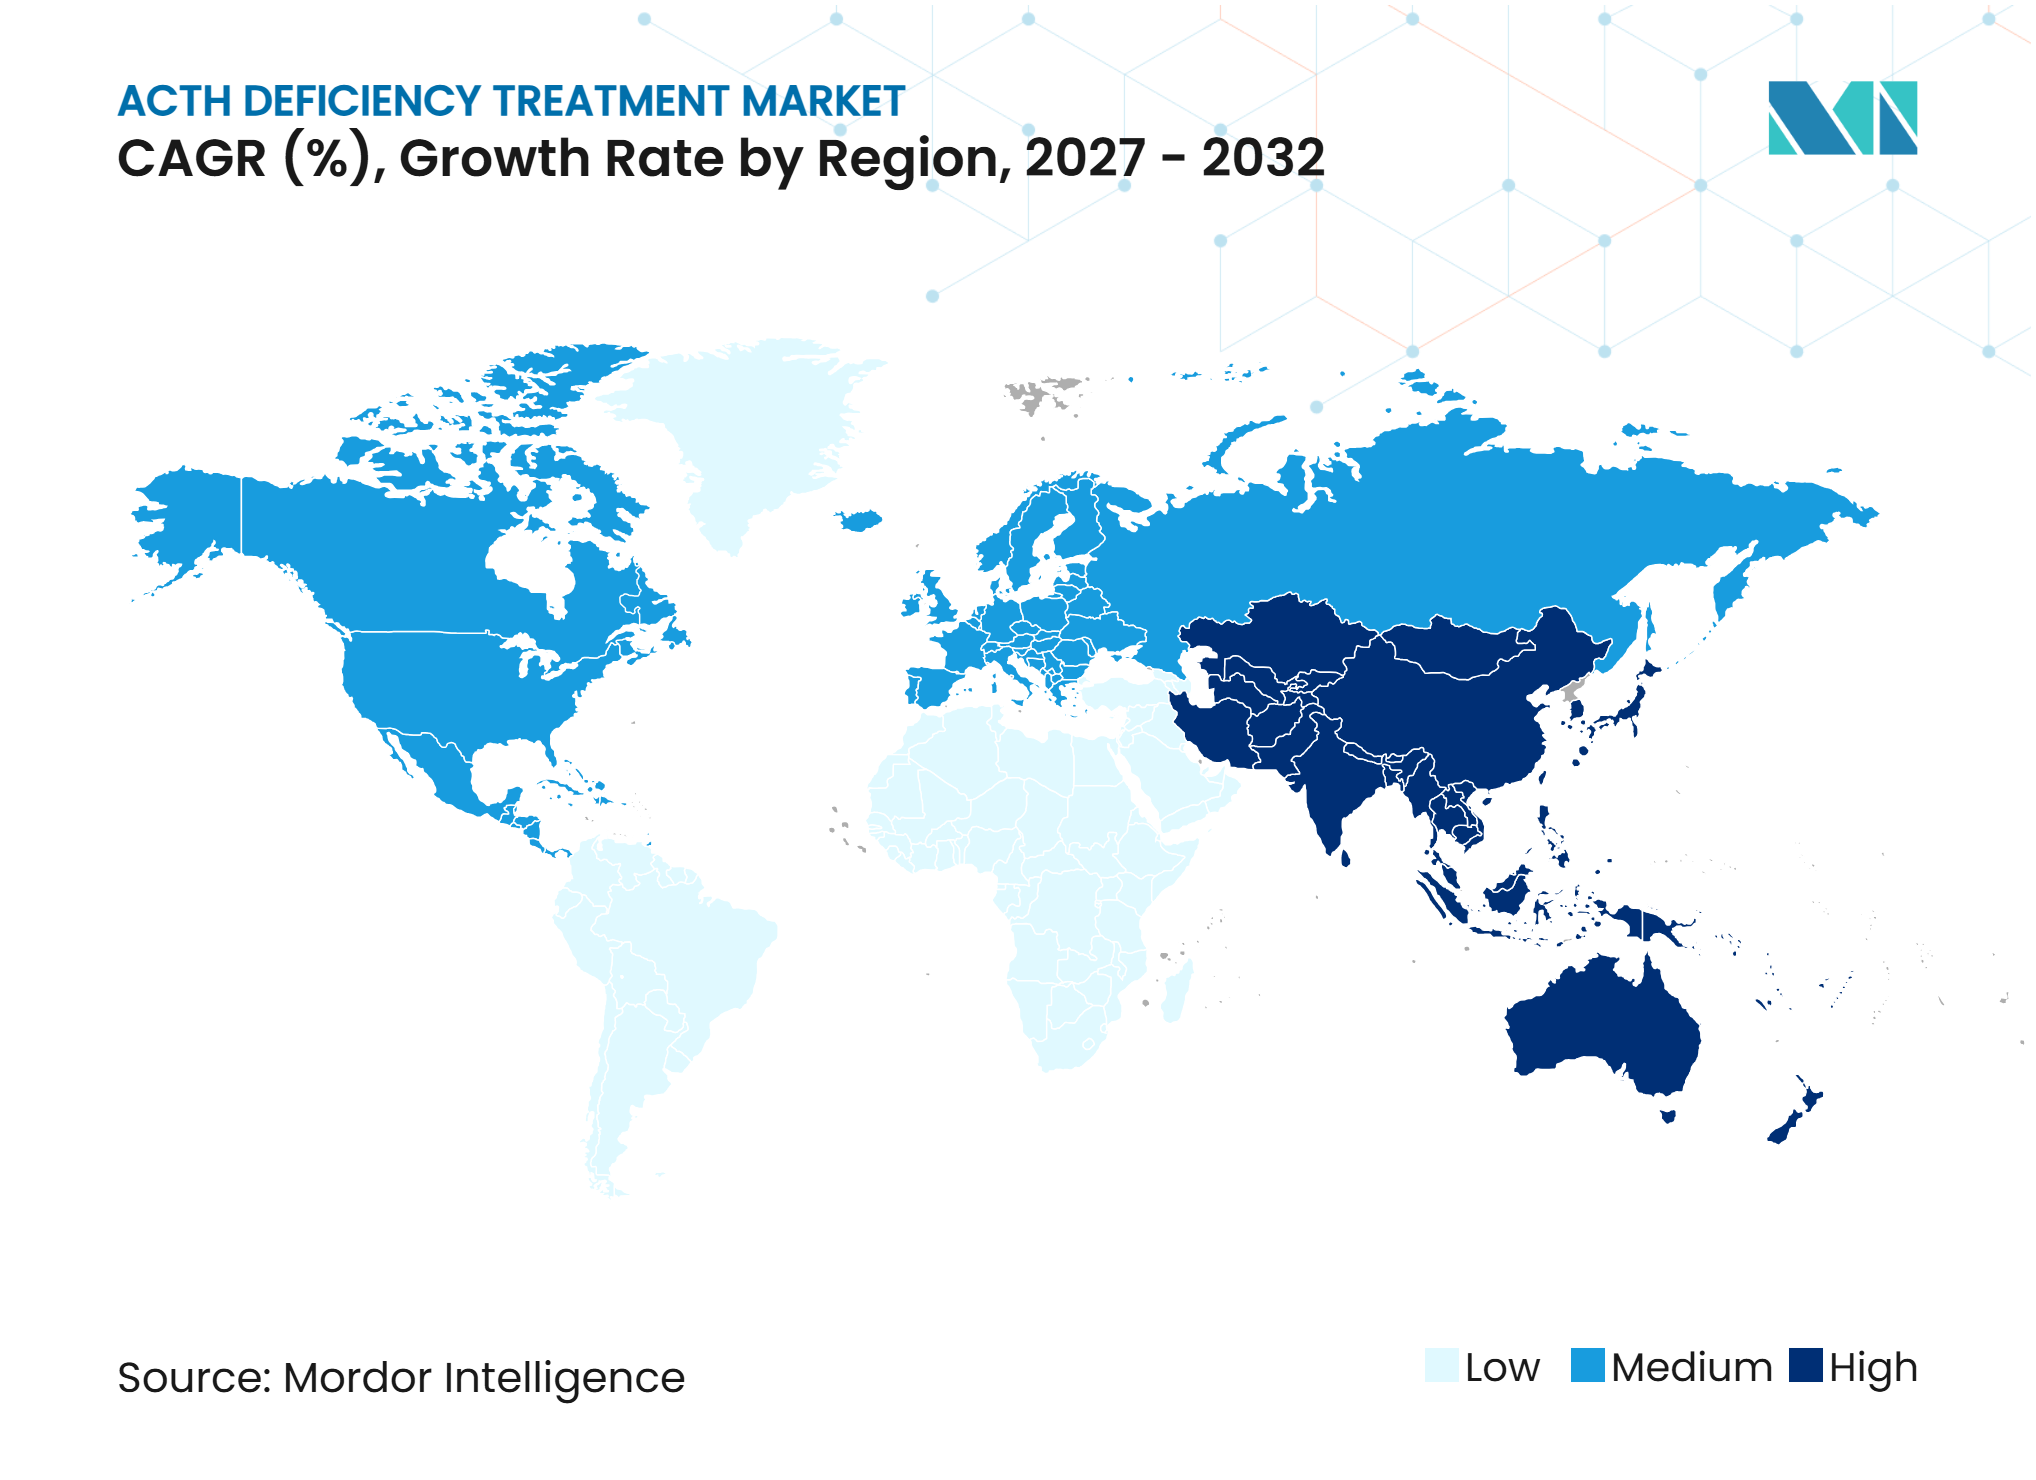
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 39,65 % am Markt für ACTH-Mangelbehandlung, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für ACTH-Mangelbehandlung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Erkennung sekundärer und tertiärer Nebenniereninsuffizienz | +1.5% | Global, mit frühen diagnostischen Fortschritten in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung pädiatrischer Präzisionsdosierungsformulierungen | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Hydrokortison-Formulierungen mit zirkadianem Profil | +0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Notfallvorsorge bei Nebennierenkrisen | +0.7% | Global, mit frühen Infrastrukturfortschritten in Nordamerika, dem Vereinigten Königreich und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Diagnose nach Hypophysen- und Immun-Checkpoint-Erkrankungen | +1.1% | Global, mit Nordamerika und Ostasien als führende Regionen bei onkologischen Behandlungsvolumina | Kurzfristig (≤ 2 Jahre) |
| ACTH-sparende und Glukokortikoid-sparende Innovation bei kongenitaler Nebennierenhyperplasie | +0.5% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Erkennung sekundärer und tertiärer Nebenniereninsuffizienz
Eine konsistentere Erkennung der zentralen Nebenniereninsuffizienz erweitert den Behandlungspool für den Markt für ACTH-Mangelbehandlung. Eine Studie aus dem Jahr 2026 mit 435 Erwachsenen mit Hypophysenerkrankungen schlug aktualisierte Morgenkortisol-Schwellenwerte unter Verwendung von Immunoassays der zweiten Generation vor, wodurch die diagnostische Unsicherheit reduziert wird, die den Behandlungsbeginn verzögern kann.[1] Patienten, die Langzeit-Glukokortikoide bei Asthma, rheumatoider Arthritis oder nach Transplantation erhalten, bleiben eine wichtige unterdiagnostizierte Gruppe. Eine breitere Reflexdiagnostik in Facharztsettings sollte nicht erkannte Fälle in langfristige Ersatztherapieverschreibungen umwandeln.
Ausweitung pädiatrischer Präzisionsdosierungsformulierungen
Pädiatrische Dosierungsanforderungen unterstützen die Nachfrage nach gebrauchsfertigen flüssigen Hydrokortison-Formulierungen im Markt für ACTH-Mangelbehandlung. Die FDA genehmigte KHINDIVI, eine 1 mg/ml orale Lösung, für Patienten ab 5 Jahren im Mai 2025. Eton reichte im Juli 2026 einen ergänzenden Antrag ein, der die Zulassung für Kinder unter 5 Jahren anstrebt. Flüssigformulierungen reduzieren die Dosisvariabilität, die mit dem Teilen von Tabletten und komponierten Suspensionen verbunden ist, insbesondere bei Neugeborenen und Säuglingen, bei denen kleine Dosisanpassungen das klinische Management beeinflussen können.
Einführung von Hydrokortison-Formulierungen mit zirkadianem Profil
Hydrokortison mit veränderter Freisetzung gewinnt an Aufmerksamkeit, da herkömmliche Tabletten den natürlichen Kortisolrhythmus nicht genau nachbilden. In der CHAMPAIN-Studie 2025 erzielte Efmody einen medianen Kortisol-Spiegel um 07:00 Uhr von 417 nmol/l, verglichen mit 6 nmol/l für Plenadren. Die Studie berichtete auch über Verbesserungen bei krankheitsspezifischer Lebensqualität und Erschöpfungsmaßen.[2] Die Europäische Kommission erweiterte die Indikation von Efmody für Nebenniereninsuffizienz im April 2026, was die Premium-Verschreibung dort unterstützt, wo klinischer Nutzen und Erstattung übereinstimmen.[3]
Wachstum der Notfallvorsorge bei Nebennierenkrisen
Die Notfallvorsorge steigert die wiederkehrende Nachfrage nach injizierbarem Hydrokortison im Markt für ACTH-Mangelbehandlung. Eine Studie aus dem Jahr 2025 mit 688 Patienten und Pflegepersonen ergab, dass mehr als 60 % eine Krise erlebt hatten, die parenterales Hydrokortison erforderte. Weniger als 20 % injizierten sich erfolgreich selbst, während 97 % einen Autoinjektor bevorzugten. CROSSJECT und Eton entwickeln den ZENEO-Hydrokortison-Autoinjektor und die ET-800-Flüssigformulierung, die die Patientenbereitschaft verbessern und die Verwendung von Notfallkits für zu Hause ausweiten könnten.
Analyse der Hemmnisse im Markt für ACTH-Mangelbehandlung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Langfristige Toxizität durch Übersubstitution und Überwachungsaufwand | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Unterbrechungen der Versorgung mit Hydrokortison-Injektionen | -0.5% | Vereinigtes Königreich, Europa und globale Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte klinische Evidenz für Endpunkt-Vorteile der Therapie mit veränderter Freisetzung | -0.7% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Diagnose und mangelnde Erkennung der zentralen Nebenniereninsuffizienz | -0.8% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langfristige Toxizität durch Übersubstitution und Überwachungsaufwand
Eine Ersatztherapie mit fester Dosis kann zu chronischer Überexposition führen, da sie die normale Kortisolsekretion nicht nachbildet. Patienten benötigen möglicherweise Kortisol-Profiling, Knochendichtemessungen, Blutdruck- und Glukoseüberwachung sowie Dosisanpassungen während Erkrankungen. Begrenzte endokrinologische Kapazitäten können diese Überwachungsanforderungen einschränken. Kostenträger prüfen auch höherpreisige Formulierungen genau, wenn der Nachweis verbesserter klinischer Ergebnisse begrenzt bleibt, was die Behandlungsoptimierung bei der Langzeittherapie verzögern kann.
Unterbrechungen der Versorgung mit Hydrokortison-Injektionen
Versorgungsunterbrechungen bei injizierbarem Hydrokortison bleiben ein operationelles Risiko für den Markt für ACTH-Mangelbehandlung. Der Engpass beim Hydrokortison-Natriumphosphat im Vereinigten Königreich begann im Januar 2025, und die dauerhafte Einstellung wurde im März 2026 bestätigt. Patienten wurden auf Hydrokortison-Natriumsuccinat-Pulver umgestellt, das einen mehrstufigen Rekonstitutionsprozess erfordert. Die britische Regierung erließ während des Engpasses Managementleitlinien, die den Bedarf an alternativen Versorgungsquellen und einfacheren Notfallverabreichungsgeräten hervorhoben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse:
Notfall-Kortikosteroidtherapie führt, während Glukokortikoide schneller wachsenDie Notfall-Kortikosteroidtherapie hielt im Jahr 2026 einen Marktanteil von 56,78 % am Markt für ACTH-Mangelbehandlung. Gesundheitsdienstleister verschreiben Notfallkits für diagnostizierte Patienten, einschließlich solcher ohne vorherige Krise. Natriumsuccinat bleibt das primäre injizierbare Produkt, während der Rückzug von Natriumphosphat im Vereinigten Königreich die Verschreibungsmuster beeinflusst hat. Der Markt stützt sich sowohl auf Erhaltungsersatz- als auch auf Akutinterventionstherapien.
Glukokortikoide werden bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen. Produkte mit veränderter Freisetzung und Zusatztherapien erweitern die Behandlungsoptionen über den Standardersatz hinaus. Anbieter berücksichtigen klinische Praktikabilität, Behandlungspräzision, Versorgungszuverlässigkeit und Erstattung bei der Produktauswahl. Generika bleiben wichtig, wo die Erschwinglichkeit den Zugang bestimmt.



Nach Formulierung:
Tabletten führen, während orale Lösungen und Suspensionen schneller wachsenTabletten hielten im Jahr 2026 einen Marktanteil von 45,67 % am Markt für ACTH-Mangelbehandlung. Sie bleiben in den wichtigsten Märkten weit zugänglich und unterstützen standardmäßige tägliche Ersatztherapieschemata. Flüssigformulierungen ermöglichen eine präzisere Dosierung für Kleinkinder. Die Zulassung von KHINDIVI und die geplante Ausweitung auf die Altersgruppe unter 5 Jahren unterstützen diesen Wandel.
Orale Lösungen und Suspensionen werden bis 2032 voraussichtlich mit einer CAGR von 8,99 % wachsen. Die Nachfrage wird durch den Bedarf an flexibler pädiatrischer Dosierung und verbesserter Behandlungspräzision unterstützt. Anbieter berücksichtigen auch Versorgungszuverlässigkeit, klinische Praktikabilität und Erstattung bei der Produktauswahl. Generika bleiben in preissensiblen Märkten relevant.
Nach Verabreichungsweg:
Oraler Weg führt, während intravenöses Hydrokortison schneller wächstDie orale Verabreichung hielt im Jahr 2026 einen Marktanteil von 84,56 % am Markt für ACTH-Mangelbehandlung. Orale Produkte unterstützen die tägliche, lebenslange Ersatztherapie und erzeugen vorhersehbare Verschreibungsvolumina. Intramuskuläre Produkte bleiben wichtig für Notfallkits. Der intravenöse Einsatz nimmt mit Hypophysenoperationen und durch Immun-Checkpoint-Inhibitoren bedingten Krisen zu.
Intravenöses Hydrokortison wird bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen. Das Wachstum wird durch seine Rolle in der Akutversorgung und krankenhausbasierten Behandlungsumgebungen unterstützt. Anbieter priorisieren Behandlungspräzision, Produktverfügbarkeit und Erstattungsaspekte. Generika unterstützen weiterhin den Zugang, wo Erschwinglichkeit ein Schlüsselfaktor ist.

Nach Krankheitsätiologie:
Hypophysenadenom oder PitNET führt, während der Bereich nach Hypophysenoperation schneller wächstDas Hypophysenadenom oder PitNET hielt im Jahr 2026 einen Marktanteil von 43,56 % am Markt für ACTH-Mangelbehandlung. Hypophysentumoren schaffen eine stabile Patientenpopulation, die eine langfristige Kortisolsubstitution benötigt. Eine Studie aus dem Jahr 2025 berichtete über ACTH-Mangel bei 36 % der Patienten vor der Operation und bei 42 % drei Monate nach der Operation. Routinemäßige postoperative endokrine Beurteilungen verbessern die Patientenidentifikation.
Der Bereich nach Hypophysenoperation wird bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen. Das Wachstum wird durch zunehmende chirurgische Eingriffe und routinemäßiges endokrines Monitoring nach der Operation angetrieben. Anbieter bewerten Behandlungsoptionen auf der Grundlage klinischer Bedürfnisse, Versorgungszuverlässigkeit und Erstattung. Generische Therapien bleiben wichtig für die Verbesserung der Erschwinglichkeit und des Zugangs.
Nach Patientenaltersgruppe:
Erwachsene führen, während Neugeborene und Säuglinge schneller wachsenErwachsene hielten im Jahr 2026 einen Marktanteil von 71,22 % am Markt für ACTH-Mangelbehandlung. Diese Gruppe erzeugt die größte laufende Verschreibungsnachfrage aufgrund der Prävalenz von Hypophysenerkrankungen und behandlungsbedingten Ursachen. Neugeborenenscreening und spezialisierte neonatale Versorgung unterstützen die frühzeitigere Identifikation kongenitaler Fälle. Pädiatrische Flüssigformulierungen reduzieren die Abhängigkeit von komponierten Suspensionen.
Neugeborene und Säuglinge werden bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen. Das Wachstum wird durch frühere Diagnose und die Verfügbarkeit altersgerechter Flüssigformulierungen unterstützt. Anbieter priorisieren Dosierungspräzision, einfache Verabreichung und Produktverfügbarkeit. Generika bleiben wichtig, wo die Erschwinglichkeit den Behandlungszugang beeinflusst.
Nach Vertriebskanal:
Krankenhausapotheken führen, während Online-Apotheken schneller wachsenKrankenhausapotheken hielten im Jahr 2026 einen Marktanteil von 48,67 % am Markt für ACTH-Mangelbehandlung. Krankenhäuser geben die Ersttherapie nach Krisen, Hypophysenoperationen und onkologiebedingten endokrinen Beurteilungen aus. Einzelhandelsapotheken unterstützen chronische Erhaltungsverschreibungen. Spezialisierte Heimlieferung unterstützt Nachfüllungen, Adhärenzüberwachung und klinische Dienstleistungen für Therapien bei seltenen Erkrankungen.
Online-Apotheken werden bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen. Das Wachstum wird durch die Nachfrage nach bequemen Nachfülldiensten und verbessertem Zugang zu Erhaltungstherapien unterstützt. Anbieter berücksichtigen Versorgungszuverlässigkeit, Erstattung und Patientenunterstützungsmöglichkeiten. Generika bleiben in erschwinglichkeitsgetriebenen Märkten wichtig.
Nach Endnutzer:
Krankenhäuser führen, während spezialisierte Endokrinologiekliniken schneller wachsenKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 52,33 % am Markt für ACTH-Mangelbehandlung. Krankenhäuser verwalten Diagnose, akute Stabilisierung, Operationen und erste Notfallkit-Verschreibungen. Spezialisierte Endokrinologiekliniken übernehmen zunehmend die Betreuung stabiler Patienten nach der Entlassung. Regelmäßiges ACTH- und Kortisol-Monitoring unterstützt eine strukturierte ambulante Nachsorge.
Spezialisierte Endokrinologiekliniken werden bis 2032 voraussichtlich mit einer CAGR von 7,52 % wachsen. Das Wachstum wird durch den zunehmenden Übergang stabiler Patienten in die ambulante Versorgung unterstützt. Anbieter konzentrieren sich auf Behandlungspräzision, Nachsorge-Monitoring und Erstattungsaspekte. Generische Therapien bleiben wichtig für die Erweiterung des Patientenzugangs.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,65 % am Markt für ACTH-Mangelbehandlung, unterstützt durch spezialisierte endokrinologische Dienste, Hypophysenzentren und etablierte Fachapothekennetzwerke. Die FDA genehmigte KHINDIVI im Mai 2025 für geeignete pädiatrische Patienten. Der zunehmende Einsatz von Checkpoint-Inhibitoren treibt auch endokrinologische Überweisungen an. Kanada trägt durch provinzielle Arzneimittelversorgung bei, während Mexiko aufgrund ungleichmäßigen Zugangs zu Fachärzten und Präzisionsformulierungen weiterhin auf generisches Hydrokortison angewiesen ist.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen, der höchsten regionalen Rate im Markt für ACTH-Mangelbehandlung. Japan erstattet Hydrokortison-Ersatz weitgehend und verfügt über eine wachsende Patientenpopulation im Zusammenhang mit Checkpoint-Inhibitoren. China baut die Kapazitäten für seltene Erkrankungen und Hypophysenversorgung in großen Krankenhäusern aus, während ein verbesserter MRT-Zugang die Identifikation postoperativer Fälle erhöht. Indien und Südostasien bieten langfristiges Wachstumspotenzial, sind jedoch durch die Abhängigkeit von Generika und begrenzte Facharztdichte außerhalb großer Städte eingeschränkt.
Westeuropa verfügt über etablierte Hypophysennetzwerke und führt Hydrokortison mit veränderter Freisetzung ein. Die Europäische Kommission und die britische MHRA erweiterten die Indikation von Efmody für Nebenniereninsuffizienz im April bzw. Mai 2026. Versorgungsunterbrechungen im Vereinigten Königreich haben den Fokus auf die Resilienz der injizierbaren Versorgung und die Entwicklung von Autoinjektoren verstärkt. GCC-Länder, Südafrika, Brasilien und Argentinien stehen vor einer latenten Nachfrage, da klinisches Bewusstsein, Testkapazitäten und Facharzt-Zugang uneinheitlich bleiben.
Wettbewerbslandschaft
Marktkonzentration
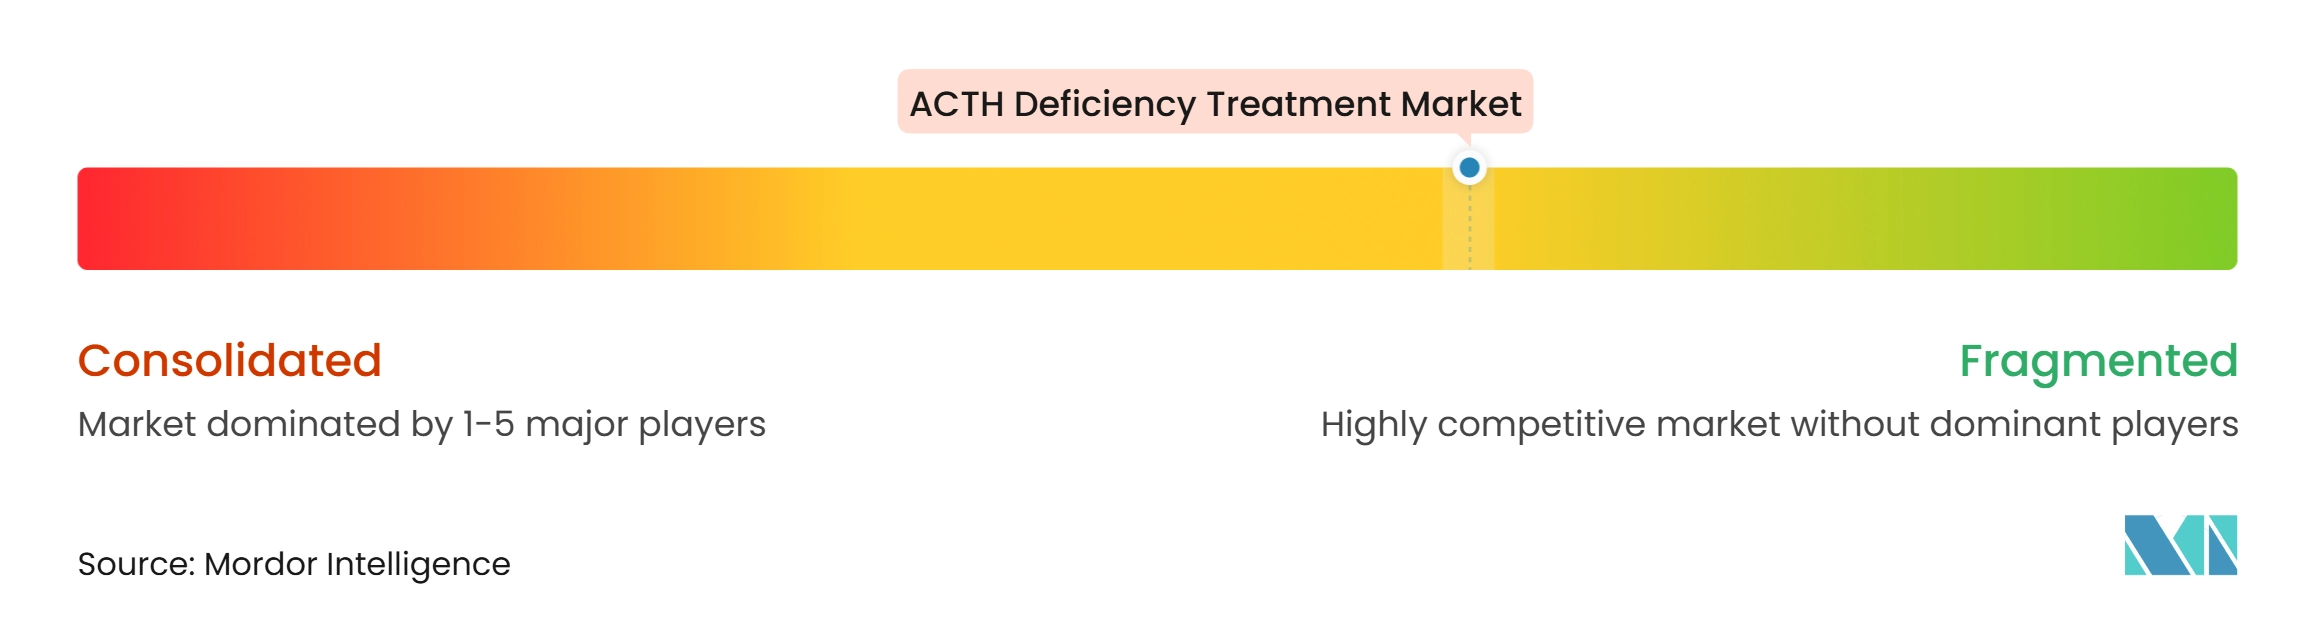
Der Markt für ACTH-Mangelbehandlung ist mäßig fragmentiert. Generikahersteller, darunter Amneal, Aurobindo, Cipla, Dr. Reddy's Laboratories, Lupin, Sandoz, Sun Pharma, Teva, Viatris und Zydus Lifesciences, konkurrieren bei oralen Tabletten und Standard-Injektionspräparaten. Ihre Marktposition hängt von der Preisgestaltung, der Beschaffung von Wirkstoffen und der Versorgungszuverlässigkeit ab. Pfizers Solu-Cortef, Fresenius Kabi und Hikma sind im Bereich der injizierbaren Notfallversorgung in Krankenhäusern präsent.
Spezialunternehmen konkurrieren durch differenzierte Formulierungen, regulatorischen Schutz und klinische Evidenz. Eton führte KHINDIVI ein und reichte im Juli 2026 seinen Antrag auf Erweiterung der pädiatrischen Zulassung ein. Immedica erweiterte Efmody auf Nebenniereninsuffizienz in der EU und im Vereinigten Königreich im Jahr 2026. Die Daten von Neurocrine zu Crinecerfont zeigten anhaltende Glukokortikoid-Dosisreduktionen bei Erwachsenen mit klassischer kongenitaler Nebennierenhyperplasie. Diese Initiativen unterstützen eine Premium-Positionierung, wo Kostenträger zusätzlichen klinischen Nutzen anerkennen.
Ein Notfall-Hydrokortison-Autoinjektor bleibt eine wichtige Marktchance. CROSSJECT und Eton treiben das ZENEO-Programm voran, während Amphastar AMP-110 im Januar 2026 lizenzierte. Diagnostische Partnerschaften mit onkologischen Zentren können auch eine frühere Patienteneinbindung entlang des Behandlungspfades ermöglichen. Orphan-Designierungen und Formulierungspatente können die Exklusivität über Standardersatzprodukte hinaus verlängern, während der Markt fragmentiert bleibt, da kein Unternehmen sowohl den chronischen Ersatz als auch die Notfallbehandlung kontrolliert.
Marktführer in der ACTH-Mangelbehandlungsbranche
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd
-
Viatris Inc.
-
Hikma Pharmaceuticals PLC
-
Sandoz Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ACTH-Mangelbehandlung Unternehmen in diesem Bericht
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aurobindo Pharma
- Cipla
- Crinetics Pharmaceuticals, Inc.
- Dr. Reddy’s Laboratories
- Eton Pharmaceuticals, Inc.
- Fresenius
- H. Lundbeck
- Hikma Pharmaceuticals
- Immedica Pharma AB
- Lupin
- Neurocrine Biosciences
- Novitium Pharma LLC
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Markt für ACTH-Mangelbehandlung
- Mai 2026: Immedica Pharma erhielt die MHRA-Zulassung für Efmody für Jugendliche ab 12 Jahren und Erwachsene mit Nebenniereninsuffizienz.
- April 2026: Die Europäische Kommission erweiterte die Indikation von Efmody auf Jugendliche ab 12 Jahren und Erwachsene mit Nebenniereninsuffizienz.
- Januar 2026: Amphastar lizenzierte AMP-110, ein vollständig synthetisches humanes ACTH-Analogon, für die Vermarktung in den Vereinigten Staaten und Kanada.
- Juli 2025: Neurocrine präsentierte Einjahres-CAHtalyst-Erwachsenendaten, die mittlere Glukokortikoid-Dosisreduktionen von 25 % bzw. 30 % in den kontinuierlichen und Crossover-CRENESSITY-Gruppen zeigten.
Berichtsumfang des globalen Marktes für ACTH-Mangelbehandlung
Gemäß dem Berichtsumfang ist der Adrenokortikotropin-Hormon (ACTH)-Mangel eine endokrine Störung, die durch eine unzureichende Produktion oder Sekretion von ACTH durch die Adenohypophyse gekennzeichnet ist, was zu einer unzureichenden Stimulation der Nebennierenrinde und einer verminderten Kortisolproduktion führt. ACTH spielt eine entscheidende Rolle bei der Regulierung der Stressreaktion des Körpers, des Stoffwechsels, des Blutdrucks und der Entzündungsprozesse durch seinen Einfluss auf die Sekretion von Nebennierenhormonen.
Der Markt für ACTH-Mangelbehandlung ist segmentiert nach Arzneimittelklasse, Formulierung, Verabreichungsweg, Krankheitsätiologie, Patientenaltersgruppe, Vertriebskanal, Endnutzer und Geografie. Nach Arzneimittelklasse umfasst der Markt Glukokortikoide, Mineralokortikoide, Notfall-Kortikosteroidtherapie, Hydrokortison-Natriumsuccinat, Hydrokortison-Natriumphosphat, injizierbares Dexamethason und andere Arzneimittelklassen. Nach Formulierung ist der Markt in Tabletten, Injektionspräparate sowie orale Lösungen und Suspensionen segmentiert. Nach Verabreichungsweg ist der Markt in orale, intravenöse und intramuskuläre Verabreichung kategorisiert. Nach Krankheitsätiologie ist der Markt in Hypophysenadenom oder hypophysärer neuroendokriner Tumor, hypothalamische Störungen, Zustand nach Hypophysenoperation, strahleninduzierter ACTH-Mangel, traumatischer Hirnverletzung assoziierter ACTH-Mangel und andere Krankheitsätiologien segmentiert. Nach Patientenaltersgruppe umfasst der Markt Neugeborene und Säuglinge, Kinder, Jugendliche, Erwachsene und ältere Erwachsene. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, spezialisierte Endokrinologiekliniken, Diagnostiklabore, häusliche Pflege und Selbstmanagement sowie andere Endnutzer kategorisiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Glukokortikoide | |
| Mineralokortikoide | |
| Notfall-Kortikosteroidtherapie | Hydrokortison-Natriumsuccinat |
| Hydrokortison-Natriumphosphat | |
| Injizierbares Dexamethason | |
| Andere Arzneimittelklassen |
| Tabletten |
| Injektionspräparate |
| Orale Lösung und Suspension |
| Oral |
| Intravenös |
| Intramuskulär |
| Hypophysenadenom oder hypophysärer neuroendokriner Tumor |
| Hypothalamische Störung |
| Zustand nach Hypophysenoperation |
| Strahleninduzierter ACTH-Mangel |
| Traumatischer Hirnverletzung assoziierter ACTH-Mangel |
| Andere Krankheitsätiologie |
| Neugeborene und Säuglinge |
| Kinder |
| Jugendliche |
| Erwachsene |
| Ältere Erwachsene |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Krankenhäuser |
| Spezialisierte Endokrinologiekliniken |
| Diagnostiklabore |
| Häusliche Pflege und Selbstmanagement |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Arzneimittelklasse | Glukokortikoide | |
| Mineralokortikoide | ||
| Notfall-Kortikosteroidtherapie | Hydrokortison-Natriumsuccinat | |
| Hydrokortison-Natriumphosphat | ||
| Injizierbares Dexamethason | ||
| Andere Arzneimittelklassen | ||
| Nach Formulierung | Tabletten | |
| Injektionspräparate | ||
| Orale Lösung und Suspension | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Intramuskulär | ||
| Nach Krankheitsätiologie | Hypophysenadenom oder hypophysärer neuroendokriner Tumor | |
| Hypothalamische Störung | ||
| Zustand nach Hypophysenoperation | ||
| Strahleninduzierter ACTH-Mangel | ||
| Traumatischer Hirnverletzung assoziierter ACTH-Mangel | ||
| Andere Krankheitsätiologie | ||
| Nach Patientenaltersgruppe | Neugeborene und Säuglinge | |
| Kinder | ||
| Jugendliche | ||
| Erwachsene | ||
| Ältere Erwachsene | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Endokrinologiekliniken | ||
| Diagnostiklabore | ||
| Häusliche Pflege und Selbstmanagement | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach ACTH-Mangelbehandlung an?
Die zunehmende Erkennung der zentralen Nebenniereninsuffizienz, onkologiebedingter Fälle und Hypophysenoperationen erweitern den Behandlungsbedarf.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Der Markt für ACTH-Mangelbehandlung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,78 % wachsen.
Welche Behandlungsklasse hält den größten Anteil?
Die Notfall-Kortikosteroidtherapie hielt im Jahr 2026 einen Anteil von 56,78 %.
Welche Patientengruppe wächst am schnellsten?
Neugeborene und Säuglinge werden bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen.
Ist das Wettbewerbsumfeld konzentriert?
Der Marktkonzentrationswert beträgt 4 von 10, da viele Generika- und Spezialunternehmen bei verschiedenen Produkten konkurrieren und kein offengelegter Marktanteil der führenden Unternehmen eine konzentrierte Struktur unterstützt.