
ACTH欠乏症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
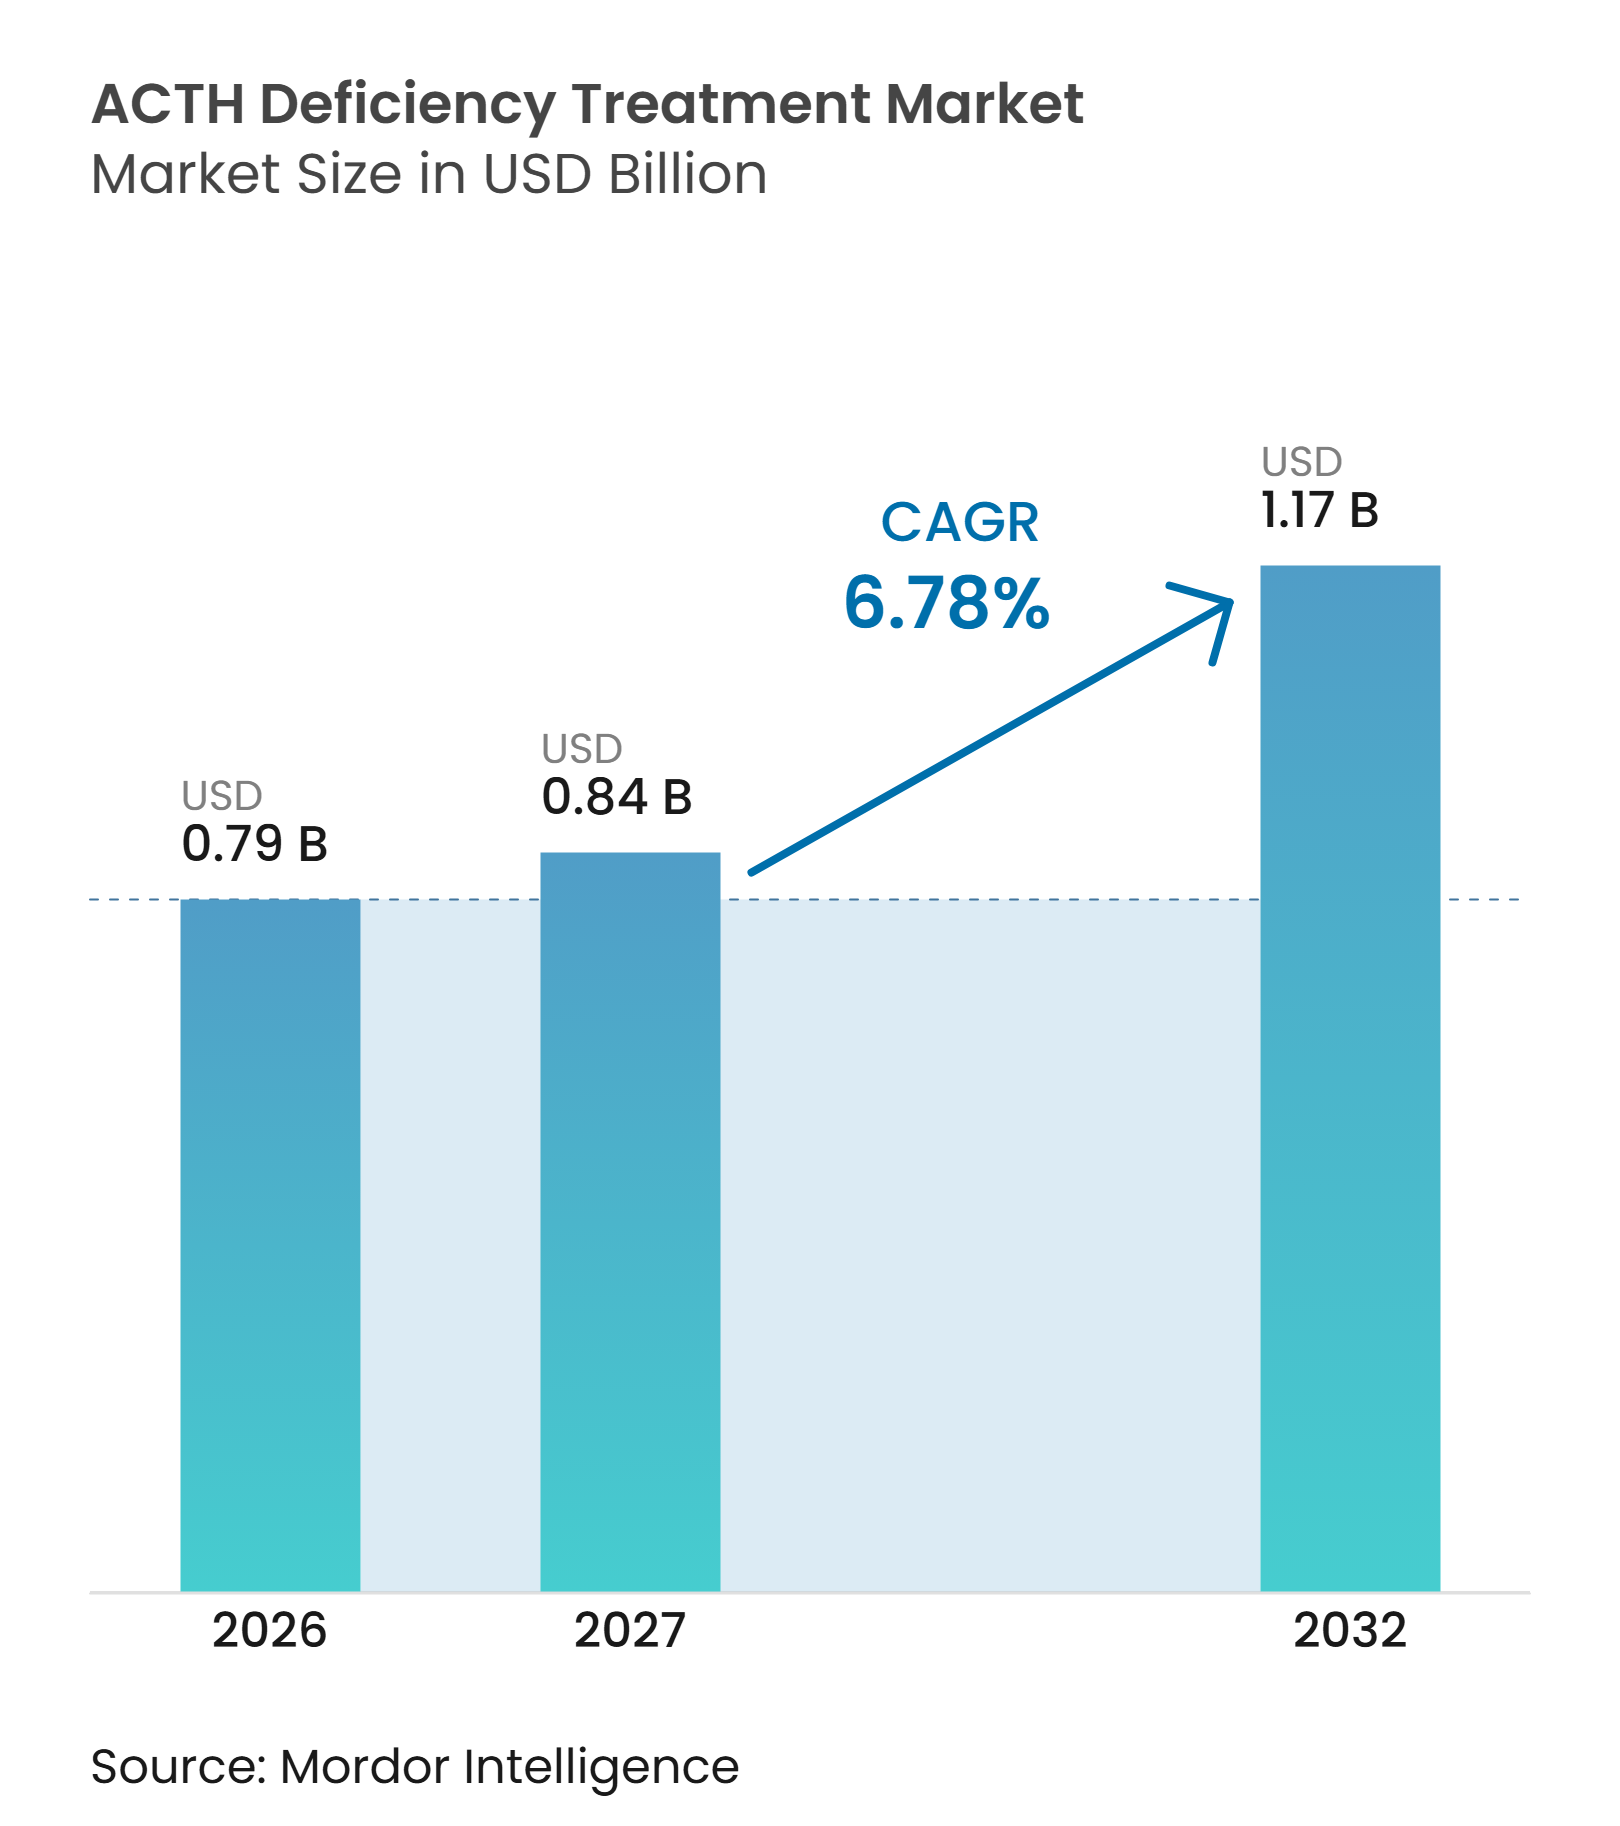
| 市場規模 (2027) | 0.84 十億米ドル |
| 市場規模 (2032) | 1.17 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるACTH欠乏症治療市場分析
ACTH欠乏症治療市場の規模は2026年に0.79 ビリオン 米ドルと評価され、2027年の0.84 ビリオン 米ドルから2032年には1.17 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは6.78%となっています。
中枢性副腎不全は依然として認識が不十分であり、相当数の患者が定期的な検査や治療の対象外となっています。免疫チェックポイント阻害薬の広範な使用および下垂体腫瘍の検出増加により、治療対象患者数が拡大しています。小児向け液体製剤および放出調節型ヒドロコルチゾンは、投与精度とコルチゾールバレッジを改善することで治療上の意思決定に影響を与えています。しかし、緊急注射製品の供給継続性およびプレミアム製剤に対するエビデンス要件が引き続き採用を制約しています。ACTH欠乏症治療市場は、日常的なホルモン補充に対する持続的な需要と、緊急ケア製品および専門家によるフォローアップに対する高まるニーズを組み合わせたものです。
主要レポートのポイント
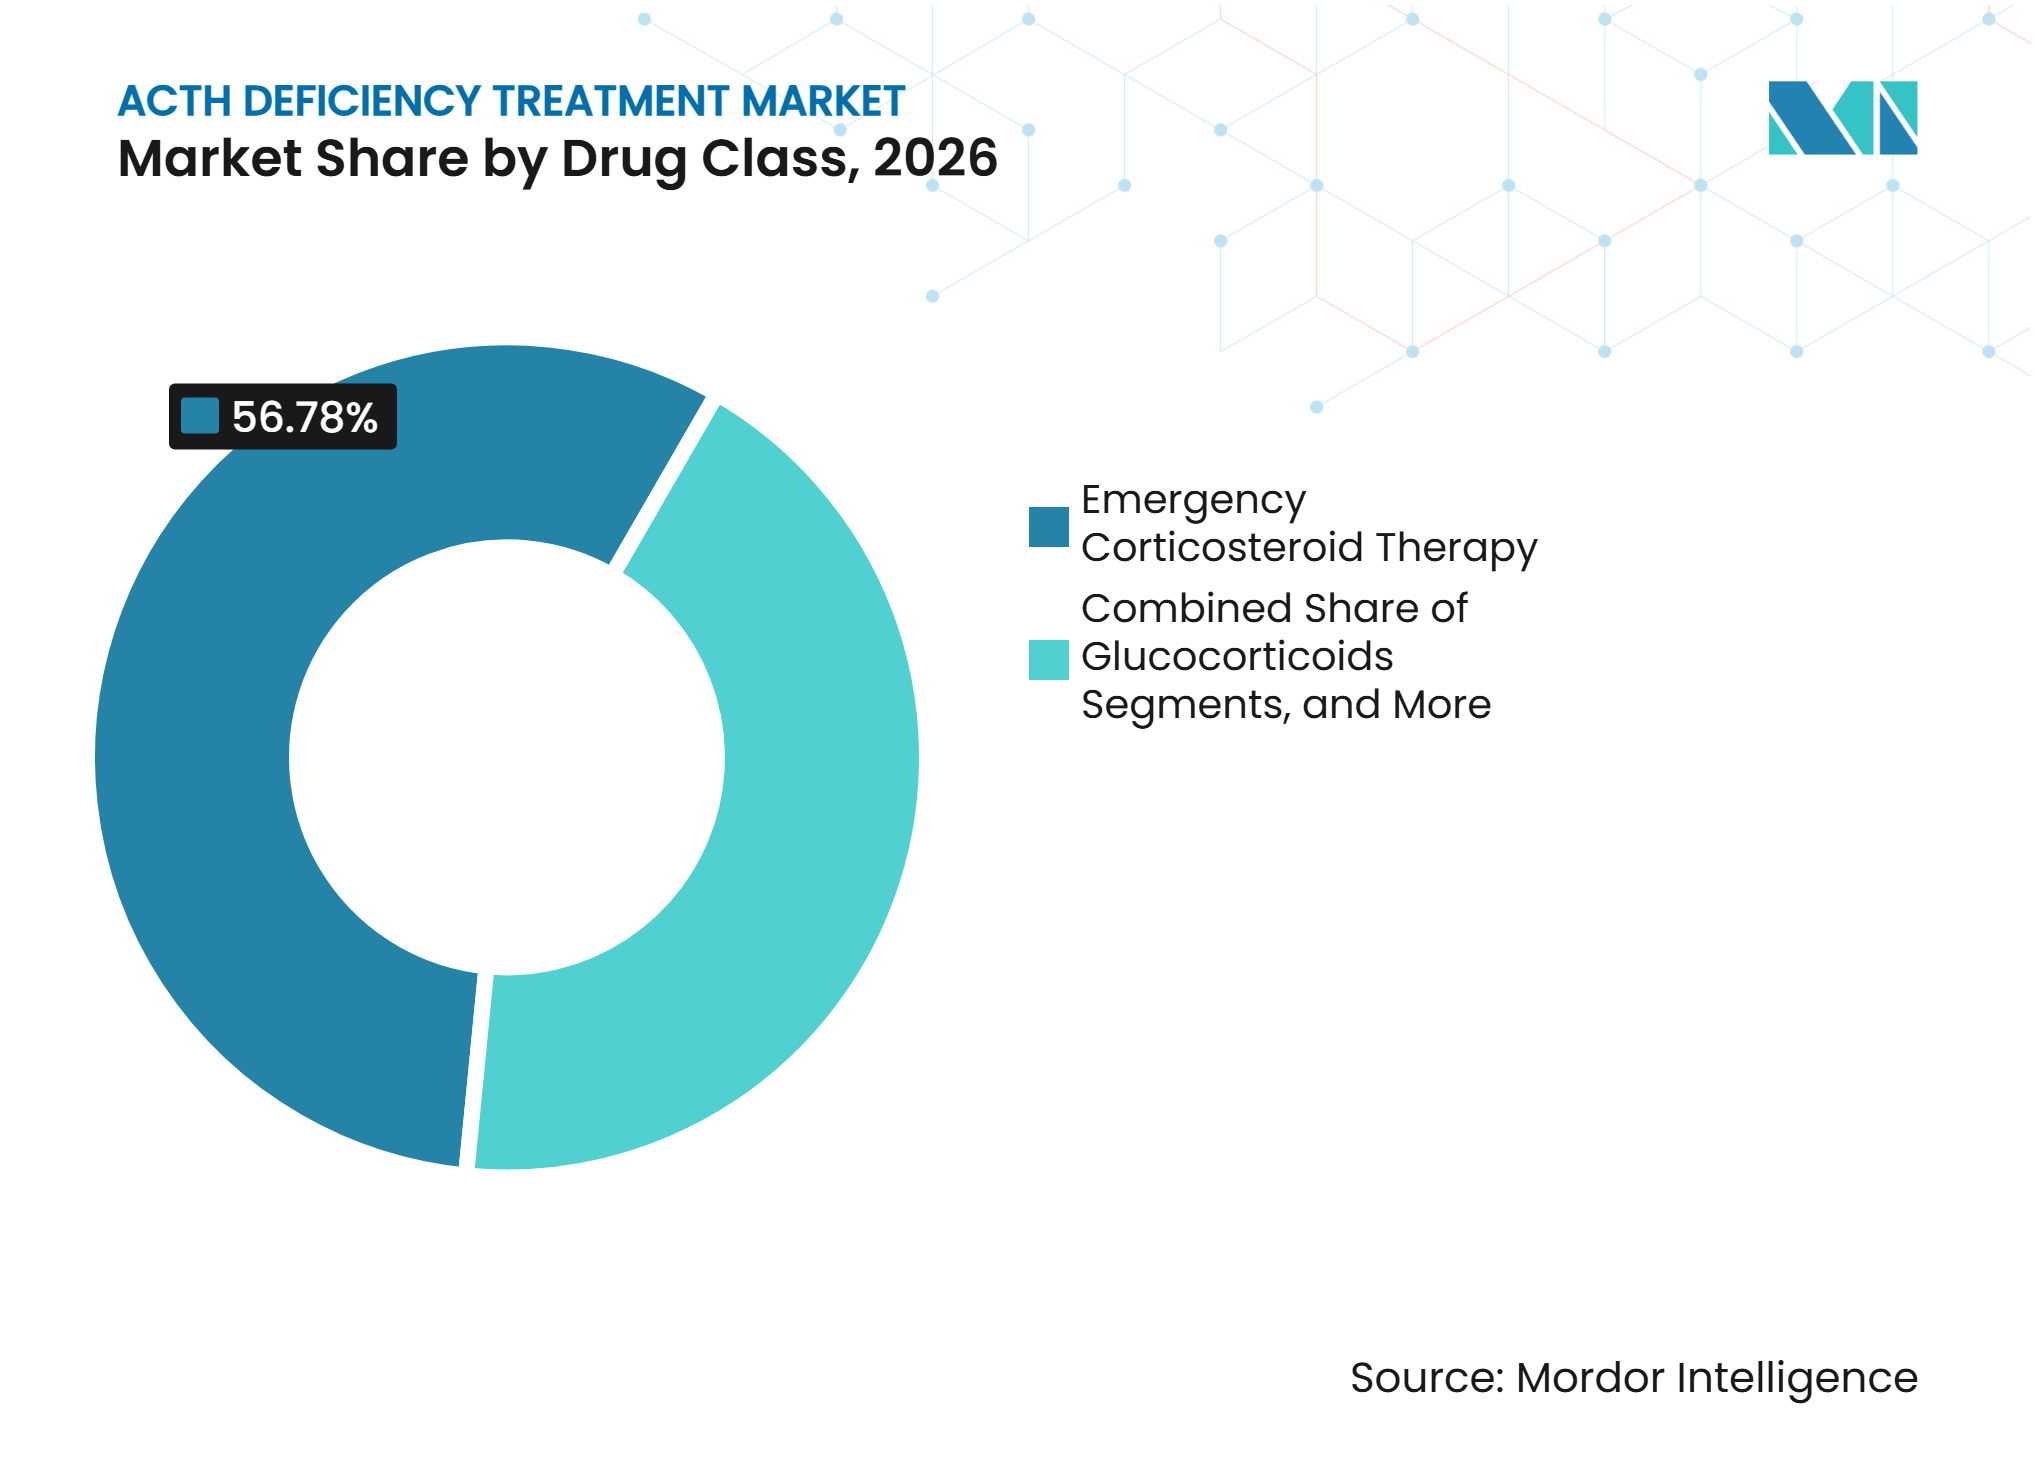
- 薬剤クラス別では、緊急コルチコステロイド療法が2026年のACTH欠乏症治療市場シェアの56.78%を占め、グルココルチコイドは2032年までに9.12%のCAGRで成長すると予測されています。
- 製剤別では、錠剤が2026年のACTH欠乏症治療市場シェアの45.67%を占め、経口液剤および懸濁剤は2032年までに8.99%のCAGRで成長すると予測されています。
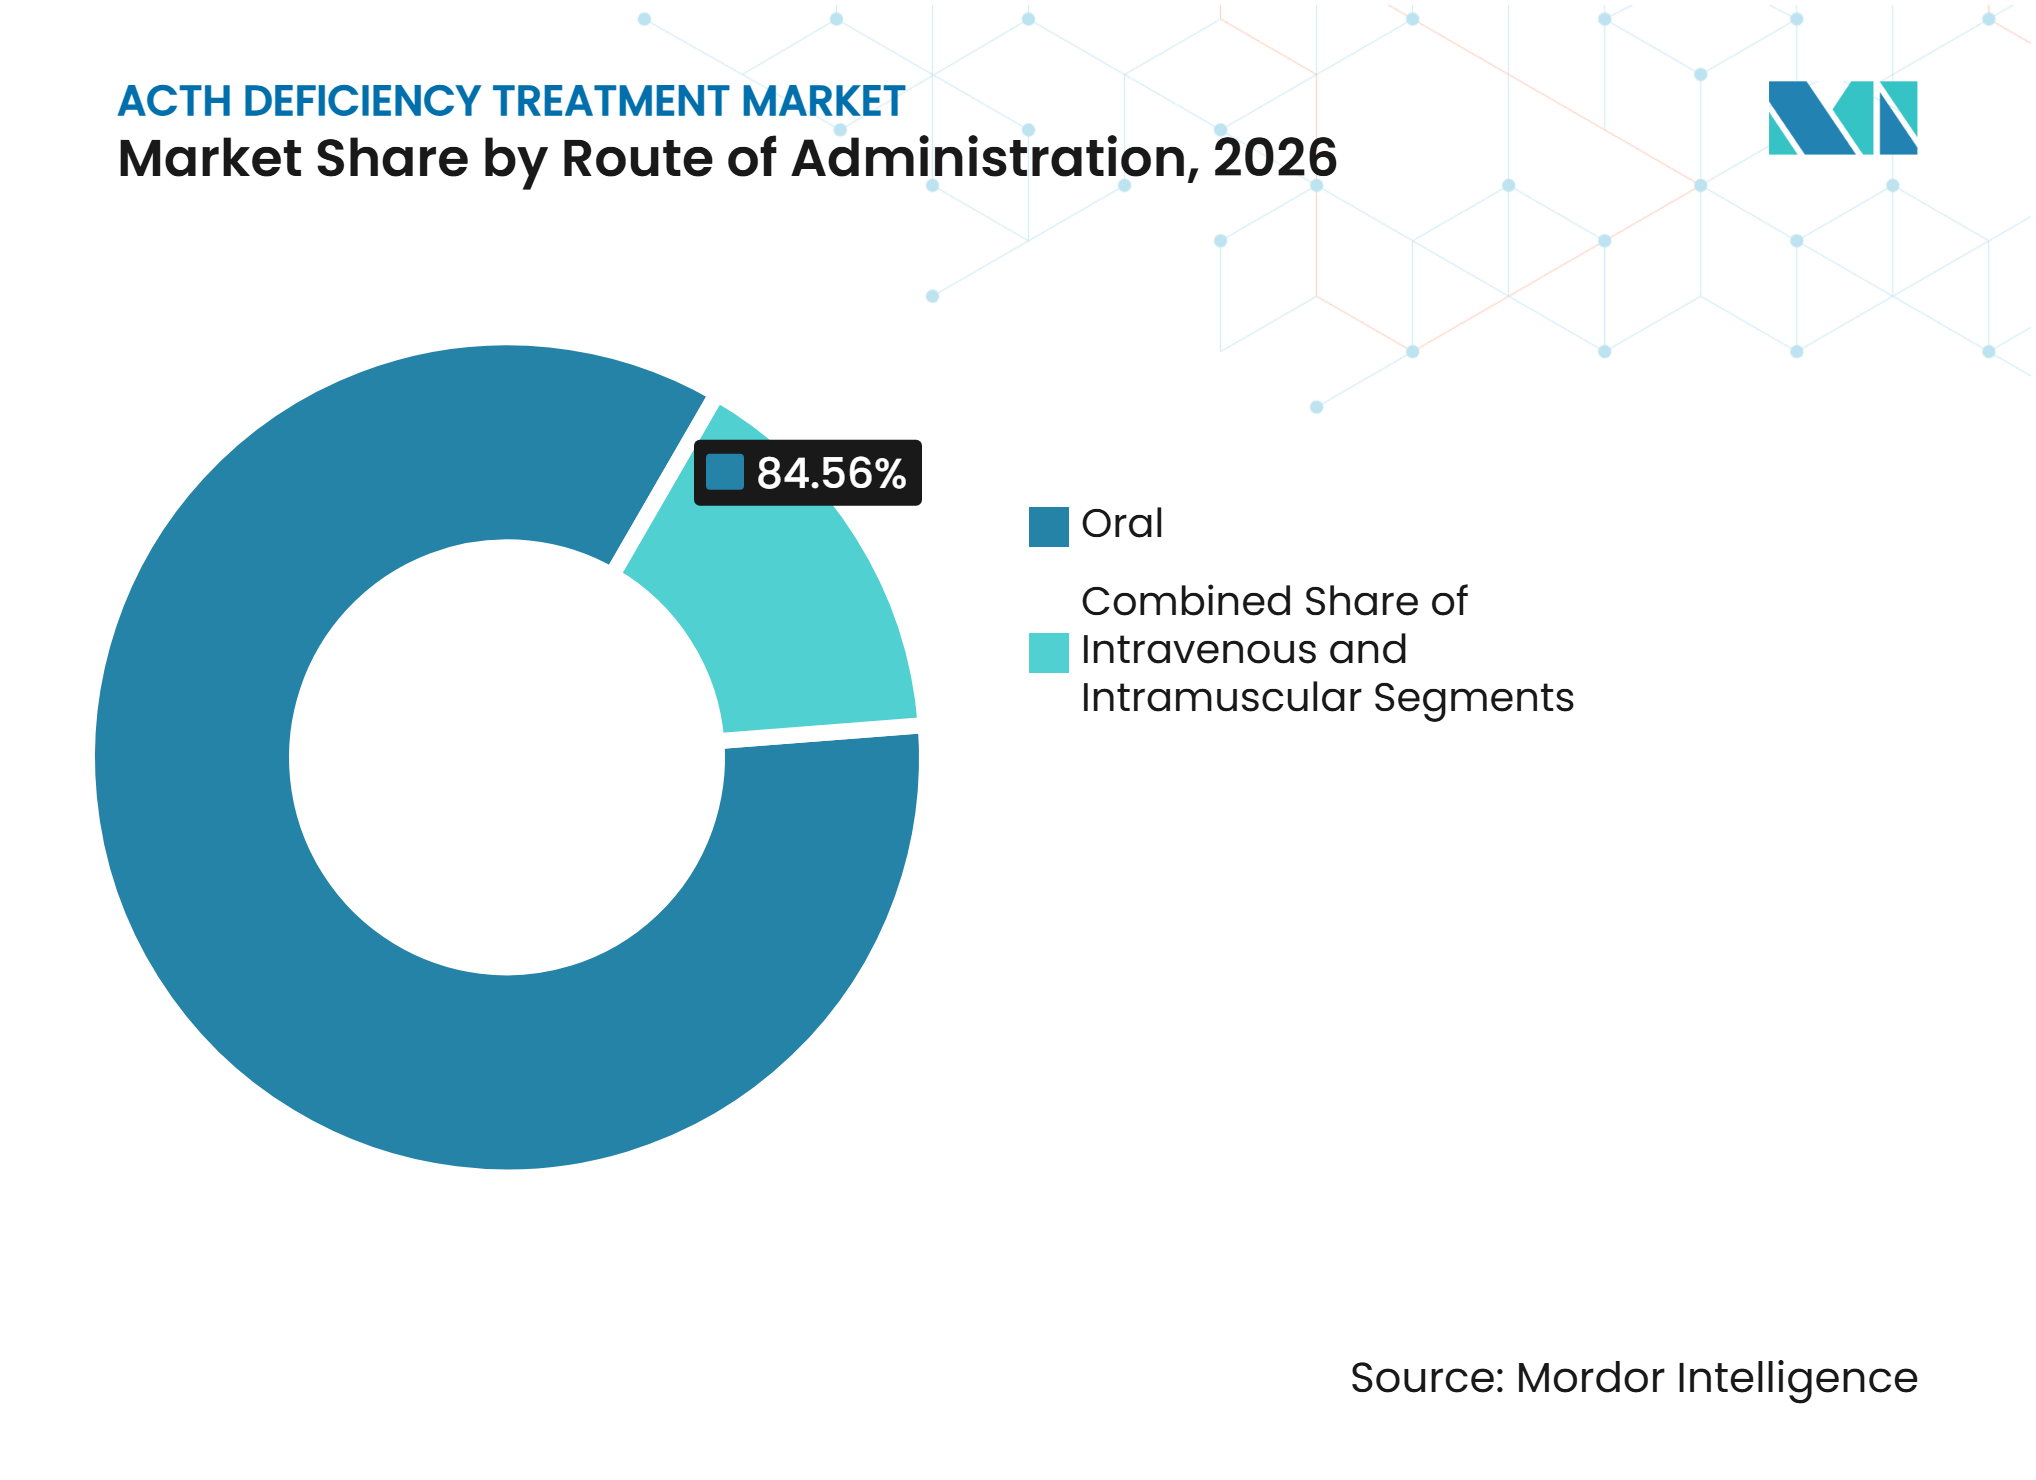
- 投与経路別では、経口経路が2026年のACTH欠乏症治療市場シェアの84.56%を占め、静脈内ヒドロコルチゾンは2032年までに8.76%のCAGRで成長すると予測されています。
- 疾患病因別では、下垂体腺腫またはPitNETが2026年のACTH欠乏症治療市場シェアの43.56%を占め、下垂体術後は2032年までに7.56%のCAGRで成長すると予測されています。
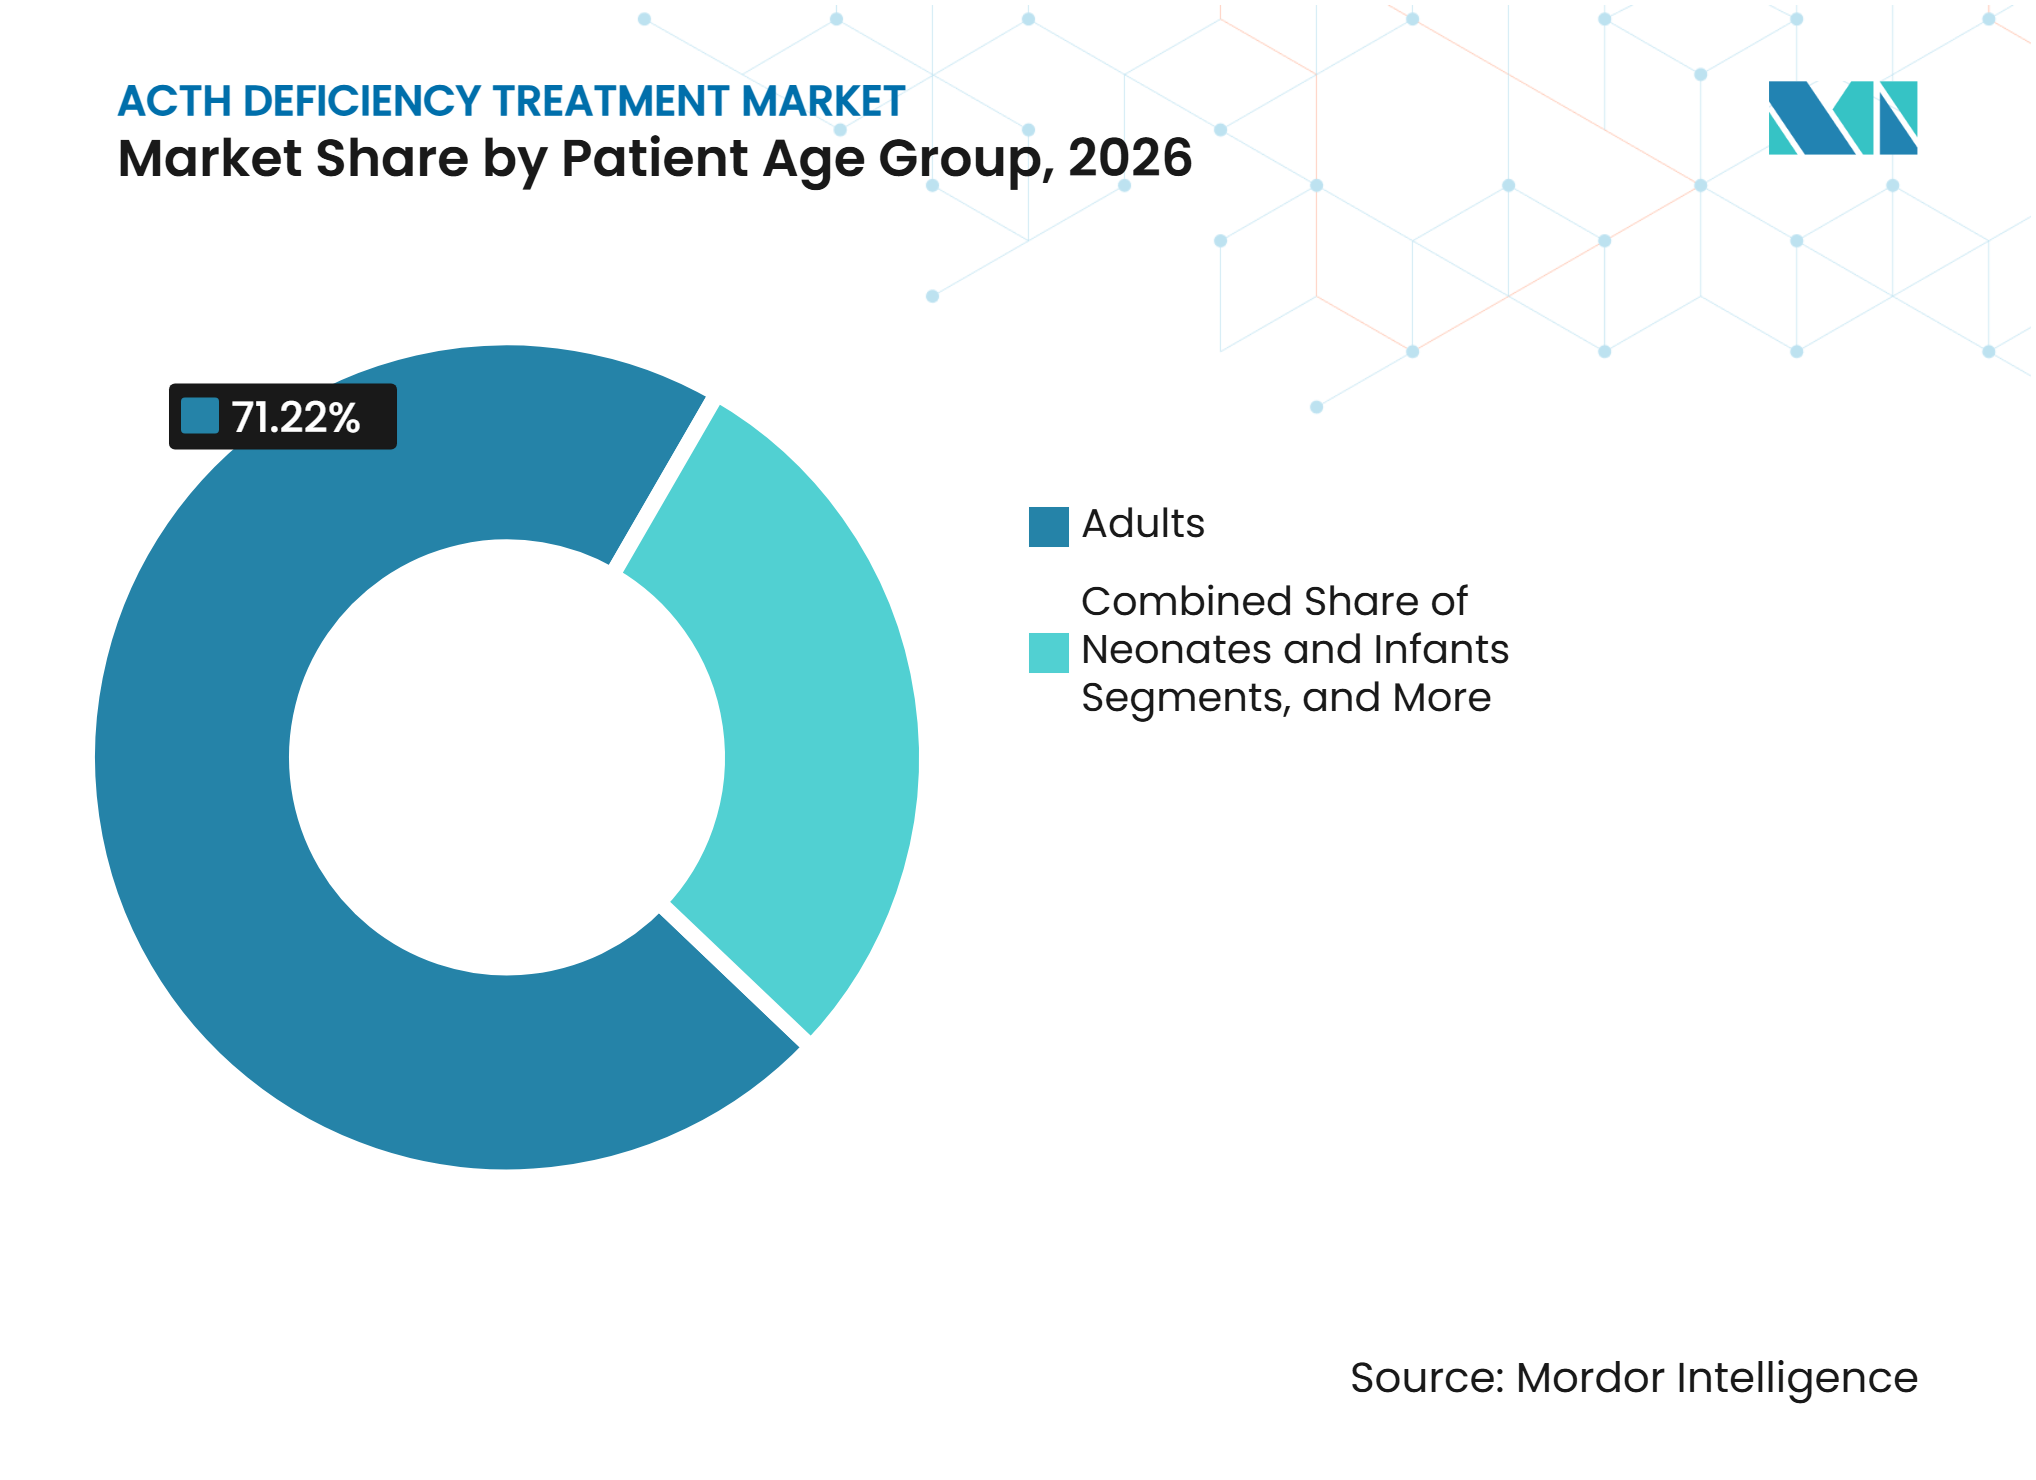
- 患者年齢層別では、成人が2026年のACTH欠乏症治療市場シェアの71.22%を占め、新生児および乳児は2032年までに9.55%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年のACTH欠乏症治療市場シェアの48.67%を占め、オンライン薬局は2032年までに8.34%のCAGRで成長すると予測されています。
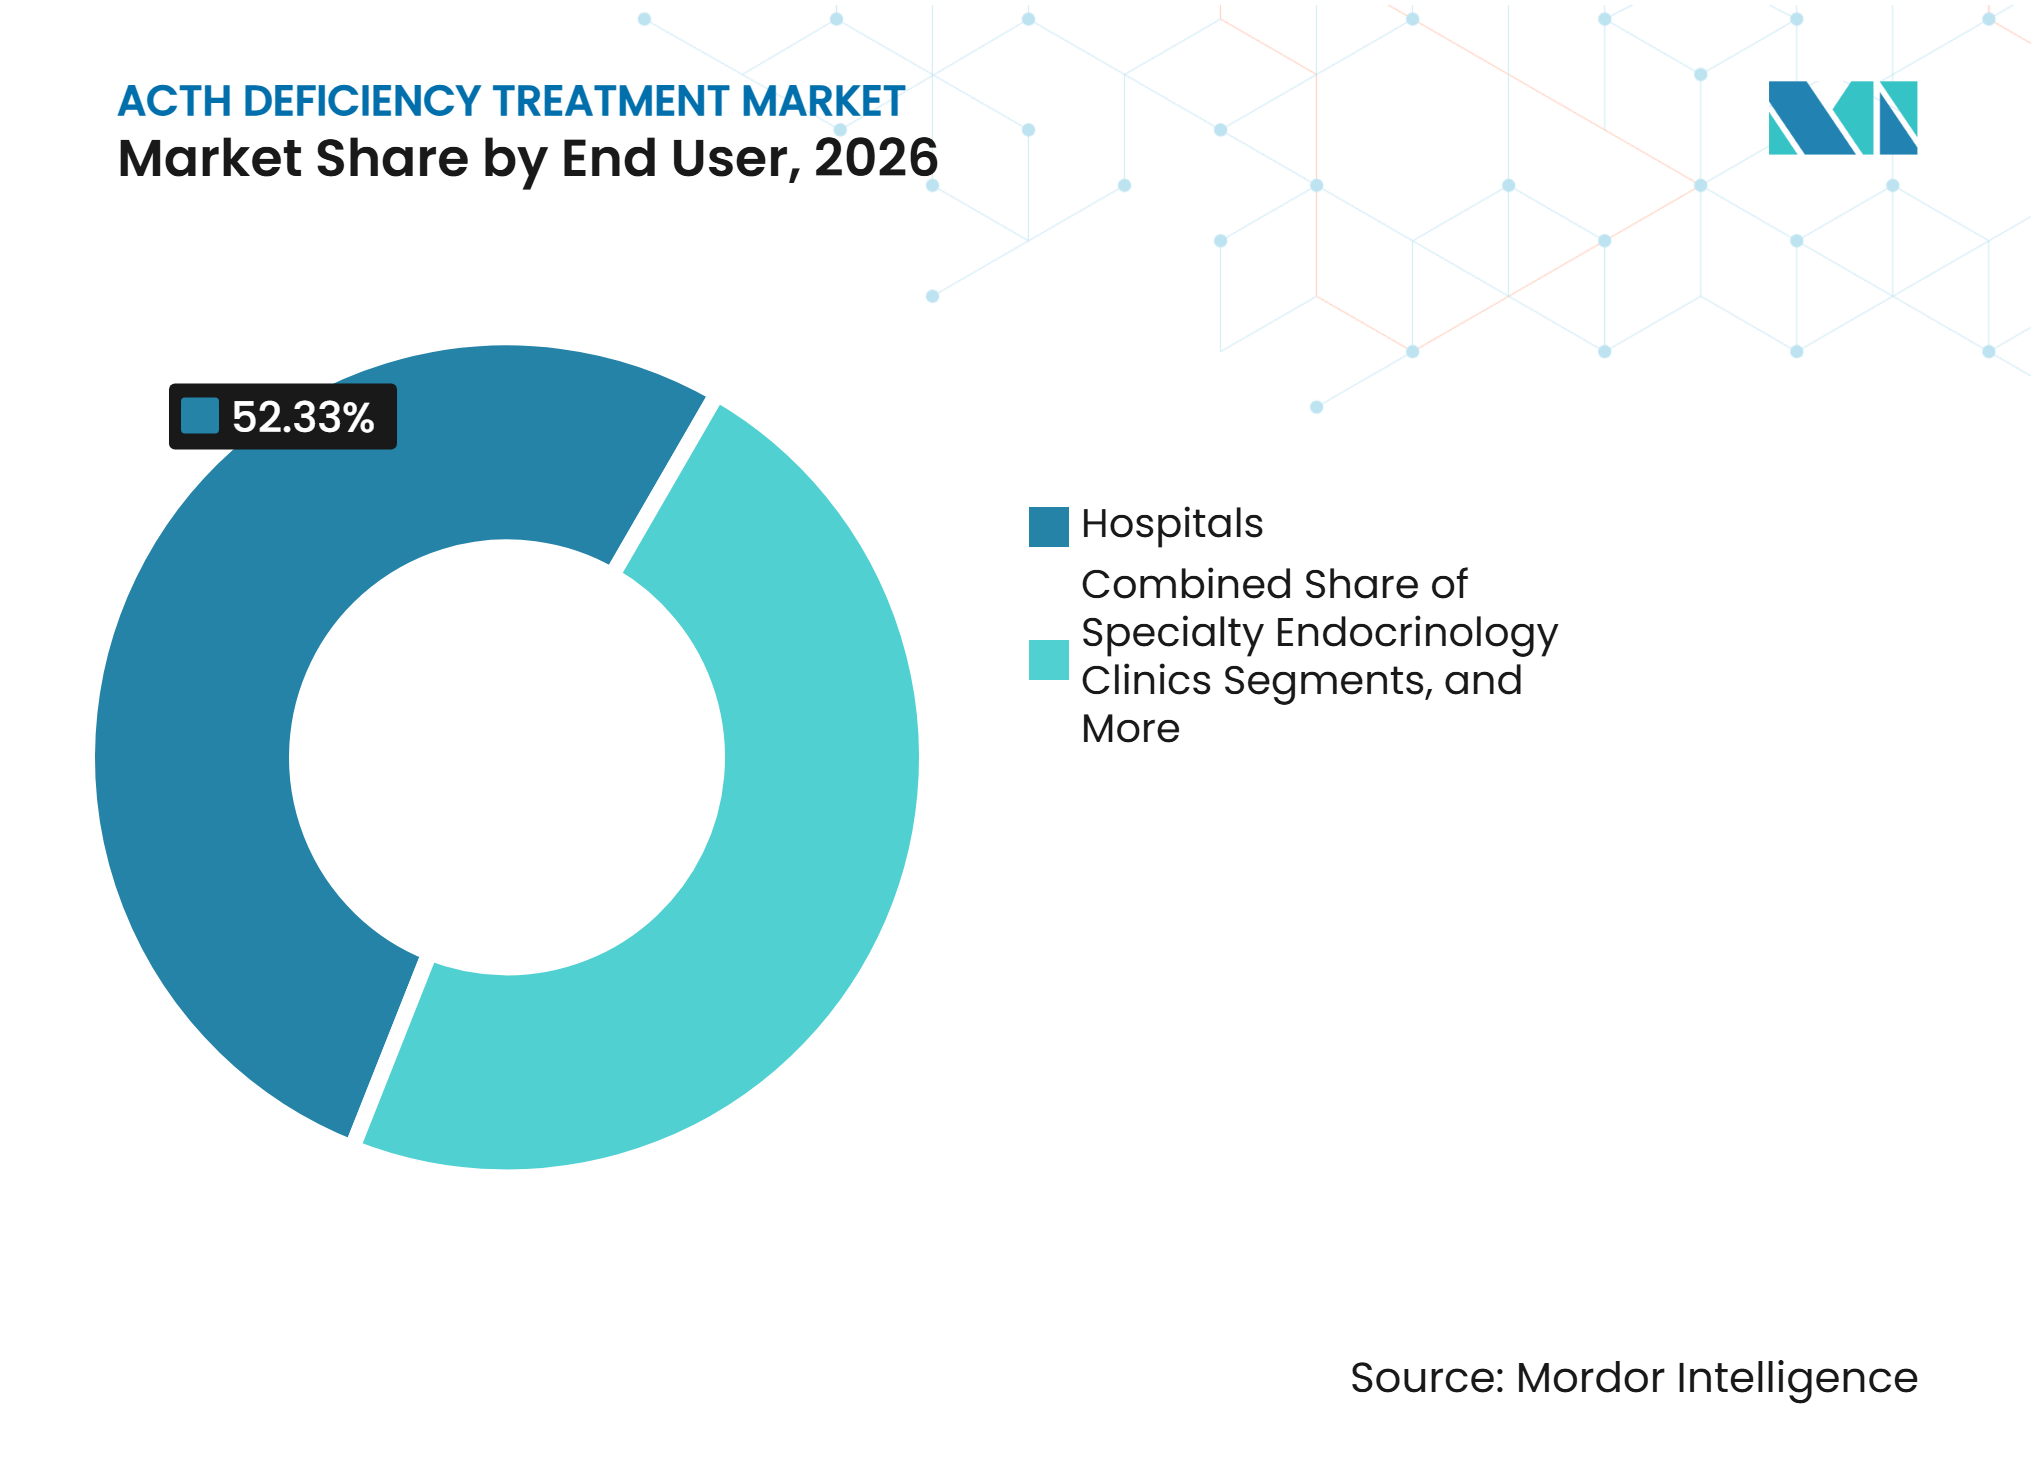
- エンドユーザー別では、病院が2026年のACTH欠乏症治療市場シェアの52.33%を占め、専門内分泌クリニックは2032年までに7.52%のCAGRで成長すると予測されています。
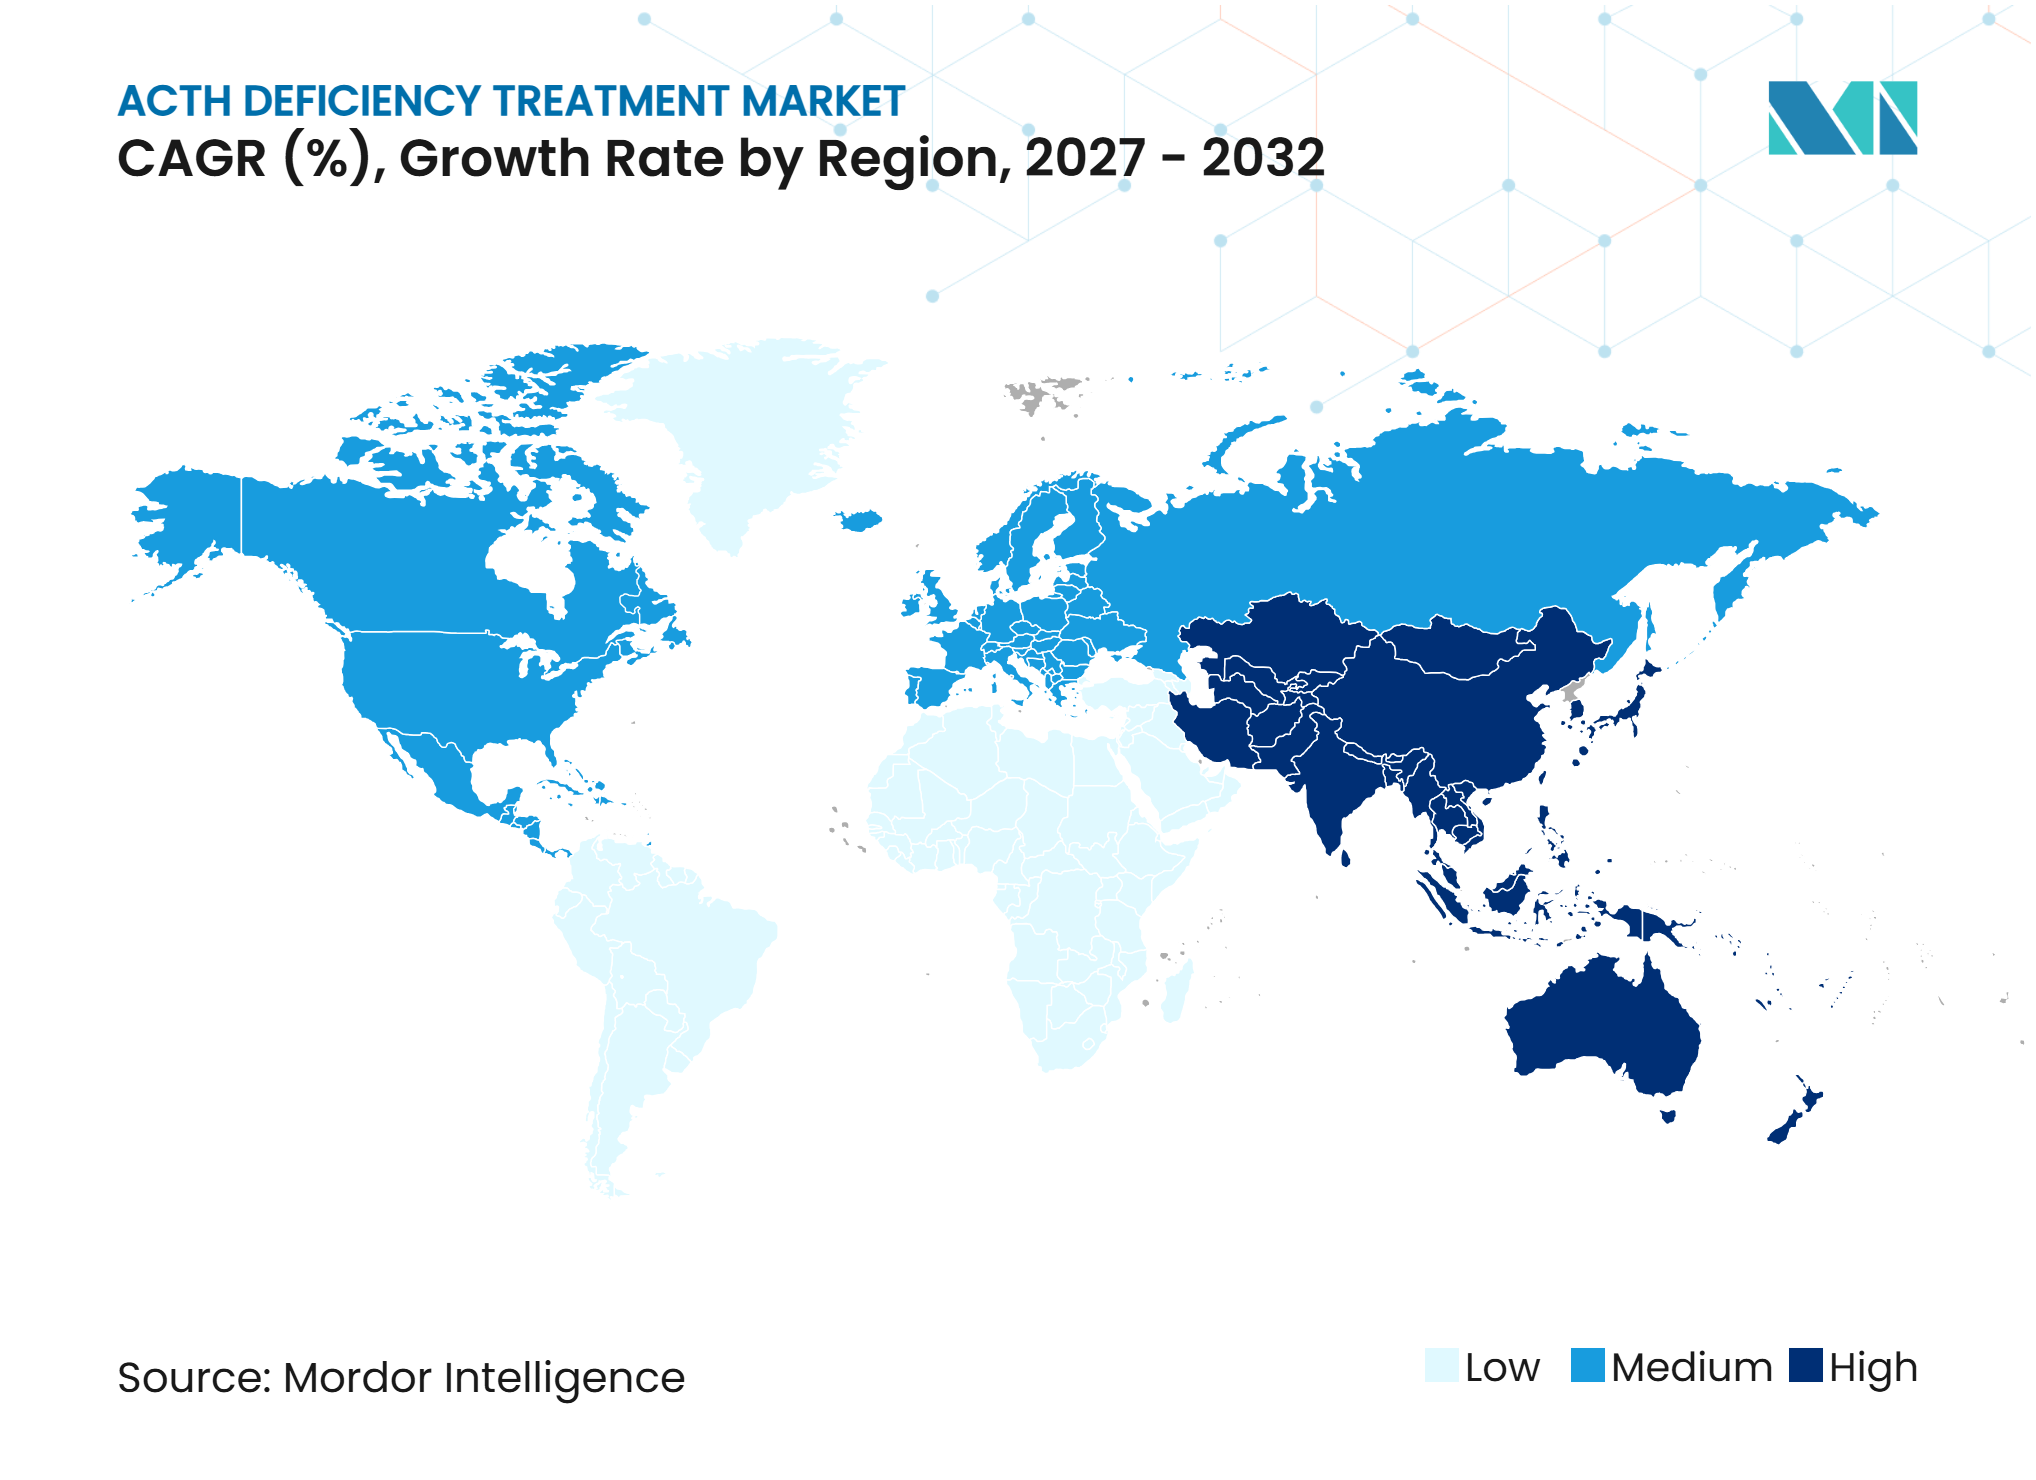
- 地域別では、北米が2026年のACTH欠乏症治療市場シェアの39.65%を占め、アジア太平洋は2032年までに10.45%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ACTH欠乏症治療市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 二次性および三次性副腎不全の認識向上 | +1.5% | アジア太平洋および中東・アフリカにおける早期診断の進展を伴うグローバル | 中期(2〜4年) |
| 小児向け精密投与製剤の拡大 | +0.8% | 北米および欧州 | 短期(2年以内) |
| 概日リズムプロファイル型ヒドロコルチゾン製剤の採用 | +0.9% | 欧州および北米 | 中期(2〜4年) |
| 緊急副腎クリーゼ対応準備の強化 | +0.7% | 北米、英国、欧州における早期インフラ整備の進展を伴うグローバル | 中期(2〜4年) |
| 下垂体疾患および免疫チェックポイント障害後の診断増加 | +1.1% | 北米および東アジアが腫瘍治療量をリードするグローバル | 短期(2年以内) |
| 先天性副腎過形成におけるACTH節約型およびグルココルチコイド節約型イノベーション | +0.5% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
二次性および三次性副腎不全の認識向上
中枢性副腎不全のより一貫した認識がACTH欠乏症治療市場の治療対象患者数を拡大しています。下垂体疾患を有する435名の成人を対象とした2026年の研究では、第二世代イムノアッセイを用いた早朝コルチゾール閾値の更新が提案され、治療開始を遅らせる可能性のある診断上の不確実性が低減されました。[1] 喘息、関節リウマチ、または移植のために長期グルココルチコイドを投与されている患者は、重要な未診断グループであり続けています。専門家の診療環境における広範な反射的検査により、見逃された症例が長期補充療法の処方へと転換されるはずです。
小児向け精密投与製剤の拡大
小児の投与要件がACTH欠乏症治療市場における使用準備済み液体ヒドロコルチゾンへの需要を支えています。FDAは2025年5月に、5歳以上の患者を対象としたKHINDIVI(1 mg/mL経口液剤)を承認しました。Etonは2026年7月に、5歳未満の小児への承認を求める補足申請を提出しました。液体製剤は、特に新生児および乳児において、錠剤の分割や調製懸濁液に伴う投与量のばらつきを低減し、少量の投与量調整が臨床管理に影響を与える可能性があります。
概日リズムプロファイル型ヒドロコルチゾン製剤の採用
放出調節型ヒドロコルチゾンは、従来の錠剤が自然なコルチゾールリズムを厳密に再現しないため、注目を集めています。2025年のCHAMPAIN試験では、Efmodyが07:00時のコルチゾール中央値417 nmol/Lを達成したのに対し、Plenadrenは6 nmol/Lでした。この試験では、疾患特異的なQOLおよび疲労指標の改善も報告されました。[2] 欧州委員会は2026年4月にEfmodyの副腎不全適応を拡大し、臨床的利益と償還が一致する場合のプレミアム処方を支援しました。[3]
緊急副腎クリーゼ対応準備の強化
緊急時の備えがACTH欠乏症治療市場における注射用ヒドロコルチゾンへの継続的な需要を高めています。688名の患者および介護者を対象とした2025年の研究では、60%以上が非経口ヒドロコルチゾンを必要とするクリーゼを経験していたことが判明しました。自己注射に成功したのは20%未満であり、97%がオートインジェクターを好みました。CROSSJECTおよびEtonは、ZENEOヒドロコルチゾンオートインジェクターおよびET-800液体製剤を開発中であり、患者の準備態勢を改善し、持ち帰り用緊急キットの使用を拡大する可能性があります。
ACTH欠乏症治療市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 長期的な過剰補充毒性とモニタリング負担 | -0.9% | グローバル | 中期(2〜4年) |
| ヒドロコルチゾン注射の供給中断 | -0.5% | 英国、欧州、およびグローバルへの波及 | 短期(2年以内) |
| 放出調節型療法のハードエンドポイント利益に関する臨床エビデンスの限界 | -0.7% | 欧州および北米 | 長期(4年以上) |
| 中枢性副腎不全の断片的な診断と認識不足 | -0.8% | アジア太平洋、中東・アフリカ、および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期的な過剰補充毒性とモニタリング負担
固定用量補充療法は、正常なコルチゾール分泌を現しないため、慢性的な過剰曝露をもたらす可能性があります。患者はコルチゾールプロファイリング、骨密度評価、血圧・血糖モニタリング、および疾患時の用量調整を必要とする場合があります。内分泌科の診療能力の限界がこれらのモニタリング要件を制約する可能性があります。また、改善された臨床アウトカムのエビデンスが限られている場合、支払者は高コスト製剤を厳密に評価するため、長期療法における治療最適化が遅れる可能性があります。
ヒドロコルチゾン注射の供給中断
注射用ヒドロコルチゾンの供給中断は、ACTH欠乏症治療市場における運用上のリスクであり続けています。英国でのヒドロコルチゾンリン酸ナトリウムの不足は2025年1月に始まり、2026年3月に永続的な製造中止が確認されました。患者はヒドロコルチゾンコハク酸ナトリウム粉末への切り替えを余儀なくされましたが、これには複数ステップの再溶解プロセスが必要です。英国政府は不足期間中に管理ガイダンスを発行し、代替供給源およびより簡便な緊急投与デバイスの必要性を強調しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
緊急コルチコステロイド療法がリードし、グルココルチコイドがより速く成長緊急コルチコステロイド療法は2026年のACTH欠乏症治療市場シェアの56.78%を占めました。医療提供者は、以前にクリーゼを経験していない患者を含む診断済み患者に緊急キットを処方します。コハク酸ナトリウムが主要な注射製品であり続ける一方、英国でのリン酸ナトリウムの撤退が処方パターンに影響を与えています。市場は維持補充療法と急性介入療法の両方に依存しています。
グルココルチコイドは2032年までに9.12%のCAGRで成長すると予測されています。放出調節型製品および補助療法が標準補充を超えた治療選択肢を拡大しています。提供者は製品選択において臨床的利便性、治療精度、供給信頼性、および償還を考慮します。ジェネリック医薬品は、アクセスを決定する手頃な価格が重要な市場において引き続き重要です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
製剤別:
錠剤がリードし、経口液剤および懸濁剤がより速く成長錠剤は2026年のACTH欠乏症治療市場シェアの45.67%を占めました。主要市場全体で広くアクセス可能であり、標準的な日常補充レジメンをサポートします。液体製剤は幼児に対してより精密な投与を可能にします。KHINDIVIの承認および5歳未満への適応拡大提案がこの移行を支援しています。
経口液剤および懸濁剤は2032年までに8.99%のCAGRで成長すると予測されています。需要は柔軟な小児投与および改善された治療精度の必要性によって支えられています。提供者は製品選択において供給信頼性、臨床的利便性、および償還も考慮します。ジェネリック医薬品は価格感応度の高い市場において引き続き重要です。
投与経路別:
経口経路がリードし、静脈内ヒドロコルチゾンがより速く成長経口投与は2026年のACTH欠乏症治療市場シェアの84.56%を占めました。経口製品は日常的な生涯補充療法をサポートし、予測可能な処方量を生み出します。筋肉内製品は緊急キットにとって引き続き重要です。静脈内使用は下垂体手術および免疫チェックポイント阻害薬関連クリーゼとともに増加しています。
静脈内ヒドロコルチゾンは2032年までに8.76%のCAGRで成長すると予測されています。成長は急性ケアおよび病院ベースの治療環境における役割によって支えられています。提供者は治療精度、製品の入手可能性、および償還上の考慮事項を優先します。ジェネリック製品は手頃な価格が重要な要素である場合のアクセスを引き続き支援します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患病因別:
下垂体腺腫またはPitNETがリードし、下垂体術後がより速く成長下垂体腺腫またはPitNETは2026年のACTH欠乏症治療市場シェアの43.56%を占めました。下垂体腫瘍は長期コルチゾール補充を必要とする安定した患者集団を形成します。2025年の研究では、手術前の患者の36%および手術後3ヶ月時点の42%にACTH欠乏症が報告されました。術後の定期的な内分泌評価が患者の特定を改善します。
下垂体術後は2032年までに7.56%のCAGRで成長すると予測されています。成長は外科的介入の増加および術後の定期的な内分泌モニタリングによって推進されます。提供者は臨床ニーズ、供給信頼性、および償還に基づいて治療選択肢を評価します。ジェネリック療法は手頃な価格とアクセスの改善において引き続き重要です。
患者年齢層別:
成人がリードし、新生児および乳児がより速く成長成人は2026年のACTH欠乏症治療市場シェアの71.22%を占めました。このグループは下垂体疾患および治療関連原因の有病率により、最大の継続的処方需要を生み出します。新生児スクリーニングおよび専門的な新生児ケアが先天性症例のより早期の特定を支援します。小児向け液体製剤は調製懸濁液への依存を低減します。
新生児および乳児は2032年までに9.55%のCAGRで成長すると予測されています。成長は早期診断および年齢に適した液体製剤の入手可能性によって支えられています。提供者は投与精度、投与の容易さ、および製品の入手可能性を優先します。ジェネリック医薬品は手頃な価格が治療アクセスに影響する場合に引き続き重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院薬局がリードし、オンライン薬局がより速く成長病院薬局は2026年のACTH欠乏症治療市場シェアの48.67%を占めました。病院はクリーゼ後、下垂体手術後、および腫瘍関連内分泌評価後の初期法を調剤します。小売薬局は慢性的な維持処方をサポートします。専門的な在宅配送は希少疾患療法の補充、アドヒアランスモニタリング、および臨床サービスをサポートします。
オンライン薬局は2032年までに8.34%のCAGRで成長すると予測されています。成長は便利な補充サービスへの需要および維持療法へのアクセス改善によって支えられています。提供者は供給信頼性、償還、および患者サポート能力を考慮します。ジェネリック医薬品は手頃な価格主導の市場において引き続き重要です。
エンドユーザー別:
病院がリードし、専門内分泌クリニックがより速く成長病院は2026年のACTH欠乏症治療市場シェアの52.33%を占めました。病院は診断、急性安定化、手術、および初期緊急キット処方を管理します。専門内分泌クリニックは退院後の安定した患者の管理をますます担うようになっています。定期的なACTHおよびコルチゾールモニタリングが構造化された外来フォローアップを支援します。
専門内分泌クリニックは2032年までに7.52%のCAGRで成長すると予測されています。成長は安定した患者の外来ケアへの移行増加によって支えられています。提供者は治療精度、フォローアップモニタリング、および償還上の考慮事項に注力します。ジェネリック療法は患者アクセスの拡大において引き続き重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のACTH欠乏症治療市場シェアの39.65%を占め、専門内分泌サービス、下垂体センター、および確立された専門薬局ネットワークによって支えられています。FDAは2025年5月に対象となる小児患者向けにKHINDIVIを承認しました。チェックポイント阻害薬の使用増加も内分泌科への紹介を促進しています。カナダは州の医薬品給付を通じて貢献しており、メキシコは専門ケアおよび精密製剤への不均一なアクセスにより、ジェネリックヒドロコルチゾンへの依存が続いています。
アジア太平洋
アジア太平洋はACTH欠乏症治療市場において最も高い地域成長率となる2032年までの10.45%のCAGRで成長すると予測されています。日本はヒドロコルチゾン補充を広く償還しており、チェックポイント阻害薬関連の患者集団が増加しています。中国は主要病院における希少疾患および下垂体ケアの能力を拡大しており、MRIアクセスの改善が術後症例の特定を増加させています。インドおよび東南アジアは長期的な成長ポテンシャルを提供しますが、主要都市以外でのジェネリック依存および専門家密度の限界により制約が続いています。
西欧は確立された下垂体ネットワークを有し、放出調節型ヒドロコルチゾンを採用しています。欧州委員会および英国MHRAは2026年4月および5月にEfmodyの副腎不全適応を拡大しました。英国での供給中断により、注射用供給の回復力およびオートインジェクター開発への注目が高まっています。GCC諸国、南アフリカ、ブラジル、およびアルゼンチンは潜在的な需要に直面していますが、臨床的認識、検査能力、および専門家へのアクセスが依然として不均一です。
競合環境
市場集中度
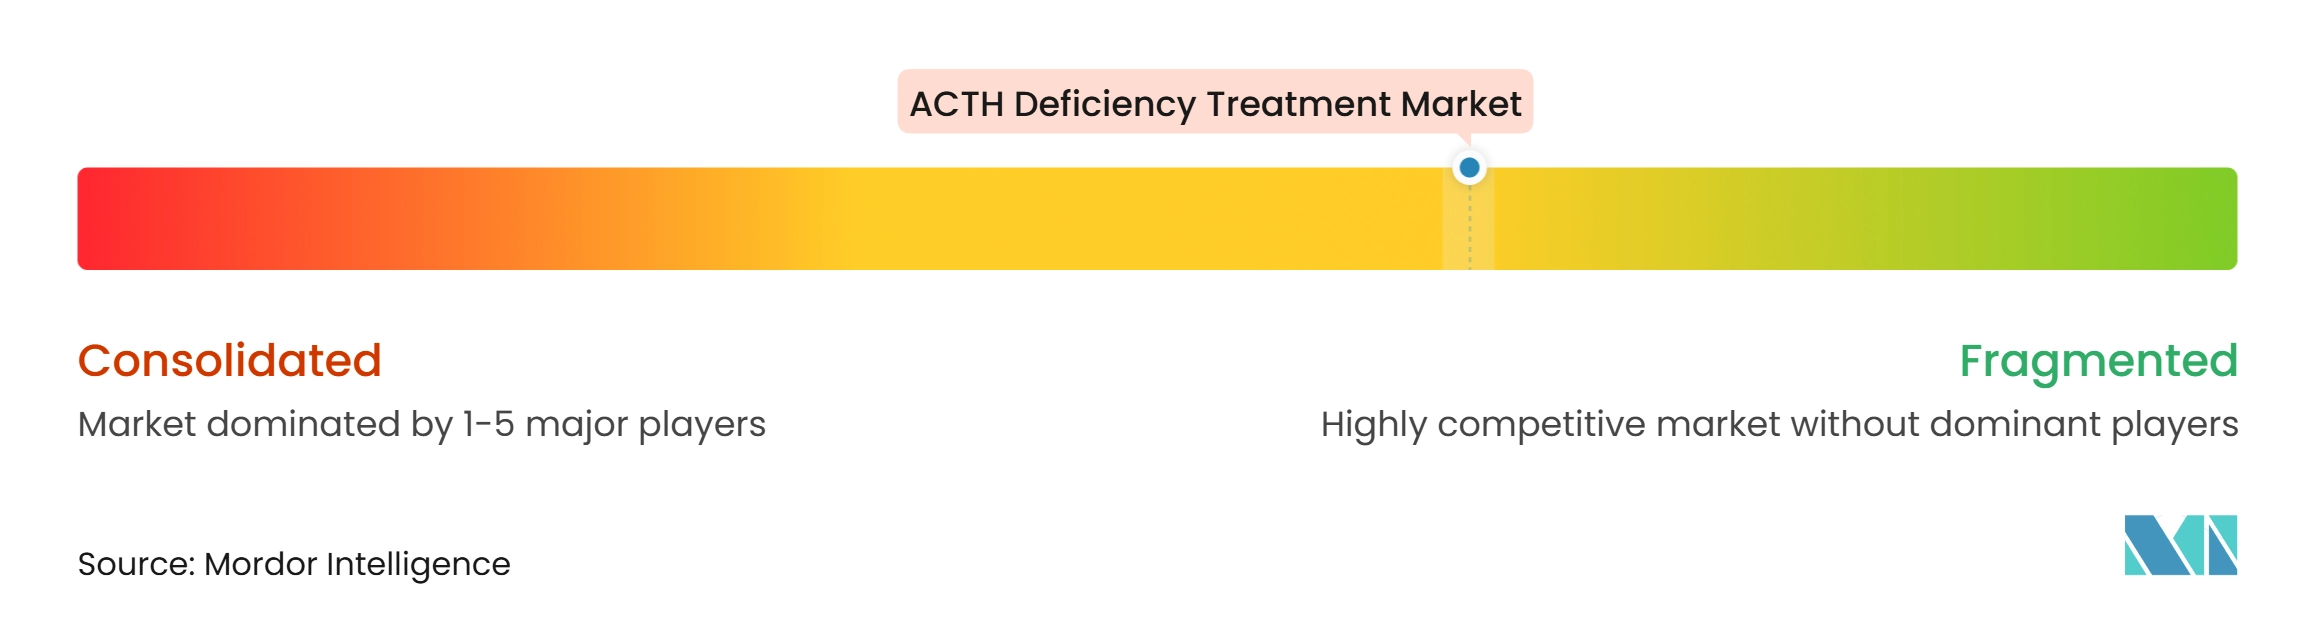
ACTH欠乏症治療市場は中程度に断片化されています。Amneal、Aurobindo、Cipla、Dr. Reddy's Laboratories、Lupin、Sandoz、Sun Pharma、Teva、Viatris、およびZydus Lifesciencesを含むジェネリックメーカーが経口錠剤および標準注射剤全体で競合しています。彼らの市場ポジションは価格設定、有効成分の調達、および供給信頼性に依存しています。PfizerのSolu-Cortef、Fresenius Kabi、およびHikmaは病院の緊急注射ケアにおいてプレゼンスを維持しています。
専門企業は差別化された製剤、規制上の保護、および臨床エビデンスを通じて競合しています。EtonはKHINDIVIを導入し、2026年7月に小児ラベル拡大申請を提出しました。Immedicaは2026年にEUおよび英国でEfmodyを副腎不全に適応拡大しました。NeurocrinのクリネセルフォントデータはACTH欠乏症治療市場において古典的先天性副腎過形成を有する成人でのグルココルチコイド用量の持続的な減少を示しました。これらの取り組みは、支払者が追加的な臨床価値を認める場合のプレミアムポジショニングを支援します。
緊急ヒドロコルチゾンオートインジェクターは主要な市場機会であり続けています。CROSSJECTおよびEtonはZENEOプログラムを推進しており、AmphastarはAMP-110を2026年1月にライセンス取得しました。腫瘍センターとの診断パートナーシップも治療経路全体でより早期の患者エンゲージメントを可能にする可能性があります。オーファン指定および製剤特許はコモディティ補充製品を超えた独占期間を延長できる一方、市場は断片化したままであり、慢性補充と緊急治療の両方を支配する企業は存在しません。
ACTH欠乏症治療業界のリーダー
-
Pfizer Inc.
-
Teva Pharmaceutical Industries Ltd
-
Viatris Inc.
-
Hikma Pharmaceuticals PLC
-
Sandoz Group AG
- 注:主要企業の掲載順は順位を示すものではありません。
ACTH欠乏症治療市場 このレポートでカバーされる企業
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aurobindo Pharma
- Cipla
- Crinetics Pharmaceuticals, Inc.
- Dr. Reddy’s Laboratories
- Eton Pharmaceuticals, Inc.
- Fresenius
- H. Lundbeck
- Hikma Pharmaceuticals
- Immedica Pharma AB
- Lupin
- Neurocrine Biosciences
- Novitium Pharma LLC
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited
最近の産業開発事情 ACTH欠乏症治療市場
- 2026年5月:Immedica Pharmaは、副腎不全を有する12歳以上の青年および成人に対するEfmodyのMHRA承認を取得しました。
- 2026年4月:欧州委員会はEfmodyの適応を副腎不全を有する12歳以上の青年および成人に拡大しました。
- 2026年1月:Amphastarは、米国およびカナダでの商業化のために完全合成ヒトACTHアナログであるAMP-110をライセンス取得しました。
- 2025年7月:Neurocrinは、CAHtalyst成人1年データを発表し、継続群およびクロスオーバーCRENESSITY群でそれぞれ平均グルココルチコイド用量が25%および30%減少したことを示しました。
グローバルACTH欠乏症治療市場レポートの範囲
レポートの範囲によると、副腎皮質刺激ホルモン(ACTH)欠乏症は、前下垂体によるACTHの産生または分泌が不十分であることを特徴とする内分泌疾患であり、副腎皮質への刺激が不十分となり、コルチゾールの産生が低下します。ACTHは副腎ホルモン分泌への影響を通じて、身体のストレス反応、代謝、血圧、および炎症プロセスの調節において重要な役割を果たします。
ACTH欠乏症治療市場は、薬剤クラス、製剤、投与経路、疾患病因、患者年齢層、流通チャネル、エンドユーザー、および地域によってセグメント化されています。薬剤クラス別では、市場にはグルココルチコイド、ミネラルコルチコイド、緊急コルチコステロイド療法、ヒドロコルチゾンコハク酸ナトリウム、ヒドロコルチゾンリン酸ナトリウム、注射用デキサメタゾン、およびその他の薬剤クラスが含まれます。製剤別では、市場は錠剤、注射剤、および経口液剤・懸濁剤にセグメント化されています。投与経路別では、市場は経口、静脈内、および筋肉内投与に分類されています。疾患病因別では、市場は下垂体腺腫または下垂体神経内分泌腫瘍、視床下部障害、下垂術後、放射線誘発性ACTH欠乏症、外傷性脳損傷関連ACTH欠乏症、およびその他の疾患病因にセグメント化されています。患者年齢層別では、市場には新生児および乳児、小児、青年、成人、および高齢者が含まれます。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルにセグメント化されています。エンドユーザー別では、市場は病院、専門内分泌クリニック、診断検査室、在宅ケアおよびセルフマネジメント、およびその他のエンドユーザーに分類されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| グルココルチコイド | |
| ミネラルコルチコイド | |
| 緊急コルチコステロイド療法 | ヒドロコルチゾンコハク酸ナトリウム |
| ヒドロコルチゾンリン酸ナトリウム | |
| 注射用デキサメタゾン | |
| その他の薬剤クラス |
| 錠剤 |
| 注射剤 |
| 経口液剤および懸濁剤 |
| 経口 |
| 静脈内 |
| 筋肉内 |
| 下垂体腺腫または下垂体神経内分泌腫瘍 |
| 視床下部障害 |
| 下垂体術後 |
| 放射線誘発性ACTH欠乏症 |
| 外傷性脳損傷関連ACTH欠乏症 |
| その他の疾患病因 |
| 新生児および乳児 |
| 小児 |
| 青年 |
| 成人 |
| 高齢者 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 病院 |
| 専門内分泌クリニック |
| 診断検査室 |
| 在宅ケアおよびセルフマネジメント |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 薬剤クラス別 | グルココルチコイド | |
| ミネラルコルチコイド | ||
| 緊急コルチコステロイド療法 | ヒドロコルチゾンコハク酸ナトリウム | |
| ヒドロコルチゾンリン酸ナトリウム | ||
| 注射用デキサメタゾン | ||
| その他の薬剤クラス | ||
| 製剤別 | 錠剤 | |
| 注射剤 | ||
| 経口液剤および懸濁剤 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 筋肉内 | ||
| 疾患病因別 | 下垂体腺腫または下垂体神経内分泌腫瘍 | |
| 視床下部障害 | ||
| 下垂体術後 | ||
| 放射線誘発性ACTH欠乏症 | ||
| 外傷性脳損傷関連ACTH欠乏症 | ||
| その他の疾患病因 | ||
| 患者年齢層別 | 新生児および乳児 | |
| 小児 | ||
| 青年 | ||
| 成人 | ||
| 高齢者 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| エンドユーザー別 | 病院 | |
| 専門内分泌クリニック | ||
| 診断検査室 | ||
| 在宅ケアおよびセルフマネジメント | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ACTH欠乏症治療への需要を促進しているものは何ですか?
中枢性副腎不全の認識向上、腫瘍関連症例、および下垂体手術が治療ニーズを拡大しています。
2032年までの予測成長率はどのくらいですか?
ACTH欠乏症治療市場は2027年から2032年にかけて6.78%のCAGRで成長すると予測されています。
最大のシェアを持つ治療クラスはどれですか?
緊急コルチコステロイド療法が2026年に56.78%を占めました。
最も速く成長している患者グループはどれですか?
新生児および乳児は2032年までに9.55%のCAGRで成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋は2032年までに10.45%のCAGRで成長すると予測されています。
競合環境は集中していますか?
市場集中度スコアは10点中4点です。これは多くのジェネリックおよび専門企業が異なる製品にわたって競合しており、集中した構造を支持する上位プレイヤーの開示シェアが存在しないためです。