
Tamanho e Participação do Mercado de Terapêuticas para Síndrome Acrocallosa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
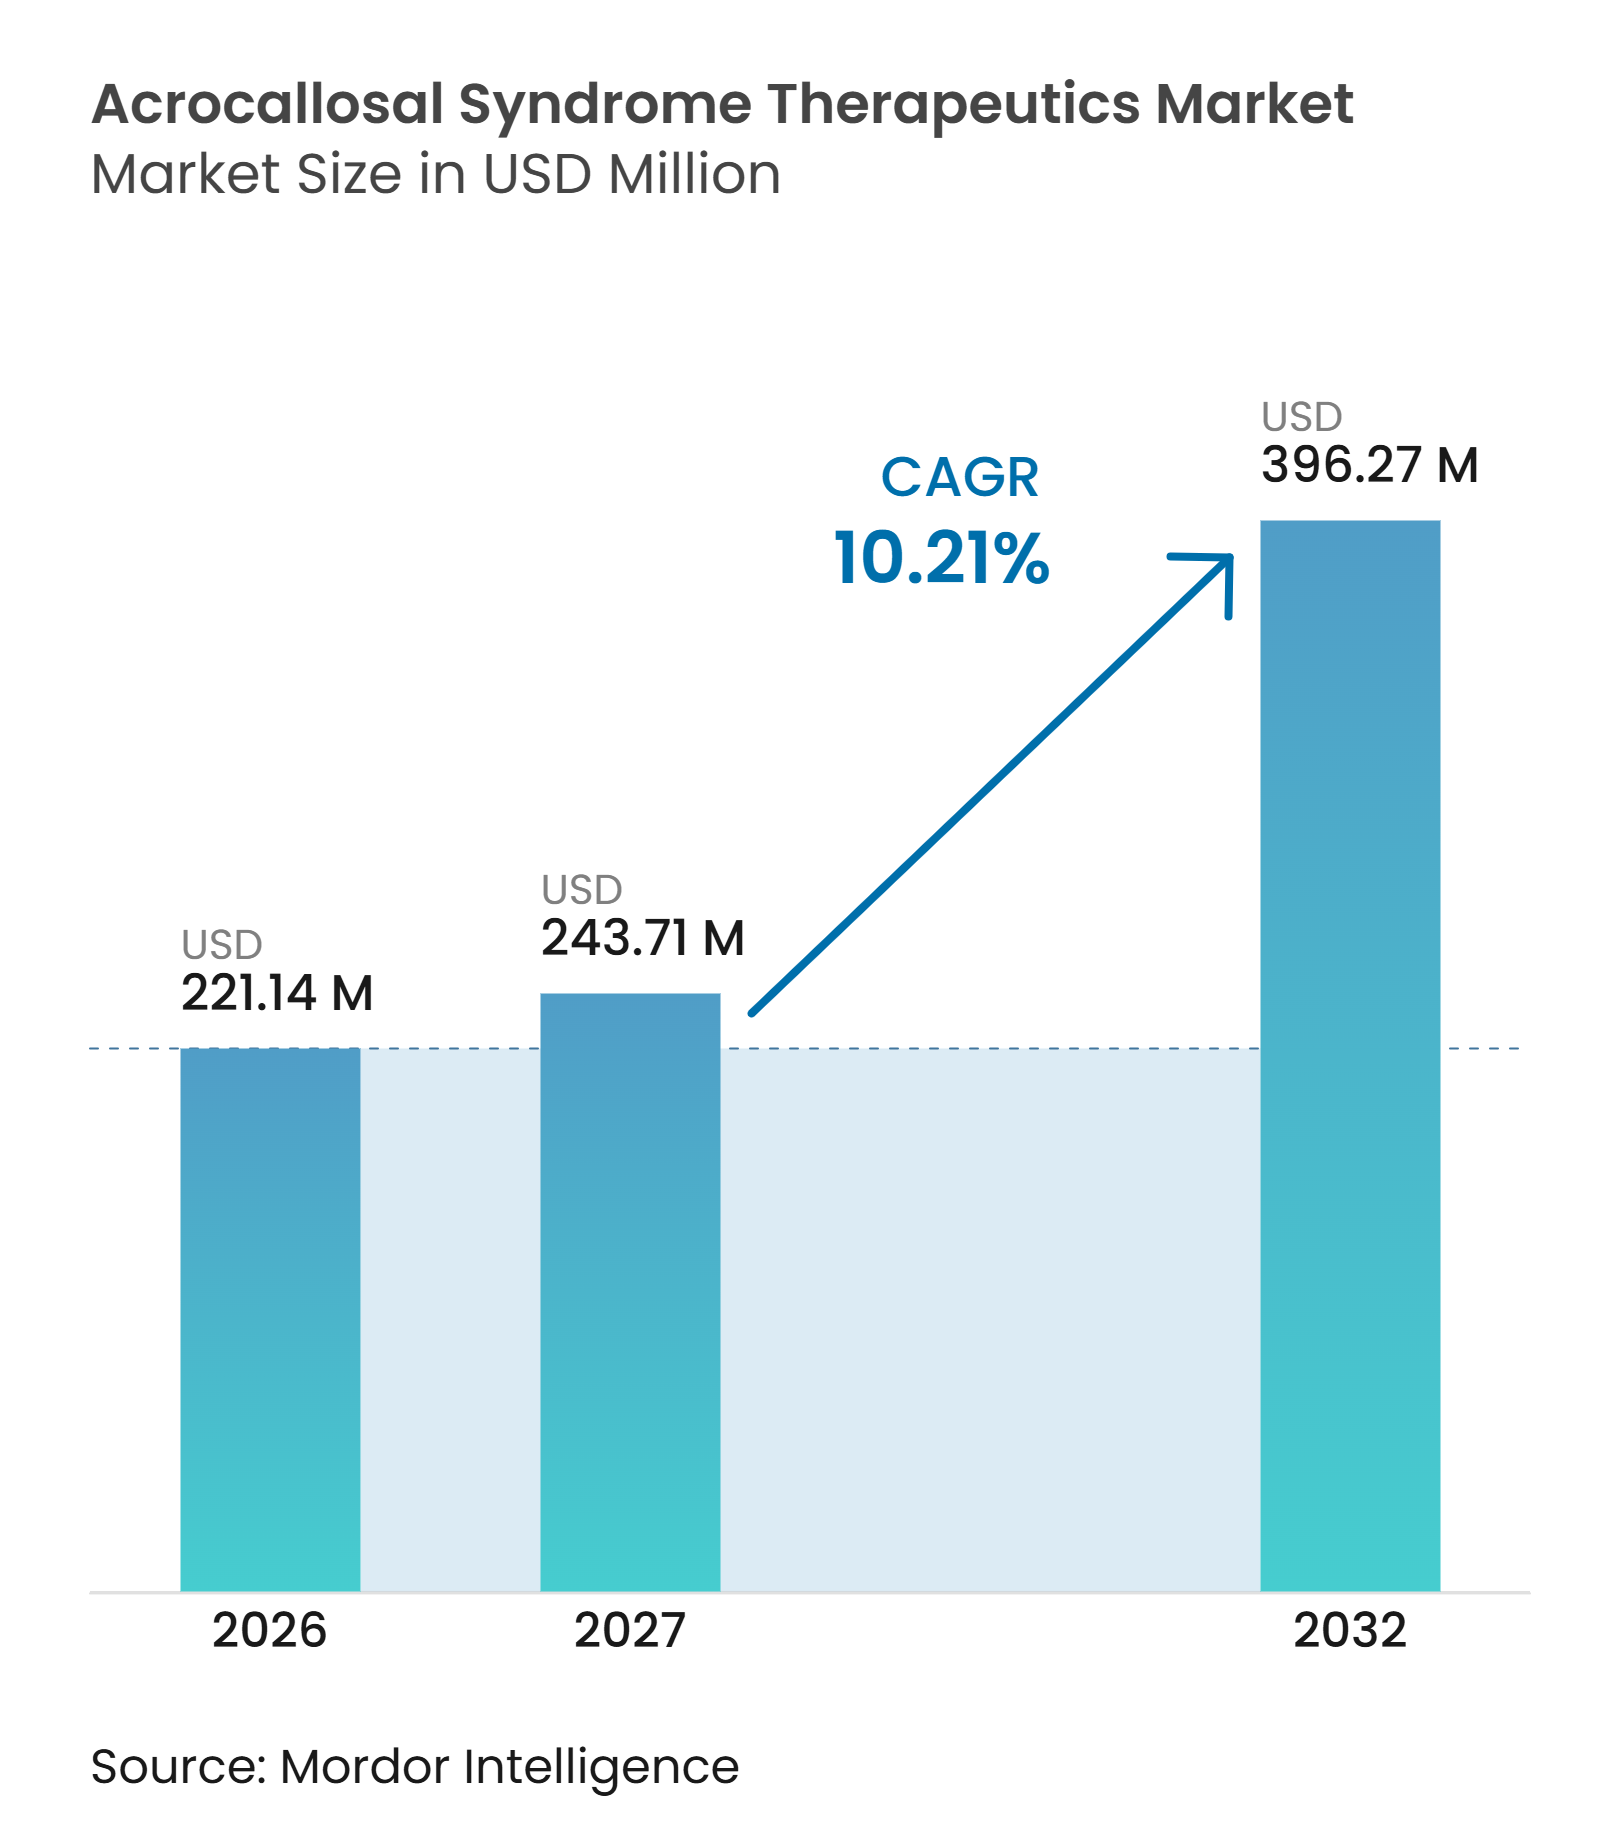
| Tamanho do Mercado (2027) | 243.71 Milhões de dólares |
| Tamanho do Mercado (2032) | 396.27 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Síndrome Acrocallosa por Mordor Intelligence
O tamanho do Mercado de Terapêuticas para Síndrome Acrocallosa tem projeção de expansão de 221,14 milhões de USD em 2026 e 243,71 milhões de USD em 2027 para 396,27 milhões de USD até 2032, registrando um CAGR de 10,21% entre 2027 e 2032.
O mercado de terapêuticas para síndrome acrocallosa está evoluindo de um cuidado voltado ao manejo de sintomas para abordagens desenvolvidas em torno da biologia subjacente da via KIF7 e Sonic Hedgehog. Um estudo de 2025 demonstrou que a perda de KIF7 tem efeitos diferentes em distintos tipos de células cerebrais em desenvolvimento, o que fortalece o argumento em favor de tratamentos que considerem a biologia específica de cada tipo celular, em vez de aplicar uma abordagem uniforme. Testes genéticos mais precoces tendem a identificar crianças afetadas mais próximo do nascimento, quando o planejamento do cuidado e o acompanhamento clínico podem ser iniciados mais cedo. O mercado de terapêuticas para síndrome acrocallosa também se beneficia dos avanços em condições neurológicas raras adjacentes, pois os desenvolvedores podem reutilizar métodos de entrega, fabricação, registro e ensaios clínicos. A população de pacientes pequena e dispersa, a evidência limitada de história natural e a janela estreita para alterar os desfechos do desenvolvimento permanecem como limitações materiais ao progresso comercial.
Principais Conclusões do Relatório
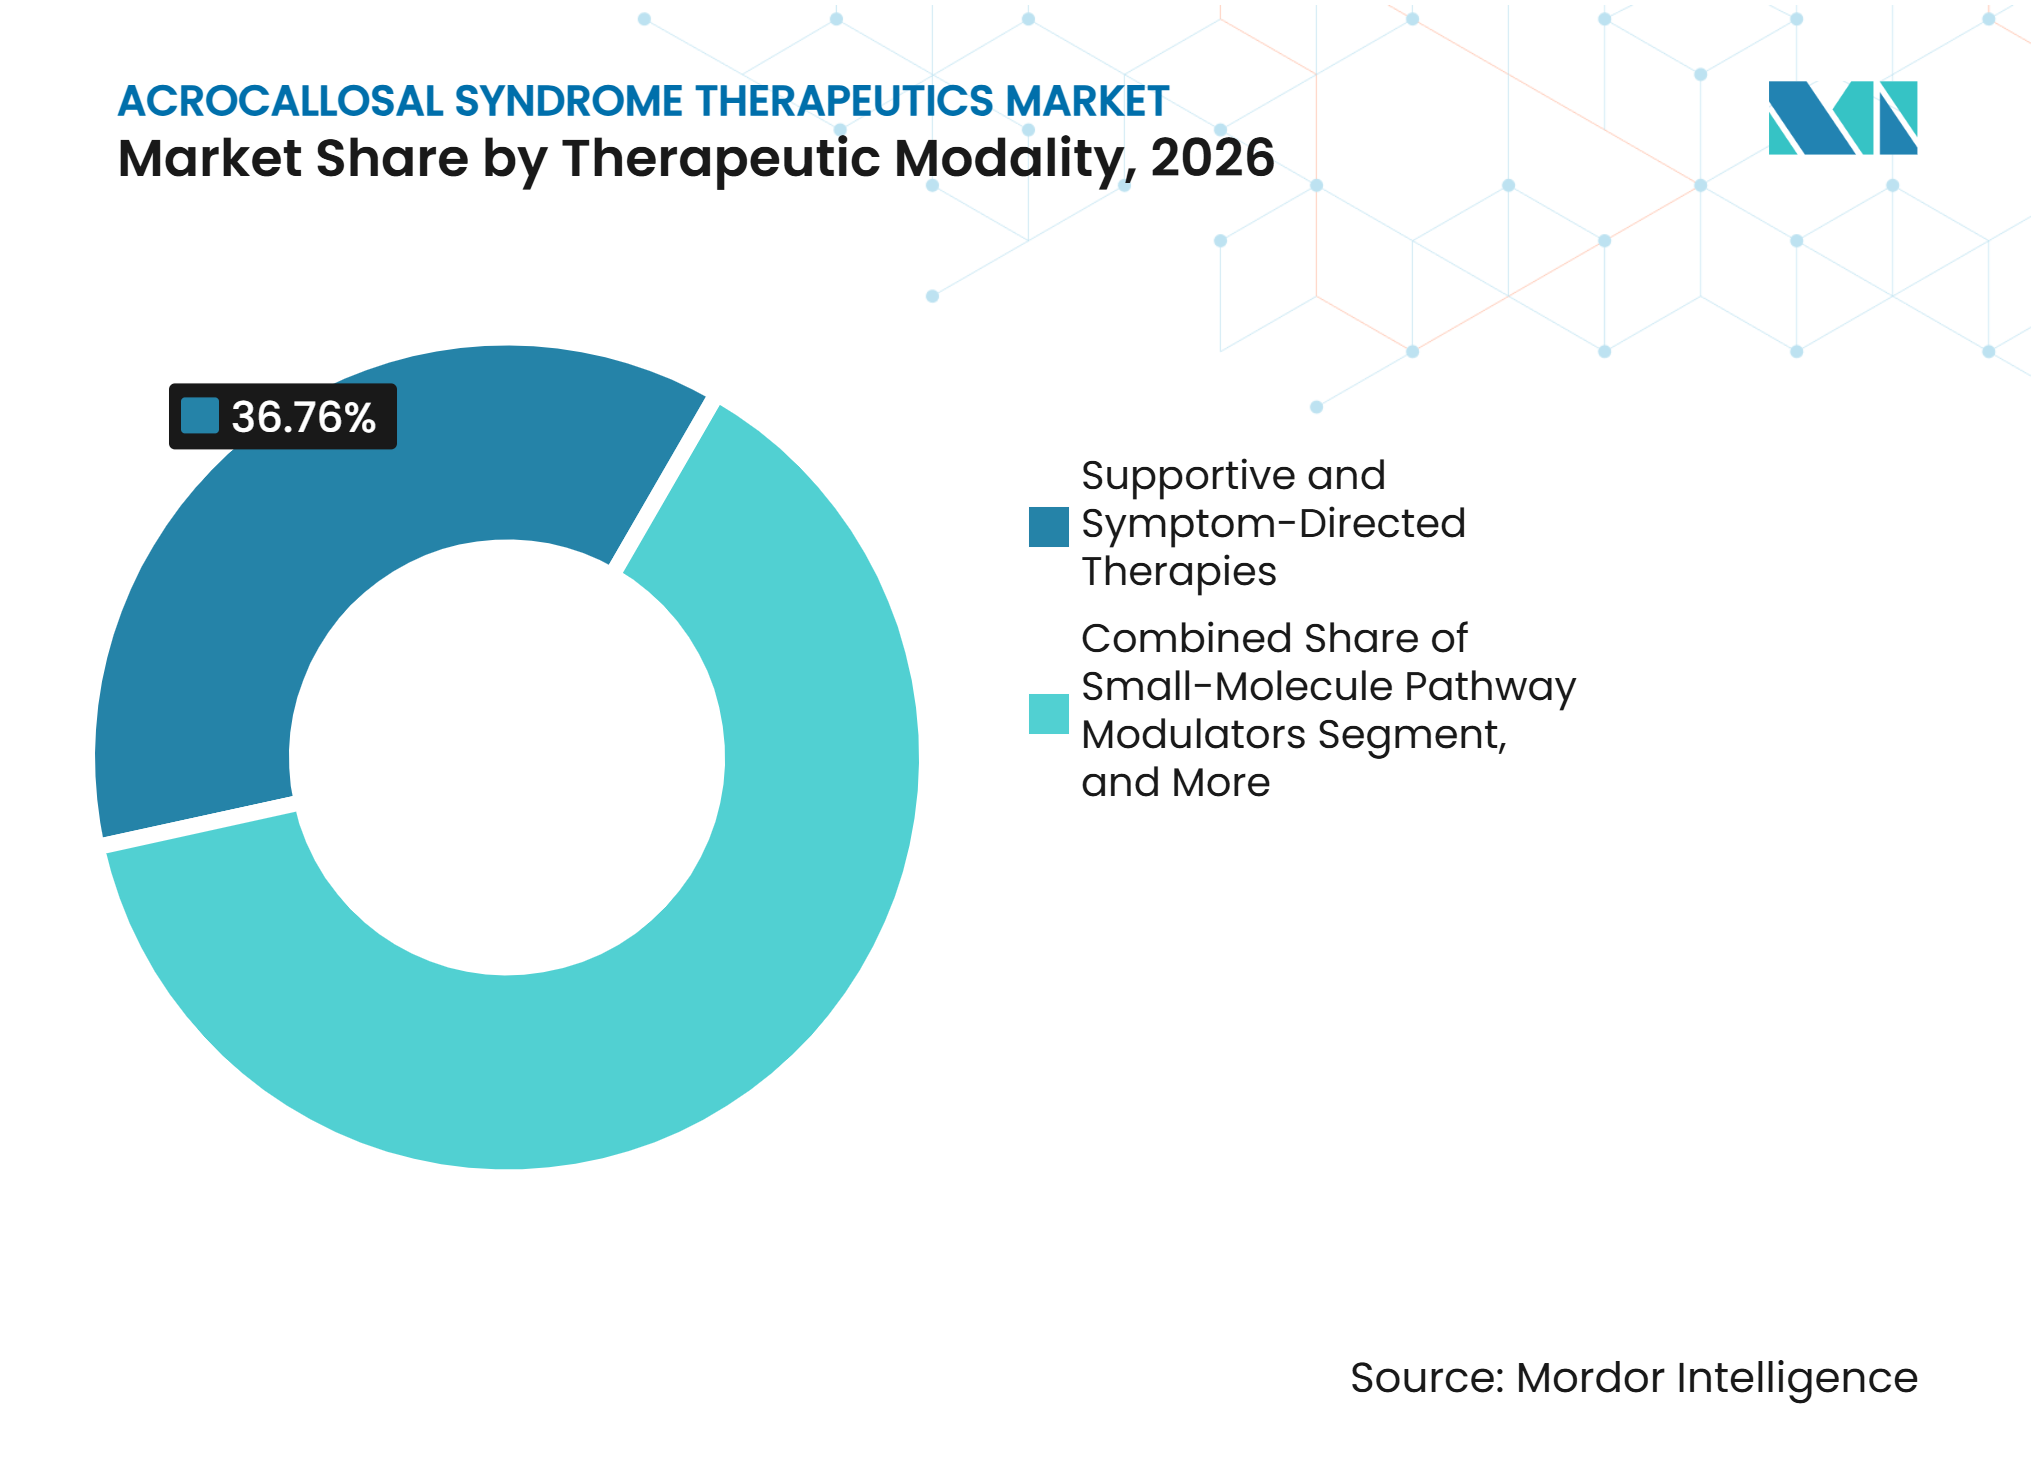
- Por modalidade terapêutica, as terapias de suporte e direcionadas a sintomas detinham 36,76% da participação do mercado de terapêuticas para síndrome acrocallosa em 2026, enquanto a Substituição Gênica e a Edição Gênica têm previsão de crescer a um CAGR de 12,76% até 2032.
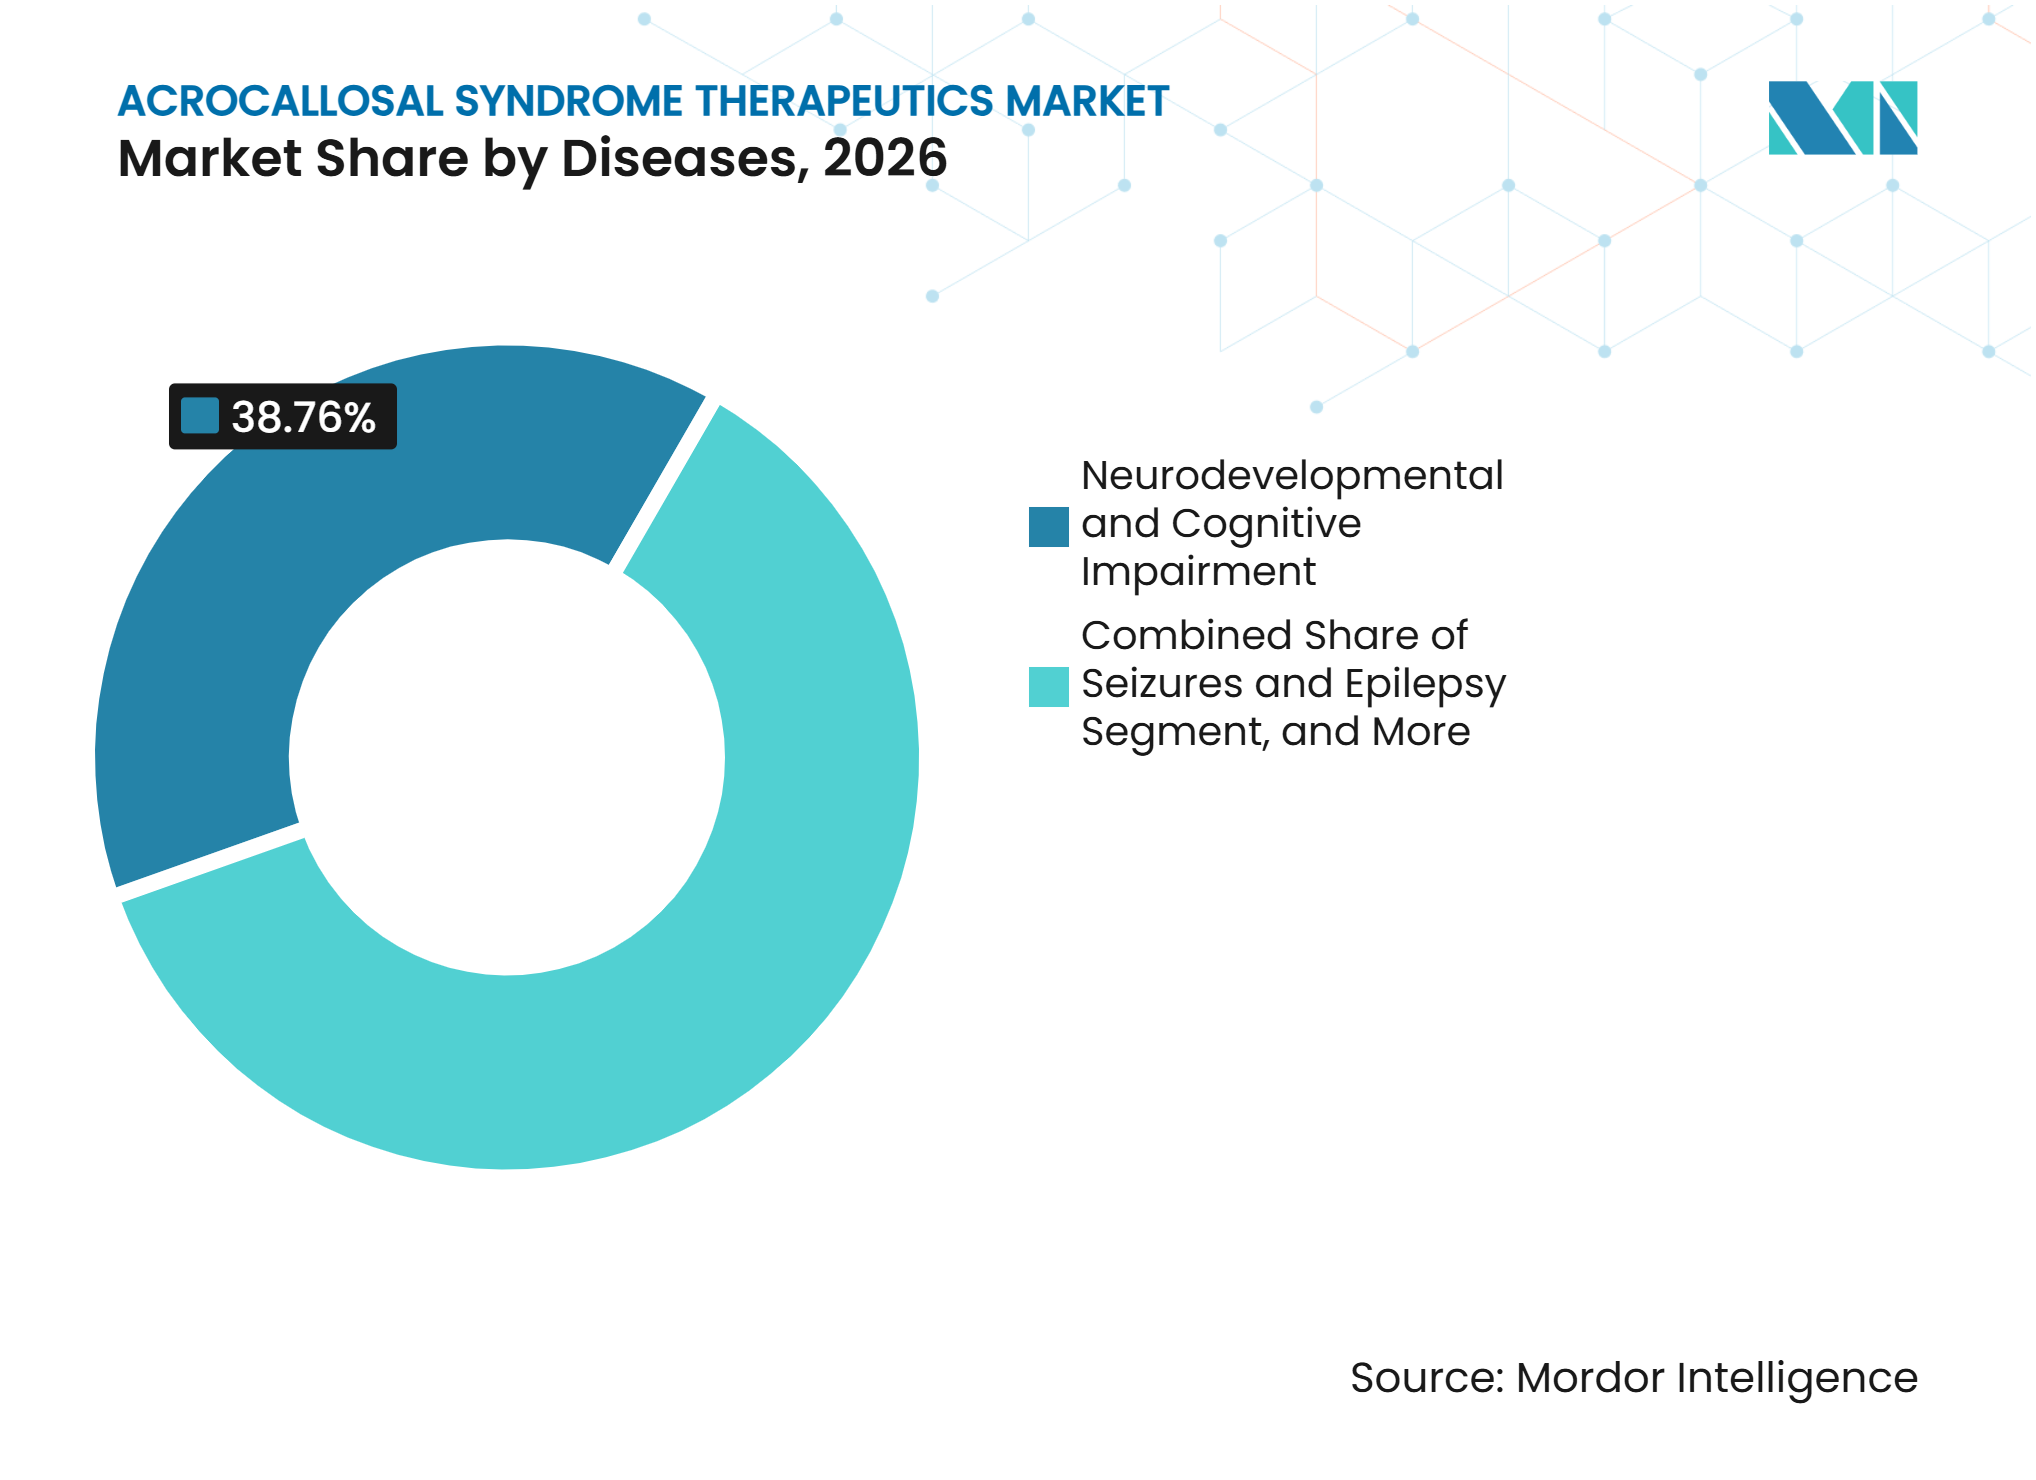
- Por doença, o neurodesenvolvimento e o comprometimento cognitivo representaram 38,76% do tamanho do mercado de terapêuticas para síndrome acrocallosa em 2026, enquanto convulsões e epilepsia têm previsão de expandir a um CAGR de 12,99% até 2032.
- Por paciente e ambiente de cuidado, o cuidado especializado neonatal e pediátrico detinha 31,67% da participação na receita em 2026, enquanto a genética clínica e o aconselhamento genético têm previsão de crescer a um CAGR de 13,78% até 2032.
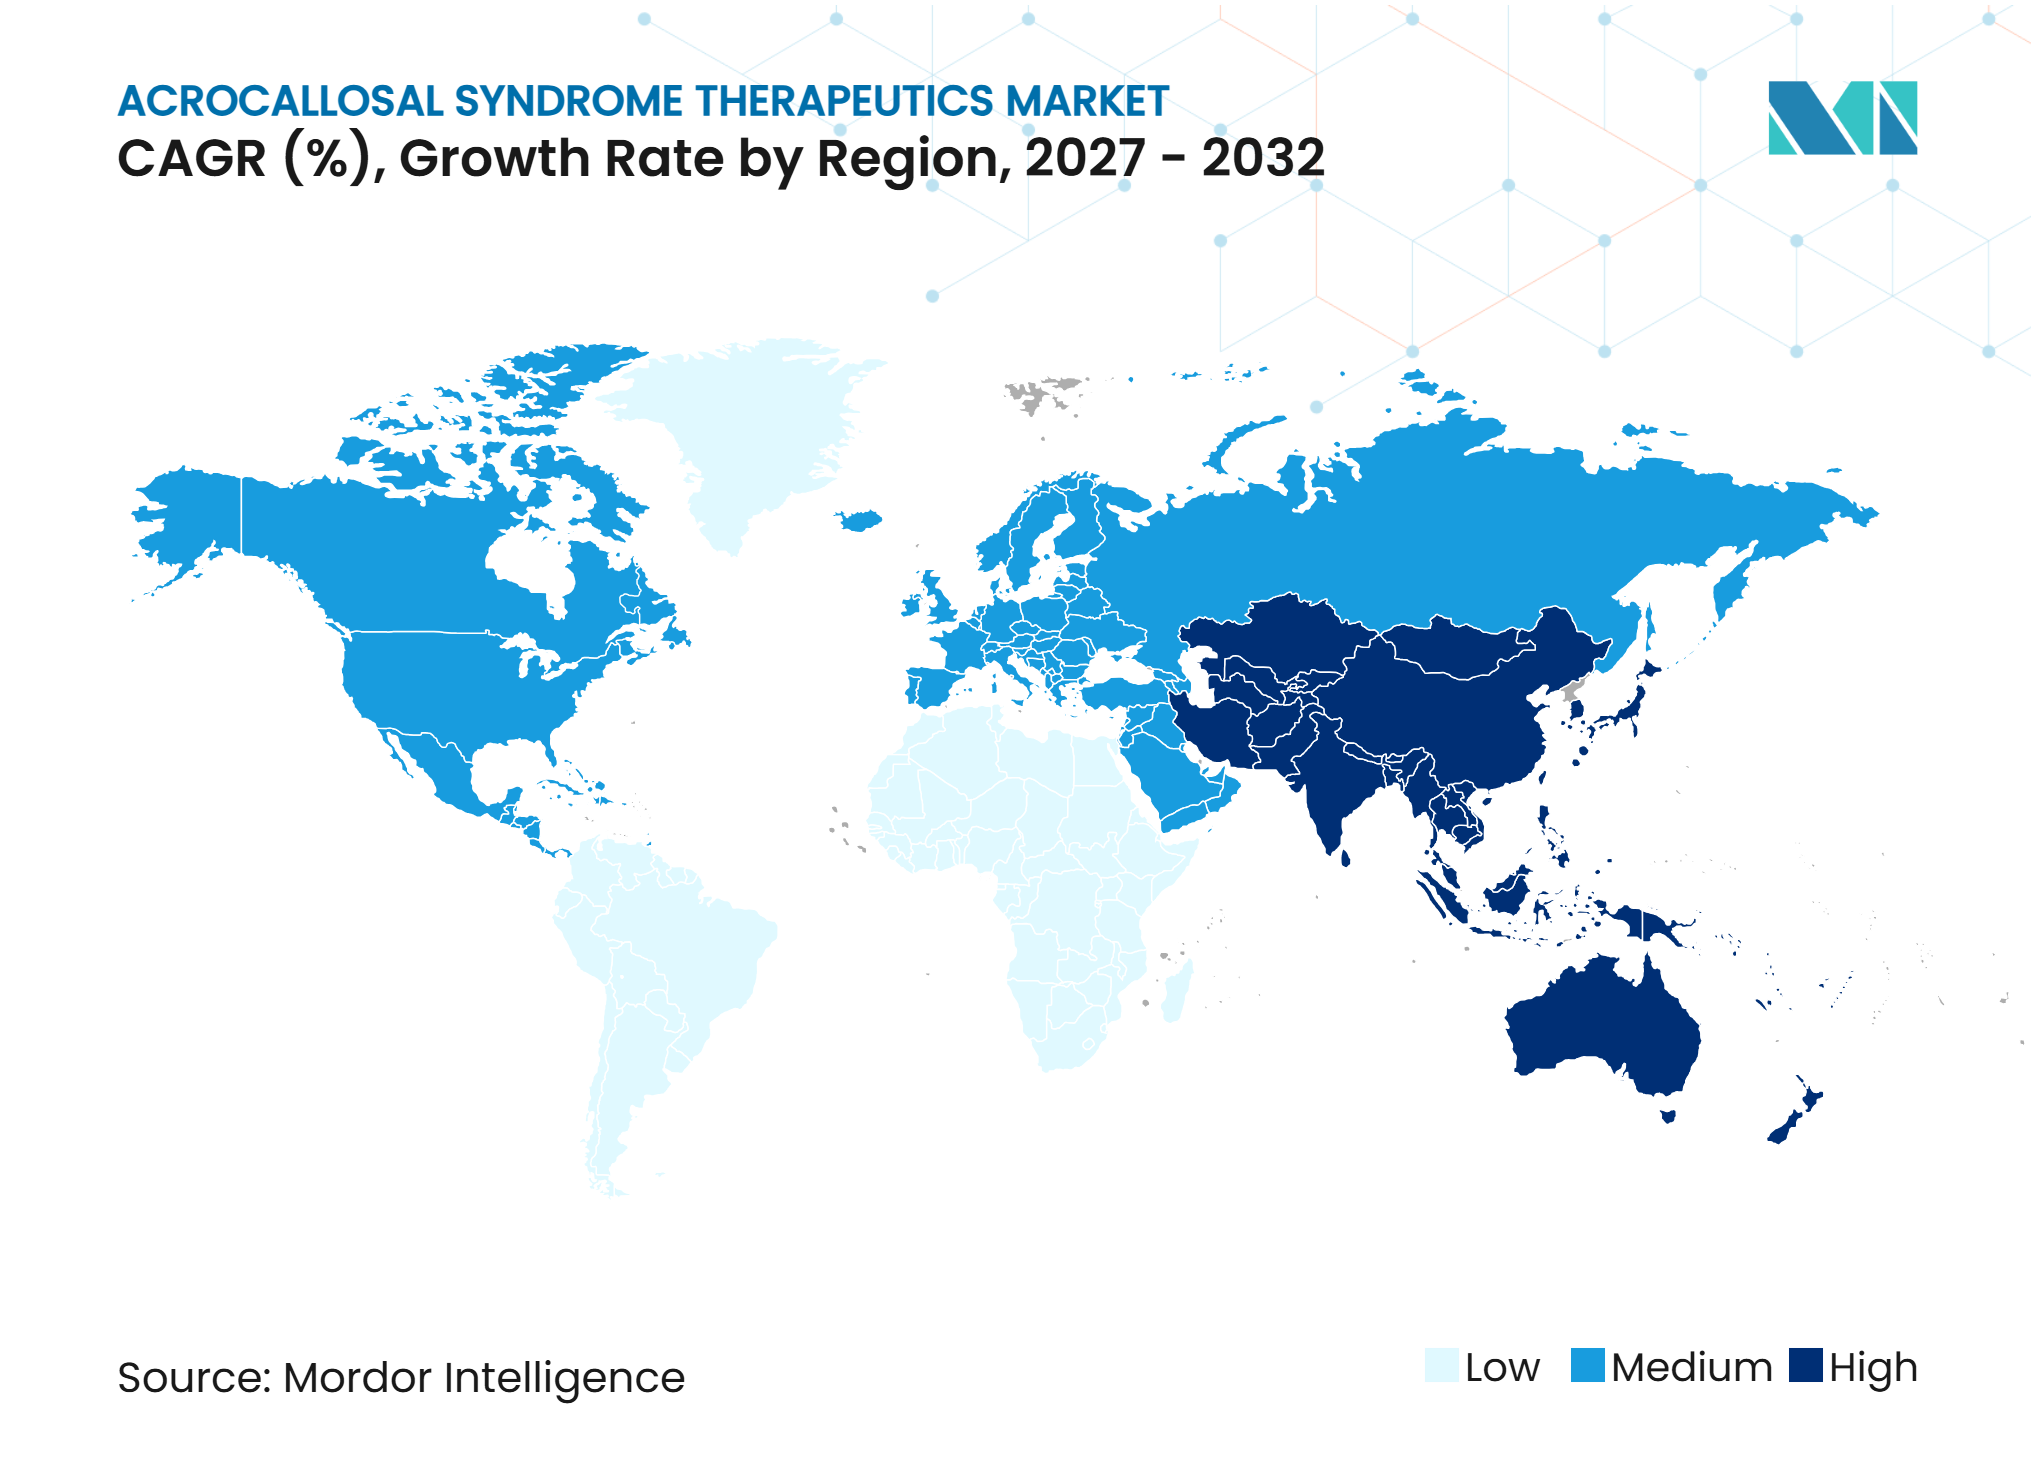
- Por geografia, a América do Norte detinha 41,87% da participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 11,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diagnóstico Mais Precoce de Doenças Genéticas Raras | +1.8% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Diagnóstico Molecular para Variantes KIF7 e GLI3 | +1.6% | América do Norte e Europa, com ganhos iniciais na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Vias de Medicamentos Órfãos e Pediátricos Raros | +2.1% | América do Norte, com extensão à Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Plataformas de Terapia Gênica e Celular para Distúrbios Monogênicos do SNC | +2.4% | América do Norte e Europa, com atividade inicial na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Redes Especializadas em Doenças Raras para Identificação de Pacientes | +1.3% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Reutilização de História Natural de Ciliopatias e Biomarcadores | +0.9% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização e Diagnóstico Mais Precoce de Doenças Genéticas Raras
O rastreamento genômico neonatal está transformando a etapa inicial do percurso diagnóstico para condições pediátricas raras e pode melhorar a identificação de pacientes para o mercado de terapêuticas para síndrome acrocallosa. Em dezembro de 2025, o Departamento de Saúde e Serviços Humanos dos Estados Unidos adicionou a distrofia muscular de Duchenne e a leucodistrofia metacromática ao Painel de Triagem Uniforme Recomendado[1]. Essa decisão amplia o precedente político para o rastreamento de condições neurogenéticas raras quando opções de tratamento estão disponíveis. A GeneDx iniciou a iniciativa BEACONS com um prêmio de 14,4 milhões de USD dos Institutos Nacionais de Saúde para testar o sequenciamento de genoma completo em sistemas de triagem neonatal em até 10 estados dos EUA e inscrever até 30.000 recém-nascidos. Uma revisão de 2026 de estudos de triagem genômica neonatal envolvendo mais de 10.800 recém-nascidos relatou uma taxa de triagem verdadeiro-positiva de 2,2%. Testes mais abrangentes podem tornar os casos relacionados ao KIF7 visíveis mais cedo e oferecer às famílias um caminho mais claro para o cuidado especializado.
Expansão do Diagnóstico Molecular para Variantes KIF7 e GLI3
O mercado de terapêuticas para síndrome acrocallosa depende da capacidade de distinguir a doença relacionada ao KIF7 de outros distúrbios com características de desenvolvimento sobrepostas. Uma pesquisa publicada em 2025 constatou que a deleção de KIF7 afetou a sinalização Sonic Hedgehog de forma diferente em neurônios principais em desenvolvimento e interneurônios inibitórios. Essa descoberta é relevante porque uma futura estratégia de substituição de KIF7 precisaria considerar como o alvo atua em diferentes populações celulares. Ela também apoia registros mais precisos de genótipo e fenótipo para programas clínicos. Um estudo de 2025 relatou que métodos de aprendizado de máquina aplicados a registros de saúde apresentaram sensibilidade de 82% a 90% para identificar possíveis casos de ciliopatia antes da confirmação molecular. Esses métodos não substituem os testes genéticos, mas podem ajudar as redes especializadas a priorizar pacientes para testagem. Um diagnóstico molecular mais preciso pode, portanto, melhorar o planejamento de recrutamento e o acompanhamento de longo prazo no mercado de terapêuticas para síndrome acrocallosa.
Incentivos a Medicamentos Órfãos e Vias de Desenvolvimento Pediátrico Raro
As vias de desenvolvimento pediátrico raro apoiam o investimento em condições com populações de pacientes muito limitadas. Empresas que atuam em doenças neurológicas pediátricas adjacentes utilizaram o status de medicamento órfão, designações pediátricas raras, mecanismos de via rápida e vias de avanço para construir programas de desenvolvimento. A Encoded Therapeutics, Inc. relatou alinhamento com o FDA e o início de um estudo pivotal do ETX101 para a síndrome de Dravet em 2026, após o programa ter recebido diversas designações para doenças raras. Essas vias podem reduzir as barreiras de revisão e fortalecer o argumento de investimento para indicações ultrarraras. Elas também incentivam os desenvolvedores a trabalhar com registros de pacientes e centros especializados mais cedo no planejamento. O mercado de terapêuticas para síndrome acrocallosa pode se beneficiar dessa experiência regulatória estabelecida, embora um programa direto para ACLS ainda necessite de evidências específicas da doença. Os incentivos não resolvem a pequena base de pacientes, mas podem tornar o desenvolvimento inicial mais viável.
Crescimento das Plataformas de Terapia Gênica e Celular para Distúrbios Monogênicos do SNC
O mercado de terapêuticas para síndrome acrocallosa é apoiado pelo progresso em programas de terapia gênica para condições neurológicas pediátricas relacionadas. O FDA aprovou o Itvisma para atrofia muscular espinhal em novembro de 2025, ampliando o acesso a uma terapia gênica baseada em AAV para pacientes adultos, além de pacientes pediátricos. A Ultragenyx Pharmaceutical Inc. relatou a aprovação integral pelo FDA do FAYUVI para a síndrome de Sanfilippo tipo A em setembro de 2026, criando um ponto de referência comercial para o tratamento intravenoso com AAV9 em um distúrbio neurológico pediátrico raro. A Capsida Biotherapeutics obteve autorização do FDA para iniciar um ensaio clínico do CAP-002 para encefalopatia do desenvolvimento e epiléptica por STXBP1 em 2025. Esses programas fornecem informações práticas sobre design de vetores, dosagem, monitoramento de pacientes e fabricação. Eles também demonstram que a entrega ao sistema nervoso central continua sendo uma área exigente, onde o monitoramento de segurança é essencial. O mercado de terapêuticas para síndrome acrocallosa poderá utilizar essa experiência de plataforma quando programas diretos para KIF7 emergirem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| População de Pacientes Pequena e Geograficamente Dispersa | -1.5% | Global, mais aguda na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Custo e Risco Técnico do Desenvolvimento de Terapia Gênica para o SNC | -2.1% | Global, mais agudo na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Evidência Limitada de História Natural de KIF7 e GLI3 | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Irreversibilidade do Desenvolvimento Após o Nascimento | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
População de Pacientes Extremamente Pequena e Geograficamente Dispersa
O mercado de terapêuticas para síndrome acrocallosa enfrenta um desafio básico de recrutamento porque os pacientes confirmados são raros e amplamente distribuídos. Grupos pequenos de pacientes exigem que os patrocinadores trabalhem em vários países e centros de tratamento especializados. Isso eleva os custos de ativação de centros, treinamento de equipes, deslocamento e acompanhamento de longo prazo. Também dificulta a construção de um único programa clínico com avaliações consistentes e cronograma de tratamento uniforme. O desafio é mais grave em regiões com capacidade limitada de testes genéticos e encaminhamento. Registros coordenados e programas de genômica neonatal podem melhorar a visibilidade, mas não podem eliminar a escassez subjacente de pacientes elegíveis.
Alto Custo e Risco Técnico do Desenvolvimento de Terapia Gênica para o SNC
Uma análise de 2025 relatou que o desenvolvimento de terapias gênicas e celulares pode exigir 2,5 bilhões de USD e que as taxas de sucesso regulatório permanecem abaixo de 10%. Essa economia limita o número de organizações capazes de sustentar programas diretos no mercado de terapêuticas para síndrome acrocallosa. A REGENXBIO divulgou um possível neoplasma do sistema nervoso central relacionado à integração em janeiro de 2026 em um participante tratado em um programa de AAV intracisternal, seguido de suspensões clínicas para o RGX-111 e o RGX-121. A Ultragenyx Pharmaceutical Inc. recebeu uma carta de resposta completa para o UX111 em julho de 2025 devido a observações sobre instalações de fabricação não relacionadas à qualidade dos dados clínicos. Esses eventos demonstram que questões de segurança e fabricação podem atrasar programas mesmo quando a necessidade clínica subjacente é clara. Os desenvolvedores necessitam de forte ciência de vetores, controle de fabricação e capacidades de monitoramento de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade Terapêutica:
O Cuidado de Suporte Detém a Maior Posição Enquanto as Plataformas Gênicas AvançamAs terapias de suporte e direcionadas a sintomas detinham uma participação de 36,76% em 2026. O segmento permanece central porque não há terapia modificadora da doença aprovada específica para ACLS. O cuidado geralmente inclui manejo de convulsões, fisioterapia, terapia ocupacional, suporte ao desenvolvimento, correção de membros e monitoramento neonatal. Esses serviços atendem a necessidades que ocorrem ao longo da infância e frequentemente continuam ao longo do tempo. O cuidado de suporte é, portanto, a linha de base prática de tratamento para pacientes e famílias. Sua posição também reflete o fato de que as malformações cerebrais estruturais geralmente não podem ser modificadas após o nascimento. Os Moduladores de Pequenas Moléculas da Via permanecem como opções em estágio inicial no setor de terapêuticas para síndrome acrocallosa porque a via Sonic Hedgehog é relevante para a biologia do KIF7 e do GLI3. Nenhuma pequena molécula direcionada ao KIF7 chegou a testes clínicos para ACLS. As abordagens baseadas em RNA estão ganhando atenção à medida que os programas em doenças neurológicas monogênicas relacionadas avançam. A BioMarin e a n-Lorem Foundation anunciaram uma colaboração de pesquisa em julho de 2026 para desenvolver um oligonucleotídeo antissenso investigacional para a síndrome de ReNU. A Substituição Gênica e a Edição Gênica têm previsão de crescer a um CAGR de 12,76% até 2032. A plataforma se beneficia dos avanços na entrega por AAV9, embora um programa direto para KIF7 não tenha sido divulgado.



Por Doenças:
O Cuidado Neurodesenvolvimentista Impulsiona a Demanda Enquanto a Epilepsia Apresenta a Maior Taxa de CrescimentoO neurodesenvolvimento e o comprometimento cognitivo representaram 38,76% do tamanho do mercado de terapêuticas para síndrome acrocallosa em 2026. O atraso no desenvolvimento e a deficiência cognitiva criam necessidades sustentadas de serviços comportamentais, educacionais, reabilitativos e de suporte familiar. Essas necessidades continuam além do manejo neonatal agudo e respondem por uma grande parcela da demanda terapêutica. O corpo caloso e outras malformações cerebrais permanecem centrais para o diagnóstico, mas as próprias malformações geralmente não são modificáveis após o nascimento. Seus efeitos clínicos são frequentemente gerenciados por meio de cuidados de desenvolvimento e neurológicos subsequentes. A polidactilia, a sindactilia e a reconstrução de membros criam uma necessidade separada de cuidados ortopédicos e reconstrutivos.
Convulsões e epilepsia têm previsão de expandir a um CAGR de 12,99% até 2032. O crescimento reflete o desenvolvimento de tratamentos para epilepsia geneticamente direcionados e o acesso mais amplo a testes moleculares. A Stoke Therapeutics, Inc. concluiu o recrutamento de 162 pacientes no estudo de Fase 3 EMPEROR do zorevunersen para a síndrome de Dravet em junho de 2026. O programa ilustra o desenvolvimento contínuo de abordagens antissenso para epilepsias genéticas. Uma revisão de 2025 observou que a expansão dos testes genéticos pediátricos está refinando as definições de doenças e aumentando a identificação de condições neurogenéticas. Esse progresso pode apoiar um cuidado mais focado em convulsões no mercado de terapêuticas para síndrome acrocallosa.

Por Paciente e Ambiente de Cuidado:
Centros Pediátricos Lideram Enquanto os Serviços de Genética se ExpandemO cuidado especializado neonatal e pediátrico detinha uma participação de 31,67% em 2026. A ACLS é geralmente identificada ao nascimento ou no início da vida por meio de imagem pré-natal, imagem neonatal, achados físicos ou testes genéticos. Os centros especializados pediátricos e as unidades neonatais servem, portanto, como os primeiros grandes pontos de tratamento e encaminhamento. Seu papel inclui monitoramento, cuidado de convulsões, avaliação do desenvolvimento e coordenação com serviços cirúrgicos e de reabilitação. Esse padrão de cuidado pode apoiar um modelo de hub e spoke para o recrutamento futuro de ensaios clínicos. Um pequeno número de centros especializados pode identificar uma proporção significativa de pacientes elegíveis para pesquisa.
A genética clínica e o aconselhamento genético têm previsão de crescer a um CAGR de 13,78% até 2032. A iniciativa BEACONS fornece uma estrutura para adicionar o sequenciamento do genoma aos fluxos de trabalho de triagem neonatal de rotina. O aconselhamento genético pode ajudar as famílias a compreender um diagnóstico, apoiar o teste de parentes e navegar pelos encaminhamentos a especialistas. Ele também fornece uma rota mais estruturada para coletar informações de genótipo e fenótipo. A cirurgia ortopédica e reconstrutiva permanece um ambiente estável para crianças que necessitam de correção de polidactilia ou sindactilia. O cuidado em neurologia e epilepsia continua a atender às necessidades de convulsões que podem persistir até a infância tardia e a idade adulta.
Análise Geográfica
América do Norte
A América do Norte detinha 41,87% da participação do mercado de terapêuticas para síndrome acrocallosa em 2026. A região possui uma densa rede de centros de doenças raras, locais de ensaios clínicos, laboratórios genéticos e serviços de neurologia pediátrica. As vias regulatórias dos EUA para condições órfãs e pediátricas raras incentivaram programas em doenças neurológicas adjacentes. A Taysha Gene Therapies, Inc. relatou alinhamento com o FDA em janeiro de 2026 sobre seus planos pivotais e de segurança para o TSHA-102, com atividade clínica abrangendo locais nos EUA e no Canadá. O modelo de ensaio transfronteiriço pode apoiar o recrutamento de pacientes para condições ultrarraras. A atualização de dezembro de 2025 do Painel de Triagem Uniforme Recomendado também fornece um sinal de política para a identificação mais precoce de distúrbios neurogenéticos tratáveis. O México permanece em um estágio mais inicial porque a capacidade de encaminhamento especializado e os sistemas de reembolso são menos estabelecidos. O mercado de terapêuticas para síndrome acrocallosa na América do Norte provavelmente manterá sua liderança enquanto esses sistemas clínicos e diagnósticos permanecerem concentrados na região.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 11,65% até 2032, a taxa mais rápida entre as regiões relatadas. O argumento de crescimento baseia-se em serviços genômicos que estão começando a identificar famílias que anteriormente tinham acesso limitado a um diagnóstico molecular. O programa KKH Genomics for Kids na ASEAN relatou o teste de 510 famílias em 4 países, com uma taxa de sucesso diagnóstico de 52% em fevereiro de 2026. A Índia está construindo uma plataforma pública para terapias acessíveis para doenças raras por meio de sua Missão de Terapia Celular e Gênica, que inclui trabalho em atrofia muscular espinhal e distrofia muscular de Duchenne. A emenda de 2025 do Japão ao seu marco regulatório de medicina regenerativa expandiu a cobertura para terapia gênica in vivo[2]. Essas mudanças melhoram o ambiente para genética clínica, revisão de terapias avançadas e identificação futura de pacientes. China, Coreia do Sul e Austrália também estão fortalecendo a infraestrutura de genômica e registros. O mercado de terapêuticas para síndrome acrocallosa poderia se beneficiar dessa capacidade regional mais ampla, embora o acesso permaneça desigual entre os países.
Europa, Oriente Médio e África, e América do Sul
A Europa tem uma posição substancial porque o marco regulatório de medicamentos órfãos da Agência Europeia de Medicamentos e as Redes de Referência Europeias apoiam o encaminhamento e a coordenação de pesquisa em vários países. O programa EquipoISE do Reino Unido foi introduzido em janeiro de 2026 como uma via de avaliação para adicionar múltiplas condições raras ao rastreamento neonatal por mancha de sangue[3]. Alemanha, Reino Unido e França são os principais centros europeus para o desenvolvimento de doenças raras. No Oriente Médio e África, Abu Dhabi lançou um programa de triagem genômica neonatal em agosto de 2025 que cobre mais de 815 condições infantis tratáveis. Isso cria uma base para o diagnóstico de condições genéticas raras em uma região com infraestrutura específica para ACLS limitada. A América do Sul permanece como uma contribuidora em estágio inicial, com a identificação de pacientes centrada em centros acadêmicos de genética em países como Brasil e Argentina. Essas regiões são relevantes para o mercado de terapêuticas para síndrome acrocallosa porque uma participação geográfica mais ampla pode melhorar a completude dos registros e o acesso à pesquisa multicêntrica. Seu progresso dependerá de financiamento duradouro, capacidade clínica especializada e requisitos regulatórios coordenados.
Cenário Competitivo
Concentração do Mercado
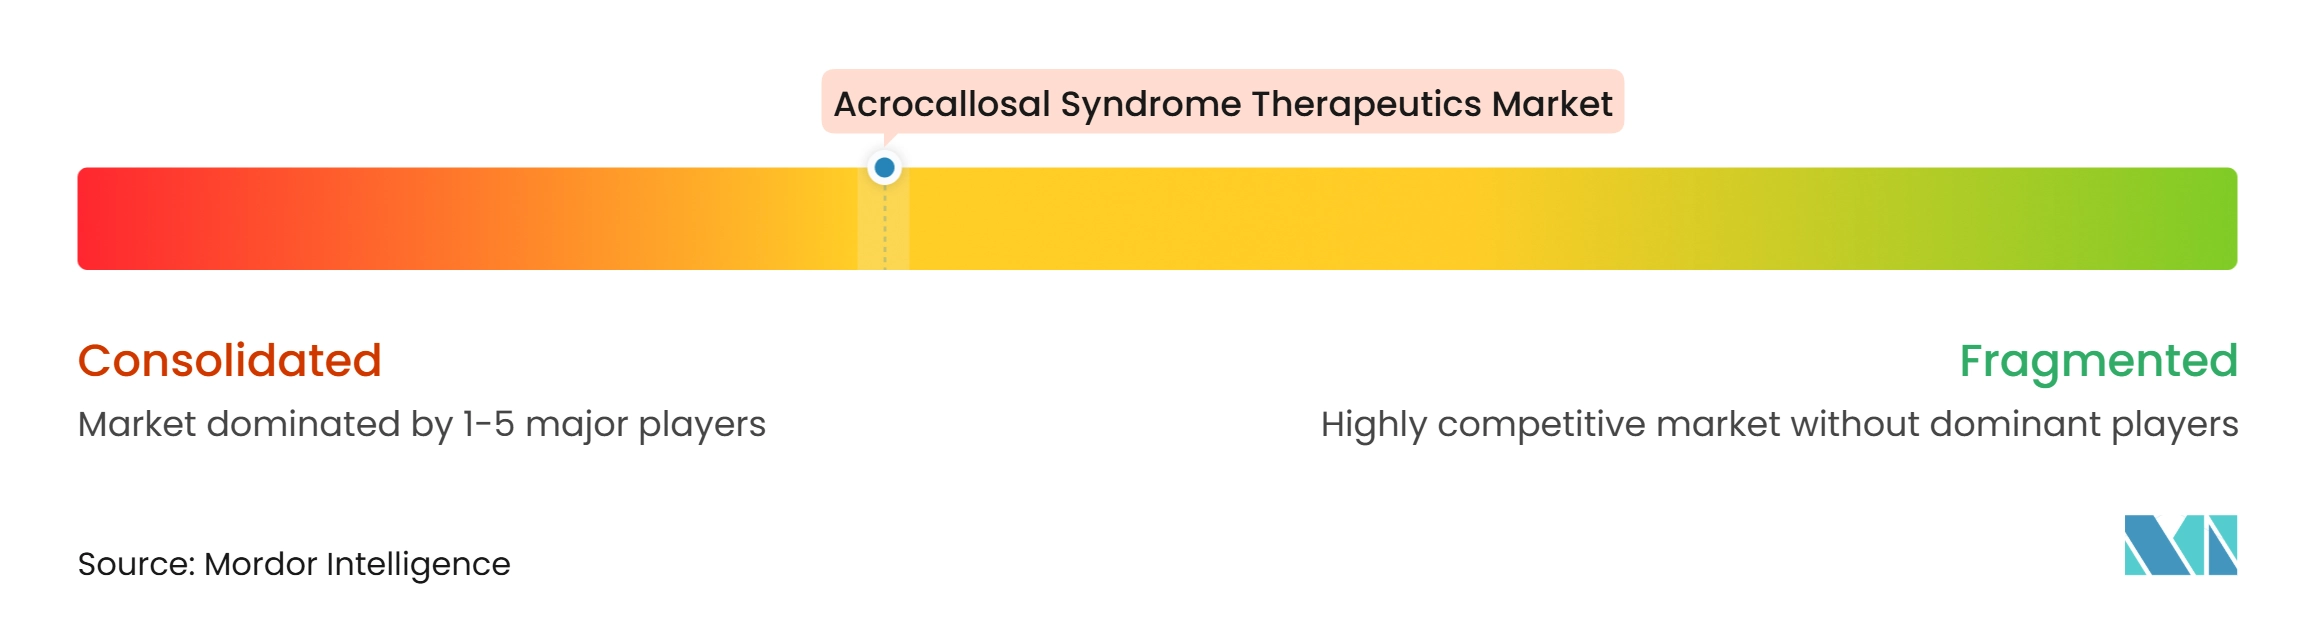
O mercado de terapêuticas para síndrome acrocallosa é fragmentado porque nenhuma empresa possui um produto modificador da doença aprovado direcionado especificamente à ACLS. A concorrência é moldada pelo acesso a plataformas de terapia gênica, medicina de RNA, genética e desenvolvimento de doenças raras, em vez de por concorrência direta específica à indicação. Desenvolvedores menores como a Capsida Biotherapeutics e a Encoded Therapeutics, Inc. estão construindo programas para o sistema nervoso central em doenças neurológicas pediátricas raras com algumas características clínicas que se sobrepõem à ACLS. A Encoded Therapeutics, Inc. anunciou o início de seu estudo pivotal ETX101 para a síndrome de Dravet em 2026. Essa atividade demonstra como uma empresa especializada pode usar vias regulatórias estabelecidas para avançar um programa pediátrico raro. A atividade direta de substituição ou edição de KIF7 não foi divulgada no material fornecido.
Desenvolvedores de plataformas de RNA como a Ionis Pharmaceuticals, a Stoke Therapeutics, Inc. e a Wave Life Sciences Ltd. estão buscando diferentes métodos para modificar doenças neurológicas genéticas. A Ionis Pharmaceuticals recebeu aprovação do FDA para o ZANVASTRO para a doença de Alexander em setembro de 2026, fornecendo um ponto de referência comercial para uma terapia de RNA em uma condição neurológica ultrarara. A Wave Life Sciences Ltd. relatou reduções de até 46% na huntingtina mutante com direcionamento seletivo de alelos em dados clínicos do final de 2025. Esses exemplos mostram a gama de abordagens disponíveis para condições monogênicas do sistema nervoso. Sua relevância para a ACLS depende da biologia da mutação, da entrega e da segurança, e não de uma transferência direta de evidências clínicas. O setor de terapêuticas para síndrome acrocallosa tem uma abertura para um primeiro programa direto para KIF7, mas os requisitos biológicos e clínicos permanecem substanciais.
Os detentores de plataformas de AAV competem em rota de entrega, controle do transgene, fabricação e monitoramento de segurança de longo prazo. A Novartis assinou um acordo de opção, colaboração e licença com a BioArctic em agosto de 2025 para a tecnologia BrainTransporter destinada a apoiar a entrega ao sistema nervoso central. A aprovação do FAYUVI pela Ultragenyx Pharmaceutical Inc. ilustra o progresso regulatório contínuo para programas de AAV9 em doenças neurodegenerativas pediátricas raras. Ao mesmo tempo, o evento regulatório da REGENXBIO demonstra que sinais de segurança podem rapidamente alterar as perspectivas de desenvolvimento de uma plataforma. Nenhuma participação de mercado combinada das principais empresas foi fornecida. A concorrência deve, portanto, ser descrita como difusa em vez de concentrada. O mercado de terapêuticas para síndrome acrocallosa favorecerá organizações capazes de combinar acesso a pacientes com doenças raras com execução clínica, de fabricação e de segurança disciplinada.
Líderes do Setor de Terapêuticas para Síndrome Acrocallosa
-
Axovia Therapeutics
-
Jaguar Gene Therapy
-
Taysha Gene Therapies, Inc.
-
Mahzi Therapeutics
-
Capsida Biotherapeutics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Síndrome Acrocallosa Empresas cobertas neste relatório
- Axovia Therapeutics
- Biomarin Pharmaceutical
- Capsida Biotherapeutics
- Encoded Therapeutics, Inc.
- Ionis Pharmaceuticals
- Jaguar Gene Therapy
- Mahzi Therapeutics
- Neurogene Inc.
- Novartis
- Pfizer
- REGENXBIO
- Roche
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Sarepta Therapeutics
- Stoke Therapeutics, Inc.
- Taysha Gene Therapies, Inc.
- Ultragenyx Pharmaceutical Inc.
- Wave Life Sciences Ltd.
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Síndrome Acrocallosa
- Novembro de 2026: A Stoke Therapeutics, Inc. concluiu com sucesso uma reunião pré-NDA com o FDA, alinhando os principais elementos do NDA planejado nos EUA para o zorevunersen, um medicamento antissenso investigacional para a síndrome de Dravet. A empresa finalizou um novo endpoint de avaliação cognitiva e comportamental multicomponente Vineland-3 para o NDA e confirmou um cronograma de leitura de dados para o terceiro trimestre de 2027 a partir do estudo de Fase 3 EMPEROR.
- Outubro de 2026: A Rocket Pharmaceuticals, Inc. anunciou alinhamento com o FDA sobre recrutamento, dosagem e uma população de eficácia pivotal de 12 pacientes para o ensaio pivotal global de Fase 2 do RP-A501, uma terapia gênica AAV9 para a doença de Danon. Os resultados principais são esperados para meados de 2028.
- Setembro de 2026: A Ultragenyx Pharmaceutical Inc. recebeu aprovação integral padrão do FDA para o FAYUVI, uma terapia gênica intravenosa com AAV9 para pacientes pediátricos com síndrome de Sanfilippo tipo A. A aprovação estabeleceu um ponto de referência comercial para a terapia intravenosa com AAV9 em doenças raras pediátricas do sistema nervoso central.
- Setembro de 2026: A Ionis Pharmaceuticals recebeu aprovação do FDA para o ZANVASTRO, tornando-o o primeiro medicamento modificador da doença aprovado para a doença de Alexander. A aprovação foi baseada em dados pivotais que demonstraram estabilização da marcha na semana 61.
Escopo do Relatório Global do Mercado de Terapêuticas para Síndrome Acrocallosa
De acordo com o escopo do relatório, as terapêuticas para síndrome acrocallosa são tratamentos e intervenções de suporte destinados a gerenciar os efeitos genéticos, de desenvolvimento e neurológicos da síndrome. Atualmente não existe cura estabelecida; o cuidado é tipicamente individualizado e pode incluir cirurgia, terapias e manejo de sintomas.
O mercado de terapêuticas para síndrome acrocallosa é segmentado por modalidade terapêutica, doenças, paciente e ambiente de cuidado, e geografia. Por modalidade terapêutica, o mercado é segmentado em terapias de suporte e direcionadas a sintomas, moduladores de pequenas moléculas da via, substituição gênica e edição gênica, terapias baseadas em RNA e outras modalidades terapêuticas. Por doença, o mercado é segmentado em neurodesenvolvimento e comprometimento cognitivo, convulsões e epilepsia, corpo caloso e outras malformações cerebrais, polidactilia, sindactilia e reconstrução de membros, e outras doenças. Por paciente e ambiente de cuidado, o mercado é segmentado em cuidado especializado neonatal e pediátrico, cuidado em neurologia e epilepsia, genética clínica e aconselhamento genético, cirurgia ortopédica e reconstrutiva, e outros ambientes de cuidado. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também cobre os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Terapias de Suporte e Direcionadas a Sintomas |
| Moduladores de Pequenas Moléculas da Via |
| Substituição Gênica e Edição Gênica |
| Terapias Baseadas em RNA |
| Outras Modalidades Terapêuticas |
| Neurodesenvolvimento e Comprometimento Cognitivo |
| Convulsões e Epilepsia |
| Corpo Caloso e Outras Malformações Cerebrais |
| Polidactilia, Sindactilia e Reconstrução de Membros |
| Outras Doenças |
| Cuidado Especializado Neonatal e Pediátrico |
| Cuidado em Neurologia e Epilepsia |
| Genética Clínica e Aconselhamento Genético |
| Cirurgia Ortopédica e Reconstrutiva |
| Outros Ambientes de Cuidado |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modalidade Terapêutica | Terapias de Suporte e Direcionadas a Sintomas | |
| Moduladores de Pequenas Moléculas da Via | ||
| Substituição Gênica e Edição Gênica | ||
| Terapias Baseadas em RNA | ||
| Outras Modalidades Terapêuticas | ||
| Por Doenças | Neurodesenvolvimento e Comprometimento Cognitivo | |
| Convulsões e Epilepsia | ||
| Corpo Caloso e Outras Malformações Cerebrais | ||
| Polidactilia, Sindactilia e Reconstrução de Membros | ||
| Outras Doenças | ||
| Por Paciente e Ambiente de Cuidado | Cuidado Especializado Neonatal e Pediátrico | |
| Cuidado em Neurologia e Epilepsia | ||
| Genética Clínica e Aconselhamento Genético | ||
| Cirurgia Ortopédica e Reconstrutiva | ||
| Outros Ambientes de Cuidado | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de terapêuticas para síndrome acrocallosa até 2032?
O valor tem projeção de atingir 396,27 milhões de USD até 2032, a partir de 243,71 milhões de USD em 2027, a um CAGR de 10,2%.
Qual abordagem terapêutica detém atualmente a maior participação?
As Terapias de Suporte e Direcionadas a Sintomas lideraram com 36,76% de participação em 2026 porque nenhuma terapia modificadora da doença específica para ACLS está aprovada.
Qual abordagem de tratamento tem expectativa de crescer mais rapidamente?
A Substituição Gênica e a Edição Gênica têm previsão de crescer a um CAGR de 12,76% até 2032, apoiadas pelo progresso em programas adjacentes de AAV e medicina genética.
Por que os serviços de testes genéticos são importantes para o cuidado da ACLS?
Os testes genéticos podem identificar a doença relacionada ao KIF7 mais cedo, apoiar o aconselhamento e ajudar a conectar crianças a cuidados especializados e potenciais programas de pesquisa.
Qual região detém a maior participação relatada?
A América do Norte detinha 41,87% de participação em 2026, apoiada por centros clínicos de doenças raras, capacidade de testes genéticos e infraestrutura de ensaios clínicos.
O que limita o desenvolvimento de terapias diretas para ACLS?
Os principais limites são a população de pacientes muito pequena, dados limitados de história natural do KIF7, alterações do desenvolvimento que começam cedo, e o custo e as exigências de segurança da terapia gênica para o sistema nervoso central.