
Taille et part du marché des thérapeutiques du syndrome acrocallosal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 243.71 Millions de dollars américains |
| Taille du Marché (2032) | 396.27 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.21 % |
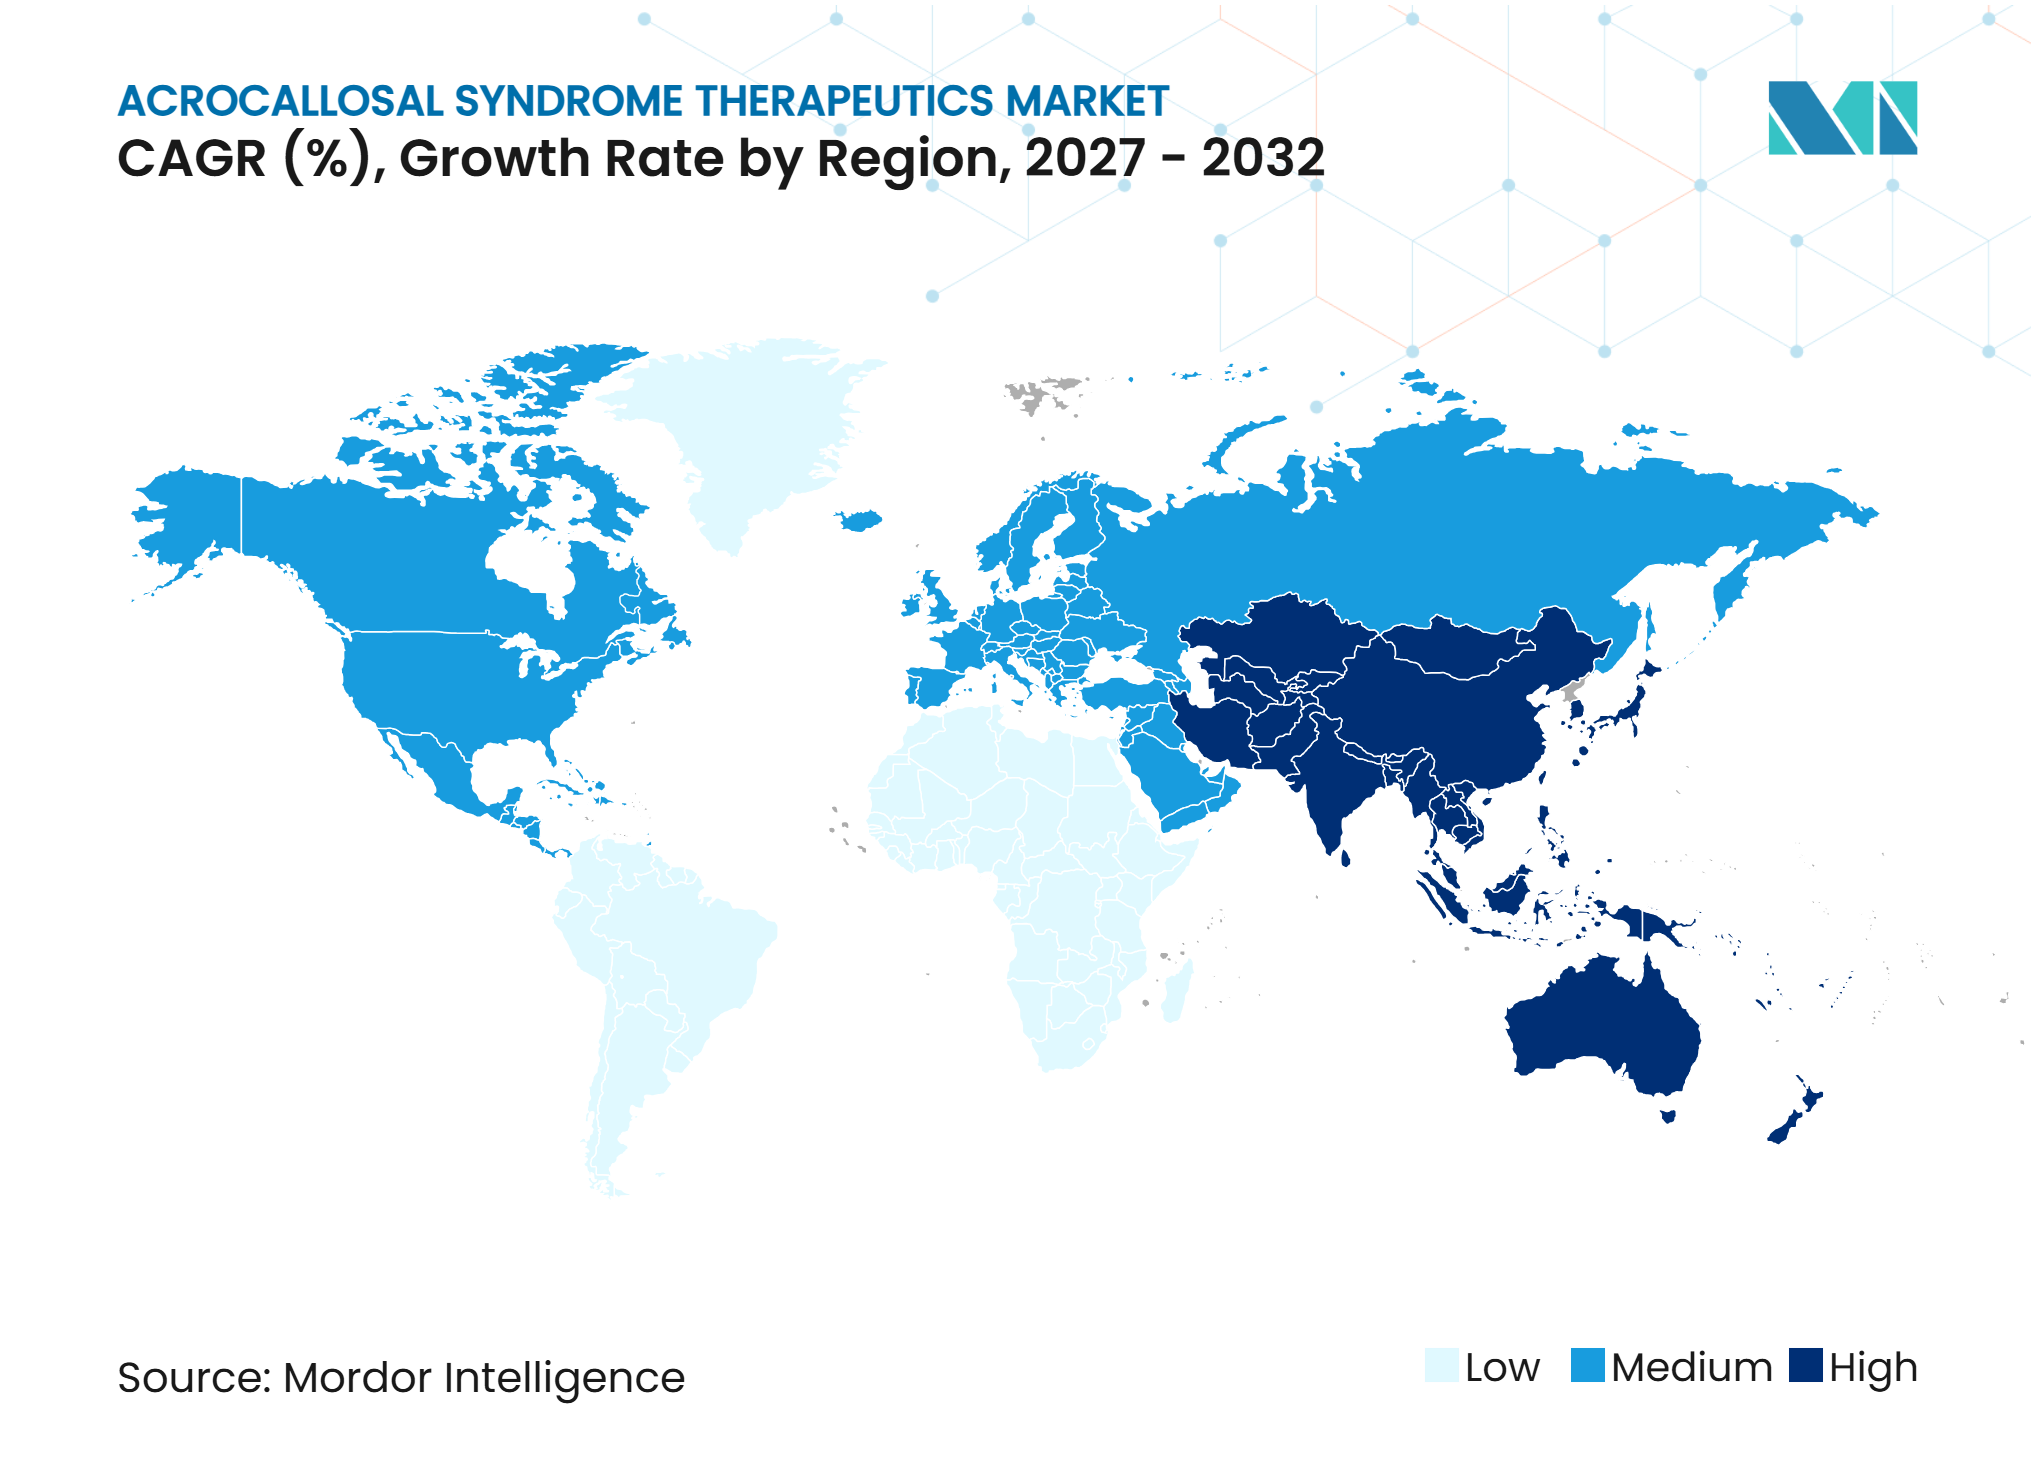
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques du syndrome acrocallosal par Mordor Intelligence
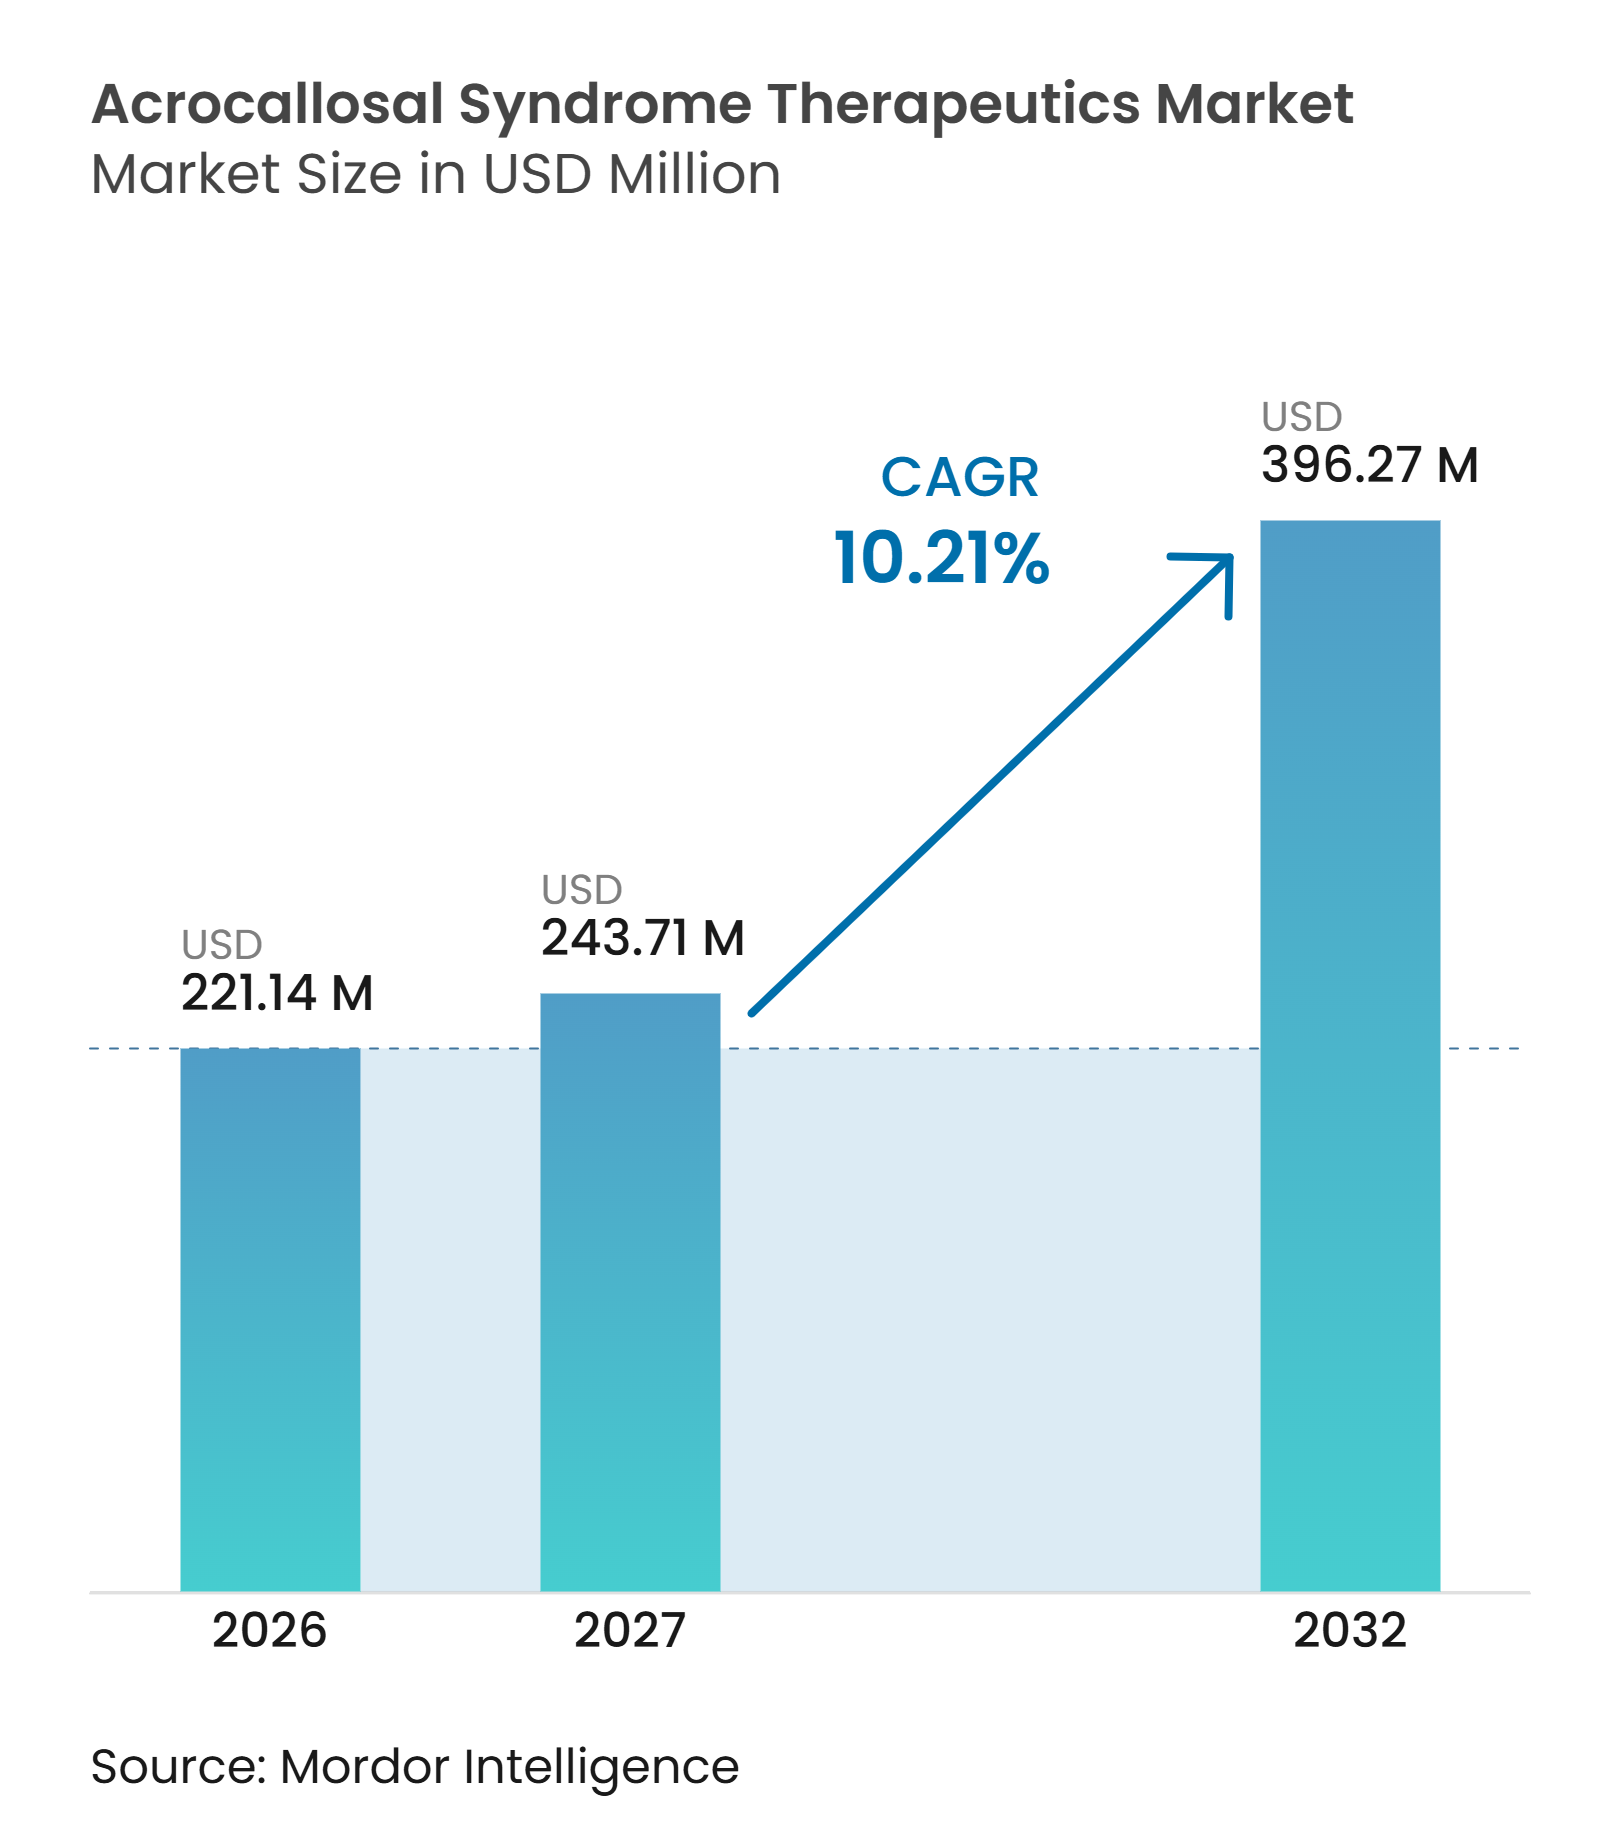
La taille du marché des thérapeutiques du syndrome acrocallosal devrait s'étendre de 221,14 millions USD en 2026 et 243,71 millions USD en 2027 à 396,27 millions USD d'ici 2032, enregistrant un CAGR de 10,21 % entre 2027 et 2032.
Le marché des thérapeutiques du syndrome acrocallosal évolue d'une prise en charge symptomatique vers des approches conçues autour de la biologie sous-jacente des voies KIF7 et Sonic Hedgehog. Une étude de 2025 a montré que la perte de KIF7 a des effets différents selon les types de cellules cérébrales en développement, ce qui renforce l'argument en faveur de traitements tenant compte de la biologie spécifique aux cellules plutôt que d'appliquer une approche uniforme. Des tests génétiques plus précoces permettront probablement d'identifier les enfants atteints plus près de la naissance, moment auquel la planification des soins et le suivi clinique peuvent commencer plus tôt. Le marché des thérapeutiques du syndrome acrocallosal bénéficie également des avancées dans les conditions neurologiques rares adjacentes, car les développeurs peuvent réutiliser les méthodes de livraison, de fabrication, de registre et d'essai. La population de patients réduite et dispersée, les preuves limitées sur l'histoire naturelle de la maladie, et la fenêtre étroite pour modifier les résultats développementaux restent des limites importantes aux progrès commerciaux.
Points clés du rapport
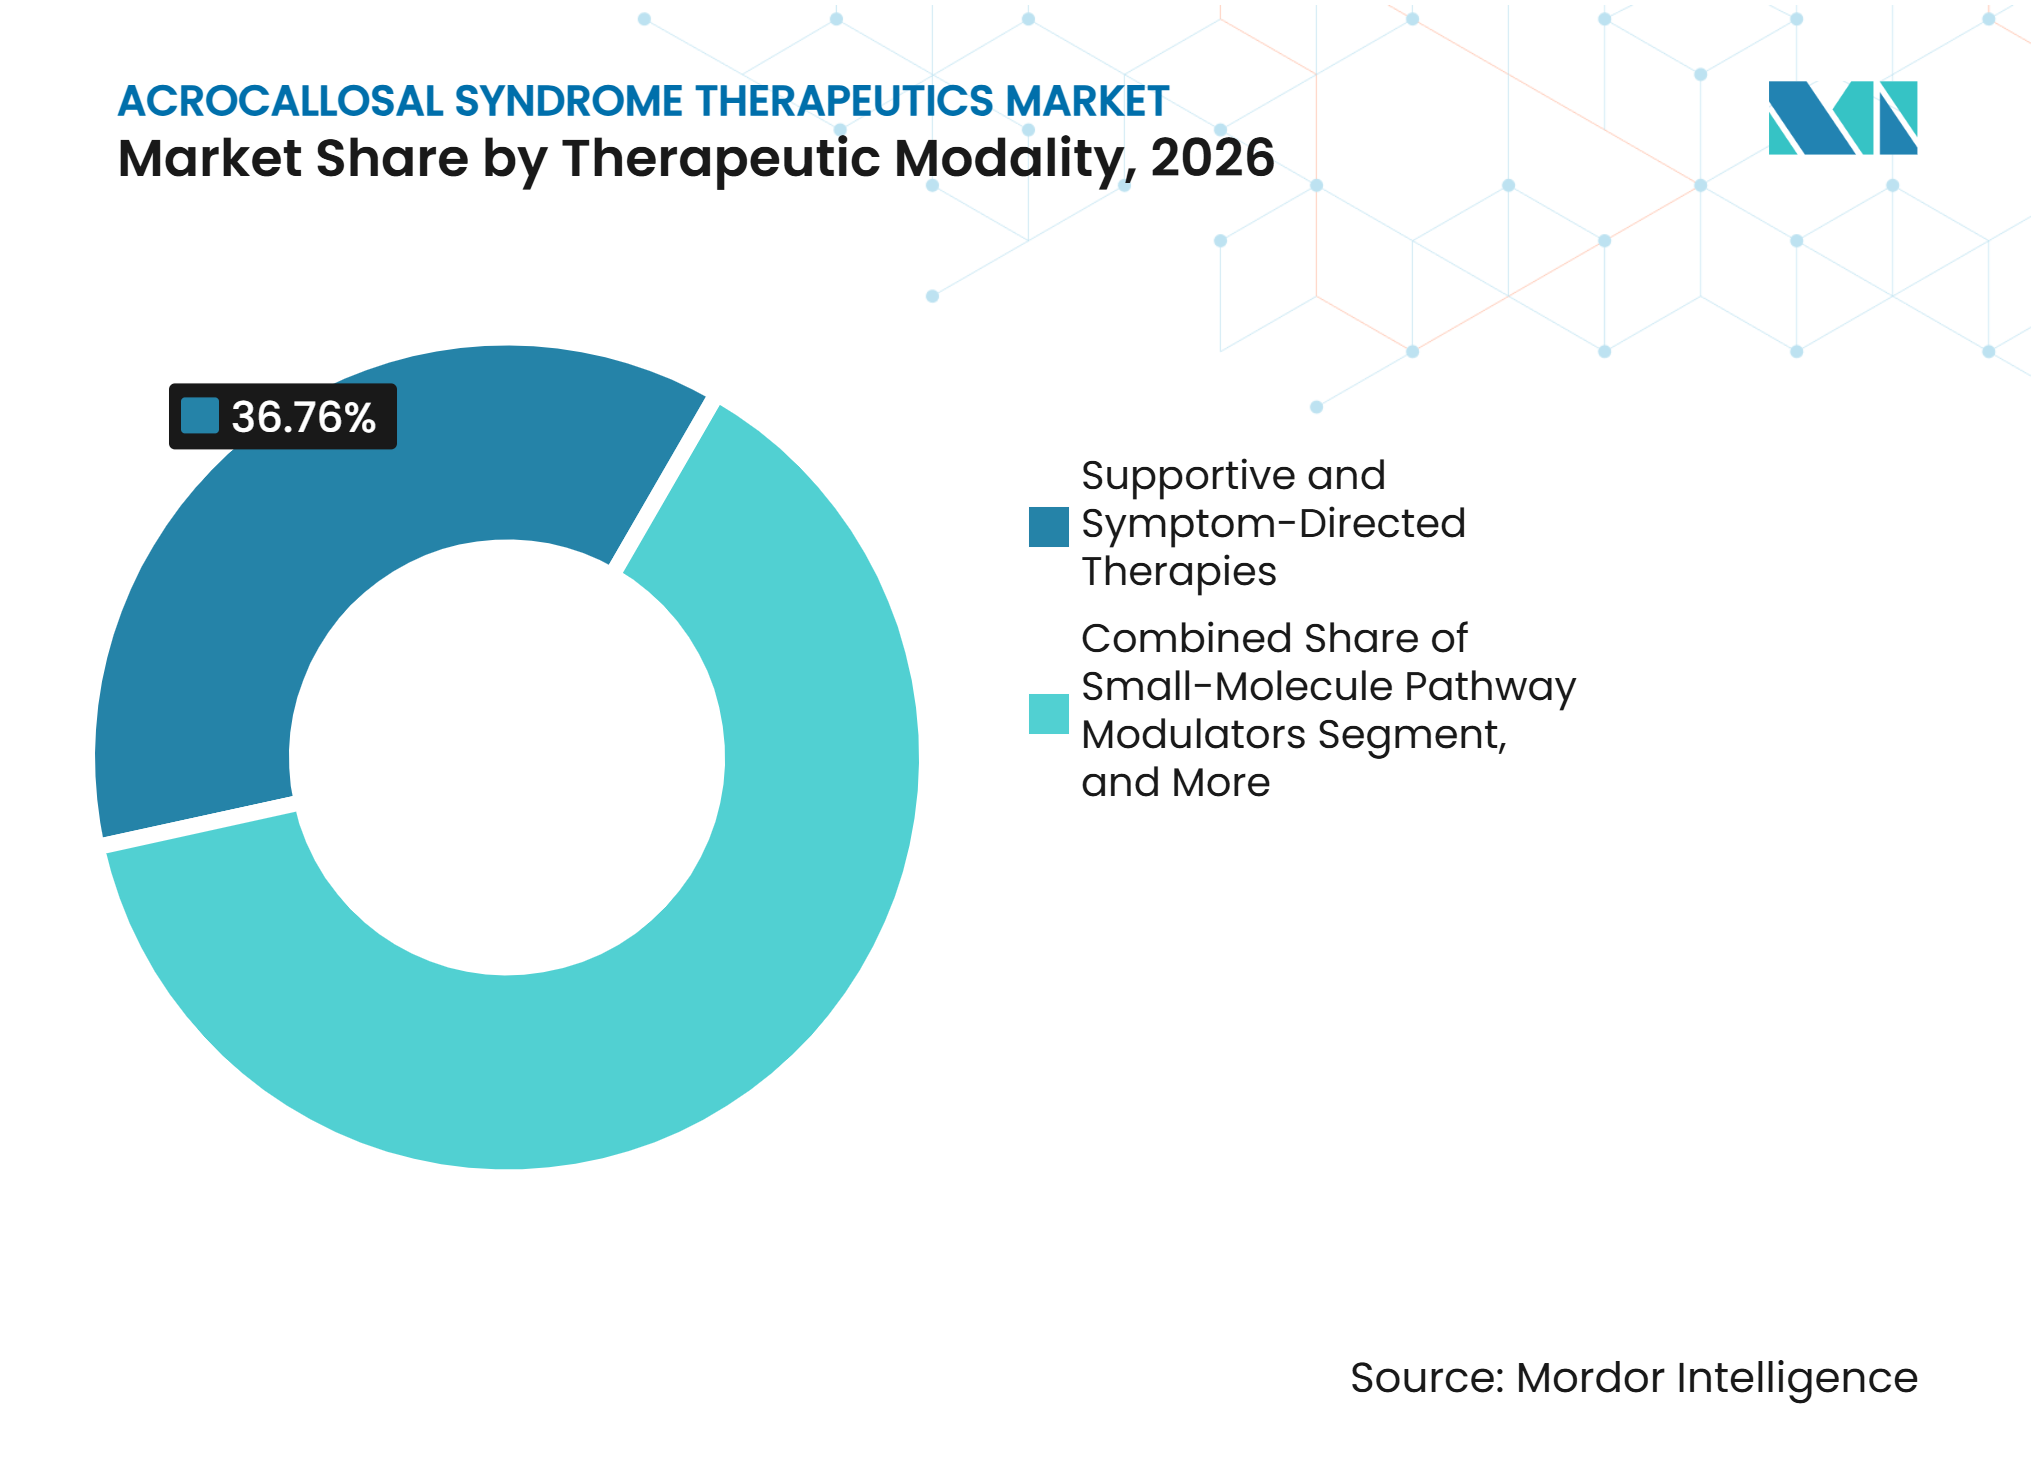
- Par modalité thérapeutique, les thérapies de soutien et orientées vers les symptômes détenaient 36,76 % de la part du marché des thérapeutiques du syndrome acrocallosal en 2026, tandis que le remplacement génique et l'édition génique devraient croître à un CAGR de 12,76 % jusqu'en 2032.
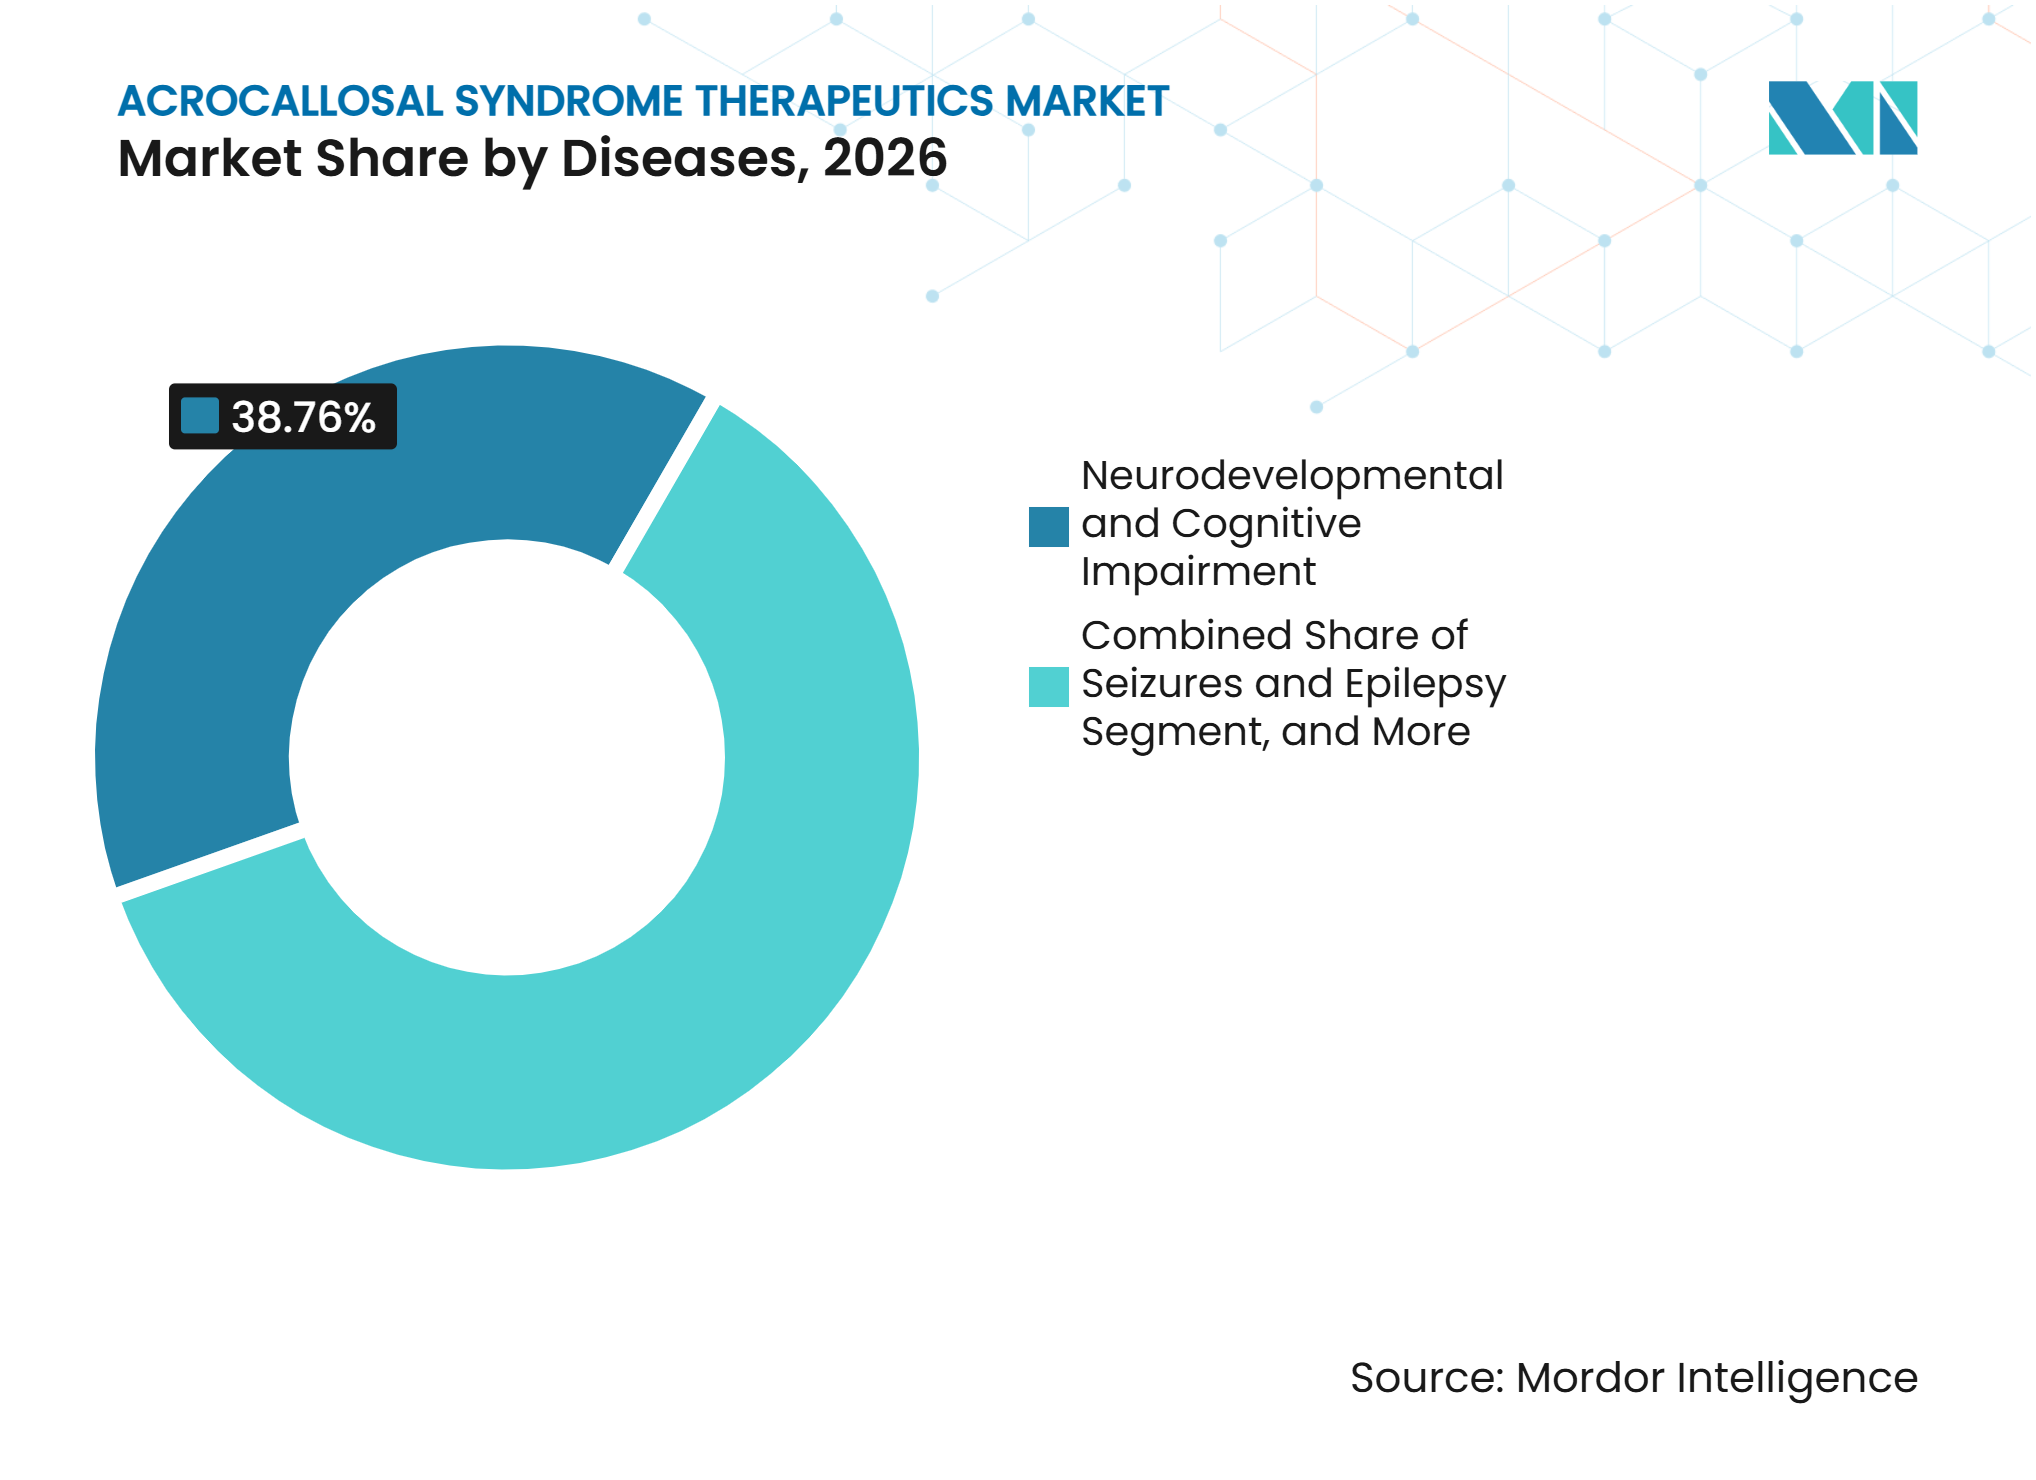
- Par maladie, les troubles neurodéveloppementaux et les déficiences cognitives représentaient 38,76 % de la taille du marché des thérapeutiques du syndrome acrocallosal en 2026, tandis que les crises et l'épilepsie devraient se développer à un CAGR de 12,99 % jusqu'en 2032.
- Par patient et cadre de soins, les soins spécialisés néonatals et pédiatriques détenaient 31,67 % de la part des revenus en 2026, tandis que la génétique clinique et le conseil génétique devraient croître à un CAGR de 13,78 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,87 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diagnostic plus précoce des maladies génétiques rares | +1.8% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2 à 4 ans) |
| Diagnostic moléculaire des variants KIF7 et GLI3 | +1.6% | Amérique du Nord et Europe, avec des gains précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Voies médicaments orphelins et pédiatriques rares | +2.1% | Amérique du Nord, avec des retombées en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Plateformes de thérapie génique et cellulaire pour les troubles monogéniques du système nerveux central | +2.4% | Amérique du Nord et Europe, avec une activité précoce en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réseaux spécialisés dans les maladies rares pour l'identification des patients | +1.3% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Réutilisation de l'histoire naturelle des ciliopathies et des biomarqueurs | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante et diagnostic plus précoce des maladies génétiques rares
Le dépistage génomique des nouveau-nés modifie la phase initiale du parcours diagnostique pour les maladies pédiatriques rares et peut améliorer l'identification des patients pour le marché des thérapeutiques du syndrome acrocallosal. En décembre 2025, le Département américain de la Santé et des Services sociaux a ajouté la dystrophie musculaire de Duchenne et la leucodystrophie métachromatique au Panneau de dépistage uniforme recommandé[1]. Cette décision élargit le précédent politique pour le dépistage des maladies neurogénétiques rares lorsque des options de traitement sont disponibles. GeneDx a lancé l'initiative BEACONS avec une subvention de 14,4 millions USD des Instituts nationaux de la santé pour tester le séquençage du génome entier dans les systèmes de dépistage néonatal dans jusqu'à 10 États américains et inscrire jusqu'à 30 000 nouveau-nés. Une revue de 2026 portant sur des études de dépistage génomique néonatal impliquant plus de 10 800 nouveau-nés a rapporté un taux de dépistage positif réel de 2,2 %. Des tests plus larges peuvent rendre les cas liés à KIF7 visibles plus tôt et offrir aux familles une voie plus claire vers des soins spécialisés.
Expansion du diagnostic moléculaire des variants KIF7 et GLI3
Le marché des thérapeutiques du syndrome acrocallosal dépend de la capacité à distinguer la maladie liée à KIF7 des autres troubles présentant des caractéristiques développementales similaires. Des recherches publiées en 2025 ont révélé que la délétion de KIF7 affectait différemment la signalisation Sonic Hedgehog dans les neurones principaux en développement et les interneurones inhibiteurs. Cette découverte est importante car une future stratégie de remplacement de KIF7 devrait tenir compte de la façon dont la cible agit dans différentes populations cellulaires. Elle soutient également des enregistrements plus précis du génotype et du phénotype pour les programmes cliniques. Une étude de 2025 a rapporté que les méthodes d'apprentissage automatique appliquées aux dossiers de santé montraient une sensibilité de 82 % à 90 % pour identifier les cas possibles de ciliopathie avant la confirmation moléculaire. Ces méthodes ne remplacent pas les tests génétiques, mais elles peuvent aider les réseaux spécialisés à prioriser les patients pour les tests. Un meilleur diagnostic moléculaire peut donc améliorer la planification des inscriptions et le suivi à long terme dans le marché des thérapeutiques du syndrome acrocallosal.
Incitations aux médicaments orphelins et voies de développement pédiatrique rare
Les voies de développement pédiatrique rare soutiennent l'investissement dans des conditions avec des populations de patients très limitées. Les entreprises travaillant dans des maladies neurologiques pédiatriques adjacentes ont utilisé le statut orphelin, les désignations pédiatriques rares, les mécanismes d'accès accéléré et les voies de percée pour construire des programmes de développement. Encoded Therapeutics, Inc. a rapporté l'alignement avec la FDA et le début d'une étude pivot ETX101 pour le syndrome de Dravet en 2026 après que le programme a reçu plusieurs désignations de maladies rares. Ces voies peuvent réduire les obstacles à l'examen et renforcer l'argument d'investissement pour les indications ultra-rares. Elles encouragent également les développeurs à travailler avec des registres de patients et des centres spécialisés plus tôt dans la planification. Le marché des thérapeutiques du syndrome acrocallosal peut bénéficier de cette expérience réglementaire établie, bien qu'un programme ACLS direct nécessiterait encore des preuves spécifiques à la maladie. Les incitations ne résolvent pas la petite base de patients, mais elles peuvent rendre le développement précoce plus faisable.
Croissance des plateformes de thérapie génique et cellulaire pour les troubles monogéniques du système nerveux central
Le marché des thérapeutiques du syndrome acrocallosal est soutenu par les progrès des programmes de thérapie génique pour les conditions neurologiques pédiatriques apparentées. La FDA a approuvé Itvisma pour l'amyotrophie spinale en novembre 2025, élargissant l'accès à une thérapie génique à base d'AAV pour les patients adultes ainsi que pédiatriques. Ultragenyx Pharmaceutical Inc. a rapporté l'approbation complète de la FDA pour FAYUVI pour le syndrome de Sanfilippo de type A en septembre 2026, créant un point de référence commercial pour le traitement intraveineux par AAV9 dans un trouble neurologique pédiatrique rare. Capsida Biotherapeutics a obtenu l'autorisation de la FDA pour commencer un essai clinique de CAP-002 pour l'encéphalopathie développementale et épileptique STXBP1 en 2025. Ces programmes fournissent des informations pratiques sur la conception des vecteurs, le dosage, la surveillance des patients et la fabrication. Ils montrent également que la livraison au système nerveux central reste un domaine exigeant où la surveillance de la sécurité est essentielle. Le marché des thérapeutiques du syndrome acrocallosal pourra utiliser cette expérience de plateforme lorsque des programmes KIF7 directs émergeront.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Population de patients réduite et géographiquement dispersée | -1.5% | Mondial, le plus aigu en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Coût et risque technique du développement de la thérapie génique du système nerveux central | -2.1% | Mondial, le plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Preuves limitées sur l'histoire naturelle de KIF7 et GLI3 | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Irréversibilité développementale après la naissance | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Population de patients extrêmement réduite et géographiquement dispersée
Le marché des thérapeutiques du syndrome acrocallosal est confronté à un défi fondamental d'inscription car les patients confirmés sont rares et largement dispersés. Les petits groupes de patients obligent les promoteurs à travailler dans plusieurs pays et centres de traitement spécialisés. Cela augmente les coûts d'activation des sites, de formation du personnel, de déplacement et de suivi à long terme. Il est également plus difficile de construire un programme clinique unique avec des évaluations cohérentes et un calendrier de traitement. Le défi est plus grave dans les régions où les capacités de tests génétiques et d'orientation sont limitées. Les registres coordonnés et les programmes de génomique néonatale peuvent améliorer la visibilité, mais ils ne peuvent pas éliminer la rareté sous-jacente des patients éligibles.
Coût élevé et risque technique du développement de la thérapie génique du système nerveux central
Une analyse de 2025 a rapporté que le développement de thérapies géniques et cellulaires peut nécessiter 2,5 milliards USD et que les taux de succès réglementaires restent inférieurs à 10 %. Ces données économiques limitent le nombre d'organisations pouvant maintenir des programmes directs dans le marché des thérapeutiques du syndrome acrocallosal. REGENXBIO a divulgué un néoplasme potentiel du système nerveux central lié à l'intégration en janvier 2026 chez un participant traité dans un programme AAV intracisternal, suivi de suspensions cliniques pour RGX-111 et RGX-121. Ultragenyx Pharmaceutical Inc. a reçu une lettre de réponse complète pour UX111 en juillet 2025 en raison d'observations relatives aux installations de fabrication sans rapport avec la qualité des données cliniques. Ces événements montrent que la sécurité et la fabrication peuvent retarder les programmes même lorsque le besoin médical sous-jacent est clair. Les développeurs ont besoin de solides compétences en science des vecteurs, en contrôle de la fabrication et en surveillance à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité thérapeutique :
les soins de soutien occupent la position la plus importante tandis que les plateformes géniques progressentLes thérapies de soutien et orientées vers les symptômes détenaient une part de 36,76 % en 2026. Le segment reste central car il n'existe pas de thérapie modificatrice de la maladie approuvée spécifique à l'ACLS. Les soins comprennent généralement la gestion des crises, la physiothérapie, l'ergothérapie, le soutien au développement, la correction des membres et la surveillance néonatale. Ces services répondent à des besoins qui surviennent tout au long de l'enfance et se poursuivent souvent dans le temps. Les soins de soutien constituent donc la base de traitement pratique pour les patients et les familles. Leur position reflète également le fait que les malformations cérébrales structurelles ne peuvent généralement pas être modifiées après la naissance. Les modulateurs à petites molécules des voies de signalisation restent des options en phase précoce dans le secteur des thérapeutiques du syndrome acrocallosal car la voie Sonic Hedgehog est pertinente pour la biologie de KIF7 et GLI3. Aucune petite molécule dirigée contre KIF7 n'a atteint les tests cliniques pour l'ACLS. Les approches à base d'ARN gagnent en attention à mesure que les programmes dans les maladies neurologiques monogéniques apparentées progressent. BioMarin Pharmaceutical et la Fondation n-Lorem ont annoncé une collaboration de recherche en juillet 2026 pour développer un oligonucléotide antisens expérimental pour le syndrome ReNU. Le remplacement génique et l'édition génique devraient croître à un CAGR de 12,76 % jusqu'en 2032. La plateforme bénéficie des avancées dans la livraison par AAV9, bien qu'un programme KIF7 direct n'ait pas été divulgué.



Par maladies :
les soins neurodéveloppementaux stimulent la demande tandis que l'épilepsie affiche le taux de croissance le plus élevéLes troubles neurodéveloppementaux et les déficiences cognitives représentaient 38,76 % de la taille du marché des thérapeutiques du syndrome acrocallosal en 2026. Le retard de développement et le handicap cognitif créent des besoins soutenus en services comportementaux, éducatifs, de réadaptation et de soutien familial. Ces besoins se poursuivent au-delà de la prise en charge néonatale aiguë et représentent une grande part de la demande thérapeutique. Le corps calleux et les autres malformations cérébrales restent au cœur du diagnostic, mais les malformations elles-mêmes ne sont généralement pas modifiables après la naissance. Leurs effets cliniques sont souvent gérés par des soins développementaux et neurologiques en aval. La polydactylie, la syndactylie et la reconstruction des membres créent un besoin distinct de soins orthopédiques et reconstructifs.
Les crises et l'épilepsie devraient se développer à un CAGR de 12,99 % jusqu'en 2032. La croissance reflète le développement de traitements de l'épilepsie ciblés génétiquement et un accès plus large aux tests moléculaires. Stoke Therapeutics, Inc. a terminé l'inscription de 162 patients dans l'étude de phase 3 EMPEROR du zorevunersen pour le syndrome de Dravet en juin 2026. Le programme illustre le développement continu d'approches antisens pour les épilepsies génétiques. Une revue de 2025 a noté que l'élargissement des tests génétiques pédiatriques affine les définitions des maladies et augmente l'identification des conditions neurogénétiques. Ces progrès pourraient soutenir des soins plus ciblés des crises dans le marché des thérapeutiques du syndrome acrocallosal.

Par patient et cadre de soins :
les centres pédiatriques sont en tête tandis que les services de génétique se développentLes soins spécialisés néonatals et pédiatriques détenaient une part de 31,67 % en 2026. L'ACLS est généralement identifié à la naissance ou tôt dans la vie par imagerie prénatale, imagerie néonatale, constatations physiques ou tests génétiques. Les centres spécialisés pédiatriques et les unités néonatales servent donc de premiers points majeurs de traitement et d'orientation. Leur rôle comprend la surveillance, les soins des crises, l'évaluation du développement et la coordination avec les services chirurgicaux et de réadaptation. Ce modèle de soins peut soutenir un modèle en étoile pour les futures inscriptions aux essais. Un petit nombre de centres spécialisés peut identifier une proportion significative de patients éligibles à la recherche.
La génétique clinique et le conseil génétique devraient croître à un CAGR de 13,78 % jusqu'en 2032. L'initiative BEACONS fournit un cadre pour l'ajout du séquençage du génome aux flux de travail de dépistage néonatal de routine. Le conseil génétique peut aider les familles à comprendre un diagnostic, soutenir les tests des proches et naviguer dans les orientations vers des spécialistes. Il fournit également une voie plus structurée pour collecter des informations sur le génotype et le phénotype. La chirurgie orthopédique et reconstructive reste un cadre stable pour les enfants qui ont besoin d'une correction de la polydactylie ou de la syndactylie. Les soins neurologiques et de l'épilepsie continuent de répondre aux besoins liés aux crises qui peuvent persister jusqu'à l'enfance tardive et à l'âge adulte.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,87 % de la part du marché des thérapeutiques du syndrome acrocallosal en 2026. La région dispose d'un réseau dense de centres de maladies rares, de sites d'essais cliniques, de laboratoires génétiques et de services de neurologie pédiatrique. Les voies réglementaires américaines pour les conditions orphelines et pédiatriques rares ont encouragé des programmes dans les maladies neurologiques adjacentes. Taysha Gene Therapies, Inc. a rapporté l'alignement avec la FDA en janvier 2026 sur ses plans pivot et de sécurité pour TSHA-102, avec une activité clinique couvrant des sites américains et canadiens. Le modèle d'essai transfrontalier peut soutenir le recrutement de patients pour les conditions ultra-rares. La mise à jour de décembre 2025 du Panneau de dépistage uniforme recommandé fournit également un signal politique pour une identification plus précoce des troubles neurogénétiques traitables. Le Mexique reste un cadre en phase précoce car les capacités d'orientation spécialisée et les systèmes de remboursement sont moins établis. Le marché des thérapeutiques du syndrome acrocallosal en Amérique du Nord devrait conserver son avance tant que ces systèmes cliniques et diagnostiques resteront concentrés dans la région.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 11,65 % jusqu'en 2032, le taux le plus rapide parmi les régions rapportées. L'argument de croissance repose sur des services génomiques qui commencent à identifier des familles qui avaient auparavant un accès limité à un diagnostic moléculaire. Le programme KKH Genomics for Kids in ASEAN a rapporté avoir testé 510 familles dans 4 pays, avec un taux de succès diagnostique de 52 % en février 2026. L'Inde construit une plateforme publique pour des thérapies abordables contre les maladies rares grâce à sa Mission de thérapie cellulaire et génique, qui comprend des travaux sur l'amyotrophie spinale et la dystrophie musculaire de Duchenne. L'amendement de 2025 du Japon à son cadre de médecine régénérative a élargi la couverture à la thérapie génique in vivo[2]. Ces évolutions améliorent l'environnement pour la génétique clinique, l'examen des thérapies avancées et la recherche future de patients. La Chine, la Corée du Sud et l'Australie renforcent également leur infrastructure en matière de génomique et de registres. Le marché des thérapeutiques du syndrome acrocallosal pourrait bénéficier de cette capacité régionale plus large, bien que l'accès reste inégal selon les pays.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe occupe une position importante car le cadre orphelin de l'Agence européenne des médicaments et les Réseaux européens de référence soutiennent l'orientation multinationale et la coordination de la recherche. Le programme EquipoISE du Royaume-Uni a été introduit en janvier 2026 comme voie d'évaluation pour l'ajout de plusieurs maladies rares au dépistage néonatal par tache de sang[3]. L'Allemagne, le Royaume-Uni et la France sont les principaux centres européens pour le développement des maladies rares. Au Moyen-Orient et en Afrique, Abou Dhabi a lancé un programme de dépistage génomique néonatal en août 2025 couvrant plus de 815 maladies infantiles traitables. Cela crée une base pour diagnostiquer les maladies génétiques rares dans une région disposant d'une infrastructure spécifique à l'ACLS limitée. L'Amérique du Sud reste un contributeur en phase précoce, avec l'identification des patients centrée sur des sites de génétique académique dans des pays tels que le Brésil et l'Argentine. Ces régions sont pertinentes pour le marché des thérapeutiques du syndrome acrocallosal car une participation géographique plus large peut améliorer l'exhaustivité des registres et l'accès à la recherche multicentrique. Leurs progrès dépendront d'un financement durable, d'une capacité clinique spécialisée et d'exigences réglementaires coordonnées.
Paysage concurrentiel
Concentration du Marché
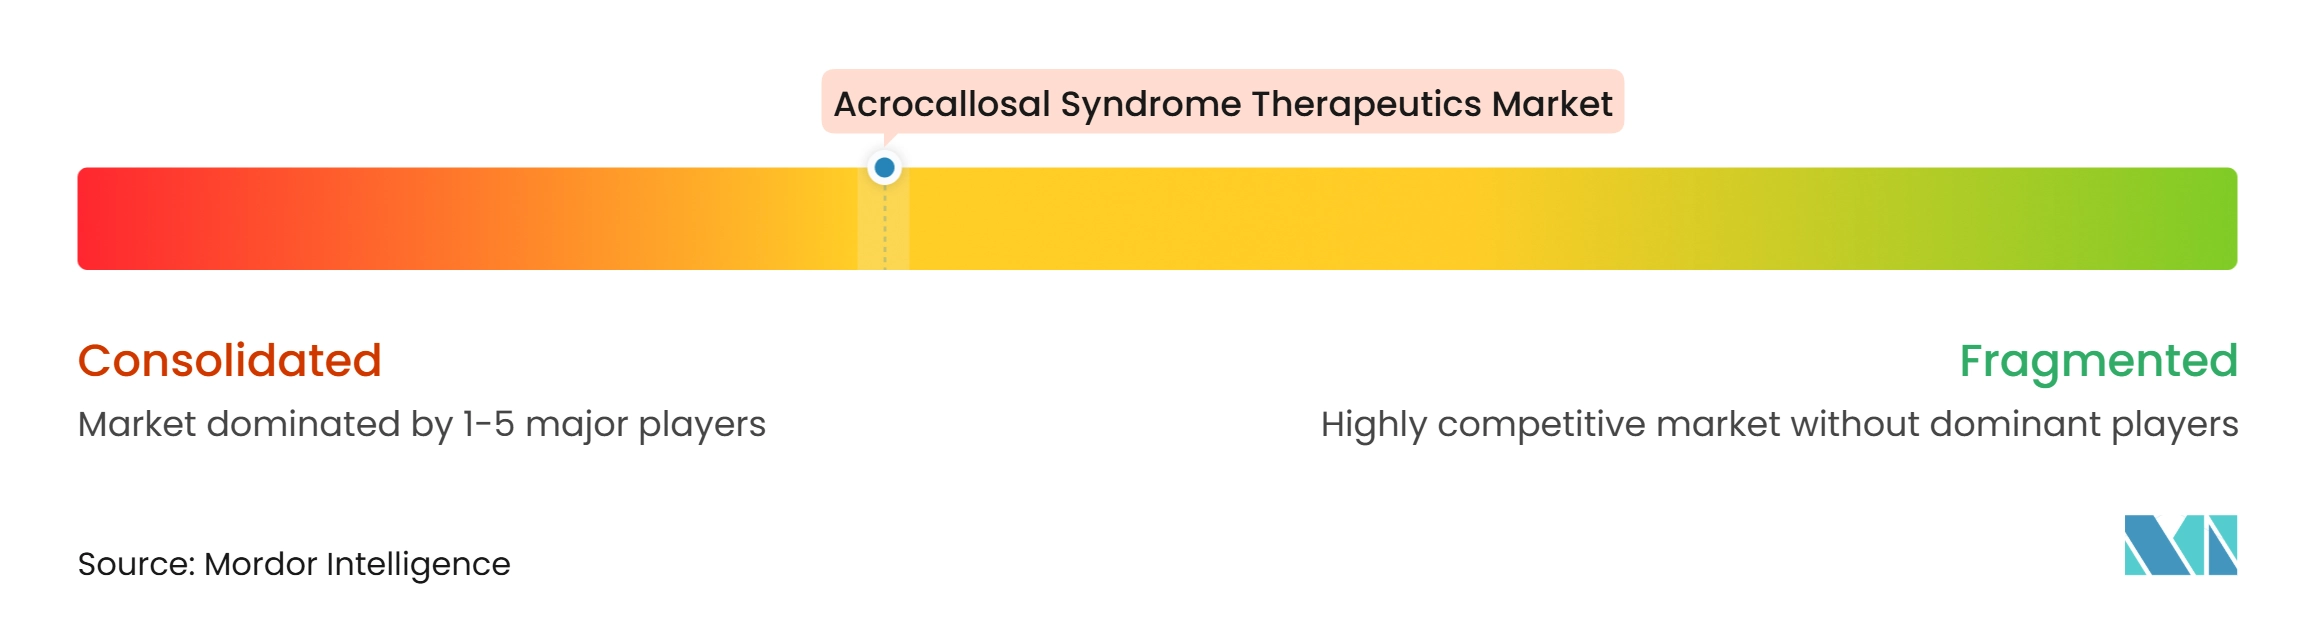
Le marché des thérapeutiques du syndrome acrocallosal est fragmenté car aucune entreprise ne dispose d'un produit modificateur de la maladie approuvé dirigé spécifiquement contre l'ACLS. La concurrence est façonnée par l'accès aux plateformes de thérapie génique, de médecine à base d'ARN, de génétique et de développement des maladies rares plutôt que par une concurrence directe spécifique à l'indication. Des développeurs plus petits tels que Capsida Biotherapeutics et Encoded Therapeutics, Inc. construisent des programmes pour le système nerveux central pour des maladies neurologiques pédiatriques rares présentant certaines caractéristiques cliniques qui se chevauchent avec l'ACLS. Encoded Therapeutics, Inc. a annoncé le début de son étude pivot ETX101 pour le syndrome de Dravet en 2026. Cette activité montre comment une entreprise spécialisée peut utiliser des voies réglementaires établies pour faire avancer un programme pédiatrique rare. L'activité directe de remplacement ou d'édition de KIF7 n'a pas été divulguée dans le matériel fourni.
Les développeurs de plateformes ARN tels que Ionis Pharmaceuticals, Stoke Therapeutics, Inc. et Wave Life Sciences Ltd. poursuivent différentes méthodes pour modifier les maladies neurologiques génétiques. Ionis Pharmaceuticals a reçu l'approbation de la FDA pour ZANVASTRO pour la maladie d'Alexander en septembre 2026, fournissant un point de référence commercial pour une thérapie à base d'ARN dans une condition neurologique ultra-rare. Wave Life Sciences Ltd. a rapporté des réductions allant jusqu'à 46 % de la huntingtine mutante avec un ciblage sélectif des allèles dans des données cliniques de fin 2025. Ces exemples montrent l'éventail des approches disponibles pour les maladies monogéniques du système nerveux. Leur pertinence pour l'ACLS dépend de la biologie des mutations, de la livraison et de la sécurité plutôt que d'un transfert direct de preuves cliniques. Le secteur des thérapeutiques du syndrome acrocallosal offre une opportunité pour un premier programme KIF7 direct, mais les exigences biologiques et cliniques restent substantielles.
Les détenteurs de plateformes AAV se font concurrence sur la voie de livraison, le contrôle du transgène, la fabrication et la surveillance de la sécurité à long terme. Novartis a signé un accord d'option, de collaboration et de licence avec BioArctic en août 2025 pour la technologie BrainTransporter destinée à soutenir la livraison au système nerveux central. L'approbation de FAYUVI par Ultragenyx Pharmaceutical Inc. illustre les progrès réglementaires continus pour les programmes AAV9 dans les maladies neurodégénératives pédiatriques rares. Dans le même temps, l'événement réglementaire de REGENXBIO montre que les signaux de sécurité peuvent rapidement modifier les perspectives de développement d'une plateforme. Aucune part de marché combinée des principales entreprises n'a été fournie. La concurrence doit donc être décrite comme diffuse plutôt que concentrée. Le marché des thérapeutiques du syndrome acrocallosal favorisera les organisations capables d'associer l'accès aux patients atteints de maladies rares à une exécution clinique, manufacturière et de sécurité rigoureuse.
Leaders du secteur des thérapeutiques du syndrome acrocallosal
-
Axovia Therapeutics
-
Jaguar Gene Therapy
-
Taysha Gene Therapies, Inc.
-
Mahzi Therapeutics
-
Capsida Biotherapeutics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des thrapeutiques du syndrome acrocallosal Entreprises couvertes dans ce rapport
- Axovia Therapeutics
- Biomarin Pharmaceutical
- Capsida Biotherapeutics
- Encoded Therapeutics, Inc.
- Ionis Pharmaceuticals
- Jaguar Gene Therapy
- Mahzi Therapeutics
- Neurogene Inc.
- Novartis
- Pfizer
- REGENXBIO
- Roche
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Sarepta Therapeutics
- Stoke Therapeutics, Inc.
- Taysha Gene Therapies, Inc.
- Ultragenyx Pharmaceutical Inc.
- Wave Life Sciences Ltd.
Développements industriels récents dans Marché des thrapeutiques du syndrome acrocallosal
- Novembre 2026 : Stoke Therapeutics, Inc. a tenu avec succès une réunion pré-NDA avec la FDA, s'alignant sur les éléments clés de la NDA américaine prévue pour le zorevunersen, un médicament antisens expérimental pour le syndrome de Dravet. L'entreprise a finalisé un nouvel endpoint d'évaluation cognitive et comportementale multicomposante Vineland-3 pour la NDA et a confirmé un calendrier de lecture des données au troisième trimestre 2027 à partir de l'étude de phase 3 EMPEROR.
- Octobre 2026 : Rocket Pharmaceuticals, Inc. a annoncé l'alignement avec la FDA sur l'inscription, le dosage et une population d'efficacité pivot de 12 patients pour l'essai pivot mondial de phase 2 de RP-A501, une thérapie génique AAV9 pour la maladie de Danon. Les résultats principaux sont attendus mi-2028.
- Septembre 2026 : Ultragenyx Pharmaceutical Inc. a reçu l'approbation complète standard de la FDA pour FAYUVI, une thérapie génique AAV9 intraveineuse pour les patients pédiatriques atteints du syndrome de Sanfilippo de type A. L'approbation a établi un point de référence commercial pour la thérapie AAV9 intraveineuse dans les maladies rares du système nerveux central pédiatrique.
- Septembre 2026 : Ionis Pharmaceuticals a reçu l'approbation de la FDA pour ZANVASTRO, en faisant le premier médicament modificateur de la maladie approuvé pour la maladie d'Alexander. L'approbation était basée sur des données pivot montrant une stabilisation de la démarche à la semaine 61.
Portée du rapport mondial sur le marché des thérapeutiques du syndrome acrocallosal
Selon la portée du rapport, les thérapeutiques du syndrome acrocallosal sont des traitements et des interventions de soutien visant à gérer les effets génétiques, développementaux et neurologiques du syndrome. Il n'existe actuellement aucun remède établi ; les soins sont généralement individualisés et peuvent inclure une chirurgie, des thérapies et une gestion des symptômes.
Le marché des thérapeutiques du syndrome acrocallosal est segmenté par modalité thérapeutique, maladies, patient et cadre de soins, et géographie. Par modalité thérapeutique, le marché est segmenté en thérapies de soutien et orientées vers les symptômes, modulateurs à petites molécules des voies de signalisation, remplacement génique et édition génique, thérapies à base d'ARN, et autres modalités thérapeutiques. Par maladie, le marché est segmenté en troubles neurodéveloppementaux et déficiences cognitives, crises et épilepsie, corps calleux et autres malformations cérébrales, polydactylie, syndactylie et reconstruction des membres, et autres maladies. Par patient et cadre de soins, le marché est segmenté en soins spécialisés néonatals et pédiatriques, soins neurologiques et de l'épilepsie, génétique clinique et conseil génétique, chirurgie orthopédique et reconstructive, et autres cadres de soins. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Thérapies de soutien et orientées vers les symptômes |
| Modulateurs à petites molécules des voies de signalisation |
| Remplacement génique et édition génique |
| Thérapies à base d'ARN |
| Autres modalités thérapeutiques |
| Troubles neurodéveloppementaux et déficiences cognitives |
| Crises et épilepsie |
| Corps calleux et autres malformations cérébrales |
| Polydactylie, syndactylie et reconstruction des membres |
| Autres maladies |
| Soins spécialisés néonatals et pédiatriques |
| Soins neurologiques et de l'épilepsie |
| Génétique clinique et conseil génétique |
| Chirurgie orthopédique et reconstructive |
| Autres cadres de soins |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par modalité thérapeutique | Thérapies de soutien et orientées vers les symptômes | |
| Modulateurs à petites molécules des voies de signalisation | ||
| Remplacement génique et édition génique | ||
| Thérapies à base d'ARN | ||
| Autres modalités thérapeutiques | ||
| Par maladies | Troubles neurodéveloppementaux et déficiences cognitives | |
| Crises et épilepsie | ||
| Corps calleux et autres malformations cérébrales | ||
| Polydactylie, syndactylie et reconstruction des membres | ||
| Autres maladies | ||
| Par patient et cadre de soins | Soins spécialisés néonatals et pédiatriques | |
| Soins neurologiques et de l'épilepsie | ||
| Génétique clinique et conseil génétique | ||
| Chirurgie orthopédique et reconstructive | ||
| Autres cadres de soins | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des thérapeutiques du syndrome acrocallosal d'ici 2032 ?
La valeur devrait atteindre 396,27 millions USD d'ici 2032, contre 243,71 millions USD en 2027, à un CAGR de 10,2 %.
Quelle approche thérapeutique détient actuellement la plus grande part ?
Les thérapies de soutien et orientées vers les symptômes étaient en tête avec une part de 36,76 % en 2026 car aucune thérapie modificatrice de la maladie spécifique à l'ACLS approuvée n'est disponible.
Quelle approche thérapeutique devrait croître le plus rapidement ?
Le remplacement génique et l'édition génique devraient croître à un CAGR de 12,76 % jusqu'en 2032, soutenus par les progrès des programmes adjacents de médecine AAV et génique.
Pourquoi les services de tests génétiques sont-ils importants pour les soins de l'ACLS ?
Les tests génétiques peuvent identifier la maladie liée à KIF7 plus tôt, soutenir le conseil et aider à connecter les enfants à des soins spécialisés et à des programmes de recherche potentiels.
Quelle région détient la plus grande part rapportée ?
L'Amérique du Nord détenait 41,87 % de la part en 2026, soutenue par des centres cliniques de maladies rares, des capacités de tests génétiques et une infrastructure d'essais.
Qu'est-ce qui limite le développement de thérapies directes contre l'ACLS ?
Les principales limites sont la très petite population de patients, les données limitées sur l'histoire naturelle de KIF7, les changements développementaux qui commencent tôt, et le coût et les exigences de sécurité de la thérapie génique du système nerveux central.