
Marktgröße und Marktanteil für Therapeutika für Akrokallosales Syndrom
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 243.71 Millionen US-Dollar |
| Marktgröße (2032) | 396.27 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.21 % |
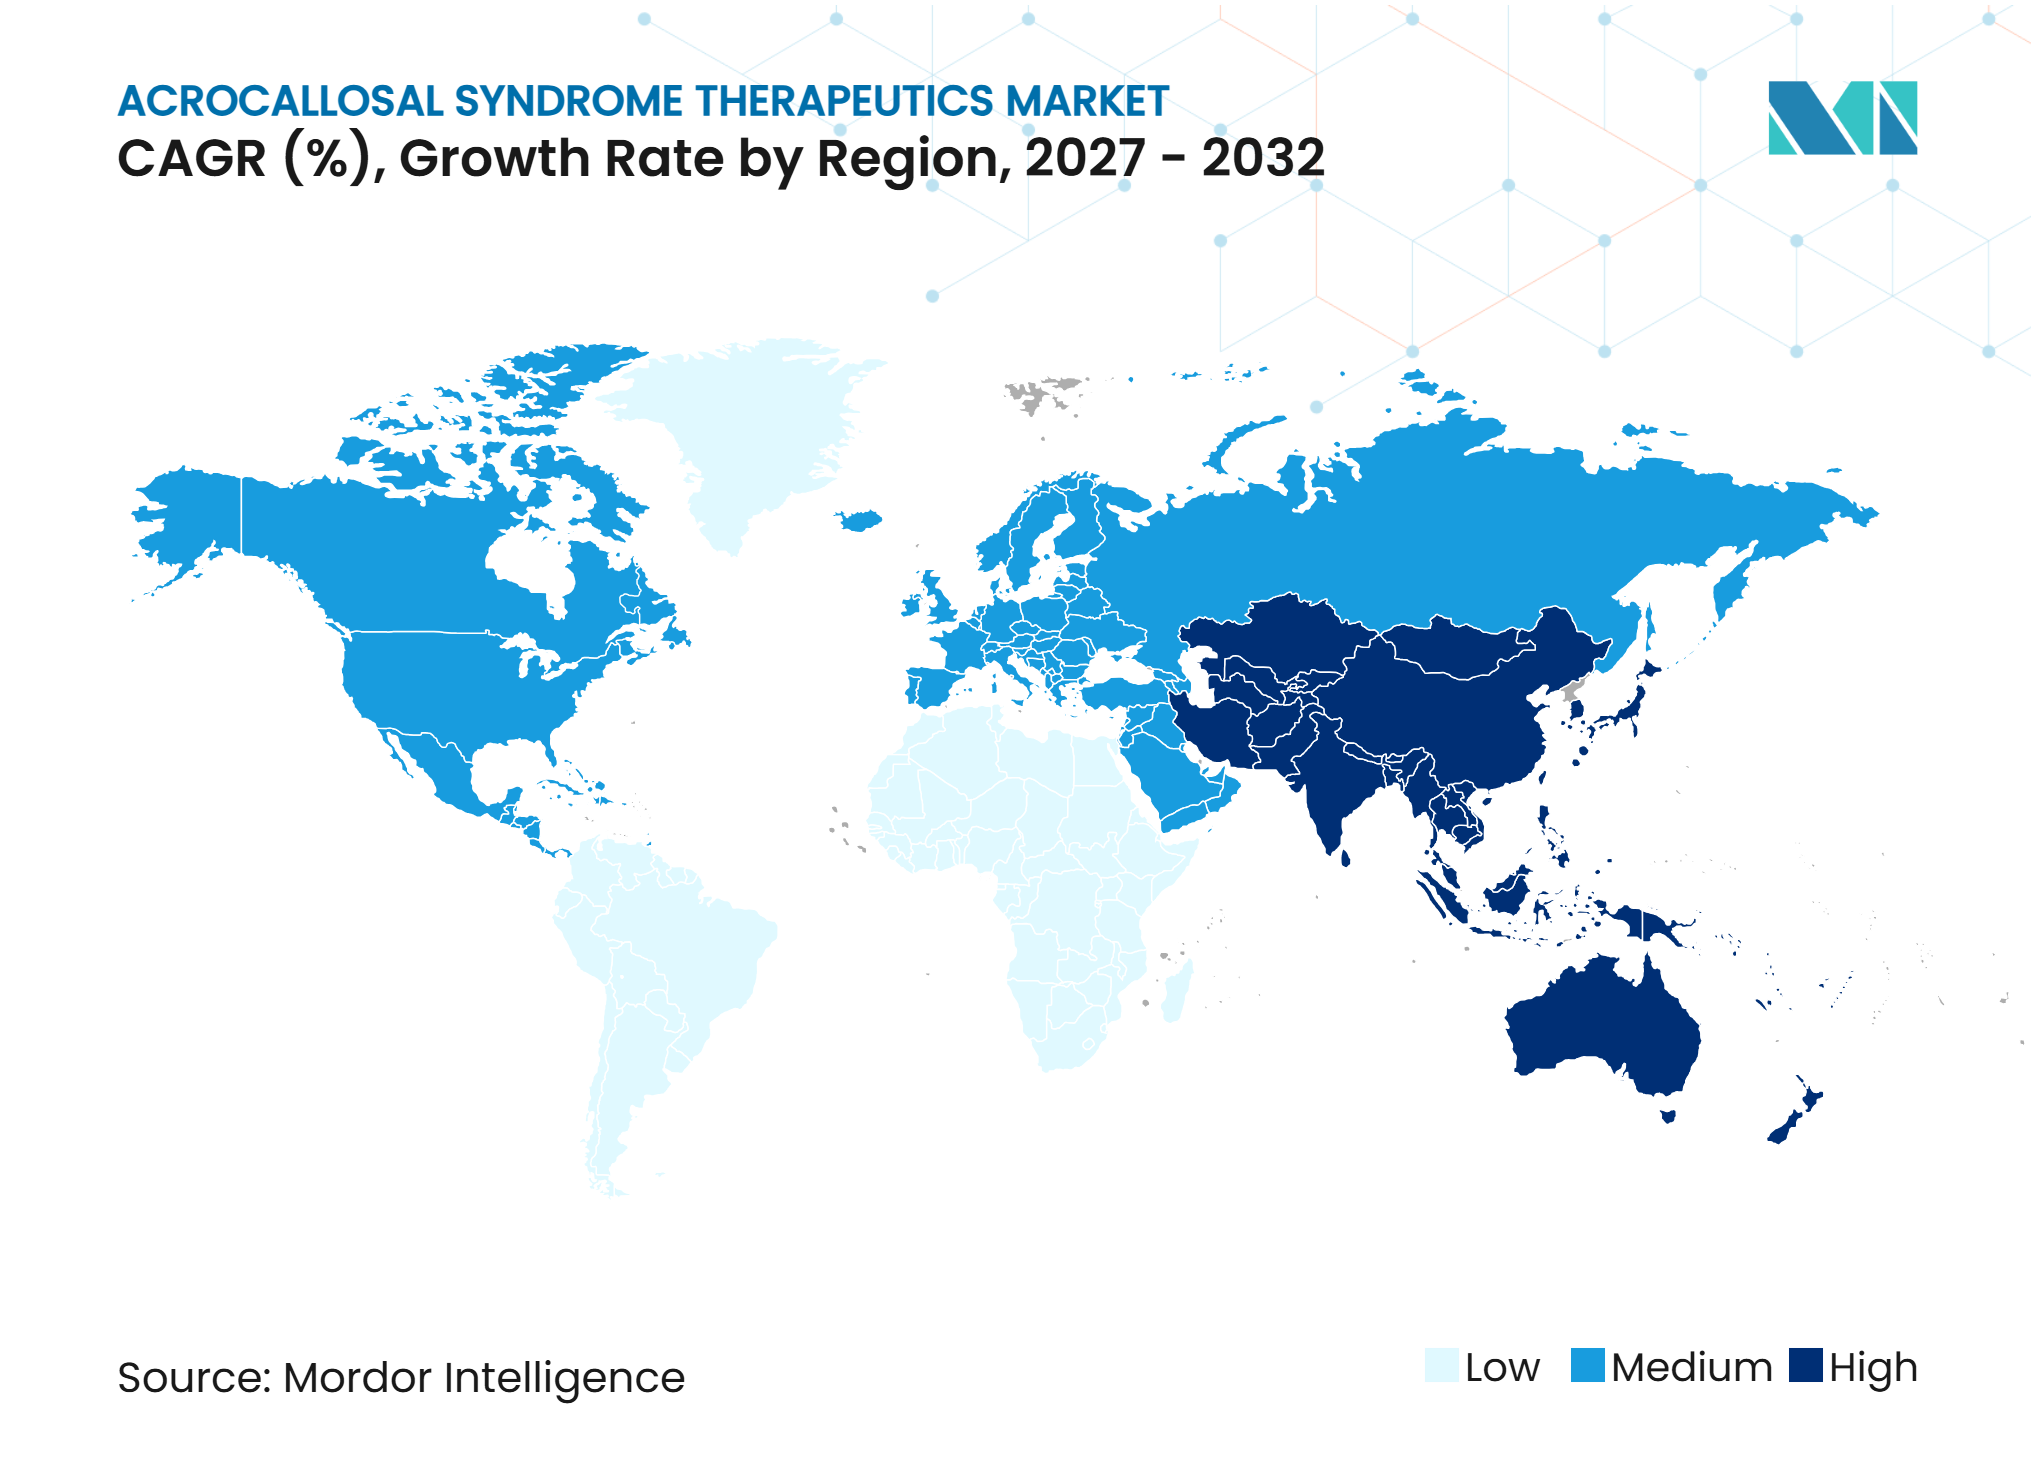
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Therapeutika für Akrokallosales Syndrom von Mordor Intelligence
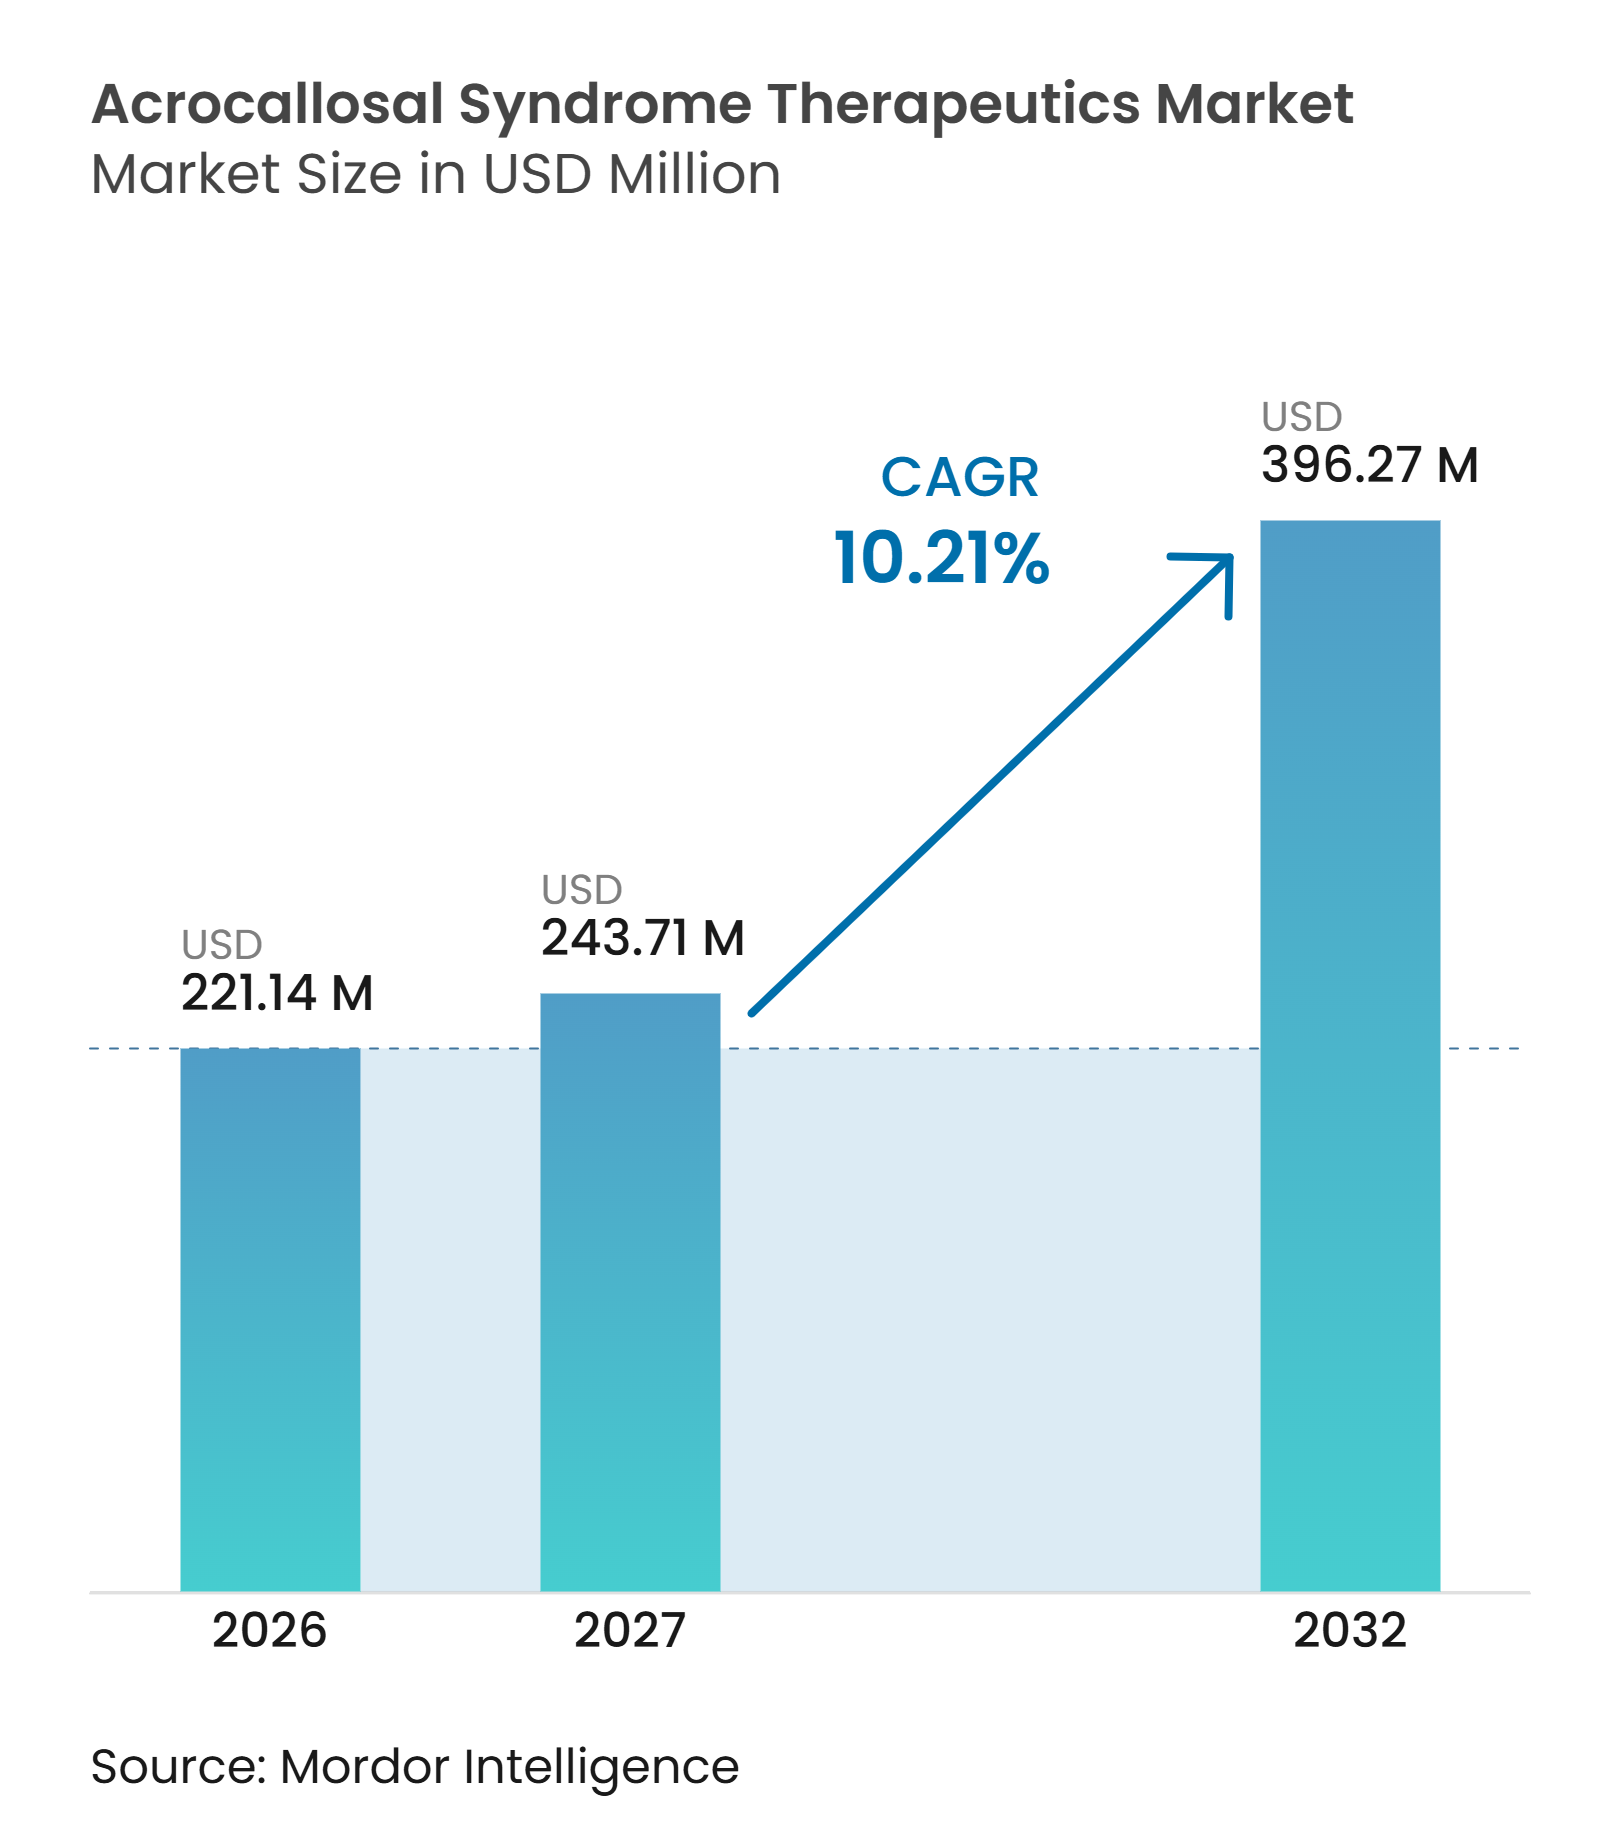
Die Marktgröße für Therapeutika für Akrokallosales Syndrom wird voraussichtlich von 221,14 Millionen USD im Jahr 2026 und 243,71 Millionen USD im Jahr 2027 auf 396,27 Millionen USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 10,21 % verzeichnen.
Der Markt für Therapeutika für Akrokallosales Syndrom entwickelt sich von einer symptomorientierten Versorgung hin zu Ansätzen, die auf der zugrunde liegenden KIF7- und Sonic-Hedgehog-Signalweg-Biologie basieren. Eine Studie aus dem Jahr 2025 zeigte, dass der Verlust von KIF7 in verschiedenen Zelltypen des sich entwickelnden Gehirns unterschiedliche Auswirkungen hat, was den Fall für Behandlungen stärkt, die zellspezifische Biologie berücksichtigen, anstatt einen einheitlichen Ansatz anzuwenden. Frühere Gentests werden betroffene Kinder wahrscheinlich näher an der Geburt identifizieren, sodass Versorgungsplanung und klinische Nachsorge früher beginnen können. Der Markt für Therapeutika für Akrokallosales Syndrom profitiert auch von Fortschritten bei angrenzenden seltenen neurologischen Erkrankungen, da Entwickler Liefer-, Herstellungs-, Register- und Studienmethoden wiederverwenden können. Die kleine und weit verstreute Patientenpopulation, begrenzte Evidenz zur natürlichen Krankheitsgeschichte sowie das enge Zeitfenster für die Beeinflussung von Entwicklungsergebnissen bleiben wesentliche Einschränkungen für den kommerziellen Fortschritt.
Wichtigste Erkenntnisse des Berichts
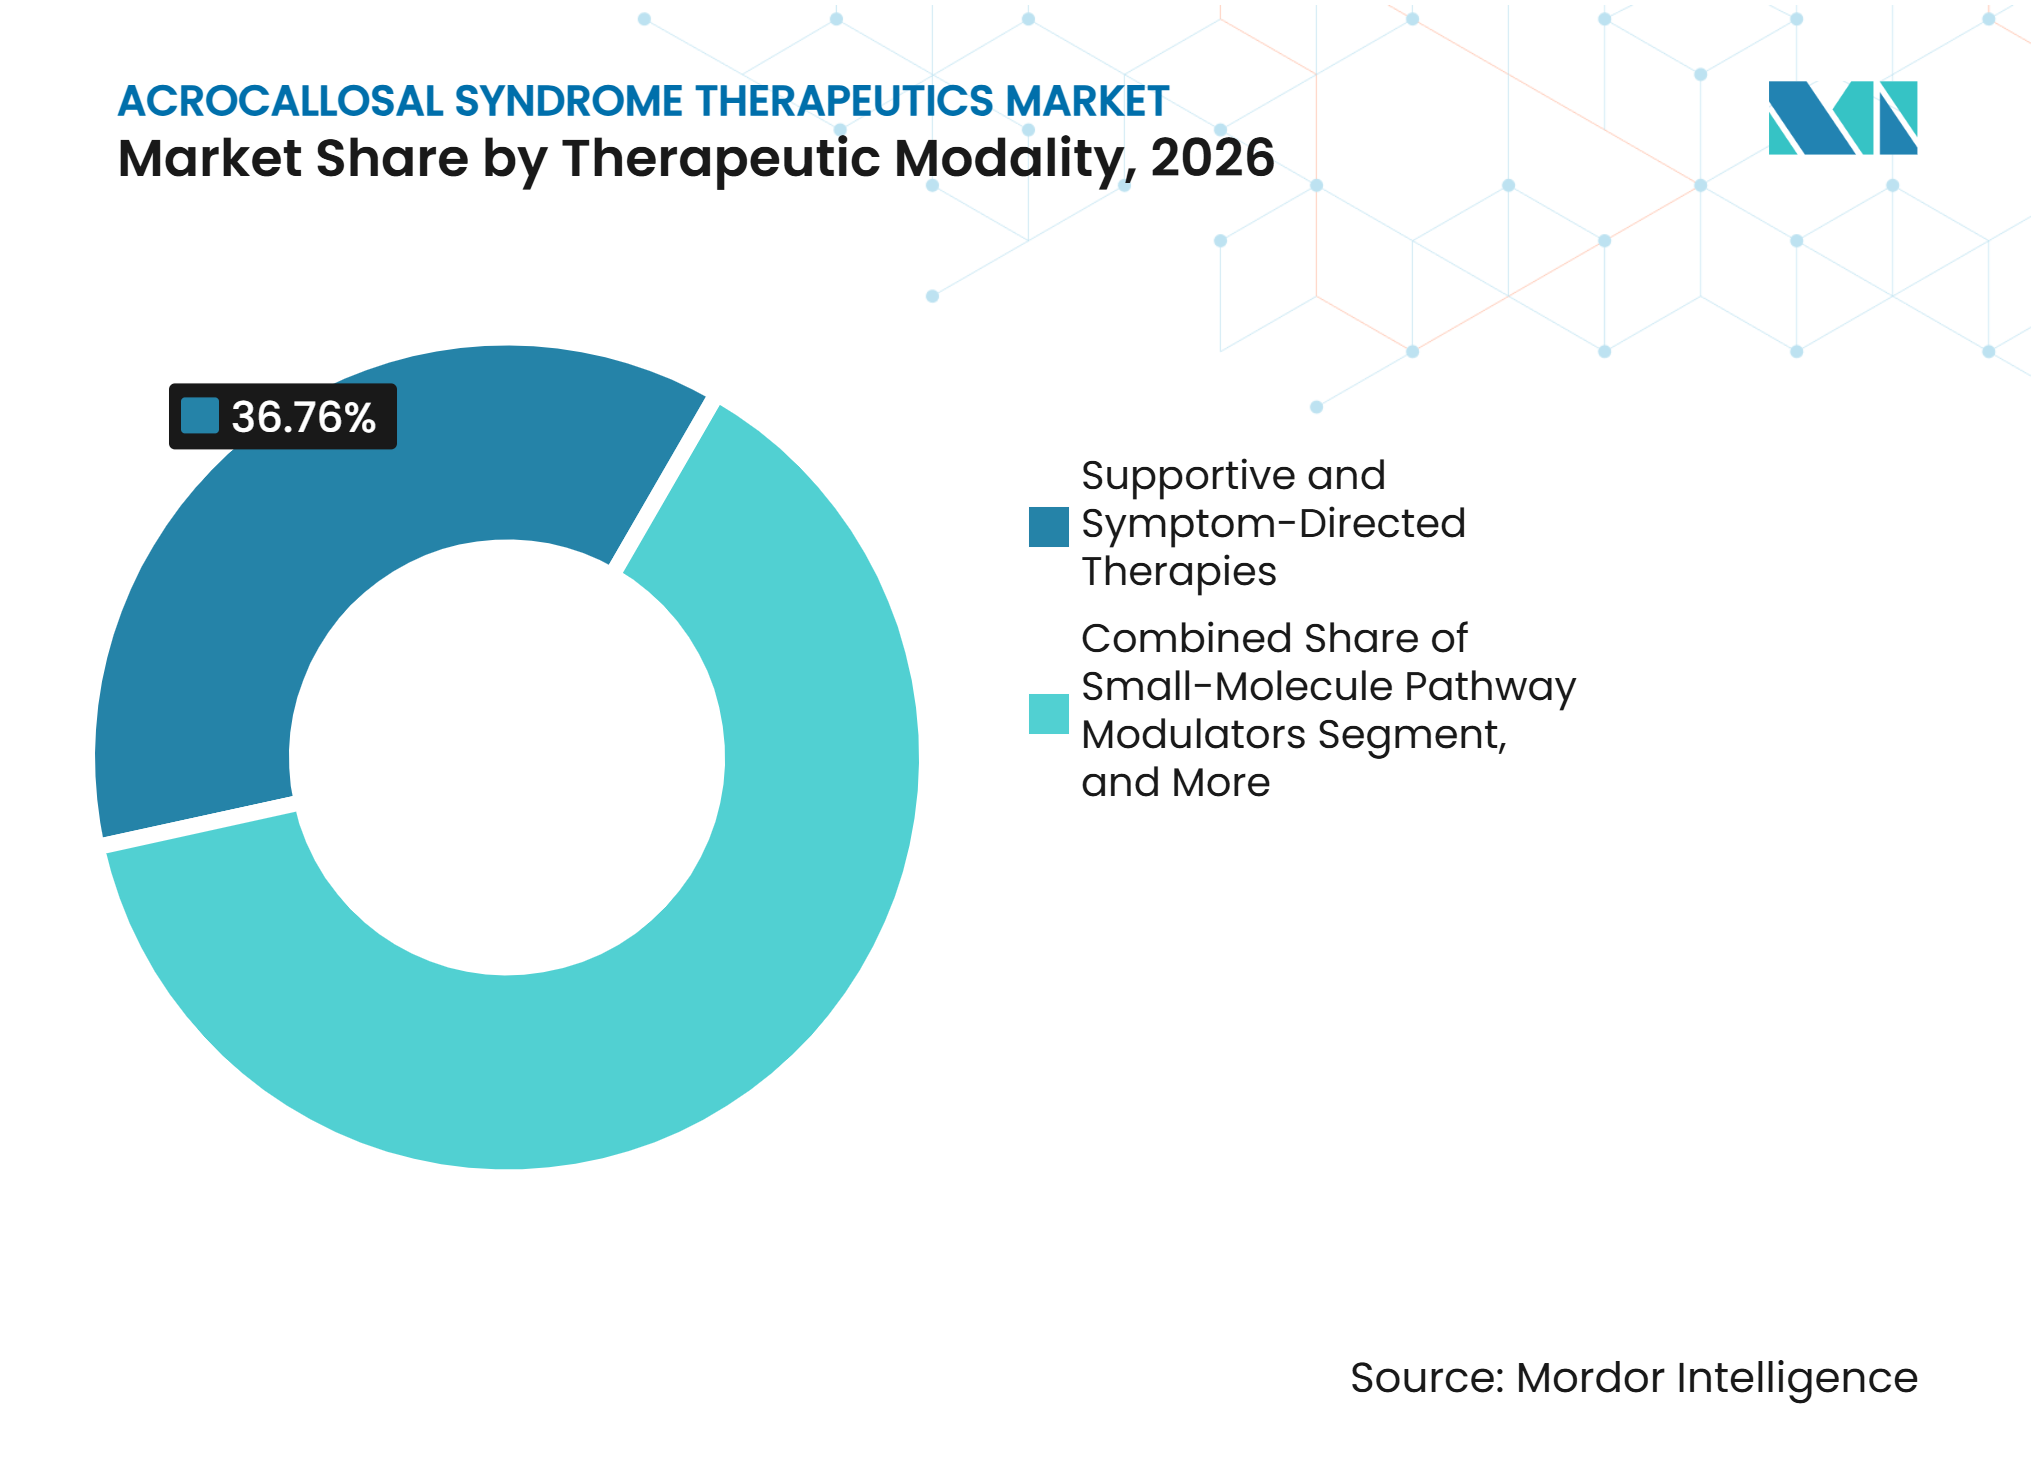
- Nach therapeutischer Modalität hielten supportive und symptomorientierte Therapien im Jahr 2026 einen Marktanteil von 36,76 % am Markt für Therapeutika für Akrokallosales Syndrom, während Genersatz und Genbearbeitung bis 2032 mit einer CAGR von 12,76 % wachsen soll.
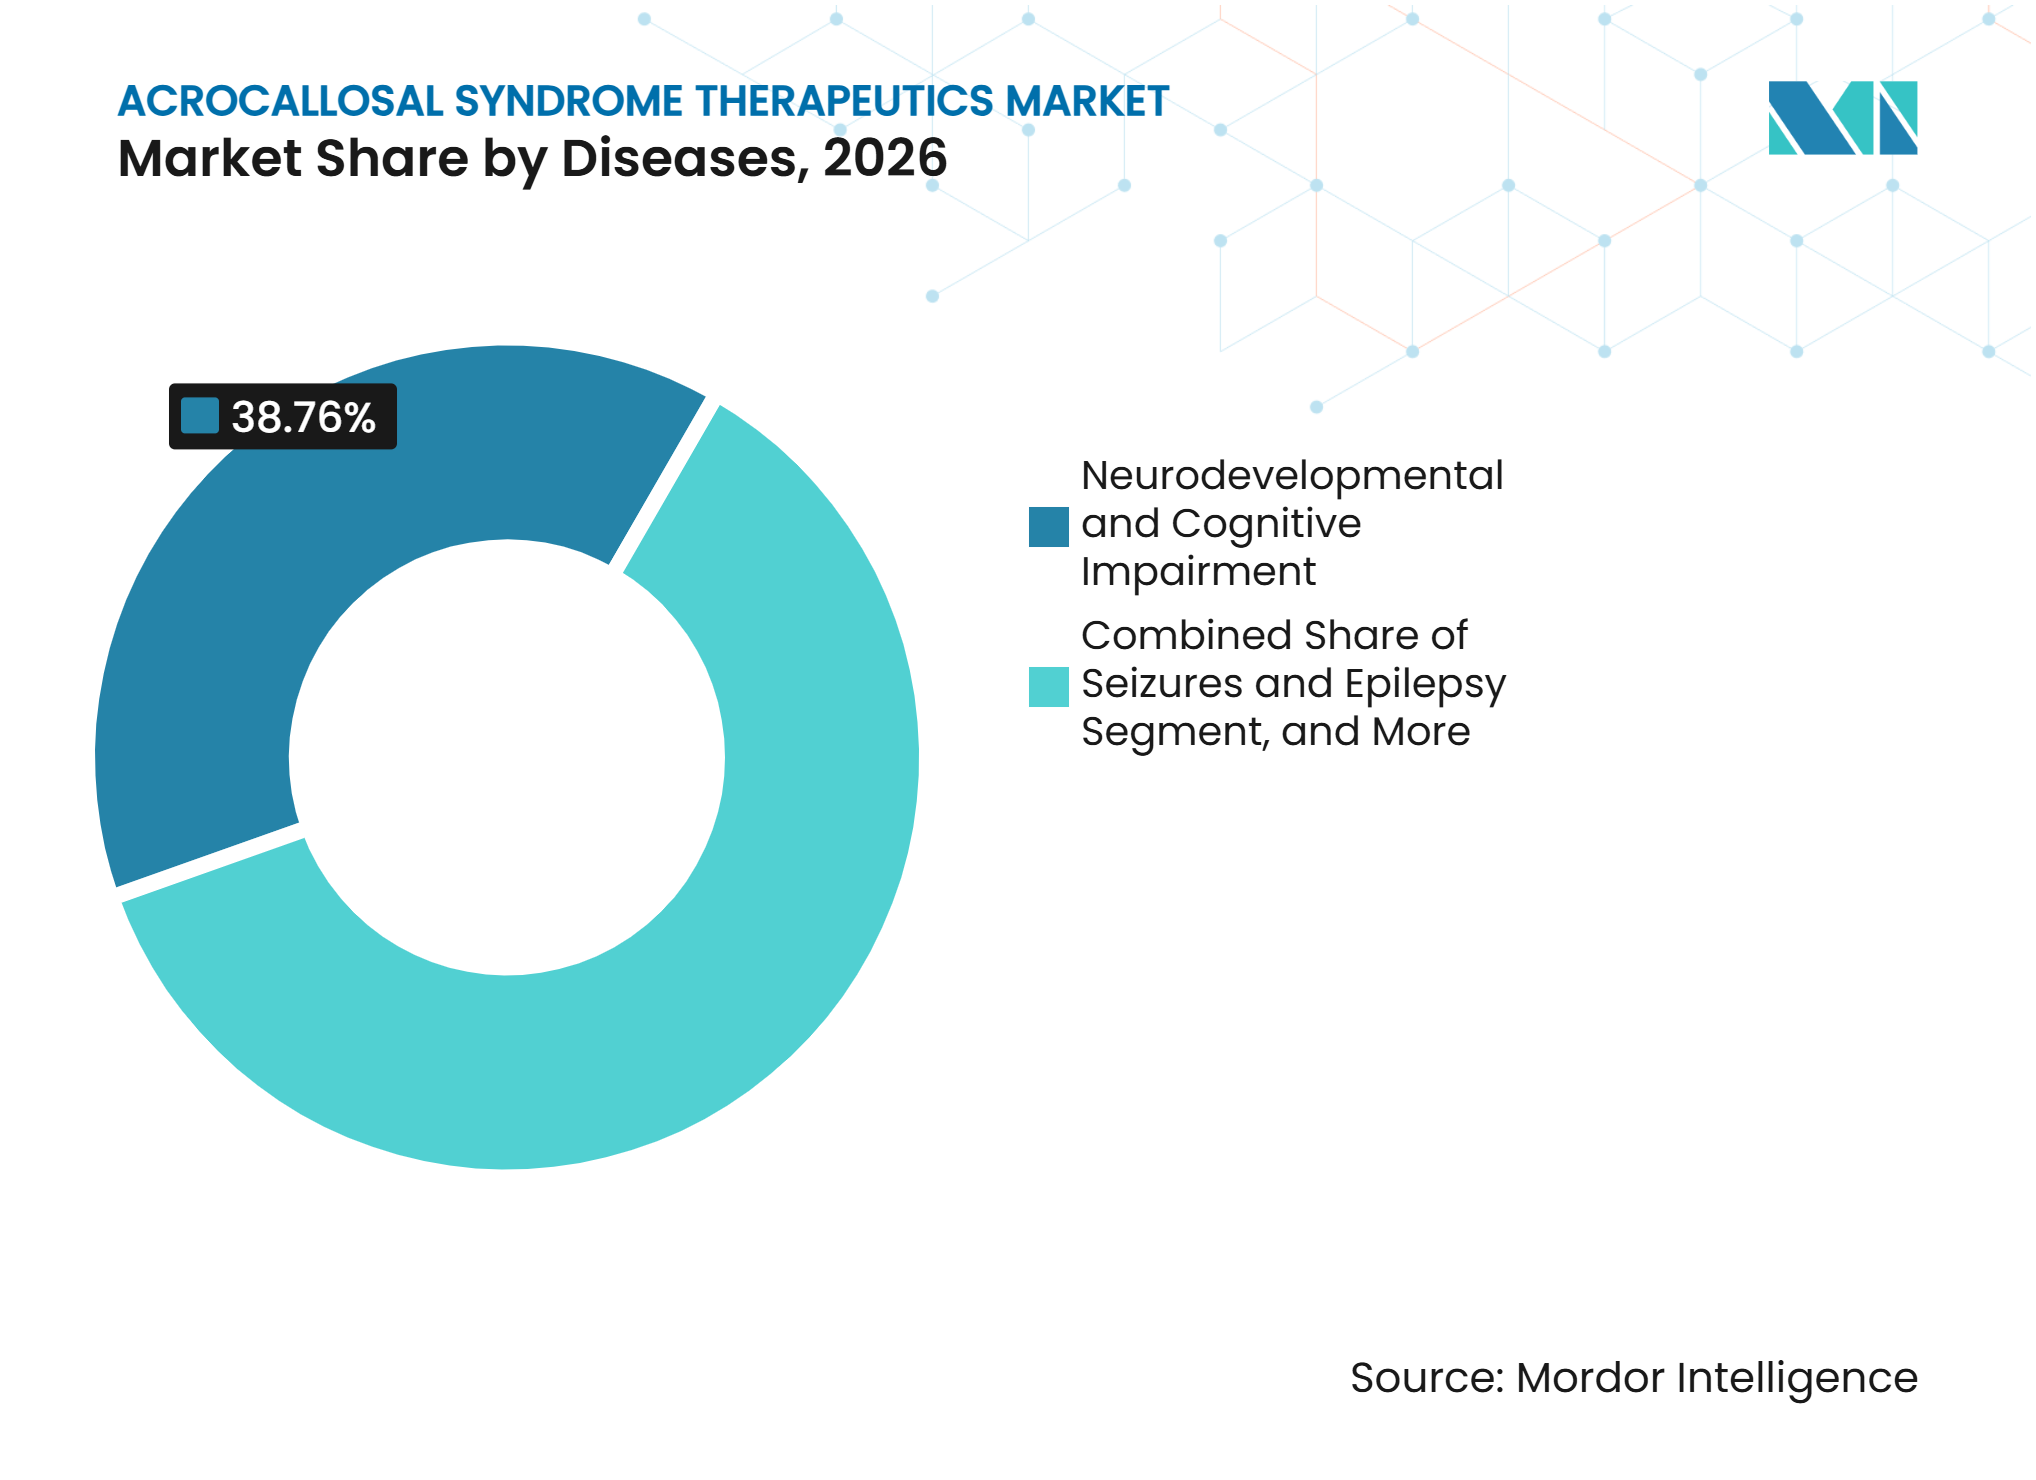
- Nach Erkrankung entfielen neuronale Entwicklungsstörungen und kognitive Beeinträchtigungen im Jahr 2026 auf 38,76 % der Marktgröße für Therapeutika für Akrokallosales Syndrom, während Anfälle und Epilepsie bis 2032 mit einer CAGR von 12,99 % wachsen soll.
- Nach Patient und Versorgungsumfeld hielt die neonatale und pädiatrische Spezialversorgung im Jahr 2026 einen Umsatzanteil von 31,67 %, während klinische Genetik und genetische Beratung bis 2032 mit einer CAGR von 13,78 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,87 %, während Asien-Pazifik bis 2032 mit einer CAGR von 11,65 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Frühere Diagnose seltener genetischer Erkrankungen | +1.8% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Molekulare Diagnose für KIF7- und GLI3-Varianten | +1.6% | Nordamerika und Europa, mit frühen Gewinnen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Orphan-Drug- und seltene pädiatrische Entwicklungswege | +2.1% | Nordamerika, mit Ausstrahlungseffekten auf Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Gen- und Zelltherapieplattformen für monogene ZNS-Erkrankungen | +2.4% | Nordamerika und Europa, mit früher Aktivität in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Spezialisierte Netzwerke für seltene Erkrankungen zur Patientenidentifikation | +1.3% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wiederverwendung von Ziliiopathie-Naturgeschichte und Biomarkern | +0.9% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein und frühere Diagnose seltener genetischer Erkrankungen
Das genomische Neugeborenenscreening verändert den Beginn des Diagnosewegs für seltene pädiatrische Erkrankungen und kann die Patientenidentifikation für den Markt für Therapeutika für Akrokallosales Syndrom verbessern. Im Dezember 2025 fügte das US-amerikanische Ministerium für Gesundheit und Soziale Dienste Duchenne-Muskeldystrophie und metachromatische Leukodystrophie dem Empfohlenen Einheitlichen Screening-Panel hinzu[1]. Diese Entscheidung erweitert den politischen Präzedenzfall für das Screening seltener neurogenetischer Erkrankungen, wenn Behandlungsoptionen verfügbar sind. GeneDx startete die BEACONS-Initiative mit einem Förderpreis der Nationalen Gesundheitsinstitute in Höhe von 14,4 Millionen USD, um Gesamtgenomsequenzierung in Neugeborenenscreening-Systemen in bis zu 10 US-Bundesstaaten zu testen und bis zu 30.000 Neugeborene einzuschreiben. Eine Überprüfung aus dem Jahr 2026 von genomischen Neugeborenenscreening-Studien mit mehr als 10.800 Neugeborenen berichtete eine echte positive Screening-Rate von 2,2 %. Breitere Tests können KIF7-bezogene Fälle früher sichtbar machen und Familien einen klareren Weg zur Spezialversorgung bieten.
Ausweitung der molekularen Diagnose für KIF7- und GLI3-Varianten
Der Markt für Therapeutika für Akrokallosales Syndrom hängt von der Fähigkeit ab, KIF7-bedingte Erkrankungen von anderen Erkrankungen mit überlappenden Entwicklungsmerkmalen zu unterscheiden. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass die KIF7-Deletion den Sonic-Hedgehog-Signalweg in sich entwickelnden Hauptneuronen und inhibitorischen Interneuronen unterschiedlich beeinflusste. Dieser Befund ist bedeutsam, da eine zukünftige KIF7-Ersatzstrategie berücksichtigen müsste, wie das Ziel in verschiedenen Zellpopulationen wirkt. Er unterstützt auch präzisere Genotyp- und Phänotypaufzeichnungen für klinische Programme. Eine Studie aus dem Jahr 2025 berichtete, dass auf Gesundheitsakten angewandte maschinelle Lernmethoden eine Sensitivität von 82 % bis 90 % bei der Identifizierung möglicher Ziliiopathie-Fälle vor molekularer Bestätigung zeigten. Diese Methoden ersetzen keine Gentests, können aber Spezialistennetzwerken helfen, Patienten für Tests zu priorisieren. Eine bessere molekulare Diagnose kann daher die Einschreibungsplanung und die langfristige Nachsorge im Markt für Therapeutika für Akrokallosales Syndrom verbessern.
Orphan-Drug-Anreize und seltene pädiatrische Entwicklungswege
Seltene pädiatrische Entwicklungswege unterstützen Investitionen in Erkrankungen mit sehr begrenzten Patientenpopulationen. Unternehmen, die in angrenzenden pädiatrischen neurologischen Erkrankungen tätig sind, haben Orphan-Status, seltene pädiatrische Bezeichnungen, Fast-Track-Mechanismen und Durchbruchswege genutzt, um Entwicklungsprogramme aufzubauen. Encoded Therapeutics, Inc. berichtete im Jahr 2026 von der FDA-Abstimmung und dem Beginn einer pivotalen ETX101-Studie für Dravet-Syndrom, nachdem das Programm mehrere Bezeichnungen für seltene Erkrankungen erhalten hatte. Diese Wege können Prüfungshürden reduzieren und den Investitionsfall für ultra-seltene Indikationen stärken. Sie ermutigen Entwickler auch, früher in der Planung mit Patientenregistern und Spezialistenzentren zusammenzuarbeiten. Der Markt für Therapeutika für Akrokallosales Syndrom kann von dieser etablierten regulatorischen Erfahrung profitieren, obwohl ein direktes ACLS-Programm weiterhin krankheitsspezifische Evidenz benötigen würde. Die Anreize lösen nicht das Problem der kleinen Patientenbasis, können aber die frühe Entwicklung praktikabler machen.
Wachstum von Gen- und Zelltherapieplattformen für monogene ZNS-Erkrankungen
Der Markt für Therapeutika für Akrokallosales Syndrom wird durch Fortschritte in Gentherapieprogrammen für verwandte pädiatrische neurologische Erkrankungen unterstützt. Die FDA genehmigte Itvisma für spinale Muskelatrophie im November 2025 und erweiterte damit den Zugang zu einer AAV-basierten Gentherapie für erwachsene sowie pädiatrische Patienten. Ultragenyx Pharmaceutical Inc. berichtete im September 2026 von der vollständigen FDA-Zulassung von FAYUVI für Sanfilippo-Syndrom Typ A und schuf damit einen kommerziellen Referenzpunkt für die intravenöse AAV9-Behandlung bei einer seltenen pädiatrischen neurologischen Erkrankung. Capsida Biotherapeutics erhielt im Jahr 2025 die FDA-Freigabe für den Beginn einer klinischen Studie von CAP-002 für STXBP1-Entwicklungs- und epileptische Enzephalopathie. Diese Programme liefern praktische Informationen zu Vektordesign, Dosierung, Patientenüberwachung und Herstellung. Sie zeigen auch, dass die Abgabe in das zentrale Nervensystem ein anspruchsvolles Gebiet bleibt, in dem Sicherheitsüberwachung unerlässlich ist. Der Markt für Therapeutika für Akrokallosales Syndrom kann diese Plattformerfahrung nutzen, wenn direkte KIF7-Programme entstehen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kleine und geografisch verstreute Patientenpopulation | -1.5% | Global, am stärksten in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Kosten- und technisches Risiko der ZNS-Gentherapieentwicklung | -2.1% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte KIF7- und GLI3-Evidenz zur natürlichen Krankheitsgeschichte | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Entwicklungsirreversibilität nach der Geburt | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem kleine und geografisch verstreute Patientenpopulation
Der Markt für Therapeutika für Akrokallosales Syndrom steht vor einer grundlegenden Einschreibungsherausforderung, da bestätigte Patienten selten und weit verteilt sind. Kleine Patientengruppen erfordern, dass Sponsoren über mehrere Länder und spezialisierte Behandlungszentren hinweg arbeiten. Dies erhöht die Kosten für Standortaktivierung, Mitarbeiterschulung, Reisen und langfristige Nachsorge. Es erschwert auch den Aufbau eines einzigen klinischen Programms mit konsistenten Bewertungen und Behandlungszeitpunkten. Die Herausforderung ist in Regionen mit begrenzter Gentestkapazität und Überweisungskapazität schwerwiegender. Koordinierte Register und genomische Neugeborenenscreening-Programme können die Sichtbarkeit verbessern, können aber die grundlegende Knappheit geeigneter Patienten nicht beseitigen.
Hohe Kosten und technisches Risiko der ZNS-Gentherapieentwicklung
Eine Analyse aus dem Jahr 2025 berichtete, dass die Entwicklung von Gen- und Zelltherapien bis zu 2,5 Milliarden USD erfordern kann und die regulatorischen Erfolgsquoten unter 10 % bleiben. Diese Wirtschaftlichkeit begrenzt die Anzahl der Organisationen, die direkte Programme im Markt für Therapeutika für Akrokallosales Syndrom aufrechterhalten können. REGENXBIO meldete im Januar 2026 ein potenzielles integrationsbedingtes Neoplasma des zentralen Nervensystems bei einem Teilnehmer, der in einem intrazisternalen AAV-Programm behandelt wurde, gefolgt von klinischen Stopps für RGX-111 und RGX-121. Ultragenyx Pharmaceutical Inc. erhielt im Juli 2025 einen vollständigen Antwortbrief für UX111 aufgrund von Beobachtungen in der Herstellungsanlage, die nicht mit der Qualität der klinischen Daten zusammenhingen. Diese Ereignisse zeigen, dass Sicherheit und Herstellung Programme verzögern können, selbst wenn der zugrunde liegende Krankheitsbedarf klar ist. Entwickler benötigen starke Vektorwissenschaft, Herstellungskontrolle und langfristige Überwachungskapazitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach therapeutischer Modalität:
Supportive Versorgung hält die größte Position, während Genplattformen voranschreitenSupportive und symptomorientierte Therapien hielten im Jahr 2026 einen Anteil von 36,76 %. Das Segment bleibt zentral, da keine zugelassene krankheitsmodifizierende Therapie speziell für ACLS verfügbar ist. Die Versorgung umfasst häufig Anfallsmanagement, Physiotherapie, Ergotherapie, Entwicklungsunterstützung, Gliedmaßenkorrektur und neonatale Überwachung. Diese Leistungen decken Bedürfnisse ab, die während der gesamten Kindheit auftreten und oft über die Zeit andauern. Supportive Versorgung ist daher die praktische Behandlungsgrundlage für Patienten und Familien. Ihre Position spiegelt auch die Tatsache wider, dass strukturelle Hirnfehlbildungen nach der Geburt im Allgemeinen nicht verändert werden können. Kleinmolekül-Signalweg-Modulatoren bleiben frühe Optionen in der Branche für Therapeutika für Akrokallosales Syndrom, da der Sonic-Hedgehog-Signalweg für die KIF7- und GLI3-Biologie relevant ist. Kein KIF7-gerichtetes Kleinmolekül hat klinische Tests für ACLS erreicht. RNA-basierte Ansätze gewinnen an Aufmerksamkeit, da Programme bei verwandten monogenen neurologischen Erkrankungen voranschreiten. BioMarin Pharmaceutical und die n-Lorem Foundation kündigten im Juli 2026 eine Forschungskooperation zur Entwicklung eines investigativen Antisense-Oligonukleotids für ReNU-Syndrom an. Genersatz und Genbearbeitung soll bis 2032 mit einer CAGR von 12,76 % wachsen. Die Plattform profitiert von Fortschritten bei der AAV9-Abgabe, obwohl ein direktes KIF7-Programm noch nicht bekannt gegeben wurde.



Nach Erkrankungen:
Neuronale Entwicklungsversorgung treibt die Nachfrage, während Epilepsie die höchste Wachstumsrate aufweistNeuronale Entwicklungsstörungen und kognitive Beeinträchtigungen machten im Jahr 2026 38,76 % der Marktgröße für Therapeutika für Akrokallosales Syndrom aus. Entwicklungsverzögerungen und kognitive Behinderungen schaffen anhaltenden Bedarf an verhaltens-, bildungs-, rehabilitativen und familiären Unterstützungsleistungen. Dieser Bedarf geht über das akute neonatale Management hinaus und macht einen großen Anteil der therapeutischen Nachfrage aus. Corpus-callosum- und andere Hirnfehlbildungen bleiben zentral für die Diagnose, aber die Fehlbildungen selbst sind nach der Geburt in der Regel nicht veränderbar. Ihre klinischen Auswirkungen werden häufig durch nachgelagerte Entwicklungs- und neurologische Versorgung behandelt. Polydaktylie, Syndaktylie und Gliedmaßenrekonstruktion schaffen einen separaten Bedarf an orthopädischer und rekonstruktiver Versorgung.
Anfälle und Epilepsie sollen bis 2032 mit einer CAGR von 12,99 % wachsen. Das Wachstum spiegelt die Entwicklung genetisch gezielter Epilepsiebehandlungen und einen breiteren Zugang zu molekularen Tests wider. Stoke Therapeutics, Inc. schloss im Juni 2026 die Einschreibung von 162 Patienten in die Phase-3-EMPEROR-Studie von Zorevunersen für Dravet-Syndrom ab. Das Programm veranschaulicht die fortgesetzte Entwicklung von Antisense-Ansätzen für genetische Epilepsien. Eine Überprüfung aus dem Jahr 2025 stellte fest, dass erweiterte pädiatrische Gentests Krankheitsdefinitionen verfeinern und die Identifizierung neurogenetischer Erkrankungen erhöhen. Dieser Fortschritt kann eine fokussiertere Anfallsversorgung im Markt für Therapeutika für Akrokallosales Syndrom unterstützen.

Nach Patient und Versorgungsumfeld:
Pädiatrische Zentren führen, während Genetikdienste expandierenDie neonatale und pädiatrische Spezialversorgung hielt im Jahr 2026 einen Anteil von 31,67 %. ACLS wird in der Regel bei der Geburt oder früh im Leben durch pränatale Bildgebung, neonatale Bildgebung, körperliche Befunde oder Gentests identifiziert. Pädiatrische Spezialistenzentren und Neonataleinheiten dienen daher als erste wichtige Behandlungs- und Überweisungspunkte. Ihre Rolle umfasst Überwachung, Anfallsversorgung, Entwicklungsbeurteilung und Koordination mit chirurgischen und rehabilitativen Diensten. Dieses Versorgungsmuster kann ein Hub-and-Spoke-Modell für zukünftige Studieneinschreibungen unterstützen. Eine kleine Anzahl spezialisierter Zentren kann einen bedeutenden Anteil der für die Forschung geeigneten Patienten identifizieren.
Klinische Genetik und genetische Beratung sollen bis 2032 mit einer CAGR von 13,78 % wachsen. Die BEACONS-Initiative bietet einen Rahmen für die Hinzufügung von Genomsequenzierung zu routinemäßigen Neugeborenenscreening-Workflows. Genetische Beratung kann Familien helfen, eine Diagnose zu verstehen, Tests von Verwandten zu unterstützen und Überweisungen zu Spezialisten zu navigieren. Sie liefert auch einen strukturierteren Weg zur Erfassung von Genotyp- und Phänotypinformationen. Orthopädische und rekonstruktive Chirurgie bleibt ein stabiles Umfeld für Kinder, die eine Korrektur von Polydaktylie oder Syndaktylie benötigen. Neurologie und Epilepsieversorgung adressiert weiterhin Anfallsbedürfnisse, die bis in die spätere Kindheit und das Erwachsenenalter andauern können.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 41,87 % des Marktanteils für Therapeutika für Akrokallosales Syndrom. Die Region verfügt über ein dichtes Netzwerk von Zentren für seltene Erkrankungen, klinischen Studienstätten, genetischen Laboratorien und pädiatrischen Neurologiediensten. US-amerikanische regulatorische Wege für Orphan- und seltene pädiatrische Erkrankungen haben Programme bei angrenzenden neurologischen Erkrankungen gefördert. Taysha Gene Therapies, Inc. berichtete im Januar 2026 von der FDA-Abstimmung zu seinen pivotalen und Sicherheitsplänen für TSHA-102, mit klinischer Aktivität an US-amerikanischen und kanadischen Standorten. Das grenzüberschreitende Studienmodell kann die Patientenrekrutierung für ultra-seltene Erkrankungen unterstützen. Die Aktualisierung des Empfohlenen Einheitlichen Screening-Panels vom Dezember 2025 liefert auch ein politisches Signal für die frühere Identifizierung behandelbarer neurogenetischer Erkrankungen. Mexiko bleibt ein früh-phasiges Umfeld, da spezialisierte Überweisungskapazitäten und Erstattungssysteme weniger etabliert sind. Der Markt für Therapeutika für Akrokallosales Syndrom in Nordamerika wird seine Führungsposition wahrscheinlich behalten, solange diese klinischen und diagnostischen Systeme in der Region konzentriert bleiben.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 11,65 % wachsen, der schnellsten Rate unter den berichteten Regionen. Der Wachstumsfall basiert auf genomischen Diensten, die beginnen, Familien zu identifizieren, die zuvor begrenzten Zugang zu einer molekularen Diagnose hatten. Das KKH-Genomics-for-Kids-in-ASEAN-Programm berichtete von Tests an 510 Familien in 4 Ländern mit einer diagnostischen Erfolgsrate von 52 % bis Februar 2026. Indien baut eine öffentliche Plattform für erschwingliche Therapien für seltene Erkrankungen durch seine Zell- und Gentherapie-Mission auf, die Arbeit an spinaler Muskelatrophie und Duchenne-Muskeldystrophie umfasst. Japans Änderung seines Rahmens für regenerative Medizin aus dem Jahr 2025 erweiterte die Abdeckung auf In-vivo-Gentherapie[2]. Diese Veränderungen verbessern das Umfeld für klinische Genetik, Überprüfung fortgeschrittener Therapien und zukünftige Patientensuche. China, Südkorea und Australien stärken ebenfalls die Genomik- und Registerinfrastruktur. Der Markt für Therapeutika für Akrokallosales Syndrom könnte von dieser breiteren regionalen Kapazität profitieren, obwohl der Zugang zwischen den Ländern ungleich bleiben wird.
Europa, Naher Osten und Afrika sowie Südamerika
Europa hat eine bedeutende Position, da der Orphan-Rahmen der Europäischen Arzneimittel-Agentur und die Europäischen Referenznetzwerke die länderübergreifende Überweisung und Forschungskoordination unterstützen. Das EquipoISE-Programm des Vereinigten Königreichs wurde im Januar 2026 als Bewertungsweg für die Hinzufügung mehrerer seltener Erkrankungen zum Neugeborenen-Blutflecken-Screening eingeführt[3]. Deutschland, das Vereinigte Königreich und Frankreich sind die wichtigsten europäischen Zentren für die Entwicklung seltener Erkrankungen. Im Nahen Osten und Afrika startete Abu Dhabi im August 2025 ein genomisches Neugeborenenscreening-Programm, das mehr als 815 behandelbare Kindheitskrankheiten abdeckt. Dies schafft eine Grundlage für die Diagnose seltener genetischer Erkrankungen in einer Region mit begrenzter ACLS-spezifischer Infrastruktur. Südamerika bleibt ein früh-phasiger Beitragender, wobei die Patientenidentifikation auf akademische Genetikstandorte in Ländern wie Brasilien und Argentinien konzentriert ist. Diese Regionen sind für den Markt für Therapeutika für Akrokallosales Syndrom relevant, da eine breitere geografische Beteiligung die Vollständigkeit von Registern und den Zugang zu multizentrischer Forschung verbessern kann. Ihr Fortschritt wird von dauerhafter Finanzierung, spezialisierter klinischer Kapazität und koordinierten regulatorischen Anforderungen abhängen.
Wettbewerbslandschaft
Marktkonzentration
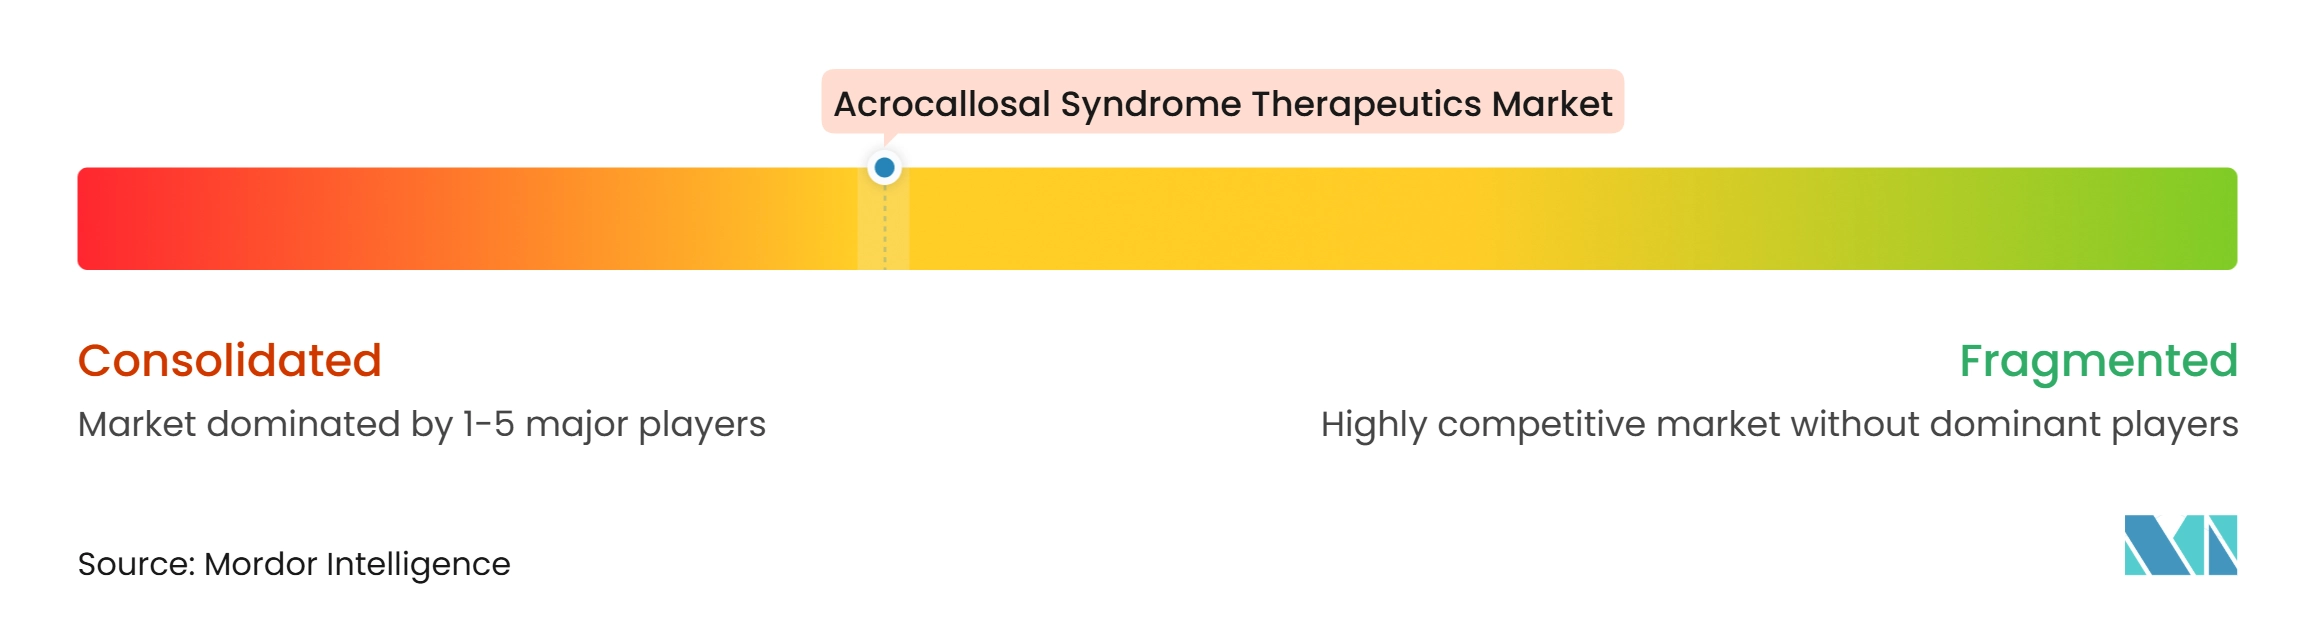
Der Markt für Therapeutika für Akrokallosales Syndrom ist fragmentiert, da kein Unternehmen ein zugelassenes krankheitsmodifizierendes Produkt hat, das speziell auf ACLS ausgerichtet ist. Der Wettbewerb wird durch den Zugang zu Gentherapie-, RNA-Medizin-, Genetik- und Entwicklungsplattformen für seltene Erkrankungen geprägt, nicht durch direkten indikationsspezifischen Wettbewerb. Kleinere Entwickler wie Capsida Biotherapeutics und Encoded Therapeutics, Inc. bauen Programme für das zentrale Nervensystem bei seltenen pädiatrischen neurologischen Erkrankungen auf, die einige klinische Merkmale aufweisen, die sich mit ACLS überschneiden. Encoded Therapeutics, Inc. kündigte im Jahr 2026 den Beginn seiner pivotalen ETX101-Studie für Dravet-Syndrom an. Diese Aktivität zeigt, wie ein spezialisiertes Unternehmen etablierte regulatorische Wege nutzen kann, um ein seltenes pädiatrisches Programm voranzutreiben. Direkte KIF7-Ersatz- oder Bearbeitungsaktivitäten wurden im bereitgestellten Material nicht bekannt gegeben.
RNA-Plattformentwickler wie Ionis Pharmaceuticals, Stoke Therapeutics, Inc. und Wave Life Sciences Ltd. verfolgen verschiedene Methoden zur Modifikation genetischer neurologischer Erkrankungen. Ionis Pharmaceuticals erhielt im September 2026 die FDA-Zulassung für ZANVASTRO für Alexander-Krankheit und schuf damit einen kommerziellen Referenzpunkt für eine RNA-Therapie bei einer ultra-seltenen neurologischen Erkrankung. Wave Life Sciences Ltd. berichtete in klinischen Daten von Ende 2025 von bis zu 46 % Reduktionen des mutierten Huntingtins durch selektives Allel-Targeting. Diese Beispiele zeigen die Bandbreite der verfügbaren Ansätze für monogene Erkrankungen des Nervensystems. Ihre Relevanz für ACLS hängt von Mutationsbiologie, Abgabe und Sicherheit ab, nicht von einer direkten Übertragung klinischer Evidenz. Die Branche für Therapeutika für Akrokallosales Syndrom hat eine Öffnung für ein erstes direktes KIF7-Programm, aber die biologischen und klinischen Anforderungen bleiben erheblich.
AAV-Plattforminhaber konkurrieren bei Abgabeweg, Transgen-Kontrolle, Herstellung und langfristiger Sicherheitsüberwachung. Novartis unterzeichnete im August 2025 eine Options-, Kooperations- und Lizenzvereinbarung mit BioArctic für die BrainTransporter-Technologie, die die Abgabe in das zentrale Nervensystem unterstützen soll. Die FAYUVI-Zulassung von Ultragenyx Pharmaceutical Inc. veranschaulicht den anhaltenden regulatorischen Fortschritt für AAV9-Programme bei pädiatrischen neurodegenerativen Erkrankungen. Gleichzeitig zeigt das regulatorische Ereignis bei REGENXBIO, dass Sicherheitssignale die Entwicklungsaussichten einer Plattform schnell verändern können. Kein kombinierter Marktanteil führender Unternehmen wurde bereitgestellt. Der Wettbewerb sollte daher als diffus und nicht als konzentriert beschrieben werden. Der Markt für Therapeutika für Akrokallosales Syndrom wird Organisationen bevorzugen, die den Zugang zu Patienten mit seltenen Erkrankungen mit disziplinierter klinischer, Herstellungs- und Sicherheitsausführung verbinden können.
Branchenführer für Therapeutika für Akrokallosales Syndrom
-
Axovia Therapeutics
-
Jaguar Gene Therapy
-
Taysha Gene Therapies, Inc.
-
Mahzi Therapeutics
-
Capsida Biotherapeutics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Therapeutika für Akrokallosales Syndrom Unternehmen in diesem Bericht
- Axovia Therapeutics
- Biomarin Pharmaceutical
- Capsida Biotherapeutics
- Encoded Therapeutics, Inc.
- Ionis Pharmaceuticals
- Jaguar Gene Therapy
- Mahzi Therapeutics
- Neurogene Inc.
- Novartis
- Pfizer
- REGENXBIO
- Roche
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Sarepta Therapeutics
- Stoke Therapeutics, Inc.
- Taysha Gene Therapies, Inc.
- Ultragenyx Pharmaceutical Inc.
- Wave Life Sciences Ltd.
Neueste Industrielle Entwicklungen in Markt für Therapeutika für Akrokallosales Syndrom
- November 2026: Stoke Therapeutics, Inc. schloss ein erfolgreiches Pre-NDA-Meeting mit der FDA ab und stimmte sich über wichtige Elemente des geplanten US-amerikanischen NDA für Zorevunersen, ein investigatives Antisense-Medikament für Dravet-Syndrom, ab. Das Unternehmen finalisierte einen neuen multikomponenten kognitiven und verhaltensbezogenen Bewertungsendpunkt Vineland-3 für das NDA und bestätigte einen Datenauslesezeitplan für Q3 2027 aus der Phase-3-EMPEROR-Studie.
- Oktober 2026: Rocket Pharmaceuticals, Inc. gab die FDA-Abstimmung zu Einschreibung, Dosierung und einer pivotalen Wirksamkeitspopulation von 12 Patienten für die globale pivotale Phase-2-Studie von RP-A501, einer AAV9-Gentherapie für Danon-Krankheit, bekannt. Topline-Ergebnisse werden Mitte 2028 erwartet.
- September 2026: Ultragenyx Pharmaceutical Inc. erhielt die vollständige Standard-FDA-Zulassung für FAYUVI, eine intravenöse AAV9-Gentherapie für pädiatrische Patienten mit Sanfilippo-Syndrom Typ A. Die Zulassung etablierte einen kommerziellen Referenzpunkt für intravenöse AAV9-Therapie bei seltenen pädiatrischen Erkrankungen des zentralen Nervensystems.
- September 2026: Ionis Pharmaceuticals erhielt die FDA-Zulassung für ZANVASTRO und machte es damit zum ersten krankheitsmodifizierenden Medikament, das für Alexander-Krankheit zugelassen wurde. Die Zulassung basierte auf pivotalen Daten, die eine Gangstabilisierung in Woche 61 zeigten.
Umfang des globalen Berichts über den Markt für Therapeutika für Akrokallosales Syndrom
Gemäß dem Umfang des Berichts sind Therapeutika für Akrokallosales Syndrom Behandlungen und unterstützende Interventionen, die darauf abzielen, die genetischen, entwicklungsbedingten und neurologischen Auswirkungen des Syndroms zu behandeln. Es gibt derzeit keine etablierte Heilung; die Versorgung ist in der Regel individualisiert und kann Chirurgie, Therapien und Symptommanagement umfassen.
Der Markt für Therapeutika für Akrokallosales Syndrom ist nach therapeutischer Modalität, Erkrankungen, Patient und Versorgungsumfeld sowie Geografie segmentiert. Nach therapeutischer Modalität ist der Markt in supportive und symptomorientierte Therapien, Kleinmolekül-Signalweg-Modulatoren, Genersatz und Genbearbeitung, RNA-basierte Therapien und andere therapeutische Modalitäten segmentiert. Nach Erkrankung ist der Markt in neuronale Entwicklungsstörungen und kognitive Beeinträchtigungen, Anfälle und Epilepsie, Corpus callosum und andere Hirnfehlbildungen, Polydaktylie, Syndaktylie und Gliedmaßenrekonstruktion sowie andere Erkrankungen segmentiert. Nach Patient und Versorgungsumfeld ist der Markt in neonatale und pädiatrische Spezialversorgung, Neurologie und Epilepsieversorgung, klinische Genetik und genetische Beratung, orthopädische und rekonstruktive Chirurgie sowie andere Versorgungsumfelder segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Supportive und symptomorientierte Therapien |
| Kleinmolekül-Signalweg-Modulatoren |
| Genersatz und Genbearbeitung |
| RNA-basierte Therapien |
| Andere therapeutische Modalitäten |
| Neuronale Entwicklungsstörungen und kognitive Beeinträchtigungen |
| Anfälle und Epilepsie |
| Corpus callosum und andere Hirnfehlbildungen |
| Polydaktylie, Syndaktylie und Gliedmaßenrekonstruktion |
| Andere Erkrankungen |
| Neonatale und pädiatrische Spezialversorgung |
| Neurologie und Epilepsieversorgung |
| Klinische Genetik und genetische Beratung |
| Orthopädische und rekonstruktive Chirurgie |
| Andere Versorgungsumfelder |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach therapeutischer Modalität | Supportive und symptomorientierte Therapien | |
| Kleinmolekül-Signalweg-Modulatoren | ||
| Genersatz und Genbearbeitung | ||
| RNA-basierte Therapien | ||
| Andere therapeutische Modalitäten | ||
| Nach Erkrankungen | Neuronale Entwicklungsstörungen und kognitive Beeinträchtigungen | |
| Anfälle und Epilepsie | ||
| Corpus callosum und andere Hirnfehlbildungen | ||
| Polydaktylie, Syndaktylie und Gliedmaßenrekonstruktion | ||
| Andere Erkrankungen | ||
| Nach Patient und Versorgungsumfeld | Neonatale und pädiatrische Spezialversorgung | |
| Neurologie und Epilepsieversorgung | ||
| Klinische Genetik und genetische Beratung | ||
| Orthopädische und rekonstruktive Chirurgie | ||
| Andere Versorgungsumfelder | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Therapeutika für Akrokallosales Syndrom bis 2032 erreichen?
Der Wert wird voraussichtlich bis 2032 396,27 Millionen USD erreichen, ausgehend von 243,71 Millionen USD im Jahr 2027, bei einer CAGR von 10,2 %.
Welcher Therapieansatz hat derzeit den größten Marktanteil?
Supportive und symptomorientierte Therapien führten im Jahr 2026 mit einem Anteil von 36,76 %, da keine zugelassene ACLS-spezifische krankheitsmodifizierende Therapie verfügbar ist.
Welcher Behandlungsansatz wird voraussichtlich am schnellsten wachsen?
Genersatz und Genbearbeitung soll bis 2032 mit einer CAGR von 12,76 % wachsen, unterstützt durch Fortschritte in angrenzenden AAV- und Genmedizinprogrammen.
Warum sind Gentestdienste für die ACLS-Versorgung wichtig?
Gentests können KIF7-bedingte Erkrankungen früher identifizieren, Beratung unterstützen und Kindern helfen, Zugang zu spezialisierter Versorgung und potenziellen Forschungsprogrammen zu erhalten.
Welche Region hat den größten berichteten Marktanteil?
Nordamerika hielt im Jahr 2026 einen Anteil von 41,87 %, unterstützt durch klinische Zentren für seltene Erkrankungen, Gentestkapazitäten und Studieninfrastruktur.
Was begrenzt die Entwicklung direkter ACLS-Therapien?
Die Hauptbeschränkungen sind die sehr kleine Patientenpopulation, begrenzte KIF7-Daten zur natürlichen Krankheitsgeschichte, früh einsetzende Entwicklungsveränderungen sowie die Kosten- und Sicherheitsanforderungen der Gentherapie für das zentrale Nervensystem.