
アクロカロサル症候群治療薬市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 243.71 百万米ドル |
| 市場規模 (2032) | 396.27 百万米ドル |
| 成長率 (2027 - 2032) | 10.21 % |
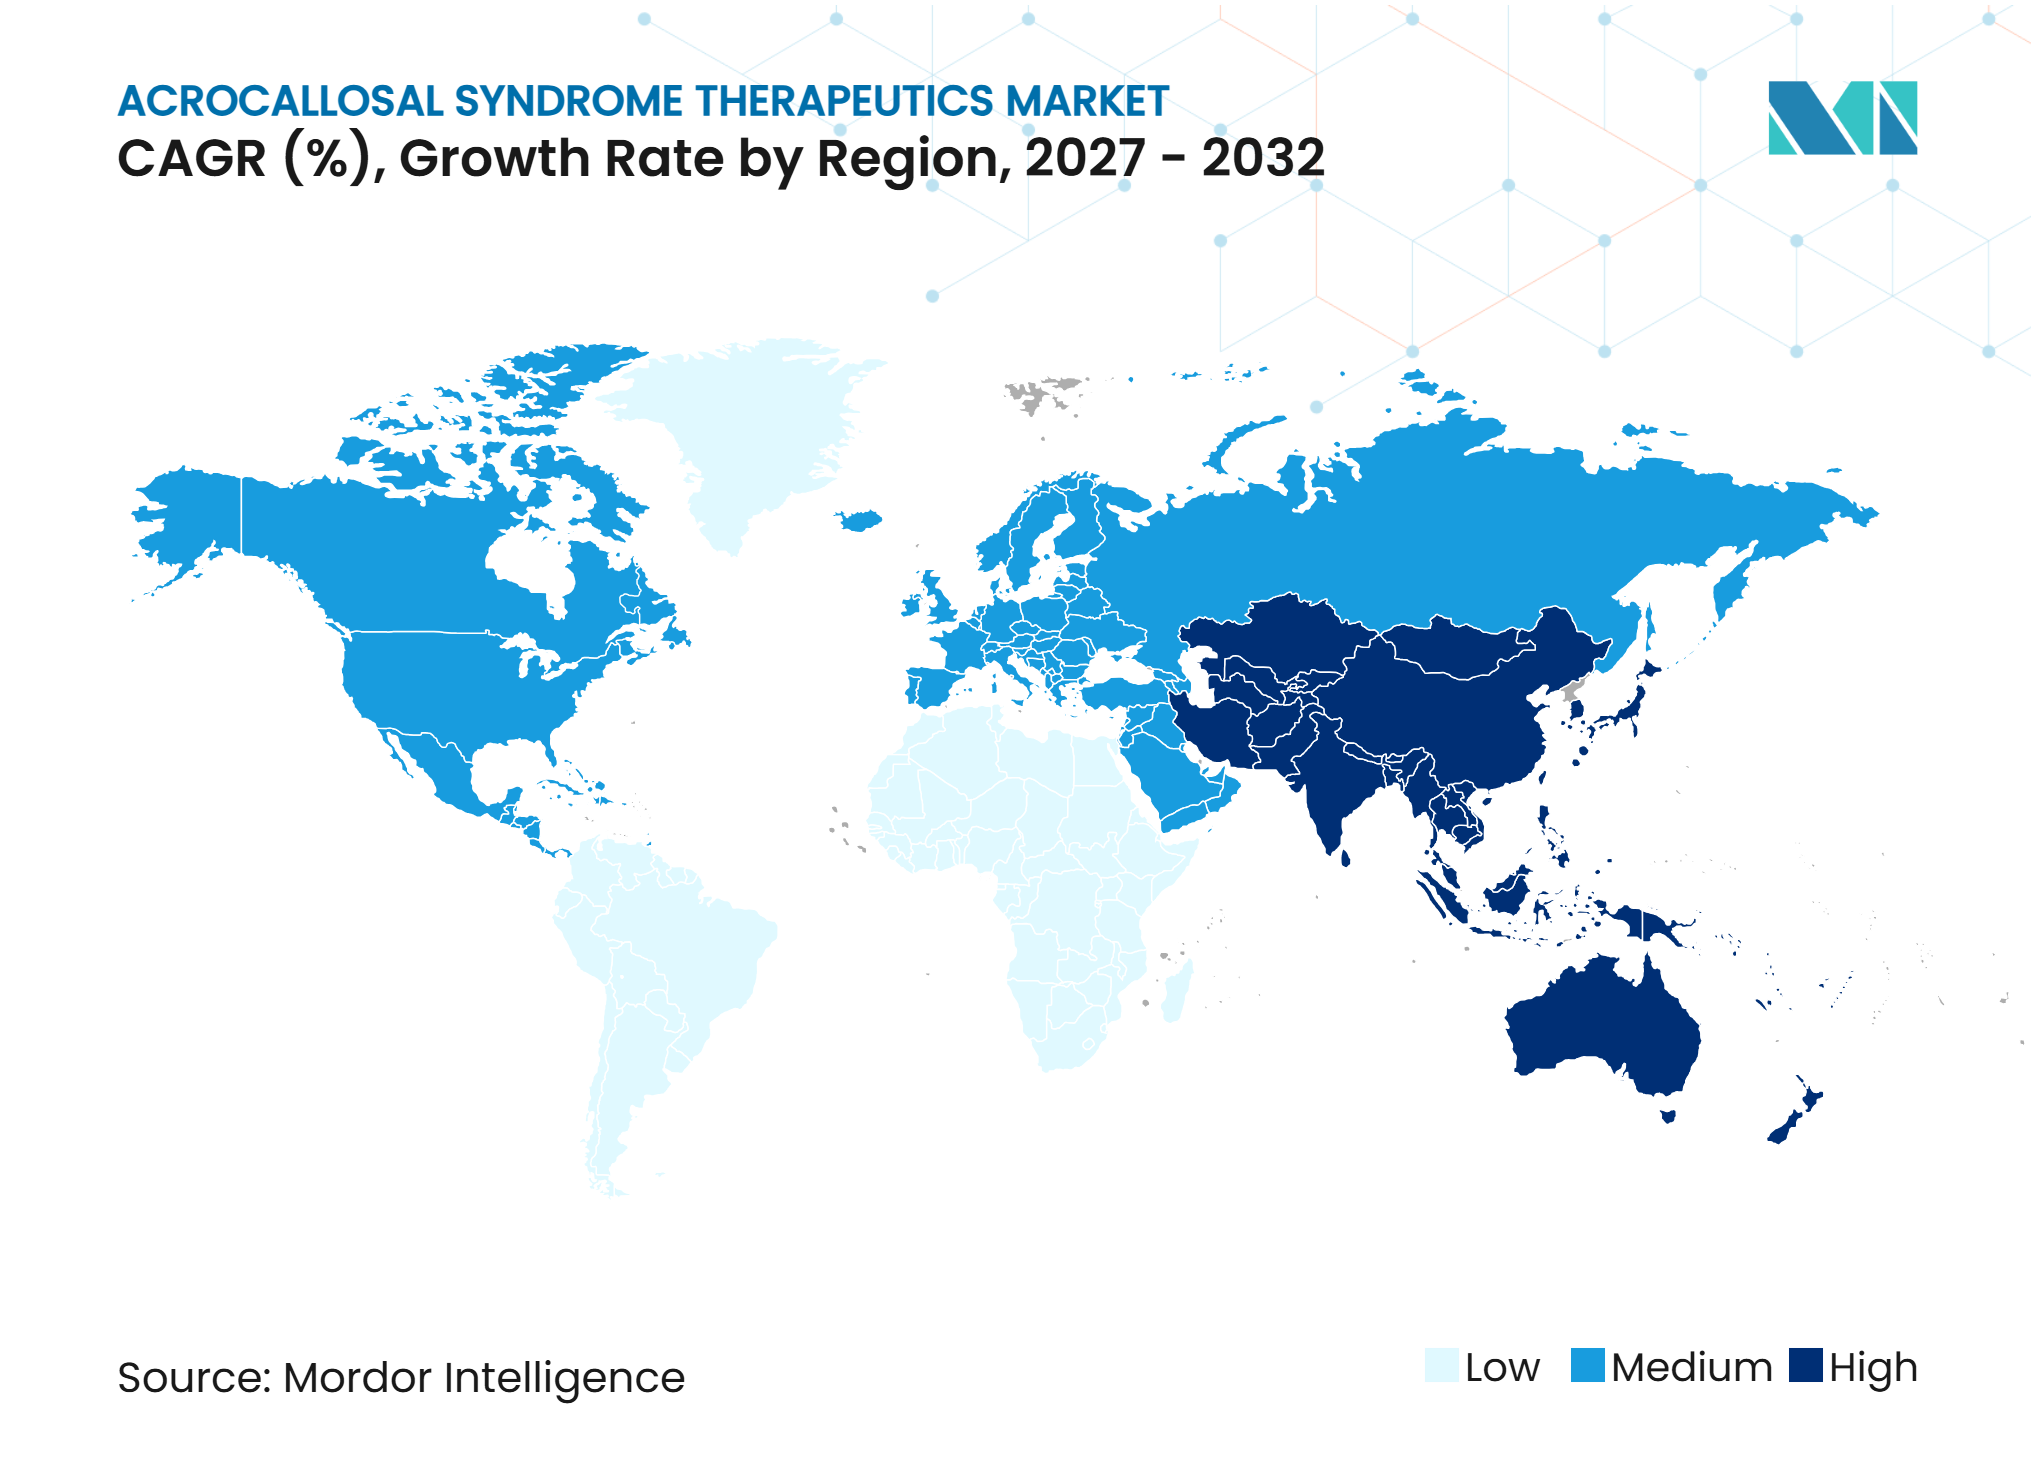
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクロカロサル症候群治療薬市場分析
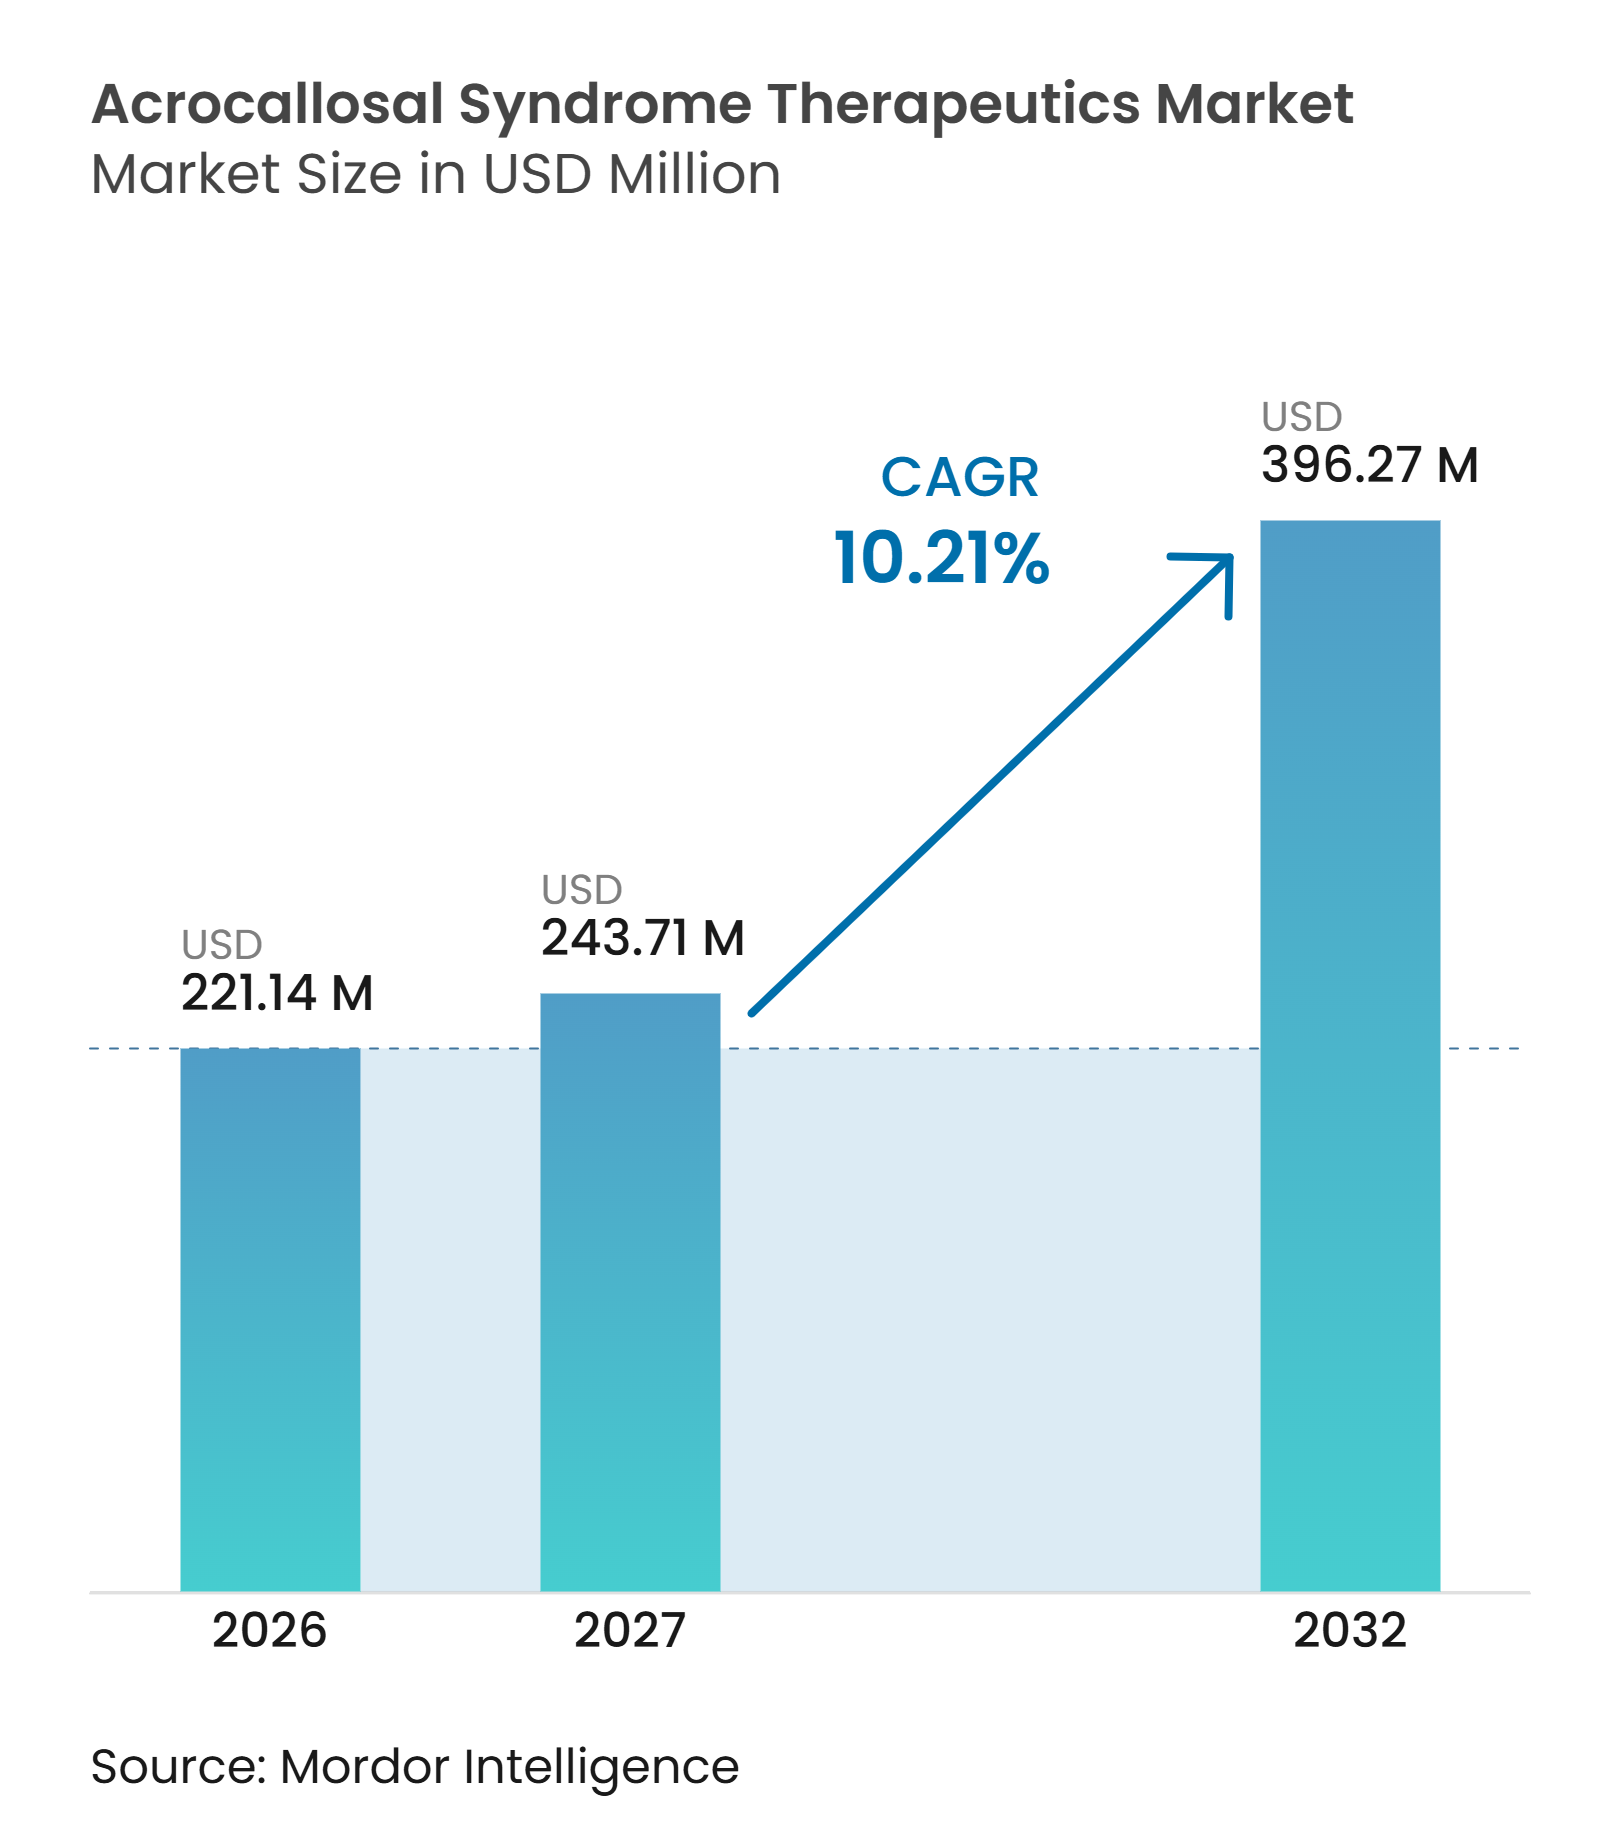
アクロカロサル症候群治療薬市場規模は、2026年の2億2,114万米ドルおよび2027年の2億4,371万米ドルから2032年までに3億9,627万米ドルへと拡大し、2027年から2032年の間に10.21%のCAGRを記録する見込みです。
アクロカロサル症候群治療薬市場は、症状を管理するケアから、KIF7およびソニック・ヘッジホッグ経路の基礎生物学に基づいたアプローチへと移行しつつあります。2025年の研究では、KIF7の欠損が発達中の脳細胞タイプによって異なる影響を及ぼすことが示され、均一なアプローチではなく細胞特異的な生物学を考慮した治療の必要性が強化されました。より早期の遺伝子検査により、ケア計画と臨床的フローアップを早期に開始できる出生直後に近い段階で罹患児を特定できる可能性が高まっています。アクロカロサル症候群治療薬市場は、隣接する希少神経疾患の進歩からも恩恵を受けており、開発者はデリバリー、製造、レジストリ、および試験手法を再利用することができます。患者数が少なく分散していること、自然歴エビデンスが限られていること、および発達アウトカムを変える機会の窓が狭いことは、商業的進展に対する重大な制約として残っています。
主要レポートのポイント
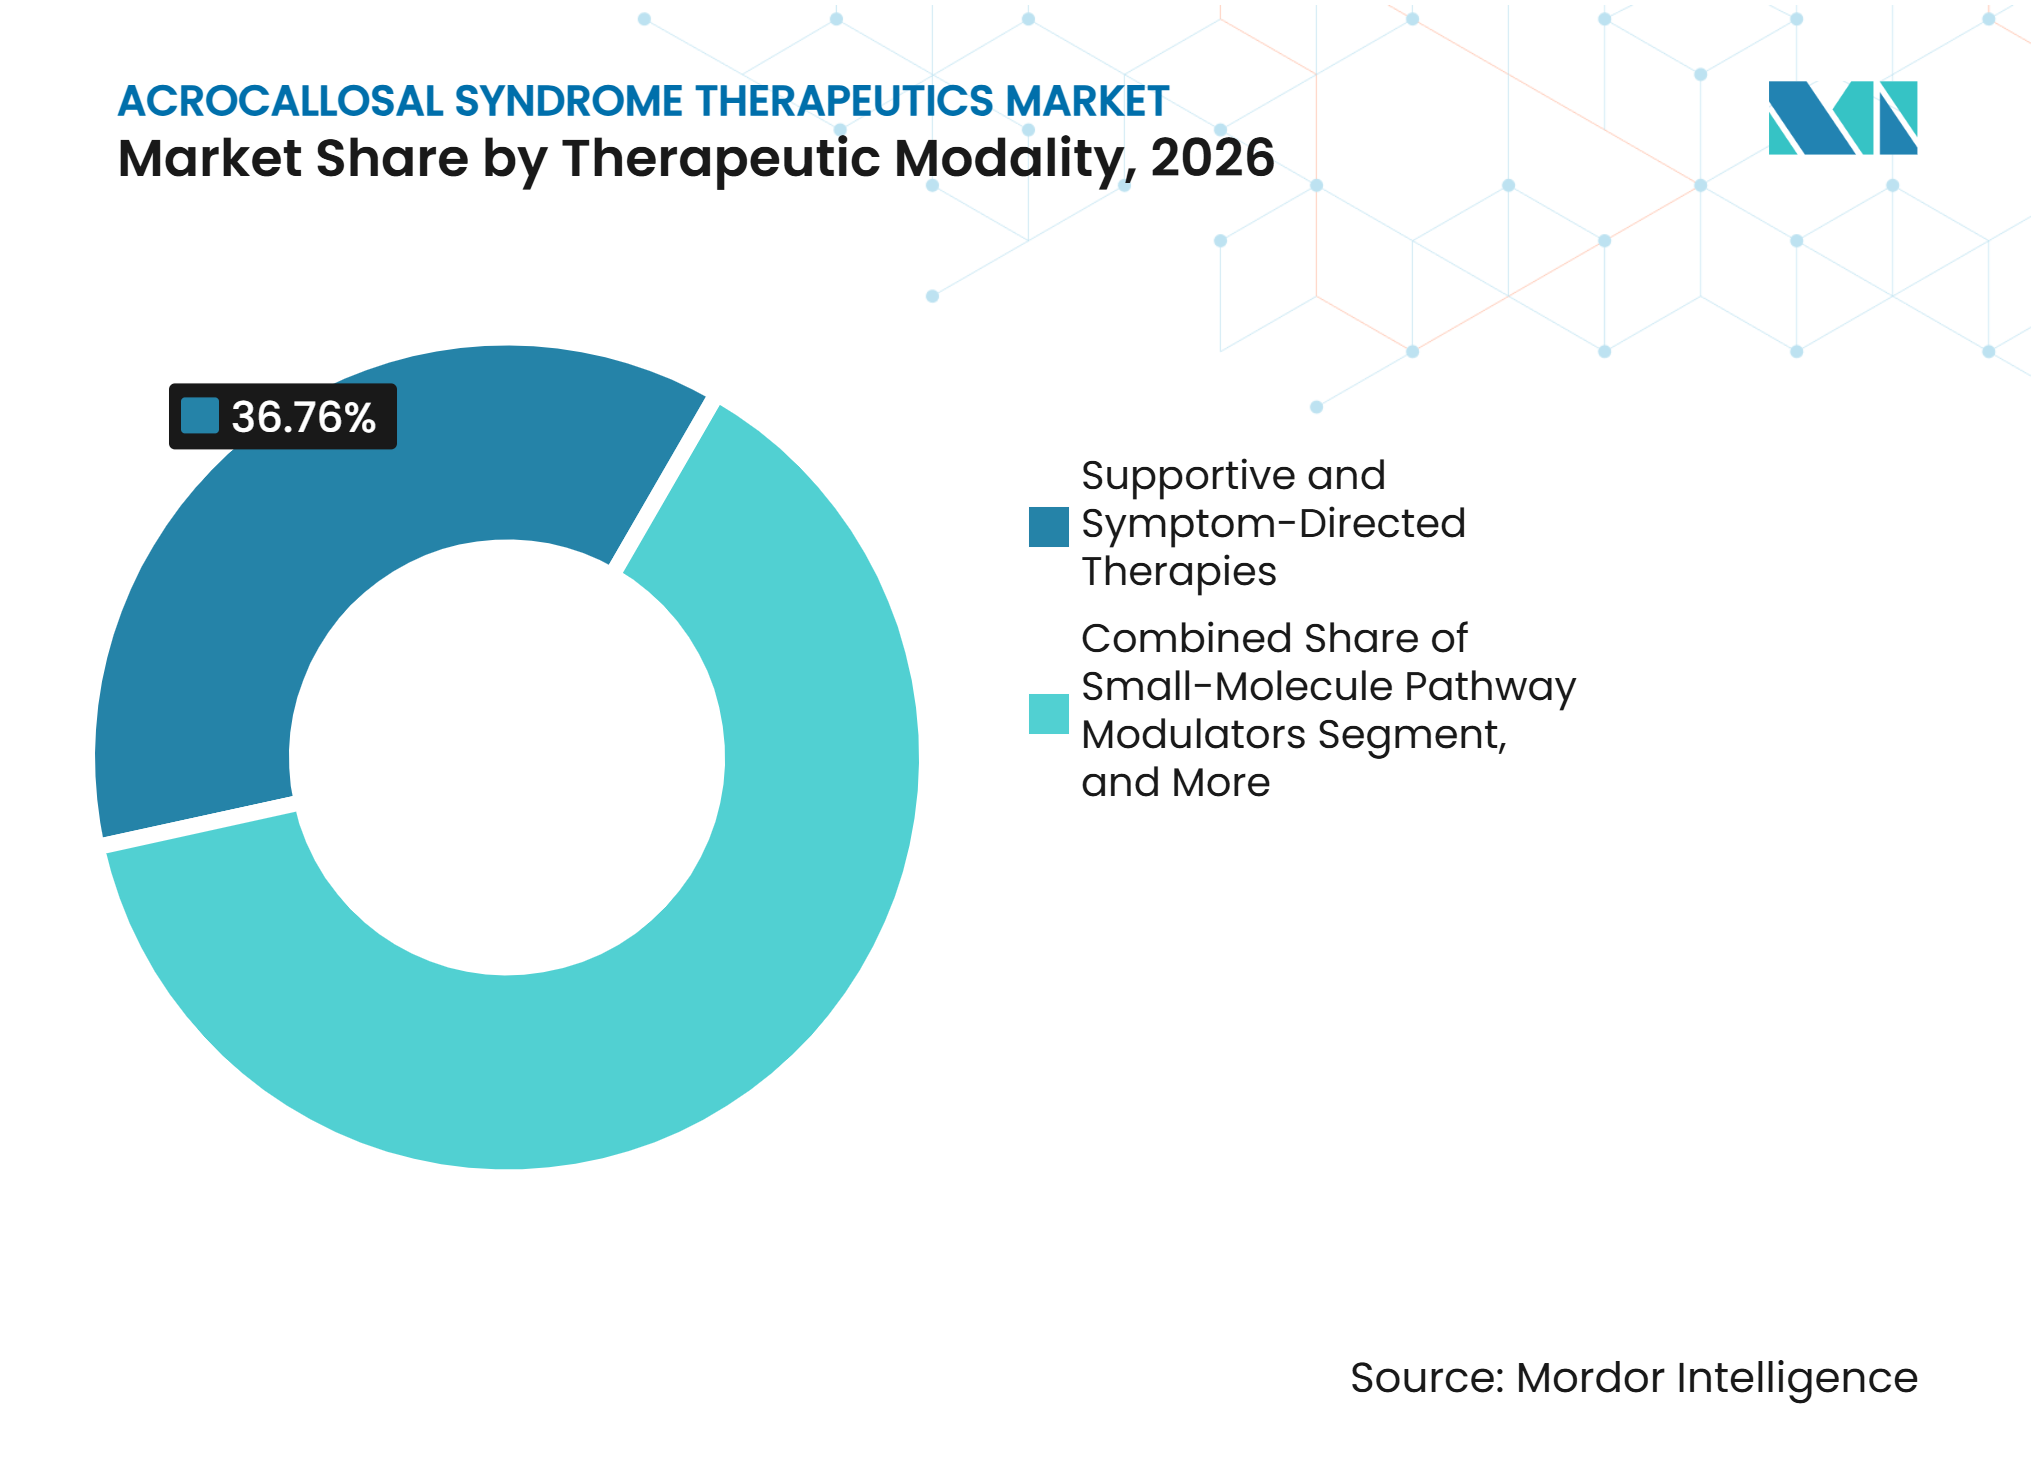
- 治療モダリティ別では、支持療法および症状指向型療法が2026年のアクロカロサル症候群治療薬市場シェアの36.76%を占め、遺伝子置換および遺伝子編集は2032年にかけて12.76%のCAGRで成長すると予測されています。
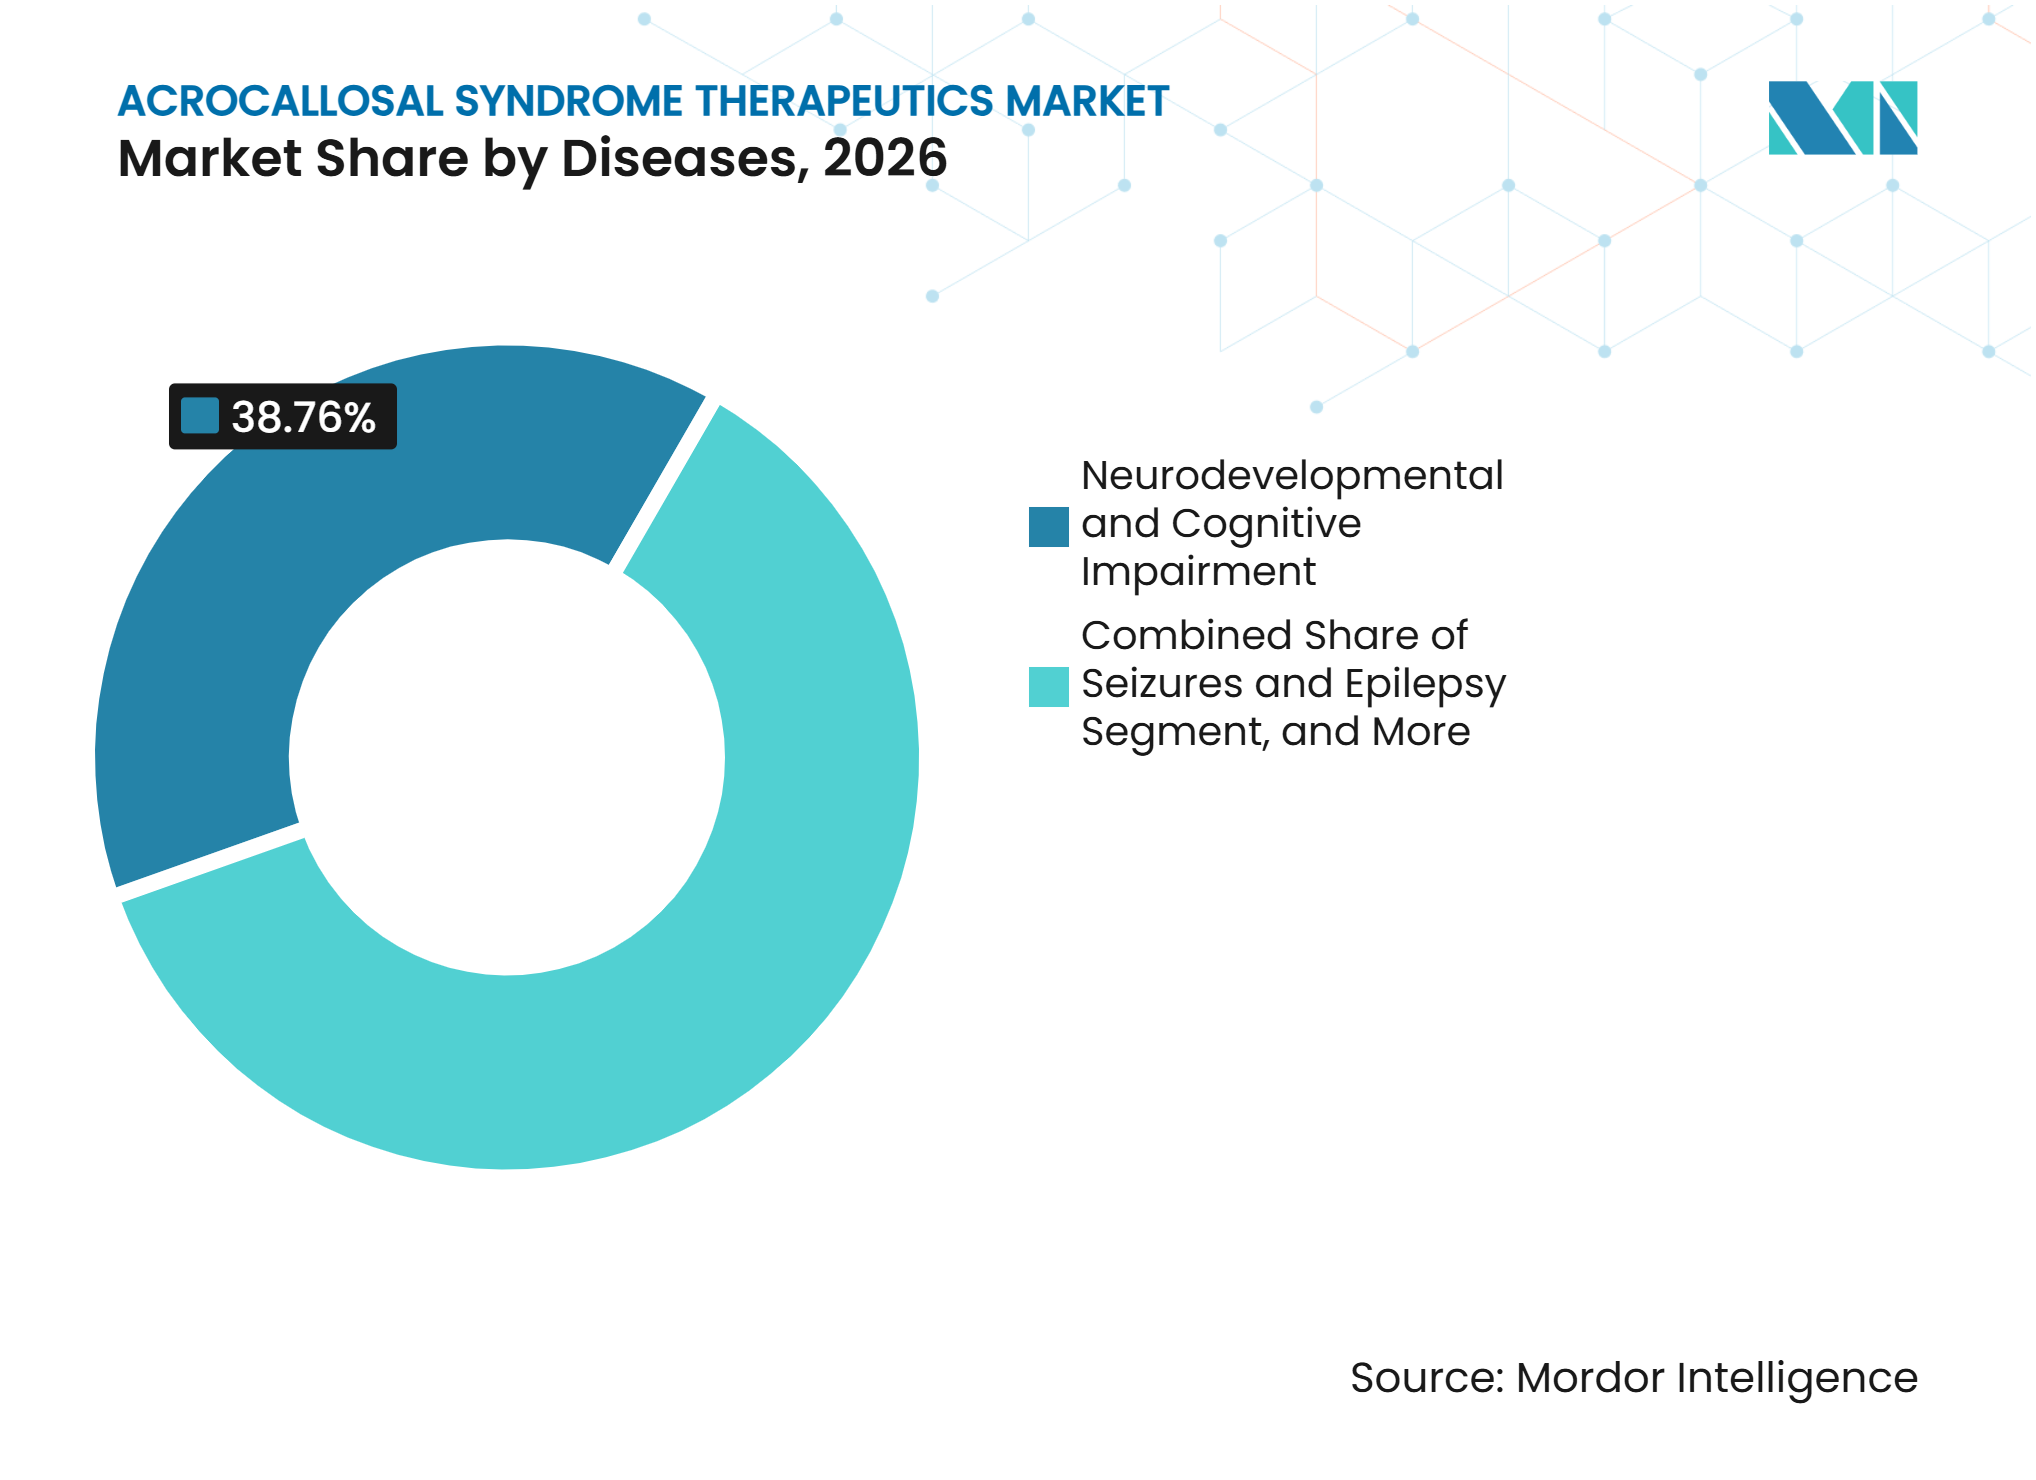
- 疾患別では、神経発達および認知障害が2026年のアクロカロサル症候群治療薬市場規模の38.76%を占め、発作およびてんかんは2032年にかけて12.99%のCAGRで拡大すると予測されています。
- 患者・ケア設定別では、新生児・小児専門ケアが2026年に31.67%の収益シェアを占め、臨床遺伝学および遺伝カウンセリングは2032年にかけて13.78%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に41.87%の収益シェアを占め、アジア太平洋は2032年にかけて11.65%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希少遺伝性疾患の早期診断の拡大 | +1.8% | 北米および西欧が主導するグローバル | 中期(2〜4年) |
| KIF7およびGLI3バリアントの分子診断 | +1.6% | 北米および欧州、アジア太平洋での早期進展 | 長期(4年以上) |
| オーファンドラッグおよび希少小児科領域の開発経路 | +2.1% | 北米、欧州およびアジア太平洋への波及 | 短期(2年以内) |
| 単一遺伝子性中枢神経系疾患向け遺伝子・細胞療法プラットフォーム | +2.4% | 北米および欧州、アジア太平洋での早期活動 | 中期(2〜4年) |
| 患者識別のための専門的希少疾患ネットワーク | +1.3% | アジア太平洋、北米、および欧州 | 長期(4年以上) |
| シリオパシーの自然歴およびバイオマーカーの再利用 | +0.9% | 北米および欧州が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
希少遺伝性疾患に対する認知向上と早期診断の拡大
ゲノム新生児スクリーニングは、希少小児疾患の診断経路の入口を変えつつあり、アクロカロサル症候群治療薬市場における患者識別の改善に貢献できます。2025年12月、米国保健福祉省はデュシェンヌ型筋ジストロフィーおよびメタクロマティック白質ジストロフィーを推奨統一スクリーニングパネルに追加しました[1]。この決定は、治療選択肢が利用可能な場合に希少神経遺伝性疾患をスクリーニングするための政策的先例を広げるものです。GeneDxは、米国国立衛生研究所から1,440万米ドルの助成金を受けてBEACONSイニシアチブを開始し、最大10の米国州の新生児スクリーニングシステム内で全ゲノムシーケンシングをテストし、最大30,000人の新生児を登録することを目指しています。2026年の10,800人以上の新生児を対象としたゲノム新生児スクリーニング研究のレビューでは、2.2%の真陽性スクリーニング率が報告されました。より広範な検査により、KIF7関連症例をより早期に発見し、家族が専門ケアへのより明確な経路を得られるようになります。
KIF7およびGLI3バリアントの分子診断の拡大
アクロカロサル症候群治療薬市場は、KIF7関連疾患を発達的特徴が重複する他の疾患と区別する能力に依存しています。2025年に発表された研究では、KIF7の欠損が発達中の主要ニューロンと抑制性介在ニューロンにおいてソニック・ヘッジホッグシグナル伝達に異なる影響を与えることが明らかになりました。この知見は、将来のKIF7置換戦略が異なる細胞集団における標的の働き方を考慮する必要があることを示しているため重要です。また、臨床プログラムのためのより精密な遺伝子型・表現型記録の作成を支持するものでもあります。2025年の研究では、健康記録に適用された機械学習手法が、分子確認前にシリオパシーの可能性がある症例を特定するために82%から90%の感度を示したことが報告されました。これらの手法は遺伝子検査に取って代わるものではありませんが、専門家ネットワークが検査のために患者を優先順位付けするのに役立ちます。したがって、より優れた分子診断は、アクロカロサル症候群治療薬市場における登録計画と長期フォローアップを改善することができます。
オーファンドラッグのインセンティブと希少小児科開発経路
希少小児科開発経路は、患者数が非常に限られた疾患への投資を支援します。隣接する小児神経疾患に取り組む企業は、オーファン資格、希少小児科指定、ファストトラックメカニズム、およびブレークスルー経路を活用して開発プログラムを構築してきました。Encoded Therapeuticsは、2026年にドラベ症候群に対するETX101の枢要試験の開始とFDAとの合意を報告しており、このプログラムはいくつかの希少疾患指定を受けています。これらの経路は審査の障壁を低減し、超希少適応症への投資ケースを強化することができます。また、開発者が計画の早い段階から患者レジストリや専門センターと連携することを促します。アクロカロサル症候群治療薬市場はこの確立された規制経験から恩恵を受けることができますが、直接的なACLSプログラムには依然として疾患特異的なエビデンスが必要です。インセンティブは少ない患者基盤の問題を解決するものではありませんが、早期開発をより実現可能にすることができます。
単一遺伝子性中枢神経系疾患向け遺伝子・細胞療法プラットフォームの成長
アクロカロサル症候群治療薬市場は、関連する小児神経疾患向け遺伝子療法プログラムの進歩によって支えられています。FDAは2025年11月に脊髄性筋萎縮症に対するItvismaを承認し、小児患者だけでなく成人患者にもAAVベースの遺伝子療法へのアクセスを拡大しました。Ultragenyx は2026年9月にサンフィリッポ症候群A型に対するFAYUVIのFDA完全承認を報告し、希少小児神経疾患における静脈内AAV9治療の商業的参照点を確立しました。Capsidaは2025年にSTXBP1発達性・てんかん性脳症に対するCAP-002の臨床試験開始のFDA許可を取得しました。これらのプログラムは、ベクター設計、投与、患者モニタリング、および製造に関する実践的な情報を提供します。また、中枢神経系デリバリーが安全性モニタリングが不可欠な要求の高い領域であることも示しています。アクロカロサル症候群治療薬市場は、直接的なKIF7プログラムが登場した際にこのプラットフォーム経験を活用できる可能性があります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 患者数が少なく地理的に分散していること | -1.5% | アジア太平洋および南米で最も深刻なグローバル | 長期(4年以上) |
| 中枢神経系遺伝子療法開発のコストと技術的リスク | -2.1% | 北米および欧州で最も深刻なグローバル | 中期(2〜4年) |
| KIF7およびGLI3の自然歴エビデンスの限界 | -0.9% | グローバル | 長期(4年以上) |
| 出生後の発達の不可逆性 | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
患者数が極めて少なく地理的に分散していること
アクロカロサル症候群治療薬市場は、確認された患者が希少で広く分散しているため、基本的な登録上の課題に直面しています。患者数が少ないため、スポンサーは複数の国や専門治療センターにわたって活動する必要があります。これにより、施設の立ち上げ、スタッフトレーニング、移動、および長期フォローアップのコストが増加します。また、一貫した評価と治療タイミングを持つ単一の臨床プログラムを構築することも困難になります。この課題は、遺伝子検査と紹介能力が限られている地域ではより深刻です。協調されたレジストリとゲノム新生児スクリーニングプログラムは可視性を向上させることができますが、適格患者の根本的な希少性を排除することはできません。
中枢神経系遺伝子療法開発の高コストと技術的リスク
2025年の分析では、遺伝子・細胞療法の開発には25億米ドルが必要となる可能性があり、規制上の成功率は10%未満にとどまることが報告されました。このような経済性は、アクロカロサル症候群治療薬市場において直接的なプログラムを維持できる組織の数を制限します。REGENXBIOは2026年1月に、脳槽内AAVプログラムで治療を受けた参加者において統合関連の中枢神経系腫瘍の可能性を開示し、その後RGX-111およびRGX-121の臨床保留が行われました。Ultragenyx は2025年7月に、臨床データの質とは無関係な製造施設の観察事項を理由にUX111の完全回答書を受領しました。これらの事例は、基礎疾患のニーズが明確であっても、安全性と製造がプログラムを遅延させる可能性があることを示しています。開発者には、強力なベクター科学、製造管理、および長期モニタリング能力が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療モダリティ別:
支持ケアが最大のポジションを維持しながら遺伝子プラットフォームが前進支持療法および症状指向型療法は2026年に36.76%のシアを占めました。ACLSに特異的な承認済み疾患修飾療法が存在しないため、このセグメントは引き続き中心的な位置を占めています。ケアには一般的に、発作管理、理学療法、作業療法、発達支援、四肢矯正、および新生児モニタリングが含まれます。これらのサービスは小児期を通じて発生するニーズに対応し、多くの場合長期にわたって継続されます。したがって、支持ケアは患者と家族にとって実際の治療ベースラインとなっています。その位置づけはまた、脳の構造的奇形が出生後には一般的に修正できないという事実を反映しています。低分子経路モジュレーターは、ソニック・ヘッジホッグ経路がKIF7およびGLI3生物学に関連しているため、アクロカロサル症候群治療薬産業内で初期段階の選択肢にとどまっています。ACLSに対してKIF7を標的とした低分子が臨床試験に到達したものはありません。RNAベースのアプローチは、関連する単一遺伝子性神経疾患のプログラムが進展するにつれて注目を集めています。BioMarinとn-Lorem財団は2026年7月にReNU症候群に対する治験用アンチセンスオリゴヌクレオチドを開発するための研究協力を発表しました。遺伝子置換および遺伝子編集は2032年にかけて12.76%のCAGRで成長すると予測されています。このプラットフォームはAAV9デリバリーの進歩から恩恵を受けていますが、直接的なKIF7プログラムは開示されていません。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患別:
神経発達ケアが需要を牽引し、てんかんが最高成長率を記録神経発達および認知障害は2026年のアクロカロサル症候群治療薬市場規模の38.76%を占めました。発達遅滞と認知障害は、行動的、教育的、リハビリテーション的、および家族支援サービスへの持続的なニーズを生み出します。これらのニーズは急性新生児管理を超えて継続し、治療需要の大きなシェアを占めています。脳梁およびその他の脳奇形は診断の中心であり続けていますが、奇形自体は通常出生後には修正できません。その臨床的影響は多くの場合、下流の発達的および神経学的ケアを通じて管理されます。多指症、合指症、および四肢再建は、整形外科的および再建的ケアへの別個のニーズを生み出します。
発作およびてんかんは2032年にかけて12.99%のCAGRで拡大すると予測されています。成長は、遺伝的に標的化されたてんかん治療の開発と分子検査へのより広いアクセスを反映しています。Stoke Therapeuticsは2026年6月にドラベ症候群に対するゾレブンセルセンの第3相EMPEROR試験に162人の患者の登録を完了しました。このプログラムは遺伝性てんかんに対するアンチセンスアプローチの継続的な開発を示しています。2025年のレビューでは、小児遺伝子検査の拡大が疾患定義を精緻化し、神経遺伝性疾患の識別を増加させていることが指摘されました。この進歩は、アクロカロサル症候群治療薬市場においてより焦点を絞った発作ケアを支援する可能性があります。

患者・ケア設定別:
小児センターが主導し遺伝学サービスが拡大新生児・小児専門ケアは2026年に31.67%のシェアを占めました。ACLSは一般的に、出生時または出生直後に、出生前画像診断、新生児画像診断、身体所見、または遺伝子検査を通じて識別されます。したがって、小児専門センターおよび新生児ユニットは、治療と紹介の最初の主要な拠点として機能します。その役割には、モニタリング、発作ケア、発達評価、および外科的・リハビリテーションサービスとの連携が含まれます。このケアパターンは、将来の試験登録のためのハブアンドスポークモデルを支援することができます。少数の専門センターが、研究に適格な患者の相当な割合を識別できる可能性があります。
臨床遺伝学および遺伝カウンセリングは2032年にかけて13.78%のCAGRで成長すると予測されています。BEACONSイニシアチブは、ゲノムシーケンシングを通常の新生児スクリーニングワークフローに追加するためのフレームワークを提供します。遺伝カウンセリングは、家族が診断を理解し、親族の検査を支援し、専門家への紹介をナビゲートするのに役立ちます。また、遺伝子型・表現型情報を収集するためのより構造化された経路も提供します。整形外科的・再建外科は、多指症または合指症の矯正を必要とする子供たちにとって安定したケア設定であり続けています。神経内科およびてんかんケアは、小児期後半および成人期まで持続する可能性のある発作ニーズに引き続き対応しています。
地域分析
北米
北米は2026年のアクロカロサル症候群治療薬市場シェアの41.87%を占めました。この地域には、希少疾患センター、臨床試験施設、遺伝子検査機関、および小児神経内科サービスの密なネットワークがあります。オーファンおよび希少小児科疾患に対する米国の規制経路は、隣接する神経疾患のプログラムを促進してきました。Taysha Gene Therapiesは2026年1月にTSHA-102の枢要試験および安全性計画についてFDAとの合意を報告し、臨床活動は米国とカナダのサイトにまたがっています。国境を越えた試験モデルは、超希少疾患の患者リクルートを支援することができます。2025年12月の推奨統一スクリーニングパネルの更新も、治療可能な神経遺伝性疾患の早期識別に向けた政策的シグナルを提供しています。メキシコは、専門家紹介能力と償還システムが確立されていないため、より初期段階の環境にとどまっています。アクロカロサル症候群治療薬市場における北米のリードは、臨床・診断システムがこの地域に集中している間は維持される可能性が高いです。
アジア太平洋
アジア太平洋は2032年にかけて11.65%のCAGRで成長すると予測されており、報告された地域の中で最も高い成長率です。成長の根拠は、以前は分子診断へのアクセスが限られていた家族を識別し始めているゲノムサービスに基づいています。ASEAN向けKKHゲノミクス・フォー・キッズプログラムは、2026年2月時点で4カ国510家族を対象に検査を実施し、52%の診断成功率を報告しました。インドは、脊髄性筋萎縮症およびデュシェンヌ型筋ジストロフィーに関する取り組みを含む細胞・遺伝子療法ミッションを通じて、手頃な価格の希少疾患療法のための公共プラットフォームを構築しています。日本の2025年の再生医療フレームワーク改正により、生体内遺伝子療法へのカバレッジが拡大されました[2]。これらの変化は、臨床遺伝学、先進療法審査、および将来の患者発見の環境を改善します。中国、韓国、およびオーストラリアもゲノミクスおよびレジストリインフラを強化しています。アクロカロサル症候群治療薬市場はこのより広い地域的能力から恩恵を受ける可能性がありますが、アクセスは国によって不均一なままとなるでしょう。
欧州、中東・アフリカ、および南米
欧州は、欧州医薬品庁のオーファンフレームワークと欧州レファレンスネットワークが複数国にわたる紹介と研究調整を支援しているため、相当なポジションを占めています。英国のEquipoISEプログラムは2026年1月に、新生児血液スポットスクリーニングプログラムへの複数の希少疾患の追加を評価するための評価経路として導入されました[3]。ドイツ、英国、およびフランスは希少疾患開発の主要な欧州センターです。中東・アフリカでは、アブダビが2025年8月に815以上の治療可能な小児疾患をカバーするゲノム新生児スクリーニングプログラムを開始しました。これにより、ACLS特異的インフラが限られている地域において希少遺伝性疾患を診断するための基盤が構築されます。南米は初期段階の貢献者にとどまっており、患者識別はブラジルやアルゼンチンなどの国の学術遺伝学施設を中心に行われています。これらの地域は、より広い地理的参加がレジストリの完全性と多施設研究へのアクセスを改善できるため、アクロカロサル症候群治療薬市場に関連しています。その進展は、持続可能な資金調達、専門的な臨床能力、および調整された規制要件に依存するでしょう。
競合環境
市場集中度
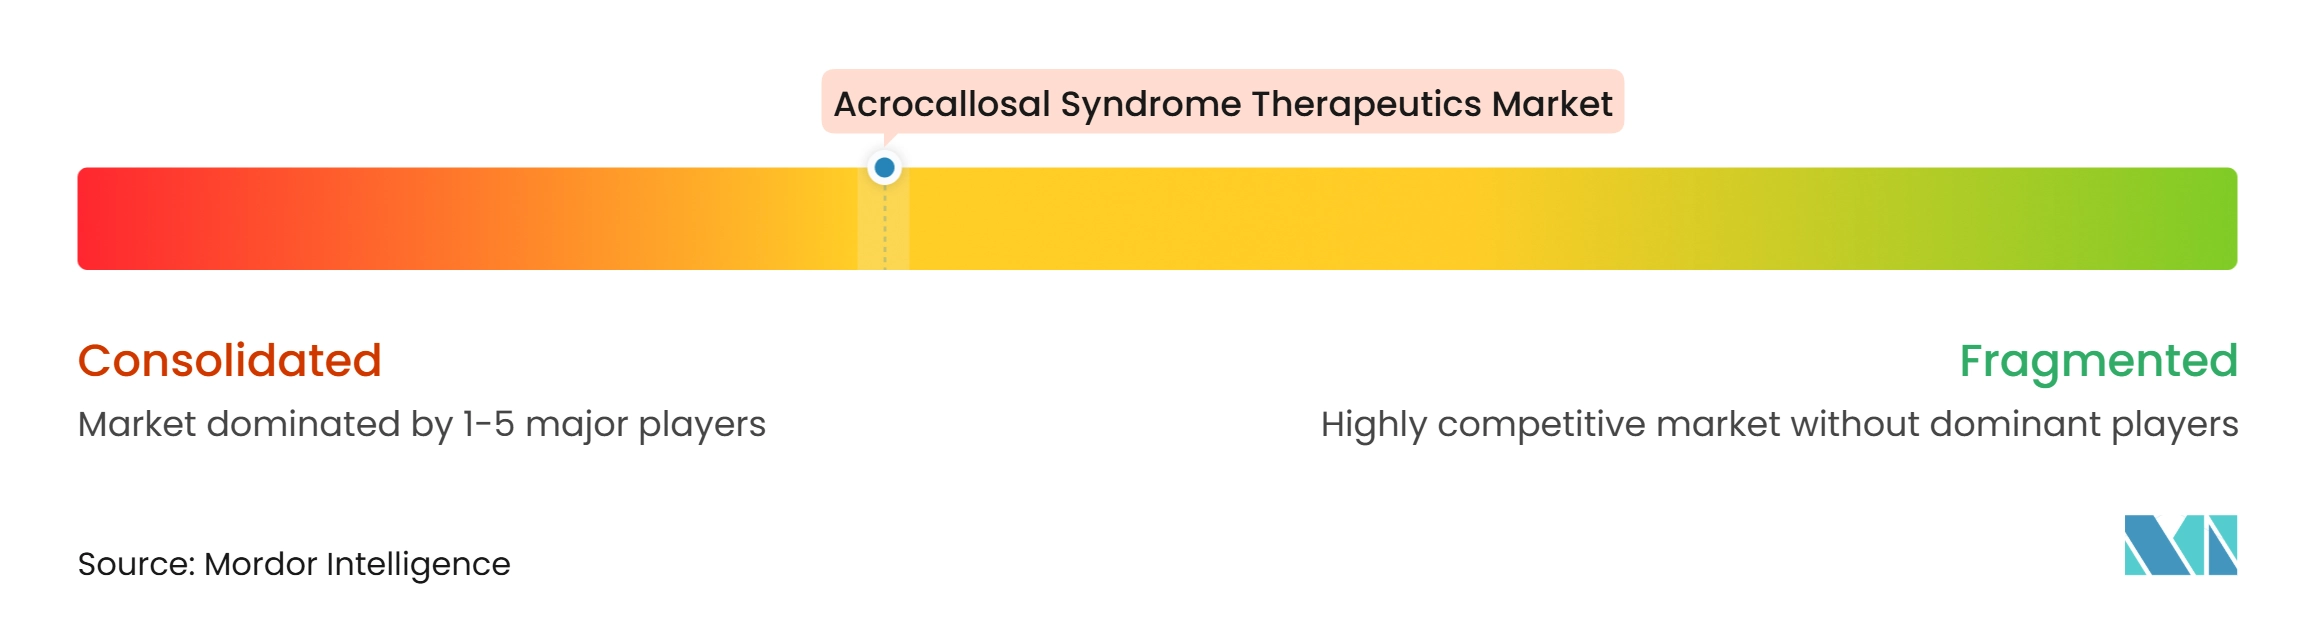
ACLSに特異的に向けられた承認済み疾患修飾製品を持つ企業がないため、アクカロサル症候群治療薬市場は断片化しています。競争は、直接的な適応症特異的競争ではなく、遺伝子療法、RNA医薬品、遺伝学、および希少疾患開発プラットフォームへのアクセスによって形成されています。Capsida BiotherapeuticsやEncoded Therapeuticsなどの小規模開発者は、ACLSと一部の臨床的特徴が重複する希少小児神経疾患向けの中枢神経系プログラムを構築しています。Encodedは2026年にドラベ症候群に対するETX101の枢要試験の開始を発表しました。この活動は、専門企業が確立された規制経路を活用して希少小児プログラムを前進させる方法を示しています。直接的なKIF7置換または編集活動は、提供された資料には開示されていません。
Ionis、Stoke、およびWave Life Sciencesなどのプラットフォーム開発者は、遺伝性神経疾患を修正するための異なる手法を追求しています。Ionisは2026年9月にアレキサンダー病に対するZANVASTROのFDA承認を取得し、超希少神経疾患におけるRNA療法の商業的参照点を提供しました。Wave Life Sciencesは2025年後半の臨床データで選択的アレルターゲティングにより変異ハンチンチンを最大46%低減したことを報告しました。これらの例は、単一遺伝子性神経系疾患に利用可能なアプローチの範囲を示しています。ACLSへの関連性は、臨床エビデンスの直接的な移転ではなく、変異生物学、デリバリー、および安全性に依存します。アクロカロサル症候群治療薬産業には最初の直接的なKIF7プログラムの機会がありますが、生物学的および臨床的要件は依然として相当なものです。
AAVプラットフォーム保有者は、デリバリー経路、導入遺伝子制御、製造、および長期安全性モニタリングで競争しています。Novartisは2025年8月に中枢神経系デリバリーを支援することを目的としたBrainTransporter技術についてBioArcticとオプション・コラボレーション・ライセンス契約を締結しました。UltrageynxのFAYUVI承認は、小児神経変性疾患におけるAAV9プログラムの継続的な規制上の進展を示しています。同時に、REGENXBIOの規制上の事象は、安全性シグナルがプラットフォームの開発見通しを急速に変える可能性があることを示しています。主要企業の合計市場シェアは提供されていません。したがって、競争は集中しているというよりも拡散していると表現すべきです。アクロカロサル症候群治療薬市場は、希少疾患患者へのアクセスと規律ある臨床・製造・安全性の実行を組み合わせることができる組織を優遇するでしょう。
アクロカロサル症候群治療薬産業のリーダー企業
-
Axovia Therapeutics
-
Jaguar Gene Therapy
-
Taysha Gene Therapies, Inc.
-
Mahzi Therapeutics
-
Capsida Biotherapeutics
- 注:主要企業の掲載順は順位を示すものではありません。
アクロカロサル症候群治療薬市場 このレポートでカバーされる企業
- Axovia Therapeutics
- Biomarin Pharmaceutical
- Capsida Biotherapeutics
- Encoded Therapeutics, Inc.
- Ionis Pharmaceuticals
- Jaguar Gene Therapy
- Mahzi Therapeutics
- Neurogene Inc.
- Novartis
- Pfizer
- REGENXBIO
- Roche
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Sarepta Therapeutics
- Stoke Therapeutics, Inc.
- Taysha Gene Therapies, Inc.
- Ultragenyx Pharmaceutical Inc.
- Wave Life Sciences Ltd.
最近の産業開発事情 アクロカロサル症候群治療薬市場
- 2026年11月:Stoke TherapeuticsはFDAとのNDA前会議を成功裏に完了し、ドラベ症候群に対する治験用アンチセンス医薬品ゾレブンセルセンの米国NDA計画の主要要素について合意しました。同社はNDAのための新しい多要素Vineland-3認知・行動評価エンドポイントを確定し、第3相EMPEROR試験からの2027年第3四半期のデータ読み出しタイムラインを確認しました。
- 2026年10月:Rocket Pharmaceuticalsは、ダノン病に対するAAV9遺伝子療法RP-A501のグローバル枢要第2相試験の登録、投与、および12人の患者からなる枢要有効性集団についてFDAとの合意を発表しました。トップライン結果は2028年中頃に予定されています。
- 2026年9月:Ultragenyx Pharmaceuticalは、サンフィリッポ症候群A型の小児患者に対する静脈内AAV9遺伝子療法FAYUVIのFDA標準完全承認を取得しました。この承認は、希少小児中枢神経系疾患における静脈内AAV9療法の商業的参照点を確立しました。
- 2026年9月:Ionis PharmaceuticalsはZANVASTROのFDA承認を取得し、アレキサンダー病に対して承認された最初の疾患修飾薬となりました。この承認は、第61週での歩行安定化を示した枢要データに基づいています。
世界のアクロカロサル症候群治療薬市場レポートの調査範囲
レポートの調査範囲によると、アクロカロサル症候群治療薬とは、症候群の遺伝的、発達的、および神経学的影響を管理することを目的とした治療および支持的介入です。現在確立された治療法はなく、ケアは通常個別化されており、手術、療法、および症状管理が含まれる場合があります。
アクロカロサル症候群治療薬市場は、治療モダリティ、疾患、患者・ケア設定、および地域に区分されています。治療モダリティ別では、市場は支持療法および症状指向型療法、低分子経路モジュレーター、遺伝子置換および遺伝子編集、RNAベース療法、およびその他の治療モダリティに区分されています。疾患別では、市場は神経発達および認知障害、発作およびてんかん、脳梁およびその他の脳奇形、多指症・合指症・四肢再建、およびその他の疾患に区分されています。患者・ケア設定別では、市場は新生児・小児専門ケア、神経内科およびてんかんケア、臨床遺伝学および遺伝カウンセリング、整形外科的・再建外科、およびその他のケア設定に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 支持療法および症状指向型療法 |
| 低分子経路モジュレーター |
| 遺伝子置換よび遺伝子編集 |
| RNAベース療法 |
| その他の治療モダリティ |
| 神経発達および認知障害 |
| 発作およびてんかん |
| 脳梁およびその他の脳奇形 |
| 多指症・合指症・四肢再建 |
| その他の疾患 |
| 新生児・小児専門ケア |
| 神経内科およびてんかんケア |
| 臨床遺伝学および遺伝カウンセリング |
| 整形外科的・再建外科 |
| その他のケア設定 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療モダリティ別 | 支持療法および症状指向型療法 | |
| 低分子経路モジュレーター | ||
| 遺伝子置換よび遺伝子編集 | ||
| RNAベース療法 | ||
| その他の治療モダリティ | ||
| 疾患別 | 神経発達および認知障害 | |
| 発作およびてんかん | ||
| 脳梁およびその他の脳奇形 | ||
| 多指症・合指症・四肢再建 | ||
| その他の疾患 | ||
| 患者・ケア設定別 | 新生児・小児専門ケア | |
| 神経内科およびてんかんケア | ||
| 臨床遺伝学および遺伝カウンセリング | ||
| 整形外科的・再建外科 | ||
| その他のケア設定 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
アクロカロサル症候群治療薬市場の2032年の予測値は?
2027年の2億4,371万米ドルから2032年までに3億9,627万米ドルに達すると予測されており、CAGRは10.2%です。
現在最大のシェアを持つ治療アプローチはどれですか?
ACLS特異的な承認済み疾患修飾療法が存在しないため、支持療法および症状指向型療法が2026年に36.76%のシェアで首位を占めています。
最も速く成長すると予測される治療アプローチはどれですか?
遺伝子置換および遺伝子編集は、隣接するAAVおよび遺伝子医薬品プログラムの進歩に支えられ、2032年にかけて12.76%のCAGRで成長すると予測されています。
遺伝子検査サービスがACLSケアにとって重要な理由は何ですか?
遺伝子検査はKIF7関連疾患をより早期に識別し、カウンセリングを支援し、子供たちを専門ケアおよび潜在的な研究プログラムに結びつけるのに役立ちます。
最大の報告シェアを持つ地域はどこですか?
北米は2026年に41.87%のシェアを占め、希少疾患臨床センター、遺伝子検査能力、および試験インフラによって支えられています。
直接的なACLS療法の開発を制限するものは何ですか?
主な制限は、非常に少ない患者数、限られたKIF7自然歴データ、早期に始まる発達的変化、および中枢神経系遺伝子療法のコストと安全性の要求です。