
Tamaño y Participación del Mercado de Terapéuticas para el Síndrome Acrocalloso
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 243.71 Millones de dólares |
| Tamaño del Mercado (2032) | 396.27 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.21 % |
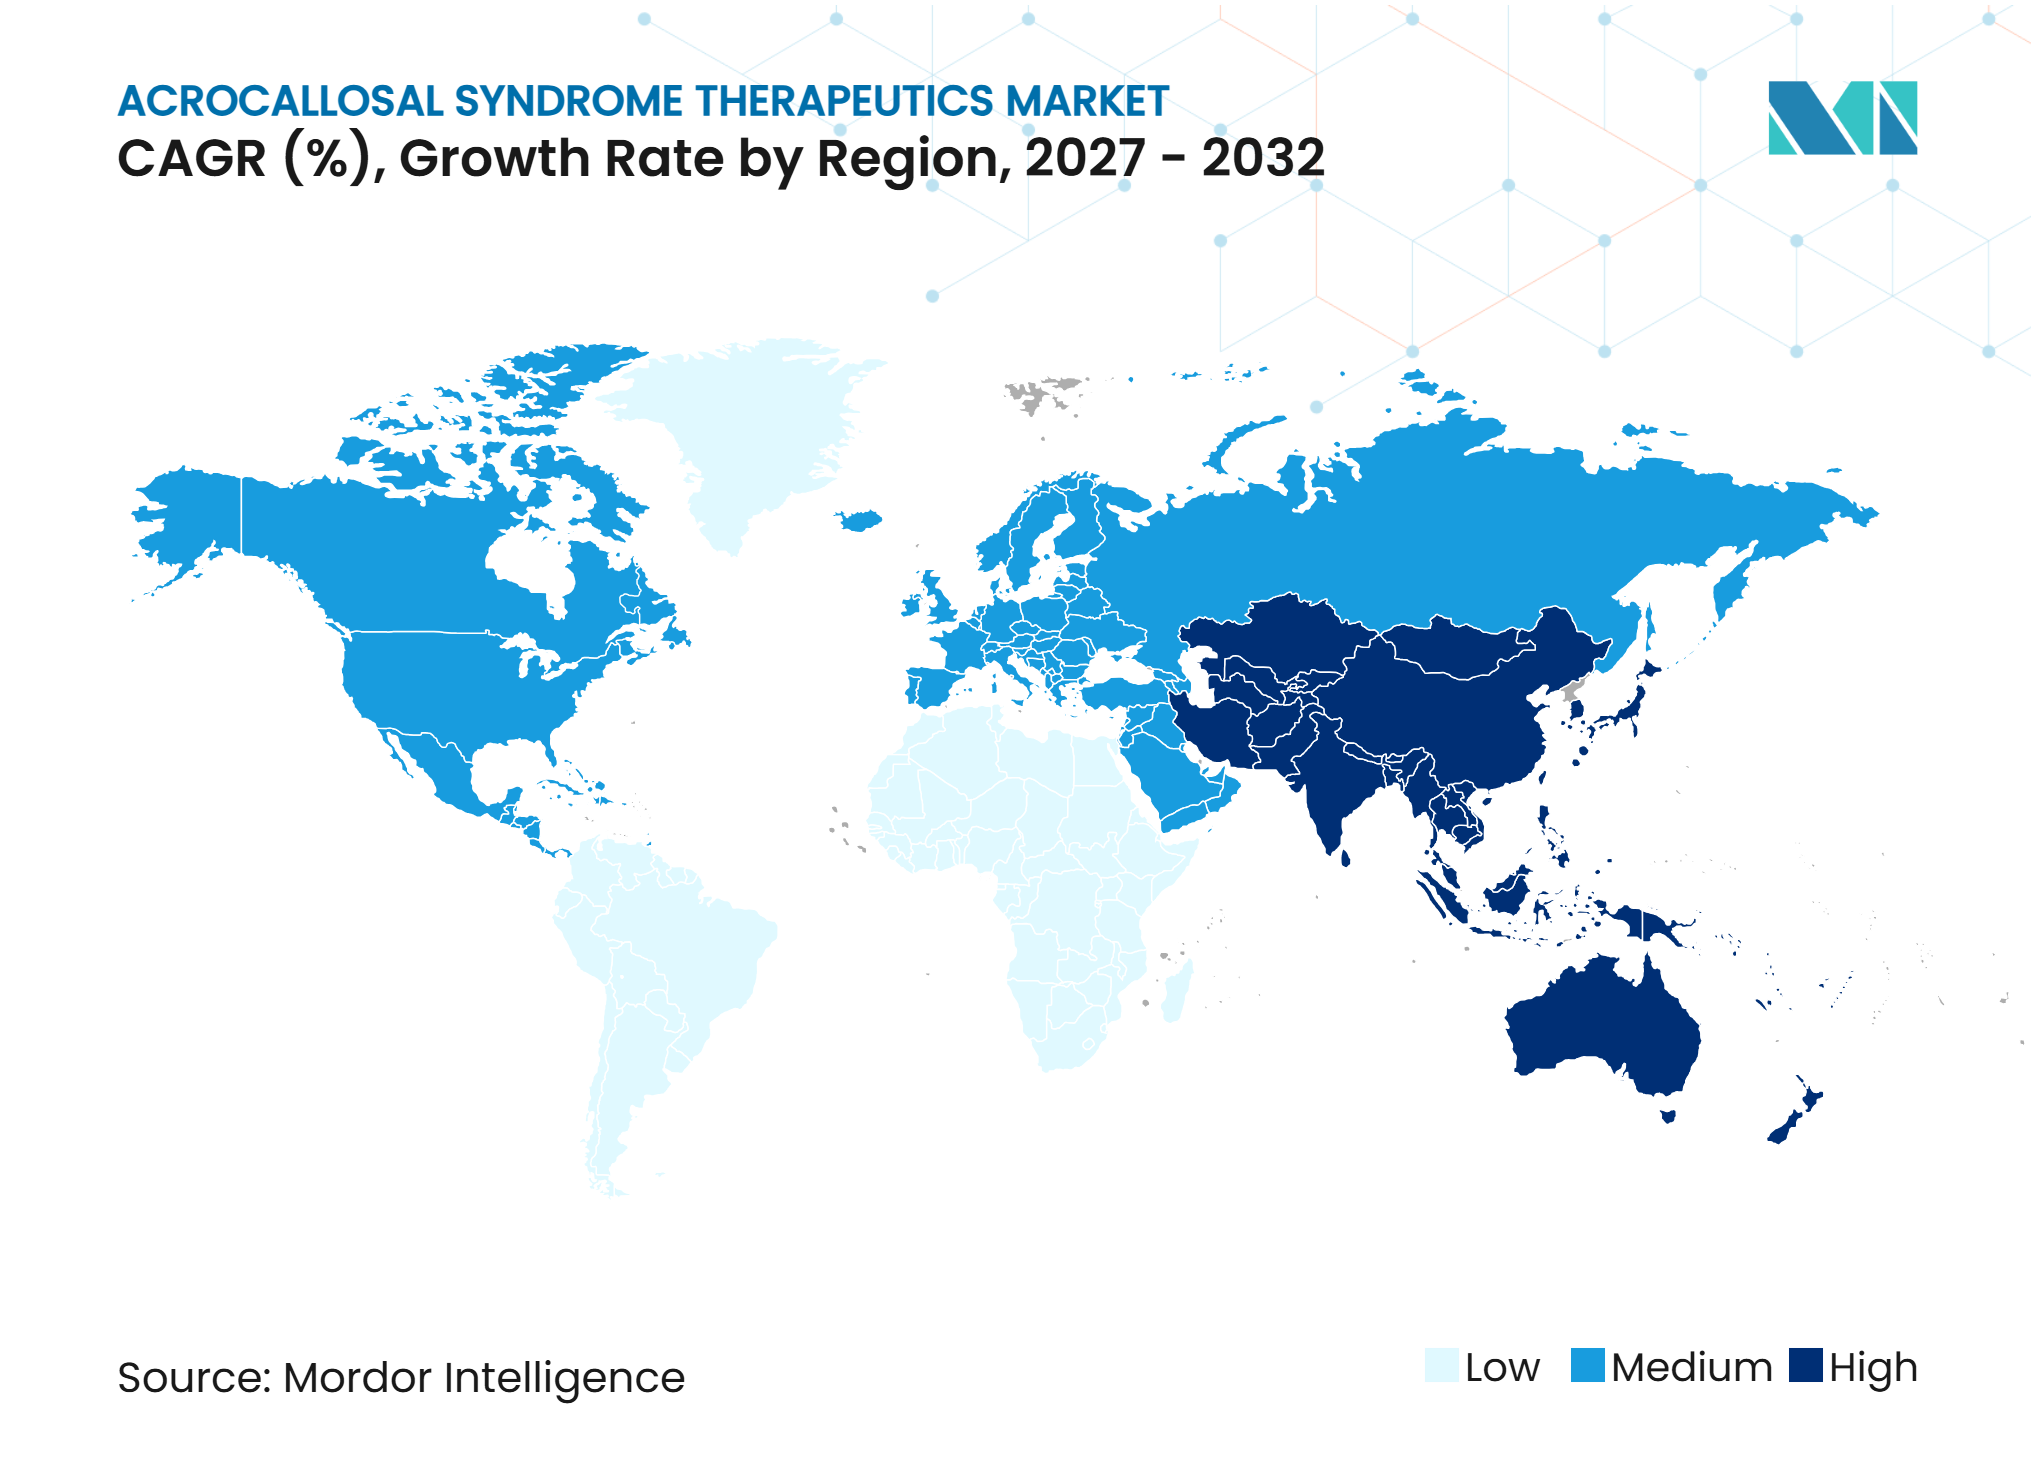
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticas para el Síndrome Acrocalloso por Mordor Intelligence
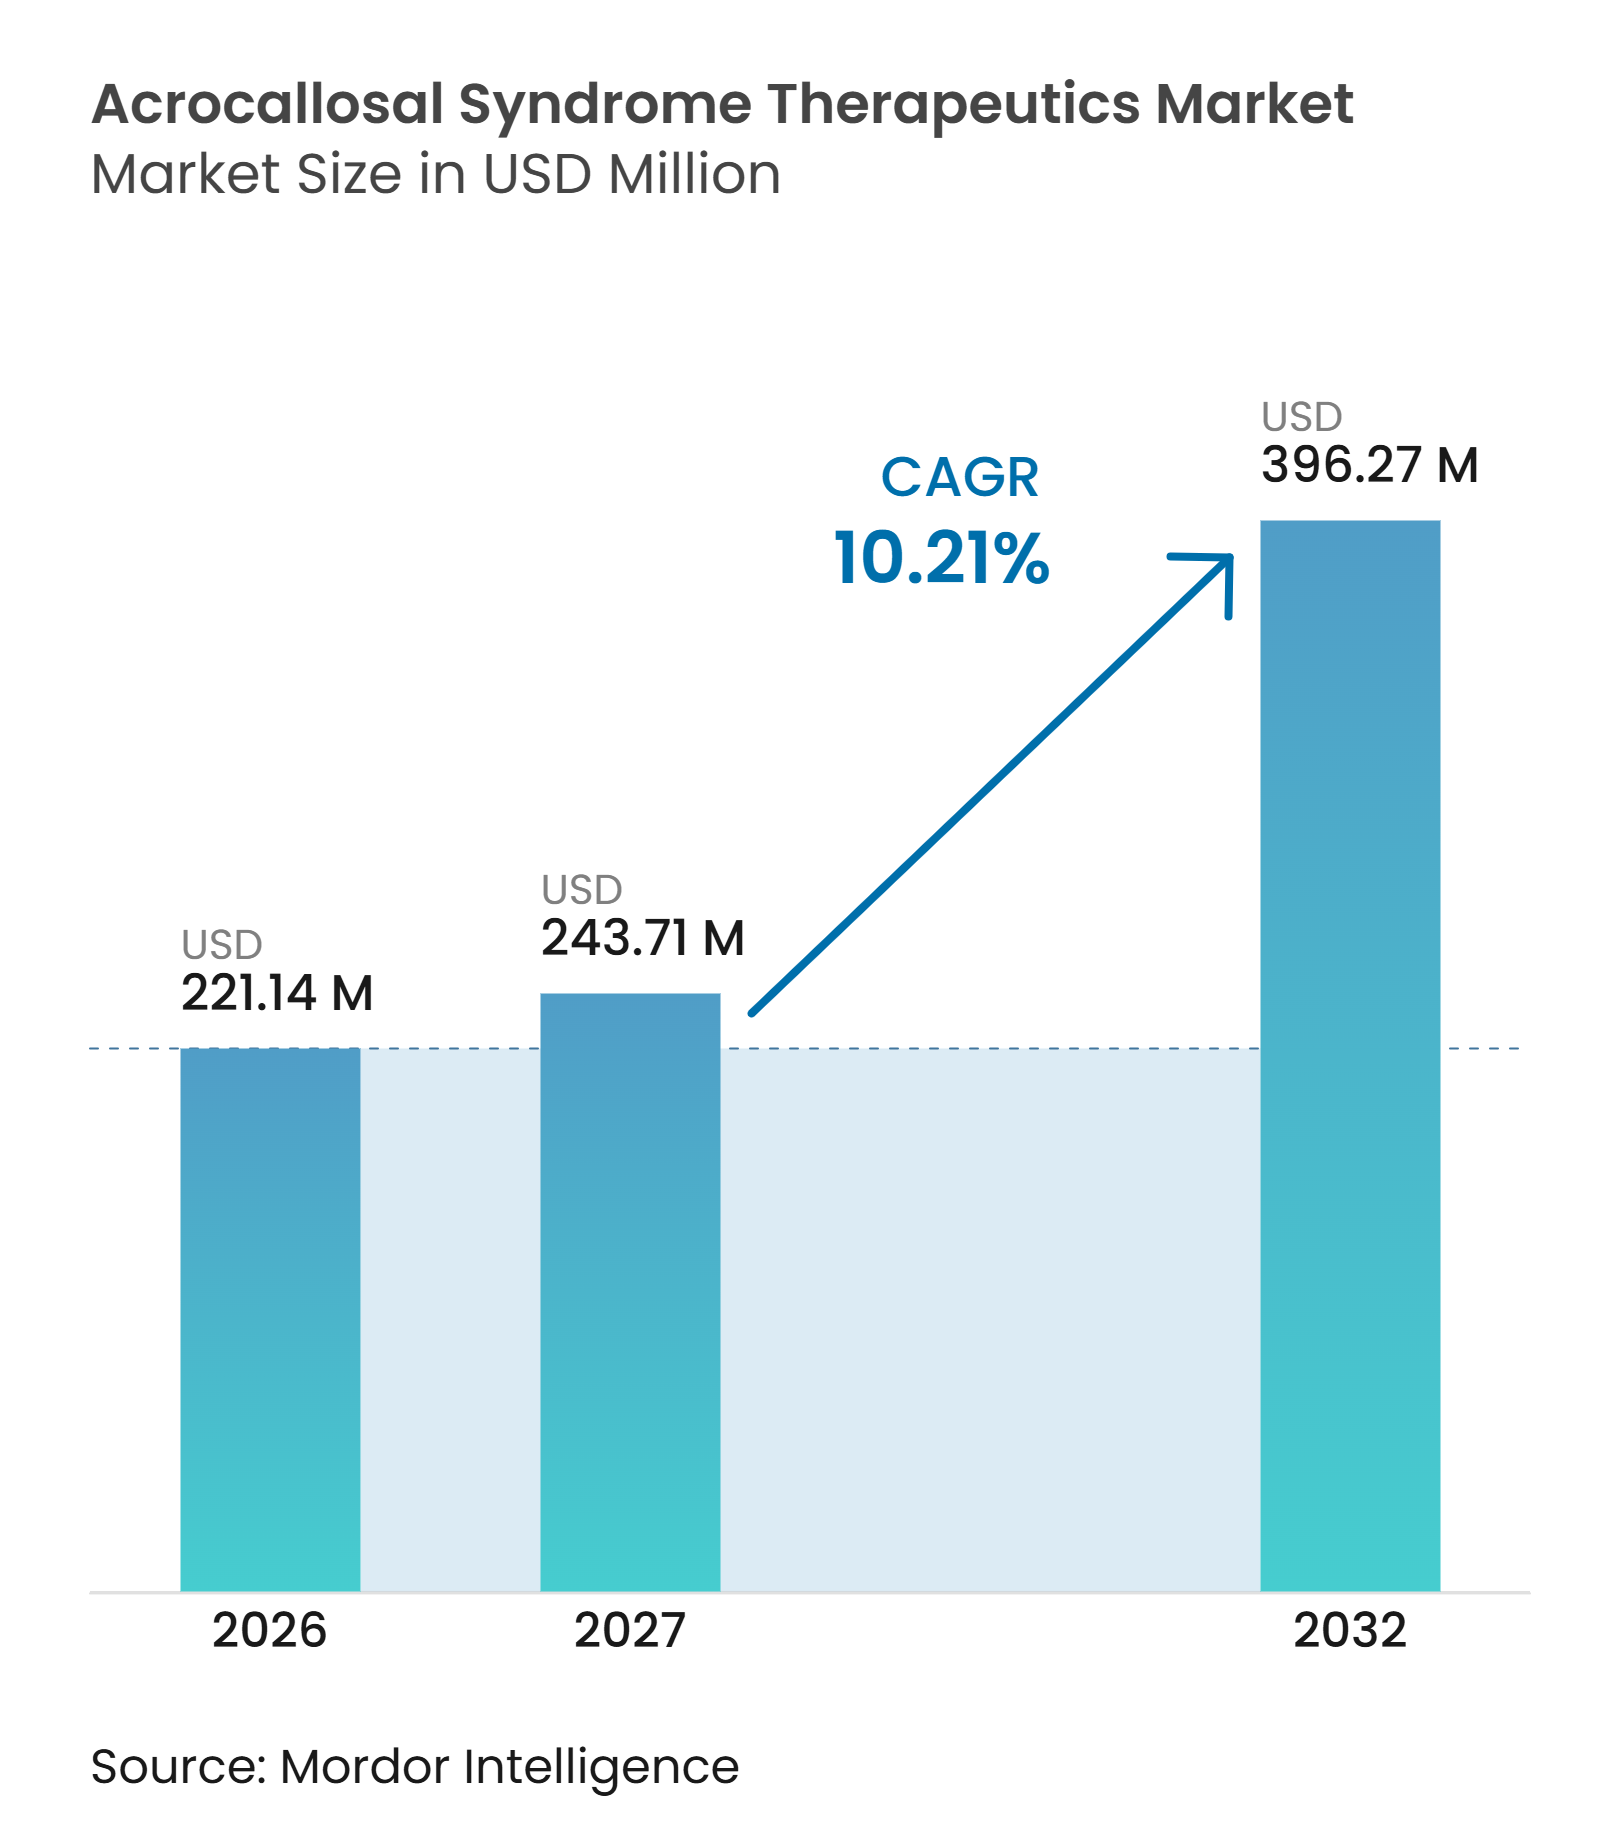
Se proyecta que el tamaño del Mercado de Terapéuticas para el Síndrome Acrocalloso se expanda desde 221,14 millones de USD en 2026 y 243,71 millones de USD en 2027 hasta 396,27 millones de USD para 2032, registrando una CAGR del 10,21% entre 2027 y 2032.
El mercado de terapéuticas para el síndrome acrocalloso está evolucionando desde una atención que gestiona síntomas hacia enfoques diseñados en torno a la biología subyacente de la vía KIF7 y Sonic Hedgehog. Un estudio de 2025 demostró que la pérdida de KIF7 tiene efectos diferentes en distintos tipos de células cerebrales en desarrollo, lo que refuerza el argumento a favor de tratamientos que tengan en cuenta la biología específica de cada tipo celular en lugar de aplicar un enfoque uniforme. Es probable que las pruebas genéticas más tempranas identifiquen a los niños afectados más cerca del nacimiento, momento en que la planificación de la atención y el seguimiento clínico pueden comenzar antes. El mercado de terapéuticas para el síndrome acrocalloso también se beneficia de los avances en condiciones neurológicas raras adyacentes, ya que los desarrolladores pueden reutilizar métodos de administración, fabricación, registro y ensayos. La pequeña y dispersa población de pacientes, la evidencia limitada de historia natural y la estrecha ventana para modificar los resultados del desarrollo siguen siendo limitaciones materiales para el progreso comercial.
Conclusiones Clave del Informe
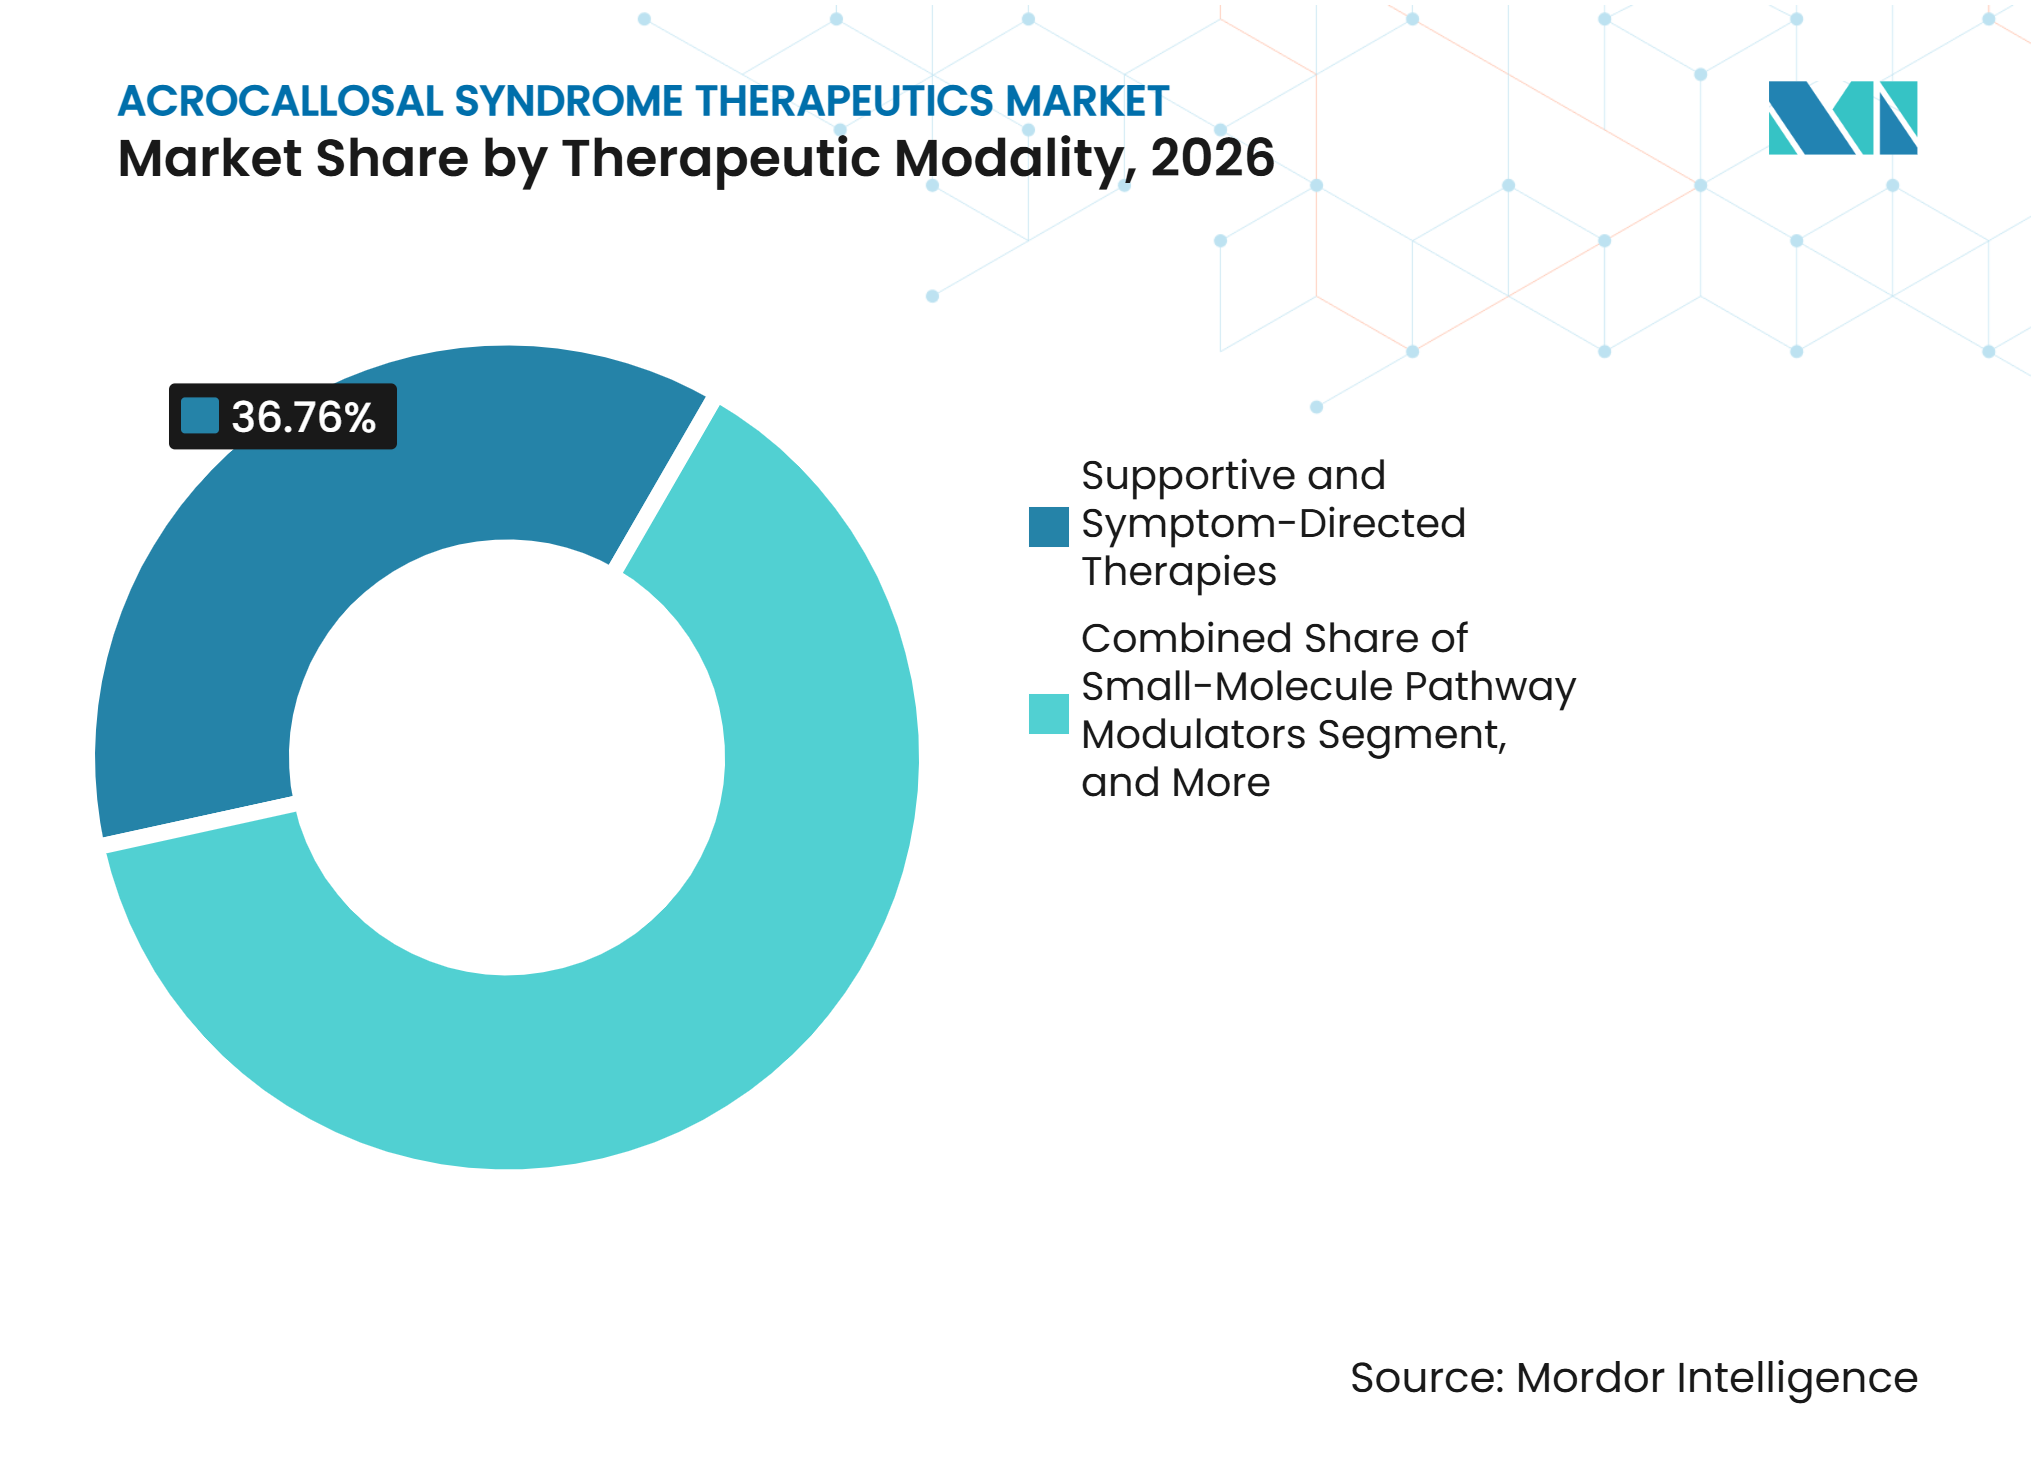
- Por modalidad terapéutica, las terapias de soporte y dirigidas a síntomas representaron el 36,76% de la participación del mercado de terapéuticas para el síndrome acrocalloso en 2026, mientras que el Reemplazo Génico y la Edición Génica tiene un pronóstico de crecimiento a una CAGR del 12,76% hasta 2032.
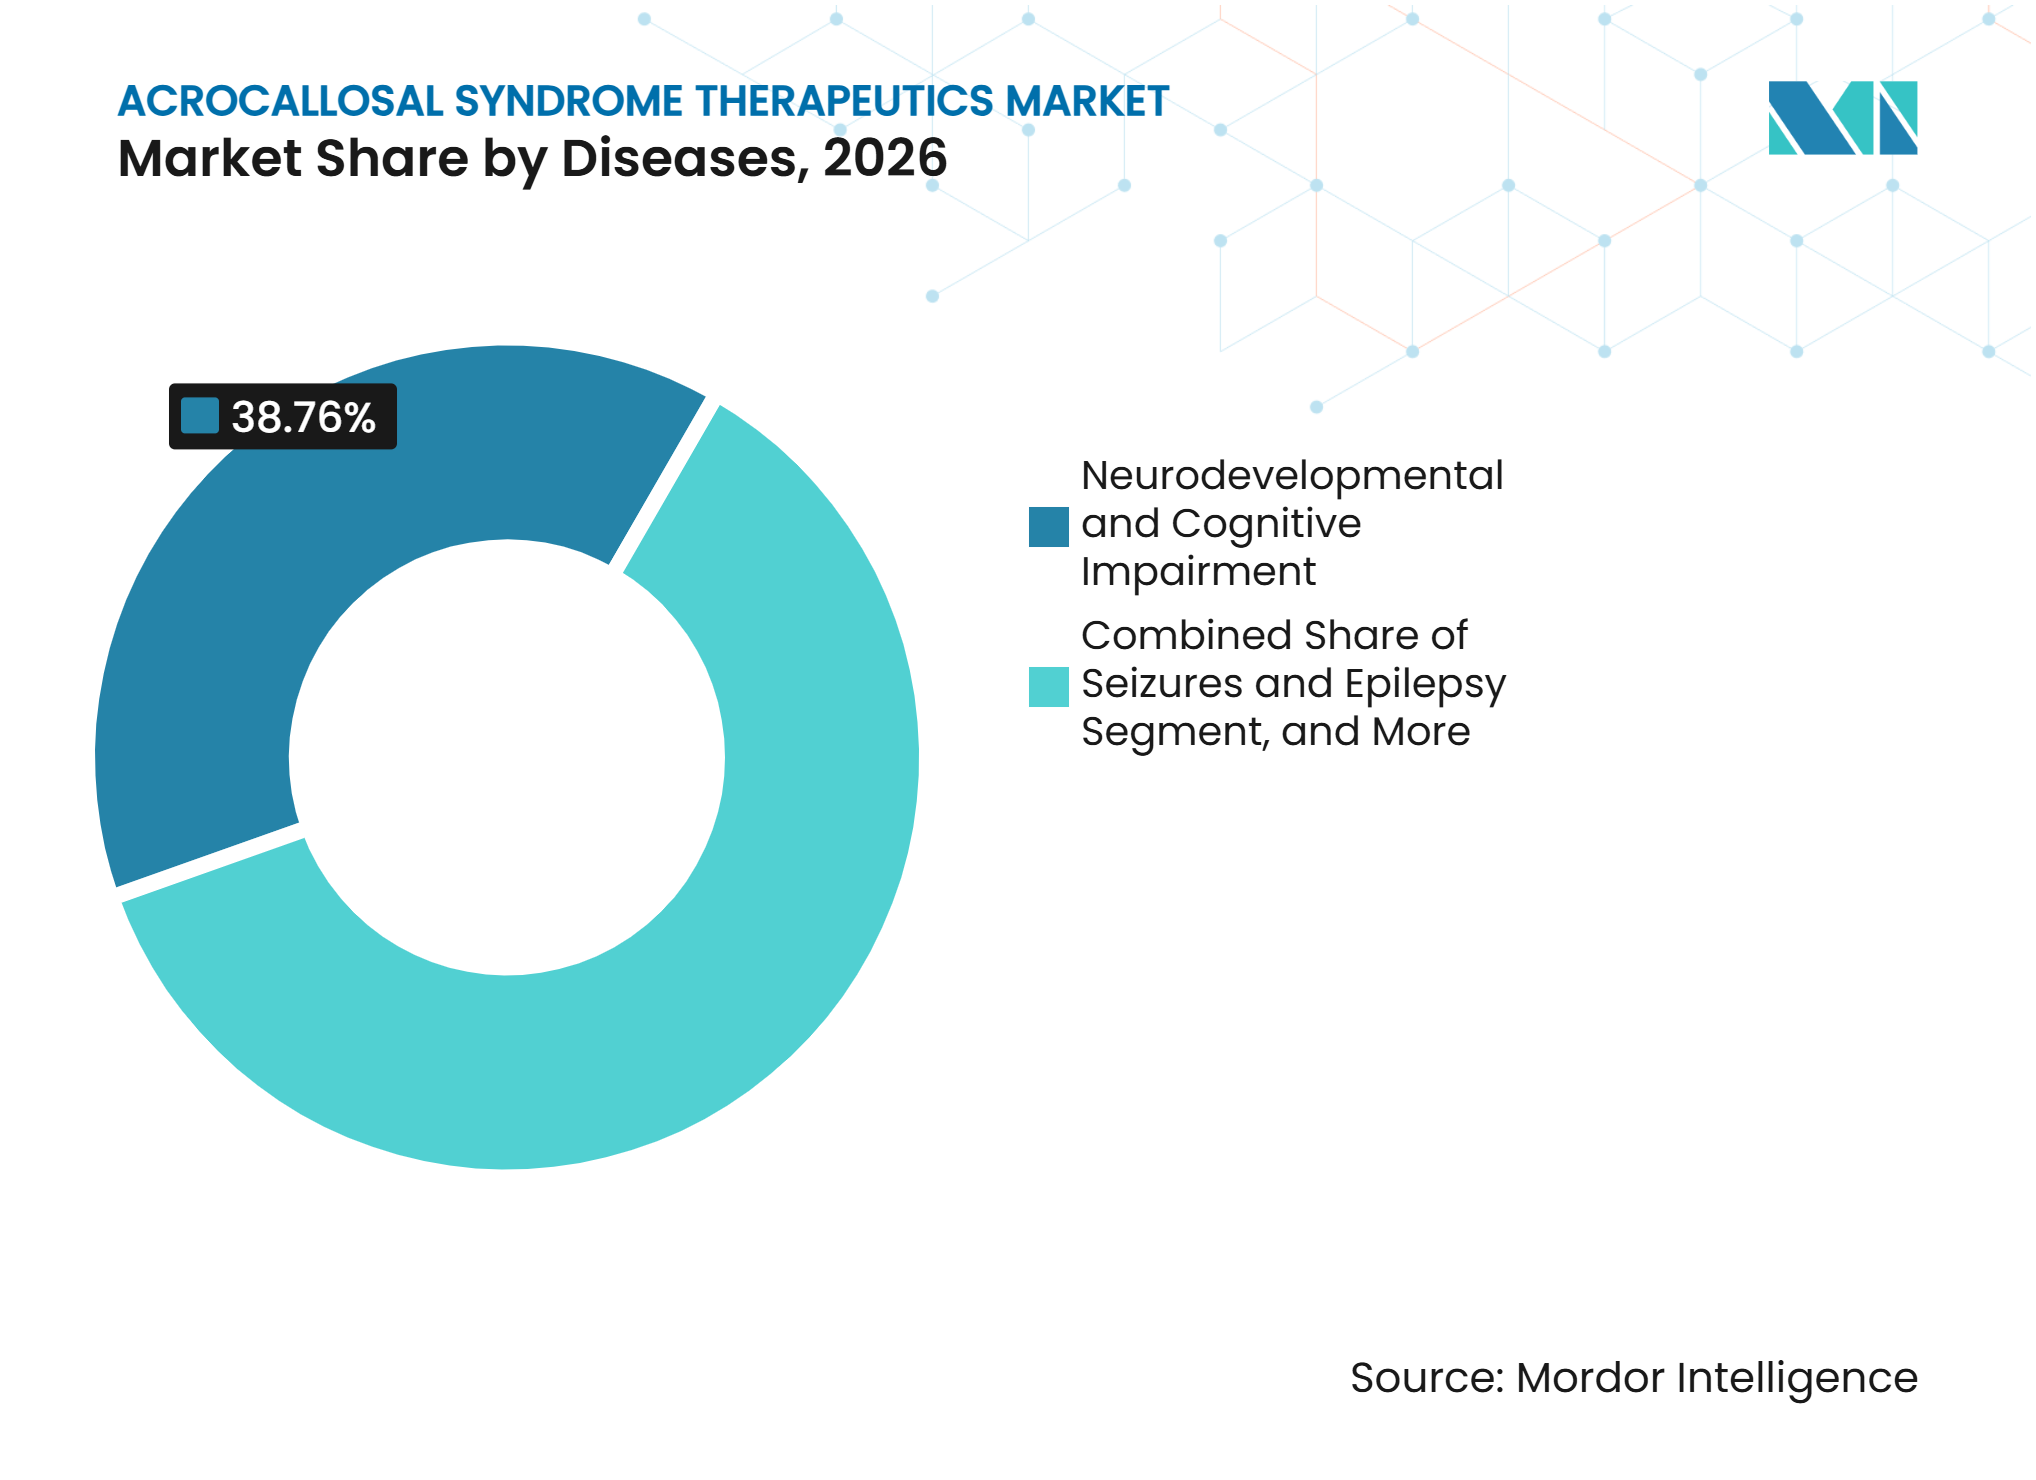
- Por enfermedad, el neurodesarrollo y el deterioro cognitivo representaron el 38,76% del tamaño del mercado de terapéuticas para el síndrome acrocalloso en 2026, mientras que las convulsiones y la epilepsia tienen un pronóstico de expansión a una CAGR del 12,99% hasta 2032.
- Por paciente y entorno de atención, la atención especializada neonatal y pediátrica representó el 31,67% de la participación en ingresos en 2026, mientras que la genética clínica y el asesoramiento genético tienen un pronóstico de crecimiento a una CAGR del 13,78% hasta 2032.
- Por geografía, América del Norte representó el 41,87% de la participación en ingresos en 2026, mientras que Asia-Pacífico tiene un pronóstico de expansión a una CAGR del 11,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diagnóstico Más Temprano de Enfermedades Genéticas Raras | +1.8% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Diagnóstico Molecular para Variantes de KIF7 y GLI3 | +1.6% | América del Norte y Europa, con ganancias tempranas en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Vías de Medicamentos Huérfanos y Pediátricos Raros | +2.1% | América del Norte, con extensión a Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas de Terapia Génica y Celular para Trastornos Monogénicos del SNC | +2.4% | América del Norte y Europa, con actividad temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Redes Especializadas en Enfermedades Raras para la Identificación de Pacientes | +1.3% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Reutilización de Historia Natural de Ciliopatías y Biomarcadores | +0.9% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Concienciación y Diagnóstico Más Temprano de Enfermedades Genéticas Raras
El cribado genómico neonatal está cambiando el inicio de la vía diagnóstica para las enfermedades pediátricas raras y puede mejorar la identificación de pacientes para el mercado de terapéuticas para el síndrome acrocalloso. En diciembre de 2025, el Departamento de Salud y Servicios Humanos de los Estados Unidos añadió la distrofia muscular de Duchenne y la leucodistrofia metacromática al Panel de Cribado Uniforme Recomendado[1]. Esa decisión amplía el precedente normativo para el cribado de enfermedades neurogenéticas raras cuando se dispone de opciones de tratamiento. GeneDx inició la iniciativa BEACONS con una subvención de 14,4 millones de USD de los Institutos Nacionales de Salud para probar la secuenciación del genoma completo dentro de los sistemas de cribado neonatal en hasta 10 estados de los Estados Unidos e inscribir hasta 30.000 recién nacidos. Una revisión de 2026 de estudios de cribado genómico neonatal que involucraron a más de 10.800 recién nacidos reportó una tasa de cribado verdadero positivo del 2,2%. Las pruebas más amplias pueden hacer visibles los casos relacionados con KIF7 antes y ofrecer a las familias una ruta más clara hacia la atención especializada.
Expansión del Diagnóstico Molecular para Variantes de KIF7 y GLI3
El mercado de terapéuticas para el síndrome acrocalloso depende de la capacidad de distinguir la enfermedad relacionada con KIF7 de otros trastornos con características del desarrollo superpuestas. Una investigación publicada en 2025 encontró que la deleción de KIF7 afectó la señalización de Sonic Hedgehog de manera diferente en las neuronas principales en desarrollo y en las interneuronas inhibitorias. Este hallazgo es importante porque una futura estrategia de reemplazo de KIF7 necesitaría considerar cómo actúa el objetivo en diferentes poblaciones celulares. También respalda registros más precisos de genotipo y fenotipo para los programas clínicos. Un estudio de 2025 informó que los métodos de aprendizaje automático aplicados a los registros de salud mostraron una sensibilidad del 82% al 90% para identificar posibles casos de ciliopatía antes de la confirmación molecular. Estos métodos no reemplazan las pruebas genéticas, pero pueden ayudar a las redes especializadas a priorizar a los pacientes para las pruebas. Por lo tanto, un mejor diagnóstico molecular puede mejorar la planificación de la inscripción y el seguimiento a largo plazo en el mercado de terapéuticas para el síndrome acrocalloso.
Incentivos para Medicamentos Huérfanos y Vías de Desarrollo Pediátrico Raro
Las vías de desarrollo pediátrico raro respaldan la inversión en condiciones con poblaciones de pacientes muy limitadas. Las empresas que trabajan en enfermedades neurológicas pediátricas adyacentes han utilizado el estatus de huérfano, las designaciones pediátricas raras, los mecanismos de vía rápida y las vías de avance para construir programas de desarrollo. Encoded Therapeutics, Inc. informó la alineación con la FDA y el inicio de un estudio pivotal de ETX101 para el síndrome de Dravet en 2026 después de que el programa recibiera varias designaciones de enfermedades raras. Estas vías pueden reducir las barreras de revisión y fortalecer el argumento de inversión para indicaciones ultrararas. También alientan a los desarrolladores a trabajar con registros de pacientes y centros especializados antes en la planificación. El mercado de terapéuticas para el síndrome acrocalloso puede beneficiarse de esta experiencia regulatoria establecida, aunque un programa directo de ACLS aún necesitaría evidencia específica de la enfermedad. Los incentivos no resuelven la pequeña base de pacientes, pero pueden hacer que el desarrollo temprano sea más factible.
Crecimiento de las Plataformas de Terapia Génica y Celular para Trastornos Monogénicos del SNC
El mercado de terapéuticas para el síndrome acrocalloso está respaldado por el progreso en los programas de terapia génica para condiciones neurológicas pediátricas relacionadas. La FDA aprobó Itvisma para la atrofia muscular espinal en noviembre de 2025, ampliando el acceso a una terapia génica basada en AAV para pacientes adultos y pediátricos. Ultragenyx Pharmaceutical Inc. informó la aprobación completa de la FDA de FAYUVI para el síndrome de Sanfilippo tipo A en septiembre de 2026, creando un punto de referencia comercial para el tratamiento intravenoso con AAV9 en un trastorno neurológico pediátrico raro. Capsida Biotherapeutics obtuvo la autorización de la FDA para iniciar un ensayo clínico de CAP-002 para la encefalopatía del desarrollo y epiléptica por STXBP1 en 2025. Estos programas proporcionan información práctica sobre el diseño de vectores, la dosificación, el seguimiento de pacientes y la fabricación. También demuestran que la administración en el sistema nervioso central sigue siendo un área exigente donde el seguimiento de seguridad es esencial. El mercado de terapéuticas para el síndrome acrocalloso puede utilizar esta experiencia de plataforma cuando surjan programas directos de KIF7.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Población de Pacientes Pequeña y Geográficamente Dispersa | -1.5% | Global, más agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Costo y Riesgo Técnico del Desarrollo de Terapia Génica para el SNC | -2.1% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Evidencia Limitada de Historia Natural de KIF7 y GLI3 | -0.9% | Global | Largo plazo (≥ 4 años) |
| Irreversibilidad del Desarrollo Después del Nacimiento | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Población de Pacientes Extremadamente Pequeña y Geográficamente Dispersa
El mercado de terapéuticas para el síndrome acrocalloso enfrenta un desafío básico de inscripción porque los pacientes confirmados son raros y están ampliamente distribuidos. Los grupos pequeños de pacientes requieren que los patrocinadores trabajen en varios países y centros de tratamiento especializados. Esto aumenta los costos de activación de sitios, capacitación del personal, viajes y seguimiento a largo plazo. También dificulta la construcción de un único programa clínico con evaluaciones consistentes y tiempos de tratamiento. El desafío es más grave en regiones con capacidad limitada de pruebas genéticas y derivación. Los registros coordinados y los programas de genómica neonatal pueden mejorar la visibilidad, pero no pueden eliminar la escasez subyacente de pacientes elegibles.
Alto Costo y Riesgo Técnico del Desarrollo de Terapia Génica para el SNC
Un análisis de 2025 informó que el desarrollo de terapias génicas y celulares puede requerir 2.500 millones de USD y que las tasas de éxito regulatorio siguen siendo inferiores al 10%. Estas condiciones económicas limitan el número de organizaciones que pueden sostener programas directos en el mercado de terapéuticas para el síndrome acrocalloso. REGENXBIO reveló una posible neoplasia del sistema nervioso central relacionada con la integración en enero de 2026 en un participante tratado en un programa de AAV intracisternal, seguido de suspensiones clínicas para RGX-111 y RGX-121. Ultragenyx Pharmaceutical Inc. recibió una carta de respuesta completa para UX111 en julio de 2025 debido a observaciones en las instalaciones de fabricación no relacionadas con la calidad de los datos clínicos. Estos eventos demuestran que la seguridad y la fabricación pueden retrasar los programas incluso cuando la necesidad de la enfermedad subyacente es clara. Los desarrolladores requieren una sólida ciencia de vectores, control de fabricación y capacidades de seguimiento a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad Terapéutica:
La Atención de Soporte Mantiene la Mayor Posición Mientras las Plataformas Génicas AvanzanLas terapias de soporte y dirigidas a síntomas representaron una participación del 36,76% en 2026. El segmento sigue siendo central porque no existe una terapia modificadora de la enfermedad aprobada específica para el ACLS. La atención comúnmente incluye el manejo de convulsiones, fisioterapia, terapia ocupacional, apoyo al desarrollo, corrección de extremidades y monitoreo neonatal. Estos servicios abordan necesidades que se presentan a lo largo de la infancia y a menudo continúan con el tiempo. La atención de soporte es, por lo tanto, la línea de tratamiento práctica de referencia para pacientes y familias. Su posición también refleja el hecho de que las malformaciones cerebrales estructurales generalmente no pueden modificarse después del nacimiento. Los Moduladores de Vías de Moléculas Pequeñas siguen siendo opciones en etapa temprana dentro de la industria de terapéuticas para el síndrome acrocalloso porque la vía Sonic Hedgehog es relevante para la biología de KIF7 y GLI3. Ninguna molécula pequeña dirigida a KIF7 ha alcanzado las pruebas clínicas para el ACLS. Los enfoques basados en ARN están ganando atención a medida que avanzan los programas en enfermedades neurológicas monogénicas relacionadas. BioMarin Pharmaceutical y la Fundación n-Lorem anunciaron una colaboración de investigación en julio de 2026 para desarrollar un oligonucleótido antisentido en investigación para el síndrome de ReNU. Se pronostica que el Reemplazo Génico y la Edición Génica crecerán a una CAGR del 12,76% hasta 2032. La plataforma se beneficia de los avances en la administración de AAV9, aunque no se ha revelado un programa directo de KIF7.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfermedades:
La Atención del Neurodesarrollo Impulsa la Demanda Mientras la Epilepsia Tiene la Mayor Tasa de CrecimientoEl neurodesarrollo y el deterioro cognitivo representaron el 38,76% del tamaño del mercado de terapéuticas para el síndrome acrocalloso en 2026. El retraso en el desarrollo y la discapacidad cognitiva crean necesidades sostenidas de servicios conductuales, educativos, rehabilitativos y de apoyo familiar. Estas necesidades continúan más allá del manejo neonatal agudo y representan una gran parte de la demanda terapéutica. Las malformaciones del cuerpo calloso y otras malformaciones cerebrales siguen siendo centrales para el diagnóstico, pero las malformaciones en sí mismas generalmente no son modificables después del nacimiento. Sus efectos clínicos a menudo se manejan a través de la atención del desarrollo y neurológica posterior. La polidactilia, la sindactilia y la reconstrucción de extremidades crean una necesidad separada de atención ortopédica y reconstructiva.
Se pronostica que las convulsiones y la epilepsia se expandirán a una CAGR del 12,99% hasta 2032. El crecimiento refleja el desarrollo de tratamientos para la epilepsia con objetivo genético y un acceso más amplio a las pruebas moleculares. Stoke Therapeutics, Inc. completó la inscripción de 162 pacientes en el estudio de Fase 3 EMPEROR de zorevunersen para el síndrome de Dravet en junio de 2026. El programa ilustra el desarrollo continuo de enfoques antisentido para las epilepsias genéticas. Una revisión de 2025 señaló que la expansión de las pruebas genéticas pediátricas está refinando las definiciones de enfermedades y aumentando la identificación de condiciones neurogenéticas. Este progreso puede respaldar una atención más enfocada de las convulsiones en el mercado de terapéuticas para el síndrome acrocalloso.

Por Paciente y Entorno de Atención:
Los Centros Pediátricos Lideran Mientras los Servicios de Genética se ExpandenLa atención especializada neonatal y pediátrica representó una participación del 31,67% en 2026. El ACLS generalmente se identifica al nacer o en los primeros años de vida mediante imágenes prenatales, imágenes neonatales, hallazgos físicos o pruebas genéticas. Los centros especializados pediátricos y las unidades neonatales sirven, por lo tanto, como los primeros puntos importantes de tratamiento y derivación. Su función incluye el seguimiento, la atención de convulsiones, la evaluación del desarrollo y la coordinación con los servicios quirúrgicos y de rehabilitación. Este patrón de atención puede respaldar un modelo de centro y radio para la futura inscripción en ensayos. Un pequeño número de centros especializados puede identificar una proporción significativa de pacientes elegibles para la investigación.
Se pronostica que la genética clínica y el asesoramiento genético crecerán a una CAGR del 13,78% hasta 2032. La iniciativa BEACONS proporciona un marco para añadir la secuenciación del genoma a los flujos de trabajo rutinarios de cribado neonatal. El asesoramiento genético puede ayudar a las familias a comprender un diagnóstico, apoyar las pruebas de familiares y navegar por las derivaciones a especialistas. También proporciona una ruta más estructurada para recopilar información de genotipo y fenotipo. La cirugía ortopédica y reconstructiva sigue siendo un entorno estable para los niños que necesitan corrección de polidactilia o sindactilia. La atención neurológica y de epilepsia continúa abordando las necesidades de convulsiones que pueden persistir hasta la infancia tardía y la edad adulta.
Análisis Geográfico
América del Norte
América del Norte representó el 41,87% de la participación del mercado de terapéuticas para el síndrome acrocalloso en 2026. La región cuenta con una densa red de centros de enfermedades raras, sitios de ensayos clínicos, laboratorios genéticos y servicios de neurología pediátrica. Las vías regulatorias de los Estados Unidos para condiciones neurológicas huérfanas y pediátricas raras han alentado programas en enfermedades neurológicas adyacentes. Taysha Gene Therapies, Inc. informó la alineación con la FDA en enero de 2026 sobre sus planes pivotales y de seguridad para TSHA-102, con actividad clínica que abarca sitios de los Estados Unidos y Canadá. El modelo de ensayo transfronterizo puede respaldar el reclutamiento de pacientes para condiciones ultrararas. La actualización de diciembre de 2025 al Panel de Cribado Uniforme Recomendado también proporciona una señal de política para la identificación más temprana de trastornos neurogenéticos tratables. México sigue siendo un entorno en etapa más temprana porque la capacidad de derivación a especialistas y los sistemas de reembolso están menos establecidos. Es probable que el mercado de terapéuticas para el síndrome acrocalloso en América del Norte mantenga su liderazgo mientras esos sistemas clínicos y de diagnóstico permanezcan concentrados en la región.
Asia-Pacífico
Se pronostica que Asia-Pacífico crecerá a una CAGR del 11,65% hasta 2032, la tasa más rápida entre las regiones reportadas. El caso de crecimiento se basa en los servicios genómicos que están comenzando a identificar familias que anteriormente tenían acceso limitado a un diagnóstico molecular. El programa KKH Genomics for Kids in ASEAN informó haber realizado pruebas a 510 familias en 4 países, con una tasa de éxito diagnóstico del 52% a partir de febrero de 2026. India está construyendo una plataforma pública para terapias asequibles para enfermedades raras a través de su Misión de Terapia Celular y Génica, que incluye trabajo sobre atrofia muscular espinal y distrofia muscular de Duchenne. La enmienda de 2025 de Japón a su marco de medicina regenerativa amplió la cobertura a la terapia génica in vivo[2]. Estos cambios mejoran el entorno para la genética clínica, la revisión de terapias avanzadas y la futura identificación de pacientes. China, Corea del Sur y Australia también están fortaleciendo la infraestructura de genómica y registros. El mercado de terapéuticas para el síndrome acrocalloso podría beneficiarse de esta mayor capacidad regional, aunque el acceso seguirá siendo desigual entre los países.
Europa, Oriente Medio y África, y América del Sur
Europa tiene una posición sustancial porque el marco de medicamentos huérfanos de la Agencia Europea de Medicamentos y las Redes Europeas de Referencia respaldan la derivación y la coordinación de investigación en múltiples países. El programa EquipoISE del Reino Unido se introdujo en enero de 2026 como una vía de evaluación para añadir múltiples condiciones raras al cribado neonatal de manchas de sangre[3]. Alemania, el Reino Unido y Francia son los principales centros europeos para el desarrollo de enfermedades raras. En Oriente Medio y África, Abu Dabi lanzó un programa de cribado genómico neonatal en agosto de 2025 que cubre más de 815 condiciones infantiles tratables. Esto crea una base para diagnosticar enfermedades genéticas raras en una región con infraestructura específica para el ACLS limitada. América del Sur sigue siendo un contribuyente en etapa temprana, con la identificación de pacientes centrada en sitios de genética académica en países como Brasil y Argentina. Estas regiones son relevantes para el mercado de terapéuticas para el síndrome acrocalloso porque una participación geográfica más amplia puede mejorar la integridad del registro y el acceso a la investigación multicéntrica. Su progreso dependerá de una financiación duradera, capacidad clínica especializada y requisitos regulatorios coordinados.
Panorama Competitivo
Concentración del Mercado
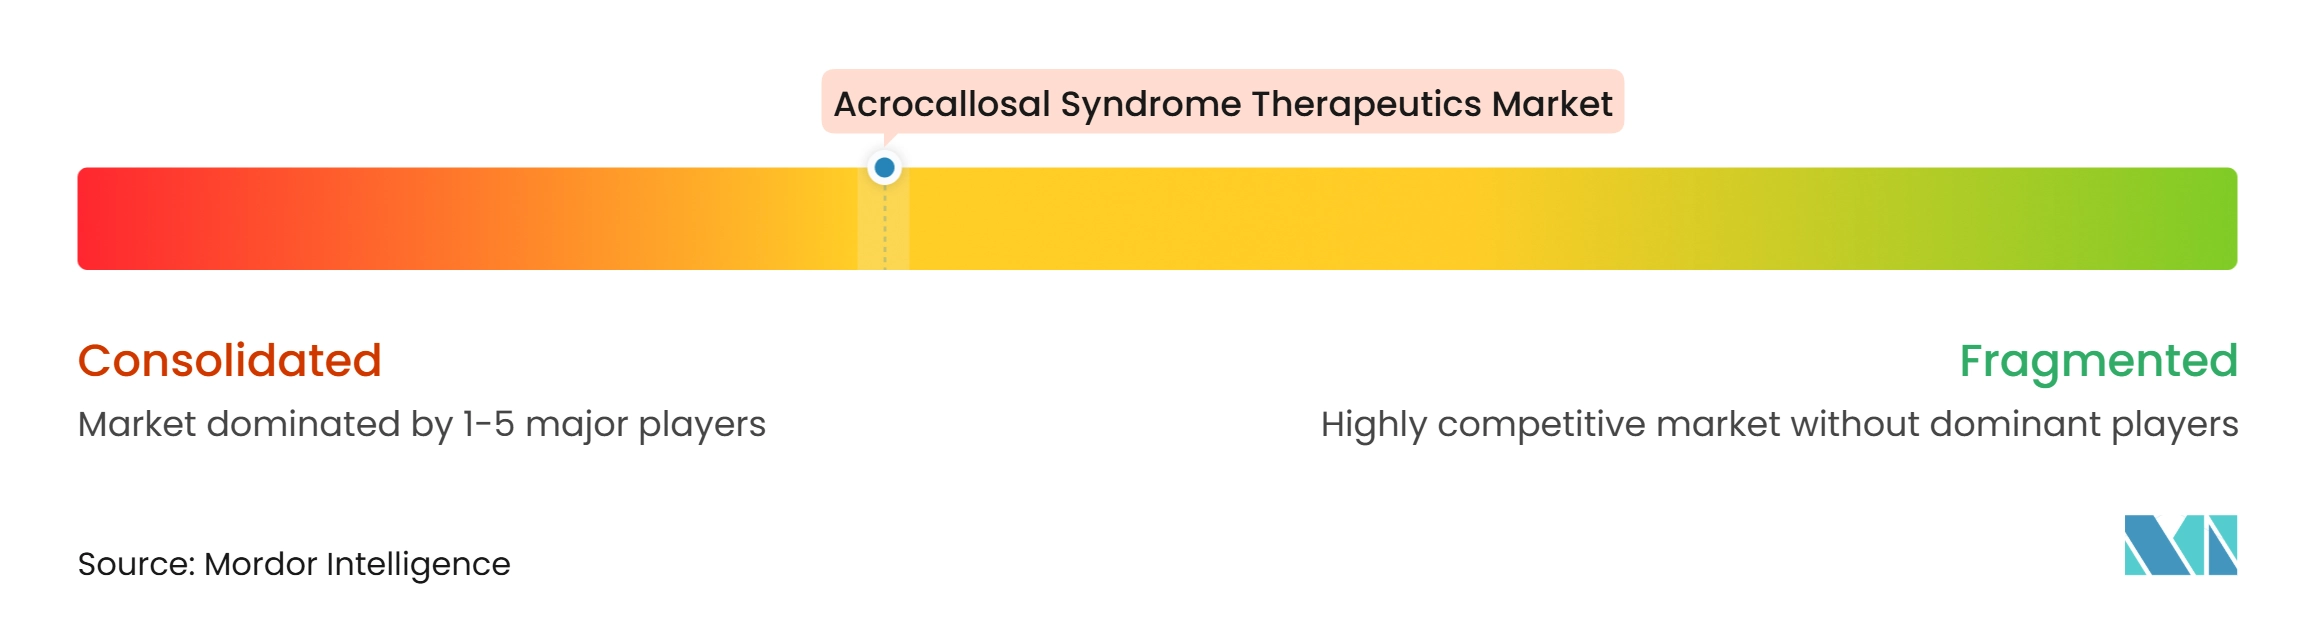
El mercado de terapéuticas para el síndrome acrocalloso está fragmentado porque ninguna empresa tiene un producto modificador de la enfermedad aprobado dirigido específicamente al ACLS. La competencia está determinada por el acceso a plataformas de terapia génica, medicina de ARN, genética y desarrollo de enfermedades raras, en lugar de por la competencia directa específica de la indicación. Desarrolladores más pequeños como Capsida Biotherapeutics y Encoded Therapeutics, Inc. están construyendo programas del sistema nervioso central para enfermedades neurológicas pediátricas raras con algunas características clínicas que se superponen con el ACLS. Encoded Therapeutics, Inc. anunció el inicio de su estudio pivotal ETX101 para el síndrome de Dravet en 2026. Esta actividad muestra cómo una empresa especializada puede utilizar vías regulatorias establecidas para avanzar en un programa pediátrico raro. La actividad directa de reemplazo o edición de KIF7 no ha sido revelada en el material proporcionado.
Los desarrolladores de plataformas de ARN como Ionis Pharmaceuticals, Stoke Therapeutics, Inc. y Wave Life Sciences Ltd. están siguiendo diferentes métodos para modificar enfermedades neurológicas genéticas. Ionis Pharmaceuticals recibió la aprobación de la FDA para ZANVASTRO para la enfermedad de Alexander en septiembre de 2026, proporcionando un punto de referencia comercial para una terapia de ARN en una condición neurológica ultrarara. Wave Life Sciences Ltd. informó reducciones de hasta el 46% en la huntingtina mutante con la selección alélica selectiva en datos clínicos de finales de 2025. Estos ejemplos muestran la gama de enfoques disponibles para las condiciones monogénicas del sistema nervioso. Su relevancia para el ACLS depende de la biología de la mutación, la administración y la seguridad, en lugar de una transferencia directa de evidencia clínica. La industria de terapéuticas para el síndrome acrocalloso tiene una apertura para un primer programa directo de KIF7, pero los requisitos biológicos y clínicos siguen siendo sustanciales.
Los titulares de plataformas de AAV compiten en la ruta de administración, el control del transgén, la fabricación y el seguimiento de seguridad a largo plazo. Novartis firmó un acuerdo de opción, colaboración y licencia con BioArctic en agosto de 2025 para la tecnología BrainTransporter destinada a respaldar la administración en el sistema nervioso central. La aprobación de FAYUVI de Ultragenyx Pharmaceutical Inc. ilustra el progreso regulatorio continuo para los programas de AAV9 en enfermedades neurodegenerativas pediátricas raras. Al mismo tiempo, el evento regulatorio de REGENXBIO muestra que las señales de seguridad pueden cambiar rápidamente las perspectivas de desarrollo de una plataforma. No se proporcionó ninguna participación de mercado combinada de las empresas líderes. Por lo tanto, la competencia debe describirse como difusa en lugar de concentrada. El mercado de terapéuticas para el síndrome acrocalloso favorecerá a las organizaciones que puedan combinar el acceso a pacientes con enfermedades raras con una ejecución clínica, de fabricación y de seguridad disciplinada.
Líderes de la Industria de Terapéuticas para el Síndrome Acrocalloso
-
Axovia Therapeutics
-
Jaguar Gene Therapy
-
Taysha Gene Therapies, Inc.
-
Mahzi Therapeutics
-
Capsida Biotherapeutics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticas para el Síndrome Acrocalloso Empresas cubiertas en este informe
- Axovia Therapeutics
- Biomarin Pharmaceutical
- Capsida Biotherapeutics
- Encoded Therapeutics, Inc.
- Ionis Pharmaceuticals
- Jaguar Gene Therapy
- Mahzi Therapeutics
- Neurogene Inc.
- Novartis
- Pfizer
- REGENXBIO
- Roche
- Rocket Pharmaceuticals, Inc.
- Sanofi
- Sarepta Therapeutics
- Stoke Therapeutics, Inc.
- Taysha Gene Therapies, Inc.
- Ultragenyx Pharmaceutical Inc.
- Wave Life Sciences Ltd.
Desarrollos recientes de la industria en Mercado de Terapéuticas para el Síndrome Acrocalloso
- Noviembre de 2026: Stoke Therapeutics, Inc. completó una exitosa reunin previa a la NDA con la FDA, alineándose en los elementos clave de la NDA planificada para los Estados Unidos para zorevunersen, un medicamento antisentido en investigación para el síndrome de Dravet. La empresa finalizó un nuevo punto final de evaluación cognitiva y conductual multicomponente Vineland-3 para la NDA y confirmó un cronograma de lectura de datos del tercer trimestre de 2027 del estudio de Fase 3 EMPEROR.
- Octubre de 2026: Rocket Pharmaceuticals, Inc. anunció la alineación con la FDA sobre la inscripción, la dosificación y una población de eficacia pivotal de 12 pacientes para el ensayo de Fase 2 pivotal global de RP-A501, una terapia génica con AAV9 para la enfermedad de Danon. Se esperan los resultados principales a mediados de 2028.
- Septiembre de 2026: Ultragenyx Pharmaceutical Inc. recibió la aprobación estándar completa de la FDA para FAYUVI, una terapia génica intravenosa con AAV9 para pacientes pediátricos con síndrome de Sanfilippo tipo A. La aprobación estableció un punto de referencia comercial para la terapia intravenosa con AAV9 en enfermedades raras del sistema nervioso central pediátrico.
- Septiembre de 2026: Ionis Pharmaceuticals recibió la aprobación de la FDA para ZANVASTRO, convirtiéndolo en el primer medicamento modificador de la enfermedad aprobado para la enfermedad de Alexander. La aprobación se basó en datos pivotales que mostraron estabilización de la marcha en la semana 61.
Alcance del Informe Global del Mercado de Terapéuticas para el Síndrome Acrocalloso
Según el alcance del informe, las terapéuticas para el síndrome acrocalloso son tratamientos e intervenciones de soporte destinados a gestionar los efectos genéticos, del desarrollo y neurológicos del síndrome. Actualmente no existe una cura establecida; la atención generalmente se individualiza y puede incluir cirugía, terapias y manejo de síntomas.
El mercado de terapéuticas para el síndrome acrocalloso está segmentado por modalidad terapéutica, enfermedades, paciente y entorno de atención, y geografía. Por modalidad terapéutica, el mercado está segmentado en terapias de soporte y dirigidas a síntomas, moduladores de vías de moléculas pequeñas, reemplazo génico y edición génica, terapias basadas en ARN y otras modalidades terapéuticas. Por enfermedad, el mercado está segmentado en neurodesarrollo y deterioro cognitivo, convulsiones y epilepsia, cuerpo calloso y otras malformaciones cerebrales, polidactilia, sindactilia y reconstrucción de extremidades, y otras enfermedades. Por paciente y entorno de atención, el mercado está segmentado en atención especializada neonatal y pediátrica, atención neurológica y de epilepsia, genética clínica y asesoramiento genético, cirugía ortopédica y reconstructiva, y otros entornos de atención. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Terapias de Soporte y Dirigidas a Síntomas |
| Moduladores de Vías de Moléculas Pequeñas |
| Reemplazo Génico y Edición Génica |
| Terapias Basadas en ARN |
| Otras Modalidades Terapéuticas |
| Neurodesarrollo y Deterioro Cognitivo |
| Convulsiones y Epilepsia |
| Cuerpo Calloso y Otras Malformaciones Cerebrales |
| Polidactilia, Sindactilia y Reconstrucción de Extremidades |
| Otras Enfermedades |
| Atención Especializada Neonatal y Pediátrica |
| Atención Neurológica y de Epilepsia |
| Genética Clínica y Asesoramiento Genético |
| Cirugía Ortopédica y Reconstructiva |
| Otros Entornos de Atención |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Modalidad Terapéutica | Terapias de Soporte y Dirigidas a Síntomas | |
| Moduladores de Vías de Moléculas Pequeñas | ||
| Reemplazo Génico y Edición Génica | ||
| Terapias Basadas en ARN | ||
| Otras Modalidades Terapéuticas | ||
| Por Enfermedades | Neurodesarrollo y Deterioro Cognitivo | |
| Convulsiones y Epilepsia | ||
| Cuerpo Calloso y Otras Malformaciones Cerebrales | ||
| Polidactilia, Sindactilia y Reconstrucción de Extremidades | ||
| Otras Enfermedades | ||
| Por Paciente y Entorno de Atención | Atención Especializada Neonatal y Pediátrica | |
| Atención Neurológica y de Epilepsia | ||
| Genética Clínica y Asesoramiento Genético | ||
| Cirugía Ortopédica y Reconstructiva | ||
| Otros Entornos de Atención | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de terapéuticas para el síndrome acrocalloso para 2032?
Se proyecta que el valor alcance los 396,27 millones de USD para 2032, desde 243,71 millones de USD en 2027, a una CAGR del 10,2%.
¿Qué enfoque terapéutico tiene actualmente la mayor participación?
Las Terapias de Soporte y Dirigidas a Síntomas lideraron con una participación del 36,76% en 2026 porque no hay una terapia modificadora de la enfermedad específica para el ACLS aprobada disponible.
¿Qué enfoque de tratamiento se espera que crezca más rápido?
Se pronostica que el Reemplazo Génico y la Edición Génica crecerán a una CAGR del 12,76% hasta 2032, respaldados por el progreso en programas adyacentes de AAV y medicina genética.
¿Por qué son importantes los servicios de pruebas genéticas para la atención del ACLS?
Las pruebas genéticas pueden identificar la enfermedad relacionada con KIF7 antes, apoyar el asesoramiento y ayudar a conectar a los niños con atención especializada y posibles programas de investigación.
¿Qué región tiene la mayor participación reportada?
América del Norte representó el 41,87% de la participación en 2026, respaldada por centros clínicos de enfermedades raras, capacidad de pruebas genéticas e infraestructura de ensayos.
¿Qué limita el desarrollo de terapias directas para el ACLS?
Los principales límites son la población de pacientes muy pequeña, los datos limitados de historia natural de KIF7, los cambios del desarrollo que comienzan temprano, y el costo y las exigencias de seguridad de la terapia génica del sistema nervioso central.