
Tamanho e Participação do Mercado de Dispositivos de Assistência à Punção Acústica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
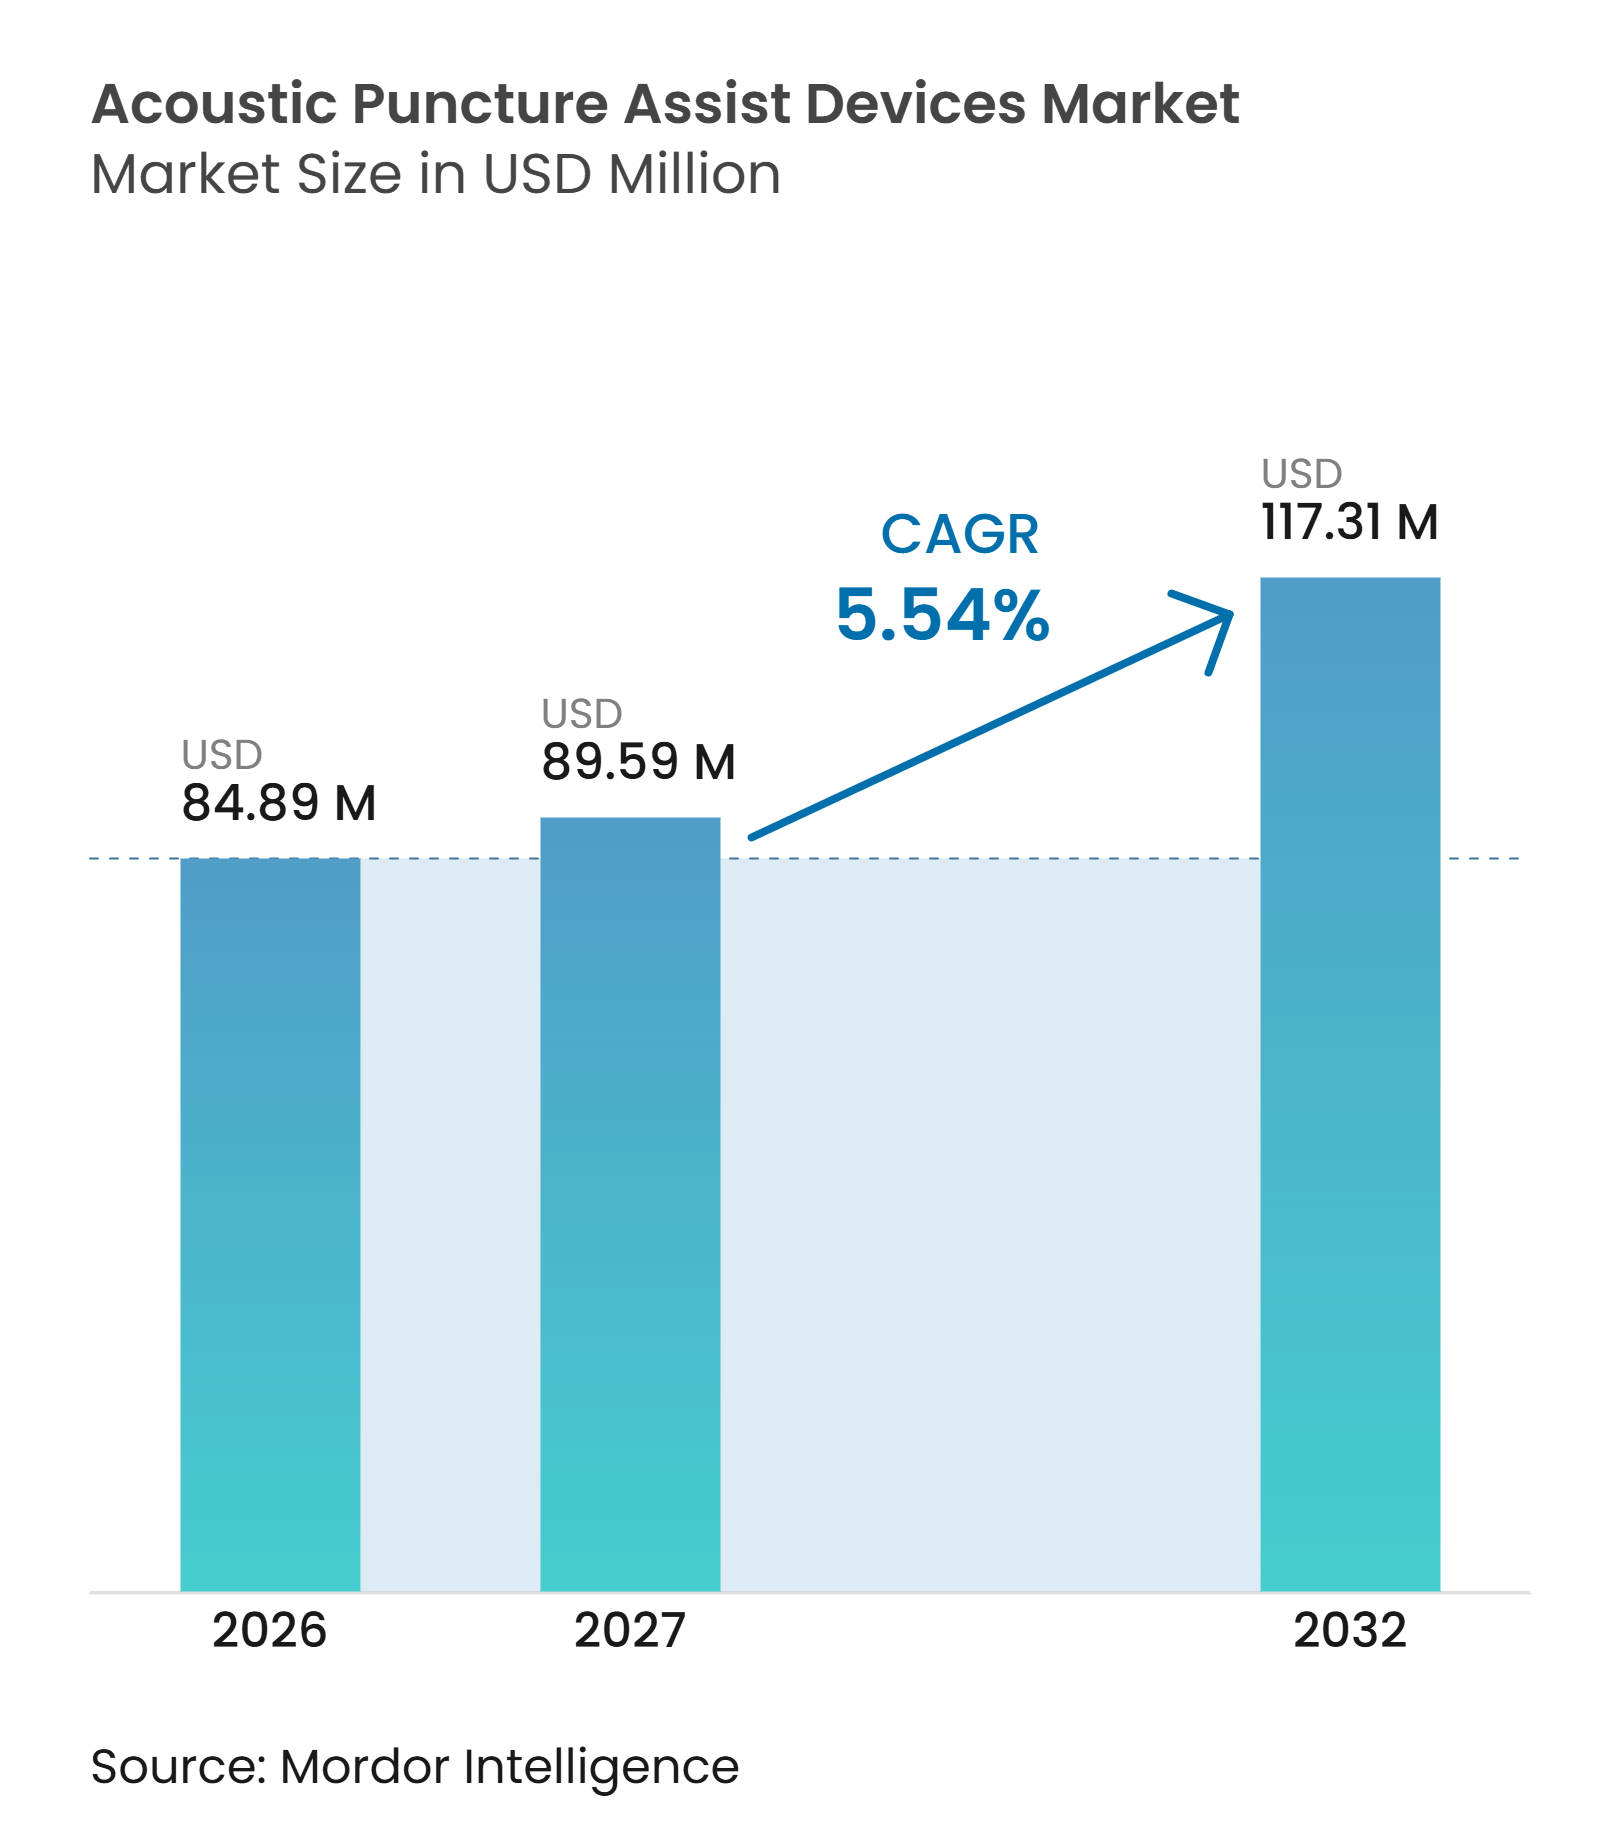
| Tamanho do Mercado (2027) | 89.59 Milhões de dólares |
| Tamanho do Mercado (2032) | 117.31 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Assistência à Punção Acústica pela Mordor Intelligence
O tamanho do Mercado de Dispositivos de Assistência à Punção Acústica foi avaliado em 84,89 milhões de USD em 2026 e estima-se que cresça de 89,59 milhões de USD em 2027 para atingir 117,31 milhões de USD até 2032, a um CAGR de 5,54% durante o período de previsão (2027-2032).
O mercado de dispositivos de assistência à punção acústica está avançando em direção a fluxos de trabalho de posicionamento de agulha mais mensuráveis, pois a detecção de pressão, o feedback acústico e a orientação anatômica podem documentar etapas que anteriormente dependiam da percepção do clínico. Essa mudança é mais visível na anestesia obstétrica e no tratamento interventivo da dor, onde os hospitais estão avaliando se essas ferramentas podem ser adotadas em suas instalações. A Flat Medical relatou em outubro de 2026 que mais de 30 hospitais e centros de dor nos EUA estavam usando sua Seringa Inteligente EpiFaith, e várias redes de prestação integrada de serviços haviam iniciado análises de valor para uso mais amplo. O argumento clínico para o mercado de dispositivos de assistência à punção acústica depende de se os dispositivos reduzem suficientemente o posicionamento malsucedido, as complicações e o tempo de procedimento para compensar os custos de equipamentos e descartáveis. A concorrência, portanto, centra-se em evidências clínicas, facilidade de uso, capacidade de documentação e na capacidade de se integrar aos fluxos de trabalho existentes de ultrassom e anestesia.
Principais Conclusões do Relatório
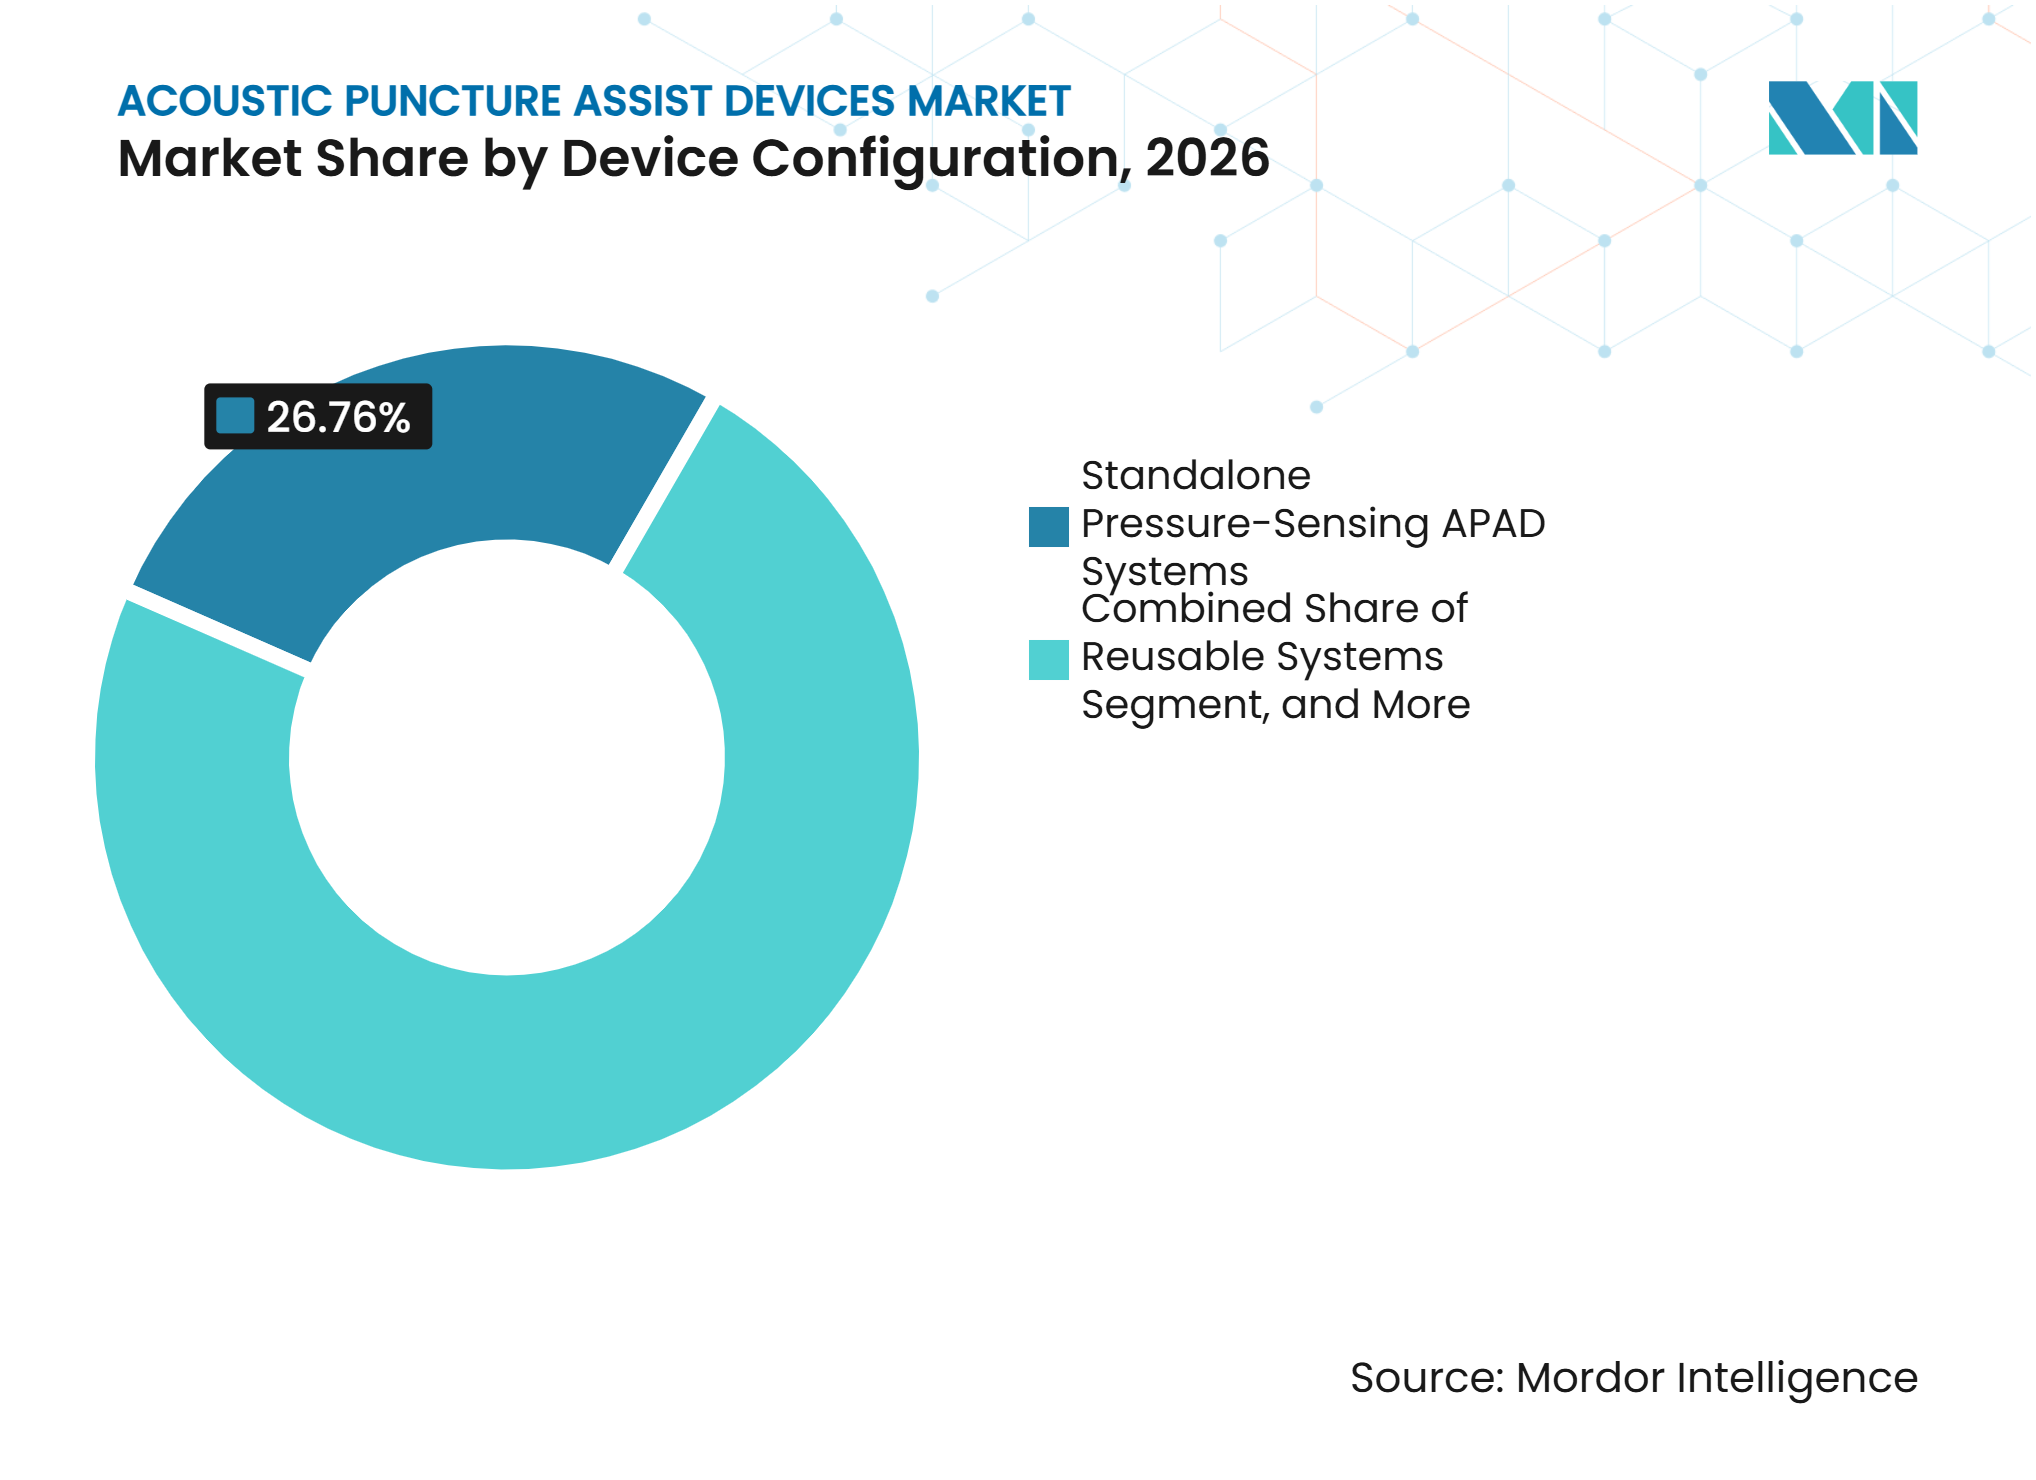
- Por configuração de dispositivo, os sistemas independentes de detecção de pressão detinham 26,8% da participação do mercado de dispositivos de assistência à punção acústica em 2026, enquanto os sistemas portáteis e de mão têm previsão de crescer a um CAGR de 8,1% até 2032.
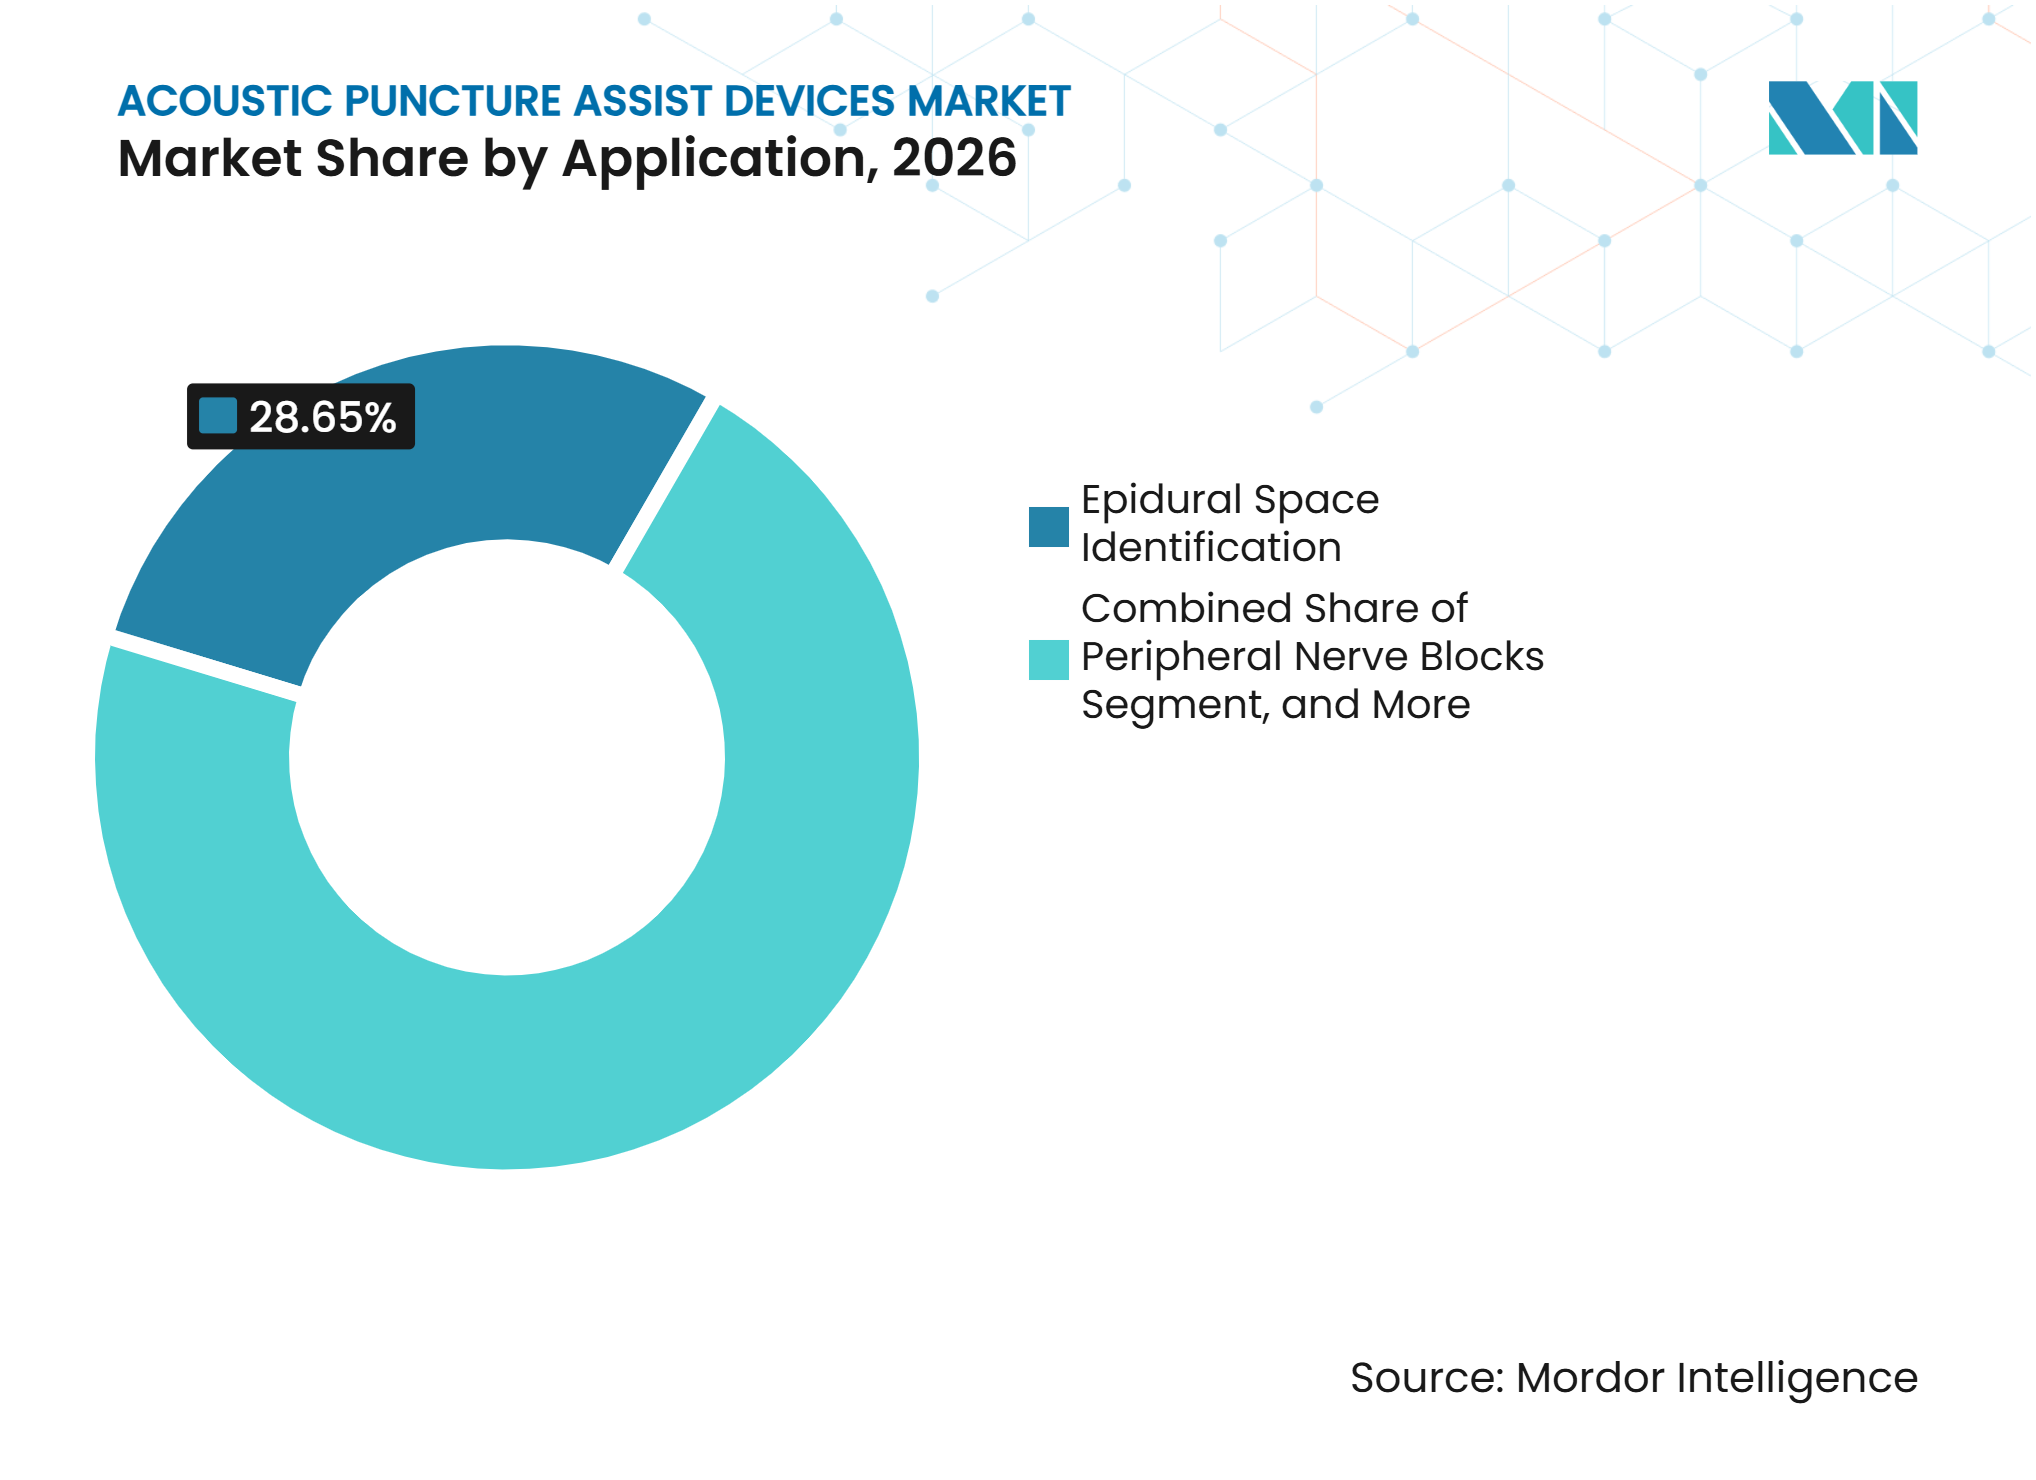
- Por aplicação, a identificação do espaço epidural representou 28,7% do tamanho do mercado de dispositivos de assistência à punção acústica em 2026, enquanto os bloqueios nervosos periféricos têm previsão de expandir a um CAGR de 7,7% até 2032.
- Por usuário final, os hospitais detinham 56,4% da participação do mercado de dispositivos de assistência à punção acústica em 2026, enquanto as clínicas especializadas em anestesia têm previsão de crescer a um CAGR de 8,3% até 2032.
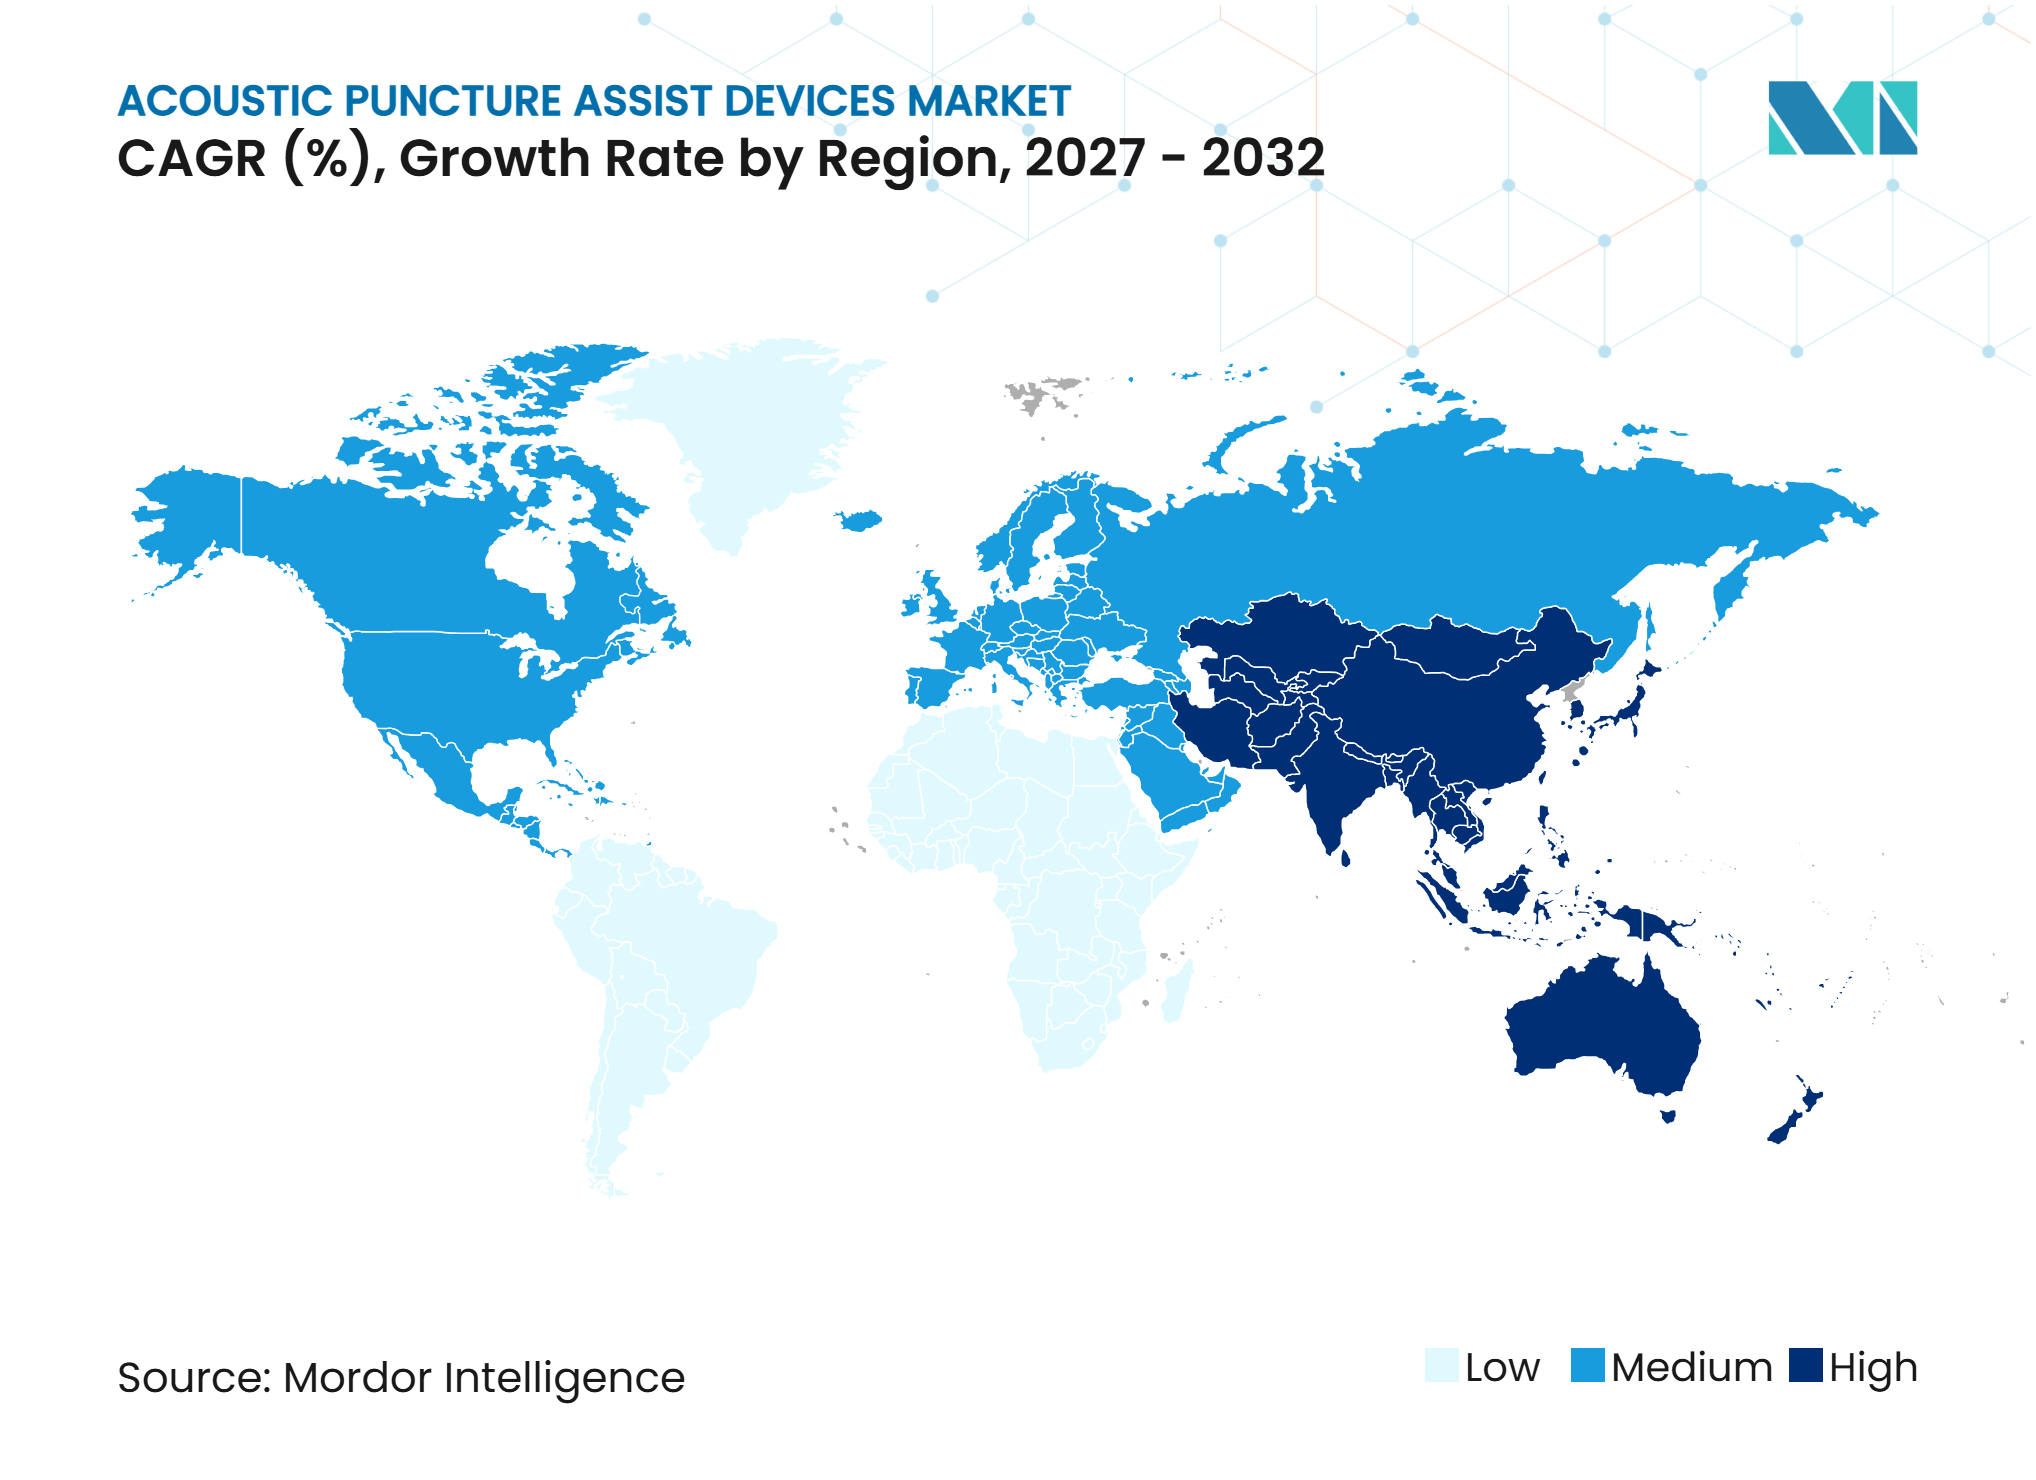
- Por geografia, a América do Norte representou 42,7% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Confirmação Objetiva do Espaço Epidural | +1.40% | Global, com ganhos iniciais na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Anestesia Neuraxial Assistida por Ultrassom | +1.30% | Global, com a Ásia-Pacífico como área central de crescimento | Médio prazo (2-4 anos) |
| Controle de Agulha com Duas Mãos | +0.80% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fluxos de Trabalho de Punção Documentados e Auditáveis | +0.70% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Uso de Anestesia Regional e Paravertebral | +0.50% | Global, com ganhos iniciais na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Desenvolvimento de Orientação Vibroacústica e por Fusão de Sensores | +0.40% | Global, com atividade de pesquisa na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Confirmação Objetiva do Espaço Epidural
A confirmação objetiva está transformando o posicionamento epidural de um procedimento tátil em um que pode ser medido e revisado. Uma revisão Cochrane de 2025 constatou que a orientação por ultrassom aumentou o sucesso na primeira tentativa em anestesia neuraxial de 556 para 778 por 1.000 pacientes em comparação com marcos anatômicos[1]. O mercado de dispositivos de assistência à punção acústica pode se beneficiar quando os hospitais buscam ferramentas que complementem o julgamento clínico com sinais visíveis ou registrados. Uma avaliação preliminar de 2026 do EpiduraFlow relatou medição linear de pressão em relação a uma referência de manômetro, com um R² acima de 0,98. Esse trabalho apoia o desenvolvimento adicional de ferramentas compactas de orientação por pressão que podem ser usadas em ambientes de procedimentos estéreis.
Expansão da Anestesia Neuraxial Assistida por Ultrassom
Os procedimentos neuraxiais guiados por ultrassom estão ganhando apoio institucional porque as diretrizes clínicas definem cada vez mais onde a imagem deve ser utilizada. A DEGUM da Alemanha descreve o ultrassom como um meio de identificar nervos com precisão para procedimentos realizados sem anestesia geral. A orientação da SIAARTI da Itália recomenda a combinação de ultrassom e estimulação elétrica nervosa para bloqueios nervosos periféricos com componente motor[2]. A revisão Cochrane abrangendo 65 estudos e 6.823 pacientes também constatou que a orientação por ultrassom reduziu o tempo total do procedimento em 34 segundos em comparação com os métodos de referência anatômica. A RIVANNA recebeu autorização FDA 510(k) em julho de 2025 para o sistema Accuro 3S e o software SpineNav-AI, que descreveu como o primeiro sistema de orientação neuraxial por ultrassom em tempo real habilitado por IA autorizado para uso clínico nos EUA. À medida que o ultrassom se torna mais comum, o mercado de dispositivos de assistência à punção acústica ganha uma base instalada maior que pode considerar recursos integrados de orientação e registro.
Preferência Crescente pelo Controle de Agulha com Duas Mãos
Os procedimentos de operador único são importantes quando as equipes de anestesia precisam realizar a orientação neuraxial sem uma pessoa adicional segurando uma sonda de ultrassom. Essa necessidade está se tornando mais relevante à medida que as restrições de pessoal afetam os serviços de anestesia ambulatorial e hospitalar. A sonda de Dupla Matriz da RIVANNA posiciona matrizes de transdutores ao redor de uma abertura central, permitindo o avanço da agulha através da sonda em vez de ao lado dela. A abordagem mantém as mãos do clínico focadas no controle da sonda e da agulha durante um único procedimento. Ela também diferencia os sistemas de ultrassom integrados dos produtos independentes de detecção de pressão. No mercado de dispositivos de assistência à punção acústica, equipamentos que reduzem as etapas de configuração podem ter maior apelo para locais ambulatoriais com equipe reduzida e alto volume de procedimentos.
Demanda por Fluxos de Trabalho de Punção Documentados e Auditáveis
Os hospitais consideram cada vez mais os registros de procedimentos ao avaliar novos equipamentos de orientação. As seringas convencionais de perda de resistência não criam um registro de pressão, anatomia ou posição da agulha. Sistemas que registram formas de onda de pressão, imagens anatômicas ou informações de agulha com carimbo de data/hora podem apoiar revisões de qualidade e credenciamento de clínicos. Um artigo de 2026 na Anestesia Regional e Medicina da Dor pediu relatórios padronizados de desempenho, detecção objetiva de planos de tecido e interpretação assistida por IA para apoiar a prática neuraxial reproduzível. A RIVANNA afirma que o Accuro 3S inclui fluxos de trabalho de arquivamento compatíveis com DICOM, o que pode facilitar a retenção de registros de imagens em sistemas clínicos estabelecidos. Esse recurso oferece ao mercado de dispositivos de assistência à punção acústica uma justificativa de aquisição que vai além da preferência individual do usuário.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Dispositivos e Componentes Descartáveis | -0.9% | Global, com efeitos mais fortes em mercados sensíveis a preços na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Evidências Limitadas de Superioridade Sobre a Perda de Resistência Convencional | -0.7% | Global, com maior resistência na Europa e América do Norte | Médio prazo (2-4 anos) |
| Requisitos de Treinamento e Integração ao Fluxo de Trabalho | -0.5% | Global, particularmente onde programas estruturados de residência são limitados | Médio prazo (2-4 anos) |
| Reembolso Ambíguo para Dispositivos de Orientação Independentes | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Adicionais de Dispositivos e Componentes Descartáveis
O custo continua sendo um obstáculo central porque os dispositivos de orientação adicionam custos de capital, arrendamento ou serviço a um procedimento estabelecido. Acessórios estéreis como coberturas de sonda, guias de agulha e acessórios de sensor também podem criar um custo recorrente por procedimento. Esse ônus é mais acentuado onde hospitais públicos adquirem equipamentos por meio de licitações com limites rígidos de custo unitário. Os ganhos clínicos decorrentes de menos redirecionamentos de agulha, menor tempo de procedimento e menor risco de complicações podem não se traduzir diretamente em um pagamento separado sob a faturação convencional. O mercado de dispositivos de assistência à punção acústica, portanto, depende de evidências que demonstrem valor de maneiras que os comitês de aquisição possam aplicar aos seus orçamentos. O lançamento do EZCOVER pela B. Braun em 2025 ilustra o papel adicional dos acessórios estéreis em procedimentos de bloqueio nervoso guiados por ultrassom.
Demonstração Limitada de Superioridade Sobre a Perda de Resistência Convencional
A base de evidências clínicas está se expandindo, mas ainda não produziu resultados consistentes de superioridade para todos os tipos de dispositivos de assistência à punção. Um ensaio clínico randomizado multicêntrico de 2025 constatou que o dispositivo de imagem tátil VerTouch não atingiu seu critério de superioridade pré-especificado por intenção de tratar para tentativas de inserção de agulha. A diferença média relatada foi de -0,4, com um intervalo de confiança de 95% de -1,2 a 0,3 e um valor p de 0,133. Anestesiologistas experientes podem comparar um dispositivo com suas próprias taxas de sucesso em vez de com uma média ampla. Uma análise malaia de 2025 também identificou custo, requisitos de aprendizado e resistência cultural como barreiras para o uso mais amplo de bloqueio neuraxial central guiado por ultrassom. Esses fatores podem retardar a adoção no mercado de dispositivos de assistência à punção acústica mesmo quando um dispositivo tem uma justificativa técnica sólida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Dispositivo:
A Portabilidade Redefine a Orientação no Ponto de AtendimentoOs sistemas independentes de detecção de pressão detinham 26,8% do mercado de dispositivos de assistência à punção acústica em 2026, sustentados por fluxos de trabalho simples que se alinham com o treinamento estabelecido de perda de resistência. Os sistemas portáteis e de mão têm previsão de expandir a um CAGR de 8,1% até 2032, a taxa mais rápida dentro da configuração de dispositivo. A migração para cirurgia ambulatorial e a limitação de pessoal tornam os sistemas compactos atrativos porque podem ser movidos entre salas de procedimento sem pessoal dedicado de configuração. O Accuro 3S da RIVANNA recebeu autorização da FDA em julho de 2025 como uma plataforma portátil com recursos de Dupla Matriz e orientação habilitada por IA. O mercado de dispositivos de assistência à punção acústica está, portanto, se deslocando em direção a dispositivos que combinam mobilidade, imagem e suporte ao fluxo de trabalho.
Os sistemas acústicos e de ultrassom integrados fornecem visualização contínua da agulha, reconhecimento anatômico e funções de documentação. Seu preço mais elevado do que as ferramentas de detecção independentes torna o valor do fluxo de trabalho clínico total central para as decisões de compra. Os equipamentos baseados em carrinho e integrados a consoles permanecem relevantes em hospitais de alta complexidade, onde a imagem avançada compensa o tempo adicional de configuração. A B. Braun posicionou seu conjunto de coberturas de sonda EZCOVER em torno da segurança do ultrassom e de uma etapa de confirmação antes de um procedimento de bloqueio. À medida que os sistemas portáteis se tornam mais capazes, os sistemas independentes podem enfrentar maior pressão das alternativas integradas.



Por Aplicação:
Bloqueios Nervosos Periféricos Superam o Caso de Uso Central EpiduralA identificação do espaço epidural representou 28,7% do tamanho do mercado de dispositivos de assistência à punção acústica em 2026, sustentada por epidurais obstétricas, injeções para dor crônica e procedimentos neuraxiais cirúrgicos. Os bloqueios nervosos periféricos têm projeção de registrar o crescimento de aplicação mais rápido a um CAGR de 7,7% até 2032. O aumento segue o uso mais amplo de vias de recuperação aprimorada e cuidados perioperatórios com redução de opioides. A B. Braun introduziu uma bandeja de bloqueio nervoso específica para departamento de emergência em fevereiro de 2025 para procedimentos de dose única e cuidados de dor aguda. O produto mostra que os fabricantes estão estendendo o suporte a procedimentos relacionados à orientação além das salas de anestesia especializada.
O crescimento nos bloqueios periféricos também coloca novos usuários em contato com equipamentos de orientação. Médicos de emergência e outros clínicos podem não ter a mesma experiência com orientação acústica ou por imagem que os especialistas em anestesia regional. Isso cria a necessidade de designs que reduzam a carga de treinamento e apoiem etapas de procedimento claras. Anestesia espinhal e neuraxial, identificação paravertebral, acesso vascular e biópsia são outros casos de uso que favorecem plataformas configuráveis. O consenso pediátrico chinês de 2025 estabeleceu orientação padronizada para bloqueios nervosos guiados por ultrassom em crianças, apoiando uma prática de procedimento mais consistente em uma aplicação clinicamente importante. O mercado de dispositivos de assistência à punção acústica pode se beneficiar quando um sistema pode atender a vários procedimentos sem exigir equipamentos de capital separados para cada caso de uso.

Por Usuário Final:
Clínicas Especializadas Lideram o Crescimento enquanto Hospitais Ancoram o VolumeOs hospitais representaram 56,4% do mercado de dispositivos de assistência à punção acústica em 2026 porque lidam com grandes volumes de procedimentos complexos de anestesia e dor. Os principais centros acadêmicos também podem avaliar novos sistemas por meio de programas formais de melhoria de qualidade. As clínicas especializadas em anestesia têm previsão de crescer a um CAGR de 8,3% até 2032, à medida que o tratamento interventivo da dor e os bloqueios regionais migram para ambientes ambulatoriais de menor custo. Essas clínicas frequentemente têm salas menores, armazenamento limitado e equipes reduzidas. Os requisitos resultantes favorecem dispositivos portáteis com tempo de configuração curto em detrimento de sistemas baseados em carrinho que podem exigir mais suporte técnico.
Os centros cirúrgicos ambulatoriais são um grupo de usuários finais relacionado porque suas necessidades de aquisição se assemelham cada vez mais às das clínicas especializadas. O crescimento na complexidade dos procedimentos realizados fora dos hospitais pode tornar a tecnologia de orientação mais clinicamente relevante. Esse ambiente também valoriza o fluxo de trabalho confiável e a rotatividade eficiente de salas. A RIVANNA recebeu uma subvenção de 3 milhões de USD para um programa Accuro 3S otimizado para uso militar, mostrando que a medicina de campo e os ambientes de diagnóstico também podem ser relevantes para a base de usuários endereçável. O setor de dispositivos de assistência à punção acústica permanece vinculado à demanda hospitalar, mas sua oportunidade de crescimento mais rápido está se deslocando para ambientes de atendimento menores e mais móveis.
Análise Geográfica
América do Norte
A América do Norte detinha 42,7% do mercado global de dispositivos de assistência à punção acústica em 2026. Altos volumes de procedimentos, sistemas hospitalares bem financiados e vias estabelecidas de autorização FDA 510(k) apoiam a adoção na região. O CMS estabeleceu o código ICD-10-PCS XEZU3HC, com vigência a partir de 1º de outubro de 2026, para navegação intraprocedimental do canal espinhal assistida por computador usando ultrassom em tempo real e rastreamento contínuo de agulha. O código oferece aos hospitais uma forma consistente de registrar o procedimento, embora não estabeleça pagamento. A influência regulatória, a integração de registros eletrônicos e a geração de evidências acadêmicas tornam os Estados Unidos a principal fonte de demanda comercial.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2032, tornando-a a parte regional de crescimento mais rápido do mercado de dispositivos de assistência à punção acústica. A China oferece uma via direta para o desenvolvimento de produtos porque clínicos e reguladores estão formalizando práticas para bloqueios guiados por ultrassom. O consenso de especialistas chineses de 2025 sobre bloqueios nervosos pediátricos guiados por ultrassom fornece uma referência clínica comum para prestadores que tratam crianças. A expansão hospitalar da Índia e o acesso mais amplo a seguros podem ampliar a base de pacientes para procedimentos de anestesia neuraxial e regional. O crescimento regional dependerá da precificação de equipamentos, do treinamento de clínicos e dos requisitos de conformidade local.
Europa, Oriente Médio e África, e América do Sul
A DEGUM da Alemanha promove a anestesia regional guiada por ultrassom, e a SIAARTI da Itália recomenda a orientação combinada para bloqueios nervosos periféricos com componente motor. Essas posições oferecem aos hospitais europeus uma estrutura clínica para orientação por imagem, enquanto a ISO 13485 e a marcação CE permanecem fatores-chave de conformidade. O Brasil e a Argentina oferecem oportunidades iniciais, embora o reembolso fragmentado, as tarifas de importação e o acesso desigual ao treinamento continuem a restringir uma adoção mais ampla.
Cenário Competitivo
Concentração do Mercado
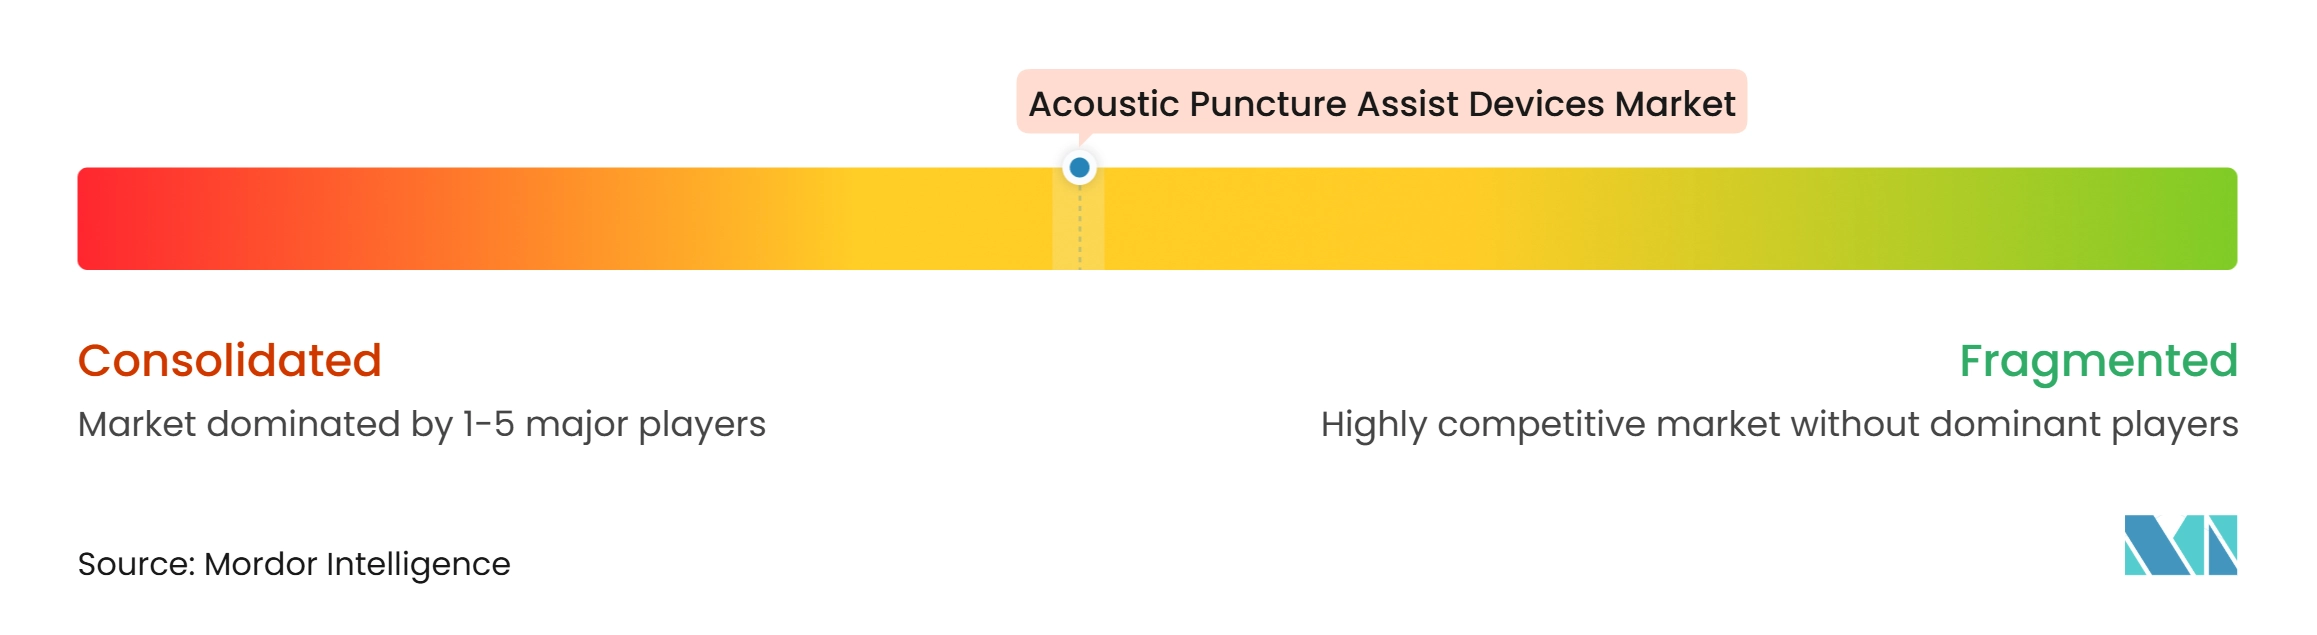
O mercado de dispositivos de assistência à punção acústica é moderadamente fragmentado. Os especialistas exclusivos incluem Apad B.V., Milestone Scientific, RIVANNA Medical e SURAG Medical GmbH. Eles competem por meio de design específico para procedimento, evidências clínicas, status regulatório e adequação aos fluxos de trabalho de anestesia. A Milestone Scientific foca na detecção objetiva de pressão por meio de seu sistema CompuFlo, enquanto a RIVANNA combina hardware de ultrassom com imagem neuraxial guiada por IA. As unidades de sensor vibroacústico da SURAG foram examinadas em um estudo de 2025 que descreveu uma bancada de teste robótica para experimentos de inserção de agulha.
GE HealthCare, B. Braun, Koninklijke Philips, Butterfly Network, Clarius Mobile Health e FUJIFILM Sonosite utilizam bases instaladas e alcance de distribuição para competir. A GE HealthCare anunciou sua colaboração Nerveblox em outubro de 2025, descrevendo o reconhecimento anatômico em 12 procedimentos de bloqueio nervoso. Em agosto de 2026, a GE HealthCare lançou os sistemas compactos LOGIQ e X e LOGIQ e S com IA Nerveblox, autorização 510(k) e marcação CE. A B. Braun lançou uma bandeja de bloqueio nervoso específica para departamento de emergência em fevereiro de 2025 e um conjunto de coberturas de sonda EZCOVER em abril de 2025. Essas adições podem ser introduzidas por meio de relacionamentos de compra existentes em vez de uma venda de plataforma separada.
A inovação tem como alvo anatomias difíceis, incluindo obesidade, deformidade espinhal e procedimentos torácicos, onde a visibilidade da agulha pode ser limitada. Um estudo de 2026 relatou que um sinalizador fotoacústico embutido em uma agulha alcançou precisão de rastreamento 3D abaixo de 2 mm e reduziu as taxas de falha de biópsia em 35% em um estudo de usabilidade com 12 clínicos. Um estudo separado de 2026 descreveu o sistema HUMaN, que combinou rastreamento magnético de agulha com imagem de ultrassom em um design portátil de mão[3]. Os requisitos de gestão de qualidade ISO 13485 e a autorização FDA 510(k) criam um alto limiar de conformidade para novos entrantes.
Líderes do Setor de Dispositivos de Assistência à Punção Acústica
-
Equip Medikey
-
UNITRON NV
-
QRS International
-
RIVANNA Medical
-
Rocket Medical plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Assistência à Punção Acústica Empresas cobertas neste relatório
- B. Braun
- Beckton Dickinson
- Butterfly Network, Inc.
- CIVCO Medical solutions
- Clarius Mobile Health Corp.
- Equip Medikey
- FUJIFILM
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Medky GmbH
- Mindray
- QRS International
- RIVANNA Medical
- Rocket Medical plc
- Siemens Healthineers
- SURAG Medical GmbH
- Teleflex
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Assistência à Punção Acústica
- Setembro de 2026: O CMS estabeleceu o código ICD-10-PCS XEZU3HC, com vigência a partir de 1º de outubro de 2026, como a primeira categoria de codificação nacional dedicada para navegação intraprocedimental do canal espinhal assistida por computador com ultrassom em tempo real e rastreamento contínuo de agulha. A RIVANNA Medical planeja incorporar o código em sua estrutura de resultados a partir do quarto trimestre de 2026, criando uma infraestrutura de dados de reembolso que poderia apoiar futuras solicitações de pagamento separado.
- Setembro de 2026: A Nolato AB (Suécia) anunciou a aquisição da holandesa Unitron, uma CDMO de tecnologia médica com mais de 100 funcionários e vendas estimadas de 2026 de SEK 200 milhões (19 milhões de USD), incorporando-a à marca Nolato Unitron. A aquisição fortalece a capacidade de desenvolvimento e fabricação de dispositivos médicos de ponta a ponta, com potenciais implicações para a capacidade da cadeia de suprimentos que atende aos fabricantes de componentes APAD na Europa.
- Agosto de 2026: A GE HealthCare lançou a família LOGIQ e, LOGIQ e X e LOGIQ e S, sistemas de ultrassom compactos em formato de laptop integrando a ferramenta de IA Nerveblox para orientação de bloqueio nervoso periférico. Ambos os sistemas possuem autorização 510(k) e Marcação CE, estendendo a identificação de marcos anatômicos habilitada por IA para 12 tipos de procedimentos de bloqueio nervoso em um fator de forma portátil e de menor custo de capital, adequado para hospitais comunitários e instalações ambulatoriais.
- Outubro de 2025: A GE HealthCare e a SmartAlpha anunciaram uma colaboração para comercializar a IA Nerveblox na família Venue POCUS da GE HealthCare, introduzindo reconhecimento anatômico em tempo real em mais de 50 estruturas em 12 procedimentos comuns de bloqueio nervoso com 97% de precisão de identificação, apresentado na Reunião Anual da Sociedade Americana de Anestesiologistas em San Antonio.
Escopo do Relatório Global do Mercado de Dispositivos de Assistência à Punção Acústica
De acordo com o escopo do relatório, os dispositivos de assistência à punção acústica utilizam ondas sonoras, tipicamente ultrassom, para visualizar uma agulha e guiá-la em direção a um alvo durante um procedimento. Eles ajudam os clínicos a melhorar a precisão do posicionamento e a reduzir o risco de lesão aos tecidos adjacentes.
O mercado de dispositivos de assistência à punção acústica é segmentado em configuração de dispositivo, aplicação, usuário final e geografia. Por configuração de dispositivo, o mercado é segmentado em sistemas APAD independentes de detecção de pressão, sistemas integrados de orientação acústica e por ultrassom, sistemas APAD portáteis e de mão, sistemas baseados em carrinho e integrados a consoles, sistemas reutilizáveis e componentes de uso único e descartáveis. Por aplicação, o mercado é segmentado em identificação do espaço epidural, anestesia espinhal e neuraxial, identificação do espaço paravertebral, bloqueios nervosos periféricos, acesso vascular e posicionamento de cateter venoso central, biópsia e amostragem de tecido e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas em anestesia, centros de imagem diagnóstica e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Sistemas APAD Independentes de Detecção de Pressão |
| Sistemas Integrados de Orientação Acústica e por Ultrassom |
| Sistemas APAD Portáteis e de Mão |
| Sistemas Baseados em Carrinho e Integrados a Consoles |
| Sistemas Reutilizáveis |
| Componentes de Uso Único e Descartáveis |
| Identificação do Espaço Epidural |
| Anestesia Espinhal e Neuraxial |
| Identificação do Espaço Paravertebral |
| Bloqueios Nervosos Periféricos |
| Acesso Vascular e Posicionamento de Cateter Venoso Central |
| Biópsia e Amostragem de Tecido |
| Outras Aplicações |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas em Anestesia |
| Centros de Imagem Diagnóstica |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Configuração de Dispositivo | Sistemas APAD Independentes de Detecção de Pressão | |
| Sistemas Integrados de Orientação Acústica e por Ultrassom | ||
| Sistemas APAD Portáteis e de Mão | ||
| Sistemas Baseados em Carrinho e Integrados a Consoles | ||
| Sistemas Reutilizáveis | ||
| Componentes de Uso Único e Descartáveis | ||
| Por Aplicação | Identificação do Espaço Epidural | |
| Anestesia Espinhal e Neuraxial | ||
| Identificação do Espaço Paravertebral | ||
| Bloqueios Nervosos Periféricos | ||
| Acesso Vascular e Posicionamento de Cateter Venoso Central | ||
| Biópsia e Amostragem de Tecido | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas em Anestesia | ||
| Centros de Imagem Diagnóstica | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por dispositivos de assistência à punção acústica?
A demanda é sustentada pela necessidade de posicionamento mais confiável de epidurais e bloqueios nervosos, dados de procedimento registráveis e uso mais amplo de orientação por ultrassom.
Qual é o tamanho do mercado de dispositivos de assistência à punção acústica?
O mercado está projetado em 89,6 milhões de USD em 2027 e tem previsão de atingir 117,3 milhões de USD até 2032 a um CAGR de 5,5%.
Qual configuração de dispositivo está crescendo mais rapidamente?
Os sistemas portáteis e de mão têm previsão de crescer a um CAGR de 8,1% até 2032 porque se adequam a ambientes clínicos ambulatoriais e de menor porte.
Qual aplicação tem a perspectiva de crescimento mais elevada?
Os bloqueios nervosos periféricos têm projeção de crescer a um CAGR de 7,7% até 2032 à medida que os cuidados com redução de opioides e a anestesia regional se expandem.
Por que os hospitais continuam sendo compradores importantes de sistemas de assistência à punção?
Os hospitais detinham 56,4% da demanda em 2026 porque gerenciam altos volumes de procedimentos complexos e podem avaliar os benefícios de qualidade e fluxo de trabalho.
O que limita a adoção mais ampla desses dispositivos?
Custos adicionais de dispositivos e descartáveis, necessidades de treinamento, reembolso incerto e evidências mistas em relação às técnicas convencionais podem atrasar a aquisição.