
Marktgröße und Marktanteil für akustische Punktionshilfegeräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 89.59 Millionen US-Dollar |
| Marktgröße (2032) | 117.31 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für akustische Punktionshilfegeräte von Mordor Intelligence
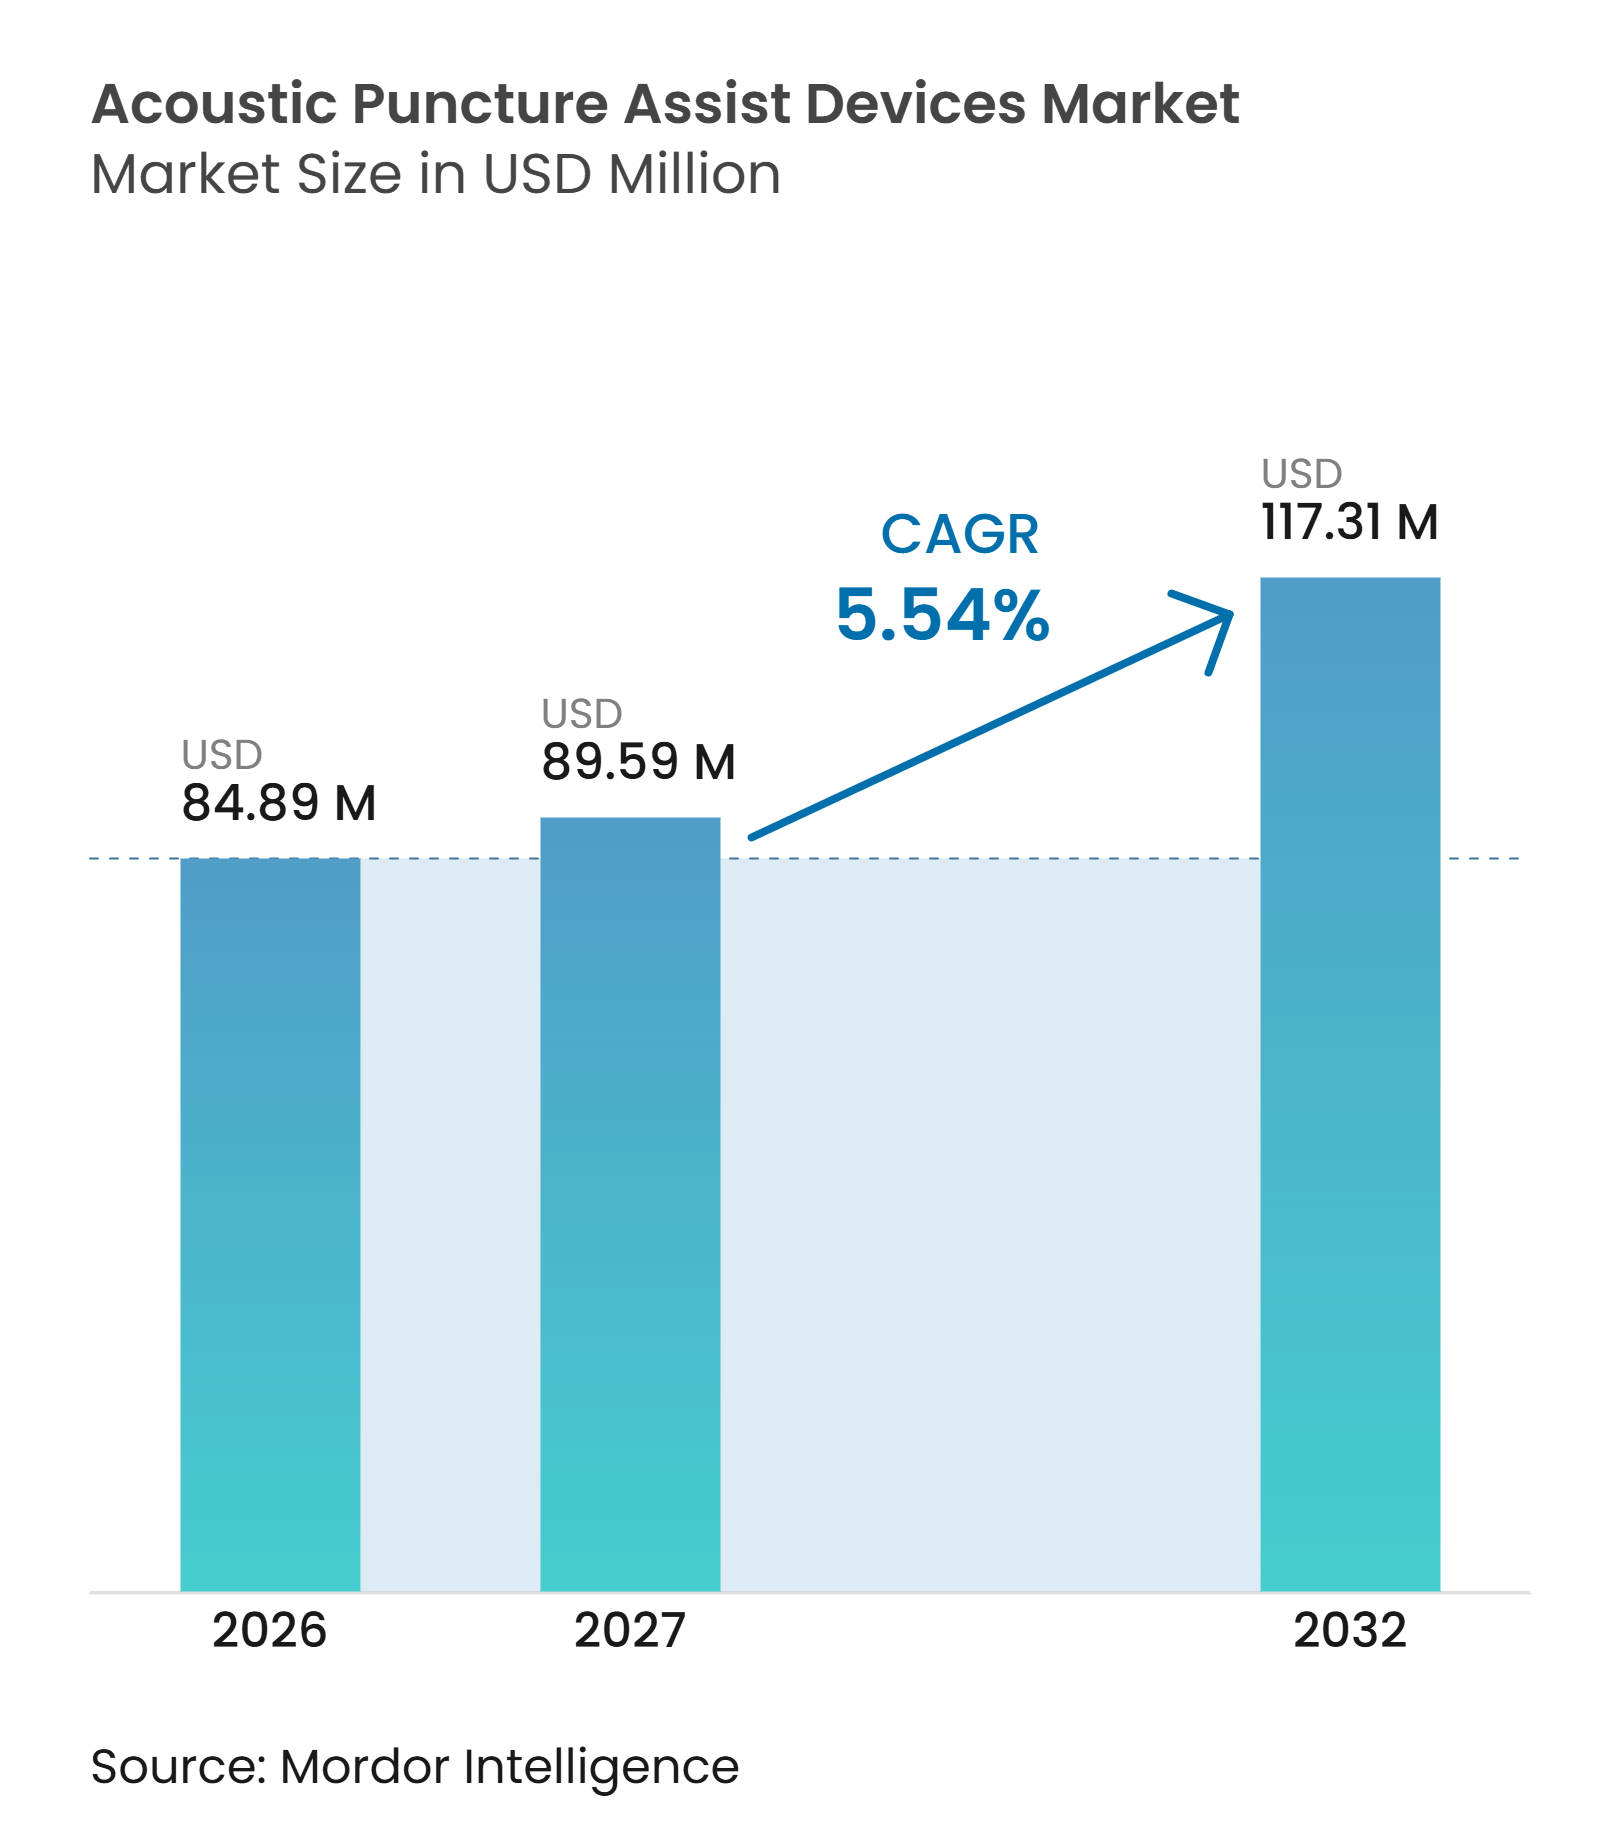
Die Marktgröße für akustische Punktionshilfegeräte wurde im Jahr 2026 auf 84,89 Millionen USD geschätzt und wird voraussichtlich von 89,59 Millionen USD im Jahr 2027 auf 117,31 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,54 % während des Prognosezeitraums (2027–2032).
Der Markt für akustische Punktionshilfegeräte entwickelt sich hin zu besser messbaren Nadelplatzierungs-Workflows, da Drucksensorik, akustisches Feedback und anatomische Führung Schritte dokumentieren können, die zuvor vom Fingerspitzengefühl des Klinikers abhingen. Diese Veränderung ist am deutlichsten in der geburtshilflichen Anästhesie und der interventionellen Schmerztherapie zu beobachten, wo Krankenhäuser prüfen, ob diese Instrumente flächendeckend eingesetzt werden können. Flat Medical berichtete im Oktober 2026, dass mehr als 30 US-amerikanische Krankenhäuser und Schmerzzentren seine EpiFaith Smart Syringe verwenden und mehrere integrierte Versorgungsnetzwerke mit Wertanalysen für eine breitere Nutzung begonnen hatten. Das klinische Argument für den Markt für akustische Punktionshilfegeräte hängt davon ab, ob die Geräte Fehlplatzierungen, Komplikationen und Verfahrenszeiten ausreichend reduzieren, um die Geräte- und Verbrauchsmaterialkosten zu kompensieren. Der Wettbewerb konzentriert sich daher auf klinische Evidenz, Benutzerfreundlichkeit, Dokumentationsfähigkeit und die Möglichkeit, sich in bestehende Ultraschall- und Anästhesie-Workflows einzufügen.
Wichtigste Erkenntnisse des Berichts
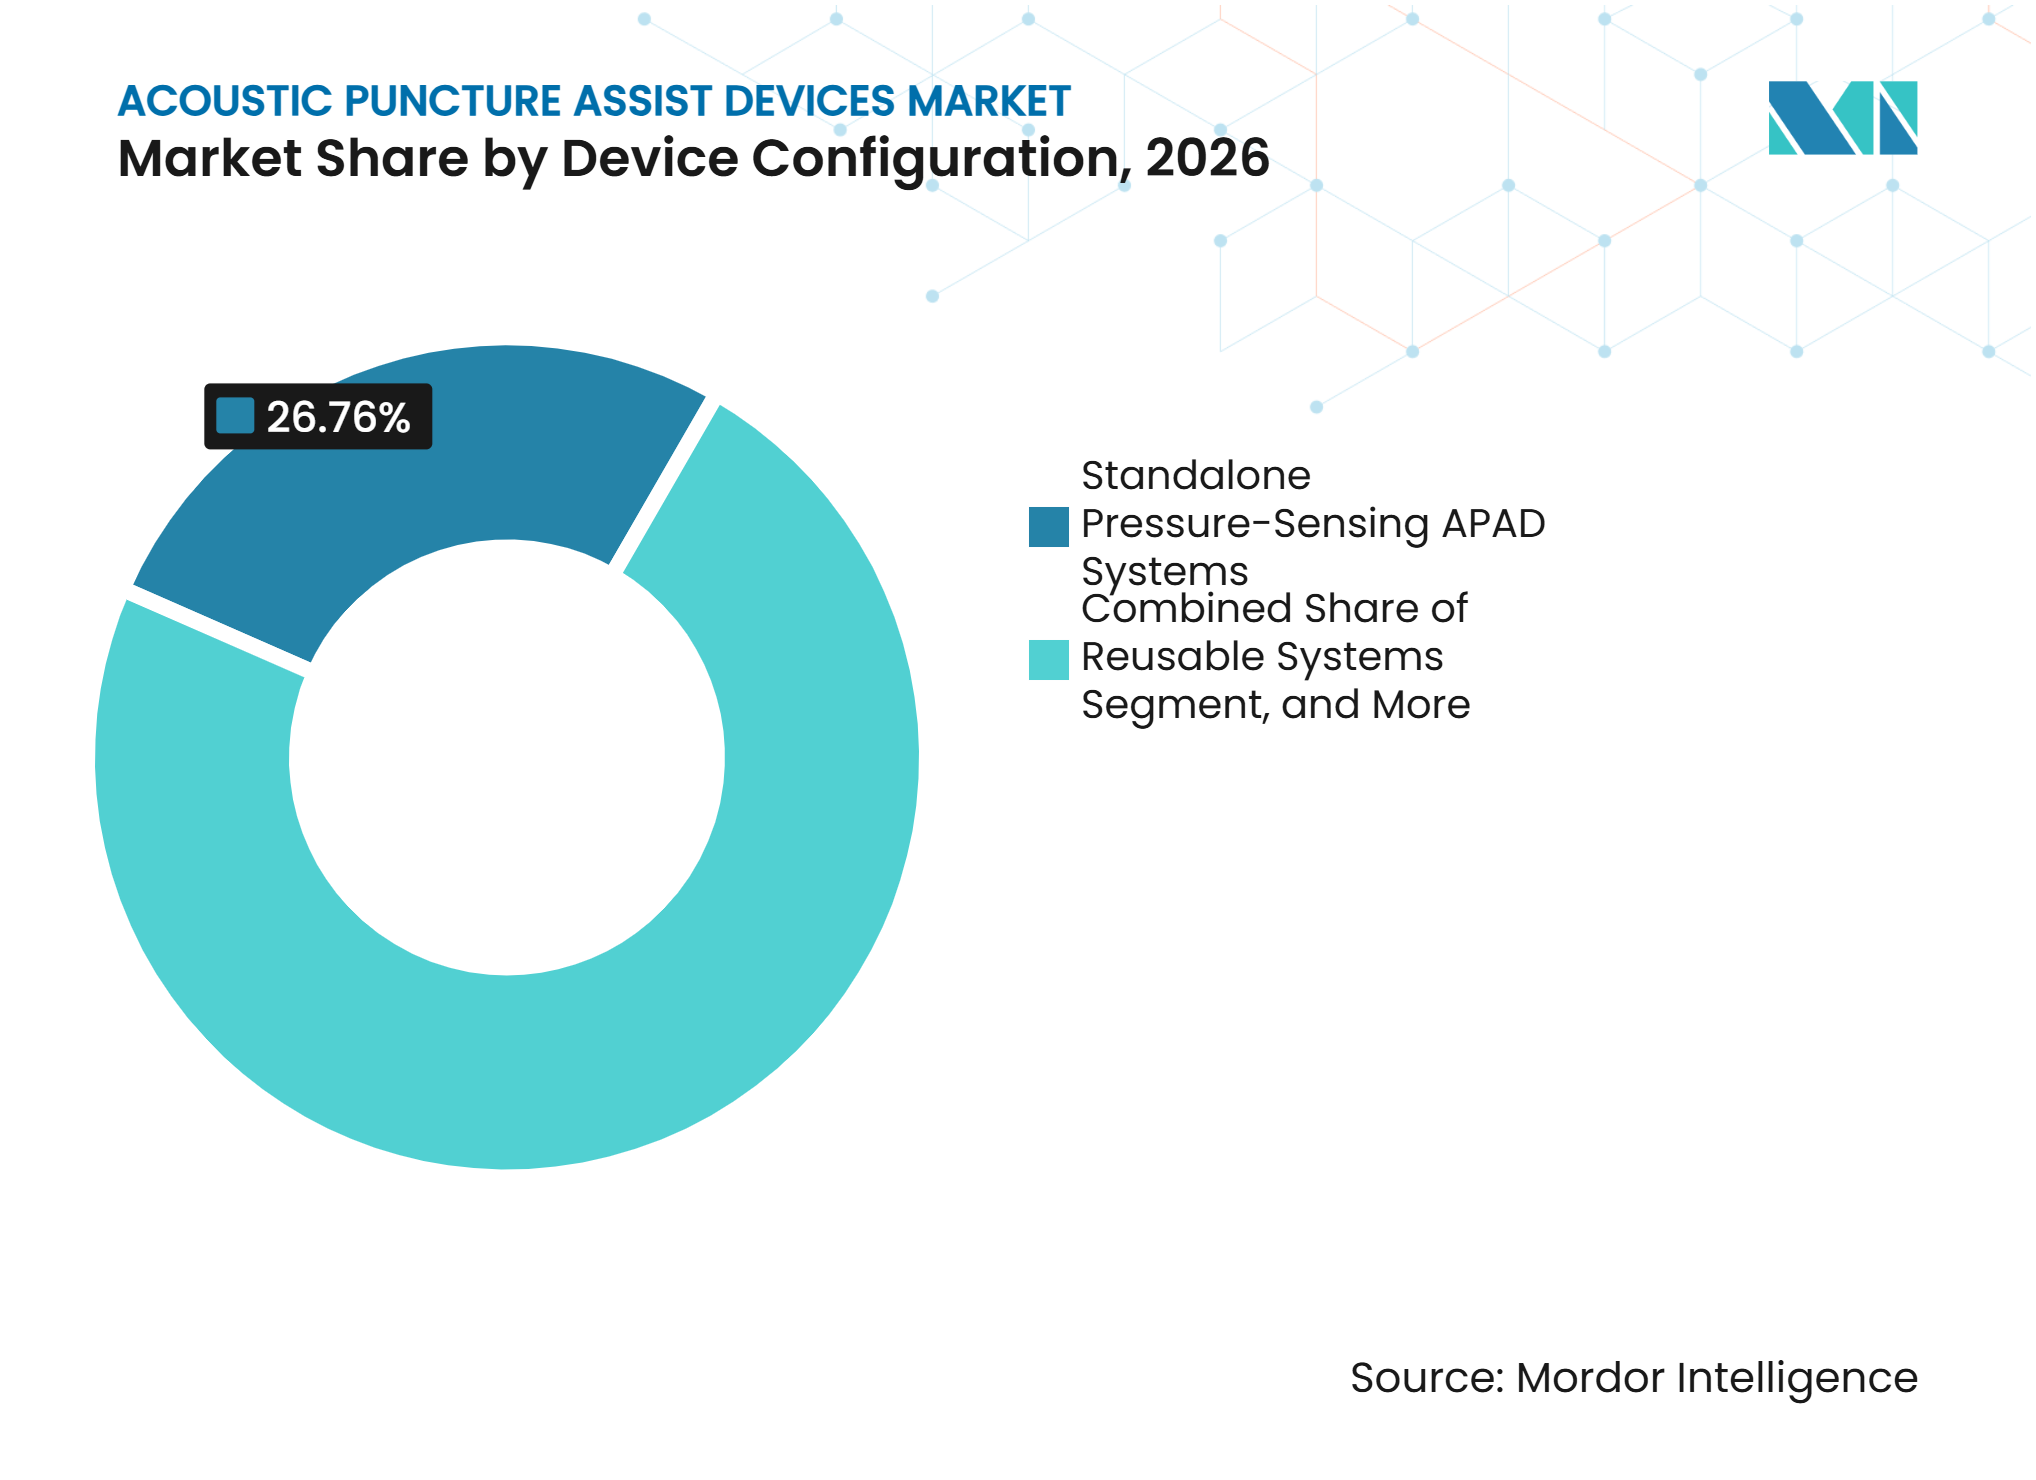
- Nach Gerätekonfiguration hielten eigenständige Drucksensorsysteme im Jahr 2026 einen Marktanteil von 26,8 % am Markt für akustische Punktionshilfegeräte, während tragbare und handgehaltene Systeme bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
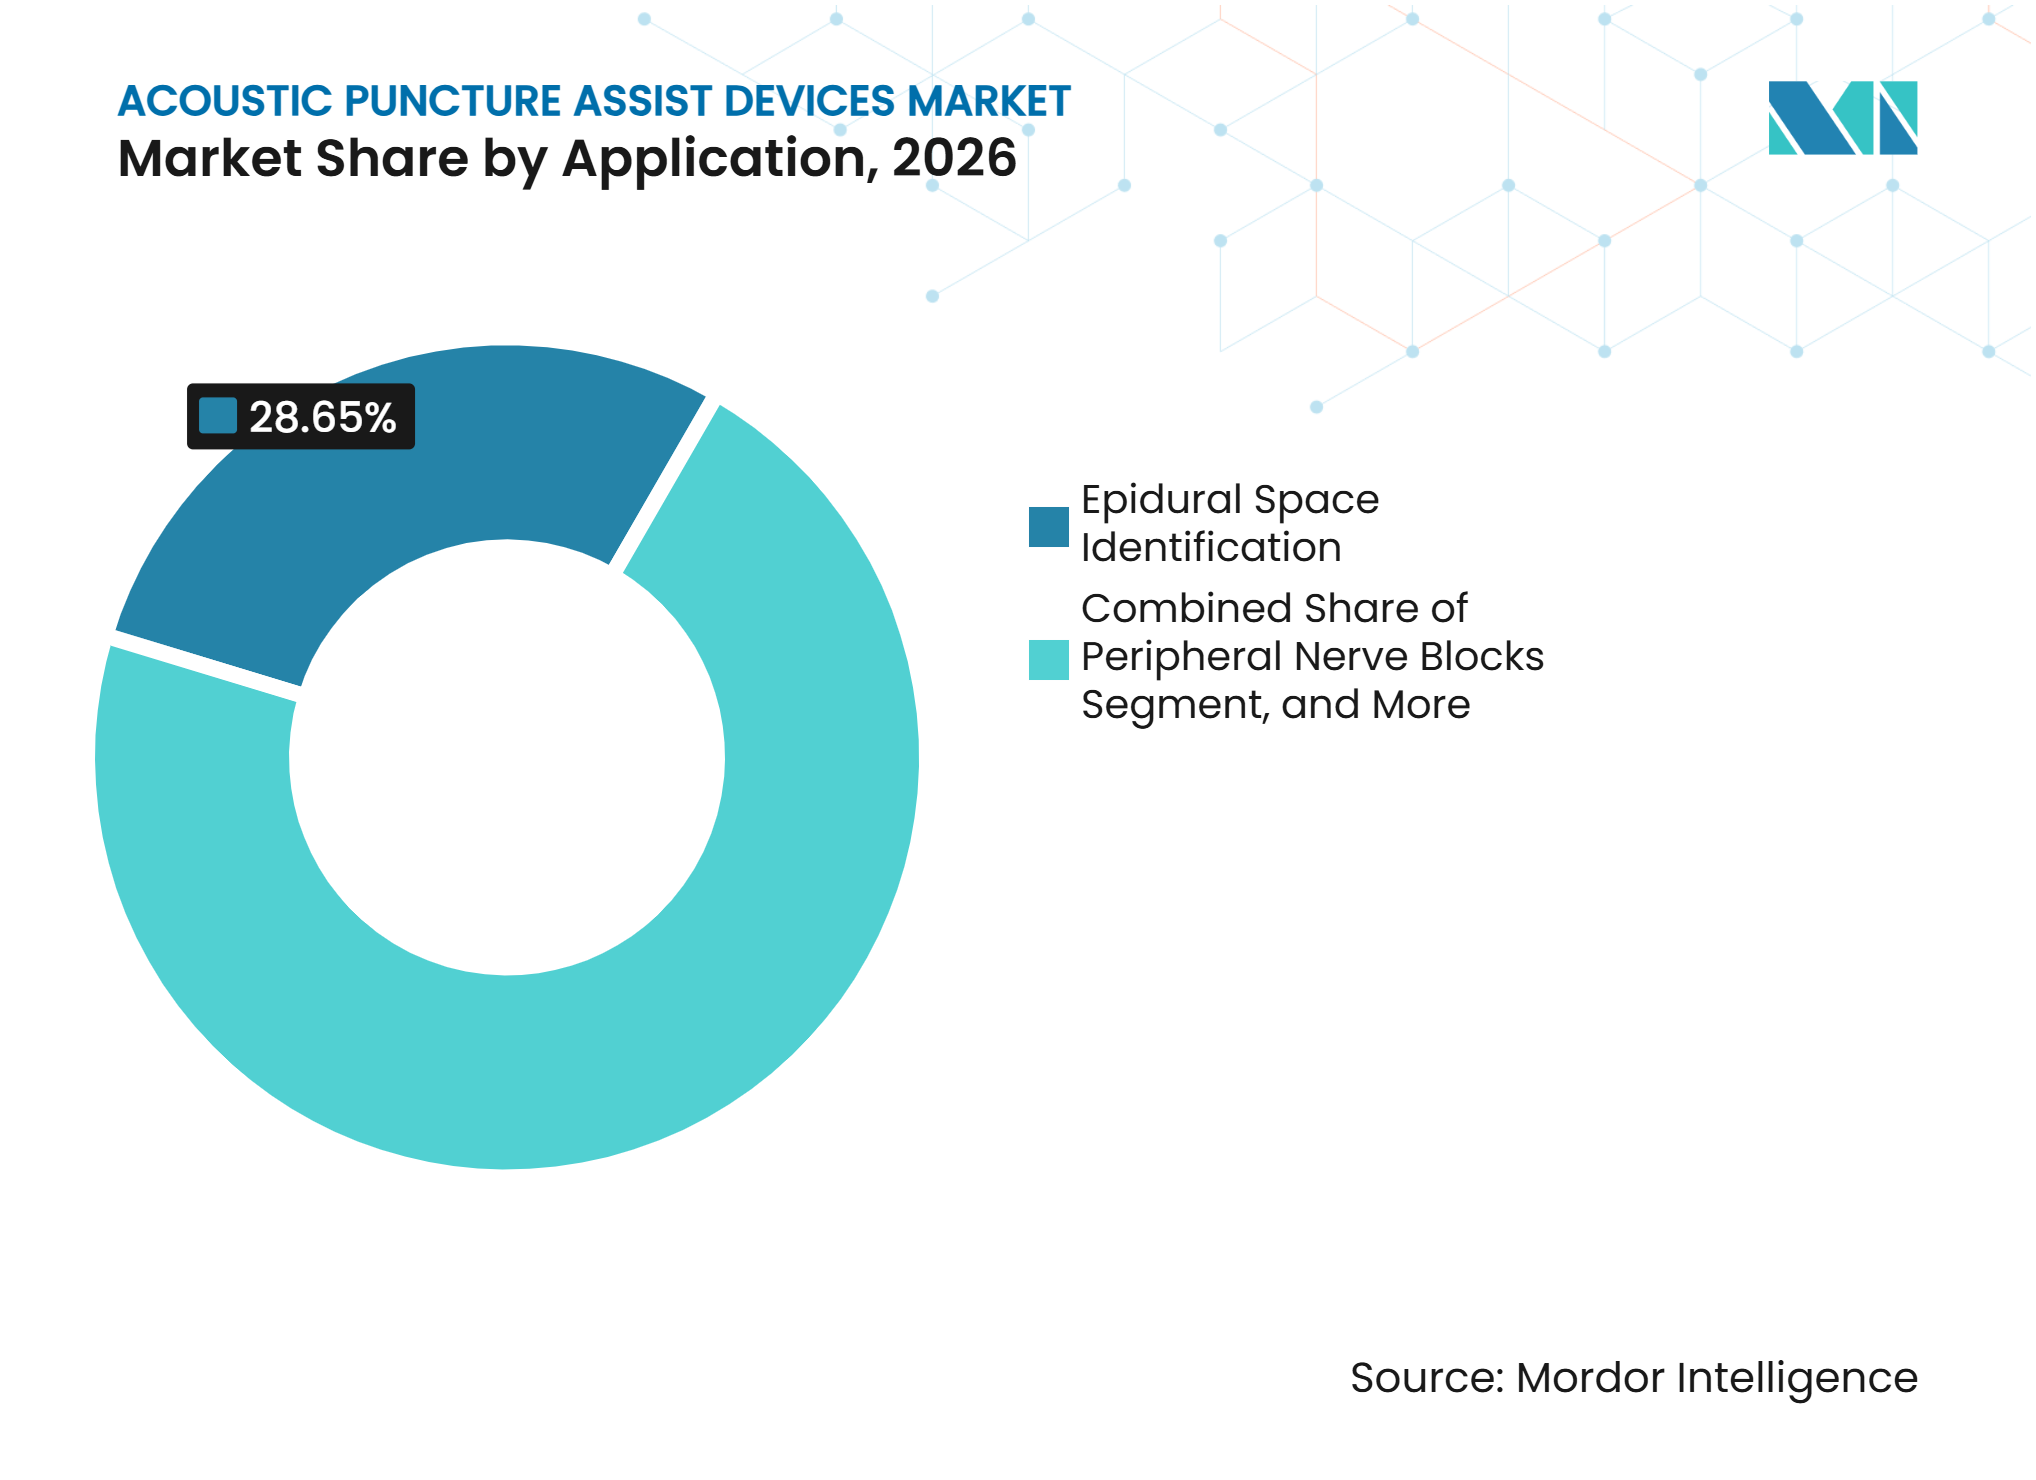
- Nach Anwendung entfiel die Identifikation des Epiduralraums im Jahr 2026 auf 28,7 % der Marktgröße für akustische Punktionshilfegeräte, während periphere Nervenblockaden bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 56,4 % am Markt für akustische Punktionshilfegeräte, während spezialisierte Anästhesiekliniken bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
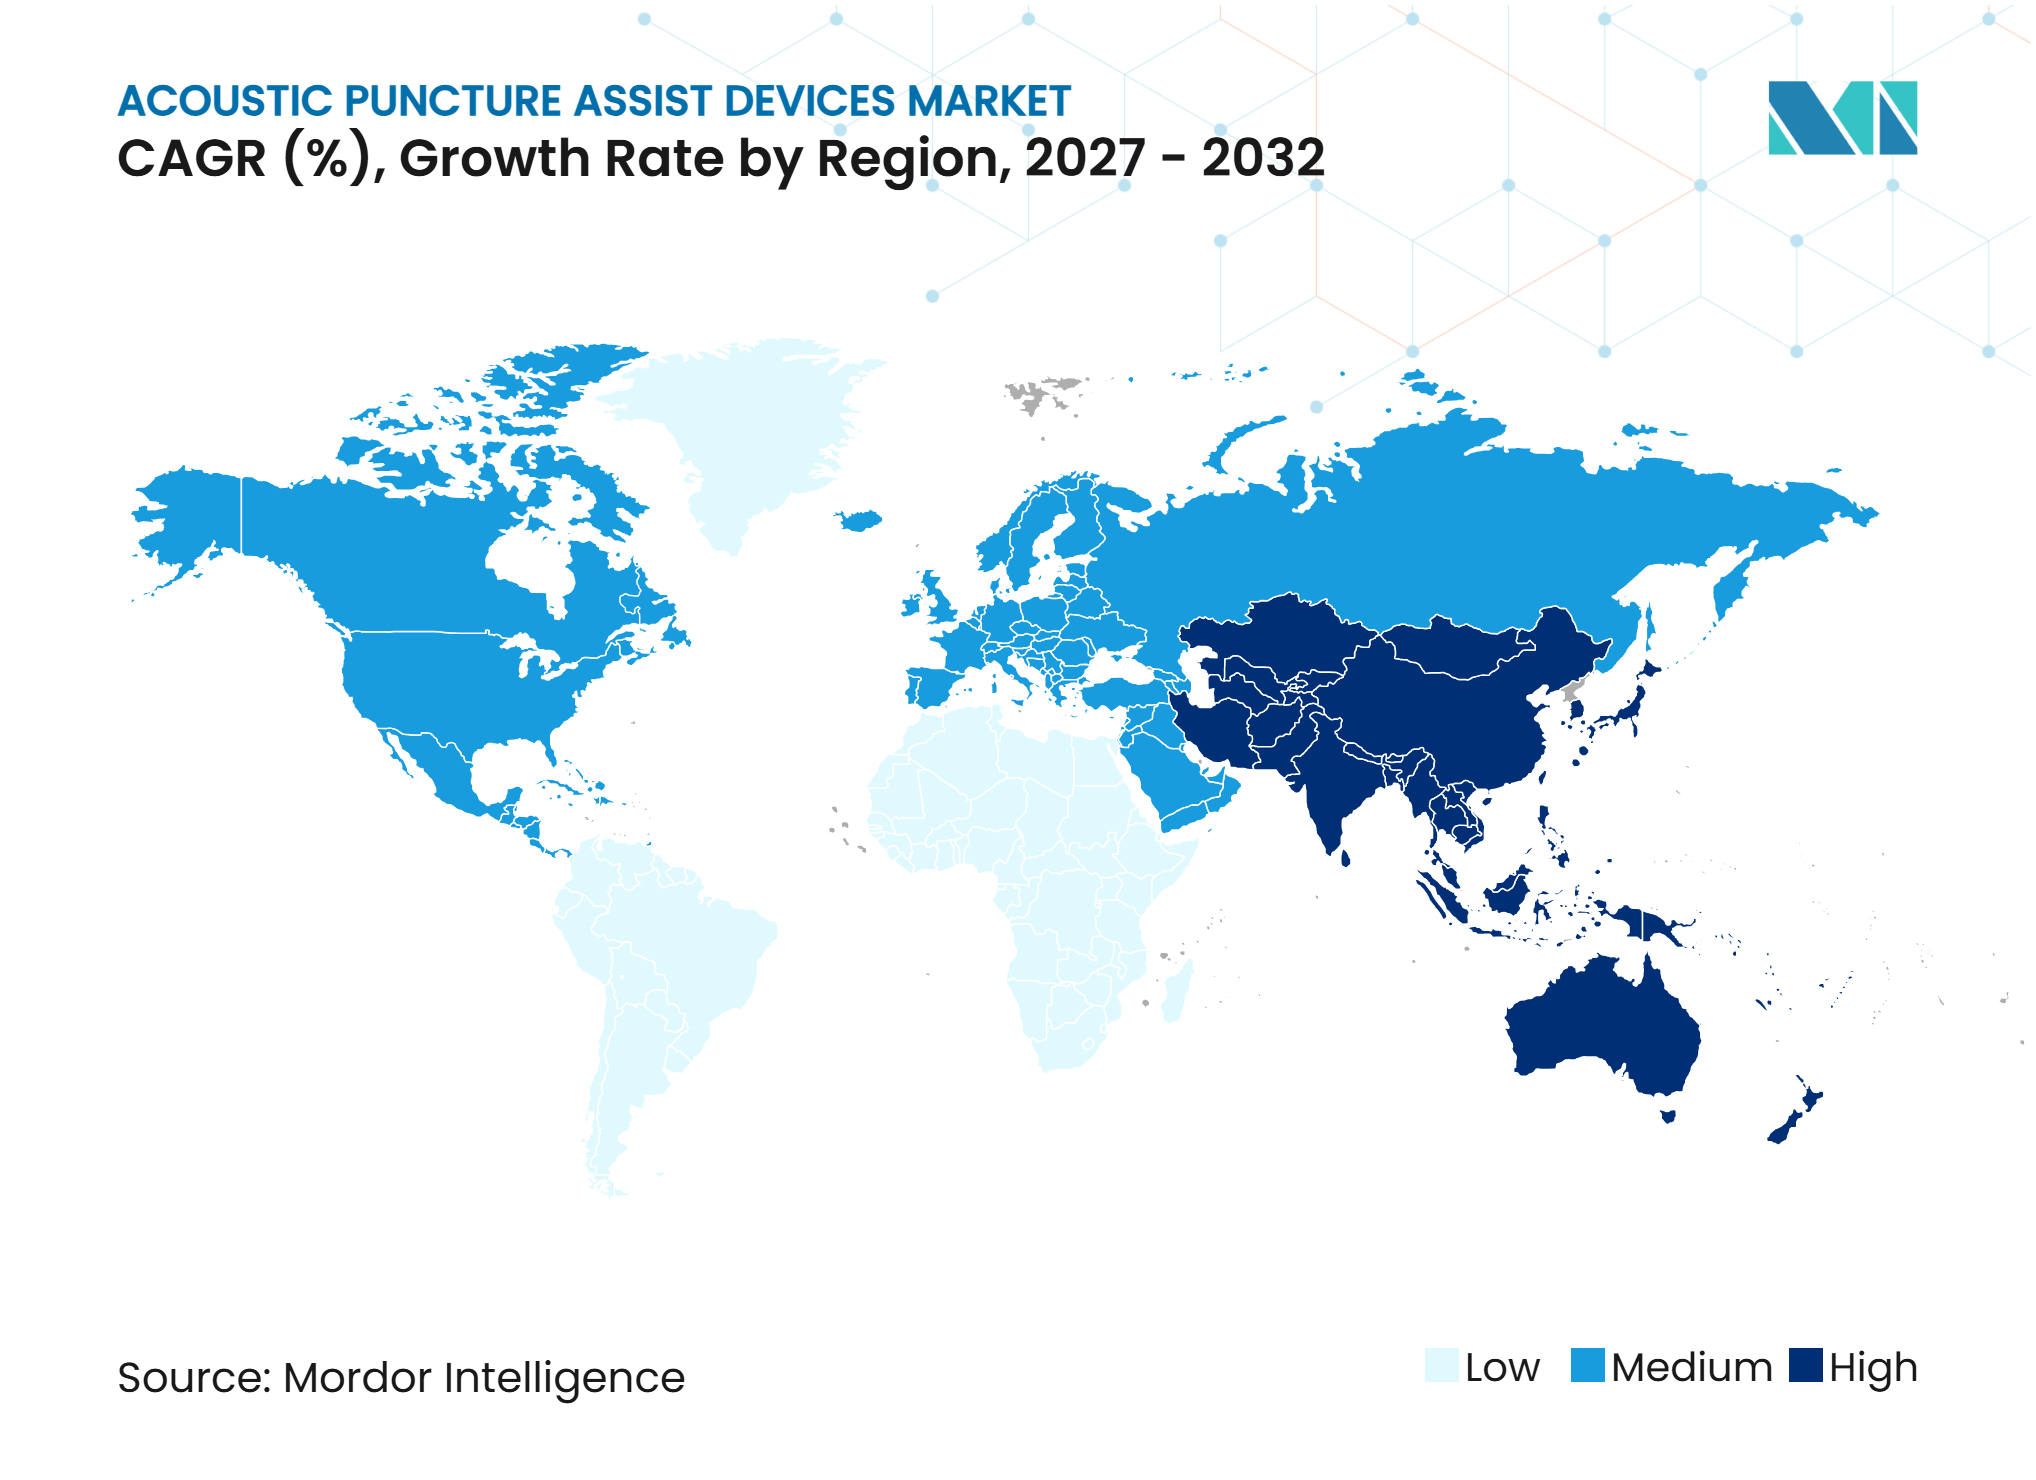
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 42,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Objektive Epiduralraumbestätigung | +1.40% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ultraschallgestützte neuraxiale Anästhesie | +1.30% | Global, mit Asien-Pazifik als zentralem Wachstumsbereich | Mittelfristig (2–4 Jahre) |
| Beidhändige Nadelführung | +0.80% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Dokumentierte und nachvollziehbare Punktions-Workflows | +0.70% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einsatz in der regionalen und paravertebralen Anästhesie | +0.50% | Global, mit frühen Gewinnen in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Entwicklung vibroakustischer und sensorfusionsbasierter Führungssysteme | +0.40% | Global, mit Forschungsaktivitäten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung der objektiven Epiduralraumbestätigung
Die objektive Bestätigung verändert die Epiduralplatzierung von einem taktilen Verfahren zu einem messbaren und überprüfbaren Eingriff. Eine Cochrane-Übersichtsarbeit aus dem Jahr 2025 ergab, dass Ultraschallführung die Erstversuchserfolgsrate bei der neuraxialen Anästhesie von 556 auf 778 pro 1.000 Patienten im Vergleich zu anatomischen Landmarken erhöhte[1]. Der Markt für akustische Punktionshilfegeräte kann davon profitieren, wenn Krankenhäuser nach Instrumenten suchen, die das klinische Urteilsvermögen durch sichtbare oder aufgezeichnete Signale ergänzen. Eine vorläufige Bewertung von EpiduraFlow aus dem Jahr 2026 berichtete über lineare Druckmessungen im Vergleich zu einer Manometerreferenz mit einem R² über 0,98. Diese Arbeit unterstützt die Weiterentwicklung kompakter Druckführungsinstrumente, die in sterilen Verfahrensumgebungen eingesetzt werden können.
Ausweitung der ultraschallgestützten neuraxialen Anästhesie
Ultraschallgestützte neuraxiale Eingriffe gewinnen institutionelle Unterstützung, da klinische Leitlinien zunehmend festlegen, wo Bildgebung eingesetzt werden sollte. Die DEGUM in Deutschland beschreibt Ultraschall als Mittel zur präzisen Nervenidentifikation bei Eingriffen, die ohne Allgemeinanästhesie durchgeführt werden. Die SIAARTI-Leitlinien in Italien empfehlen die kombinierte Anwendung von Ultraschall und elektrischer Nervenstimulation für periphere Nervenblockaden mit einer motorischen Komponente[2]. Die Cochrane-Übersichtsarbeit, die 65 Studien und 6.823 Patienten umfasste, ergab außerdem, dass Ultraschallführung die Gesamtverfahrenszeit im Vergleich zu Landmarkenmethoden um 34 Sekunden reduzierte. RIVANNA erhielt im Juli 2025 die FDA-510(k)-Zulassung für das Accuro-3S-System und die SpineNav-AI-Software, die als erstes KI-gestütztes Echtzeit-Ultraschallführungssystem für die neuraxiale Anästhesie mit US-amerikanischer klinischer Zulassung beschrieben wurden. Da Ultraschall immer verbreiteter wird, gewinnt der Markt für akustische Punktionshilfegeräte eine größere installierte Basis, die integrierte Führungs- und Aufzeichnungsfunktionen in Betracht ziehen kann.
Zunehmende Präferenz für beidhändige Nadelführung
Einpersonenverfahren sind wichtig, wenn Anästhesieteams neuraxiale Führung ohne eine zusätzliche Person durchführen müssen, die eine Ultraschallsonde hält. Dieser Bedarf wird zunehmend relevanter, da Personalengpässe die ambulante Versorgung und die Krankenhausanästhesie beeinflussen. RIVANNAs Dual-Array-Sonde platziert Wandlerarrays um eine zentrale Öffnung, sodass die Nadel durch die Sonde statt neben ihr vorgeschoben werden kann. Dieser Ansatz ermöglicht es dem Kliniker, sich während eines einzelnen Eingriffs auf die Sonden- und Nadelführung zu konzentrieren. Er unterscheidet auch integrierte Ultraschallsysteme von eigenständigen Drucksensorprodukten. Im Markt für akustische Punktionshilfegeräte können Geräte, die Einrichtungsschritte reduzieren, für ambulante Standorte mit schlanker Personalbesetzung und hohem Verfahrensdurchsatz attraktiver sein.
Nachfrage nach dokumentierten und nachvollziehbaren Punktions-Workflows
Krankenhäuser berücksichtigen bei der Bewertung neuer Führungsgeräte zunehmend Verfahrensdokumentationen. Herkömmliche Widerstandsverlust-Spritzen erstellen keine Aufzeichnung von Druck, Anatomie oder Nadelposition. Systeme, die Druckwellenformen, anatomische Bilder oder zeitgestempelte Nadelinformationen aufzeichnen, können Qualitätsüberprüfungen und die Zertifizierung von Klinikern unterstützen. Ein Artikel aus dem Jahr 2026 in Regional Anesthesia & Pain Medicine forderte standardisierte Leistungsberichte, objektive Gewebeebenen-Sensorik und KI-gestützte Interpretation zur Unterstützung einer reproduzierbaren neuraxialen Praxis. RIVANNA gibt an, dass Accuro 3S DICOM-kompatible Archivierungs-Workflows umfasst, die die Aufbewahrung von Bildgebungsaufzeichnungen in etablierten klinischen Systemen erleichtern können. Diese Funktion gibt dem Markt für akustische Punktionshilfegeräte ein Beschaffungsargument, das über individuelle Nutzerpräferenzen hinausgeht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geräte- und Verbrauchsmaterialkosten | -0.9% | Global, mit stärkeren Auswirkungen in preissensiblen Märkten in Asien-Pazifik sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Überlegenheitsnachweise gegenüber dem herkömmlichen Widerstandsverlustverfahren | -0.7% | Global, mit stärkerem Widerstand in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schulungs- und Workflow-Integrationsanforderungen | -0.5% | Global, insbesondere dort, wo strukturierte Weiterbildungsprogramme begrenzt sind | Mittelfristig (2–4 Jahre) |
| Unklare Erstattungsregelungen für eigenständige Führungsgeräte | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zusätzliche Geräte- und Verbrauchsmaterialkosten
Die Kosten bleiben ein zentrales Hindernis, da Führungsgeräte einem etablierten Verfahren Kapital-, Leasing- oder Servicekosten hinzufügen. Sterile Zubehörteile wie Sondenhüllen, Nadelführungen und Sensoraufsätze können ebenfalls wiederkehrende Kosten pro Eingriff verursachen. Diese Belastung ist besonders stark dort, wo öffentliche Krankenhäuser Geräte über Ausschreibungen mit strengen Stückkostengrenzen beschaffen. Klinische Vorteile durch weniger Nadelumleitungen, kürzere Verfahrenszeiten und geringeres Komplikationsrisiko lassen sich unter herkömmlicher Abrechnung möglicherweise nicht direkt in eine separate Vergütung umwandeln. Der Markt für akustische Punktionshilfegeräte ist daher auf Nachweise angewiesen, die den Nutzen auf eine Weise belegen, die Beschaffungsausschüsse auf ihre Budgets anwenden können. Die Einführung von B. Brauns EZCOVER im Jahr 2025 veranschaulicht die zusätzliche Rolle steriler Zubehörteile bei ultraschallgestützten Nervenblockadeverfahren.
Begrenzte Nachweise der Überlegenheit gegenüber dem herkömmlichen Widerstandsverlustverfahren
Die klinische Evidenzbasis wächst, hat jedoch noch keine konsistenten Überlegenheitsnachweise für jeden Typ von Punktionshilfegerät erbracht. Eine multizentrische randomisierte Studie aus dem Jahr 2025 ergab, dass das taktile Bildgebungsgerät VerTouch sein vorab festgelegtes Überlegenheitskriterium für die Intention-to-treat-Analyse bei Nadeleinführungsversuchen nicht erfüllte. Die berichtete mittlere Differenz betrug -0,4, mit einem 95%-Konfidenzintervall von -1,2 bis 0,3 und einem p-Wert von 0,133. Erfahrene Anästhesisten können ein Gerät mit ihren eigenen Erfolgsraten vergleichen, anstatt mit einem breiten Durchschnitt. Eine malaysische Analyse aus dem Jahr 2025 identifizierte außerdem Kosten, Lernaufwand und kulturellen Widerstand als Hindernisse für eine breitere Nutzung ultraschallgestützter zentraler neuraxialer Blockaden. Diese Faktoren können die Akzeptanz im Markt für akustische Punktionshilfegeräte verlangsamen, selbst wenn ein Gerät eine solide technische Grundlage hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätekonfiguration:
Tragbarkeit definiert die Führung am Behandlungsort neuEigenständige Drucksensorsysteme hielten im Jahr 2026 einen Anteil von 26,8 % am Markt für akustische Punktionshilfegeräte, unterstützt durch unkomplizierte Workflows, die mit der etablierten Widerstandsverlust-Schulung übereinstimmen. Tragbare und handgehaltene Systeme werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen – die schnellste Rate innerhalb der Gerätekonfiguration. Die Migration in die ambulante Chirurgie und begrenzte Personalbesetzung machen kompakte Systeme attraktiv, da sie ohne dediziertes Einrichtungspersonal zwischen Behandlungsräumen bewegt werden können. RIVANNAs Accuro 3S erhielt im Juli 2025 die FDA-Zulassung als tragbare Plattform mit Dual-Array- und KI-gestützten Führungsfunktionen. Der Markt für akustische Punktionshilfegeräte verlagert sich daher hin zu Geräten, die Mobilität, Bildgebung und Workflow-Unterstützung kombinieren.
Integrierte akustische und Ultraschallsysteme bieten kontinuierliche Nadelvisualisierung, anatomische Erkennung und Dokumentationsfunktionen. Ihr höherer Preis im Vergleich zu eigenständigen Sensorsystemen macht den Wert des gesamten klinischen Workflows zum zentralen Faktor bei Kaufentscheidungen. Wagen-basierte und konsolenintegrierte Geräte bleiben in Hochakutkrankenhäusern relevant, wo fortschrittliche Bildgebung den zusätzlichen Einrichtungsaufwand aufwiegt. B. Braun positionierte sein EZCOVER-Sondenhüllenset rund um Ultraschallsicherheit und einen Bestätigungsschritt vor einem Blockadeverfahren. Da tragbare Systeme leistungsfähiger werden, könnten eigenständige Systeme einem stärkeren Druck durch integrierte Alternativen ausgesetzt sein.



Nach Anwendung:
Periphere Nervenblockaden überholen den zentralen Anwendungsfall EpiduralDie Identifikation des Epiduralraums machte im Jahr 2026 28,7 % der Marktgröße für akustische Punktionshilfegeräte aus, unterstützt durch geburtshilfliche Epiduralanästhesien, chronische Schmerzinjektionen und chirurgische neuraxiale Eingriffe. Periphere Nervenblockaden werden voraussichtlich das schnellste Anwendungswachstum mit einer CAGR von 7,7 % bis 2032 verzeichnen. Der Anstieg folgt der breiteren Nutzung von Enhanced-Recovery-Pfaden und opioidschonender perioperativer Versorgung. B. Braun führte im Februar 2025 ein notaufnahmenspezifisches Nervenblockade-Set für Einzelinjektionsverfahren und die akute Schmerzversorgung ein. Das Produkt zeigt, dass Hersteller die verfahrensbezogene Führungsunterstützung über spezialisierte Anästhesieräume hinaus ausweiten.
Das Wachstum bei peripheren Blockaden bringt auch neue Anwender in Kontakt mit Führungsgeräten. Notaufnahmeärzte und andere Kliniker verfügen möglicherweise nicht über die gleiche Erfahrung mit akustischer oder bildgebungsgestützter Führung wie Spezialisten für Regionalanästhesie. Dies schafft einen Bedarf an Designs, die den Schulungsaufwand reduzieren und klare Verfahrensschritte unterstützen. Spinal- und neuraxiale Anästhesie, paravertebrale Identifikation, Gefäßzugang und Biopsie sind weitere Anwendungsfälle, die konfigurierbare Plattformen begünstigen. Der chinesische pädiatrische Konsens aus dem Jahr 2025 legte standardisierte Leitlinien für ultraschallgestützte Nervenblockaden bei Kindern fest und unterstützt eine konsistentere Verfahrenspraxis in einem klinisch wichtigen Anwendungsbereich. Der Markt für akustische Punktionshilfegeräte kann davon profitieren, wenn ein System mehrere Verfahren bedienen kann, ohne dass für jeden Anwendungsfall separate Kapitalgeräte erforderlich sind.

Nach Endnutzer:
Spezialkliniken führen das Wachstum an, während Krankenhäuser das Volumen sichernKrankenhäuser machten im Jahr 2026 56,4 % des Marktes für akustische Punktionshilfegeräte aus, da sie große Mengen komplexer Anästhesie- und Schmerzeingriffe durchführen. Große akademische Zentren können neue Systeme auch durch formelle Qualitätsverbesserungsprogramme evaluieren. Spezialisierte Anästhesiekliniken werden bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen, da interventionelle Schmerztherapie und regionale Blockadeversorgung in kostengünstigere ambulante Einrichtungen verlagert werden. Diese Kliniken haben oft kleinere Räume, begrenzte Lagermöglichkeiten und schlanke Teams. Die daraus resultierenden Anforderungen begünstigen tragbare Geräte mit kurzer Einrichtungszeit gegenüber wagen-basierten Systemen, die möglicherweise mehr technischen Support erfordern.
Ambulante chirurgische Zentren sind eine verwandte Endnutzergruppe, da ihre Beschaffungsanforderungen zunehmend denen von Spezialkliniken ähneln. Das Wachstum der Komplexität von Eingriffen außerhalb von Krankenhäusern kann Führungstechnologie klinisch relevanter machen. Dieses Umfeld legt auch einen hohen Wert auf zuverlässige Workflows und effizienten Raumwechsel. RIVANNA erhielt einen Zuschuss von 3 Millionen USD für ein militäroptimiertes Accuro-3S-Programm, was zeigt, dass Feldmedizin und diagnostische Umgebungen ebenfalls zur adressierbaren Nutzerbasis gehören können. Die Branche der akustischen Punktionshilfegeräte bleibt an die Krankenhausnachfrage gebunden, aber ihre schnellere Wachstumschance verlagert sich hin zu kleineren und mobileren Versorgungsumgebungen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 42,7 % am globalen Markt für akustische Punktionshilfegeräte. Hohe Eingriffszahlen, gut finanzierte Krankenhaussysteme und etablierte FDA-510(k)-Zulassungswege unterstützen die Akzeptanz in der Region. CMS etablierte den ICD-10-PCS-Code XEZU3HC, gültig ab dem 1. Oktober 2026, für computergestützte intraprozedurelle Spinalkanal-Navigation mit Echtzeit-Ultraschall und kontinuierlichem Nadeltracking. Der Code gibt Krankenhäusern eine einheitliche Möglichkeit, das Verfahren zu dokumentieren, begründet jedoch keine Vergütung. Regulatorischer Einfluss, Integration in elektronische Patientenakten und akademische Evidenzgenerierung machen die Vereinigten Staaten zur zentralen Quelle der kommerziellen Nachfrage.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für akustische Punktionshilfegeräte. China bietet einen direkten Weg für die Produktentwicklung, da Kliniker und Regulierungsbehörden Praktiken für ultraschallgestützte Blockaden formalisieren. Der chinesische Expertenkonsens aus dem Jahr 2025 zu pädiatrischen ultraschallgestützten Nervenblockaden bietet Anbietern, die Kinder behandeln, eine gemeinsame klinische Referenz. Indiens Krankenhausausbau und breiterer Versicherungszugang können die Patientenbasis für neuraxiale und regionale Anästhesieverfahren erweitern. Das regionale Wachstum wird von Gerätepreisen, Klinikerschulung und lokalen Compliance-Anforderungen abhängen.
Europa, Naher Osten und Afrika sowie Südamerika
Die DEGUM in Deutschland fördert ultraschallgestützte Regionalanästhesie, und die SIAARTI in Italien empfiehlt kombinierte Führung für periphere Nervenblockaden mit einer motorischen Komponente. Diese Positionen geben europäischen Krankenhäusern einen klinischen Rahmen für bildgebungsgestützte Verfahren, während ISO 13485 und CE-Kennzeichnung wesentliche Compliance-Faktoren bleiben. Brasilien und Argentinien bieten frühe Chancen, obwohl fragmentierte Erstattungsregelungen, Einfuhrzölle und ungleichmäßiger Zugang zu Schulungen eine breitere Akzeptanz weiterhin einschränken.
Wettbewerbslandschaft
Marktkonzentration
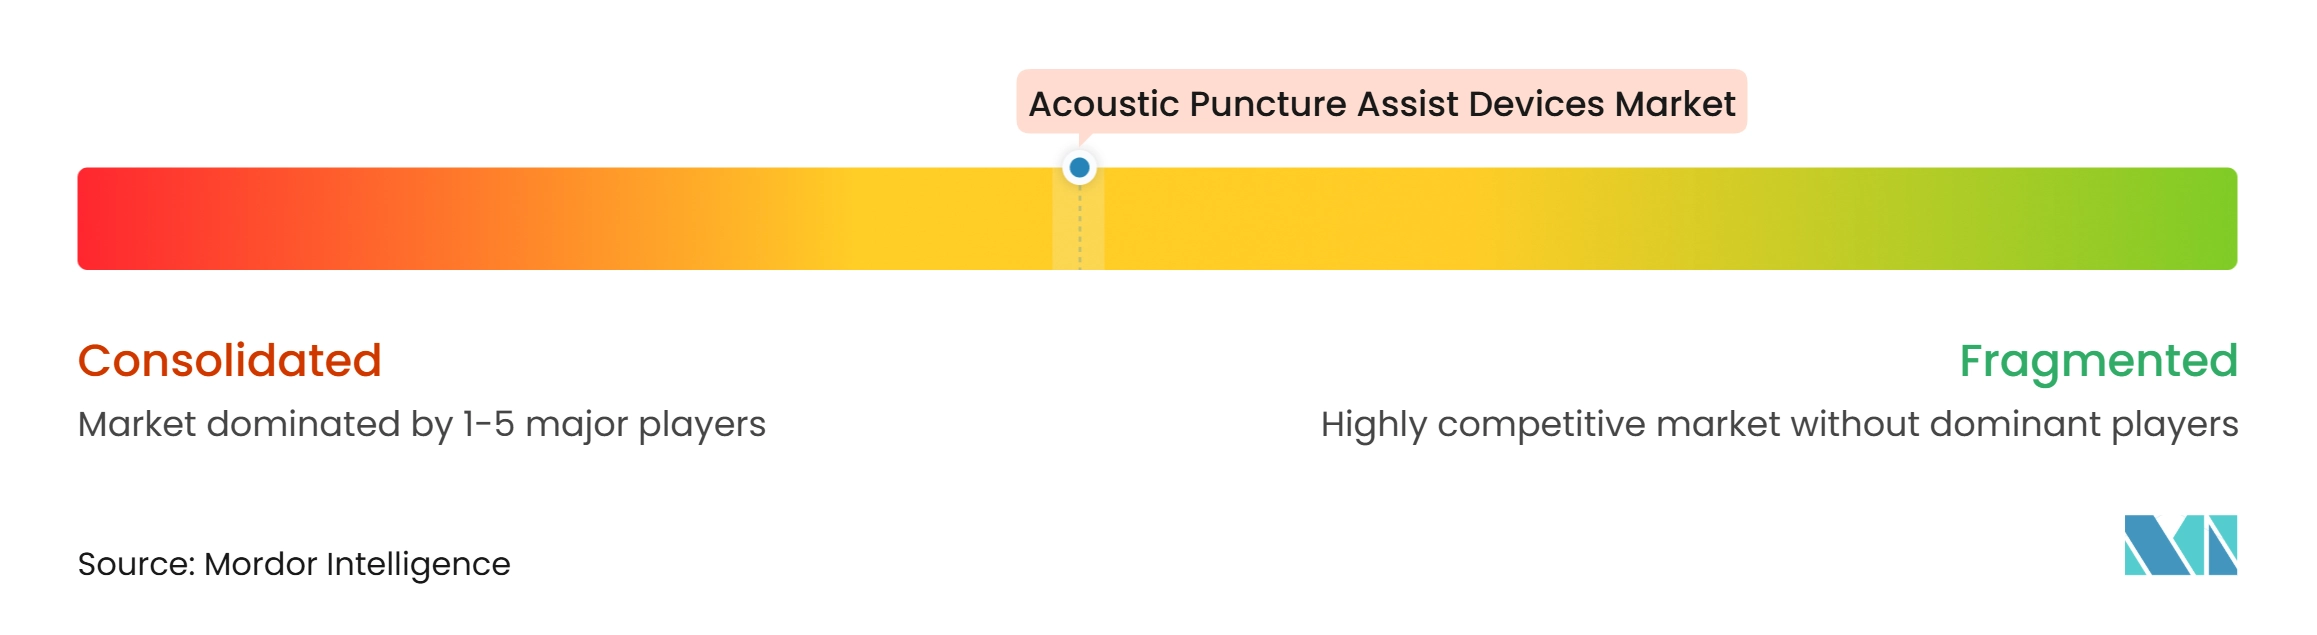
Der Markt für akustische Punktionshilfegeräte ist mäßig fragmentiert. Reine Spezialisten umfassen Apad B.V., Milestone Scientific, RIVANNA Medical und SURAG Medical GmbH. Sie konkurrieren durch verfahrensspezifisches Design, klinische Evidenz, Regulierungsstatus und die Eignung für Anästhesie-Workflows. Milestone Scientific konzentriert sich auf objektive Drucksensorik durch sein CompuFlo-System, während RIVANNA Ultraschall-Hardware mit KI-gestützter neuraxialer Bildgebung kombiniert. SURAGs vibroakustische Sensoreinheiten wurden in einer Studie aus dem Jahr 2025 untersucht, die einen robotischen Prüfstand für Nadeleinführungsexperimente beschrieb.
GE HealthCare, B. Braun, Koninklijke Philips, Butterfly Network, Clarius Mobile Health und FUJIFILM Sonosite nutzen installierte Basen und Vertriebsreichweite, um zu konkurrieren. GE HealthCare kündigte im Oktober 2025 seine Nerveblox-Zusammenarbeit an und beschrieb die anatomische Erkennung bei 12 Nervenblockadeverfahren. Im August 2026 brachte GE HealthCare die kompakten Systeme LOGIQ e X und LOGIQ e S mit Nerveblox-KI, 510(k)-Zulassung und CE-Kennzeichnung auf den Markt. B. Braun führte im Februar 2025 ein notaufnahmenspezifisches Nervenblockade-Set und im April 2025 ein EZCOVER-Sondenhüllenset ein. Diese Ergänzungen können über bestehende Einkaufsbeziehungen eingeführt werden, anstatt einen separaten Plattformverkauf zu erfordern.
Innovationen zielen auf schwierige Anatomien ab, darunter Adipositas, Wirbelsäulendeformitäten und thorakale Eingriffe, bei denen die Nadelsichtbarkeit eingeschränkt sein kann. Eine Studie aus dem Jahr 2026 berichtete, dass ein in eine Nadel eingebettetes photoakustisches Beacon eine 3D-Tracking-Genauigkeit von unter 2 mm erreichte und die Biopsieversagensrate in einer Nutzerstudie mit 12 Klinikern um 35 % reduzierte. Eine weitere Studie aus dem Jahr 2026 beschrieb das HUMaN-System, das magnetisches Nadeltracking mit Ultraschallbildgebung in einem handgehaltenen Design kombinierte[3]. Die ISO-13485-Qualitätsmanagementanforderungen und die FDA-510(k)-Zulassung schaffen eine hohe Compliance-Hürde für neue Marktteilnehmer.
Marktführer in der Branche der akustischen Punktionshilfegeräte
-
Equip Medikey
-
UNITRON NV
-
QRS International
-
RIVANNA Medical
-
Rocket Medical plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für akustische Punktionshilfegeräte Unternehmen in diesem Bericht
- B. Braun
- Beckton Dickinson
- Butterfly Network, Inc.
- CIVCO Medical solutions
- Clarius Mobile Health Corp.
- Equip Medikey
- FUJIFILM
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Medky GmbH
- Mindray
- QRS International
- RIVANNA Medical
- Rocket Medical plc
- Siemens Healthineers
- SURAG Medical GmbH
- Teleflex
Neueste Industrielle Entwicklungen in Markt für akustische Punktionshilfegeräte
- September 2026: CMS etablierte den ICD-10-PCS-Code XEZU3HC, gültig ab dem 1. Oktober 2026, als erste dedizierte nationale Kodierungskategorie für computergestützte intraprozedurelle Spinalkanal-Navigation mit Echtzeit-Ultraschall und kontinuierlichem Nadeltracking. RIVANNA Medical plant, den Code ab dem 4. Quartal 2026 in sein Ergebnisrahmenwerk zu integrieren und damit eine Erstattungsdateninfrastruktur zu schaffen, die zukünftige Anträge auf separate Vergütung unterstützen könnte.
- September 2026: Nolato AB (Schweden) gab die Übernahme des niederländischen Unternehmens Unitron bekannt, einem medizintechnischen CDMO mit über 100 Mitarbeitern und einem geschätzten Umsatz von 200 Millionen SEK (19 Millionen USD) im Jahr 2026, das unter der Marke Nolato Unitron integriert wird. Die Übernahme stärkt die End-to-End-Entwicklungs- und Fertigungskapazität für Medizinprodukte mit potenziellen Auswirkungen auf die Lieferkettenkapazität für APAD-Komponentenhersteller in Europa.
- August 2026: GE HealthCare brachte die LOGIQ-e-Familie, LOGIQ e X und LOGIQ e S, auf den Markt – kompakte Laptop-Format-Ultraschallsysteme, die das Nerveblox-KI-Tool für die Führung bei peripheren Nervenblockaden integrieren. Beide Systeme verfügen über 510(k)-Zulassung und CE-Kennzeichnung und erweitern die KI-gestützte anatomische Landmarkenidentifikation für 12 Nervenblockade-Verfahrenstypen in einen tragbaren, kostengünstigeren Formfaktor, der für Gemeinschaftskrankenhäuser und ambulante Einrichtungen geeignet ist.
- Oktober 2025: GE HealthCare und SmartAlpha gaben eine Zusammenarbeit zur Vermarktung von Nerveblox-KI auf GE HealthCares Venue-POCUS-Familie bekannt, mit Einführung der Echtzeit-Anatomie-Erkennung über 50+ Strukturen bei 12 gängigen Nervenblockadeverfahren mit einer Identifikationsgenauigkeit von 97 %, vorgestellt auf der Jahrestagung der American Society of Anesthesiologists in San Antonio.
Globaler Berichtsumfang für den Markt für akustische Punktionshilfegeräte
Gemäß dem Berichtsumfang verwenden akustische Punktionshilfegeräte Schallwellen, typischerweise Ultraschall, um eine Nadel zu visualisieren und sie während eines Eingriffs zu einem Ziel zu führen. Sie helfen Klinikern, die Platzierungsgenauigkeit zu verbessern und das Verletzungsrisiko für umliegendes Gewebe zu reduzieren.
Der Markt für akustische Punktionshilfegeräte ist nach Gerätekonfiguration, Anwendung, Endnutzer und Geografie segmentiert. Nach Gerätekonfiguration ist der Markt in eigenständige Drucksensor-APAD-Systeme, integrierte akustische und Ultraschallführungssysteme, tragbare und handgehaltene APAD-Systeme, wagen-basierte und konsolenintegrierte Systeme, wiederverwendbare Systeme sowie Einmalverwendungs- und Einwegkomponenten segmentiert. Nach Anwendung ist der Markt in Identifikation des Epiduralraums, Spinal- und neuraxiale Anästhesie, paravertebrale Raumidentifikation, periphere Nervenblockaden, Gefäßzugang und zentralvenöse Katheteranlage, Biopsie und Gewebeentnahme sowie sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, spezialisierte Anästhesiekliniken, diagnostische Bildgebungszentren und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Eigenständige Drucksensor-APAD-Systeme |
| Integrierte akustische und Ultraschallführungssysteme |
| Tragbare und handgehaltene APAD-Systeme |
| Wagen-basierte und konsolenintegrierte Systeme |
| Wiederverwendbare Systeme |
| Einmalverwendungs- und Einwegkomponenten |
| Identifikation des Epiduralraums |
| Spinal- und neuraxiale Anästhesie |
| Paravertebrale Raumidentifikation |
| Periphere Nervenblockaden |
| Gefäßzugang und zentralvenöse Katheteranlage |
| Biopsie und Gewebeentnahme |
| Sonstige Anwendungen |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Spezialisierte Anästhesiekliniken |
| Diagnostische Bildgebungszentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Gerätekonfiguration | Eigenständige Drucksensor-APAD-Systeme | |
| Integrierte akustische und Ultraschallführungssysteme | ||
| Tragbare und handgehaltene APAD-Systeme | ||
| Wagen-basierte und konsolenintegrierte Systeme | ||
| Wiederverwendbare Systeme | ||
| Einmalverwendungs- und Einwegkomponenten | ||
| Nach Anwendung | Identifikation des Epiduralraums | |
| Spinal- und neuraxiale Anästhesie | ||
| Paravertebrale Raumidentifikation | ||
| Periphere Nervenblockaden | ||
| Gefäßzugang und zentralvenöse Katheteranlage | ||
| Biopsie und Gewebeentnahme | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Spezialisierte Anästhesiekliniken | ||
| Diagnostische Bildgebungszentren | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach akustischen Punktionshilfegeräten an?
Die Nachfrage wird durch den Bedarf an zuverlässigerer Epidural- und Nervenblockadeplatzierung, aufzeichenbaren Verfahrensdaten und der breiteren Nutzung von Ultraschallführung unterstützt.
Wie groß ist der Markt für akustische Punktionshilfegeräte?
Der Markt wird für 2027 auf 89,6 Millionen USD geschätzt und soll bis 2032 bei einer CAGR von 5,5 % einen Wert von 117,3 Millionen USD erreichen.
Welche Gerätekonfiguration wächst am schnellsten?
Tragbare und handgehaltene Systeme werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen, da sie für ambulante und kleinere klinische Umgebungen geeignet sind.
Welche Anwendung hat die höchsten Wachstumsaussichten?
Periphere Nervenblockaden werden bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen, da opioidschonende Versorgung und Regionalanästhesie zunehmen.
Warum bleiben Krankenhäuser wichtige Käufer von Punktionshilfesystemen?
Krankenhäuser machten im Jahr 2026 56,4 % der Nachfrage aus, da sie hohe Volumina komplexer Eingriffe verwalten und Qualitäts- und Workflow-Vorteile bewerten können.
Was schränkt die breitere Akzeptanz dieser Geräte ein?
Zusätzliche Geräte- und Verbrauchsmaterialkosten, Schulungsbedarf, unklare Erstattungsregelungen und gemischte Evidenz gegenüber herkömmlichen Techniken können die Beschaffung verzögern.