
Tamaño y Participación del Mercado de Dispositivos de Asistencia a la Punción Acústica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 89.59 Millones de dólares |
| Tamaño del Mercado (2032) | 117.31 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
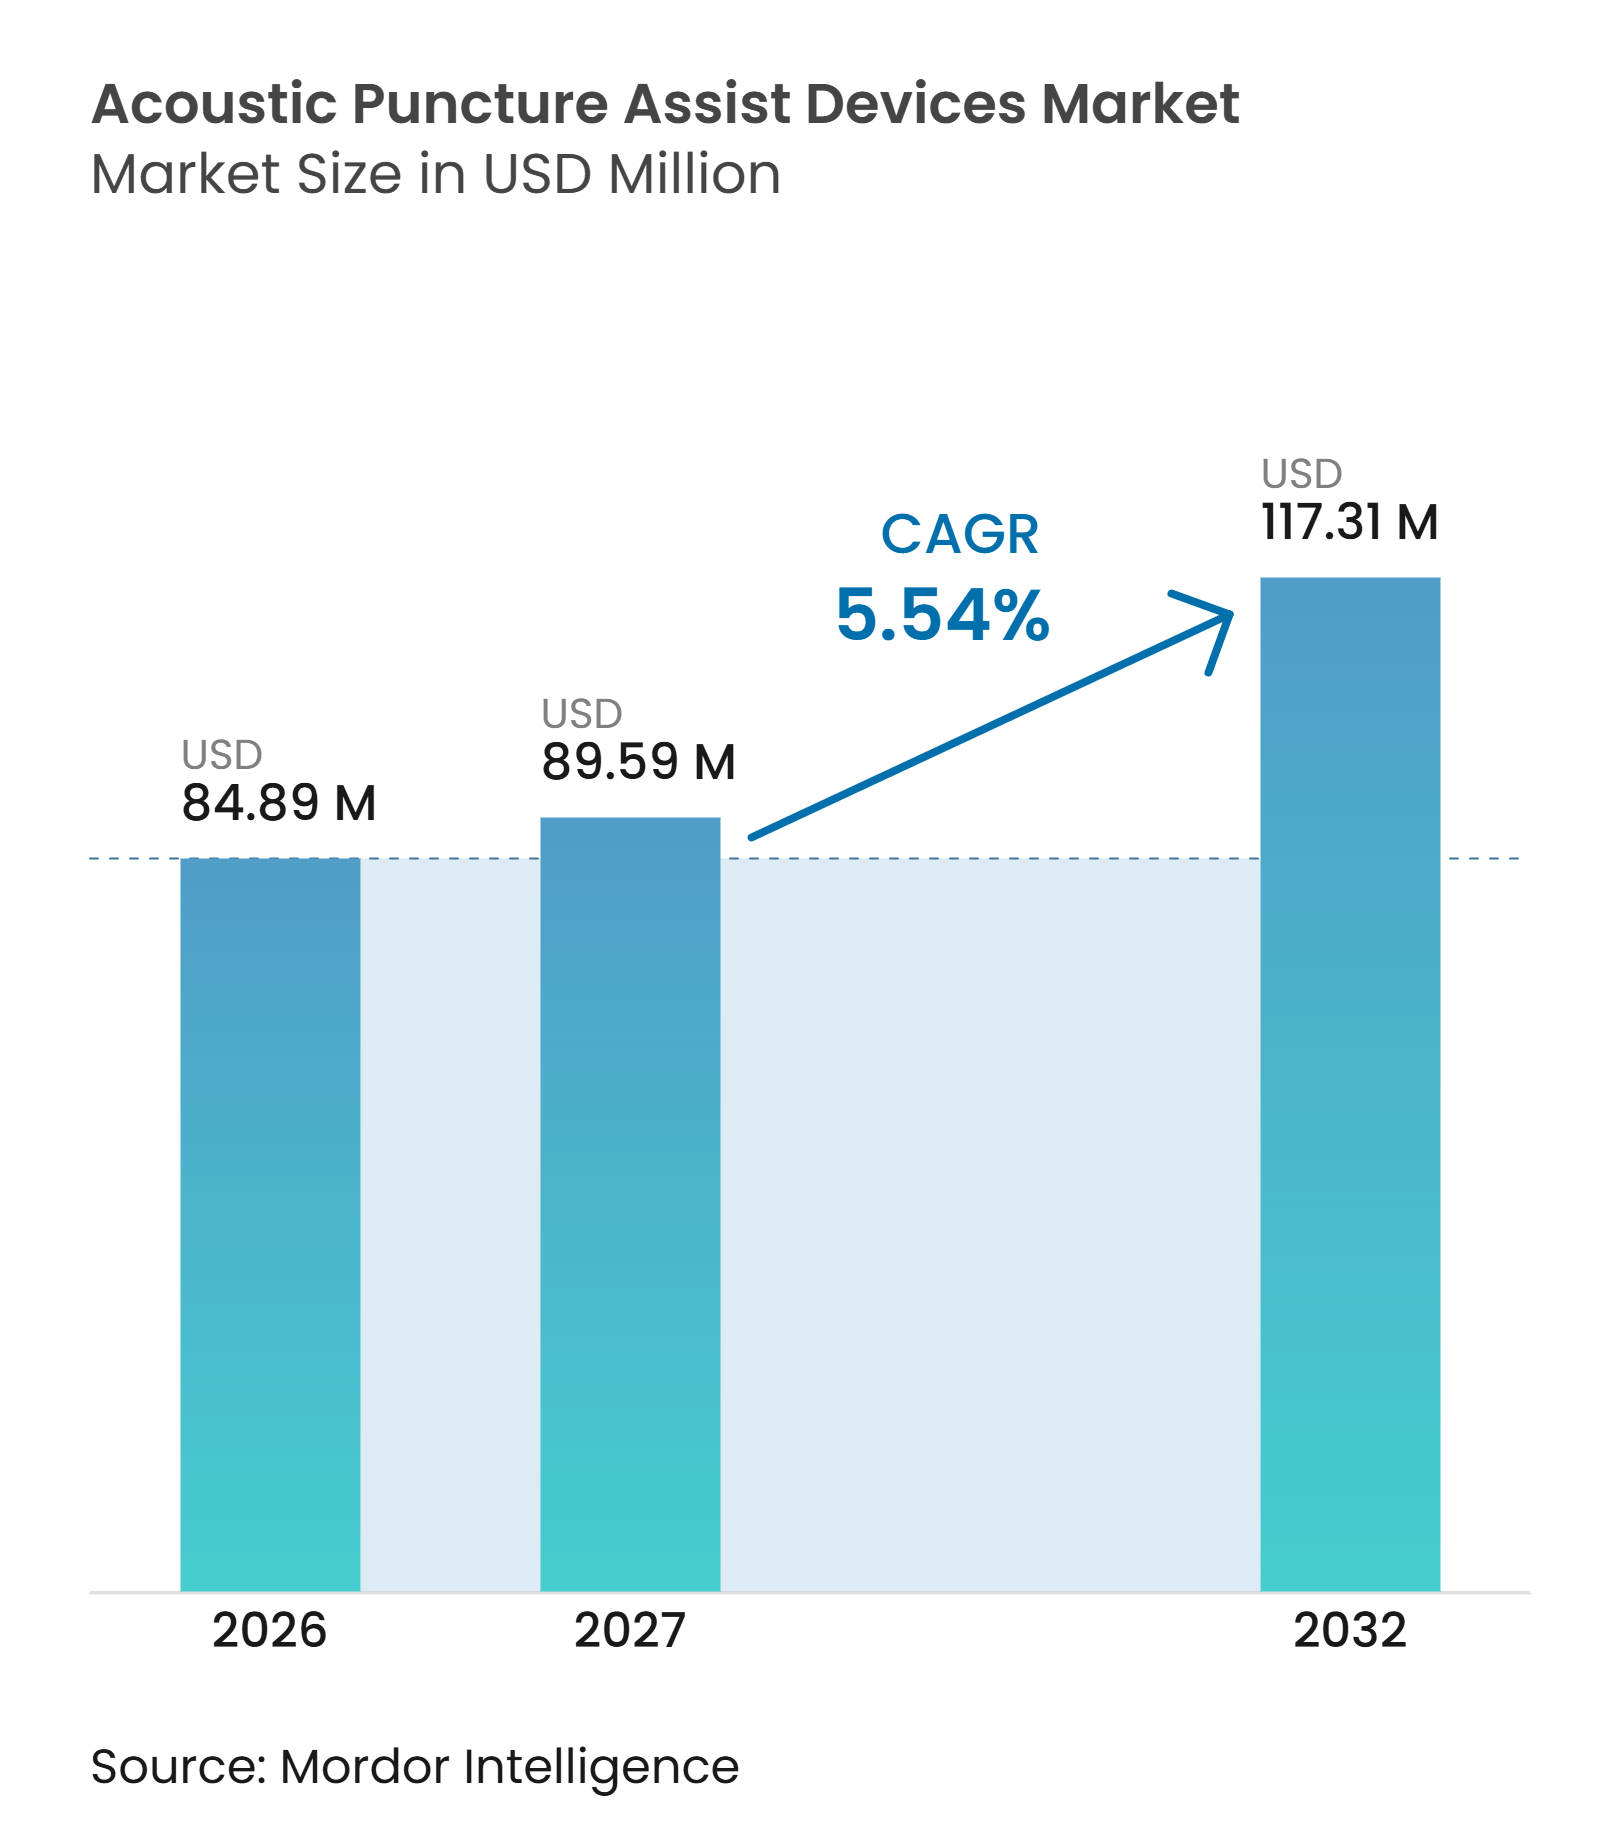
Análisis del Mercado de Dispositivos de Asistencia a la Punción Acústica por Mordor Intelligence
El tamaño del Mercado de Dispositivos de Asistencia a la Punción Acústica fue valorado en 84,89 millones de USD en 2026 y se estima que crecerá desde 89,59 millones de USD en 2027 hasta alcanzar los 117,31 millones de USD para 2032, a una CAGR del 5,54% durante el período de pronóstico (2027-2032).
El mercado de dispositivos de asistencia a la punción acústica avanza hacia flujos de trabajo de colocación de agujas más medibles, ya que la detección de presión, la retroalimentación acústica y la guía anatómica pueden documentar pasos que anteriormente dependían de la percepción táctil del clínico. Este cambio es más visible en la anestesia obstétrica y el tratamiento intervencionista del dolor, donde los hospitales están evaluando si estas herramientas pueden adoptarse en todas sus instalaciones. Flat Medical informó en octubre de 2026 que más de 30 hospitales y centros de dolor en EE. UU. estaban utilizando su Jeringa Inteligente EpiFaith, y varias redes de prestación integrada habían iniciado revisiones de análisis de valor para un uso más amplio. El argumento clínico para el mercado de dispositivos de asistencia a la punción acústica depende de si los dispositivos reducen suficientemente los fallos de colocación, las complicaciones y el tiempo del procedimiento para compensar los costos del equipo y los componentes desechables. La competencia, por tanto, se centra en la evidencia clínica, la facilidad de uso, la capacidad de documentación y la capacidad de integrarse en los flujos de trabajo existentes de ultrasonido y anestesia.
Conclusiones Clave del Informe
- Por configuración de dispositivo, los sistemas independientes de detección de presión representaron el 26,8% de la participación del mercado de dispositivos de asistencia a la punción acústica en 2026, mientras que se prevé que los sistemas portátiles y de mano crezcan a una CAGR del 8,1% hasta 2032.
- Por aplicación, la identificación del espacio epidural representó el 28,7% del tamaño del mercado de dispositivos de asistencia a la punción acústica en 2026, mientras que se prevé que los bloqueos nerviosos periféricos se expandan a una CAGR del 7,7% hasta 2032.
- Por usuario final, los hospitales representaron el 56,4% de la participación del mercado de dispositivos de asistencia a la punción acústica en 2026, mientras que se prevé que las clínicas especializadas en anestesia crezcan a una CAGR del 8,3% hasta 2032.
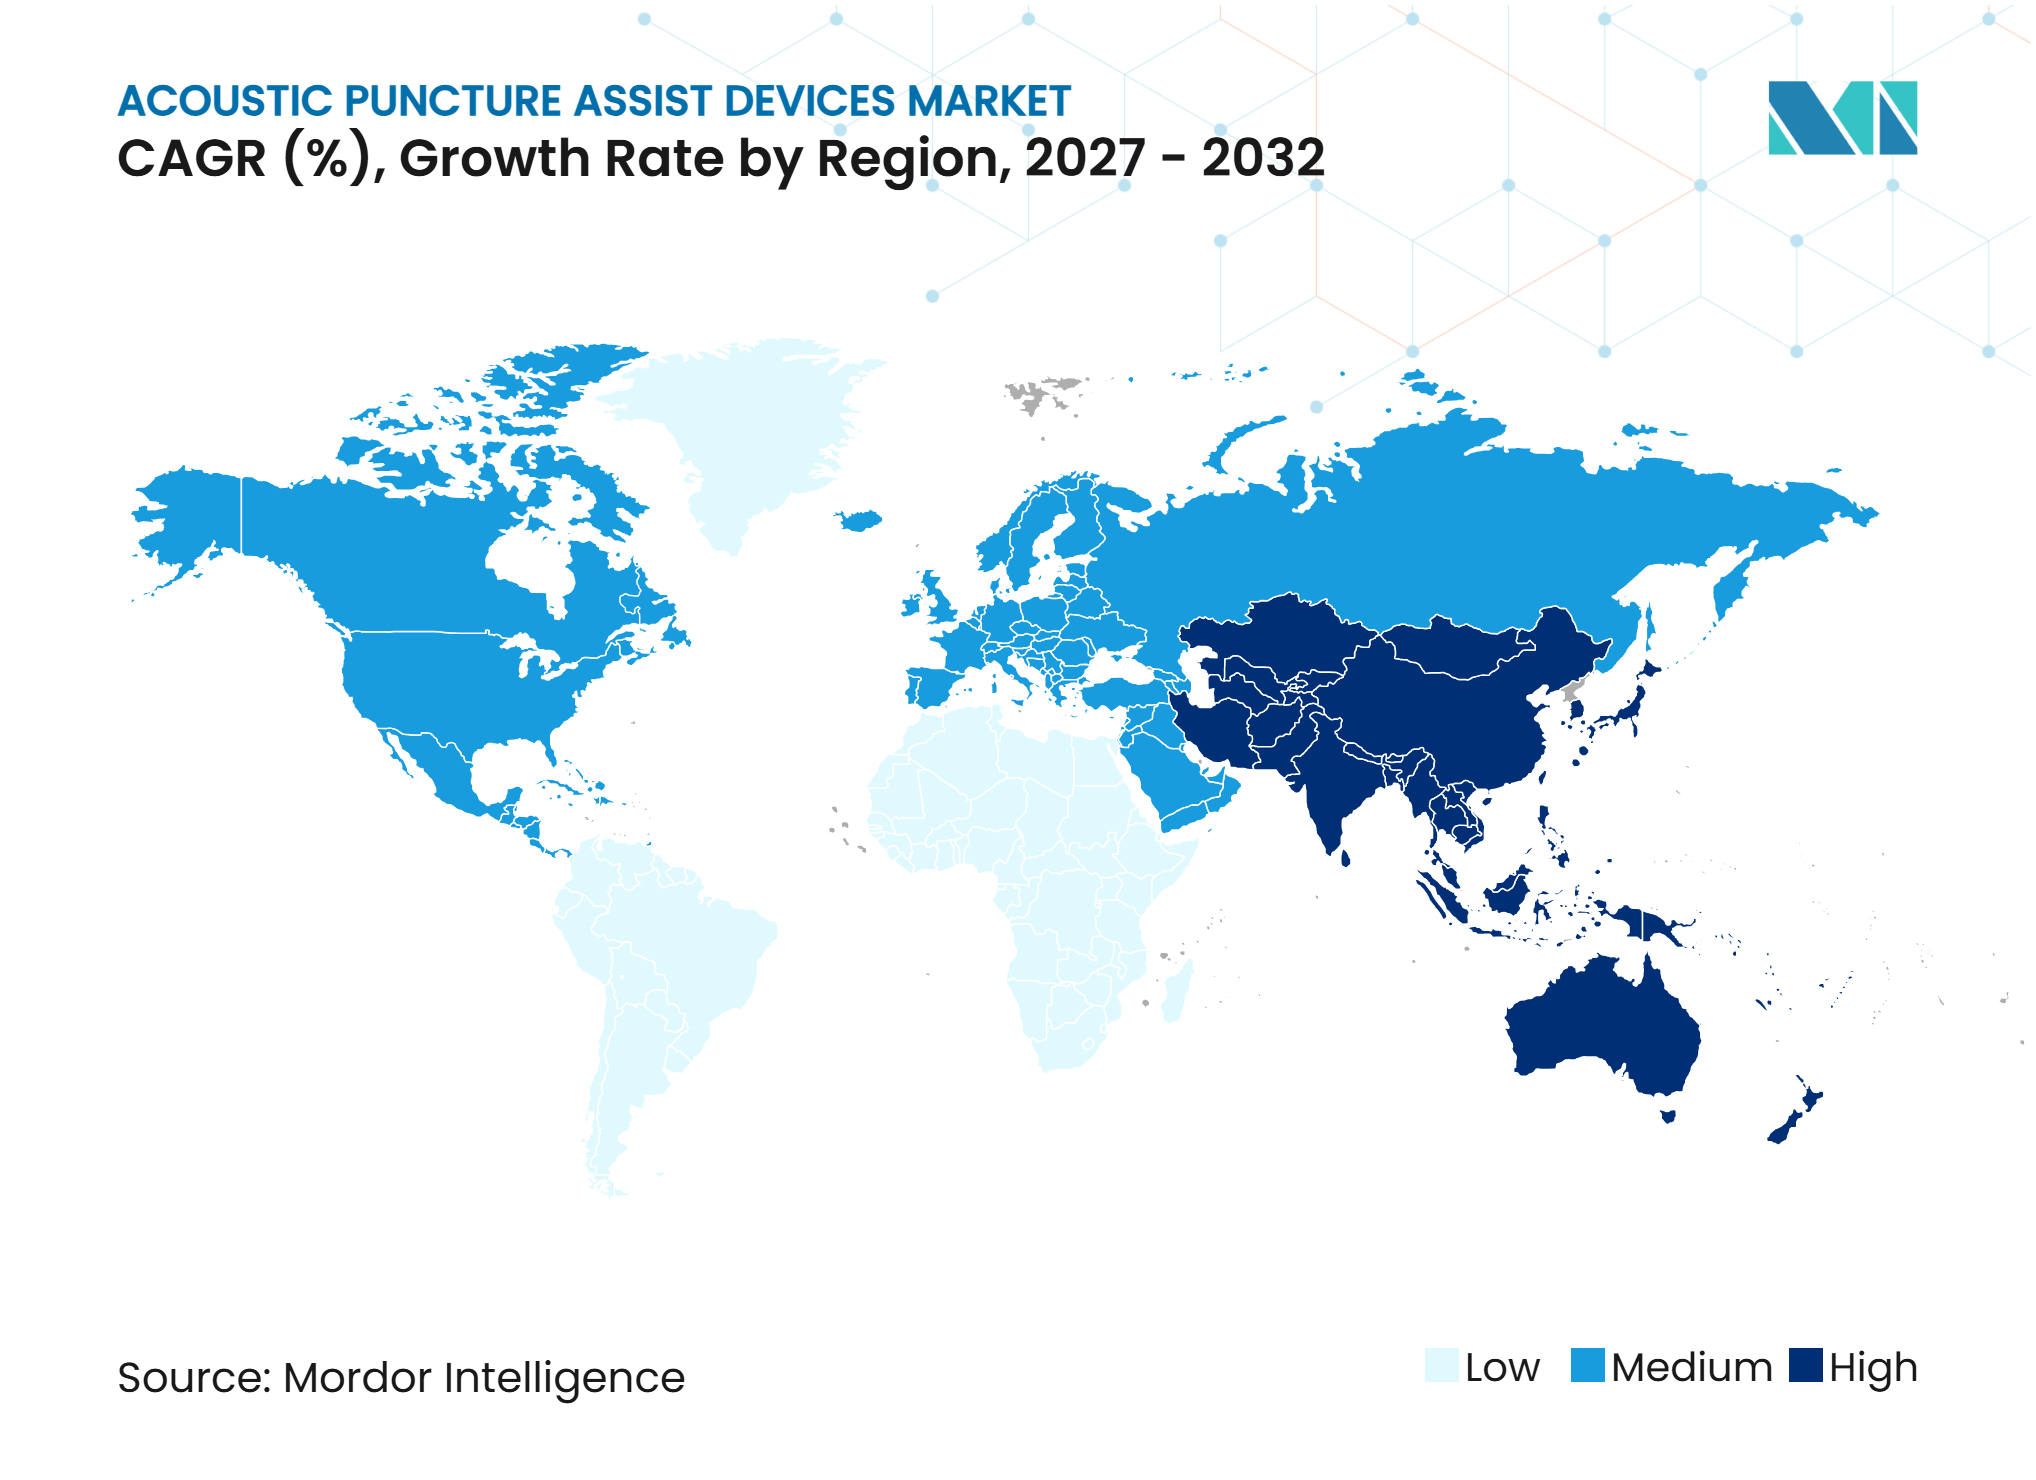
- Por geografía, América del Norte representó el 42,7% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Confirmación Objetiva del Espacio Epidural | +1.40% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Anestesia Neuraxial Asistida por Ultrasonido | +1.30% | Global, con Asia-Pacífico como área de crecimiento central | Mediano plazo (2-4 años) |
| Control de Aguja con Dos Manos | +0.80% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Flujos de Trabajo de Punción Documentados y Auditables | +0.70% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Uso de Anestesia Regional y Paravertebral | +0.50% | Global, con ganancias tempranas en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Desarrollo de Guía Vibroacústica y de Fusión de Sensores | +0.40% | Global, con actividad de investigación en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de la Confirmación Objetiva del Espacio Epidural
La confirmación objetiva está transformando la colocación epidural de un procedimiento táctil a uno que puede medirse y revisarse. Una revisión Cochrane de 2025 encontró que la guía por ultrasonido aumentó el éxito en el primer intento en anestesia neuraxial de 556 a 778 por cada 1.000 pacientes en comparación con los puntos de referencia anatómicos[1]. El mercado de dispositivos de asistencia a la punción acústica puede beneficiarse cuando los hospitales buscan herramientas que complementen el juicio clínico con señales visibles o registradas. Una evaluación preliminar de 2026 de EpiduraFlow reportó medición lineal de presión frente a una referencia de manómetro, con un R² superior a 0,98. Dicho trabajo respalda el desarrollo adicional de herramientas compactas de guía de presión que pueden utilizarse en entornos de procedimientos estériles.
Expansión de la Anestesia Neuraxial Asistida por Ultrasonido
Los procedimientos neuraxiales guiados por ultrasonido están ganando respaldo institucional porque las guías clínicas definen cada vez más dónde debe utilizarse la imagen. La DEGUM de Alemania describe el ultrasonido como un medio para identificar nervios con precisión en procedimientos realizados sin anestesia general. La guía de la SIAARTI de Italia recomienda la combinación de ultrasonido y estimulación nerviosa eléctrica para bloqueos nerviosos periféricos con un componente motor[2]. La revisión Cochrane que abarca 65 estudios y 6.823 pacientes también encontró que la guía por ultrasonido redujo el tiempo total del procedimiento en 34 segundos en comparación con los métodos de referencia anatómica. RIVANNA recibió la autorización FDA 510(k) en julio de 2025 para el sistema Accuro 3S y el software SpineNav-AI, que describió como el primer sistema de guía neuraxial por ultrasonido en tiempo real habilitado con inteligencia artificial autorizado para uso clínico en EE. UU. A medida que el ultrasonido se vuelve más común, el mercado de dispositivos de asistencia a la punción acústica gana una base instalada más amplia que puede considerar características integradas de guía y registro.
Preferencia Creciente por el Control de Aguja con Dos Manos
Los procedimientos de un solo operador son importantes cuando los equipos de anestesia necesitan realizar guía neuraxial sin una persona adicional que sostenga la sonda de ultrasonido. Esta necesidad se vuelve más relevante a medida que las limitaciones de personal afectan a los servicios de atención ambulatoria y anestesia hospitalaria. La sonda de Doble Matriz de RIVANNA coloca matrices de transductores alrededor de una apertura central, lo que permite el avance de la aguja a través de la sonda en lugar de a su lado. El enfoque mantiene las manos del clínico enfocadas en el control de la sonda y la aguja durante un único procedimiento. También diferencia los sistemas de ultrasonido integrados de los productos independientes de detección de presión. En el mercado de dispositivos de asistencia a la punción acústica, los equipos que reducen los pasos de configuración pueden tener mayor atractivo para los sitios ambulatorios con personal reducido y alta rotación de procedimientos.
Demanda de Flujos de Trabajo de Punción Documentados y Auditables
Los hospitales consideran cada vez más los registros de procedimientos al evaluar nuevos equipos de guía. Las jeringas convencionales de pérdida de resistencia no crean un registro de presión, anatomía o posición de la aguja. Los sistemas que registran formas de onda de presión, imágenes anatómicas o información de la aguja con marca de tiempo pueden respaldar revisiones de calidad y la acreditación de clínicos. Un artículo de 2026 en Regional Anesthesia & Pain Medicine solicitó informes de rendimiento estandarizados, detección objetiva del plano tisular e interpretación asistida por inteligencia artificial para respaldar una práctica neuraxial reproducible. RIVANNA declara que el Accuro 3S incluye flujos de trabajo de archivo compatibles con DICOM, lo que puede facilitar la retención de registros de imágenes en los sistemas clínicos establecidos. Esta característica otorga al mercado de dispositivos de asistencia a la punción acústica una justificación de adquisición que va más allá de la preferencia individual del usuario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos del Dispositivo y de los Componentes Desechables | -0.9% | Global, con efectos más fuertes en los mercados de Asia-Pacífico y Oriente Medio y África sensibles al precio | Corto plazo (≤ 2 años) |
| Evidencia Limitada de Superioridad Sobre la Pérdida de Resistencia Convencional | -0.7% | Global, con mayor resistencia en Europa y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Capacitación e Integración en el Flujo de Trabajo | -0.5% | Global, particularmente donde los programas de residencia estructurados son limitados | Mediano plazo (2-4 años) |
| Reembolso Ambiguo para Dispositivos de Guía Independientes | -0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Adicionales del Dispositivo y de los Componentes Desechables
El costo sigue siendo un obstáculo central porque los dispositivos de guía añaden costos de capital, arrendamiento o servicio a un procedimiento establecido. Los accesorios estériles como cubiertas de sonda, guías de aguja y accesorios de sensor también pueden generar un costo recurrente por procedimiento. Esta carga es mayor donde los hospitales públicos adquieren equipos mediante licitaciones con límites estrictos de costo unitario. Las ganancias clínicas derivadas de menos redirecciones de aguja, menor tiempo de procedimiento y menor riesgo de complicaciones pueden no traducirse directamente en un pago separado bajo la facturación convencional. El mercado de dispositivos de asistencia a la punción acústica depende, por tanto, de evidencia que demuestre valor de maneras que los comités de adquisición puedan aplicar a sus presupuestos. El lanzamiento de EZCOVER de B. Braun en 2025 ilustra el papel adicional de los accesorios estériles en los procedimientos de bloqueo nervioso guiados por ultrasonido.
Demostración Limitada de Superioridad Sobre la Pérdida de Resistencia Convencional
La base de evidencia clínica se está expandiendo, pero aún no ha producido hallazgos de superioridad consistentes para cada tipo de dispositivo de asistencia a la punción. Un ensayo aleatorizado multicéntrico de 2025 encontró que el dispositivo de imagen táctil VerTouch no cumplió su criterio de superioridad prespecificado por intención de tratar para los intentos de inserción de aguja. La diferencia media reportada fue de -0,4, con un intervalo de confianza del 95% de -1,2 a 0,3 y un valor p de 0,133. Los anestesiólogos experimentados pueden comparar un dispositivo con sus propias tasas de éxito en lugar de con un promedio general. Un análisis malayo de 2025 también identificó el costo, los requisitos de aprendizaje y la resistencia cultural como barreras para un uso más amplio del bloqueo neuraxial central guiado por ultrasonido. Estos factores pueden ralentizar la adopción en el mercado de dispositivos de asistencia a la punción acústica incluso cuando un dispositivo tiene una justificación técnica sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Dispositivo:
La Portabilidad Redefine la Guía en el Punto de AtenciónLos sistemas independientes de detección de presión representaron el 26,8% del mercado de dispositivos de asistencia a la punción acústica en 2026, respaldados por flujos de trabajo sencillos que se alinean con la capacitación establecida en pérdida de resistencia. Se prevé que los sistemas portátiles y de mano se expandan a una CAGR del 8,1% hasta 2032, la tasa más rápida dentro de la configuración de dispositivos. La migración hacia cirugía ambulatoria y el personal limitado hacen que los sistemas compactos sean atractivos porque pueden trasladarse entre salas de procedimientos sin personal dedicado a la configuración. El Accuro 3S de RIVANNA recibió la autorización de la FDA en julio de 2025 como una plataforma portátil con características de Doble Matriz y guía habilitada por inteligencia artificial. El mercado de dispositivos de asistencia a la punción acústica está, por tanto, evolucionando hacia dispositivos que combinan movilidad, imagen y soporte de flujo de trabajo.
Los sistemas acústicos y de ultrasonido integrados proporcionan visualización continua de la aguja, reconocimiento anatómico y funciones de documentación. Su precio más elevado en comparación con las herramientas de detección independientes hace que el valor del flujo de trabajo clínico total sea central en las decisiones de compra. Los equipos basados en carrito e integrados en consola siguen siendo relevantes en hospitales de alta complejidad donde la imagen avanzada compensa el tiempo adicional de configuración. B. Braun posicionó su conjunto de cubiertas de sonda EZCOVER en torno a la seguridad del ultrasonido y un paso de confirmación antes de un procedimiento de bloqueo. A medida que los sistemas portátiles se vuelven más capaces, los sistemas independientes pueden enfrentar mayor presión de las alternativas integradas.


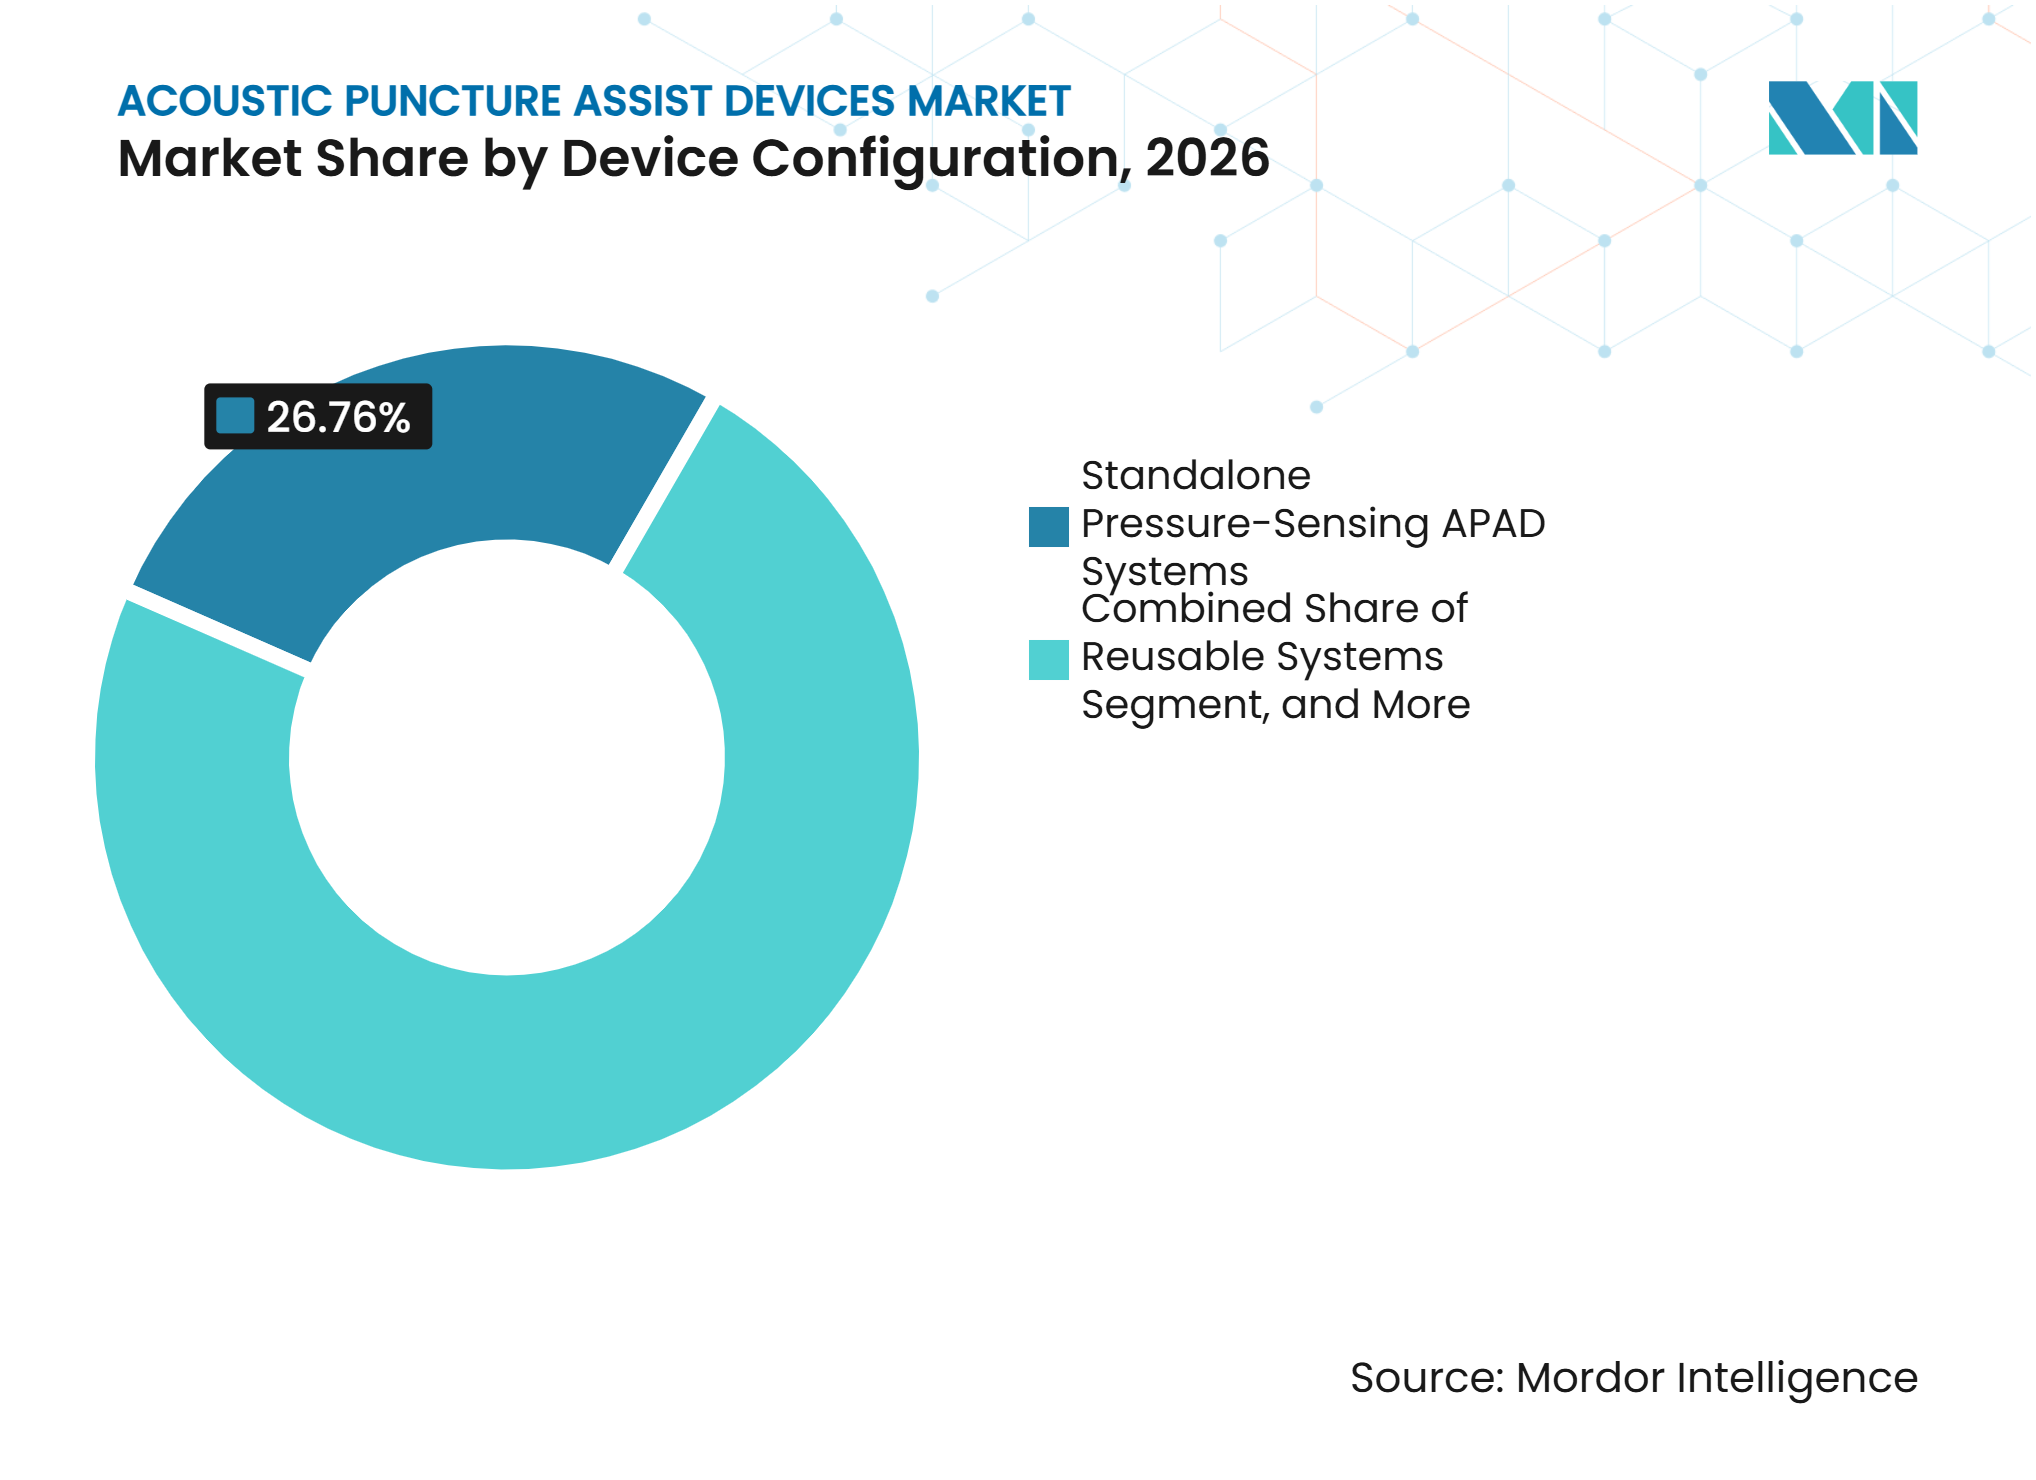
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
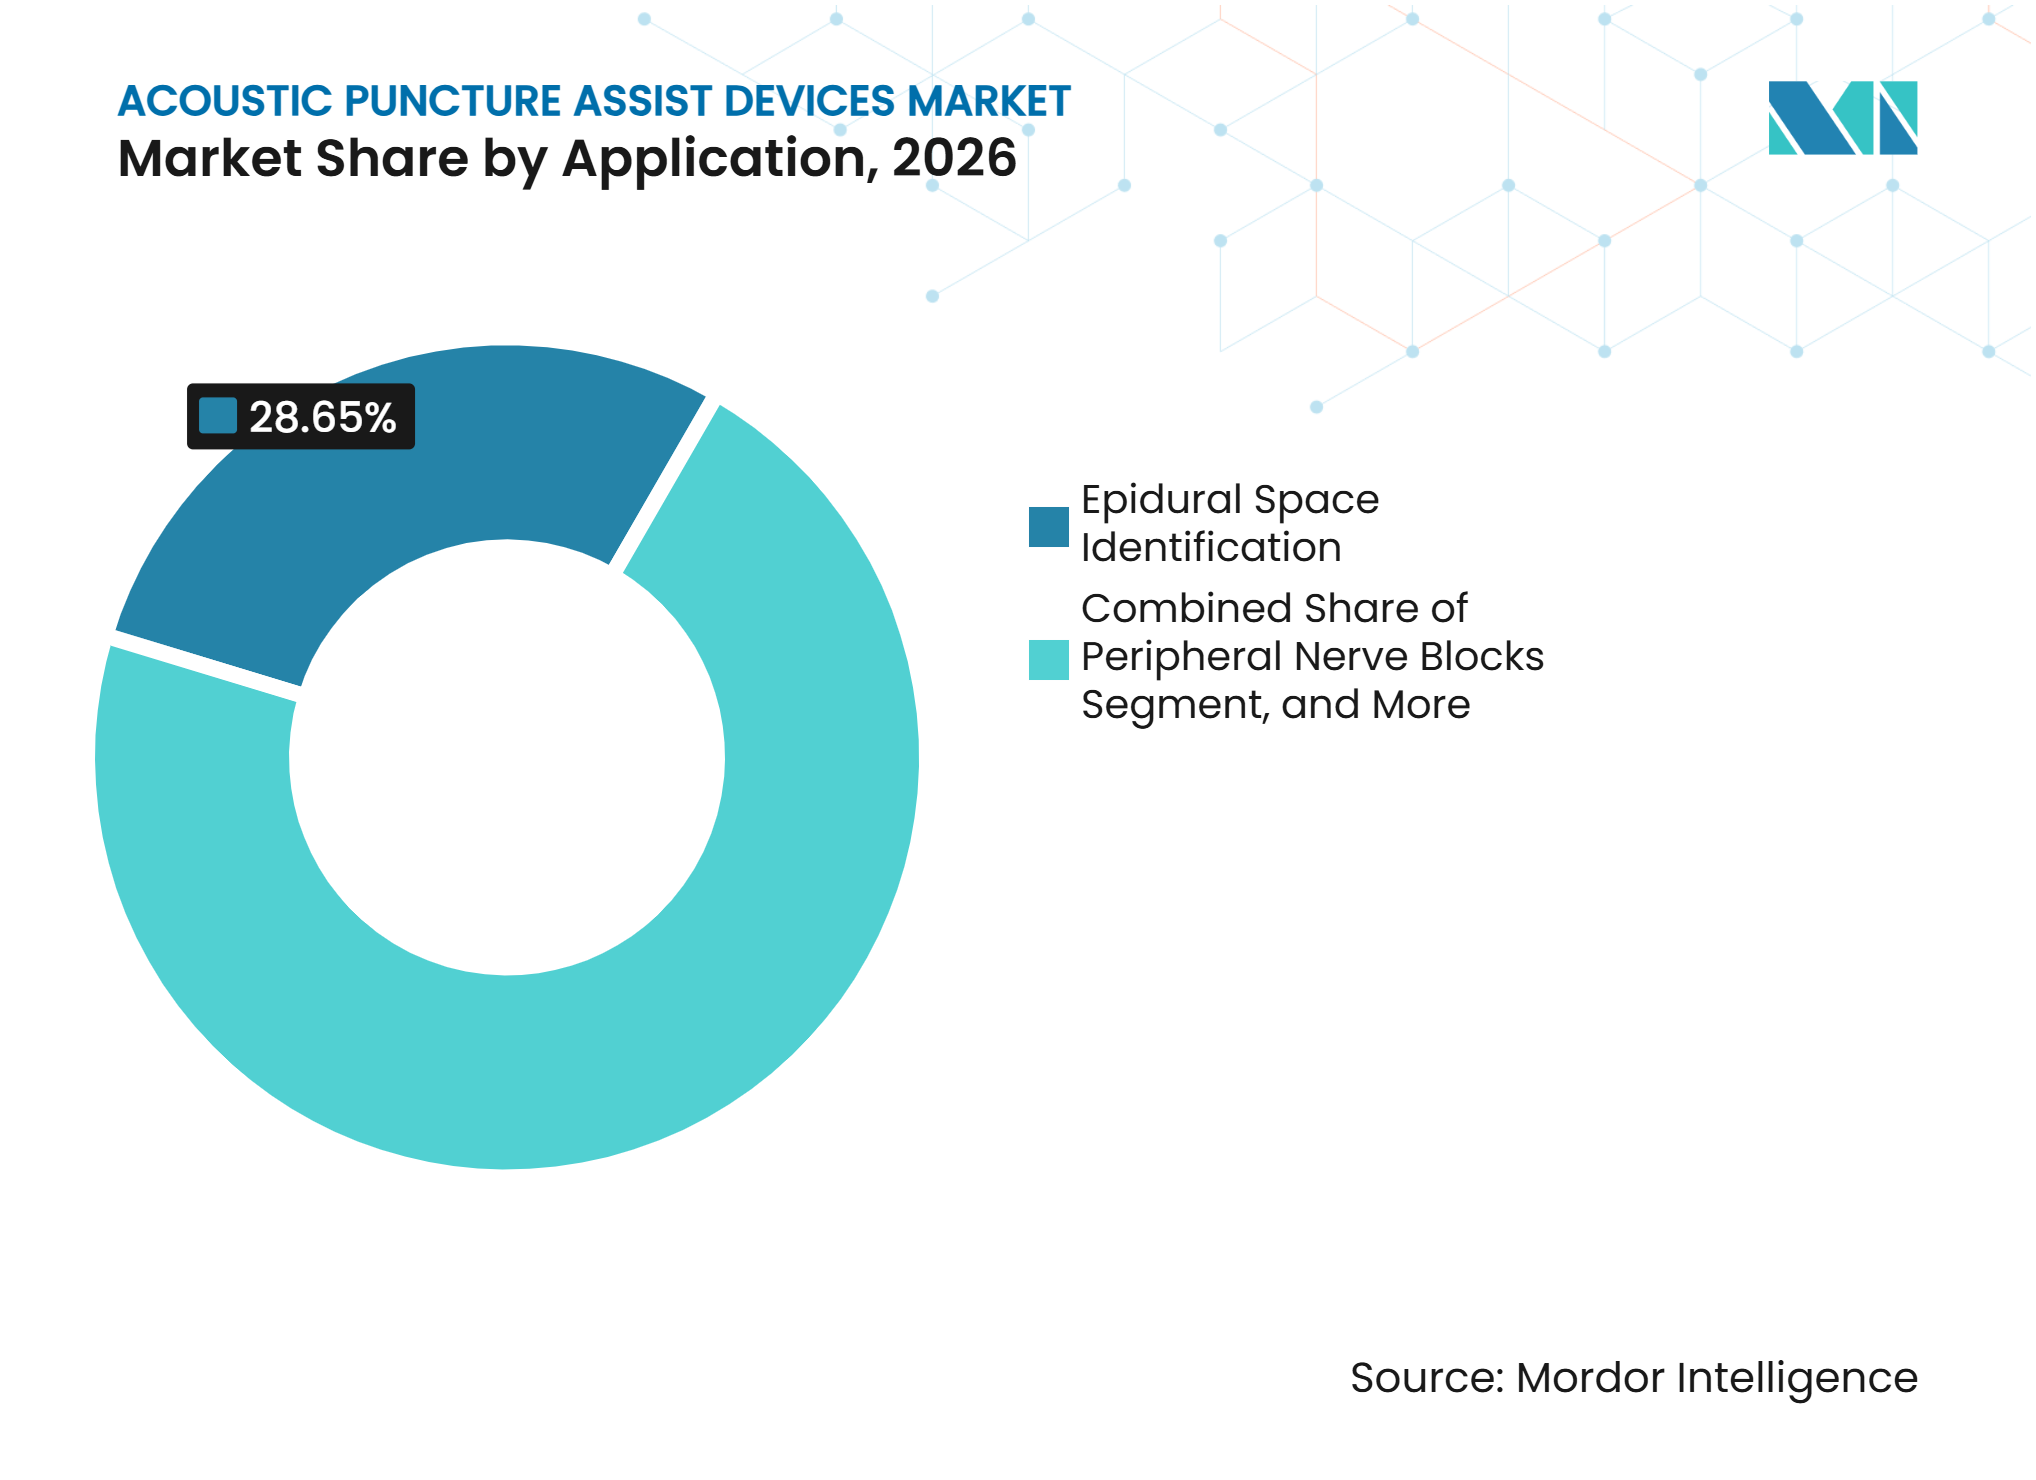
Los Bloqueos Nerviosos Periféricos Superan el Caso de Uso Epidural PrincipalLa identificación del espacio epidural representó el 28,7% del tamaño del mercado de dispositivos de asistencia a la punción acústica en 2026, respaldada por epidurales obstétricas, inyecciones para dolor crónico y procedimientos neuraxiales quirúrgicos. Se proyecta que los bloqueos nerviosos periféricos registren el crecimiento de aplicación más rápido con una CAGR del 7,7% hasta 2032. El incremento sigue a un uso más amplio de las vías de recuperación mejorada y la atención perioperatoria con ahorro de opioides. B. Braun introdujo en febrero de 2025 una bandeja de bloqueo nervioso específica para el servicio de urgencias para procedimientos de inyección única y atención del dolor agudo. El producto muestra que los fabricantes están extendiendo el soporte de procedimientos relacionados con la guía más allá de las salas de anestesia especializada.
El crecimiento en los bloqueos periféricos también pone en contacto a nuevos usuarios con equipos de guía. Los médicos de urgencias y otros clínicos pueden no tener la misma experiencia con la guía acústica o de imagen que los especialistas en anestesia regional. Esto crea la necesidad de diseños que reduzcan la carga de capacitación y apoyen pasos de procedimiento claros. La anestesia espinal y neuraxial, la identificación paravertebral, el acceso vascular y la biopsia son otros casos de uso que favorecen las plataformas configurables. El consenso pediátrico chino de 2025 estableció una guía estandarizada para bloqueos nerviosos guiados por ultrasonido en niños, apoyando una práctica de procedimientos más consistente en una aplicación clínicamente importante. El mercado de dispositivos de asistencia a la punción acústica puede beneficiarse cuando un sistema puede servir a varios procedimientos sin requerir equipos de capital separados para cada caso de uso.

Por Usuario Final:
Las Clínicas Especializadas Lideran el Crecimiento mientras los Hospitales Anclan el VolumenLos hospitales representaron el 56,4% del mercado de dispositivos de asistencia a la punción acústica en 2026 porque gestionan grandes volúmenes de procedimientos complejos de anestesia y dolor. Los principales centros académicos también pueden evaluar nuevos sistemas a través de programas formales de mejora de la calidad. Se prevé que las clínicas especializadas en anestesia crezcan a una CAGR del 8,3% hasta 2032 a medida que el tratamiento intervencionista del dolor y los bloqueos regionales se trasladan a entornos ambulatorios de menor costo. Estas clínicas suelen tener salas más pequeñas, almacenamiento limitado y equipos reducidos. Los requisitos resultantes favorecen los dispositivos portátiles con tiempo de configuración corto sobre los sistemas basados en carrito que pueden requerir más soporte técnico.
Los centros de cirugía ambulatoria son un grupo de usuarios finales relacionado porque sus necesidades de adquisición se asemejan cada vez más a las de las clínicas especializadas. El crecimiento en la complejidad de los procedimientos realizados fuera de los hospitales puede hacer que la tecnología de guía sea más relevante clínicamente. Este entorno también otorga una prima a un flujo de trabajo confiable y una rotación eficiente de salas. RIVANNA recibió una subvención de 3 millones de USD para un programa Accuro 3S optimizado para uso militar, lo que muestra que la medicina de campo y los entornos de diagnóstico también pueden ser relevantes para la base de usuarios potenciales. La industria de dispositivos de asistencia a la punción acústica sigue vinculada a la demanda hospitalaria, pero su oportunidad de crecimiento más rápido se está desplazando hacia entornos de atención más pequeños y móviles.
Análisis Geográfico
América del Norte
América del Norte representó el 42,7% del mercado global de dispositivos de asistencia a la punción acústica en 2026. Los altos volúmenes de procedimientos, los sistemas hospitalarios bien financiados y las vías establecidas de autorización FDA 510(k) respaldan la adopción en la región. El CMS estableció el código ICD-10-PCS XEZU3HC, vigente a partir del 1 de octubre de 2026, para la navegación intraprocedimental del canal espinal asistida por computadora mediante ultrasonido en tiempo real y seguimiento continuo de la aguja. El código proporciona a los hospitales una forma consistente de registrar el procedimiento, aunque no establece un pago. La influencia regulatoria, la integración de registros electrónicos y la generación de evidencia académica hacen de los Estados Unidos la fuente central de demanda comercial.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2032, convirtiéndola en la región de más rápido crecimiento del mercado de dispositivos de asistencia a la punción acústica. China ofrece una vía directa para el desarrollo de productos porque los clínicos y reguladores están formalizando las prácticas para los bloqueos guiados por ultrasonido. El consenso de expertos chinos de 2025 sobre bloqueos nerviosos pediátricos guiados por ultrasonido proporciona una referencia clínica común para los proveedores que tratan a niños. La expansión hospitalaria de India y el mayor acceso a seguros pueden ampliar la base de pacientes para procedimientos de anestesia neuraxial y regional. El crecimiento regional dependerá del precio de los equipos, la capacitación de los clínicos y los requisitos de cumplimiento local.
Europa, Oriente Medio y África, y América del Sur
La DEGUM de Alemania promueve la anestesia regional guiada por ultrasonido, y la SIAARTI de Italia recomienda la guía combinada para bloqueos nerviosos periféricos con un componente motor. Estas posiciones proporcionan a los hospitales europeos un marco clínico para la guía por imagen, mientras que la norma ISO 13485 y el marcado CE siguen siendo factores clave de cumplimiento. Brasil y Argentina ofrecen oportunidades tempranas, aunque el reembolso fragmentado, los aranceles de importación y el acceso desigual a la capacitación continúan restringiendo una adopción más amplia.
Panorama Competitivo
Concentración del Mercado
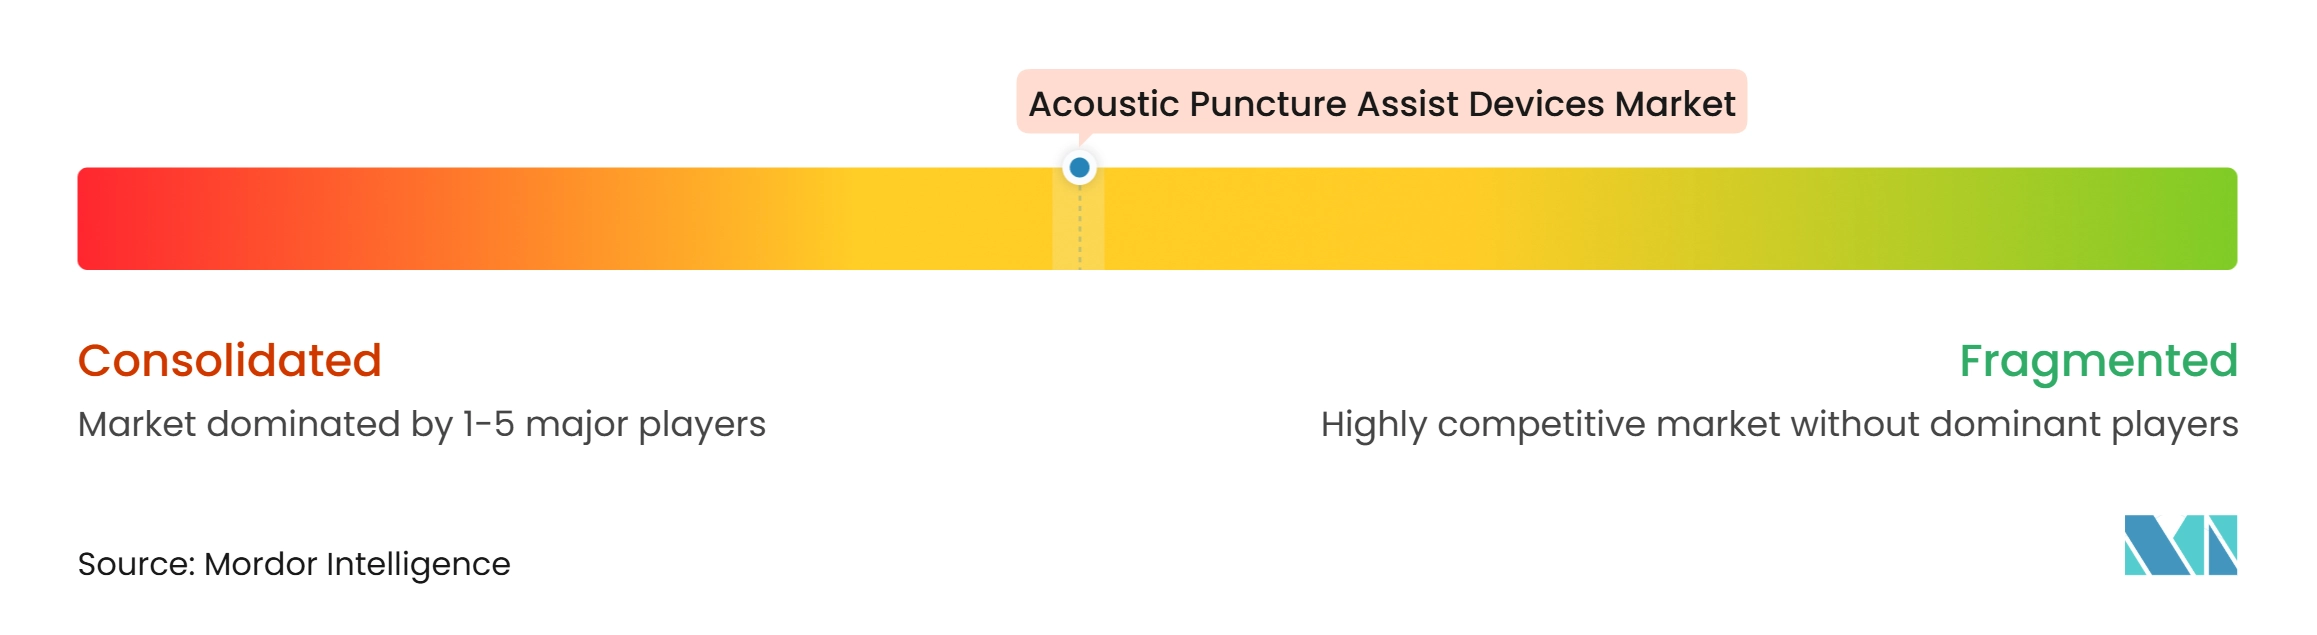
El mercado de dispositivos de asistencia a la punción acústica está moderadamente fragmentado. Los especialistas exclusivos incluyen Apad B.V., Milestone Scientific, RIVANNA Medical y SURAG Medical GmbH. Compiten a través del diseño específico para cada procedimiento, la evidencia clínica, el estado regulatorio y la integración en los flujos de trabajo de anestesia. Milestone Scientific se centra en la detección objetiva de presión a través de su sistema CompuFlo, mientras que RIVANNA combina hardware de ultrasonido con imagen neuraxial guiada por inteligencia artificial. Las unidades de sensor vibroacústico de SURAG fueron examinadas en un estudio de 2025 que describió un banco de pruebas robótico para experimentos de inserción de agujas.
GE HealthCare, B. Braun, Koninklijke Philips, Butterfly Network, Clarius Mobile Health y FUJIFILM Sonosite utilizan bases instaladas y alcance de distribución para competir. GE HealthCare anunció su colaboración Nerveblox en octubre de 2025, describiendo el reconocimiento anatómico en 12 procedimientos de bloqueo nervioso. En agosto de 2026, GE HealthCare lanzó los sistemas compactos LOGIQ e X y LOGIQ e S con inteligencia artificial Nerveblox, autorización 510(k) y marcado CE. B. Braun lanzó una bandeja de bloqueo nervioso específica para el servicio de urgencias en febrero de 2025 y un conjunto de cubiertas de sonda EZCOVER en abril de 2025. Estas incorporaciones pueden introducirse a través de relaciones de compra existentes en lugar de una venta de plataforma separada.
La innovación apunta a anatomías difíciles, incluidas la obesidad, la deformidad espinal y los procedimientos torácicos, donde la visibilidad de la aguja puede ser limitada. Un estudio de 2026 reportó que una baliza fotoacústica integrada en una aguja logró una precisión de seguimiento tridimensional inferior a 2 mm y redujo las tasas de fallo en biopsia en un 35% en un estudio de usabilidad con 12 clínicos. Un estudio separado de 2026 describió el sistema HUMaN, que combinó el seguimiento magnético de la aguja con imagen de ultrasonido en un diseño de mano[3]. Los requisitos de gestión de calidad ISO 13485 y la autorización FDA 510(k) crean un alto umbral de cumplimiento para los nuevos participantes.
Líderes de la Industria de Dispositivos de Asistencia a la Punción Acústica
-
Equip Medikey
-
UNITRON NV
-
QRS International
-
RIVANNA Medical
-
Rocket Medical plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Asistencia a la Punción Acústica Empresas cubiertas en este informe
- B. Braun
- Beckton Dickinson
- Butterfly Network, Inc.
- CIVCO Medical solutions
- Clarius Mobile Health Corp.
- Equip Medikey
- FUJIFILM
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Medky GmbH
- Mindray
- QRS International
- RIVANNA Medical
- Rocket Medical plc
- Siemens Healthineers
- SURAG Medical GmbH
- Teleflex
Desarrollos recientes de la industria en Mercado de Dispositivos de Asistencia a la Punción Acústica
- Septiembre de 2026: El CMS estableció el código ICD-10-PCS XEZU3HC, vigente a partir del 1 de octubre de 2026, como la primera categoría de codificación nacional dedicada para la navegacin intraprocedimental del canal espinal asistida por computadora con ultrasonido en tiempo real y seguimiento continuo de la aguja. RIVANNA Medical planea incorporar el código en su marco de resultados a partir del cuarto trimestre de 2026, creando una infraestructura de datos de reembolso que podría respaldar futuras solicitudes de pago separado.
- Septiembre de 2026: Nolato AB (Suecia) anunció la adquisición de la holandesa Unitron, una organización de desarrollo y fabricación por contrato de tecnología médica con más de 100 empleados y ventas estimadas para 2026 de 200 millones de SEK (19 millones de USD), integrándola en la marca Nolato Unitron. La adquisición fortalece la capacidad de desarrollo y fabricación de dispositivos médicos de extremo a extremo, con posibles implicaciones para la capacidad de la cadena de suministro que sirve a los fabricantes de componentes APAD en Europa.
- Agosto de 2026: GE HealthCare lanzó la familia LOGIQ e, LOGIQ e X y LOGIQ e S, sistemas de ultrasonido compactos en formato portátil que integran la herramienta de inteligencia artificial Nerveblox para la guía de bloqueos nerviosos periféricos. Ambos sistemas cuentan con autorización 510(k) y marcado CE, extendiendo la identificación de puntos de referencia anatómicos habilitada por inteligencia artificial para 12 tipos de procedimientos de bloqueo nervioso en un factor de forma portátil y de menor costo de capital, adecuado para hospitales comunitarios e instalaciones ambulatorias.
- Octubre de 2025: GE HealthCare y SmartAlpha anunciaron una colaboración para comercializar la inteligencia artificial Nerveblox en la familia Venue POCUS de GE HealthCare, introduciendo el reconocimiento anatómico en tiempo real en más de 50 estructuras en 12 procedimientos comunes de bloqueo nervioso con una precisión de identificación del 97%, presentado en la Reunión Anual de la Sociedad Americana de Anestesiólogos en San Antonio.
Alcance del Informe Global del Mercado de Dispositivos de Asistencia a la Punción Acústica
Según el alcance del informe, los dispositivos de asistencia a la punción acústica utilizan ondas sonoras, típicamente ultrasonido, para visualizar una aguja y guiarla hacia un objetivo durante un procedimiento. Ayudan a los clínicos a mejorar la precisión de la colocación y reducir el riesgo de lesión en los tejidos circundantes.
El mercado de dispositivos de asistencia a la punción acústica está segmentado por configuración de dispositivo, aplicación, usuario final y geografía. Por configuración de dispositivo, el mercado está segmentado en sistemas APAD independientes de detección de presión, sistemas integrados de guía acústica y por ultrasonido, sistemas APAD portátiles y de mano, sistemas basados en carrito e integrados en consola, sistemas reutilizables y componentes de un solo uso y desechables. Por aplicación, el mercado está segmentado en identificación del espacio epidural, anestesia espinal y neuraxial, identificación del espacio paravertebral, bloqueos nerviosos periféricos, acceso vascular y colocación de catéter central, biopsia y muestreo de tejidos, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, centros de cirugía ambulatoria, clínicas especializadas en anestesia, centros de imagen diagnóstica y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Sistemas APAD Independientes de Detección de Presión |
| Sistemas Integrados de Guía Acústica y por Ultrasonido |
| Sistemas APAD Portátiles y de Mano |
| Sistemas Basados en Carrito e Integrados en Consola |
| Sistemas Reutilizables |
| Componentes de Un Solo Uso y Desechables |
| Identificación del Espacio Epidural |
| Anestesia Espinal y Neuraxial |
| Identificación del Espacio Paravertebral |
| Bloqueos Nerviosos Periféricos |
| Acceso Vascular y Colocación de Catéter Central |
| Biopsia y Muestreo de Tejidos |
| Otras Aplicaciones |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas en Anestesia |
| Centros de Imagen Diagnóstica |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Configuración de Dispositivo | Sistemas APAD Independientes de Detección de Presión | |
| Sistemas Integrados de Guía Acústica y por Ultrasonido | ||
| Sistemas APAD Portátiles y de Mano | ||
| Sistemas Basados en Carrito e Integrados en Consola | ||
| Sistemas Reutilizables | ||
| Componentes de Un Solo Uso y Desechables | ||
| Por Aplicación | Identificación del Espacio Epidural | |
| Anestesia Espinal y Neuraxial | ||
| Identificación del Espacio Paravertebral | ||
| Bloqueos Nerviosos Periféricos | ||
| Acceso Vascular y Colocación de Catéter Central | ||
| Biopsia y Muestreo de Tejidos | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas en Anestesia | ||
| Centros de Imagen Diagnóstica | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de dispositivos de asistencia a la punción acústica?
La demanda está respaldada por la necesidad de una colocación más confiable de epidurales y bloqueos nerviosos, datos de procedimientos registrables y un uso más amplio de la guía por ultrasonido.
¿Qué tamaño tiene el mercado de dispositivos de asistencia a la punción acústica?
Se proyecta que el mercado alcance los 89,6 millones de USD en 2027 y se prevé que llegue a los 117,3 millones de USD para 2032 con una CAGR del 5,5%.
¿Qué configuración de dispositivo está creciendo más rápido?
Se prevé que los sistemas portátiles y de mano crezcan a una CAGR del 8,1% hasta 2032 porque se adaptan a entornos clínicos ambulatorios y de menor tamaño.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
Se proyecta que los bloqueos nerviosos periféricos crezcan a una CAGR del 7,7% hasta 2032 a medida que se expanden la atención con ahorro de opioides y la anestesia regional.
¿Por qué los hospitales siguen siendo compradores importantes de sistemas de asistencia a la punción?
Los hospitales representaron el 56,4% de la demanda en 2026 porque gestionan altos volúmenes de procedimientos complejos y pueden evaluar los beneficios de calidad y flujo de trabajo.
¿Qué limita una adopción más amplia de estos dispositivos?
Los costos adicionales del dispositivo y los componentes desechables, las necesidades de capacitación, el reembolso incierto y la evidencia mixta frente a las técnicas convencionales pueden retrasar la adquisición.