
Taille et part du marché des dispositifs d'aide à la ponction acoustique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 89.59 Millions de dollars américains |
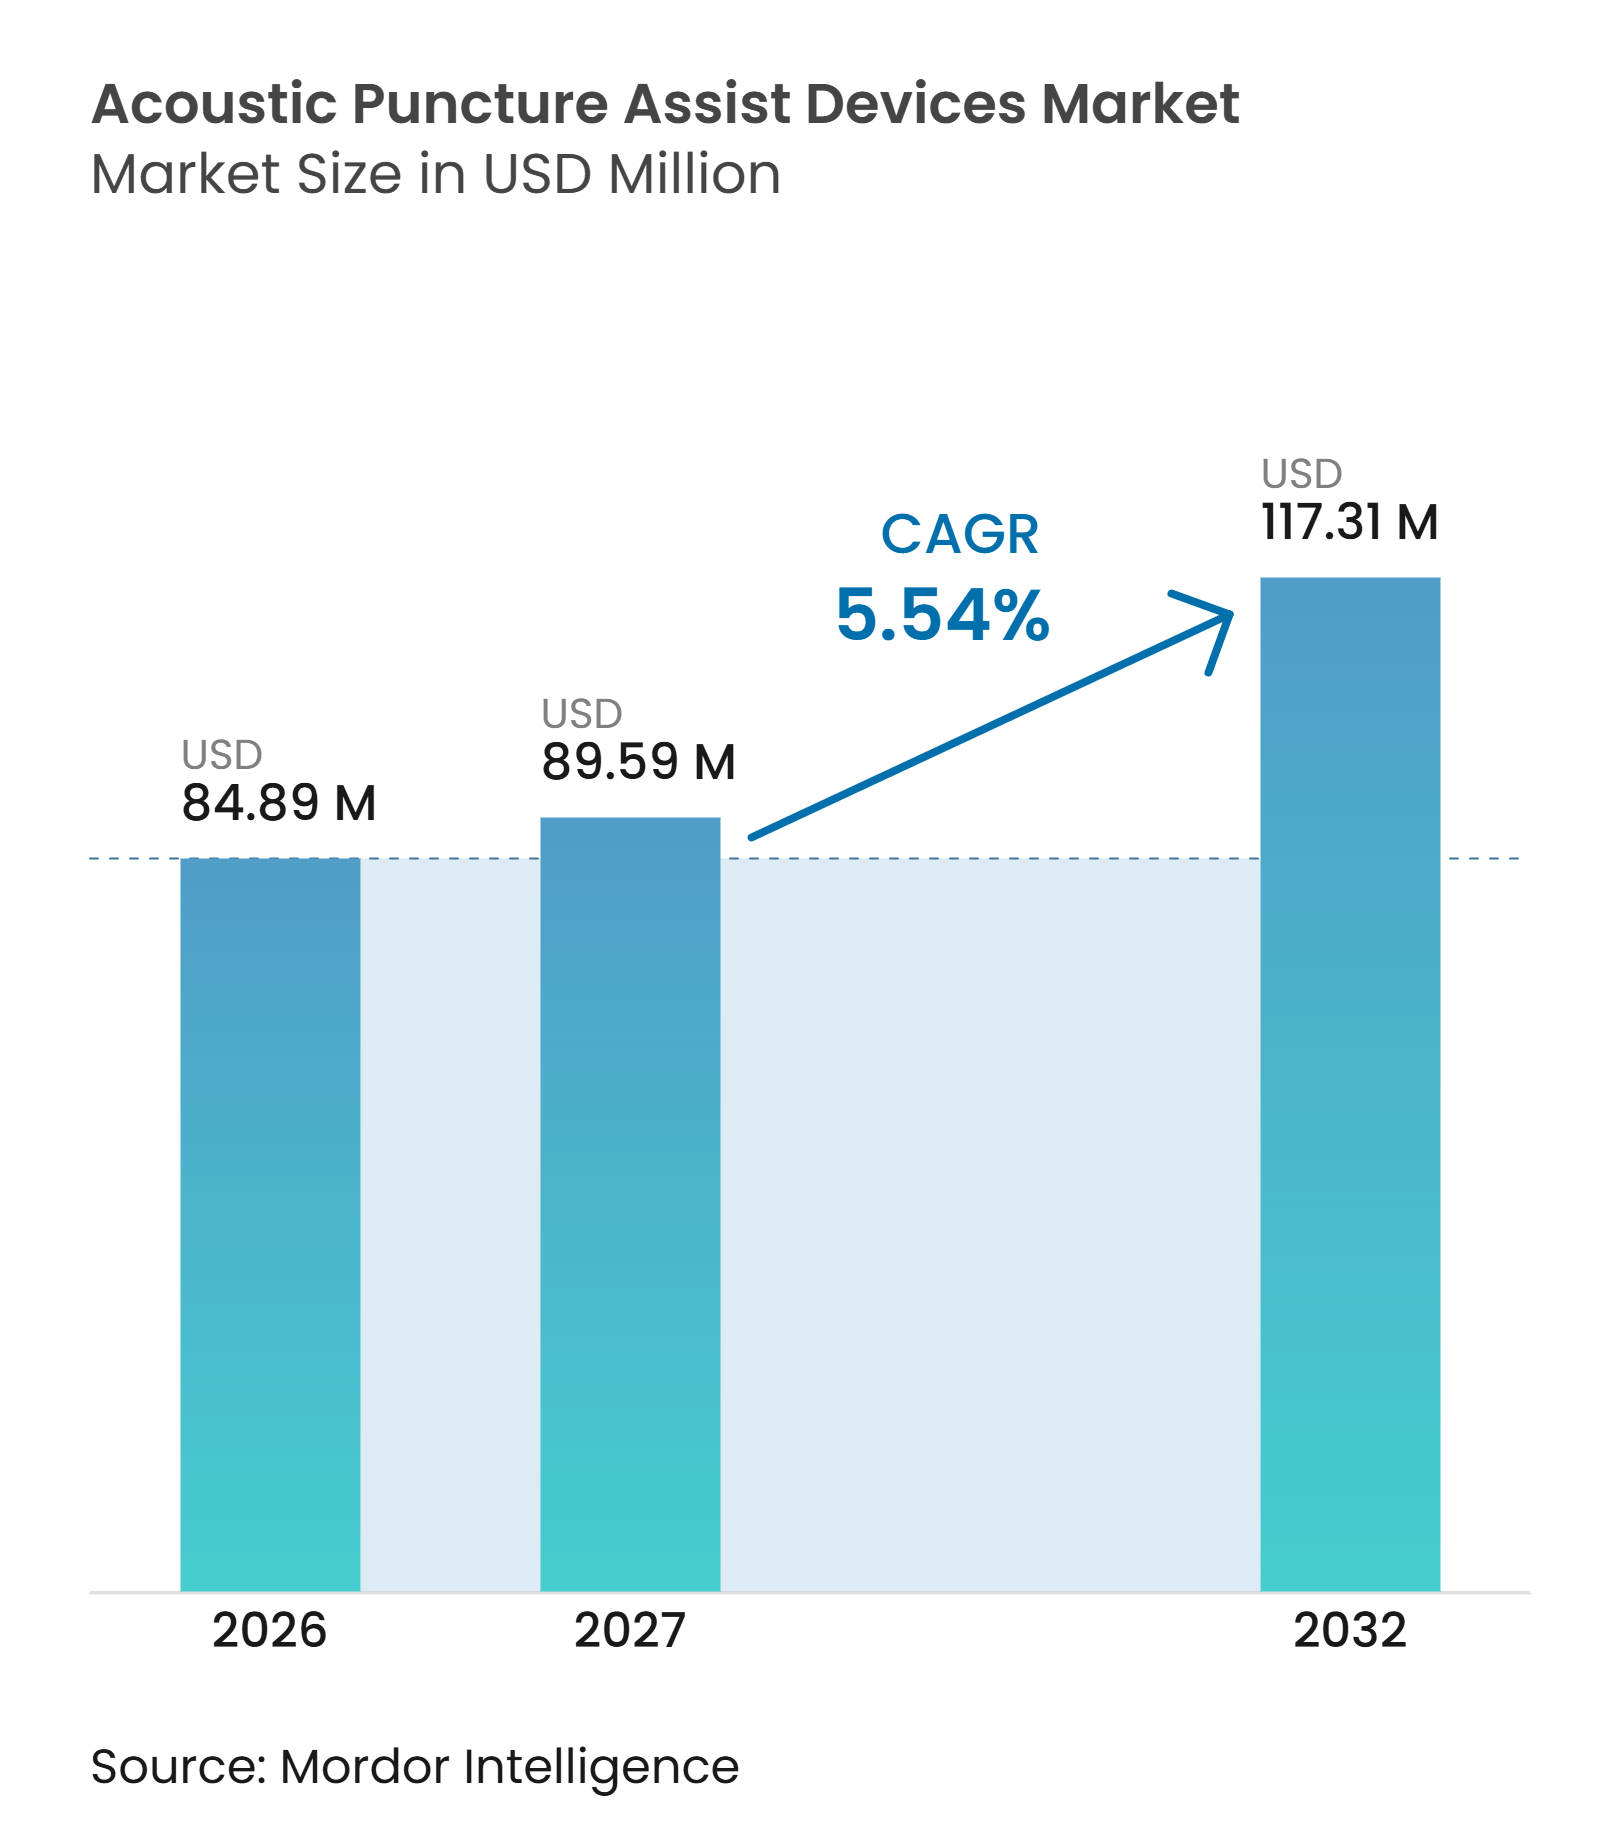
| Taille du Marché (2032) | 117.31 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.54 % |
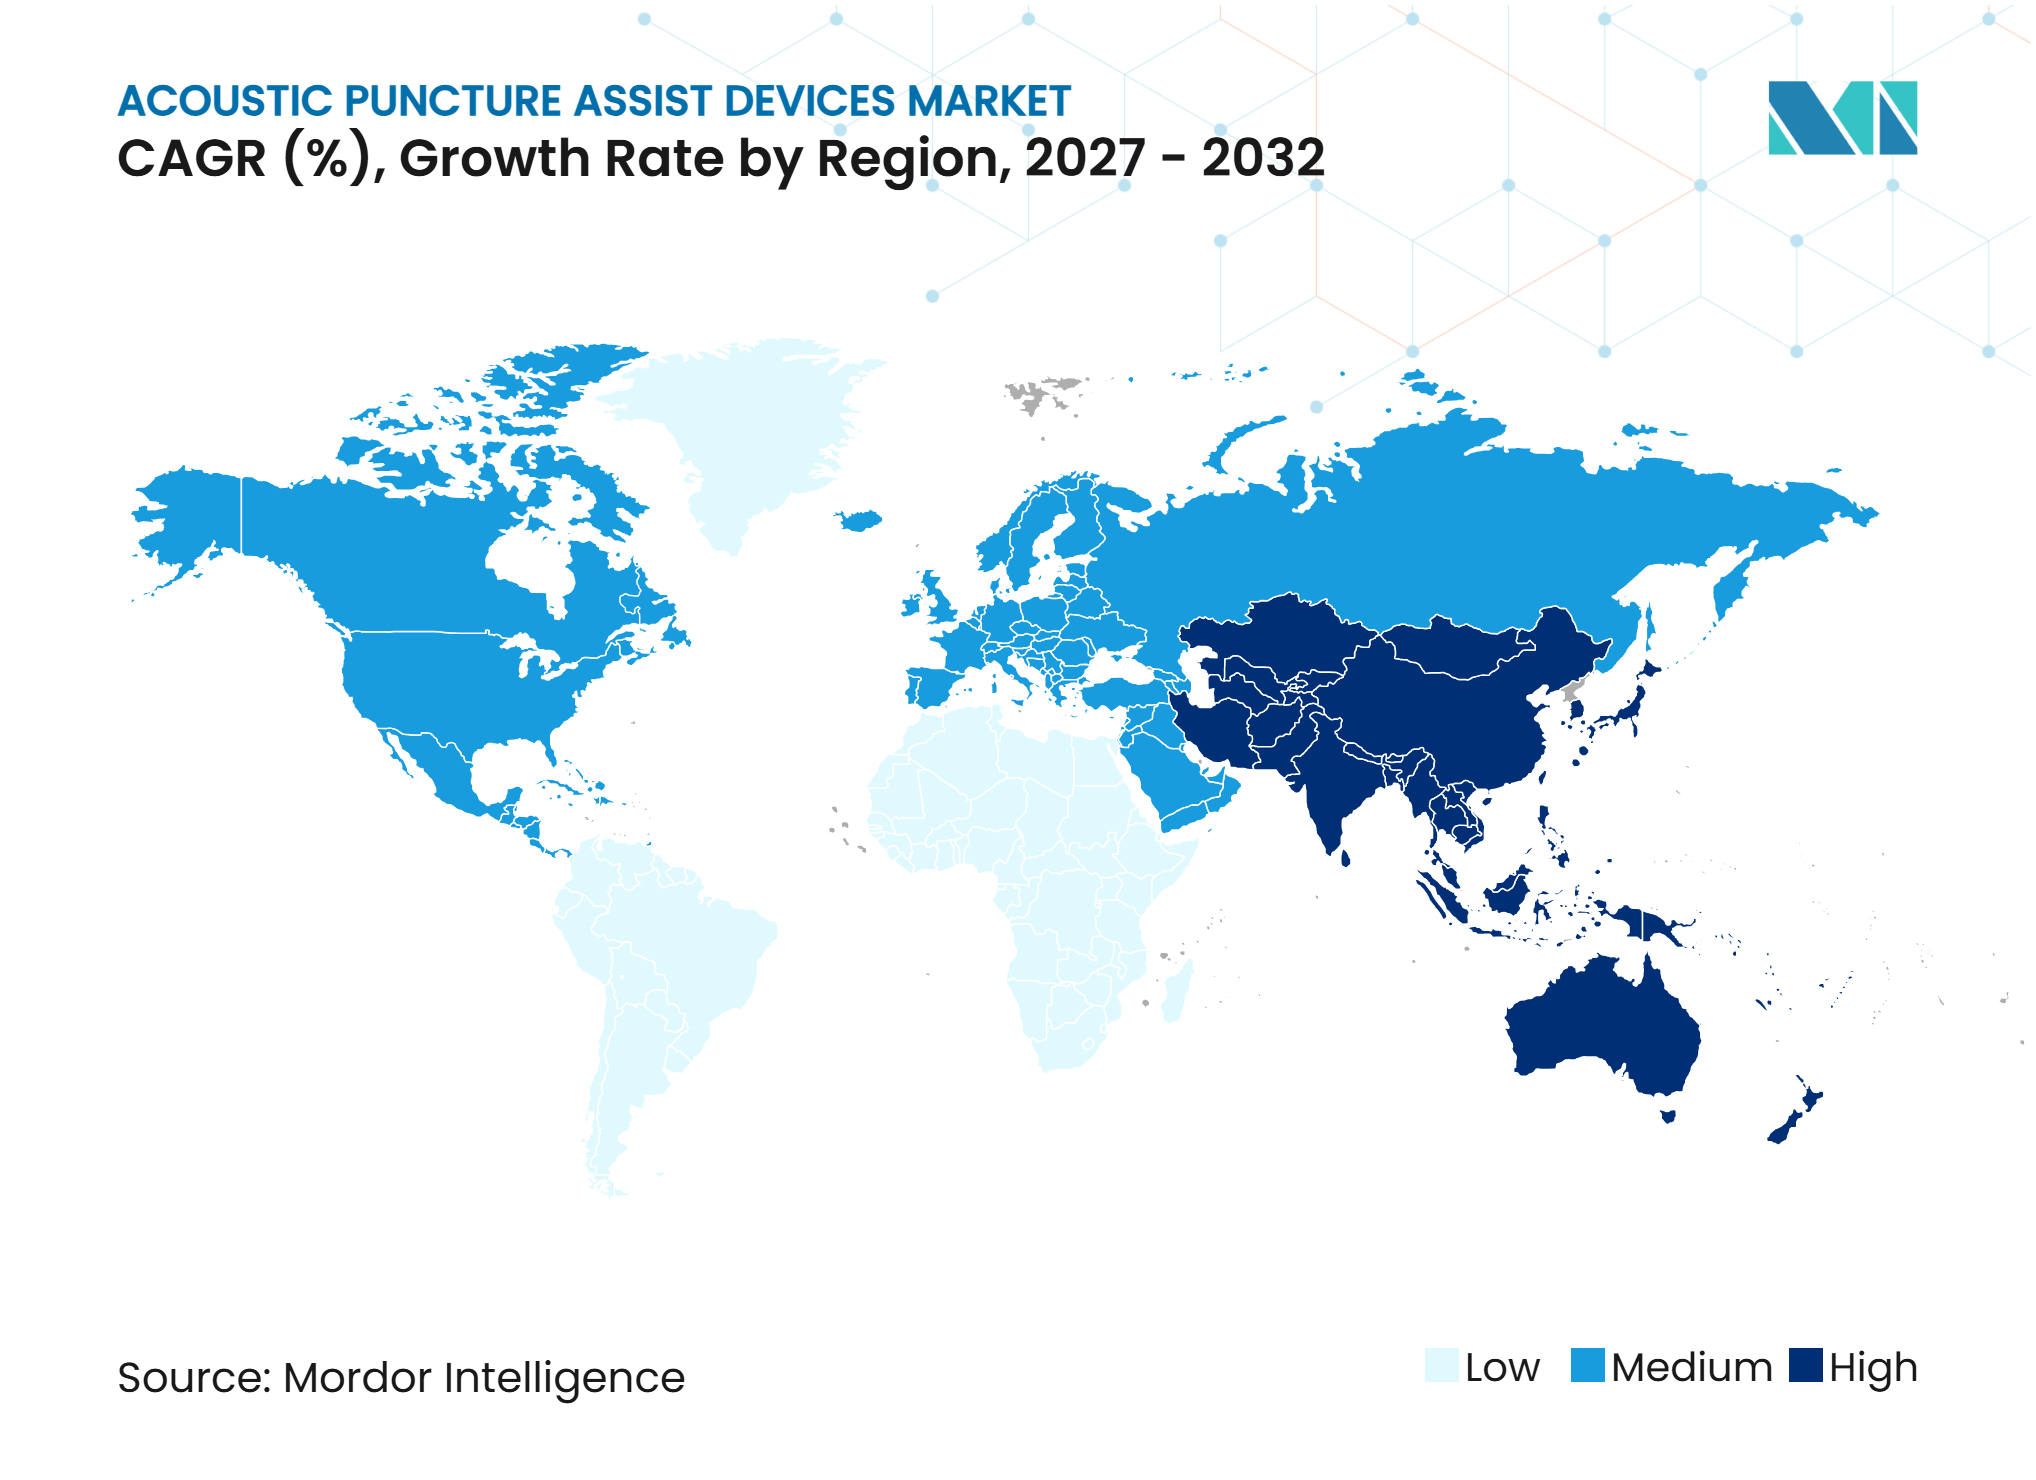
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs d'aide à la ponction acoustique par Mordor Intelligence
La taille du marché des dispositifs d'aide à la ponction acoustique était évaluée à 84,89 millions USD en 2026 et devrait croître de 89,59 millions USD en 2027 pour atteindre 117,31 millions USD d'ici 2032, à un CAGR de 5,54 % durant la période de prévision (2027-2032).
Le marché des dispositifs d'aide à la ponction acoustique évolue vers des flux de travail de placement d'aiguille plus mesurables, car la détection de pression, le retour acoustique et le guidage anatomique peuvent documenter des étapes qui dépendaient auparavant du ressenti du clinicien. Ce changement est le plus visible en anesthésie obstétricale et dans les soins interventionnels de la douleur, où les hôpitaux examinent si ces outils peuvent être adoptés dans l'ensemble de leurs établissements. Flat Medical a rapporté en octobre 2026 que plus de 30 hôpitaux et centres de traitement de la douleur américains utilisaient sa seringue intelligente EpiFaith, et plusieurs réseaux de soins intégrés avaient entamé des examens d'analyse de valeur en vue d'une utilisation plus large. L'argument clinique en faveur du marché des dispositifs d'aide à la ponction acoustique repose sur la capacité des dispositifs à réduire suffisamment les échecs de placement, les complications et la durée des procédures pour compenser les coûts des équipements et des consommables. La concurrence se concentre donc sur les preuves cliniques, la facilité d'utilisation, les capacités de documentation et la capacité à s'intégrer dans les flux de travail existants d'échographie et d'anesthésie.
Principaux enseignements du rapport
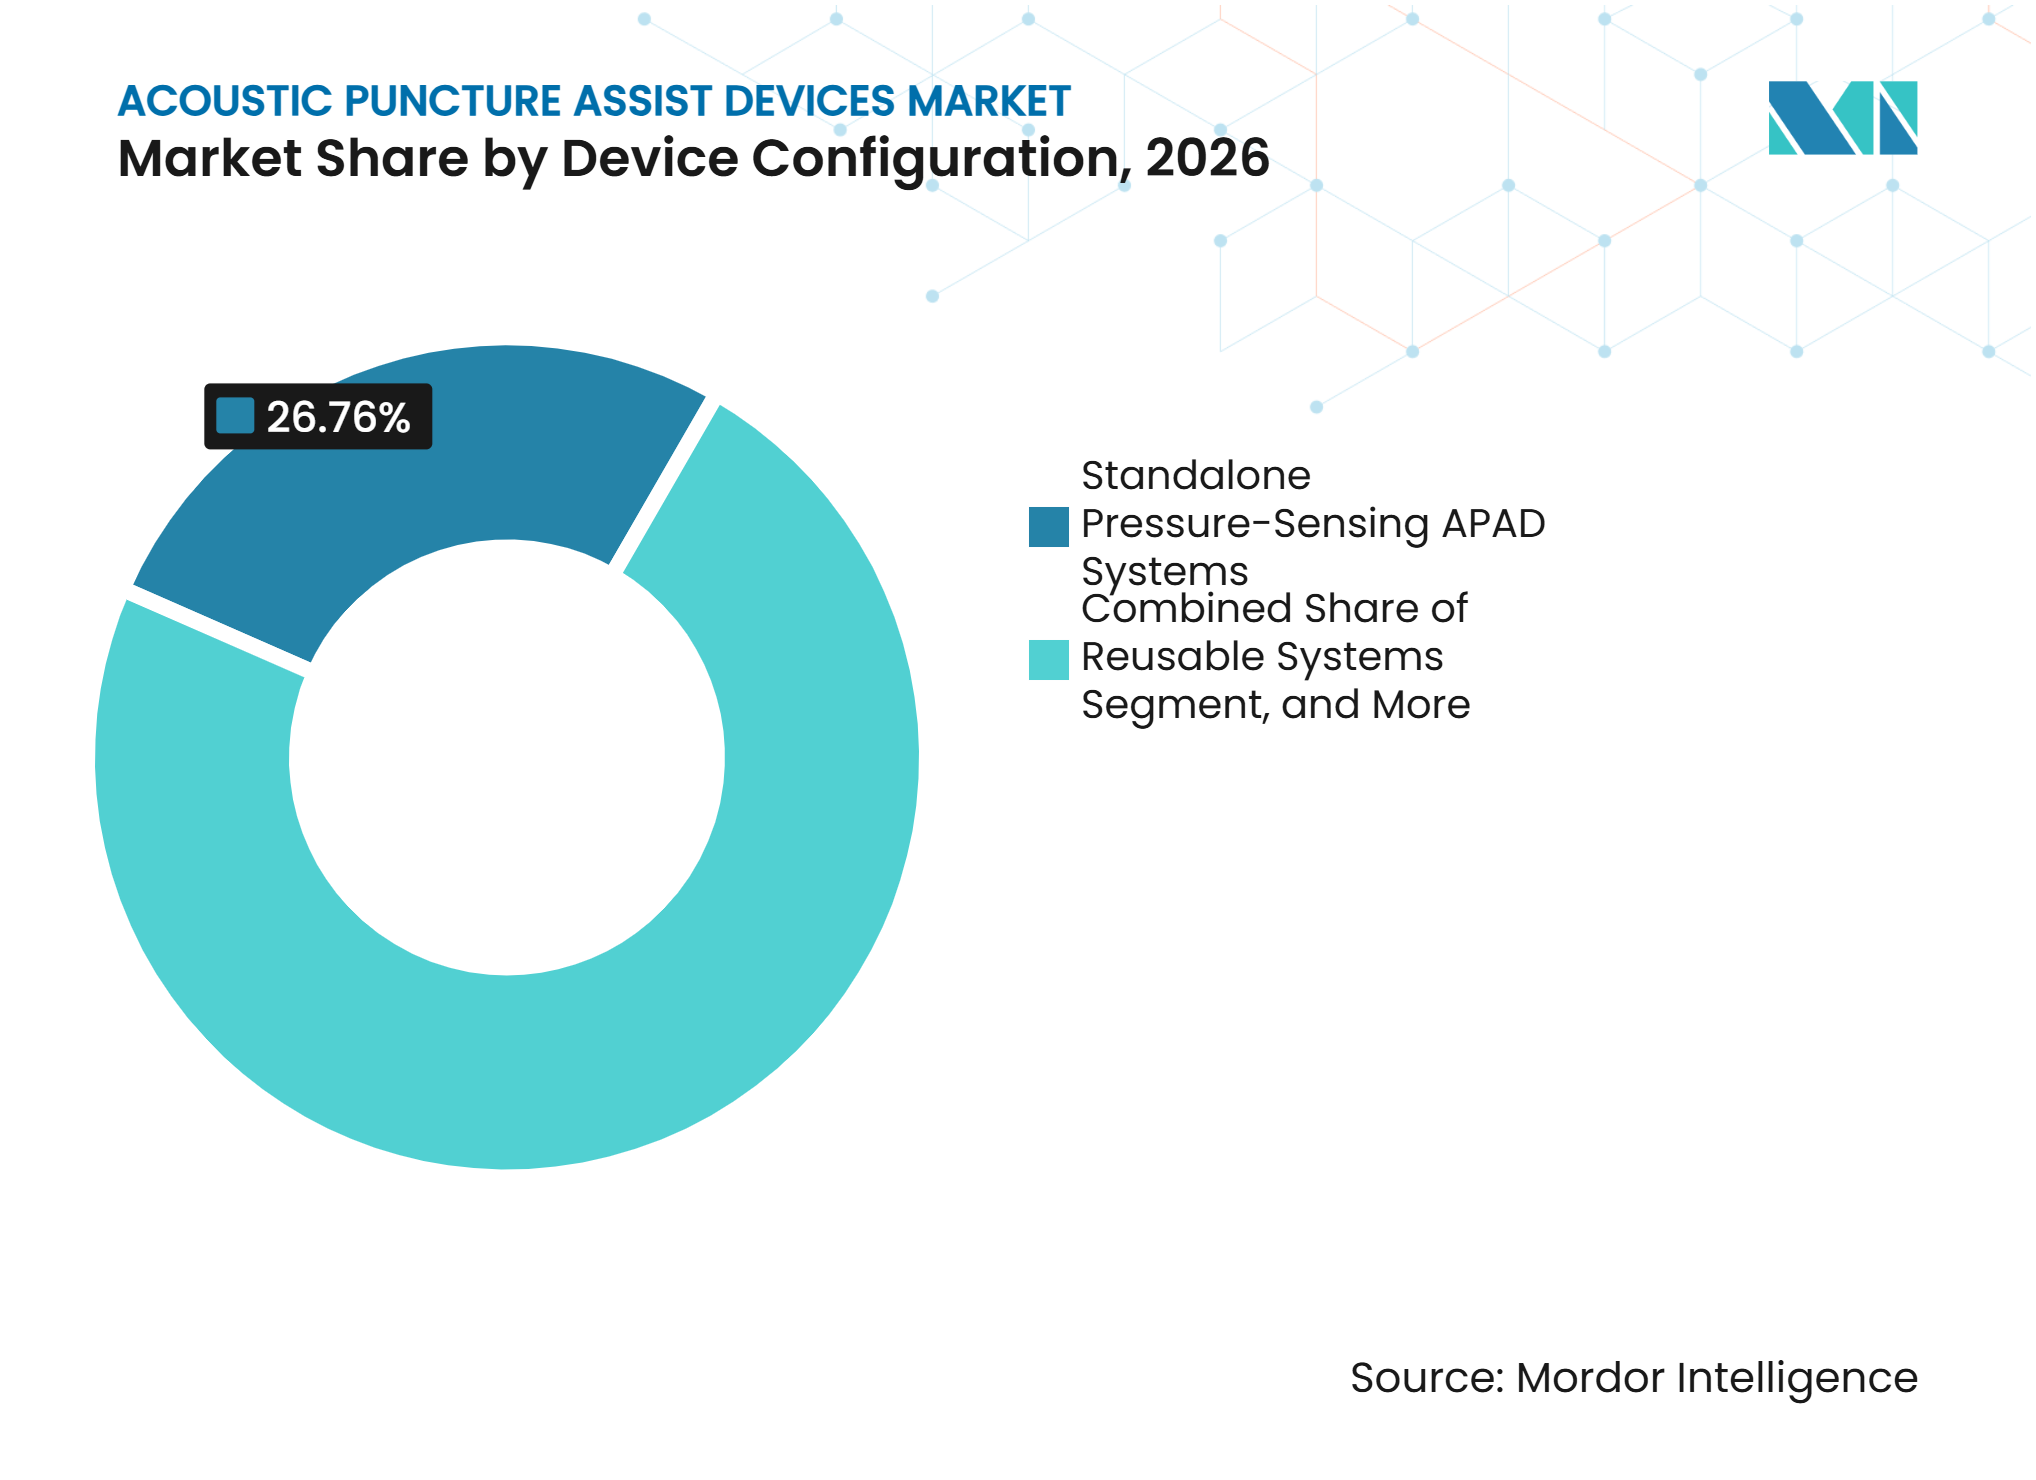
- Par configuration de dispositif, les systèmes autonomes de détection de pression détenaient 26,8 % de la part du marché des dispositifs d'aide à la ponction acoustique en 2026, tandis que les systèmes portables et portatifs devraient croître à un CAGR de 8,1 % jusqu'en 2032.
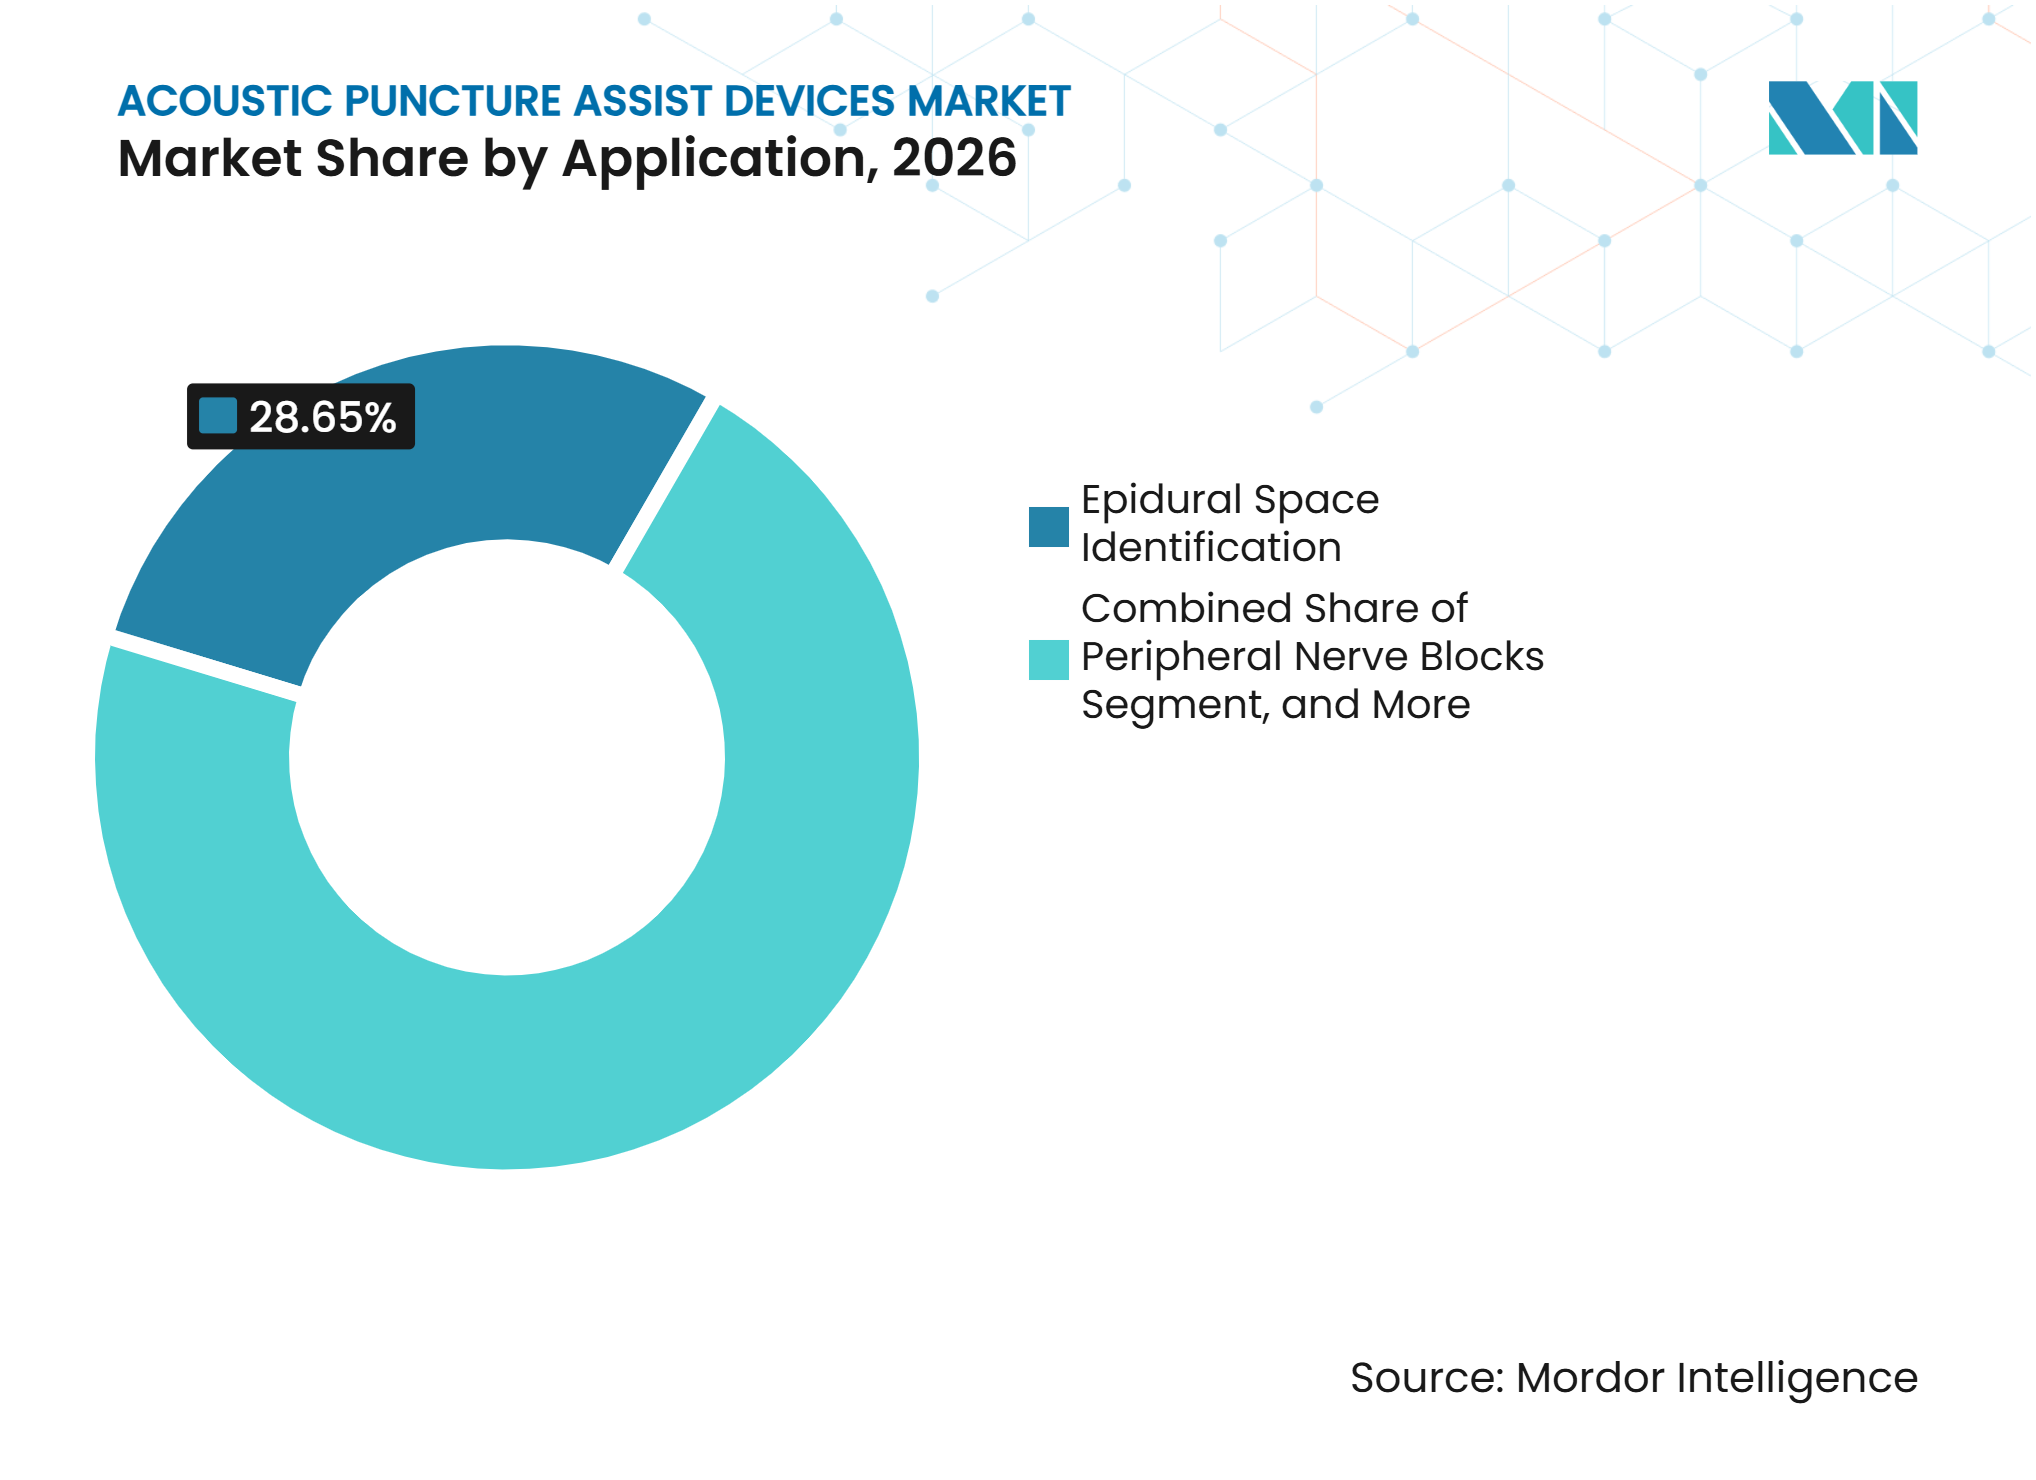
- Par application, l'identification de l'espace péridural représentait 28,7 % de la taille du marché des dispositifs d'aide à la ponction acoustique en 2026, tandis que les blocs nerveux périphériques devraient se développer à un CAGR de 7,7 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 56,4 % de la part du marché des dispositifs d'aide à la ponction acoustique en 2026, tandis que les cliniques d'anesthésie spécialisée devraient croître à un CAGR de 8,3 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 42,7 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Confirmation objective de l'espace péridural | +1.40% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Anesthésie neuraxiale assistée par ultrasons | +1.30% | Mondial, avec l'Asie-Pacifique comme zone de croissance centrale | Moyen terme (2-4 ans) |
| Contrôle de l'aiguille à deux mains | +0.80% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Flux de travail de ponction documentés et auditables | +0.70% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Utilisation de l'anesthésie régionale et paravertébrale | +0.50% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Développement du guidage vibroacoustique et par fusion de capteurs | +0.40% | Mondial, avec une activité de recherche en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la confirmation objective de l'espace péridural
La confirmation objective transforme le placement péridural d'une procédure tactile en une procédure mesurable et révisable. Une revue Cochrane de 2025 a révélé que le guidage par ultrasons augmentait le taux de succès au premier essai en anesthésie neuraxiale, passant de 556 à 778 patients sur 1 000 par rapport aux repères anatomiques[1]. Le marché des dispositifs d'aide à la ponction acoustique peut en bénéficier lorsque les hôpitaux recherchent des outils qui complètent le jugement clinique par des signaux visibles ou enregistrés. Une évaluation préliminaire de 2026 portant sur EpiduraFlow a rapporté une mesure linéaire de la pression par rapport à une référence manométrique, avec un R² supérieur à 0,98. Ces travaux soutiennent le développement ultérieur d'outils compacts de guidage par pression utilisables dans des environnements procéduraux stériles.
Développement de l'anesthésie neuraxiale assistée par ultrasons
Les procédures neuraxiales guidées par ultrasons bénéficient d'un soutien institutionnel croissant, car les recommandations cliniques définissent de plus en plus les situations dans lesquelles l'imagerie doit être utilisée. La DEGUM allemande décrit l'échographie comme un moyen d'identifier précisément les nerfs pour les procédures réalisées sans anesthésie générale. Les recommandations de la SIAARTI italienne préconisent l'association de l'échographie et de la neurostimulation électrique pour les blocs nerveux périphériques avec une composante motrice[2]. La revue Cochrane portant sur 65 études et 6 823 patients a également révélé que le guidage par ultrasons réduisait la durée totale de la procédure de 34 secondes par rapport aux méthodes par repères anatomiques. RIVANNA a obtenu la certification FDA 510(k) en juillet 2025 pour le système Accuro 3S et le logiciel SpineNav-AI, qu'elle a décrits comme le premier système de guidage neuraxial par ultrasons en temps réel assisté par intelligence artificielle autorisé pour un usage clinique aux États-Unis. À mesure que l'échographie se généralise, le marché des dispositifs d'aide à la ponction acoustique bénéficie d'une base installée plus large susceptible d'envisager des fonctionnalités de guidage intégré et d'enregistrement.
Préférence croissante pour le contrôle de l'aiguille à deux mains
Les procédures à un seul opérateur sont importantes lorsque les équipes d'anesthésie doivent effectuer un guidage neuraxial sans qu'une personne supplémentaire tienne une sonde échographique. Ce besoin devient de plus en plus pertinent à mesure que les contraintes de personnel affectent les soins ambulatoires et les services d'anesthésie hospitalière. La sonde Dual-Array de RIVANNA place des réseaux de transducteurs autour d'une ouverture centrale, permettant l'avancement de l'aiguille à travers la sonde plutôt qu'à côté d'elle. Cette approche permet au clinicien de concentrer ses mains sur le contrôle de la sonde et de l'aiguille au cours d'une seule procédure. Elle différencie également les systèmes d'échographie intégrés des produits autonomes de détection de pression. Sur le marché des dispositifs d'aide à la ponction acoustique, les équipements qui réduisent les étapes de préparation peuvent avoir un attrait plus grand pour les sites ambulatoires disposant d'un personnel réduit et d'un fort volume de procédures.
Demande de flux de travail de ponction documentés et auditables
Les hôpitaux prennent de plus en plus en compte les dossiers procéduraux lorsqu'ils évaluent de nouveaux équipements de guidage. Les seringues conventionnelles à perte de résistance ne créent pas d'enregistrement de la pression, de l'anatomie ou de la position de l'aiguille. Les systèmes qui enregistrent les courbes de pression, les images anatomiques ou les informations horodatées sur l'aiguille peuvent faciliter les revues de qualité et l'accréditation des cliniciens. Un article de 2026 paru dans Regional Anesthesia & Pain Medicine a appelé à la standardisation des rapports de performance, à la détection objective des plans tissulaires et à l'interprétation assistée par intelligence artificielle pour soutenir une pratique neuraxiale reproductible. RIVANNA indique qu'Accuro 3S inclut des flux de travail d'archivage compatibles DICOM, ce qui peut faciliter la conservation des dossiers d'imagerie dans les systèmes cliniques tablis. Cette fonctionnalité confère au marché des dispositifs d'aide à la ponction acoustique une justification d'achat qui va au-delà de la préférence individuelle de l'utilisateur.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts des dispositifs et des composants consommables | -0.9% | Mondial, avec des effets plus marqués sur les marchés sensibles aux prix en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Preuves de supériorité limitées par rapport à la perte de résistance conventionnelle | -0.7% | Mondial, avec une résistance plus forte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences de formation et d'intégration dans les flux de travail | -0.5% | Mondial, en particulier là où les programmes de résidence structurés sont limités | Moyen terme (2-4 ans) |
| Remboursement ambigu pour les dispositifs de guidage autonomes | -0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts supplémentaires des dispositifs et des composants consommables
Le coût reste un obstacle central, car les dispositifs de guidage ajoutent des coûts d'investissement, de location ou de maintenance à une procédure établie. Les accessoires stériles tels que les housses de sonde, les guides d'aiguille et les fixations de capteurs peuvent également générer un coût récurrent par procédure. Cette charge est plus lourde dans les hôpitaux publics qui procèdent à des appels d'offres avec des limites strictes de coût unitaire. Les gains cliniques liés à la réduction des redirections d'aiguille, à la diminution de la durée des procédures et à la réduction du risque de complications peuvent ne pas se traduire directement par un paiement distinct dans le cadre de la facturation conventionnelle. Le marché des dispositifs d'aide à la ponction acoustique dépend donc de preuves démontrant une valeur que les comités d'achat peuvent appliquer à leurs budgets. Le lancement de l'EZCOVER par B. Braun en 2025 illustre le rôle supplémentaire des accessoires stériles dans les procédures de bloc nerveux guidées par ultrasons.
Démonstration limitée de la supériorité par rapport à la perte de résistance conventionnelle
La base de preuves cliniques s'élargit, mais elle n'a pas encore produit de résultats de supériorité cohérents pour tous les types de dispositifs d'aide à la ponction. Un essai randomisé multicentrique de 2025 a révélé que le dispositif d'imagerie tactile VerTouch n'avait pas atteint son critère de supériorité en intention de traiter préspécifié pour les tentatives d'insertion d'aiguille. La différence moyenne rapportée était de -0,4, avec un intervalle de confiance à 95 % allant de -1,2 à 0,3 et une valeur p de 0,133. Les anesthésistes expérimentés peuvent comparer un dispositif à leurs propres taux de succès plutôt qu'à une moyenne générale. Une analyse malaisienne de 2025 a également identifié le coût, les exigences d'apprentissage et la résistance culturelle comme des obstacles à une utilisation plus large des blocs neuraxiaux centraux guidés par ultrasons. Ces facteurs peuvent ralentir l'adoption sur le marché des dispositifs d'aide à la ponction acoustique même lorsqu'un dispositif présente une justification technique solide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration de dispositif :
la portabilité redéfinit le guidage au point de soinsLes systèmes autonomes de détection de pression détenaient 26,8 % du marché des dispositifs d'aide à la ponction acoustique en 2026, soutenus par des flux de travail simples qui s'alignent sur la formation établie à la perte de résistance. Les systèmes portables et portatifs devraient se développer à un CAGR de 8,1 % jusqu'en 2032, soit le taux le plus rapide dans la configuration des dispositifs. La migration vers la chirurgie ambulatoire et les effectifs limités rendent les systèmes compacts attractifs, car ils peuvent être déplacés entre les salles de procédure sans personnel dédié à la préparation. L'Accuro 3S de RIVANNA a obtenu la certification FDA en juillet 2025 en tant que plateforme portable dotée de fonctionnalités de guidage Dual-Array et assistées par intelligence artificielle. Le marché des dispositifs d'aide à la ponction acoustique évolue donc vers des dispositifs combinant mobilité, imagerie et support de flux de travail.
Les systèmes acoustiques et échographiques intégrés offrent une visualisation continue de l'aiguille, une reconnaissance anatomique et des fonctions de documentation. Leur prix plus élevé que les outils de détection autonomes place la valeur du flux de travail clinique global au centre des décisions d'achat. Les équipements sur chariot et intégrés à une console restent pertinents dans les hôpitaux de soins intensifs où l'imagerie avancée compense le temps de préparation supplémentaire. B. Braun a positionné son ensemble de housses de sonde EZCOVER autour de la sécurité échographique et d'une étape de confirmation avant une procédure de bloc. À mesure que les systèmes portables deviennent plus performants, les systèmes autonomes pourraient faire face à une pression accrue de la part des alternatives intégrées.



Par application :
les blocs nerveux périphériques dépassent le cas d'usage central de l'épiduralL'identification de l'espace péridural représentait 28,7 % de la taille du marché des dispositifs d'aide à la ponction acoustique en 2026, soutenue par les péridurales obstétricales, les injections pour douleurs chroniques et les procédures neuraxiales chirurgicales. Les blocs nerveux périphériques devraient enregistrer la croissance d'application la plus rapide, à un CAGR de 7,7 % jusqu'en 2032. Cette augmentation fait suite à l'utilisation plus large des protocoles de récupération améliorée et des soins périopératoires d'épargne opioïde. B. Braun a introduit en février 2025 un plateau de bloc nerveux spécifique aux services d'urgence pour les procédures en injection unique et les soins de la douleur aiguë. Ce produit montre que les fabricants étendent le soutien aux procédures liées au guidage au-delà des salles d'anesthésie spécialisées.
La croissance des blocs périphériques met également de nouveaux utilisateurs en contact avec des équipements de guidage. Les médecins urgentistes et autres cliniciens peuvent ne pas avoir la même expérience du guidage acoustique ou par imagerie que les spécialistes en anesthésie régionale. Cela crée un besoin de conceptions qui réduisent la charge de formation et soutiennent des étapes procédurales claires. L'anesthésie spinale et neuraxiale, l'identification de l'espace paravertébral, l'accès vasculaire et la biopsie sont d'autres cas d'usage qui favorisent les plateformes configurables. Le consensus pédiatrique chinois de 2025 a établi des recommandations standardisées pour les blocs nerveux guidés par ultrasons chez l'enfant, soutenant une pratique procédurale plus cohérente dans une application cliniquement importante. Le marché des dispositifs d'aide à la ponction acoustique peut en bénéficier lorsqu'un seul système peut servir plusieurs procédures sans nécessiter d'équipement d'investissement distinct pour chaque cas d'usage.

Par utilisateur final :
les cliniques spécialisées mènent la croissance tandis que les hôpitaux ancrent les volumesLes hôpitaux représentaient 56,4 % du marché des dispositifs d'aide à la ponction acoustique en 2026, car ils traitent de grands volumes de procédures complexes d'anesthésie et de gestion de la douleur. Les grands centres académiques peuvent également évaluer de nouveaux systèmes dans le cadre de programmes formels d'amélioration de la qualité. Les cliniques d'anesthésie spécialisée devraient croître à un CAGR de 8,3 % jusqu'en 2032, à mesure que les soins interventionnels de la douleur et les blocs régionaux migrent vers des environnements ambulatoires à moindre coût. Ces cliniques disposent souvent de salles plus petites, d'un espace de stockage limité et d'équipes réduites. Les exigences qui en découlent favorisent les dispositifs portables à temps de préparation court par rapport aux systèmes sur chariot qui peuvent nécessiter davantage de support technique.
Les centres de chirurgie ambulatoire constituent un groupe d'utilisateurs finaux connexe, car leurs besoins d'achat ressemblent de plus en plus à ceux des cliniques spécialisées. La croissance de la complexité des procédures réalisées en dehors des hôpitaux peut rendre la technologie de guidage plus pertinente sur le plan clinique. Ce contexte place également une prime sur la fiabilité du flux de travail et l'efficacité de la rotation des salles. RIVANNA a reçu une subvention de 3 millions USD pour un programme Accuro 3S optimisé pour la médecine militaire, montrant que la médecine de terrain et les environnements de diagnostic peuvent également être pertinents pour la base d'utilisateurs adressable. Le secteur des dispositifs d'aide à la ponction acoustique reste lié à la demande hospitalière, mais son opportunité de croissance la plus rapide se déplace vers des environnements de soins plus petits et plus mobiles.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,7 % du marché mondial des dispositifs d'aide à la ponction acoustique en 2026. Les volumes élevés de procédures, les systèmes hospitaliers bien financés et les voies FDA 510(k) établies soutiennent l'adoption dans la région. Le CMS a établi le code ICD-10-PCS XEZU3HC, effectif au 1er octobre 2026, pour la navigation intraprocédurale assistée par ordinateur du canal rachidien utilisant l'échographie en temps réel et le suivi continu de l'aiguille. Ce code donne aux hôpitaux un moyen cohérent d'enregistrer la procédure, bien qu'il n'établisse pas de paiement. L'influence réglementaire, l'intégration dans les dossiers électroniques et la génération de preuves académiques font des États-Unis la principale source de demande commerciale.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché des dispositifs d'aide à la ponction acoustique. La Chine offre une voie directe pour le développement de produits, car les cliniciens et les régulateurs formalisent les pratiques pour les blocs guidés par ultrasons. Le consensus d'experts chinois de 2025 sur les blocs nerveux pédiatriques guidés par ultrasons fournit une référence clinique commune aux prestataires traitant des enfants. L'expansion hospitalière de l'Inde et l'élargissement de l'accès à l'assurance peuvent élargir la base de patients pour les procédures d'anesthésie neuraxiale et régionale. La croissance régionale dépendra du prix des équipements, de la formation des cliniciens et des exigences de conformité locales.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
La DEGUM allemande promeut l'anesthésie régionale guidée par ultrasons, et la SIAARTI italienne recommande un guidage combiné pour les blocs nerveux périphériques avec une composante motrice. Ces positions donnent aux hôpitaux européens un cadre clinique pour le guidage par imagerie, tandis que la norme ISO 13485 et le marquage CE restent des facteurs de conformité essentiels. Le Brésil et l'Argentine offrent des opportunités précoces, bien que le remboursement fragmenté, les droits de douane à l'importation et l'accès inégal à la formation continuent de limiter une adoption plus large.
Paysage concurrentiel
Concentration du Marché
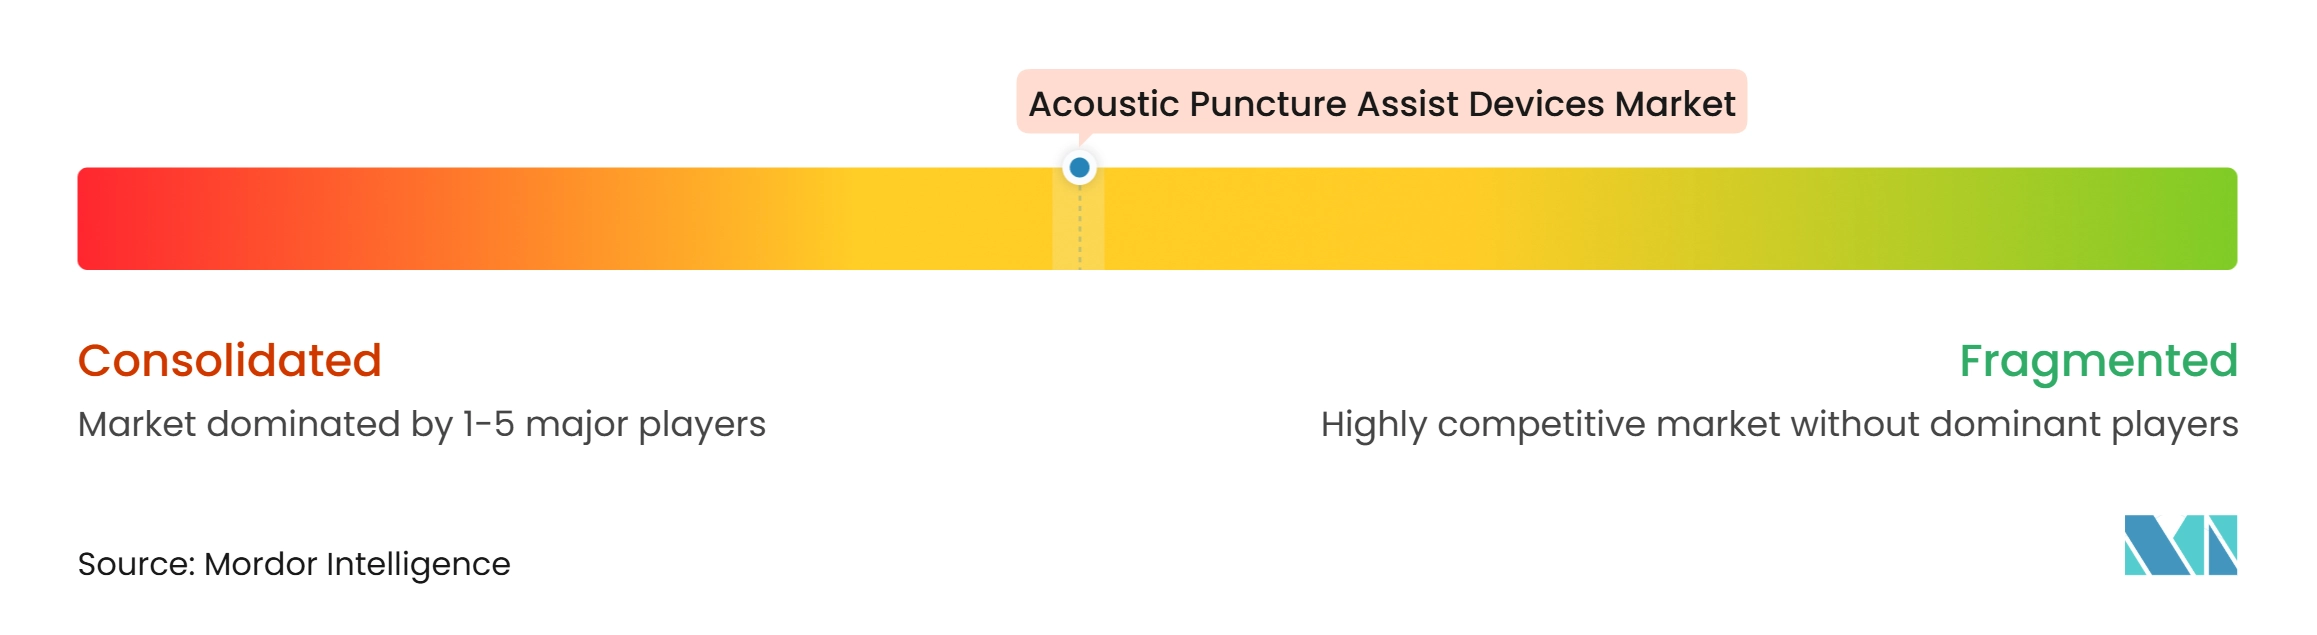
Le marché des dispositifs d'aide à la ponction acoustique est modérément fragmenté. Les spécialistes purs comprennent Apad B.V., Milestone Scientific, RIVANNA Medical et SURAG Medical GmbH. Ils se font concurrence par la conception spécifique aux procédures, les preuves cliniques, le statut réglementaire et l'adéquation aux flux de travail d'anesthésie. Milestone Scientific se concentre sur la détection objective de la pression via son système CompuFlo, tandis que RIVANNA combine le matériel échographique avec un guidage neuraxial assisté par intelligence artificielle. Les unités de capteurs vibroacoustiques de SURAG ont été examinées dans une étude de 2025 décrivant un banc d'essai robotique pour des expériences d'insertion d'aiguille.
GE HealthCare, B. Braun, Koninklijke Philips, Butterfly Network, Clarius Mobile Health et FUJIFILM Sonosite utilisent leurs bases installées et leur portée de distribution pour être compétitifs. GE HealthCare a annoncé sa collaboration Nerveblox en octobre 2025, décrivant la reconnaissance anatomique pour 12 types de procédures de bloc nerveux. En août 2026, GE HealthCare a lancé les systèmes compacts LOGIQ e X et LOGIQ e S avec l'intelligence artificielle Nerveblox, la certification 510(k) et le marquage CE. B. Braun a lancé un plateau de bloc nerveux spécifique aux services d'urgence en février 2025 et un ensemble de housses de sonde EZCOVER en avril 2025. Ces ajouts peuvent être introduits via des relations d'achat existantes plutôt que par une vente de plateforme distincte.
L'innovation cible les anatomies difficiles, notamment l'obésité, les déformations rachidiennes et les procédures thoraciques, où la visibilité de l'aiguille peut être limitée. Une étude de 2026 a rapporté qu'une balise photoacoustique intégrée dans une aiguille a atteint une précision de suivi 3D inférieure à 2 mm et a réduit les taux d'échec de biopsie de 35 % dans une étude d'utilisabilité menée auprès de 12 cliniciens. Une étude distincte de 2026 a décrit le système HUMaN, qui associait le suivi magnétique de l'aiguille à l'imagerie échographique dans une conception portable[3]. Les exigences de gestion de la qualité ISO 13485 et la certification FDA 510(k) créent un seuil de conformité élevé pour les nouveaux entrants.
Leaders du secteur des dispositifs d'aide à la ponction acoustique
-
Equip Medikey
-
UNITRON NV
-
QRS International
-
RIVANNA Medical
-
Rocket Medical plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dispositifs d'aide à la ponction acoustique Entreprises couvertes dans ce rapport
- B. Braun
- Beckton Dickinson
- Butterfly Network, Inc.
- CIVCO Medical solutions
- Clarius Mobile Health Corp.
- Equip Medikey
- FUJIFILM
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Medky GmbH
- Mindray
- QRS International
- RIVANNA Medical
- Rocket Medical plc
- Siemens Healthineers
- SURAG Medical GmbH
- Teleflex
Développements industriels récents dans Marché des dispositifs d'aide à la ponction acoustique
- Septembre 2026 : le CMS a établi le code ICD-10-PCS XEZU3HC, effectif au 1er octobre 2026, en tant que première catégorie de codage national dédiée à la navigation intraprocédurale assistée par ordinateur du canal rachidien avec échographie en temps réel et suivi continu de l'aiguille. RIVANNA Medical prévoit d'intégrer ce code dans son cadre de résultats à partir du quatrième trimestre 2026, créant ainsi une infrastructure de données de remboursement susceptible de soutenir de futures demandes de paiement distinct.
- Septembre 2026 : Nolato AB (Suède) a annoncé l'acquisition de la société néerlandaise Unitron, un CDMO de technologie médicale comptant plus de 100 employés et un chiffre d'affaires estimé à 200 millions SEK (19 millions USD) en 2026, en l'intégrant sous la marque Nolato Unitron. Cette acquisition renforce les capacités de développement et de fabrication de dispositifs médicaux de bout en bout, avec des implications potentielles pour la capacité de la chaîne d'approvisionnement au service des fabricants de composants APAD en Europe.
- Août 2026 : GE HealthCare a lancé la famille LOGIQ e, LOGIQ e X et LOGIQ e S, des systèmes d'échographie compacts au format ordinateur portable intégrant l'outil d'intelligence artificielle Nerveblox pour le guidage des blocs nerveux périphériques. Les deux systèmes bénéficient de la certification 510(k) et du marquage CE, étendant l'identification des repères anatomiques assistée par intelligence artificielle pour 12 types de procédures de bloc nerveux dans un facteur de forme portable à moindre coût en capital, adapté aux hôpitaux communautaires et aux établissements ambulatoires.
- Octobre 2025 : GE HealthCare et SmartAlpha ont annoncé une collaboration pour commercialiser l'intelligence artificielle Nerveblox sur la famille Venue POCUS de GE HealthCare, introduisant la reconnaissance anatomique en temps réel sur plus de 50 structures dans 12 procédures courantes de bloc nerveux avec une précision d'identification de 97 %, présentée lors de la réunion annuelle de l'American Society of Anesthesiologists à San Antonio.
Périmètre du rapport mondial sur le marché des dispositifs d'aide à la ponction acoustique
Selon le périmètre du rapport, les dispositifs d'aide à la ponction acoustique utilisent des ondes sonores, généralement des ultrasons, pour visualiser une aiguille et la guider vers une cible au cours d'une procédure. Ils aident les cliniciens à améliorer la précision du placement et à réduire le risque de lésion des tissus environnants.
Le marché des dispositifs d'aide à la ponction acoustique est segmenté par configuration de dispositif, application, utilisateur final et géographie. Par configuration de dispositif, le marché est segmenté en systèmes APAD autonomes de détection de pression, systèmes de guidage acoustique et échographique intégrés, systèmes APAD portables et portatifs, systèmes sur chariot et intégrés à une console, systèmes réutilisables et composants à usage unique et jetables. Par application, le marché est segmenté en identification de l'espace péridural, anesthésie spinale et neuraxiale, identification de l'espace paravertébral, blocs nerveux périphériques, accès vasculaire et pose de cathéter central, biopsie et prélèvement tissulaire, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques d'anesthésie spécialisée, centres d'imagerie diagnostique et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Systèmes APAD autonomes de détection de pression |
| Systèmes de guidage acoustique et échographique intégrés |
| Systèmes APAD portables et portatifs |
| Systèmes sur chariot et intégrés à une console |
| Systèmes réutilisables |
| Composants à usage unique et jetables |
| Identification de l'espace péridural |
| Anesthésie spinale et neuraxiale |
| Identification de l'espace paravertébral |
| Blocs nerveux périphériques |
| Accès vasculaire et pose de cathéter central |
| Biopsie et prélèvement tissulaire |
| Autres applications |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Cliniques d'anesthésie spécialisée |
| Centres d'imagerie diagnostique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par configuration de dispositif | Systèmes APAD autonomes de détection de pression | |
| Systèmes de guidage acoustique et échographique intégrés | ||
| Systèmes APAD portables et portatifs | ||
| Systèmes sur chariot et intégrés à une console | ||
| Systèmes réutilisables | ||
| Composants à usage unique et jetables | ||
| Par application | Identification de l'espace péridural | |
| Anesthésie spinale et neuraxiale | ||
| Identification de l'espace paravertébral | ||
| Blocs nerveux périphériques | ||
| Accès vasculaire et pose de cathéter central | ||
| Biopsie et prélèvement tissulaire | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Cliniques d'anesthésie spécialisée | ||
| Centres d'imagerie diagnostique | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de dispositifs d'aide à la ponction acoustique ?
La demande est soutenue par le besoin d'un placement péridural et de blocs nerveux plus fiables, de données procédurales enregistrables et d'une utilisation plus large du guidage par ultrasons.
Quelle est la taille du marché des dispositifs d'aide à la ponction acoustique ?
Le marché est projeté à 89,6 millions USD en 2027 et devrait atteindre 117,3 millions USD d'ici 2032 à un CAGR de 5,5 %.
Quelle configuration de dispositif connaît la croissance la plus rapide ?
Les systèmes portables et portatifs devraient croître à un CAGR de 8,1 % jusqu'en 2032, car ils conviennent aux environnements cliniques ambulatoires et de petite taille.
Quelle application présente les meilleures perspectives de croissance ?
Les blocs nerveux périphériques devraient croître à un CAGR de 7,7 % jusqu'en 2032, à mesure que les soins d'épargne opioïde et l'anesthésie régionale se développent.
Pourquoi les hôpitaux restent-ils des acheteurs importants de systèmes d'aide à la ponction ?
Les hôpitaux représentaient 56,4 % de la demande en 2026, car ils gèrent de grands volumes de procédures complexes et peuvent évaluer les bénéfices en termes de qualité et de flux de travail.
Qu'est-ce qui limite l'adoption plus large de ces dispositifs ?
Les coûts supplémentaires des dispositifs et des consommables, les besoins de formation, le remboursement incertain et les preuves mitigées par rapport aux techniques conventionnelles peuvent retarder les achats.