
音響穿刺補助デバイス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
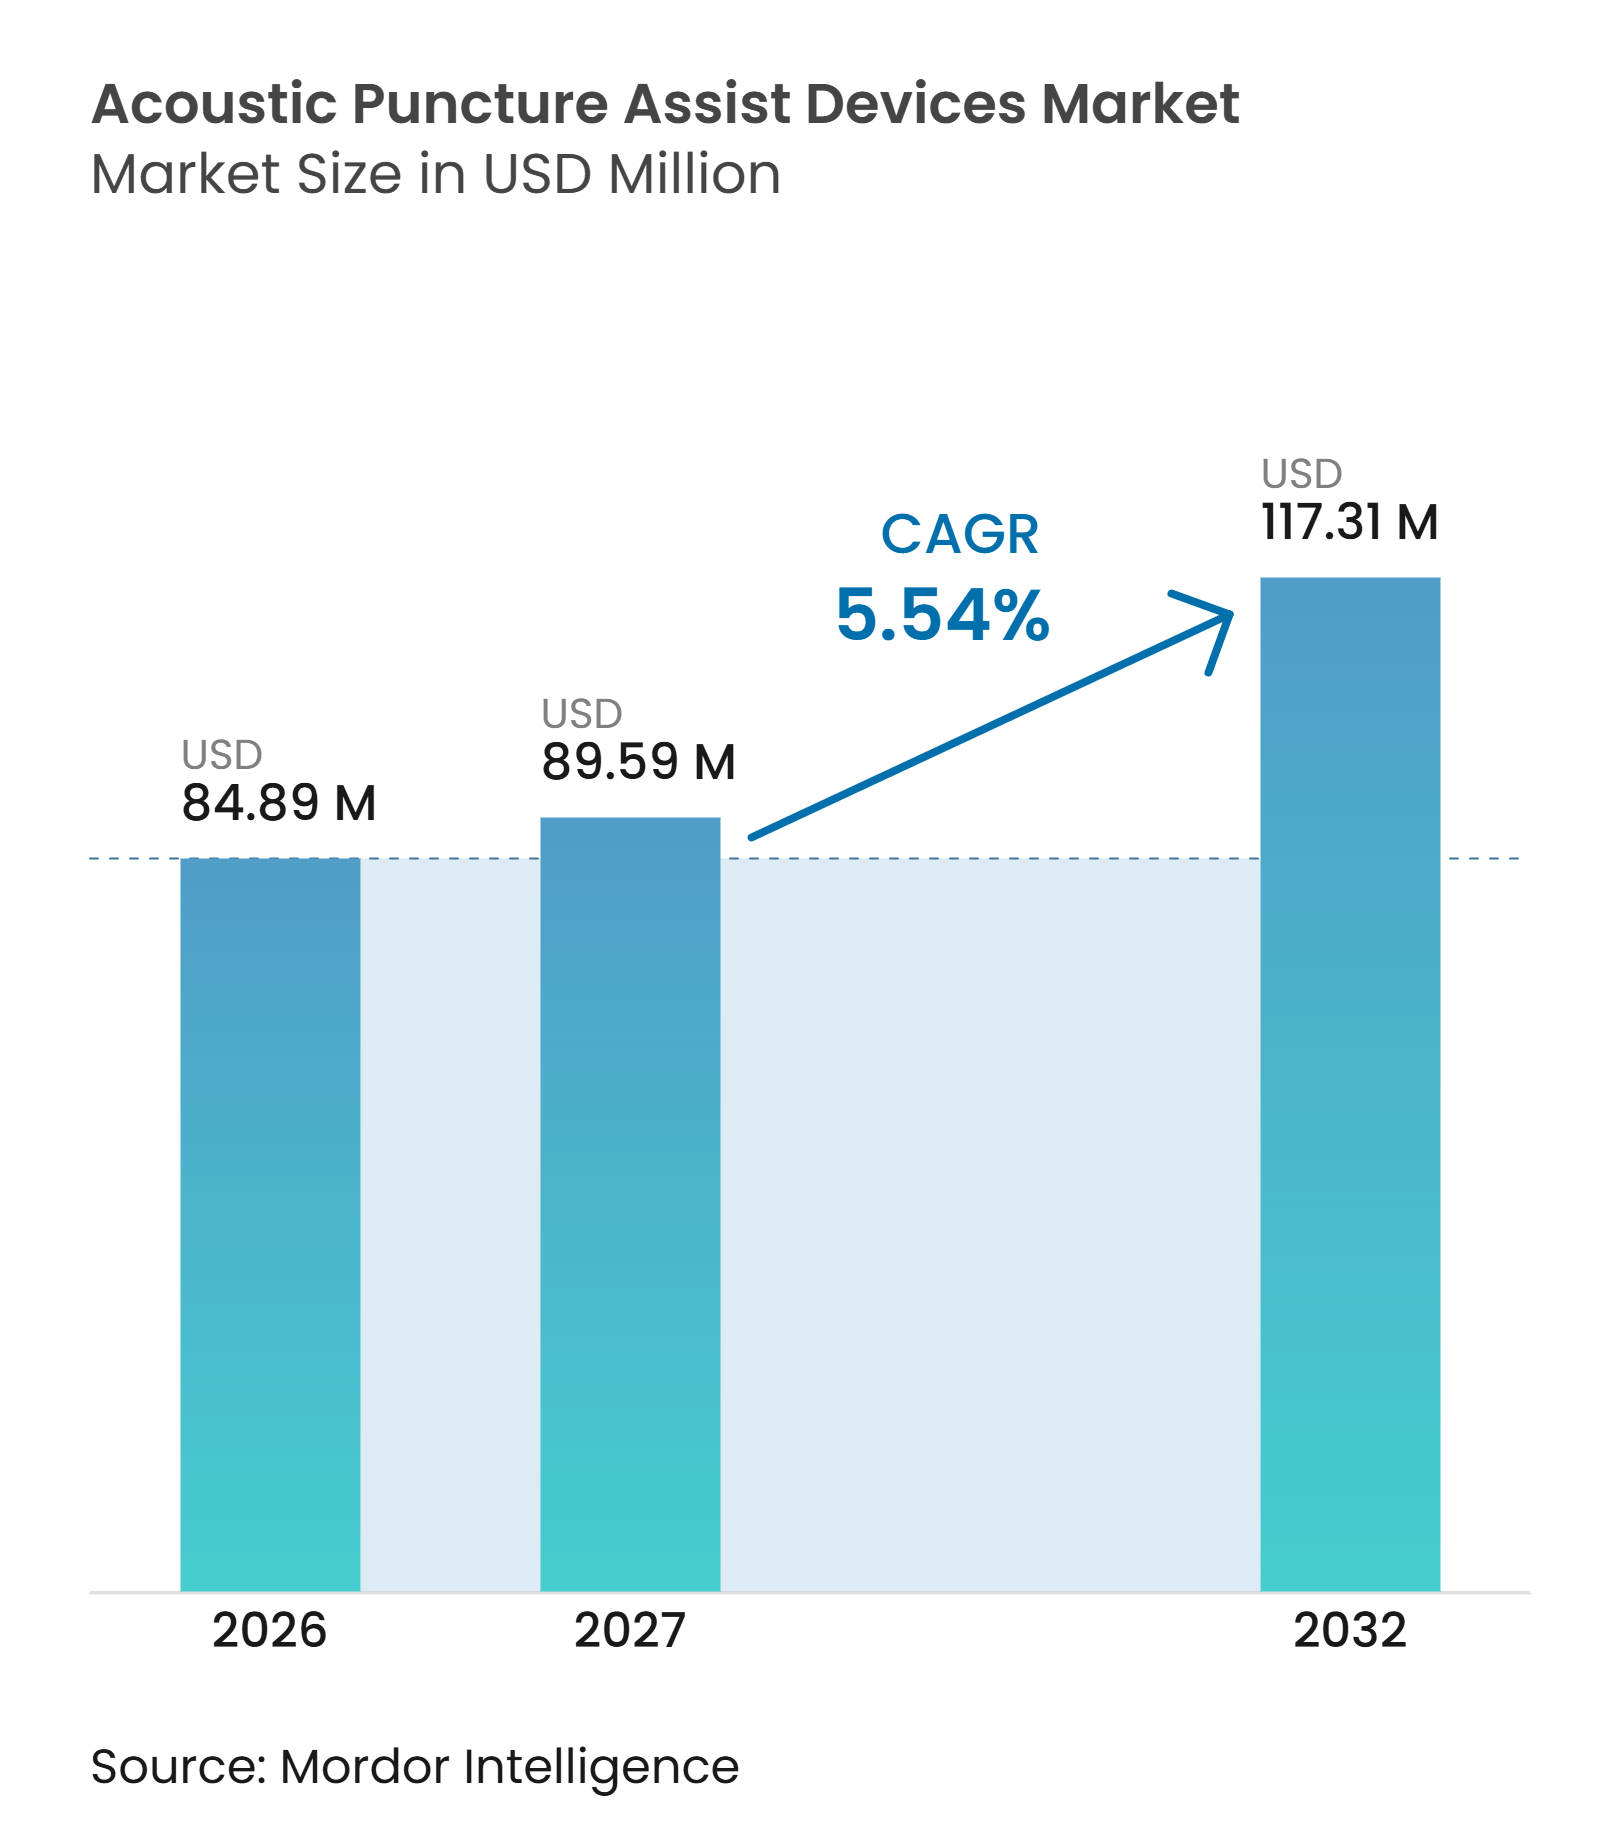
| 市場規模 (2027) | 89.59 百万米ドル |
| 市場規模 (2032) | 117.31 百万米ドル |
| 成長率 (2027 - 2032) | 5.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる音響穿刺補助デバイス市場分析
音響穿刺補助デバイス市場規模は2026年に84.89 ミリオン 米ドルと評価され、2027年の89.59 ミリオン 米ドルから2032年には117.31 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.54%です。
音響穿刺補助デバイス市場は、圧力センシング、音響フィードバック、解剖学的ガイダンスによって従来は術者の感覚に依存していた手順を記録できるようになったことで、より測定可能な針留置ワークフローへと移行しています。この変化は、産科麻酔およびインターベンショナル疼痛管理において最も顕著であり、病院はこれらのツールを施設全体で採用できるかどうかを検討しています。Flat Medicalは2026年10月、30以上の米国の病院および疼痛センターがEpiFaith Smart Syringeを使用しており、複数の統合型デリバリーネットワークが広範な使用に向けた価値分析レビューを開始したと報告しました。音響穿刺補助デバイス市場における臨床的根拠は、デバイスが留置失敗、合併症、処置時間を十分に削減し、機器および消耗品コストを相殺できるかどうかにかかっています。したがって、競争は臨床エビデンス、使いやすさ、記録機能、および既存の超音波・麻酔ワークフローへの適合性を中心に展開されています。
主要レポートのポイント
- デバイス構成別では、スタンドアロン圧力センシングシステムが2026年の音響穿刺補助デバイス市場シェアの26.8%を占め、ポータブルおよびハンドヘルドシステムは2032年までに8.1%のCAGRで成長すると予測されています。
- 用途別では、硬膜外腔同定が2026年の音響穿刺補助デバイス市場規模の28.7%を占め、末梢神経ブロックは2032年までに7.7%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2026年の音響穿刺補助デバイス市場シェアの56.4%を占め、専門麻酔クリニックは2032年までに8.3%のCAGRで成長すると予測されています。
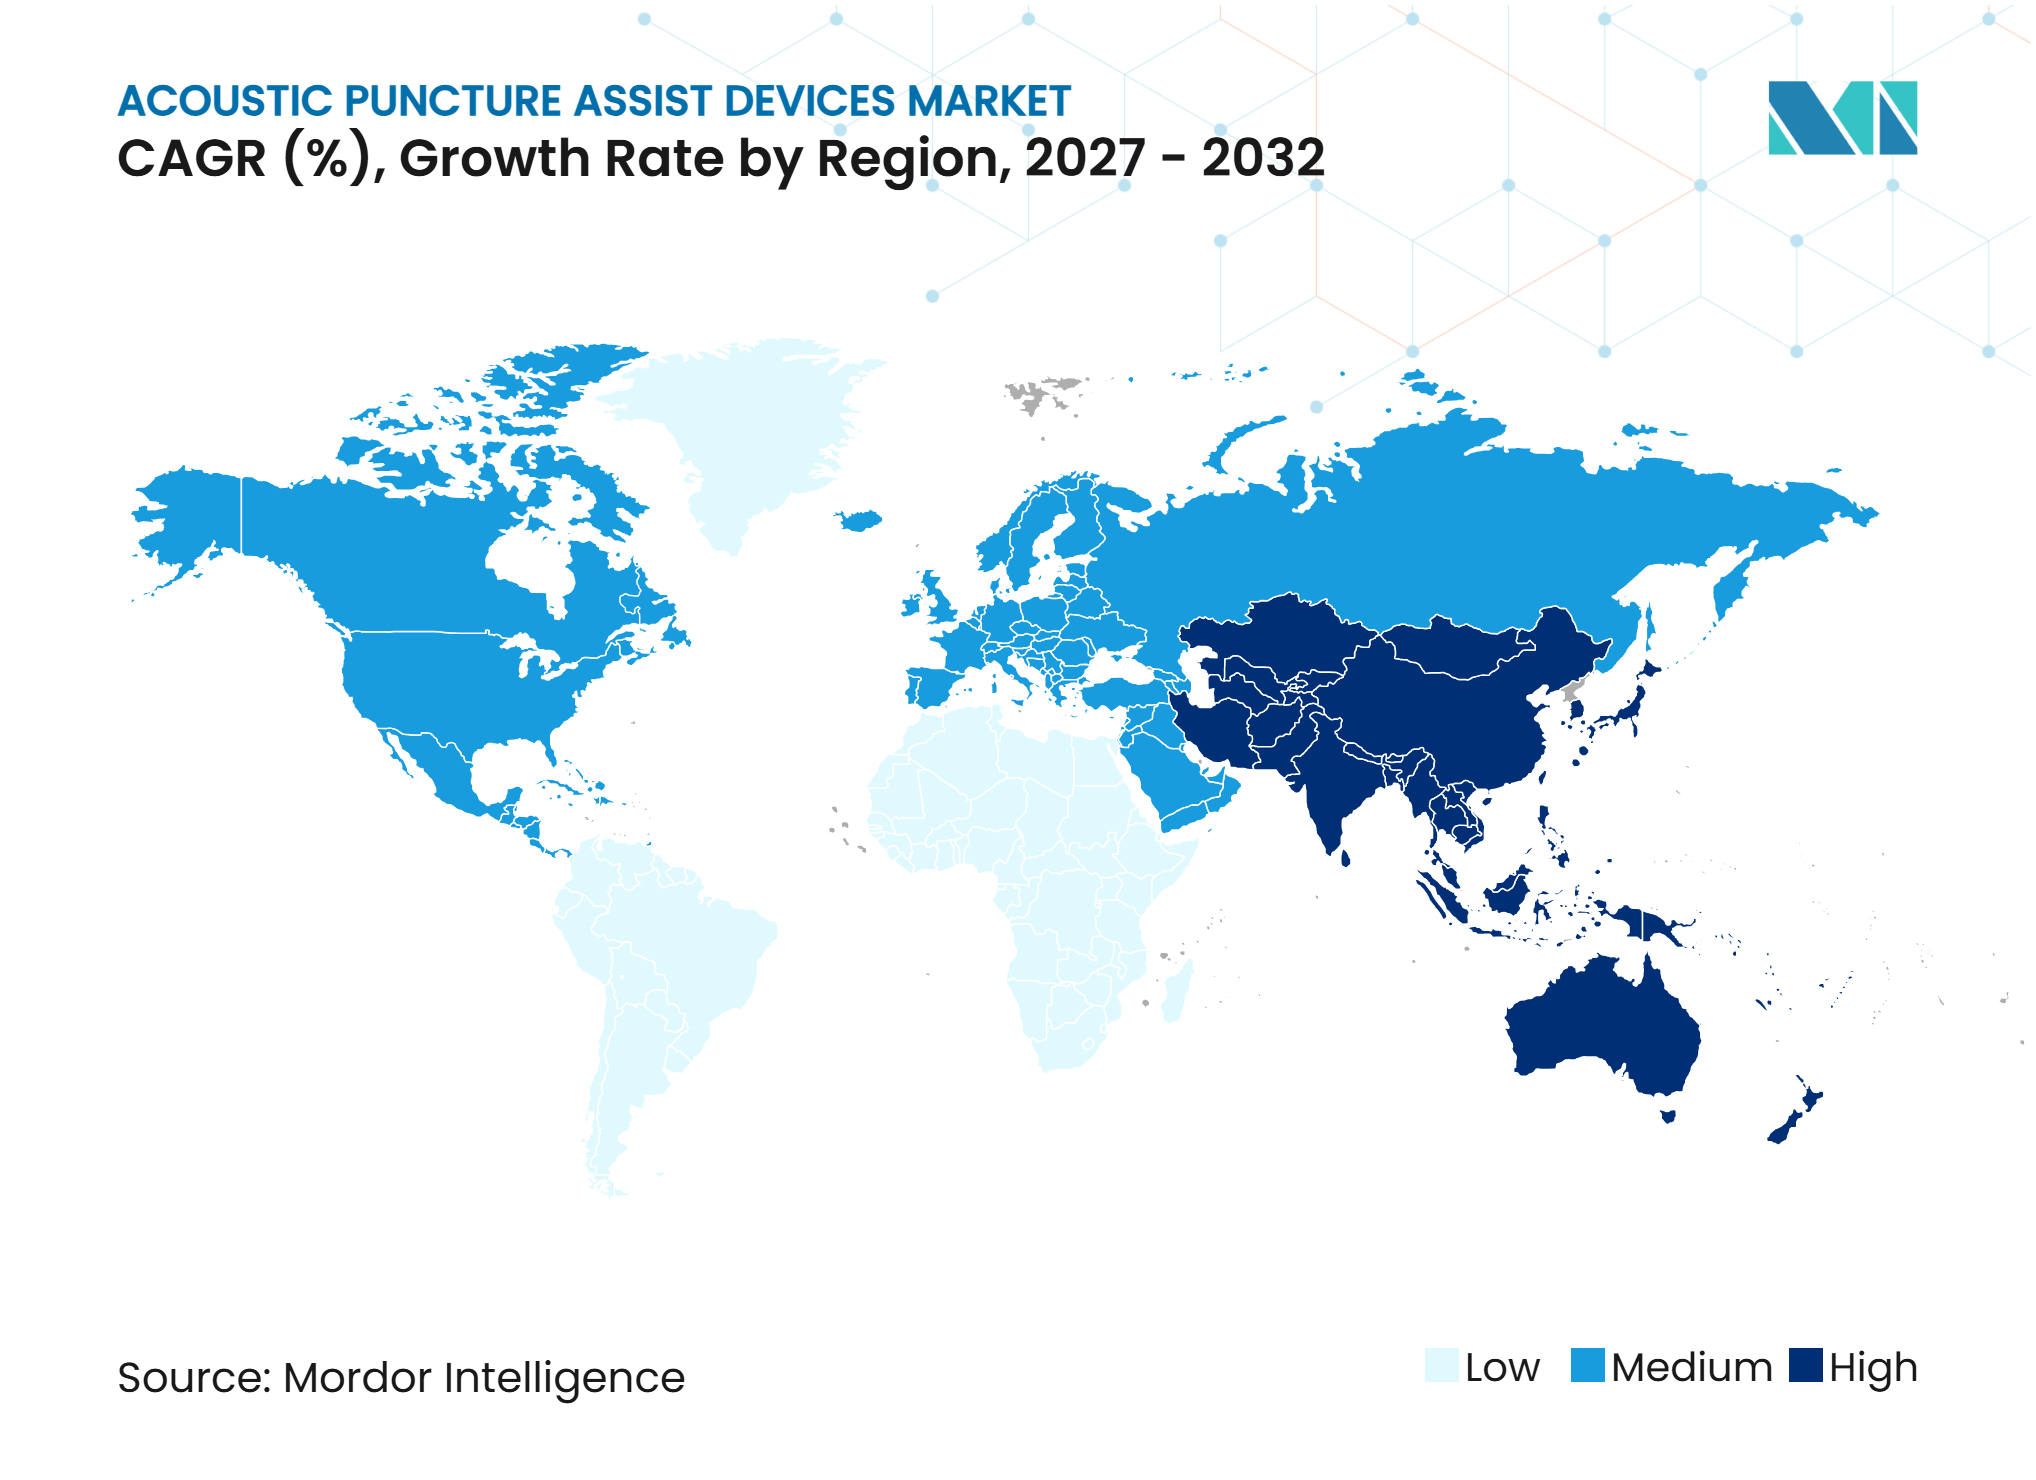
- 地域別では、北米が2026年に42.7%を占め、アジア太平洋は2032年までに6.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 客観的な硬膜外腔確認 | +1.40% | 北米および西欧での早期成長を伴うグローバル | 短期(2年以内) |
| 超音波補助脊髄軸麻酔 | +1.30% | アジア太平洋をコア成長エリアとするグローバル | 中期(2〜4年) |
| 両手による針制御 | +0.80% | 北米および欧州 | 短期(2年以内) |
| 記録・監査可能な穿刺ワークフロー | +0.70% | 北米および欧州 | 中期(2〜4年) |
| 区域麻酔および傍脊椎麻酔の使用 | +0.50% | アジア太平洋および南米での早期成長を伴うグローバル | 中期(2〜4年) |
| 振動音響およびセンサーフュージョンガイダンスの開発 | +0.40% | 欧州および北米での研究活動を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
客観的な硬膜外腔確認の採用拡大
客観的確認は、硬膜外留置を触覚的な手技から測定・レビュー可能なものへと変えつつあります。2025年のコクランレビューでは、超音波ガイダンスにより脊髄軸麻酔における初回試行成功率が解剖学的ランドマーク法と比較して1,000人あたり556人から778人に増加したこが示されました[1]。音響穿刺補助デバイス市場は、病院が術者の判断を可視化または記録されたシグナルで補完するツールを求める際に恩恵を受けることができます。2026年のEpiduraFlowの予備評価では、マノメーター基準に対する線形圧力測定が報告され、R²は0.98を超えていました。このような研究は、無菌的な処置環境内で使用できるコンパクトな圧力ガイダンスツールのさらなる開発を支持しています。
超音波補助脊髄軸麻酔の拡大
超音波ガイド下脊髄軸処置は、臨床ガイドラインが画像診断を使用すべき場面をますます定義するようになっているため、施設的な支持を得ています。ドイツのDEGUMは、全身麻酔なしで行われる処置において神経を正確に同定する手段として超音波を説明しています。イタリアのSIAARTIガイダンスは、運動成分を伴う末梢神経ブロックに対して超音波と電気神経刺激の併用を推奨しています[2]。65件の研究と6,823人の患者を対象としたコクランレビューでは、超音波ガイダンスによりランドマーク法と比較して総処置時間が34秒短縮されたことも示されました。RIVANNAは2025年7月にAccuro 3SシステムおよびSpineNav-AIソフトウェアのFDA 510(k)認可を取得し、米国の臨床使用に向けて認可された初のAI対応リアルタイム脊髄軸超音波ガイダンスシステムと説明しました。超音波がより一般的になるにつれ、音響穿刺補助デバイス市場は統合ガイダンスおよび記録機能を検討できるより大きなインストールベースを獲得します。
両手による針制御への嗜好の高まり
麻酔チームが超音波プローブを持つ追加の人員なしに脊髄軸ガイダンスを実施する必要がある場合、単一術者による処置は重要です。このニーズは、外来ケアおよび病院麻酔サービスに人員配置の制約が影響するにつれてより関連性が高まっています。RIVANNAのデュアルアレイプローブは、中央の開口部の周囲にトランスデューサーアレイを配置し、プローブの横ではなくプローブを通じて針を進めることができます。このアプローチにより、術者は単一の処置中にプローブと針の制御に集中できます。また、統合超音波システムをスタンドアロン圧力センシング製品と差別化します。音響穿刺補助デバイス市場において、セットアップ手順を削減する機器は、人員が少なく処置回転率が高い外来施設においてより大きな魅力を持つ可能性があります。
記録・監査可能な穿刺ワークフローへの需要
病院は新しいガイダンス機器を評価する際に処置記録をますます考慮するようになっています。従来の抵抗消失シリンジは、圧力、解剖学的情報、または針の位置の記録を作成しません。圧力波形、解剖学的画像、またはタイムスタンプ付きの針情報を記録するシステムは、品質レビューおよび術者の資格認定を支援できます。2026年の「Regional Anesthesia & Pain Medicine」誌の論文は、再現可能な脊髄軸処置を支援するために、標準化されたパフォーマンス報告、客観的な組織平面センシング、およびAI支援解釈を求めました。RIVANNAは、Accuro 3SにDICOM互換のアーカイブワークフローが含まれており、確立された臨床システムで画像記録を保持しやすくなると述べています。この機能は、音響穿刺補助デバイス市場に個々のユーザーの好みを超えた調達根拠を与えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイスおよび消耗品コスト | -0.9% | 価格に敏感なアジア太平洋および中東・アフリカ市場でより強い影響を伴うグローバル | 短期(2年以内) |
| 従来の抵抗消失法に対する優位性エビデンスの限界 | -0.7% | 欧州および北米でより強い抵抗を伴うグローバル | 中期(2〜4年) |
| トレーニングおよびワークフロー統合要件 | -0.5% | 構造化された研修プログラムが限られている地域を中心としたグローバル | 中期(2〜4年) |
| スタンドアロンガイダンスデバイスに対する不明確な償還 | -0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デバイスおよび消耗品の追加コスト
コストは依然として中心的な障壁であり、ガイダンスデバイスは確立された処置に資本、リース、またはサービスコストを追加します。プローブカバー、針ガイド、センサーアタッチメントなどの無菌アクセサリーも処置ごとの繰り返しコストを生み出す可能性があります。この負担は、公立病院が厳格な単位コスト制限のある入札を通じて機器を調達する場合に特に大きくなります。針の再誘導の減少、処置時間の短縮、合併症リスクの低下による臨床的利益は、従来の請求では別途支払いに直接結びつかない場合があります。したがって、音響穿刺補助デバイス市場は、調達委員会が予算に適用できる方法で価値を示すエビデンスに依存しています。B. Braunの2025年のEZCOVERの発売は、超音波ガイド下神経ブロック処置における無菌アクセサリーの追加的な役割を示しています。
従来の抵抗消失法に対する優位性の実証の限界
臨床エビデンスベースは拡大していますが、あらゆる種類の穿刺補助デバイスに対して一貫した優位性の知見を示すには至っていません。2025年の多施設無作為化試験では、VerTouch触覚イメージングデバイスが針挿入試行回数に関する事前設定された治療意図優位性基準を満たさなかったことが示されました。報告された平均差は-0.4であり、95%信頼区間は-1.2から0.3、p値は0.133でした。経験豊富な麻酔科医は、広範な平均値ではなく自身の成功率とデバイスを比較する場合があります。2025年のマレーシアの分析でも、コスト、学習要件、および文化的抵抗が超音波ガイド下中枢脊髄軸ブロックの広範な使用への障壁として特定されました。これらの要因は、デバイスが健全な技術的根拠を持っている場合でも、音響穿刺補助デバイス市場における採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイス構成別:
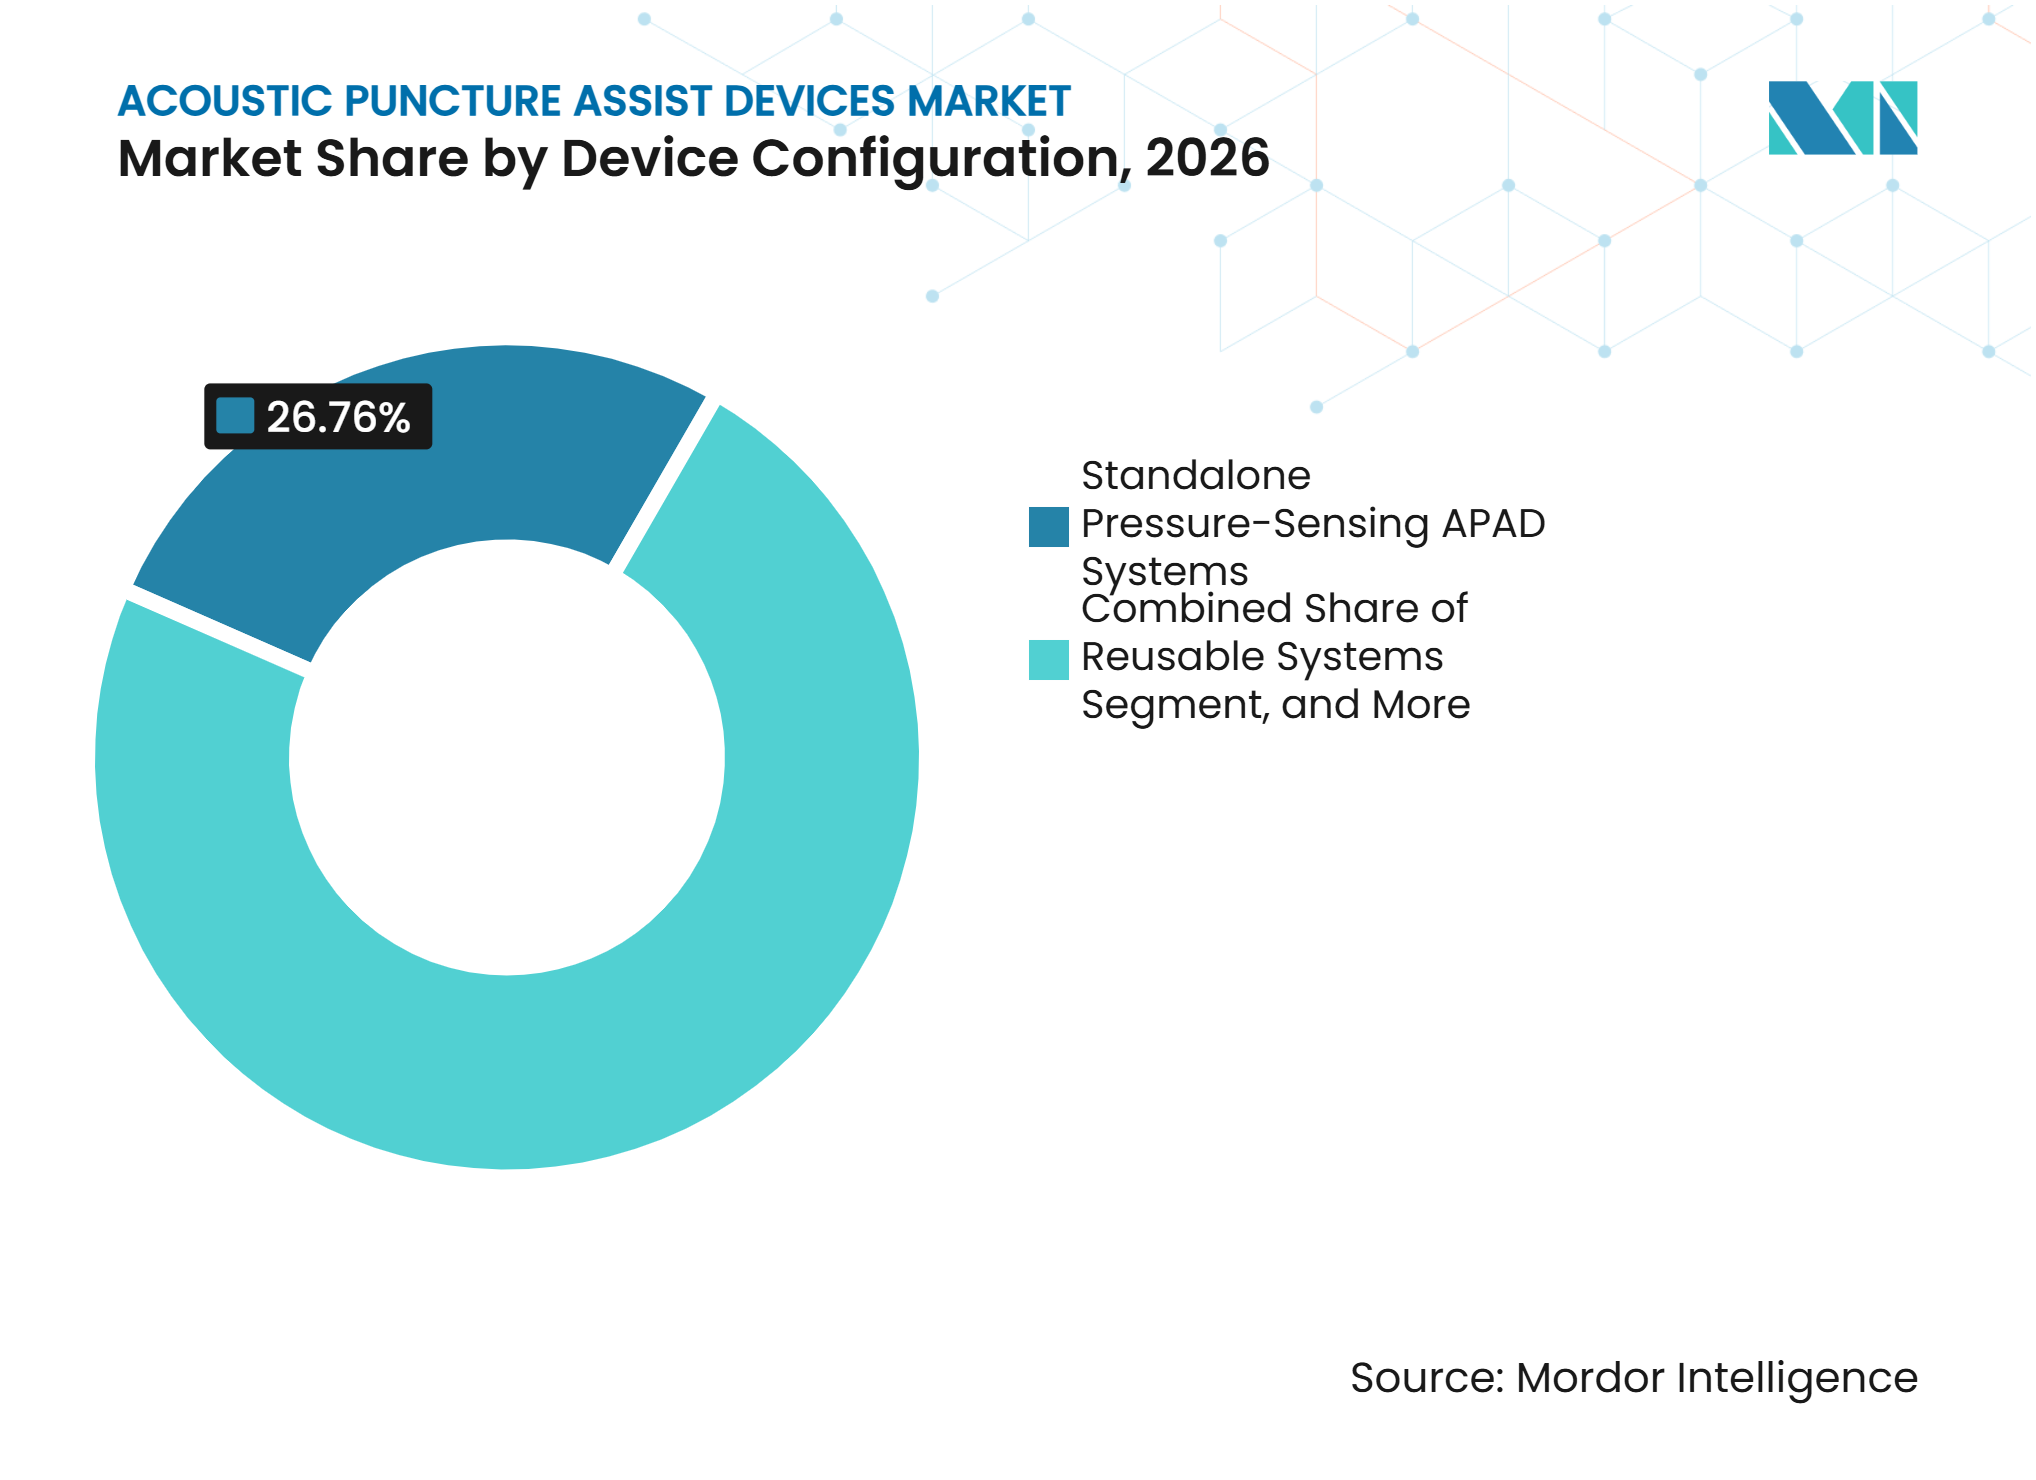
ポータビリティがポイントオブケアガイダンスを再定義スタンドアロン圧力センシングシステムは2026年の音響穿刺補助デバイス市場の26.8%を占め、確立された抵抗消失トレーニングに沿った簡潔なワークフローによって持されています。ポータブルおよびハンドヘルドシステムはデバイス構成の中で最も速い速度で2032年までに8.1%のCAGRで拡大すると予測されています。外来手術への移行と限られた人員配置により、専任のセットアップスタッフなしに処置室間を移動できるコンパクトなシステムが魅力的になっています。RIVANNAのAccuro 3Sは2025年7月にデュアルアレイおよびAI対応ガイダンス機能を備えたポータブルプラットフォームとしてFDA認可を取得しました。したがって、音響穿刺補助デバイス市場はモビリティ、イメージング、およびワークフローサポートを組み合わせたデバイスへとシフトしています。
統合型音響・超音波システムは、継続的な針の可視化、解剖学的認識、および記録機能を提供します。スタンドアロンセンシングツールよりも高い価格は、購買決定において総合的な臨床ワークフローの価値を中心に据えます。カート型およびコンソール統合型機器は、高度な画像診断が追加のセットアップ時間を相殺する高度急性期病院において引き続き関連性があります。B. Braunは、ブロック処置前の超音波安全性と確認ステップを中心にEZCOVERプローブカバーセットを位置付けました。ポータブルシステムがより高機能になるにつれ、スタンドアロンシステムは統合型代替品からより大きな圧力に直面する可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
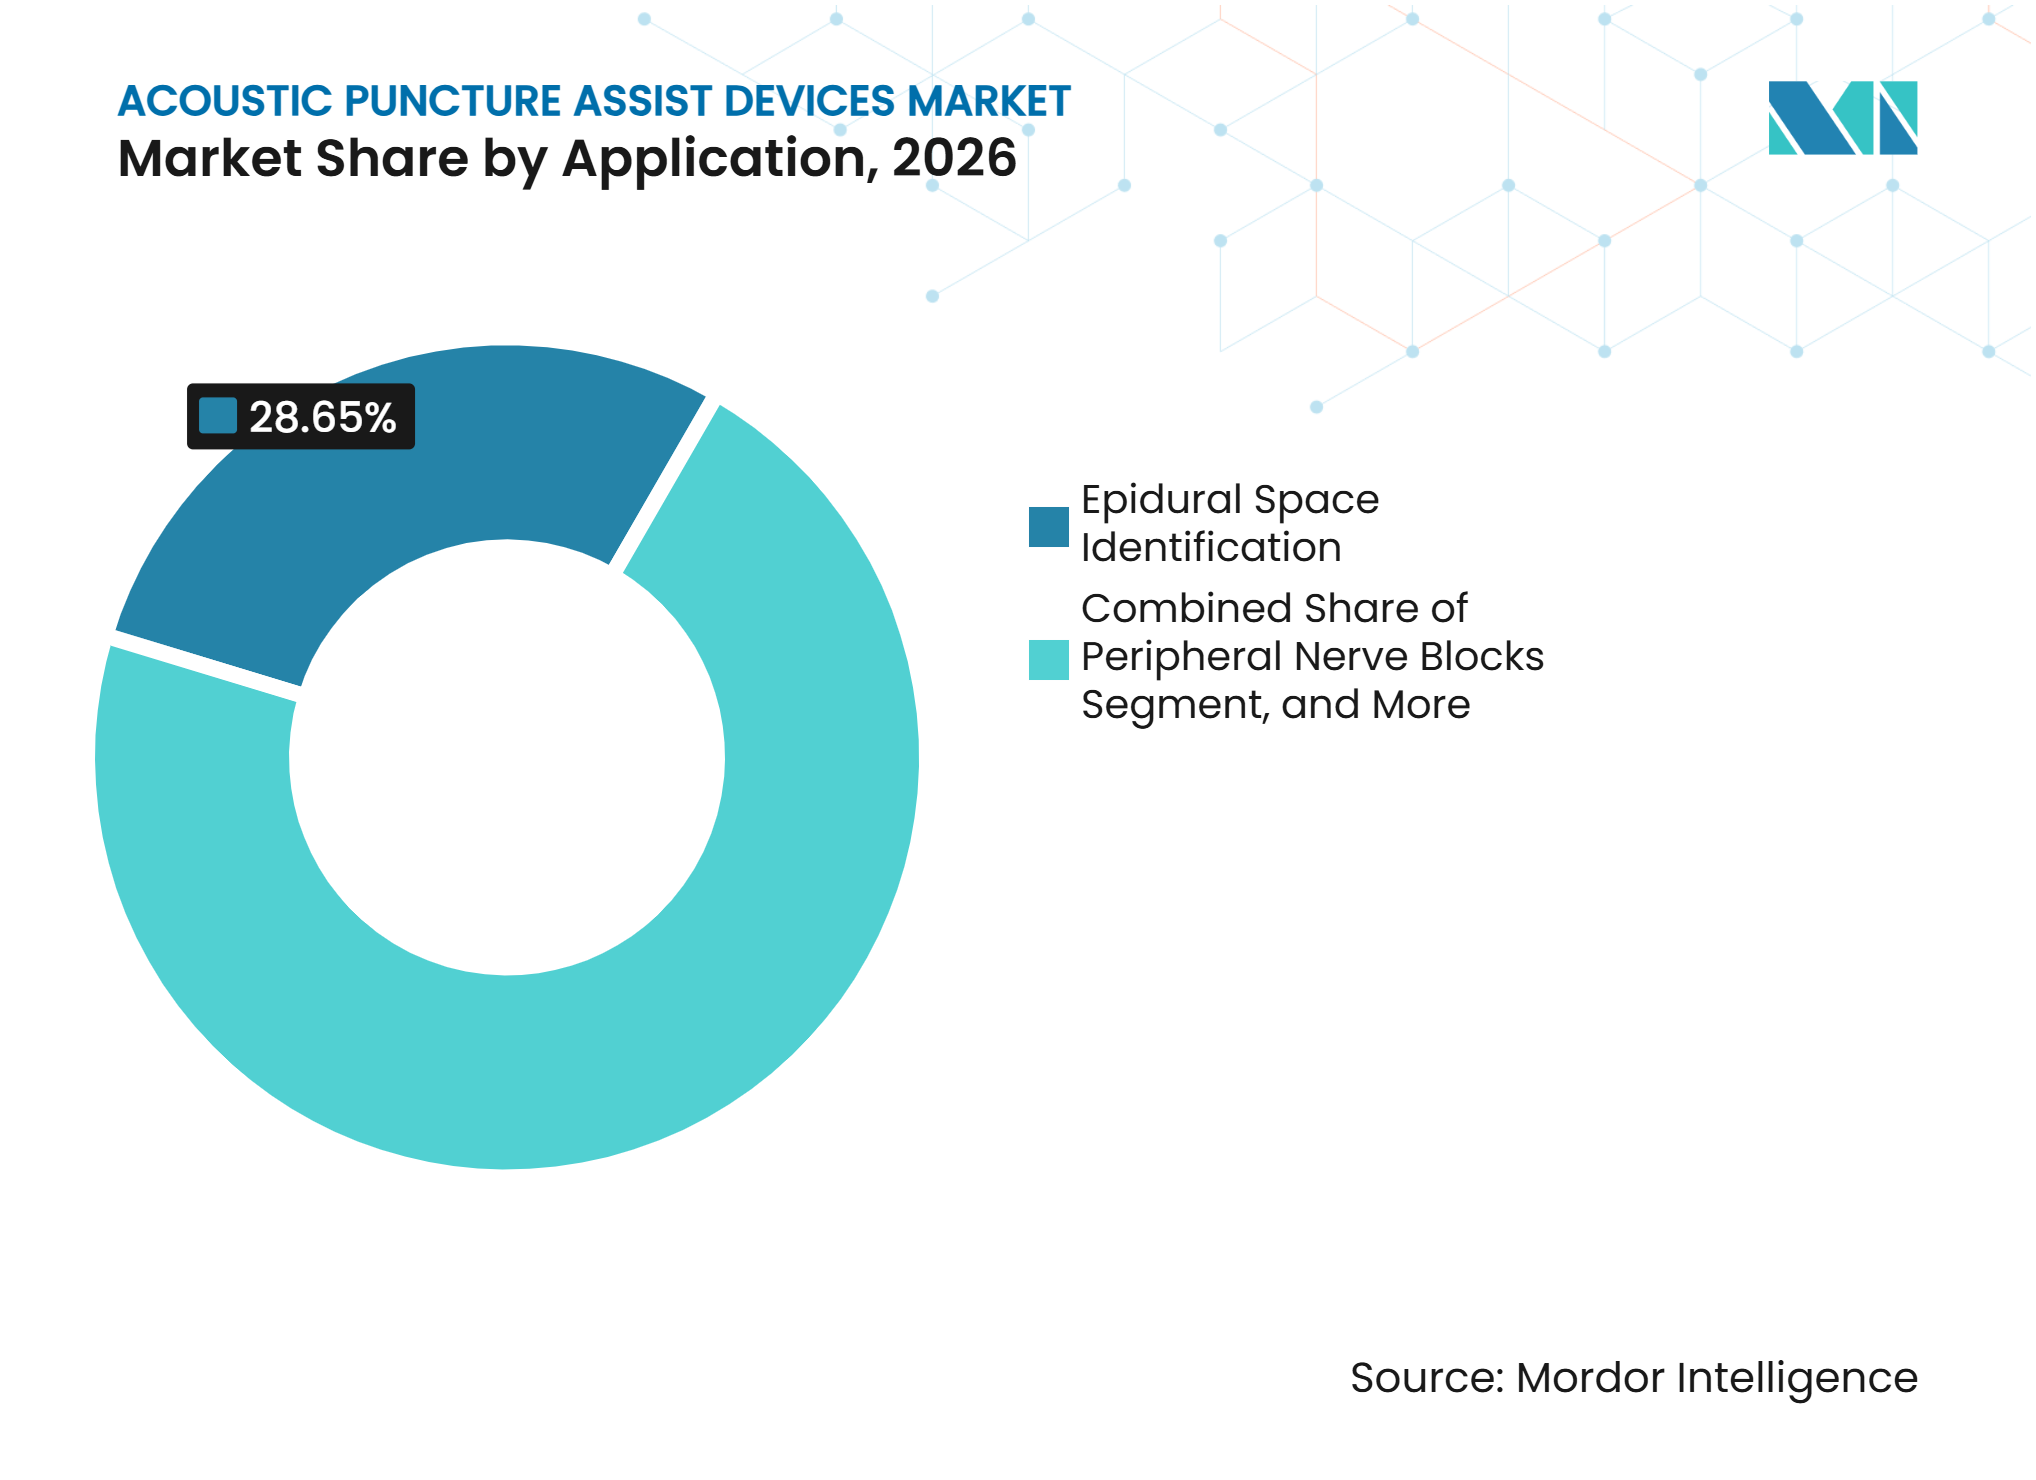
末梢神経ブロックがコアの硬膜外用途を上回る硬膜外腔同定は2026年の音響穿刺補助デバイス市場規模の28.7%を占め、産科硬膜外、慢性疼痛注射、および外科的脊髄軸処置によって支持されています。末梢神経ブロックは2032年までに7.7%のCAGRで最も速い用途成長を記録すると予測されています。この増加は、回復促進プロトコルおよびオピオイド節約型周術期ケアの広範な使用に続くものです。B. Braunは2025年2月に単回注射処置および急性疼痛ケア向けの救急部門専用神経ブロックトレイを導入しました。この製品は、メーカーが専門麻酔室を超えてガイダンス関連処置サポートを拡大していることを示しています。
末梢ブロックの成長は、新しいユーザーをガイダンス機器と接触させます。救急医やその他の臨床医は、区域麻酔専門家と同じ音響またはイメージングガイダンスの経験を持っていない場合があります。これにより、トレーニング負担を軽減し、明確な処置手順をサポートする設計の必要性が生まれます。脊髄および脊髄軸麻酔、傍脊椎同定、血管アクセス、および生検は、設定可能なプラットフォームに適したさらなる用途です。中国の2025年小児コンセンサスは、小児における超音波ガイド下神経ブロックの標準化されたガイダンスを設定し、臨床的に重要な用途においてより一貫した処置実践を支援しています。音響穿刺補助デバイス市場は、1つのシステムが各用途に別途の資本機器を必要とせずに複数処置に対応できる場合に恩恵を受けることができます。

エンドユーザー別:
専門クリニックが成長をリードし、病院が量を支える病院は複雑な麻酔および疼痛処置の大量を担うため、2026年の音響穿刺補助デバイス市場の56.4%を占めました。主要な学術センターは、正式な品質改善プログラムを通じて新しいシステムを評価することもできます。専門麻酔クリニックは、インターベンショナル疼痛および区域ブロックケアが低コストの外来設定に移行するにつれて、2032年までに8.3%のCAGRで成長すると予測されています。これらのクリニックは多くの場合、部屋が狭く、保管スペースが限られており、チームが少人数です。その結果として生じる要件は、より多くの技術サポートを必要とする可能性があるカート型システムよりも、セットアップ時間が短いポータブルデバイスを優先します。
外来手術センターは関連するエンドユーザーグループであり、その調達ニーズは専門クリニックのニーズにますます似てきています。病院外で実施される処置の複雑さの増大は、ガイダンス技術をより臨床的に関連性の高いものにする可能性があります。この設定はまた、信頼性の高いワークフローと効率的な部屋の回転率を重視します。RIVANNAは軍事最適化Accuro 3Sプログラムに対して3 ミリオン 米ドルの助成金を受け取り、野戦医療および診断設定も対象ユーザーベースに関連する可能性があることを示しています。音響穿刺補助デバイス産業は病院需要に結びついていますが、より速い成長機会はより小規模でモバイルなケア環境へと移行しています。
地域分析
北米
北米は2026年のグローバル音響穿刺補助デバイス市場の42.7%を占めました。高い処置量、十分な資金を持つ病院システム、および確立されたFDA 510(k)経路が地域での採用を支援しています。CMSは2026年10月1日付でリアルタイム超音波と継続的な針追跡を使用したコンピューター支援術中脊柱管ナビゲーションに対するICD-10-PCコードXEZU3HCを制定しました。このコードは病院が処置を一貫して記録する方法を提供しますが、支払いを確立するものではありません。規制の影響、電子記録統合、および学術的エビデンス生成により、米国は商業的需要の中心的な源泉となっています。
アジア太平洋
アジア太平洋は2032年までに6.8%のCAGRで成長すると予測されており、音響穿刺補助デバイス市場の最も速く成長している地域部分となっています。中国は、臨床医と規制当局が超音波ガイド下ブロックの実践を正式化しているため、製品開発の直接的な経路を提供しています。2025年の中国小児超音波ガイド下神経ブロックに関する専門家コンセンサスは、小児を治療するプロバイダーに共通の臨床参照を提供しています。インドの病院拡大と広範な保険アクセスは、脊髄軸および区域麻酔処置の患者基盤を広げることができます。地域の成長は機器の価格設定、術者トレーニング、および現地のコンプライアンス要件に依存します。
欧州、中東・アフリカ、および南米
ドイツのDEGUMは超音波ガイド下区域麻酔を推進しており、イタリアのSIAARTIは運動成分を伴う末梢神経ブロックに対して複合ガイダンスを推奨しています。これらの立場は欧州の病院に画像ガイダンスの臨床的枠組みを提供し、ISO 13485およびCEマーキングは主要なコンプライアンス要因であり続けています。ブラジルとアルゼンチンは早期の機会を提供していますが、断片化した償還、輸入関税、およびトレーニングへの不均等なアクセスが広範な普及を引き続き制限しています。
競合ランドスケープ
市場集中度
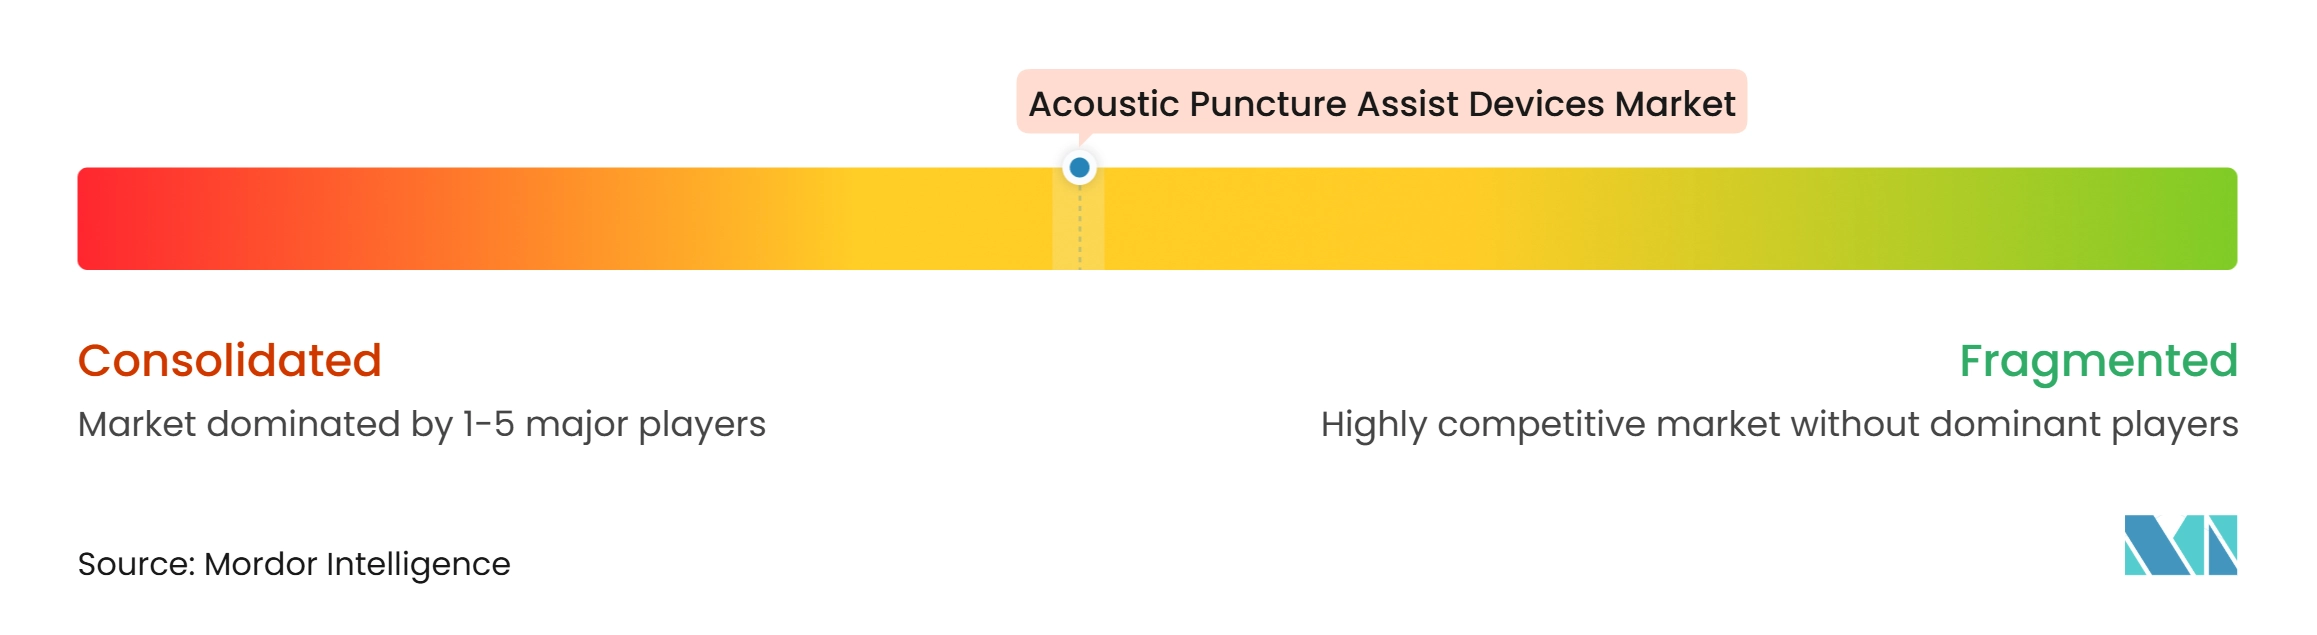
音響穿刺補助デバイス市場は中程度に断片化しています。純粋な専門企業にはApad B.V.、Milestone Scientific、RIVANNA Medical、およびSURAG Medical GmbHが含まれます。これらは処置特化型設計、臨床エビデンス、規制状況、および麻酔ワークフローへの適合性を通じて競争しています。Milestone ScientificはCompuFlo systemを通じた客観的圧力センシングに注力し、RIVANNAは超音波ハードウェアとAIガイド脊髄軸イメージングを組み合わせています。SURAGの振動音響センサーユニットは、針挿入実験のためのロボットテストスタンドを説明した2025年の研究で検討されました。
GE HealthCare、B. Braun、Koninklijke Philips、Butterfly Network、Clarius Mobile Health、およびFUJIFILM Sonositeは、インストールベースと流通リーチを活用して競争しています。GE HealthCareは2025年10月にNervebloxコラボレーションを発表し、12の神経ブロック処置にわたる解剖学的認識を説明しました。2026年8月、GE HealthCareはNerveblox AI、510(k)認可、およびCEマーキングを備えたコンパクトなLOGIQ e XおよびLOGIQ e Sシステムを発売しました。B. Braunは2025年2月に救急部門専用神経ブロックトレイを、2025年4月にEZCOVERプローブカバーセットを発売しました。これらの追加は、別途のプラットフォーム販売ではなく既存の購買関係を通じて導入することができます。
イノベーションは、肥満、脊椎変形、および胸部処置を含む困難な解剖学的構造を対象としており、これらでは針の視認性が制限される場合があります。2026年の研究では、針に埋め込まれた光音響ビーコンが2mm未満の3D追跡精度を達成し、12人の術者によるユーザビリティ研究で生検失敗率を35%削減したことが報告されました。別の2026年の研究では、ハンドヘルド設計で磁気針追跡と超音波イメージングを組み合わせたHUMaNシステムが説明されました[3]。ISO 13485品質管理要件およびFDA 510(k)認可は、新規参入者に対して高いコンプライアンス閾値を設けています。
音響穿刺補助デバイス産業のリーダー企業
-
Equip Medikey
-
UNITRON NV
-
QRS International
-
RIVANNA Medical
-
Rocket Medical plc
- 注:主要企業の掲載順は順位を示すものではありません。
音響穿刺補助デバイス市場 このレポートでカバーされる企業
- B. Braun
- Beckton Dickinson
- Butterfly Network, Inc.
- CIVCO Medical solutions
- Clarius Mobile Health Corp.
- Equip Medikey
- FUJIFILM
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Medky GmbH
- Mindray
- QRS International
- RIVANNA Medical
- Rocket Medical plc
- Siemens Healthineers
- SURAG Medical GmbH
- Teleflex
最近の産業開発事情 音響穿刺補助デバイス市場
- 2026年9月:CMSは2026年10月1日付でICD-10-PCコードXEZU3HCを制定しました。これはリアルタイム超音波と継続的な針追跡を使用したコンピューター支援術中脊柱管ナビゲーションに対する最初の専用国家コーディングカテゴリーです。RIVANNA Medicalは2026年第4四半期からアウトカムフレームワークにこのコードを組み込む計画であり、将来の別途支払い申請を支援できる償還データインフラを構築しています。
- 2026年9月:Nolato AB(スウェーデン)は、100人以上の従業員と推定2026年売上高2億スウェーデンクローナ(19 ミリオン 米ドル)を持つ医療技術CDMOであるオランダのUnitronの買収を発表し、Nolato Unitronブランドに統合しました。この買収はエンドツーエンドの医療機器開発および製造能力を強化し、欧州のAPADコンポーネントメーカーにサービスを提供するサプライチェーン能力に潜在的な影響をもたらします。
- 2026年8月:GE HealthCareはLOGIQ eファミリー、LOGIQ e XおよびLOGIQ e Sを発売しました。これらは末梢神経ブロックガイダンス用のNerveblox AIツールを統合したコンパクトなラップトップ形式の超音波システムです。両システムは510(k)認可とCEマークを取得しており、12の神経ブロック処置タイプに対するAI対応解剖学的ランドマーク同定を、地域病院および外来施設に適したポータブルで低資本コストのフォームファクターに拡張しています。
- 2025年10月:GE HealthCareとSmartAlphaは、GE HealthCareのVenue POCUSファミリーでNerveblox AIを商業化するコラボレーションを発表し、サンアントニオで開催された米国麻酔科学会年次総会でプレビューされた12の一般的な神経ブロック処置における50以上の構造にわたるリアルタイム解剖学的認識を97%の同定精度で導入しました。
グローバル音響穿刺補助デバイス市場レポートの範囲
レポートの範囲によると、音響穿刺補助デバイスは、処置中に針を可視化してターゲットに誘導するために、通常は超音波である音波を使用します。これらは術者が留置精度を向上させ、周辺組織への損傷リスクを低減するのに役立ちます。
音響穿刺補助デバイス市場は、デバイス構成、用途、エンドユーザー、および地域にセグメント化されています。デバイス構成別では、市場はスタンドアロン圧力センシングAPADシステム、統合型音響・超音波ガイダンスシステム、ポータブルおよびハンドヘルドAPADシステム、カート型およびコンソール統合型システム、再使用可能システム、単回使用および使い捨てコンポーネントにセグメント化されています。用途別では、市場は硬膜外腔同定、脊髄および脊髄軸麻酔、傍脊椎腔同定、末梢神経ブロック、血管アクセスおよび中心静脈ライン留置、生検および組織採取、その他の用途にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門麻酔クリニック、診断画像センター、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| スタンドアロン圧力センシングAPADシステム |
| 統合型音響・超音波ガイダンスシステム |
| ポータブルおよびハンドヘルドAPADシステム |
| カート型およびコンソール統合型システム |
| 再使用可能システム |
| 単回使用および使い捨てコンポーネント |
| 硬膜外腔同定 |
| 脊髄および脊髄軸麻酔 |
| 傍脊椎腔同定 |
| 末梢神経ブロック |
| 血管アクセスおよび中心静脈ライン留置 |
| 生検および組織取 |
| その他の用途 |
| 病院 |
| 外来手術センター |
| 専門麻酔クリニック |
| 診断画像センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| デバイス構成別 | スタンドアロン圧力センシングAPADシステム | |
| 統合型音響・超音波ガイダンスシステム | ||
| ポータブルおよびハンドヘルドAPADシステム | ||
| カート型およびコンソール統合型システム | ||
| 再使用可能システム | ||
| 単回使用および使い捨てコンポーネント | ||
| 用途別 | 硬膜外腔同定 | |
| 脊髄および脊髄軸麻酔 | ||
| 傍脊椎腔同定 | ||
| 末梢神経ブロック | ||
| 血管アクセスおよび中心静脈ライン留置 | ||
| 生検および組織取 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門麻酔クリニック | ||
| 診断画像センター | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
音響穿刺補助デバイスへの需要を促進しているものは何ですか?
需要は、より信頼性の高い硬膜外および神経ブロック留置の必要性、記録可能な処置データ、および超音波ガイダンスの広範な使用によって支えられています。
音響穿刺補助デバイス市場の規模はどのくらいですか?
市場は2027年に89.6 ミリオン 米ドルと予測され、5.5%のCAGRで2032年までに117.3 ミリオン 米ドルに達すると予測されています。
どのデバイス構成が最も速く成長していますか?
ポータブルおよびハンドヘルドシステムは、外来および小規模な臨床設定に適しているため、2032年までに8.1%のCAGRで成長すると予測されています。
どの用途が最も高い成長見通しを持っていますか?
末梢神経ブロックは、オピオイド節約型ケアおよび区域麻酔の拡大に伴い、2032年までに7.7%のCAGRで成長すると予測されています。
なぜ病院は穿刺補助システムの重要な購入者であり続けるのですか?
病院は複雑な処置の大量を管理し、品質およびワークフローの利点を評価できるため、2026年の需要の56.4%を占めました。
これらのデバイスのより広範な採用を制限するものは何ですか?
デバイスおよび消耗品の追加コスト、トレーニングの必要性、不確実な償還、および従来の技術に対する混在したエビデンスが調達を遅らせる可能性があります。