
Tamanho e Participação do Mercado de APIs Ácido-Sensíveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
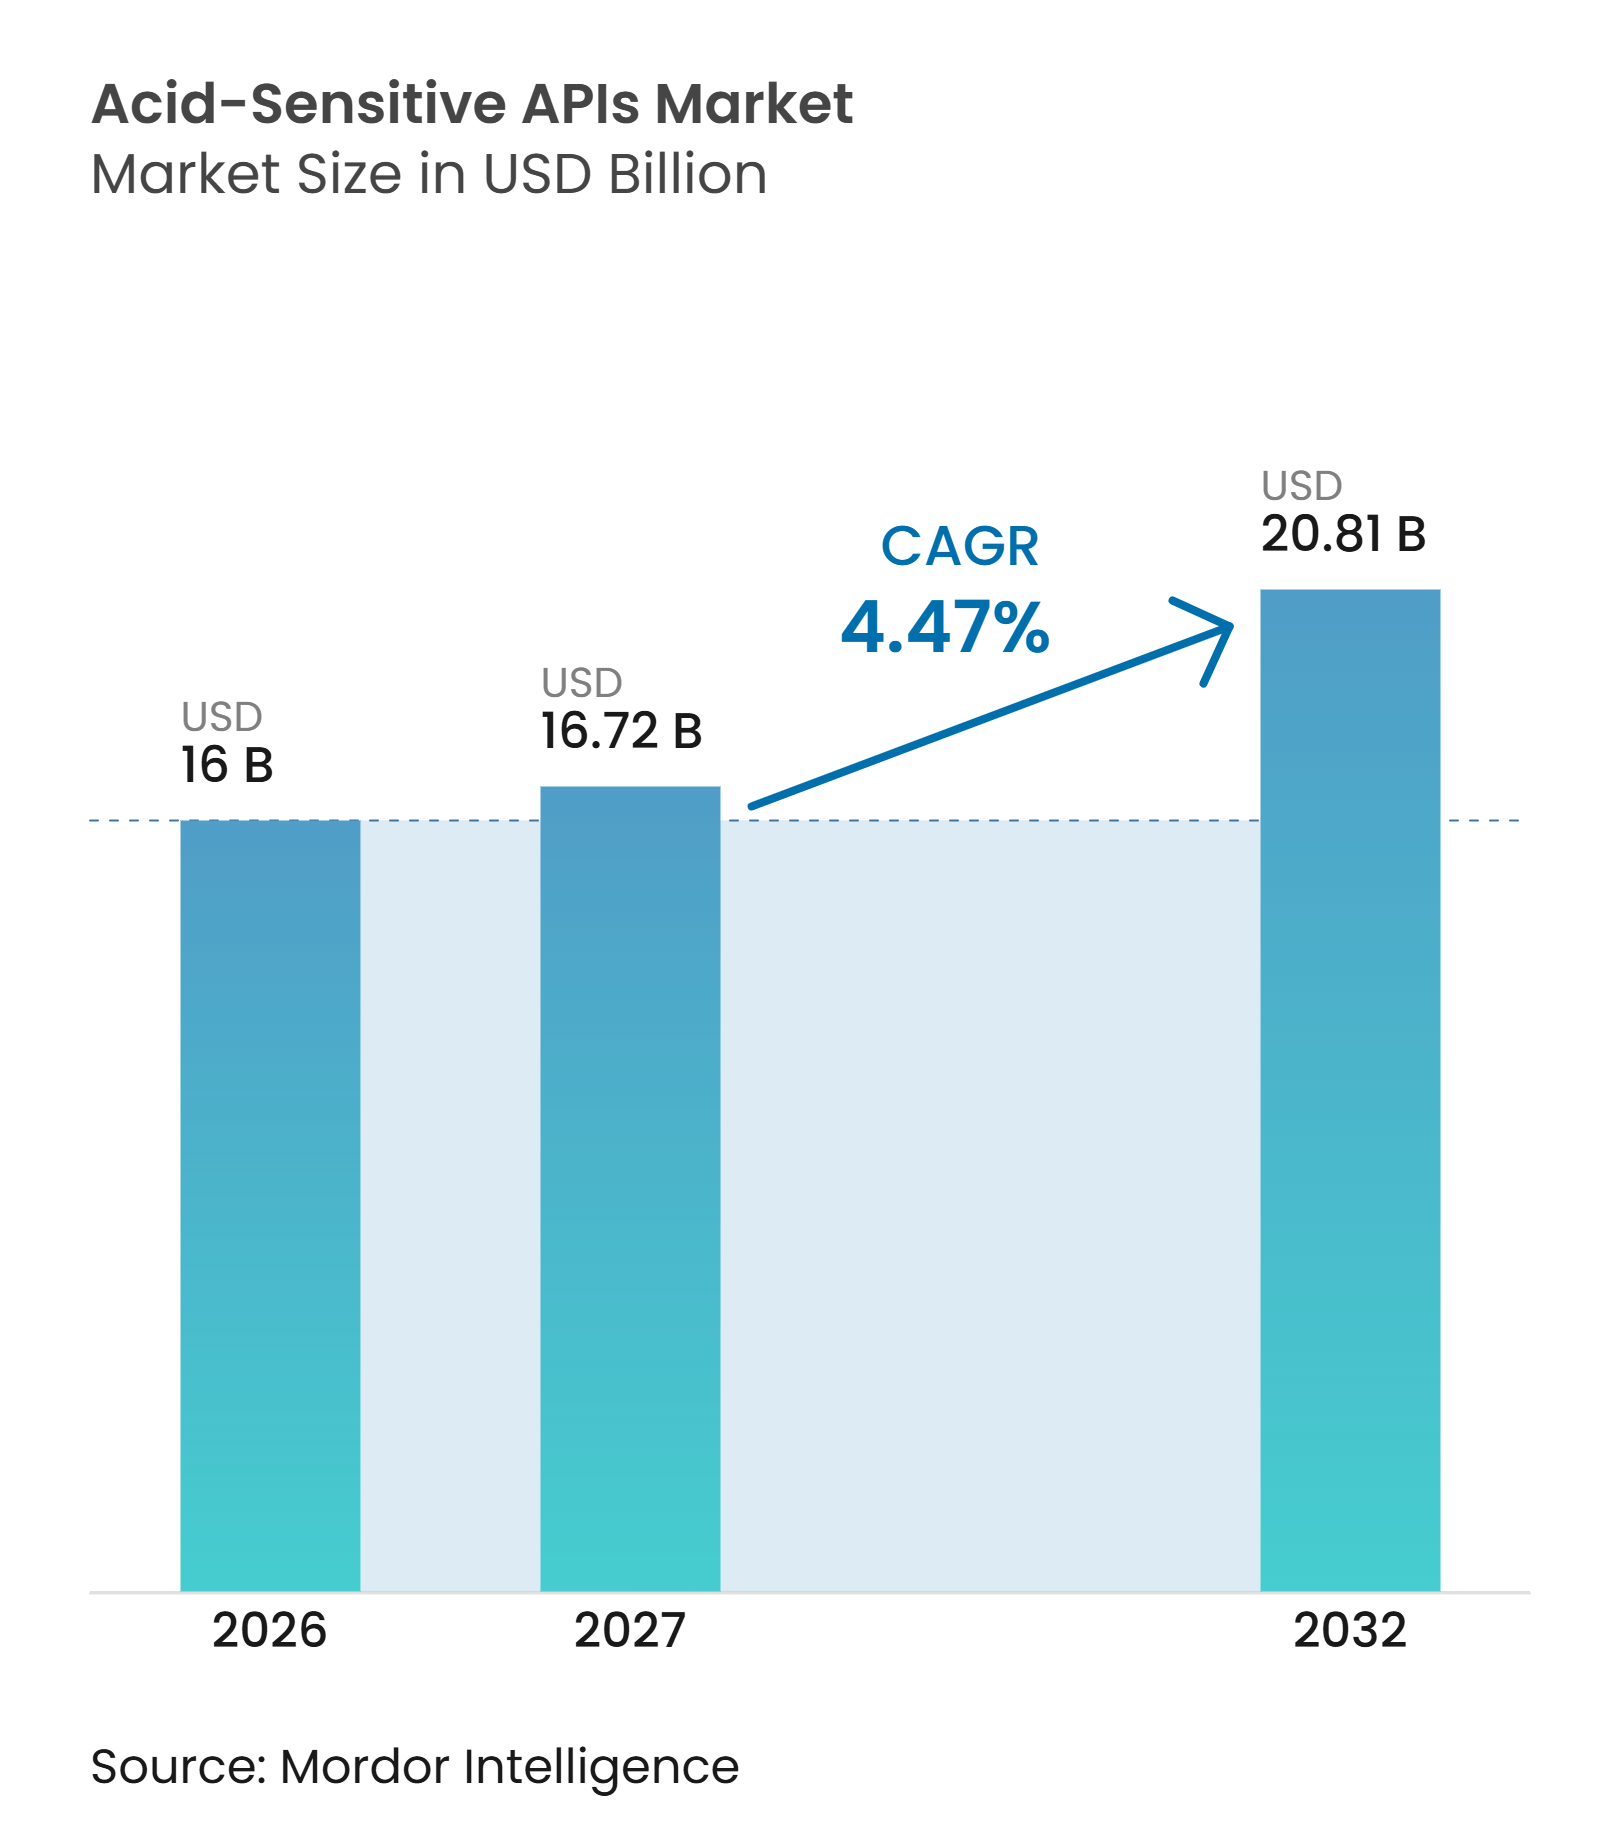
| Tamanho do Mercado (2027) | 16.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.47 % |
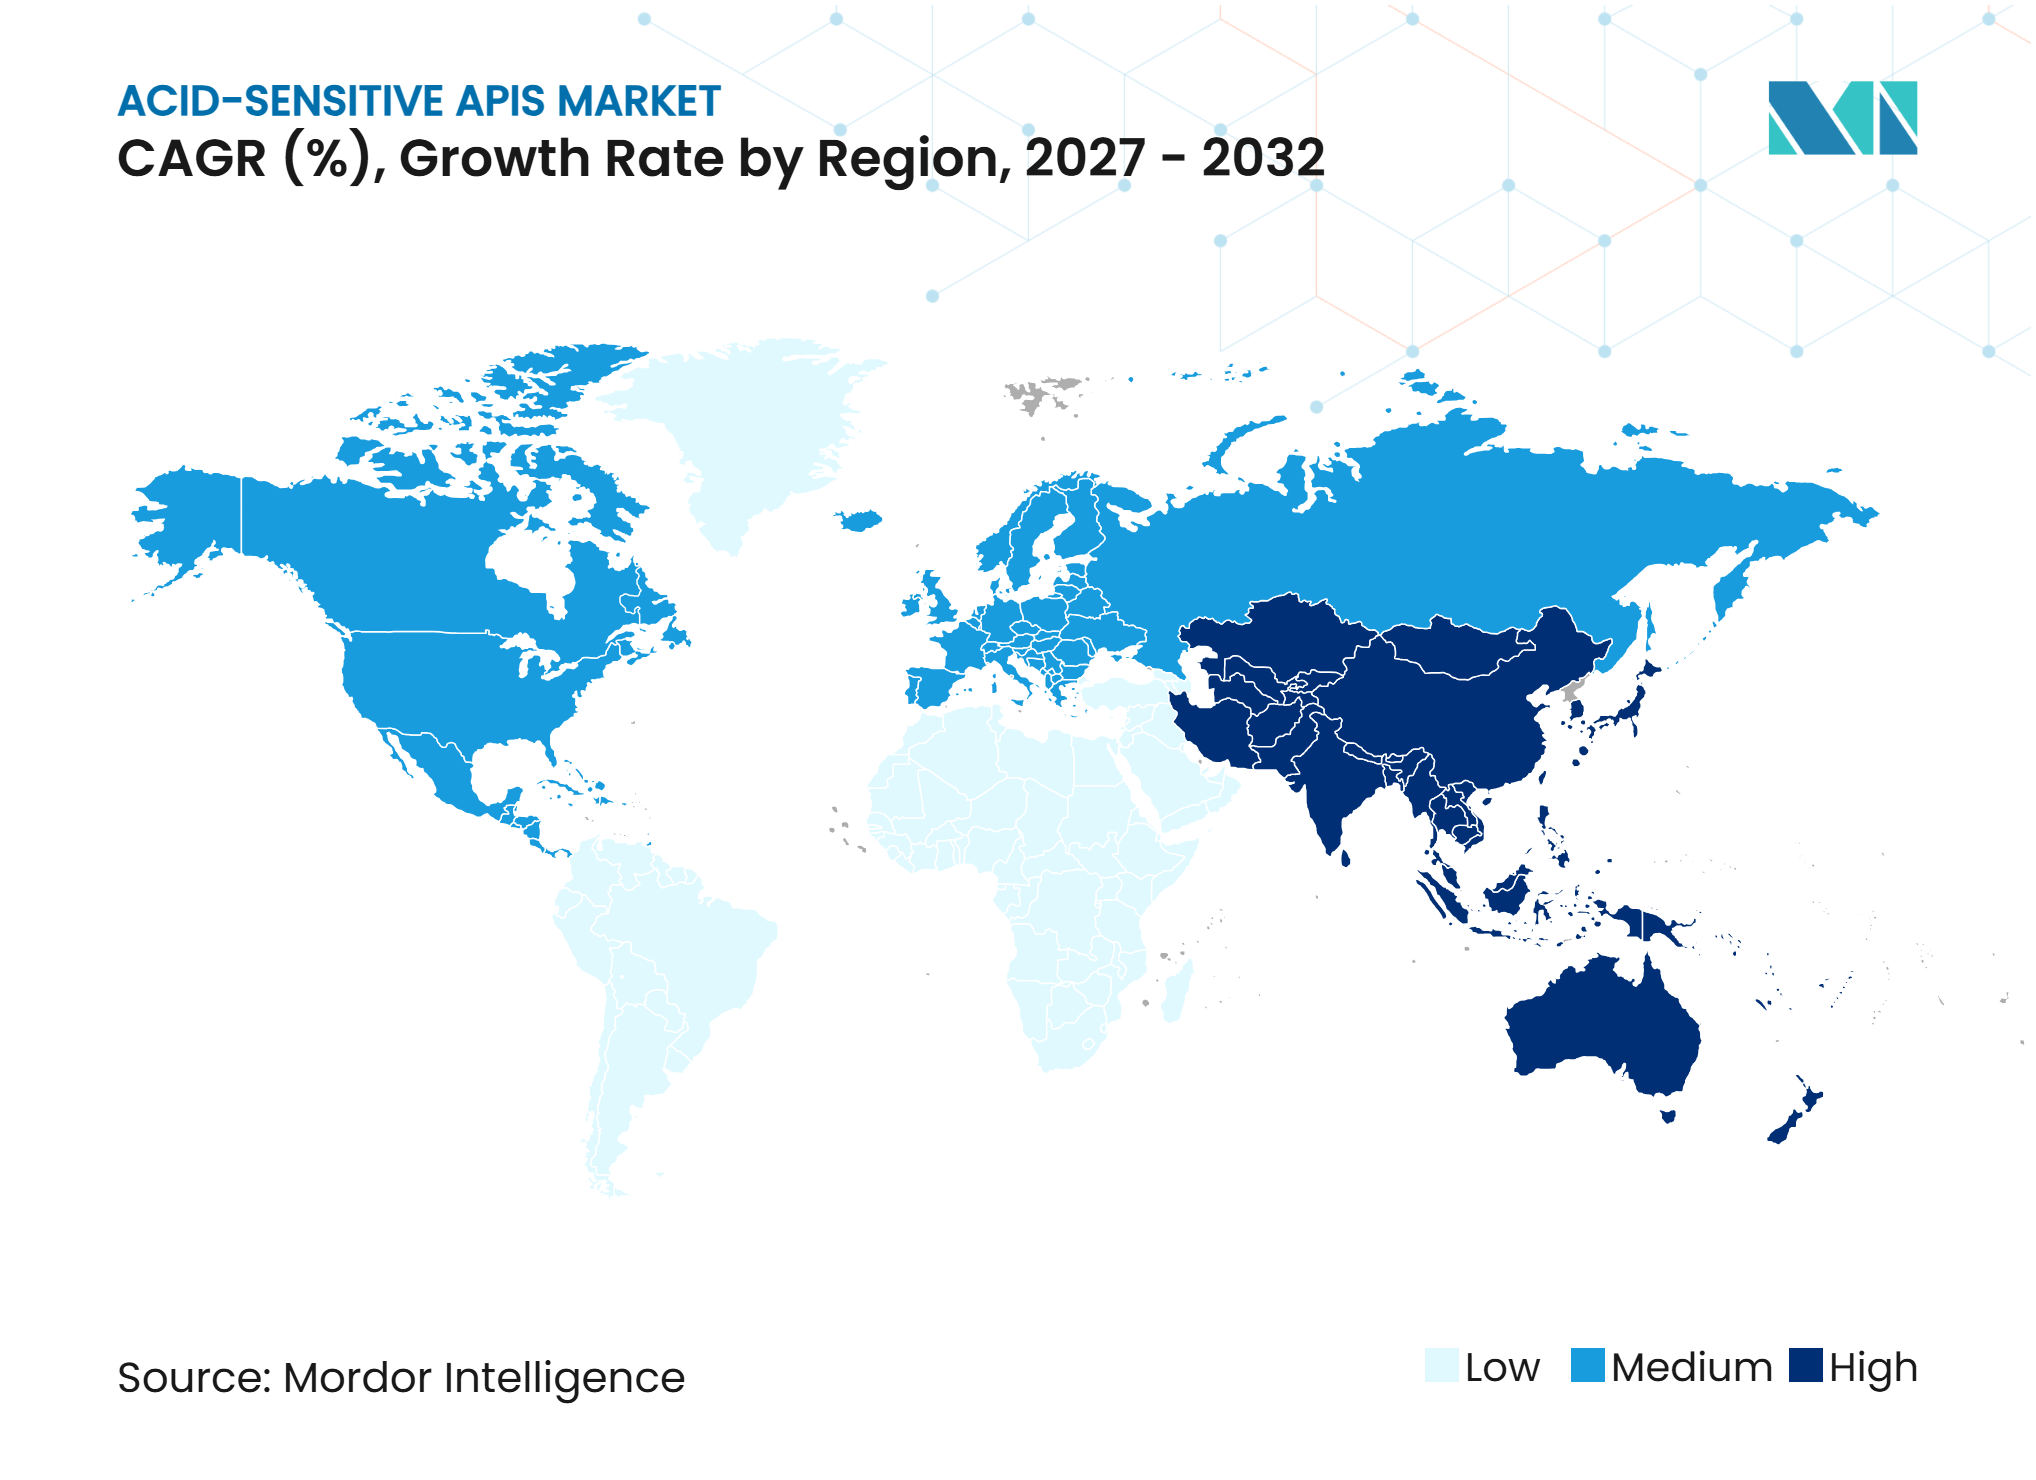
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de APIs Ácido-Sensíveis por Mordor Intelligence
O tamanho do Mercado de APIs Ácido-Sensíveis deve expandir de 16 bilhões de USD em 2026 e 16,72 bilhões de USD em 2027 para 20,81 bilhões de USD até 2032, registrando um CAGR de 4,47% entre 2027 e 2032.
O crescimento repousa na necessidade de proteger moléculas que perdem atividade no ácido gástrico, incluindo inibidores da bomba de prótons, enzimas pancreáticas e novos candidatos a peptídeos orais. A demanda genérica sustenta o uso em alto volume de sistemas entéricos estabelecidos, enquanto os biológicos orais e os candidatos a GLP-1 criam demanda por plataformas de liberação mais especializadas. Essa combinação sustenta o mercado de APIs ácido-sensíveis mesmo quando os preços de moléculas genéricas estabelecidas caem. Os fornecedores estão indo além do fornecimento de polímeros brutos em direção a formatos de cápsulas prontas para enchimento e suporte ao desenvolvimento. Isso desloca o valor para empresas com revestimentos validados, documentação regulatória e expertise em formulação.
Principais Conclusões do Relatório
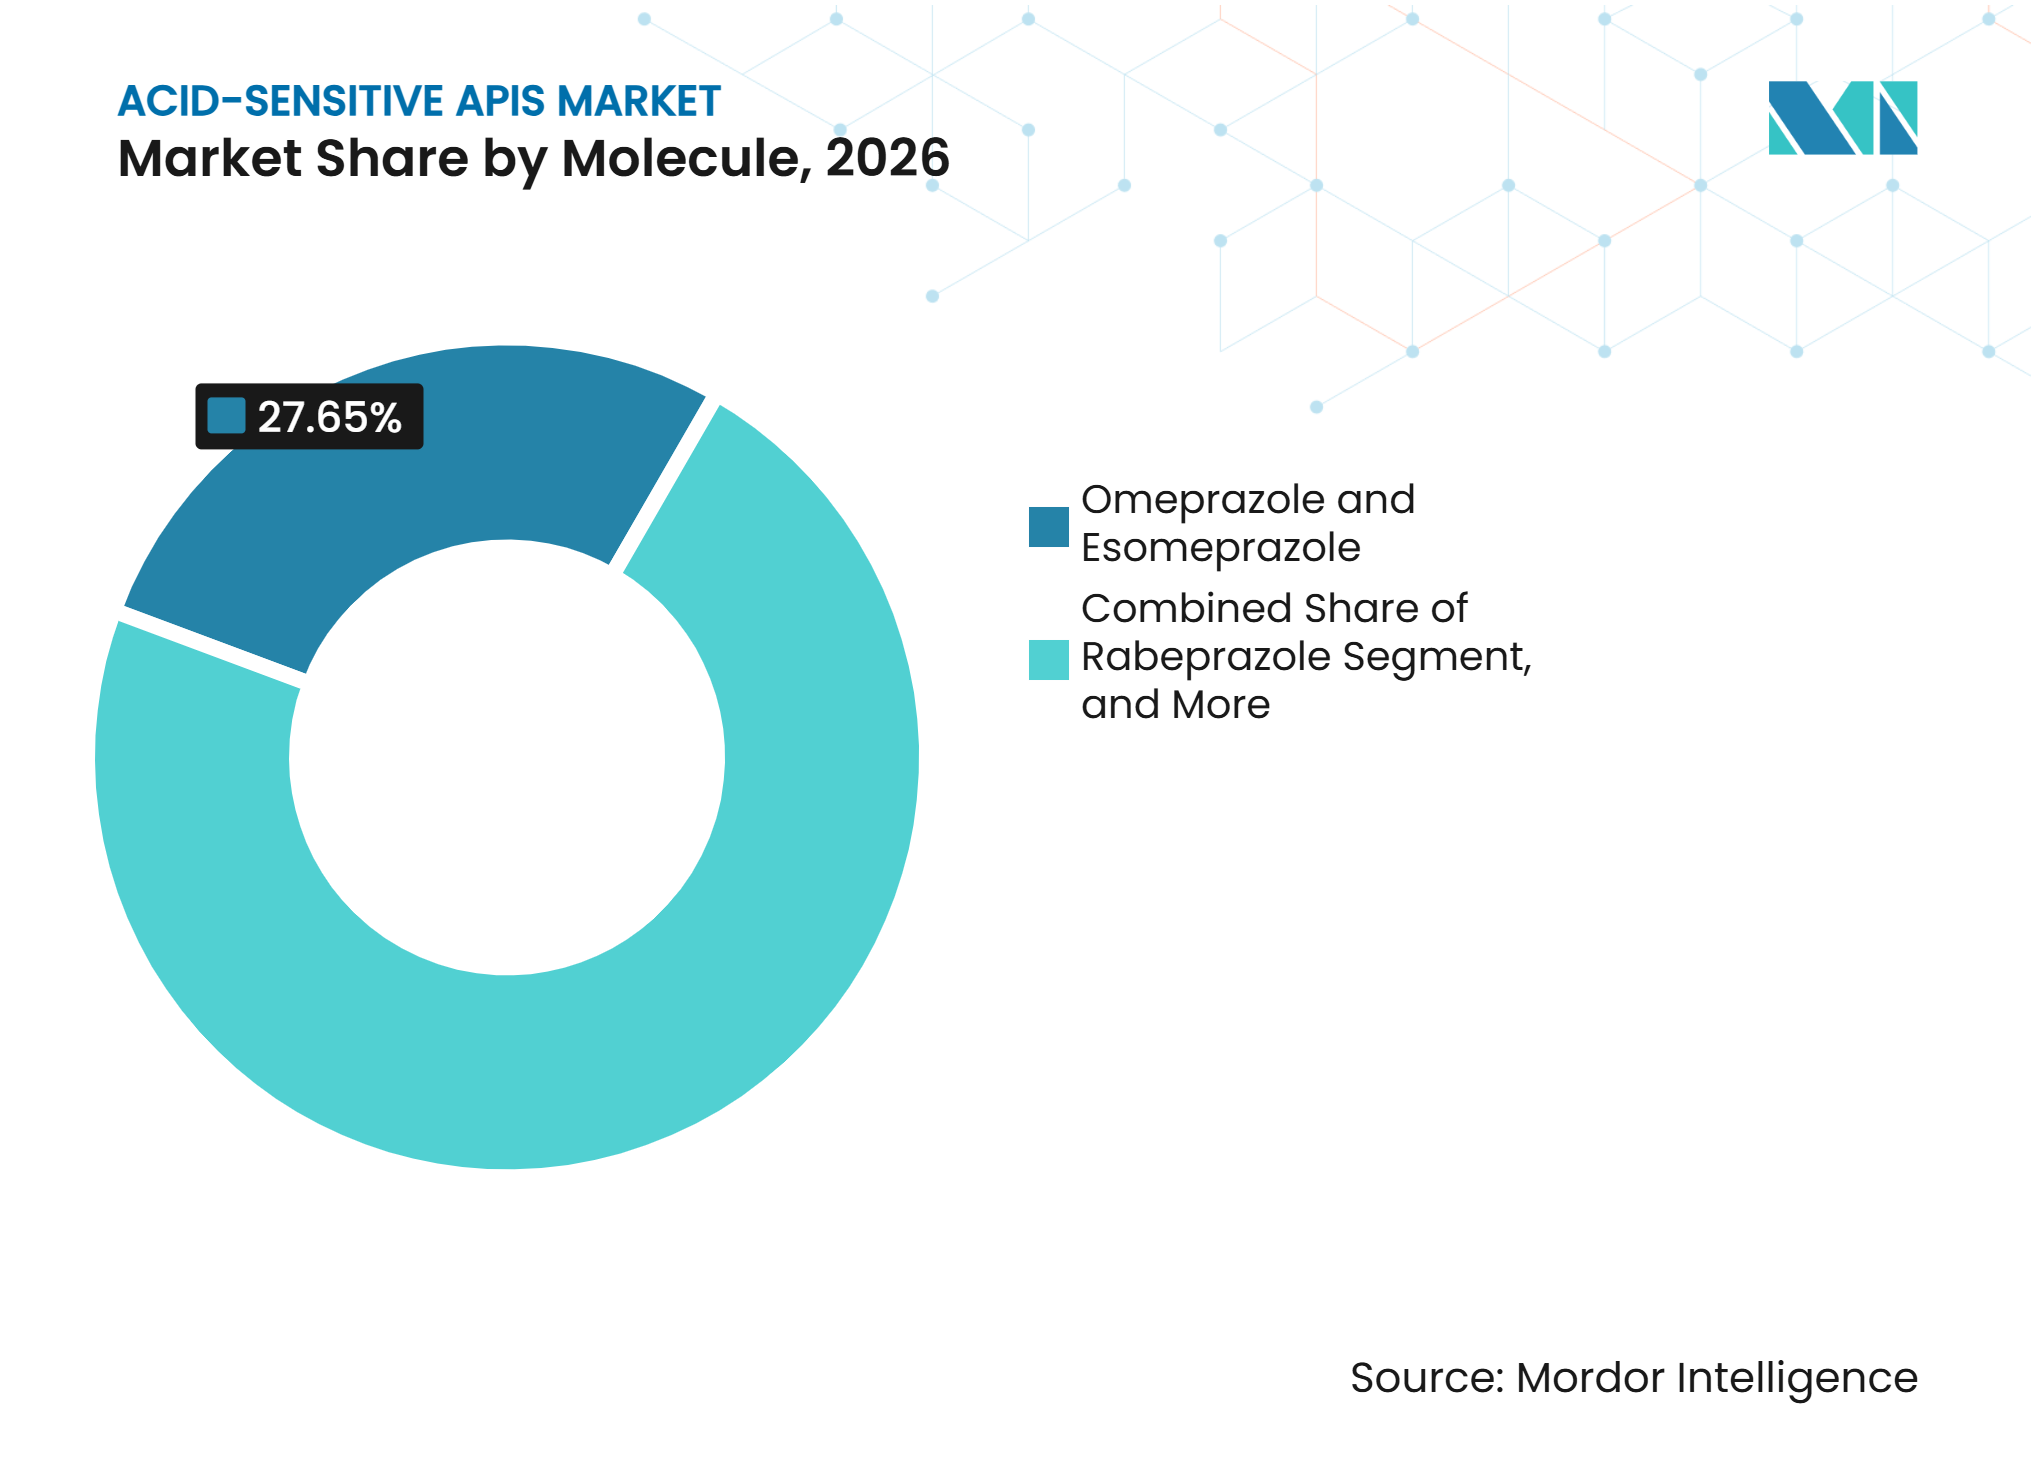
- Por molécula, omeprazol e esomeprazol detinham 27,6% da participação do mercado de APIs ácido-sensíveis em 2026, enquanto o lansoprazol deve crescer a um CAGR de 6,5% até 2032.
- Por classe terapêutica, os inibidores da bomba de prótons detinham 32,7% da participação do mercado de APIs ácido-sensíveis em 2026, enquanto os agonistas do receptor GLP-1 devem crescer a um CAGR de 6,8% até 2032.
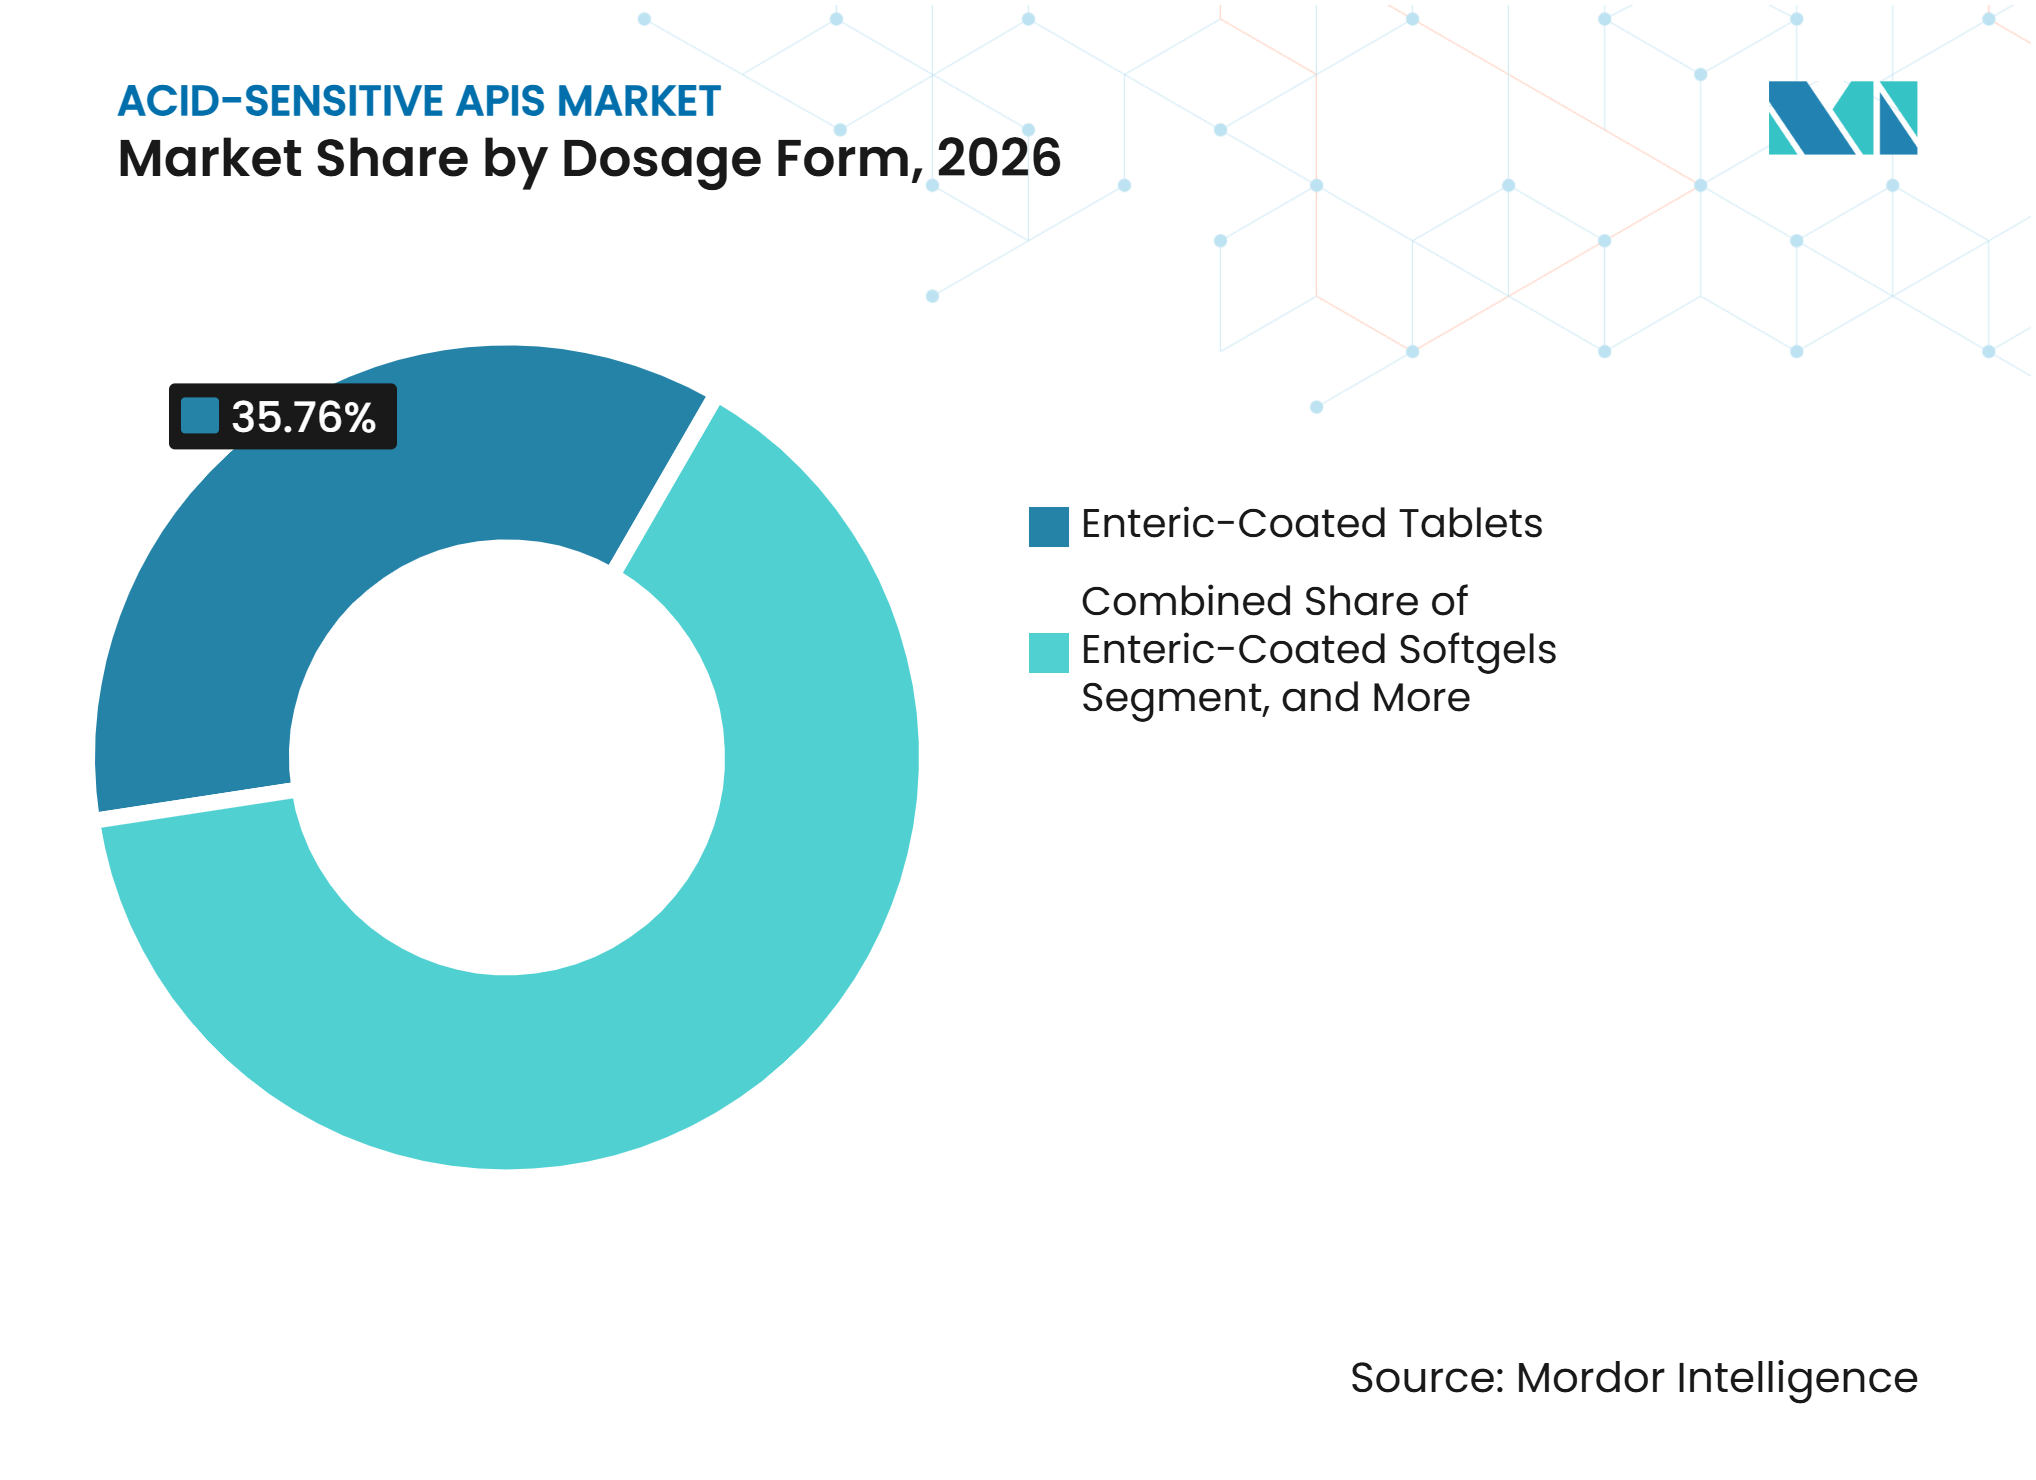
- Por forma farmacêutica, os comprimidos com revestimento entérico detinham 35,7% da participação do mercado de APIs ácido-sensíveis em 2026, enquanto os softgels com revestimento entérico devem crescer a um CAGR de 7,8% até 2032.
- Por usuário final, os fabricantes farmacêuticos detinham 46,7% da participação do mercado de APIs ácido-sensíveis em 2026, enquanto os CDMOs devem crescer a um CAGR de 7,6% até 2032.
- Por geografia, a América do Norte detinha 43,5% da participação do mercado de APIs ácido-sensíveis em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 5,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Moléculas Ácido-Lábeis em Pipelines de Formas Farmacêuticas Orais | +1.20% | Global | Longo prazo (≥ 4 anos) |
| Genericização de Blockbusters com Revestimento Entérico | +0.80% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento da Demanda por CDMOs e Terceirização de Formulação | +0.60% | Global, com ganhos iniciais na Índia, Estados Unidos e China | Médio prazo (2-4 anos) |
| Cápsulas Entéricas Prontas para Enchimento Reduzindo o Atrito no Desenvolvimento | +0.50% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Crescente Necessidade de Liberação Gastrointestinal Sítio-Específica | +0.40% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Maior Uso de Peptídeos Orais e Biológicos | +1.00% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Moléculas Ácido-Lábeis em Pipelines de Formas Farmacêuticas Orais
Os programas de desenvolvimento oral incluem cada vez mais moléculas que precisam de proteção contra o ácido gástrico. A Evonik relatou que mais de 700 programas de desenvolvimento oral utilizam novos ingredientes ativos que requerem soluções avançadas de liberação, representando um terço dos novos programas de medicamentos orais globalmente. O dado mostra que a liberação avançada está se tornando relevante em uma gama muito mais ampla de candidatos orais, em vez de se limitar a produtos estabelecidos de liberação retardada. Isso amplia a demanda no mercado de APIs ácido-sensíveis além dos comprimidos entéricos convencionais e cria necessidade de opções de cápsulas, revestimentos e multiparticulados. As equipes de formulação também estão se envolvendo mais cedo nas decisões de desenvolvimento, quando a escolha da cápsula, polímero, forma farmacêutica e perfil de liberação ainda está em aberto. Esse envolvimento precoce é importante porque mudanças feitas posteriormente podem exigir novos estudos de compatibilidade, estudos de dissolução e documentação regulatória. Uma revisão de 2026 descreveu a transição da proteção gástrica básica para sistemas mais preditivos, incluindo revestimentos duplos de liberação rápida e liberação acionada tanto por pH quanto por microbiota. Essas abordagens são relevantes para peptídeos orais e biológicos porque suas necessidades vão além da resistência ao ácido estomacal e incluem liberação controlada em um local intestinal adequado.
Genericização de Blockbusters com Revestimento Entérico
As expirações de patentes de terapias de liberação retardada continuam a sustentar a demanda por polímeros entéricos e ingredientes ativos ácido-sensíveis. A Food and Drug Administration listou 29 fabricantes genéricos ativos para comprimidos de pantoprazol 40 mg e 15 fabricantes para cápsulas de omeprazol 20 mg nos dados de 2026 fornecidos. Esses produtos mantêm o mercado de APIs ácido-sensíveis vinculado a uma grande base de demanda genérica de inibidores da bomba de prótons e ao uso recorrente de sistemas de revestimento estabelecidos. O grande número de fabricantes também mostra por que a concorrência é mais intensa em moléculas maduras, onde os fornecedores competem em preço, confiabilidade de fornecimento e capacidade de registro. Mais fornecedores podem reduzir os preços do ingrediente ativo, mas os graus de revestimento validados são mais difíceis de substituir porque um novo material pode exigir trabalho de formulação e requalificação regulatória. Isso sustenta a demanda contínua por HPMCAS e copolímeros de ácido metacrílico em formulações aprovadas, mesmo quando o ingrediente ativo em si se torna uma commodity. A mesma dinâmica permite que os fornecedores de polímeros mantenham uma posição mais estável do que os fornecedores de APIs commodity em produtos genéricos maduros.
Crescimento da Demanda por CDMOs e Terceirização de Formulação
A terceirização agora abrange o desenvolvimento de formulações e os testes de liberação, além da capacidade de fabricação. Em setembro de 2025, a Vaxcyte celebrou um contrato de serviços mestre de 15 anos com a Patheon para formulação e fabricação de produtos farmacêuticos em sua instalação em Greenville, Carolina do Norte. O acordo ilustra os relacionamentos comerciais de longo prazo que podem resultar quando um programa de desenvolvimento requer capacidade de produção especializada. Essa mudança confere aos CDMOs especializados um papel maior no mercado de APIs ácido-sensíveis, pois os produtos entéricos necessitam de revestimento controlado, testes de dissolução, estudos de estabilidade e suporte regulatório. O gerenciamento do ciclo de vida segundo a ICH Q12 e os requisitos de qualidade da Food and Drug Administration aumentam o custo de manutenção de perfis de liberação validados após o lançamento, bem como durante o desenvolvimento. Empresas com tecnologia analítica de processo estabelecida, equipe treinada e sistemas de qualidade podem absorver essas obrigações com mais facilidade do que operações internas menores. A terceirização, portanto, cresce onde um desenvolvedor precisa de capacidade técnica e processos conformes, em vez de apenas volume adicional de produção.
Cápsulas Entéricas Prontas para Enchimento Reduzindo o Atrito no Desenvolvimento
As cápsulas entéricas prontas para enchimento eliminam as etapas de revestimento e selagem que podem prolongar o desenvolvimento. A Evonik disponibilizou o EUDRACAP colon em qualidade GMP em outubro de 2025 para biológicos vivos, biológicos orais, peptídeos, RNA e outros ativos sensíveis. A plataforma responde à necessidade de formatos de liberação que possam proteger cargas sensíveis enquanto visam o intestino distal. A Lonza Capsugel relatou que sua abordagem de cápsula entérica atendeu aos requisitos de liberação retardada da USP em condições alimentadas e em jejum em testes gastrointestinais dinâmicos. Esses formatos ajudam os desenvolvedores a perseguir estratégias de liberação íleo-cólica e outras sítio-específicas sem instalar uma operação de revestimento separada ou gerenciar uma etapa adicional de desenvolvimento. Eles também transferem parte dos gastos de desenvolvimento de plantas farmacêuticas para fornecedores de cápsulas e excipientes que podem fornecer um sistema validado. Isso confere aos fornecedores de plataformas um papel maior no mercado de APIs ácido-sensíveis, especialmente em programas iniciais que precisam de comportamento de liberação reprodutível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Formulação e Testes Especializados | -1.00% | Global | Curto prazo (≤ 2 anos) |
| Condições Gástricas e Intestinais In Vivo Variáveis | -0.70% | Global | Longo prazo (≥ 4 anos) |
| Risco de Escalonamento na Integridade do Revestimento e Desempenho de Liberação | -0.50% | Ásia-Pacífico, América do Sul | Médio prazo (2-4 anos) |
| Biodisponibilidade Limitada de Biológicos Orais Complexos | -0.60% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Formulação, Testes e Escalonamento Especializados
As formas farmacêuticas ácido-sensíveis requerem mais trabalho de desenvolvimento do que os produtos convencionais de liberação imediata. A qualificação de polímeros, os testes de dissolução, os estudos de estabilidade e o trabalho de correlação in vivo adicionam custos antes que um produto atinja a escala comercial. A AAPS PharmSciTech observou que a sequência de testes padrão usando ácido clorídrico 0,1 mol/L seguido de dissolução em tampão pode não prever adequadamente o comportamento in vivo. Isso pode exigir testes biorrelevantes que adicionam mais trabalho de desenvolvimento e validação. O ônus é particularmente difícil para desenvolvedores biofarmacêuticos menores e fabricantes genéricos em mercados emergentes. Os requisitos do Anexo 1 das BPF da UE e do 21 CFR Parte 211 também aumentam as necessidades de documentação e controle durante o escalonamento, tornando a integridade do revestimento e o desempenho de liberação mais difíceis de reproduzir de forma consistente.
Condições Gástricas In Vivo Variáveis e Biodisponibilidade Oral Limitada de Biológicos
As diferenças entre os testes in vitro e as condições do paciente continuam sendo uma limitação central para a liberação entérica confiável. O pH gástrico, o tempo de residência, a ingestão de alimentos, a co-ingestão de álcool e o trânsito gastrointestinal podem alterar o local onde um revestimento se dissolve. O esvaziamento gástrico mais lento após a ingestão de alimentos pode expor moléculas sensíveis ao ácido por mais tempo do que o esperado. O impacto é maior para peptídeos e análogos de GLP-1 porque a proteção por si só não garante a absorção. Uma revisão de 2025 constatou que o aprimoramento da absorção oral para formulações de agonistas do receptor GLP-1 permanece sensível à variabilidade nas condições gastrointestinais[1]. Essas restrições podem limitar a população de pacientes endereçável para programas de biológicos orais, a menos que a formulação tenha recursos extensivos de proteção e aprimoramento da absorção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Molécula:
IBPs Mantêm Volume Enquanto o Lansoprazol Expande por Meio da Concorrência GenéricaOmeprazol e esomeprazol responderam por 27,6% do tamanho do mercado de APIs ácido-sensíveis em 2026. Sua posição reflete o alto uso na doença do refluxo gastroesofágico, na doença ulcerosa péptica e na proteção contra lesões gástricas relacionadas a AINEs. A estrutura benzimidazólica requer proteção entérica porque a atividade dos inibidores da bomba de prótons é vulnerável em condições ácidas. O pantoprazol também mantém volume de aquisição significativo, com 36 fabricantes genéricos ativos para o formato de comprimido de 40 mg nos dados de 2026 fornecidos. A eritromicina atende a uma necessidade antibiótica separada devido à sua labilidade ácida. A pancrelipase permanece um produto especializado de reposição enzimática para fibrose cística e insuficiência pancreática exócrina.
O lansoprazol deve crescer a um CAGR de 6,5% até 2032, tornando-o a molécula de crescimento mais rápido no mercado de APIs ácido-sensíveis. A molécula tem 13 fabricantes genéricos ativos nos Estados Unidos nos dados fornecidos, o que sustenta a aquisição contínua a preços competitivos. O crescimento também reflete o acesso mais amplo a produtos de menor custo na Ásia-Pacífico e na América Latina. A concorrência genérica incentiva formatos de liberação diferenciados, incluindo minicomprimidos entéricos, grânulos dispersíveis oralmente e combinações de dupla camada. O rabeprazol continua a atender mercados que favorecem o tratamento uma vez ao dia com supressão ácida consistente. Outras Moléculas incluem pequenas moléculas ácido-lábeis em desenvolvimento em programas de oncologia e sistema nervoso central, o que adiciona demanda menor, mas crescente.



Por Classe Terapêutica:
IBPs Fornecem a Base Enquanto os Agonistas do Receptor GLP-1 Adicionam Nova DemandaOs inibidores da bomba de prótons responderam por 32,7% do tamanho do mercado de APIs ácido-sensíveis em 2026. Sua participação reflete a necessidade de liberação retardada em terapias benzimidazólicas estabelecidas e o alto número de registros genéricos. Mais fornecedores genéricos aumentam o volume de aquisição de polímeros e excipientes mesmo quando os preços dos medicamentos caem. Os antibióticos, liderados pela base de eritromicina, permanecem uma categoria terapêutica estável. As terapias de reposição enzimática utilizam formulações mais complexas para populações menores de pacientes. As terapias anti-inflamatórias que requerem proteção gástrica e outros usos terapêuticos especializados adicionam demanda adicional ao mercado de APIs ácido-sensíveis.
Os agonistas do receptor GLP-1 devem crescer a um CAGR de 6,8% até 2032. A semaglutida oral tornou a liberação de peptídeos orais um alvo de desenvolvimento prático, embora os desenvolvedores ainda precisem abordar a degradação enzimática e a absorção limitada. Um estudo da Lonza Capsugel mostrou que a exenatida com par iônico hidrofóbico em uma formulação lipídica e uma cápsula intrinsecamente entérica poderia proteger o peptídeo e coordenar a liberação intestinal. Esse trabalho ilustra por que os sistemas entéricos estão se tornando parte do design de exposição à dose, em vez de uma simples camada protetora. As vias 505(b)(2) da Food and Drug Administration e as aplicações híbridas da Agência Europeia de Medicamentos podem afetar o cronograma dos lançamentos orais de GLP-1 de próxima geração. A categoria oferece uma oportunidade de alto valor para desenvolvedores que possam combinar proteção de peptídeos com absorção confiável.
Por Forma Farmacêutica:
Comprimidos com Revestimento Entérico Lideram Enquanto os Softgels Ganham TerrenoOs comprimidos com revestimento entérico responderam por 35,7% do tamanho do mercado de APIs ácido-sensíveis em 2026. Eles se beneficiam de processos de fabricação estabelecidos, ampla compatibilidade com APIs e aceitação por reguladores nos mercados membros da ICH. Os genéricos de omeprazol, pantoprazol e lansoprazol sustentam a demanda recorrente por revestimento de comprimidos. Os padrões de dissolução USP <711> e as orientações da Food and Drug Administration para produtos de liberação retardada fornecem uma rota de conformidade familiar. As Cápsulas Duras com Revestimento Entérico atendem a produtos que precisam de homogeneidade de enchimento ou compatibilidade da cápsula com materiais HPMC-AS. Os multiparticulados, péletes e grânulos proporcionam flexibilidade de dose para usos pediátricos e de alta dose.
Os softgels com revestimento entérico devem crescer a um CAGR de 7,8% até 2032. Sua expansão acompanha o uso mais amplo de estratégias de liberação baseadas em lipídeos para peptídeos e biológicos, tecnologias de cápsulas de origem vegetal e produtos nutracêuticos protegidos. A GELITA apresentou a tecnologia DELASOL na CPHI 2025 como uma rota para a produção de softgels entéricos em uma única etapa, sem uma etapa adicional de revestimento. Uma revisão científica também descreveu avanços em revestimentos entéricos, encapsulação de dupla camada e sistemas poliméricos para peptídeos, proteínas e terapias de RNA[2]. As dispersões sólidas amorfas são outro formato em desenvolvimento porque o HPMCAS pode atuar tanto como carreador de dispersão quanto como matriz entérica. A Shin-Etsu relata que o AQOAT suporta mais de 14 produtos aprovados pela Food and Drug Administration nessa função.

Por Usuário Final:
Fabricantes Farmacêuticos Detêm a Maior Base Enquanto os CDMOs Crescem Mais RapidamenteOs fabricantes farmacêuticos responderam por 46,7% do tamanho do mercado de APIs ácido-sensíveis em 2026. A participação reflete a grande base instalada de linhas de revestimento entérico em empresas de medicamentos de marca e genéricos. Os fabricantes indianos continuam sendo usuários significativos de APIs ácido-sensíveis e excipientes entéricos para mercados genéricos regulamentados. A Aurobindo Pharma relatou 888 registros cumulativos de ANDA e 728 aprovações finais nos Estados Unidos até março de 2026 no material da empresa fornecido. As empresas biofarmacêuticas são um grupo crescente de usuários finais porque desenvolvem candidatos a peptídeos orais e biológicos ao lado de opções injetáveis. As farmácias de manipulação e as organizações de pesquisa clínica continuam sendo usuários menores de formulações ácido-sensíveis especializadas.
Os CDMOs devem crescer a um CAGR de 7,6% até 2032. Essa taxa reflete a transferência de trabalho de revestimento, secagem por spray e regulatório de operações de fabricação internas para parceiros especializados. O setor de APIs ácido-sensíveis confere vantagem aos CDMOs com revestimento sem solvente, controle de umidade e capacidade validada de secagem por spray de HPMCAS. Esses ativos não são facilmente reproduzidos por fabricantes contratados de uso geral. À medida que os programas se tornam mais complexos, os clientes tendem a selecionar um parceiro com histórico em liberação controlada e testes biorrelevantes. O resultado é um campo de CDMOs em dois níveis, onde provedores tecnicamente diferenciados competem pelos projetos mais exigentes.
Análise Geográfica
América do Norte
A América do Norte detinha 43,5% da participação do mercado de APIs ácido-sensíveis em 2026. Sua escala reflete um grande ecossistema de ANDAs, instalações de revestimento registradas na Food and Drug Administration e uma densa base de CDMOs com capacidade de formulação validada. Os dados do CMS de 2024 fornecidos registraram 85,9 milhões de prescrições de inibidores da bomba de prótons entre as moléculas, sustentando a demanda recorrente por sistemas de liberação retardada. A influência regulatória do 21 CFR Parte 211 e das orientações da Food and Drug Administration para produtos de liberação retardada mantém um alto padrão de qualidade. Isso favorece fornecedores estabelecidos de polímeros e sistemas de revestimento que possuem documentação abrangente e desempenho comprovado. As medidas tarifárias propostas pelos Estados Unidos para importações farmacêuticas também incentivaram os fornecedores a considerar a capacidade de produção doméstica, embora o arcabouço político permaneça um risco de planejamento em vez de um requisito implementado.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 5,6% até 2032. A base de APIs genéricos da Índia, a capacidade crescente de formas farmacêuticas sólidas orais da China e a demanda de populações em envelhecimento sustentam essa perspectiva. Aurobindo, Cipla, Dr. Reddy's e Granules India estão fortalecendo a capacidade de fabricação enquanto também buscam produtos complexos. A Colorcon inaugurou uma instalação de revestimento de filmes de 200.000 pés quadrados em Johor, Malásia, em julho de 2025, criando capacidade regional para sistemas de revestimento entérico e funcional. O investimento sinaliza que os fornecedores de excipientes esperam crescimento da demanda por formas farmacêuticas sólidas orais na região. A produção local de materiais de revestimento qualificados também pode ajudar os fabricantes a reduzir os prazos de entrega e construir cadeias de suprimentos mais resilientes.
Europa, América do Sul e Oriente Médio e África
A Europa combina requisitos rigorosos de fabricação com demanda estabelecida por formas farmacêuticas entéricas. A Shin-Etsu anunciou um investimento de 10 bilhões de JPY em celulose farmacêutica que inclui uma nova instalação de L-HPC em Wiesbaden, Alemanha, com conclusão prevista para o segundo semestre de 2026. Os padrões da EDQM e o Anexo 1 das BPF da UE moldam as expectativas de qualidade para os fabricantes regionais. Os prêmios de contratação pública da Alemanha em julho de 2026 incluíram 6,9 milhões de EUR para comprimidos de pantoprazol magensaftresistente, demonstrando demanda contínua por produtos entéricos. A América do Sul oferece oportunidades de acesso à medida que os processos de registro se tornam mais alinhados nos mercados do Mercosul. O Oriente Médio e a África permanecem dependentes de importações para formatos entéricos especializados, enquanto os países do GCC são os principais centros de demanda para terapias de gastroenterologia e metabólicas.
Cenário Competitivo
Concentração do Mercado
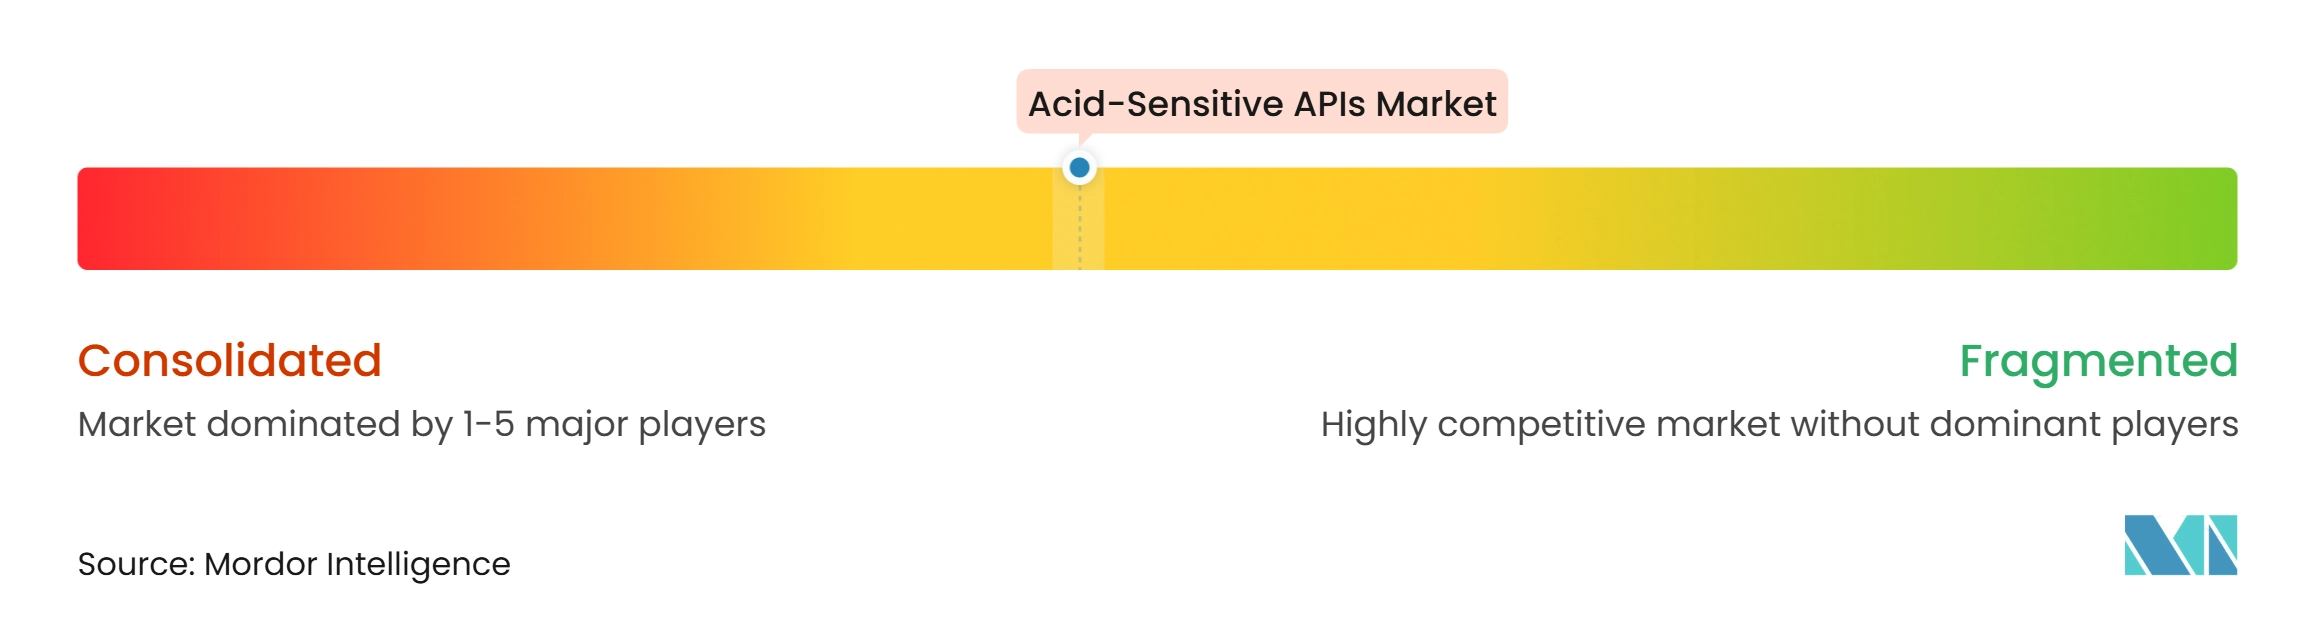
O mercado de APIs ácido-sensíveis tem uma base de fornecimento upstream concentrada e uma base de fabricação downstream mais fragmentada. Evonik, Shin-Etsu, Colorcon e BASF fornecem muitos dos polímeros especializados e sistemas de revestimento usados em produtos entéricos comerciais. Sua posição repousa em documentação regulatória, produção intensiva em capital e relacionamentos técnicos de longa data com empresas farmacêuticas. Essas barreiras tornam a substituição difícil uma vez que um excipiente faz parte de uma formulação de liberação retardada aprovada. A estrutura competitiva recompensa os fornecedores que podem fornecer suporte de formulação além de materiais. Por essa razão, novas plataformas de cápsulas e polímeros são ferramentas estratégicas importantes, em vez de meras extensões de produtos.
A Evonik lançou o EUDRACAP colon em qualidade GMP em outubro de 2025, ampliando seu papel de fornecedor de polímeros para provedor de uma plataforma de liberação pronta para enchimento. A Shin-Etsu está expandindo a capacidade de celulose farmacêutica no Japão e na Alemanha, apoiando a segurança de fornecimento de excipientes usados em produtos de liberação controlada e retardada. A SPI Pharma e a Colorcon anunciaram uma parceria global de distribuição e inovação em outubro de 2026 para sistemas de liberação de medicamentos, ampliando o acesso comercial a tecnologias de liberação modificada. Essas ações mostram que o serviço técnico, o alcance de distribuição e a propriedade de plataformas estão cada vez mais interligados. As expectativas de conformidade com a ISO 15378 e as BPF cGMP da Food and Drug Administration adicionam custos de conformidade que as empresas estabelecidas podem distribuir por portfólios de produtos maiores.
A concorrência downstream inclui fabricantes genéricos indianos, empresas farmacêuticas e CDMOs especializados. Sua posição depende do volume de ANDAs, da capacidade de síntese de peptídeos e da validação confiável de processos entéricos. A pressão de preços é mais intensa em produtos de pequenas moléculas estabelecidos, onde muitos fornecedores competem pela mesma oportunidade genérica. Os programas complexos de biológicos e GLP-1 oferecem trabalho mais defensável para CDMOs que podem gerenciar formulações lipídicas, cápsulas entéricas intrínsecas e alvos difíceis de absorção. O setor de APIs ácido-sensíveis, portanto, tem uma divisão mais clara entre a produção genérica de alto volume e os programas de liberação tecnicamente exigentes.
Líderes do Setor de APIs Ácido-Sensíveis
-
Dr. Reddy's Laboratories
-
Lonza Group
-
Evonik Industries
-
BASF SE
-
Aurobindo Pharma
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de APIs Ácido-Sensíveis Empresas cobertas neste relatório
- Apotex Pharmachem
- Aurobindo Pharma
- BASF
- Catalent
- ChemWerth Inc.
- Chunghwa Chemical Synthesis & Biotech Co., Ltd
- Cipla
- Colorcon
- Concord Biotech Limited
- Dr. Reddy’s Laboratories
- Evonik Industries
- Granules India
- Hikal Ltd
- Lonza Group
- Nordmark
- Patheon, part of Thermo Fisher Scientific
- Pharmaceutics International, Inc.
- RPG Life Sciences
- Shin-Etsu Chemical Co., Ltd.
- Suven Pharmaceuticals
- Teva Pharmaceutical Industries
Escopo do Relatório Global do Mercado de APIs Ácido-Sensíveis
De acordo com o escopo do relatório, as APIs ácido-sensíveis são ingredientes farmacêuticos ativos que se degradam ou perdem potência quando expostos a condições ácidas, como o ácido estomacal. Elas podem requerer formulações protetoras, como revestimentos entéricos ou sistemas de liberação resistentes ao ácido.
O mercado de APIs ácido-sensíveis é segmentado em molécula, classe terapêutica, forma farmacêutica, usuário final e geografia. Por molécula, o mercado é segmentado em omeprazol e esomeprazol, lansoprazol, rabeprazol, pantoprazol, eritromicina, pancrelipase e outras moléculas. Por classe terapêutica, o mercado é segmentado em inibidores da bomba de prótons, antibióticos, terapias de reposição enzimática, agonistas do receptor GLP-1, anti-inflamatórios e outras classes terapêuticas. Por forma farmacêutica, o mercado é segmentado em comprimidos com revestimento entérico, cápsulas duras com revestimento entérico, softgels com revestimento entérico, multiparticulados, péletes, grânulos e dispersões sólidas amorfas. Por usuário final, o mercado é segmentado em fabricantes farmacêuticos, empresas biofarmacêuticas, organizações de desenvolvimento e fabricação contratados e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Omeprazol e Esomeprazol |
| Lansoprazol |
| Rabeprazol |
| Pantoprazol |
| Eritromicina |
| Pancrelipase |
| Outras Moléculas |
| Inibidores da Bomba de Prótons |
| Antibióticos |
| Terapias de Reposição Enzimática |
| Agonistas do Receptor GLP-1 |
| Anti-Inflamatórios |
| Outras Classes Terapêuticas |
| Comprimidos com Revestimento Entérico |
| Cápsulas Duras com Revestimento Entérico |
| Softgels com Revestimento Entérico |
| Multiparticulados, Péletes e Grânulos |
| Dispersões Sólidas Amorfas |
| Fabricantes Farmacêuticos |
| Empresas Biofarmacêuticas |
| Organizações de Desenvolvimento e Fabricação Contratados |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| Amrica do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Molécula | Omeprazol e Esomeprazol | |
| Lansoprazol | ||
| Rabeprazol | ||
| Pantoprazol | ||
| Eritromicina | ||
| Pancrelipase | ||
| Outras Moléculas | ||
| Por Classe Terapêutica | Inibidores da Bomba de Prótons | |
| Antibióticos | ||
| Terapias de Reposição Enzimática | ||
| Agonistas do Receptor GLP-1 | ||
| Anti-Inflamatórios | ||
| Outras Classes Terapêuticas | ||
| Por Forma Farmacêutica | Comprimidos com Revestimento Entérico | |
| Cápsulas Duras com Revestimento Entérico | ||
| Softgels com Revestimento Entérico | ||
| Multiparticulados, Péletes e Grânulos | ||
| Dispersões Sólidas Amorfas | ||
| Por Usuário Final | Fabricantes Farmacêuticos | |
| Empresas Biofarmacêuticas | ||
| Organizações de Desenvolvimento e Fabricação Contratados | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| Amrica do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por APIs ácido-sensíveis?
A demanda é sustentada por medicamentos genéricos de liberação retardada e pelo desenvolvimento de terapias orais com peptídeos e GLP-1 que precisam de proteção contra o ácido gástrico.
Qual é a taxa de crescimento prevista para as APIs ácido-sensíveis?
O setor deve crescer a um CAGR de 4,4% de 2027 a 2032, atingindo 20,81 bilhões de USD.
Qual grupo de moléculas tem a maior participação?
Omeprazol e Esomeprazol lideram por molécula com uma participação de 27,6% em 2026.
Qual forma farmacêutica está crescendo mais rapidamente?
Os Softgels com Revestimento Entérico devem expandir a um CAGR de 7,8% até 2032.
Por que os CDMOs estão ganhando importância para as APIs ácido-sensíveis?
Os CDMOs fornecem revestimento especializado, testes de dissolução, secagem por spray e suporte regulatório que muitos desenvolvedores de medicamentos não conseguem manter internamente.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 5,6% até 2032, sustentada pela produção de APIs genéricos e pela expansão da fabricação de formas farmacêuticas sólidas orais.