
酸感受性原薬市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.72 十億米ドル |
| 市場規模 (2032) | 20.81 十億米ドル |
| 成長率 (2027 - 2032) | 4.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酸感受性原薬市場分析
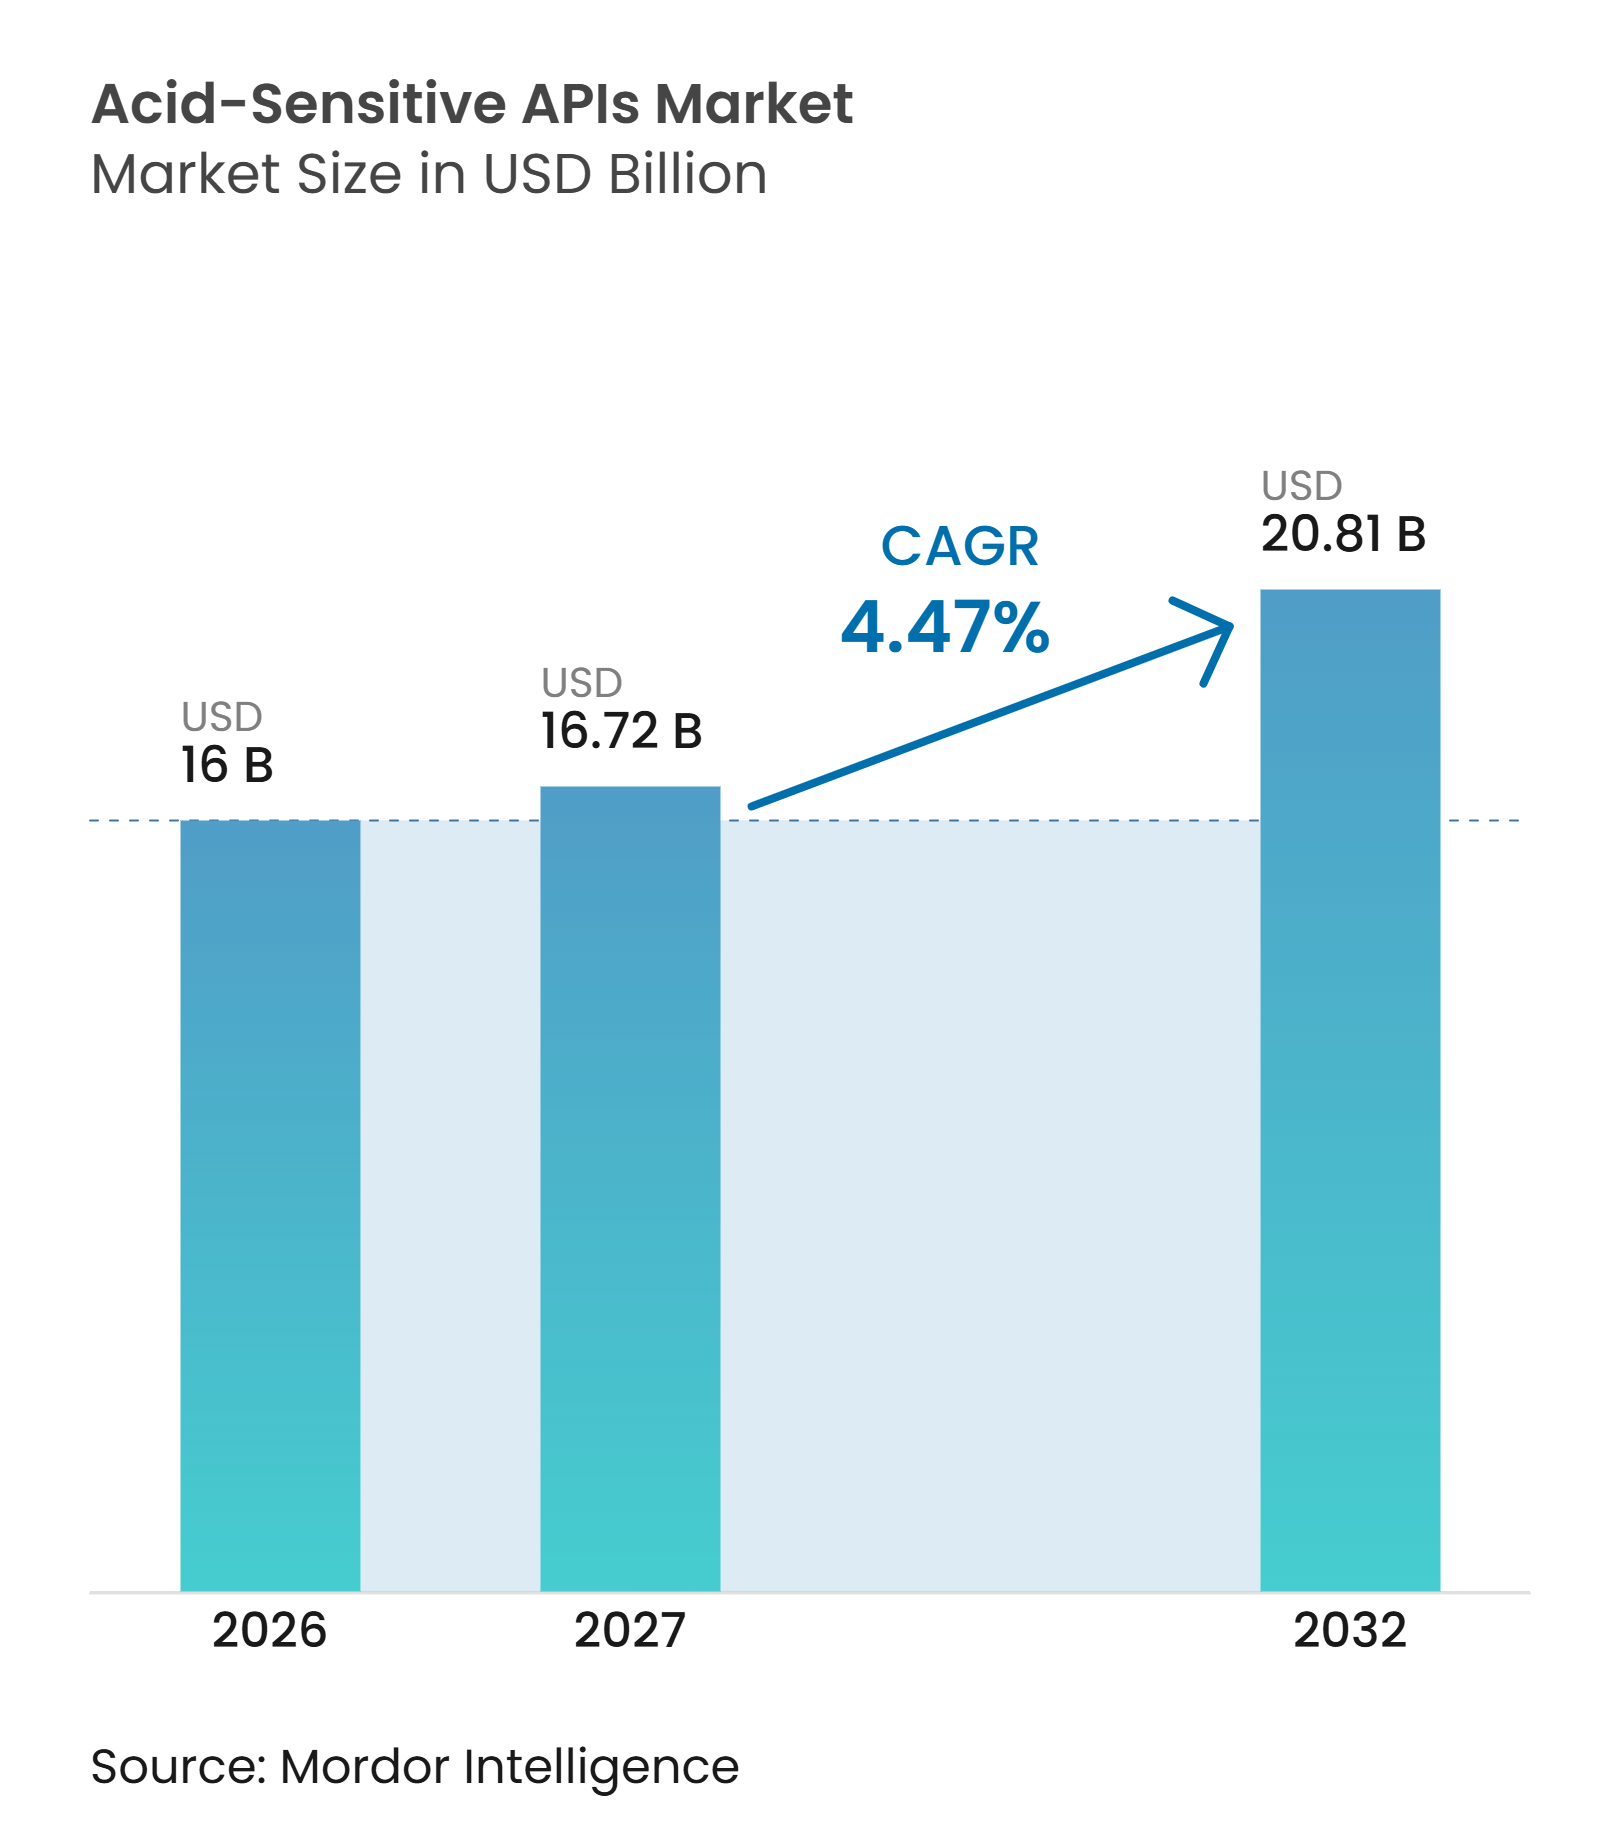
酸感受性原薬市場規模は、2026年の16 ビリオン 米ドルおよび2027年の16.72 ビリオン 米ドルから2032年までに20.81 ビリオン 米ドルへと拡大し、2027年から2032年の間に4.47%のCAGRを記録する見込みです。
成長は、プロトンポンプ阻害薬、膵酵素、および新規経口ペプチド候補を含む、胃酸中で活性を失う分子を保護する必要性に基づいています。ジェネリック需要は確立された腸溶性システムの大量使用を支え、経口バイオロジクスおよびGLP-1候補はより専門的なデリバリープラットフォームへの需要を生み出しています。この組み合わせは、確立されたジェネリック分子の価格が下落する局面においても酸感受性原薬市場を支えています。サプライヤーは原料ポリマーの供給にとどまらず、充填済みカプセル形態および開発支援へと事業を拡大しています。これにより、バリデーション済みコーティング、規制文書、および製剤専門知識を持つ企業へと価値がシフトしています。
主要レポートのポイント
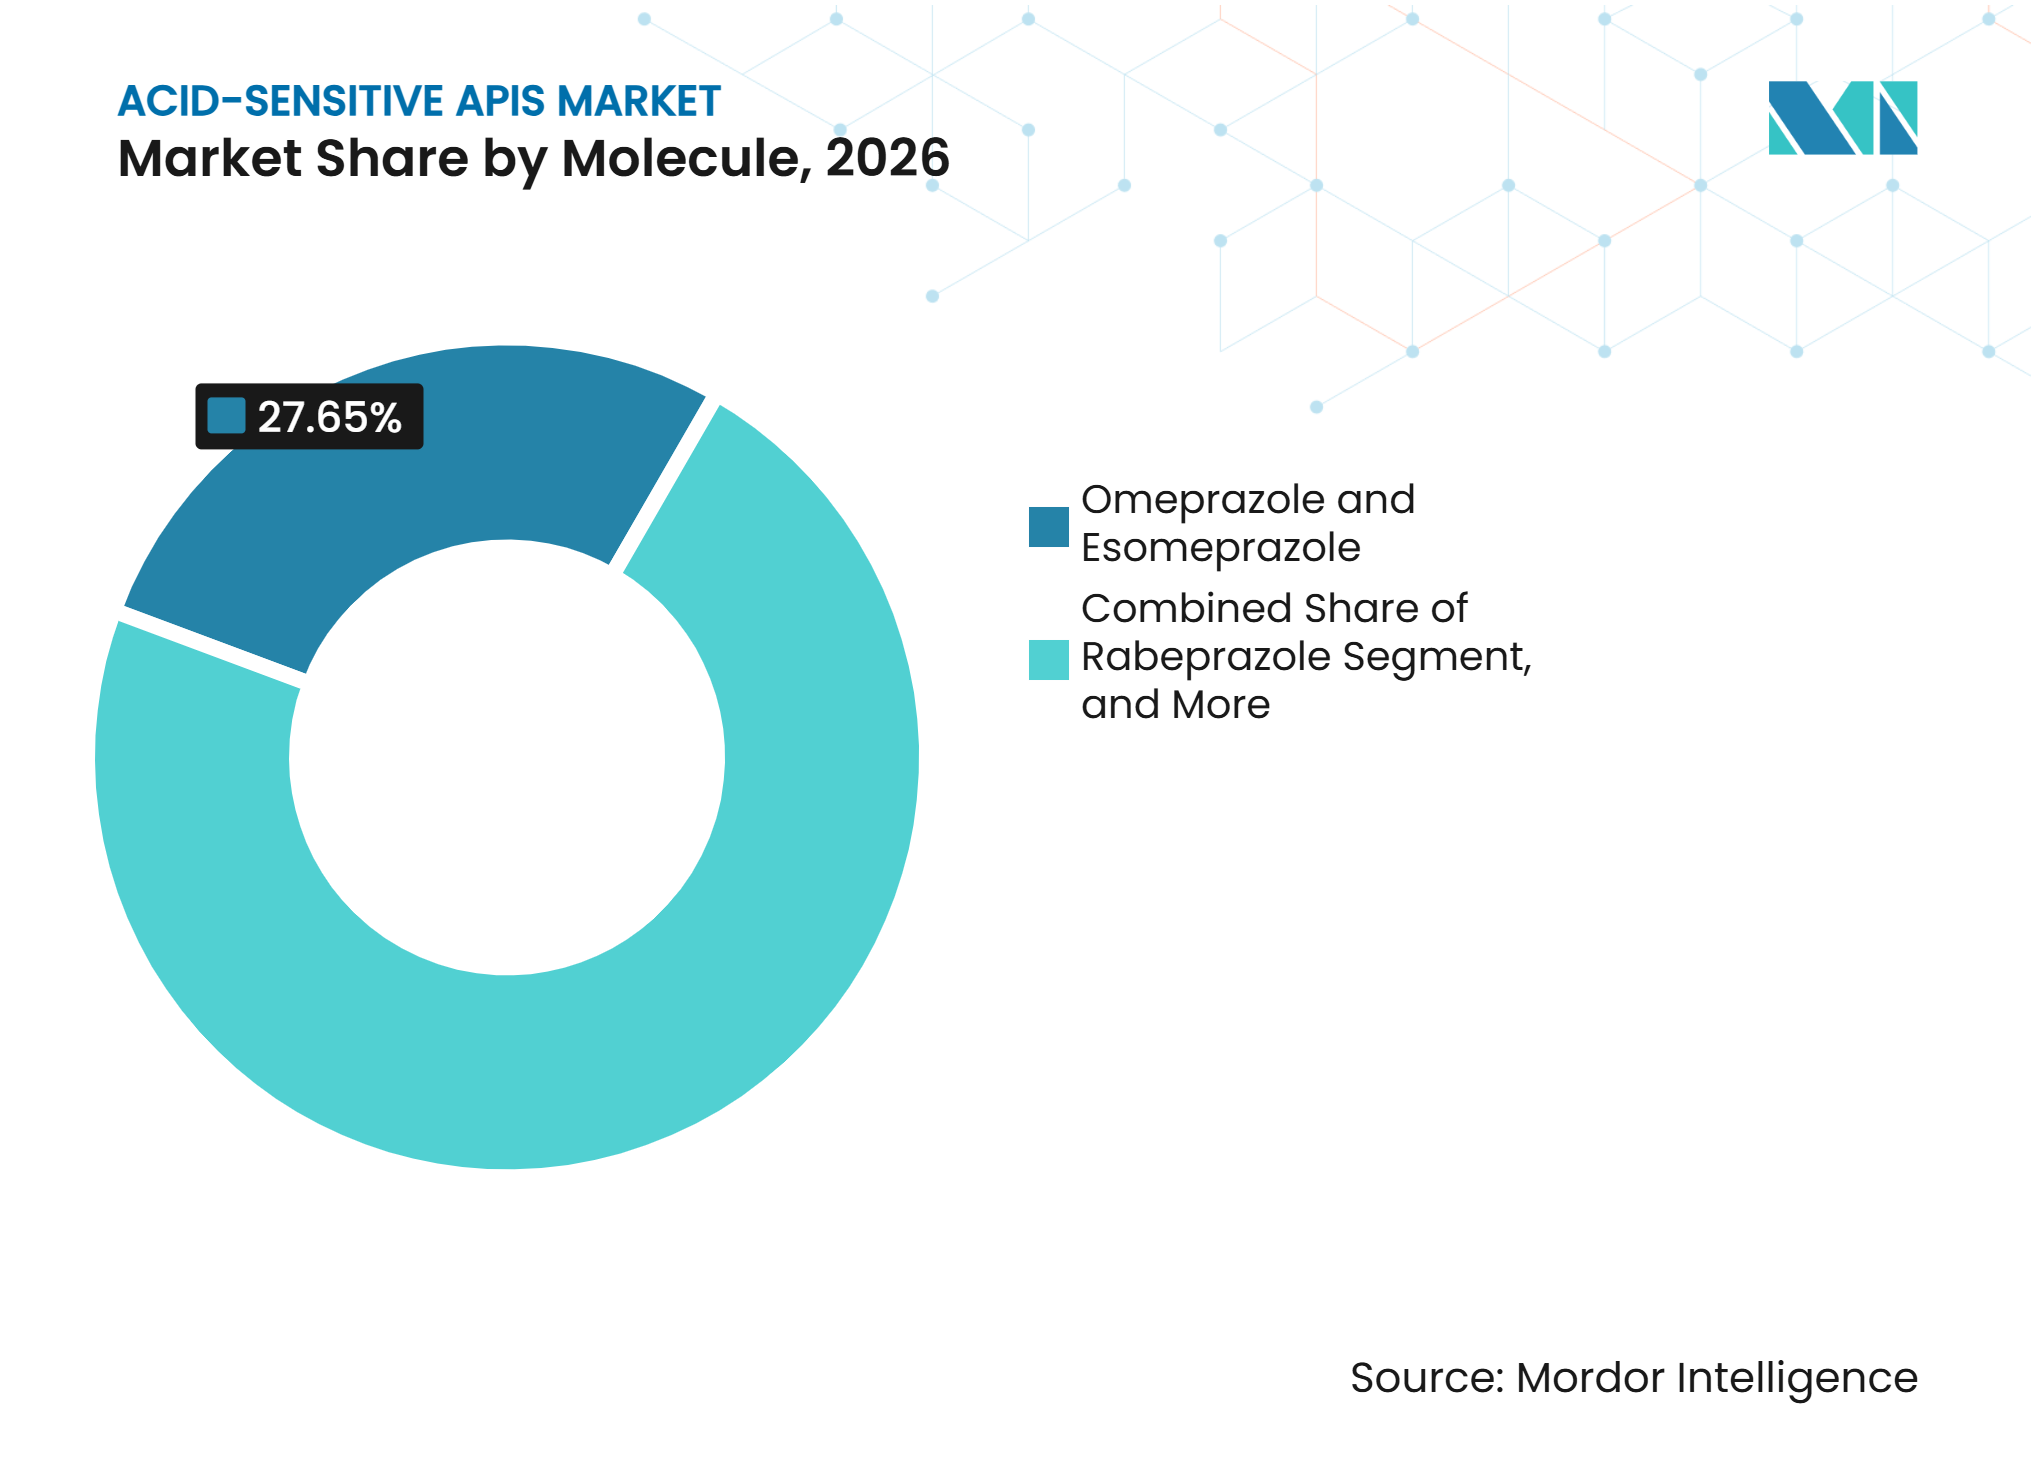
- 分子別では、オメプラゾールおよびエソメプラゾールが2026年の酸感受性原薬市場シェアの27.6%を占め、ランソプラゾールは2032年までに6.5%のCAGRで成長する見込みです。
- 治療クラス別では、プロトンポンプ阻害薬が2026年の酸感受性原薬市場シェアの32.7%を占め、GLP-1受容体作動薬は2032年までに6.8%のCAGRで成長する見込みです。
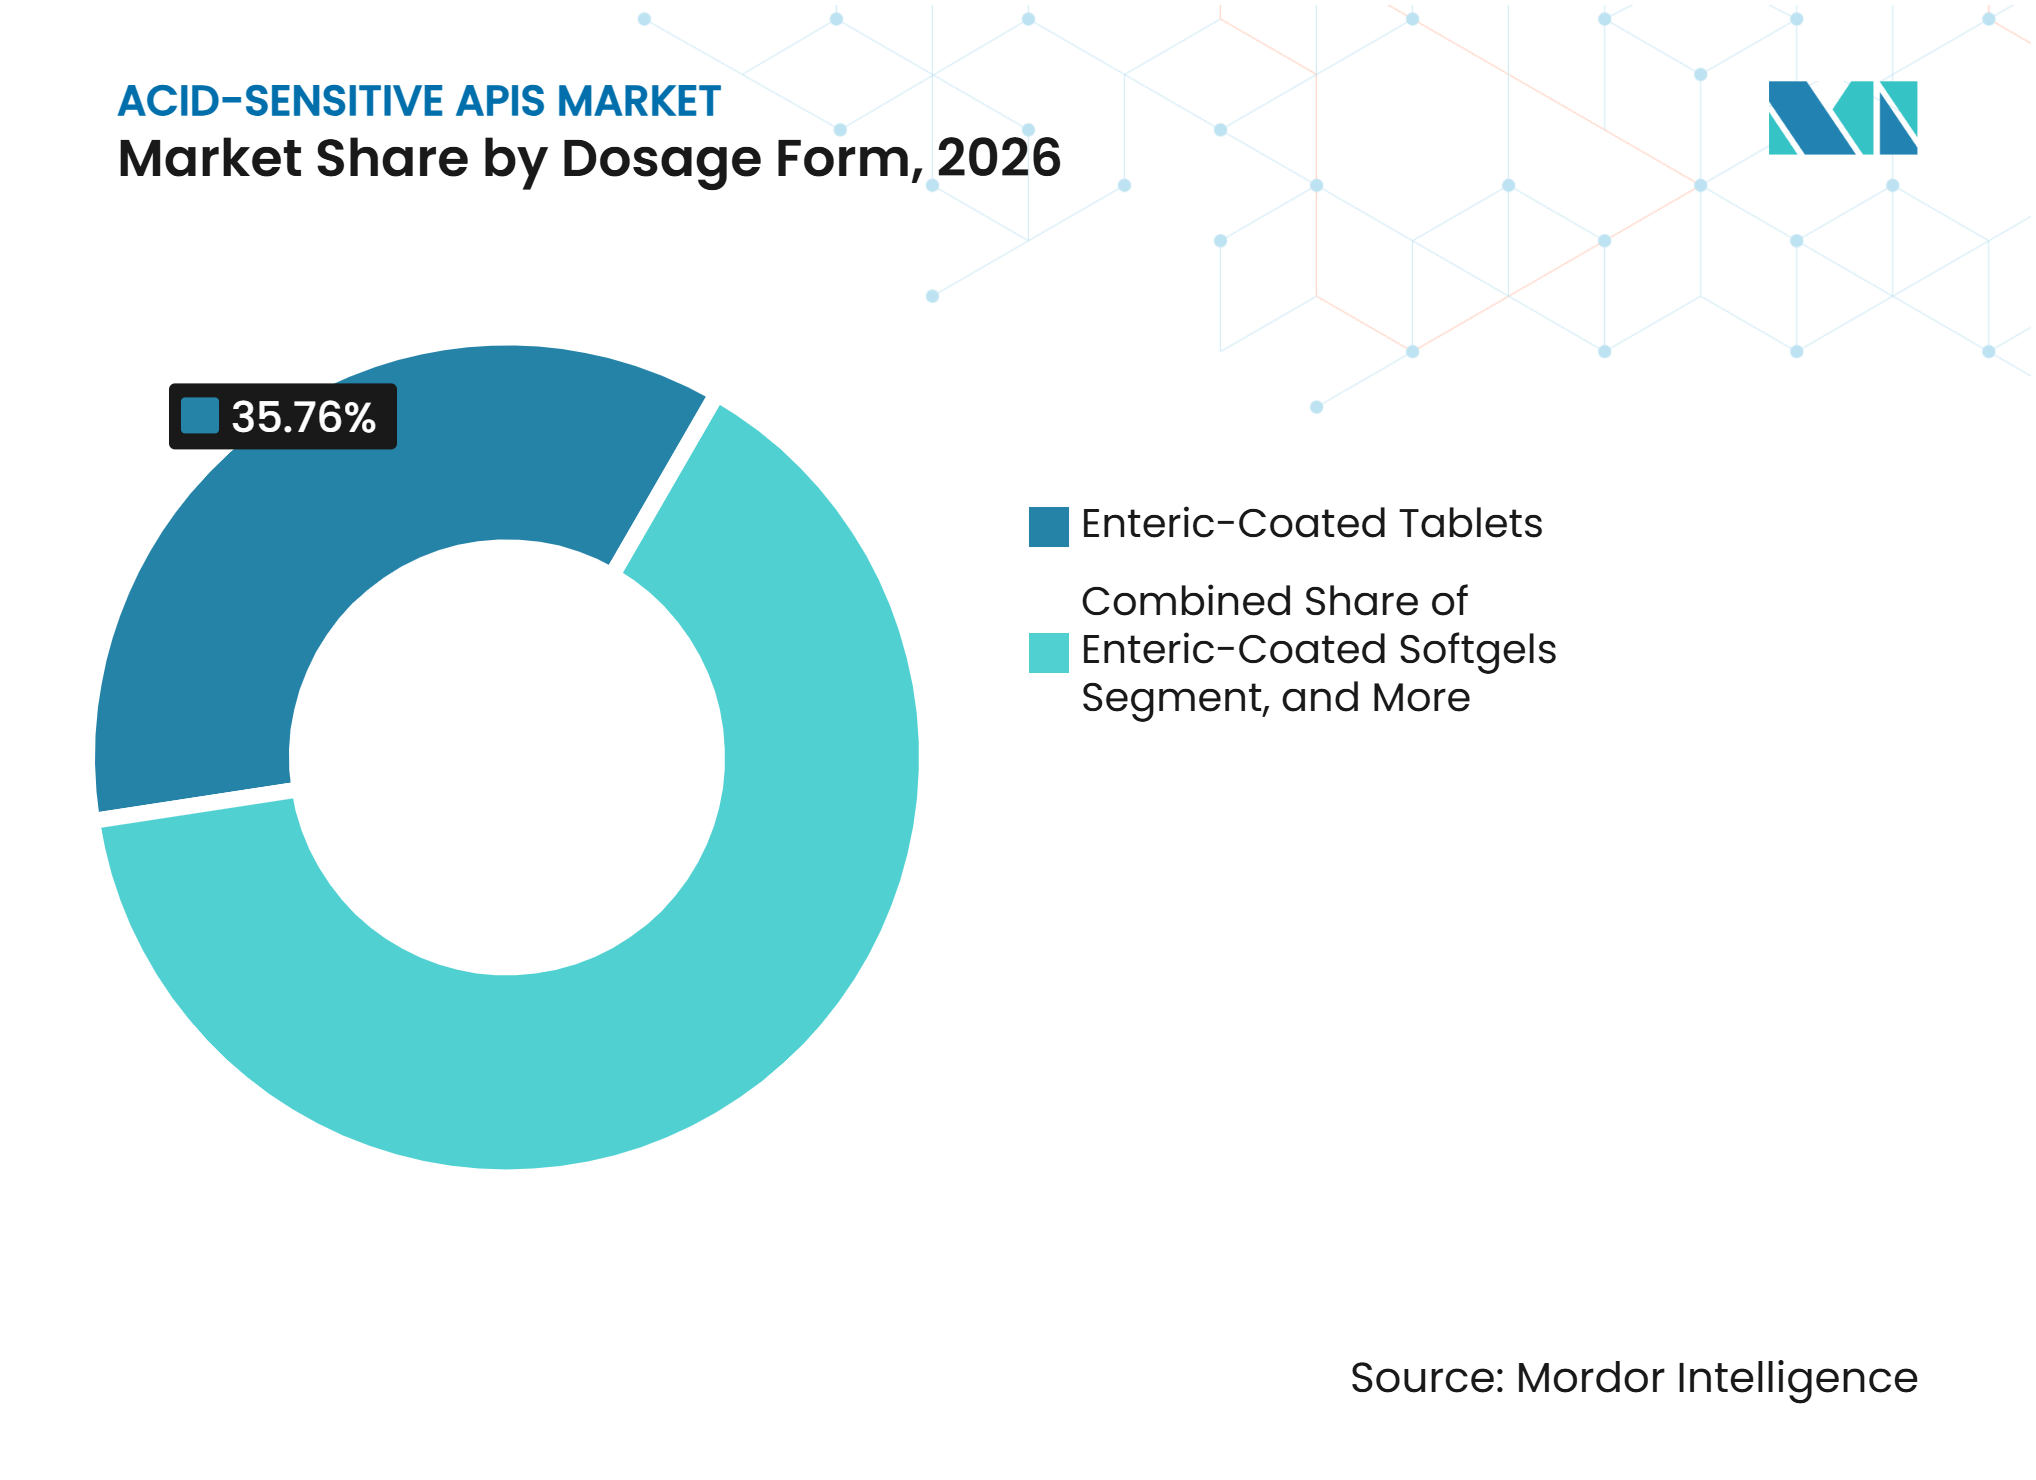
- 剤形別では、腸溶性錠剤が2026年の酸感受性原薬市場シェアの35.7%を占め、腸溶性ソフトジェルは2032年までに7.8%のCAGRで成長する見込みです。
- エンドユーザー別では、製薬メーカーが2026年の酸感受性原薬市場シェアの46.7%を占め、CDMOは2032年までに7.6%のCAGRで成長する見込みです。
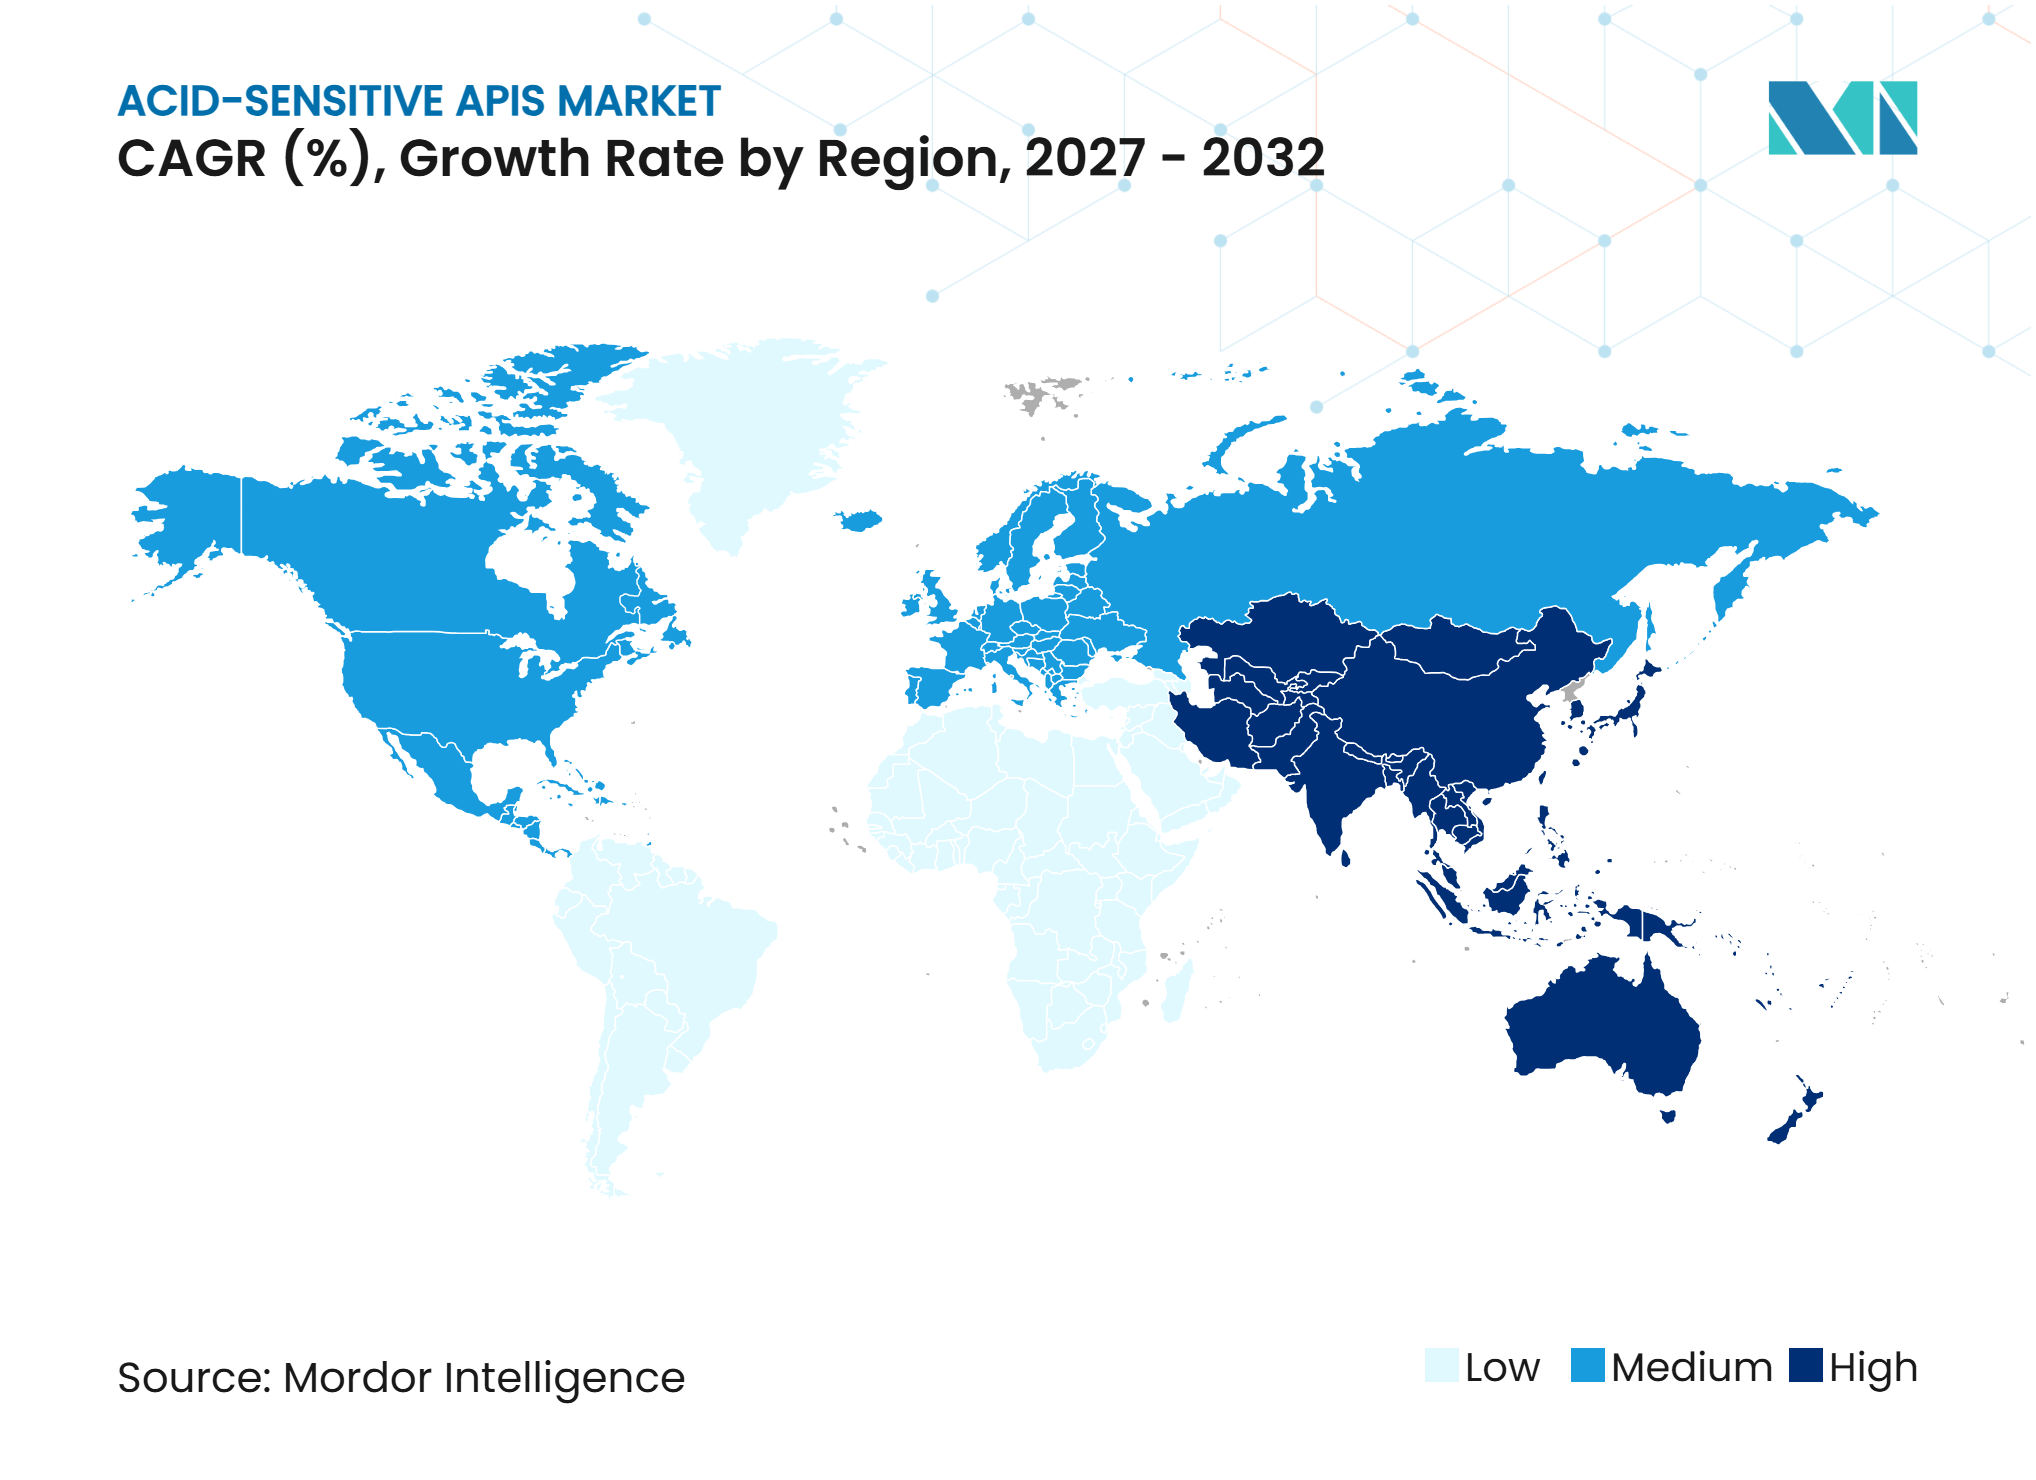
- 地域別では、北米が2026年の酸感受性原薬市場シェアの43.5%を占め、アジア太平洋地域は2032年までに5.6%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 経口剤パイプラインにおける酸不安定分子の拡大 | +1.20% | グローバル | 長期(4年以上) |
| 腸溶性コーティングを施したブロックバスター品のジェネリック化 | +0.80% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| CDMOおよび製剤アウトソーシング需要の成長 | +0.60% | グローバル(インド、米国、中国での早期成長を含む) | 中期(2〜4年) |
| 開発の摩擦を低減する充填済み腸溶性カプセル | +0.50% | 欧州、北米 | 中期(2〜4年) |
| 消化管の部位特異的デリバリーへの需要増大 | +0.40% | 北米、欧州 | 長期(4年以上) |
| 経口ペプチドおよびバイオロジクスの利用拡大 | +1.00% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
経口剤パイプラインにおける酸不安定分子の拡大
経口開発プログラムには、胃酸からの保護を必要とする分子がますます多く含まれるようになっています。Evonikは、700を超える経口開発プログラムが高度なデリバリーソリューションを必要とする新規有効成分を使用していると報告しており、これはグローバルの新規経口薬プログラムの3分の1に相当します。この数字は、高度なデリバリーが確立された徐放性製品に限定されるのではなく、より幅広い経口候補品に関連するようになっていることを示しています。これにより、酸感受性原薬市場における需要は従来の腸溶性錠剤を超えて拡大し、カプセル、コーティング、および多粒子製剤の選択肢への需要が生まれています。製剤チームも、カプセルシェル、ポリマー、剤形、および放出プロファイルの選択がまだ開かれている段階で、開発の意思決定により早期から関与するようになっています。後の段階での変更は新たな適合性試験、溶出試験、および規制文書を必要とする可能性があるため、この早期関与は重要です。2026年のレビューでは、基本的な胃保護から、急速放出二重コーティングやpHと腸内細菌叢の両方によってトリガーされるデリバリーを含む、より予測可能なシステムへの移行が説明されました。これらのアプローチは、経口ペプチドおよびバイオロジクスに関連しており、それらのニーズが胃酸への耐性を超えて、適切な腸管部位での制御放出を含むためです。
腸溶性コーティングを施したブロックバスター品のジェネリック化
徐放性治療薬の特許満了は、腸溶性ポリマーおよび酸感受性有効成分への需要を継続的に支えています。米国食品医薬品局(FDA)は、提供された2026年データにおいて、パントプラゾール40mg錠について29社の活動中のジェネリックメーカー、オメプラゾール20mgカプセルについて15社のメーカーを記載しています。これらの製品は、酸感受性原薬市場を大規模なジェネリックプロトンポンプ阻害薬需要の基盤および確立されたコーティングシステムの継続的な使用に結びつけています。メーカー数が多いことは、成熟した分子において競争が最も激しい理由も示しており、サプライヤーは価格、供給信頼性、および申請能力で競争しています。より多くのサプライヤーが有効成分の価格を引き下げる可能性がありますが、バリデーション済みコーティンググレードは、新素材が製剤作業と規制上の再認定を必要とする可能性があるため、代替が困難です。これにより、有効成分自体がコモディティ化した場合でも、承認済み製剤におけるHPMCASおよびメタクリル酸コポリマーへの継続的な需要が支えられています。同じダイナミクスにより、ポリマーサプライヤーは成熟したジェネリック製品内でコモディティ原薬サプライヤーよりも安定した地位を維持できます。
CDMOおよび製剤アウトソーシング需要の成長
アウトソーシングは、製造能力だけでなく、製剤開発および放出試験もカバーするようになっています。2025年9月、VaxcyteはPatheonとノースカロライナ州グリーンビルの施設における医薬品製剤および製造に関する15年間のマスターサービス契約を締結しました。この取り決めは、開発プログラムが専門的な生産能力を必要とする場合に生じる長期的な商業関係を示しています。このシフトにより、腸溶性製品が制御されたコーティング、溶出試験、安定性試験、および規制サポートを必要とするため、専門CDMOが酸感受性原薬市場においてより大きな役割を担うようになっています。ICH Q12ライフサイクル管理およびFDA品質要件は、開発中だけでなく上市後のバリデーション済み放出プロファイルの維持コストを引き上げています。プロセス分析技術、訓練されたスタッフ、および品質システムを確立している企業は、小規模な内部オペレーションよりもこれらの義務を容易に吸収できます。したがって、開発者が単に追加の生産量ではなく、技術的能力と適合プロセスを必要とする場合にアウトソーシングが拡大します。
開発の摩擦を低減する充填済み腸溶性カプセル
充填済み腸溶性カプセルは、開発を長引かせる可能性のあるコーティングおよびバンディング工程を省略します。Evonikは2025年10月、生きた生物治療薬、経口バイオロジクス、ペプチド、RNA、およびそのの感受性高い有効成分向けにEUDRACAPコロンをGMP品質で提供開始しました。このプラットフォームは、遠位腸管をターゲットとしながら感受性の高いペイロードを保護できるデリバリー形態への需要に応えるものです。Lonza Capsugel社は、その腸溶性カプセルアプローチが動的消化管試験において摂食時および絶食時の条件下でUSP徐放性要件を満たしたと報告しました。これらの形態は、開発者が別途コーティング操作を設置したり、さらなる開発工程を管理したりすることなく、回腸結腸および他の部位特異的放出戦略を追求するのに役立ちます。また、開発支出の一部を、バリデーション済みシステムを提供できるカプセルおよび賦形剤サプライヤーへと移転させます。これにより、プラットフォームサプライヤーは酸感受性原薬市場においてより大きな役割を担うようになり、特に再現性のある放出挙動を必要とする初期プログラムにおいてその傾向が顕著です。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門的な製剤および試験の高コスト | -1.00% | グローバル | 短期(2年以内) |
| 生体内胃腸条件の変動性 | -0.70% | グローバル | 長期(4年以上) |
| コーティング完全性および放出性能におけるスケールアップリスク | -0.50% | アジア太平洋、南米 | 中期(2〜4年) |
| 複雑な経口バイオロジクスの限られたバイオアベイラビリティ | -0.60% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門的な製剤、試験、およびスケールアップの高コスト
酸感受性剤形は、従来の即放性製品よりも多くの開発作業を必要とします。ポリマーの適格性確認、溶出試験、安定性試験、およびin-vivo相関試験は、製品が商業規模に達する前にコストを追加します。AAPS PharmSciTechは、0.1 mol/L塩酸を使用した後に緩衝液溶出を行う標準試験シーケンスが、in-vivo挙動を適切に予測できない可能性があると指摘しています。これにより、さらなる開発およびバリデーション作業を追加するバイオレレバント試験が必要になる場合があります。この負担は、新興市場の小規模バイオ医薬品開発者およびジェネリックメーカーにとって特に困難です。EU GMP附属書1および21 CFR第211部の要件も、スケールアップ中の文書化および管理ニーズを増大させ、コーティング完全性および放出性能の一貫した再現をより困難にしています。
生体内胃腸条件の変動性および経口バイオロジクスの限られたバイオアベイラビリティ
in vitro試験と患者条件の差異は、信頼性の高い腸溶性放出に対する中心的な制限として残っています。胃内pH、滞留時間、食物摂取、アルコールの同時摂取、および消化管通過はすべて、コーティングが溶解する場所を変える可能性があります。食後の胃排出の遅延により、感受性の高い分子が予想以上に長時間酸にさらされる可能性があります。ペプチドおよびGLP-1アナログへの影響はより大きく、保護だけでは吸収が保証されないためです。2025年のレビューでは、GLP-1受容体作動薬の経口吸収促進が消化管条件の変動性に対して依然として感受性が高いことが明らかになりました[1]。これらの制約は、製剤に広範な保護および吸収促進機能がない限り、経口バイオロジクスプログラムの対象患者集団を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子別:
プロトンポンプ阻害薬が量を維持する一方、ランソプラゾールはジェネリック競争を通じて拡大オメプラゾールおよびエソメプラゾールは2026年の酸感受性原薬市場規模の27.6%を占めました。その地位は、胃食道逆流症、消化性潰瘍疾患、およびNSAID関連胃損傷からの保護における高い使用率を反映しています。ベンズイミダゾール構造は、プロトンポンプ阻害薬の活性が酸性条件下で脆弱であるため、腸溶性保護を必要とします。パントプラゾールも意味のある調達量を維持しており、提供された2026年データでは40mg錠形態について36社の活動中のジェネリックメーカーが記載されています。エリスロマイシンは酸不安定性のために別途抗生物質ニーズに対応しています。パンクレリパーゼは嚢胞性線維症および外分泌膵機能不全に対する専門的な酵素補充製品として残っています。
ランソプラゾールは2032年までに6.5%のCAGRで成長する見込みであり、酸感受性原薬市場において最も成長の速い分子となっています。この分子は提供されたデータにおいて米国で13社の活動中のジェネリックメーカーを有しており、競争力のある価格での継続的な調達を支えています。成長はまた、アジア太平洋およびラテンアメリカにおける低コスト製品へのより広いアクセスを反映しています。ジェネリック競争は、腸溶性ミニ錠剤、口腔内崩壊顆粒、および二層組み合わせを含む差別化された放出形態を促進しています。ラベプラゾールは、一貫した酸抑制による1日1回治療を好む市場に引き続き対応しています。その他の分子には、腫瘍学および中枢神経系プログラムにおける開発中の酸不安定低分子が含まれており、より小規模ながら増加する需要を追加しています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
治療クラス別:
プロトンポンプ阻害薬が基盤を提供し、GLP-1受容体作動薬が新たな需要を追加プロトンポンプ阻害薬は2026年の酸感受性原薬市場規模の32.7%を占めました。そのシェアは、確立されたベンズイミダゾール治療薬全体での徐放性の必要性と多数のジェネリック申請を反映しています。より多くのジェネリックサプライヤーは、医薬品価格が下落した場合でもポリマーおよび賦形剤の調達量を増加させます。エリスロマイシン塩基を中心とした抗生物質は安定した治療カテゴリーとして残っています。酵素補充療法は、より少ない患者集団に対してより複雑な製剤を使用しています。胃保護を必要とする抗炎症療法およびその他の専門的な治療用途が、酸感受性原薬市場全体にさらなる需要を追加しています。
GLP-1受容体作動薬は2032年までに6.8%のCAGRで成長する見込みです。経口セマグルチドは経口ペプチドリバリーを実用的な開発ターゲットとしましたが、開発者は依然として酵素分解および限られた吸収に対処する必要があります。Lonza Capsugel社の研究では、脂質製剤中の疎水性イオンペアリングエキセナチドと本質的腸溶性カプセルがペプチドを保護し、腸管放出を調整できることが示されました。この研究は、腸溶性システムが単純な保護層ではなく、用量曝露設計の一部になりつつある理由を示しています。FDA 505(b)(2)経路および欧州医薬品庁のハイブリッド申請は、次世代経口GLP-1製品の上市タイミングに影響を与える可能性があります。このカテゴリーは、ペプチド保護と信頼性の高い吸収を組み合わせることができる開発者に高価値の機会を提供します。
剤形別:
腸溶性錠剤がリードし、ソフトジェルが地位を獲得腸溶性錠剤は2026年の酸感受性原薬市場規模の35.7%を占めました。確立された製造プロセス、幅広い原薬適合性、およびICH加盟市場の規制当局による受け入れから恩恵を受けています。オメプラゾール、パントプラゾール、およびランソプラゾールのジェネリックは錠剤コーティングへの継続的な需要を支えています。USP <711>溶出規格およびFDAの徐放性製品に関するガイダンスは、馴染みのあるコンプライアンス経路を提供しています。腸溶性コーティング硬カプセルは、充填均一性またはHPMC-AS材料とのシェル適合性を必要とする製品に対応しています。多粒子製剤、ペレット、および顆粒は小児用および高用量用途に用量柔軟性を提供します。
腸溶性ソフトジェルは2032年までに7.8%のCAGRで成長する見込みです。その拡大は、ペプチドおよびバイオロジクスに対する脂質ベースのデリバリー戦略の広範な使用、植物由来シェル技術、および保護されたニュートラシューティカル製品の後押しを受けています。GELITAは2025年のCPHIでDELASOL技術を、追加のコーティング工程なしに一工程で腸溶性ソフトジェルを製造する方法として発表しました。科学的レビューでは、ペプチド、タンパク質、およびRNA療法向けの腸溶性コーティング、二層カプセル化、およびポリマーシステムの進歩も説明されました[2]。非晶質固体分散体は、HPMCASが分散担体と腸溶性マトリックスの両方として機能できるため、別途開発中の形態です。Shin-Etsuは、AQOATがこの役割で14を超えるFDA承認製品を支援していると報告しています。

エンドユーザー別:
製薬メーカーが最大の基盤を保持し、CDMOがより速く成長製薬メーカーは2026年の酸感受性原薬市場規模の46.7%を占めました。そのシェアは、ブランドおよびジェネリック医薬品会社における腸溶性コーティングラインの大規模な設置基盤を反映しています。インドのメーカーは、規制対応ジェネリック市場向けの酸感受性原薬および腸溶性賦形剤の重要なユーザーとして残っています。Aurobindo Pharmaは、提供された会社資料において2026年3月時点で888件の累積ANDA申請および728件の米国最終承認を報告しました。バイオ医薬品会社は、注射剤オプションと並行して経口ペプチドおよびバイオロジクス候補を開発しているため、成長するエンドユーザーグループです。調剤薬局および臨床研究機関は、専門的な酸感受性製剤のより小規模なユーザーとして残っています。
CDMOは2032年までに7.6%のCAGRで成長する見込みです。この成長率は、コーティング、スプレードライ、および規制業務の内部製造オペレーションから専門パートナーへの移転を反映しています。酸感受性原薬産業は、溶媒フリーコーティング、水分管理、およびバリデーション済みHPMCASスプレードライ能力を持つCDMOに優位性を与えます。これらの資産は、汎用受託製造業者が容易に再現できるものではありません。プログラムがより複雑になるにつれて、顧客は単に追加の生産量ではなく、制御放出およびバイオレレバント試験の実績を持つパートナーを選択する可能性が高くなります。その結果、技術的に差別化されたプロバイダーが最も要求の高いプロジェクトを競い合う二層CDMOフィールドが形成されます。
地域分析
北米
北米は2026年の酸感受性原薬市場シェアの43.5%を占めました。その規模は、大規模なANDAエコシステム、FDA登録コーティング施設、およびバリデーション済み製剤能力を持つCDMOの密集した基盤を反映しています。提供された2024年CMS(メディケア・メディケイドサービスセンター)データは、分子全体で8,590万件のプロトンポンプ阻害薬請求を記録しており、徐放性システムへの継続的な需要を支えています。21 CFR第211部およびFDAの徐放性製品に関するガイダンスの規制的影響は、高い品質基準を維持しています。これにより、包括的な文書化と実証済みの性能を持つポリマーおよびコーティングシステムの確立されたサプライヤーが有利になります。医薬品輸入に関する米国の関税措置案も、サプライヤーに国内生産能力の検討を促していますが、政策の枠組みは実施済みの要件ではなく計画上のリスクとして残っています。
アジア太平洋
アジア太平洋地域は2032年までに5.6%のCAGRで成長する見込みです。インドのジェネリック原薬基盤、中国の拡大する経口固形剤能力、および高齢化人口からの需要がこの見通しを支えています。Aurobindo、Cipla、Dr. Reddy's、およびGranules Indiaは、複雑な製品の追求と並行して製造能力を強化しています。Colorconは2025年7月にマレーシアのジョホールに20万平方フィートのフィルムコーティング施設を開設し、腸溶性および機能性コーティングシステムの地域的な能力を創出しました。この投資は、賦形剤サプライヤーが地域における経口固形剤需要の増加を見込んでいることを示しています。適格コーティング材料の現地生産は、メーカーがリードタイムを短縮し、より強靭なサプライチェーンを構築するのにも役立ちます。
欧州、南米、中東・アフリカ
欧州は、厳格な製造要件と腸溶性剤形への確立された需要を組み合わせています。Shin-Etsuは、2026年下半期の完成を目標としたドイツのヴィースバーデンに新しいL-HPC施設を含む1,000 ビリオン 日本円の医薬品セルロース投資を発しました。EDQMの規格およびEU GMP附属書1は、地域メーカーの品質期待を形成しています。ドイツの2026年7月の公共調達入札には、腸溶性製品への継続的な需要を示すパントプラゾール腸溶性錠剤に対する690万ユーロが含まれていました。南米は、メルコスール市場全体で登録プロセスがより整合されるにつれてアクセスの機会を提供しています。中東・アフリカは専門的な腸溶性形態の輸入依存が続いており、GCC諸国が消化器および代謝療法の主要な需要センターとなっています。
競合環境
市場集中度
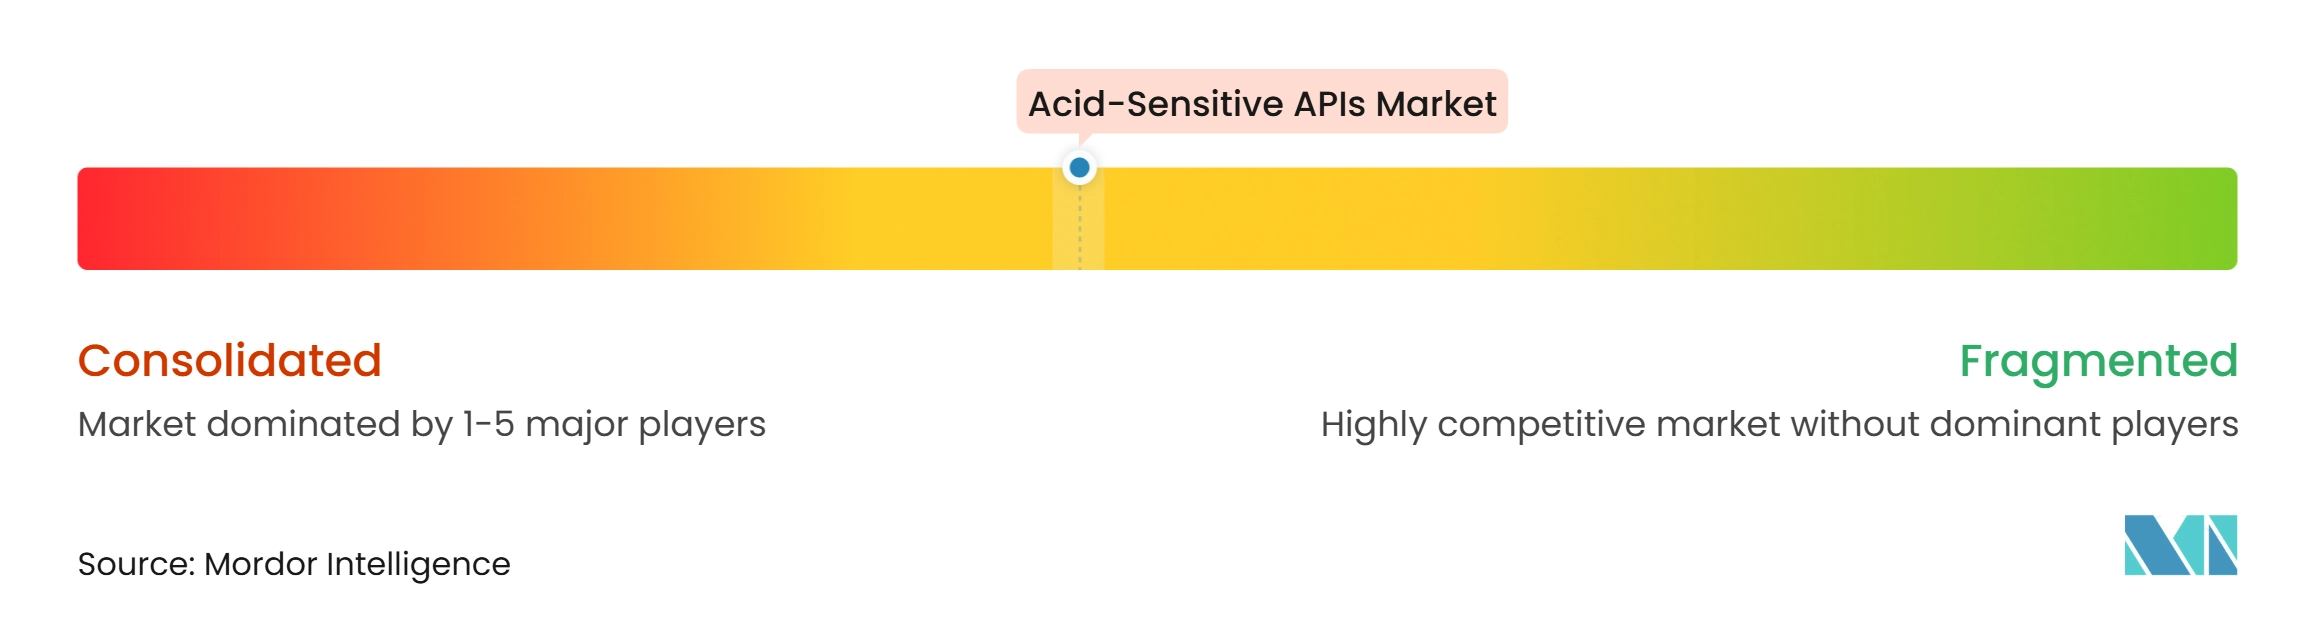
酸感受性原薬市場は、上流の供給基盤が集中しており、下流の製造基盤はより分散しています。Evonik、Shin-Etsu、Colorcon、およびBASFは、商業的な腸溶性製品に使用される専門ポリマーおよびコーティングシステムの多くを供給しています。その地位は、規制文書、資本集約的な生産、および製薬会社との長年の技術的関係に基づいています。これらの障壁により、賦形剤が承認済みの徐放性製剤の一部となった後は代替が困難になります。競争構造は、材料だけでなく製剤サポートも提供できるサプライヤーを優遇します。このため、新しいカプセルおよびポリマープラットフォームは、単なる製品拡張ではなく重要な戦略的ツールとなっています。
Evonikは2025年10月にEUDRACAPコロンをGMP品質で発売し、ポリマーサプライヤーから充填済みデリバリープラットフォームのプロバイダーへと役割を拡大しました。Shin-Etsuは日本とドイツで医薬品セルロース能力を拡大し、制御放出および徐放性製品に使用される賦形剤の供給安全性を支えています。SPI PharmaとColorconは2026年10月に薬物デリバリーシステムに関するグローバル流通・イノベーションパートナーシップを発表し、放出制御技術への商業的アクセスを拡大しました。これらの行動は、技術サービス、流通リーチ、およびプラットフォーム所有権がますます連携していることを示しています。ISO 15378およびFDA cGMP要件は、確立された企業がより大きな製品ポートフォリオ全体に分散できるコンプライアンスコストを追加します。
下流の競争には、インドのジェネリックメーカー、製薬会社、および専門CDMOが含まれます。その地位は、ANDA量、ペプチド合成能力、および信頼性の高い腸溶性プロセスバリデーションに依存しています。価格圧力は、多くのサプライヤーが同じジェネリック機会を競う確立された低分子製品において最も強くなっています。複雑なバイオロジクスおよびGLP-1プログラムは、脂質製剤、本質的腸溶性カプセル、および困難な吸収ターゲットを管理できるCDMOにとってより防御可能な業務を提供します。したがって、酸感受性原薬産業は、大量ジェネリック生産と技術的に要求の高いデリバリープログラムの間でより明確な分断を持っています。
酸感受性原薬産業のリーダー企業
-
Dr. Reddy's Laboratories
-
Lonza Group
-
Evonik Industries
-
BASF SE
-
Aurobindo Pharma
- 注:主要企業の掲載順は順位を示すものではありません。
酸感受性原薬市場 このレポートでカバーされる企業
- Apotex Pharmachem
- Aurobindo Pharma
- BASF
- Catalent
- ChemWerth Inc.
- Chunghwa Chemical Synthesis & Biotech Co., Ltd
- Cipla
- Colorcon
- Concord Biotech Limited
- Dr. Reddy’s Laboratories
- Evonik Industries
- Granules India
- Hikal Ltd
- Lonza Group
- Nordmark
- Patheon, part of Thermo Fisher Scientific
- Pharmaceutics International, Inc.
- RPG Life Sciences
- Shin-Etsu Chemical Co., Ltd.
- Suven Pharmaceuticals
- Teva Pharmaceutical Industries
グローバル酸感受性原薬市場レポートの範囲
レポートの範囲によると、酸感受性原薬とは、胃酸なの酸性条件にさらされると分解または効力を失う有効医薬品成分です。腸溶性コーティングや耐酸性デリバリーシステムなどの保護製剤が必要な場合があります。
酸感受性原薬市場は、分子、治療クラス、剤形、エンドユーザー、および地域に区分されています。分子別では、市場はオメプラゾールおよびエソメプラゾール、ランソプラゾール、ラベプラゾール、パントプラゾール、エリスロマイシン、パンクレリパーゼ、およびその他の分子に区分されています。治療クラス別では、市場はプロトンポンプ阻害薬、抗生物質、酵素補充療法、GLP-1受容体作動薬、抗炎症薬、およびその他の治療クラスに区分されています。剤形別では、市場は腸溶性錠剤、腸溶性硬カプセル、腸溶性ソフトジェル、多粒子製剤、ペレット、顆粒、および非晶質固体分散体に区分されています。エンドユーザー別では、市場は製薬メーカー、バイオ医薬品会社、医薬品開発製造受託機関、およびその他のエンドユーザーに区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| オメプラゾールおよびエソメプラゾール |
| ランソプラゾール |
| ラベプラゾール |
| パントプラゾール |
| エリスロマイシン |
| パンクレリパーゼ |
| その他の分子 |
| プロトンポンプ阻害薬 |
| 抗生物質 |
| 酵素補充療法 |
| GLP-1受容体作動薬 |
| 抗炎症薬 |
| その他の治療クラス |
| 腸溶性錠剤 |
| 腸溶性硬カプセル |
| 腸溶性ソフトジェル |
| 多粒子製剤、ペレット、および顆粒 |
| 非晶質固体分散体 |
| 製薬メーカー |
| バイオ医薬品会社 |
| 医薬品開発製造受託機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 分子別 | オメプラゾールおよびエソメプラゾール | |
| ランソプラゾール | ||
| ラベプラゾール | ||
| パントプラゾール | ||
| エリスロマイシン | ||
| パンクレリパーゼ | ||
| その他の分子 | ||
| 治療クラス別 | プロトンポンプ阻害薬 | |
| 抗生物質 | ||
| 酵素補充療法 | ||
| GLP-1受容体作動薬 | ||
| 抗炎症薬 | ||
| その他の治療クラス | ||
| 剤形別 | 腸溶性錠剤 | |
| 腸溶性硬カプセル | ||
| 腸溶性ソフトジェル | ||
| 多粒子製剤、ペレット、および顆粒 | ||
| 非晶質固体分散体 | ||
| エンドユーザー別 | 製薬メーカー | |
| バイオ医薬品会社 | ||
| 医薬品開発製造受託機関 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
酸感受性原薬への需要を牽引しているものは何ですか?
需要は、ジェネリック徐放性医薬品と、胃酸からの保護を必要とする経口ペプチドおよびGLP-1療法の開発によって支えられています。
酸感受性原薬の予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて4.4%のCAGRで成長し、20.81 ビリオン 米ドルに達する見込みです。
最大のシェアを持つ分子グループはどれですか?
オメプラゾールおよびエソメプラゾールが2026年に27.6%のシェアで分子別のリードを占めています。
最も速く成長している剤形はどれですか?
腸溶性ソフトジェルは2032年までに7.8%のCAGRで拡大する見込みです。
CDMOが酸感受性原薬において重要性を増している理由は何ですか?
CDMOは、多くの医薬品開発者が内部で維持できない専門的なコーティング、溶出試験、スプレードライ、および規制サポートを提供しています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、ジェネリック原薬生産および経口固形剤製造の拡大に支えられ、2032年までに5.6%のCAGRで成長する見込みです。