
Taille et part du marché des APIs acido-sensibles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.72 Milliards de dollars |
| Taille du Marché (2032) | 20.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.47 % |
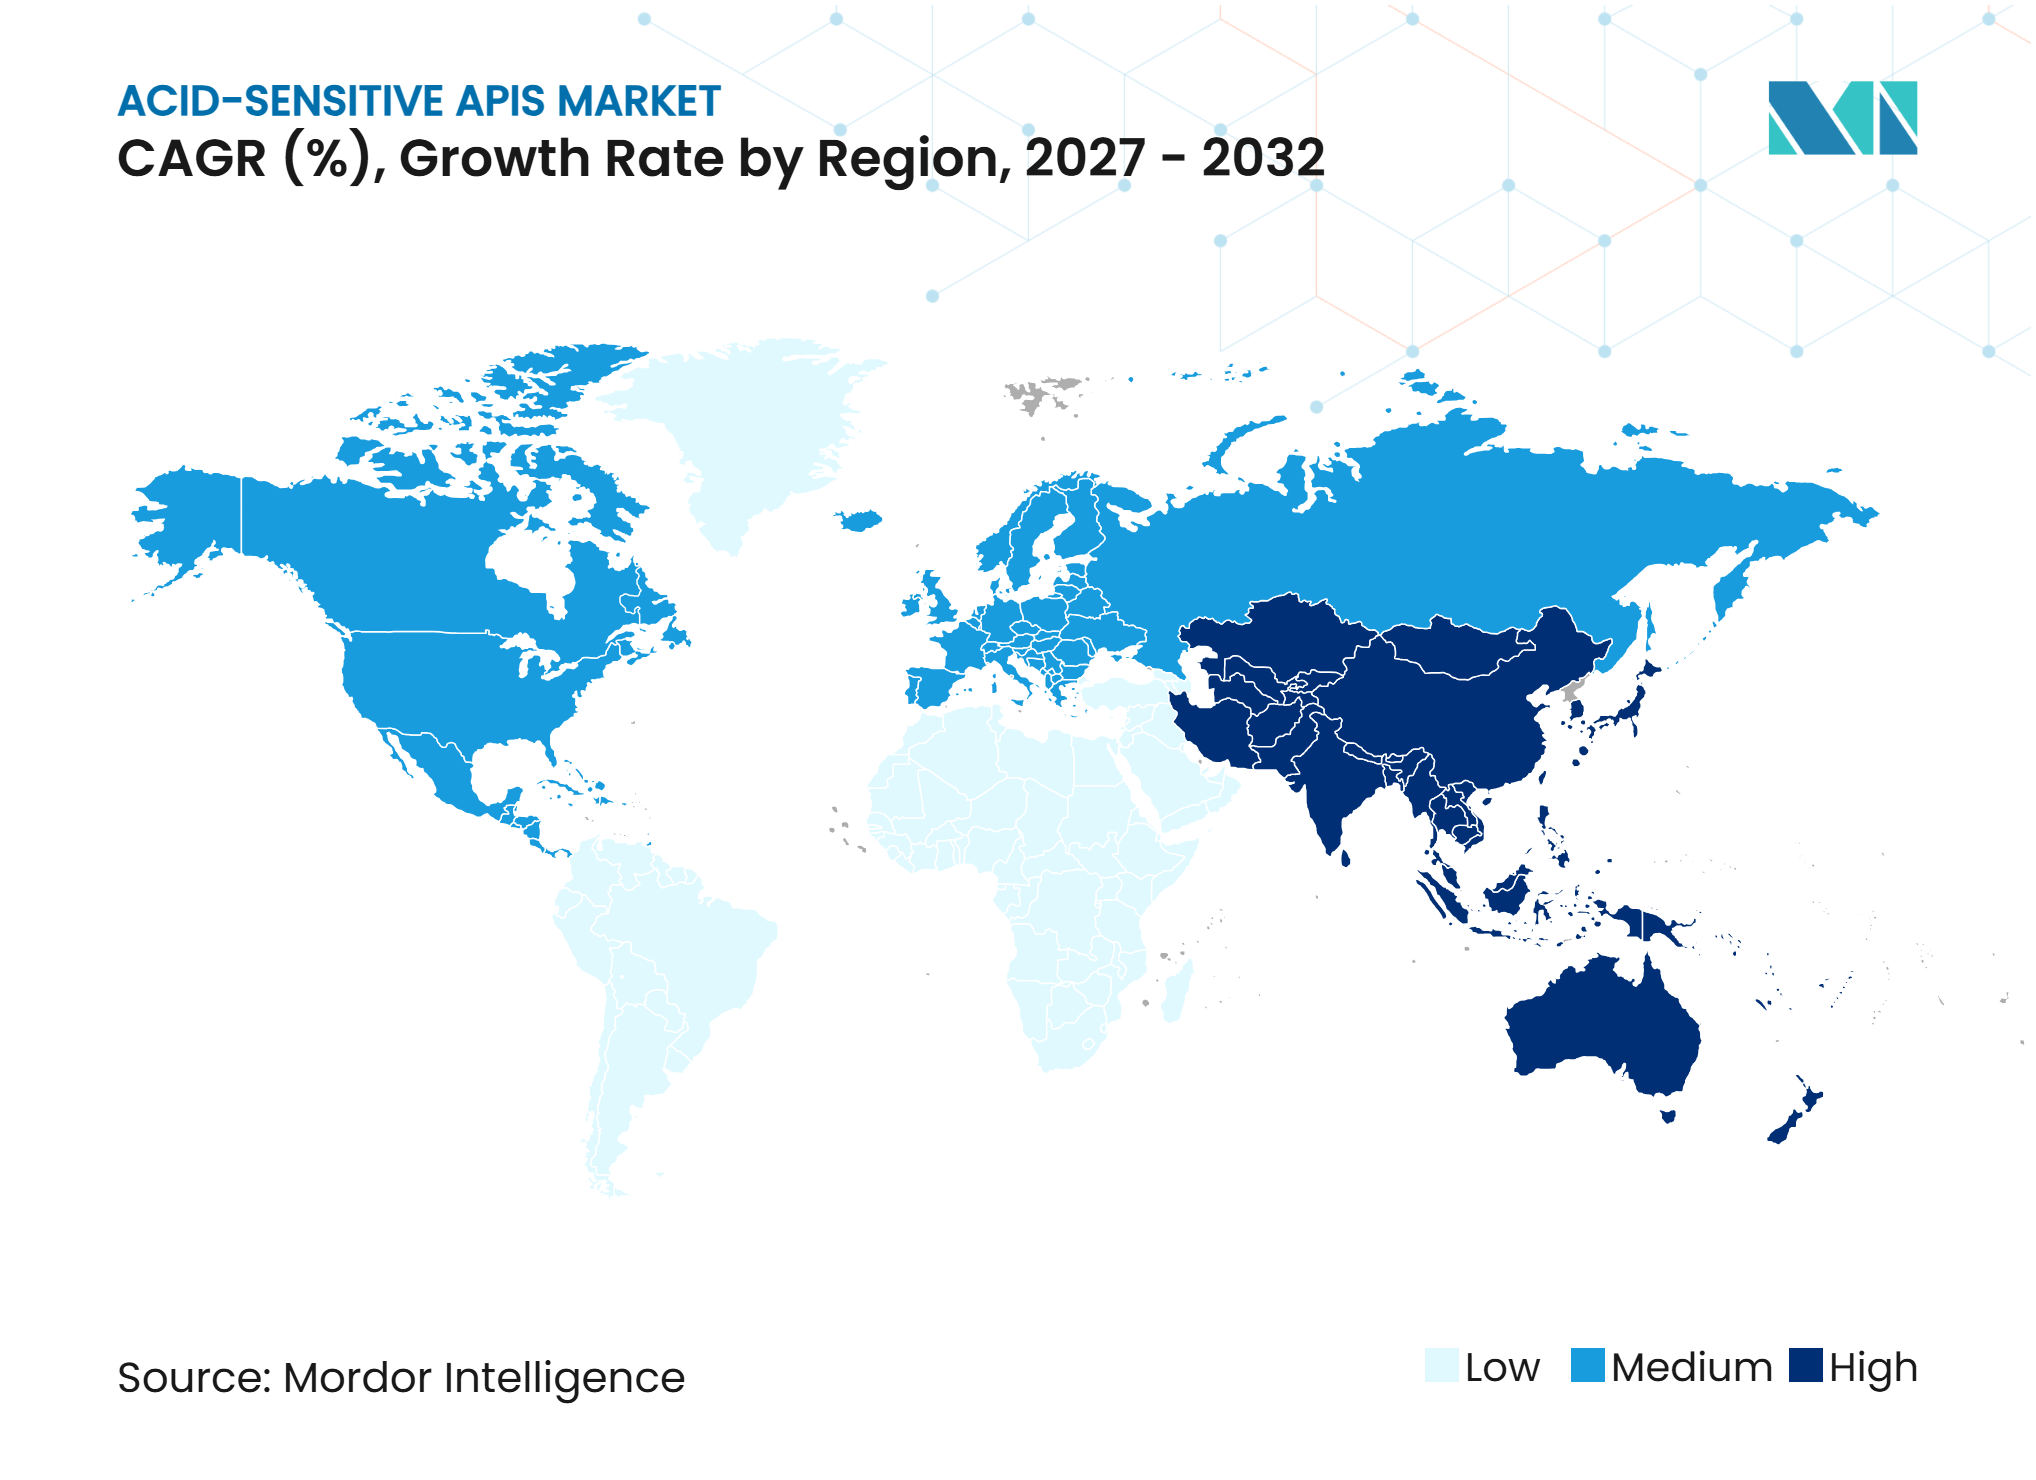
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des APIs acido-sensibles par Mordor Intelligence
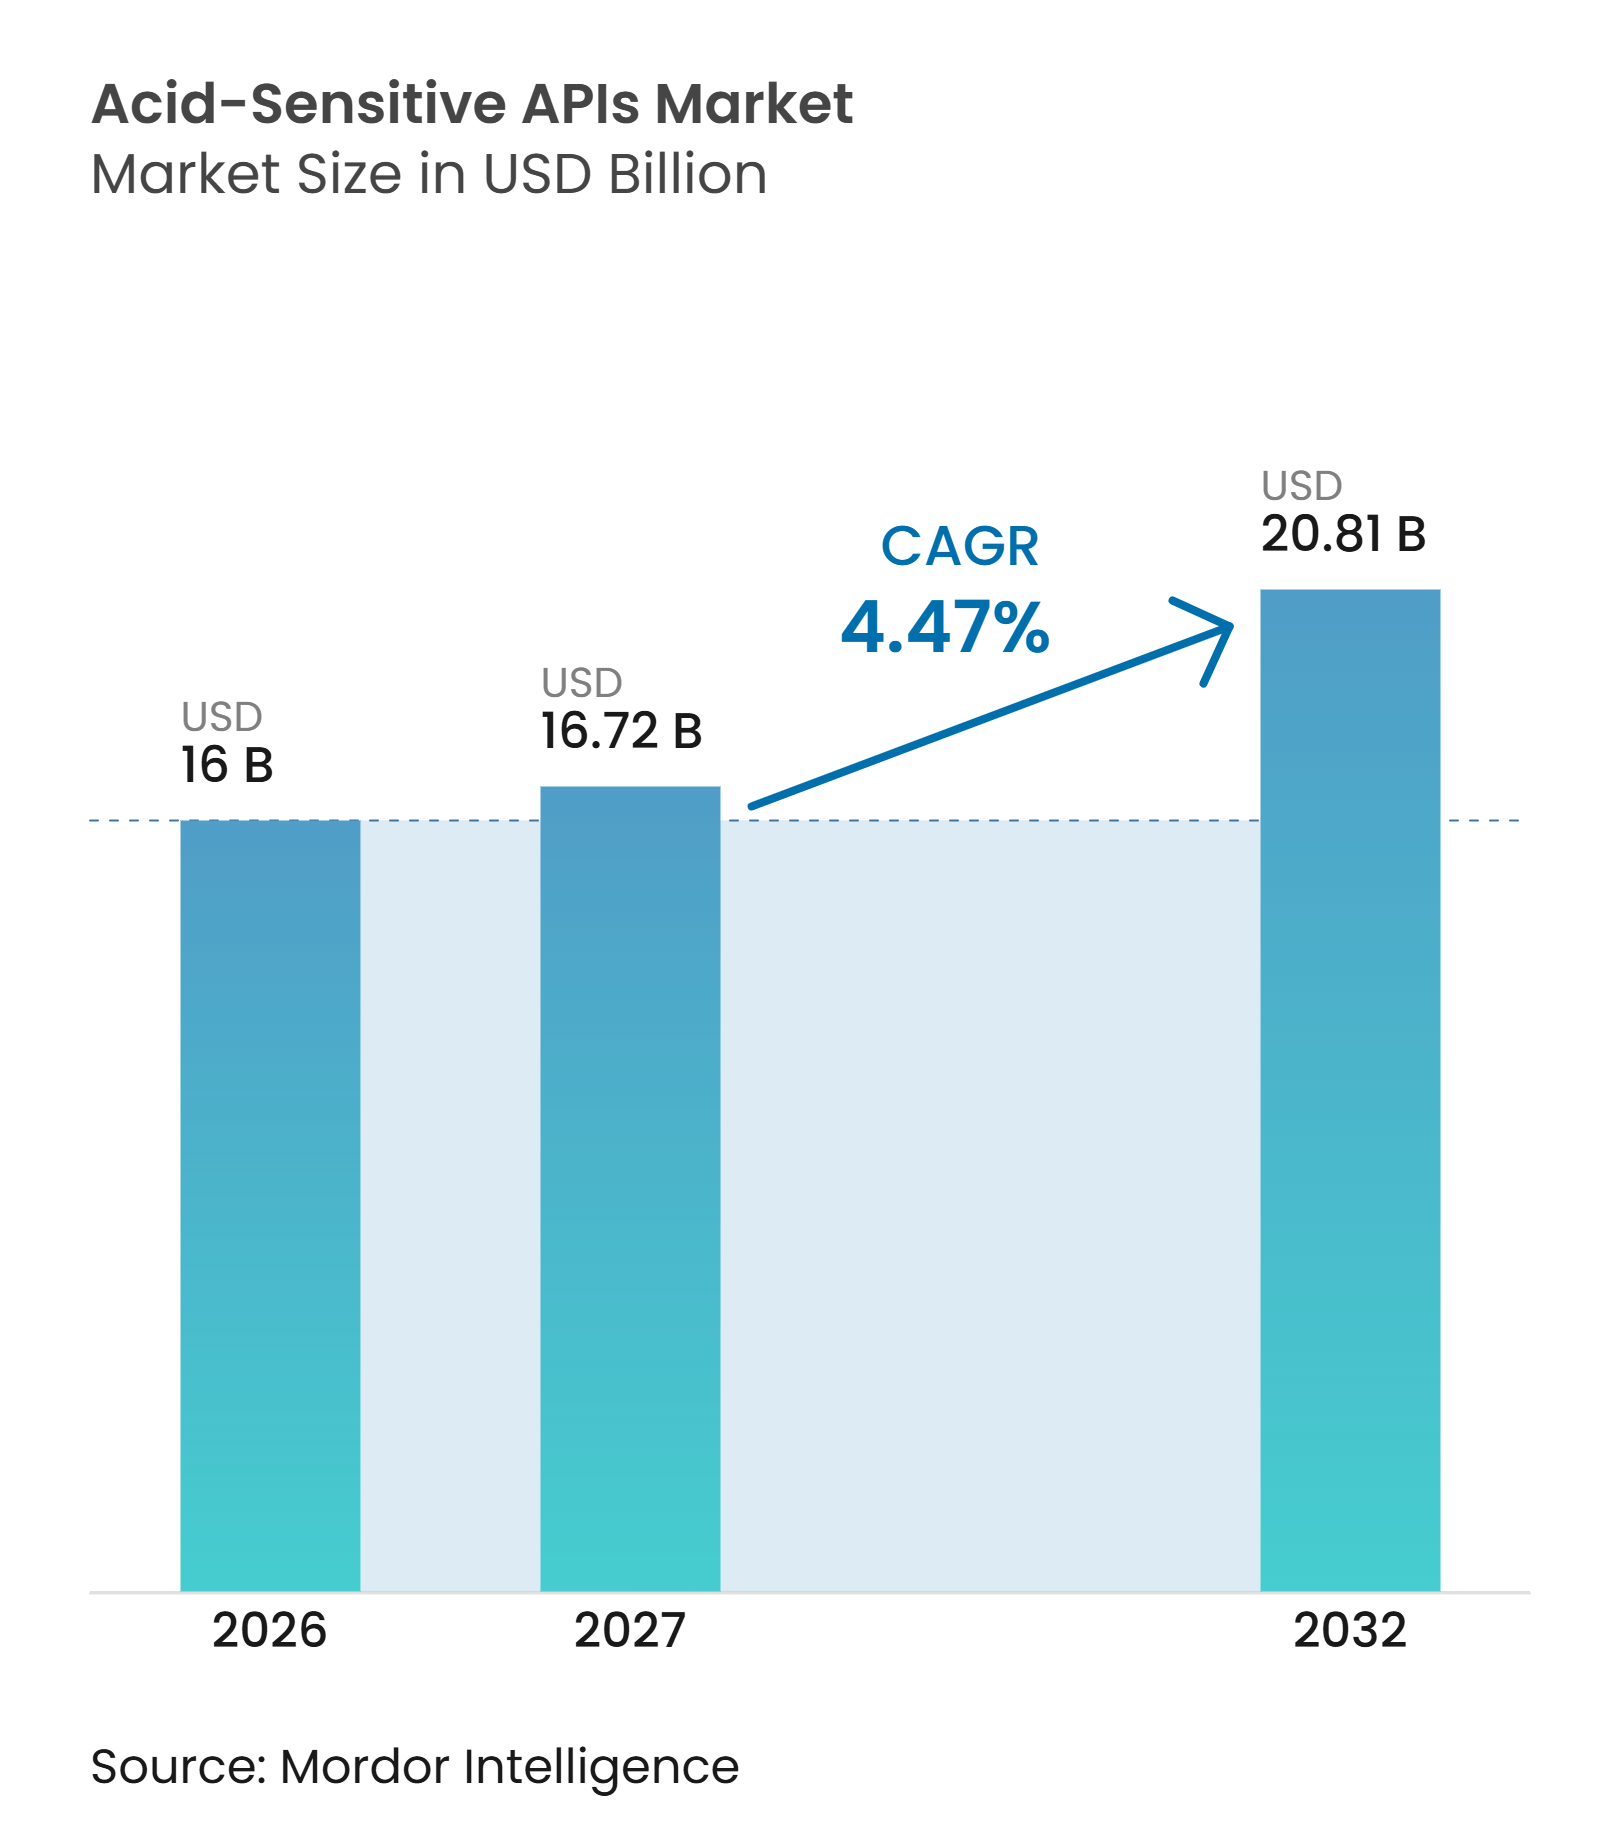
La taille du marché des APIs acido-sensibles devrait s'étendre de 16 milliards USD en 2026 et 16,72 milliards USD en 2027 à 20,81 milliards USD d'ici 2032, enregistrant un CAGR de 4,47 % entre 2027 et 2032.
La croissance repose sur la nécessité de protéger les molécules qui perdent leur activité dans l'acide gastrique, notamment les inhibiteurs de la pompe à protons, les enzymes pancréatiques et les nouveaux candidats peptidiques oraux. La demande en génériques soutient une utilisation à fort volume des systèmes gastrorésistants établis, tandis que les biologiques oraux et les candidats GLP-1 créent une demande pour des plateformes d'administration plus spécialisées. Cette combinaison soutient le marché des APIs acido-sensibles même lorsque les prix des molécules génériques établies diminuent. Les fournisseurs évoluent au-delà de la simple fourniture de polymères bruts vers des formats de gélules prêtes à remplir et un soutien au développement. Cela déplace la valeur vers les entreprises disposant de revêtements validés, d'une documentation réglementaire et d'une expertise en formulation.
Points clés du rapport
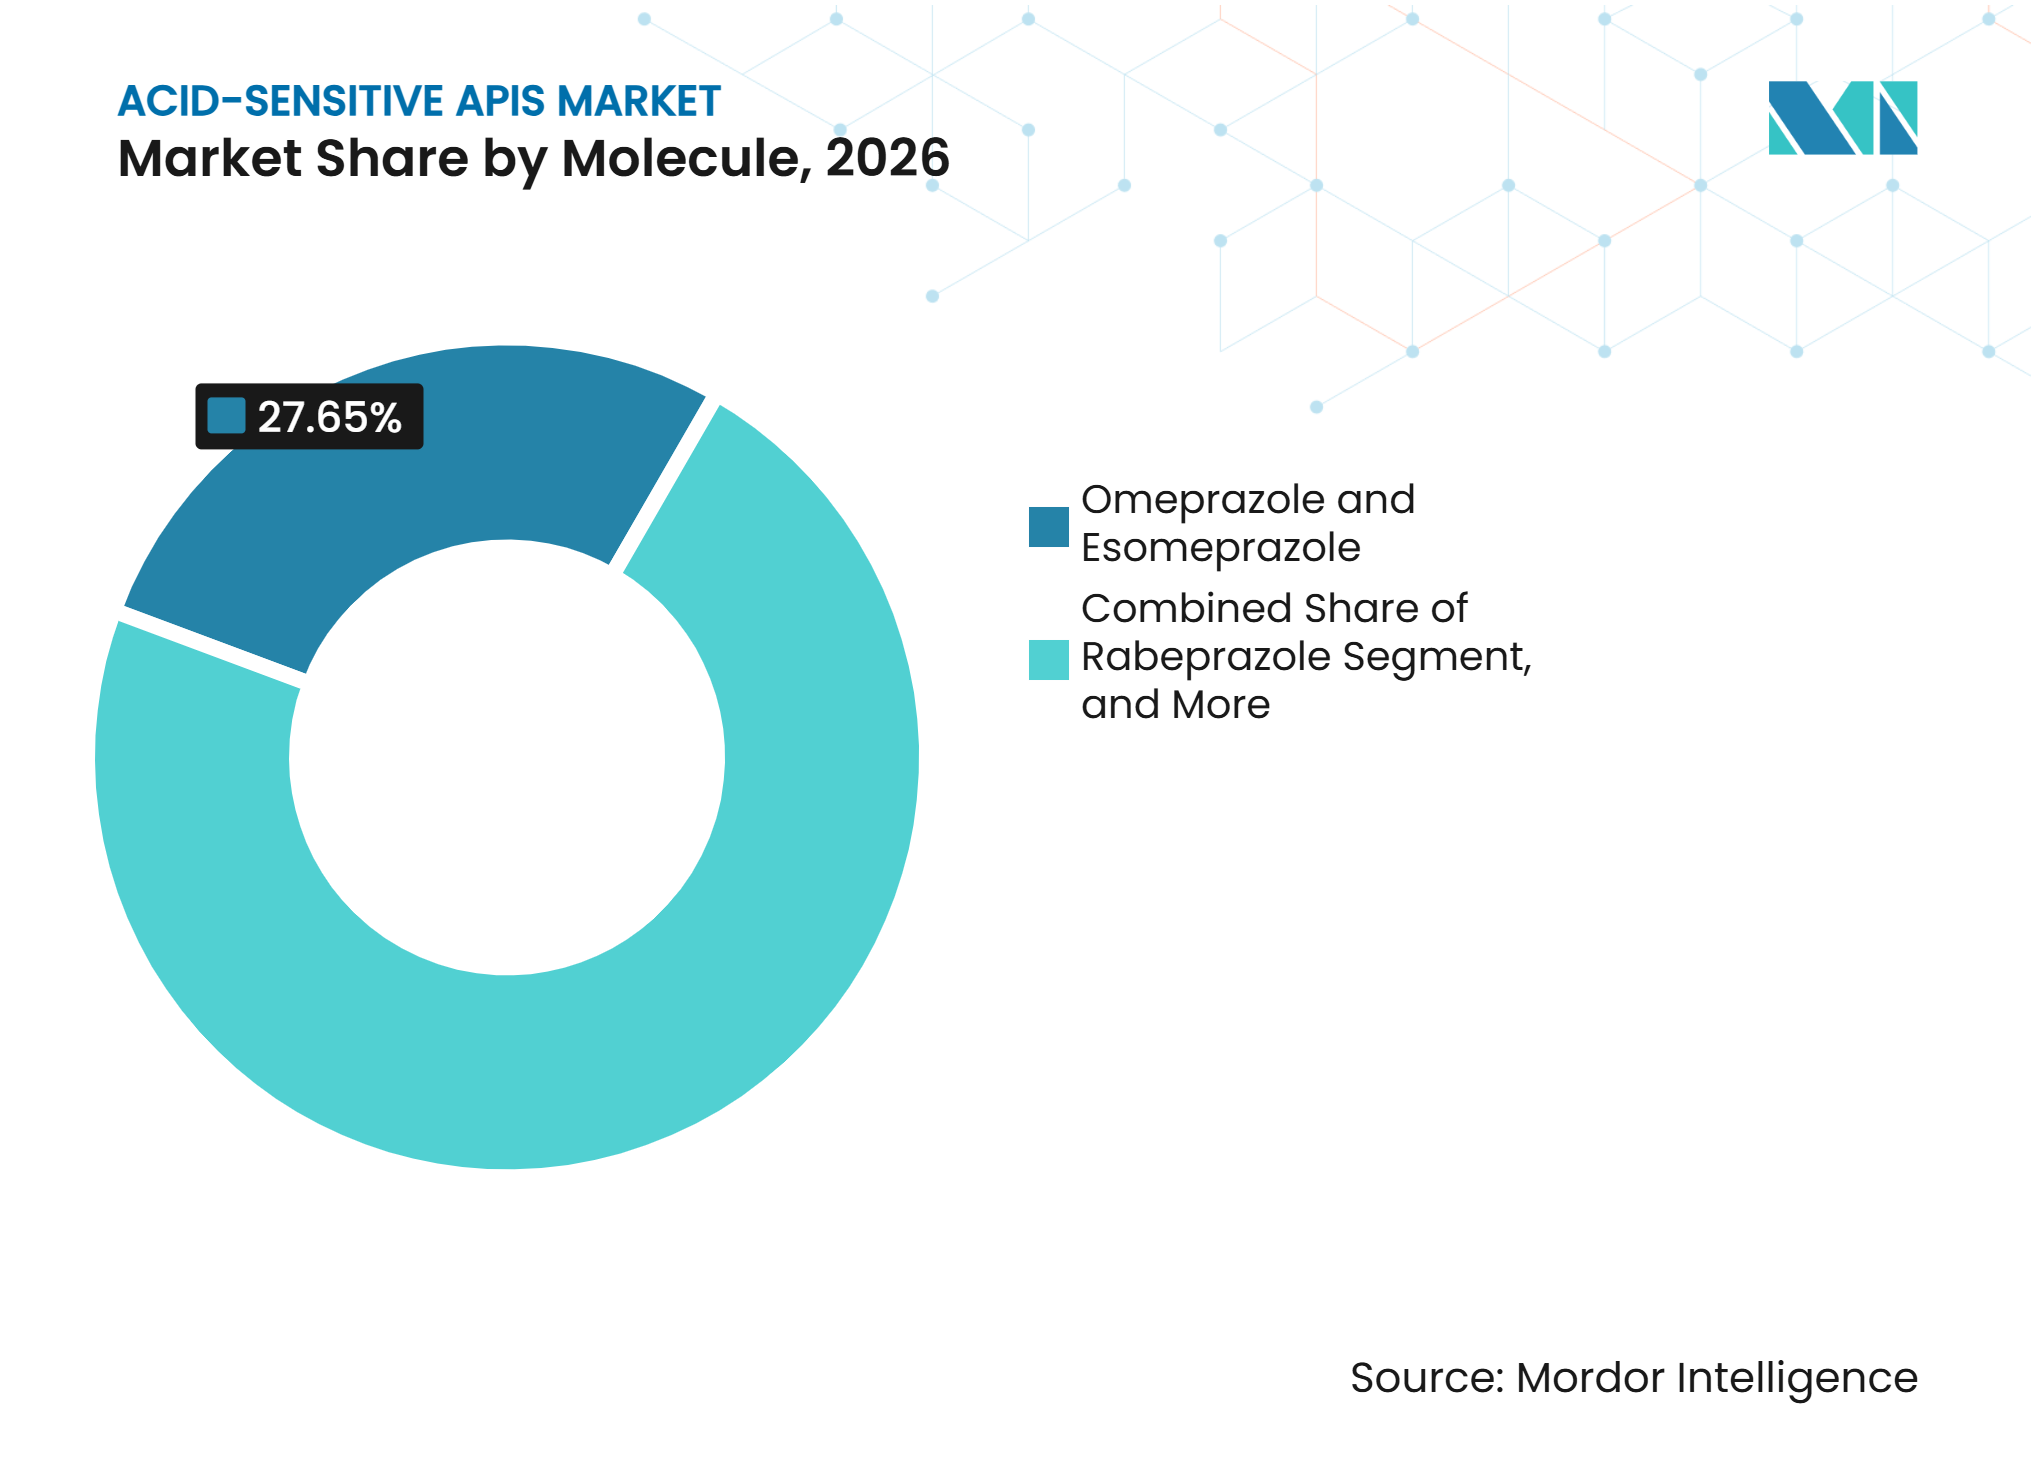
- Par molécule, l'oméprazole et l'ésoméprazole détenaient 27,6 % de la part du marché des APIs acido-sensibles en 2026, tandis que le lansoprazole devrait croître à un CAGR de 6,5 % jusqu'en 2032.
- Par classe thérapeutique, les inhibiteurs de la pompe à protons détenaient 32,7 % de la part du marché des APIs acido-sensibles en 2026, tandis que les agonistes des récepteurs GLP-1 devraient croître à un CAGR de 6,8 % jusqu'en 2032.
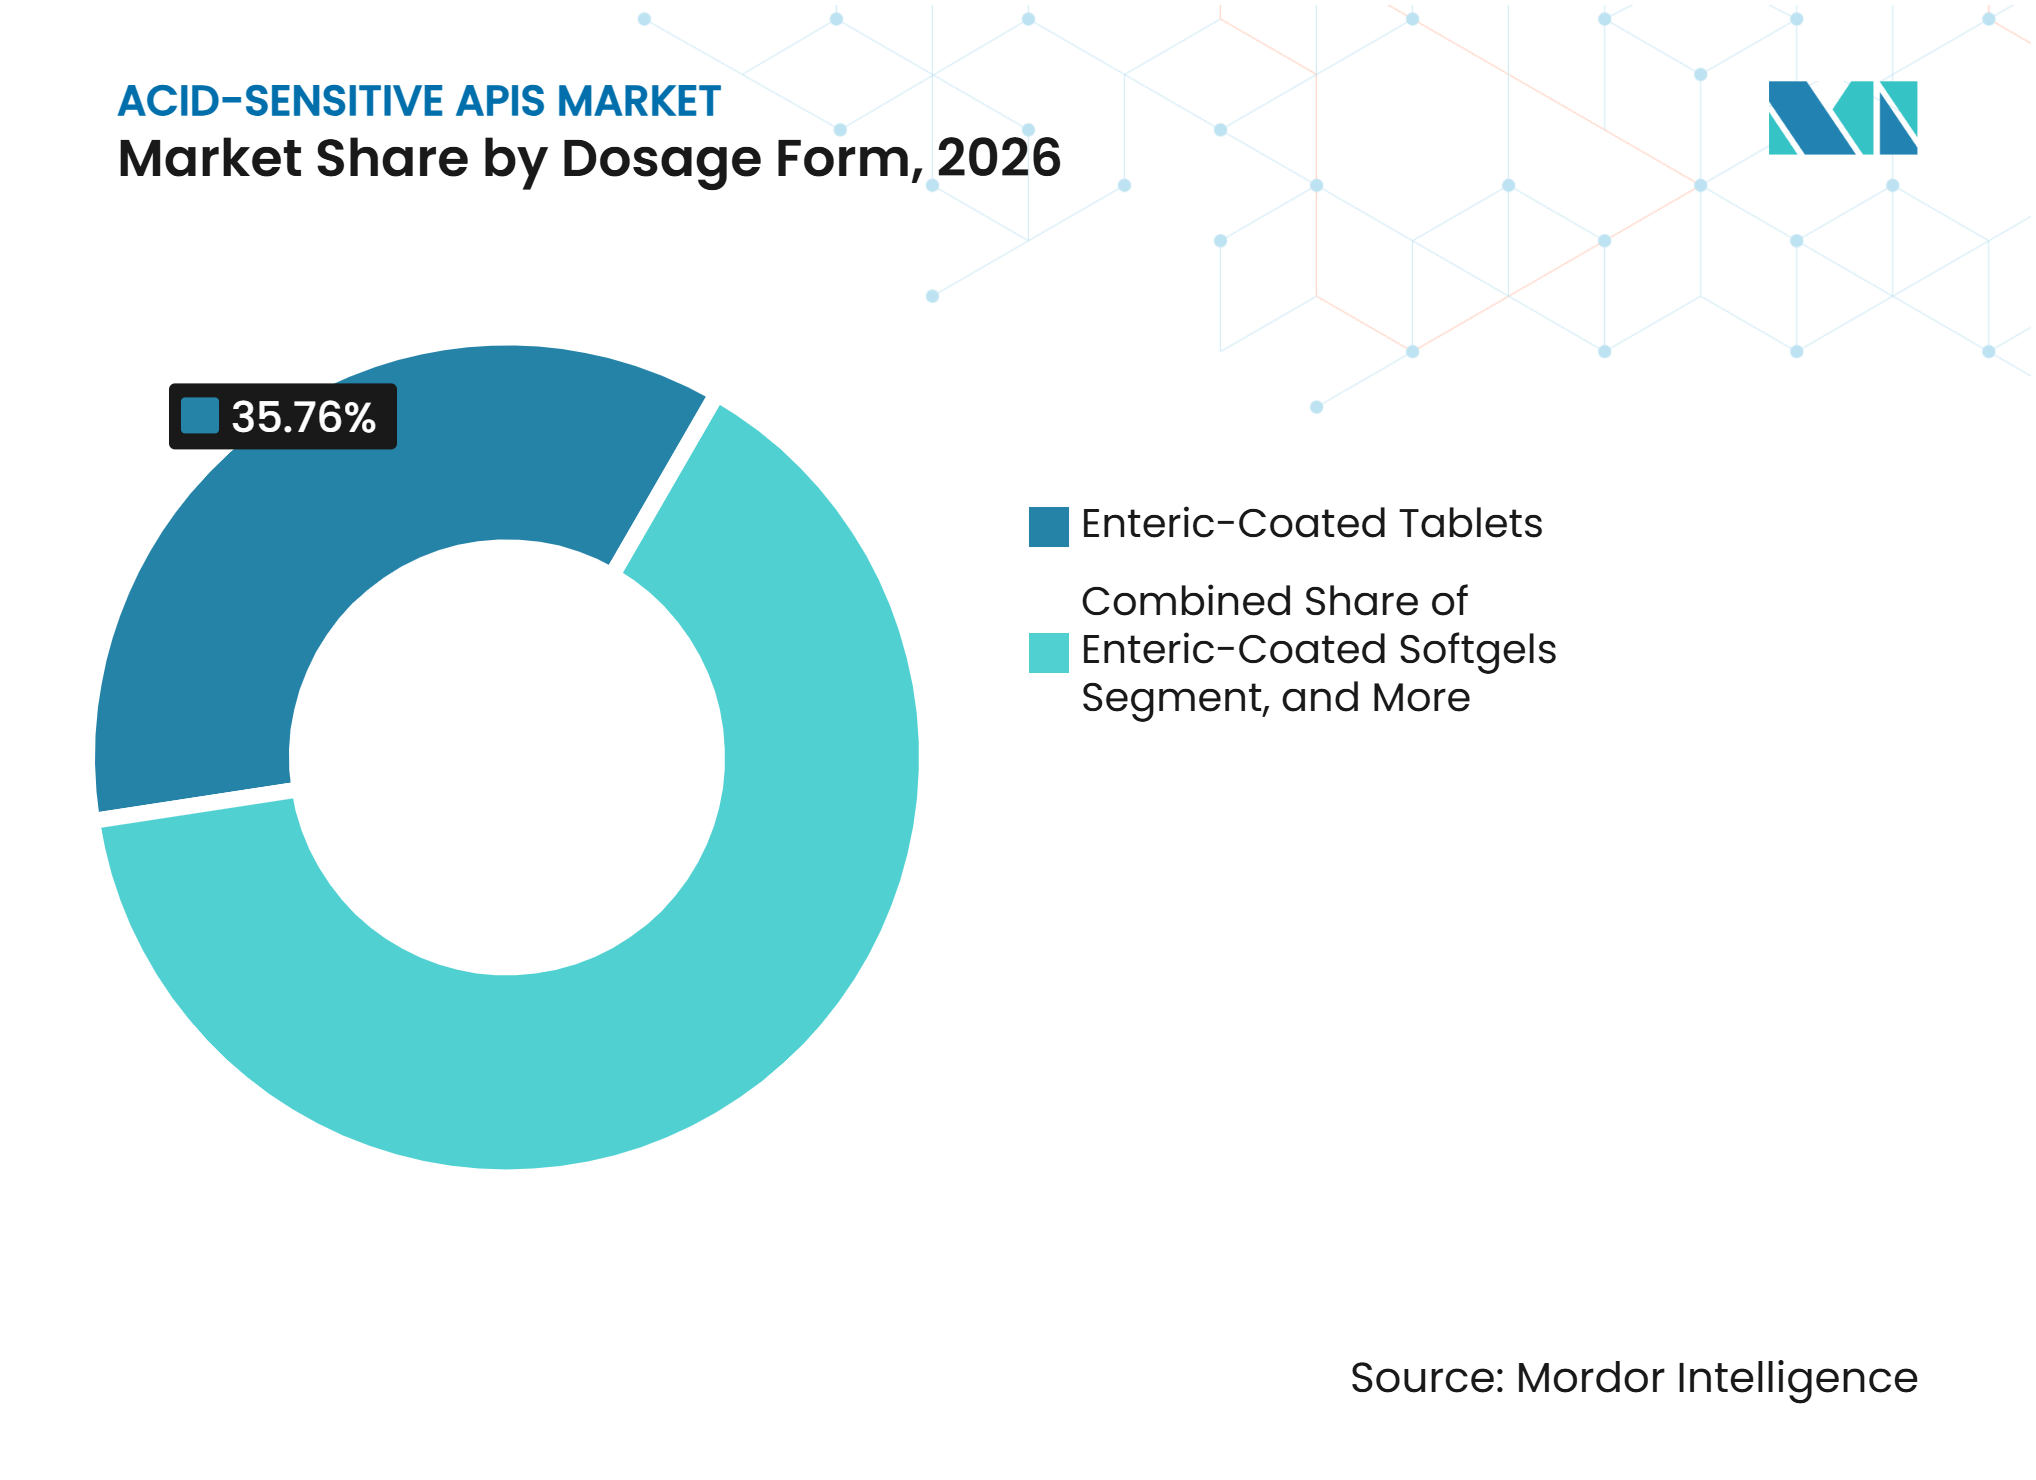
- Par forme galénique, les comprimés gastrorésistants détenaient 35,7 % de la part du marché des APIs acido-sensibles en 2026, tandis que les capsules molles gastrorésistantes devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par utilisateur final, les fabricants pharmaceutiques détenaient 46,7 % de la part du marché des APIs acido-sensibles en 2026, tandis que les CDMOs devraient croître à un CAGR de 7,6 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 43,5 % de la part du marché des APIs acido-sensibles en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des molécules acido-labiles dans les pipelines de formes orales | +1.20% | Mondial | Long terme (≥ 4 ans) |
| Générication des blockbusters à enrobage gastrorésistant | +0.80% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance de la demande de CDMOs et d'externalisation de la formulation | +0.60% | Mondial, avec des gains précoces en Inde, aux États-Unis et en Chine | Moyen terme (2-4 ans) |
| Gélules gastrorésistantes prêtes à remplir réduisant les frictions de développement | +0.50% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Besoin croissant d'administration gastro-intestinale spécifique au site | +0.40% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Utilisation accrue des peptides oraux et des biologiques | +1.00% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des molécules acido-labiles dans les pipelines de formes orales
Les programmes de développement oral incluent de plus en plus des molécules nécessitant une protection contre l'acide gastrique. Evonik a rapporté que plus de 700 programmes de développement oral utilisent de nouveaux principes actifs nécessitant des solutions d'administration avancées, représentant un tiers des nouveaux programmes de médicaments oraux à l'échelle mondiale. Ce chiffre montre que l'administration avancée devient pertinente pour un éventail beaucoup plus large de candidats oraux, plutôt que d'être limitée aux produits à libération retardée établis. Cela élargit la demande sur le marché des APIs acido-sensibles au-delà des comprimés gastrorésistants conventionnels et crée un besoin pour des options de gélules, de revêtements et de multiparticulaires. Les équipes de formulation s'impliquent également plus tôt dans les décisions de développement, lorsque le choix de l'enveloppe de la gélule, du polymère, de la forme galénique et du profil de libération est encore ouvert. Cette implication précoce est importante car les modifications apportées ultérieurement peuvent nécessiter de nouveaux travaux de compatibilité, des études de dissolution et une documentation réglementaire. Une revue de 2026 a décrit l'évolution d'une protection gastrique de base vers des systèmes plus prédictifs, incluant des doubles revêtements à libération rapide et une administration déclenchée à la fois par le pH et le microbiote. Ces approches sont pertinentes pour les peptides oraux et les biologiques car leurs besoins vont au-delà de la résistance à l'acide gastrique et incluent une libération contrôlée à un emplacement intestinal approprié.
Générication des blockbusters à enrobage gastrorésistant
Les expirations de brevets pour les thérapies à libération retardée continuent de soutenir la demande de polymères gastrorésistants et de principes actifs acido-sensibles. La Food and Drug Administration a recensé 29 fabricants génériques actifs pour les comprimés de pantoprazole 40 mg et 15 fabricants pour les gélules d'oméprazole 20 mg dans les données 2026 fournies. Ces produits maintiennent le marché des APIs acido-sensibles lié à une large base de demande générique d'inhibiteurs de la pompe à protons et à une utilisation récurrente des systèmes de revêtement établis. Le nombre élevé de fabricants montre également pourquoi la concurrence est la plus intense sur les molécules matures, où les fournisseurs se concurrencent sur le prix, la fiabilité de l'approvisionnement et la capacité de dépôt. Un plus grand nombre de fournisseurs peut réduire les prix du principe actif, mais les grades de revêtement validés sont plus difficiles à remplacer car un nouveau matériau peut nécessiter des travaux de formulation et une requalification réglementaire. Cela soutient la demande continue d'HPMCAS et de copolymères d'acide méthacrylique dans les formulations approuvées, même lorsque le principe actif lui-même devient une commodité. La même dynamique permet aux fournisseurs de polymères de conserver une position plus stable que les fournisseurs d'APIs génériques dans les produits génériques matures.
Croissance de la demande de CDMOs et d'externalisation de la formulation
L'externalisation couvre désormais le développement de la formulation et les tests de libération ainsi que la capacité de fabrication. En septembre 2025, Vaxcyte a conclu un accord-cadre de services de 15 ans avec Patheon pour la formulation et la fabrication de produits pharmaceutiques dans son installation de Greenville, en Caroline du Nord. Cet accord illustre les relations commerciales à plus long terme qui peuvent résulter lorsqu'un programme de développement nécessite une capacité de production spécialisée. Ce changement donne aux CDMOs spécialisés un rôle plus important sur le marché des APIs acido-sensibles car les produits gastrorésistants nécessitent un revêtement contrôlé, des tests de dissolution, des travaux de stabilité et un soutien réglementaire. La gestion du cycle de vie ICH Q12 et les exigences de qualité de la Food and Drug Administration augmentent le coût du maintien des profils de libération validés après le lancement ainsi que pendant le développement. Les entreprises disposant d'une technologie analytique de processus établie, d'un personnel formé et de systèmes de qualité peuvent absorber ces obligations plus facilement que les opérations internes de plus petite taille. L'externalisation croît donc là où un développeur a besoin de capacités techniques et de processus conformes plutôt que simplement d'un volume de production supplémentaire.
Gélules gastrorésistantes prêtes à remplir réduisant les frictions de développement
Les gélules gastrorésistantes prêtes à remplir suppriment les étapes de revêtement et de cerclage qui peuvent allonger le développement. Evonik a rendu EUDRACAP colon disponible en qualité GMP en octobre 2025 pour les biothérapeutiques vivants, les biologiques oraux, les peptides, l'ARN et d'autres principes actifs sensibles. La plateforme répond à un besoin de formats d'administration capables de protéger des charges utiles sensibles tout en ciblant l'intestin distal. Lonza Capsugel a rapporté que son approche de gélule gastrorésistante répondait aux exigences de libération retardée USP dans des conditions d'alimentation et de jeûne lors de tests gastro-intestinaux dynamiques. Ces formats aident les développeurs à poursuivre des stratégies de libération iléo-colique et autres spécifiques au site sans installer une opération de revêtement séparée ni gérer une étape de développement supplémentaire. Ils déplacent également une partie des dépenses de développement des usines pharmaceutiques vers les fournisseurs de gélules et d'excipients capables de fournir un système validé. Cela donne aux fournisseurs de plateformes un rôle plus important sur le marché des APIs acido-sensibles, en particulier dans les programmes précoces nécessitant un comportement de libération reproductible.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé de la formulation et des tests spécialisés | -1.00% | Mondial | Court terme (≤ 2 ans) |
| Variabilité des conditions gastriques et intestinales in vivo | -0.70% | Mondial | Long terme (≥ 4 ans) |
| Risque de montée en échelle lié à l'intégrité du revêtement et aux performances de libération | -0.50% | Asie-Pacifique, Amérique du Sud | Moyen terme (2-4 ans) |
| Biodisponibilité limitée des biologiques oraux complexes | -0.60% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la formulation, des tests et de la montée en échelle spécialisés
Les formes galéniques acido-sensibles nécessitent davantage de travaux de développement que les produits conventionnels à libération immédiate. La qualification des polymères, les tests de dissolution, les études de stabilité et les travaux de corrélation in vivo ajoutent des coûts avant qu'un produit n'atteigne l'échelle commerciale. L'AAPS PharmSciTech a noté que la séquence de tests standard utilisant de l'acide chlorhydrique à 0,1 mol/L suivie d'une dissolution en tampon peut ne pas prédire adéquatement le comportement in vivo. Cela peut nécessiter des tests biorelevants qui ajoutent des travaux de développement et de validation supplémentaires. La charge est particulièrement difficile pour les petits développeurs biopharma et les fabricants génériques dans les marchés émergents. Les exigences de l'Annexe 1 des BPF européennes et du 21 CFR Partie 211 augmentent également les besoins en documentation et en contrôle lors de la montée en échelle, rendant l'intégrité du revêtement et les performances de libération plus difficiles à reproduire de manière cohérente.
Variabilité des conditions gastriques in vivo et biodisponibilité limitée des biologiques oraux
Les différences entre les tests in vitro et les conditions des patients restent une limitation centrale pour une libération gastrorésistante fiable. Le pH gastrique, le temps de résidence, la prise alimentaire, la co-ingestion d'alcool et le transit gastro-intestinal peuvent tous modifier l'endroit où un revêtement se dissout. Un vidange gastrique plus long après la prise alimentaire peut exposer les molécules sensibles à l'acide plus longtemps que prévu. L'impact est plus important pour les peptides et les analogues du GLP-1 car la protection seule ne garantit pas l'absorption. Une revue de 2025 a constaté que l'amélioration de l'absorption orale des agonistes des récepteurs GLP-1 reste sensible à la variabilité des conditions gastro-intestinales[1]. Ces contraintes peuvent limiter la population de patients adressable pour les programmes de biologiques oraux à moins que la formulation ne dispose de caractéristiques protectrices et d'amélioration de l'absorption étendues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par molécule :
les IPP maintiennent le volume tandis que le lansoprazole se développe grâce à la concurrence génériqueL'oméprazole et l'ésoméprazole représentaient 27,6 % de la taille du marché des APIs acido-sensibles en 2026. Leur position reflète une utilisation élevée dans la maladie de reflux gastro-œsophagien, la maladie ulcéreuse peptique et la protection contre les lésions gastriques liées aux AINS. La structure benzimidazole nécessite une protection gastrorésistante car l'activité des inhibiteurs de la pompe à protons est vulnérable en conditions acides. Le pantoprazole conserve également un volume d'approvisionnement significatif, avec 36 fabricants génériques actifs pour le format comprimé 40 mg dans les données 2026 fournies. L'érythromycine répond à un besoin antibiotique distinct en raison de sa labilité acide. La pancréalipase reste un produit spécialisé d'enzymothérapie substitutive pour la mucoviscidose et l'insuffisance pancréatique exocrine.
Le lansoprazole devrait croître à un CAGR de 6,5 % jusqu'en 2032, ce qui en fait la molécule à la croissance la plus rapide sur le marché des APIs acido-sensibles. La molécule compte 13 fabricants génériques actifs aux États-Unis dans les données fournies, ce qui soutient un approvisionnement continu à des prix compétitifs. La croissance reflète également un accès plus large aux produits à moindre coût en Asie-Pacifique et en Amérique latine. La concurrence générique encourage des formats de libération différenciés, notamment des mini-comprimés gastrorésistants, des granules à dispersion orale et des combinaisons bicouches. Le rabéprazole continue de servir les marchés qui privilégient un traitement une fois par jour avec une suppression acide cohérente. Les autres molécules comprennent des petites molécules acido-labiles en développement dans les programmes d'oncologie et du système nerveux central, ce qui ajoute une demande plus faible mais croissante.



Par classe thérapeutique :
les IPP fournissent la base tandis que les agonistes des récepteurs GLP-1 ajoutent une nouvelle demandeLes inhibiteurs de la pompe à protons représentaient 32,7 % de la taille du marché des APIs acido-sensibles en 2026. Leur part reflète le besoin de libération retardée pour les thérapies benzimidazoles établies et le nombre élevé de dépôts génériques. Un plus grand nombre de fournisseurs génériques augmente le volume d'approvisionnement en polymères et excipients même lorsque les prix des médicaments diminuent. Les antibiotiques, menés par la base d'érythromycine, restent une catégorie thérapeutique stable. Les enzymothérapies substitutives utilisent des formulations plus complexes pour des populations de patients plus restreintes. Les thérapies anti-inflammatoires nécessitant une protection gastrique et d'autres utilisations thérapeutiques spécialisées ajoutent une demande supplémentaire sur le marché des APIs acido-sensibles.
Les agonistes des récepteurs GLP-1 devraient croître à un CAGR de 6,8 % jusqu'en 2032. Le sémaglutide oral a fait de l'administration peptidique orale une cible de développement pratique, bien que les développeurs doivent encore aborder la dégradation enzymatique et l'absorption limitée. Une étude de Lonza Capsugel a montré que l'exénatide à paire d'ions hydrophobe dans une formulation lipidique et une gélule intrinsèquement gastrorésistante pouvaient protéger le peptide et coordonner la libération intestinale. Ces travaux illustrent pourquoi les systèmes gastrorésistants font partie intégrante de la conception de l'exposition à la dose plutôt qu'une simple couche protectrice. Les voies 505(b)(2) de la Food and Drug Administration et les demandes hybrides de l'Agence européenne des médicaments peuvent affecter le calendrier des lancements de GLP-1 oraux de nouvelle génération. La catégorie offre une opportunité à haute valeur ajoutée pour les développeurs capables d'associer la protection peptidique à une absorption fiable.
Par forme galénique :
les comprimés gastrorésistants sont en tête tandis que les capsules molles gagnent du terrainLes comprimés gastrorésistants représentaient 35,7 % de la taille du marché des APIs acido-sensibles en 2026. Ils bénéficient de procédés de fabrication établis, d'une large compatibilité avec les APIs et d'une acceptation par les autorités réglementaires dans les marchés membres de l'ICH. Les génériques d'oméprazole, de pantoprazole et de lansoprazole soutiennent une demande récurrente pour le revêtement de comprimés. Les normes de dissolution USP <711> et les recommandations de la Food and Drug Administration pour les produits à libération retardée fournissent une voie de conformité familière. Les gélules dures gastrorésistantes servent les produits nécessitant une homogénéité du remplissage ou une compatibilité de l'enveloppe avec les matériaux HPMC-AS. Les multiparticulaires, pellets et granules offrent une flexibilité posologique pour les usages pédiatriques et à forte dose.
Les capsules molles gastrorésistantes devraient croître à un CAGR de 7,8 % jusqu'en 2032. Leur expansion suit une utilisation plus large des stratégies d'administration à base lipidique pour les peptides et les biologiques, les technologies d'enveloppe d'origine végétale et les produits nutraceutiques protégés. GELITA a présenté la technologie DELASOL au CPHI 2025 comme voie vers une production de capsules molles gastrorésistantes en une seule étape sans étape de revêtement supplémentaire. Une revue scientifique a également décrit les avancées dans les revêtements gastrorésistants, l'encapsulation bicouche et les systèmes polymères pour les peptides, les protéines et les thérapies à base d'ARN[2]. Les dispersions solides amorphes sont un autre format en développement car l'HPMCAS peut agir à la fois comme support de dispersion et comme matrice gastrorésistante. Shin-Etsu rapporte qu'AQOAT soutient plus de 14 produits approuvés par la Food and Drug Administration dans ce rôle.

Par utilisateur final :
les fabricants pharmaceutiques détiennent la plus grande base tandis que les CDMOs croissent plus rapidementLes fabricants pharmaceutiques représentaient 46,7 % de la taille du marché des APIs acido-sensibles en 2026. Cette part reflète la large base installée de lignes de revêtement gastrorésistant chez les entreprises pharmaceutiques de marque et génériques. Les fabricants indiens restent des utilisateurs importants d'APIs acido-sensibles et d'excipients gastrorésistants pour les marchés génériques réglementés. Aurobindo Pharma a rapporté 888 dépôts cumulatifs d'ANDA et 728 approbations finales aux États-Unis au 31 mars 2026 dans les documents d'entreprise fournis. Les sociétés biopharmaceutiques constituent un groupe d'utilisateurs finaux en croissance car elles développent des candidats peptidiques oraux et biologiques parallèlement aux options injectables. Les pharmacies de préparation et les organisations de recherche clinique restent des utilisateurs plus modestes de formulations acido-sensibles spécialisées.
Les CDMOs devraient croître à un CAGR de 7,6 % jusqu'en 2032. Ce taux reflète le transfert des opérations de revêtement, de séchage par atomisation et des travaux réglementaires des opérations de fabrication internes vers des partenaires spécialisés. Le secteur des APIs acido-sensibles confère un avantage aux CDMOs disposant d'un revêtement sans solvant, d'un contrôle de l'humidité et d'une capacité validée de séchage par atomisation d'HPMCAS. Ces atouts ne sont pas facilement reproduits par les sous-traitants à usage général. À mesure que les programmes deviennent plus complexes, les clients sont plus susceptibles de sélectionner un partenaire ayant un historique en libération contrôlée et en tests biorelevants. Il en résulte un secteur CDMO à deux niveaux, où les prestataires techniquement différenciés se disputent les projets les plus exigeants.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 43,5 % de la part du marché des APIs acido-sensibles en 2026. Son envergure reflète un large écosystème d'ANDA, des installations de revêtement enregistrées auprès de la Food and Drug Administration et une base dense de CDMOs disposant d'une capacité de formulation validée. Les données CMS 2024 fournies ont enregistré 85,9 millions de prescriptions d'inhibiteurs de la pompe à protons toutes molécules confondues, soutenant une demande récurrente pour les systèmes à libération retardée. L'influence réglementaire du 21 CFR Partie 211 et des recommandations de la Food and Drug Administration pour les produits à libération retardée maintient un seuil de qualité élevé. Cela favorise les fournisseurs établis de polymères et de systèmes de revêtement disposant d'une documentation complète et de performances éprouvées. Les mesures tarifaires américaines proposées pour les importations pharmaceutiques ont également encouragé les fournisseurs à envisager une capacité de production nationale, bien que le cadre politique reste un risque de planification plutôt qu'une exigence mise en œuvre.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 5,6 % jusqu'en 2032. La base d'APIs génériques de l'Inde, la capacité croissante de formes orales solides de la Chine et la demande des populations vieillissantes soutiennent ces perspectives. Aurobindo, Cipla, Dr. Reddy's et Granules India renforcent leur capacité de fabrication tout en poursuivant des produits complexes. Colorcon a ouvert une installation de revêtement de films de 200 000 pieds carrés à Johor, en Malaisie, en juillet 2025, créant une capacité régionale pour les systèmes de revêtement gastrorésistant et fonctionnel. Cet investissement signale que les fournisseurs d'excipients anticipent une demande croissante de formes orales solides dans la région. La production locale de matériaux de revêtement qualifiés peut également aider les fabricants à réduire les délais d'approvisionnement et à construire des chaînes d'approvisionnement plus résilientes.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe combine des exigences de fabrication strictes avec une demande établie pour les formes galéniques gastrorésistantes. Shin-Etsu a annoncé un investissement de 10 milliards JPY dans la cellulose pharmaceutique comprenant une nouvelle installation L-HPC à Wiesbaden, en Allemagne, dont l'achèvement est prévu au second semestre 2026. Les normes EDQM et l'Annexe 1 des BPF européennes façonnent les attentes de qualité pour les fabricants régionaux. Les appels d'offres publics allemands de juillet 2026 comprenaient 6,9 millions EUR pour des comprimés gastrorésistants de pantoprazole, démontrant une demande continue pour les produits gastrorésistants. L'Amérique du Sud offre des opportunités d'accès à mesure que les processus d'enregistrement s'harmonisent davantage entre les marchés du Mercosur. Le Moyen-Orient et l'Afrique restent dépendants des importations pour les formats gastrorésistants spécialisés, tandis que les pays du GCC sont les principaux centres de demande pour les thérapies en gastroentérologie et métaboliques.
Paysage concurrentiel
Concentration du Marché
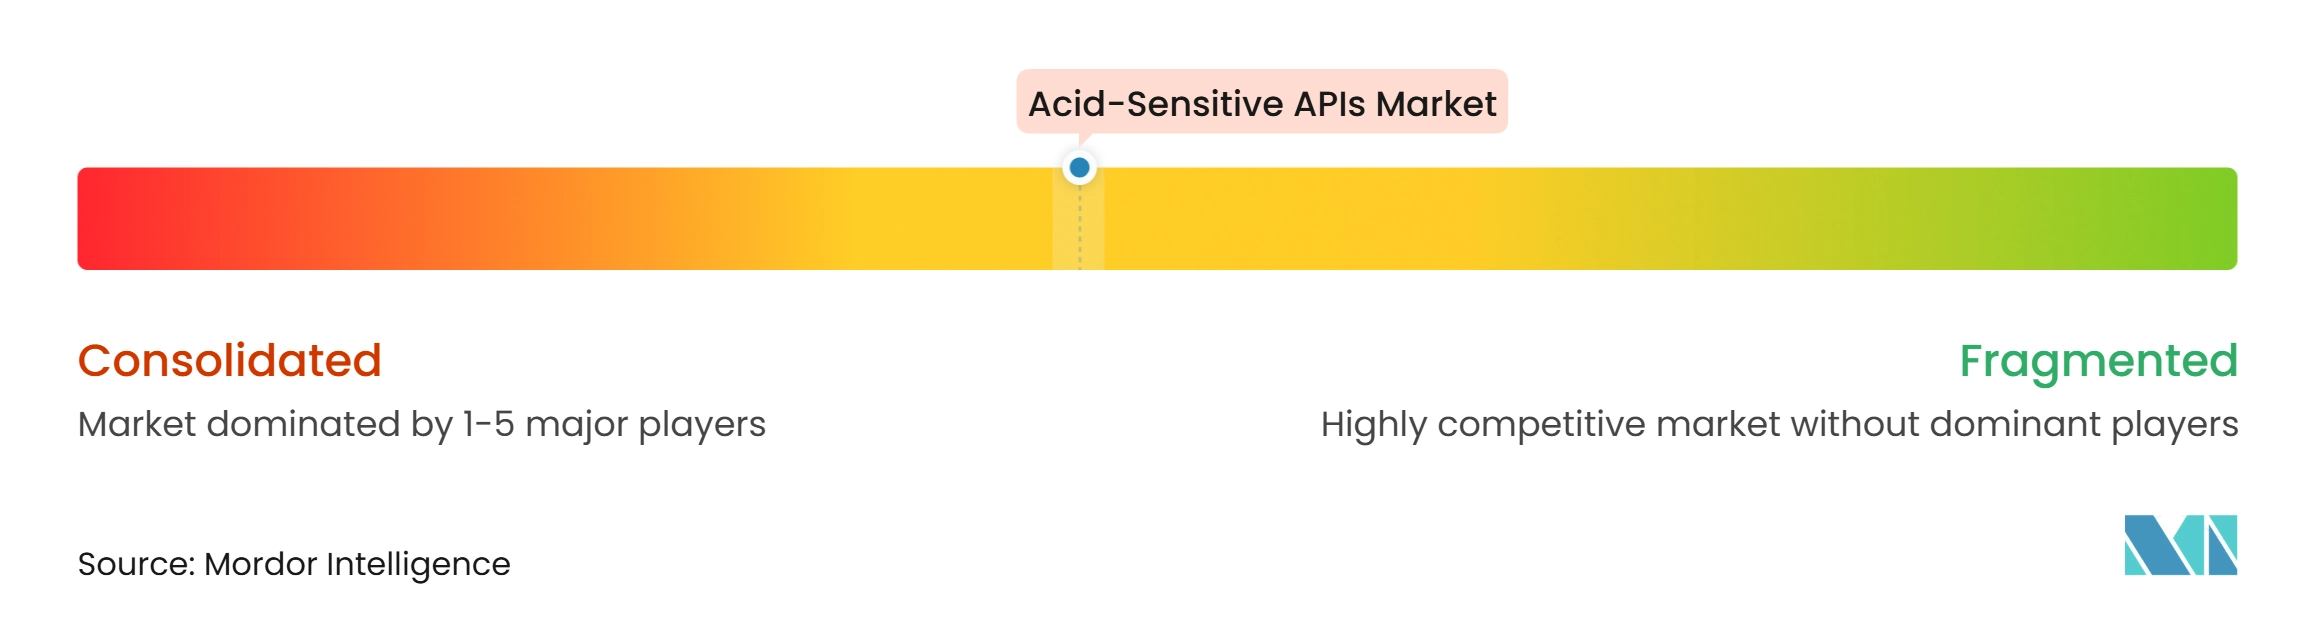
Le marché des APIs acido-sensibles présente une base d'approvisionnement en amont concentrée et une base de fabrication en aval plus fragmentée. Evonik, Shin-Etsu, Colorcon et BASF fournissent de nombreux polymères spécialisés et systèmes de revêtement utilisés dans les produits gastrorésistants commerciaux. Leur position repose sur la documentation réglementaire, une production à forte intensité capitalistique et des relations techniques de longue date avec les entreprises pharmaceutiques. Ces barrières rendent le remplacement difficile une fois qu'un excipient fait partie d'une formulation à libération retardée approuvée. La structure concurrentielle récompense les fournisseurs capables d'apporter un soutien à la formulation en plus des matériaux. C'est pourquoi les nouvelles plateformes de gélules et de polymères sont des outils stratégiques importants plutôt que de simples extensions de produits.
Evonik a lancé EUDRACAP colon en qualité GMP en octobre 2025, étendant son rôle de fournisseur de polymères à celui de fournisseur d'une plateforme d'administration prête à remplir. Shin-Etsu développe sa capacité de cellulose pharmaceutique au Japon et en Allemagne, soutenant la sécurité d'approvisionnement en excipients utilisés dans les produits à libération contrôlée et retardée. SPI Pharma et Colorcon ont annoncé un partenariat mondial de distribution et d'innovation en octobre 2026 pour les systèmes d'administration de médicaments, élargissant l'accès commercial aux technologies à libération modifiée. Ces actions montrent que le service technique, la portée de la distribution et la propriété des plateformes sont de plus en plus liés. Les exigences de conformité ISO 15378 et des BPF cGMP de la Food and Drug Administration ajoutent des coûts de conformité que les entreprises établies peuvent répartir sur des portefeuilles de produits plus importants.
La concurrence en aval comprend les fabricants génériques indiens, les entreprises pharmaceutiques et les CDMOs spécialisés. Leur position dépend du volume d'ANDA, de la capacité de synthèse peptidique et d'une validation fiable des procédés gastrorésistants. La pression sur les prix est la plus forte pour les produits à petites molécules établis, où de nombreux fournisseurs se disputent la mme opportunité générique. Les programmes complexes de biologiques et de GLP-1 offrent des travaux plus défendables pour les CDMOs capables de gérer les formulations lipidiques, les gélules intrinsèquement gastrorésistantes et les cibles d'absorption difficiles. Le secteur des APIs acido-sensibles présente donc une division plus nette entre la production générique à fort volume et les programmes d'administration techniquement exigeants.
Leaders du secteur des APIs acido-sensibles
-
Dr. Reddy's Laboratories
-
Lonza Group
-
Evonik Industries
-
BASF SE
-
Aurobindo Pharma
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des APIs acido-sensibles Entreprises couvertes dans ce rapport
- Apotex Pharmachem
- Aurobindo Pharma
- BASF
- Catalent
- ChemWerth Inc.
- Chunghwa Chemical Synthesis & Biotech Co., Ltd
- Cipla
- Colorcon
- Concord Biotech Limited
- Dr. Reddy’s Laboratories
- Evonik Industries
- Granules India
- Hikal Ltd
- Lonza Group
- Nordmark
- Patheon, part of Thermo Fisher Scientific
- Pharmaceutics International, Inc.
- RPG Life Sciences
- Shin-Etsu Chemical Co., Ltd.
- Suven Pharmaceuticals
- Teva Pharmaceutical Industries
Portée du rapport mondial sur le marché des APIs acido-sensibles
Selon la portée du rapport, les APIs acido-sensibles sont des principes actifs pharmaceutiques qui se dégradent ou perdent leur efficacité lorsqu'ils sont exposés à des conditions acides, telles que l'acide gastrique. Ils peuvent nécessiter des formulations protectrices, telles que des enrobages gastrorésistants ou des systèmes d'administration résistants à l'acide.
Le marché des APIs acido-sensibles est segmenté par molécule, classe thérapeutique, forme galénique, utilisateur final et géographie. Par molécule, le marché est segmenté en oméprazole et ésoméprazole, lansoprazole, rabéprazole, pantoprazole, érythromycine, pancréalipase et autres molécules. Par classe thérapeutique, le marché est segmenté en inhibiteurs de la pompe à protons, antibiotiques, enzymothérapies substitutives, agonistes des récepteurs GLP-1, anti-inflammatoires et autres classes thérapeutiques. Par forme galénique, le marché est segmenté en comprimés gastrorésistants, gélules dures gastrorésistantes, capsules molles gastrorésistantes, multiparticulaires, pellets, granules et dispersions solides amorphes. Par utilisateur final, le marché est segmenté en fabricants pharmaceutiques, sociétés biopharmaceutiques, organisations de développement et de fabrication sous contrat et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Oméprazole et ésoméprazole |
| Lansoprazole |
| Rabéprazole |
| Pantoprazole |
| Érythromycine |
| Pancréalipase |
| Autres molécules |
| Inhibiteurs de la pompe à protons |
| Antibiotiques |
| Enzymothérapies substitutives |
| Agonistes des récepteurs GLP-1 |
| Anti-inflammatoires |
| Autres classes thérapeutiques |
| Comprimés gastrorésistants |
| Gélules dures gastrorésistantes |
| Capsules molles gastrorésistantes |
| Multiparticulaires, pellets et granules |
| Dispersions solides amorphes |
| Fabricants pharmaceutiques |
| Sociétés biopharmaceutiques |
| Organisations de développement et de fabrication sous contrat |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par molécule | Oméprazole et ésoméprazole | |
| Lansoprazole | ||
| Rabéprazole | ||
| Pantoprazole | ||
| Érythromycine | ||
| Pancréalipase | ||
| Autres molécules | ||
| Par classe thérapeutique | Inhibiteurs de la pompe à protons | |
| Antibiotiques | ||
| Enzymothérapies substitutives | ||
| Agonistes des récepteurs GLP-1 | ||
| Anti-inflammatoires | ||
| Autres classes thérapeutiques | ||
| Par forme galénique | Comprimés gastrorésistants | |
| Gélules dures gastrorésistantes | ||
| Capsules molles gastrorésistantes | ||
| Multiparticulaires, pellets et granules | ||
| Dispersions solides amorphes | ||
| Par utilisateur final | Fabricants pharmaceutiques | |
| Sociétés biopharmaceutiques | ||
| Organisations de développement et de fabrication sous contrat | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui soutient la demande d'APIs acido-sensibles ?
La demande est soutenue par les médicaments génériques à libération retardée et le développement de thérapies peptidiques orales et de GLP-1 nécessitant une protection contre l'acide gastrique.
Quel est le taux de croissance prévu pour les APIs acido-sensibles ?
Le secteur devrait croître à un CAGR de 4,4 % de 2027 à 2032, pour atteindre 20,81 milliards USD.
Quel groupe de molécules détient la plus grande part ?
L'oméprazole et l'ésoméprazole sont en tête par molécule avec une part de 27,6 % en 2026.
Quelle forme galénique connaît la croissance la plus rapide ?
Les capsules molles gastrorésistantes devraient se développer à un CAGR de 7,8 % jusqu'en 2032.
Pourquoi les CDMOs gagnent-ils en importance pour les APIs acido-sensibles ?
Les CDMOs fournissent un revêtement spécialisé, des tests de dissolution, un séchage par atomisation et un soutien réglementaire que de nombreux développeurs de médicaments ne peuvent pas maintenir en interne.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,6 % jusqu'en 2032, soutenue par la production d'APIs génériques et l'expansion de la fabrication de formes orales solides.