
Tamaño y Participación del Mercado de APIs Sensibles a los Ácidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.47 % |
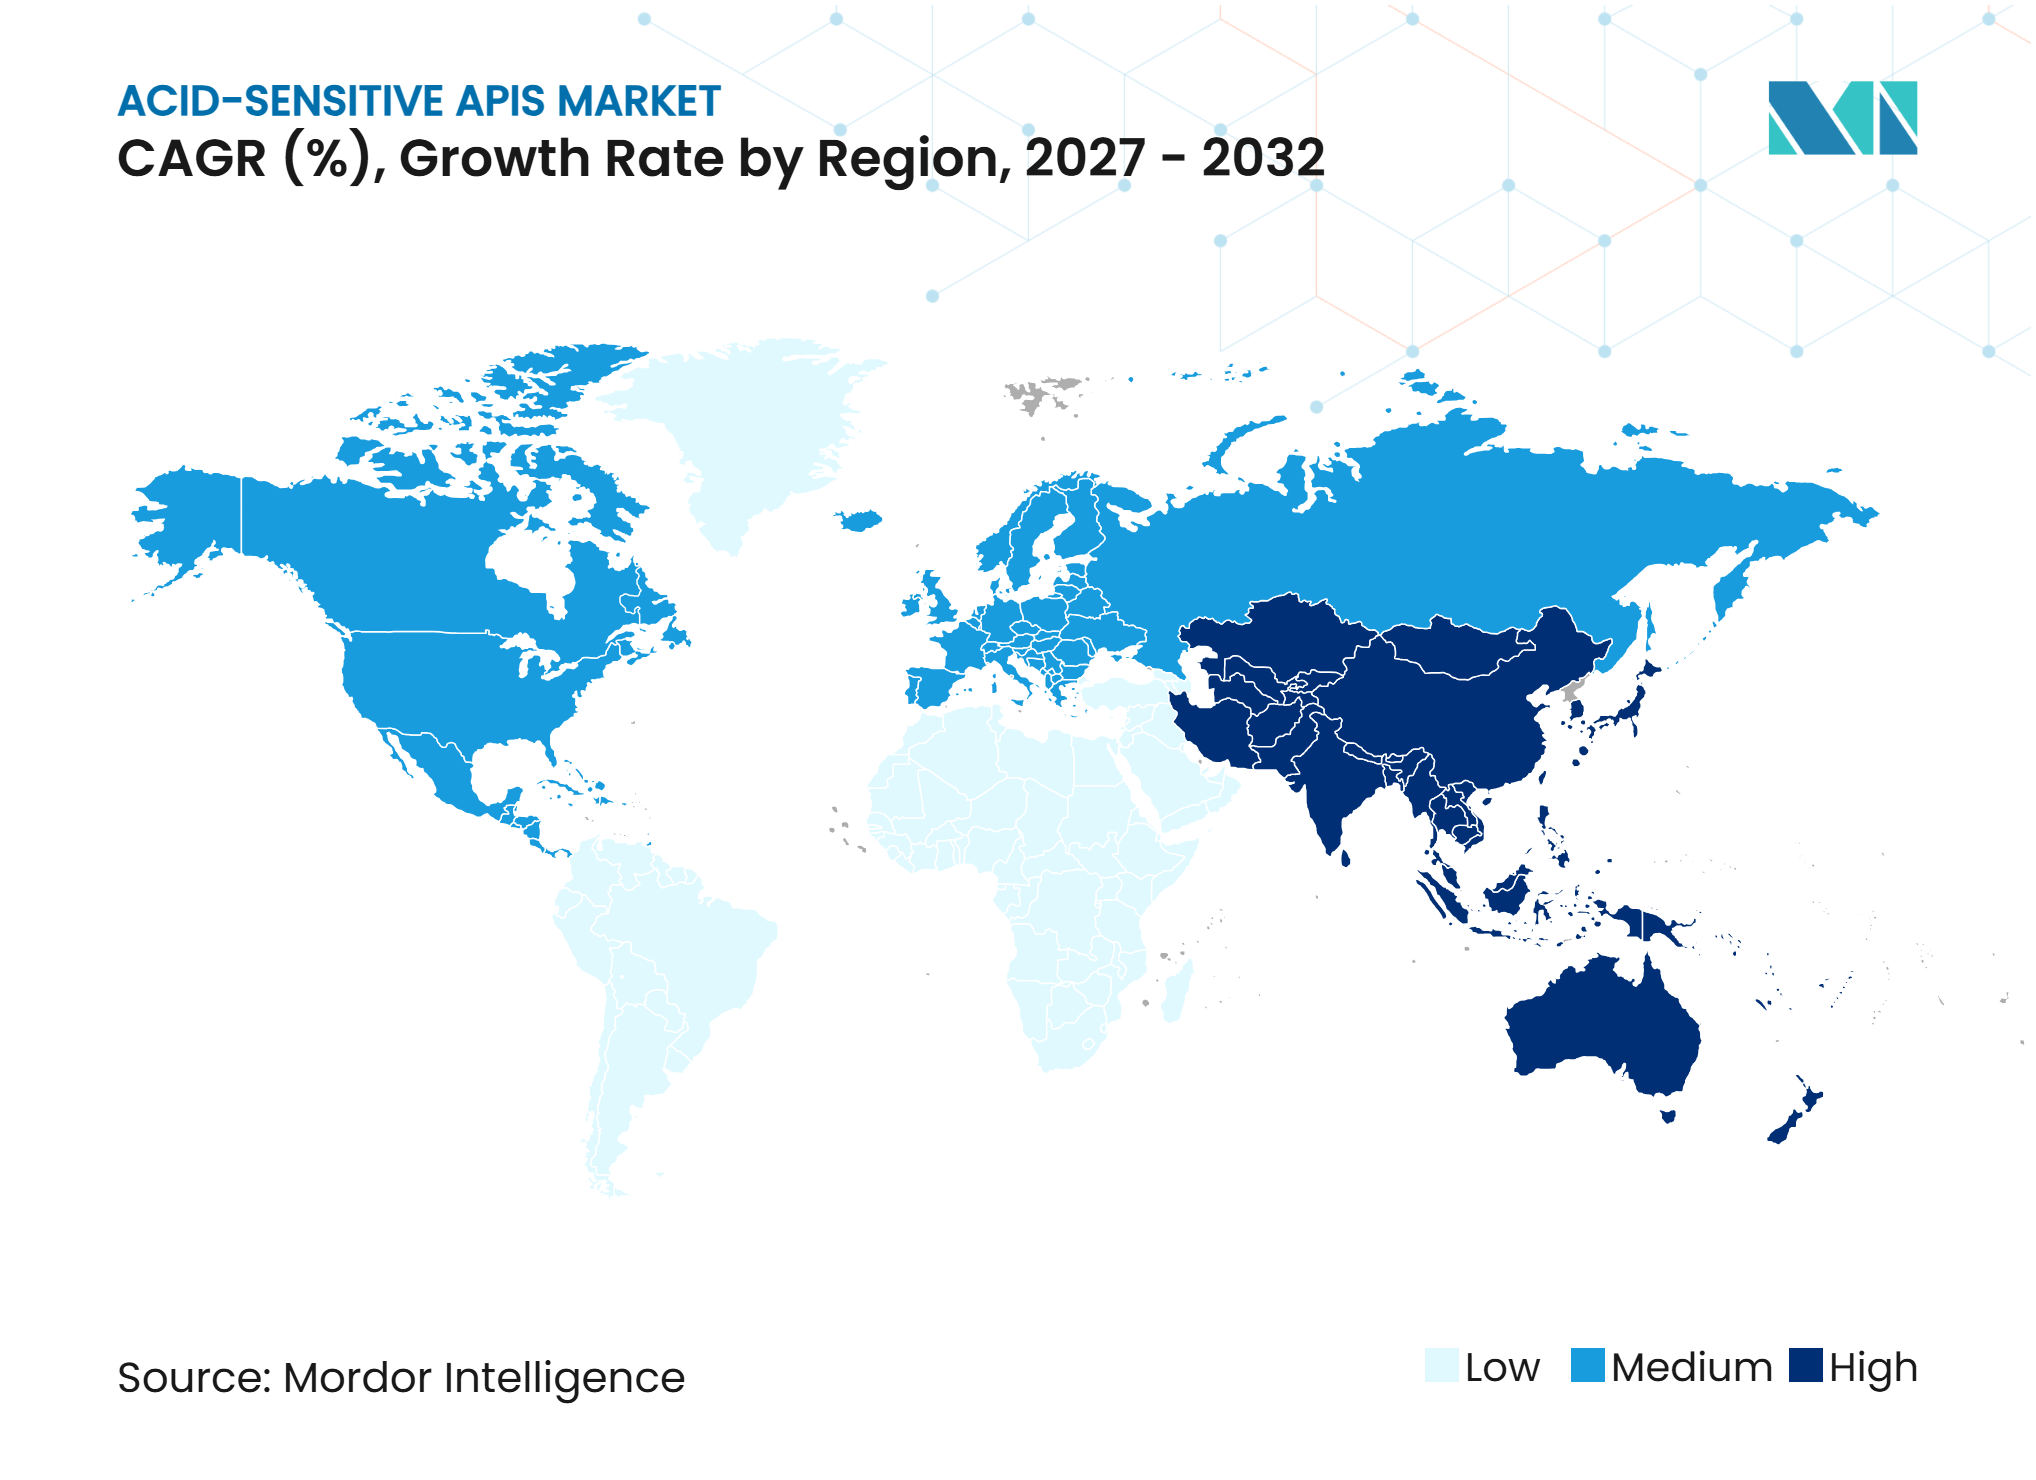
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de APIs Sensibles a los Ácidos por Mordor Intelligence
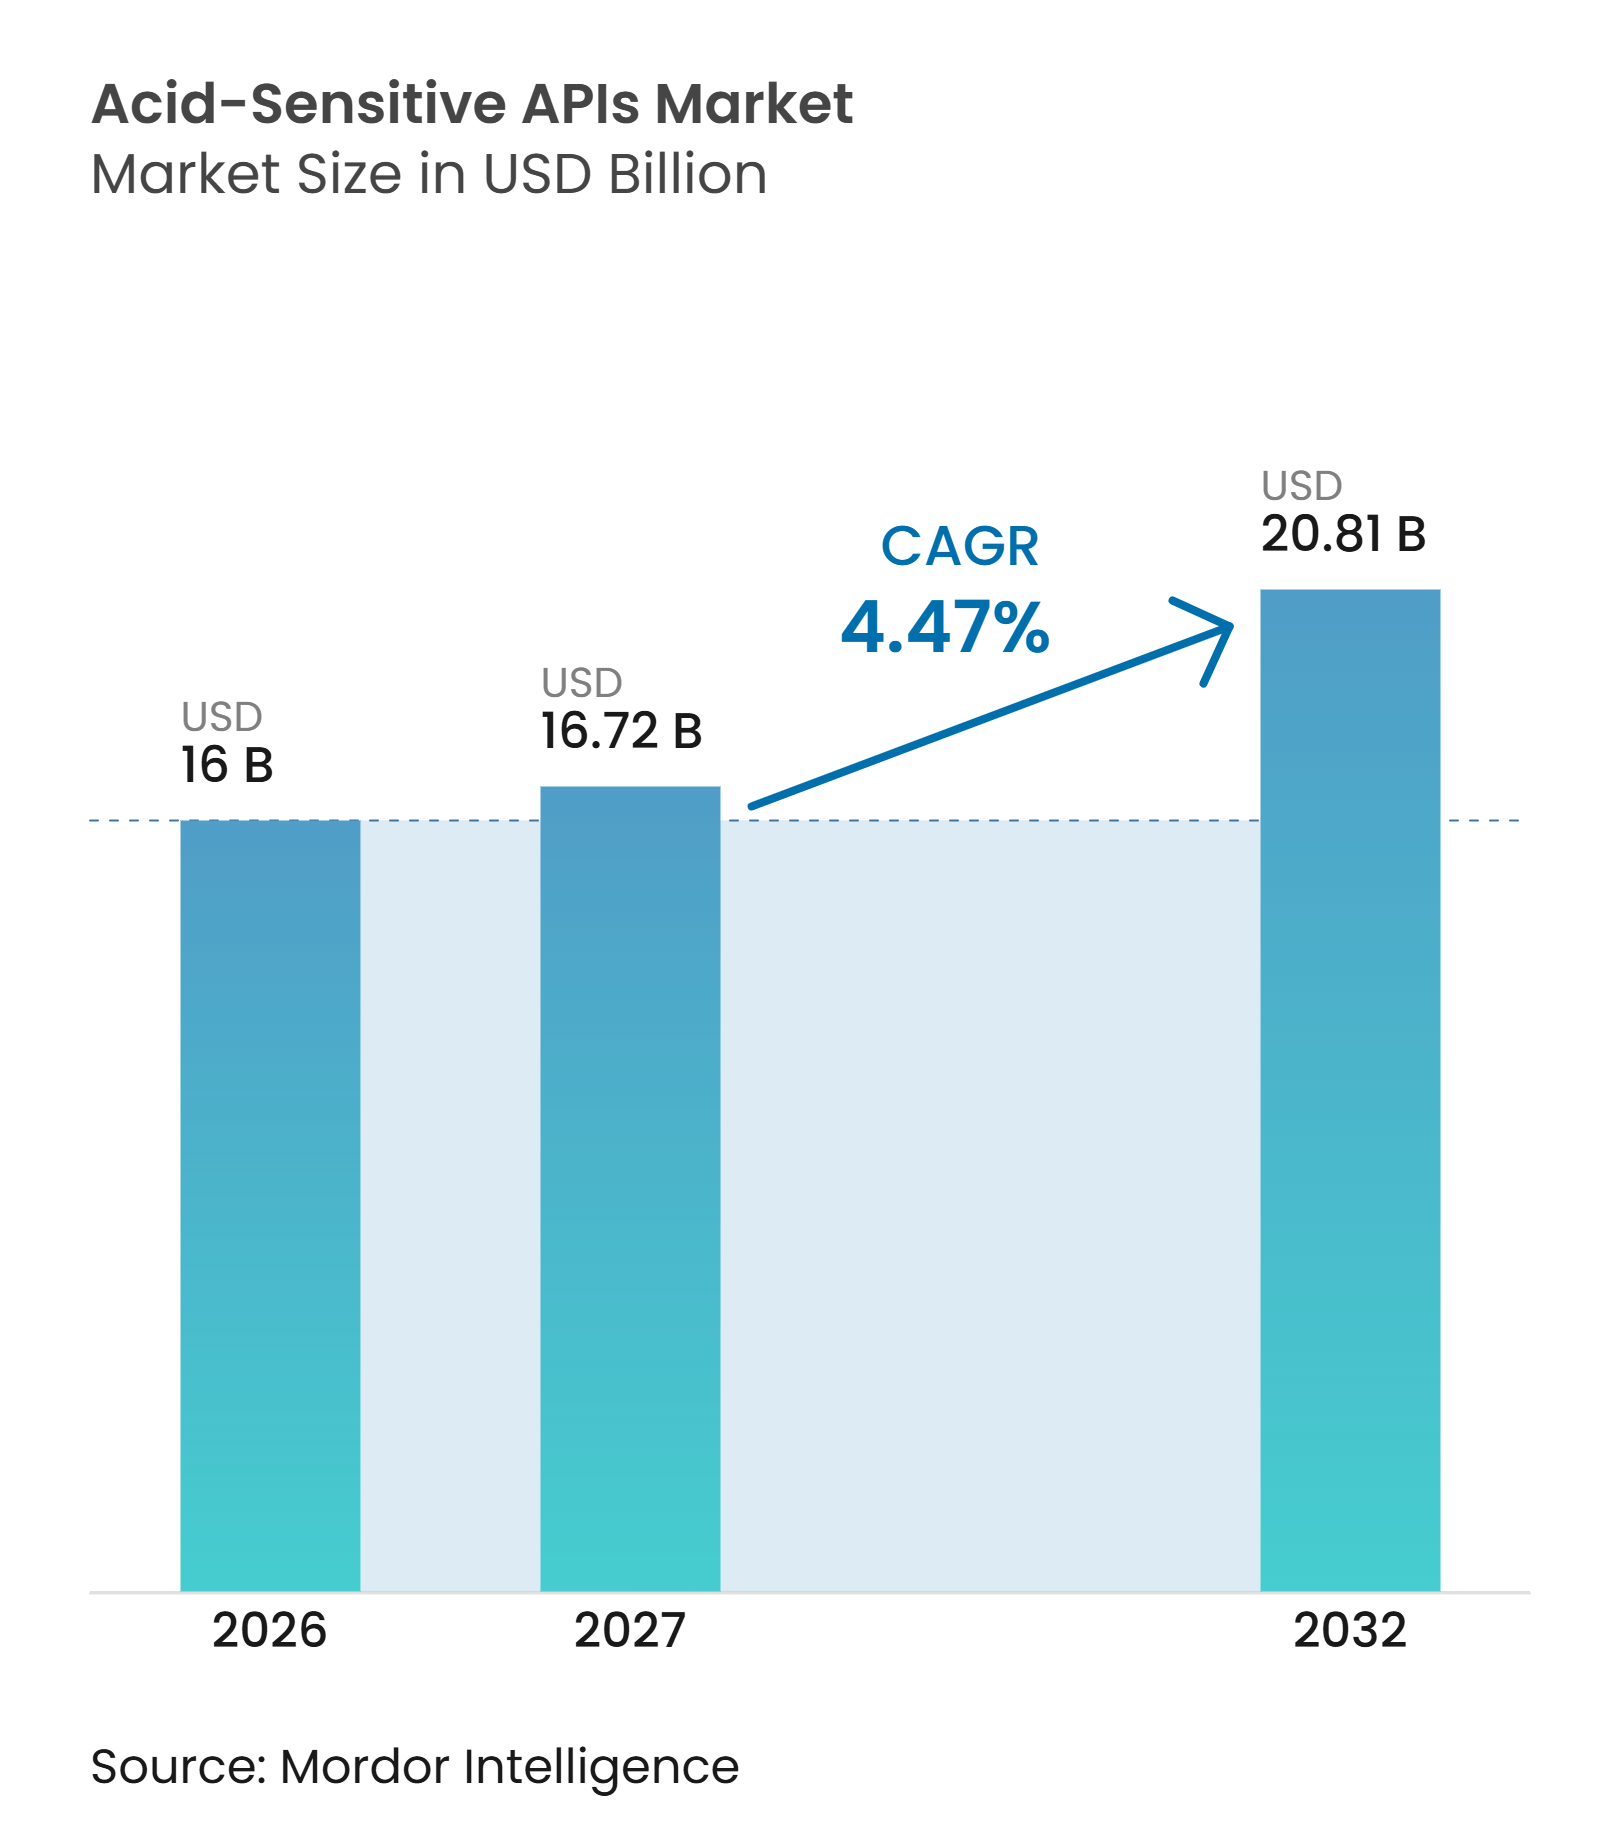
Se proyecta que el tamaño del Mercado de APIs Sensibles a los Ácidos se expanda desde 16 mil millones de USD en 2026 y 16,72 mil millones de USD en 2027 hasta 20,81 mil millones de USD para 2032, registrando una CAGR del 4,47% entre 2027 y 2032.
El crecimiento se sustenta en la necesidad de proteger moléculas que pierden actividad en el ácido gástrico, incluidos los inhibidores de la bomba de protones, las enzimas pancreáticas y los nuevos candidatos a péptidos orales. La demanda genérica respalda el uso de alto volumen de sistemas entéricos establecidos, mientras que los biológicos orales y los candidatos a ARG-1 crean demanda de plataformas de administración más especializadas. Esta combinación sostiene el mercado de APIs sensibles a los ácidos incluso cuando los precios de las moléculas genéricas establecidas disminuyen. Los proveedores están avanzando más allá del suministro de polímeros en bruto hacia formatos de cápsulas listas para llenar y soporte de desarrollo. Esto desplaza el valor hacia empresas con recubrimientos validados, documentación regulatoria y experiencia en formulación.
Conclusiones Clave del Informe
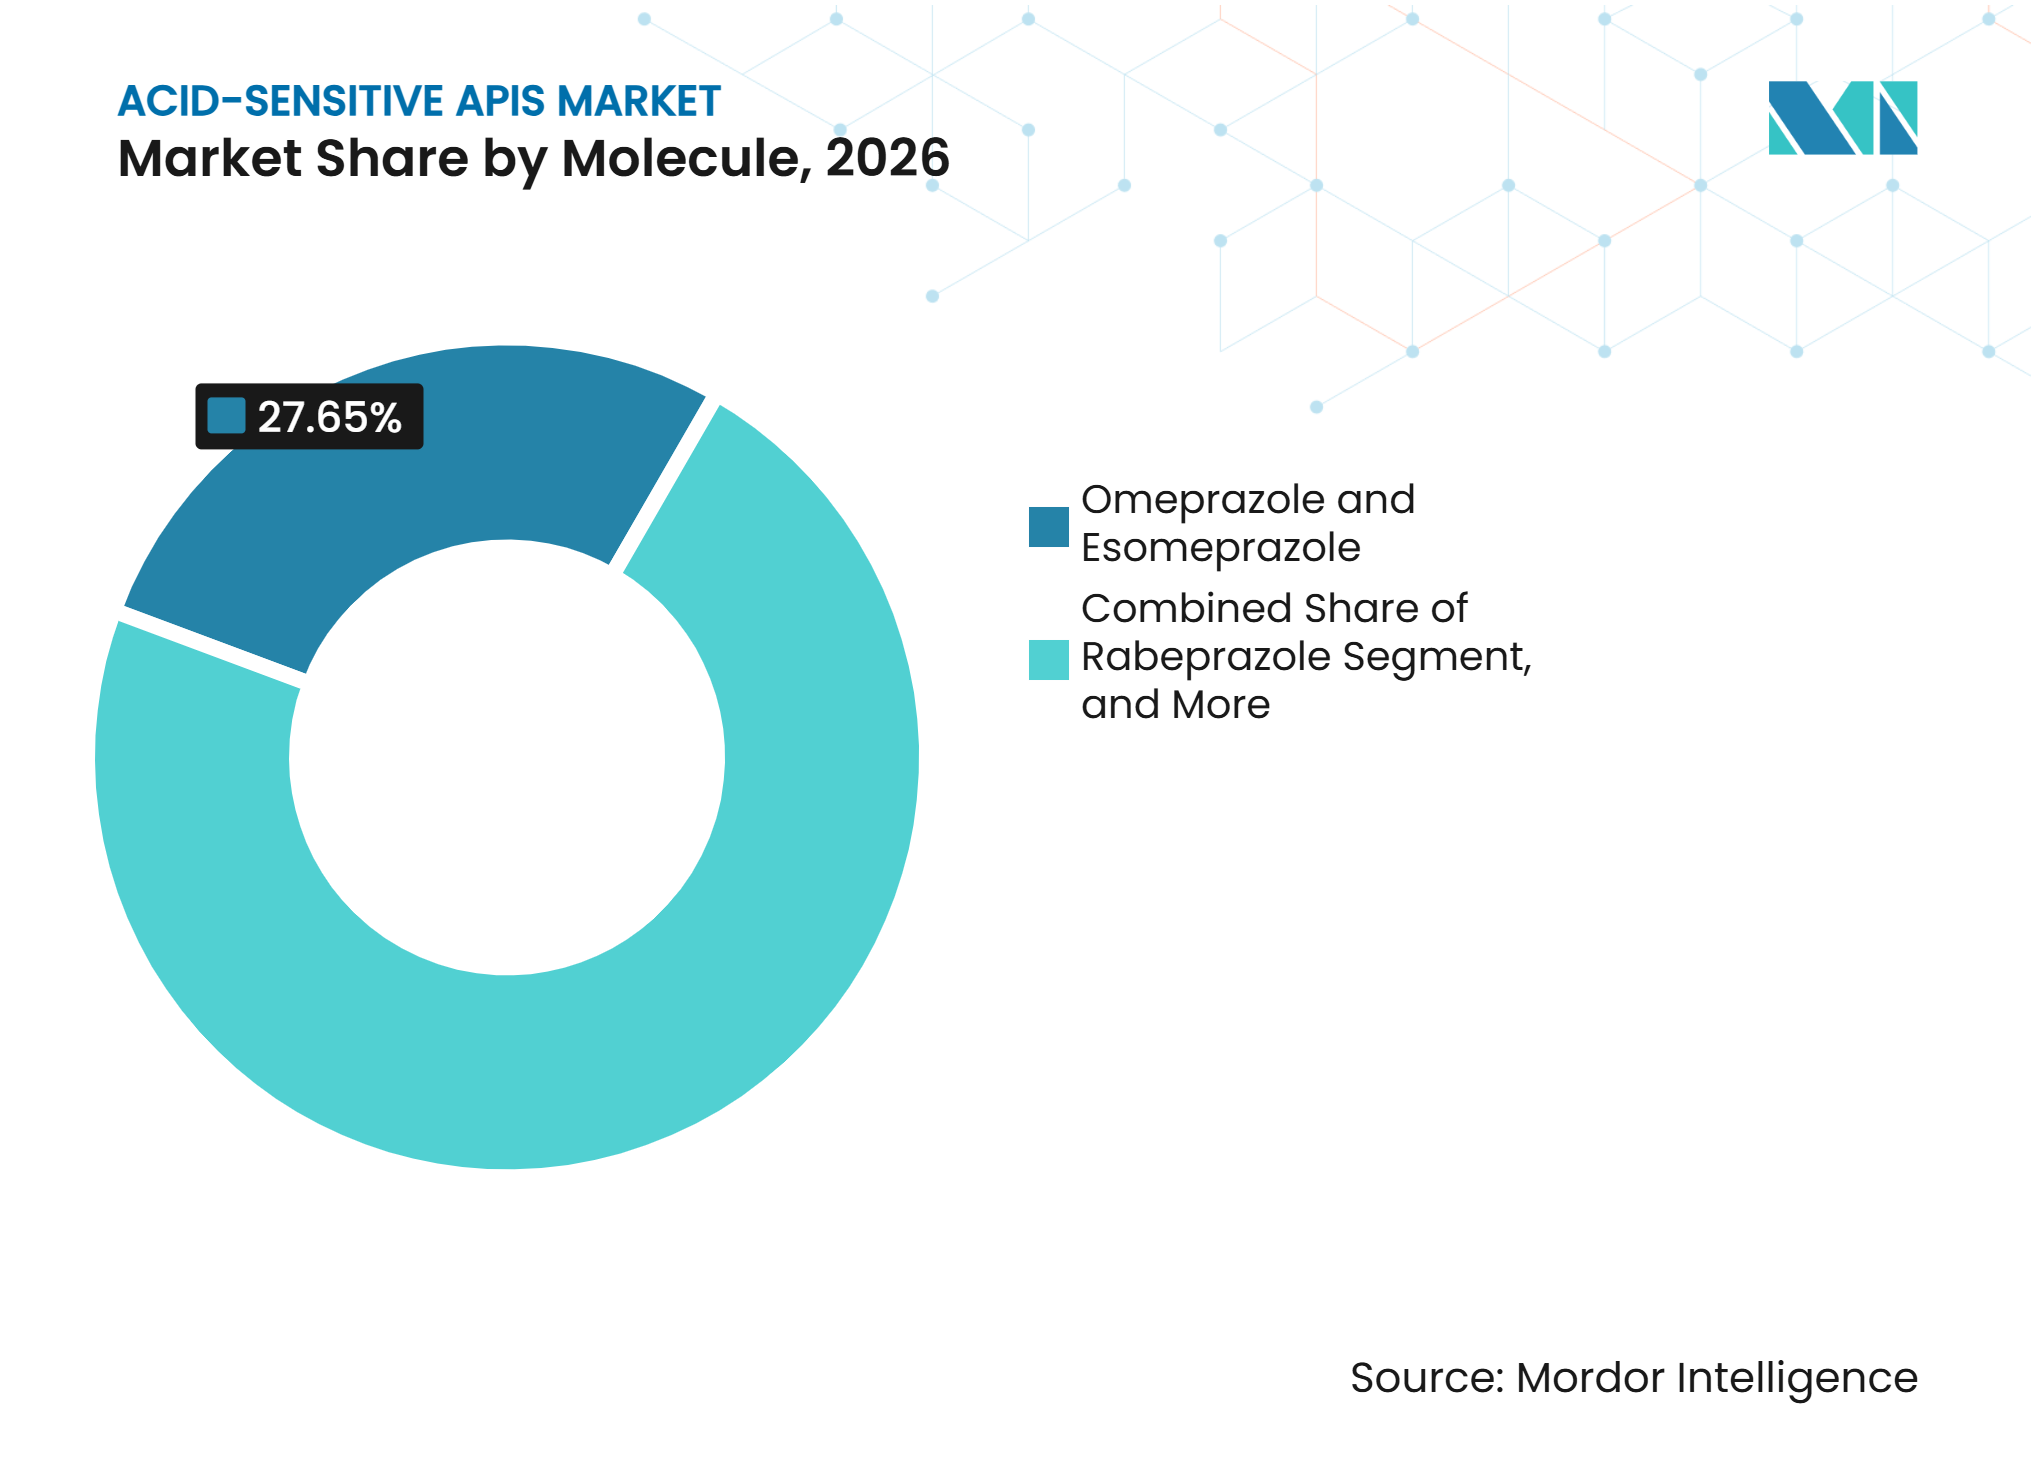
- Por molécula, el omeprazol y el esomeprazol representaron el 27,6% de la participación del mercado de APIs sensibles a los ácidos en 2026, mientras que se proyecta que el lansoprazol crezca a una CAGR del 6,5% hasta 2032.
- Por clase terapéutica, los inhibidores de la bomba de protones representaron el 32,7% de la participación del mercado de APIs sensibles a los ácidos en 2026, mientras que se proyecta que los agonistas del receptor GLP-1 crezcan a una CAGR del 6,8% hasta 2032.
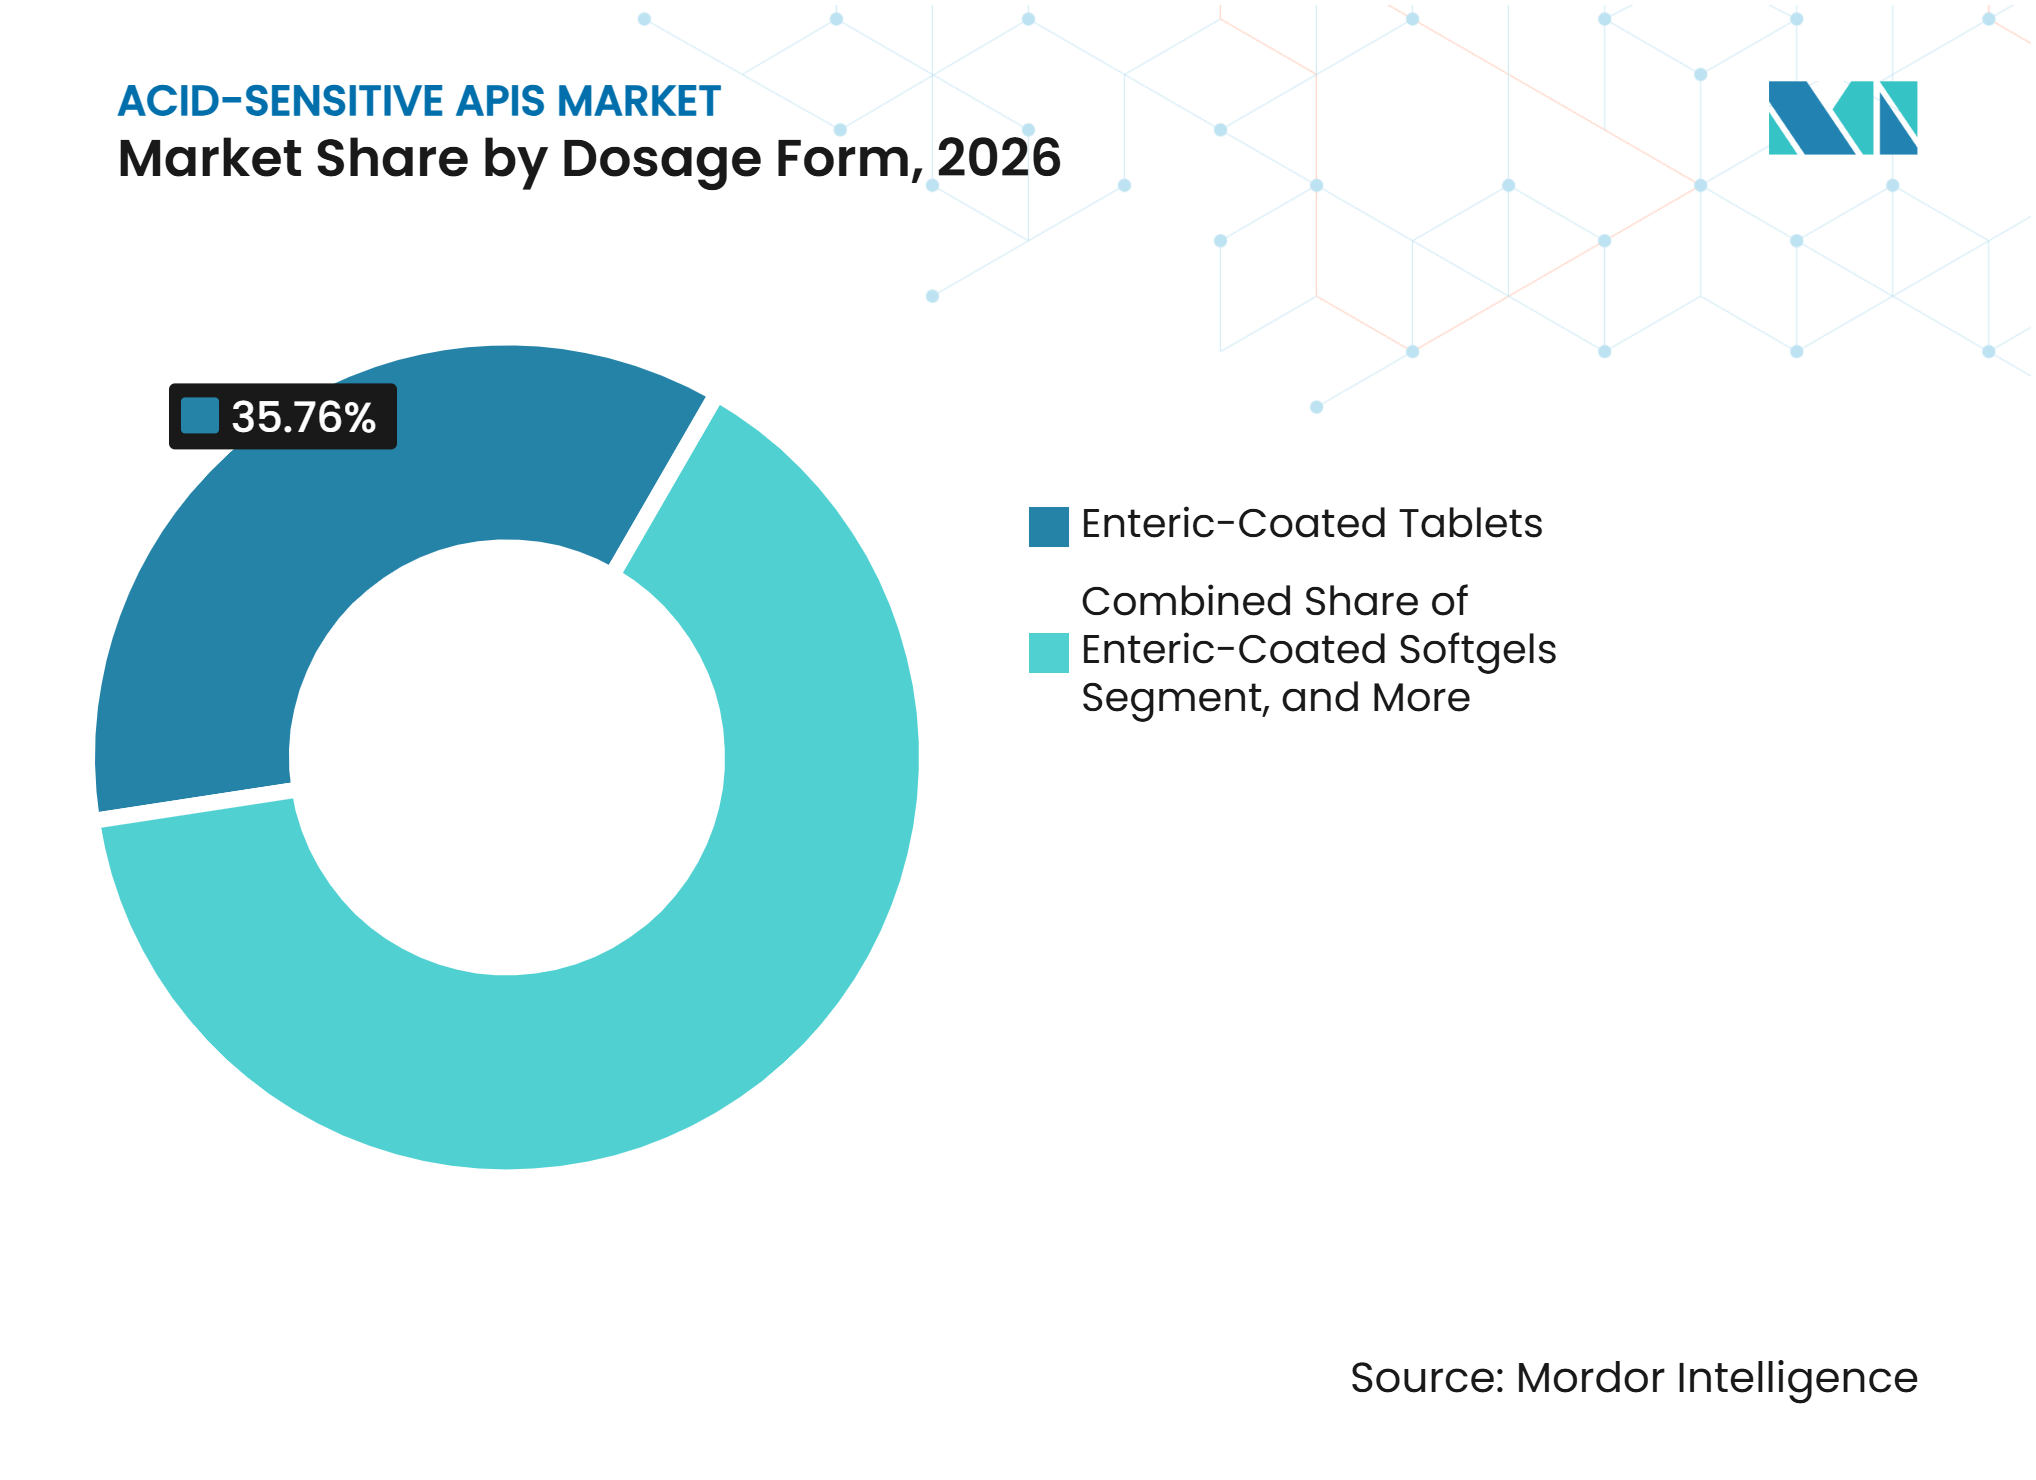
- Por forma farmacéutica, los comprimidos con recubrimiento entérico representaron el 35,7% de la participación del mercado de APIs sensibles a los ácidos en 2026, mientras que se proyecta que las cápsulas blandas con recubrimiento entérico crezcan a una CAGR del 7,8% hasta 2032.
- Por usuario final, los fabricantes farmacéuticos representaron el 46,7% de la participación del mercado de APIs sensibles a los ácidos en 2026, mientras que se proyecta que los CDMOs crezcan a una CAGR del 7,6% hasta 2032.
- Por geografía, América del Norte representó el 43,5% de la participación del mercado de APIs sensibles a los ácidos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 5,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Moléculas Ácido-Lábiles en las Tuberías de Formas Farmacéuticas Orales | +1.20% | Global | Largo plazo (≥ 4 años) |
| Genericización de los Superventas con Recubrimiento Entérico | +0.80% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de la Demanda de CDMOs y Externalización de Formulación | +0.60% | Global, con ganancias tempranas en India, Estados Unidos, China | Mediano plazo (2-4 años) |
| Cápsulas Entéricas Listas para Llenar que Reducen la Fricción en el Desarrollo | +0.50% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Creciente Necesidad de Administración Gastrointestinal Específica por Sitio | +0.40% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Mayor Uso de Péptidos Orales y Biológicos | +1.00% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Moléculas Ácido-Lábiles en las Tuberías de Formas Farmacéuticas Orales
Los programas de desarrollo oral incluyen cada vez más moléculas que necesitan protección del ácido gástrico. Evonik informó que más de 700 programas de desarrollo oral utilizan nuevos ingredientes activos que requieren soluciones de administración avanzadas, lo que representa un tercio de los nuevos programas de fármacos orales a nivel mundial. La cifra muestra que la administración avanzada se está volviendo relevante en una gama mucho más amplia de candidatos orales, en lugar de limitarse a productos de liberación retardada establecidos. Esto amplía la demanda en el mercado de APIs sensibles a los ácidos más allá de los comprimidos entéricos convencionales y crea la necesidad de opciones de cápsulas, recubrimientos y multiparticulados. Los equipos de formulación también se involucran cada vez más en las decisiones de desarrollo en etapas tempranas, cuando la elección de la cubierta de la cápsula, el polímero, la forma farmacéutica y el perfil de liberación aún está abierta. Esa participación temprana es importante porque los cambios realizados posteriormente pueden requerir nuevos trabajos de compatibilidad, estudios de disolución y documentación regulatoria. Una revisión de 2026 describió el paso de la protección gástrica básica hacia sistemas más predictivos, incluidos recubrimientos dobles de liberación rápida y administración activada tanto por pH como por microbiota. Estos enfoques son relevantes para los péptidos orales y los biológicos porque sus necesidades van más allá de la resistencia al ácido estomacal e incluyen la liberación controlada en una ubicación intestinal adecuada.
Genericización de los Superventas con Recubrimiento Entérico
Los vencimientos de patentes de las terapias de liberación retardada continúan sosteniendo la demanda de polímeros entéricos e ingredientes activos sensibles a los ácidos. La Administración de Alimentos y Medicamentos enumeró 29 fabricantes genéricos activos para los comprimidos de pantoprazol de 40 mg y 15 fabricantes para las cápsulas de omeprazol de 20 mg en los datos de 2026 suministrados. Estos productos mantienen el mercado de APIs sensibles a los ácidos vinculado a una gran base de demanda genérica de inhibidores de la bomba de protones y al uso recurrente de sistemas de recubrimiento establecidos. El gran número de fabricantes también muestra por qué la competencia es más intensa en las moléculas maduras, donde los proveedores compiten en precio, fiabilidad del suministro y capacidad de presentación de solicitudes. Más proveedores pueden reducir los precios del ingrediente activo, pero los grados de recubrimiento validados son más difíciles de reemplazar porque un nuevo material puede requerir trabajo de formulación y recalificación regulatoria. Esto respalda la demanda continua de HPMCAS y copolímeros de ácido metacrílico en formulaciones aprobadas, incluso cuando el ingrediente activo en sí se convierte en un producto básico. La misma dinámica permite a los proveedores de polímeros mantener una posición más estable que los proveedores de APIs de productos básicos dentro de los productos genéricos maduros.
Crecimiento de la Demanda de CDMOs y Externalización de Formulación
La externalización ahora abarca el desarrollo de formulaciones y las pruebas de liberación, así como la capacidad de fabricación. En septiembre de 2025, Vaxcyte celebró un acuerdo maestro de servicios de 15 años con Patheon para la formulación y fabricación de productos farmacéuticos en su instalación de Greenville, Carolina del Norte. El acuerdo ilustra las relaciones comerciales más prolongadas que pueden resultar cuando un programa de desarrollo requiere capacidad de producción especializada. Este cambio otorga a los CDMOs especializados un papel más importante en el mercado de APIs sensibles a los ácidos porque los productos entéricos necesitan recubrimiento controlado, pruebas de disolución, trabajo de estabilidad y soporte regulatorio. Los requisitos de gestión del ciclo de vida de ICH Q12 y los requisitos de calidad de la Administración de Alimentos y Medicamentos aumentan el costo de mantener perfiles de liberación validados después del lanzamiento, así como durante el desarrollo. Las empresas con tecnología analítica de procesos establecida, personal capacitado y sistemas de calidad pueden absorber estas obligaciones con mayor facilidad que las operaciones internas más pequeñas. Por lo tanto, la externalización crece donde un desarrollador necesita capacidad técnica y procesos conformes en lugar de solo volumen de producción adicional.
Cápsulas Entéricas Listas para Llenar que Reducen la Fricción en el Desarrollo
Las cápsulas entéricas listas para llenar eliminan los pasos de recubrimiento y sellado que pueden prolongar el desarrollo. Evonik puso a disposición EUDRACAP colon en calidad GMP en octubre de 2025 para biológicos vivos, biológicos orales, péptidos, ARN y otros activos sensibles. La plataforma responde a la necesidad de formatos de administración que puedan proteger cargas útiles sensibles al tiempo que se dirigen al intestino distal. Lonza Capsugel informó que su enfoque de cápsulas entéricas cumplió con los requisitos de liberación retardada de la USP en condiciones de alimentación y ayuno en pruebas gastrointestinales dinámicas. Estos formatos ayudan a los desarrolladores a seguir estrategias de liberación ileocolónica y otras estrategias de liberación específicas por sitio sin instalar una operación de recubrimiento separada ni gestionar un paso de desarrollo adicional. También trasladan parte del gasto en desarrollo de las plantas farmacéuticas a los proveedores de cápsulas y excipientes que pueden proporcionar un sistema validado. Esto otorga a los proveedores de plataformas un papel más importante en el mercado de APIs sensibles a los ácidos, especialmente en los programas tempranos que necesitan un comportamiento de liberación reproducible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Formulación y Pruebas Especializadas | -1.00% | Global | Corto plazo (≤ 2 años) |
| Condiciones Gástricas e Intestinales In Vivo Variables | -0.70% | Global | Largo plazo (≥ 4 años) |
| Riesgo de Escalado en la Integridad del Recubrimiento y el Rendimiento de Liberación | -0.50% | Asia-Pacífico, América del Sur | Mediano plazo (2-4 años) |
| Biodisponibilidad Limitada de Biológicos Orales Complejos | -0.60% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Formulación, Pruebas y Escalado Especializados
Las formas farmacéuticas sensibles a los ácidos requieren más trabajo de desarrollo que los productos convencionales de liberación inmediata. La calificación de polímeros, las pruebas de disolución, los estudios de estabilidad y el trabajo de correlación in vivo añaden costos antes de que un producto alcance la escala comercial. AAPS PharmSciTech señaló que la secuencia de pruebas estándar que utiliza ácido clorhídrico 0,1 mol/L seguido de disolución en tampón puede no predecir adecuadamente el comportamiento in vivo. Esto puede requerir pruebas biorrelevantes que añadan más trabajo de desarrollo y validación. La carga es particularmente difícil para los desarrolladores biofarmacéuticos más pequeños y los fabricantes genéricos en mercados emergentes. Los requisitos del Anexo 1 de las BPF de la UE y del 21 CFR Parte 211 también aumentan las necesidades de documentación y control durante el escalado, lo que dificulta la reproducción consistente de la integridad del recubrimiento y el rendimiento de liberación.
Condiciones Gástricas In Vivo Variables y Biodisponibilidad Limitada de Biológicos Orales
Las diferencias entre las pruebas in vitro y las condiciones del paciente siguen siendo una limitación central para la liberación entérica fiable. El pH gástrico, el tiempo de residencia, la ingesta de alimentos, la co-ingestión de alcohol y el tránsito gastrointestinal pueden cambiar el lugar donde se disuelve un recubrimiento. Un vaciado gástrico más prolongado después de la ingesta de alimentos puede exponer las moléculas sensibles al ácido durante más tiempo del esperado. El impacto es mayor para los péptidos y los análogos de GLP-1 porque la protección por sí sola no garantiza la absorción. Una revisión de 2025 encontró que la mejora de la absorción oral de los agonistas del receptor GLP-1 sigue siendo sensible a la variabilidad en las condiciones gastrointestinales[1]. Estas limitaciones pueden restringir la población de pacientes accesible para los programas de biológicos orales a menos que la formulación tenga amplias características de protección y mejora de la absorción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Molécula:
Los IBPs Mantienen el Volumen Mientras el Lansoprazol se Expande a Través de la Competencia GenéricaEl omeprazol y el esomeprazol representaron el 27,6% del tamaño del mercado de APIs sensibles a los ácidos en 2026. Su posición refleja el alto uso en la enfermedad por reflujo gastroesofágico, la enfermedad ulcerosa péptica y la protección contra las lesiones gástricas relacionadas con los AINEs. La estructura de benzimidazol requiere protección entérica porque la actividad de los inhibidores de la bomba de protones es vulnerable en condiciones ácidas. El pantoprazol también mantiene un volumen de adquisición significativo, con 36 fabricantes genéricos activos para el formato de comprimido de 40 mg en los datos de 2026 suministrados. La eritromicina satisface una necesidad antibiótica separada debido a su labilidad ácida. La pancrealipasa sigue siendo un producto especializado de terapia de reemplazo enzimático para la fibrosis quística y la insuficiencia pancreática exocrina.
Se proyecta que el lansoprazol crezca a una CAGR del 6,5% hasta 2032, lo que lo convierte en la molécula de más rápido crecimiento en el mercado de APIs sensibles a los ácidos. La molécula tiene 13 fabricantes genéricos activos en los Estados Unidos en los datos suministrados, lo que respalda la adquisición continua a precios competitivos. El crecimiento también refleja un mayor acceso a productos de menor costo en Asia-Pacífico y América Latina. La competencia genérica fomenta formatos de liberación diferenciados, incluidos minicomprimidos entéricos, gránulos dispersables por vía oral y combinaciones de doble capa. El rabeprazol continúa sirviendo a mercados que favorecen el tratamiento una vez al día con supresión ácida consistente. Otras Moléculas incluyen moléculas pequeñas ácido-lábiles en desarrollo en programas de oncología y del sistema nervioso central, lo que añade una demanda menor pero creciente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase Terapéutica:
Los IBPs Proporcionan la Base Mientras los Agonistas del Receptor GLP-1 Añaden Nueva DemandaLos inhibidores de la bomba de protones representaron el 32,7% del tamaño del mercado de APIs sensibles a los ácidos en 2026. Su participación refleja la necesidad de liberación retardada en las terapias de benzimidazol establecidas y el alto número de presentaciones genéricas. Más proveedores genéricos aumentan el volumen de adquisición de polímeros y excipientes incluso cuando los precios de los fármacos disminuyen. Los antibióticos, liderados por la base de eritromicina, siguen siendo una categoría terapéutica estable. Las terapias de reemplazo enzimático utilizan formulaciones más complejas para poblaciones de pacientes más pequeñas. Las terapias antiinflamatorias que requieren protección gástrica y otros usos terapéuticos especializados añaden mayor demanda en el mercado de APIs sensibles a los ácidos.
Se proyecta que los agonistas del receptor GLP-1 crezcan a una CAGR del 6,8% hasta 2032. El semaglutide oral ha convertido la administración de péptidos orales en un objetivo de desarrollo práctico, aunque los desarrolladores aún necesitan abordar la degradación enzimática y la absorción limitada. Un estudio de Lonza Capsugel mostró que el exenatide emparejado con iones hidrófobos en una formulación lipídica y una cápsula intrínsecamente entérica podría proteger el péptido y coordinar la liberación intestinal. Este trabajo ilustra por qué los sistemas entéricos se están convirtiendo en parte del diseño de exposición a la dosis en lugar de una simple capa protectora. Las vías 505(b)(2) de la Administración de Alimentos y Medicamentos y las solicitudes híbridas de la Agencia Europea de Medicamentos pueden afectar el calendario de los lanzamientos de GLP-1 oral de próxima generación. La categoría ofrece una oportunidad de alto valor para los desarrolladores que pueden combinar la protección de péptidos con una absorción fiable.
Por Forma Farmacéutica:
Los Comprimidos con Recubrimiento Entérico Lideran Mientras las Cápsulas Blandas Ganan TerrenoLos comprimidos con recubrimiento entérico representaron el 35,7% del tamaño del mercado de APIs sensibles a los ácidos en 2026. Se benefician de procesos de fabricación establecidos, amplia compatibilidad con APIs y aceptación por parte de los reguladores en los mercados miembros de ICH. Los genéricos de omeprazol, pantoprazol y lansoprazol respaldan la demanda recurrente de recubrimiento de comprimidos. Los estándares de disolución USP <711> y la guía de la Administración de Alimentos y Medicamentos para productos de liberación retardada proporcionan una ruta de cumplimiento familiar. Las Cápsulas Duras con Recubrimiento Entérico sirven a productos que necesitan homogeneidad de llenado o compatibilidad de cubierta con materiales HPMC-AS. Los multiparticulados, pellets y gránulos proporcionan flexibilidad de dosis para usos pediátricos y de alta dosis.
Se proyecta que las cápsulas blandas con recubrimiento entérico crezcan a una CAGR del 7,8% hasta 2032. Su expansión sigue el uso más amplio de estrategias de administración basadas en lípidos para péptidos y biológicos, tecnologías de cubierta de origen vegetal y productos nutracéuticos protegidos. GELITA presentó la tecnología DELASOL en CPHI 2025 como una vía para la producción de cápsulas blandas entéricas en un solo paso sin una etapa de recubrimiento adicional. Una revisión científica también describió avances en recubrimientos entéricos, encapsulación de doble capa y sistemas de polímeros para péptidos, proteínas y terapias de ARN[2]. Las dispersiones sólidas amorfas son otro formato en desarrollo porque el HPMCAS puede actuar tanto como portador de dispersión como matriz entérica. Shin-Etsu informa que AQOAT respalda más de 14 productos aprobados por la Administración de Alimentos y Medicamentos en este papel.

Por Usuario Final:
Los Fabricantes Farmacéuticos Mantienen la Mayor Base Mientras los CDMOs Crecen Más RápidoLos fabricantes farmacéuticos representaron el 46,7% del tamaño del mercado de APIs sensibles a los ácidos en 2026. La participación refleja la gran base instalada de líneas de recubrimiento entérico en empresas de fármacos de marca y genéricos. Los fabricantes indios siguen siendo usuarios significativos de APIs sensibles a los ácidos y excipientes entéricos para mercados genéricos regulados. Aurobindo Pharma reportó 888 presentaciones acumuladas de ANDA y 728 aprobaciones finales en los Estados Unidos a marzo de 2026 en el material de la empresa suministrado. Las empresas biofarmacéuticas son un grupo de usuarios finales en crecimiento porque desarrollan candidatos a péptidos orales y biológicos junto con opciones inyectables. Las farmacias de preparación magistral y las organizaciones de investigación clínica siguen siendo usuarios más pequeños de formulaciones especializadas sensibles a los ácidos.
Se proyecta que los CDMOs crezcan a una CAGR del 7,6% hasta 2032. Esta tasa refleja la transferencia de trabajos de recubrimiento, secado por atomización y regulatorios desde las operaciones de fabricación internas hacia socios especializados. La industria de APIs sensibles a los ácidos otorga una ventaja a los CDMOs con recubrimiento sin solventes, control de humedad y capacidad validada de secado por atomización de HPMCAS. Estos activos no son fácilmente reproducibles por los fabricantes por contrato de uso general. A medida que los programas se vuelven más complejos, los clientes son más propensos a seleccionar un socio con un historial en liberación controlada y pruebas biorrelevantes. El resultado es un campo de CDMOs de dos niveles, donde los proveedores técnicamente diferenciados compiten por los proyectos más exigentes.
Análisis Geográfico
América del Norte
América del Norte representó el 43,5% de la participación del mercado de APIs sensibles a los ácidos en 2026. Su escala refleja un gran ecosistema de ANDA, instalaciones de recubrimiento registradas ante la Administración de Alimentos y Medicamentos y una densa base de CDMOs con capacidad de formulación validada. Los datos de CMS de 2024 suministrados registraron 85,9 millones de reclamaciones de inhibidores de la bomba de protones en todas las moléculas, lo que respalda la demanda recurrente de sistemas de liberación retardada. La influencia regulatoria del 21 CFR Parte 211 y la guía de la Administración de Alimentos y Medicamentos para productos de liberación retardada mantiene un alto umbral de calidad. Esto favorece a los proveedores establecidos de polímeros y sistemas de recubrimiento que cuentan con documentación completa y rendimiento probado. Las medidas arancelarias propuestas por los Estados Unidos para las importaciones farmacéuticas también han alentado a los proveedores a considerar la capacidad de producción nacional, aunque el marco de política sigue siendo un riesgo de planificación en lugar de un requisito implementado.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,6% hasta 2032. La base de APIs genéricos de India, la expansión de la capacidad de formas farmacéuticas sólidas orales de China y la demanda de poblaciones envejecidas respaldan esta perspectiva. Aurobindo, Cipla, Dr. Reddy's y Granules India están fortaleciendo la capacidad de fabricación al tiempo que también persiguen productos complejos. Colorcon inauguró una instalación de recubrimiento de películas de 200.000 pies cuadrados en Johor, Malasia, en julio de 2025, creando capacidad regional para sistemas de recubrimiento entérico y funcional. La inversión señala que los proveedores de excipientes esperan una creciente demanda de formas farmacéuticas sólidas orales en la región. La producción local de materiales de recubrimiento calificados también puede ayudar a los fabricantes a reducir los plazos de entrega y construir cadenas de suministro más resilientes.
Europa, América del Sur y Oriente Medio y África
Europa combina estrictos requisitos de fabricación con una demanda establecida de formas farmacéuticas entéricas. Shin-Etsu anunció una inversión de 10 mil millones de JPY en celulosa farmacéutica que incluye una nueva instalación de L-HPC en Wiesbaden, Alemania, con fecha objetivo de finalización en el segundo semestre de 2026. Los estándares de la EDQM y el Anexo 1 de las BPF de la UE configuran las expectativas de calidad para los fabricantes regionales. Las adjudicaciones de contratación pública de Alemania de julio de 2026 incluyeron 6,9 millones de EUR para comprimidos de pantoprazol con recubrimiento entérico, lo que demuestra la demanda continua de productos entéricos. América del Sur ofrece oportunidades de acceso a medida que los procesos de registro se alinean más en los mercados del Mercosur. Oriente Medio y África siguen siendo dependientes de las importaciones para los formatos entéricos especializados, mientras que los países del GCC son los principales centros de demanda de terapias gastroenterológicas y metabólicas.
Panorama Competitivo
Concentración del Mercado
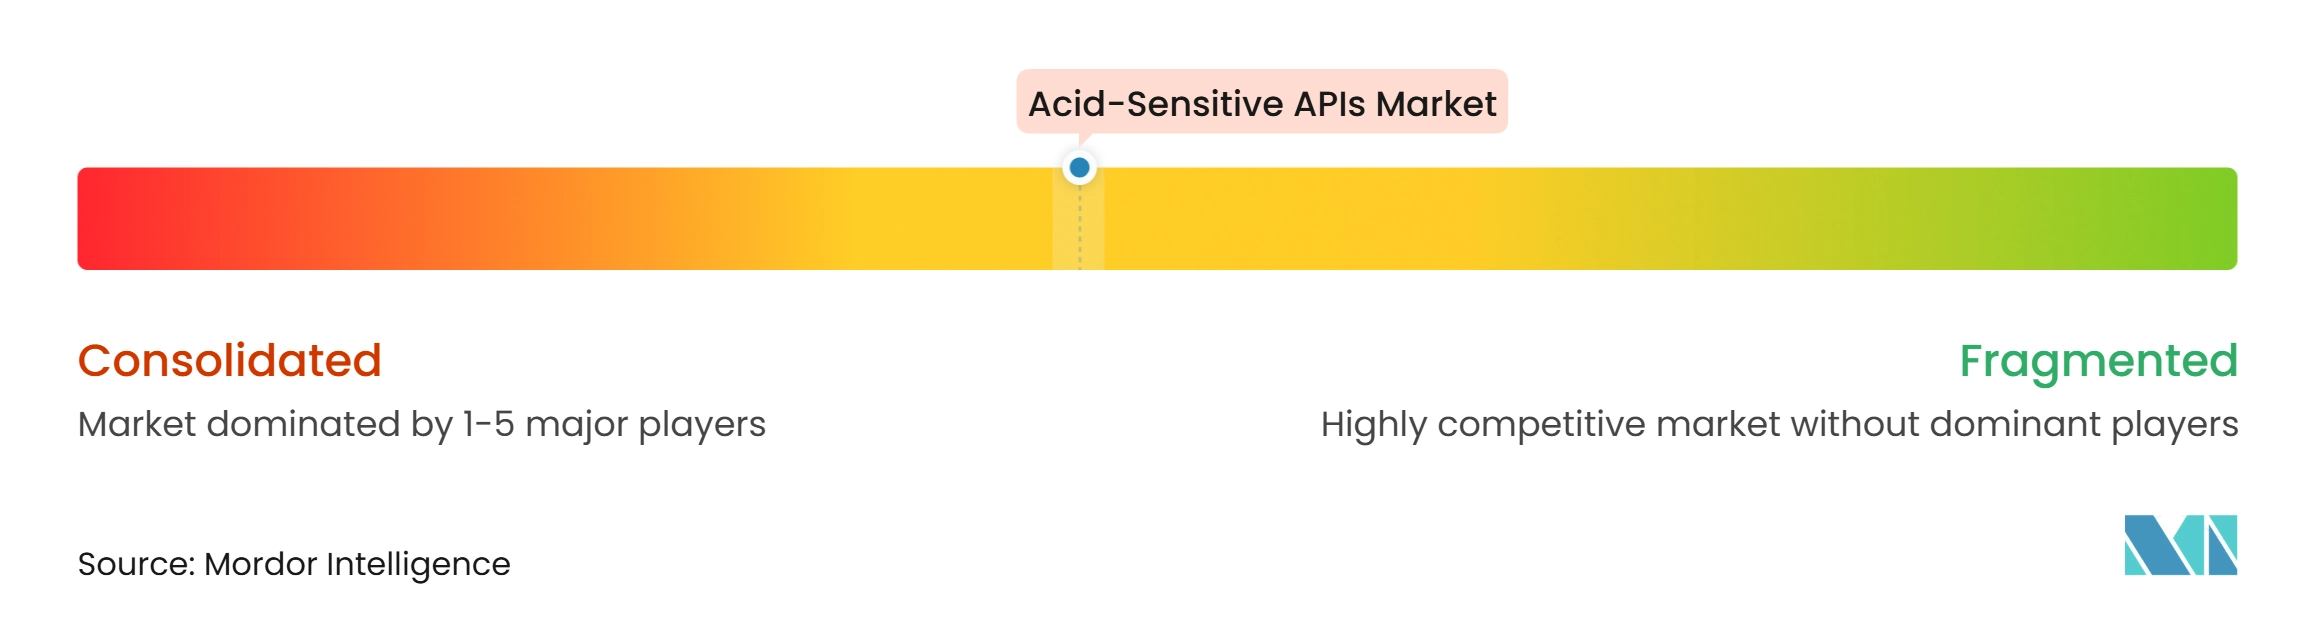
El mercado de APIs sensibles a los ácidos tiene una base de suministro concentrada en la parte superior de la cadena y una base de fabricación más fragmentada en la parte inferior. Evonik, Shin-Etsu, Colorcon y BASF suministran muchos de los polímeros especializados y sistemas de recubrimiento utilizados en productos entéricos comerciales. Su posición se basa en la documentación regulatoria, la producción intensiva en capital y las relaciones técnicas de larga data con las empresas farmacéuticas. Estas barreras dificultan la sustitución una vez que un excipiente forma parte de una formulación de liberación retardada aprobada. La estructura competitiva recompensa a los proveedores que pueden ofrecer soporte de formulación además de materiales. Por esta razón, las nuevas plataformas de cápsulas y polímeros son herramientas estratégicas importantes en lugar de simples extensiones de productos.
Evonik lanzó EUDRACAP colon en calidad GMP en octubre de 2025, ampliando su papel de proveedor de polímeros a proveedor de una plataforma de administración lista para llenar. Shin-Etsu está expandiendo la capacidad de celulosa farmacéutica en Japón y Alemania, apoyando la seguridad del suministro de excipientes utilizados en productos de liberación controlada y retardada. SPI Pharma y Colorcon anunciaron una asociación global de distribución e innovación en octubre de 2026 para sistemas de administración de fármacos, ampliando el acceso comercial a las tecnologías de liberación modificada. Estas acciones muestran que el servicio técnico, el alcance de distribución y la propiedad de plataformas están cada vez más vinculados. Las expectativas de ISO 15378 y las BPF actuales de la Administración de Alimentos y Medicamentos añaden costos de cumplimiento que las empresas establecidas pueden distribuir en carteras de productos más grandes.
La competencia en la parte inferior de la cadena incluye fabricantes genéricos indios, empresas farmacéuticas y CDMOs especializados. Su posición depende del volumen de ANDA, la capacidad de síntesis de péptidos y la validación fiable de procesos entéricos. La presión de precios es más fuerte en los productos de moléculas pequeñas establecidas, donde muchos proveedores compiten por la misma oportunidad genérica. Los programas complejos de biológicos y GLP-1 ofrecen un trabajo más defendible para los CDMOs que pueden gestionar formulaciones lipídicas, cápsulas entéricas intrínsecas y objetivos de absorción difíciles. La industria de APIs sensibles a los ácidos tiene, por lo tanto, una división más clara entre la producción genérica de alto volumen y los programas de administración técnicamente exigentes.
Líderes de la Industria de APIs Sensibles a los Ácidos
-
Dr. Reddy's Laboratories
-
Lonza Group
-
Evonik Industries
-
BASF SE
-
Aurobindo Pharma
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de APIs Sensibles a los Ácidos Empresas cubiertas en este informe
- Apotex Pharmachem
- Aurobindo Pharma
- BASF
- Catalent
- ChemWerth Inc.
- Chunghwa Chemical Synthesis & Biotech Co., Ltd
- Cipla
- Colorcon
- Concord Biotech Limited
- Dr. Reddy’s Laboratories
- Evonik Industries
- Granules India
- Hikal Ltd
- Lonza Group
- Nordmark
- Patheon, part of Thermo Fisher Scientific
- Pharmaceutics International, Inc.
- RPG Life Sciences
- Shin-Etsu Chemical Co., Ltd.
- Suven Pharmaceuticals
- Teva Pharmaceutical Industries
Alcance del Informe Global del Mercado de APIs Sensibles a los Ácidos
Según el alcance del informe, las APIs sensibles a los ácidos son ingredientes farmacéuticos activos que se degradan o pierden potencia cuando se exponen a condiciones ácidas, como el ácido estomacal. Pueden requerir formulaciones protectoras, como recubrimientos entéricos o sistemas de administración resistentes a los ácidos.
El mercado de APIs sensibles a los ácidos está segmentado en molécula, clase terapéutica, forma farmacéutica, usuario final y geografía. Por molécula, el mercado está segmentado en omeprazol y esomeprazol, lansoprazol, rabeprazol, pantoprazol, eritromicina, pancrealipasa y otras moléculas. Por clase terapéutica, el mercado está segmentado en inhibidores de la bomba de protones, antibióticos, terapias de reemplazo enzimático, agonistas del receptor GLP-1, fármacos antiinflamatorios y otras clases terapéuticas. Por forma farmacéutica, el mercado está segmentado en comprimidos con recubrimiento entérico, cápsulas duras con recubrimiento entérico, cápsulas blandas con recubrimiento entérico, multiparticulados, pellets, gránulos y dispersiones sólidas amorfas. Por usuario final, el mercado está segmentado en fabricantes farmacéuticos, empresas biofarmacéuticas, organizaciones de desarrollo y fabricación por contrato y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Omeprazol y Esomeprazol |
| Lansoprazol |
| Rabeprazol |
| Pantoprazol |
| Eritromicina |
| Pancrealipasa |
| Otras Moléculas |
| Inhibidores de la Bomba de Protones |
| Antibióticos |
| Terapias de Reemplazo Enzimático |
| Agonistas del Receptor GLP-1 |
| Fármacos Antiinflamatorios |
| Otras Clases Terapéuticas |
| Comprimidos con Recubrimiento Entérico |
| Cápsulas Duras con Recubrimiento Entérico |
| Cápsulas Blandas con Recubrimiento Entérico |
| Multiparticulados, Pellets y Gránulos |
| Dispersiones Sólidas Amorfas |
| Fabricantes Farmacéuticos |
| Empresas Biofarmacéuticas |
| Organizaciones de Desarrollo y Fabricación por Contrato |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Molécula | Omeprazol y Esomeprazol | |
| Lansoprazol | ||
| Rabeprazol | ||
| Pantoprazol | ||
| Eritromicina | ||
| Pancrealipasa | ||
| Otras Moléculas | ||
| Por Clase Terapéutica | Inhibidores de la Bomba de Protones | |
| Antibióticos | ||
| Terapias de Reemplazo Enzimático | ||
| Agonistas del Receptor GLP-1 | ||
| Fármacos Antiinflamatorios | ||
| Otras Clases Terapéuticas | ||
| Por Forma Farmacéutica | Comprimidos con Recubrimiento Entérico | |
| Cápsulas Duras con Recubrimiento Entérico | ||
| Cápsulas Blandas con Recubrimiento Entérico | ||
| Multiparticulados, Pellets y Gránulos | ||
| Dispersiones Sólidas Amorfas | ||
| Por Usuario Final | Fabricantes Farmacéuticos | |
| Empresas Biofarmacéuticas | ||
| Organizaciones de Desarrollo y Fabricación por Contrato | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de APIs sensibles a los ácidos?
La demanda está respaldada por medicamentos genéricos de liberación retardada y el desarrollo de péptidos orales y terapias con GLP-1 que necesitan protección del ácido gástrico.
¿Cuál es la tasa de crecimiento prevista para las APIs sensibles a los ácidos?
Se proyecta que el sector crezca a una CAGR del 4,4% de 2027 a 2032, alcanzando los 20,81 mil millones de USD.
¿Qué grupo de moléculas tiene la mayor participación?
El omeprazol y el esomeprazol lideran por molécula con una participación del 27,6% en 2026.
¿Qué forma farmacéutica está creciendo más rápido?
Se proyecta que las cápsulas blandas con recubrimiento entérico se expandan a una CAGR del 7,8% hasta 2032.
¿Por qué los CDMOs están ganando importancia para las APIs sensibles a los ácidos?
Los CDMOs proporcionan recubrimiento especializado, pruebas de disolución, secado por atomización y soporte regulatorio que muchos desarrolladores de fármacos no pueden mantener internamente.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,6% hasta 2032, respaldado por la producción de APIs genéricos y la expansión de la fabricación de formas farmacéuticas sólidas orales.