
Marktgröße und Marktanteil für säureempfindliche APIs
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 16.72 Milliarden US-Dollar |
| Marktgröße (2032) | 20.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.47 % |
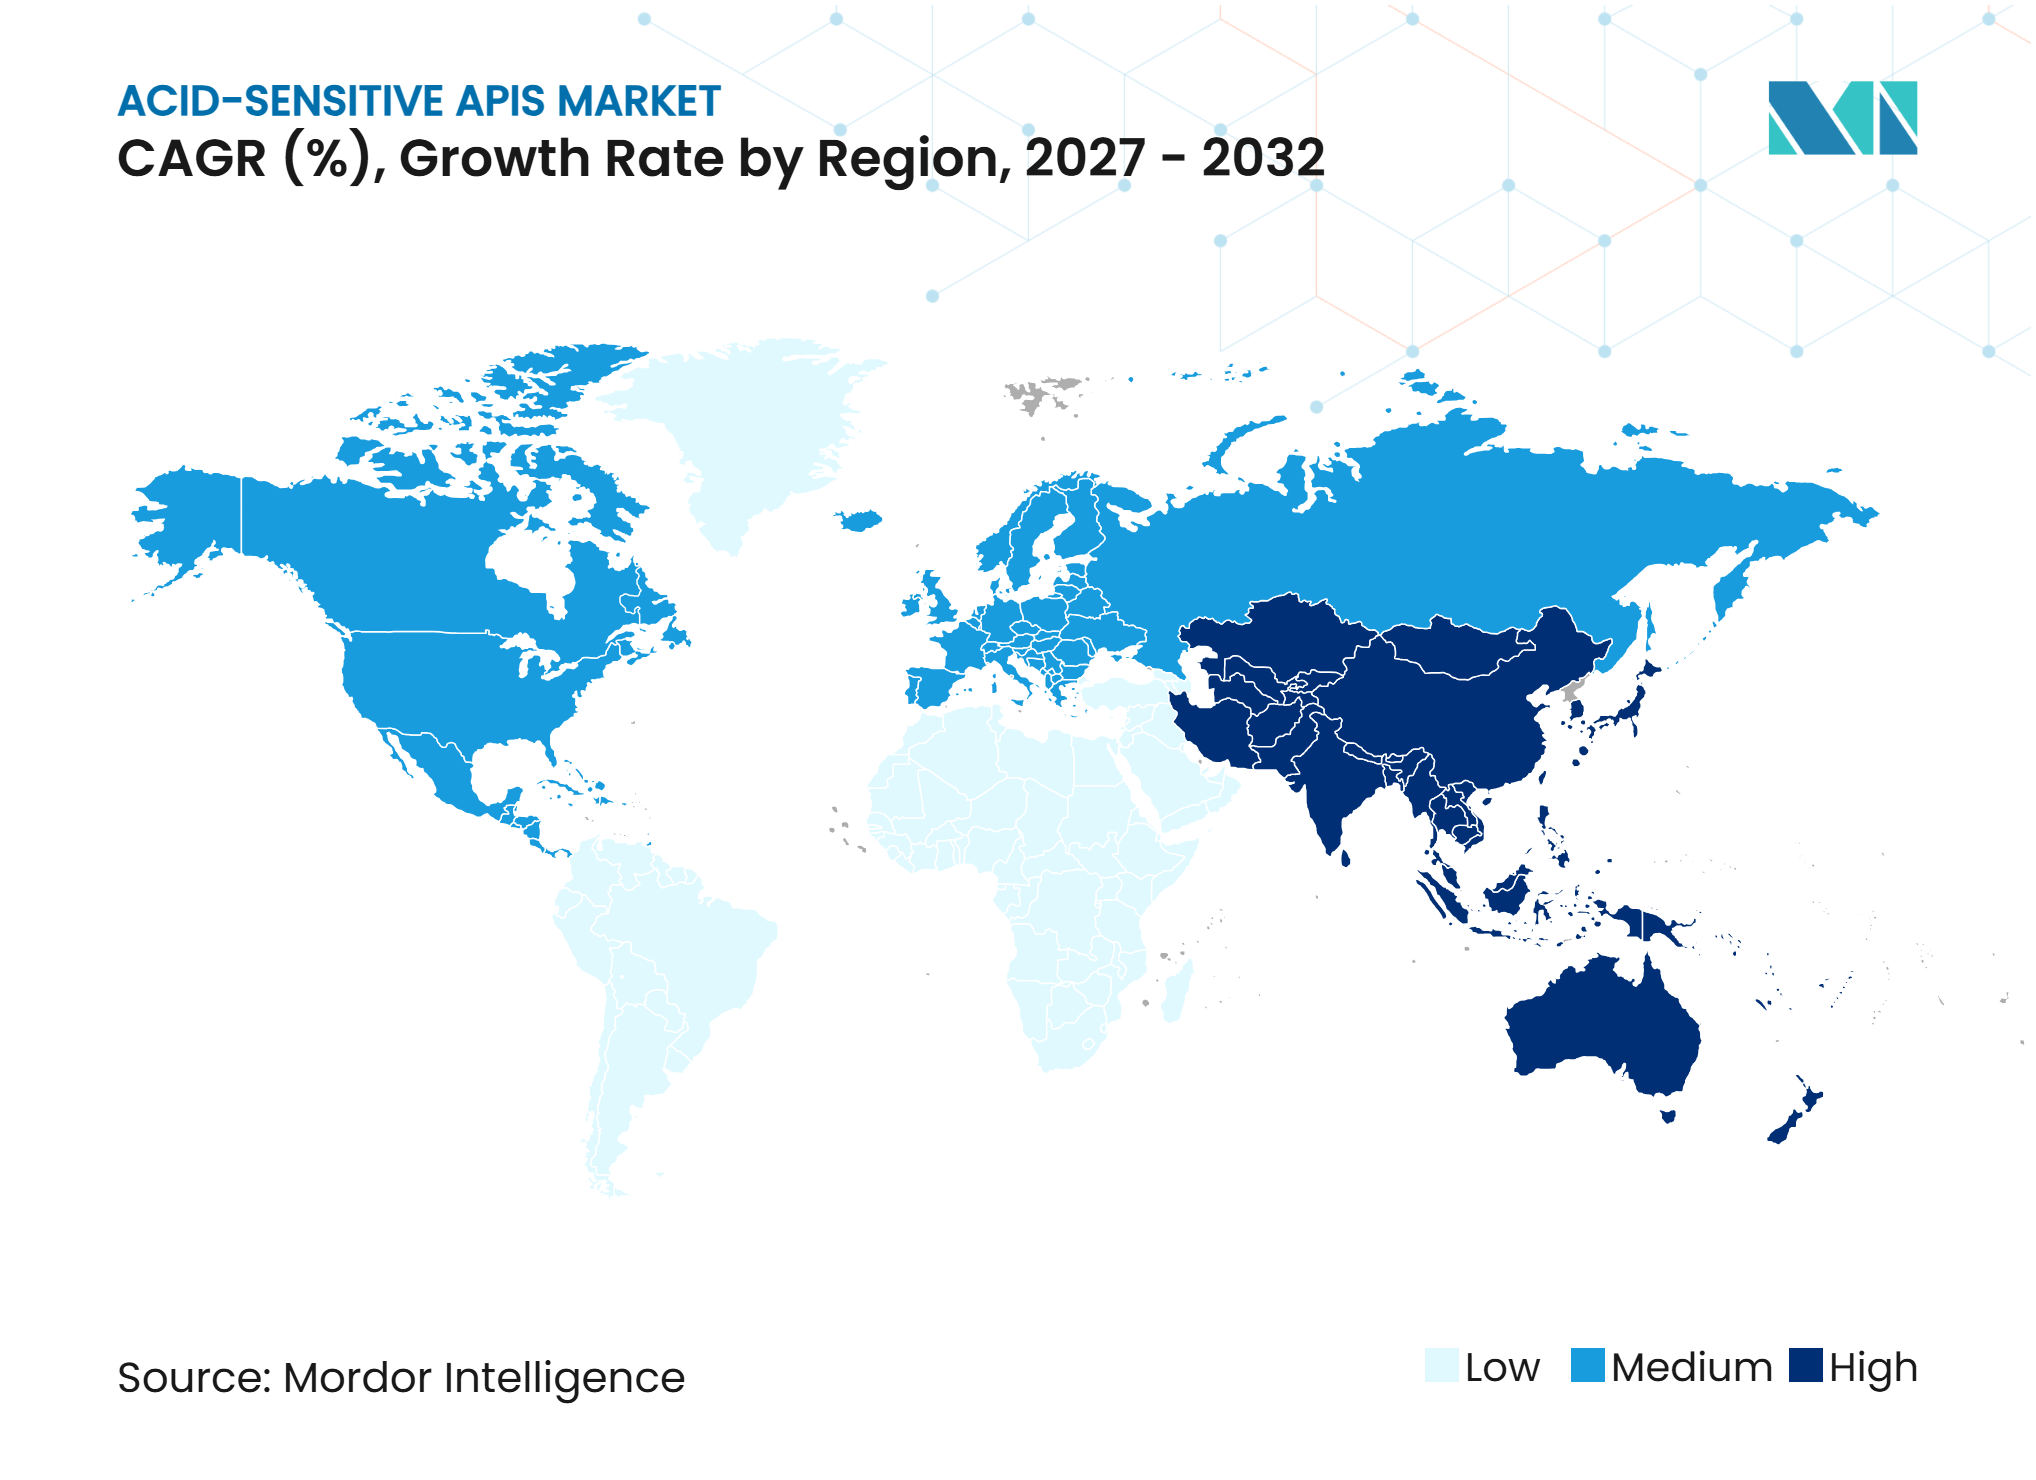
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für säureempfindliche APIs von Mordor Intelligence
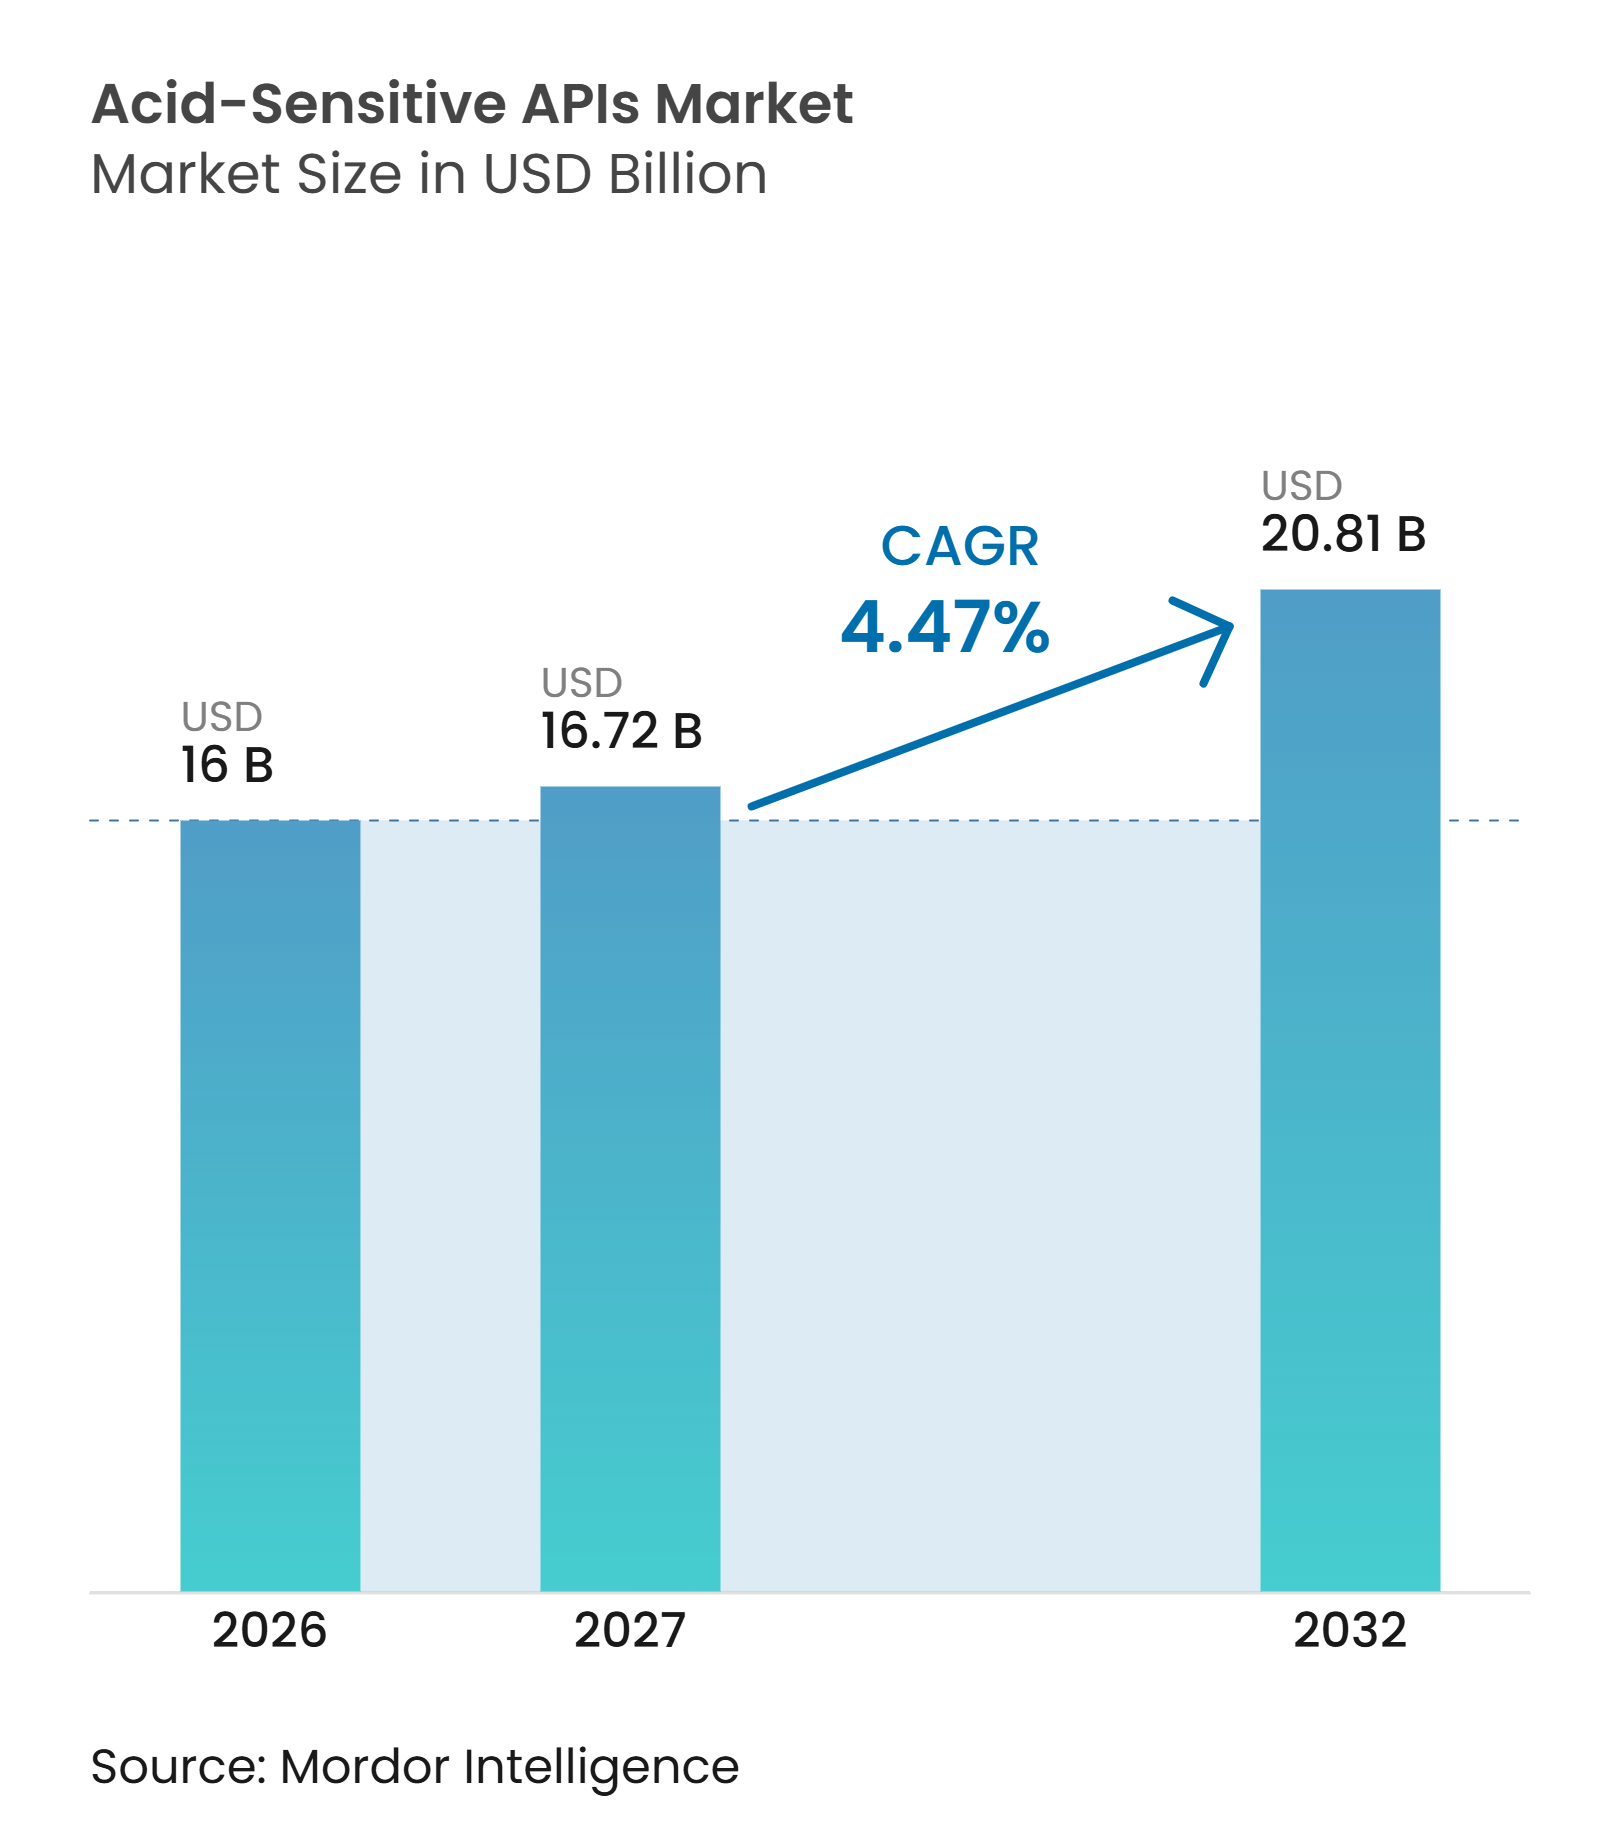
Die Marktgröße für säureempfindliche APIs wird voraussichtlich von 16 Milliarden USD im Jahr 2026 und 16,72 Milliarden USD im Jahr 2027 auf 20,81 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 4,47 % verzeichnen.
Das Wachstum beruht auf der Notwendigkeit, Moleküle zu schützen, die in Magensäure ihre Wirksamkeit verlieren, darunter Protonenpumpenhemmer, Pankreasenzyme und neuere orale Peptidkandidaten. Die Generikanachfrage unterstützt den hohen Einsatz etablierter enterischer Systeme, während orale Biologika und GLP-1-Kandidaten eine Nachfrage nach spezialisierten Wirkstofffreisetzungsplattformen erzeugen. Diese Kombination stützt den Markt für säureempfindliche APIs, selbst wenn die Preise für etablierte Generikamoleküle sinken. Lieferanten gehen über die reine Polymerversorgung hinaus und bieten gebrauchsfertige Kapselformate sowie Entwicklungsunterstützung an. Dies verlagert den Wert hin zu Unternehmen mit validierten Beschichtungen, regulatorischer Dokumentation und Formulierungsexpertise.
Wichtigste Erkenntnisse des Berichts
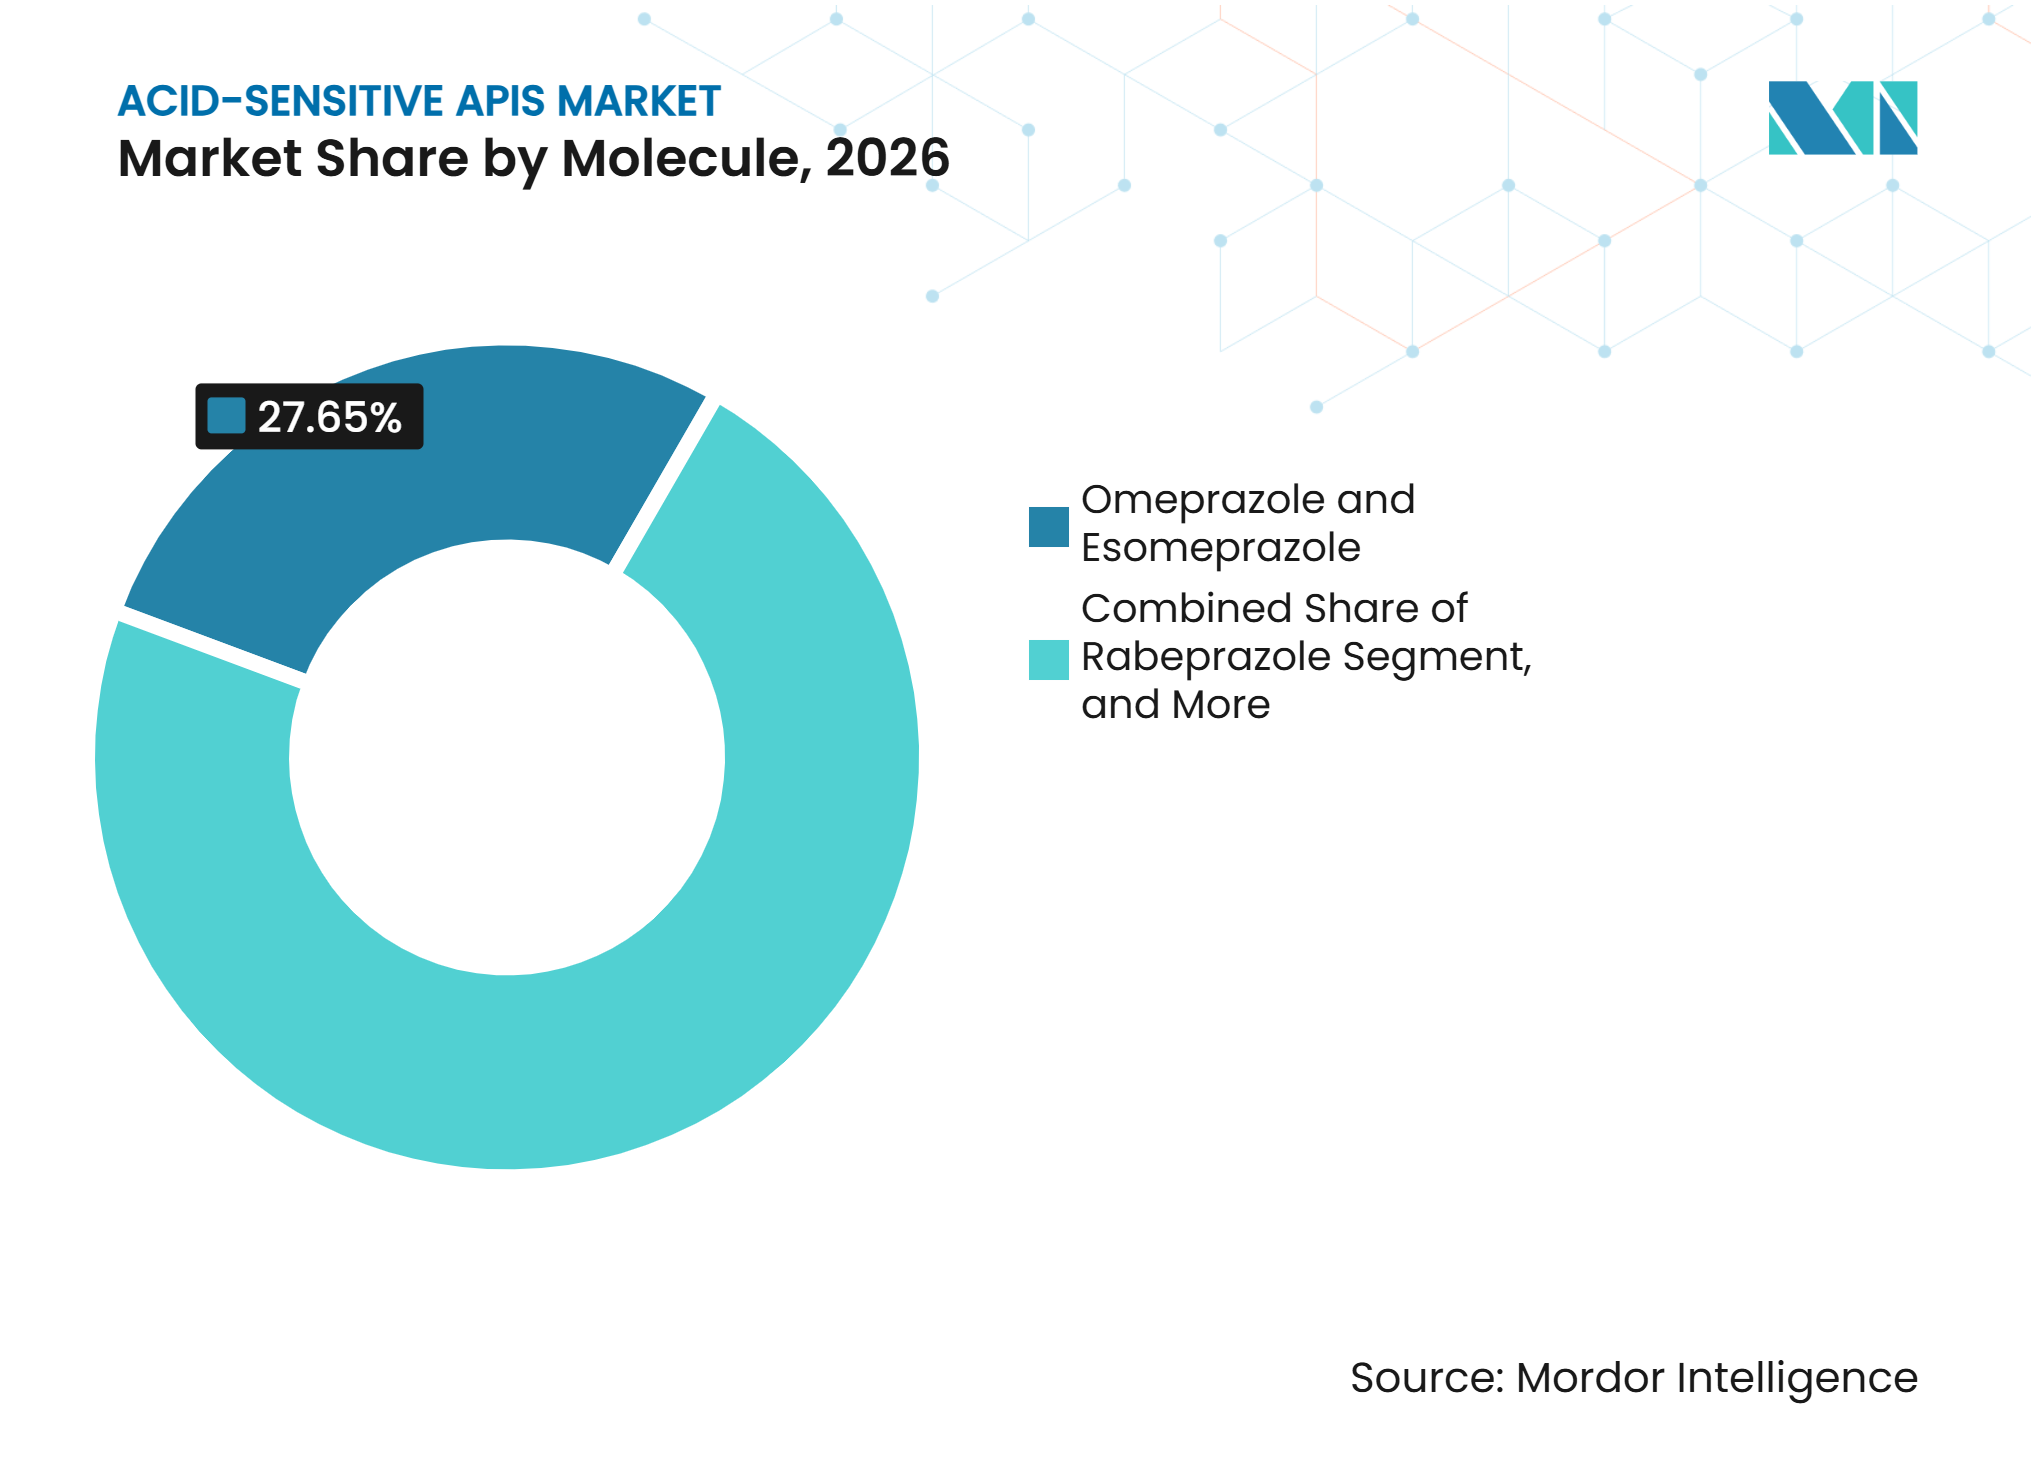
- Nach Molekül hielten Omeprazol und Esomeprazol im Jahr 2026 einen Marktanteil von 27,6 % am Markt für säureempfindliche APIs, während Lansoprazol bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
- Nach Therapieklasse hielten Protonenpumpenhemmer im Jahr 2026 einen Marktanteil von 32,7 % am Markt für säureempfindliche APIs, während GLP-1-Rezeptoragonisten bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
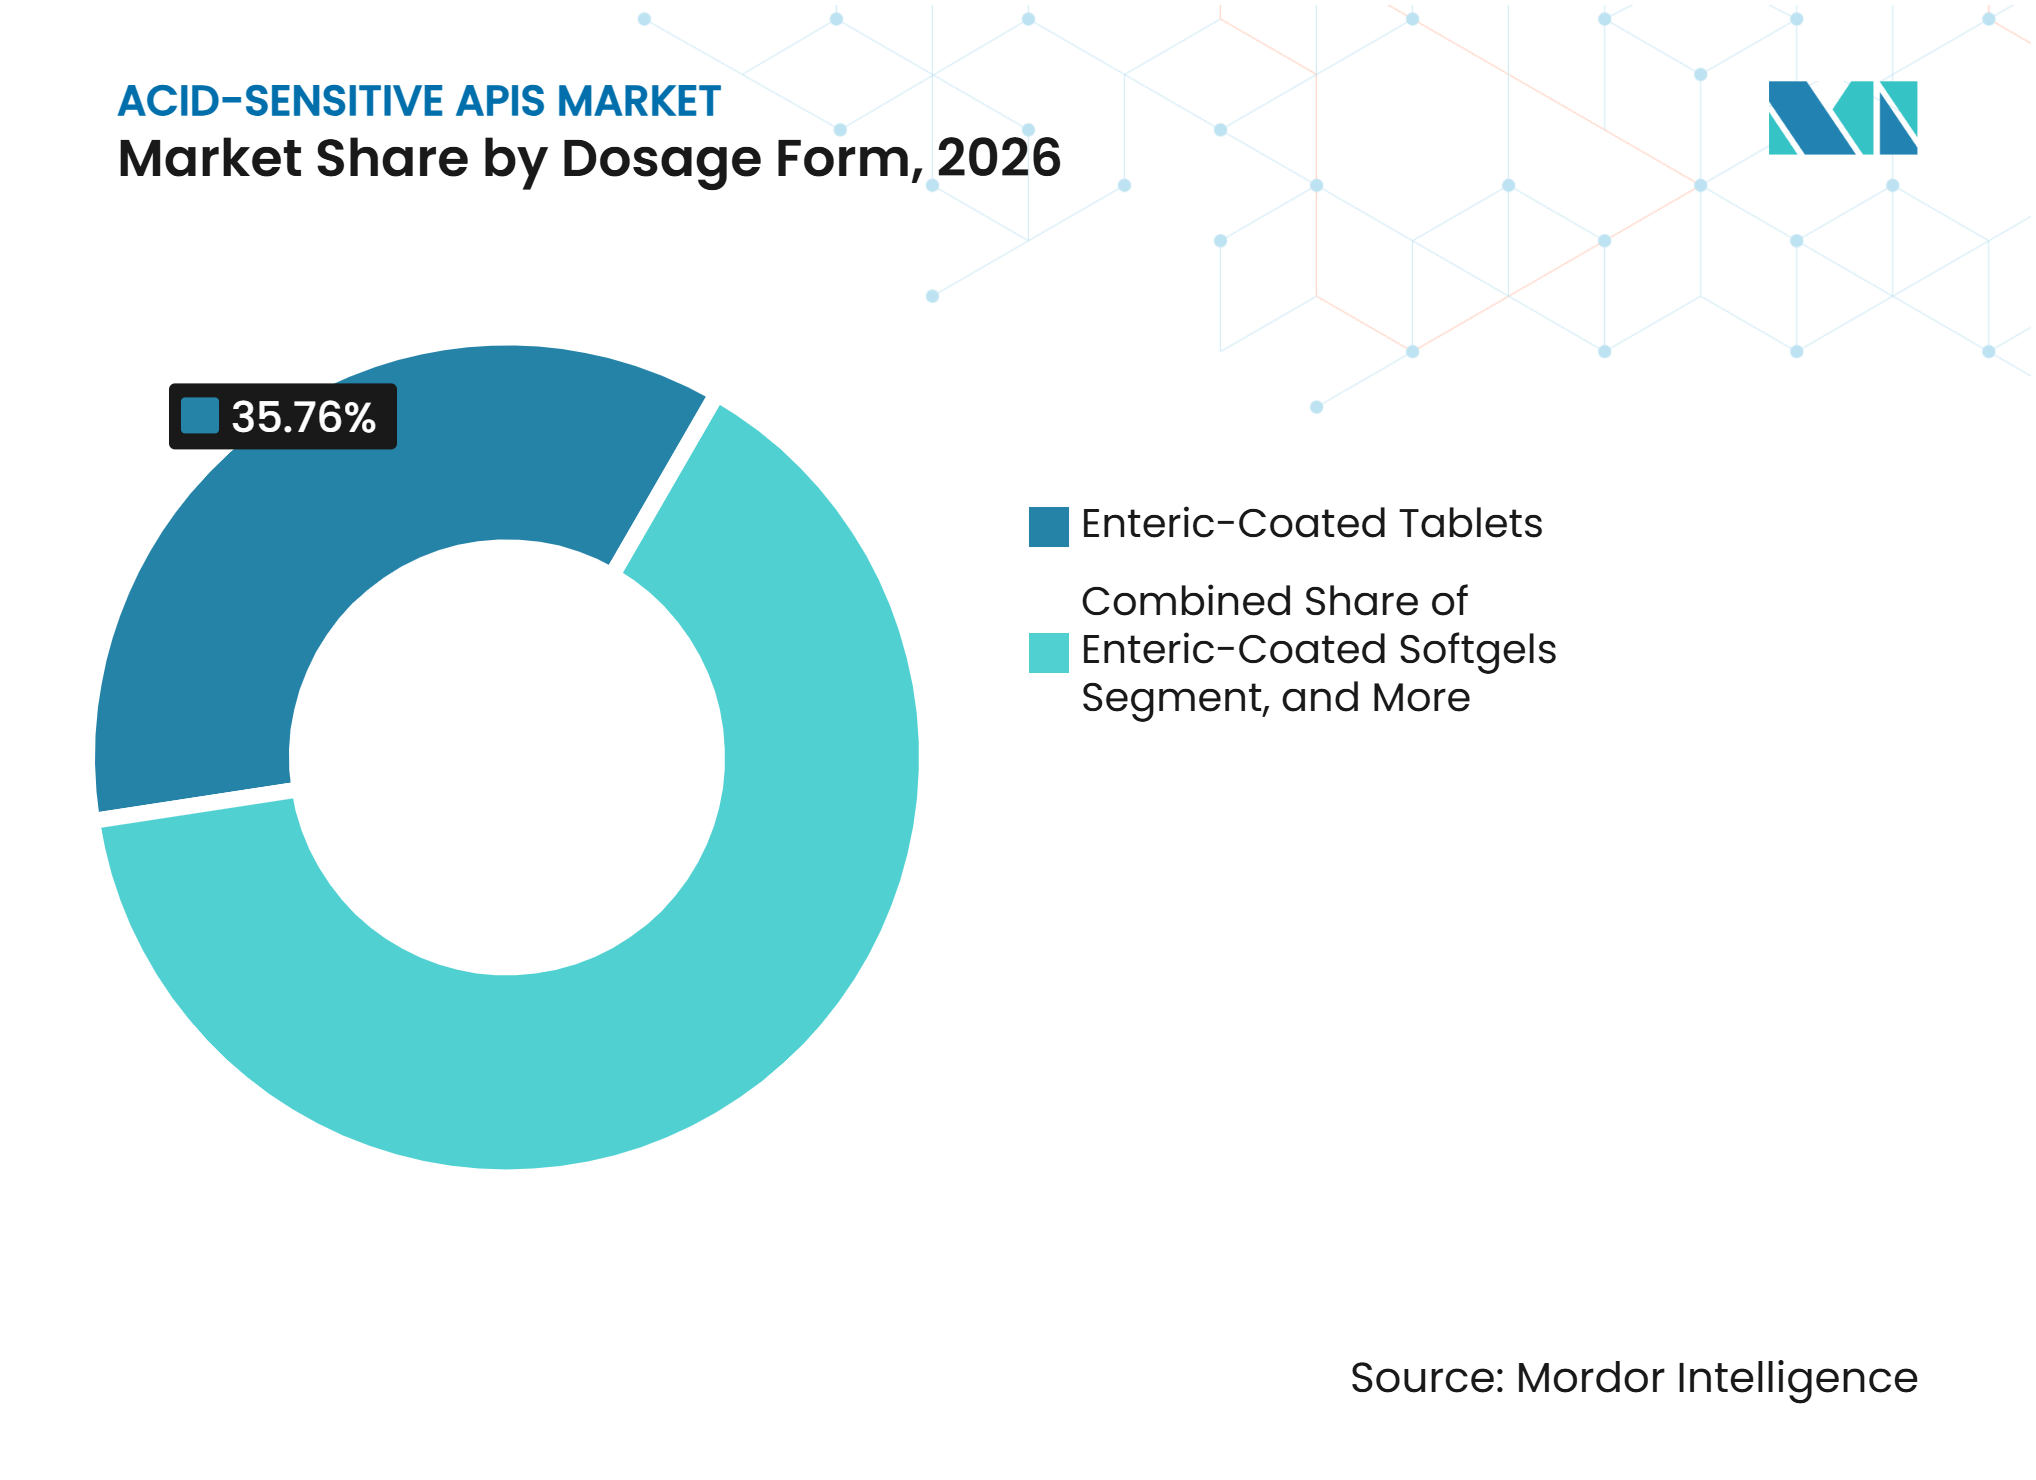
- Nach Darreichungsform hielten magensaftresistente Tabletten im Jahr 2026 einen Marktanteil von 35,7 % am Markt für säureempfindliche APIs, während magensaftresistente Softgels bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Endnutzer hielten Pharmahersteller im Jahr 2026 einen Marktanteil von 46,7 % am Markt für säureempfindliche APIs, während CDMOs bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 43,5 % am Markt für säureempfindliche APIs, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung säurelabiler Moleküle in oralen Darreichungsform-Pipelines | +1.20% | Global | Langfristig (≥ 4 Jahre) |
| Generifizierung magensaftresistenter Blockbuster | +0.80% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum der CDMO- und Formulierungsauslagerungsnachfrage | +0.60% | Global, mit frühen Gewinnen in Indien, den Vereinigten Staaten und China | Mittelfristig (2–4 Jahre) |
| Gebrauchsfertige enterische Kapseln zur Reduzierung von Entwicklungshürden | +0.50% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigender Bedarf an ortsspezifischer gastrointestinaler Wirkstofffreisetzung | +0.40% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz oraler Peptide und Biologika | +1.00% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung säurelabiler Moleküle in oralen Darreichungsform-Pipelines
Orale Entwicklungsprogramme umfassen zunehmend Moleküle, die vor Magensäure geschützt werden müssen. Evonik berichtete, dass mehr als 700 orale Entwicklungsprogramme neuartige Wirkstoffe verwenden, die fortschrittliche Wirkstofffreisetzungslösungen erfordern, was einem Drittel aller neuen oralen Arzneimittelprogramme weltweit entspricht. Diese Zahl zeigt, dass fortschrittliche Wirkstofffreisetzung für ein viel breiteres Spektrum oraler Kandidaten relevant wird, anstatt auf etablierte Retardprodukte beschränkt zu bleiben. Dies weitet die Nachfrage im Markt für säureempfindliche APIs über konventionelle magensaftresistente Tabletten hinaus aus und schafft Bedarf an Kapsel-, Beschichtungs- und Multipartikeloptionen. Formulierungsteams werden auch früher in Entwicklungsentscheidungen einbezogen, wenn die Wahl der Kapselschale, des Polymers, der Darreichungsform und des Freisetzungsprofils noch offen ist. Diese frühe Einbindung ist wichtig, da spätere Änderungen neue Kompatibilitätsprüfungen, Auflösungsstudien und regulatorische Dokumentation erfordern können. Ein Übersichtsartikel aus dem Jahr 2026 beschrieb den Übergang von einem einfachen Magensäureschutz hin zu prädiktiveren Systemen, einschließlich schnell freisetzender Doppelbeschichtungen und einer durch pH-Wert und Mikrobiota ausgelösten Wirkstofffreisetzung. Diese Ansätze sind für orale Peptide und Biologika relevant, da deren Anforderungen über die Resistenz gegen Magensäure hinausgehen und eine kontrollierte Freisetzung an einem geeigneten Darmabschnitt einschließen.
Generifizierung magensaftresistenter Blockbuster
Patentabläufe für Retardtherapien stützen weiterhin die Nachfrage nach enterischen Polymeren und säureempfindlichen Wirkstoffen. Die Food and Drug Administration listete in den bereitgestellten Daten von 2026 29 aktive Generikahersteller für Pantoprazol-40-mg-Tabletten und 15 Hersteller für Omeprazol-20-mg-Kapseln auf. Diese Produkte halten den Markt für säureempfindliche APIs an eine große Basis der Generikanachfrage nach Protonenpumpenhemmern und den wiederkehrenden Einsatz etablierter Beschichtungssysteme gebunden. Die hohe Herstelleranzahl zeigt auch, warum der Wettbewerb bei reifen Molekülen am intensivsten ist, wo Lieferanten bei Preis, Versorgungszuverlässigkeit und Zulassungsfähigkeit konkurrieren. Mehr Lieferanten können die Preise für den Wirkstoff senken, aber validierte Beschichtungsqualitäten sind schwerer zu ersetzen, da ein neues Material Formulierungsarbeit und regulatorische Neuzulassung erfordern kann. Dies stützt die anhaltende Nachfrage nach HPMCAS und Methacrylsäure-Copolymeren in zugelassenen Formulierungen, selbst wenn der Wirkstoff selbst zur Massenware wird. Die gleiche Dynamik ermöglicht es Polymerlieferanten, innerhalb reifer Generikaprodukte eine stabilere Position als Massen-API-Lieferanten zu halten.
Wachstum der CDMO- und Formulierungsauslagerungsnachfrage
Die Auslagerung umfasst nun neben der Produktionskapazität auch die Formulierungsentwicklung und Freigabeprüfung. Im September 2025 schloss Vaxcyte einen 15-jährigen Rahmendienstleistungsvertrag mit Patheon für die Formulierung und Herstellung von Arzneimitteln in seiner Anlage in Greenville, North Carolina. Diese Vereinbarung veranschaulicht die längerfristigen Geschäftsbeziehungen, die entstehen können, wenn ein Entwicklungsprogramm spezialisierte Produktionskapazitäten erfordert. Dieser Wandel gibt spezialisierten CDMOs eine größere Rolle im Markt für säureempfindliche APIs, da enterische Produkte kontrollierte Beschichtung, Auflösungsprüfung, Stabilitätsarbeiten und regulatorische Unterstützung benötigen. Das ICH-Q12-Lebenszyklusmanagement und die Qualitätsanforderungen der Food and Drug Administration erhöhen die Kosten für die Aufrechterhaltung validierter Freisetzungsprofile nach der Markteinführung sowie während der Entwicklung. Unternehmen mit etablierter Prozessanalytik, geschultem Personal und Qualitätssystemen können diese Verpflichtungen leichter erfüllen als kleinere interne Betriebe. Die Auslagerung wächst daher dort, wo ein Entwickler technische Kompetenz und konforme Prozesse benötigt und nicht nur zusätzliche Produktionskapazität.
Gebrauchsfertige enterische Kapseln zur Reduzierung von Entwicklungshürden
Gebrauchsfertige enterische Kapseln eliminieren Beschichtungs- und Banderolierungsschritte, die die Entwicklung verlängern können. Evonik stellte EUDRACAP colon im Oktober 2025 in GMP-Qualität für lebende Biotherapeutika, orale Biologika, Peptide, RNA und andere empfindliche Wirkstoffe zur Verfügung. Die Plattform reagiert auf den Bedarf an Wirkstofffreisetzungsformaten, die empfindliche Wirkstoffe schützen und gleichzeitig auf den distalen Darm abzielen können. Lonza Capsugel berichtete, dass sein enterischer Kapselansatz die USP-Anforderungen für verzögerte Freisetzung unter Nüchtern- und Nahrungsbedingungen bei dynamischen gastrointestinalen Tests erfüllte. Diese Formate helfen Entwicklern, ileo-kolonische und andere ortsspezifische Freisetzungsstrategien zu verfolgen, ohne eine separate Beschichtungsanlage einzurichten oder einen weiteren Entwicklungsschritt zu managen. Sie verlagern auch einen Teil der Entwicklungsausgaben von Pharmabetrieben zu Kapsel- und Hilfsstofflieferanten, die ein validiertes System bereitstellen können. Dies gibt Plattformlieferanten eine größere Rolle im Markt für säureempfindliche APIs, insbesondere in frühen Programmen, die ein reproduzierbares Freisetzungsverhalten benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Formulierung und Prüfung | -1.00% | Global | Kurzfristig (≤ 2 Jahre) |
| Variable In-vivo-Magen- und Darmbedingungen | -0.70% | Global | Langfristig (≥ 4 Jahre) |
| Scale-up-Risiko bei Beschichtungsintegrität und Freisetzungsleistung | -0.50% | Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Bioverfügbarkeit komplexer oraler Biologika | -0.60% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisierte Formulierung, Prüfung und Scale-up
Säureempfindliche Darreichungsformen erfordern mehr Entwicklungsarbeit als konventionelle Sofortfreisetzungsprodukte. Polymerqualifizierung, Auflösungsprüfung, Stabilitätsstudien und In-vivo-Korrelationsarbeiten verursachen Kosten, bevor ein Produkt den kommerziellen Maßstab erreicht. AAPS PharmSciTech stellte fest, dass die Standardtestsequenz mit 0,1 mol/L Salzsäure gefolgt von Pufferauflösung das In-vivo-Verhalten möglicherweise nicht ausreichend vorhersagt. Dies kann biorelevante Tests erfordern, die weiteren Entwicklungs- und Validierungsaufwand verursachen. Die Belastung ist besonders schwierig für kleinere biopharmazeutische Entwickler und Generikahersteller in Schwellenmärkten. Die Anforderungen von EU-GMP-Anhang 1 und 21 CFR Part 211 erhöhen auch den Dokumentations- und Kontrollbedarf beim Scale-up und erschweren die konsistente Reproduzierbarkeit von Beschichtungsintegrität und Freisetzungsleistung.
Variable In-vivo-Magenbedingungen und begrenzte Bioverfügbarkeit oraler Biologika
Unterschiede zwischen In-vitro-Tests und Patientenbedingungen bleiben eine zentrale Einschränkung für eine zuverlässige enterische Freisetzung. Magen-pH-Wert, Verweildauer, Nahrungsaufnahme, gleichzeitiger Alkoholkonsum und gastrointestinale Transitzeit können alle beeinflussen, wo sich eine Beschichtung auflöst. Eine längere Magenentleerung nach der Nahrungsaufnahme kann empfindliche Moleküle länger als erwartet der Säure aussetzen. Die Auswirkung ist bei Peptiden und GLP-1-Analoga größer, da der Schutz allein keine Absorption gewährleistet. Eine Übersichtsarbeit aus dem Jahr 2025 stellte fest, dass die orale Absorptionsverbesserung für GLP-1-Rezeptoragonisten empfindlich gegenüber Variabilität in den gastrointestinalen Bedingungen bleibt[1]. Diese Einschränkungen können die adressierbare Patientenpopulation für orale Biologika-Programme begrenzen, sofern die Formulierung keine umfassenden Schutz- und Absorptionsverbesserungsmerkmale aufweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Molekül:
Protonenpumpenhemmer halten das Volumen, während Lansoprazol durch den Generikawettbewerb expandiertOmeprazol und Esomeprazol machten im Jahr 2026 27,6 % der Marktgröße für säureempfindliche APIs aus. Ihre Position spiegelt den hohen Einsatz bei gastroösophagealer Refluxkrankheit, peptischem Ulkus und dem Schutz vor NSAID-bedingten Magenschäden wider. Die Benzimidazolstruktur erfordert enterischen Schutz, da die Protonenpumpenhemmer-Aktivität unter sauren Bedingungen anfällig ist. Pantoprazol behält ebenfalls ein bedeutendes Beschaffungsvolumen, mit 36 aktiven Generikaherstellern für das 40-mg-Tablettenformat in den bereitgestellten Daten von 2026. Erythromycin dient einem separaten Antibiotikabedarf aufgrund seiner Säurelabilität. Pankrealipase bleibt ein spezialisiertes Enzymersatzprodukt für zystische Fibrose und exokrine Pankreasinsuffizienz.
Lansoprazol wird bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen und ist damit das am schnellsten wachsende Molekül im Markt für säureempfindliche APIs. Das Molekül hat in den bereitgestellten Daten 13 aktive Generikahersteller in den Vereinigten Staaten, was eine fortlaufende Beschaffung zu wettbewerbsfähigen Preisen unterstützt. Das Wachstum spiegelt auch einen breiteren Zugang zu kostengünstigeren Produkten im asiatisch-pazifischen Raum und in Lateinamerika wider. Der Generikawettbewerb fördert differenzierte Freisetzungsformate, einschließlich magensaftresistenter Mini-Tabletten, oral dispergierbarer Granulate und Zweischichtkombinationen. Rabeprazol bedient weiterhin Märkte, die eine einmal tägliche Behandlung mit konsistenter Säuresuppression bevorzugen. Andere Moleküle umfassen sich entwickelnde säurelabile niedermolekulare Verbindungen in der Onkologie und im Bereich des Zentralnervensystems, was eine kleinere, aber wachsende Nachfrage hinzufügt.



Nach Therapieklasse:
Protonenpumpenhemmer bilden die Basis, während GLP-1-Rezeptoragonisten neue Nachfrage schaffenProtonenpumpenhemmer machten im Jahr 2026 32,7 % der Marktgröße für säureempfindliche APIs aus. Ihr Anteil spiegelt den Bedarf an verzögerter Freisetzung bei etablierten Benzimidazoltherapien und die hohe Anzahl an Generika-Einreichungen wider. Mehr Generikalieferanten erhöhen das Volumen der Polymer- und Hilfsstoffbeschaffung, selbst wenn die Arzneimittelpreise sinken. Antibiotika, angeführt von Erythromycin-Base, bleiben eine stabile Therapiekategorie. Enzymersatztherapien verwenden komplexere Formulierungen für kleinere Patientenpopulationen. Entzündungshemmende Therapien, die einen Magenschutz erfordern, und andere spezialisierte therapeutische Anwendungen fügen dem Markt für säureempfindliche APIs weitere Nachfrage hinzu.
GLP-1-Rezeptoragonisten werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Orales Semaglutid hat die orale Peptidverabreichung zu einem praktischen Entwicklungsziel gemacht, obwohl Entwickler weiterhin den enzymatischen Abbau und die begrenzte Absorption adressieren müssen. Eine Lonza-Capsugel-Studie zeigte, dass hydrophob ionengepaarter Exenatid in einer Lipidformulierung und einer intrinsisch enterischen Kapsel das Peptid schützen und die intestinale Freisetzung koordinieren konnte. Diese Arbeit veranschaulicht, warum enterische Systeme Teil des Dosisexpositionsdesigns werden, anstatt nur eine einfache Schutzschicht zu sein. Die 505(b)(2)-Zulassungswege der Food and Drug Administration und die Hybridanträge der Europäischen Arzneimittel-Agentur können den Zeitplan für die Markteinführung der nächsten Generation oraler GLP-1-Produkte beeinflussen. Die Kategorie bietet eine hochwertige Chance für Entwickler, die Peptidschutz mit zuverlässiger Absorption kombinieren können.
Nach Darreichungsform:
Magensaftresistente Tabletten führen, während Softgels an Bedeutung gewinnenMagensaftresistente Tabletten machten im Jahr 2026 35,7 % der Marktgröße für säureempfindliche APIs aus. Sie profitieren von etablierten Herstellungsprozessen, breiter API-Kompatibilität und der Akzeptanz durch Regulierungsbehörden in ICH-Mitgliedsmärkten. Omeprazol-, Pantoprazol- und Lansoprazol-Generika stützen die wiederkehrende Nachfrage nach Tablettenbeschichtung. Die USP-<711>-Auflösungsstandards und die Leitlinien der Food and Drug Administration für Retardprodukte bieten einen vertrauten Compliance-Weg. Magensaftresistente Hartkapseln dienen Produkten, die Füllhomogenität oder Schalenkompatibilität mit HPMC-AS-Materialien benötigen. Multipartikel, Pellets und Granulate bieten Dosierungsflexibilität für pädiatrische und hochdosierte Anwendungen.
Magensaftresistente Softgels werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Ihre Expansion folgt dem breiteren Einsatz lipidbasierter Wirkstofffreisetzungsstrategien für Peptide und Biologika, pflanzenbasierten Schalentechnologien und geschützten Nahrungsergänzungsmittelprodukten. GELITA präsentierte die DELASOL-Technologie auf der CPHI 2025 als Weg zur einstufigen enterischen Softgel-Produktion ohne zusätzlichen Beschichtungsschritt. Eine wissenschaftliche Übersichtsarbeit beschrieb auch Fortschritte bei enterischen Beschichtungen, Doppelschichtverkapselung und Polymersystemen für Peptide, Proteine und RNA-Therapien[2]. Amorphe Festdispersionen sind ein weiteres sich entwickelndes Format, da HPMCAS sowohl als Dispersionsträger als auch als enterische Matrix fungieren kann. Shin-Etsu berichtet, dass AQOAT mehr als 14 von der Food and Drug Administration zugelassene Produkte in dieser Funktion unterstützt.

Nach Endnutzer:
Pharmahersteller halten die größte Basis, während CDMOs schneller wachsenPharmahersteller machten im Jahr 2026 46,7 % der Marktgröße für säureempfindliche APIs aus. Der Anteil spiegelt die große installierte Basis an Beschichtungslinien bei Marken- und Generikaarzneimittelunternehmen wider. Indische Hersteller bleiben bedeutende Nutzer säureempfindlicher APIs und enterischer Hilfsstoffe für regulierte Generikamärkte. Aurobindo Pharma meldete in den bereitgestellten Unternehmensmaterialien 888 kumulative ANDA-Einreichungen und 728 endgültige US-Zulassungen bis März 2026. Biopharmazeutische Unternehmen sind eine wachsende Endnutzergruppe, da sie orale Peptid- und Biologikakandidaten neben injizierbaren Optionen entwickeln. Apotheken und klinische Forschungsorganisationen bleiben kleinere Nutzer spezialisierter säureempfindlicher Formulierungen.
CDMOs werden bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen. Diese Rate spiegelt die Verlagerung von Beschichtungs-, Sprühtrocknungs- und Regulierungsarbeiten von internen Produktionsbetrieben zu spezialisierten Partnern wider. Die Branche für säureempfindliche APIs verschafft CDMOs mit lösungsmittelfreier Beschichtung, Feuchtigkeitskontrolle und validierter HPMCAS-Sprühtrocknungskapazität einen Vorteil. Diese Ressourcen sind von allgemeinen Auftragsherstellern nicht leicht zu reproduzieren. Je komplexer die Programme werden, desto wahrscheinlicher ist es, dass Kunden einen Partner mit nachgewiesener Erfahrung in kontrollierter Freisetzung und biorelevanter Prüfung auswählen. Das Ergebnis ist ein zweigeteiltes CDMO-Feld, in dem technisch differenzierte Anbieter um die anspruchsvollsten Projekte konkurrieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,5 % am Markt für säureempfindliche APIs. Seine Größe spiegelt ein großes ANDA-Ökosystem, bei der Food and Drug Administration registrierte Beschichtungsanlagen und eine dichte Basis von CDMOs mit validierter Formulierungskapazität wider. Die bereitgestellten CMS-Daten von 2024 verzeichneten 85,9 Millionen Protonenpumpenhemmer-Verordnungen über alle Moleküle hinweg, was die wiederkehrende Nachfrage nach Retardsystemen stützt. Der regulatorische Einfluss von 21 CFR Part 211 und den Leitlinien der Food and Drug Administration für Retardprodukte hält einen hohen Qualitätsstandard aufrecht. Dies begünstigt etablierte Lieferanten von Polymeren und Beschichtungssystemen, die über umfassende Dokumentation und nachgewiesene Leistung verfügen. Vorgeschlagene US-Zollmaßnahmen für pharmazeutische Importe haben Lieferanten auch dazu veranlasst, inländische Produktionskapazitäten in Betracht zu ziehen, obwohl der politische Rahmen ein Planungsrisiko und keine umgesetzte Anforderung bleibt.
Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen. Indiens generische API-Basis, Chinas expandierende Kapazität für orale feste Darreichungsformen und die Nachfrage einer alternden Bevölkerung stützen diese Prognose. Aurobindo, Cipla, Dr. Reddy's und Granules India stärken ihre Produktionskapazitäten und verfolgen gleichzeitig komplexe Produkte. Colorcon eröffnete im Juli 2025 eine 200.000 Quadratfuß große Filmbeschichtungsanlage in Johor, Malaysia, und schuf damit regionale Kapazitäten für enterische und funktionale Beschichtungssysteme. Die Investition signalisiert, dass Hilfsstofflieferanten mit einer steigenden Nachfrage nach oralen festen Darreichungsformen in der Region rechnen. Die lokale Produktion qualifizierter Beschichtungsmaterialien kann Herstellern auch helfen, Lieferzeiten zu verkürzen und widerstandsfähigere Lieferketten aufzubauen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verbindet strenge Herstellungsanforderungen mit einer etablierten Nachfrage nach enterischen Darreichungsformen. Shin-Etsu kündigte eine pharmazeutische Zelluloseinvestition in Höhe von 10 Milliarden JPY an, die eine neue L-HPC-Anlage in Wiesbaden, Deutschland, umfasst, die für die zweite Hälfte des Jahres 2026 geplant ist. EDQM-Standards und EU-GMP-Anhang 1 prägen die Qualitätserwartungen für regionale Hersteller. Die öffentlichen Ausschreibungen Deutschlands vom Juli 2026 umfassten 6,9 Millionen EUR für magensaftresistente Pantoprazol-Tabletten und belegen die anhaltende Nachfrage nach enterischen Produkten. Südamerika bietet Zugangsmöglichkeiten, da die Zulassungsverfahren in den Mercosur-Märkten stärker harmonisiert werden. Der Nahe Osten und Afrika bleiben für spezialisierte enterische Formate importabhängig, während die GCC-Länder die wichtigsten Nachfragezentren für Gastroenterologie- und Stoffwechseltherapien sind.
Wettbewerbslandschaft
Marktkonzentration
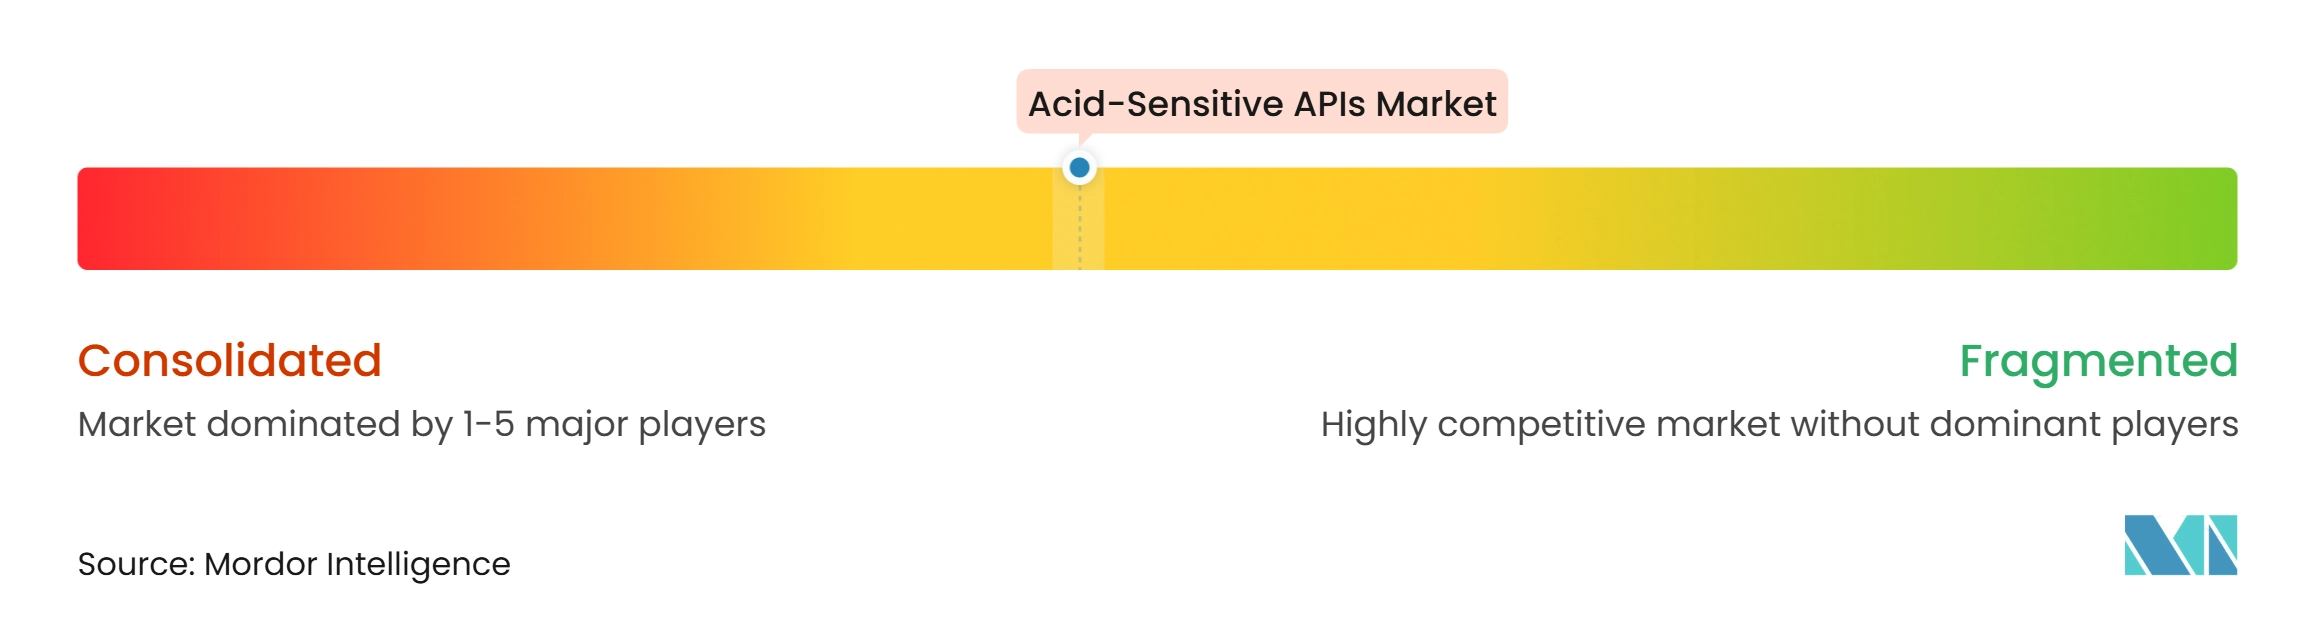
Der Markt für säureempfindliche APIs verfügt über eine konzentrierte vorgelagerte Lieferbasis und eine stärker fragmentierte nachgelagerte Herstellungsbasis. Evonik, Shin-Etsu, Colorcon und BASF liefern viele der spezialisierten Polymere und Beschichtungssysteme, die in kommerziellen enterischen Produkten verwendet werden. Ihre Position beruht auf regulatorischer Dokumentation, kapitalintensiver Produktion und langjährigen technischen Beziehungen zu Pharmaunternehmen. Diese Eintrittsbarrieren erschweren den Austausch, sobald ein Hilfsstoff Teil einer zugelassenen Retardformulierung ist. Die Wettbewerbsstruktur belohnt Lieferanten, die neben Materialien auch Formulierungsunterstützung anbieten können. Aus diesem Grund sind neue Kapsel- und Polymerplattformen wichtige strategische Instrumente und nicht nur Produkterweiterungen.
Evonik brachte EUDRACAP colon im Oktober 2025 in GMP-Qualität auf den Markt und erweiterte damit seine Rolle vom Polymerlieferanten zum Anbieter einer gebrauchsfertigen Wirkstofffreisetzungsplattform. Shin-Etsu baut die pharmazeutische Zelulosekapazität in Japan und Deutschland aus und unterstützt damit die Versorgungssicherheit für Hilfsstoffe, die in kontrollierten und verzögert freisetzenden Produkten eingesetzt werden. SPI Pharma und Colorcon kündigten im Oktober 2026 eine globale Vertriebs- und Innovationspartnerschaft für Wirkstofffreisetzungssysteme an, die den kommerziellen Zugang zu Technologien für modifizierte Freisetzung erweitert. Diese Maßnahmen zeigen, dass technischer Service, Vertriebsreichweite und Plattformbesitz zunehmend miteinander verknüpft sind. ISO 15378 und die cGMP-Anforderungen der Food and Drug Administration fügen Compliance-Kosten hinzu, die etablierte Unternehmen auf größere Produktportfolios verteilen können.
Der nachgelagerte Wettbewerb umfasst indische Generikahersteller, Pharmaunternehmen und spezialisierte CDMOs. Ihre Position hängt von ANDA-Volumen, Peptidsynthesefähigkeit und zuverlässiger enterischer Prozessvalidierung ab. Der Preisdruck ist bei etablierten niedermolekularen Produkten am stärksten, wo viele Lieferanten um dieselbe Generikachance konkurrieren. Komplexe Biologika- und GLP-1-Programme bieten CDMOs, die Lipidformulierungen, intrinsisch enterische Kapseln und schwierige Absorptionsziele managen können, eine besser verteidigbare Arbeit. Die Branche für säureempfindliche APIs weist daher eine klarere Trennlinie zwischen hochvolumiger Generikaproduktion und technisch anspruchsvollen Wirkstofffreisetzungsprogrammen auf.
Marktführer für säureempfindliche APIs
-
Dr. Reddy's Laboratories
-
Lonza Group
-
Evonik Industries
-
BASF SE
-
Aurobindo Pharma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für säureempfindliche APIs Unternehmen in diesem Bericht
- Apotex Pharmachem
- Aurobindo Pharma
- BASF
- Catalent
- ChemWerth Inc.
- Chunghwa Chemical Synthesis & Biotech Co., Ltd
- Cipla
- Colorcon
- Concord Biotech Limited
- Dr. Reddy’s Laboratories
- Evonik Industries
- Granules India
- Hikal Ltd
- Lonza Group
- Nordmark
- Patheon, part of Thermo Fisher Scientific
- Pharmaceutics International, Inc.
- RPG Life Sciences
- Shin-Etsu Chemical Co., Ltd.
- Suven Pharmaceuticals
- Teva Pharmaceutical Industries
Berichtsumfang des globalen Marktes für säureempfindliche APIs
Gemäß dem Berichtsumfang sind säureempfindliche APIs pharmazeutische Wirkstoffe, die sich zersetzen oder ihre Wirksamkeit verlieren, wenn sie sauren Bedingungen wie Magensäure ausgesetzt werden. Sie können Schutzformulierungen erfordern, wie magensaftresistente Beschichtungen oder säureresistente Wirkstofffreisetzungssysteme.
Der Markt für säureempfindliche APIs ist nach Molekül, Therapieklasse, Darreichungsform, Endnutzer und Geografie segmentiert. Nach Molekül ist der Markt in Omeprazol und Esomeprazol, Lansoprazol, Rabeprazol, Pantoprazol, Erythromycin, Pankrealipase und andere Moleküle segmentiert. Nach Therapieklasse ist der Markt in Protonenpumpenhemmer, Antibiotika, Enzymersatztherapien, GLP-1-Rezeptoragonisten, entzündungshemmende Arzneimittel und andere Therapieklassen segmentiert. Nach Darreichungsform ist der Markt in magensaftresistente Tabletten, magensaftresistente Hartkapseln, magensaftresistente Softgels, Multipartikel, Pellets, Granulate und amorphe Festdispersionen segmentiert. Nach Endnutzer ist der Markt in Pharmahersteller, biopharmazeutische Unternehmen, Auftragsforschungs- und -herstellungsorganisationen und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Omeprazol und Esomeprazol |
| Lansoprazol |
| Rabeprazol |
| Pantoprazol |
| Erythromycin |
| Pankrealipase |
| Andere Moleküle |
| Protonenpumpenhemmer |
| Antibiotika |
| Enzymersatztherapien |
| GLP-1-Rezeptoragonisten |
| Entzündungshemmende Arzneimittel |
| Andere Therapieklassen |
| Magensaftresistente Tabletten |
| Magensaftresistente Hartkapseln |
| Magensaftresistente Softgels |
| Multipartikel, Pellets und Granulate |
| Amorphe Festdispersionen |
| Pharmahersteller |
| Biopharmazeutische Unternehmen |
| Auftragsforschungs- und -herstellungsorganisationen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Molekül | Omeprazol und Esomeprazol | |
| Lansoprazol | ||
| Rabeprazol | ||
| Pantoprazol | ||
| Erythromycin | ||
| Pankrealipase | ||
| Andere Moleküle | ||
| Nach Therapieklasse | Protonenpumpenhemmer | |
| Antibiotika | ||
| Enzymersatztherapien | ||
| GLP-1-Rezeptoragonisten | ||
| Entzündungshemmende Arzneimittel | ||
| Andere Therapieklassen | ||
| Nach Darreichungsform | Magensaftresistente Tabletten | |
| Magensaftresistente Hartkapseln | ||
| Magensaftresistente Softgels | ||
| Multipartikel, Pellets und Granulate | ||
| Amorphe Festdispersionen | ||
| Nach Endnutzer | Pharmahersteller | |
| Biopharmazeutische Unternehmen | ||
| Auftragsforschungs- und -herstellungsorganisationen | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach säureempfindlichen APIs an?
Die Nachfrage wird durch generische Retardarzneimittel und die Entwicklung oraler Peptide und GLP-1-Therapien gestützt, die vor Magensäure geschützt werden müssen.
Wie hoch ist die prognostizierte Wachstumsrate für säureempfindliche APIs?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,4 % wachsen und 20,81 Milliarden USD erreichen.
Welche Molekülgruppe hat den größten Anteil?
Omeprazol und Esomeprazol führen nach Molekül mit einem Anteil von 27,6 % im Jahr 2026.
Welche Darreichungsform wächst am schnellsten?
Magensaftresistente Softgels werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % expandieren.
Warum gewinnen CDMOs für säureempfindliche APIs an Bedeutung?
CDMOs bieten spezialisierte Beschichtung, Auflösungsprüfung, Sprühtrocknung und regulatorische Unterstützung, die viele Arzneimittelentwickler intern nicht aufrechterhalten können.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen, unterstützt durch die generische API-Produktion und die Expansion der Herstellung oraler fester Darreichungsformen.