
Tamanho e Participação do Mercado de Tubos de Dextrose com Citrato Ácido
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 486.49 Milhões de dólares |
| Tamanho do Mercado (2032) | 637.03 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.54 % |
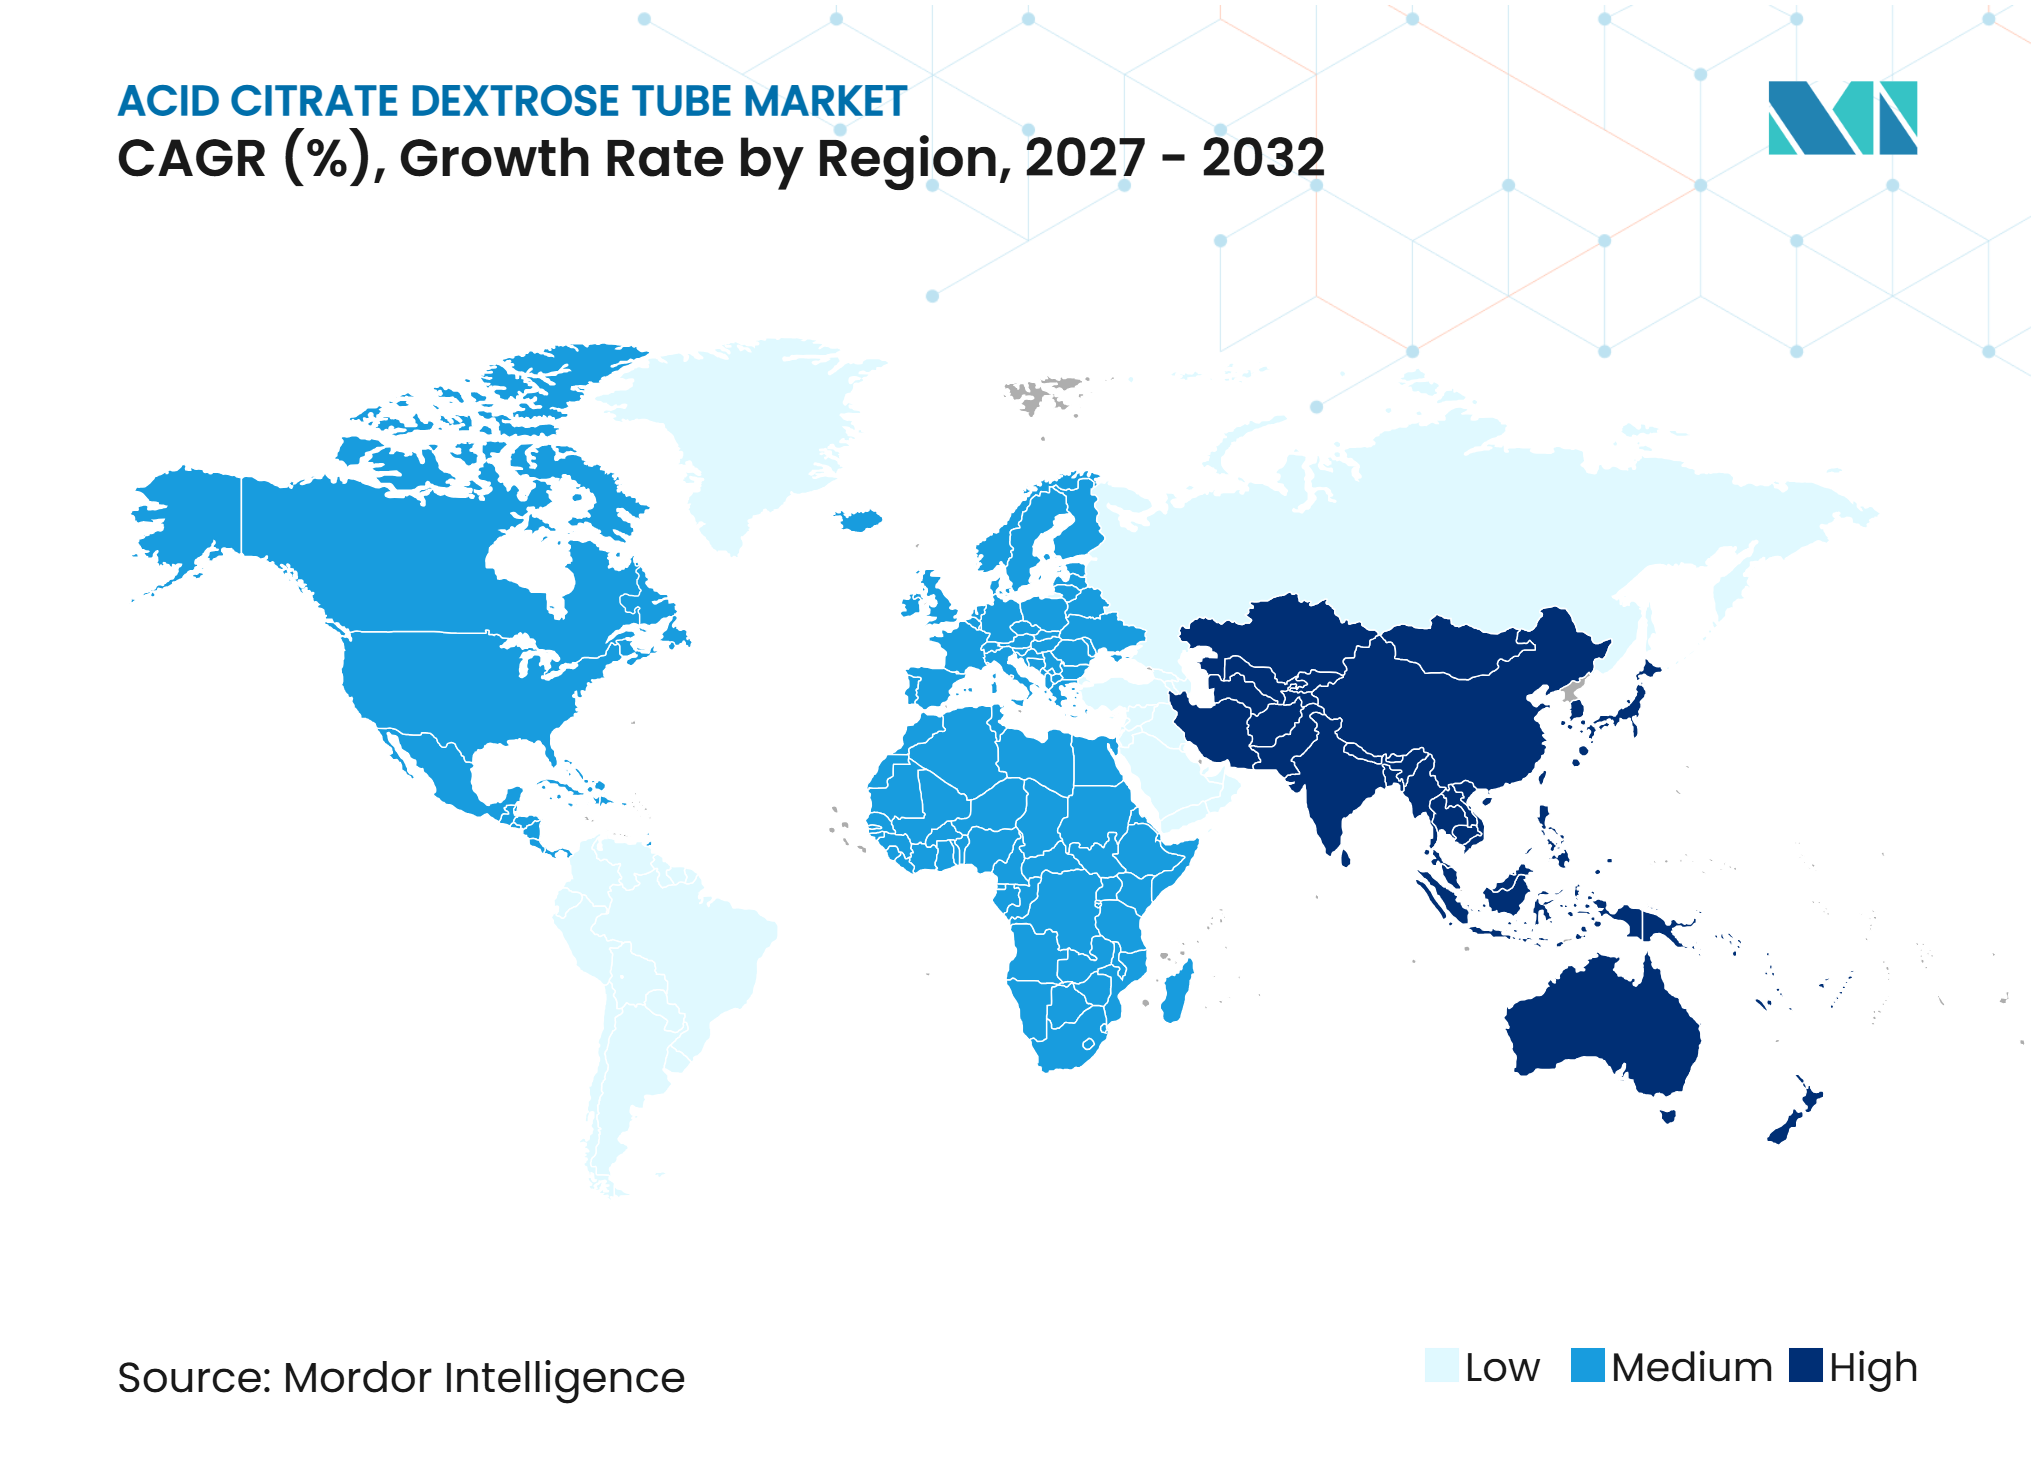
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tubos de Dextrose com Citrato Ácido por Mordor Intelligence
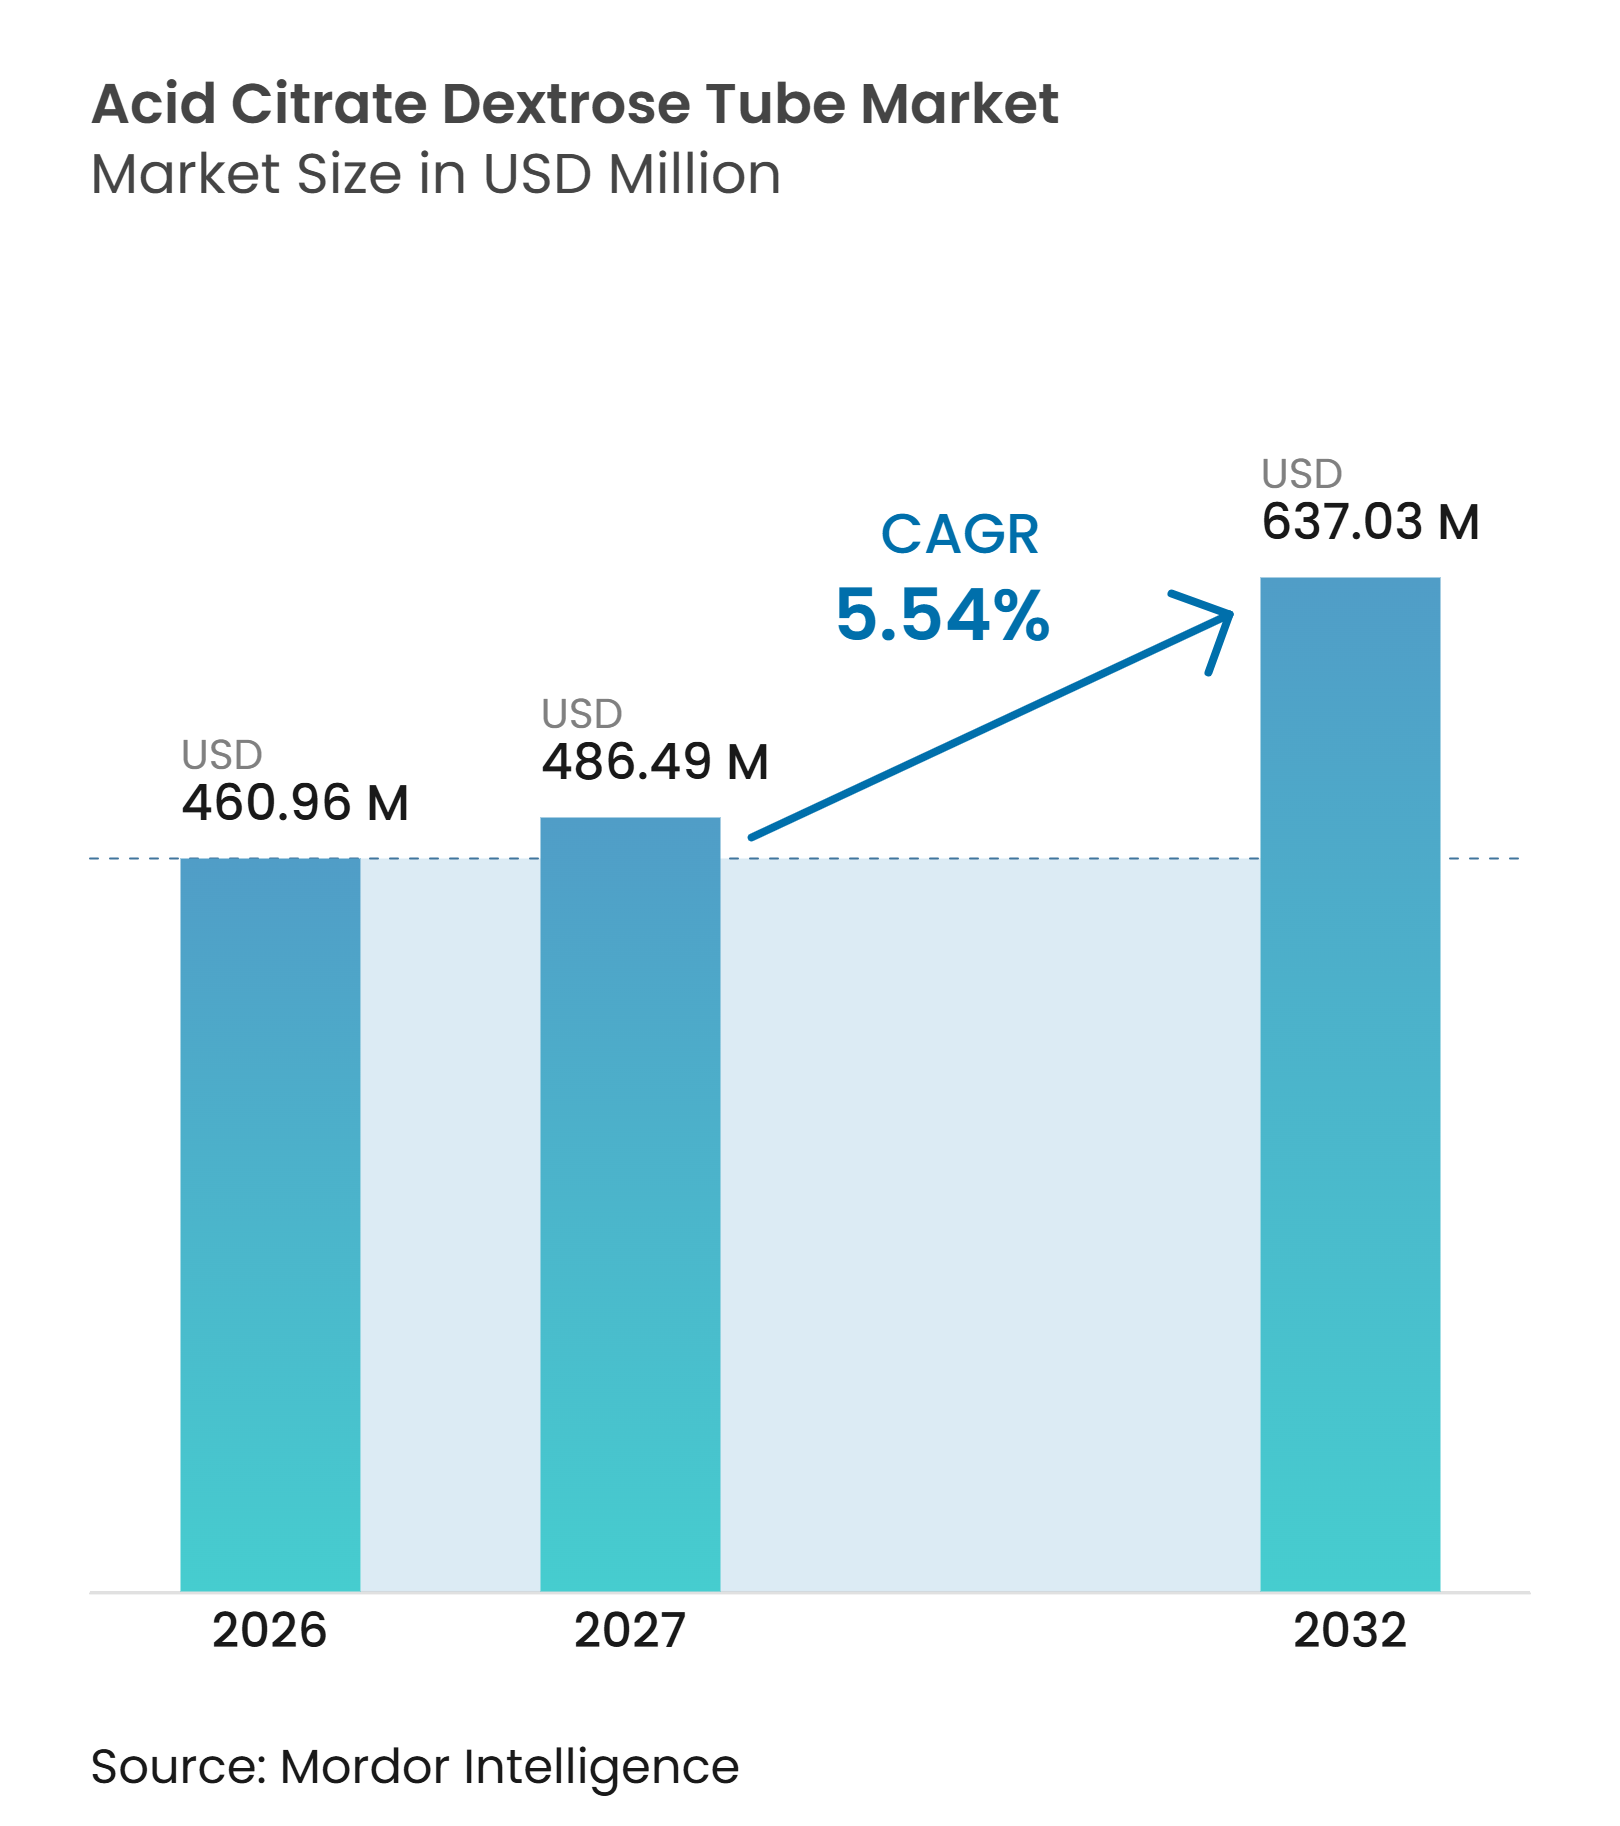
Espera-se que o tamanho do Mercado de Tubos de Dextrose com Citrato Ácido cresça de 460,96 milhões de USD em 2026 para 486,49 milhões de USD em 2027 e tem previsão de atingir 637,03 milhões de USD até 2032 a um CAGR de 5,54% no período 2027-2032.
O mercado de tubos de dextrose com citrato ácido atende a procedimentos que requerem linfócitos viáveis e antígenos de superfície celular estáveis, incluindo aférese, prova cruzada, tipagem HLA e coleta para terapia celular. O crescimento está vinculado ao uso crescente de protocolos autólogos de terapia celular e gênica, pois os centros de coleta devem utilizar formatos de anticoagulante validados no início de cada fluxo de trabalho de coleta. O aumento da atividade de coleta de sangue em sistemas de saúde emergentes também eleva o número de amostras utilizadas para testes de compatibilidade e trabalhos de referência. Os fornecedores podem se beneficiar de formulações especializadas e formatos de coleta automatizados, enquanto os tubos padrão enfrentam maior pressão de preços à medida que a capacidade de fabricação se expande. A garantia de qualidade, o controle de rotulagem e a liberação confiável de lotes continuam sendo centrais para as decisões de compra, pois falhas na coleta podem exigir a recoleta do paciente ou doador.
Principais Conclusões do Relatório
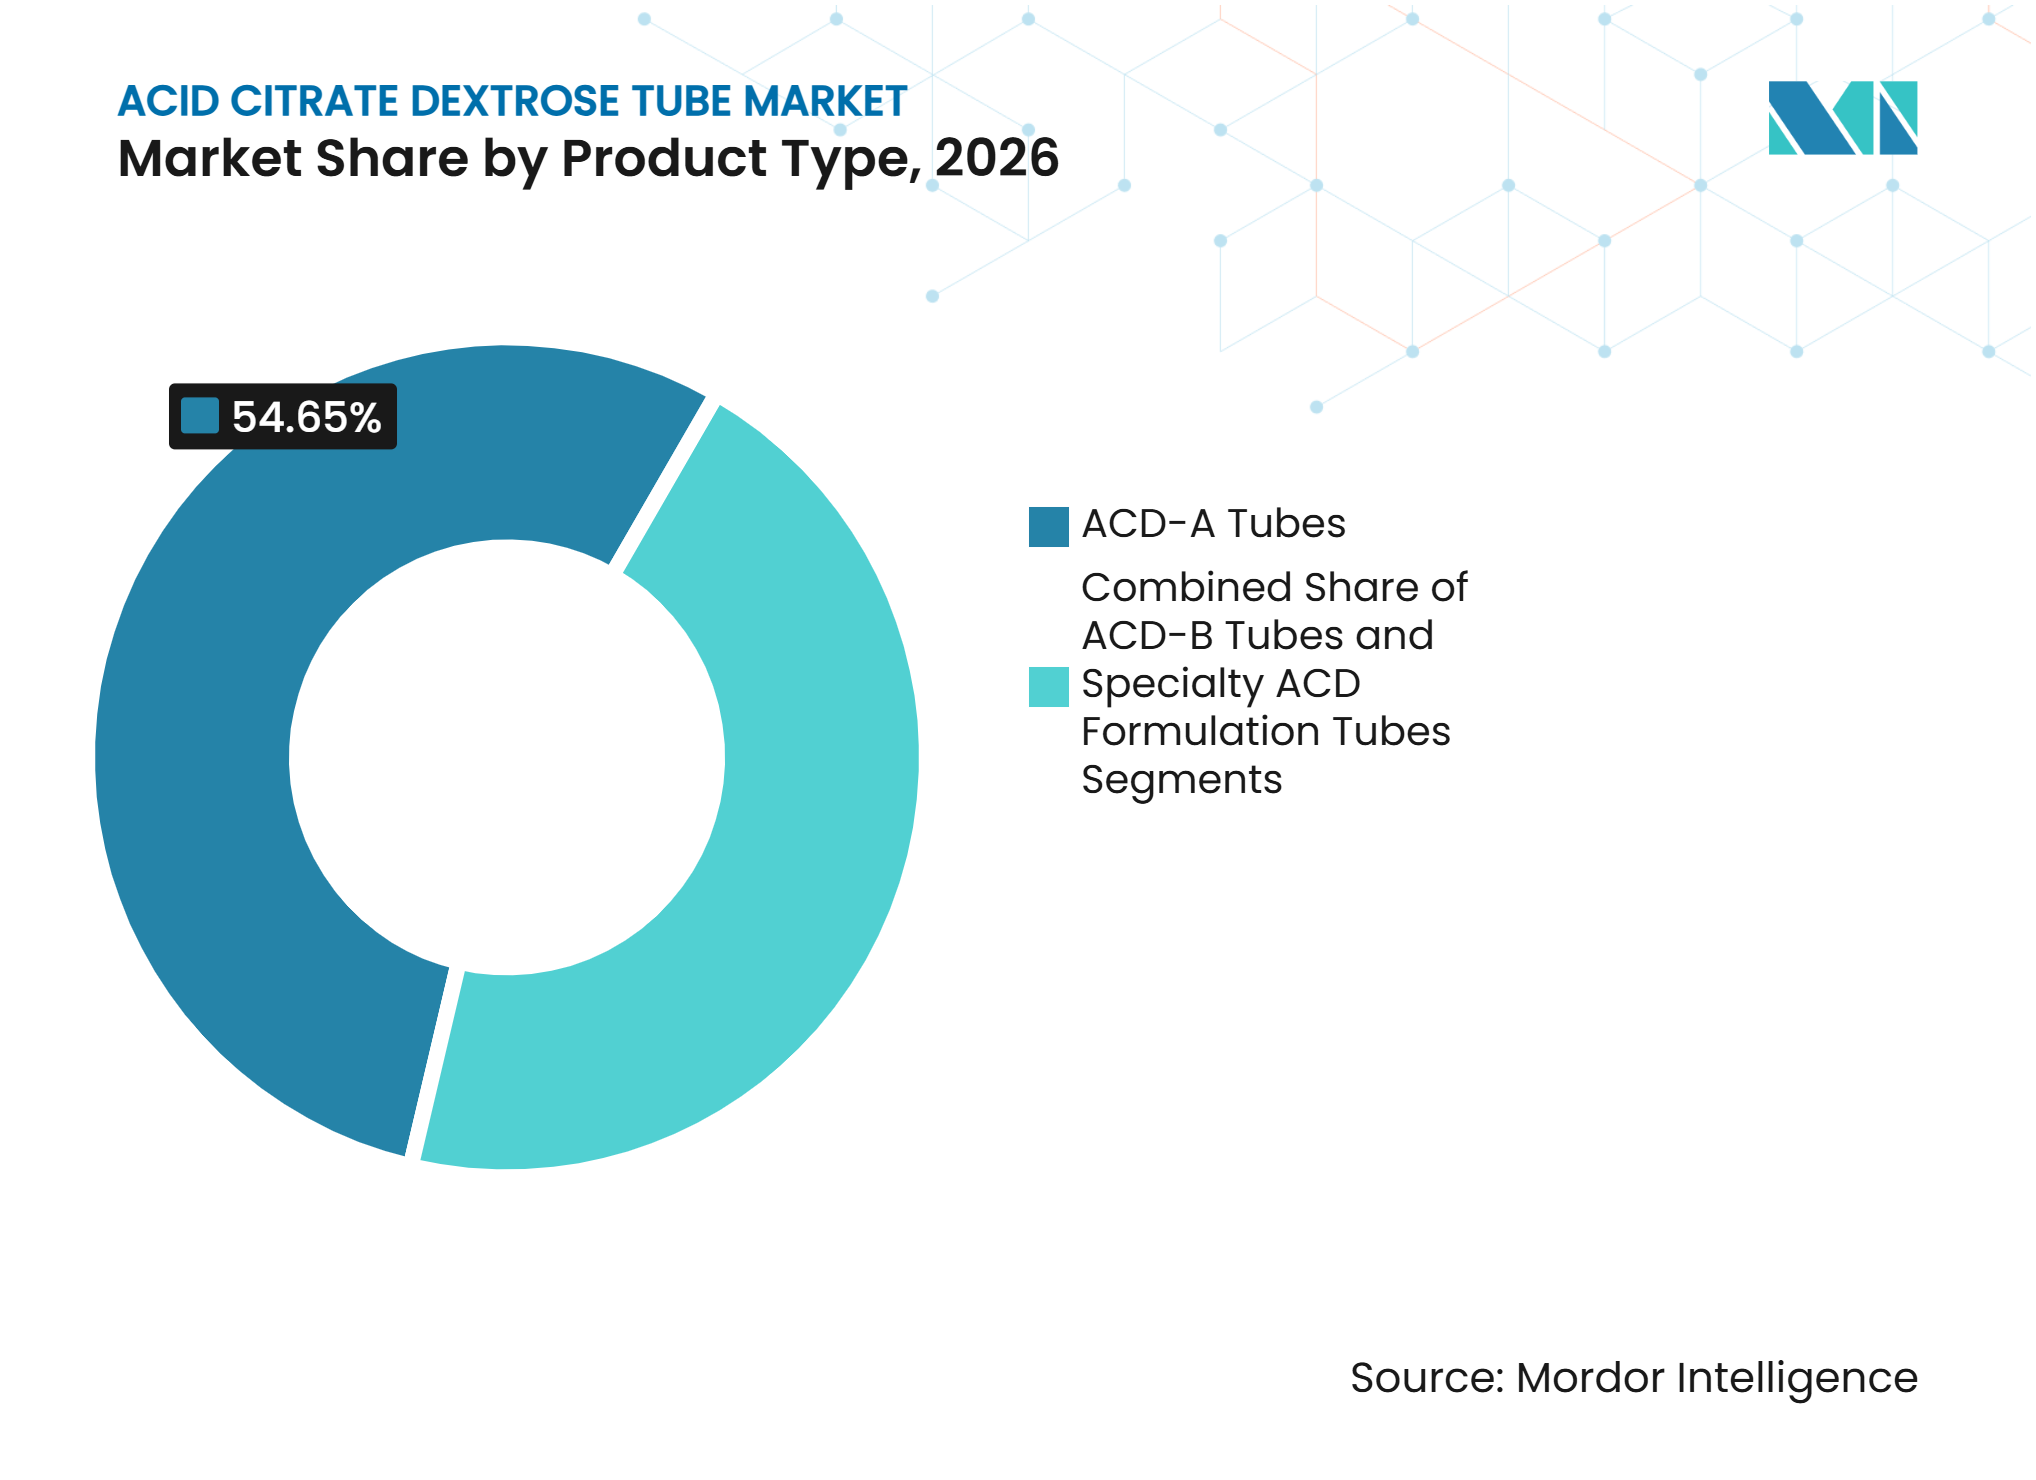
- Por tipo de produto, os tubos ACD-A detinham 54,65% de participação no mercado de tubos de dextrose com citrato ácido em 2026, enquanto os tubos de formulação ACD especial têm previsão de crescer a um CAGR de 7,65% até 2032.
- Por capacidade do tubo, os tubos de 8,5 mL detinham 57,87% de participação em 2026, enquanto os tubos de 6,0 mL têm previsão de crescer a um CAGR de 7,44% até 2032.
- Por material, os tubos plásticos de PET detinham 68,65% de participação em 2026, enquanto os tubos de polipropileno e parede dupla têm previsão de crescer a um CAGR de 8,43% até 2032.
- Por mecanismo de coleta, os tubos de coleta a vácuo detinham 69,75% de participação em 2026 e têm previsão de crescer a um CAGR de 7,53% até 2032.
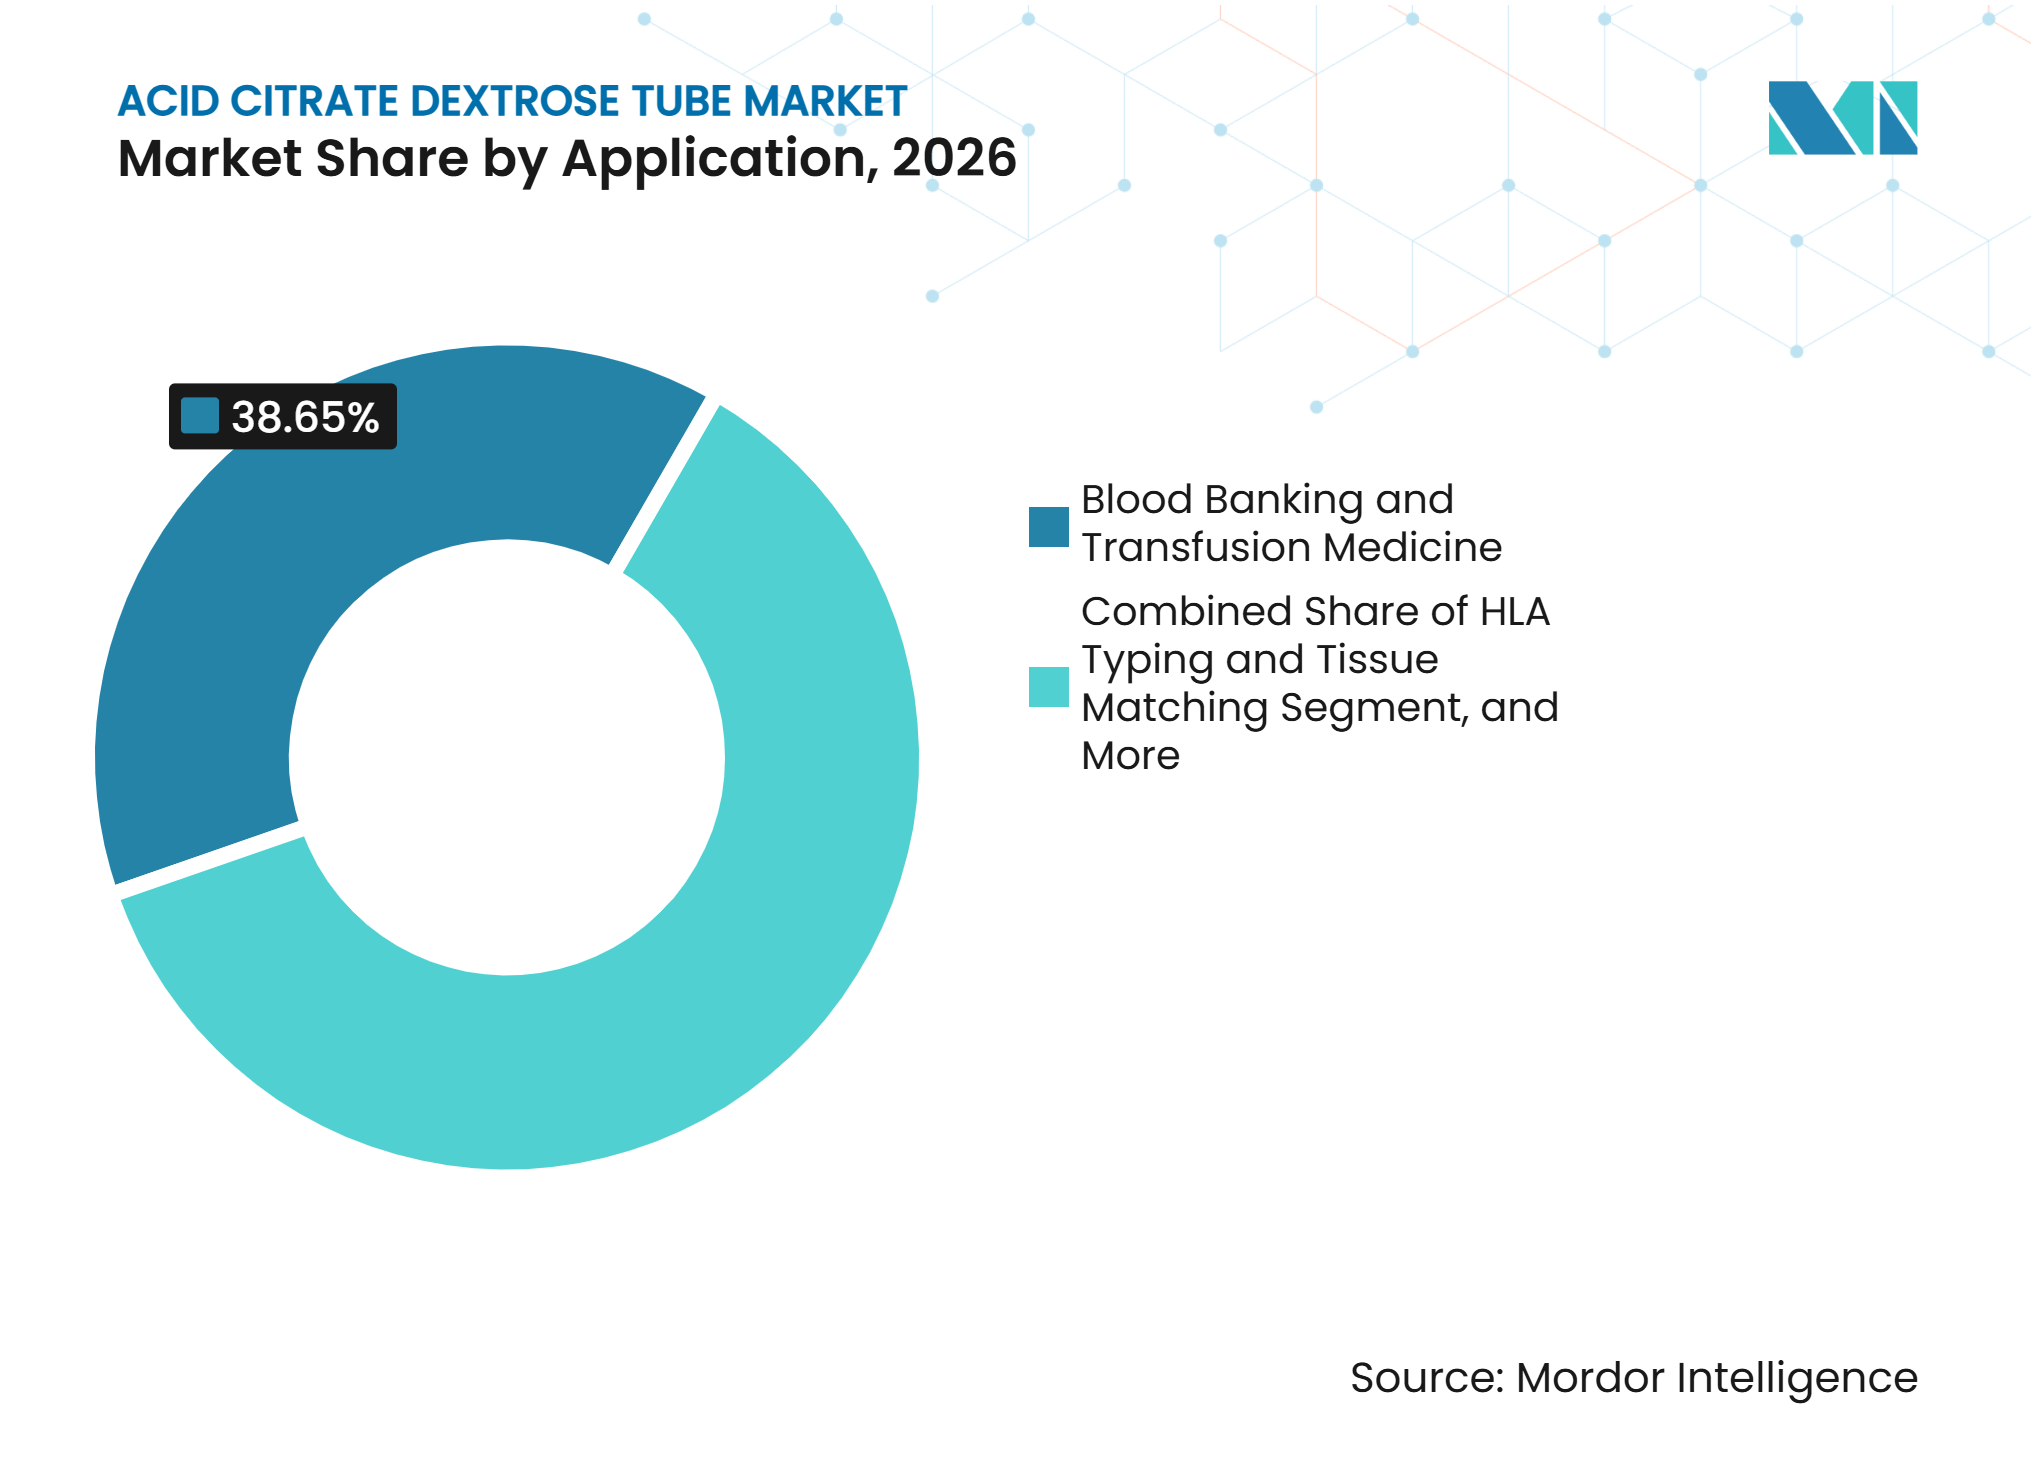
- Por aplicação, banco de sangue e medicina transfusional detinham 38,65% de participação em 2026, enquanto a coleta para terapia celular e gênica tem previsão de crescer a um CAGR de 8,99% até 2032.
- Por usuário final, os hospitais detinham 54,76% de participação em 2026, enquanto os bancos de sangue e centros de transfusão têm previsão de crescer a um CAGR de 8,96% até 2032.
- Por geografia, a América do Norte detinha 42,56% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Coleta de Células Baseada em Aférese para Fabricação de Terapia Celular | +1.40% | Global, liderado pelos Estados Unidos com ganhos iniciais na Europa e no Japão | Curto prazo (≤ 2 anos) |
| Crescimento do Volume de Banco de Sangue e Testes de Transfusão | +1.10% | Global, mais forte na Índia, no Sul da Ásia e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Demanda de Laboratórios de Referência em HLA e Tipagem de Tecidos | +0.90% | América do Norte e Europa, com expansão para a Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Coleta de Sangue em Mercados Emergentes | +0.80% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Formulações ACD Especiais para Plataformas de Aférese Automatizadas | +0.60% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de Fluxo de Trabalho em Sistema Fechado para Reduzir Recoletas | +0.40% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Coleta de Células Baseada em Aférese para Fabricação de Terapia Celular Acelera a Demanda por ACD-A
A solução anticoagulante de citrato de dextrose A é o anticoagulante validado para o Sistema de Aférese Spectra Optia da Terumo BCT, de modo que os centros credenciados precisam de ACD-A em seus protocolos de coleta. Esse requisito vincula o mercado de tubos de dextrose com citrato ácido à abertura de novos centros de coleta de células CAR-T e células-tronco hematopoiéticas. A FDA dos EUA havia aprovado 36 produtos de terapia celular e gênica com Código Nacional de Medicamento até maio de 2025, enquanto mais de 4.200 terapias estavam em desenvolvimento. Cada terapia aprovada pode sustentar uma demanda duradoura quando seu processo de coleta autóloga especifica ACD-A. Um estudo de 2025 publicado na revista Blood constatou que a adição de heparina a um protocolo padrão de ACD-A melhorou os rendimentos de células CD34+ na coleta para terapia gênica da doença falciforme, enquanto o ACD-A permaneceu como anticoagulante base[1]. Uma revisão separada de 2025 sobre protocolos aprovados de coleta de CAR-T descreveu a necessidade de padronizar os parâmetros de aférese, o que apoia a consistência dos protocolos e as compras recorrentes.
O Crescimento do Volume de Banco de Sangue e Testes de Transfusão Fornece Demanda de Base Duradoura
O mercado de tubos de dextrose com citrato ácido se beneficia de fluxos de trabalho de prova cruzada e referência que dependem de antígenos de eritrócitos preservados. A Organização Mundial da Saúde relatou expansão contínua nos sistemas de doação voluntária e na capacidade de componentes sanguíneos em muitos países. A Índia coletou 15,71 milhões de unidades de sangue em 2025, de acordo com informações fornecidas pelo Ministério da Saúde e Bem-Estar da Família. A OMS também relatou 1.131 centros operacionais de coleta de sangue na Índia[2]. O crescimento da capacidade de coleta pode gerar mais amostras para prova cruzada e referência. Esses fluxos de trabalho fornecem uma base de demanda estável porque os cuidados cirúrgicos, oncológicos e transfusionais requerem testes de compatibilidade mesmo quando os testes hematológicos de rotina utilizam outros formatos de tubo.
A Demanda de Laboratórios de Referência em HLA e Tipagem de Tecidos Aprofunda o Canal Especializado
A tipagem HLA requer linfócitos viáveis e antígenos de superfície celular preservados, o que mantém a coleta com ACD relevante nos fluxos de trabalho de compatibilidade para transplante. O Centro Médico da Universidade Vanderbilt inaugurou um Laboratório de Histocompatibilidade e Imunogenética interno em junho de 2025 para reduzir os tempos de resposta dos testes e posteriormente oferecer serviços a outras instituições[3]. Esse modelo pode aumentar o processamento de amostras dentro de um centro de transplante em vez de enviá-las a um laboratório externo. O Serviço Nacional de Saúde de Sangue e Transplante do Reino Unido buscou sistemas rápidos de tipagem HLA em 2025 que cobrissem múltiplos loci e suportassem resultados em até 3 horas. O mercado de tubos de dextrose com citrato ácido é beneficiado quando requisitos de compatibilidade mais rápidos levam os centros a desenvolver capacidade de teste dedicada. Os padrões de aquisição e os requisitos de validação laboratorial também podem preservar o uso de especificações ACD já conhecidas. A demanda pode aumentar à medida que os programas de transplante adicionam capacidade interna e buscam tempos de resposta mais curtos para a compatibilidade doador-receptor.
A Expansão da Infraestrutura de Coleta de Sangue em Mercados Emergentes Amplia a Base Endereçável
Os sistemas de saúde da Índia, do Sudeste Asiático e da África Subsaariana estão desenvolvendo capacidade de coleta de sangue que expande o uso potencial de tubos no formato ACD. A OMS documentou o esforço da Índia para melhorar os serviços de sangue com qualidade assegurada e ampliar o acesso por meio de centros de sangue. A China relatou uma taxa de doação voluntária de 11,4 doações por 1.000 pessoas em 2025 e destacou medidas de segurança mais robustas para os sistemas de doação. O mercado de tubos de dextrose com citrato ácido se beneficia dessas redes formalizadas porque os testes de referência acompanham a coleta de rotina e a preparação de componentes. A Terumo BCT anunciou em outubro de 2026 que o Hemocentro de Ribeirão Preto, no Brasil, implantou sistemas automatizados de processamento de sangue Reveos. Uma preparação de componentes mais automatizada pode aumentar o rendimento e incentivar processos de coleta padronizados. As compras de bancos de sangue públicos geralmente favorecem formatos já validados nos procedimentos existentes, o que apoia o uso contínuo de tubos de coleta especificados.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por EDTA, CPD, CPDA-1 e Outras Formulações Químicas | -1.3% | Global | Longo prazo (≥ 4 anos) |
| Risco de Liberação de Lotes, Rotulagem e Recall | -0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Insumos de Resina, Vidro, Reagentes e Fechamentos | -0.4% | Global | Médio prazo (2-4 anos) |
| Erros na Proporção de ACD em Fluxos de Trabalho de Preenchimento Manual | -0.3% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Substituição por EDTA e Formulações Relacionadas Reduz o Volume Endereçável do ACD
Os testes hematológicos de rotina e de química clínica migraram em grande parte para formatos de EDTA e separadores de soro. Um estudo de 2025 publicado na revista Laboratory Medicine constatou que o K₂EDTA suportava a preservação da morfologia celular e a inibição de DNAse, tornando-o adequado para diversas aplicações genômicas. Um estudo de 2025 publicado na revista Nature Communications constatou que o ACD-A apresentou desempenho comparável ao dos tubos de citrato para a estabilidade do RNA extracelular em até 4 horas, mas não estabeleceu o ACD como a escolha padrão para esses fluxos de trabalho. O mercado de tubos de dextrose com citrato ácido, portanto, permanece concentrado em procedimentos que requerem células funcionais intactas. Os testes de doença residual mínima, o perfil do microbioma e a biópsia líquida não criam automaticamente nova demanda por ACD. Os fornecedores devem depender do crescimento em aférese, prova cruzada e testes de HLA, em vez de uma adoção ampla em todos os fluxos de trabalho moleculares. Esse foco de aplicação limita a expansão de volume, mas também esclarece onde a validação especializada é mais importante.
O Risco de Liberação de Lotes, Rotulagem e Recall Introduz Perturbação nas Aquisições
Eventos de qualidade podem perturbar o mercado de tubos de dextrose com citrato ácido porque um lote de tubos comprometido pode afetar decisões clínicas e exigir recoleta. A FDA registrou um recall Classe 2 de tubos de coagulação Greiner Bio-One em 2025 após o posicionamento da rotulagem ter alterado a marca de preenchimento. A agência também registrou um recall Classe 2 de tubos ativadores de coágulo VACUETTE fabricados sem separador de gel. Esses recalls não envolveram tubos ACD, mas demonstram a exposição da categoria mais ampla de tubos de coleta a falhas de fabricação e rotulagem. Os requisitos do Regulamento do Sistema de Qualidade da FDA sob 21 CFR Parte 820 e a ISO 13485:2016 tornam a documentação de qualidade essencial para fabricantes e compradores hospitalares. As instalações podem manter fornecedores secundários qualificados quando ocorrem recalls, o que aumenta o trabalho de aquisição e pode enfraquecer a fidelidade ao fornecedor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
ACD-A Lidera Enquanto as Formulações Especiais Crescem Mais RapidamenteOs tubos ACD-A detinham 54,65% da participação no mercado de tubos de dextrose com citrato ácido em 2026. Sua posição reflete o uso em procedimentos validados de aférese de fluxo contínuo, onde a concentração de citrato deve corresponder aos volumes de sangue processados durante a coleta. A Terumo BCT identifica a solução anticoagulante de citrato de dextrose A como o anticoagulante necessário nos principais procedimentos do Spectra Optia. A formulação não é facilmente intercambiável com o ACD-B quando um circuito de aférese e protocolo de coleta estabelecidos requerem ACD-A. Os tubos ACD-B atendem a aplicações de coleta manual de baixo volume e referência em banco de sangue. Sua demanda é estável porque o uso é definido pelos procedimentos de teste locais, e não por uma migração mais ampla para novos fluxos de trabalho. O setor de tubos de dextrose com citrato ácido depende de ambos os formatos, mas seus padrões de demanda diferem significativamente.
Os tubos de formulação ACD especial têm projeção de crescer a um CAGR de 7,65% até 2032. O tamanho do mercado de tubos de dextrose com citrato ácido para essa categoria cresce à medida que os fabricantes de terapia celular requerem proporções específicas de citrato para dextrose e documentação de compatibilidade para cada aplicação. Os produtos especiais também podem atender a doadores pediátricos e coletas com restrição de peso, onde um volume de coleta menor é necessário. A pesquisa de 2025 sobre terapia gênica da doença falciforme publicada na revista Blood mostrou que os parâmetros de coleta podem influenciar o rendimento e a eficiência da coleta. Isso dá aos fornecedores um motivo para desenvolver configurações vinculadas a plataformas e protocolos específicos. Os formatos ACD genéricos enfrentam maior concorrência de novos produtores, enquanto os formatos especializados podem competir com base em validação e usabilidade. A diferença comercial entre essas categorias tende a se ampliar à medida que os fluxos de trabalho de terapia celular se tornam mais padronizados.



Por Capacidade do Tubo:
8,5 mL Permanece o Padrão Enquanto 6,0 mL Ganha UsoO formato de 8,5 mL comandou 57,87% de participação de segmento em 2026. Ele se adequa à coleta de amostras de referência para aférese em adultos e aos volumes comuns de prova cruzada em banco de sangue. O quadro de Dispositivos de Coleta de Sangue do Serviço Nacional de Saúde do Reino Unido, introduzido em outubro de 2025, listou BD e Greiner Bio-One entre os fornecedores com acordos de preços nacionais. As especificações de aquisição estabelecidas apoiam o uso de formatos de volume adulto já conhecidos. A opção de 10,0 mL permanece importante em procedimentos que requerem arquivos maiores de amostras de referência ou pesquisa. Ela suporta protocolos estendidos, mas tem um papel mais restrito do que o formato de 8,5 mL. A escolha da capacidade continua dependendo do grupo de pacientes, do fluxo de trabalho e da quantidade de espécime necessária.
O formato de 6,0 mL tem projeção de expandir a um CAGR de 7,44% até 2032. Esse crescimento reflete práticas de gestão de sangue do paciente que buscam o volume mínimo de coleta necessário. Tubos menores podem ser úteis para doadores pediátricos, geriátricos e com restrição de peso. O mercado de tubos de dextrose com citrato ácido se beneficia onde os sistemas de saúde adicionam capacidade diagnóstica, mas também desejam reduzir o ônus para doadores e pacientes. Tubos plásticos de menor volume também se alinham com a migração dos recipientes de vidro quebrável nos fluxos de trabalho de rotina. O formato requer controle consistente de preenchimento para que a proporção de ACD permaneça adequada para o teste pretendido. Os fornecedores que conseguem documentar o desempenho em volumes menores podem atender a um requisito crescente sem alterar a química central de coleta.
Por Material:
PET Detém a Maior Posição Enquanto Polipropileno e Designs de Parede Dupla AvançamOs tubos plásticos de PET detinham 68,65% de participação no segmento de material em 2026. O PET oferece resistência a quebras e é compatível com o manuseio laboratorial de alto rendimento e centrifugação. A BD relatou investimento contínuo em suas operações em Broken Bow, Nebraska, que se concentram na produção de Vacutainer. O plástico também atende às expectativas de segurança em ambientes clínicos onde a quebra de tubos pode expor a equipe a amostras. Uma avaliação de 2025 publicada na revista Clinical Chemistry constatou que os tubos BD e Greiner Bio-One eram amplamente intercambiáveis analiticamente em 40 analitos e vários tipos de tubos. Essa constatação indica que a precisão de fabricação e o controle de material são importantes além da familiaridade com a marca. O vidro mantém um papel limitado onde os usuários buscam evitar lixiviáveis de polímeros em aplicações de referência especializadas.
Os tubos de polipropileno e parede dupla têm projeção de crescer a um CAGR de 8,43% até 2032. Eles são utilizados onde a centrifugação repetida e o manuseio com ciclos de congelamento e descongelamento tornam a estabilidade térmica importante. A demanda por esses designs é apoiada pelo biobanking e pela fabricação de terapia celular, onde os espécimes podem passar por ciclos de manuseio mais exigentes. A construção de parede dupla também pode suportar a retenção de vácuo por períodos de vida útil mais longos. A ISO 6710:2017 aborda os requisitos para recipientes de espécimes de sangue de uso único, incluindo requisitos de desempenho de fechamento e marcação do volume de preenchimento. Esses padrões favorecem materiais e designs que fornecem desempenho repetível sob condições definidas. Os revestimentos aprimorados de PET continuarão a limitar o escopo para o vidro, mas os designs plásticos de maior desempenho podem permanecer diferenciados.
Por Mecanismo de Coleta:
Os Formatos de Coleta a Vácuo Mantêm uma Vantagem de Sistema FechadoOs tubos de coleta a vácuo detinham 69,75% de participação de segmento em 2026. Também têm previsão de crescer a um CAGR de 7,53% até 2032, o que reflete o uso amplo tanto em laboratórios estabelecidos quanto em nova infraestrutura. O processo de coleta selado reduz a exposição durante a coleta e suporta um volume de preenchimento controlado. Isso é importante para o ACD porque a proporção pretendida de sangue para anticoagulante deve ser mantida. Os tubos a vácuo também se conectam mais facilmente com centrífugas automatizadas, classificadores e equipamentos de manuseio de amostras. O setor de tubos de dextrose com citrato ácido se beneficia dessa compatibilidade à medida que os laboratórios buscam menos etapas de manuseio manual. Espera-se que a demanda permaneça forte onde o investimento em automação é combinado com metas de qualidade e segurança da equipe.
Os tubos de preenchimento manual permanecem úteis em ambientes de poucos recursos e em protocolos especializados que necessitam de volumes não padronizados. Seu uso é mais limitado porque o preenchimento manual pode aumentar o risco de proporções inconsistentes e coletas repetidas. Os tubos de múltipla coleta podem melhorar a eficiência do fluxo de trabalho quando vários tipos de amostras são coletados em um único episódio de venipunção. Sua participação permanece menor do que a dos produtos a vácuo de coleta única. A ISO 6710:2017 apoia a padronização ao definir expectativas de desempenho para recipientes de espécimes de sangue. Os sistemas automatizados validados em torno de uma geometria de tubo definida dificilmente serão redesenhados para alternativas de preenchimento manual sem uma razão operacional clara. Isso dá aos produtos a vácuo uma vantagem onde os laboratórios estão substituindo processos manuais fragmentados por linhas integradas.
Por Aplicação:
Banco de Sangue Fornece Escala Enquanto Terapia Celular e Gênica Impulsiona o CrescimentoBanco de sangue e medicina transfusional detinham 38,65% de participação no segmento de aplicação em 2026. Essa aplicação vincula cada unidade coletada a requisitos de prova cruzada ou testes de compatibilidade que frequentemente necessitam de propriedades celulares preservadas. A OMS relatou esforços contínuos para expandir a coleta segura de sangue e a produção de componentes em sistemas de saúde. A tipagem HLA e a compatibilidade de tecidos também utilizam ACD porque linfócitos viáveis e antígenos intactos são relevantes para a compatibilidade doador-receptor. Os testes moleculares e de DNA podem usar ACD em fluxos de trabalho selecionados, embora o EDTA seja preferido em muitas aplicações genômicas de rotina. O mercado de tubos de dextrose com citrato ácido é, portanto, mais forte onde a integridade celular é um requisito de protocolo definido. Outras aplicações incluem testes de função plaquetária, painéis de citometria de fluxo e protocolos de biobanking.
A coleta para terapia celular e gênica tem projeção de crescer a um CAGR de 8,99% até 2032. O tamanho do mercado de tubos de dextrose com citrato ácido para essa aplicação aumenta à medida que novos programas de terapia autóloga necessitam de insumos validados de leucaférese. O pipeline de terapia celular e gênica dos EUA já incluía mais de 4.200 terapias em desenvolvimento em maio de 2025. Novos centros de coleta podem criar contas de compra duradouras porque seus protocolos são documentados e auditados. O lançamento do laboratório de Vanderbilt em 2025 mostra como a capacidade de transplante e testes especializados pode ser incorporada a um centro médico acadêmico. No Brasil, o processamento automatizado de sangue no Hemocentro de Ribeirão Preto demonstra a modernização contínua da infraestrutura de coleta. Esses desenvolvimentos apoiam o segmento especializado do mix de aplicações, e não apenas o volume de commodities amplo.

Por Usuário Final:
Hospitais Lideram Enquanto Bancos de Sangue e Centros de Transfusão Crescem Mais RapidamenteOs hospitais detinham 54,76% de participação no segmento de usuário final em 2026. Eles são o principal ponto de coleta para procedimentos de aférese e muitas coletas de banco de sangue relacionadas a cirurgia, oncologia e cuidados de emergência. Os laboratórios hospitalares também suportam o manuseio de espécimes para transplante, citometria de fluxo e testes especializados. Os laboratórios de diagnóstico e referência representam um grupo de clientes estável, particularmente quando fornecem tipagem HLA. O Laboratório de Histocompatibilidade e Imunogenética de Vanderbilt é um exemplo de centro que adiciona capacidade de testes especializados internos. O mercado de tubos de dextrose com citrato ácido permanece estreitamente vinculado aos protocolos hospitalares porque uma mudança de produto requer validação laboratorial, treinamento de equipe e aprovação de aquisição. Isso cria uma barreira prática para trocas frequentes em casos de uso especializados.
Os bancos de sangue e centros de transfusão têm previsão de crescer a um CAGR de 8,96% até 2032. Essa expansão é apoiada pelo desenvolvimento de infraestrutura na Índia, China, Brasil e outros sistemas de saúde emergentes. A Comissão Nacional de Saúde da China relatou novos esforços de doação voluntária e segurança do sangue em 2025. A Terumo anunciou em outubro de 2026 que a Versiti se tornou o 10º centro de sangue dos EUA a adotar sua automação aprovada pela FDA. O processamento automatizado pode aumentar o rendimento e reforçar os requisitos de insumos de coleta padronizados. As empresas farmacêuticas e de biotecnologia formam outro grupo de usuários finais quando compram tubos ACD para o desenvolvimento de terapia celular. Sua demanda pode aumentar com o número de programas que migram da pesquisa para fluxos de trabalho de fabricação controlada.
Análise Geográfica
América do Norte
A América do Norte detinha 42,56% de participação regional em 2026. A região tem uma grande concentração de programas de CAR-T, coleta de células-tronco e transplante que necessitam de coleta de amostras específica para cada protocolo. A BD anunciou investimento contínuo em sua instalação em Sumter, Carolina do Sul, em 2025. Os requisitos de dispositivos médicos da FDA sob 21 CFR Parte 820 moldam a documentação do produto e a qualificação de fornecedores, enquanto a Terumo relatou que a Versiti adotou sua automação de processamento de sangue aprovada pela FDA em outubro de 2026. Essas condições apoiam a demanda por produtos validados e tornam a confiabilidade clínica mais importante do que o preço unitário isoladamente.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,54% até 2032. A China e a Índia estão expandindo as redes de doação de sangue e a capacidade de coleta com qualidade assegurada, o que amplia a base de demanda para testes laboratoriais e transfusionais. A China relatou uma taxa de doação de 11,4 por 1.000 pessoas em 2025 e descreveu esforços contínuos para fortalecer a segurança do sangue. A OMS documentou 1.131 centros operacionais de coleta na Índia. A expansão da capacidade doméstica e o acesso hospitalar mais amplo podem aumentar a concorrência nas categorias de tubos padrão, ao mesmo tempo em que apoiam o crescimento regional.
Europa, Oriente Médio e África, e América do Sul
A Europa é um cenário maduro e relativamente estável, com SARSTEDT e Greiner Bio-One mantendo posições estabelecidas em seus mercados domésticos, enquanto o quadro do Serviço Nacional de Saúde do Reino Unido de 2025 ilustra a importância de acordos com fornecedores validados. Na América do Sul, a implantação de automação pela Terumo em outubro de 2026 no Hemocentro de Ribeirão Preto demonstra uma mudança em direção a uma preparação de componentes mais consistente. A demanda no Oriente Médio e na África é desigual, mas o investimento hospitalar, as iniciativas de segurança do sangue e os requisitos de conformidade com a ISO 6710:2017 podem aumentar o uso de produtos padronizados. A nova capacidade de produção na Turquia e em outros locais pode pressionar os fornecedores europeus estabelecidos nos mercados de exportação próximos, deixando as aplicações especializadas, a qualidade da documentação e a confiabilidade do serviço como principais diferenciais.
Cenário Competitivo
Concentração do Mercado
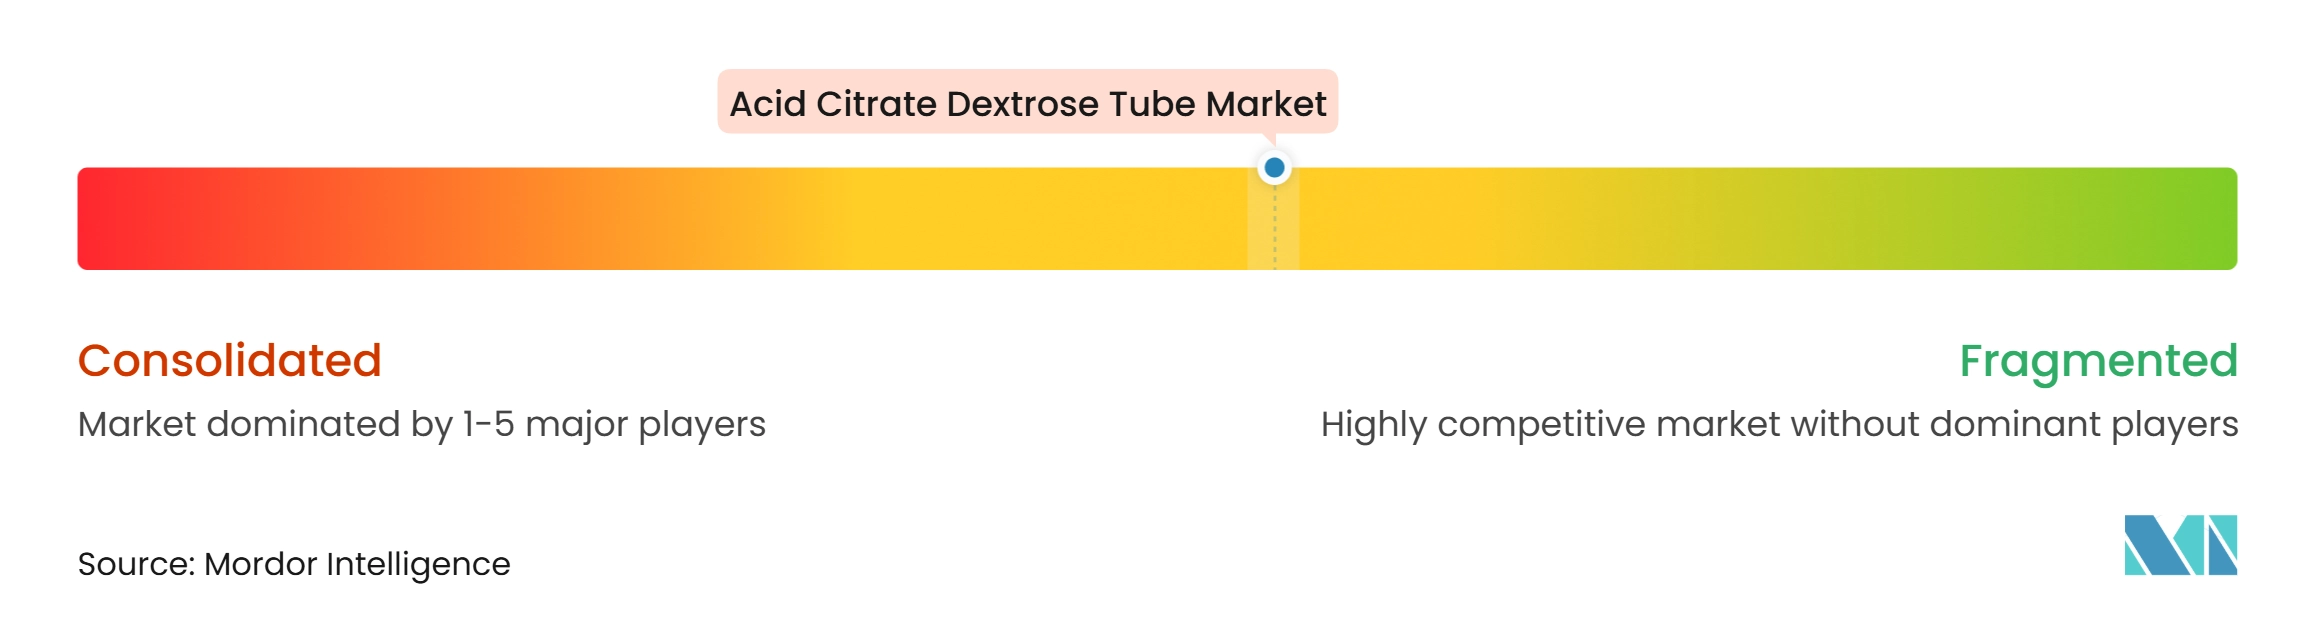
O mercado de tubos de dextrose com citrato ácido é moderadamente concentrado em aplicações especializadas e mais fragmentado em produtos de formato padrão. A Becton, Dickinson and Company tem a presença comercial mais ampla por meio de sua franquia Vacutainer e rede de fabricação doméstica. A BD anunciou investimento contínuo em sua instalação em Sumter, que produz produtos Vacutainer e outros dispositivos médicos. SARSTEDT, Greiner Bio-One e Terumo competem por meio de distribuição regional, relacionamentos estabelecidos com clientes e documentação de produtos. Um estudo de 2025 publicado na revista Clinical Chemistry constatou ampla intercambialidade analítica entre os tubos BD e Greiner Bio-One, o que pode facilitar a troca quando um fornecedor enfrenta uma interrupção.
A Terumo tem uma posição estratégica nos fluxos de trabalho adjacentes à aférese porque seu sistema Spectra Optia utiliza ACD-A em procedimentos validados. Em novembro de 2025, a Terumo BCT e a Santersus anunciaram uma colaboração para avaliar o NucleoCapture com o Spectra Optia para o tratamento de sepse. A colaboração pode ampliar os ambientes clínicos nos quais as plataformas de aférese são avaliadas. Em outubro de 2026, a Terumo BCT também implantou múltiplos sistemas Reveos no Hemocentro de Ribeirão Preto, no Brasil. Esses movimentos enfatizam a automação e a integração de procedimentos, em vez da concorrência apenas na química dos tubos.
A química padrão de ACD-A e ACD-B é amplamente compreendida, portanto a concorrência de preços é mais pronunciada nos formatos de alto volume. Eventos de qualidade também podem afetar o posicionamento competitivo porque um hospital pode qualificar outro fornecedor após um recall. Os registros da FDA de recalls da Greiner Bio-One em 2025 ilustram a sensibilidade da categoria mais ampla a controles de rotulagem e fabricação. Os fabricantes que apoiam fluxos de trabalho especializados de aférese e terapia celular podem competir com base em evidências de desempenho, em vez de apenas no preço.
Líderes do Setor de Tubos de Dextrose com Citrato Ácido
-
Becton, Dickinson and Company
-
Greiner Bio-One International GmbH
-
Terumo Corporation
-
SARSTEDT AG & Co. KG
-
Nipro Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tubos de Dextrose com Citrato Ácido Empresas cobertas neste relatório
- Beckton Dickinson
- Cardinal Health
- CML Biotech (P) Ltd.
- FL Medical S.r.l.
- Greiner Bio One International
- Hindustan Syringes and Medical Devices Limited
- Hongyu Medical Group
- Improve Medical Instruments Co., Ltd.
- Jiangsu Kangjian Medical Apparatus Co., Ltd.
- Narang Medical
- Nipro
- QIAGEN
- Sarstedt
- Sekisui Medical Co., Ltd.
- Terumo
- Thermo Fisher Scientific
- Vitrex Medical A/S
- Weigao Group
- Zhejiang Gongdong Medical Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Tubos de Dextrose com Citrato Ácido
- Outubro de 2026: Terumo BCT e Hemocentro de Ribeirão Preto automatizam o processamento de sangue no Brasil. A Terumo BCT implantou múltiplos Sistemas Automatizados de Processamento de Sangue Reveos no Hemocentro de Ribeirão Preto, o primeiro hemocentro público do Brasil a implementar a plataforma, apoiando aproximadamente 120.000 transfusões anuais e atendendo 5,5 milhões de pessoas em São Paulo. A transição visa a automação completa da preparação de componentes de sangue total, aumentando as taxas de leucorredução e melhorando a eficiência operacional à medida que os volumes de doação diminuem frente à demanda crescente.
- Novembro de 2025: Terumo BCT e Santersus firmam parceria no NucleoCapture para aférese no tratamento de sepse. Sob uma colaboração exclusiva, o NucleoCapture da Santersus, designado como Dispositivo Inovador pela FDA e projetado para remover armadilhas extracelulares de neutrófilos do plasma por meio do Spectra Optia, será avaliado em um estudo pivotal nos Estados Unidos, no Reino Unido e na Europa.
- Outubro de 2025: BD investe 90 milhões de USD ou mais em Sumter, Carolina do Sul, com mais 30 milhões de USD planejados para o exercício fiscal de 2026. A instalação de Sumter produz produtos BD Vacutainer e bilhões de dispositivos médicos anualmente, e a BD planeja adicionar linhas de fabricação de alta velocidade voltadas para tecnologia de coleta de próxima geração.
Escopo do Relatório Global do Mercado de Tubos de Dextrose com Citrato Ácido
De acordo com o escopo do relatório, um tubo de dextrose com citrato ácido (ACD) é um tubo de coleta de sangue contendo uma solução anticoagulante de ácido cítrico, citrato de sódio e dextrose. Ele previne a coagulação e é comumente utilizado para banco de sangue, testes genéticos e testes laboratoriais especializados.
O mercado de tubos de dextrose com citrato ácido é segmentado por tipo de produto, capacidade do tubo, material, mecanismo de coleta, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em tubos ACD-A, tubos ACD-B e tubos de formulação ACD especial. Por capacidade do tubo, o mercado é segmentado em tubos de 6,0 mL, tubos de 8,5 mL e tubos de 10,0 mL. Por material, o mercado é segmentado em tubos plásticos de PET, tubos de polipropileno e parede dupla, e tubos de vidro. Por mecanismo de coleta, o mercado é segmentado em tubos plásticos de PET, tubos de polipropileno e parede dupla, e tubos de vidro. Por aplicação, o mercado é segmentado em banco de sangue e medicina transfusional, tipagem HLA e compatibilidade de tecidos, testes moleculares e de DNA, coleta para terapia celular e gênica, e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, bancos de sangue e centros de transfusão, laboratórios de diagnóstico e referência, e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Tubos ACD-A |
| Tubos ACD-B |
| Tubos de Formulação ACD Especial |
| Tubos de 6,0 mL |
| Tubos de 8,5 mL |
| Tubos de 10,0 mL |
| Tubos Plásticos de PET |
| Tubos de Polipropileno e Parede Dupla |
| Tubos de Vidro |
| Tubos de Coleta a Vácuo |
| Tubos de Preenchimento Manual |
| Tubos de Múltipla Coleta |
| Banco de Sangue e Medicina Transfusional |
| Tipagem HLA e Compatibilidade de Tecidos |
| Testes Moleculares e de DNA |
| Coleta para Terapia Celular e Gênica |
| Outras Aplicações |
| Hospitais |
| Bancos de Sangue e Centros de Transfusão |
| Laboratórios de Diagnóstico e Referência |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Tubos ACD-A | |
| Tubos ACD-B | ||
| Tubos de Formulação ACD Especial | ||
| Por Capacidade do Tubo | Tubos de 6,0 mL | |
| Tubos de 8,5 mL | ||
| Tubos de 10,0 mL | ||
| Por Material | Tubos Plásticos de PET | |
| Tubos de Polipropileno e Parede Dupla | ||
| Tubos de Vidro | ||
| Por Mecanismo de Coleta | Tubos de Coleta a Vácuo | |
| Tubos de Preenchimento Manual | ||
| Tubos de Múltipla Coleta | ||
| Por Aplicação | Banco de Sangue e Medicina Transfusional | |
| Tipagem HLA e Compatibilidade de Tecidos | ||
| Testes Moleculares e de DNA | ||
| Coleta para Terapia Celular e Gênica | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Bancos de Sangue e Centros de Transfusão | ||
| Laboratórios de Diagnóstico e Referência | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do Mercado de Tubos de Dextrose com Citrato Ácido até 2032?
O Mercado de Tubos de Dextrose com Citrato Ácido tem projeção de atingir 637,0 milhões de USD até 2032, a partir de 486,5 milhões de USD em 2027, a um CAGR de 5,5%.
Por que os tubos ACD-A são importantes para a coleta de terapia celular?
O ACD-A é utilizado em fluxos de trabalho de aférese validados e apoia a preservação das células necessárias para a coleta autóloga de terapia celular e gênica.
Qual tipo de produto de tubo de dextrose com citrato ácido está crescendo mais rapidamente?
Os Tubos de Formulação ACD Especial têm previsão de crescer a um CAGR de 7,65% até 2032, apoiados pelos requisitos de aférese automatizada e terapia celular.
Qual material é mais utilizado nos tubos de dextrose com citrato ácido?
Os Tubos Plásticos de PET detinham 68,65% de participação em 2026 porque oferecem resistência a quebras e se adequam ao manuseio laboratorial de alto rendimento.
Qual aplicação tem expectativa de crescer mais rapidamente até 2032?
A Coleta para Terapia Celular e Gênica tem projeção de crescer a um CAGR de 8,99% até 2032, impulsionada pela expansão dos fluxos de trabalho especializados de coleta autóloga.
Qual região crescerá mais rapidamente na demanda por tubos de dextrose com citrato ácido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,54% até 2032, apoiada pela infraestrutura de coleta de sangue e pela expansão da saúde.