
Tamaño y Participación del Mercado de Tubos de Citrato Ácido Dextrosa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 486.49 Millones de dólares |
| Tamaño del Mercado (2032) | 637.03 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.54 % |
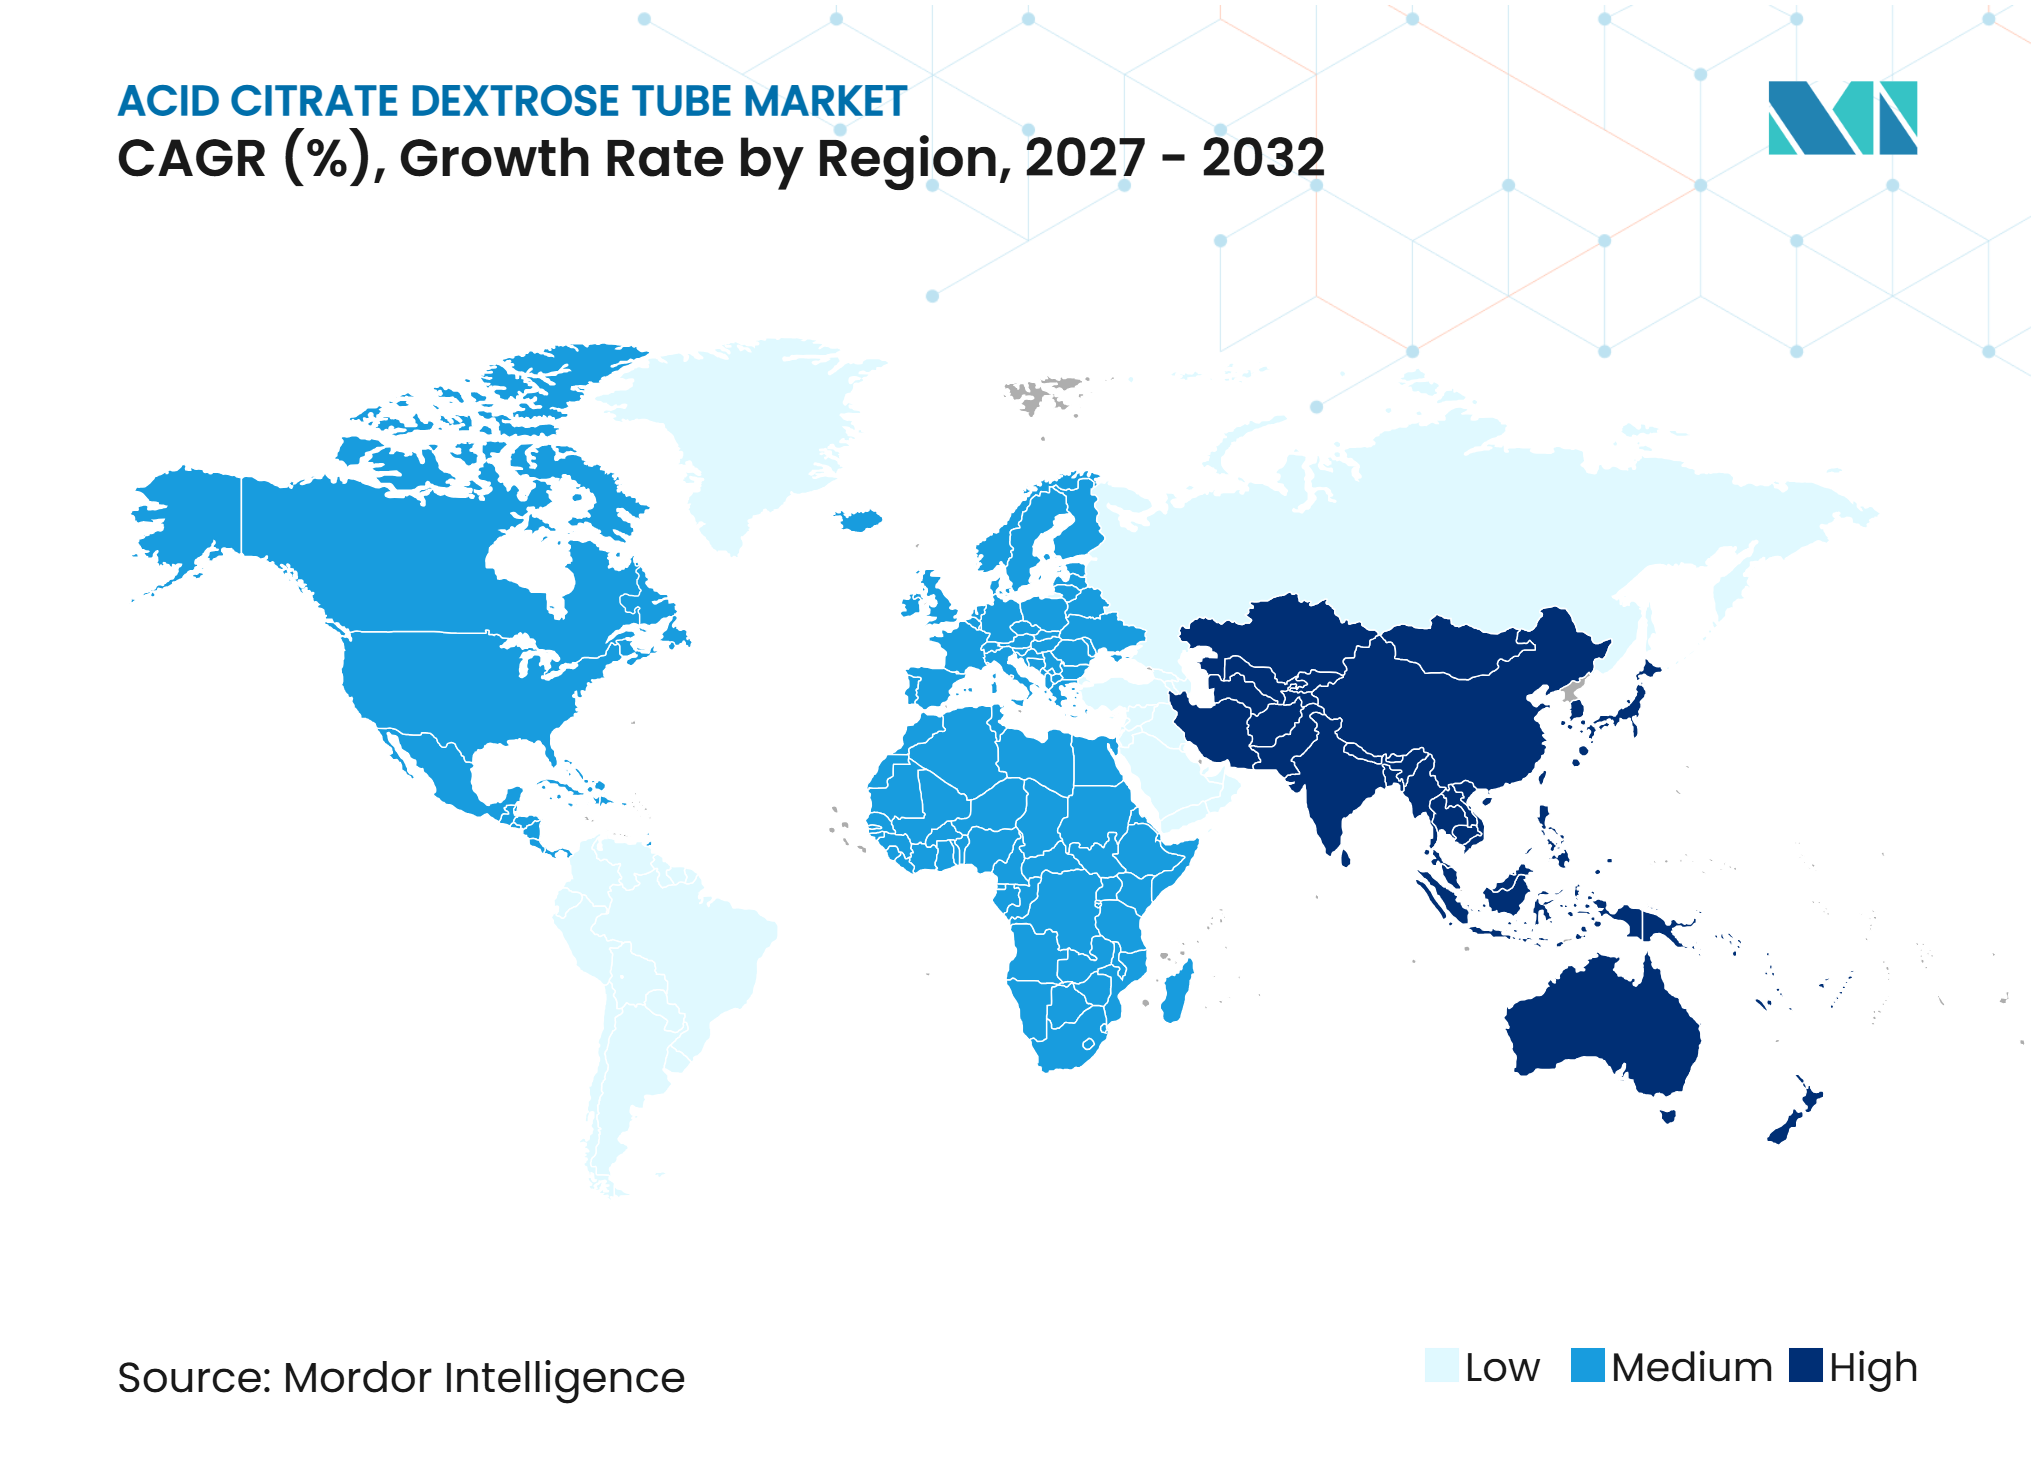
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tubos de Citrato Ácido Dextrosa por Mordor Intelligence
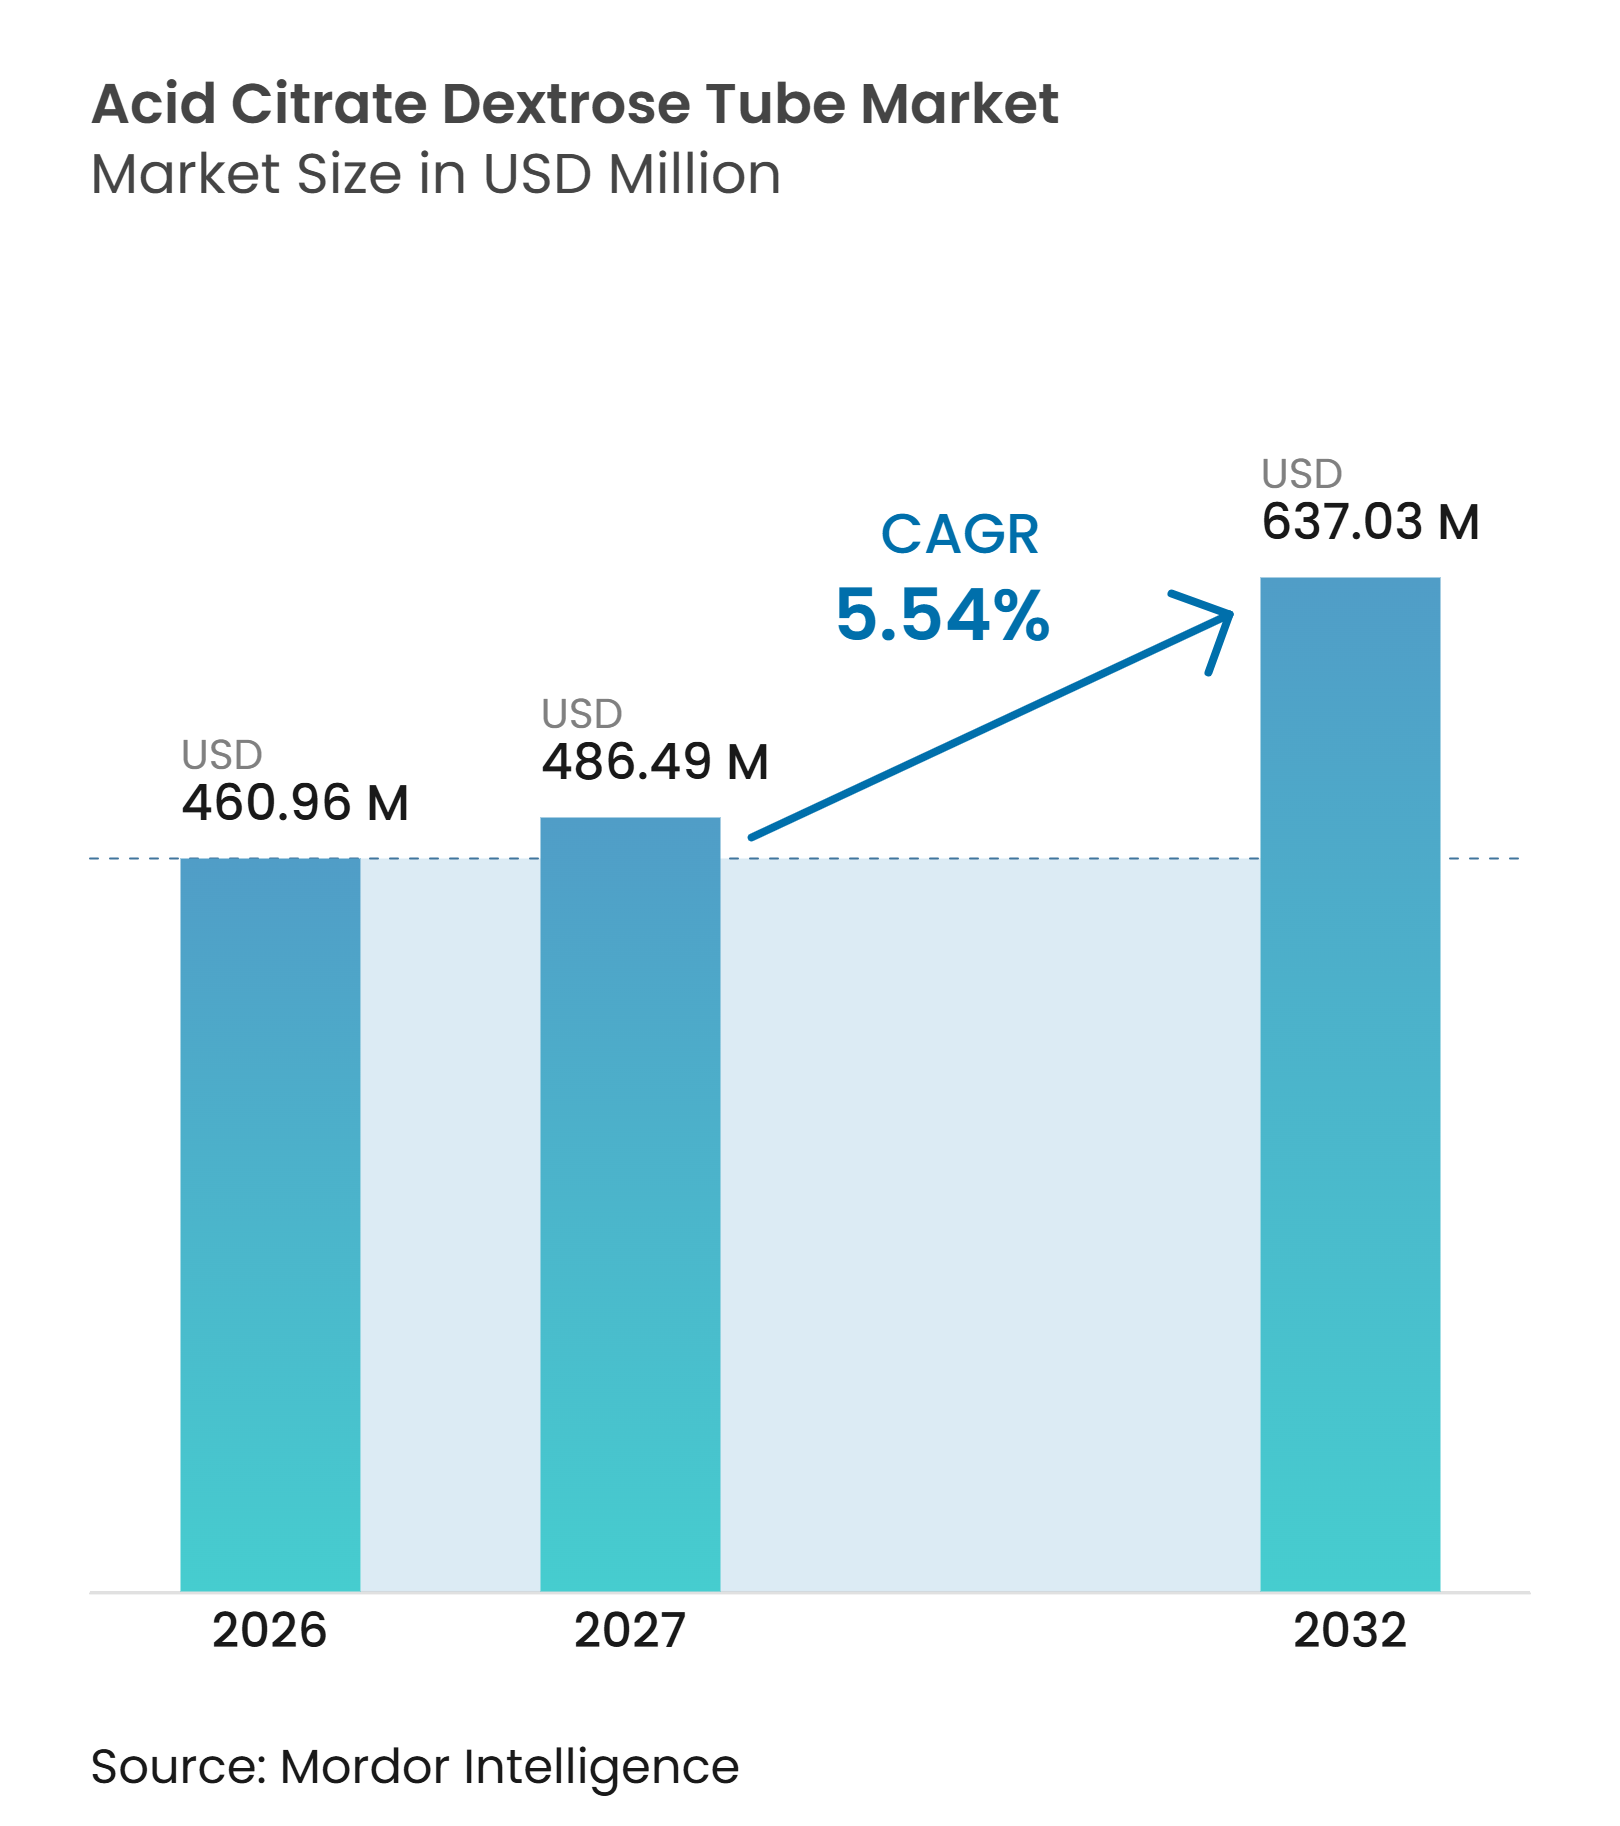
Se espera que el tamaño del Mercado de Tubos de Citrato Ácido Dextrosa crezca de 460,96 millones de USD en 2026 a 486,49 millones de USD en 2027 y se prevé que alcance los 637,03 millones de USD para 2032 a una CAGR del 5,54% durante 2027-2032.
El mercado de tubos de citrato ácido dextrosa atiende procedimientos en los que se requieren linfocitos viables y antígenos estables en la superficie celular, incluidos la aféresis, las pruebas cruzadas, la tipificación HLA y la recolección para terapia celular. El crecimiento está vinculado al uso creciente de protocolos de terapia celular y génica autóloga, ya que los centros de recolección deben utilizar formatos de anticoagulante validados al inicio de cada flujo de trabajo de recolección. El aumento de la actividad de recolección de sangre en sistemas de salud emergentes también incrementa el número de muestras utilizadas para pruebas de compatibilidad y trabajos de referencia. Los proveedores pueden beneficiarse de formulaciones especializadas y formatos de recolección automatizados, mientras que los tubos estándar enfrentan mayor presión de precios a medida que se amplía la capacidad de fabricación. El aseguramiento de la calidad, el control del etiquetado y la liberación confiable de lotes siguen siendo fundamentales para las decisiones de compra, ya que los fallos en la recolección pueden requerir una nueva recolección del paciente o donante.
Conclusiones Clave del Informe
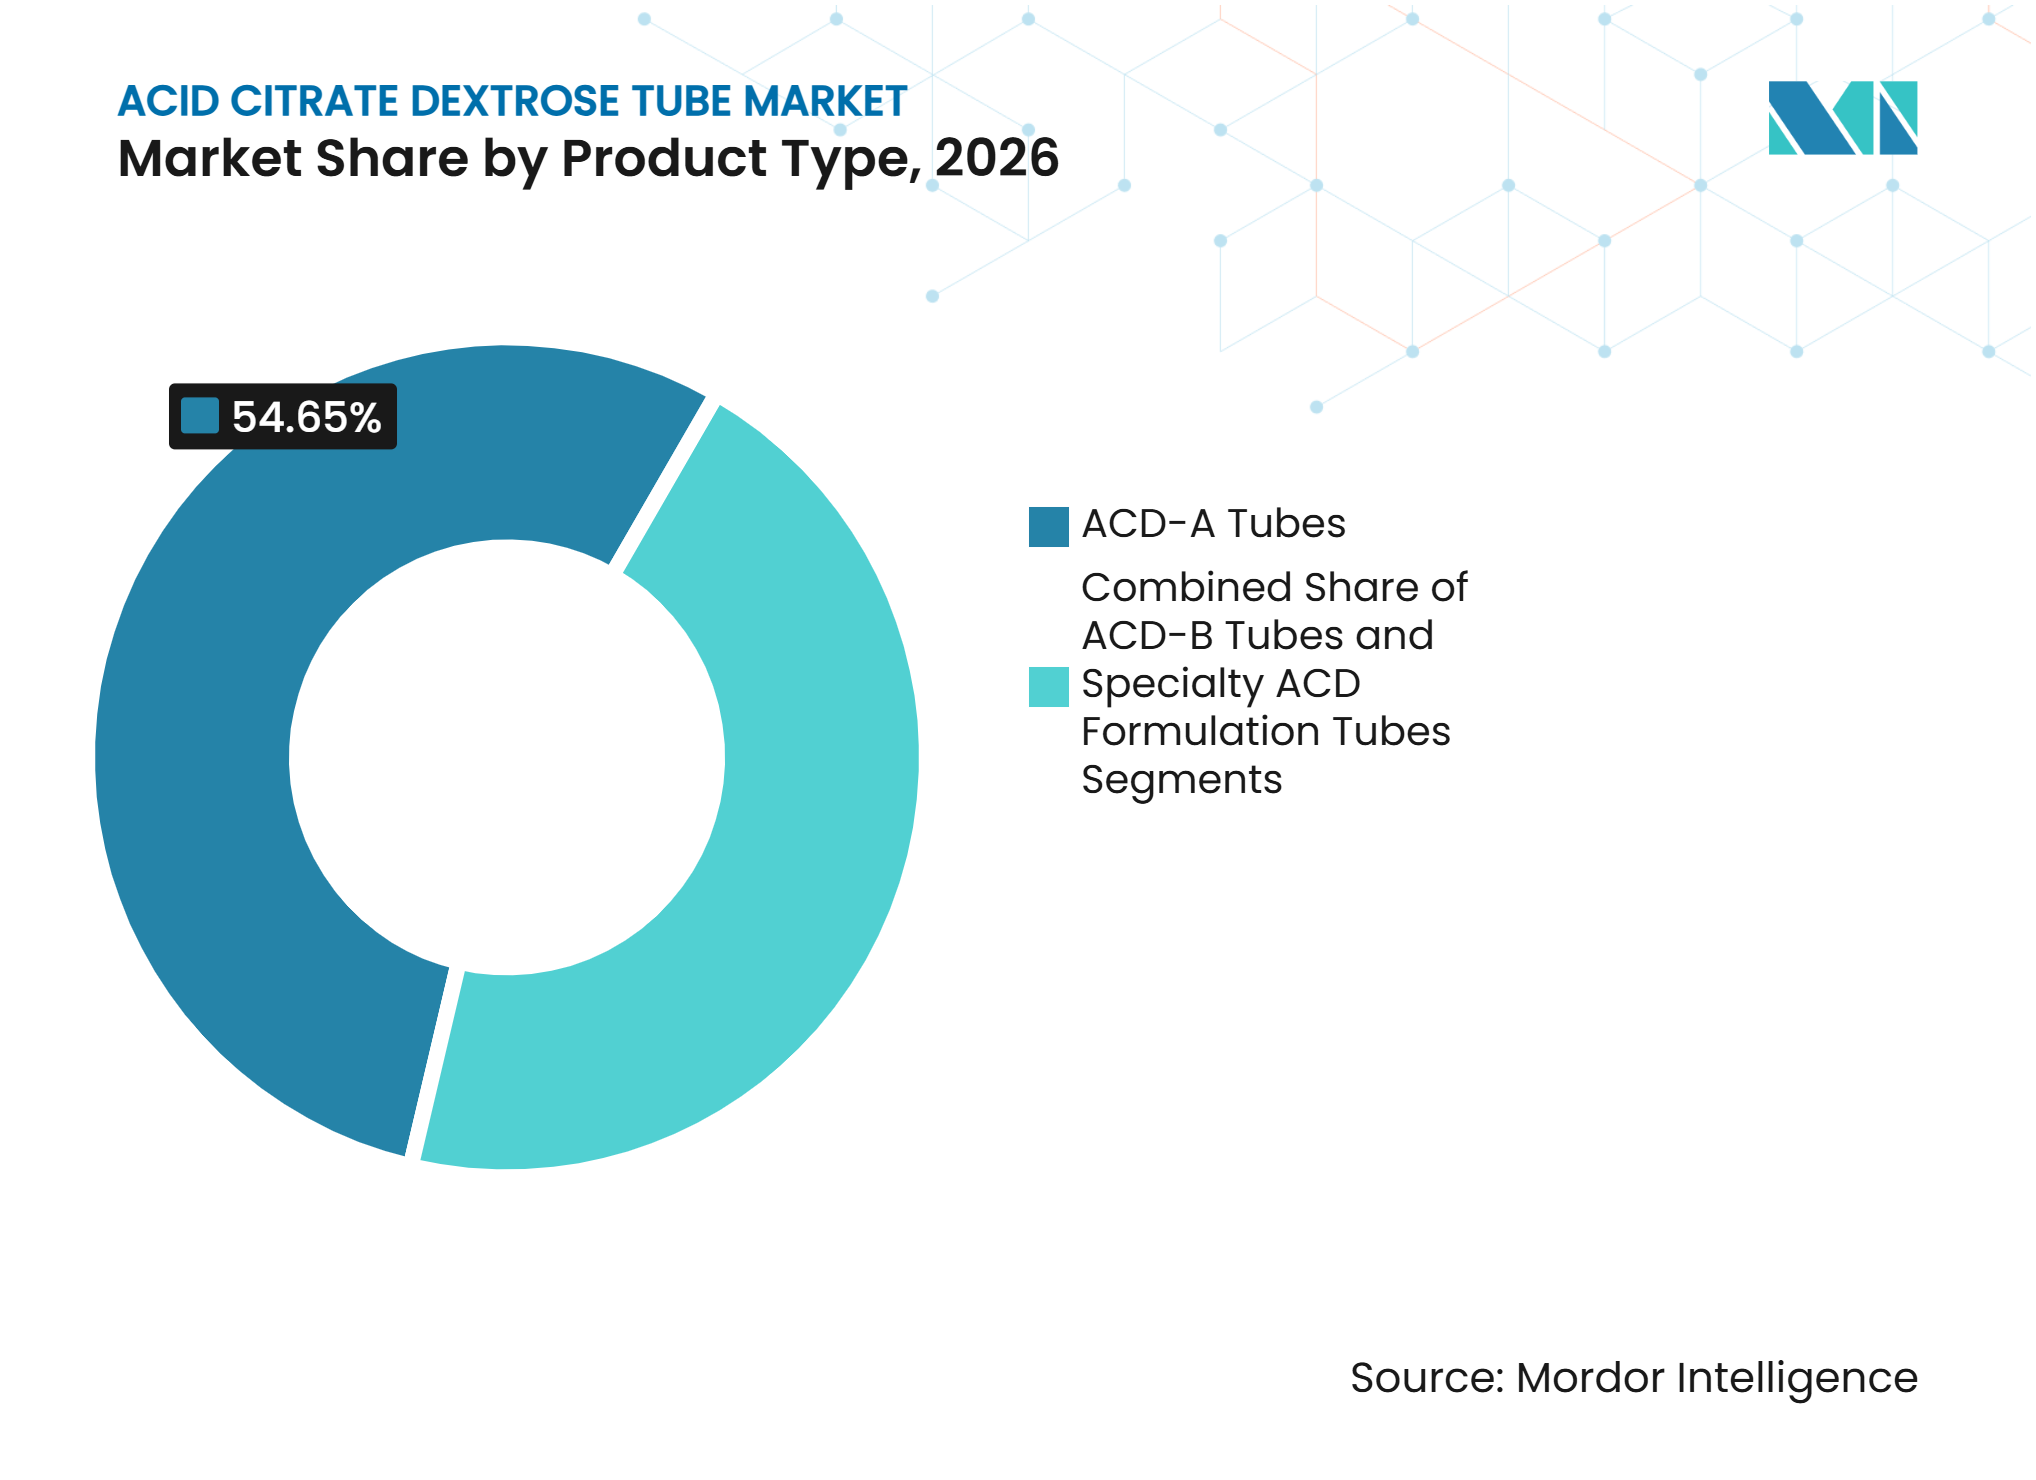
- Por tipo de producto, los tubos ACD-A representaron el 54,65% de la participación del mercado de tubos de citrato ácido dextrosa en 2026, mientras que se prevé que los tubos de formulación ACD especializada crezcan a una CAGR del 7,65% hasta 2032.
- Por capacidad de tubo, los tubos de 8,5 mL representaron el 57,87% de la participación en 2026, mientras que se prevé que los tubos de 6,0 mL crezcan a una CAGR del 7,44% hasta 2032.
- Por material, los tubos de plástico PET representaron el 68,65% de la participación en 2026, mientras que se prevé que los tubos de polipropileno y doble pared crezcan a una CAGR del 8,43% hasta 2032.
- Por mecanismo de extracción, los tubos de extracción por vacío representaron el 69,75% de la participación en 2026 y se prevé que crezcan a una CAGR del 7,53% hasta 2032.
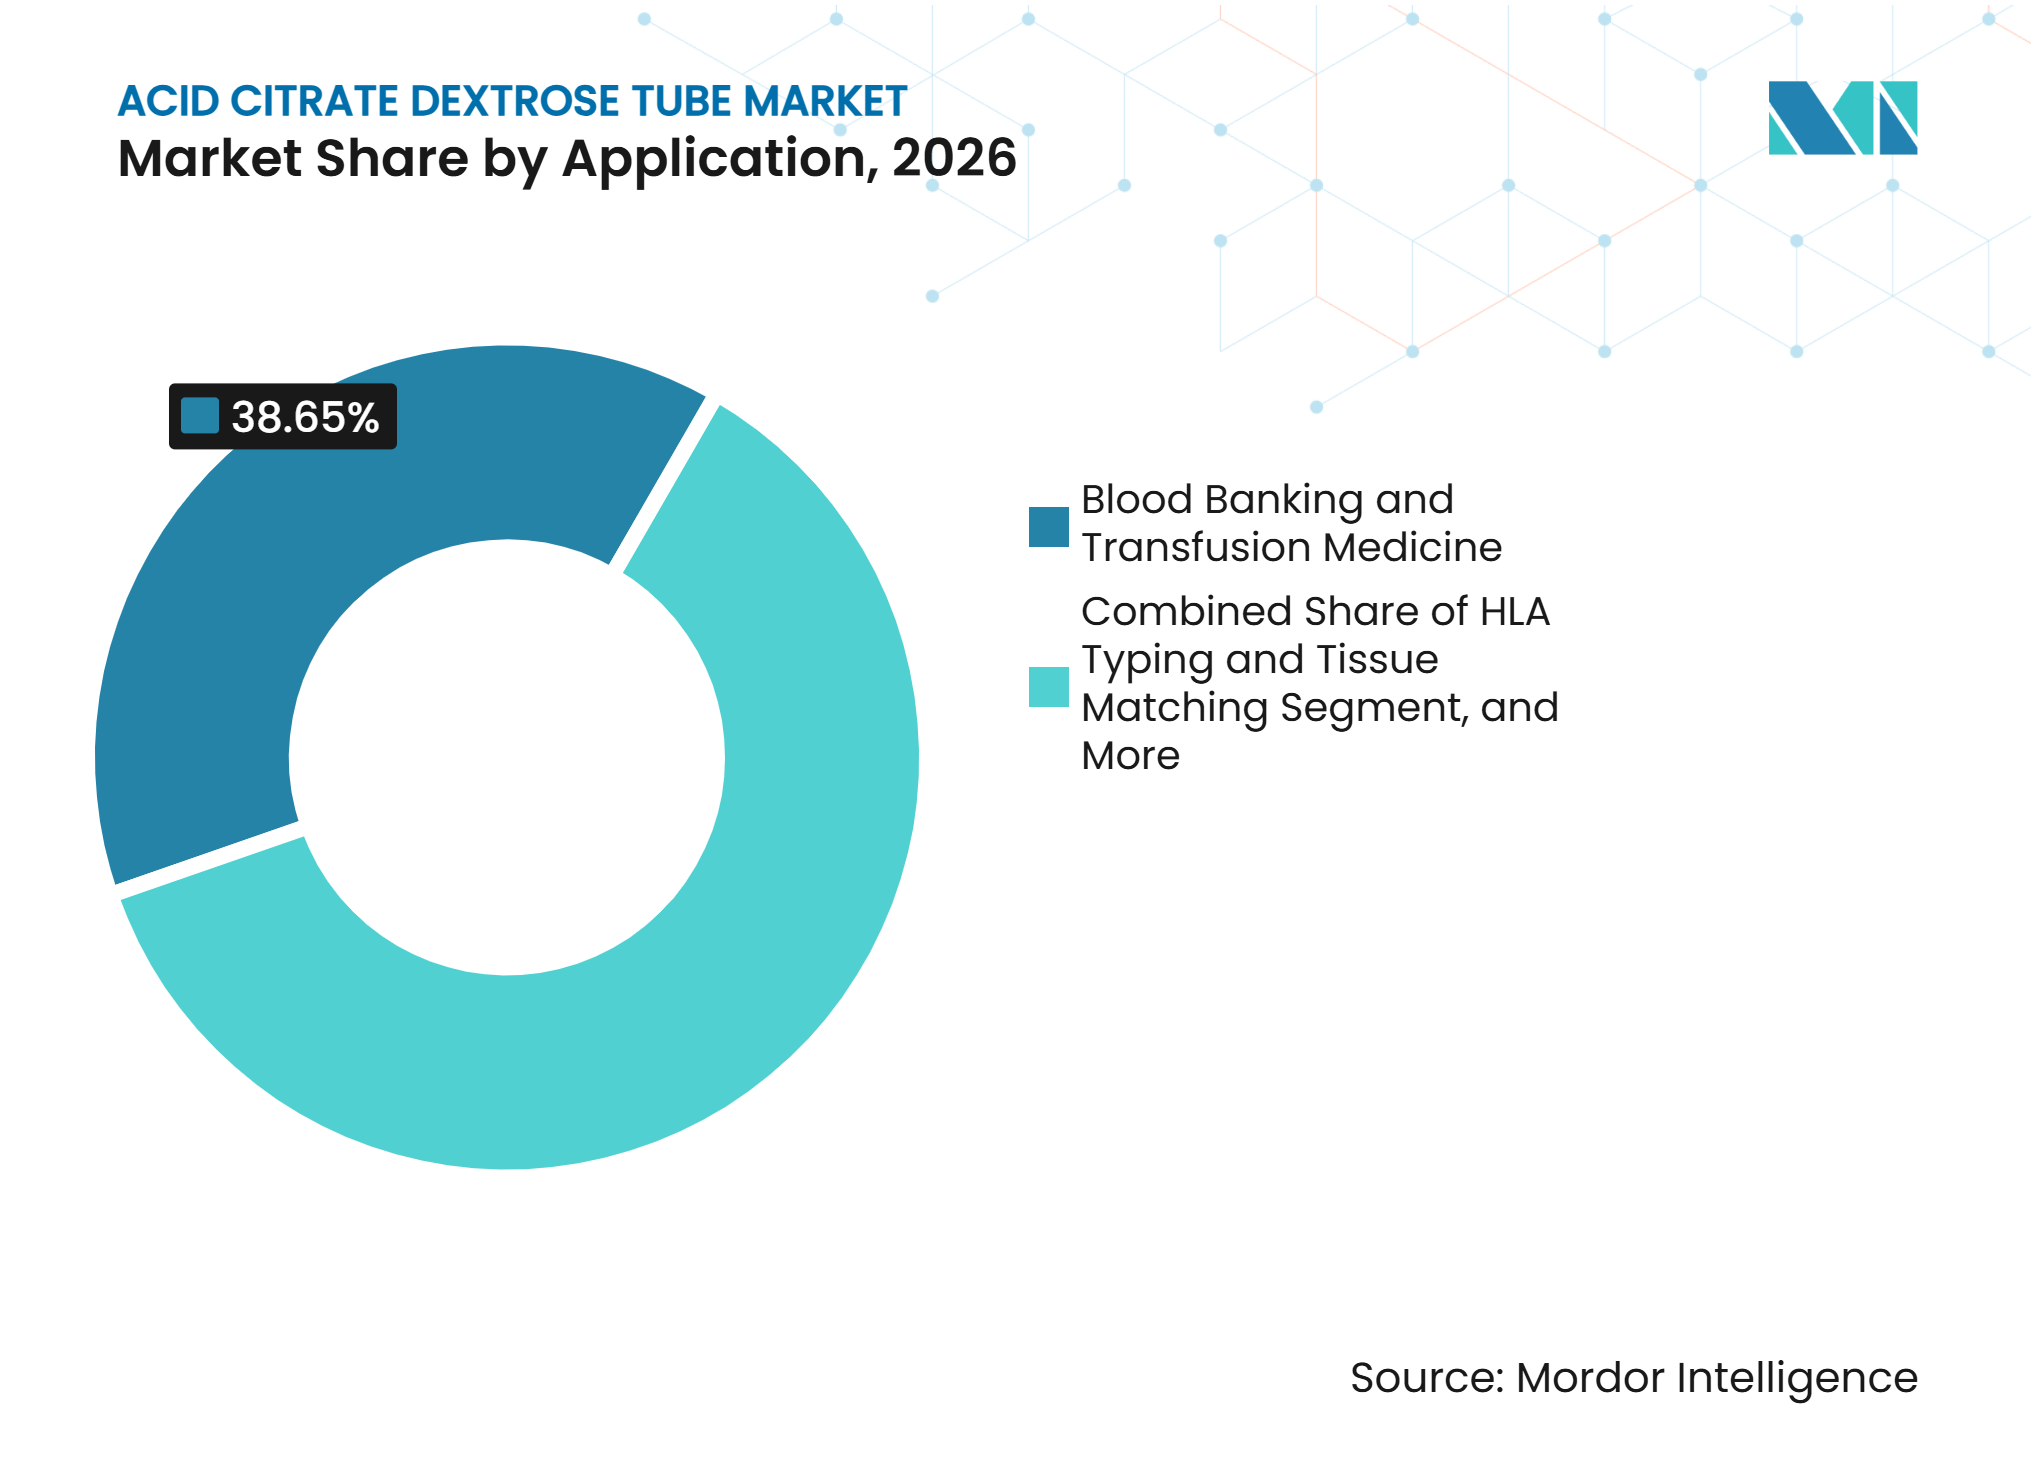
- Por aplicación, el banco de sangre y la medicina transfusional representaron el 38,65% de la participación en 2026, mientras que se prevé que la recolección para terapia celular y génica crezca a una CAGR del 8,99% hasta 2032.
- Por usuario final, los hospitales representaron el 54,76% de la participación en 2026, mientras que se prevé que los bancos de sangre y centros de transfusión crezcan a una CAGR del 8,96% hasta 2032.
- Por geografía, América del Norte representó el 42,56% de la participación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recolección de Células Basada en Aféresis para la Fabricación de Terapia Celular | +1.40% | Global, liderado por los Estados Unidos con ganancias tempranas en Europa y Japón | Corto plazo (≤ 2 años) |
| Crecimiento del Volumen de Banco de Sangre y Pruebas de Transfusión | +1.10% | Global, más fuerte en India, Asia del Sur y África Subsahariana | Largo plazo (≥ 4 años) |
| Demanda de Laboratorios de Referencia de Tipificación HLA y Tisular | +0.90% | América del Norte y Europa, con extensión a Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Recolección de Sangre en Mercados Emergentes | +0.80% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Formulaciones ACD Especializadas para Plataformas de Aféresis Automatizadas | +0.60% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de Flujos de Trabajo de Sistema Cerrado para Reducir las Recolecciones Repetidas | +0.40% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Recolección de Células Basada en Aféresis para la Fabricación de Terapia Celular Acelera la Demanda de ACD-A
La solución anticoagulante de citrato dextrosa A es el anticoagulante validado para el Sistema de Aféresis Spectra Optia de Terumo BCT, por lo que los centros acreditados necesitan ACD-A dentro de sus protocolos de recolección. Este requisito vincula el mercado de tubos de citrato ácido dextrosa con la apertura de nuevos sitios de recolección de células CAR-T y células madre hematopoyéticas. La Administración de Alimentos y Medicamentos de los Estados Unidos había aprobado 36 productos de terapia celular y génica con un Código Nacional de Medicamento para mayo de 2025, mientras que más de 4.200 terapias estaban en desarrollo. Cada terapia aprobada puede sostener una demanda duradera cuando su proceso de recolección autóloga especifica ACD-A. Un estudio de Blood de 2025 encontró que agregar heparina a un protocolo estándar de ACD-A mejoró los rendimientos de células CD34+ en la recolección para terapia génica de la enfermedad de células falciformes, mientras que ACD-A permaneció como el anticoagulante base[1]. Una revisión separada de 2025 sobre protocolos aprobados de recolección de células CAR-T describió la necesidad de estandarizar los parámetros de aféresis, lo que respalda la coherencia del protocolo y las compras repetidas.
El Crecimiento del Volumen de Banco de Sangre y Pruebas de Transfusión Proporciona una Demanda de Base Duradera
El mercado de tubos de citrato ácido dextrosa se beneficia de los flujos de trabajo de pruebas cruzadas y de referencia que dependen de antígenos eritrocitarios conservados. La Organización Mundial de la Salud informó una expansión continua en los sistemas de donación voluntaria y la capacidad de componentes sanguíneos en muchos países. India recolectó 15,71 millones de unidades de sangre en 2025, según información proporcionada por el Ministerio de Salud y Bienestar Familiar. La OMS también informó 1.131 centros operativos de recolección de sangre en India[2]. El crecimiento de la capacidad de recolección puede generar más muestras de pruebas cruzadas y de referencia. Estos flujos de trabajo proporcionan una base de demanda estable porque la atención quirúrgica, oncológica y transfusional requiere pruebas de compatibilidad incluso cuando las pruebas hematológicas de rutina utilizan otros formatos de tubo.
La Demanda de Laboratorios de Referencia de Tipificación HLA y Tisular Profundiza el Canal Especializado
La tipificación HLA requiere linfocitos viables y antígenos conservados en la superficie celular, lo que mantiene la relevancia de la recolección con ACD en los flujos de trabajo de compatibilidad para trasplantes. El Centro Médico de la Universidad de Vanderbilt inauguró en junio de 2025 un Laboratorio de Histocompatibilidad e Inmunogenética interno para reducir los tiempos de respuesta de las pruebas y posteriormente ofrecer servicios a otras instituciones[3]. Este modelo puede aumentar el procesamiento de muestras dentro de un centro de trasplantes en lugar de enviarlas a un laboratorio externo. NHS Blood and Transplant buscó en 2025 sistemas de tipificación HLA rápida que cubrieran múltiples loci y admitieran resultados en menos de 3 horas. El mercado de tubos de citrato ácido dextrosa se ve respaldado cuando los requisitos de compatibilidad más rápidos llevan a los centros a desarrollar capacidad de prueba dedicada. Los estándares de adquisición y los requisitos de validación de laboratorio también pueden preservar el uso de especificaciones ACD conocidas. La demanda puede aumentar a medida que los programas de trasplante añaden capacidad interna y buscan tiempos de respuesta más cortos para la compatibilidad donante-receptor.
La Expansión de la Infraestructura de Recolección de Sangre en Mercados Emergentes Amplía la Base Direccionable
Los sistemas de salud en India, el Sudeste Asiático y el África Subsahariana están desarrollando capacidad de recolección de sangre que amplía el uso potencial de tubos en formato ACD. La OMS documentó el esfuerzo de India por mejorar los servicios de sangre con garantía de calidad y ampliar el acceso a través de centros de sangre. China informó una tasa de donación voluntaria de 11,4 donaciones por cada 1.000 personas en 2025 y destacó medidas de seguridad más sólidas para los sistemas de donación. El mercado de tubos de citrato ácido dextrosa se beneficia de estas redes formalizadas porque las pruebas de referencia acompañan a la recolección rutinaria y la preparación de componentes. Terumo BCT anunció en octubre de 2026 que el Centro de Sangre de Ribeirão Preto en Brasil implementó sistemas de procesamiento automatizado de sangre Reveos. Una mayor preparación automatizada de componentes puede aumentar el rendimiento y fomentar procesos de recolección estandarizados. Las compras de bancos de sangre públicos generalmente favorecen los formatos que ya están validados dentro de los procedimientos existentes, lo que respalda el uso continuo de tubos de recolección especificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución hacia EDTA, CPD, CPDA-1 y Otras Formulaciones Químicas | -1.3% | Global | Largo plazo (≥ 4 años) |
| Riesgo de Liberación de Lotes, Etiquetado y Retiro del Mercado | -0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Insumos de Resina, Vidrio, Reactivos y Cierres | -0.4% | Global | Mediano plazo (2-4 años) |
| Errores en la Proporción ACD en Flujos de Trabajo de Llenado Manual | -0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Sustitución hacia EDTA y Formulaciones Relacionadas Reduce el Volumen Direccionable del ACD
Las pruebas hematológicas de rutina y de química clínica se han desplazado en gran medida hacia formatos de EDTA y separadores de suero. Un estudio de Laboratory Medicine de 2025 encontró que el K₂EDTA respaldaba la preservación de la morfología celular y la inhibición de la ADNasa, lo que lo hacía adecuado para varias aplicaciones genómicas. Un estudio de Nature Communications de 2025 encontró que ACD-A tuvo un rendimiento comparable al de los tubos de citrato para la estabilidad del ARN extracelular dentro de las 4 horas, pero no estableció el ACD como la opción estándar para estos flujos de trabajo. El mercado de tubos de citrato ácido dextrosa, por lo tanto, permanece concentrado en procedimientos que requieren células funcionales intactas. Las pruebas de enfermedad residual mínima, el perfil del microbioma y la biopsia líquida no crean automáticamente nueva demanda de ACD. Los proveedores deben depender del crecimiento en aféresis, pruebas cruzadas y pruebas de HLA en lugar de una adopción amplia en todos los flujos de trabajo moleculares. Este enfoque en aplicaciones limita la expansión del volumen, pero también aclara dónde la validación especializada es más importante.
El Riesgo de Liberación de Lotes, Etiquetado y Retiro del Mercado Introduce Interrupciones en la Adquisición
Los eventos de calidad pueden perturbar el mercado de tubos de citrato ácido dextrosa porque un lote de tubos comprometido puede afectar las decisiones clínicas y requerir una nueva recolección. La Administración de Alimentos y Medicamentos registró en 2025 un retiro de Clase 2 de tubos de coagulación de Greiner Bio-One después de que la colocación del etiquetado alterara la marca de llenado. La agencia también registró un retiro de Clase 2 de tubos activadores de coágulos VACUETTE fabricados sin separador de gel. Estos retiros no involucraron tubos ACD, pero muestran la exposición de la categoría más amplia de tubos de recolección a fallos de fabricación y etiquetado. Los requisitos del Reglamento del Sistema de Calidad de la Administración de Alimentos y Medicamentos bajo 21 CFR Parte 820 e ISO 13485:2016 hacen que la documentación de calidad sea esencial para los fabricantes y los compradores hospitalarios. Las instalaciones pueden mantener proveedores secundarios calificados cuando se producen retiros, lo que añade trabajo de adquisición y puede debilitar la lealtad al proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
ACD-A Lidera Mientras las Formulaciones Especializadas Crecen Más RápidoLos tubos ACD-A representaron el 54,65% de la participación del mercado de tubos de citrato ácido dextrosa en 2026. Su posición refleja el uso en procedimientos de aféresis de flujo continuo validados, donde la concentración de citrato debe coincidir con los volúmenes de sangre procesados durante la recolección. Terumo BCT identifica la solución anticoagulante de citrato dextrosa A como el anticoagulante requerido en los procedimientos clave del Spectra Optia. La formulación no es fácilmente intercambiable con ACD-B cuando un circuito de aféresis establecido y un protocolo de recolección requieren ACD-A. Los tubos ACD-B sirven para aplicaciones de extracción manual de bajo volumen y de referencia en banco de sangre. Su demanda es estable porque el uso está definido por los procedimientos de prueba locales en lugar de por un movimiento más amplio hacia nuevos flujos de trabajo. La industria de tubos de citrato ácido dextrosa depende de ambos formatos, pero sus patrones de demanda difieren significativamente.
Se proyecta que los tubos de formulación ACD especializada crezcan a una CAGR del 7,65% hasta 2032. El tamaño del mercado de tubos de citrato ácido dextrosa para esta categoría crece a medida que los fabricantes de terapia celular requieren proporciones de citrato a dextrosa específicas para cada aplicación y documentación de compatibilidad. Los productos especializados también pueden servir a donantes pediátricos y recolecciones con restricción de peso donde es necesaria una extracción menor. La investigación de Blood de 2025 sobre la terapia génica de la enfermedad de células falciformes mostró que los parámetros de recolección pueden influir en el rendimiento y la eficiencia de la recolección. Esto da a los proveedores una razón para desarrollar configuraciones vinculadas a plataformas y protocolos específicos. Los formatos ACD genéricos enfrentan mayor competencia de nuevos productores, mientras que los formatos especializados pueden competir en validación y usabilidad. La brecha comercial entre estas categorías probablemente se ampliará a medida que los flujos de trabajo de terapia celular se estandaricen más.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Tubo:
8,5 mL Sigue Siendo el Estándar Mientras 6,0 mL Gana UsoEl formato de 8,5 mL representó el 57,87% de la participación del segmento en 2026. Se adapta a la recolección de muestras de referencia para aféresis en adultos y a los volúmenes comunes de pruebas cruzadas en banco de sangre. El marco de Dispositivos de Recolección de Sangre del NHS introducido en octubre de 2025 incluyó a BD y Greiner Bio-One entre los proveedores con acuerdos de precios nacionales. Las especificaciones de adquisición establecidas respaldan el uso de formatos de volumen adulto conocidos. La opción de 10,0 mL sigue siendo importante en procedimientos que requieren archivos más grandes de muestras de referencia o de investigación. Admite protocolos extendidos pero tiene un papel más limitado que el formato de 8,5 mL. La elección de capacidad sigue dependiendo del grupo de pacientes, el flujo de trabajo y la cantidad de muestra requerida.
Se proyecta que el formato de 6,0 mL se expanda a una CAGR del 7,44% hasta 2032. Este crecimiento refleja las prácticas de gestión de sangre del paciente que buscan el volumen mínimo de extracción necesario. Los tubos más pequeños pueden ser útiles para donantes pediátricos, geriátricos y con restricción de peso. El mercado de tubos de citrato ácido dextrosa se beneficia donde los sistemas de salud añaden capacidad diagnóstica pero también quieren reducir la carga para el donante y el paciente. Los tubos de plástico de menor volumen también se alinean con el alejamiento de los recipientes de vidrio frágiles en los flujos de trabajo rutinarios. El formato requiere un control de llenado consistente para que la proporción de ACD siga siendo adecuada para la prueba prevista. Los proveedores que pueden documentar el rendimiento a volúmenes menores pueden atender un requisito creciente sin cambiar la química de recolección central.
Por Material:
PET Ocupa la Mayor Posición Mientras el Polipropileno y los Diseños de Doble Pared AvanzanLos tubos de plástico PET representaron el 68,65% de la participación del segmento de material en 2026. El PET proporciona resistencia a la rotura y es compatible con el manejo de laboratorio de alto rendimiento y la centrifugación. BD informó una inversión continua en sus operaciones en Broken Bow, Nebraska, que se centran en la producción de Vacutainer. El plástico también responde a las expectativas de seguridad en entornos clínicos donde la rotura de tubos puede exponer al personal a las muestras. Una evaluación de Clinical Chemistry de 2025 encontró que los tubos de BD y Greiner Bio-One eran en gran medida intercambiables analíticamente en 40 analitos y varios tipos de tubos. Este hallazgo indica que la precisión de fabricación y el control de materiales importan junto con la familiaridad con la marca. El vidrio conserva un papel limitado donde los usuarios buscan evitar los lixiviados de polímeros en aplicaciones de referencia especializadas.
Se proyecta que los tubos de polipropileno y doble pared crezcan a una CAGR del 8,43% hasta 2032. Se utilizan donde la centrifugación repetida y el manejo de ciclos de congelación y descongelación hacen que la estabilidad térmica sea importante. La demanda de estos diseños está respaldada por el biobancamiento y la fabricación de terapia celular, donde las muestras pueden pasar por ciclos de manejo más exigentes. La construcción de doble pared también puede soportar la retención del vacío durante vidas útiles más largas. ISO 6710:2017 aborda los requisitos para recipientes de muestras de sangre de un solo uso, incluidos los requisitos de rendimiento del cierre y marcado del volumen de llenado. Estas normas favorecen materiales y diseños que proporcionan un rendimiento repetible en condiciones definidas. Los recubrimientos mejorados de PET seguirán limitando el alcance del vidrio, pero los diseños de plástico de mayor rendimiento pueden seguir siendo diferenciados.
Por Mecanismo de Extracción:
Los Formatos de Extracción por Vacío Mantienen una Ventaja de Sistema CerradoLos tubos de extracción por vacío representaron el 69,75% de la participación del segmento en 2026. También se prevé que crezcan a una CAGR del 7,53% hasta 2032, lo que refleja un uso amplio tanto en laboratorios establecidos como en nueva infraestructura. El proceso de extracción sellado reduce la exposición durante la recolección y admite un volumen de llenado controlado. Esto es importante para el ACD porque se debe mantener la proporción prevista de sangre a anticoagulante. Los tubos de vacío también se conectan más fácilmente con centrífugas automatizadas, clasificadores y equipos de manejo de muestras. La industria de tubos de citrato ácido dextrosa se beneficia de esta compatibilidad a medida que los laboratorios buscan menos pasos de manejo manual. Se espera que la demanda siga siendo sólida donde la inversión en automatización se combina con objetivos de calidad y seguridad del personal.
Los tubos de llenado manual siguen siendo útiles en entornos de bajos recursos y en protocolos especializados que necesitan volúmenes no estándar. Su uso es más limitado porque el llenado manual puede aumentar el riesgo de proporciones inconsistentes y recolecciones repetidas. Los tubos de extracción múltiple pueden mejorar la eficiencia del flujo de trabajo cuando se toman varios tipos de muestras de un solo episodio de venopunción. Su participación sigue siendo menor que la de los productos de vacío de extracción única. ISO 6710:2017 respalda la estandarización al definir las expectativas de rendimiento para los recipientes de muestras de sangre. Es poco probable que los sistemas automatizados validados en torno a una geometría de tubo definida sean rediseñados para alternativas de llenado manual sin una razón operativa clara. Esto da a los productos de vacío una ventaja donde los laboratorios están reemplazando procesos manuales fragmentados con líneas integradas.
Por Aplicación:
El Banco de Sangre Proporciona Escala Mientras la Terapia Celular y Génica Impulsa el CrecimientoEl banco de sangre y la medicina transfusional representaron el 38,65% de la participación del segmento de aplicación en 2026. Esta aplicación vincula cada unidad recolectada con requisitos de pruebas cruzadas o de compatibilidad que a menudo necesitan propiedades celulares conservadas. La OMS informó esfuerzos continuos para expandir la recolección segura de sangre y la producción de componentes en los sistemas de salud. La tipificación HLA y la compatibilidad tisular también utilizan ACD porque los linfocitos viables y los antígenos intactos son relevantes para la compatibilidad donante-receptor. Las pruebas moleculares y de ADN pueden usar ACD en flujos de trabajo selectos, aunque el EDTA es preferido en muchas aplicaciones genómicas de rutina. El mercado de tubos de citrato ácido dextrosa es, por lo tanto, más sólido donde la integridad celular es un requisito de protocolo definido. Otras aplicaciones incluyen pruebas de función plaquetaria, paneles de citometría de flujo y protocolos de biobancamiento.
Se proyecta que la recolección para terapia celular y génica crezca a una CAGR del 8,99% hasta 2032. El tamaño del mercado de tubos de citrato ácido dextrosa para esta aplicación aumenta a medida que los nuevos programas de terapia autóloga necesitan insumos de leucaféresis validados. El proceso de terapia celular y génica de los Estados Unidos ya incluía más de 4.200 terapias en desarrollo a mayo de 2025. Los nuevos centros de recolección pueden crear cuentas de compra duraderas porque sus protocolos están documentados y auditados. El lanzamiento del laboratorio de Vanderbilt en 2025 muestra cómo la capacidad de trasplante y pruebas especializadas puede incorporarse a un centro médico académico. En Brasil, el procesamiento automatizado de sangre en el Centro de Sangre de Ribeirão Preto muestra una modernización continua en la infraestructura de recolección. Estos desarrollos respaldan el extremo especializado de la combinación de aplicaciones en lugar de solo el volumen de productos básicos amplio.

Por Usuario Final:
Los Hospitales Lideran Mientras los Bancos de Sangre y Centros de Transfusión Crecen Más RápidoLos hospitales representaron el 54,76% de la participación del segmento de usuario final en 2026. Son el principal punto de recolección para procedimientos de aféresis y muchas extracciones de banco de sangre relacionadas con cirugía, oncología y atención de emergencia. Los laboratorios hospitalarios también apoyan el manejo de muestras para trasplantes, citometría de flujo y pruebas especializadas. Los laboratorios de diagnóstico y referencia representan un grupo de clientes estable, particularmente cuando proporcionan tipificación HLA. El Laboratorio de Histocompatibilidad e Inmunogenética de Vanderbilt es un ejemplo de un centro que añade capacidad de pruebas especializadas internas. El mercado de tubos de citrato ácido dextrosa sigue estrechamente vinculado a los protocolos hospitalarios porque un cambio de producto requiere validación de laboratorio, capacitación del personal y aprobación de adquisición. Esto crea una barrera práctica para los cambios frecuentes en casos de uso especializados.
Se prevé que los bancos de sangre y centros de transfusión crezcan a una CAGR del 8,96% hasta 2032. Esta expansión está respaldada por el desarrollo de infraestructura en India, China, Brasil y otros sistemas de salud emergentes. La Comisión Nacional de Salud de China informó mayores esfuerzos de donación voluntaria y seguridad sanguínea en 2025. Terumo anunció en octubre de 2026 que Versiti se convirtió en el décimo centro de sangre de los Estados Unidos en adoptar su automatización aprobada por la Administración de Alimentos y Medicamentos. El procesamiento automatizado puede aumentar el rendimiento y reforzar los requisitos de insumos de recolección estandarizados. Las empresas farmacéuticas y de biotecnología forman otro grupo de usuarios finales cuando compran tubos ACD para el desarrollo de terapia celular. Su demanda puede aumentar con el número de programas que pasan de la investigación a los flujos de trabajo de fabricación controlada.
Análisis Geográfico
América del Norte
América del Norte representó el 42,56% de la participación regional en 2026. La región tiene una gran concentración de programas de CAR-T, recolección de células madre y trasplante que necesitan recolección de muestras específica del protocolo. BD anunció una inversión continua en su instalación de Sumter, Carolina del Sur, en 2025. Los requisitos de dispositivos médicos de la Administración de Alimentos y Medicamentos bajo 21 CFR Parte 820 dan forma a la documentación del producto y la calificación del proveedor, mientras que Terumo informó que Versiti adoptó su automatización de procesamiento de sangre aprobada por la Administración de Alimentos y Medicamentos en octubre de 2026. Estas condiciones respaldan la demanda de productos validados y hacen que la fiabilidad clínica sea más importante que el precio unitario por sí solo.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,54% hasta 2032. China e India están expandiendo las redes de donación de sangre y la capacidad de recolección con garantía de calidad, lo que amplía la base de demanda para pruebas de laboratorio y transfusión. China informó una tasa de donación de 11,4 por cada 1.000 personas en 2025 y describió esfuerzos continuos para fortalecer la seguridad sanguínea. La OMS documentó 1.131 centros de recolección operativos en India. La expansión de la capacidad nacional y el mayor acceso hospitalario pueden aumentar la competencia en las categorías de tubos estándar al tiempo que respaldan el crecimiento regional.
Europa, Oriente Medio y África, y América del Sur
Europa es un entorno maduro y relativamente estable, con SARSTEDT y Greiner Bio-One manteniendo posiciones establecidas en sus mercados de origen, mientras que el marco del NHS de 2025 ilustra la importancia de los acuerdos de proveedores validados. En América del Sur, el despliegue de automatización de Terumo en octubre de 2026 en el Centro de Sangre de Ribeirão Preto muestra un cambio hacia una preparación de componentes más consistente. La demanda en Oriente Medio y África es desigual, pero la inversión hospitalaria, las iniciativas de seguridad sanguínea y los requisitos de cumplimiento de ISO 6710:2017 pueden aumentar el uso de productos estandarizados. La nueva capacidad de producción en Turquía y otros lugares puede presionar a los proveedores europeos establecidos en los mercados de exportación cercanos, dejando las aplicaciones especializadas, la calidad de la documentación y la fiabilidad del servicio como diferenciadores clave.
Panorama Competitivo
Concentración del Mercado
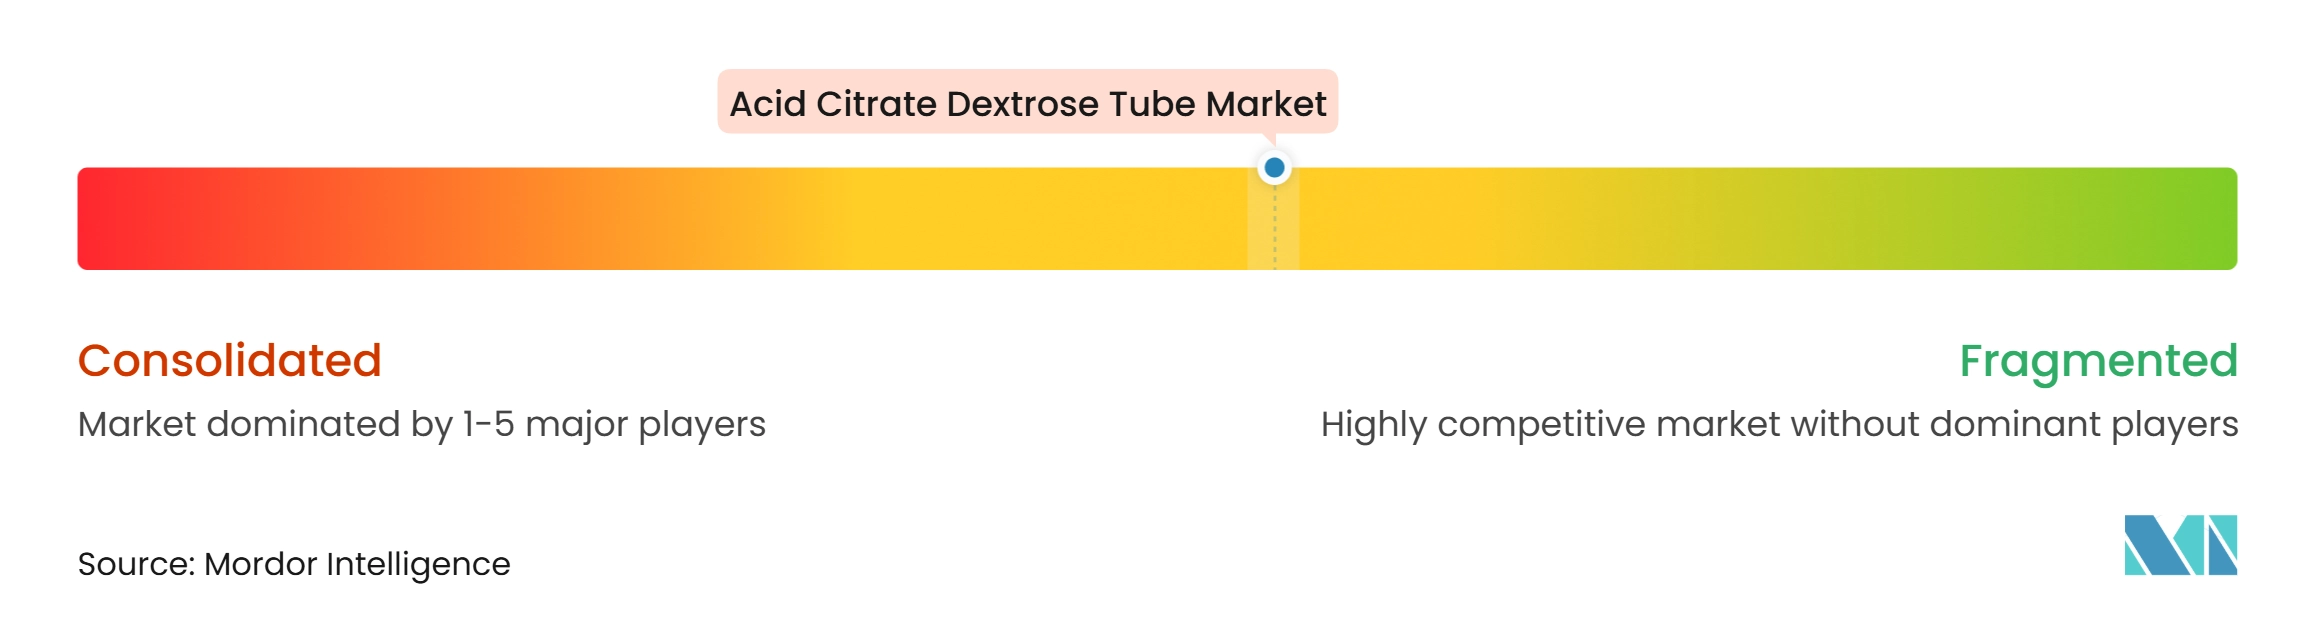
El mercado de tubos de citrato ácido dextrosa está moderadamente concentrado en aplicaciones especializadas y más fragmentado en productos de formato estándar. Becton, Dickinson and Company tiene la mayor presencia comercial a través de su franquicia Vacutainer y su red de fabricación nacional. BD anunció una inversión continua en su instalación de Sumter, que produce productos Vacutainer y otros dispositivos médicos. SARSTEDT, Greiner Bio-One y Terumo compiten a través de la distribución regional, las relaciones establecidas con los clientes y la documentación de productos. Un estudio de Clinical Chemistry de 2025 encontró una amplia intercambiabilidad analítica entre los tubos de BD y Greiner Bio-One, lo que puede facilitar el cambio cuando un proveedor enfrenta una interrupción.
Terumo tiene una posición estratégica en los flujos de trabajo adyacentes a la aféresis porque su sistema Spectra Optia utiliza ACD-A en procedimientos validados. En noviembre de 2025, Terumo BCT y Santersus anunciaron una colaboración para evaluar NucleoCapture con Spectra Optia para el tratamiento de la sepsis. La colaboración puede ampliar los entornos clínicos en los que se evalúan las plataformas de aféresis. En octubre de 2026, Terumo BCT también desplegó múltiples sistemas Reveos en el Centro de Sangre de Ribeirão Preto en Brasil. Estos movimientos enfatizan la automatización y la integración de procedimientos en lugar de la competencia en la química de los tubos únicamente.
La química estándar de ACD-A y ACD-B es ampliamente conocida, por lo que la competencia de precios es más pronunciada en los formatos de alto volumen. Los eventos de calidad también pueden afectar el posicionamiento competitivo porque un hospital puede calificar a otro proveedor después de un retiro. Los registros de la Administración de Alimentos y Medicamentos de los retiros de Greiner Bio-One en 2025 ilustran la sensibilidad de la categoría más amplia a los controles de etiquetado y fabricación. Los fabricantes que respaldan los flujos de trabajo especializados de aféresis y terapia celular pueden competir en evidencia de rendimiento en lugar de solo en precio.
Líderes de la Industria de Tubos de Citrato Ácido Dextrosa
-
Becton, Dickinson and Company
-
Greiner Bio-One International GmbH
-
Terumo Corporation
-
SARSTEDT AG & Co. KG
-
Nipro Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tubos de Citrato Ácido Dextrosa Empresas cubiertas en este informe
- Beckton Dickinson
- Cardinal Health
- CML Biotech (P) Ltd.
- FL Medical S.r.l.
- Greiner Bio One International
- Hindustan Syringes and Medical Devices Limited
- Hongyu Medical Group
- Improve Medical Instruments Co., Ltd.
- Jiangsu Kangjian Medical Apparatus Co., Ltd.
- Narang Medical
- Nipro
- QIAGEN
- Sarstedt
- Sekisui Medical Co., Ltd.
- Terumo
- Thermo Fisher Scientific
- Vitrex Medical A/S
- Weigao Group
- Zhejiang Gongdong Medical Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Tubos de Citrato Ácido Dextrosa
- Octubre de 2026: Terumo BCT y el Centro de Sangre de Ribeirão Preto automatizan el procesamiento de sangre en Brasil. Terumo BCT desplegó múltiples Sistemas de Procesamiento Automatizado de Sangre Reveos en el Centro de Sangre de Ribeirão Preto, el primer centro de sangre público de Brasil en implementar la plataforma, apoyando aproximadamente 120.000 transfusiones anuales y atendiendo a 5,5 millones de personas en São Paulo. La transición apunta a la automatización completa de la preparación de componentes de sangre total, aumentando las tasas de leucorreducción y mejorando la eficiencia operativa a medida que los volúmenes de donación disminuyen frente a una demanda creciente.
- Noviembre de 2025: Terumo BCT y Santersus se asocian en la aféresis NucleoCapture para la sepsis. Bajo una colaboración exclusiva, el NucleoCapture de Santersus, designado como Dispositivo Innovador por la Administración de Alimentos y Medicamentos, diseñado para eliminar trampas extracelulares de neutrófilos del plasma a través del Spectra Optia, será evaluado en un estudio fundamental en los Estados Unidos, el Reino Unido y Europa.
- Octubre de 2025: BD invierte 90 millones de USD o más en Sumter, Carolina del Sur, con 30 millones de USD adicionales planificados para el ejercicio fiscal 2026. La instalación de Sumter produce productos BD Vacutainer y miles de millones de dispositivos médicos anualmente, y BD planea añadir líneas de fabricación de alta velocidad orientadas a la tecnología de recolección de próxima generación.
Alcance del Informe Global del Mercado de Tubos de Citrato Ácido Dextrosa
Según el alcance del informe, un tubo de citrato ácido dextrosa (ACD) es un tubo de recolección de sangre que contiene una solución anticoagulante de ácido cítrico, citrato de sodio y dextrosa. Previene la coagulación y se utiliza comúnmente para banco de sangre, pruebas genéticas y pruebas de laboratorio especializadas.
El mercado de tubos de citrato ácido dextrosa está segmentado por tipo de producto, capacidad de tubo, material, mecanismo de extracción, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en tubos ACD-A, tubos ACD-B y tubos de formulación ACD especializada. Por capacidad de tubo, el mercado está segmentado en tubos de 6,0 mL, tubos de 8,5 mL y tubos de 10,0 mL. Por material, el mercado está segmentado en tubos de plástico PET, tubos de polipropileno y doble pared, y tubos de vidrio. Por mecanismo de extracción, el mercado está segmentado en tubos de plástico PET, tubos de polipropileno y doble pared, y tubos de vidrio. Por aplicación, el mercado está segmentado en banco de sangre y medicina transfusional, tipificación HLA y compatibilidad tisular, pruebas moleculares y de ADN, recolección para terapia celular y génica, y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales, bancos de sangre y centros de transfusión, laboratorios de diagnóstico y referencia, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Tubos ACD-A |
| Tubos ACD-B |
| Tubos de Formulación ACD Especializada |
| Tubos de 6,0 mL |
| Tubos de 8,5 mL |
| Tubos de 10,0 mL |
| Tubos de Plástico PET |
| Tubos de Polipropileno y Doble Pared |
| Tubos de Vidrio |
| Tubos de Extracción por Vacío |
| Tubos de Llenado Manual |
| Tubos de Extracción Múltiple |
| Banco de Sangre y Medicina Transfusional |
| Tipificación HLA y Compatibilidad Tisular |
| Pruebas Moleculares y de ADN |
| Recolección para Terapia Celular y Génica |
| Otras Aplicaciones |
| Hospitales |
| Bancos de Sangre y Centros de Transfusión |
| Laboratorios de Diagnóstico y Referencia |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Tubos ACD-A | |
| Tubos ACD-B | ||
| Tubos de Formulación ACD Especializada | ||
| Por Capacidad de Tubo | Tubos de 6,0 mL | |
| Tubos de 8,5 mL | ||
| Tubos de 10,0 mL | ||
| Por Material | Tubos de Plástico PET | |
| Tubos de Polipropileno y Doble Pared | ||
| Tubos de Vidrio | ||
| Por Mecanismo de Extracción | Tubos de Extracción por Vacío | |
| Tubos de Llenado Manual | ||
| Tubos de Extracción Múltiple | ||
| Por Aplicación | Banco de Sangre y Medicina Transfusional | |
| Tipificación HLA y Compatibilidad Tisular | ||
| Pruebas Moleculares y de ADN | ||
| Recolección para Terapia Celular y Génica | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Bancos de Sangre y Centros de Transfusión | ||
| Laboratorios de Diagnóstico y Referencia | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Tubos de Citrato Ácido Dextrosa para 2032?
Se proyecta que el Mercado de Tubos de Citrato Ácido Dextrosa alcance los 637,0 millones de USD para 2032, desde los 486,5 millones de USD en 2027, a una CAGR del 5,5%.
¿Por qué son importantes los tubos ACD-A para la recolección de terapia celular?
El ACD-A se utiliza en flujos de trabajo de aféresis validados y respalda la preservación de las células necesarias para la recolección de terapia celular y génica autóloga.
¿Qué tipo de producto de tubo de citrato ácido dextrosa está creciendo más rápido?
Se prevé que los tubos de formulación ACD especializada crezcan a una CAGR del 7,65% hasta 2032, respaldados por los requisitos de aféresis automatizada y terapia celular.
¿Qué material se utiliza con mayor frecuencia para los tubos de citrato ácido dextrosa?
Los tubos de plástico PET representaron el 68,65% de la participación en 2026 porque proporcionan resistencia a la rotura y se adaptan al manejo de laboratorio de alto rendimiento.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que la recolección para terapia celular y génica crezca a una CAGR del 8,99% hasta 2032, impulsada por la expansión de los flujos de trabajo de recolección autóloga especializada.
¿Qué región crecerá más rápido en la demanda de tubos de citrato ácido dextrosa?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,54% hasta 2032, respaldada por la infraestructura de recolección de sangre y la expansión de la atención médica.