
酸性クエン酸デキストロースチューブ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 486.49 百万米ドル |
| 市場規模 (2032) | 637.03 百万米ドル |
| 成長率 (2027 - 2032) | 5.54 % |
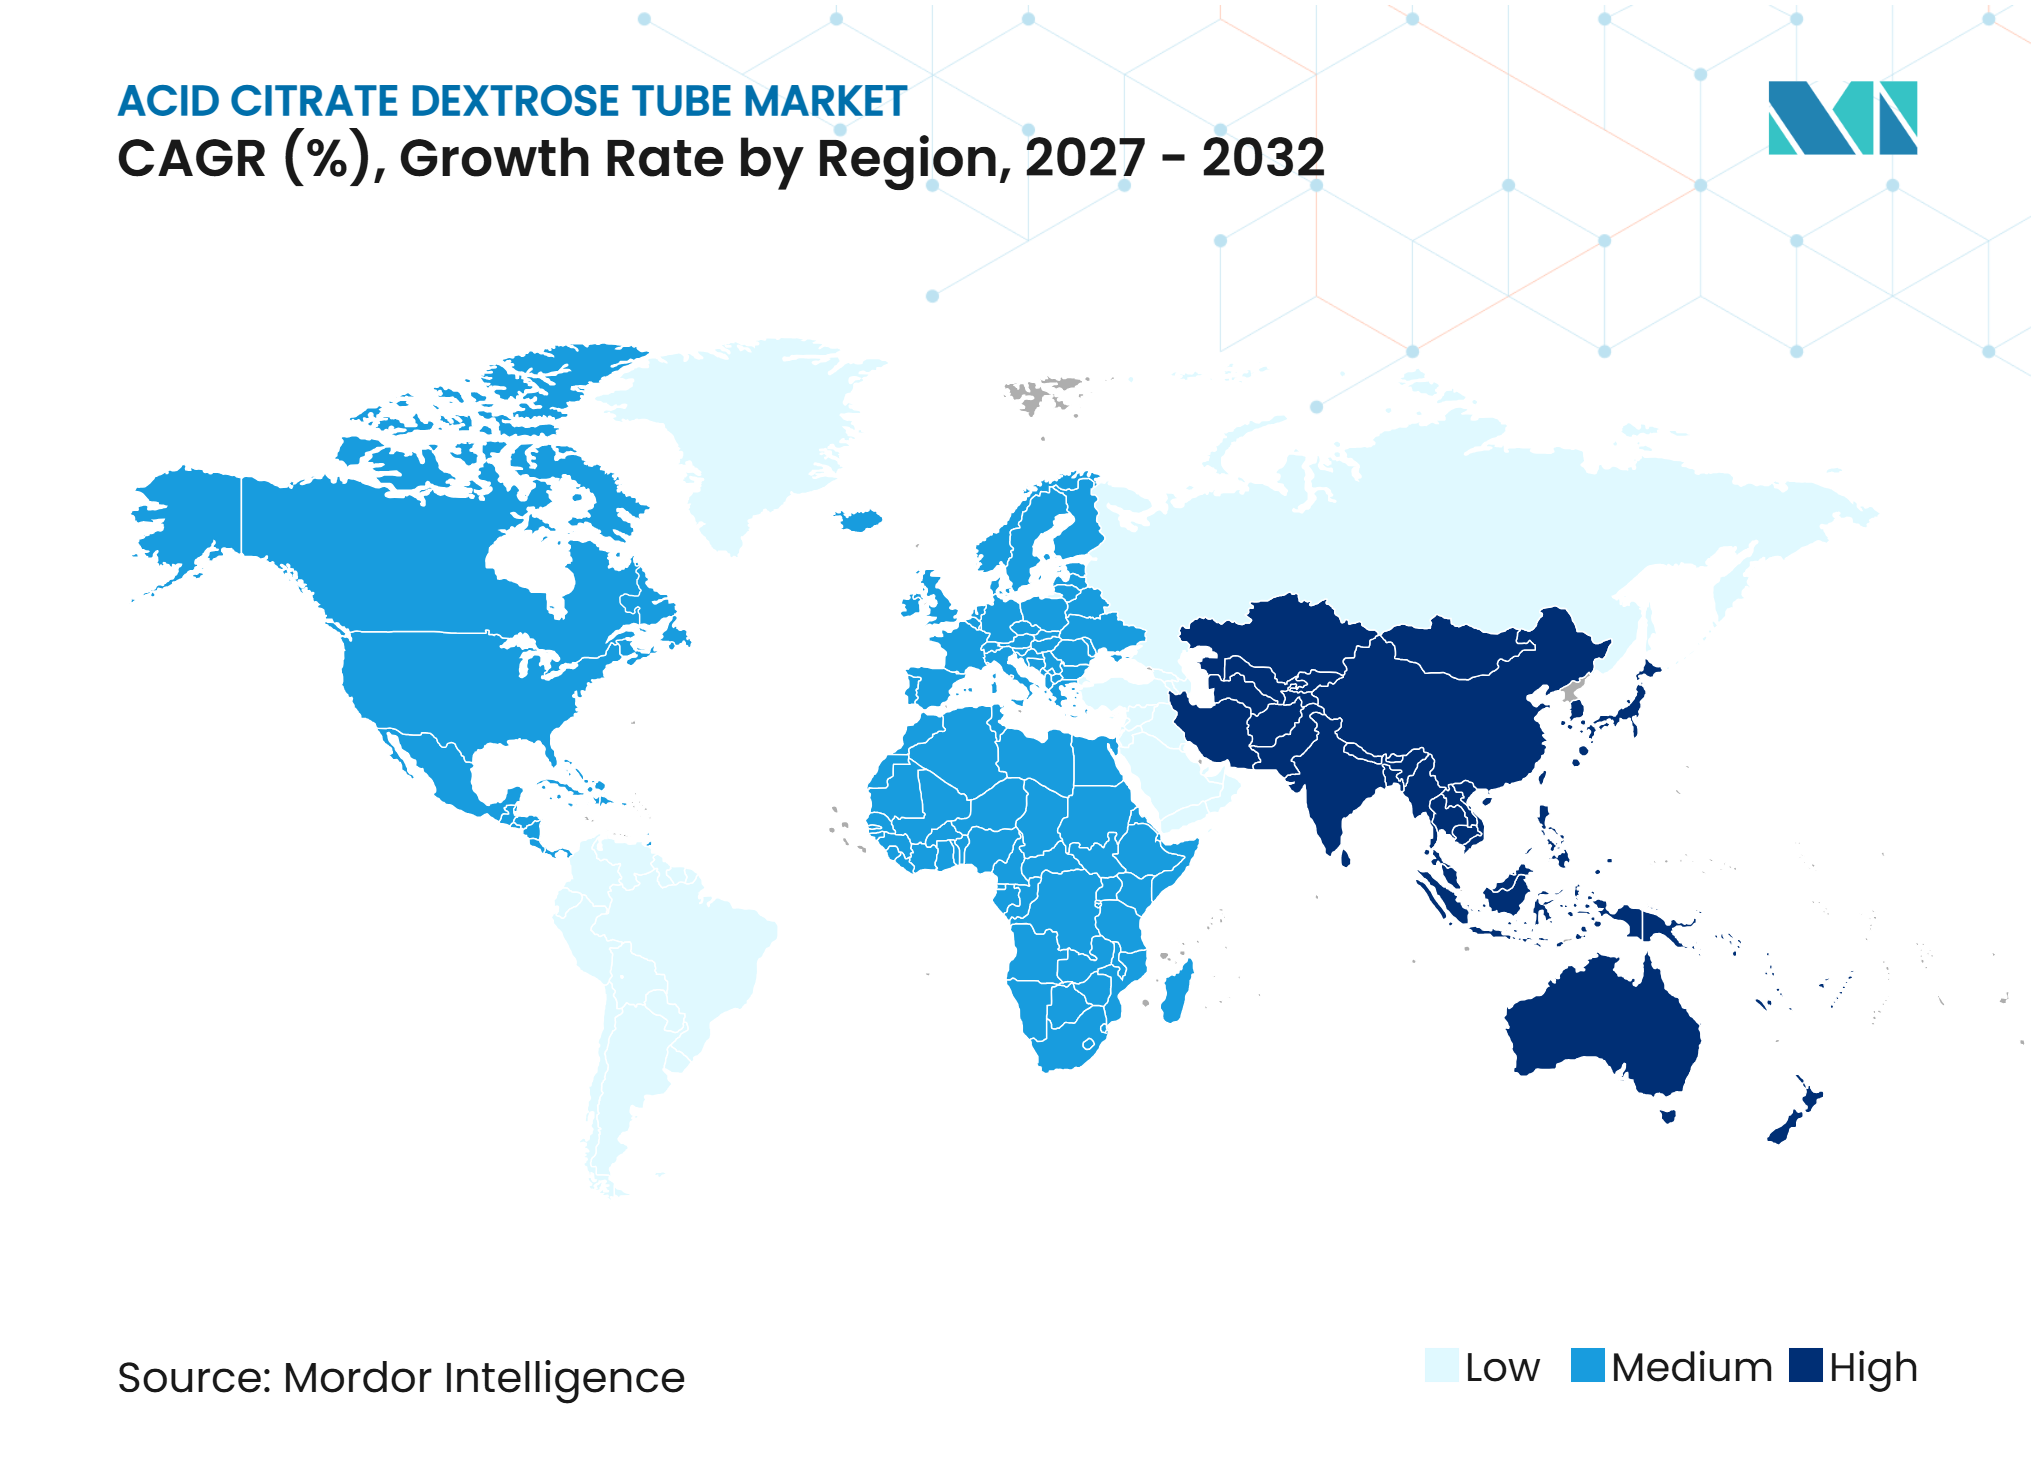
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酸性クエン酸デキストロースチューブ市場分析
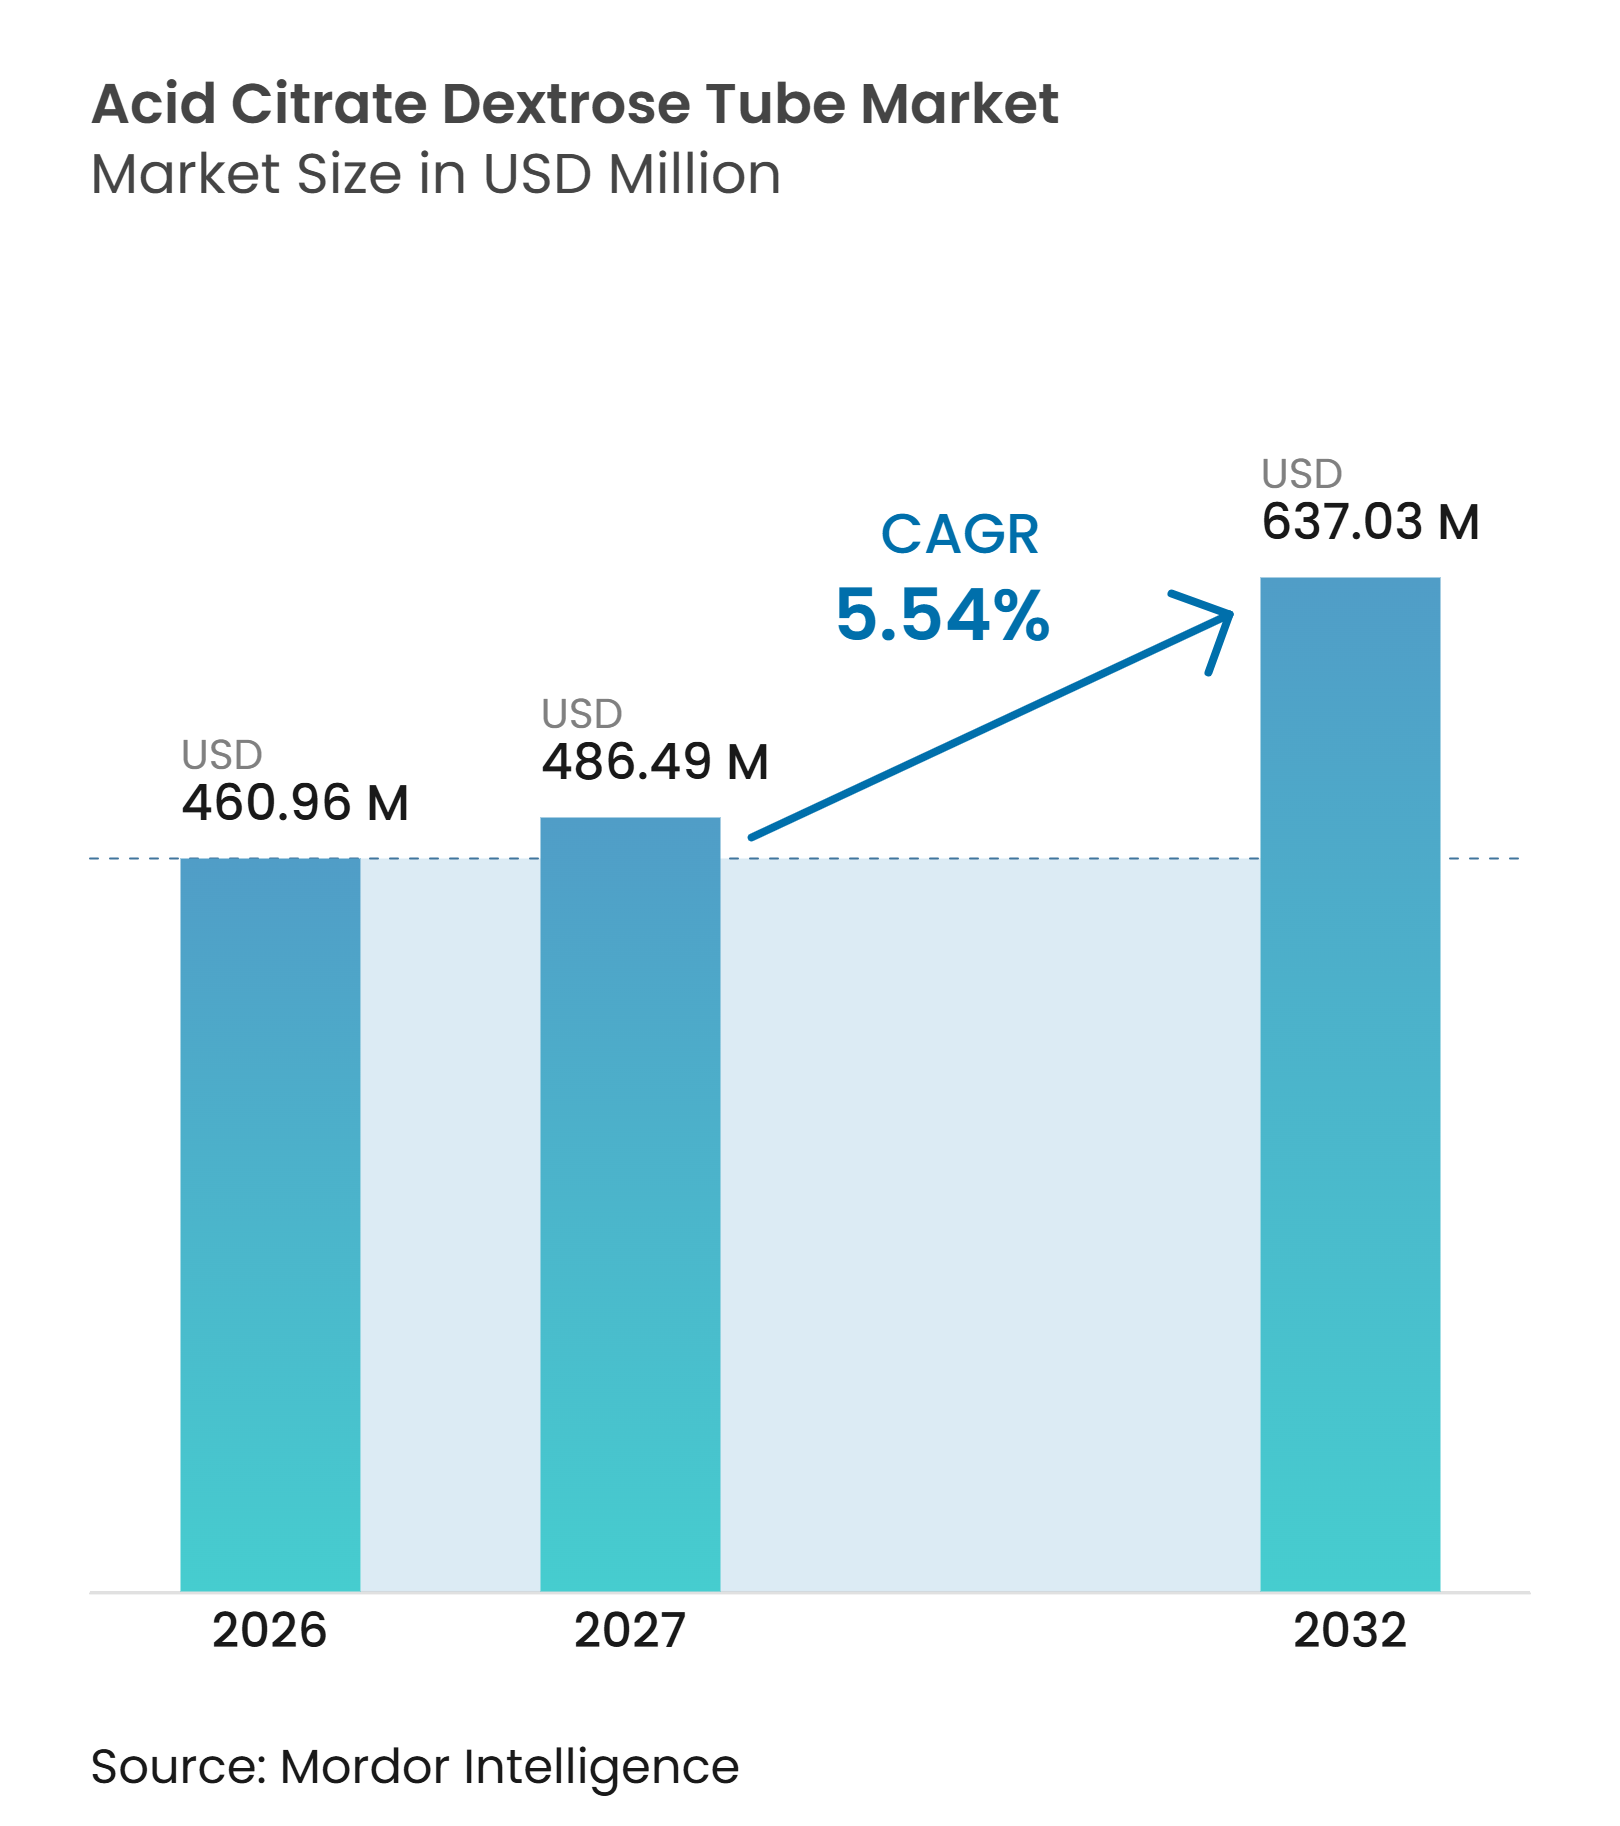
酸性クエン酸デキストロースチューブ市場規模は、2026年の460.96 ミリオン 米ドルから2027年には486.49 ミリオン 米ドルに成長し、2027年から2032年にかけて5.54%のCAGRで2032年までに637.03 ミリオン 米ドルに達すると予測されています。
酸性クエン酸デキストロースチューブ市場は、アフェレーシス、クロスマッチング、HLAタイピング、細胞療法採取など、生存可能なリンパ球と安定した細胞表面抗原が必要な処置に対応しています。成長は自己細胞・遺伝子療法プロトコルの利用拡大と結びついており、採取センターは各採取ワークフローの開始時に検証済みの抗凝固剤フォーマットを使用する必要があります。新興医療システムにおける採血活動の増加も、適合性検査や参照業務に使用されるサンプル数を増加させています。サプライヤーは特殊製剤や自動採取フォーマットから恩恵を受けられる一方、標準チューブは製造能力の拡大に伴い価格競争が激化しています。採取の失敗は患者またはドナーの再採取を必要とする可能性があるため、品質保証、ラベリング管理、および信頼性の高いロットリリースは購買決定において引き続き中心的な役割を果たしています。
レポートの主要なポイント
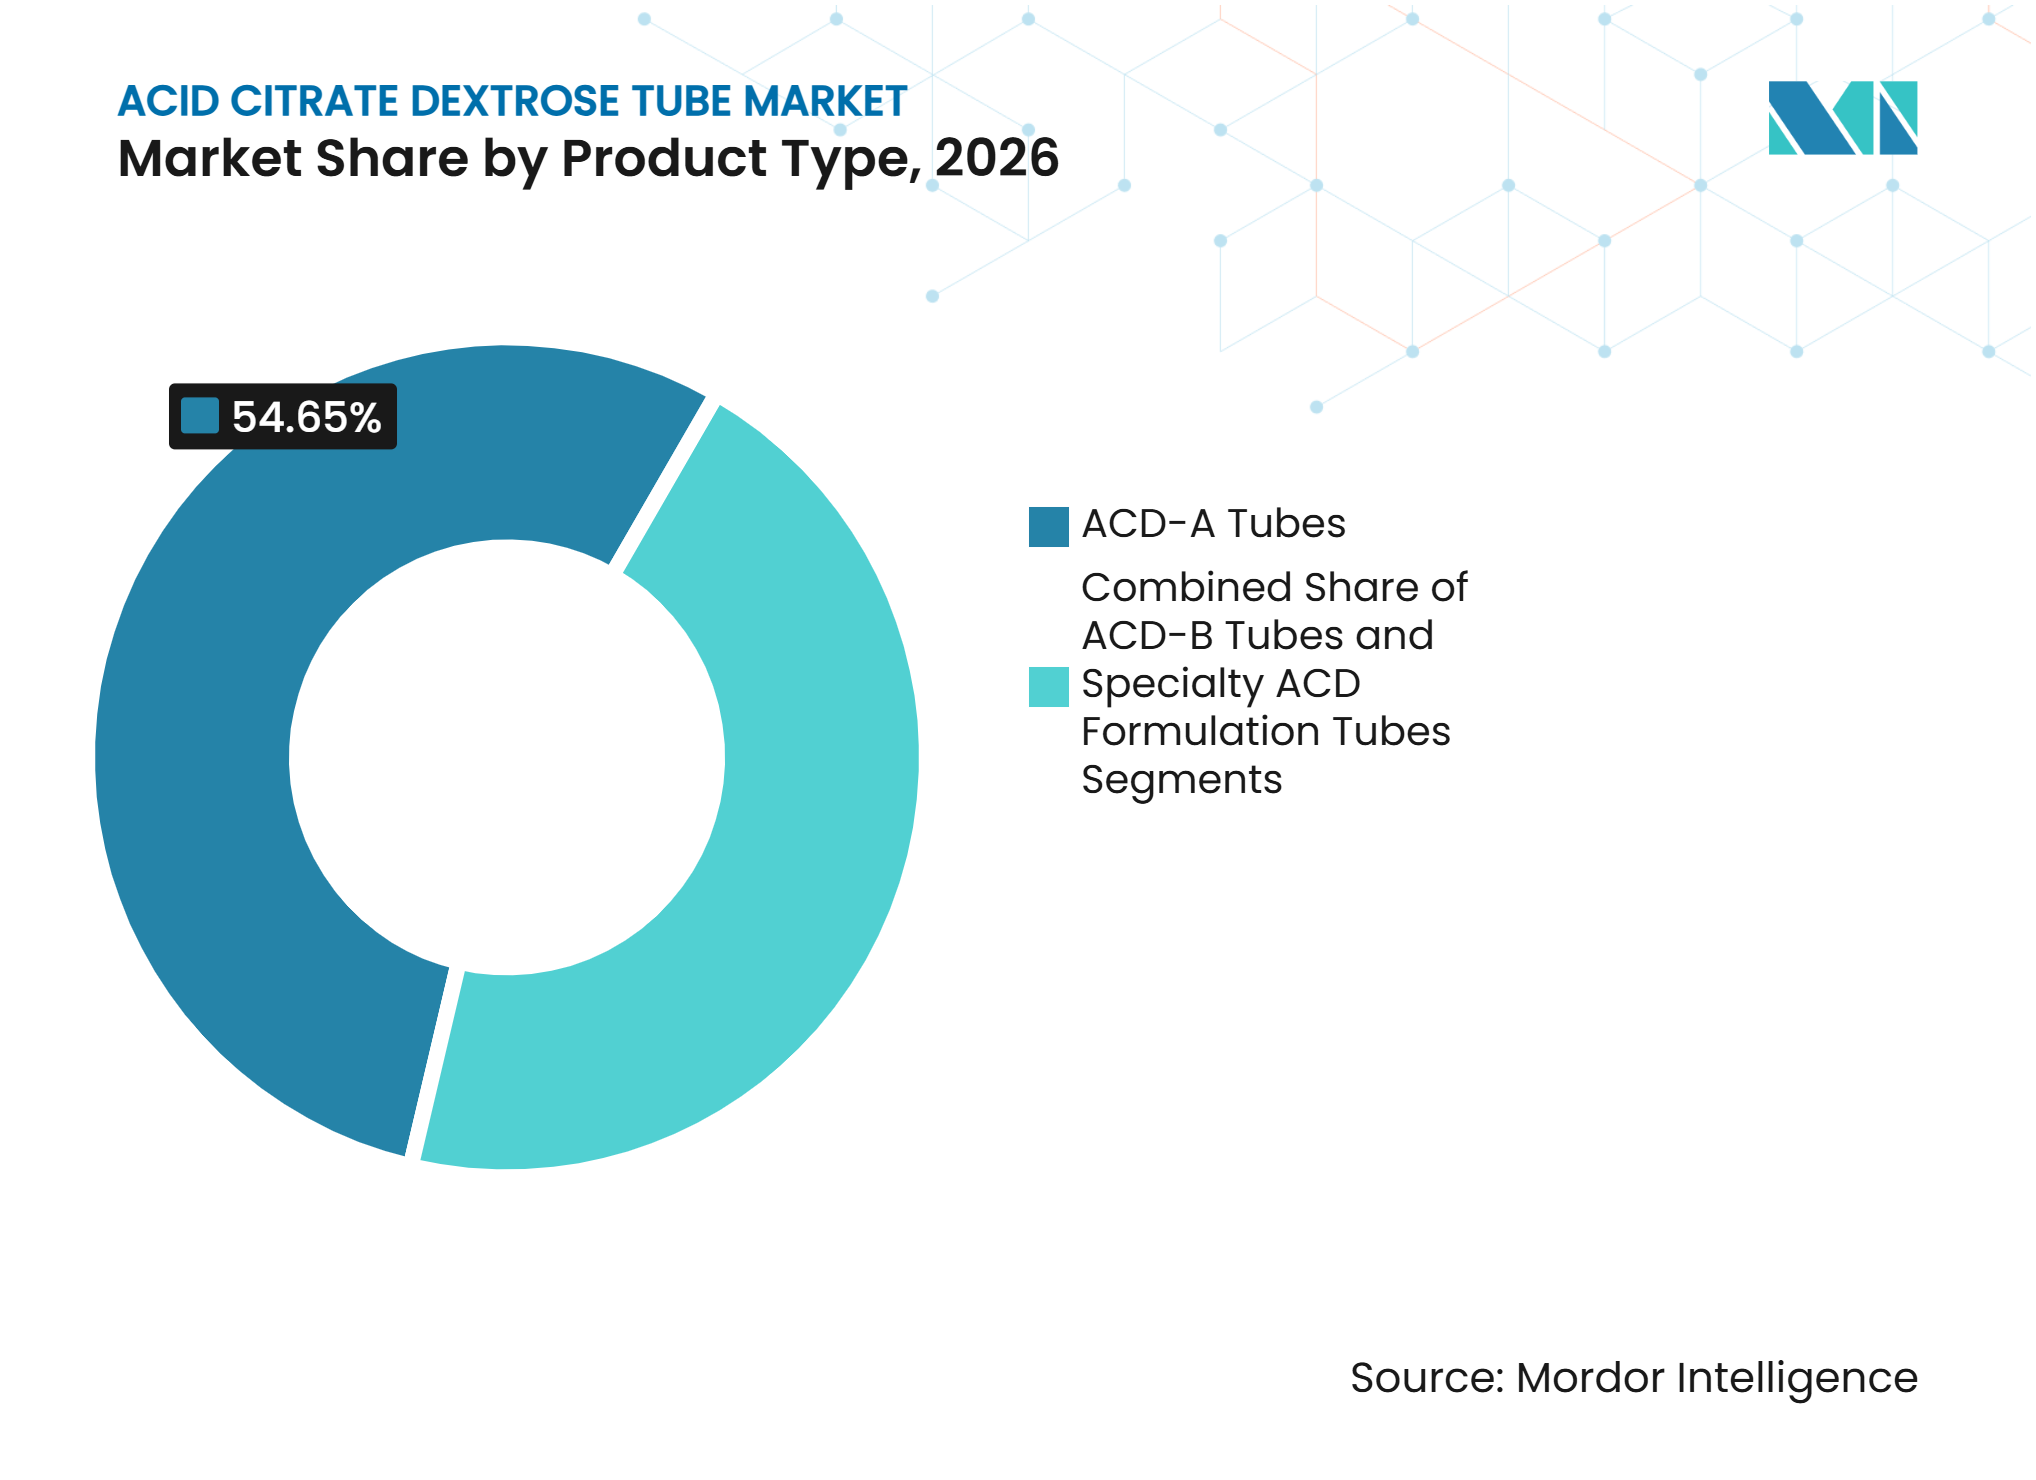
- 製品タイプ別では、ACD-Aチューブが2026年の酸性クエン酸デキストロースチューブ市場において54.65%のシェアを占め、特殊ACD製剤チューブは2032年までに7.65%のCAGRで成長すると予測されています。
- チューブ容量別では、8.5 mLチューブが2026年に57.87%のシェアを占め、6.0 mLチューブは2032年までに7.44%のCAGRで成長すると予測されています。
- 材質別では、プラスチックPETチューブが2026年に68.65%のシェアを占、ポリプロピレンおよび二重壁チューブは2032年までに8.43%のCAGRで成長すると予測されています。
- 採血メカニズム別では、真空採血チューブが2026年に69.75%のシェアを占め、2032年までに7.53%のCAGRで成長すると予測されています。
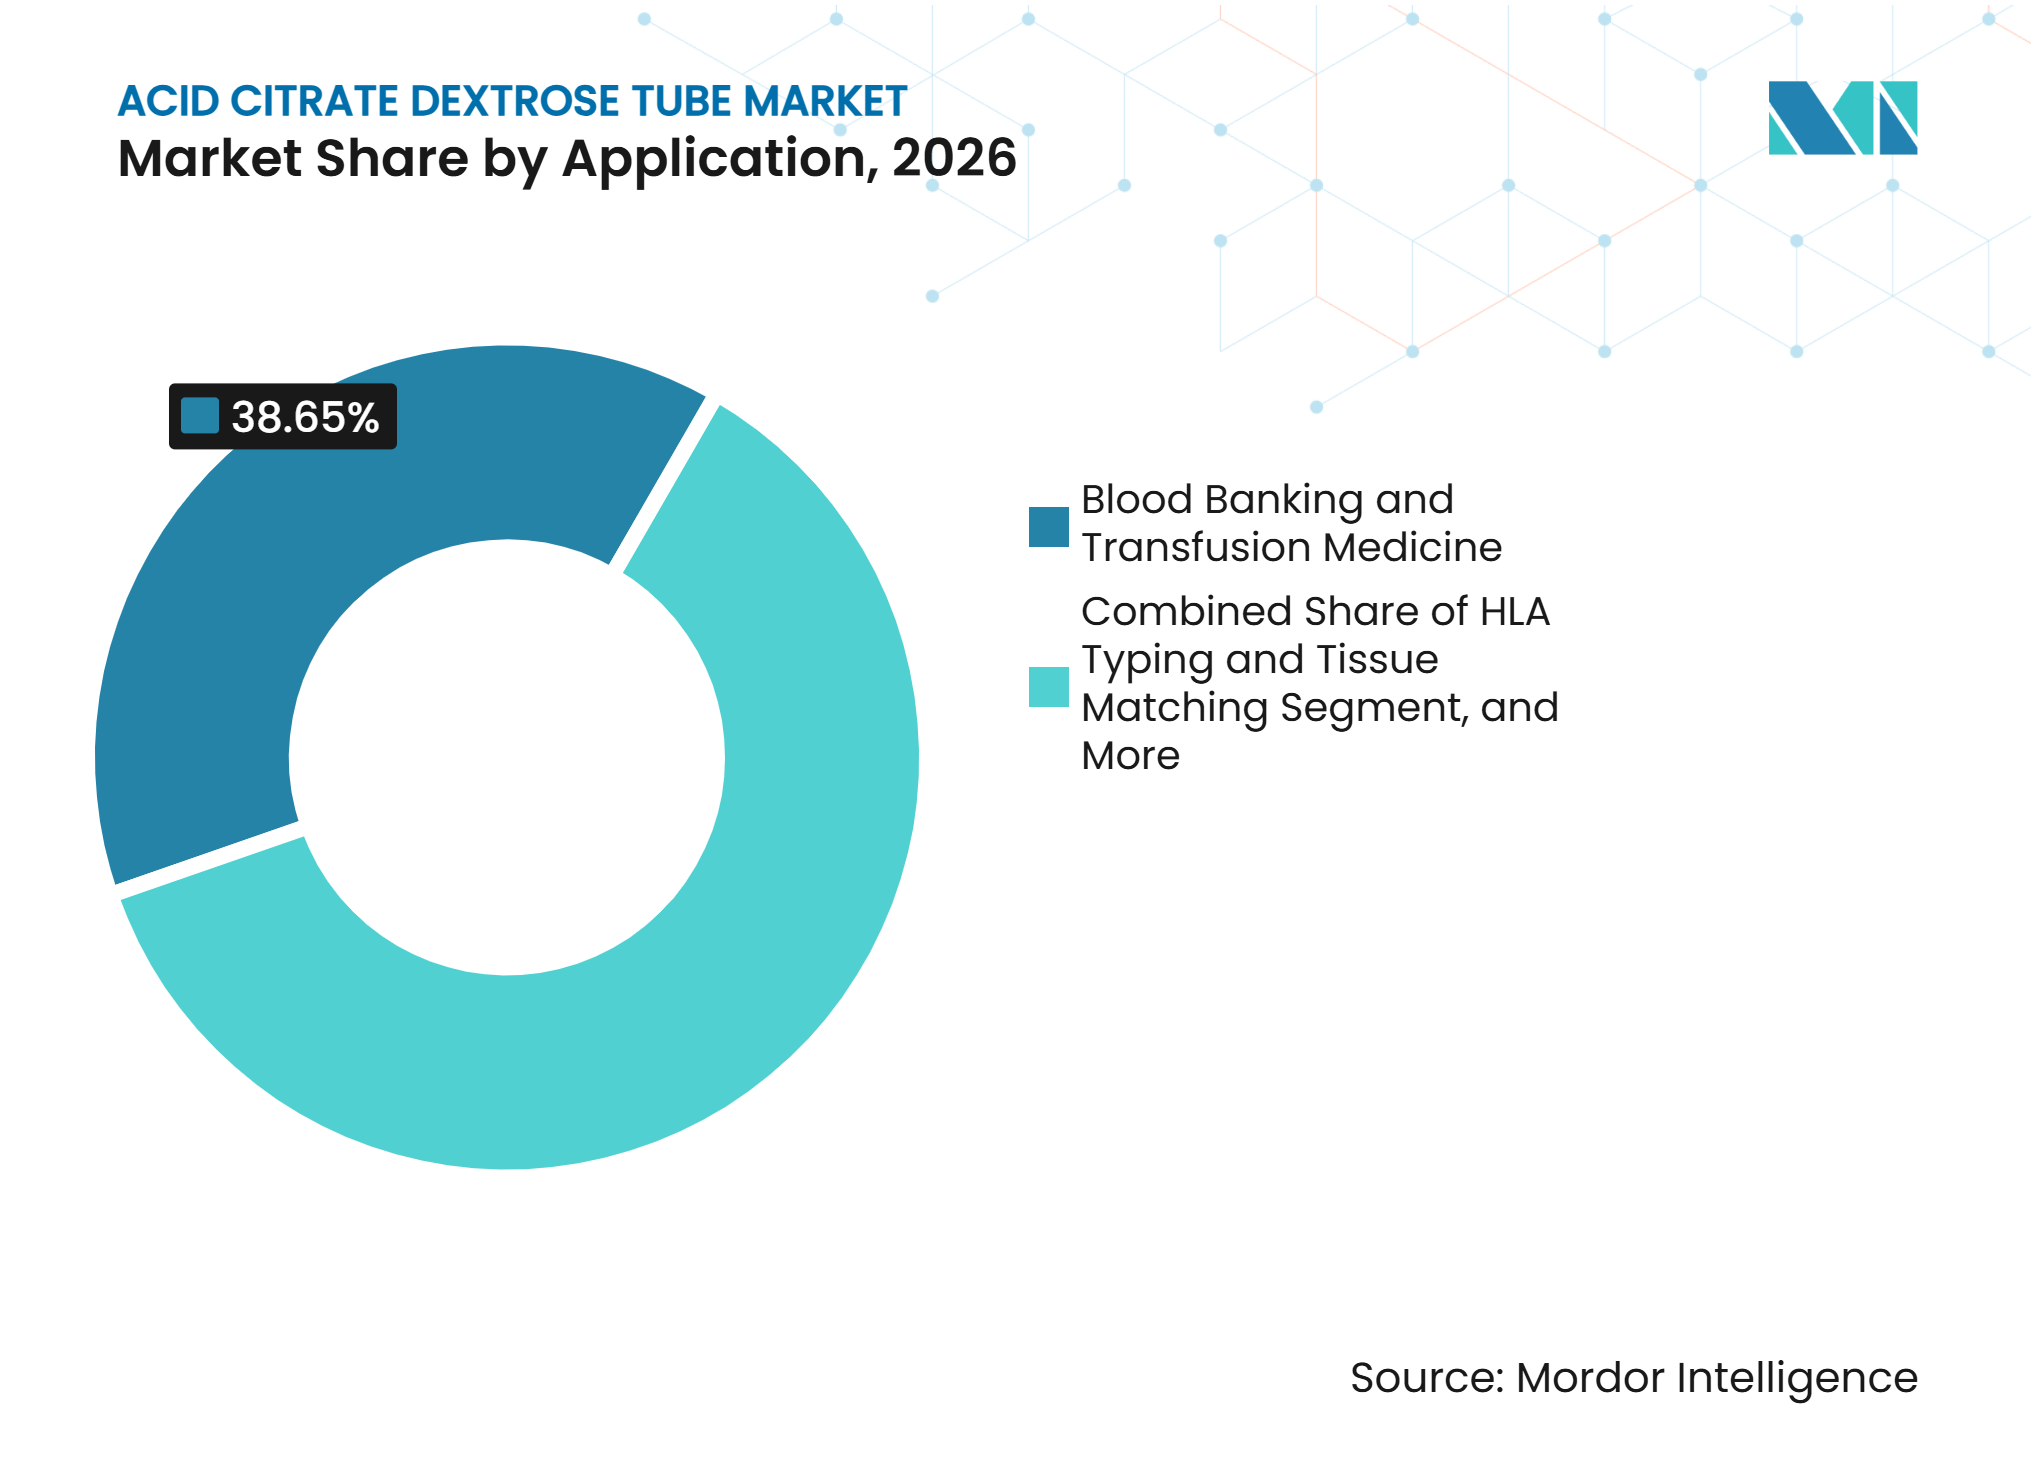
- 用途別では、血液バンキングおよび輸血医療が2026年に38.65%のシェアを占め、細胞・遺伝子療法採取は2032年までに8.99%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に54.76%のシェアを占め、血液バンクおよび輸血センターは2032年までに8.96%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に42.56%のシェアを占め、アジア太平洋は2032年までに6.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 細胞療法製造のためのアフェレーシスベースの細胞採取 | +1.40% | グローバル、米国主導で欧州および日本での早期成長 | 短期(2年以内) |
| 血液バンキングおよび輸血検査量の成長 | +1.10% | グローバル、インド、南アジア、サブサハラアフリカで最も強い | 長期(4年以上) |
| HLAおよび組織タイピング参照検査室の需要 | +0.90% | 北米および欧州、韓国およびオーストラリアへの波及 | 中期(2〜4年) |
| 新興市場における採血インフラの拡大 | +0.80% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 自動アフェレーシスプラットフォーム向け特殊ACD製剤 | +0.60% | 北米および欧州 | 中期(2〜4年) |
| 再採取削減のためのクローズドシステムワークフローの採用 | +0.40% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
細胞療法製造のためのアフェレーシスベースの細胞採取がACD-A需要を加速
抗凝固クエン酸デキストロース溶液AはTerumo BCTのSpectra Optiaアフェレーシスシステムの検証済み抗凝固剤であるため、認定センターは採取プロトコルにACD-Aを組み込む必要があります。この要件は、酸性クエン酸デキストロースチューブ市場を新たなCAR-Tおよび造血幹細胞採取サイトの開設と結びつけています。米国食品医薬品局(FDA)は2025年5月までに国家医薬品コードを持つ36の細胞・遺伝子療法製品を承認しており、4,200以上の療法が開発中でした。各承認療法は、その自己採取プロセスがACD-Aを指定している場合、持続的な需要を支えることができます。2025年のBlood誌の研究では、標準ACD-Aプロトコルにヘパリンを追加することで鎌状赤血球症遺伝子療法採取におけるCD34+細胞収量が改善され、ACD-Aが基本抗凝固剤として維持されたことが示されました[1]。承認されたCAR-T採取プロトコルに関する2025年の別のレビューでは、アフェレーシスパラメータを標準化する必要性が述べられており、プロトコルの一貫性と継続的な購買を支持しています。
血液バンキングおよび輸血検査量の成長が持続的なベースライン需要を提供
酸性クエン酸デキストロースチューブ市場は、保存された赤血球抗原に依存するクロスマッチングおよび参照ワークフローから恩恵を受けています。世界保健機関(WHO)は、多くの国における自発的献血システムおよび血液成分能力の継続的な拡大を報告しました。インドは保健家族福祉省が提供した情報によると、2025年に1,571万単位の血液を採取しました。WHOはまた、インドで1,131の稼働中の採血センターを報告しました[2]。採取能力の拡大はクロスマッチングおよび参照サンプルを増加させる可能性があります。外科、腫瘍学、および輸血ケアは日常的な血液学検査が他のチューブフォーマットを使用する場合でも適合性検査を必要とするため、これらのワークフローは安定した需要基盤を提供します。
HLAおよび組織タイピング参照検査室の需要が特殊チャネルを深化
HLAタイピングは生存可能なリンパ球と保存された細胞表面抗原を必要とするため、移植マッチングワークフローにおいてACD採取の関連性が維持されています。バンダービルト大学医療センターは2025年6月に院内組織適合性・免疫遺伝学検査室を開設し、検査のターンアラウンドタイムを短縮し、後に他の機関にサービスを提供することを目指しています[3]。このモデルにより、サンプルを外部検査室に送付するのではなく、移植センター内でのサンプル処理を増加させることができます。英国国民保健サービス血液・移植局(NHS Blood and Transplant)は2025年に、複数の遺伝子座をカバーし3時間以内に結果を提供できる迅速なHLAタイピングシステムを求めました。より迅速なマッチング要件がセンターに専用の検査能力の構築を促す場合、酸性クエン酸デキストロースチューブ市場は支持されます。調達基準および検査室検証要件も、使い慣れたACD仕様の使用を維持する可能性があります。移植プログラムが内部能力を追加し、ドナーとレシピエントのマッチングのターンアラウンドタイムの短縮を求めるにつれて、需要は増加する可能性があります。
新興市場における採血インフラの拡大がアドレス可能なベースを拡大
インド、東南アジア、サブサハラアフリカの医療システムは採血能力を構築しており、ACD形式チューブの潜在的な使用を拡大しています。WHOはインドの品質保証された血液サービスの改善と血液センターを通じたアクセス拡大への取り組みを記録しました。中国は2025年に1,000人あたり11.4件の自発的献血率を報告し、献血システムのより強力な安全対策を強調しました。参照検査は日常的な採取および成分調製に伴うため、酸性クエン酸デキストロースチューブ市場はこれらの正式化されたネットワークから恩恵を受けます。Terumo BCTは2026年10月にブラジルのリベイラン・プレト血液センターがReveos自動血液処理システムを導入したと発表しました。より自動化された成分調製はスループットを増加させ、標準化された採取プロセスを促進する可能性があります。公的血液バンクの購買は一般的に既存の手順内で既に検証されているフォーマットを優先するため、指定された採取チューブの継続的な使用を支持します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EDTA、CPD、CPDA-1およびその他の化学物質への代替 | -1.3% | グローバル | 長期(4年以上) |
| ロットリリース、ラベリング、およびリコールリスク | -0.6% | 北米および欧州 | 短期(2年以内) |
| 樹脂、ガラス、試薬、およびクロージャー原材料コストの変動 | -0.4% | グローバル | 中期(2〜4年) |
| 手動充填ワークフローにおけるACD比率エラー | -0.3% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EDTAおよび関連化学物質への代替がACDのアドレス可能な量を縮小
日常的な血液学および臨床化学検査は、EDTAおよび血清分離フォーマットへの移行が大きく進んでいます。2025年のLaboratory Medicine誌の研究では、K₂EDTAが細胞形態保存とDNAse阻害をサポートし、いくつかのゲノムアプリケーションに適していることが示されました。2025年のNature Communications誌の研究では、ACD-Aは4時間以内の細胞外RNA安定性においてクエン酸チューブと同等の性能を示しましたが、これらのワークフローの標準的な選択肢としてACDを確立するものではありませんでした。したがって、酸性クエン酸デキストロースチューブ市場は、無傷の機能細胞を必要とする処置に集中しています。微小残存病変検査、マイクロバイオームプロファイリング、および液体生検は自動的に新たなACD需要を生み出しません。サプライヤーは、すべての分子ワークフローへの広範な採用ではなく、アフェレーシス、クロスマッチング、およびHLA検査の成長に依存する必要があります。このアプリケーションの焦点は量の拡大を制限しますが、専門的な検証が最も重要な場所を明確にします。
ロットリリース、ラベリング、およびリコールリスクが調達の混乱をもたらす
品質イベントは酸性クエン酸デキストロースチューブ市場を混乱させる可能性があります。なぜなら、問題のあるチューブロットは臨床判断に影響を与え、再採取を必要とする場合があるからです。FDAは2025年にGreiner Bio-Oneの凝固チューブのクラス2リコールを記録しました。これはラベルの配置が充填マークを変更したためです。同機関はまた、ゲルセパレーターなしで製造されたVACUETTEクロット活性化チューブのクラス2リコールも記録しました。これらのリコールはACDチューブを含むものではありませんでしたが、採血チューブカテゴリー全体が製造およびラベリングの失敗にさらされていることを示しています。21 CFR第820条およびISO 13485:2016に基づくFDA品質システム規制要件は、製造業者および病院の購買担当者にとって品質文書を不可欠なものにしています。リコールが発生した場合、施設は資格のある二次サプライヤーを維持する可能性があり、これにより調達作業が増加し、サプライヤーへの忠誠心が弱まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ACD-Aがリードし、特殊製剤がより速く成長ACD-Aチューブは2026年の酸性クエン酸デキストロースチューブ市場シェアの54.65%を占めました。その地位は、採取中に処理される血液量にクエン酸濃度を合わせる必要がある検証済みの連続フローアフェレーシス処置での使用を反映しています。Terumo BCTは、主要なSpectra Optia処置において抗凝固クエン酸デキストロース溶液Aを必要な抗凝固剤として特定しています。確立されたアフェレーシス回路と採取プロトコルがACD-Aを必要とする場合、この製剤はACD-Bと容易に交換できません。ACD-Bチューブは低容量の手動採血および血液バンキング参照アプリケーションに対応しています。その需要は安定しており、使用は新しいワークフローへの広範な移行ではなく、地域の検査手順によって定義されています。酸性クエン酸デキストロースチューブ産業は両方のフォーマットに依存していますが、その需要パターンは大きく異なります。
特殊ACD製剤チューブは2032年までに7.65%のCAGRで成長すると予測されています。細胞療法製造業者がアプリケーション固有のクエン酸対デキストロース比率と適合性文書を必要とするにつれて、このカテゴリーの酸性クエン酸デキストロースチューブ市場規模は拡大します。特殊製品はまた、より少ない採血量が必要な小児ドナーや体重制限のある採取にも対応できます。鎌状赤血球症遺伝子療法に関する2025年のBlood誌の研究では、採取パラメータが収量と採取効率に影響を与える可能性があることが示されました。これにより、サプライヤーは特定のプラットフォームとプロトコルに関連した構成を開発する理由が生まれます。汎用ACDフォーマットは新規生産者からの競争が激化する一方、特殊フォーマットは検証と使いやすさで競争できます。細胞療法ワークフローがより標準化されるにつれて、これらのカテゴリー間の商業的格差は拡大する可能性があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
チューブ容量別:
8.5 mLが標準を維持しながら6.0 mLの使用が増加8.5 mLフォーマットは2026年に57.87%のセグメントシェアを占めました。成人アフェレーシス参照サンプル採取および一般な血液バンキングクロスマッチ量に適合しています。2025年10月に導入されたNHS採血デバイスフレームワークは、国家価格取り決めを持つサプライヤーとしてBDおよびGreiner Bio-Oneを挙げました。確立された調達仕様は、使い慣れた成人用量フォーマットの使用を支持します。10.0 mLオプションは、参照または研究サンプルのより大きなアーカイブを必要とする処置において引き続き重要です。拡張プロトコルをサポートしますが、8.5 mLフォーマットよりも役割が限定されています。容量の選択は引き続き患者グループ、ワークフロー、および必要な検体量に依存します。
6.0 mLフォーマットは2032年までに7.44%のCAGRで拡大すると予測されています。この成長は、必要最小限の採血量を求める患者血液管理の実践を反映しています。小型チューブは小児、高齢者、および体重制限のあるドナーに有用です。医療システムが診断能力を追加しながらもドナーと患者の負担を軽減したい場合、酸性クエン酸デキストロースチューブ市場は恩恵を受けます。低容量プラスチックチューブはまた、日常的なワークフローにおける割れやすいガラス容器からの移行とも一致しています。このフォーマットは、ACD比率が意図した検査に適したものであり続けるよう、一貫した充填管理を必要とします。低容量での性能を文書化できるサプライヤーは、コア採取化学を変更することなく増大する要件に対応できます。
材質別:
PETが最大のポジションを維持しながらポリプロピレンおよび二重壁設計が進歩プラスチックPETチューブは2026年に68.65%の材質セグメントシェアを占めました。PETは耐破砕性を提供し、高スループット検査室の取り扱いおよび遠心分離に適合しています。BDはネブラスカ州ブロークンボウの施設への継続的な投資を報告しており、Vacutainer生産に注力しています。プラスチックはまた、チューブの破損がスタッフをサンプルにさらす可能性がある臨床環境での安全性への期待にも対応しています。2025年のClinical Chemistry誌の評価では、BDおよびGreiner Bio-Oneのチューブが40の分析物および複数のチューブタイプにわたって分析的にほぼ互換性があることが示されました。この発見は、製造精度と材質管理がブランドの親しみやすさと並んで重要であることを示しています。ガラスは、専門的な参照アプリケーションでポリマー浸出物を避けたいユーザーにとって限定的な役割を維持しています。
ポリプロピレンおよび二重壁チューブは2032年までに8.43%のCAGRで成長すると予測されています。繰り返しの遠心分離と凍結融解処理が熱安定性を重要にする場合に使用されます。これらの設計への需要は、検体がより過酷な処理サイクルを経る可能性があるバイオバンキングおよび細胞療法製造によって支持されています。二重壁構造はまた、より長い保存期間にわたる真空保持をサポートできます。ISO 6710:2017は、クロージャー性能および充填量マーキング要件を含む単回使用血液検体容器の要件に対応しています。これらの標準は、定義された条件下で繰り返し可能な性能を提供する材質と設計を優先します。改良されたPETコーティングはガラスの範囲を引き続き制限しますが、より高性能なプラスチック設計は差別化を維持できます。
採血メカニズム別:
真空採血フォーマットがクローズドシステムの優位性を維持真空採血チューブは2026年に69.75%のセグメントシェアを占めました。また、2032年までに7.53%のCAGRで成長すると予測されており、これは確立された検査室と新しいインフラの両方での広範な使用を反映しています。密封された採血プロセスは採取中の暴露を減らし、制御された充填量をサポートします。これはACDにとって重要であり、意図した血液対抗凝固剤の比率を維持する必要があります。真空チューブはまた、自動遠心分離機、ソーター、およびサンプル処理装置とより容易に接続できます。検査室が手動処理ステップを減らそうとするにつれて、酸性クエン酸デキストロースチューブ産業はこの互換性から恩恵を受けます。自動化投資が品質とスタッフ安全目標と組み合わされる場合、需要は引き続き強いと予想されます。
手動充填チューブは低リソース環境および非標準量を必要とする特殊プロトコルで引き続き有用です。手動充填は不一致な比率と繰り返し採取のリスクを高める可能性があるため、その使用はより限定されています。マルチドローチューブは、1回の静脈穿刺エピソードから複数のサンプルタイプを採取する場合にワークフロー効率を改善できます。そのシェアは単回採血真空製品よりも小さいままです。ISO 6710:2017は血液検体容器の性能期待を定義することで標準化を支持しています。定義されたチューブ形状を中心に検証された自動システムは、明確な運用上の理由なしに手動充填の代替品のために再設計される可能性は低いです。これにより、検査室が断片化された手動プロセスを統合ラインに置き換える場合、真空製品が優位性を持ちます。
用途別:
血液バンキングが規模を提供し、細胞・遺伝子療法が成長を牽引血液バンキングおよび輸血医療は2026年に38.65%の用途セグメントシェアを占めました。この用途は、採取された各ユニットを、保存された細胞特性を必要とすることが多いクロスマッチングまたは適合性検査要件と結びつけています。WHOは医療システム全体での安全な採血と成分生産の拡大への継続的な取り組みを報告しました。HLAタイピングおよび組織マッチングもACDを使用します。なぜなら、生存可能なリンパ球と無傷の抗原がドナーとレシピエントのマッチングに関連しているからです。分子およびDNA検査は特定のワークフローでACDを使用できますが、多くの日常的なゲノムアプリケーションではEDTAが好まれます。したがって、酸性クエン酸デキストロースチューブ市場は、細胞の完全性が定義されたプロトコル要件である場合に最も強くなります。その他の用途には、血小板機能検査、フローサイトメトリーパネル、およびバイオバンキングプロトコルが含まれます。
細胞・遺伝子療法採取は2032年までに8.99%のCAGRで成長すると予測されています。新しい自己療法プログラムが検証済みの白血球アフェレーシス入力を必要とするにつれて、この用途の酸性クエン酸デキストロースチューブ市場規模は拡大します。米国の細胞・遺伝子療法パイプラインには、2025年5月時点で既に4,200以上の開発中の療法が含まれていました。新しい採取センターは、そのプロトコルが文書化され監査されているため、長期的な購買アカウントを作成できます。バンダービルトの2025年の検査室開設は、移植および専門検査能力がどのように学術医療センター内に取り込まれるかを示しています。ブラジルでは、リベイラン・レト血液センターでの自動血液処理が採取インフラの継続的な近代化を示しています。これらの発展は、広範な商品量だけでなく、用途ミックスの専門的な端を支持します。

エンドユーザー別:
病院がリードし、血液バンクおよび輸血センターがより速く成長病院は2026年に54.76%のエンドユーザーセグメントシェアを占めました。病院はアフェレーシス処置および外科、腫瘍学、救急ケアに関連する多くの採血の主要な採取ポイントです。病院検査室はまた、移植、フローサイトメトリー、および専門検査の検体処理をサポートしています。診断および参照検査室は、特にHLAタイピングを提供する場合、安定した顧客グループを代表しています。バンダービルトの組織適合性・免疫遺伝学検査室は、院内専門検査能力を追加するセンターの例です。製品変更には検査室の検証、スタッフトレーニング、および調達承認が必要なため、酸性クエン酸デキストロースチューブ市場は病院プロトコルと密接に結びついています。これにより、特殊な使用例での頻繁な切り替えに対する実際的な障壁が生まれます。
血液バンクおよび輸血センターは2032年までに8.96%のCAGRで成長すると予測されています。この拡大は、インド、中国、ブラジル、およびその他の新興医療システムにおけるインフラ開発によって支持されています。中国の国家衛生健康委員会は2025年にさらなる自発的献血と血液安全への取り組みを報告しました。Terumoは2026年10月にVersiti がFDA認可の自動化を採用した米国で10番目の血液センターになったと発表しました。自動処理はスループットを増加させ、標準化された採取入力の要件を強化できます。製薬・バイオテクノロジー企業は、細胞療法開発のためにACDチューブを購入する場合、別のエンドユーザーグループを形成します。その需要は、研究から管理された製造ワークフローに移行するプログラムの数とともに増加する可能性があります。
地域分析
北米
北米は2026年に42.56%の地域シェアを占めました。この地域には、プロトコル固有のサンプル採取を必要とするCAR-T、幹細胞採取、および移植プログラムが多数集中しています。BDは2025年にサウスカロライナ州サムター施設への継続的な投資を発表しました。21 CFR第820条に基づくFDA医療機器要件は製品文書とサプライヤー資格を形成し、Terumoは2026年10月にVersiti がFDA認可の血液処理自動化を採用したと報告しました。これらの条件は検証済み製品への需要を支持し、単価よりも臨床的信頼性をより重要にします。
アジア太平洋
アジア太平洋は2032年までに6.54%のCAGRで成長すると予測されています。中国とインドは献血ネットワークと品質保証された採取能力を拡大しており、検査室および輸血検査の需要基盤を広げています。中国は2025年に1,000人あたり11.4件の献血率を報告し、血液安全性強化への継続的な取り組みを説明しまた。WHOはインドで1,131の稼働中の採取センターを記録しました。国内能力の拡大と病院アクセスの拡大は、標準チューブカテゴリーでの競争を激化させる一方、地域の成長を支持する可能性があります。
欧州、中東・アフリカ、南米
欧州は成熟した比較的安定した環境であり、SARSTEDTおよびGreiner Bio-Oneが自国市場で確立されたポジションを維持しており、2025年のNHSフレームワークは検証済みサプライヤー取り決めの重要性を示しています。南米では、Terumoの2026年10月のリベイラン・プレト血液センターでの自動化導入が、より一貫した成分調製への移行を示しています。中東・アフリカの需要は不均一ですが、病院投資、血液安全イニシアチブ、およびISO 6710:2017適合要件が標準化製品の使用を増加させる可能性があります。トルコおよびその他の地域での新しい生産能力は、近隣の輸出市場で確立された欧州サプライヤーに圧力をかける可能性があり、特殊アプリケーション、文書品質、およびサービス信頼性が主要な差別化要因として残ります。
競合環境
市場集中度
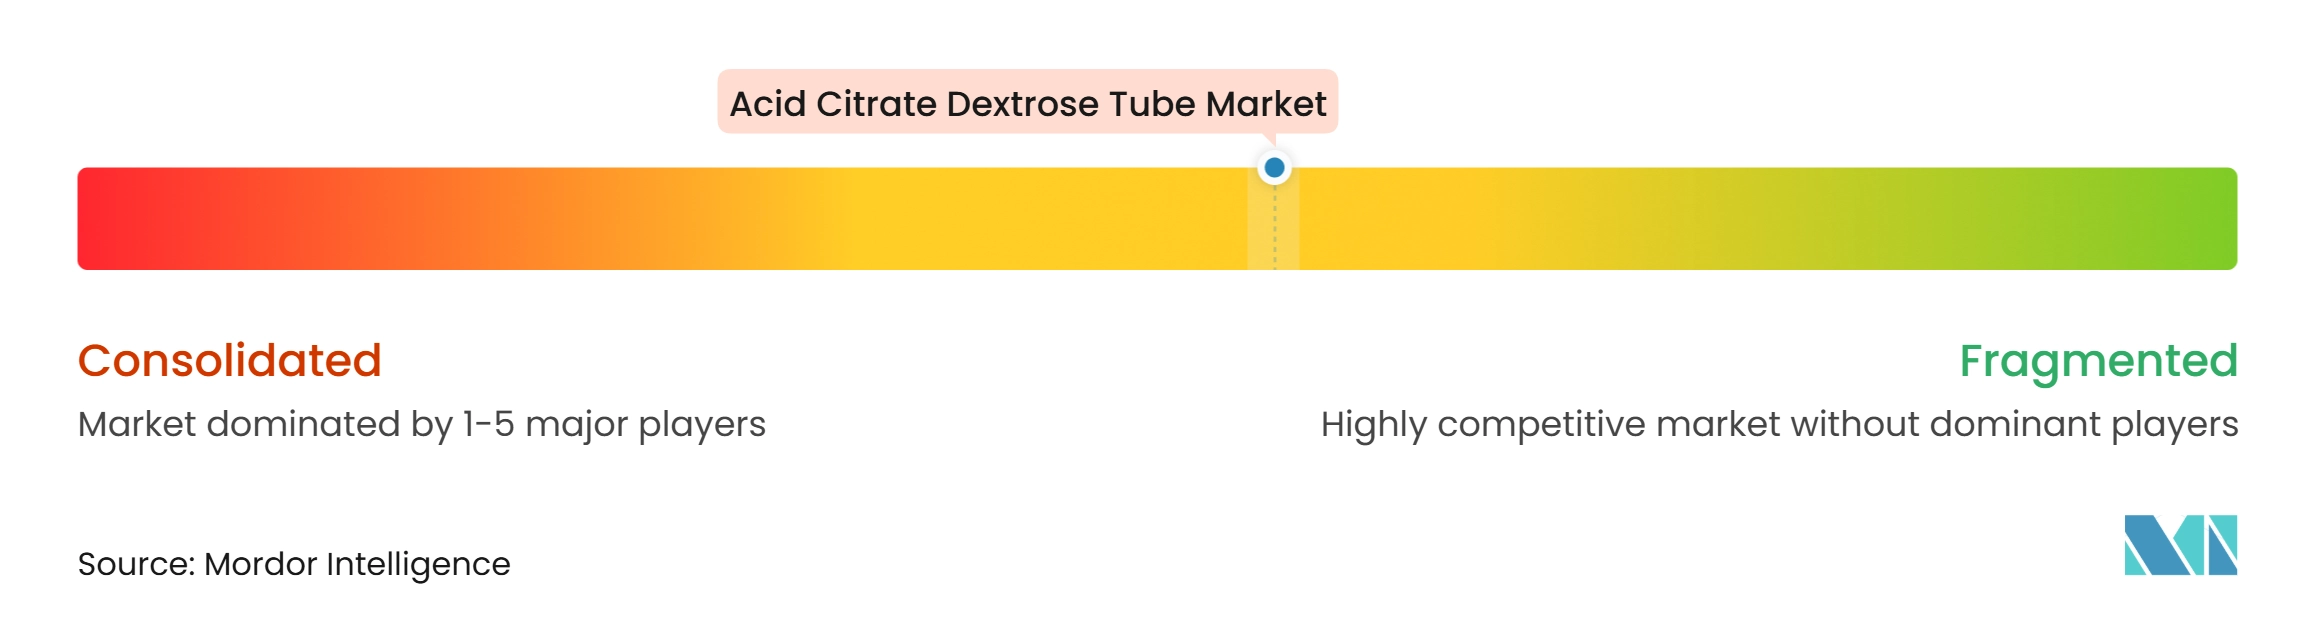
酸性クエン酸デキストロースチューブ市場は、専門アプリケーションでは適度に集中しており、標準フォーマット製品ではより断片化しています。Becton, Dickinson and Companyは、VacutainerフランチャイズおよびドメスティックなManufacturing networkを通じて最も広い商業的フットプリントを持っています。BDはVacutainer製品およびその他の医療機器を生産するサムター施設への継続的な投資を発表しました。SARSTEDT、Greiner Bio-One、およびTerumoは地域流通、確立された顧客関係、および製品文書を通じて競争しています。2025年のClinical Chemistry誌の研究では、BDとGreiner Bio-Oneのチューブ間で広範な分析的互換性が示されており、サプライヤーが混乱に直面した場合の切り替えを容易にする可能性があります。
Terumoは、そのSpectra Optiaシステムが検証済み処置でACD-Aを使用するため、アフェレーシス隣接ワークフローにおいて戦略的なポジションを持っています。2025年11月、Terumo BCTとSantersusは、敗血症治療のためのSpectra OptiによるNucleoCapture評価のコラボレーションを発表しました。このコラボレーションにより、アフェレーシスプラットフォームが評価される臨床環境が広がる可能性があります。2026年10月、Terumo BCTはまたブラジルのリベイラン・プレト血液センターに複数のReveosシステムを導入しました。これらの動きは、チューブ化学のみでの競争ではなく、自動化と処置統合を強調しています。
標準ACD-AおよびACD-B化学は広く理解されているため、高容量フォーマットでは価格競争がより顕著です。品質イベントはまた、病院がリコール後に別のサプライヤーを資格認定する可能性があるため、競合ポジショニングに影響を与える可能性があります。2025年のGreiner Bio-Oneリコールに関するFDA記は、カテゴリー全体のラベリングおよび製造管理に対する感度を示しています。特殊アフェレーシスおよび細胞療法ワークフローをサポートする製造業者は、価格だけでなく性能証拠で競争できます。
酸性クエン酸デキストロースチューブ産業リーダー
-
Becton, Dickinson and Company
-
Greiner Bio-One International GmbH
-
Terumo Corporation
-
SARSTEDT AG & Co. KG
-
Nipro Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
酸性クエン酸デキストロースチューブ市場 このレポートでカバーされる企業
- Beckton Dickinson
- Cardinal Health
- CML Biotech (P) Ltd.
- FL Medical S.r.l.
- Greiner Bio One International
- Hindustan Syringes and Medical Devices Limited
- Hongyu Medical Group
- Improve Medical Instruments Co., Ltd.
- Jiangsu Kangjian Medical Apparatus Co., Ltd.
- Narang Medical
- Nipro
- QIAGEN
- Sarstedt
- Sekisui Medical Co., Ltd.
- Terumo
- Thermo Fisher Scientific
- Vitrex Medical A/S
- Weigao Group
- Zhejiang Gongdong Medical Technology Co., Ltd.
最近の産業開発事情 酸性クエン酸デキストロースチューブ市場
- 2026年10月:Terumo BCTとリベイラン・プレト血液センターがブラジルで血液処理を自動化。Terumo BCTはブラジルで初めてこのプラットフォームを導入した公的血液センターであるリベイラン・プレト血液センターに複数のReveos自動血液処理システムを導入し、年間約12万件の輸血をサポートし、サンパウロ州の550万人にサービスを提供しています。この移行は全血成分調製の完全自動化を目標とし、白血球除去率を向上させ、献血量が需要増加に対して減少する中で運用効率を改善します。
- 2025年11月:Terumo BCTとSantersusが敗血症に対するNucleoCapture アフェレーシスでパートナーシップを締結。独占的なコラボレーションの下、好中球細胞トラップを血漿からSpectra Optiaを通じて除去するよう設計されたFDA画期的デバイス指定を受けたSantersusのNucleoCapture が、米国、英国、および欧州にわたるピボタル試験で評価されます。
- 2025年10月:BDがサウスカロライナ州サムターに9,000万 ミリオン 米ドル以上を投資し、2026年度にはさらに3,000万 ミリオン 米ドルを計画。サムター施設はBD Vacutainer製品および年間数十億の医療機器を生産しており、BDは次世代採取技術を対象とした高速製造ラインを追加する計画です。
グローバル酸性クエン酸デキストロースチューブ市場レポートスコープ
レポートのスコープによると、酸性クエン酸デキストロース(ACD)チューブは、クエン酸、クエン酸ナトリウム、およびデキストロースの抗凝固溶液を含む採血チューブです。凝固を防ぎ、血液バンキング、遺伝子検査、および専門的な検査室検査に一般的に使用されます。
酸性クエン酸デキストロースチューブ市場は、製品タイプ、チューブ容量、材質、採血メカニズム、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はACD-Aチューブ、ACD-Bチューブ、および特殊ACD製剤チューブにセグメント化されています。チューブ容量別では、市場は6.0 mLチューブ、8.5 mLチューブ、および10.0 mLチューブにセグメント化されています。材質別では、市場はプラスチックPETチューブ、ポリプロピレンおよび二重壁チューブ、およびガラスチューブにセグメント化されています。採血メカニズム別では、市場はプラスチックPETチューブ、ポリプロピレンおよび二重壁チューブ、およびガラスチューブにセグメント化されています。用途別では、市場は血液バンキングおよび輸血医療、HLAタイピングおよび組織マッチング、分子およびDNA検査、細胞・遺伝子療法採取、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院、血液バンクおよび輸血センター、診断および参照検査室、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| ACD-Aチューブ |
| ACD-Bチューブ |
| 特殊ACD製剤チューブ |
| 6.0 mLチューブ |
| 8.5 mLチューブ |
| 10.0 mLチューブ |
| プラスチックPETチューブ |
| ポリプロピレンおよび二重壁チューブ |
| ガラスチューブ |
| 真空採血チューブ |
| 手動充填チューブ |
| マルチドローチューブ |
| 血液バンキングおよび輸血医療 |
| HLAタイピングおよび組織マッチング |
| 分子およびDNA検査 |
| 細胞・遺伝子療法採取 |
| その他の用途 |
| 病院 |
| 血液バンクおよび輸血センター |
| 診断および参照検査室 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ACD-Aチューブ | |
| ACD-Bチューブ | ||
| 特殊ACD製剤チューブ | ||
| チューブ容量別 | 6.0 mLチューブ | |
| 8.5 mLチューブ | ||
| 10.0 mLチューブ | ||
| 材質別 | プラスチックPETチューブ | |
| ポリプロピレンおよび二重壁チューブ | ||
| ガラスチューブ | ||
| 採血メカニズム別 | 真空採血チューブ | |
| 手動充填チューブ | ||
| マルチドローチューブ | ||
| 用途別 | 血液バンキングおよび輸血医療 | |
| HLAタイピングおよび組織マッチング | ||
| 分子およびDNA検査 | ||
| 細胞・遺伝子療法採取 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 血液バンクおよび輸血センター | ||
| 診断および参照検査室 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの酸性クエン酸デキストロースチューブ市場の予測値は?
酸性クエン酸デキストロースチューブ市場は、2027年の486.5 ミリオン 米ドルから2032年までに637.0 ミリオン 米ドルに達すると予測されており、5.5%のCAGRで成長します。
ACD-Aチューブが細胞療法採取に重要な理由は?
ACD-Aは検証済みのアフェレーシスワークフローで使用され、自己細胞・遺伝子療法採取に必要な細胞の保存をサポートします。
最も速く成長している酸性クエン酸デキストロースチューブの製品タイプは?
特殊ACD製剤チューブは、自動アフェレーシスおよび細胞療法の要件に支えられ、2032年までに7.65%のCAGRで成長すると予測されています。
酸性クエン酸デキストロースチューブに最もよく使用される材質は?
プラスチックPETチューブは2026年に68.65%のシェアを占めました。これは耐破砕性を提供し、高スループット検査室の取り扱いに適合しているためです。
2032年までに最も速く成長すると予想される用途は?
細胞・遺伝子療法採取は、専門的な自己採取ワークフローの拡大に牽引され、2032年までに8.99%のCAGRで成長すると予測されています。
酸性クエン酸デキストロースチューブ需要で最も速く成長する地域は?
アジア太平洋は、採血インフラと医療拡大に支えられ、2032年までに6.54%のCAGRで成長すると予測されています。