
Taille et Part du Marché des Tubes à Citrate Acide Dextrose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 486.49 Millions de dollars américains |
| Taille du Marché (2032) | 637.03 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tubes à Citrate Acide Dextrose par Mordor Intelligence
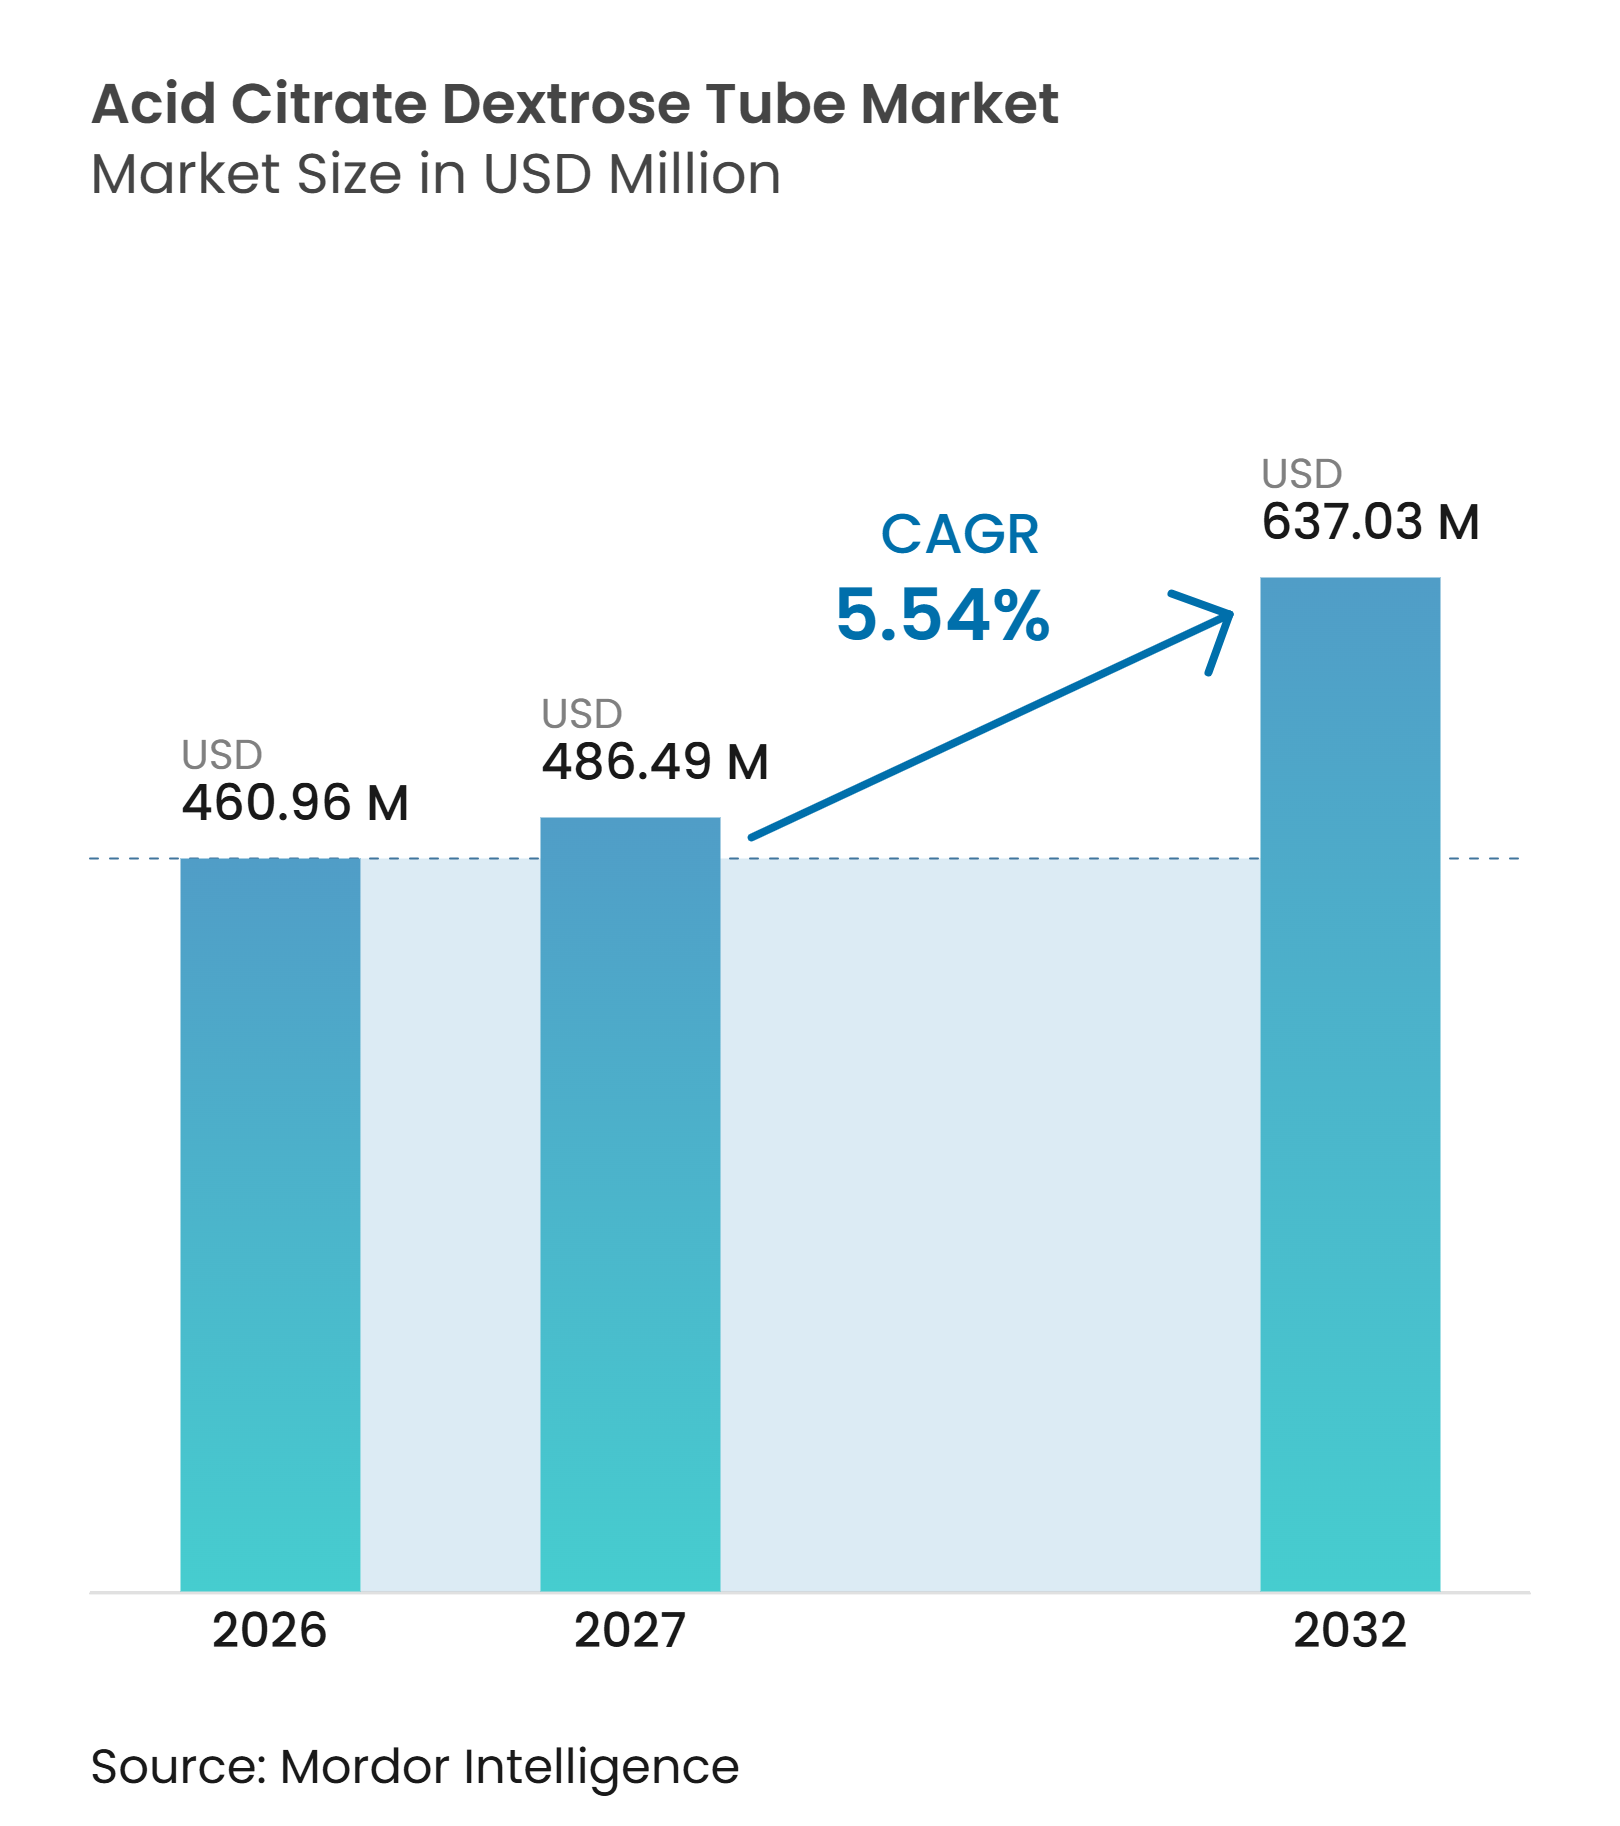
La taille du marché des tubes à citrate acide dextrose devrait passer de 460,96 millions USD en 2026 à 486,49 millions USD en 2027 et atteindre 637,03 millions USD d'ici 2032, à un CAGR de 5,54 % sur la période 2027-2032.
Le marché des tubes à citrate acide dextrose sert les procédures nécessitant des lymphocytes viables et des antigènes de surface cellulaire stables, notamment l'aphérèse, les épreuves de compatibilité croisée, le typage HLA et la collecte pour la thérapie cellulaire. La croissance est liée à l'utilisation croissante des protocoles de thérapie cellulaire et génique autologue, car les centres de collecte doivent utiliser des formats d'anticoagulants validés au début de chaque flux de travail de collecte. L'augmentation de l'activité de collecte de sang dans les systèmes de santé émergents accroît également le nombre d'échantillons utilisés pour les tests de compatibilité et les travaux de référence. Les fournisseurs peuvent bénéficier de formulations spécialisées et de formats de collecte automatisés, tandis que les tubes standard font face à une pression accrue sur les prix à mesure que la capacité de fabrication s'élargit. L'assurance qualité, le contrôle de l'étiquetage et la libération fiable des lots restent au cœur des décisions d'achat, car les échecs de collecte peuvent nécessiter un nouveau prélèvement sur le patient ou le donneur.
Principaux Enseignements du Rapport
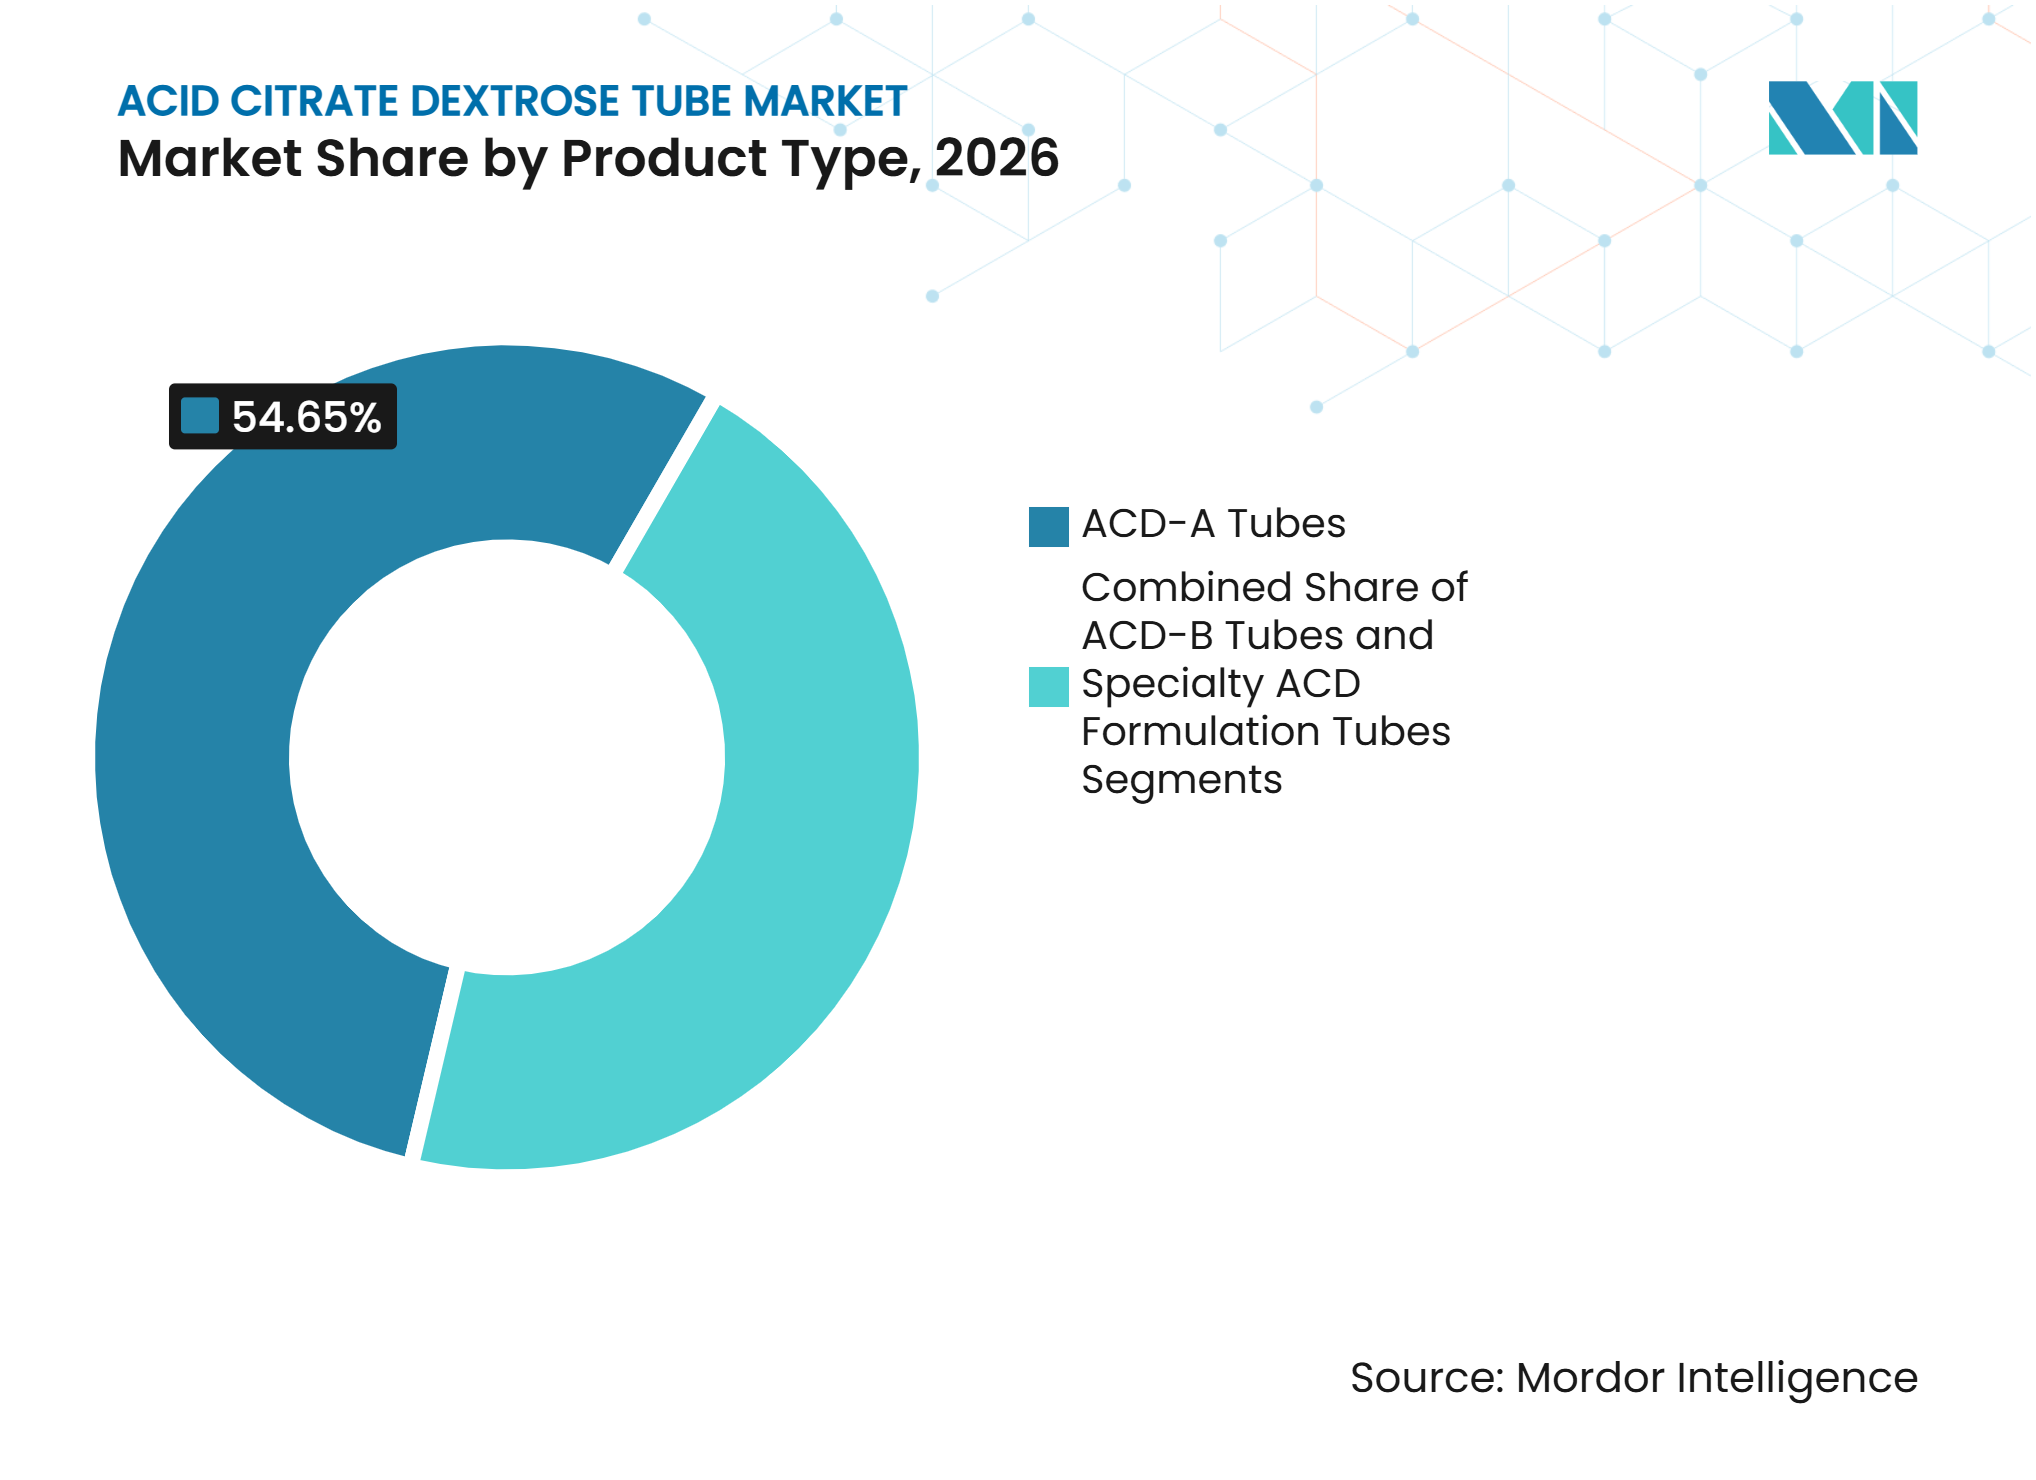
- Par type de produit, les tubes ACD-A détenaient une part de 54,65 % du marché des tubes à citrate acide dextrose en 2026, tandis que les tubes à formulation ACD spécialisée devraient croître à un CAGR de 7,65 % jusqu'en 2032.
- Par capacité de tube, les tubes de 8,5 mL détenaient une part de 57,87 % en 2026, tandis que les tubes de 6,0 mL devraient croître à un CAGR de 7,44 % jusqu'en 2032.
- Par matériau, les tubes en plastique PET détenaient une part de 68,65 % en 2026, tandis que les tubes en polypropylène et à double paroi devraient croître à un CAGR de 8,43 % jusqu'en 2032.
- Par mécanisme de prélèvement, les tubes à prélèvement sous vide détenaient une part de 69,75 % en 2026 et devraient croître à un CAGR de 7,53 % jusqu'en 2032.
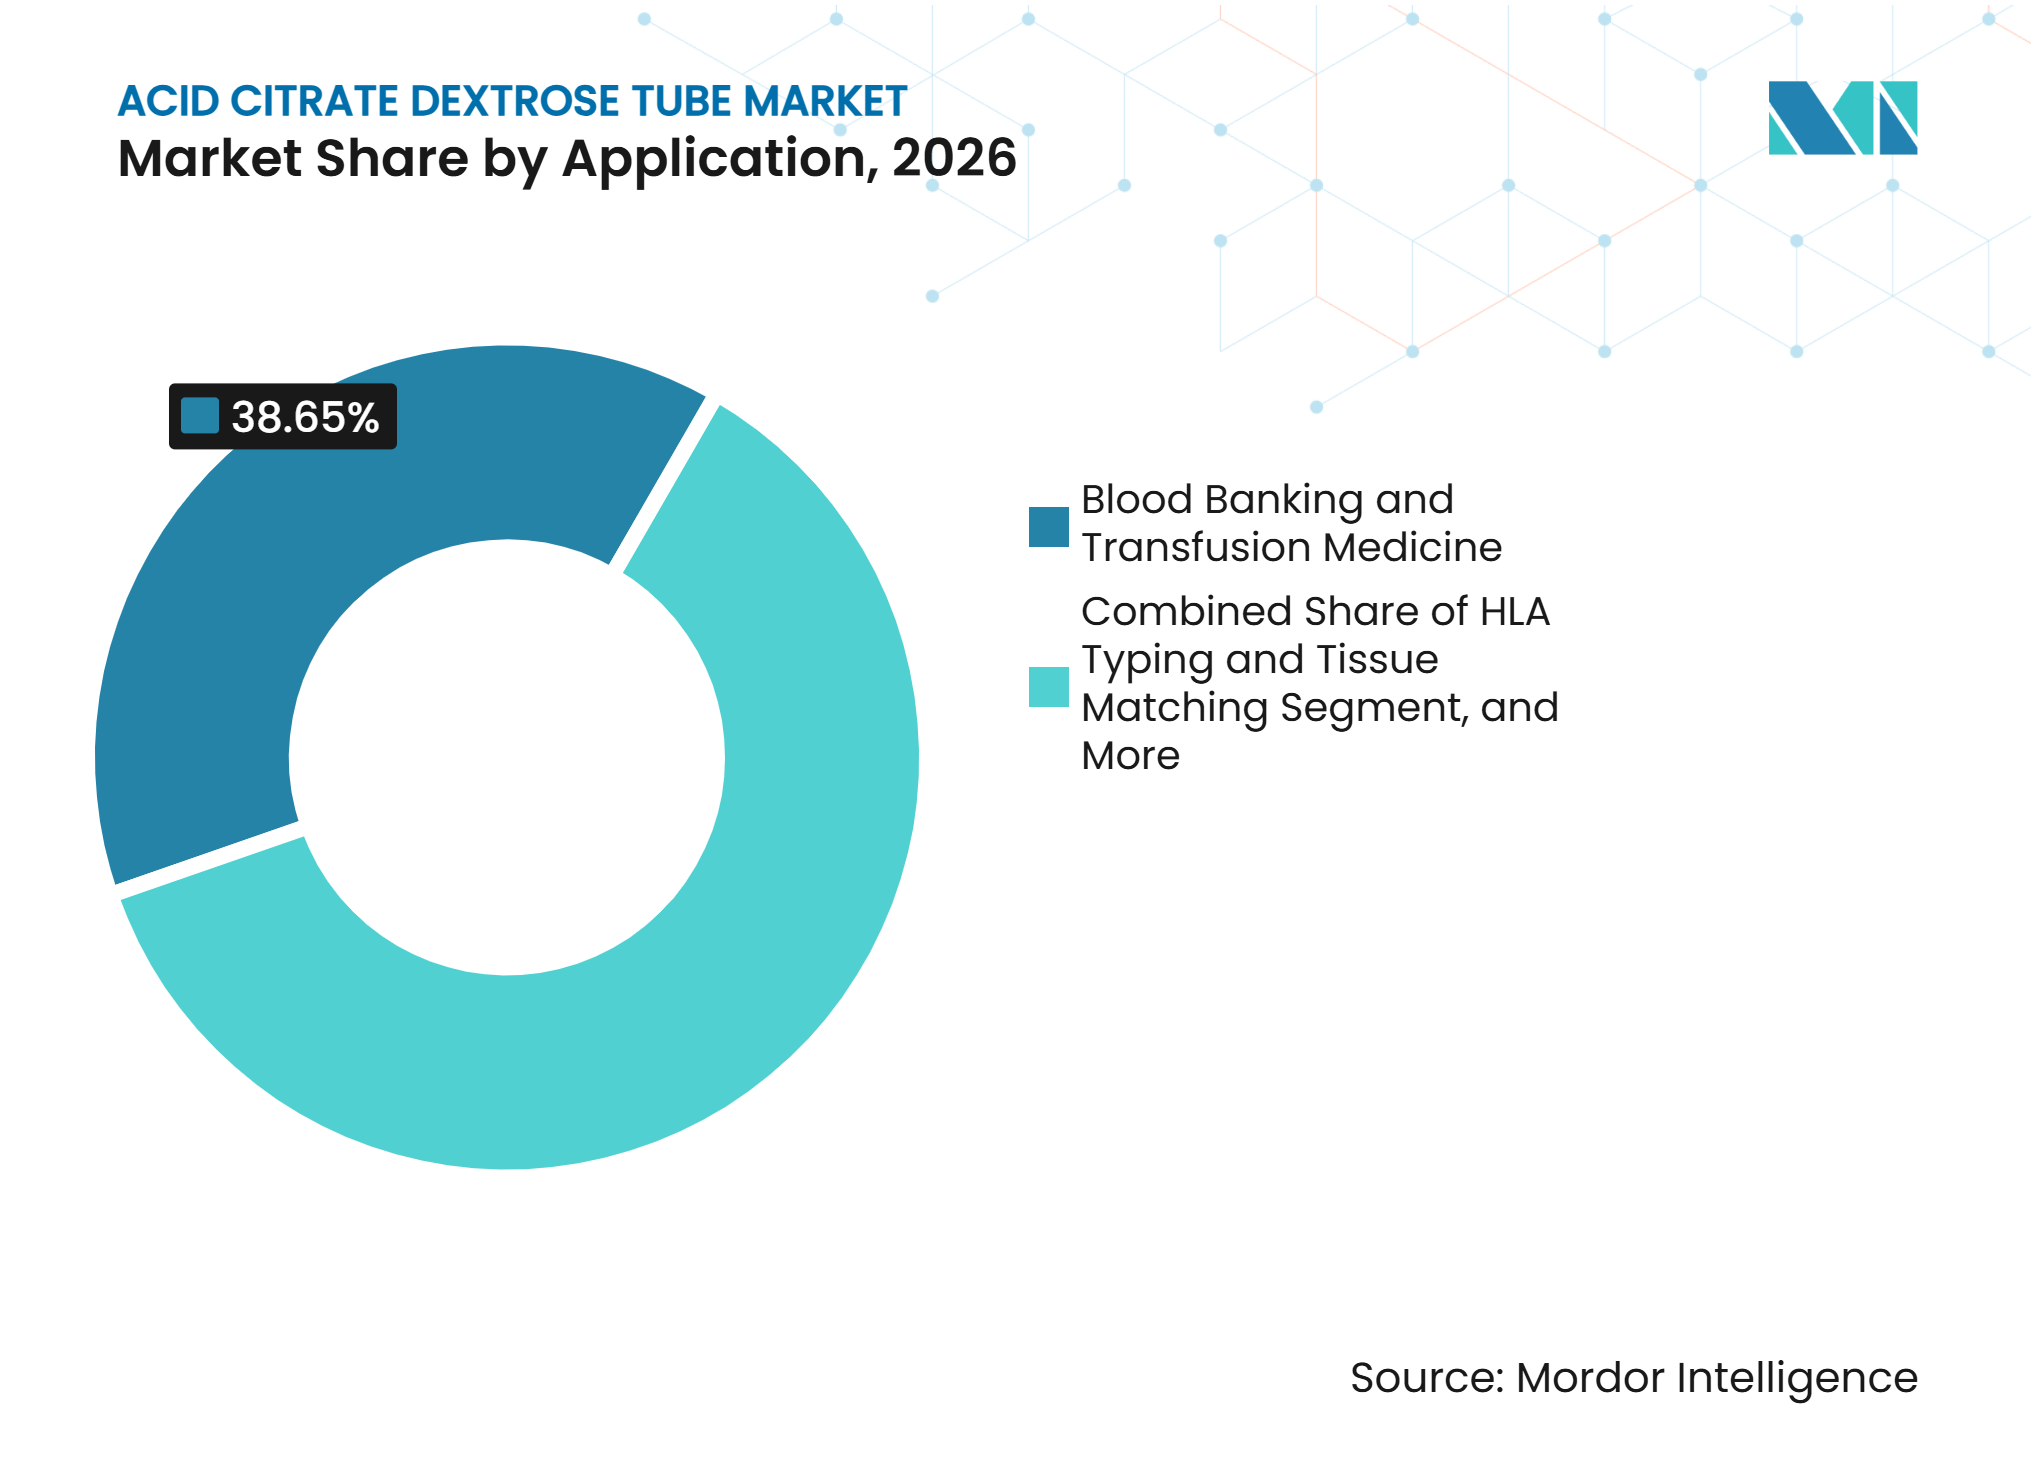
- Par application, la banque de sang et la médecine transfusionnelle détenaient une part de 38,65 % en 2026, tandis que la collecte pour la thérapie cellulaire et génique devrait croître à un CAGR de 8,99 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 54,76 % en 2026, tandis que les banques de sang et les centres de transfusion devraient croître à un CAGR de 8,96 % jusqu'en 2032.
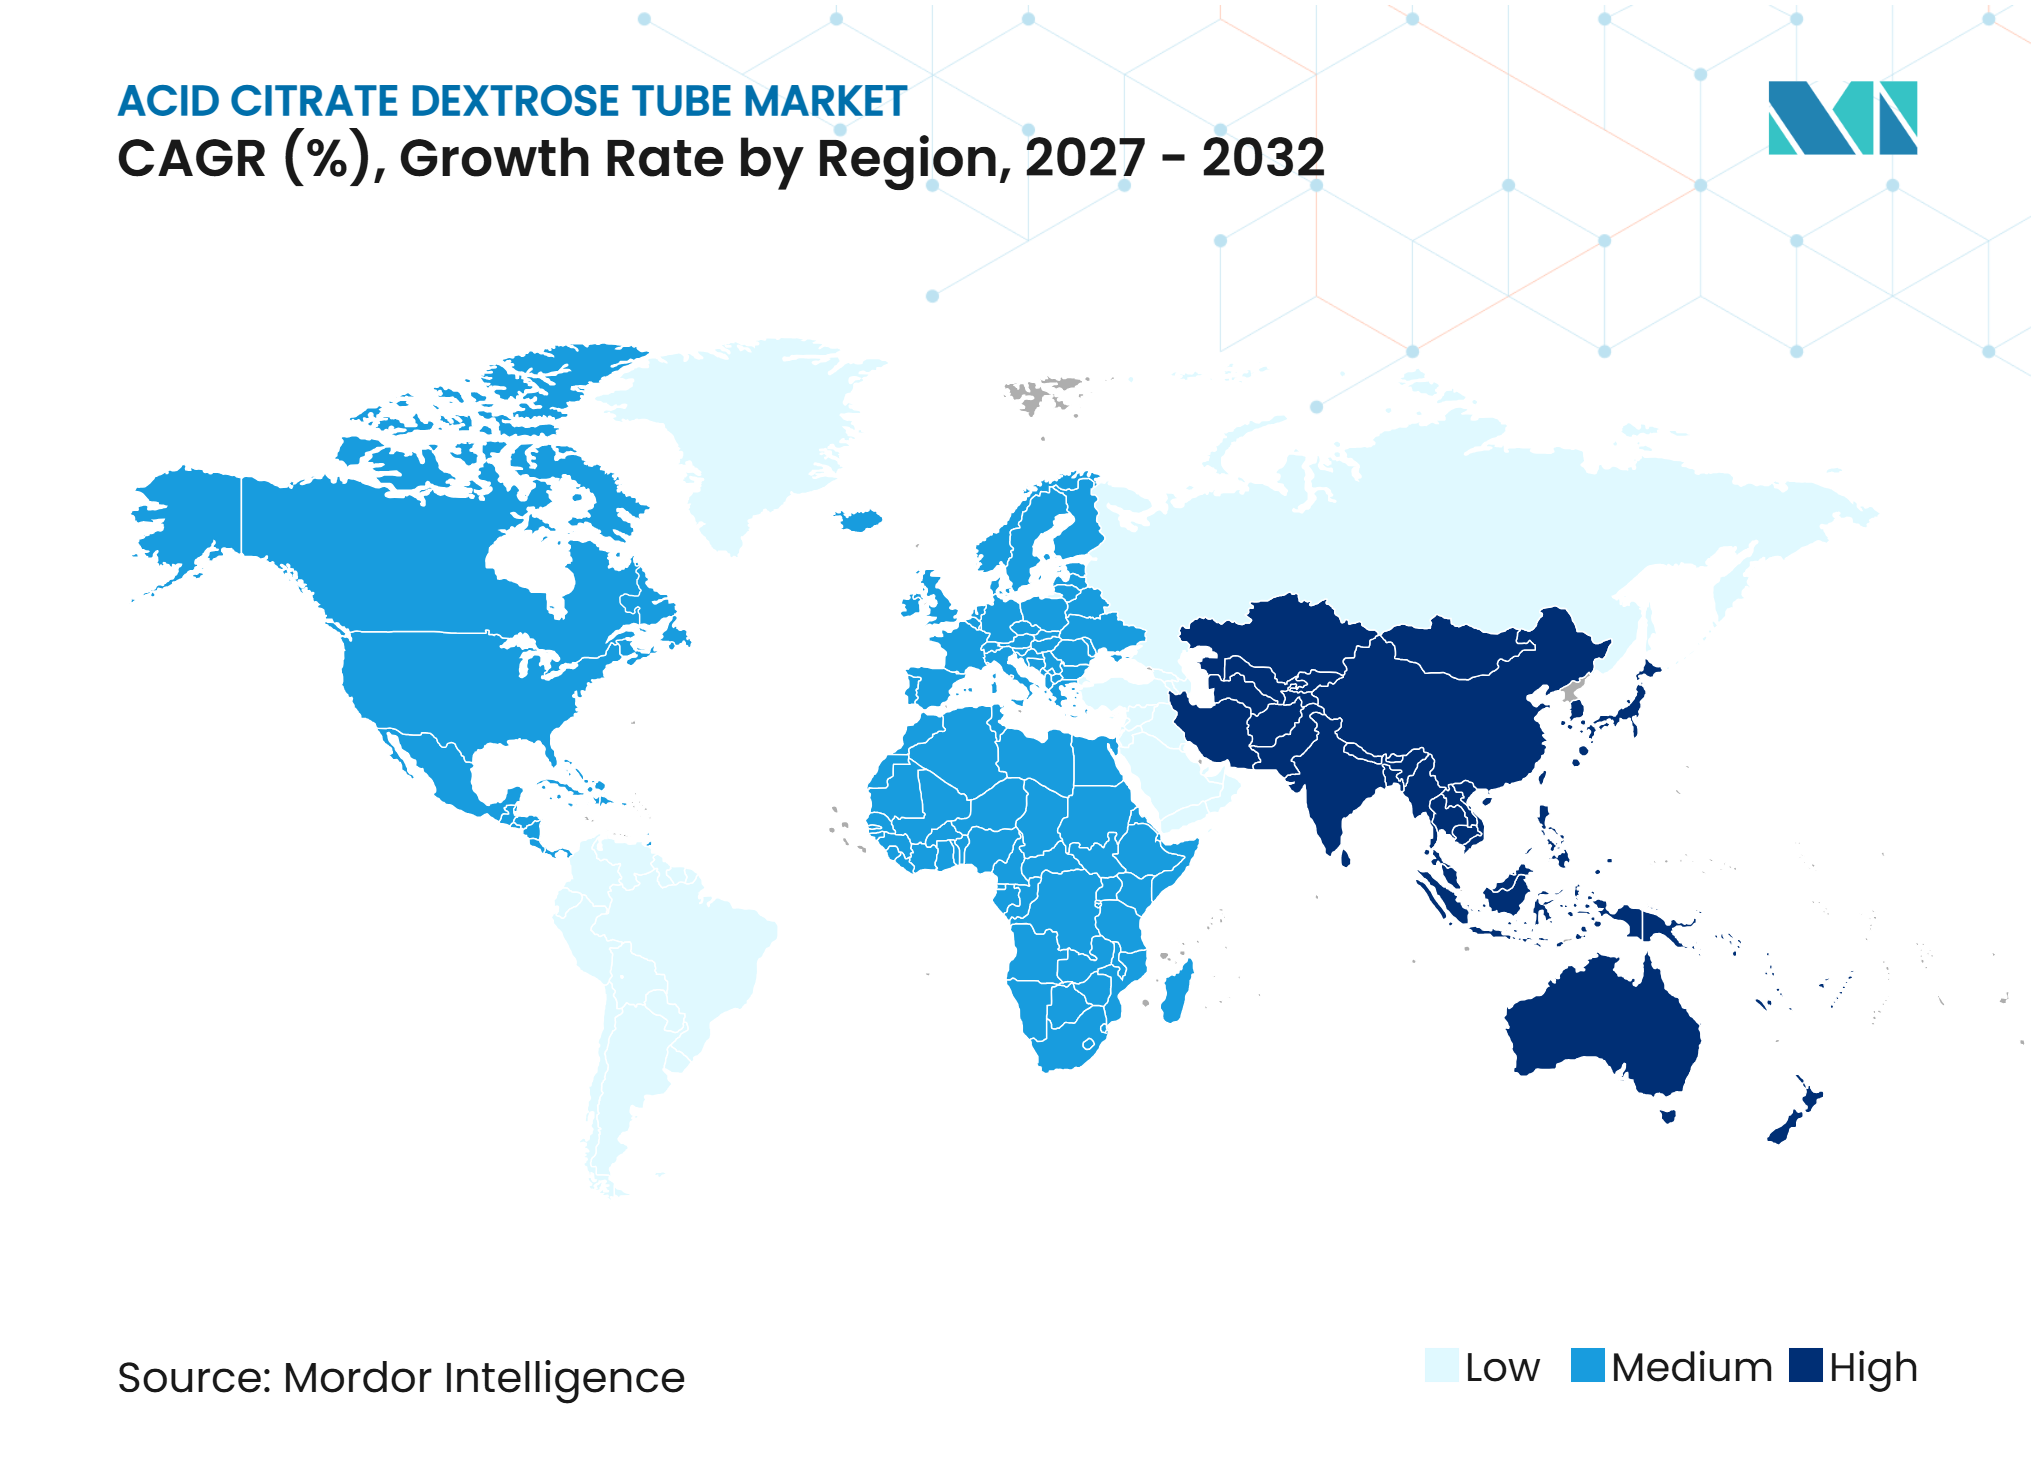
- Par géographie, l'Amérique du Nord détenait une part de 42,56 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Collecte Cellulaire par Aphérèse pour la Fabrication de Thérapies Cellulaires | +1.40% | Mondial, porté par les États-Unis avec des gains précoces en Europe et au Japon | Court terme (≤ 2 ans) |
| Croissance du Volume de Banque de Sang et de Tests Transfusionnels | +1.10% | Mondial, plus fort en Inde, en Asie du Sud et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Demande des Laboratoires de Référence en Typage HLA et Tissulaire | +0.90% | Amérique du Nord et Europe, avec des retombées en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Expansion des Infrastructures de Collecte de Sang dans les Marchés Émergents | +0.80% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Formulations ACD Spécialisées pour Plateformes d'Aphérèse Automatisées | +0.60% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption de Flux de Travail en Système Fermé pour Réduire les Prélèvements Répétés | +0.40% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Collecte Cellulaire par Aphérèse pour la Fabrication de Thérapies Cellulaires Accélère la Demande d'ACD-A
La solution anticoagulante citrate dextrose A est l'anticoagulant validé pour le Système d'Aphérèse Spectra Optia de Terumo BCT, de sorte que les centres accrédités doivent intégrer l'ACD-A dans leurs protocoles de collecte. Cette exigence lie le marché des tubes à citrate acide dextrose à l'ouverture de nouveaux sites de collecte de cellules CAR-T et de cellules souches hématopoïétiques. La FDA américaine avait approuvé 36 produits de thérapie cellulaire et génique avec un Code National de Médicament en mai 2025, tandis que plus de 4 200 thérapies étaient en développement. Chaque thérapie approuvée peut soutenir une demande durable lorsque son processus de collecte autologue spécifie l'ACD-A. Une étude Blood de 2025 a révélé que l'ajout d'héparine à un protocole ACD-A standard améliorait les rendements en cellules CD34+ lors de la collecte pour la thérapie génique de la drépanocytose, tandis que l'ACD-A restait l'anticoagulant de base[1]. Une revue distincte de 2025 des protocoles de collecte CAR-T approuvés a décrit la nécessité de standardiser les paramètres d'aphérèse, ce qui soutient la cohérence des protocoles et les achats répétés.
La Croissance du Volume de Banque de Sang et de Tests Transfusionnels Fournit une Demande de Base Durable
Le marché des tubes à citrate acide dextrose bénéficie des flux de travail de compatibilité croisée et de référence qui dépendent de la préservation des antigènes érythrocytaires. L'Organisation Mondiale de la Santé a signalé une expansion continue des systèmes de don volontaire et de la capacité en composants sanguins dans de nombreux pays. L'Inde a collecté 15,71 millions d'unités de sang en 2025, selon les informations fournies par le Ministère de la Santé et du Bien-être Familial. L'OMS a également signalé 1 131 centres de collecte de sang opérationnels en Inde[2]. L'augmentation de la capacité de collecte peut générer davantage d'échantillons pour les tests de compatibilité croisée et de référence. Ces flux de travail constituent une base de demande stable, car les soins chirurgicaux, oncologiques et transfusionnels nécessitent des tests de compatibilité même lorsque les tests hématologiques de routine utilisent d'autres formats de tubes.
La Demande des Laboratoires de Référence en Typage HLA et Tissulaire Approfondit le Circuit Spécialisé
Le typage HLA nécessite des lymphocytes viables et des antigènes de surface cellulaire préservés, ce qui maintient la pertinence de la collecte par ACD dans les flux de travail d'appariement pour la transplantation. Le Centre Médical Universitaire Vanderbilt a ouvert un Laboratoire d'Histocompatibilité et d'Immunogénétique interne en juin 2025 afin de réduire les délais de traitement des tests et d'offrir ultérieurement des services à d'autres établissements[3]. Ce modèle peut augmenter le traitement des échantillons au sein d'un centre de transplantation plutôt que d'envoyer les échantillons à un laboratoire externe. NHS Blood and Transplant a recherché en 2025 des systèmes de typage HLA rapides couvrant plusieurs loci et permettant d'obtenir des résultats en moins de 3 heures. Le marché des tubes à citrate acide dextrose est soutenu lorsque des exigences d'appariement plus rapides incitent les centres à développer une capacité de test dédiée. Les normes d'approvisionnement et les exigences de validation en laboratoire peuvent également préserver l'utilisation de spécifications ACD familières. La demande peut augmenter à mesure que les programmes de transplantation développent leur capacité interne et recherchent des délais plus courts pour l'appariement donneur-receveur.
L'Expansion des Infrastructures de Collecte de Sang dans les Marchés Émergents Élargit la Base Adressable
Les systèmes de santé en Inde, en Asie du Sud-Est et en Afrique subsaharienne développent leur capacité de collecte de sang, ce qui élargit l'utilisation potentielle des tubes au format ACD. L'OMS a documenté les efforts de l'Inde pour améliorer les services de sang de qualité assurée et élargir l'accès via les centres de collecte. La Chine a signalé un taux de don volontaire de 11,4 dons pour 1 000 personnes en 2025 et a mis en avant des mesures de sécurité renforcées pour les systèmes de don. Le marché des tubes à citrate acide dextrose bénéficie de ces réseaux formalisés, car les tests de référence accompagnent la collecte de routine et la préparation des composants. Terumo BCT a annoncé en octobre 2026 que le Centre de Sang de Ribeirão Preto au Brésil avait déployé des systèmes de traitement automatisé du sang Reveos. Une préparation plus automatisée des composants peut augmenter le débit et encourager des processus de collecte standardisés. Les achats des banques de sang publiques favorisent généralement les formats déjà validés dans les procédures existantes, ce qui soutient l'utilisation continue des tubes de collecte spécifiés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Substitution vers l'EDTA, le CPD, le CPDA-1 et d'Autres Formulations Chimiques | -1.3% | Mondial | Long terme (≥ 4 ans) |
| Risque lié à la Libération des Lots, à l'Étiquetage et aux Rappels | -0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Volatilité des Coûts des Intrants en Résine, Verre, Réactifs et Bouchons | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Erreurs de Ratio ACD dans les Flux de Travail à Remplissage Manuel | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Substitution vers l'EDTA et les Formulations Apparentées Réduit le Volume Adressable de l'ACD
Les tests hématologiques de routine et de chimie clinique se sont largement orientés vers les formats EDTA et séparateur de sérum. Une étude de Laboratory Medicine de 2025 a révélé que le K₂EDTA permettait la préservation de la morphologie cellulaire et l'inhibition de la DNAse, le rendant adapté à plusieurs applications génomiques. Une étude de Nature Communications de 2025 a révélé que l'ACD-A présentait des performances comparables aux tubes au citrate pour la stabilité de l'ARN extracellulaire dans les 4 heures, mais n'a pas établi l'ACD comme choix standard pour ces flux de travail. Le marché des tubes à citrate acide dextrose reste donc concentré dans les procédures nécessitant des cellules fonctionnelles intactes. Les tests de maladie résiduelle minimale, le profilage du microbiome et la biopsie liquide ne créent pas automatiquement une nouvelle demande d'ACD. Les fournisseurs doivent s'appuyer sur la croissance de l'aphérèse, des épreuves de compatibilité croisée et des tests HLA plutôt que sur une adoption large dans tous les flux de travail moléculaires. Cette focalisation sur les applications limite l'expansion des volumes, mais clarifie également où la validation spécialisée est la plus importante.
Le Risque lié à la Libération des Lots, à l'Étiquetage et aux Rappels Introduit des Perturbations dans les Approvisionnements
Les événements qualité peuvent perturber le marché des tubes à citrate acide dextrose, car un lot de tubes compromis peut affecter les décisions cliniques et nécessiter un nouveau prélèvement. La FDA a enregistré un rappel de classe 2 des tubes de coagulation Greiner Bio-One en 2025 après qu'un mauvais positionnement de l'étiquette a modifié le repère de remplissage. L'agence a également enregistré un rappel de classe 2 des tubes activateurs de coagulation VACUETTE fabriqués sans séparateur de gel. Ces rappels ne concernaient pas les tubes ACD, mais ils illustrent l'exposition de la catégorie plus large des tubes de collecte aux défaillances de fabrication et d'étiquetage. Les exigences du Règlement sur les Systèmes Qualité de la FDA en vertu du 21 CFR Partie 820 et de la norme ISO 13485:2016 rendent la documentation qualité essentielle pour les fabricants et les acheteurs hospitaliers. Les établissements peuvent maintenir des fournisseurs secondaires qualifiés en cas de rappel, ce qui alourdit le travail d'approvisionnement et peut affaiblir la fidélité aux fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
l'ACD-A Domine Tandis que les Formulations Spécialisées Croissent Plus RapidementLes tubes ACD-A détenaient 54,65 % de la part de marché des tubes à citrate acide dextrose en 2026. Leur position reflète leur utilisation dans les procédures d'aphérèse à flux continu validées, où la concentration en citrate doit correspondre aux volumes de sang traités lors de la collecte. Terumo BCT identifie la solution anticoagulante citrate dextrose A comme l'anticoagulant requis dans les principales procédures Spectra Optia. La formulation n'est pas facilement interchangeable avec l'ACD-B lorsqu'un circuit d'aphérèse et un protocole de collecte établis nécessitent l'ACD-A. Les tubes ACD-B servent les applications de prélèvement manuel à faible volume et de référence en banque de sang. Leur demande est stable, car l'utilisation est définie par les procédures de test locales plutôt que par une évolution plus large vers de nouveaux flux de travail. Le secteur des tubes à citrate acide dextrose dépend des deux formats, mais leurs schémas de demande diffèrent considérablement.
Les tubes à formulation ACD spécialisée devraient croître à un CAGR de 7,65 % jusqu'en 2032. La taille du marché des tubes à citrate acide dextrose pour cette catégorie augmente à mesure que les fabricants de thérapies cellulaires exigent des ratios citrate-dextrose spécifiques aux applications et une documentation de compatibilité. Les produits spécialisés peuvent également servir les donneurs pédiatriques et les collectes à volume restreint où un prélèvement plus faible est nécessaire. La recherche Blood de 2025 sur la thérapie génique de la drépanocytose a montré que les paramètres de collecte peuvent influencer le rendement et l'efficacité de la collecte. Cela donne aux fournisseurs une raison de développer des configurations liées à des plateformes et protocoles nommés. Les formats ACD génériques font face à une concurrence accrue de la part de nouveaux producteurs, tandis que les formats spécialisés peuvent se différencier par la validation et la facilité d'utilisation. L'écart commercial entre ces catégories devrait se creuser à mesure que les flux de travail de thérapie cellulaire se standardisent davantage.



Par Capacité de Tube :
le Format 8,5 mL Reste le Standard Tandis que le Format 6,0 mL Gagne du TerrainLe format 8,5 mL commandait 57,87 % de la part de segment en 2026. Il convient à la collecte d'échantillons de référence pour l'aphérèse adulte et aux volumes courants de compatibilité croisée en banque de sang. Le cadre des Dispositifs de Collecte de Sang du NHS introduit en octobre 2025 a répertorié BD et Greiner Bio-One parmi les fournisseurs bénéficiant d'arrangements tarifaires nationaux. Les spécifications d'approvisionnement établies soutiennent l'utilisation de formats à volume adulte familiers. L'option 10,0 mL reste importante dans les procédures nécessitant des archives plus importantes d'échantillons de référence ou de recherche. Elle soutient les protocoles étendus mais a un rôle plus restreint que le format 8,5 mL. Le choix de la capacité continue de dépendre du groupe de patients, du flux de travail et de la quantité de spécimen requise.
Le format 6,0 mL devrait se développer à un CAGR de 7,44 % jusqu'en 2032. Cette croissance reflète les pratiques de gestion du sang des patients qui cherchent à minimiser le volume de prélèvement nécessaire. Les tubes plus petits peuvent être utiles pour les donneurs pédiatriques, gériatriques et à volume restreint. Le marché des tubes à citrate acide dextrose bénéficie là où les systèmes de santé ajoutent une capacité diagnostique tout en souhaitant réduire la charge pour les donneurs et les patients. Les tubes en plastique à faible volume s'inscrivent également dans la tendance à l'abandon des contenants en verre cassables dans les flux de travail de routine. Le format nécessite un contrôle de remplissage cohérent afin que le ratio ACD reste adapté au test prévu. Les fournisseurs capables de documenter les performances à des volumes plus faibles peuvent répondre à une exigence croissante sans modifier la chimie de collecte de base.
Par Matériau :
le PET Détient la Position la Plus Large Tandis que le Polypropylène et les Conceptions à Double Paroi ProgressentLes tubes en plastique PET détenaient 68,65 % de la part de segment matériau en 2026. Le PET offre une résistance aux chocs et est compatible avec la manipulation en laboratoire à haut débit et la centrifugation. BD a signalé des investissements continus dans ses opérations de Broken Bow, Nebraska, axées sur la production de Vacutainer. Le plastique répond également aux attentes en matière de sécurité dans les environnements cliniques où la casse des tubes peut exposer le personnel aux échantillons. Une évaluation de Clinical Chemistry de 2025 a révélé que les tubes BD et Greiner Bio-One étaient largement interchangeables sur le plan analytique pour 40 analytes et plusieurs types de tubes. Ce résultat indique que la précision de fabrication et le contrôle des matériaux importent autant que la notoriété de la marque. Le verre conserve un rôle limité là où les utilisateurs cherchent à éviter les substances extractibles des polymères dans des applications de référence spécialisées.
Les tubes en polypropylène et à double paroi devraient croître à un CAGR de 8,43 % jusqu'en 2032. Ils sont utilisés lorsque des centrifugations répétées et des cycles de congélation-décongélation rendent la stabilité thermique importante. La demande pour ces conceptions est soutenue par la biobanque et la fabrication de thérapies cellulaires, où les spécimens peuvent subir des cycles de manipulation plus exigeants. La construction à double paroi peut également soutenir la rétention du vide sur des durées de conservation plus longues. La norme ISO 6710:2017 traite des exigences relatives aux contenants à usage unique pour échantillons de sang, notamment les exigences de performance des bouchons et de marquage du volume de remplissage. Ces normes favorisent les matériaux et les conceptions offrant des performances reproductibles dans des conditions définies. Les revêtements PET améliorés continueront de limiter la portée du verre, mais les conceptions en plastique à plus hautes performances peuvent rester différenciées.
Par Mécanisme de Prélèvement :
les Formats à Prélèvement sous Vide Maintiennent un Avantage en Système FerméLes tubes à prélèvement sous vide détenaient une part de segment de 69,75 % en 2026. Ils devraient également croître à un CAGR de 7,53 % jusqu'en 2032, ce qui reflète une utilisation large tant dans les laboratoires établis que dans les nouvelles infrastructures. Le processus de prélèvement scellé réduit l'exposition lors de la collecte et soutient un volume de remplissage contrôlé. Cela est important pour l'ACD, car le ratio sang-anticoagulant prévu doit être maintenu. Les tubes sous vide se connectent également plus facilement aux centrifugeuses automatisées, aux trieuses et aux équipements de manipulation des échantillons. Le secteur des tubes à citrate acide dextrose bénéficie de cette compatibilité à mesure que les laboratoires cherchent à réduire les étapes de manipulation manuelle. La demande devrait rester forte là où l'investissement dans l'automatisation est associé à des objectifs de qualité et de sécurité du personnel.
Les tubes à remplissage manuel restent utiles dans les environnements à ressources limitées et dans les protocoles spécialisés nécessitant des volumes non standard. Leur utilisation est plus limitée, car le remplissage manuel peut augmenter le risque de ratios incohérents et de prélèvements répétés. Les tubes à prélèvements multiples peuvent améliorer l'efficacité du flux de travail lorsque plusieurs types d'échantillons sont prélevés lors d'un même épisode de ponction veineuse. Leur part reste inférieure à celle des produits sous vide à prélèvement unique. La norme ISO 6710:2017 soutient la standardisation en définissant les attentes de performance pour les contenants à échantillons de sang. Les systèmes automatisés validés autour d'une géométrie de tube définie ne seront probablement pas reconçus pour des alternatives à remplissage manuel sans raison opérationnelle claire. Cela confère aux produits sous vide un avantage là où les laboratoires remplacent des processus manuels fragmentés par des lignes intégrées.
Par Application :
la Banque de Sang Fournit l'Échelle Tandis que la Thérapie Cellulaire et Génique Stimule la CroissanceLa banque de sang et la médecine transfusionnelle détenaient 38,65 % de la part de segment d'application en 2026. Cette application lie chaque unité collectée à des exigences de tests de compatibilité croisée ou de compatibilité qui nécessitent souvent des propriétés cellulaires préservées. L'OMS a signalé des efforts continus pour élargir la collecte de sang sécurisée et la production de composants dans les systèmes de santé. Le typage HLA et l'appariement tissulaire utilisent également l'ACD, car les lymphocytes viables et les antigènes intacts sont pertinents pour l'appariement donneur-receveur. Les tests moléculaires et d'ADN peuvent utiliser l'ACD dans certains flux de travail, bien que l'EDTA soit préféré dans de nombreuses applications génomiques de routine. Le marché des tubes à citrate acide dextrose est donc le plus fort là où l'intégrité cellulaire est une exigence de protocole définie. Les autres applications comprennent les tests de fonction plaquettaire, les panels de cytométrie en flux et les protocoles de biobanque.
La collecte pour la thérapie cellulaire et génique devrait croître à un CAGR de 8,99 % jusqu'en 2032. La taille du marché des tubes à citrate acide dextrose pour cette application augmente à mesure que de nouveaux programmes de thérapie autologue nécessitent des intrants de leucaphérèse validés. Le pipeline américain de thérapie cellulaire et génique comptait déjà plus de 4 200 thérapies en développement en mai 2025. Les nouveaux centres de collecte peuvent créer des comptes d'achat durables, car leurs protocoles sont documentés et audités. Le lancement du laboratoire Vanderbilt en 2025 montre comment la capacité de transplantation et de tests spécialisés peut être intégrée dans un centre médical universitaire. Au Brésil, le traitement automatisé du sang au Centre de Sang de Ribeirão Preto témoigne d'une modernisation continue des infrastructures de collecte. Ces développements soutiennent l'extrémité spécialisée du mix d'applications plutôt que le seul volume de produits de base.

Par Utilisateur Final :
les Hôpitaux Dominent Tandis que les Banques de Sang et les Centres de Transfusion Croissent Plus RapidementLes hôpitaux détenaient 54,76 % de la part de segment utilisateur final en 2026. Ils constituent le principal point de collecte pour les procédures d'aphérèse et de nombreux prélèvements en banque de sang liés à la chirurgie, à l'oncologie et aux soins d'urgence. Les laboratoires hospitaliers soutiennent également la manipulation des spécimens pour la transplantation, la cytométrie en flux et les tests spécialisés. Les laboratoires de diagnostic et de référence représentent un groupe de clients stable, notamment lorsqu'ils assurent le typage HLA. Le Laboratoire d'Histocompatibilité et d'Immunogénétique de Vanderbilt est un exemple de centre ajoutant une capacité de tests spécialisés en interne. Le marché des tubes à citrate acide dextrose reste étroitement lié aux protocoles hospitaliers, car un changement de produit nécessite une validation en laboratoire, une formation du personnel et une approbation des achats. Cela crée une barrière pratique aux changements fréquents dans les cas d'utilisation spécialisés.
Les banques de sang et les centres de transfusion devraient croître à un CAGR de 8,96 % jusqu'en 2032. Cette expansion est soutenue par le développement des infrastructures en Inde, en Chine, au Brésil et dans d'autres systèmes de santé émergents. La Commission Nationale de la Santé de Chine a signalé de nouveaux efforts en matière de don volontaire et de sécurité du sang en 2025. Terumo a annoncé en octobre 2026 que Versiti était devenu le 10e centre de sang américain à adopter son automatisation approuvée par la FDA. Le traitement automatisé peut augmenter le débit et renforcer les exigences en matière d'intrants de collecte standardisés. Les entreprises pharmaceutiques et biotechnologiques constituent un autre groupe d'utilisateurs finaux lorsqu'elles achètent des tubes ACD pour le développement de thérapies cellulaires. Leur demande peut augmenter avec le nombre de programmes passant de la recherche aux flux de travail de fabrication contrôlée.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait une part régionale de 42,56 % en 2026. La région concentre un grand nombre de programmes CAR-T, de collecte de cellules souches et de transplantation nécessitant une collecte d'échantillons spécifique aux protocoles. BD a annoncé des investissements continus dans son site de Sumter, en Caroline du Sud, en 2025. Les exigences de la FDA en matière de dispositifs médicaux en vertu du 21 CFR Partie 820 encadrent la documentation des produits et la qualification des fournisseurs, tandis que Terumo a signalé que Versiti avait adopté son automatisation de traitement du sang approuvée par la FDA en octobre 2026. Ces conditions soutiennent la demande de produits validés et rendent la fiabilité clinique plus importante que le seul prix unitaire.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,54 % jusqu'en 2032. La Chine et l'Inde développent leurs réseaux de don de sang et leur capacité de collecte de qualité assurée, ce qui élargit la base de demande pour les tests en laboratoire et en transfusion. La Chine a signalé un taux de don de 11,4 pour 1 000 personnes en 2025 et a décrit des efforts continus pour renforcer la sécurité du sang. L'OMS a documenté 1 131 centres de collecte opérationnels en Inde. L'expansion de la capacité nationale et l'accès élargi aux hôpitaux peuvent accroître la concurrence dans les catégories de tubes standard tout en soutenant la croissance régionale.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est un marché mature et relativement stable, SARSTEDT et Greiner Bio-One occupant des positions établies sur leurs marchés domestiques, tandis que le cadre NHS de 2025 illustre l'importance des arrangements avec des fournisseurs validés. En Amérique du Sud, le déploiement d'automatisation par Terumo en octobre 2026 au Centre de Sang de Ribeirão Preto témoigne d'une évolution vers une préparation des composants plus cohérente. La demande au Moyen-Orient et en Afrique est inégale, mais les investissements hospitaliers, les initiatives de sécurité du sang et les exigences de conformité à la norme ISO 6710:2017 peuvent accroître l'utilisation de produits standardisés. Les nouvelles capacités de production en Turquie et ailleurs peuvent exercer une pression sur les fournisseurs européens établis dans les marchés d'exportation voisins, laissant les applications spécialisées, la qualité de la documentation et la fiabilité du service comme principaux facteurs de différenciation.
Paysage Concurrentiel
Concentration du Marché
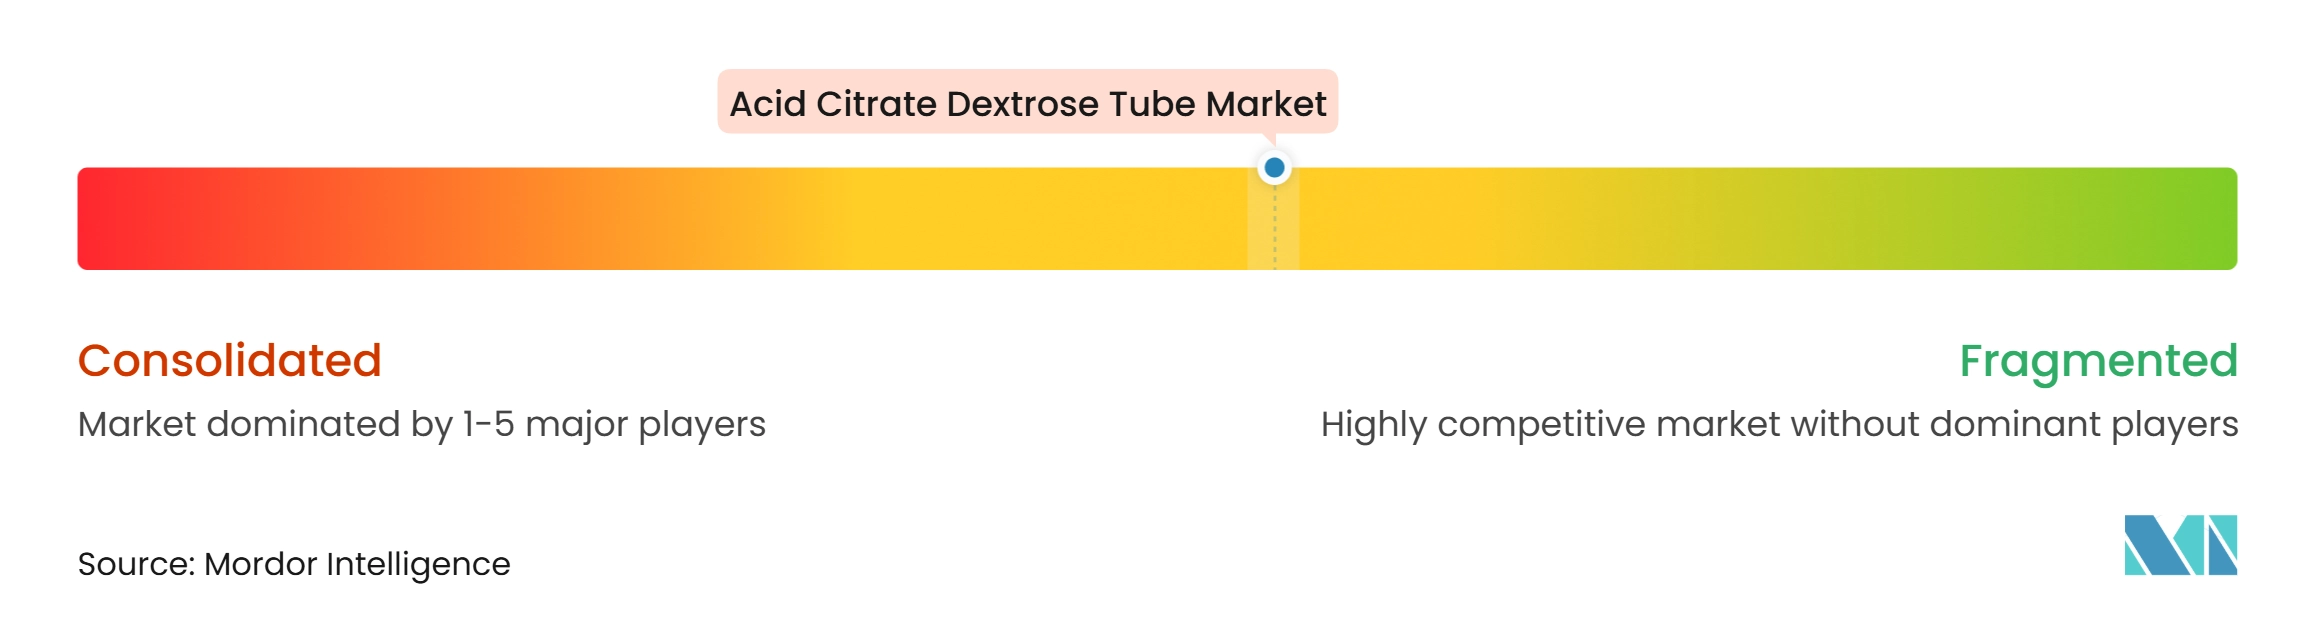
Le marché des tubes à citrate acide dextrose est modérément concentré dans les applications spécialisées et plus fragmenté dans les produits au format standard. Becton, Dickinson and Company dispose de la plus large empreinte commerciale grâce à sa franchise Vacutainer et à son réseau de fabrication national. BD a annoncé des investissements continus dans son site de Sumter, qui produit des produits Vacutainer et d'autres dispositifs médicaux. SARSTEDT, Greiner Bio-One et Terumo se font concurrence par la distribution régionale, les relations clients établies et la documentation produit. Une étude de Clinical Chemistry de 2025 a révélé une large interchangeabilité analytique entre les tubes BD et Greiner Bio-One, ce qui peut faciliter le changement de fournisseur en cas de perturbation.
Terumo occupe une position stratégique dans les flux de travail adjacents à l'aphérèse, car son système Spectra Optia utilise l'ACD-A dans des procédures validées. En novembre 2025, Terumo BCT et Santersus ont annoncé une collaboration pour évaluer NucleoCapture avec Spectra Optia pour le traitement de la sepsis. Cette collaboration peut élargir les contextes cliniques dans lesquels les plateformes d'aphérèse sont évaluées. En octobre 2026, Terumo BCT a également déployé plusieurs systèmes Reveos au Centre de Sang de Ribeirão Preto au Brésil. Ces initiatives mettent l'accent sur l'automatisation et l'intégration des procédures plutôt que sur la seule concurrence sur la chimie des tubes.
La chimie ACD-A et ACD-B standard est largement connue, de sorte que la concurrence par les prix est plus prononcée dans les formats à volume élevé. Les événements qualité peuvent également affecter le positionnement concurrentiel, car un hôpital peut qualifier un autre fournisseur après un rappel. Les rappels Greiner Bio-One enregistrés par la FDA en 2025 illustrent la sensibilité de la catégorie plus large aux contrôles d'étiquetage et de fabrication. Les fabricants qui soutiennent les flux de travail d'aphérèse spécialisée et de thérapie cellulaire peuvent se différencier sur la base de preuves de performance plutôt que sur le seul prix.
Leaders du Secteur des Tubes à Citrate Acide Dextrose
-
Becton, Dickinson and Company
-
Greiner Bio-One International GmbH
-
Terumo Corporation
-
SARSTEDT AG & Co. KG
-
Nipro Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tubes à Citrate Acide Dextrose Entreprises couvertes dans ce rapport
- Beckton Dickinson
- Cardinal Health
- CML Biotech (P) Ltd.
- FL Medical S.r.l.
- Greiner Bio One International
- Hindustan Syringes and Medical Devices Limited
- Hongyu Medical Group
- Improve Medical Instruments Co., Ltd.
- Jiangsu Kangjian Medical Apparatus Co., Ltd.
- Narang Medical
- Nipro
- QIAGEN
- Sarstedt
- Sekisui Medical Co., Ltd.
- Terumo
- Thermo Fisher Scientific
- Vitrex Medical A/S
- Weigao Group
- Zhejiang Gongdong Medical Technology Co., Ltd.
Développements industriels récents dans Marché des Tubes à Citrate Acide Dextrose
- Octobre 2026 : Terumo BCT et le Centre de Sang de Ribeirão Preto automatisent le traitement du sang au Brésil. Terumo BCT a déployé plusieurs Systèmes de Traitement Automatisé du Sang Reveos au Centre de Sang de Ribeirão Preto, premier centre de sang public brésilien à mettre en œuvre la plateforme, soutenant environ 120 000 transfusions annuelles et desservant 5,5 millions de personnes à São Paulo. La transition vise l'automatisation complète de la préparation des composants du sang total, augmentant les taux de leucoréduction et améliorant l'efficacité opérationnelle alors que les volumes de dons diminuent face à une demande croissante.
- Novembre 2025 : Terumo BCT et Santersus s'associent sur l'aphérèse NucleoCapture pour la sepsis. Dans le cadre d'une collaboration exclusive, le NucleoCapture de Santersus, désigné Dispositif Révolutionnaire par la FDA et conçu pour éliminer les pièges extracellulaires des neutrophiles du plasma via Spectra Optia, sera évalué dans une étude pivot aux États-Unis, au Royaume-Uni et en Europe.
- Octobre 2025 : BD investit 90 millions USD ou plus à Sumter, en Caroline du Sud, avec 30 millions USD supplémentaires prévus pour l'exercice fiscal 2026. Le site de Sumter produit des produits BD Vacutainer et des milliards de dispositifs médicaux chaque année, et BD prévoit d'ajouter des lignes de fabrication à grande vitesse ciblant la technologie de collecte de nouvelle génération.
Périmètre du Rapport Mondial sur le Marché des Tubes à Citrate Acide Dextrose
Selon le périmètre du rapport, un tube à citrate acide dextrose (ACD) est un tube de collecte de sang contenant une solution anticoagulante composée d'acide citrique, de citrate de sodium et de dextrose. Il prévient la coagulation et est couramment utilisé pour la banque de sang, les tests génétiques et les analyses de laboratoire spécialisées.
Le marché des tubes à citrate acide dextrose est segmenté par type de produit, capacité de tube, matériau, mécanisme de prélèvement, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en tubes ACD-A, tubes ACD-B et tubes à formulation ACD spécialisée. Par capacité de tube, le marché est segmenté en tubes de 6,0 mL, tubes de 8,5 mL et tubes de 10,0 mL. Par matériau, le marché est segmenté en tubes en plastique PET, tubes en polypropylène et à double paroi, et tubes en verre. Par mécanisme de prélèvement, le marché est segmenté en tubes en plastique PET, tubes en polypropylène et à double paroi, et tubes en verre. Par application, le marché est segmenté en banque de sang et médecine transfusionnelle, typage HLA et appariement tissulaire, tests moléculaires et d'ADN, collecte pour la thérapie cellulaire et génique, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, banques de sang et centres de transfusion, laboratoires de diagnostic et de référence, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Tubes ACD-A |
| Tubes ACD-B |
| Tubes à Formulation ACD Spécialisée |
| Tubes de 6,0 mL |
| Tubes de 8,5 mL |
| Tubes de 10,0 mL |
| Tubes en Plastique PET |
| Tubes en Polypropylène et à Double Paroi |
| Tubes en Verre |
| Tubes à Prélèvement sous Vide |
| Tubes à Remplissage Manuel |
| Tubes à Prélèvements Multiples |
| Banque de Sang et Médecine Transfusionnelle |
| Typage HLA et Appariement Tissulaire |
| Tests Moléculaires et d'ADN |
| Collecte pour la Thérapie Cellulaire et Génique |
| Autres Applications |
| Hôpitaux |
| Banques de Sang et Centres de Transfusion |
| Laboratoires de Diagnostic et de Référence |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Tubes ACD-A | |
| Tubes ACD-B | ||
| Tubes à Formulation ACD Spécialisée | ||
| Par Capacité de Tube | Tubes de 6,0 mL | |
| Tubes de 8,5 mL | ||
| Tubes de 10,0 mL | ||
| Par Matériau | Tubes en Plastique PET | |
| Tubes en Polypropylène et à Double Paroi | ||
| Tubes en Verre | ||
| Par Mécanisme de Prélèvement | Tubes à Prélèvement sous Vide | |
| Tubes à Remplissage Manuel | ||
| Tubes à Prélèvements Multiples | ||
| Par Application | Banque de Sang et Médecine Transfusionnelle | |
| Typage HLA et Appariement Tissulaire | ||
| Tests Moléculaires et d'ADN | ||
| Collecte pour la Thérapie Cellulaire et Génique | ||
| Autres Applications | ||
| Par Utilisateur Final | Hôpitaux | |
| Banques de Sang et Centres de Transfusion | ||
| Laboratoires de Diagnostic et de Référence | ||
| Autres Utilisateurs Finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du Marché des Tubes à Citrate Acide Dextrose d'ici 2032 ?
Le Marché des Tubes à Citrate Acide Dextrose devrait atteindre 637,0 millions USD d'ici 2032, contre 486,5 millions USD en 2027, à un CAGR de 5,5 %.
Pourquoi les tubes ACD-A sont-ils importants pour la collecte en thérapie cellulaire ?
L'ACD-A est utilisé dans les flux de travail d'aphérèse validés et soutient la préservation des cellules nécessaires à la collecte autologue pour la thérapie cellulaire et génique.
Quel type de produit de tube à citrate acide dextrose connaît la croissance la plus rapide ?
Les tubes à formulation ACD spécialisée devraient croître à un CAGR de 7,65 % jusqu'en 2032, soutenus par les exigences de l'aphérèse automatisée et de la thérapie cellulaire.
Quel matériau est le plus souvent utilisé pour les tubes à citrate acide dextrose ?
Les tubes en plastique PET détenaient une part de 68,65 % en 2026, car ils offrent une résistance aux chocs et conviennent à la manipulation en laboratoire à haut débit.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La collecte pour la thérapie cellulaire et génique devrait croître à un CAGR de 8,99 % jusqu'en 2032, portée par l'expansion des flux de travail de collecte autologue spécialisée.
Quelle région connaîtra la croissance la plus rapide de la demande de tubes à citrate acide dextrose ?
L'Asie-Pacifique devrait croître à un CAGR de 6,54 % jusqu'en 2032, soutenue par les infrastructures de collecte de sang et l'expansion des soins de santé.