
Marktgröße und Marktanteil für Acid Citrate Dextrose Tubes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 486.49 Millionen US-Dollar |
| Marktgröße (2032) | 637.03 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.54 % |
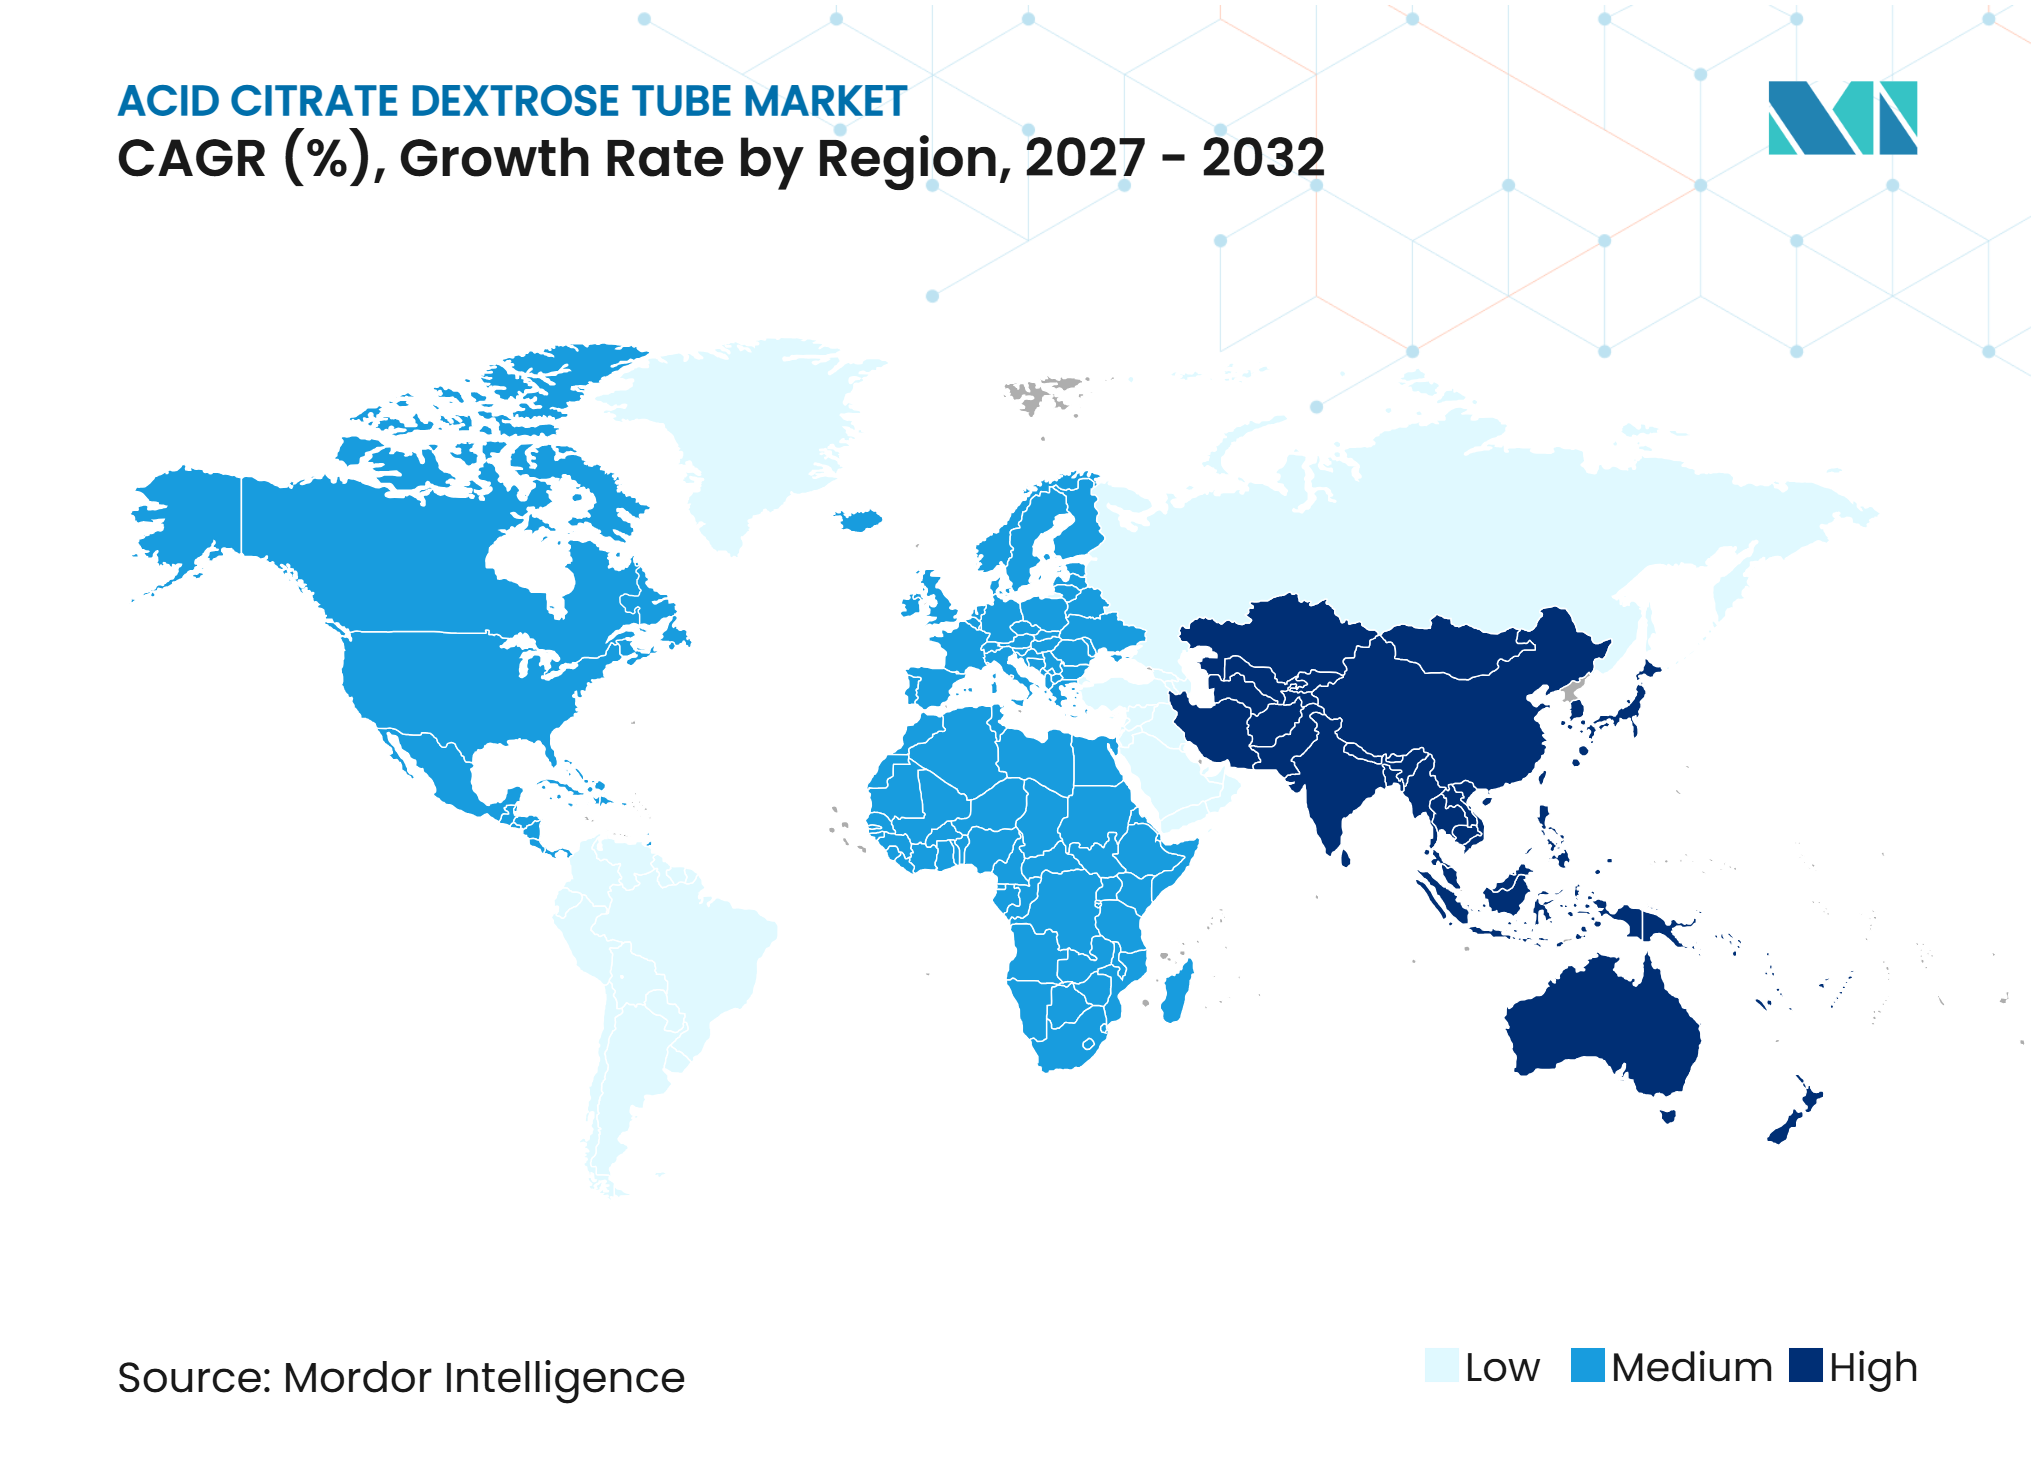
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Acid Citrate Dextrose Tubes von Mordor Intelligence
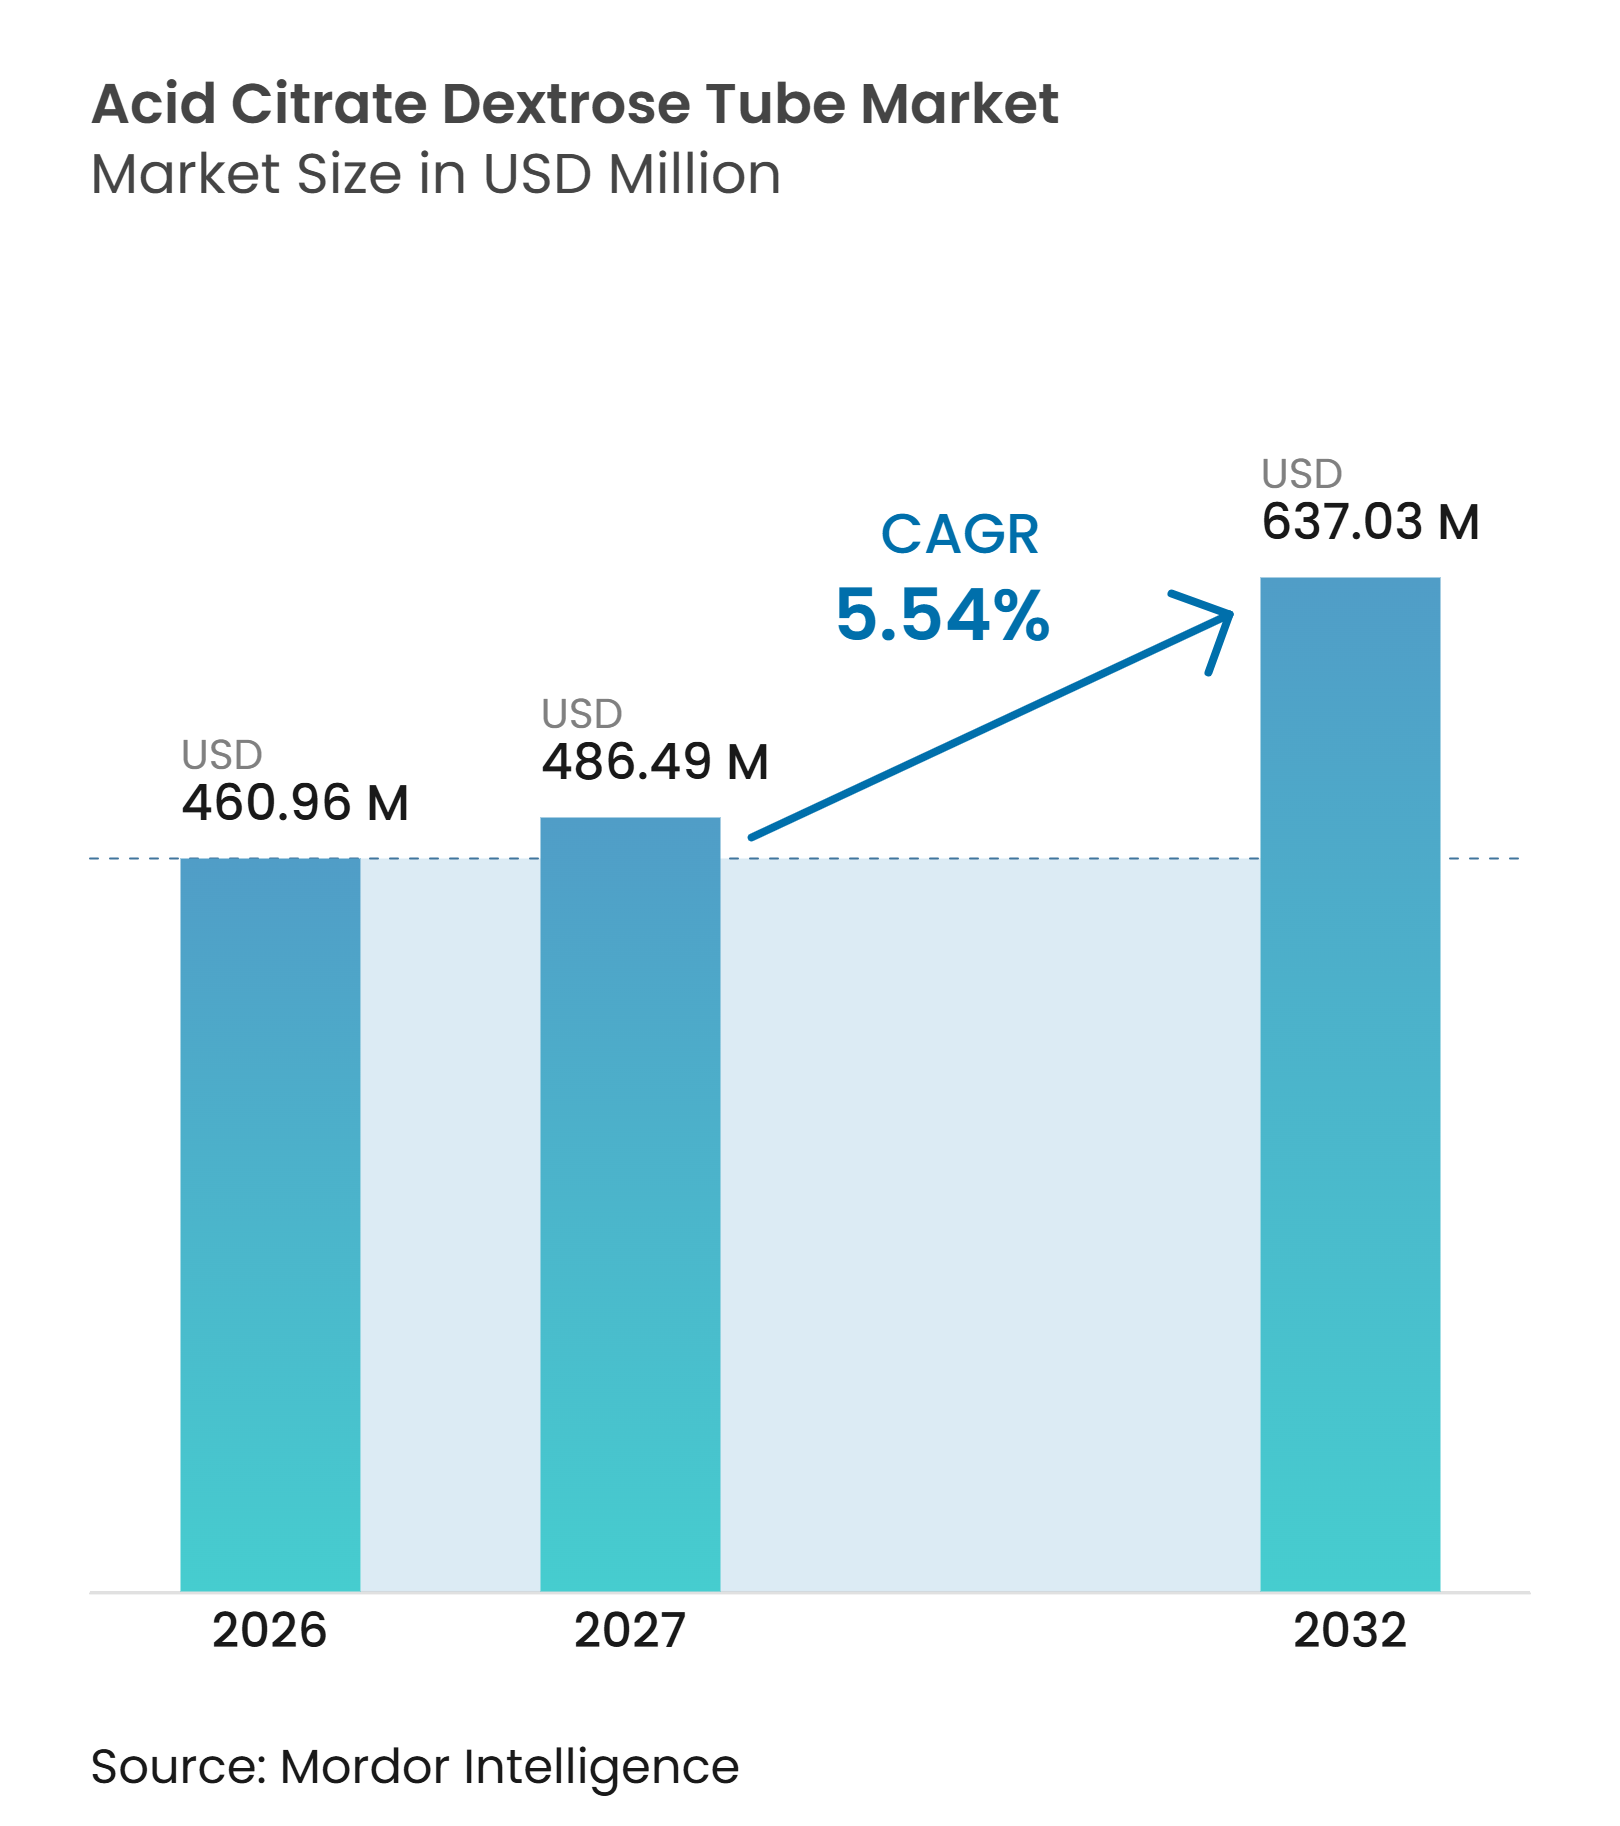
Die Marktgröße für Acid Citrate Dextrose Tubes soll von 460,96 Millionen USD im Jahr 2026 auf 486,49 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 637,03 Millionen USD bei einer CAGR von 5,54 % über den Zeitraum 2027–2032 erreichen.
Der Markt für Acid Citrate Dextrose Tubes bedient Verfahren, bei denen lebensfähige Lymphozyten und stabile Zelloberflächenantigene erforderlich sind, darunter Apherese, Kreuzprobe, HLA-Typisierung und Zelltherapiegewinnung. Das Wachstum ist mit dem zunehmenden Einsatz autologer Zell- und Gentherapieprotokolle verbunden, da Sammelzentren zu Beginn jedes Sammelworkflows validierte Antikoagulanzienformate verwenden müssen. Steigende Blutentnahmeaktivitäten in aufstrebenden Gesundheitssystemen erhöhen zudem die Anzahl der Proben, die für Kompatibilitätstests und Referenzarbeiten verwendet werden. Lieferanten können von Spezialformulierungen und automatisierten Sammelformaten profitieren, während Standardröhrchen einem stärkeren Preisdruck ausgesetzt sind, da die Fertigungskapazitäten zunehmen. Qualitätssicherung, Etikettierungskontrolle und zuverlässige Chargenfreigabe bleiben zentrale Faktoren bei Kaufentscheidungen, da Sammelausfälle eine erneute Entnahme beim Patienten oder Spender erfordern können.
Wichtigste Erkenntnisse des Berichts
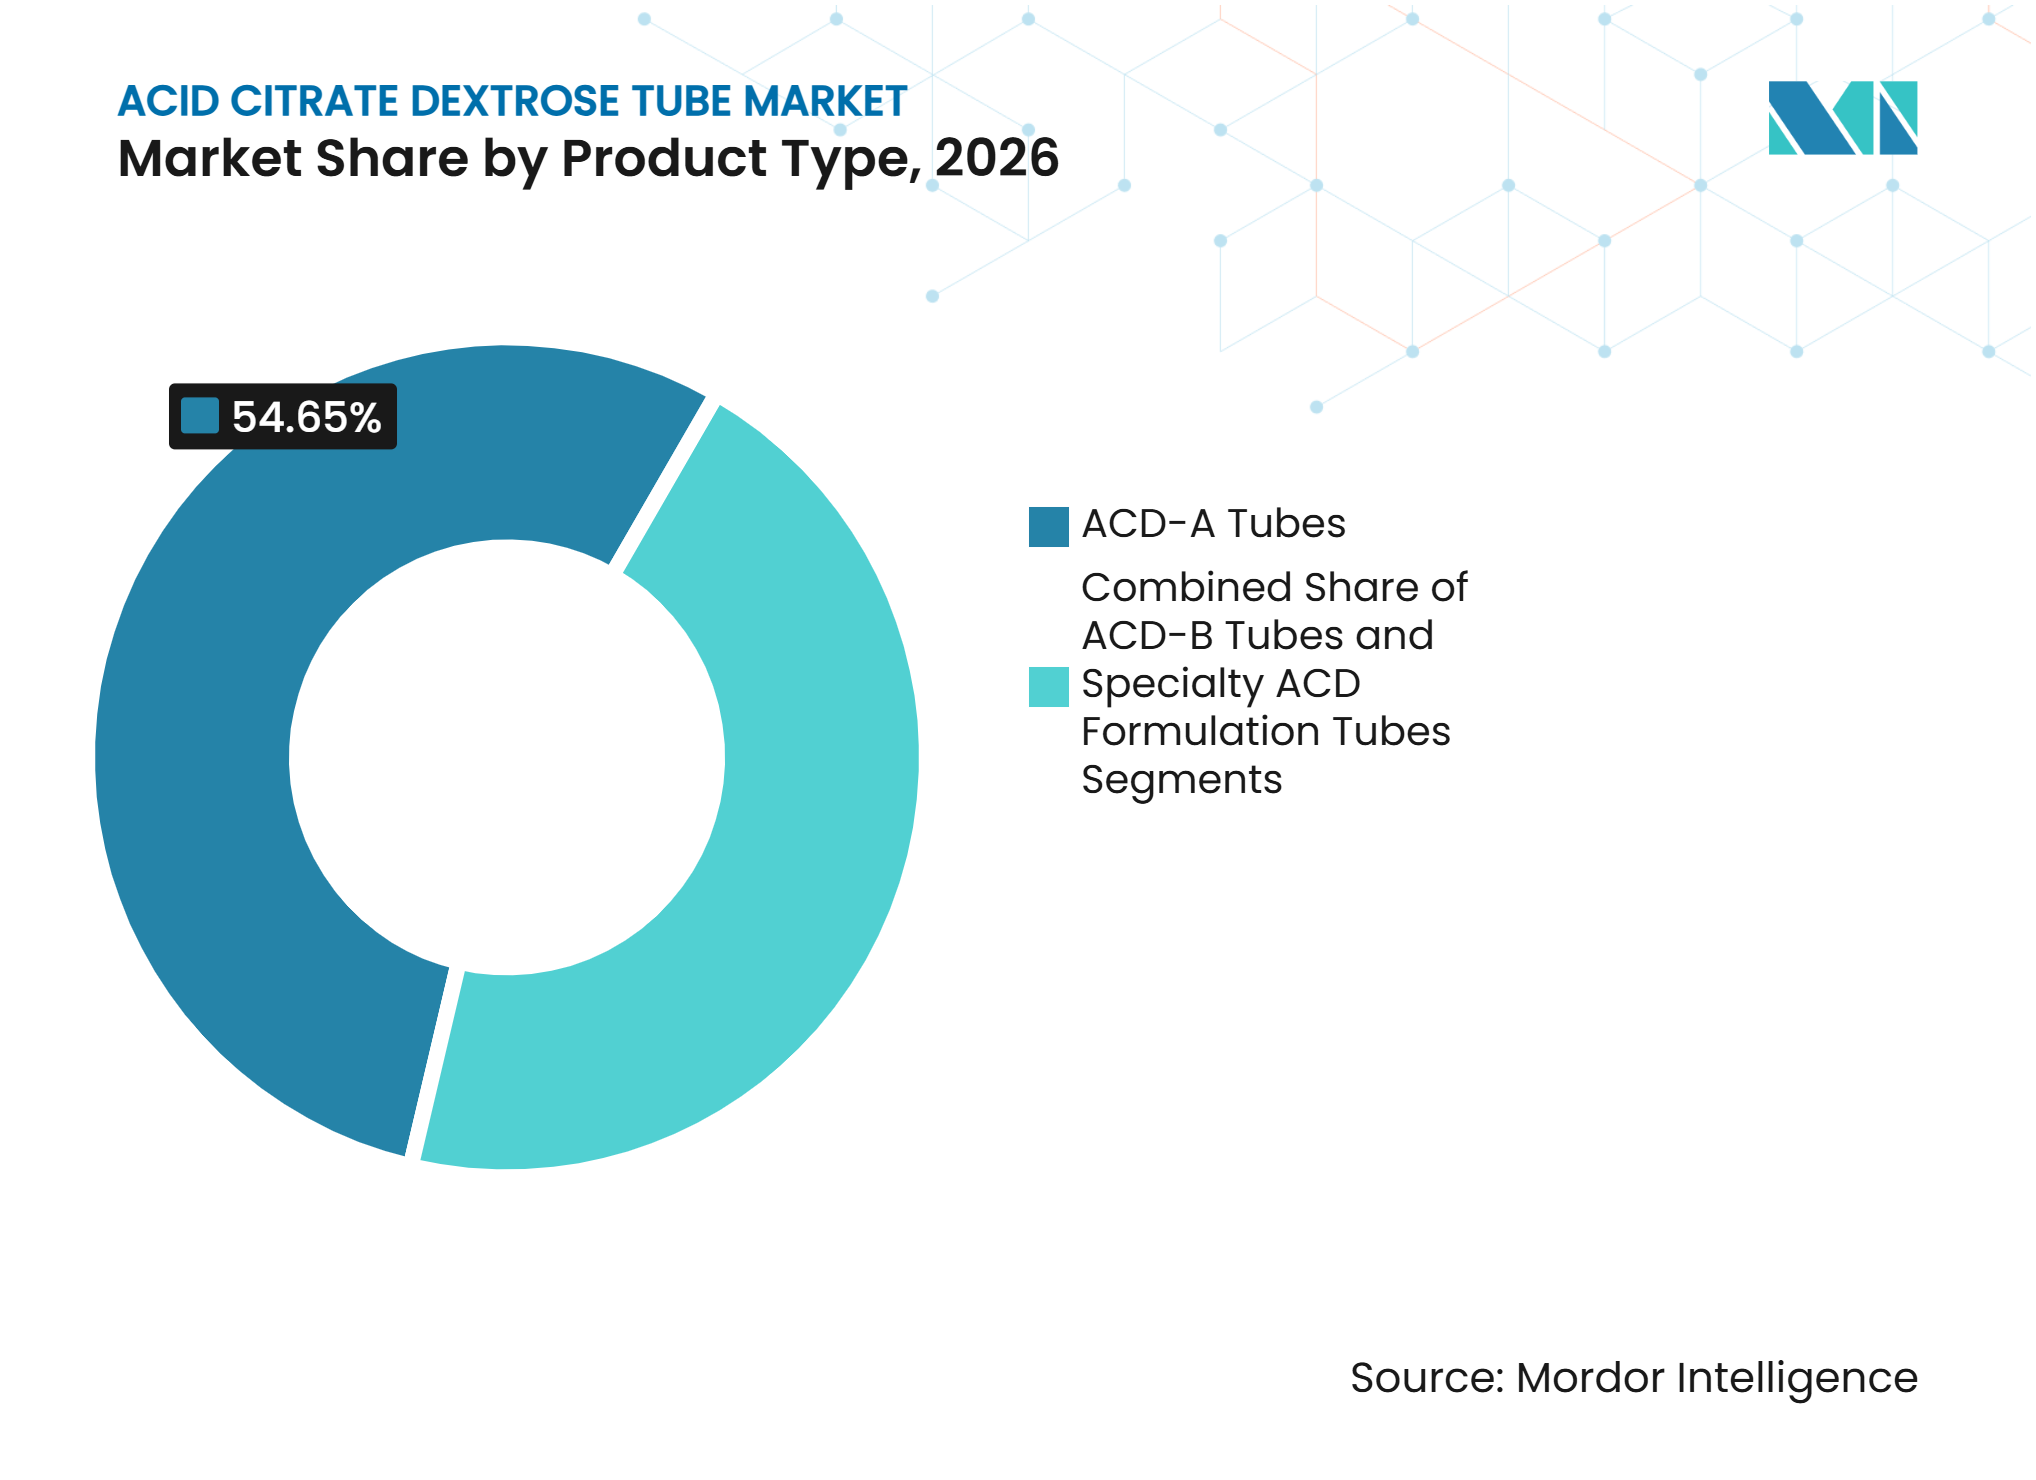
- Nach Produkttyp hielten ACD-A-Röhrchen im Jahr 2026 einen Marktanteil von 54,65 % am Markt für Acid Citrate Dextrose Tubes, während Spezial-ACD-Formulierungsröhrchen bis 2032 voraussichtlich mit einer CAGR von 7,65 % wachsen werden.
- Nach Röhrchenkapazität hielten 8,5-ml-Röhrchen im Jahr 2026 einen Anteil von 57,87 %, während 6,0-ml-Röhrchen bis 2032 voraussichtlich mit einer CAGR von 7,44 % wachsen werden.
- Nach Material hielten Kunststoff-PET-Röhrchen im Jahr 2026 einen Anteil von 68,65 %, während Polypropylen- und Doppelwandröhrchen bis 2032 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
- Nach Entnahmemechanismus hielten Vakuumentnahmeröhrchen im Jahr 2026 einen Anteil von 69,75 % und sollen bis 2032 mit einer CAGR von 7,53 % wachsen.
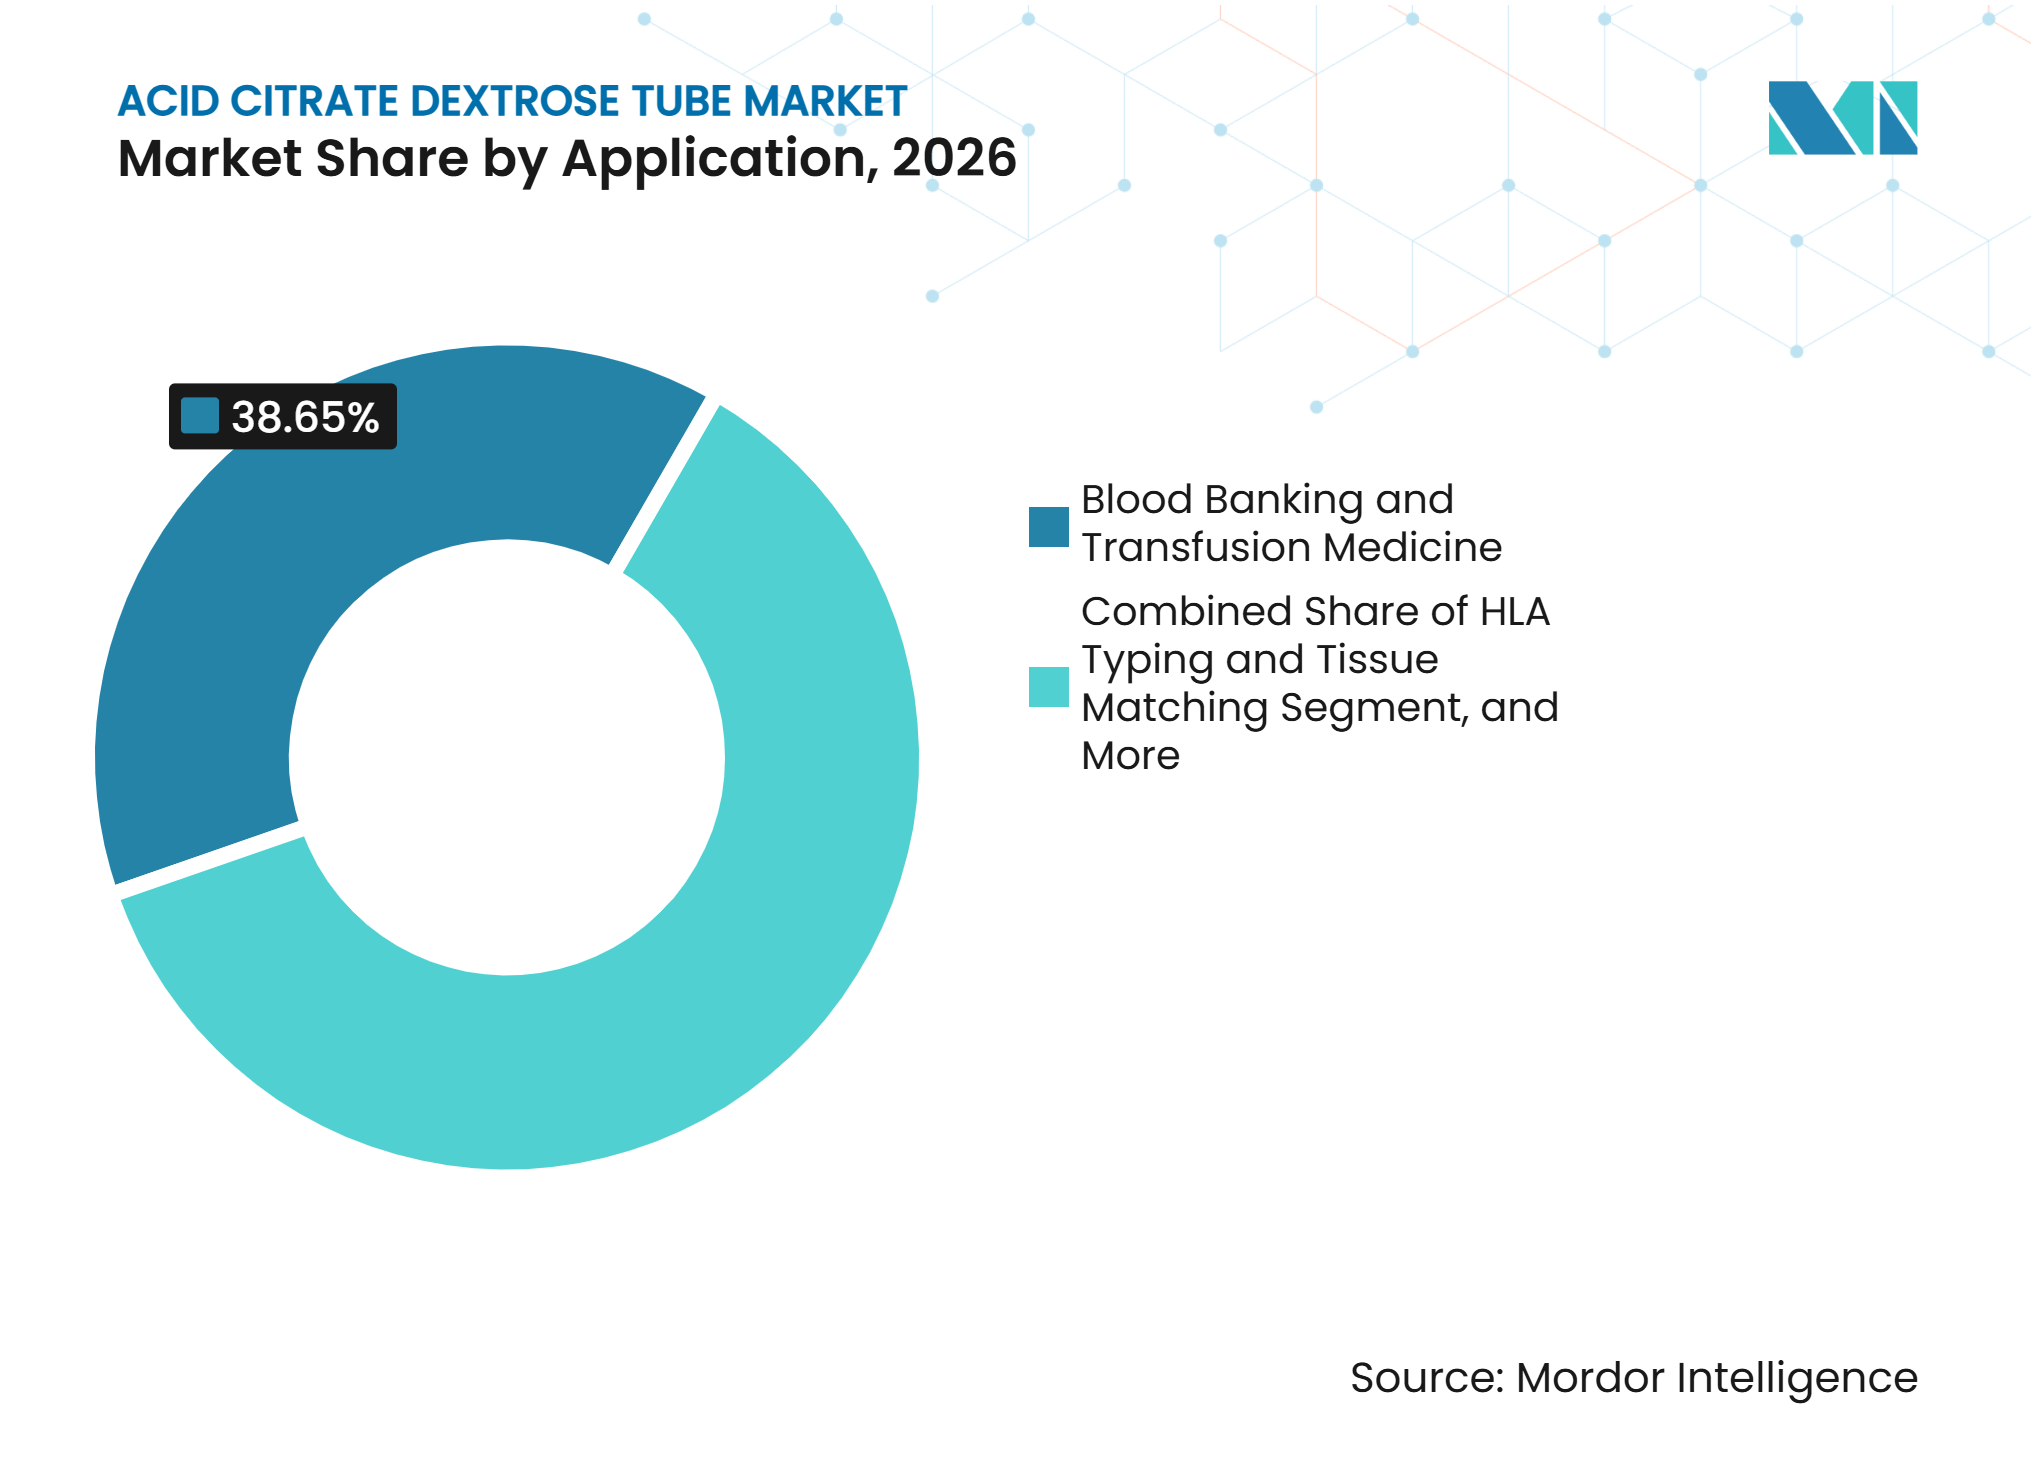
- Nach Anwendung hielten Blutbanken und Transfusionsmedizin im Jahr 2026 einen Anteil von 38,65 %, während die Zell- und Gentherapiegewinnung bis 2032 voraussichtlich mit einer CAGR von 8,99 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 54,76 %, während Blutbanken und Transfusionszentren bis 2032 voraussichtlich mit einer CAGR von 8,96 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,56 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Apherese-basierte Zellgewinnung für die Herstellung von Zelltherapien | +1.40% | Global, angeführt von den Vereinigten Staaten mit frühen Zuwächsen in Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Volumens in Blutbanken und Transfusionstests | +1.10% | Global, am stärksten in Indien, Südasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach HLA- und Gewebetypisierungs-Referenzlaboren | +0.90% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Ausbau der Blutentnahmeinfrastruktur in aufstrebenden Märkten | +0.80% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Spezial-ACD-Formulierungen für automatisierte Aphereseplattformen | +0.60% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung geschlossener Systemworkflows zur Reduzierung von Wiederholungsentnahmen | +0.40% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Apherese-basierte Zellgewinnung für die Herstellung von Zelltherapien beschleunigt den ACD-A-Bedarf
Antikoagulans-Citrat-Dextrose-Lösung A ist das validierte Antikoagulans für das Spectra Optia Apheresystem von Terumo BCT, sodass akkreditierte Zentren ACD-A in ihre Sammelprotokolle integrieren müssen. Diese Anforderung verknüpft den Markt für Acid Citrate Dextrose Tubes mit der Eröffnung neuer CAR-T- und hämatopoetischer Stammzellsammelstellen. Die US-amerikanische Arzneimittelbehörde FDA hatte bis Mai 2025 36 Zell- und Gentherapieprodukte mit einem National Drug Code zugelassen, während sich mehr als 4.200 Therapien in der Entwicklung befanden. Jede zugelassene Therapie kann eine dauerhafte Nachfrage unterstützen, wenn ihr autologer Sammelvorgang ACD-A vorschreibt. Eine Studie aus dem Jahr 2025 in Blood ergab, dass die Zugabe von Heparin zu einem Standard-ACD-A-Protokoll die CD34+-Zellausbeuten bei der Gentherapiegewinnung für Sichelzellenerkrankungen verbesserte, während ACD-A das Basis-Antikoagulans blieb[1]. Eine separate Überprüfung aus dem Jahr 2025 der zugelassenen CAR-T-Sammelprotokolle beschrieb die Notwendigkeit, Aphereseparameter zu standardisieren, was die Protokollkonsistenz und Wiederholungskäufe unterstützt.
Wachstum des Volumens in Blutbanken und Transfusionstests schafft eine dauerhafte Basisnachfrage
Der Markt für Acid Citrate Dextrose Tubes profitiert von Kreuzproben- und Referenzworkflows, die auf konservierten Erythrozytenantigenen basieren. Die Weltgesundheitsorganisation berichtete von einer anhaltenden Ausweitung freiwilliger Spendersysteme und der Kapazität für Blutkomponenten in vielen Ländern. Indien sammelte im Jahr 2025 laut Angaben des Ministeriums für Gesundheit und Familienfürsorge 15,71 Millionen Bluteinheiten. Die WHO berichtete außerdem von 1.131 operativen Blutentnahmezentren in Indien[2]. Wachsende Sammelkapazitäten können mehr Kreuzproben- und Referenzproben erzeugen. Diese Workflows bieten eine stabile Nachfragebasis, da chirurgische, onkologische und transfusionsmedizinische Versorgung Kompatibilitätstests erfordern, auch wenn die Routinehämatologie andere Röhrchenformate verwendet.
Nachfrage nach HLA- und Gewebetypisierungs-Referenzlaboren vertieft den Spezialkanal
Die HLA-Typisierung erfordert lebensfähige Lymphozyten und erhaltene Zelloberflächenantigene, was die ACD-Entnahme in Transplantations-Matching-Workflows relevant hält. Das Vanderbilt University Medical Center eröffnete im Juni 2025 ein internes Histokompatibilitäts- und Immunogenetiklabor, um die Testdurchlaufzeiten zu verkürzen und später anderen Einrichtungen Dienstleistungen anzubieten[3]. Dieses Modell kann die Probenverarbeitung innerhalb eines Transplantationszentrums erhöhen, anstatt Proben an ein externes Labor zu senden. NHS Blood and Transplant suchte 2025 nach schnellen HLA-Typisierungssystemen, die mehrere Loci abdeckten und Ergebnisse innerhalb von 3 Stunden unterstützten. Der Markt für Acid Citrate Dextrose Tubes wird gestützt, wenn schnellere Matching-Anforderungen Zentren dazu veranlassen, dedizierte Testkapazitäten aufzubauen. Beschaffungsstandards und Laborvalidierungsanforderungen können auch die Verwendung bekannter ACD-Spezifikationen erhalten. Die Nachfrage kann steigen, wenn Transplantationsprogramme interne Kapazitäten aufbauen und kürzere Durchlaufzeiten für die Spender-Empfänger-Zuordnung anstreben.
Ausbau der Blutentnahmeinfrastruktur in aufstrebenden Märkten verbreitert die adressierbare Basis
Gesundheitssysteme in Indien, Südostasien und Subsahara-Afrika bauen Blutentnahmekapazitäten auf, die den potenziellen Einsatz von ACD-formatierten Röhrchen ausweiten. Die WHO dokumentierte Indiens Bemühungen, qualitätsgesicherte Blutdienstleistungen zu verbessern und den Zugang über Blutzentren zu erweitern. China meldete im Jahr 2025 eine freiwillige Spendenrate von 11,4 Spenden pro 1.000 Einwohner und hob stärkere Sicherheitsmaßnahmen für Spendersysteme hervor. Der Markt für Acid Citrate Dextrose Tubes profitiert von diesen formalisierten Netzwerken, da Referenztests die Routineentnahme und Komponentenaufbereitung begleiten. Terumo BCT gab im Oktober 2026 bekannt, dass das Blutspendezentrum Ribeirão Preto in Brasilien Reveos-automatisierte Blutverarbeitungssysteme eingesetzt hat. Eine stärker automatisierte Komponentenaufbereitung kann den Durchsatz erhöhen und standardisierte Sammelverfahren fördern. Öffentliche Blutbank-Beschaffungen bevorzugen generell Formate, die bereits innerhalb bestehender Verfahren validiert sind, was die weitere Verwendung spezifizierter Entnahmeröhrchen unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch EDTA, CPD, CPDA-1 und andere Chemikalien | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Chargenfreigabe-, Etikettierungs- und Rückrufrisiko | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Inputkosten für Harze, Glas, Reagenzien und Verschlüsse | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| ACD-Verhältnisfehler in manuellen Befüllungsworkflows | -0.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch EDTA und verwandte Chemikalien schränkt das adressierbare Volumen von ACD ein
Routinemäßige Hämatologie- und klinische Chemietests haben sich weitgehend auf EDTA- und Serumtrennformate verlagert. Eine Studie in Laboratory Medicine aus dem Jahr 2025 ergab, dass K₂EDTA die Erhaltung der Zellmorphologie und die DNAse-Hemmung unterstützte, was es für mehrere genomische Anwendungen geeignet macht. Eine Studie in Nature Communications aus dem Jahr 2025 ergab, dass ACD-A innerhalb von 4 Stunden mit Citratröhrchen für die Stabilität extrazellulärer RNA vergleichbar war, ACD jedoch nicht als Standardwahl für diese Workflows etablierte. Der Markt für Acid Citrate Dextrose Tubes bleibt daher auf Verfahren konzentriert, die intakte funktionelle Zellen erfordern. Tests auf minimale Resterkrankung, Mikrobiom-Profiling und Liquid Biopsy schaffen nicht automatisch eine neue ACD-Nachfrage. Lieferanten müssen sich auf das Wachstum in Apherese, Kreuzproben und HLA-Tests stützen, anstatt auf eine breite Einführung in allen molekularen Workflows. Dieser Anwendungsfokus begrenzt die Volumenexpansion, verdeutlicht aber auch, wo spezialisierte Validierung am wichtigsten ist.
Chargenfreigabe-, Etikettierungs- und Rückrufrisiko verursacht Beschaffungsunterbrechungen
Qualitätsereignisse können den Markt für Acid Citrate Dextrose Tubes stören, da eine kompromittierte Röhrchencharge klinische Entscheidungen beeinflussen und eine erneute Entnahme erfordern kann. Die FDA verzeichnete im Jahr 2025 einen Klasse-2-Rückruf von Greiner Bio-One-Koagulationsröhrchen, nachdem die Etikettierungsplatzierung die Füllmarkierung verändert hatte. Die Behörde verzeichnete auch einen Klasse-2-Rückruf von VACUETTE-Gerinnungsaktivatorröhrchen, die ohne Geltrennmittel hergestellt wurden. Diese Rückrufe betrafen keine ACD-Röhrchen, zeigen jedoch die Anfälligkeit der gesamten Kategorie der Entnahmeröhrchen für Fertigungs- und Etikettierungsfehler. Die FDA-Anforderungen an das Qualitätssystem gemäß 21 CFR Part 820 und ISO 13485:2016 machen die Qualitätsdokumentation für Hersteller und Krankenhauseinkäufer unerlässlich. Einrichtungen können bei Rückrufen qualifizierte Sekundärlieferanten vorhalten, was den Beschaffungsaufwand erhöht und die Lieferantentreue schwächen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
ACD-A führt, während Spezialformulierungen schneller wachsenACD-A-Röhrchen hielten im Jahr 2026 einen Marktanteil von 54,65 % am Markt für Acid Citrate Dextrose Tubes. Ihre Position spiegelt den Einsatz in validierten Durchfluss-Aphereseverfahren wider, bei denen die Citratkonzentration den während der Entnahme verarbeiteten Blutvolumina entsprechen muss. Terumo BCT identifiziert Antikoagulans-Citrat-Dextrose-Lösung A als das erforderliche Antikoagulans in wichtigen Spectra Optia-Verfahren. Die Formulierung ist nicht ohne Weiteres mit ACD-B austauschbar, wenn ein etablierter Aphesekreislauf und ein Sammelprotokoll ACD-A erfordern. ACD-B-Röhrchen dienen Anwendungen mit geringerem Volumen bei manueller Entnahme und Blutbank-Referenzanwendungen. Ihre Nachfrage ist stabil, da die Verwendung durch lokale Testverfahren und nicht durch eine breitere Verlagerung in neue Workflows definiert wird. Die Branche für Acid Citrate Dextrose Tubes ist auf beide Formate angewiesen, aber ihre Nachfragemuster unterscheiden sich erheblich.
Spezial-ACD-Formulierungsröhrchen sollen bis 2032 mit einer CAGR von 7,65 % wachsen. Die Marktgröße für Acid Citrate Dextrose Tubes in dieser Kategorie wächst, da Zelltherapiehersteller anwendungsspezifische Citrat-zu-Dextrose-Verhältnisse und Kompatibilitätsdokumentation benötigen. Spezialprodukte können auch pädiatrischen Spendern und gewichtsbeschränkten Entnahmen dienen, bei denen eine kleinere Entnahmemenge erforderlich ist. Die Blood-Forschung aus dem Jahr 2025 zur Gentherapie bei Sichelzellenerkrankungen zeigte, dass Sammelparameter die Ausbeute und Sammeleffizienz beeinflussen können. Dies gibt Lieferanten einen Anreiz, Konfigurationen zu entwickeln, die mit benannten Plattformen und Protokollen verknüpft sind. Generische ACD-Formate stehen einem stärkeren Wettbewerb durch neue Hersteller gegenüber, während spezialisierte Formate auf Basis von Validierung und Benutzerfreundlichkeit konkurrieren können. Die kommerzielle Lücke zwischen diesen Kategorien wird sich voraussichtlich vergrößern, da Zelltherapie-Workflows standardisierter werden.



Nach Röhrchenkapazität:
8,5 ml bleibt der Standard, während 6,0 ml an Bedeutung gewinntDas 8,5-ml-Format hatte im Jahr 2026 einen Segmentanteil von 57,87 %. Es eignet sich für die Referenzprobenentnahme bei der Erwachsenenapherese und gängige Kreuzprobenvolumina in Blutbanken. Das NHS-Rahmenwerk für Blutentnahmegeräte, das im Oktober 2025 eingeführt wurde, listete BD und Greiner Bio-One unter den Lieferanten mit nationalen Preisvereinbarungen auf. Etablierte Beschaffungsspezifikationen unterstützen die Verwendung vertrauter Erwachsenenvolumenformate. Die 10,0-ml-Option bleibt bei Verfahren wichtig, die größere Archive von Referenz- oder Forschungsproben erfordern. Sie unterstützt erweiterte Protokolle, hat aber eine engere Rolle als das 8,5-ml-Format. Die Kapazitätswahl hängt weiterhin von der Patientengruppe, dem Workflow und der benötigten Probenmenge ab.
Das 6,0-ml-Format soll bis 2032 mit einer CAGR von 7,44 % wachsen. Dieses Wachstum spiegelt Praktiken des patientenorientierten Blutmanagements wider, die das minimal notwendige Entnahmevolumen anstreben. Kleinere Röhrchen können für pädiatrische, geriatrische und gewichtsbeschränkte Spender nützlich sein. Der Markt für Acid Citrate Dextrose Tubes profitiert dort, wo Gesundheitssysteme diagnostische Kapazitäten aufbauen, aber auch die Belastung für Spender und Patienten reduzieren möchten. Kleinvolumige Kunststoffröhrchen entsprechen auch der Abkehr von zerbrechlichen Glasbehältern in Routine-Workflows. Das Format erfordert eine konsistente Füllkontrolle, damit das ACD-Verhältnis für den beabsichtigten Test geeignet bleibt. Lieferanten, die die Leistung bei geringeren Volumina dokumentieren können, können eine wachsende Anforderung erfüllen, ohne die Kernentnahmechemie zu ändern.
Nach Material:
PET hält die größte Position, während Polypropylen und Doppelwanddesigns voranschreitenKunststoff-PET-Röhrchen hielten im Jahr 2026 einen Materialsegmentanteil von 68,65 %. PET bietet Bruchsicherheit und ist mit der Hochdurchsatz-Laborhandhabung und Zentrifugation kompatibel. BD berichtete von laufenden Investitionen in seinen Betrieb in Broken Bow, Nebraska, der sich auf die Vacutainer-Produktion konzentriert. Kunststoff erfüllt auch Sicherheitserwartungen in klinischen Umgebungen, in denen Röhrchenbrüche das Personal Proben aussetzen können. Eine klinisch-chemische Bewertung aus dem Jahr 2025 ergab, dass BD- und Greiner Bio-One-Röhrchen über 40 Analyten und mehrere Röhrchentypen hinweg weitgehend analytisch austauschbar waren. Dieser Befund zeigt, dass Fertigungspräzision und Materialkontrolle neben der Markenbekanntheit wichtig sind. Glas behält eine begrenzte Rolle dort, wo Benutzer Polymer-Auswaschungen in spezialisierten Referenzanwendungen vermeiden möchten.
Polypropylen- und Doppelwandröhrchen sollen bis 2032 mit einer CAGR von 8,43 % wachsen. Sie werden dort eingesetzt, wo wiederholte Zentrifugation und Gefrier-Tau-Handhabung die thermische Stabilität wichtig machen. Die Nachfrage nach diesen Designs wird durch Biobanking und die Herstellung von Zelltherapien unterstützt, bei denen Proben anspruchsvollere Handhabungszyklen durchlaufen können. Doppelwandkonstruktionen können auch die Vakuumretention über längere Haltbarkeiten unterstützen. ISO 6710:2017 befasst sich mit Anforderungen an Einweg-Blutprobenbehälter, einschließlich Verschlussleistung und Anforderungen an die Füllvolumenmarkierung. Diese Standards begünstigen Materialien und Designs, die unter definierten Bedingungen eine wiederholbare Leistung erbringen. Verbesserte PET-Beschichtungen werden den Spielraum für Glas weiter einschränken, aber leistungsstärkere Kunststoffdesigns können differenziert bleiben.
Nach Entnahmemechanismus:
Vakuumentnahmeformate behalten einen Vorteil durch geschlossene SystemeVakuumentnahmeröhrchen hielten im Jahr 2026 einen Segmentanteil von 69,75 %. Sie sollen bis 2032 auch mit einer CAGR von 7,53 % wachsen, was den breiten Einsatz sowohl in etablierten Laboren als auch in neuer Infrastruktur widerspiegelt. Der versiegelte Entnahmeprozess reduziert die Exposition während der Entnahme und unterstützt ein kontrolliertes Füllvolumen. Dies ist für ACD wichtig, da das beabsichtigte Blut-zu-Antikoagulans-Verhältnis eingehalten werden muss. Vakuumröhrchen lassen sich auch leichter mit automatisierten Zentrifugen, Sortierern und Probenhandhabungsgeräten verbinden. Die Branche für Acid Citrate Dextrose Tubes profitiert von dieser Kompatibilität, da Labore weniger manuelle Handhabungsschritte anstreben. Die Nachfrage wird voraussichtlich stark bleiben, wo Automatisierungsinvestitionen mit Qualitäts- und Mitarbeitersicherheitszielen verbunden sind.
Manuell befüllte Röhrchen bleiben in ressourcenarmen Umgebungen und in spezialisierten Protokollen nützlich, die nicht standardisierte Volumina erfordern. Ihre Verwendung ist begrenzter, da manuelle Befüllung das Risiko inkonsistenter Verhältnisse und wiederholter Entnahmen erhöhen kann. Mehrfachentnahmeröhrchen können die Workflow-Effizienz verbessern, wenn mehrere Probentypen aus einer Venenpunktionsepisode entnommen werden. Ihr Anteil bleibt kleiner als der von Einzel-Vakuumprodukten. ISO 6710:2017 unterstützt die Standardisierung durch die Definition von Leistungserwartungen für Blutprobenbehälter. Automatisierte Systeme, die um eine definierte Röhrchengeometrie herum validiert wurden, werden wahrscheinlich nicht ohne einen klaren betrieblichen Grund für manuell befüllte Alternativen neu gestaltet. Dies verschafft Vakuumprodukten einen Vorteil dort, wo Labore fragmentierte manuelle Prozesse durch integrierte Linien ersetzen.
Nach Anwendung:
Blutbanken liefern Skalierung, während Zell- und Gentherapie das Wachstum antreibtBlutbanken und Transfusionsmedizin hielten im Jahr 2026 einen Anwendungssegmentanteil von 38,65 %. Diese Anwendung verknüpft jede gesammelte Einheit mit Kreuzproben- oder Kompatibilitätstestanforderungen, die häufig erhaltene zelluläre Eigenschaften benötigen. Die WHO berichtete von laufenden Bemühungen zur Ausweitung der sicheren Blutentnahme und Komponentenproduktion in Gesundheitssystemen. HLA-Typisierung und Gewebematching verwenden ebenfalls ACD, da lebensfähige Lymphozyten und intakte Antigene für die Spender-Empfänger-Zuordnung relevant sind. Molekulare und DNA-Tests können ACD in ausgewählten Workflows verwenden, obwohl EDTA in vielen Routine-Genomikanwendungen bevorzugt wird. Der Markt für Acid Citrate Dextrose Tubes ist daher am stärksten dort, wo die zelluläre Integrität eine definierte Protokollanforderung ist. Weitere Anwendungen umfassen Thrombozytenfunktionstests, Durchflusszytometrie-Panels und Biobanking-Protokolle.
Die Zell- und Gentherapiegewinnung soll bis 2032 mit einer CAGR von 8,99 % wachsen. Die Marktgröße für Acid Citrate Dextrose Tubes für diese Anwendung steigt, da neue autologe Therapieprogramme validierte Leukapherese-Inputs benötigen. Die US-amerikanische Zell- und Gentherapie-Pipeline umfasste bereits mehr als 4.200 Therapien in der Entwicklung, Stand Mai 2025. Neue Sammelzentren können langlebige Einkaufskonten schaffen, da ihre Protokolle dokumentiert und geprüft werden. Die Laboreinführung von Vanderbilt im Jahr 2025 zeigt, wie Transplantations- und spezialisierte Testkapazitäten in ein akademisches medizinisches Zentrum integriert werden können. In Brasilien zeigt die automatisierte Blutverarbeitung im Blutspendezentrum Ribeirão Preto die anhaltende Modernisierung der Entnahmeinfrastruktur. Diese Entwicklungen unterstützen das spezialisierte Ende des Anwendungsmix und nicht nur das breite Rohstoffvolumen.

Nach Endnutzer:
Krankenhäuser führen, während Blutbanken und Transfusionszentren schneller wachsenKrankenhäuser hielten im Jahr 2026 einen Endnutzersegmentanteil von 54,76 %. Sie sind der Hauptentnahmepunkt für Aphereseverfahren und viele Blutbankentnahmen im Zusammenhang mit Chirurgie, Onkologie und Notfallversorgung. Krankenhauslabore unterstützen auch die Probenhandhabung für Transplantation, Durchflusszytometrie und spezialisierte Tests. Diagnostische und Referenzlabore stellen eine stabile Kundengruppe dar, insbesondere wenn sie HLA-Typisierung anbieten. Das Histokompatibilitäts- und Immunogenetiklabor von Vanderbilt ist ein Beispiel für ein Zentrum, das interne spezialisierte Testkapazitäten aufbaut. Der Markt für Acid Citrate Dextrose Tubes bleibt eng mit Krankenhausprotokollen verbunden, da eine Produktänderung eine Laborvalidierung, Mitarbeiterschulung und Beschaffungsgenehmigung erfordert. Dies schafft eine praktische Barriere für häufige Wechsel in spezialisierten Anwendungsfällen.
Blutbanken und Transfusionszentren sollen bis 2032 mit einer CAGR von 8,96 % wachsen. Diese Expansion wird durch den Infrastrukturausbau in Indien, China, Brasilien und anderen aufstrebenden Gesundheitssystemen unterstützt. Die Nationale Gesundheitskommission Chinas berichtete im Jahr 2025 von weiteren Bemühungen zur freiwilligen Spende und Blutsicherheit. Terumo gab im Oktober 2026 bekannt, dass Versiti das 10. US-amerikanische Blutzentrum wurde, das seine FDA-zugelassene Automatisierung einsetzte. Automatisierte Verarbeitung kann den Durchsatz erhöhen und Anforderungen an standardisierte Entnahmeinputs verstärken. Pharmazeutische und biotechnologische Unternehmen bilden eine weitere Endnutzergruppe, wenn sie ACD-Röhrchen für die Zelltherapieentwicklung kaufen. Ihre Nachfrage kann mit der Anzahl der Programme steigen, die von der Forschung in kontrollierte Fertigungs-Workflows übergehen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen regionalen Anteil von 42,56 %. Die Region verfügt über eine große Konzentration von CAR-T-, Stammzellsammel- und Transplantationsprogrammen, die eine protokollspezifische Probenentnahme erfordern. BD gab im Jahr 2025 laufende Investitionen in seine Anlage in Sumter, South Carolina, bekannt. Die FDA-Anforderungen an Medizinprodukte gemäß 21 CFR Part 820 prägen die Produktdokumentation und Lieferantenqualifizierung, während Terumo berichtete, dass Versiti im Oktober 2026 seine FDA-zugelassene Blutverarbeitungsautomatisierung einsetzte. Diese Bedingungen unterstützen die Nachfrage nach validierten Produkten und machen die klinische Zuverlässigkeit wichtiger als den Stückpreis allein.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,54 % wachsen. China und Indien bauen Blutspendernetzwerke und qualitätsgesicherte Entnahmekapazitäten aus, was die Nachfragebasis für Labor- und Transfusionstests verbreitert. China meldete im Jahr 2025 eine Spendenrate von 11,4 pro 1.000 Einwohner und beschrieb anhaltende Bemühungen zur Stärkung der Blutsicherheit. Die WHO dokumentierte 1.131 operative Entnahmezentren in Indien. Der Ausbau inländischer Kapazitäten und ein breiterer Krankenhauseinsatz können den Wettbewerb in Standard-Röhrchenkategorien erhöhen und gleichzeitig das regionale Wachstum unterstützen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist ein reifes und relativ stabiles Umfeld, in dem SARSTEDT und Greiner Bio-One etablierte Positionen in ihren Heimatmärkten halten, während das NHS-Rahmenwerk von 2025 die Bedeutung validierter Lieferantenvereinbarungen verdeutlicht. In Südamerika zeigt der Automatisierungseinsatz von Terumo im Oktober 2026 im Blutspendezentrum Ribeirão Preto eine Verlagerung hin zu einer konsistenteren Komponentenaufbereitung. Die Nachfrage im Nahen Osten und Afrika ist uneinheitlich, aber Krankenhausinfrastrukturinvestitionen, Blutsicherheitsinitiativen und ISO-6710:2017-Konformitätsanforderungen können die Verwendung standardisierter Produkte erhöhen. Neuere Produktionskapazitäten in der Türkei und anderswo können etablierte europäische Lieferanten in nahe gelegenen Exportmärkten unter Druck setzen, sodass Spezialanwendungen, Dokumentationsqualität und Servicezuverlässigkeit als wichtige Differenzierungsmerkmale verbleiben.
Wettbewerbslandschaft
Marktkonzentration
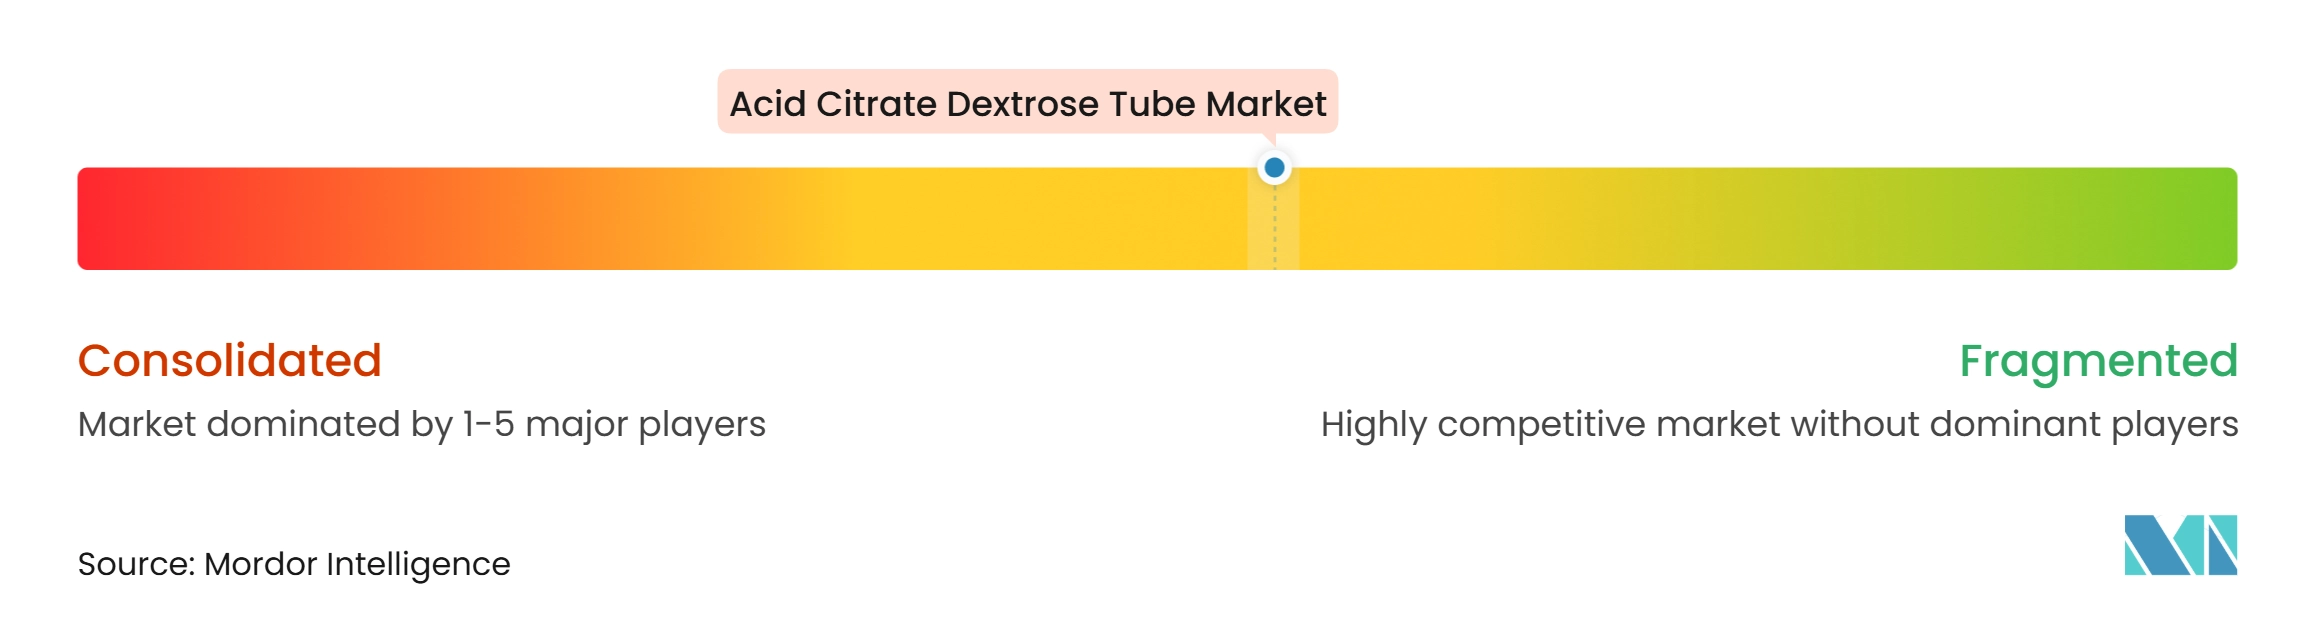
Der Markt für Acid Citrate Dextrose Tubes ist in Spezialanwendungen mäßig konzentriert und bei Standardformatprodukten stärker fragmentiert. Becton, Dickinson and Company verfügt über die breiteste kommerzielle Präsenz durch seine Vacutainer-Produktlinie und sein inländisches Fertigungsnetzwerk. BD gab laufende Investitionen in seine Anlage in Sumter bekannt, die Vacutainer-Produkte und andere Medizinprodukte herstellt. SARSTEDT, Greiner Bio-One und Terumo konkurrieren durch regionale Distribution, etablierte Kundenbeziehungen und Produktdokumentation. Eine klinisch-chemische Studie aus dem Jahr 2025 stellte eine breite analytische Austauschbarkeit zwischen BD- und Greiner Bio-One-Röhrchen fest, was den Wechsel erleichtern kann, wenn ein Lieferant eine Störung erlebt.
Terumo hat eine strategische Position in apherese-angrenzenden Workflows, da sein Spectra Optia-System ACD-A in validierten Verfahren verwendet. Im November 2025 gaben Terumo BCT und Santersus eine Zusammenarbeit bekannt, um NucleoCapture mit Spectra Optia zur Sepsisbehandlung zu evaluieren. Die Zusammenarbeit kann die klinischen Umgebungen erweitern, in denen Aphereseplattformen evaluiert werden. Im Oktober 2026 setzte Terumo BCT auch mehrere Reveos-Systeme im Blutspendezentrum Ribeirão Preto in Brasilien ein. Diese Schritte betonen Automatisierung und Verfahrensintegration anstatt Wettbewerb auf Basis der Röhrchenchemie allein.
Standard-ACD-A- und ACD-B-Chemie ist weithin bekannt, sodass der Preiswettbewerb bei Hochvolumenformaten ausgeprägter ist. Qualitätsereignisse können auch die Wettbewerbspositionierung beeinflussen, da ein Krankenhaus nach einem Rückruf einen anderen Lieferanten qualifizieren kann. FDA-Aufzeichnungen über Greiner Bio-One-Rückrufe im Jahr 2025 verdeutlichen die Anfälligkeit der gesamten Kategorie gegenüber Etikettierungs- und Fertigungskontrollen. Hersteller, die spezialisierte Apherese- und Zelltherapie-Workflows unterstützen, können auf Basis von Leistungsnachweisen anstatt auf Basis des Preises allein konkurrieren.
Marktführer in der Branche für Acid Citrate Dextrose Tubes
-
Becton, Dickinson and Company
-
Greiner Bio-One International GmbH
-
Terumo Corporation
-
SARSTEDT AG & Co. KG
-
Nipro Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Acid Citrate Dextrose Tubes Unternehmen in diesem Bericht
- Beckton Dickinson
- Cardinal Health
- CML Biotech (P) Ltd.
- FL Medical S.r.l.
- Greiner Bio One International
- Hindustan Syringes and Medical Devices Limited
- Hongyu Medical Group
- Improve Medical Instruments Co., Ltd.
- Jiangsu Kangjian Medical Apparatus Co., Ltd.
- Narang Medical
- Nipro
- QIAGEN
- Sarstedt
- Sekisui Medical Co., Ltd.
- Terumo
- Thermo Fisher Scientific
- Vitrex Medical A/S
- Weigao Group
- Zhejiang Gongdong Medical Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Acid Citrate Dextrose Tubes
- Oktober 2026: Terumo BCT und das Blutspendezentrum Ribeirão Preto automatisieren die Blutverarbeitung in Brasilien. Terumo BCT setzte mehrere Reveos Automated Blood Processing Systems im Blutspendezentrum Ribeirão Preto ein, dem ersten öffentlichen Blutzentrum Brasiliens, das die Plattform implementierte, und unterstützt damit rund 120.000 jährliche Transfusionen und versorgt 5,5 Millionen Menschen in São Paulo. Der Übergang zielt auf eine vollständige Automatisierung der Vollblutkomponentenaufbereitung ab, erhöht die Leukoreduzierungsraten und verbessert die betriebliche Effizienz, da die Spendenvolumina bei steigender Nachfrage sinken.
- November 2025: Terumo BCT und Santersus kooperieren bei NucleoCapture-Apherese zur Sepsisbehandlung. Im Rahmen einer exklusiven Zusammenarbeit wird NucleoCapture von Santersus – ein von der FDA als Breakthrough Device ausgezeichnetes Gerät, das darauf ausgelegt ist, neutrophile extrazelluläre Fallen aus dem Plasma über Spectra Optia zu entfernen – in einer Pivotstudie in den Vereinigten Staaten, dem Vereinigten Königreich und Europa evaluiert.
- Oktober 2025: BD investiert 90 Millionen USD oder mehr in Sumter, South Carolina, mit weiteren geplanten 30 Millionen USD für das Geschäftsjahr 2026. Die Anlage in Sumter produziert BD Vacutainer-Produkte und Milliarden von Medizinprodukten jährlich, und BD plant, Hochgeschwindigkeitsfertigungslinien hinzuzufügen, die auf Entnahmetechnologie der nächsten Generation abzielen.
Globaler Berichtsumfang für den Markt für Acid Citrate Dextrose Tubes
Gemäß dem Berichtsumfang ist ein Acid Citrate Dextrose-Röhrchen ein Blutentnahmeröhrchen, das eine Antikoagulanzlösung aus Zitronensäure, Natriumcitrat und Dextrose enthält. Es verhindert die Blutgerinnung und wird häufig für Blutbanken, Gentests und spezialisierte Labortests verwendet.
Der Markt für Acid Citrate Dextrose Tubes ist nach Produkttyp, Röhrchenkapazität, Material, Entnahmemechanismus, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in ACD-A-Röhrchen, ACD-B-Röhrchen und Spezial-ACD-Formulierungsröhrchen segmentiert. Nach Röhrchenkapazität ist der Markt in 6,0-ml-Röhrchen, 8,5-ml-Röhrchen und 10,0-ml-Röhrchen segmentiert. Nach Material ist der Markt in Kunststoff-PET-Röhrchen, Polypropylen- und Doppelwandröhrchen sowie Glasröhrchen segmentiert. Nach Entnahmemechanismus ist der Markt in Kunststoff-PET-Röhrchen, Polypropylen- und Doppelwandröhrchen sowie Glasröhrchen segmentiert. Nach Anwendung ist der Markt in Blutbanken und Transfusionsmedizin, HLA-Typisierung und Gewebematching, molekulare und DNA-Tests, Zell- und Gentherapiegewinnung sowie weitere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Blutbanken und Transfusionszentren, diagnostische und Referenzlabore sowie weitere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| ACD-A-Röhrchen |
| ACD-B-Röhrchen |
| Spezial-ACD-Formulierungsröhrchen |
| 6,0-ml-Röhrchen |
| 8,5-ml-Röhrchen |
| 10,0-ml-Röhrchen |
| Kunststoff-PET-Röhrchen |
| Polypropylen- und Doppelwandröhrchen |
| Glasröhrchen |
| Vakuumentnahmeröhrchen |
| Manuell befüllte Röhrchen |
| Mehrfachentnahmeröhrchen |
| Blutbanken und Transfusionsmedizin |
| HLA-Typisierung und Gewebematching |
| Molekulare und DNA-Tests |
| Zell- und Gentherapiegewinnung |
| Weitere Anwendungen |
| Krankenhäuser |
| Blutbanken und Transfusionszentren |
| Diagnostische und Referenzlabore |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | ACD-A-Röhrchen | |
| ACD-B-Röhrchen | ||
| Spezial-ACD-Formulierungsröhrchen | ||
| Nach Röhrchenkapazität | 6,0-ml-Röhrchen | |
| 8,5-ml-Röhrchen | ||
| 10,0-ml-Röhrchen | ||
| Nach Material | Kunststoff-PET-Röhrchen | |
| Polypropylen- und Doppelwandröhrchen | ||
| Glasröhrchen | ||
| Nach Entnahmemechanismus | Vakuumentnahmeröhrchen | |
| Manuell befüllte Röhrchen | ||
| Mehrfachentnahmeröhrchen | ||
| Nach Anwendung | Blutbanken und Transfusionsmedizin | |
| HLA-Typisierung und Gewebematching | ||
| Molekulare und DNA-Tests | ||
| Zell- und Gentherapiegewinnung | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Blutbanken und Transfusionszentren | ||
| Diagnostische und Referenzlabore | ||
| Weitere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Acid Citrate Dextrose Tubes bis 2032 erreichen?
Der Markt für Acid Citrate Dextrose Tubes soll bis 2032 einen Wert von 637,0 Millionen USD erreichen, ausgehend von 486,5 Millionen USD im Jahr 2027, bei einer CAGR von 5,5 %.
Warum sind ACD-A-Röhrchen für die Zelltherapiegewinnung wichtig?
ACD-A wird in validierten Apherese-Workflows eingesetzt und unterstützt die Erhaltung von Zellen, die für die autologe Zell- und Gentherapiegewinnung benötigt werden.
Welcher Produkttyp für Acid Citrate Dextrose Tubes wächst am schnellsten?
Spezial-ACD-Formulierungsröhrchen sollen bis 2032 mit einer CAGR von 7,65 % wachsen, unterstützt durch automatisierte Apherese- und Zelltherapieanforderungen.
Welches Material wird am häufigsten für Acid Citrate Dextrose Tubes verwendet?
Kunststoff-PET-Röhrchen hielten im Jahr 2026 einen Anteil von 68,65 %, da sie Bruchsicherheit bieten und für die Hochdurchsatz-Laborhandhabung geeignet sind.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Die Zell- und Gentherapiegewinnung soll bis 2032 mit einer CAGR von 8,99 % wachsen, angetrieben durch den Ausbau spezialisierter autologer Sammel-Workflows.
Welche Region wird bei der Nachfrage nach Acid Citrate Dextrose Tubes am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,54 % wachsen, unterstützt durch den Ausbau der Blutentnahmeinfrastruktur und die Expansion des Gesundheitswesens.