
Tamanho e Participação do Mercado de Tratamento de Acondroplasia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 28.59 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
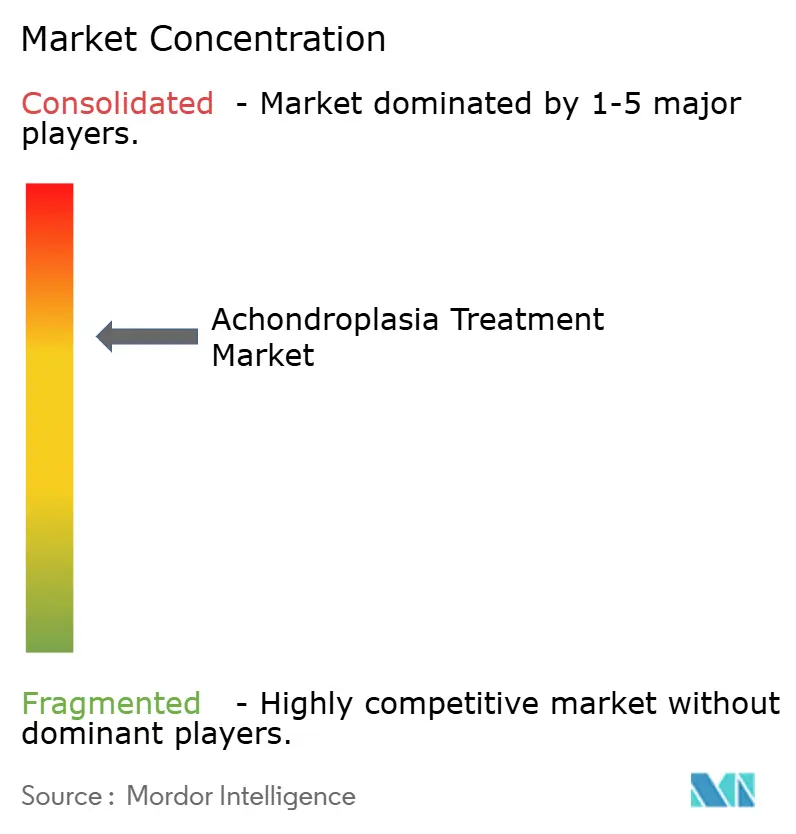
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Acondroplasia por Mordor Intelligence
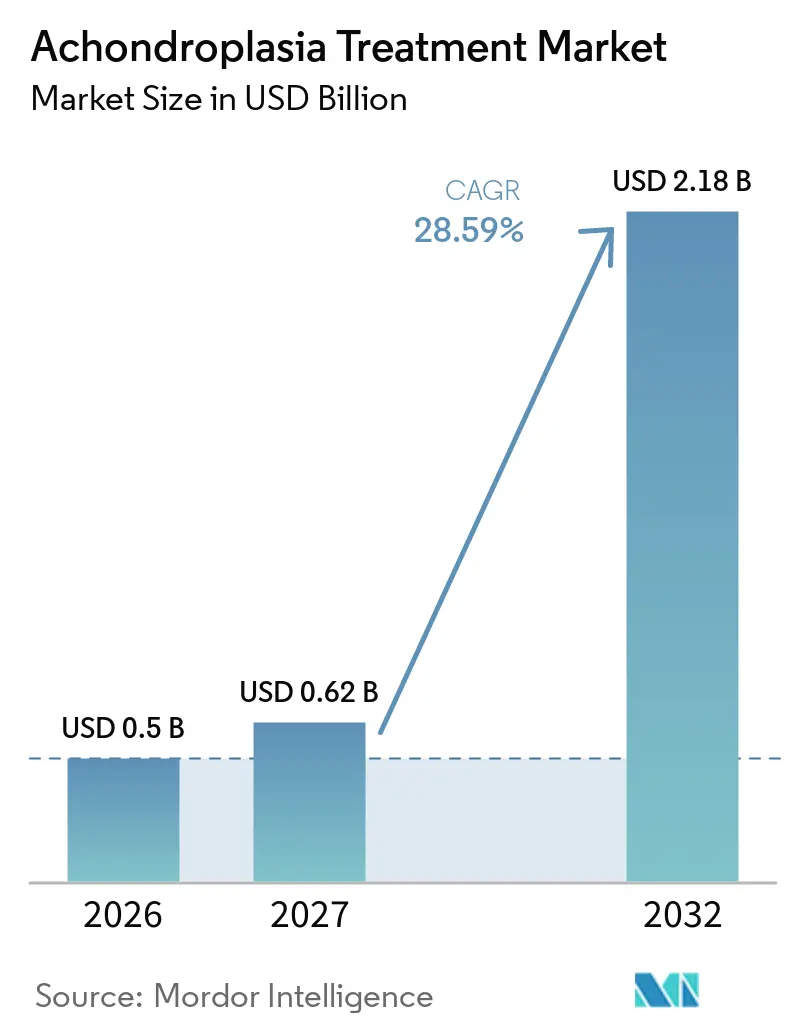
O tamanho do Mercado de Tratamento de Acondroplasia está projetado em 0,5 bilhões de USD em 2026, 0,62 bilhões de USD em 2027, e deve atingir 2,18 bilhões de USD até 2032, crescendo a um CAGR de 28,59% de 2027 a 2032.
O mercado de tratamento de acondroplasia entrou em um período mais competitivo em 2026, à medida que os tratamentos direcionados passaram de um cenário de produto único para opções injetáveis e orais concorrentes. A conveniência da dosagem, as evidências sobre as proporções corporais e o acesso a cuidados especializados moldarão as decisões de prescrição juntamente com os resultados de crescimento. Os pagadores provavelmente examinarão o valor clínico com mais atenção à medida que tratamentos adicionais de alto custo buscarem cobertura para a mesma pequena população de pacientes. As escolhas nacionais de reembolso continuarão a determinar a rapidez com que a demanda clínica se traduz em receita, particularmente fora dos Estados Unidos. O mercado de tratamento de acondroplasia também tem a oportunidade de ampliar o acesso ao tratamento quando o diagnóstico precoce, as vias de encaminhamento e o suporte domiciliar melhorarem.
Principais Conclusões do Relatório
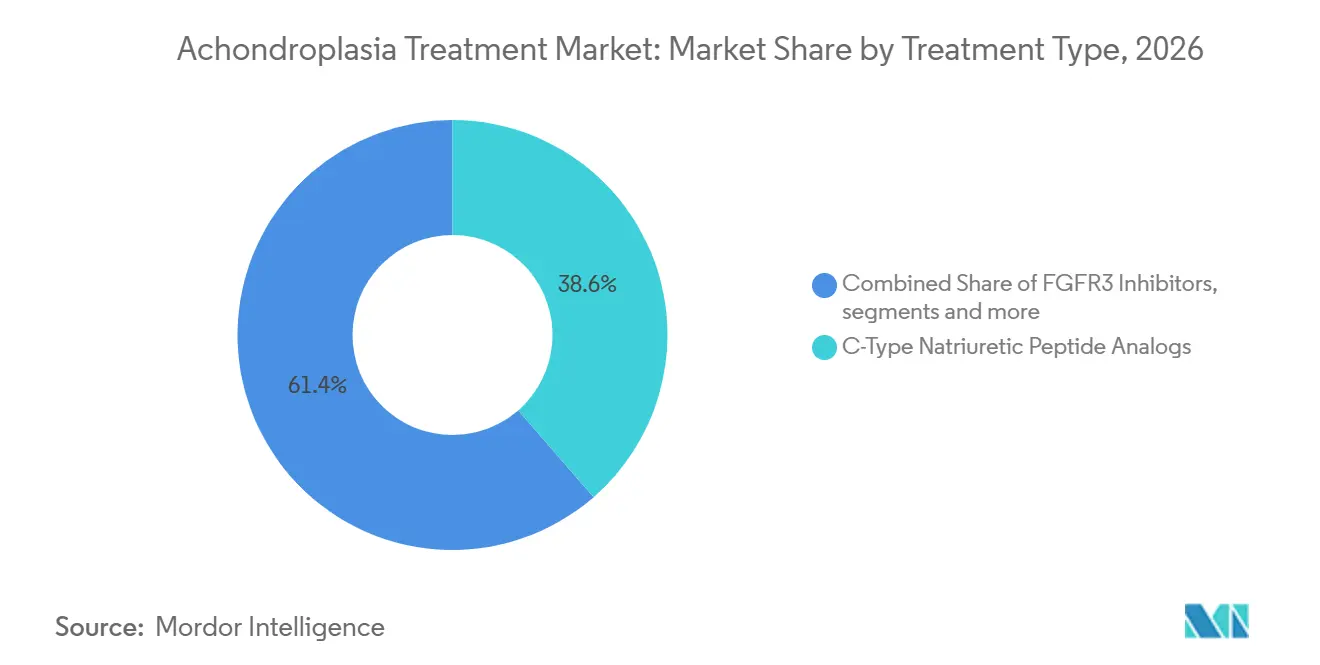
- Por tipo de tratamento, os análogos do peptídeo natriurético tipo C detinham 38,63% da participação do mercado de tratamento de acondroplasia em 2026, enquanto a terapia com hormônio de crescimento deve crescer a um CAGR de 29,25% até 2032.
- Por faixa etária de pacientes, os pacientes pediátricos representavam 53,34% do mercado em 2026, enquanto o segmento de pacientes adultos deve expandir ao CAGR mais rápido de 30,12% até 2032.
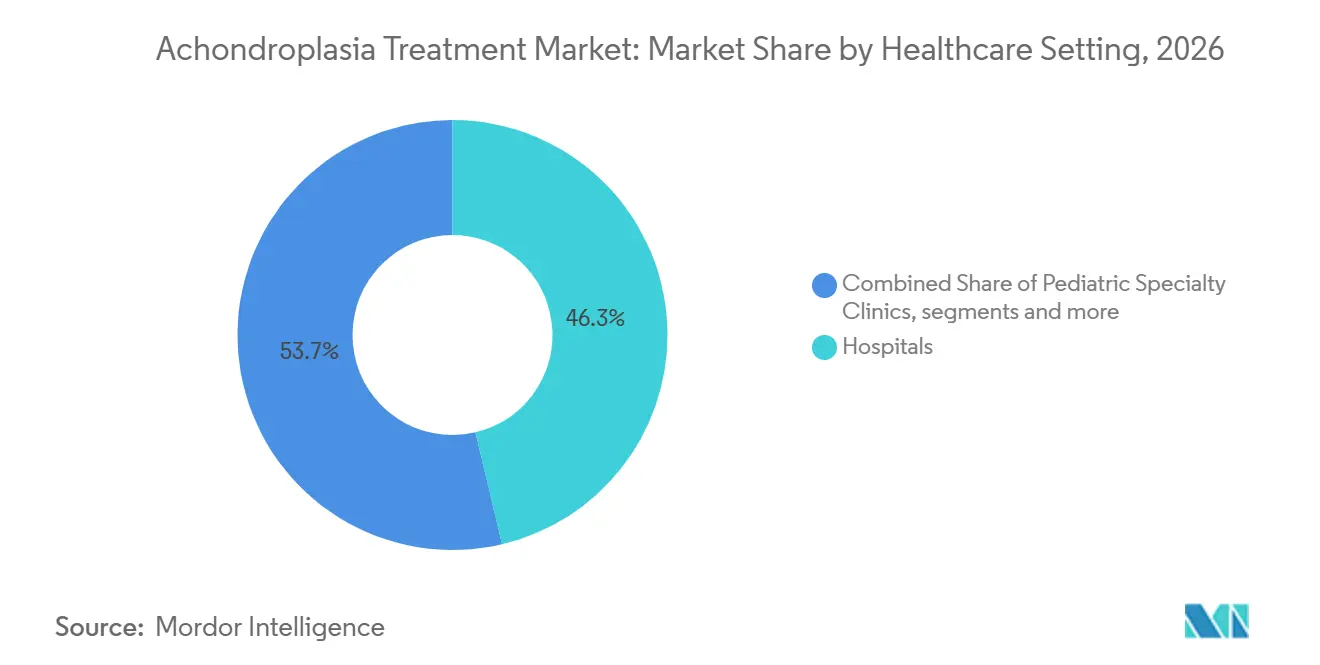
- Por ambiente de saúde, os hospitais detinham uma participação de mercado de 46,32% em 2026, enquanto as clínicas pediátricas especializadas devem registrar o maior crescimento a um CAGR de 29,73% durante o período de previsão.
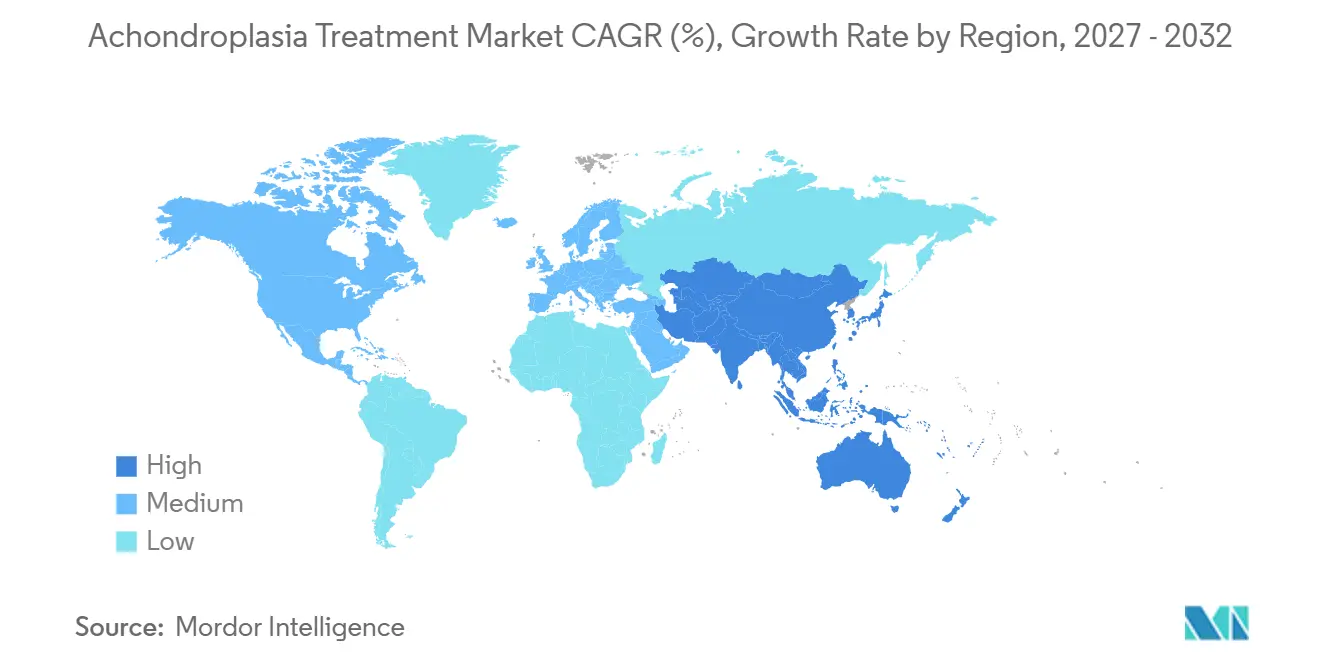
- Por geografia, a América do Norte detinha uma participação de 46,22% em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 31,16% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Terapias Modificadoras da Doença Direcionadas | +8.3% | Global, liderado pela América do Norte e EU5 | Curto prazo (≤ 2 anos) |
| Diagnóstico Precoce e Encaminhamento a Especialistas | +4.9% | América do Norte e UE, crescendo na APAC | Médio prazo (2-4 anos) |
| Cuidado Multidisciplinar da Acondroplasia | +3.8% | UE e América do Norte | Médio prazo (2-4 anos) |
| Inovação em Administração de Ação Prolongada e Oral | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Tratamento Liderada por Defesa do Paciente | +3.1% | América do Norte, UE e Japão | Médio prazo (2-4 anos) |
| Evidências do Mundo Real para Reembolso | +4.6% | EU5 e APAC principal | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Terapias Modificadoras da Doença Direcionadas
O mercado de tratamento de acondroplasia agora inclui 2 tratamentos direcionados aprovados pela FDA, que oferecem aos médicos uma escolha direta entre perfis de tratamento. A BioMarin orientou a receita de vosoritida para 2026 entre 975 milhões de USD e 1,025 bilhões de USD e solicitou aprovação completa em abril de 2026. A data de ação da FDA é 28 de fevereiro de 2027, e uma aprovação completa poderia resolver as preocupações dos pagadores relacionadas à via de aprovação acelerada anterior. No estudo PROPEL 3, o infigratinibe produziu uma velocidade de crescimento anualizada de 5,96 cm por ano, em comparação com 4,22 cm por ano para o placebo. O estudo também relatou uma diferença de tratamento de 1,74 cm por ano e uma melhora estatisticamente significativa na proporcionalidade corporal em crianças com menos de 8 anos.[1] À medida que novas opções chegam ao mercado de tratamento de acondroplasia, as discussões sobre cobertura precisarão ponderar a dosagem, as evidências de longo prazo e os resultados que importam para pacientes e famílias.
Diagnóstico Genético Precoce e Encaminhamento a Especialistas
O diagnóstico molecular precoce pode ampliar o período em que as crianças entram em cuidados especializados adequados e se tornam elegíveis para tratamento. O teste pré-natal não invasivo para variantes de FGFR3 pode ser realizado entre 9 e 10 semanas de gestação, o que pode antecipar o diagnóstico em relação ao estágio habitual de ultrassom do segundo trimestre.[2]Um estudo de 2025 constatou que a prática geralmente estava alinhada com as diretrizes de encaminhamento imediato a especialistas, mas persistiam lacunas na avaliaão do primeiro ano para compressão cervicomedular e preocupações respiratórias.[3] A fenotipagem sonográfica aprimorada utilizada com testes de plasma materno pode aumentar a especificidade diagnóstica dos encaminhamentos. Essas melhorias podem reduzir os atrasos no atendimento e apoiar discussões mais precoces sobre terapia modificadora da doença. O mercado de tratamento de acondroplasia dependerá dos sistemas de encaminhamento a especialistas porque o diagnóstico por si só não garante o acesso a uma equipe prescritora experiente.
Inovação em Administração de Ação Prolongada e Oral
A administração subcutânea diária pode representar um ônus prático para os cuidadores, de modo que a frequência do tratamento está se tornando um importante ponto de diferenciação. A Ascendis recebeu aprovação da FDA para navepegritida de administração semanal em fevereiro de 2026 para crianças com 2 anos ou mais com epífises abertas. Os dados de dois anos do ApproaCH demonstraram benefícios sustentados na velocidade de crescimento e melhorias no alinhamento dos membros inferiores até a semana 104. O infigratinibe oral relatou 4% de hiperfosfatemia leve e transitória e nenhum evento adverso retinal ou corneano relacionado a FGFR1/2 no PROPEL 3. Esses dados apoiam o papel da administração oral no mercado de tratamento de acondroplasia, embora o uso a longo prazo continue sendo importante para clínicos e pagadores. As opções injetáveis semanais também preservam um papel para os análogos de CNP entre as famílias que valorizam menos injeções sem mudar a classe de tratamento.
Evidências do Mundo Real que Apoiam as Decisões de Reembolso
As evidências de longo prazo são fundamentais para as revisões de reembolso no mercado de tratamento de acondroplasia, especialmente onde os organismos de avaliação de tecnologias em saúde buscam resultados além da velocidade de crescimento de curto prazo. O registro CrescNet reportou dados de 2 anos de 165 crianças tratadas com vosoritida em 19 centros europeus, com resultados do mundo real consistentes com os achados dos ensaios clínicos. As diretrizes internacionais sobre implementação e monitoramento da vosoritida oferecem a clínicos e pagadores uma estrutura compartilhada para decisões de tratamento. As empresas com registros de pacientes estabelecidos podem responder melhor às solicitações de evidências sobre complicações, qualidade de vida e resultados em adultos. Isso torna a coleta de evidências um requisito comercial, além de uma atividade clínica.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Vitalício do Tratamento e Pressão Orçamentária dos Pagadores | -4.1% | Global, mais agudo no EU5, Canadá e países nórdicos | Curto prazo (≤ 2 anos) |
| Pequena População Diagnosticada e Limitações no Recrutamento para Ensaios | -3.2% | Global | Médio prazo (2-4 anos) |
| Ônus das Injeções Diárias e Sensibilidade à Adesão | -2.6% | Global | Curto prazo (≤ 2 anos) |
| Acesso Desigual a Centros Especializados em Displasia Esquelética | -2.1% | APAC, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Vitalício do Tratamento e Pressão Orçamentária dos Pagadores
Os altos custos de tratamento continuam sendo a restrição de curto prazo mais evidente no mercado de tratamento de acondroplasia. O Comitê de Especialistas em Medicamentos do Canadá votou 15 a 0 contra o reembolso em sua recomendação de 2026, citando incerteza sobre os benefícios clínicos de longo prazo, como a altura final na idade adulta e a redução de complicações. O custo anual de CAD 346.988 para a vosoritida concentra as preocupações orçamentárias em uma pequena população de pacientes. O Comitê Federal Conjunto da Alemanha também não encontrou evidências suficientes de benefício adicional para o subgrupo de 4 meses a menos de 2 anos em sua avaliação de fevereiro de 2024. À medida que mais tratamentos entram nas negociações de reembolso, os pagadores podem solicitar evidências comparativas mais claras antes de ampliar a cobertura. Essa pressão é particularmente relevante quando o tratamento começa cedo e pode continuar até a maturidade esquelética.
Pequena População Diagnosticada e Recrutamento Limitado para Ensaios
A acondroplasia afeta 1 em cada 25.000 nascidos vivos globalmente, o que limita os grupos de recrutamento para ensaios e registros de longo prazo. O PROPEL 3 inscreveu 114 participantes em centros internacionais, o que ilustra o tempo e a coordenação necessários para estudos adequadamente dimensionados nessa população. O pequeno número de pacientes com placas de crescimento abertas também restringe o número de pacientes imediatamente elegíveis para tratamento focado no crescimento. A confirmação molecular pode ser necessária para alguns protocolos de estudo, adicionando mais uma etapa para famílias e centros de encaminhamento. O mercado de tratamento de acondroplasia pode, portanto, crescer mais lentamente do que a inovação clínica por si só poderia sugerir. O acesso limitado a centros especializados em displasia esquelética agrava esse problema em regiões onde os serviços de diagnóstico e monitoramento são desiguais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
Análogos de CNP Lideram a Receita Atual enquanto os Inibidores de FGFR3 Constroem a Demanda FuturaOs análogos do peptídeo natriurético tipo C detinham 38,63% da participação do mercado de tratamento de acondroplasia em 2026, apoiados pela presença estabelecida da vosoritida em 55 mercados comerciais. A navepegritida introduziu uma opção de análogo de CNP de administração semanal em 2026, e seus dados de 2 anos acrescentaram um acompanhamento mais longo sobre crescimento e alinhamento dos membros inferiores. O tipo de tratamento continua sendo importante para o mercado de tratamento de acondroplasia porque vincula a infraestrutura comercial estabelecida à diferenciação de novos produtos.
A terapia com hormônio de crescimento deve registrar o CAGR mais rápido por tipo de tratamento, de 29,25%, até 2032. O Japão tem um cenário distinto porque a terapia com hormônio de crescimento recebeu uma aprovação específica para acondroplasia, ao contrário de muitos outros sistemas nacionais. Espera-se que os inibidores de FGFR3 busquem um papel maior a partir de 2027, se o infigratinibe oral avançar de sua submissão de NDA planejada para 2026 para um lançamento nos EUA. O tratamento cirúrgico e o cuidado de suporte continuarão sendo necessários para complicações espinhais, neurológicas e relacionadas aos membros, mesmo com a expansão das opções farmacológicas.

Por Faixa Etária de Pacientes:
Pacientes Pediátricos Continuam a Dominar enquanto o Cuidado de Adultos se ExpandeOs pacientes pediátricos representavam 53,34% da participação do mercado de tratamento de acondroplasia em 2026, refletindo que a acondroplasia é tipicamente diagnosticada no início da vida e que a maioria das terapias modificadoras da doença aprovadas tem como alvo crianças durante os períodos de crescimento ativo. Os pacientes pediátricos continuam sendo os principais receptores de análogos do peptídeo natriurético tipo C, terapia com hormônio de crescimento e cuidado multidisciplinar contínuo. A intervenção precoce é frequentemente associada a melhores resultados de crescimento e ao manejo das complicações esqueléticas, reforçando a importância do início do tratamento durante a infância.
O segmento de pacientes adultos deve crescer a um CAGR de 30,12% até 2032, tornando-o o grupo etário de crescimento mais rápido. Espera-se que o crescimento seja impulsionado pelo reconhecimento crescente do ônus vitalício da doença, pelo melhor manejo das complicações ortopédicas e neurológicas, e pelo surgimento de terapias que podem atender a necessidades não atendidas além do aumento do crescimento pediátrico. À medida que o grupo de pacientes tratados envelhece, espera-se que os requisitos de monitoramento de longo prazo e cuidado de suporte contribuam para a expansão do mercado entre adultos.
Por Ambiente de Saúde:
Hospitais Lideram a Entrega de Tratamento enquanto as Clínicas Pediátricas Especializadas Ganham ImpulsoOs hospitais detinham 46,32% da participação do mercado de tratamento de acondroplasia em 2026, apoiados por seu papel no diagnóstico, início do tratamento, avaliação genética e manejo das complicações relacionadas à doença. Muitos pacientes recebem cuidados por meio de equipes multidisciplinares hospitalares compostas por endocrinologistas pediátricos, geneticistas, cirurgiões ortopédicos, neurocirurgiões e pneumologistas. Os hospitais também continuam sendo os principais ambientes para intervenções cirúrgicas e administração de terapias avançadas que requerem monitoramento especializado.
As clínicas pediátricas especializadas devem crescer a um CAGR de 29,73% até 2032, representando o segmento de ambiente de saúde de crescimento mais rápido. Seu crescimento reflete a crescente descentralização do manejo rotineiro da doença, a maior disponibilidade de serviços pediátricos especializados e a expansão dos programas de acompanhamento de longo prazo para crianças que recebem terapias direcionadas. Espera-se que essas clínicas desempenhem um papel cada vez mais importante no monitoramento do crescimento, na adesão ao tratamento, na educação dos cuidadores e no manejo contínuo dos pacientes, mantendo vias de encaminhamento para hospitais terciários em casos complexos.
Análise Geográfica
América do Norte
A América do Norte detinha uma participação de 46,22% do tamanho do mercado de tratamento de acondroplasia em 2026. A região se beneficia das aprovações da FDA, dos processos estabelecidos de pagadores comerciais e da assistência de copagamento que reduz os custos diretos para muitas famílias com seguro comercial. Uma data de ação da FDA em fevereiro de 2027 para a aprovação completa da vosoritida pode reduzir uma fonte de incerteza para os pagadores. A recomendação do Canadá contra o reembolso significa que o acesso regional continuará concentrado nos Estados Unidos.
Europa
A Europa é a segunda maior contribuinte para o mercado de tratamento de acondroplasia. A vosoritida recebeu aprovação europeia para pacientes com 2 anos ou mais em 2021, com uma expansão para lactentes a partir de 4 meses em 2023. A avaliação de benefícios da Alemanha de 2024 não confirmou benefício adicional para a população de 4 meses a menos de 2 anos. As decisões de cobertura europeias continuam a diferir por país porque os padrões de custo-efetividade e evidências de longo prazo diferem. As evidências do registro de 19 centros podem ajudar a apoiar futuras reavaliações nos principais mercados europeus.
Ásia-Pacífico, Oriente Médio, África e América do Sul
A Ásia-Pacífico deve expandir a um CAGR de 31,16% até 2032, a taxa geográfica mais rápida no mercado de tratamento de acondroplasia. O Japão combina cobertura de seguro nacional para vosoritida com uma aprovação específica para terapia com hormônio de crescimento, o que cria um ambiente de tratamento mais amplo do que em muitos países. A Kyowa Kirin está desenvolvendo o infigratinibe para pacientes japoneses, enquanto a Teijin Pharma recebeu designação de doença rara para TransCon CNP em junho de 2025. A China oferece uma grande base potencial de pacientes, mas a infraestrutura de diagnóstico continua sendo uma grande restrição de acesso. Coreia do Sul, Austrália e Índia são contribuintes menores, enquanto o Oriente Médio, a África e a América do Sul permanecem menos penetrados. A defesa dos pacientes e a capacidade de especialistas serão importantes para expandir o acesso ao tratamento nessas regiões.
Cenário Competitivo
O mercado de tratamento de acondroplasia está passando de uma categoria de produto liderada pela vosoritida para um cenário com várias abordagens de tratamento. A Ascendis adicionou um análogo de CNP semanal em 2026, o que torna a frequência de dosagem um fator competitivo direto. A BridgeBio está preparando um NDA para o infigratinibe oral após reportar dados de Fase 3 sobre velocidade de crescimento e proporcionalidade corporal. A BioMarin também tem uma resposta estratégica clara por meio do desenvolvimento de um análogo de CNP semanal de próxima geração. Esses movimentos colocam a conveniência, as evidências clínicas e a prontidão para reembolso no centro da competição no mercado de tratamento de acondroplasia.
Os desenvolvedores de análogos de CNP estão competindo por meio de frequência de administração, duração da exposição e potencial uso combinado. Os desenvolvedores de inibidores de FGFR3 estão competindo por meio de administração oral e a perspectiva de modulação direta da via. As empresas de hormônio de crescimento continuam relevantes no Japão e poderiam buscar posições de combinação se as evidências clínicas apoiarem o uso aditivo. Nenhum regime aprovado atualmente combina um análogo de CNP com inibição de FGFR3. Isso deixa espaço para futuros protocolos clínicos, mas o mercado de tratamento de acondroplasia não tem base de evidências estabelecida para tal combinação. Os conceitos iniciais baseados em RNA e terapia gênica permanecem sem receita durante o período de previsão.
A BridgeBio detém as designações de Terapia Inovadora, Via Rápida, Medicamento Órfão e Doença Pediátrica Rara da FDA para o infigratinibe. Essas designações apoiam uma posição regulatória diferenciada, embora o acesso ao mercado ainda dependa das evidências dos pagadores. A Ascendis utilizou uma formulação semanal para abordar o ônus das injeções diárias. A BridgeBio utilizou o programa PROPEL 3 para estabelecer evidências sobre proporcionalidade corporal, além do crescimento. O mercado de tratamento de acondroplasia permanece comercialmente concentrado em torno de um pequeno conjunto de empresas em estágio clínico e comercial, mas o panorama de produtos está se ampliando.
Líderes do Setor de Tratamento de Acondroplasia
-
BioMarin Pharmaceutical Inc.
-
Ascendis Pharma A/S
-
BridgeBio Pharma, Inc.
-
RIBOMIC, Inc.
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Acondroplasia Empresas cobertas neste relatório
- Amgen
- Ascendis Pharma A/S
- Biomarin Pharmaceutical
- BridgeBio Pharma, Inc.
- Daiichi Sankyo
- Eli Lilly and Company
- Roche
- Ferring Pharmaceuticals
- Ipsen
- Kyowa Kirin
- LG Chem Life Sciences
- Merck
- Novartis
- Novo Nordisk
- Opko Health
- Pfizer
- QED Therapeutics, Inc.
- RIBOMIC, Inc.
- Sanofi
- Shionogi & Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Acondroplasia
- Julho de 2026: A FDA aceitou o NDA suplementar da BioMarin buscando a conversão da vosoritida de aprovação acelerada para aprovação tradicional completa para crianças com acondroplasia, estabelecendo uma data de ação PDUFA de 28 de fevereiro de 2027.
- Fevereiro de 2026: A FDA concede Aprovação Acelerada ao YUVIWEL (navepegritida) da Ascendis Pharma: A FDA aprovou o primeiro análogo de CNP de administração semanal para acondroplasia em crianças com 2 anos ou mais com epífises abertas, concedendo à Ascendis um Voucher de Revisão Prioritária de Doença Pediátrica Rara (PRV); a revisão do Pedido de Autorização de Comercialização da EMA está em andamento com uma decisão prevista para o quarto trimestre de 2026.
Escopo do Relatório Global do Mercado de Tratamento de Acondroplasia
De acordo com o escopo do relatório, o mercado de tratamento de acondroplasia representa o segmento global de saúde focado em terapias, intervenções e cuidados de suporte para a acondroplasia, a displasia esquelética genética mais comum causada por mutações de FGFR3. Inclui biológicos, terapias gênicas, procedimentos cirúrgicos e cuidados pediátricos de suporte, com forte dependência de incentivos para medicamentos órfãos e infraestrutura de doenças raras.
O mercado de tratamento de acondroplasia é segmentado por tipo de tratamento, faixa etária de pacientes, ambiente de saúde e geografia. Por tipo de tratamento, o mercado é segmentado em análogos do peptídeo natriurético tipo C, inibidores de FGFR3, terapia com hormônio de crescimento, tratamentos cirúrgicos, terapia de suporte e direcionada a complicações, e conceitos de terapia gênica e celular. Por faixa etária de pacientes, o mercado é segmentado em pacientes pediátricos, pacientes adolescentes e pacientes adultos. Por ambiente de saúde, o mercado é segmentado em hospitais, clínicas pediátricas especializadas, centros acadêmicos e de pesquisa, e centros cirúrgicos ambulatoriais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Análogos do Peptídeo Natriurético Tipo C |
| Inibidores de FGFR3 |
| Terapia com Hormônio de Crescimento |
| Tratamentos Cirúrgicos |
| Terapia de Suporte e Direcionada a Complicações |
| Conceitos de Terapia Gênica e Celular |
| Pacientes Pediátricos |
| Pacientes Adolescentes |
| Pacientes Adultos |
| Hospitais |
| Clínicas Pediátricas Especializadas |
| Centros Acadêmicos e de Pesquisa |
| Centros Cirúrgicos Ambulatoriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Tratamento | Análogos do Peptídeo Natriurético Tipo C | |
| Inibidores de FGFR3 | ||
| Terapia com Hormônio de Crescimento | ||
| Tratamentos Cirúrgicos | ||
| Terapia de Suporte e Direcionada a Complicações | ||
| Conceitos de Terapia Gênica e Celular | ||
| Por Faixa Etária de Pacientes | Pacientes Pediátricos | |
| Pacientes Adolescentes | ||
| Pacientes Adultos | ||
| Por Ambiente de Saúde | Hospitais | |
| Clínicas Pediátricas Especializadas | ||
| Centros Acadêmicos e de Pesquisa | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda pelo mercado de tratamento de acondroplasia?
As terapias direcionadas, o diagnóstico precoce, o encaminhamento a especialistas e as opções de dosagem mais convenientes estão apoiando a demanda. A previsão é de que o mercado cresça de 0,50 bilhões de USD em 2026 para 0,62 bilhões de USD em 2027, e atinja 2,18 bilhões de USD até 2032, crescendo a um CAGR de 28,59% de 2027 a 2032.
Qual tipo de tratamento tem a maior participação?
Os análogos do peptídeo natriurético tipo C detinham uma participação de 38,63% em 2026, apoiados pelo uso estabelecido da vosoritida e pela chegada da navepegritida semanal em 2026.
Por que o segmento de pacientes adultos está ganhando importância no tratamento de acondroplasia?
Embora os pacientes pediátricos tenham representado a maior participação de mercado em 2026, espera-se que o segmento de pacientes adultos seja o de crescimento mais rápido, registrando um CAGR de 30,12% até 2032, impulsionado pelo reconhecimento crescente das necessidades de manejo da doença a longo prazo e pelas oportunidades de tratamento expandidas.
Qual região deve crescer mais rapidamente?
A previsão é de que a Ásia-Pacífico expanda a um CAGR de 31,16% até 2032, apoiada pelos desenvolvimentos no Japão e pelas oportunidades mais amplas em toda a região.