
Taille et Part du Marché du Traitement de l'Achondroplasie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.62 Milliards de dollars |
| Taille du Marché (2032) | 2.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 28.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
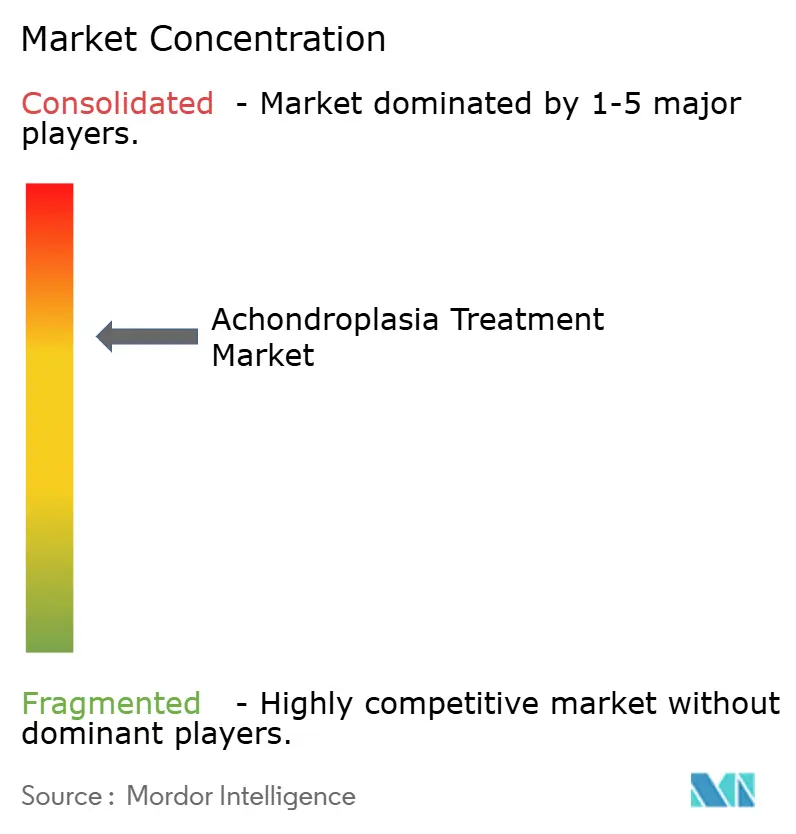
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de l'Achondroplasie par Mordor Intelligence
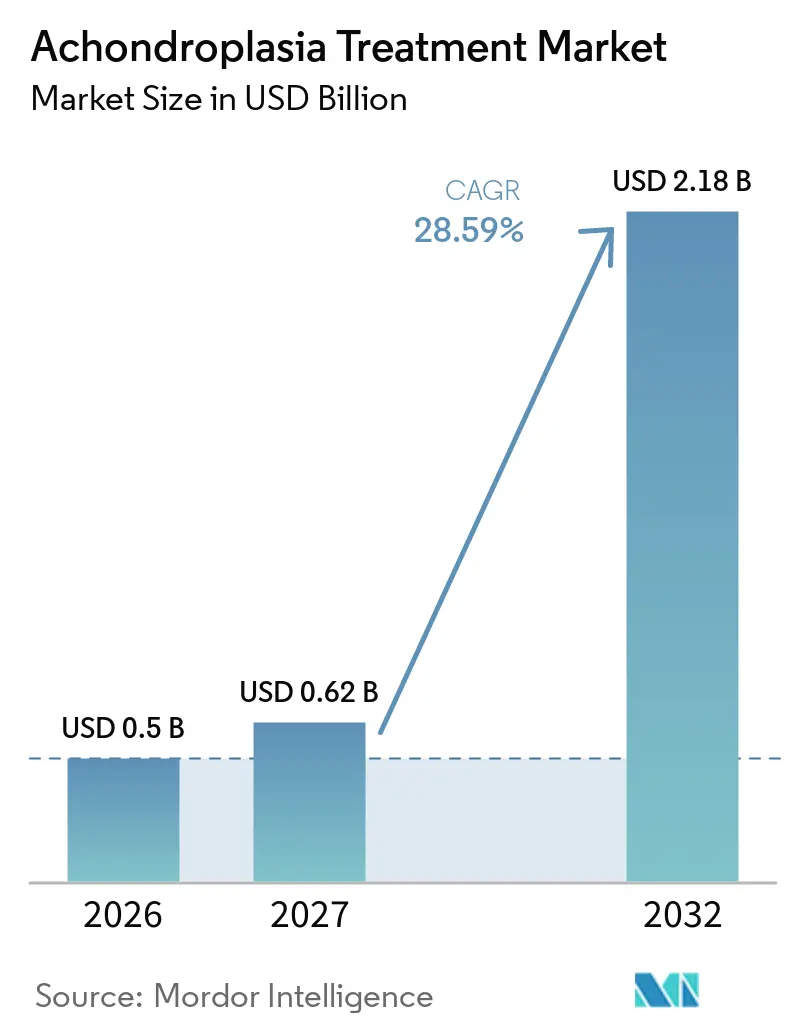
La taille du marché du traitement de l'achondroplasie est projetée à 0,5 milliard USD en 2026, 0,62 milliard USD en 2027, et devrait atteindre 2,18 milliards USD d'ici 2032, avec un CAGR de 28,59 % de 2027 à 2032.
Le marché du traitement de l'achondroplasie est entré dans une période plus concurrentielle en 2026, les traitements ciblés passant d'un contexte à produit unique vers des options injectables et orales en concurrence. La commodité posologique, les données probantes sur les proportions corporelles et l'accès aux soins spécialisés orienteront les décisions de prescription parallèlement aux résultats de croissance. Les payeurs examineront probablement la valeur clinique de plus près à mesure que des traitements à coût élevé supplémentaires chercheront une couverture pour la même petite population de patients. Les choix nationaux de remboursement continueront de déterminer la rapidité avec laquelle la demande clinique se traduit en revenus, en particulier en dehors des États-Unis. Le marché du traitement de l'achondroplasie a également la possibilité d'élargir l'accès au traitement lorsque le diagnostic précoce, les voies d'orientation et le soutien à domicile s'améliorent.
Points Clés du Rapport
- Par type de traitement, les analogues du peptide natriurétique de type C détenaient 38,63 % de la part du marché du traitement de l'achondroplasie en 2026, tandis que la thérapie par hormone de croissance devrait croître à un CAGR de 29,25 % jusqu'en 2032.
- Par groupe d'âge de patients, les patients pédiatriques représentaient 53,34 % du marché en 2026, tandis que le segment des patients adultes devrait se développer au CAGR le plus rapide de 30,12 % jusqu'en 2032.
- Par cadre de soins de santé, les hôpitaux détenaient une part de marché de 46,32 % en 2026, tandis que les cliniques pédiatriques spécialisées devraient connaître la croissance la plus élevée à un CAGR de 29,73 % pendant la période de prévision.
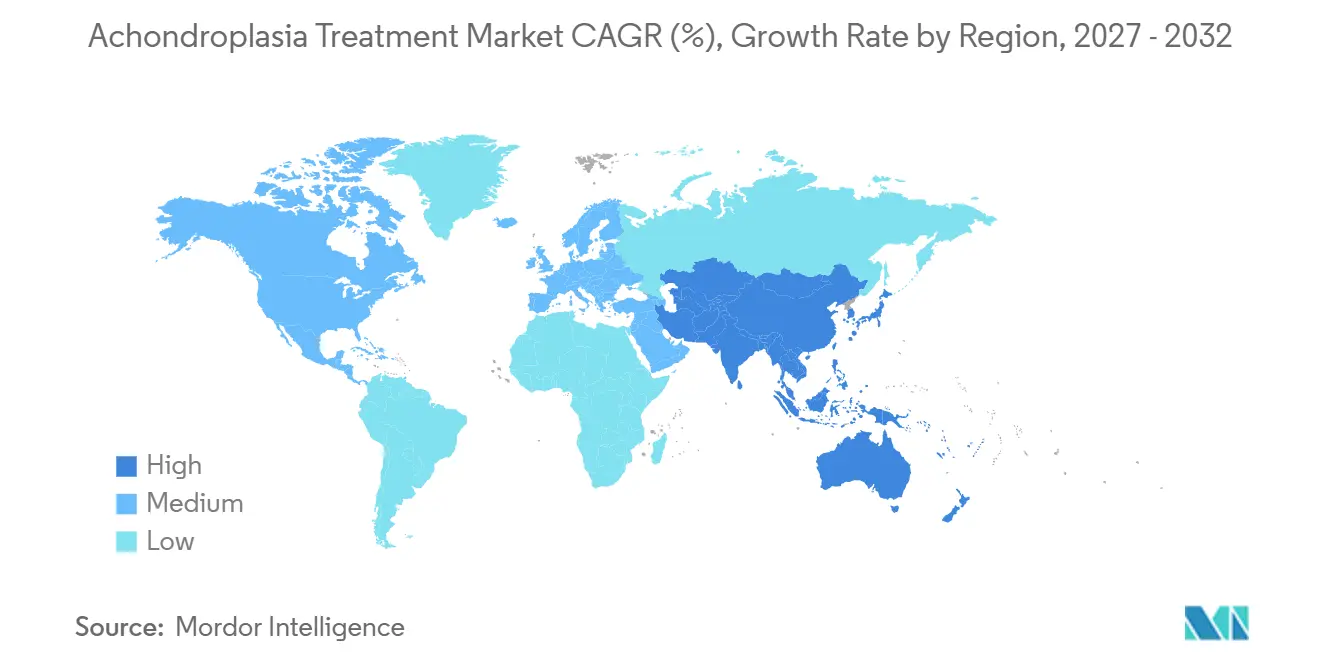
- Par géographie, l'Amérique du Nord détenait une part de 46,22 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 31,16 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion des Thérapies Ciblées Modificatrices de la Maladie | +8.3% | Mondial, porté par l'Amérique du Nord et l'UE5 | Court terme (≤ 2 ans) |
| Diagnostic Précoce et Orientation vers des Spécialistes | +4.9% | Amérique du Nord et UE, en croissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Soins Multidisciplinaires de l'Achondroplasie | +3.8% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Innovation en Matière d'Administration à Action Prolongée et Orale | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Adoption du Traitement Portée par les Associations de Patients | +3.1% | Amérique du Nord, UE et Japon | Moyen terme (2-4 ans) |
| Données Probantes en Vie Réelle pour le Remboursement | +4.6% | UE5 et Asie-Pacifique principale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Thérapies Ciblées Modificatrices de la Maladie
Le marché du traitement de l'achondroplasie comprend désormais 2 traitements ciblés approuvés par la FDA, qui donnent aux médecins un choix direct entre les profils de traitement. BioMarin a orienté les revenus du vosoritide pour 2026 vers 975 millions USD à 1,025 milliard USD et a déposé une demande d'approbation complète en avril 2026. La date d'action de la FDA est le 28 février 2027, et une approbation complète pourrait répondre aux préoccupations des payeurs liées à la voie d'approbation accélérée antérieure. Dans l'étude PROPEL 3, l'infigratinib a produit une vélocité de croissance annualisée de 5,96 cm par an, contre 4,22 cm par an pour le placebo. L'étude a également rapporté une différence de traitement de 1,74 cm par an et une amélioration statistiquement significative de la proportionnalité corporelle chez les enfants de moins de 8 ans.[1] À mesure que de nouveaux choix atteignent le marché du traitement de l'achondroplasie, les discussions sur la couverture devront peser la posologie, les données probantes à long terme et les résultats qui comptent pour les patients et leurs familles.
Diagnostic Génétique Précoce et Orientation vers des Spécialistes
Un diagnostic moléculaire précoce peut élargir la période pendant laquelle les enfants accèdent à des soins spécialisés appropriés et deviennent éligibles au traitement. Le dépistage prénatal non invasif des variants du FGFR3 peut être réalisé dès 9 à 10 semaines de gestation, ce qui peut avancer le diagnostic par rapport au stade habituel de l'échographie du deuxième trimestre.[2]Une étude de 2025 a révélé que la pratique était généralement alignée sur les recommandations d'orientation immédiate vers des spécialistes, mais des lacunes subsistaient dans l'évaluation de la première année concernant la compression cervico-médullaire et les problèmes respiratoires.[3] L'amélioration du phénotypage échographique utilisé avec le test du plasma maternel peut augmenter la spécificité diagnostique des orientations. Ces améliorations peuvent réduire les délais de prise en charge et favoriser des discussions plus précoces sur la thérapie modificatrice de la maladie. Le marché du traitement de l'achondroplasie dépendra des systèmes d'orientation vers des spécialistes, car le diagnostic seul ne garantit pas l'accès à une équipe de prescription expérimentée.
Innovation en Matière d'Administration à Action Prolongée et Orale
L'administration sous-cutanée quotidienne peut représenter une charge pratique pour les aidants, de sorte que la fréquence du traitement devient un point de différenciation important. Ascendis a reçu l'approbation de la FDA pour la navepegritide hebdomadaire en février 2026 pour les enfants âgés de 2 ans et plus avec des épiphyses ouvertes. Les données ApproaCH sur deux ans ont montré des bénéfices soutenus sur la vélocité de croissance et des améliorations de l'alignement des membres inférieurs jusqu'à la semaine 104. L'infigratinib oral a rapporté 4 % d'hyperphosphatémie légère transitoire et aucun événement indésirable rétinien ou cornéen lié au FGFR1/2 dans PROPEL 3. Ces données soutiennent le rôle de l'administration orale dans le marché du traitement de l'achondroplasie, bien que l'utilisation à plus long terme reste importante pour les cliniciens et les payeurs. Les options injectables hebdomadaires préservent également un rôle pour les analogues du peptide natriurétique de type C parmi les familles qui valorisent moins d'injections sans changer de classe de traitement.
Données Probantes en Vie Réelle Soutenant les Décisions de Remboursement
Les données probantes à long terme sont au cœur des examens de remboursement dans le marché du traitement de l'achondroplasie, en particulier là où les organismes d'évaluation des technologies de santé recherchent des résultats au-delà de la vélocité de croissance à court terme. Le registre CrescNet a rapporté des données sur 2 ans provenant de 165 enfants traités par vosoritide dans 19 centres européens, avec des résultats en vie réelle cohérents avec les résultats des essais cliniques. Les recommandations internationales sur la mise en œuvre et le suivi du vosoritide donnent aux cliniciens et aux payeurs un cadre commun pour les décisions de traitement. Les entreprises disposant de registres de patients établis peuvent mieux répondre aux demandes de données probantes sur les complications, la qualité de vie et les résultats à l'âge adulte. Cela fait de la collecte de données probantes une exigence commerciale autant qu'une activité clinique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût du Traitement à Vie et Pression Budgétaire des Payeurs | -4.1% | Mondial, plus aigu dans l'UE5, le Canada et les pays nordiques | Court terme (≤ 2 ans) |
| Petite Population Diagnostiquée et Limites du Recrutement pour les Essais | -3.2% | Mondial | Moyen terme (2-4 ans) |
| Charge des Injections Quotidiennes et Sensibilité à l'Observance | -2.6% | Mondial | Court terme (≤ 2 ans) |
| Accès Inégal aux Centres Experts en Dysplasie Squelettique | -2.1% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé du Traitement à Vie et Pression Budgétaire des Payeurs
Les coûts élevés des traitements restent la contrainte à court terme la plus évidente sur le marché du traitement de l'achondroplasie. Le Comité d'Experts en Médicaments du Canada a voté 15-0 contre le remboursement dans sa recommandation de 2026, citant l'incertitude quant aux bénéfices cliniques à long terme tels que la taille adulte finale et la réduction des complications. Le coût annuel de 346 988 CAD pour le vosoritide concentre les préoccupations budgétaires dans une petite population de patients. Le Comité Fédéral Mixte allemand a également conclu à l'absence de preuve suffisante d'un bénéfice supplémentaire pour le sous-groupe de 4 mois à moins de 2 ans dans son évaluation de février 2024. À mesure que davantage de traitements entrent dans les négociations de remboursement, les payeurs peuvent demander des données comparatives plus claires avant d'élargir la couverture. Cette pression est particulièrement pertinente lorsque le traitement commence tôt et pourrait se poursuivre jusqu'à la maturité squelettique.
Petite Population Diagnostiquée et Recrutement Limité pour les Essais
L'achondroplasie touche 1 naissance vivante sur 25 000 dans le monde, ce qui limite les bassins de recrutement pour les essais et les registres à long terme. PROPEL 3 a recruté 114 participants dans des sites internationaux, ce qui illustre le temps et la coordination nécessaires pour des études suffisamment puissantes dans cette population. Le petit nombre de patients avec des plaques de croissance ouvertes réduit également le nombre de ceux qui sont immédiatement éligibles au traitement axé sur la croissance. La confirmation moléculaire peut être nécessaire pour certains protocoles d'étude, ajoutant une étape supplémentaire pour les familles et les centres d'orientation. Le marché du traitement de l'achondroplasie peut donc croître plus lentement que la seule innovation clinique ne le suggère. L'accès limité aux centres spécialisés en dysplasie squelettique s'ajoute à ce problème dans les régions où les services de diagnostic et de suivi sont inégaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Traitement :
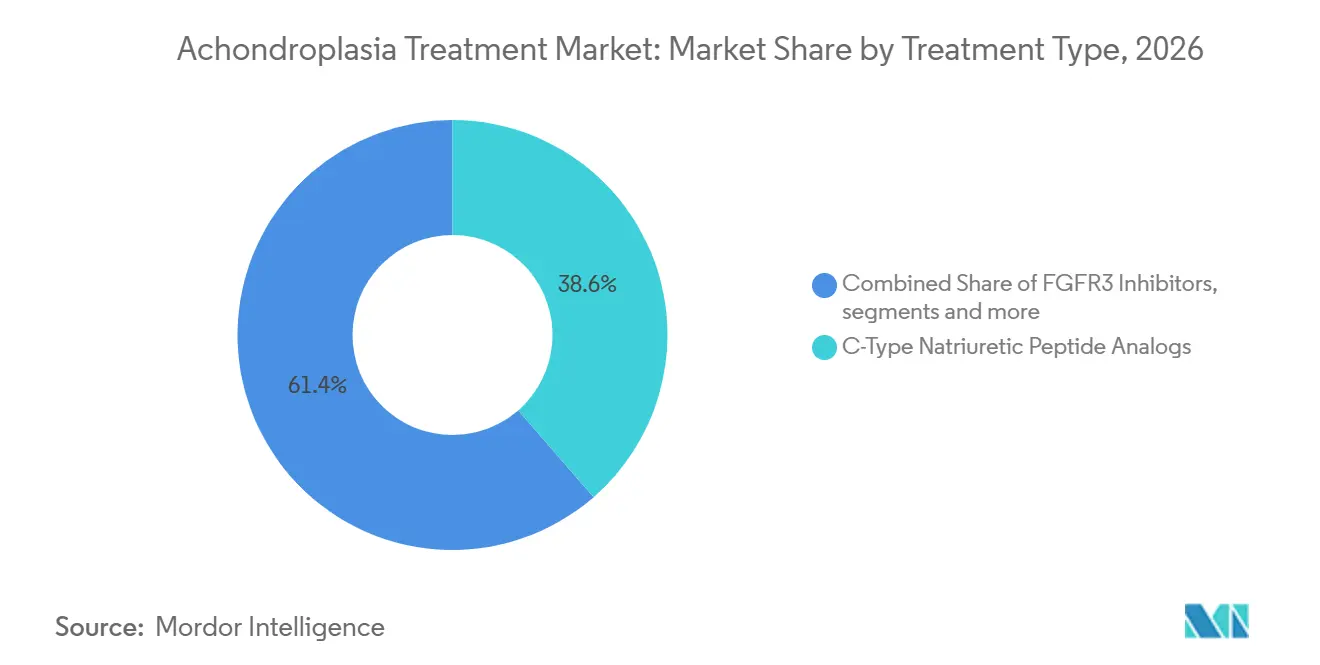
Les Analogues du Peptide Natriurétique de Type C Dominent les Revenus Actuels tandis que les Inhibiteurs du FGFR3 Construisent la Demande FutureLes analogues du peptide natriurétique de type C détenaient 38,63 % de la part du marché du traitement de l'achondroplasie en 2026, soutenus par la présence établie du vosoritide dans 55 marchés commerciaux. La navepegritide a introduit une option d'analogue du peptide natriurétique de type C hebdomadaire en 2026, et ses données sur 2 ans ont ajouté un suivi plus long sur la croissance et l'alignement des membres inférieurs. Le type de traitement reste important pour le marché du traitement de l'achondroplasie car il relie l'infrastructure commerciale établie à une différenciation plus récente des produits.
La thérapie par hormone de croissance devrait enregistrer le CAGR le plus rapide par type de traitement à 29,25 % jusqu'en 2032. Le Japon présente un contexte distinct car la thérapie par hormone de croissance a reçu une approbation spécifique pour l'achondroplasie, contrairement à de nombreux autres systèmes nationaux. Les inhibiteurs du FGFR3 devraient chercher à jouer un rôle plus important à partir de 2027 si l'infigratinib oral passe de sa soumission de NDA prévue en 2026 à un lancement aux États-Unis. Les traitements chirurgicaux et les soins de soutien resteront nécessaires pour les complications spinales, neurologiques et liées aux membres, même si les options pharmacologiques se développent.

Par Groupe d'Âge de Patients :
Les Patients Pédiatriques Continuent de Dominer tandis que les Soins aux Adultes se DéveloppentLes patients pédiatriques représentaient 53,34 % de la part du marché du traitement de l'achondroplasie en 2026, reflétant le fait que l'achondroplasie est généralement diagnostiquée tôt dans la vie et que la plupart des thérapies modificatrices de la maladie approuvées ciblent les enfants pendant les périodes de croissance active. Les patients pédiatriques restent les principaux bénéficiaires des analogues du peptide natriurétique de type C, de la thérapie par hormone de croissance et des soins multidisciplinaires continus. L'intervention précoce est souvent associée à de meilleurs résultats de croissance et à la gestion des complications squelettiques, renforçant l'importance de l'initiation du traitement pendant l'enfance.
Le segment des patients adultes devrait croître à un CAGR de 30,12 % jusqu'en 2032, ce qui en fait le groupe d'âge à la croissance la plus rapide. La croissance devrait être portée par une reconnaissance accrue du fardeau de la maladie tout au long de la vie, une meilleure gestion des complications orthopédiques et neurologiques, et l'émergence de thérapies susceptibles de répondre aux besoins non satisfaits au-delà de l'amélioration de la croissance pédiatrique. À mesure que la population de patients traités vieillit, les exigences de suivi à long terme et de soins de soutien devraient contribuer à l'expansion du marché chez les adultes.
Par Cadre de Soins de Santé :
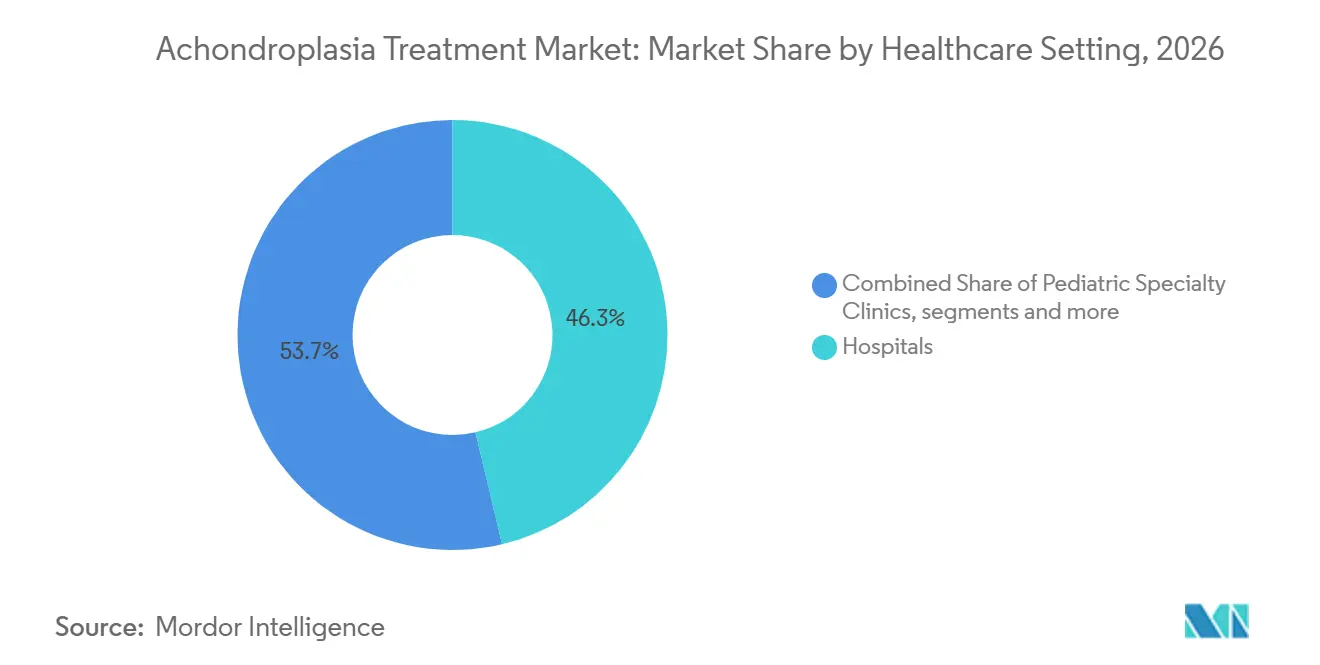
Les Hôpitaux Dominent la Prestation des Traitements tandis que les Cliniques Pédiatriques Spécialisées Gagnent en DynamismeLes hôpitaux détenaient 46,32 % de la part du marché du traitement de l'achondroplasie en 2026, soutenus par leur rôle dans le diagnostic, l'initiation du traitement, l'évaluation génétique et la gestion des complications liées à la maladie. De nombreux patients reçoivent des soins par le biais d'équipes multidisciplinaires hospitalières comprenant des endocrinologues pédiatriques, des généticiens, des chirurgiens orthopédiques, des neurochirurgiens et des pneumologues. Les hôpitaux restent également les principaux cadres pour les interventions chirurgicales et l'administration de thérapies avancées nécessitant un suivi spécialisé.
Les cliniques pédiatriques spécialisées devraient croître à un CAGR de 29,73 % jusqu'en 2032, représentant le segment de cadre de soins de santé à la croissance la plus rapide. Leur croissance reflète la décentralisation croissante de la gestion courante de la maladie, une plus grande disponibilité des services pédiatriques spécialisés et l'expansion des programmes de suivi à long terme pour les enfants recevant des thérapies ciblées. Ces cliniques devraient jouer un rôle de plus en plus important dans le suivi de la croissance, l'observance du traitement, l'éducation des aidants et la gestion continue des patients, tout en maintenant des voies d'orientation vers les hôpitaux tertiaires pour les cas complexes.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait une part de 46,22 % de la taille du marché du traitement de l'achondroplasie en 2026. La région bénéficie des approbations de la FDA, de processus établis auprès des payeurs commerciaux et d'une aide à la participation qui réduit les coûts directs pour de nombreuses familles assurées commercialement. Une date d'action de la FDA en février 2027 pour l'approbation complète du vosoritide pourrait réduire une source d'incertitude pour les payeurs. La recommandation du Canada contre le remboursement signifie que l'accès régional restera orienté vers les États-Unis.
Europe
L'Europe est le deuxième contributeur au marché du traitement de l'achondroplasie. Le vosoritide a reçu l'approbation européenne pour les patients âgés de 2 ans et plus en 2021, avec une extension aux nourrissons à partir de 4 mois en 2023. L'évaluation des bénéfices réalisée par l'Allemagne en 2024 n'a pas confirmé de bénéfice supplémentaire pour la population de 4 mois à moins de 2 ans. Les décisions de couverture européennes continuent de différer selon les pays en raison de normes différentes en matière de rapport coût-efficacité et de données probantes à long terme. Les données du registre provenant de 19 centres peuvent aider à soutenir les réévaluations futures dans les principaux marchés européens.
Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 31,16 % jusqu'en 2032, le taux géographique le plus rapide du marché du traitement de l'achondroplasie. Le Japon combine la couverture d'assurance nationale pour le vosoritide avec une approbation spécifique pour la thérapie par hormone de croissance, ce qui crée un cadre de traitement plus large que dans de nombreux pays. Kyowa Kirin développe l'infigratinib pour les patients japonais, tandis que Teijin Pharma a reçu la désignation de maladie rare pour TransCon CNP en juin 2025. La Chine offre une grande base potentielle de patients, mais l'infrastructure de diagnostic reste une contrainte d'accès majeure. La Corée du Sud, l'Australie et l'Inde sont des contributeurs plus modestes, tandis que le Moyen-Orient, l'Afrique et l'Amérique du Sud restent moins pénétrés. Le plaidoyer des patients et la capacité des spécialistes seront importants pour élargir l'accès au traitement dans ces régions.
Paysage Concurrentiel
Le marché du traitement de l'achondroplasie évolue d'une catégorie de produits dominée par le vosoritide vers un contexte avec plusieurs approches thérapeutiques. Ascendis a ajouté un analogue du peptide natriurétique de type C hebdomadaire en 2026, ce qui fait de la fréquence posologique un facteur concurrentiel direct. BridgeBio prépare une NDA pour l'infigratinib oral après avoir rapporté des données de phase 3 sur la vélocité de croissance et la proportionnalité corporelle. BioMarin dispose également d'une réponse stratégique claire grâce au développement d'un analogue du peptide natriurétique de type C hebdomadaire de nouvelle génération. Ces mouvements placent la commodité, les données cliniques et la préparation au remboursement au cœur de la concurrence sur le marché du traitement de l'achondroplasie.
Les développeurs d'analogues du peptide natriurétique de type C sont en concurrence sur la fréquence d'administration, la durée d'exposition et l'utilisation potentielle en combinaison. Les développeurs d'inhibiteurs du FGFR3 sont en concurrence sur l'administration orale et la perspective d'une modulation directe de la voie. Les entreprises d'hormone de croissance restent pertinentes au Japon et pourraient chercher des positions de combinaison si les données cliniques soutiennent une utilisation additive. Aucun schéma thérapeutique approuvé ne combine actuellement un analogue du peptide natriurétique de type C avec une inhibition du FGFR3. Cela laisse de la place pour de futurs protocoles cliniques, mais le marché du traitement de l'achondroplasie ne dispose pas de base de données probantes établie pour une telle combinaison. Les concepts précoces basés sur l'ARN et la thérapie génique restent en phase de pré-revenus pendant la période de prévision.
BridgeBio détient les désignations de la FDA de Thérapie Révolutionnaire, de Voie Rapide, de Médicament Orphelin et de Maladie Pédiatrique Rare pour l'infigratinib. Ces désignations soutiennent une position réglementaire différenciée, bien que l'accès au marché dépende toujours des données probantes des payeurs. Ascendis a utilisé une formulation hebdomadaire pour répondre à la charge des injections quotidiennes. BridgeBio a utilisé le programme PROPEL 3 pour établir des données probantes sur la proportionnalité corporelle ainsi que sur la croissance. Le marché du traitement de l'achondroplasie reste commercialement concentré autour d'un petit ensemble d'entreprises en phase clinique et commerciales, mais le paysage des produits s'élargit.
Leaders du Secteur du Traitement de l'Achondroplasie
-
BioMarin Pharmaceutical Inc.
-
Ascendis Pharma A/S
-
BridgeBio Pharma, Inc.
-
RIBOMIC, Inc.
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de l'Achondroplasie Entreprises couvertes dans ce rapport
- Amgen
- Ascendis Pharma A/S
- Biomarin Pharmaceutical
- BridgeBio Pharma, Inc.
- Daiichi Sankyo
- Eli Lilly and Company
- Roche
- Ferring Pharmaceuticals
- Ipsen
- Kyowa Kirin
- LG Chem Life Sciences
- Merck
- Novartis
- Novo Nordisk
- Opko Health
- Pfizer
- QED Therapeutics, Inc.
- RIBOMIC, Inc.
- Sanofi
- Shionogi & Co., Ltd.
Développements industriels récents dans Marché du Traitement de l'Achondroplasie
- Juillet 2026 : La FDA a accepté la NDA supplémentaire de BioMarin visant la conversion du vosoritide d'une approbation accélérée à une approbation traditionnelle complète pour les enfants atteints d'achondroplasie, fixant une date d'action PDUFA au 28 février 2027.
- Février 2026 : La FDA accorde une approbation accélérée à YUVIWEL (navepegritide) d'Ascendis Pharma : La FDA a approuvé le premier analogue du peptide natriurétique de type C hebdomadaire pour l'achondroplasie chez les enfants âgés de 2 ans et plus avec des épiphyses ouvertes, accordant à Ascendis un Bon de Révision Prioritaire pour Maladie Pédiatrique Rare ; l'examen de la Demande d'Autorisation de Mise sur le Marché auprès de l'EMA est en cours avec une décision anticipée au quatrième trimestre 2026.
Portée du Rapport sur le Marché Mondial du Traitement de l'Achondroplasie
Selon la portée du rapport, le marché du traitement de l'achondroplasie représente le segment mondial des soins de santé axé sur les thérapies, les interventions et les soins de soutien pour l'achondroplasie, la dysplasie squelettique génétique la plus courante causée par des mutations du FGFR3. Il comprend les produits biologiques, les thérapies géniques, les procédures chirurgicales et les soins pédiatriques de soutien, avec une forte dépendance aux incitations pour les médicaments orphelins et à l'infrastructure des maladies rares.
Le marché du traitement de l'achondroplasie est segmenté par type de traitement, groupe d'âge de patients, cadre de soins de santé et géographie. Par type de traitement, le marché est segmenté en analogues du peptide natriurétique de type C, inhibiteurs du FGFR3, thérapie par hormone de croissance, traitements chirurgicaux, thérapie de soutien et dirigée contre les complications, et concepts de thérapie génique et cellulaire. Par groupe d'âge de patients, le marché est segmenté en patients pédiatriques, patients adolescents et patients adultes. Par cadre de soins de santé, le marché est segmenté en hôpitaux, cliniques pédiatriques spécialisées, centres académiques et de recherche, et centres chirurgicaux ambulatoires. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Analogues du Peptide Natriurétique de Type C |
| Inhibiteurs du FGFR3 |
| Thérapie par Hormone de Croissance |
| Traitements Chirurgicaux |
| Thérapie de Soutien et Dirigée contre les Complications |
| Concepts de Thérapie Génique et Cellulaire |
| Patients Pédiatriques |
| Patients Adolescents |
| Patients Adultes |
| Hôpitaux |
| Cliniques Pédiatriques Spécialisées |
| Centres Académiques et de Recherche |
| Centres Chirurgicaux Ambulatoires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Traitement | Analogues du Peptide Natriurétique de Type C | |
| Inhibiteurs du FGFR3 | ||
| Thérapie par Hormone de Croissance | ||
| Traitements Chirurgicaux | ||
| Thérapie de Soutien et Dirigée contre les Complications | ||
| Concepts de Thérapie Génique et Cellulaire | ||
| Par Groupe d'Âge de Patients | Patients Pédiatriques | |
| Patients Adolescents | ||
| Patients Adultes | ||
| Par Cadre de Soins de Santé | Hôpitaux | |
| Cliniques Pédiatriques Spécialisées | ||
| Centres Académiques et de Recherche | ||
| Centres Chirurgicaux Ambulatoires | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande sur le marché du traitement de l'achondroplasie ?
Les thérapies ciblées, le diagnostic précoce, l'orientation vers des spécialistes et des options posologiques plus pratiques soutiennent la demande. Le marché devrait croître de 0,50 milliard USD en 2026 à 0,62 milliard USD en 2027, et atteindre 2,18 milliards USD d'ici 2032, avec un CAGR de 28,59 % de 2027 à 2032.
Quel type de traitement détient la plus grande part ?
Les analogues du peptide natriurétique de type C détenaient une part de 38,63 % en 2026, soutenus par l'utilisation établie du vosoritide et l'arrivée en 2026 de la navepegritide hebdomadaire.
Pourquoi le segment des patients adultes gagne-t-il en importance dans le traitement de l'achondroplasie ?
Bien que les patients pédiatriques représentaient la plus grande part de marché en 2026, le segment des patients adultes devrait être le plus en croissance, enregistrant un CAGR de 30,12 % jusqu'en 2032, porté par une reconnaissance accrue des besoins de gestion de la maladie à long terme et des opportunités de traitement élargies.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 31,16 % jusqu'en 2032, soutenue par les développements au Japon et les opportunités plus larges dans la région.