
Achondroplasie-Behandlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.62 Milliarden US-Dollar |
| Marktgröße (2032) | 2.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 28.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
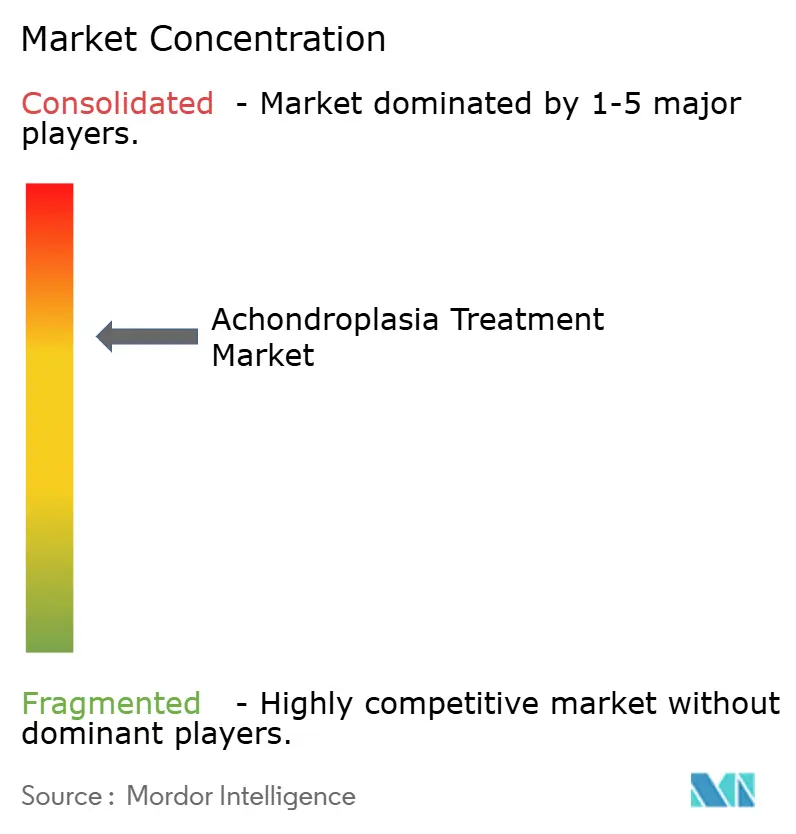
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Achondroplasie-Behandlungsmarkt Analyse von Mordor Intelligence
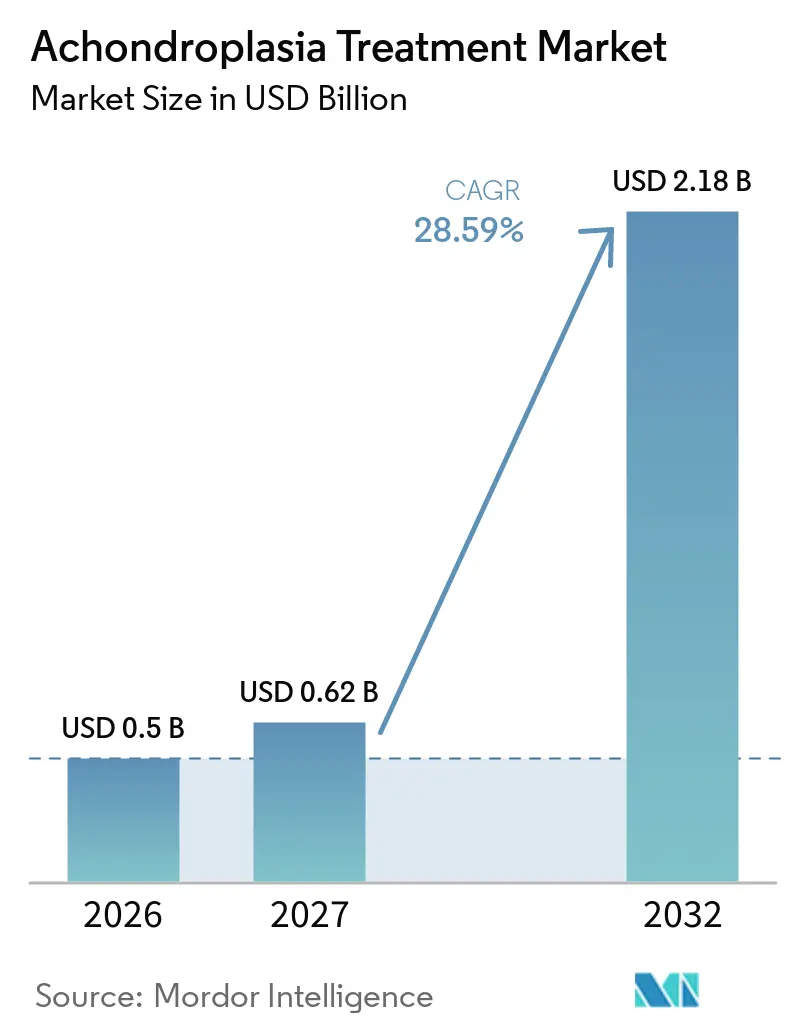
Die Größe des Achondroplasie-Behandlungsmarktes wird für 2026 auf 0,5 Milliarden USD, für 2027 auf 0,62 Milliarden USD geschätzt und soll bis 2032 einen Wert von 2,18 Milliarden USD erreichen, mit einem CAGR von 28,59 % von 2027 bis 2032.
Der Achondroplasie-Behandlungsmarkt trat 2026 in eine wettbewerbsintensivere Phase ein, da gezielte Behandlungen von einem Einzelprodukt-Umfeld zu konkurrierenden injizierbaren und oralen Optionen übergingen. Dosierungskomfort, Belege zu Körperproportionen und der Zugang zu Fachversorgung werden Verschreibungsentscheidungen neben Wachstumsergebnissen prägen. Kostenträger werden den klinischen Nutzen voraussichtlich genauer prüfen, da weitere hochpreisige Behandlungen eine Kostenübernahme für dieselbe kleine Patientenpopulation anstreben. Nationale Erstattungsentscheidungen werden weiterhin bestimmen, wie schnell sich die klinische Nachfrage in Umsatz umwandelt, insbesondere außerhalb der Vereinigten Staaten. Der Achondroplasie-Behandlungsmarkt hat auch die Möglichkeit, den Behandlungszugang zu erweitern, wenn Frühdiagnose, Überweisungswege und häusliche Unterstützung verbessert werden.
Wichtigste Erkenntnisse des Berichts
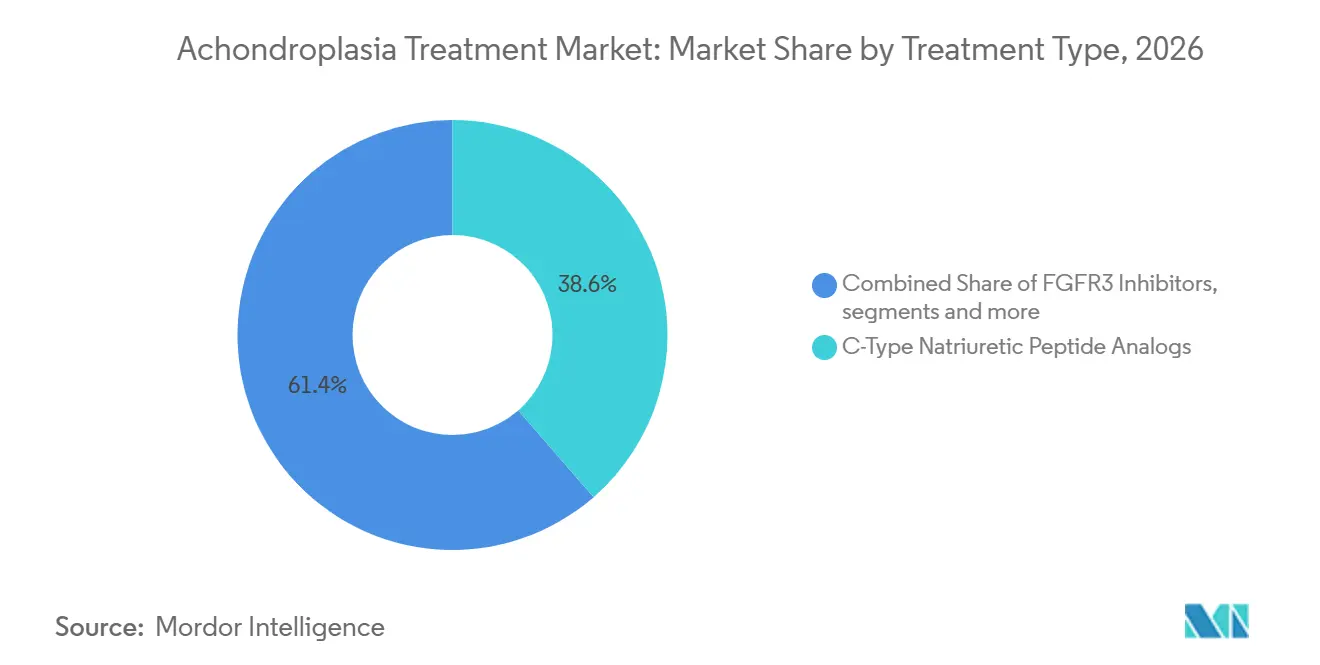
- Nach Behandlungsart hielten C-Typ-natriuretische Peptid-Analoga im Jahr 2026 einen Marktanteil von 38,63 % am Achondroplasie-Behandlungsmarkt, während die Wachstumshormontherapie bis 2032 voraussichtlich mit einem CAGR von 29,25 % wachsen wird.
- Nach Patientenaltersgruppe repräsentierten pädiatrische Patienten im Jahr 2026 53,34 % des Marktes, während das Segment der erwachsenen Patienten voraussichtlich mit dem schnellsten CAGR von 30,12 % bis 2032 wachsen wird.
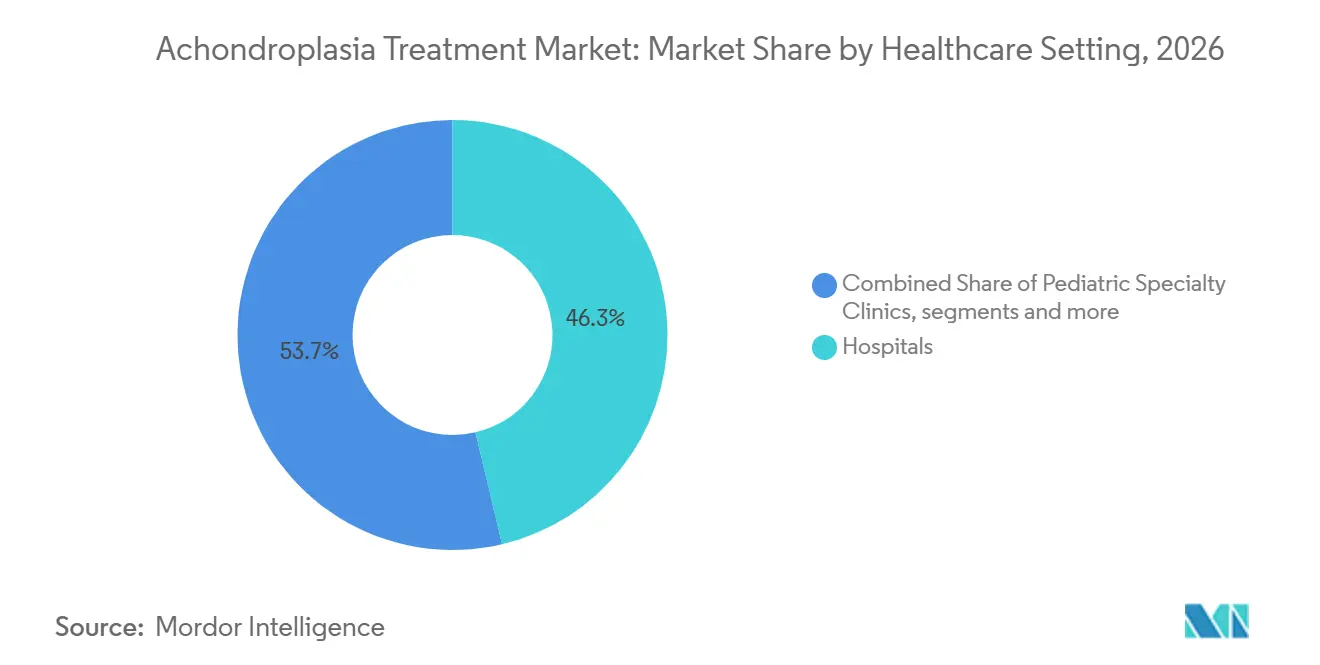
- Nach Versorgungsumfeld hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 46,32 %, während pädiatrische Fachkliniken im Prognosezeitraum das höchste Wachstum mit einem CAGR von 29,73 % verzeichnen dürften.
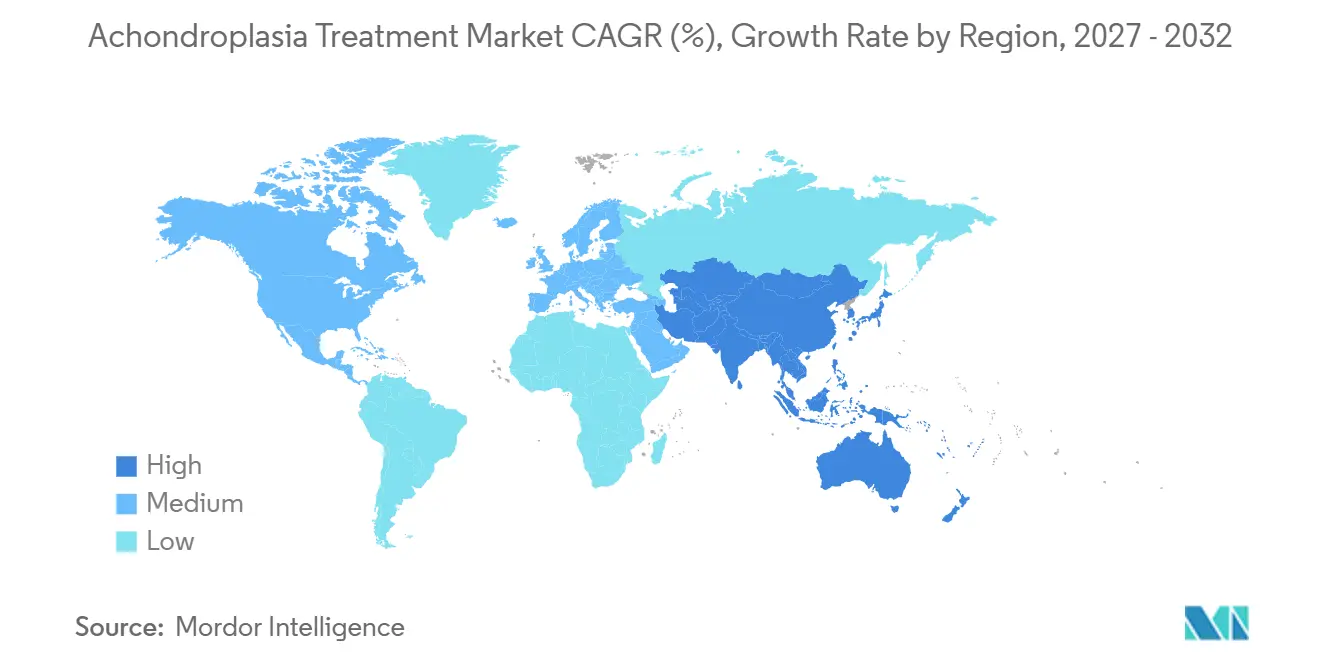
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 46,22 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 31,16 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung gezielter krankheitsmodifizierender Therapien | +8.3% | Global, angeführt von Nordamerika und EU5 | Kurzfristig (≤ 2 Jahre) |
| Frühzeitigere Diagnose und Facharztüberweisung | +4.9% | Nordamerika und EU, wachsend in APAC | Mittelfristig (2–4 Jahre) |
| Multidisziplinäre Achondroplasie-Versorgung | +3.8% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Innovation bei langwirksamer und oraler Verabreichung | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Durch Patientenvertretung geförderter Behandlungseinsatz | +3.1% | Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Realweltliche Evidenz für die Erstattung | +4.6% | EU5 und Kern-APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung gezielter krankheitsmodifizierender Therapien
Der Achondroplasie-Behandlungsmarkt umfasst nun 2 von der FDA zugelassene gezielte Behandlungen, die Ärzten eine direkte Wahl zwischen Behandlungsprofilen ermöglichen. BioMarin prognostizierte für 2026 einen Vosoritid-Umsatz von 975 Millionen USD bis 1,025 Milliarden USD und stellte im April 2026 einen Antrag auf vollständige Zulassung. Das FDA-Aktionsdatum ist der 28. Februar 2027, und eine vollständige Zulassung könnte Bedenken der Kostenträger im Zusammenhang mit dem früheren beschleunigten Zulassungsweg ausräumen. In der PROPEL-3-Studie erzielte Infigratinib eine annualisierte Körperwachstumsgeschwindigkeit von 5,96 cm pro Jahr, verglichen mit 4,22 cm pro Jahr für Placebo. Die Studie berichtete auch einen Behandlungsunterschied von 1,74 cm pro Jahr und eine statistisch signifikante Verbesserung der Körperproportionalität bei Kindern unter 8 Jahren.[1] Da neue Optionen den Achondroplasie-Behandlungsmarkt erreichen, müssen Kostenübernahmediskussionen Dosierung, Langzeitevidenz und für Patienten und Familien relevante Ergebnisse abwägen.
Frühzeitigere genetische Diagnose und Facharztüberweisung
Eine frühzeitigere molekulare Diagnose kann den Zeitraum verlängern, in dem Kinder eine geeignete Fachversorgung erhalten und für eine Behandlung in Frage kommen. Nichtinvasive pränatale Tests auf FGFR3-Varianten können ab der 9. bis 10. Schwangerschaftswoche durchgeführt werden, was die Diagnose gegenüber dem üblichen Ultraschall im zweiten Trimester vorziehen kann.[2]Eine Studie aus dem Jahr 2025 ergab, dass die Praxis häufig mit den Leitlinien zur sofortigen Facharztüberweisung übereinstimmte, jedoch Lücken bei der Erstjahresbeurteilung auf zervikомedulläre Kompression und Atemwegsprobleme bestanden.[3] Verbesserte sonografische Phänotypisierung in Kombination mit mütterlichen Plasmatests kann die diagnostische Spezifität von Überweisungen erhöhen. Diese Verbesserungen können Versorgungsverzögerungen reduzieren und frühere Diskussionen über krankheitsmodifizierende Therapien unterstützen. Der Achondroplasie-Behandlungsmarkt wird auf Facharztüberweisungssysteme angewiesen sein, da eine Diagnose allein keinen Zugang zu einem erfahrenen verschreibenden Team gewährleistet.
Innovation bei langwirksamer und oraler Verabreichung
Die tägliche subkutane Verabreichung kann für Pflegepersonen eine praktische Belastung darstellen, sodass die Behandlungshäufigkeit zu einem wichtigen Differenzierungsmerkmal wird. Ascendis erhielt im Februar 2026 die FDA-Zulassung für das einmal wöchentlich verabreichte Navepegritid für Kinder ab 2 Jahren mit offenen Epiphysen. Zweijährige ApproaCH-Daten zeigten anhaltende Vorteile bei der Wachstumsgeschwindigkeit und Verbesserungen der Ausrichtung der unteren Extremitäten bis Woche 104. Orales Infigratinib berichtete in PROPEL 3 über 4 % milde vorübergehende Hyperphosphatämie und keine gemeldeten FGFR1/2-bedingten retinalen oder kornealen unerwünschten Ereignisse. Diese Daten unterstützen die Rolle der oralen Verabreichung im Achondroplasie-Behandlungsmarkt, obwohl die Langzeitanwendung für Kliniker und Kostenträger weiterhin wichtig bleiben wird. Wöchentliche injizierbare Optionen erhalten auch eine Rolle für CNP-Analoga bei Familien, die weniger Injektionen bevorzugen, ohne die Behandlungsklasse zu wechseln.
Realweltliche Evidenz zur Unterstützung von Erstattungsentscheidungen
Langzeitevidenz ist zentral für Erstattungsüberprüfungen im Achondroplasie-Behandlungsmarkt, insbesondere dort, wo Bewertungsgremien für Gesundheitstechnologie Ergebnisse über die kurzfristige Wachstumsgeschwindigkeit hinaus anstreben. Das CrescNet-Register berichtete 2-Jahres-Daten von 165 mit Vosoritid behandelten Kindern aus 19 europäischen Zentren, mit realweltlichen Ergebnissen, die mit den Ergebnissen klinischer Studien übereinstimmen. Internationale Leitlinien zur Implementierung und Überwachung von Vosoritid geben Klinikern und Kostenträgern einen gemeinsamen Rahmen für Behandlungsentscheidungen. Unternehmen mit etablierten Patientenregistern können Anfragen nach Evidenz zu Komplikationen, Lebensqualität und Erwachsenenergebnissen besser beantworten. Dies macht die Evidenzerhebung zu einer kommerziellen Anforderung ebenso wie zu einer klinischen Tätigkeit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lebenslange Behandlungskosten und Budgetdruck der Kostenträger | -4.1% | Global, am stärksten in EU5, Kanada und nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Kleine diagnostizierte Population und Grenzen der Studienrekrutierung | -3.2% | Global | Mittelfristig (2–4 Jahre) |
| Belastung durch tägliche Injektionen und Adhärenzempfindlichkeit | -2.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Ungleicher Zugang zu Fachzentren für Skelettdysplasie | -2.1% | APAC, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe lebenslange Behandlungskosten und Budgetdruck der Kostenträger
Hohe Behandlungskosten bleiben die deutlichste kurzfristige Einschränkung des Achondroplasie-Behandlungsmarktes. Der kanadische Arzneimittelexpertenausschuss stimmte in seiner Empfehlung 2026 mit 15:0 gegen eine Erstattung und verwies auf Unsicherheiten hinsichtlich langfristiger klinischer Vorteile wie der endgültigen Körpergröße im Erwachsenenalter und der Reduktion von Komplikationen. Die jährlichen Kosten von 346.988 CAD für Vosoritid konzentrieren die Budgetbedenken auf eine kleine Patientenpopulation. Der Gemeinsame Bundesausschuss in Deutschland stellte in seiner Bewertung vom Februar 2024 ebenfalls keinen ausreichenden Zusatznutzen für die Untergruppe der 4 Monate bis unter 2 Jahre alten Patienten fest. Da mehr Behandlungen in Erstattungsverhandlungen eintreten, können Kostenträger klarere vergleichende Evidenz verlangen, bevor sie die Kostenübernahme ausweiten. Dieser Druck ist besonders relevant, wenn die Behandlung früh beginnt und bis zur Skelettreife fortgesetzt werden könnte.
Kleine diagnostizierte Population und begrenzte Studienrekrutierung
Achondroplasie betrifft 1 von 25.000 Lebendgeburten weltweit, was die Rekrutierungspools für Studien und Langzeitregister einschränkt. PROPEL 3 schloss 114 Teilnehmer an internationalen Standorten ein, was den Zeit- und Koordinationsaufwand für ausreichend aussagekräftige Studien in dieser Population verdeutlicht. Die geringe Anzahl von Patienten mit offenen Wachstumsfugen schränkt auch die Anzahl derjenigen ein, die unmittelbar für eine wachstumsorientierte Behandlung in Frage kommen. Für einige Studienprotokolle kann eine molekulare Bestätigung erforderlich sein, was für Familien und Überweisungszentren einen weiteren Schritt bedeutet. Der Achondroplasie-Behandlungsmarkt kann daher langsamer wachsen, als klinische Innovationen allein vermuten lassen. Der begrenzte Zugang zu spezialisierten Skelettdysplasie-Zentren verschärft dieses Problem in Regionen, in denen Diagnose- und Überwachungsleistungen uneinheitlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
CNP-Analoga führen den aktuellen Umsatz an, während FGFR3-Inhibitoren die künftige Nachfrage aufbauenC-Typ-natriuretische Peptid-Analoga hielten im Jahr 2026 einen Marktanteil von 38,63 % am Achondroplasie-Behandlungsmarkt, gestützt durch die etablierte Präsenz von Vosoritid in 55 kommerziellen Märkten. Navepegritid führte 2026 eine einmal wöchentlich verabreichte CNP-Analog-Option ein, und seine 2-Jahres-Daten ergänzten das Langzeit-Follow-up zu Wachstum und Ausrichtung der unteren Extremitäten. Die Behandlungsart bleibt für den Achondroplasie-Behandlungsmarkt wichtig, da sie etablierte kommerzielle Infrastruktur mit neuerer Produktdifferenzierung verbindet.
Die Wachstumshormontherapie wird voraussichtlich den schnellsten CAGR nach Behandlungsart von 29,25 % bis 2032 verzeichnen. Japan hat ein besonderes Umfeld, da die Wachstumshormontherapie eine spezifische Zulassung für Achondroplasie erhielt, anders als in vielen anderen nationalen Systemen. FGFR3-Inhibitoren werden ab 2027 voraussichtlich eine größere Rolle anstreben, wenn orales Infigratinib von der geplanten NDA-Einreichung 2026 zu einem US-Marktstart übergeht. Chirurgische Behandlungen und unterstützende Versorgung werden für spinale, neurologische und extremitätenbezogene Komplikationen auch bei Ausweitung pharmakologischer Optionen weiterhin notwendig sein.

Nach Patientenaltersgruppe:
Pädiatrische Patienten dominieren weiterhin, während die Erwachsenenversorgung expandiertPädiatrische Patienten machten im Jahr 2026 53,34 % des Marktanteils am Achondroplasie-Behandlungsmarkt aus, was widerspiegelt, dass Achondroplasie typischerweise früh im Leben diagnostiziert wird und die meisten zugelassenen krankheitsmodifizierenden Therapien auf Kinder in aktiven Wachstumsphasen abzielen. Pädiatrische Patienten bleiben die primären Empfänger von C-Typ-natriuretischen Peptid-Analoga, Wachstumshormontherapie und laufender multidisziplinärer Versorgung. Eine frühzeitige Intervention wird häufig mit verbesserten Wachstumsergebnissen und dem Management von Skelettomplikationen in Verbindung gebracht, was die Bedeutung der Behandlungseinleitung im Kindesalter unterstreicht.
Das Segment der erwachsenen Patienten wird voraussichtlich bis 2032 mit einem CAGR von 30,12 % wachsen und damit die am schnellsten wachsende Altersgruppe darstellen. Das Wachstum wird voraussichtlich durch die zunehmende Anerkennung der lebenslangen Krankheitslast, ein verbessertes Management orthopädischer und neurologischer Komplikationen sowie das Aufkommen von Therapien angetrieben, die ungedeckten Bedarf über die pädiatrische Wachstumsförderung hinaus adressieren können. Da der behandelte Patientenpool altert, werden langfristige Überwachungs- und unterstützende Versorgungsanforderungen voraussichtlich zur Marktexpansion bei Erwachsenen beitragen.
Nach Versorgungsumfeld:
Krankenhäuser führen die Behandlungsversorgung an, während pädiatrische Fachkliniken an Bedeutung gewinnenKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 46,32 % am Achondroplasie-Behandlungsmarkt, gestützt durch ihre Rolle bei Diagnose, Behandlungseinleitung, genetischer Bewertung und dem Management krankheitsbedingter Komplikationen. Viele Patienten werden durch multidisziplinäre krankenhausbasierte Teams betreut, die pädiatrische Endokrinologen, Genetiker, orthopädische Chirurgen, Neurochirurgen und Pneumologen umfassen. Krankenhäuser bleiben auch die primären Einrichtungen für chirurgische Eingriffe und die Verabreichung fortschrittlicher Therapien, die eine spezialisierte Überwachung erfordern.
Pädiatrische Fachkliniken werden bis 2032 voraussichtlich mit einem CAGR von 29,73 % wachsen und damit das am schnellsten wachsende Versorgungsumfeld-Segment darstellen. Ihr Wachstum spiegelt die zunehmende Dezentralisierung des routinemäßigen Krankheitsmanagements, die größere Verfügbarkeit spezialisierter pädiatrischer Leistungen und die Ausweitung langfristiger Nachsorgeprogramme für Kinder, die gezielte Therapien erhalten, wider. Von diesen Kliniken wird erwartet, dass sie eine zunehmend wichtige Rolle bei der Wachstumsüberwachung, der Behandlungsadhärenz, der Aufklärung von Pflegepersonen und der laufenden Patientenbetreuung spielen, während sie Überweisungswege zu tertiären Krankenhäusern für komplexe Fälle aufrechterhalten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 46,22 % an der Größe des Achondroplasie-Behandlungsmarktes. Die Region profitiert von FDA-Zulassungen, etablierten kommerziellen Kostenträgerprozessen und Zuzahlungsunterstützung, die die direkten Kosten für viele kommerziell versicherte Familien senkt. Ein FDA-Aktionsdatum im Februar 2027 für die vollständige Vosoritid-Zulassung könnte eine Quelle der Kostenträgerunsicherheit beseitigen. Kanadas Empfehlung gegen eine Erstattung bedeutet, dass der regionale Zugang weiterhin auf die Vereinigten Staaten ausgerichtet sein wird.
Europa
Europa ist der zweitgrößte Beitragszahler zum Achondroplasie-Behandlungsmarkt. Vosoritid erhielt 2021 die europäische Zulassung für Patienten ab 2 Jahren, mit einer Erweiterung auf Säuglinge ab 4 Monaten im Jahr 2023. Die Nutzenbewertung des Gemeinsamen Bundesausschusses in Deutschland aus dem Jahr 2024 bestätigte keinen Zusatznutzen für die Population der 4 Monate bis unter 2 Jahre alten Patienten. Europäische Kostenübernahmeentscheidungen unterscheiden sich weiterhin von Land zu Land, da die Standards für Kosteneffektivität und Langzeitevidenz variieren. Registerevidenz aus 19 Zentren kann künftige Neubewertungen in wichtigen europäischen Märkten unterstützen.
Asien-Pazifik, Naher Osten, Afrika und Südamerika
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 31,16 % expandieren, der schnellsten geografischen Rate im Achondroplasie-Behandlungsmarkt. Japan kombiniert die nationale Krankenversicherungsdeckung für Vosoritid mit einer spezifischen Zulassung für die Wachstumshormontherapie, was ein breiteres Behandlungsumfeld als in vielen anderen Ländern schafft. Kyowa Kirin entwickelt Infigratinib für japanische Patienten, während Teijin Pharma im Juni 2025 die Seltene-Krankheiten-Bezeichnung für TransCon CNP erhielt. China bietet eine große potenzielle Patientenbasis, aber die diagnostische Infrastruktur bleibt eine wesentliche Zugangsbeschränkung. Südkorea, Australien und Indien sind kleinere Beitragszahler, während der Nahe Osten, Afrika und Südamerika weniger erschlossen bleiben. Patientenvertretung und Fachkapazitäten werden für die Ausweitung des Behandlungszugangs in diesen Regionen wichtig sein.
Wettbewerbslandschaft
Der Achondroplasie-Behandlungsmarkt entwickelt sich von einer von Vosoritid geführten Produktkategorie hin zu einem Umfeld mit mehreren Behandlungsansätzen. Ascendis fügte 2026 ein wöchentliches CNP-Analog hinzu, was die Dosierungshäufigkeit zu einem direkten Wettbewerbsfaktor macht. BridgeBio bereitet einen NDA für orales Infigratinib vor, nachdem Phase-3-Daten zu Wachstumsgeschwindigkeit und Körperproportionalität berichtet wurden. BioMarin hat auch eine klare strategische Antwort durch die Entwicklung eines nächstgenerationellen wöchentlichen CNP-Analogs. Diese Schritte stellen Komfort, klinische Evidenz und Erstattungsbereitschaft in den Mittelpunkt des Wettbewerbs im Achondroplasie-Behandlungsmarkt.
CNP-Analog-Entwickler konkurrieren durch Verabreichungshäufigkeit, Expositionsdauer und potenzielle Kombinationsanwendung. FGFR3-Inhibitor-Entwickler konkurrieren durch orale Verabreichung und die Aussicht auf direkte Signalwegmodulation. Wachstumshormonunternehmen bleiben in Japan relevant und könnten Kombinationspositionen anstreben, wenn klinische Evidenz einen additiven Einsatz unterstützt. Kein zugelassenes Therapieschema kombiniert derzeit ein CNP-Analog mit FGFR3-Inhibition. Dies lässt Raum für künftige klinische Protokolle, aber der Achondroplasie-Behandlungsmarkt verfügt über keine etablierte Evidenzbasis für eine solche Kombination. Frühe RNA-basierte und Gentherapiekonzepte bleiben im Prognosezeitraum vor der Umsatzgenerierung.
BridgeBio hält die FDA-Bezeichnungen Breakthrough Therapy, Fast Track, Orphan Drug und Rare Pediatric Disease für Infigratinib. Diese Bezeichnungen unterstützen eine differenzierte regulatorische Position, obwohl der Marktzugang weiterhin von der Kostenträger-Evidenz abhängen wird. Ascendis nutzte eine wöchentliche Formulierung, um die Belastung durch tägliche Injektionen zu adressieren. BridgeBio nutzte das PROPEL-3-Programm, um Evidenz zur Körperproportionalität sowie zum Wachstum zu etablieren. Der Achondroplasie-Behandlungsmarkt bleibt kommerziell auf eine kleine Gruppe von Unternehmen in der klinischen Phase und im kommerziellen Bereich konzentriert, aber die Produktlandschaft erweitert sich.
Marktführer im Bereich Achondroplasie-Behandlung
-
BioMarin Pharmaceutical Inc.
-
Ascendis Pharma A/S
-
BridgeBio Pharma, Inc.
-
RIBOMIC, Inc.
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Achondroplasie-Behandlungsmarkt Unternehmen in diesem Bericht
- Amgen
- Ascendis Pharma A/S
- Biomarin Pharmaceutical
- BridgeBio Pharma, Inc.
- Daiichi Sankyo
- Eli Lilly and Company
- Roche
- Ferring Pharmaceuticals
- Ipsen
- Kyowa Kirin
- LG Chem Life Sciences
- Merck
- Novartis
- Novo Nordisk
- Opko Health
- Pfizer
- QED Therapeutics, Inc.
- RIBOMIC, Inc.
- Sanofi
- Shionogi & Co., Ltd.
Neueste Industrielle Entwicklungen in Achondroplasie-Behandlungsmarkt
- Juli 2026: Die FDA akzeptierte BioMarins ergänzenden NDA, der die Umwandlung von Vosoritid von der beschleunigten zur vollständigen traditionellen Zulassung für Kinder mit Achondroplasie anstrebt, und setzte ein PDUFA-Aktionsdatum auf den 28. Februar 2027.
- Februar 2026: FDA erteilt beschleunigte Zulassung für Ascendis Pharmas YUVIWEL (Navepegritid): Die FDA genehmigte das erste einmal wöchentlich verabreichte CNP-Analog für Achondroplasie bei Kindern ab 2 Jahren mit offenen Epiphysen und gewährte Ascendis einen Prioritätsprüfungsgutschein für seltene pädiatrische Erkrankungen; die Überprüfung des Zulassungsantrags der EMA ist noch im Gange, mit einer erwarteten Entscheidung im vierten Quartal 2026.
Globaler Achondroplasie-Behandlungsmarkt Berichtsumfang
Gemäß dem Berichtsumfang repräsentiert der Achondroplasie-Behandlungsmarkt das globale Gesundheitssegment, das sich auf Therapien, Interventionen und unterstützende Versorgung für Achondroplasie konzentriert, die häufigste genetische Skelettdysplasie, die durch FGFR3-Mutationen verursacht wird. Er umfasst Biologika, Gentherapien, chirurgische Eingriffe und unterstützende pädiatrische Versorgung, mit starker Abhängigkeit von Anreizen für Arzneimittel gegen seltene Krankheiten und der Infrastruktur für seltene Erkrankungen.
Der Achondroplasie-Behandlungsmarkt ist nach Behandlungsart, Patientenaltersgruppe, Versorgungsumfeld und Geografie segmentiert. Nach Behandlungsart ist der Markt in C-Typ-natriuretische Peptid-Analoga, FGFR3-Inhibitoren, Wachstumshormontherapie, chirurgische Behandlungen, unterstützende und komplikationsorientierte Therapie sowie Gen- und Zelltherapiekonzepte segmentiert. Nach Patientenaltersgruppe ist der Markt in pädiatrische Patienten, jugendliche Patienten und erwachsene Patienten segmentiert. Nach Versorgungsumfeld ist der Markt in Krankenhäuser, pädiatrische Fachkliniken, akademische Einrichtungen und Forschungszentren sowie ambulante chirurgische Zentren segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| C-Typ-natriuretische Peptid-Analoga |
| FGFR3-Inhibitoren |
| Wachstumshormontherapie |
| Chirurgische Behandlungen |
| Unterstützende und komplikationsorientierte Therapie |
| Gen- und Zelltherapiekonzepte |
| Pädiatrische Patienten |
| Jugendliche Patienten |
| Erwachsene Patienten |
| Krankenhäuser |
| Pädiatrische Fachkliniken |
| Akademische Einrichtungen und Forschungszentren |
| Ambulante chirurgische Zentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | C-Typ-natriuretische Peptid-Analoga | |
| FGFR3-Inhibitoren | ||
| Wachstumshormontherapie | ||
| Chirurgische Behandlungen | ||
| Unterstützende und komplikationsorientierte Therapie | ||
| Gen- und Zelltherapiekonzepte | ||
| Nach Patientenaltersgruppe | Pädiatrische Patienten | |
| Jugendliche Patienten | ||
| Erwachsene Patienten | ||
| Nach Versorgungsumfeld | Krankenhäuser | |
| Pädiatrische Fachkliniken | ||
| Akademische Einrichtungen und Forschungszentren | ||
| Ambulante chirurgische Zentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach dem Achondroplasie-Behandlungsmarkt an?
Gezielte Therapien, frühzeitigere Diagnose, Facharztüberweisung und komfortablere Dosierungsoptionen unterstützen die Nachfrage. Der Markt wird voraussichtlich von 0,50 Milliarden USD im Jahr 2026 auf 0,62 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 2,18 Milliarden USD erreichen, mit einem CAGR von 28,59 % von 2027 bis 2032.
Welche Behandlungsart hat den größten Marktanteil?
C-Typ-natriuretische Peptid-Analoga hielten im Jahr 2026 einen Anteil von 38,63 %, gestützt durch den etablierten Einsatz von Vosoritid und die Einführung des wöchentlichen Navepegritids im Jahr 2026.
Warum gewinnt das Segment der erwachsenen Patienten bei der Achondroplasie-Behandlung an Bedeutung?
Während pädiatrische Patienten im Jahr 2026 den größten Marktanteil ausmachten, wird das Segment der erwachsenen Patienten voraussichtlich das am schnellsten wachsende sein und bis 2032 einen CAGR von 30,12 % verzeichnen, angetrieben durch die zunehmende Anerkennung des langfristigen Krankheitsmanagementbedarfs und erweiterte Behandlungsmöglichkeiten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 31,16 % expandieren, unterstützt durch Entwicklungen in Japan und breitere Chancen in der gesamten Region.