
軟骨無形成症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
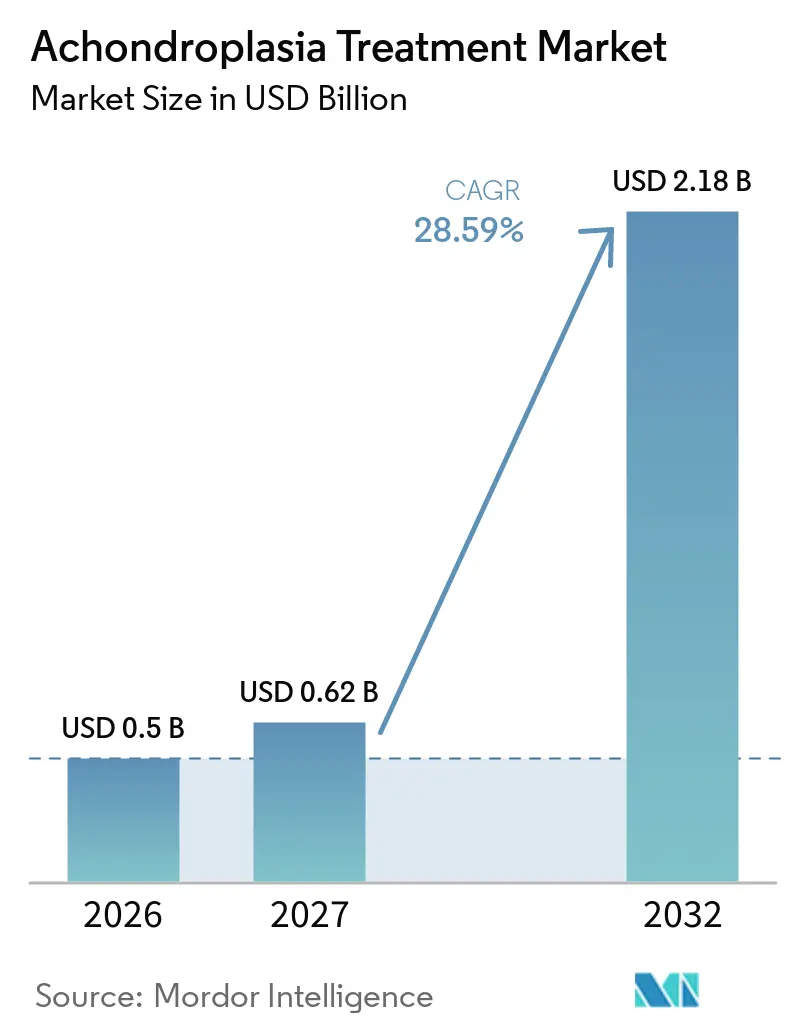
| 市場規模 (2027) | 0.62 十億米ドル |
| 市場規模 (2032) | 2.18 十億米ドル |
| 成長率 (2027 - 2032) | 28.59 % |
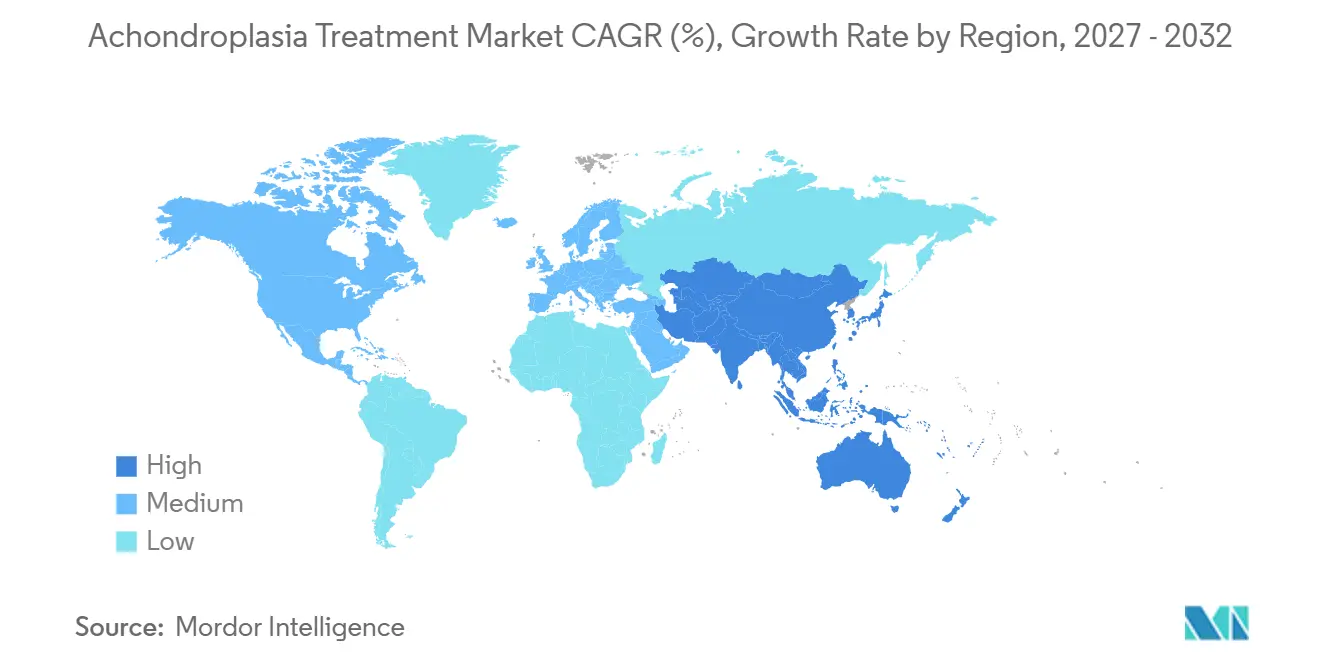
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
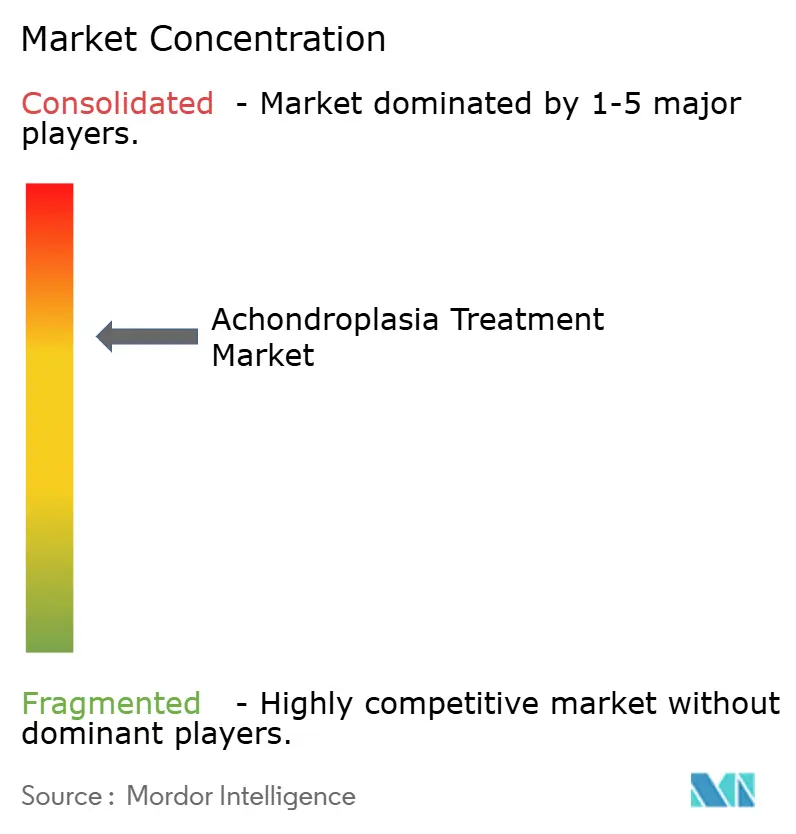
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軟骨無形成症治療市場分析
軟骨無形成症治療市場規模は、2026年に5億米ドル、2027年に6.2億米ドルと予測され、2032年までに21.8億米ドルに達し、2027年から2032年にかけて28.59%のCAGRで成長する見込みです。
軟骨無形成症治療市場は、標的治療が単一製品の状況から競合する注射剤および経口剤の選択肢へと移行するにつれ、2026年により競争的な局面に入りました。投与の利便性、身体プロポーションに関するエビデンス、および専門家ケアへのアクセスが、成長アウトカムとともに処方決定を左右するでしょう。同一の小規模患者集団に対して追加の高コスト治療が保険適用を求める中、支払者は臨床的価値をより厳密に検討する可能性があります。国ごとの償還判断は、特に米国外において、臨床需要が収益にどれほど迅速に転換されるかを引き続き左右するでしょう。軟骨無形成症治療市場はまた、早期診断、紹介経路、および在宅支援が改善されることで治療アクセスを拡大する機会も有しています。
レポートの主要なポイント
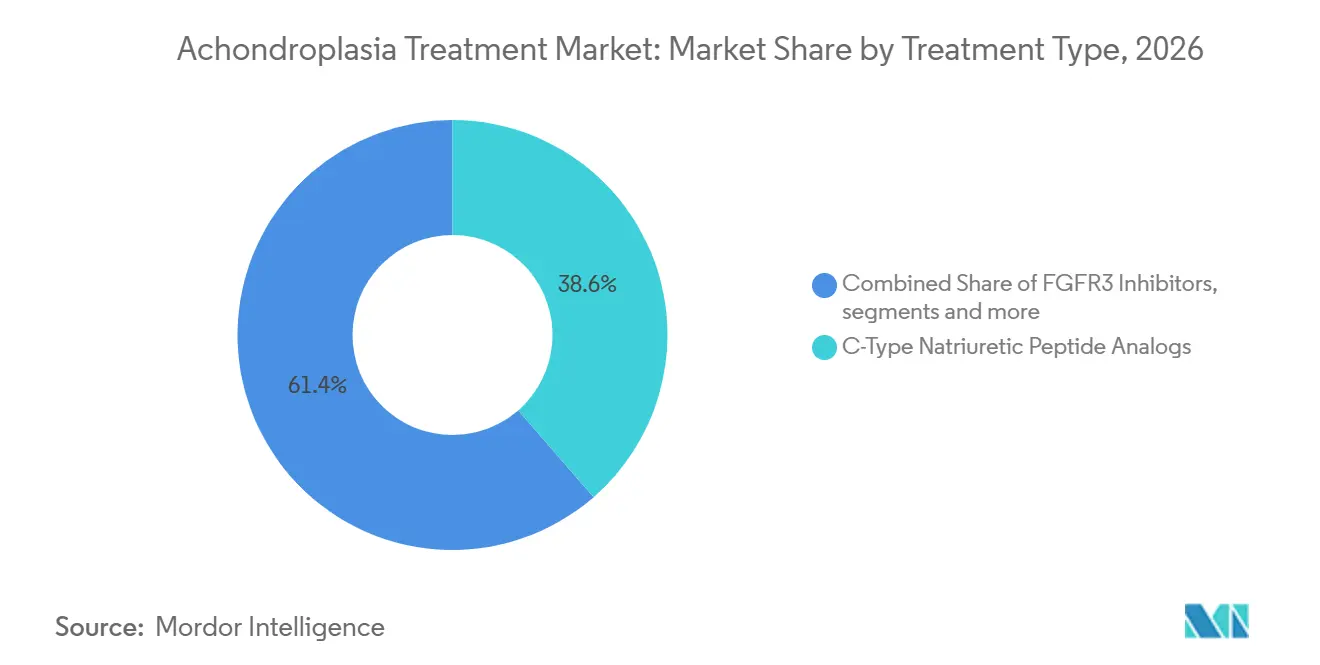
- 治療タイプ別では、Cタイプ利尿ペプチドアナログが2026年の軟骨無形成症治療市場シェアの38.63%を占め、一方で成長ホルモン療法は2032年にかけて29.25%のCAGRで成長すると予測されています。
- 患者年齢グループ別では、小児患者が2026年の市場の53.34%を占め、一方で成人患者セグメント2032年にかけて最も高い30.12%のCAGRで拡大すると見込まれています。
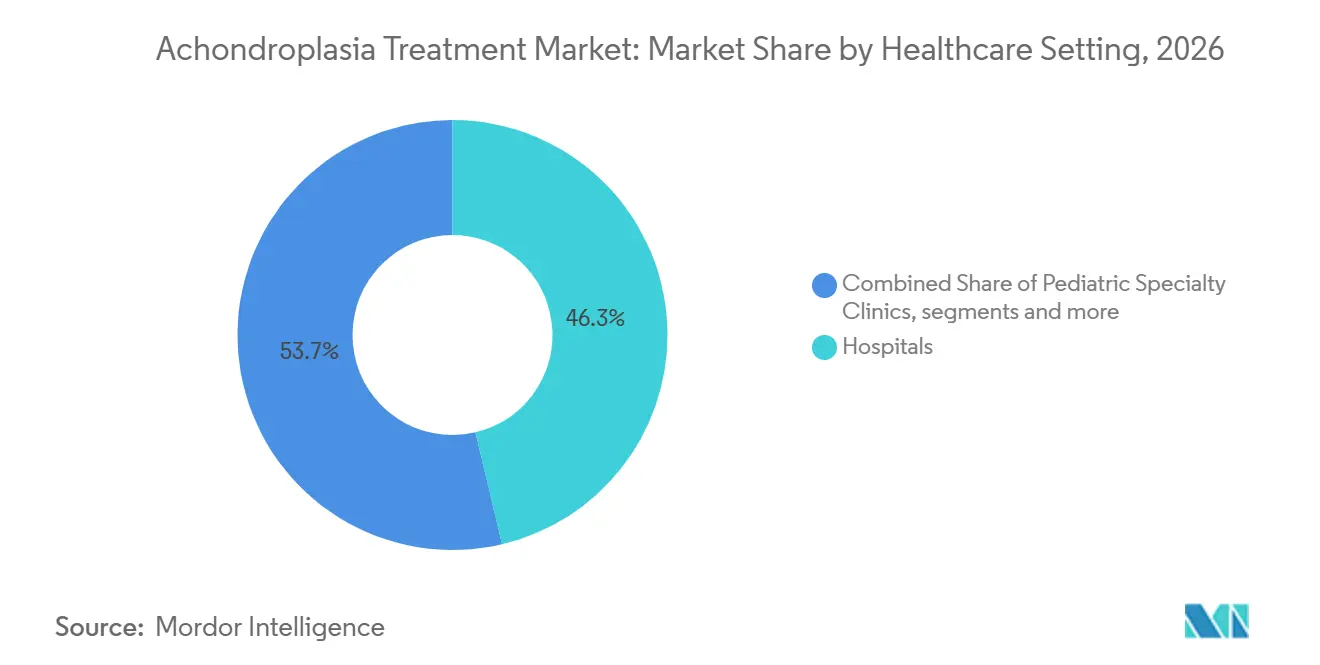
- 医療環境別では、病院が2026年に46.32%の市場シェアを保有し、一方で小児専門クリニックは予測期間中に29.73%のCAGRで最も高い成長を示すと予想されています。
- 地域別では、北米が2026年に46.22%のシェアを保有し、一方でアジア太平洋は2032年にかけて31.16%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 標的 疾患修飾療法の拡大 | +8.3% | 北米およびEU5主導のグローバル | 短期 (2年以内) |
| 早期 診断と専門家紹介 | +4.9% | 北米 およびEU、APACで拡大中 | 中期 (2〜4年) |
| 集学的 軟骨無形成症ケア | +3.8% | EUおよび 北米 | 中期 (2〜4年) |
| 長時間作用型 および経口投与イノベーション | +5.2% | グローバル | 短期 (2年以内) |
| 患者アドボカシー主導の 治療普及 | +3.1% | 北米、 EU、および日本 | 中期 (2〜4年) |
| 償還のための リアルワールドエビデンス | +4.6% | EU5および 主要APAC | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
標的疾患修飾療法の拡大
軟骨無形成症治療市場には現在、FDA承認を受けた2つの標的治療薬があり、医師に治療プロファイル間の直接的な選択肢を提供しています。BioMarinは2026年のボソリチド収益を9.75億米ドルから10.25億米ドルと見込み、2026年4月に完全承認申請を行いました。FDAの審査完了目標日は2027年2月28日であり、完全承認は加速承認経路に関連する支払者の懸念を解消できる可能性があります。PROPEL 3試験において、インフィグラチニブは年間身長速度5.96 cm/年を示し、プラセボの4.22 cm/年と比較されました。同試験では1.74 cm/年の治療差および8歳未満の小児における身体プロポーションの統計的に有意な改善も報告されました。[1] 新たな選択肢が軟骨無形成症治療市場に参入するにつれ、保険適用の議論では投与方法、長期エビデンス、および患者・家族にとって重要なアウトカムを考慮する必要があります。
早期遺伝子診断と専門家紹介
早期分子診断は、小児が適切な専門家ケアを受け、治療の適格性を得る期間を広げることができます。FGFR3変異に対する非侵襲的出生前検査は妊娠9〜10週から実施可能であり、通常の妊娠中期超音波検査の段階より診断を早めることができます。[2]2025年の研究では、実臨床が即時専門家紹介に関するガイダンスと概ね一致していることが示されましたが、頸髄圧迫および呼吸器系の懸念に関する生後1年以内の評価にはギャップが残っていました。[3] 母体血漿検査と組み合わせた超音波表現型解析の改善により、紹介の診断特異性が向上する可能性があります。これらの改善はケアの遅延を減らし、疾患修飾療法に関する早期の議論を支援できます。軟骨無形成症治療市場は専門家紹介システムに依存しており、診断だけでは経験豊富な処方チームへのアクセスを保証するものではありません。
長時間作用型および経口投与イノベーション
毎日の皮下投与は介護者に実際的な負担をかける可能性があるため、投与頻度が重要な差別化ポイトになりつつあります。Ascendisは2026年2月に、開放性骨端を有する2歳以上の小児を対象とした週1回投与のナベペグリチドのFDA承認を取得しました。2年間のApproaCHデータは、104週目まで持続的な成長速度の改善および下肢アライメントの改善を示しました。経口インフィグラチニブはPROPEL 3において4%の軽度一過性高リン酸血症を報告し、FGFR1/2関連の網膜または角膜有害事象は報告されませんでした。これらのデータは軟骨無形成症治療市場における経口投与の役割を支持しますが、長期使用は臨床医および支払者にとって引き続き重要です。週1回の注射剤オプションも、治療クラスを変えることなく注射回数の少なさを重視する家族に対してCNPアナログの役割を維持します。
償還判断を支えるリアルワールドエビデンス
長期エビデンスは軟骨無形成症治療市場における償還審査の中心であり、特に医療技術評価機関が短期的な成長速度を超えたアウトカムを求める場合に重要です。CrescNetレジストリは19の欧州センターにわたる165名のボソリチド治療小児から2年間のデータを報告し、リアルワードのアウトカムは臨床試験の結果と一致していました。ボソリチドの実施と監視に関する国際的なガイダンスは、臨床医と支払者に治療決定のための共通の枠組みを提供します。確立された患者レジストリを持つ企業は、合併症、生活の質、および成人アウトカムに関するエビデンスの要求により適切に対応できます。これにより、エビデンス収集は臨床活動であると同時に商業的な要件にもなっています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 生涯 治療費と支払者の予算圧力 | -4.1% | グローバル、 EU5、カナダ、北欧諸国で最も深刻 | 短期 (2年以内) |
| 診断患者数の少なさと 試験登録の制限 | -3.2% | グローバル | 中期 (2〜4年) |
| 毎日の注射負担と アドヒアランスへの影響 | -2.6% | グローバル | 短期 (2年以内) |
| 骨格異形成専門センターへの 不均等なアクセス | -2.1% | APAC、 中東・アフリカ、および南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い生涯治療費と支払者の予算圧
高い治療費は軟骨無形成症治療市場に対する最も明確な近期的制約として残っています。カナダの医薬品専門家委員会は2026年の勧告において、最終的な成人身長や合併症軽減などの長期的な臨床的利益に関する不確実性を理由に、15対0でボソリチドの償還に反対票を投じました。ボソリチドの年間費用はCAD 346,988であり、小規模な患者集団に予算上の懸念が集中しています。ドイツの連邦合同委員会も2024年2月の評価において、生後4ヶ月から2歳未満のサブグループに対する追加便益の十分なエビデンスが認められないと判断しました。より多くの治療薬が償還交渉に参入するにつれ、支払者は適用範囲を拡大する前により明確な比較エビデンスを求める可能性があります。この圧力は、治療が早期に開始され骨格成熟まで継続される可能性がある場合に特に関連します。
診断患者数の少なさと試験登録の制限
軟骨無形成症は世界で出生25,000人に1人の割合で発症し、試験および長期レジストリの登録プールを制限しています。PROPEL 3は国際的なサイトにわたって114名の参加者を登録しており、この集団において十分な検出力を持つ研究に必要な時間と調整を示しています。開放性成長板を持つ患者数が少ないことも、成長に焦点を当てた治療にすぐに適格となる患者数を狭めています。一部の研究プロトコルでは分子的確認が必要な場合があり、家族と紹介センターにさらなる手順を加えます。したがって、軟骨無形成症治療市場は臨床的イノベーションだけが示唆するよりも緩やかに成長する可能性があります。骨格異形成専門センターへの限られたアクセスは、診断および監視サービスが不均等な地域においてこの問題をさらに悪化させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
CNPアナログが現在の収益をリードし、FGFR3阻害薬が将来の需要を構築Cタイプ利尿ペプチドアナログは2026年の軟骨無形成症治療市場シェアの38.63%を占め、55の商業市場にわたるボソリチドの確立された存在感に支えられています。ナベペグリチドは2026年に週1回投与のCNPアナログオプションを導入し、その2年間のデータは成長および下肢アライメントに関するより長期のフォローアップを追加しました。この治療タイプは、確立された商業インフラと新たな製品差別化を結びつけることで、軟骨無形成症治療市場にとって引き続き重要です。
成長ホルモン療法は2032年にかけて29.25%という最も高い治療タイプCAGRを記録すると予測されています。日本は軟骨無形成症に対して成長ホルモン療法が特定の承認を受けており、他の多くの国内システムとは異なる独自の環境を有しています。FGFR3阻害薬は、経口インフィグラチニブが計画されている2026年のNDA申請から米国での発売に進む場合、2027年以降により大きな役割を求めると予想されます。外科的治療と支持療法は、薬理学的選択肢が拡大しても、脊椎、神経学的、および四肢関連の合併症に対して引き続き必要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
患者年齢グループ別:
小児患者が引き続き優位を占め、成人ケアが拡大小児患者は2026年の軟骨無形成症治療市場シェアの53.34%を占め、軟骨無形成症は通常早期に診断され、承認されている疾患修飾療法のほとんどが活発な成長期にある小児を対象としていることを反映しています。小児患者はCタイプ利尿ペプチドアナログ、成長ホルモン療法、および継続的な集学的ケアの主要な受益者であり続けています。早期介入は成長アウトカムの改善および骨格合併症の管理と関連付けられることが多く、小児期における治療開始の重要性を強化しています。
成人患者セグメントは2032年にかけて30.12%のCAGRで成長すると予測されており、最も成長の速い年齢グループとなっています。成長は、生涯にわたる疾患負担の認識の高まり、整形外科的および神経学的合併症の管理の改善、および小児成長促進を超えた未充足ニーズに対応できる可能性のある療法の出現によって促進さると予想されます。治療を受けた患者プールが高齢化するにつれ、長期的なモニタリングと支持療法の要件が成人における市場拡大に寄与すると予想されます。
医療環境別:
病院が治療提供をリードし、小児専門クリニックが勢いを増す病院は2026年の軟骨無形成症治療市場シェアの46.32%を占め、診断、治療開始、遺伝子評価、および疾患関連合併症の管理における役割に支えられています。多くの患者は、小児内分泌専門医、遺伝専門医、整形外科医、脳神経外科医、および呼吸器専門医で構成される集学的病院ベースのチームを通じてケアを受けています。病院はまた、外科的介入および専門的なモニタリングを必要とする高度な療法の投与の主要な場として残っています。
小児専門クリニックは2032年にかけて29.73%のCAGRで成長すると予測されており、最も成長の速い医療環境セグメントを代表しています。その成長は、日常的な疾患管理の分散化の進展、専門的な小児サービスの利用可能性の向上、および標的療法を受けている小児に対する長期フォローアッププログラムの拡大を反映しています。これらのクリニックは、成長モニタリング、治療アドヒアランス、介護者教育、および継続的な患者管理においてますます重要な役割を果たすと予想される一方、複雑な症例については三次病院への紹介経路を維持します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の軟骨無形成症治療市場規模の46.22%のシェアを保有しています。同地域はFDA承認、確立された商業的支払者プロセス、および商業保険に加入している多くの家族の直接費用を軽減するコペイ支援の恩恵を受けています。2027年2月のボソリチド完全承認に向けたFDA審査完了目標日は、支払者の不確実性の一因を解消する可能性があります。カナダの償還に反対する勧告は、地域のアクセスが米国に偏ったままになることを意味します。
欧州
欧州は軟骨無形成症治療市場への第2位の貢献地域です。ボソリチドは2021年に2歳以上の患者に対して欧州承認を取得し、2023年には生後4ヶ月からの乳児への適応拡大が行われました。ドイツの2024年の便益評価では、生後4ヶ月から2歳未満の集団に対する追加便益は確認されませんでした。費用対効果と長期エビデンスの基準が異なるため、欧州の保険適用決定は国によって引き続き異なります。19センターからのレジストリエビデンスは、主要な欧州市場全体での将来の再評価を支援するのに役立ちます。
アジア太平洋、中東、アフリカ、および南米
アジア太平洋2032年にかけて31.16%のCAGRで拡大すると予測されており、軟骨無形成症治療市場において最も高い地理的成長率となっています。日本はボソリチドの国民健康保険適用と成長ホルモン療法の特定承認を組み合わせており、多くの国よりも幅広い治療環境を生み出しています。Kyowa Kirinは日本人患者向けにインフィグラチニブを開発中であり、帝人ファーマは2025年6月にTransCon CNPの希少疾患指定を取得しました。中国は大きな潜在的患者基盤を有していますが、診断インフラが主要なアクセス制約として残っています。韓国、オーストラリア、インドは小規模な貢献国であり、中東、アフリカ、南米は普及が進んでいない状況です。患者アドボカシーと専門家の能力は、これらの地域での治療アクセス拡大に重要となるでしょう。
競合環境
軟骨無形成症治療市場は、ボソリチドが主導する製品カテゴリーから、複数の治療アプローチが存在する環境へと移行しつつあります。Ascendisは2026年に週1回投与のCNPアナログを追加し、投与頻度を直接的な競争要因としました。BridgeBioは成長速度と身体プロポーションに関する第3相データを報告した後、経口インフィグラチニブのNDA申請を準備しています。BioMarinも次世代週1回投与CNPアナログの開発を通じて明確な戦略的対応を示しています。これらの動きは、軟骨無形成症治療市場における競争の中心に利便性、臨床エビデンス、および償還準備を置いています。
CNPアナログ開発企業は投与頻度、曝露期間、および潜在的な併用使用を通じて競争しています。FGFR3阻害薬開発企業は経口投与と直接的な経路調節の見通しを通じて競争しています。成長ホルモン企業は日本において引き続き関連性を持ち、臨床エビデンスが相加的使用を支持する場合には併用ポションを求める可能性があります。現在承認されているレジメンでCNPアナログとFGFR3阻害を組み合わせたものはありません。これは将来の臨床プロトコルの余地を残しますが、軟骨無形成症治療市場にはそのような組み合わせに関する確立されたエビデンスベースはありません。初期のRNA系および遺伝子療法のコンセプトは予測期間中は収益化前の段階にとどまります。
BridgeBioはインフィグラチニブに対してFDAのブレークスルーセラピー、ファストトラック、オーファンドラッグ、および希少小児疾患の各指定を保有しています。これらの指定は差別化された規制上のポジションを支援しますが、市場アクセスは依然として支払者のエビデンスに依存します。Ascendisは毎日の注射の負担に対処するために週1回製剤を使用しました。BridgeBioはPROPEL 3プログラムを使用して、成長だけでなく身体プロポーションに関するエビデンスを確立しました。軟骨無形成症治療市場は商業的に少数の臨床段階および商業企業に集中したままですが、製品ランドスケープは広がりつつあります。
軟骨無形成症治療産業のリーダー企業
-
BioMarin Pharmaceutical Inc.
-
Ascendis Pharma A/S
-
BridgeBio Pharma, Inc.
-
RIBOMIC, Inc.
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
軟骨無形成症治療市場 このレポートでカバーされる企業
- Amgen
- Ascendis Pharma A/S
- Biomarin Pharmaceutical
- BridgeBio Pharma, Inc.
- Daiichi Sankyo
- Eli Lilly and Company
- Roche
- Ferring Pharmaceuticals
- Ipsen
- Kyowa Kirin
- LG Chem Life Sciences
- Merck
- Novartis
- Novo Nordisk
- Opko Health
- Pfizer
- QED Therapeutics, Inc.
- RIBOMIC, Inc.
- Sanofi
- Shionogi & Co., Ltd.
最近の産業開発事情 軟骨無形成症治療市場
- 2026年7月:FDAはBioMarinの補足NDA(ボソリチドの加速承認から完全従来承認への転換を求めるもの)を受理し、2027年2月28日をPDUFAの審査完了目標日として設定しました。
- 2026年2月:FDAがAscendis PharmaのYUVIWEL(ナベペグリチド)に加速承認を付与:FDAは開放性骨端を有する2歳以上の軟骨無形成症小児に対する初の週1回投与CNPアナログを承認し、Ascendisに希少小児疾患優先審査バウチャー(PRV)を付与しました。欧州医薬品庁の販売承認申請審査は進行中であり、2026年第4四半期の決定が見込まれています。
グローバル軟骨無形成症治療市場レポートの調査範囲
レポートの調査範囲によると、軟骨無形成症治療市場は、FGFR3変異によって引き起こされる最も一般的な遺伝性骨格異形成症である軟骨無形成症に対する療法、介入、および支持療法に焦点を当てたグローバルヘルスケアセグメントを表しています。生物製剤、遺伝子療法、外科的処置、および支持的小児ケアを含み、オーファンドラッグインセンティブと希少疾患インフラへの強い依存があります。
軟骨無形成症治療市場は、治療タイプ、患者年齢グループ、医療環境、および地域によってセグメント化されています。治療タイプ別では、市場はCタイプ利尿ペプチドアナログ、FGFR3阻害薬、成長ホルモン療法、外科的治療、支持療法および合併症指向療法、ならびに遺伝子・細胞療法コンセプトにセグメント化されています。患者年齢グループ別では、市場は小児患者、青少年患者、および成人患者にセグメント化されています。医療環境別では、市場は病院、小児専門クリニック、学術・研究センター、および外来手術センターにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| Cタイプ利尿ペプチドアナログ |
| FGFR3阻害薬 |
| 成長ホルモン療法 |
| 外科的治療 |
| 支持療法および合併症指向療法 |
| 遺伝子・細胞療法コンセプト |
| 小児患者 |
| 青少年患者 |
| 成人患者 |
| 病院 |
| 小児専門クリニック |
| 学術・研究センター |
| 外来手術センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | Cタイプ利尿ペプチドアナログ | |
| FGFR3阻害薬 | ||
| 成長ホルモン療法 | ||
| 外科的治療 | ||
| 支持療法および合併症指向療法 | ||
| 遺伝子・細胞療法コンセプト | ||
| 患者年齢グループ別 | 小児患者 | |
| 青少年患者 | ||
| 成人患者 | ||
| 医療環境別 | 病院 | |
| 小児専門クリニック | ||
| 学術・研究センター | ||
| 外来手術センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
軟骨無形成症治療市場の需要を促進しているものは何ですか?
標的療法、早期診断、専門家紹介、およびより利便性の高い投与オプションが需要を支えています。市場は2026年の5億米ドルから2027年には6.2億米ドルに成長し、2032年までに21.8億米ドルに達すると予測されており、2027年から2032年にかけて28.59%のCAGRで成長します。
最も大きなシェアを持つ治療タイプはどれですか?
Cタイプ利尿ペプチドアナログは2026年に38.63%のシェアを保有しており、ボソリチドの確立された使用実績と2026年の週1回投与ナベペグリチドの登場に支えられています。
軟骨無形成症治療において成人患者セグメントが重要性を増している理由は何ですか?
2026年には小児患者が最大の市場シェアを占めていましたが、成人患者セグメントは最も成長が速く、長期的な疾患管理ニーズの認識の高まりと治療機会の拡大に牽引されて、2032年にかけて30.12%のCAGRを記録すると予想されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋は2032年にかけて31.16%のCAGRで拡大すると予測されており、日本における動向と地域全体のより広い機会に支えられています。