
Tamaño y Participación del Mercado de Tratamiento de Acondroplasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 28.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
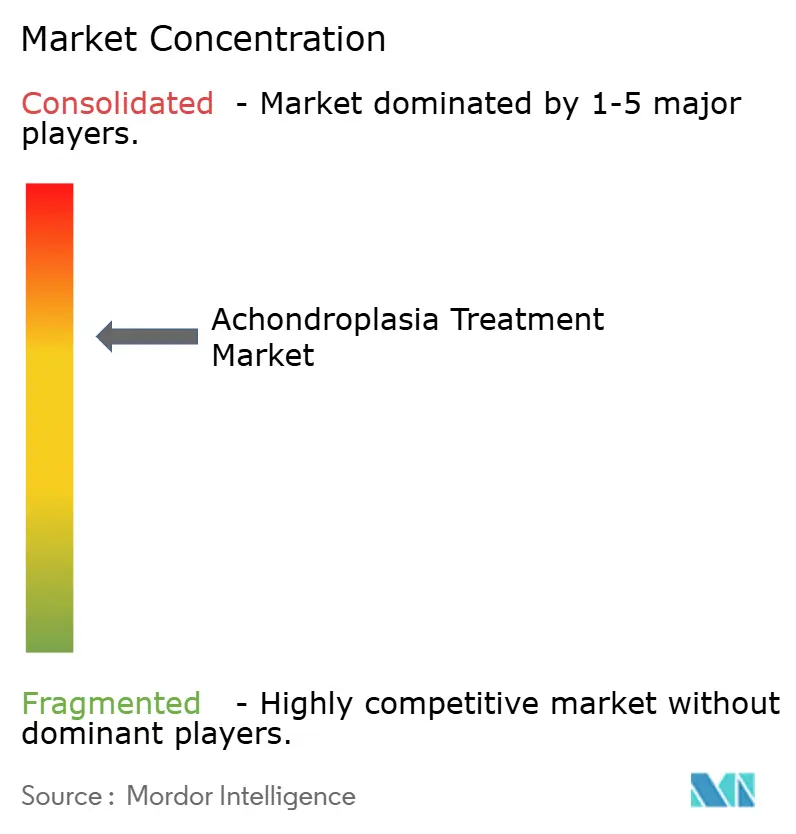
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Acondroplasia por Mordor Intelligence
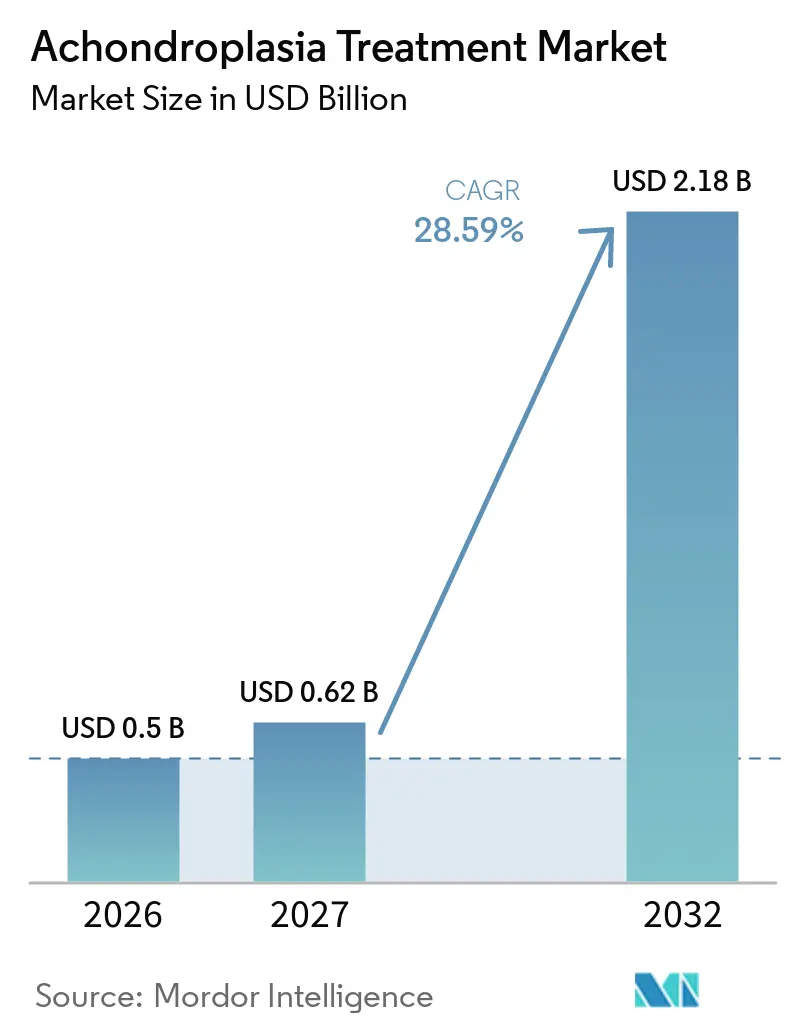
Se proyecta que el tamaño del Mercado de Tratamiento de Acondroplasia sea de 0,5 mil millones de USD en 2026, 0,62 mil millones de USD en 2027, y alcance los 2,18 mil millones de USD en 2032, creciendo a una CAGR del 28,59% de 2027 a 2032.
El mercado de tratamiento de acondroplasia entró en un período más competitivo en 2026, a medida que los tratamientos dirigidos pasaron de un entorno de producto único hacia opciones inyectables y orales en competencia. La comodidad de dosificación, la evidencia sobre las proporciones corporales y el acceso a atención especializada influirán en las decisiones de prescripción junto con los resultados de crecimiento. Es probable que los pagadores examinen el valor clínico con mayor detenimiento a medida que tratamientos adicionales de alto costo busquen cobertura para la misma pequeña población de pacientes. Las decisiones nacionales de reembolso seguirán determinando la rapidez con que la demanda clínica se traduce en ingresos, especialmente fuera de los Estados Unidos. El mercado de tratamiento de acondroplasia también tiene la oportunidad de ampliar el acceso al tratamiento cuando mejoren el diagnóstico temprano, las vías de derivación y el apoyo domiciliario.
Conclusiones Clave del Informe
- Por tipo de tratamiento, los análogos del péptido natriurético tipo C representaron el 38,63% de la participación del mercado de tratamiento de acondroplasia en 2026, mientras que se proyecta que la terapia con hormona de crecimiento crezca a una CAGR del 29,25% hasta 2032.
- Por grupo de edad de pacientes, los pacientes pediátricos representaron el 53,34% del mercado en 2026, mientras que se anticipa que el segmento de pacientes adultos se expanda a la CAGR más rápida del 30,12% hasta 2032.
- Por entorno sanitario, los hospitales tuvieron una participación de mercado del 46,32% en 2026, mientras que se espera que las clínicas pediátricas especializadas registren el mayor crecimiento a una CAGR del 29,73% durante el período de pronóstico.
- Por geografía, América del Norte tuvo una participación del 46,22% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 31,16% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de Terapias Modificadoras de la Enfermedad Dirigidas | +8.3% | Global, liderado por América del Norte y EU5 | Corto plazo (≤ 2 años) |
| Diagnóstico Temprano y Derivación a Especialistas | +4.9% | América del Norte y UE, en crecimiento en APAC | Mediano plazo (2-4 años) |
| Atención Multidisciplinaria para la Acondroplasia | +3.8% | UE y América del Norte | Mediano plazo (2-4 años) |
| Innovación en Administración de Acción Prolongada y Oral | +5.2% | Global | Corto plazo (≤ 2 años) |
| Adopción de Tratamientos Impulsada por la Defensa del Paciente | +3.1% | América del Norte, UE y Japón | Mediano plazo (2-4 años) |
| Evidencia del Mundo Real para el Reembolso | +4.6% | EU5 y APAC principal | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Terapias Modificadoras de la Enfermedad Dirigidas
El mercado de tratamiento de acondroplasia incluye ahora 2 tratamientos dirigidos aprobados por la FDA, que ofrecen a los médicos una elección directa entre perfiles de tratamiento. BioMarin orientó los ingresos por vosoritida en 2026 hacia entre 975 millones de USD y 1,025 mil millones de USD, y presentó la solicitud de aprobación completa en abril de 2026. La fecha de acción de la FDA es el 28 de febrero de 2027, y una aprobación completa podría abordar las preocupaciones de los pagadores relacionadas con la vía de aprobación acelerada anterior. En el estudio PROPEL 3, el infigratinib produjo una velocidad de crecimiento en altura anualizada de 5,96 cm por año, en comparación con 4,22 cm por año para el placebo. El estudio también reportó una diferencia de tratamiento de 1,74 cm por año y una mejora estadísticamente significativa en la proporcionalidad corporal en niños menores de 8 años.[1] A medida que nuevas opciones llegan al mercado de tratamiento de acondroplasia, las discusiones sobre cobertura deberán ponderar la dosificación, la evidencia a largo plazo y los resultados que importan a los pacientes y sus familias.
Diagnóstico Genético Temprano y Derivación a Especialistas
El diagnóstico molecular temprano puede ampliar el período en el que los niños acceden a la atención especializada adecuada y son elegibles para el tratamiento. Las pruebas prenatales no invasivas para variantes de FGFR3 pueden realizarse a partir de las 9 a 10 semanas de gestación, lo que puede adelantar el diagnóstico respecto a la etapa habitual de ecografía del segundo trimestre.[2] Un estudio de 2025 encontró que la práctica generalmente se alineaba con las directrices sobre derivación inmediata a especialistas, pero persistían brechas en la evaluación del primer año para la compresión cervicomedular y las preocupaciones respiratorias.[3] La fenotipificación ecográfica mejorada utilizada junto con las pruebas de plasma materno puede aumentar la especificidad diagnóstica de las derivaciones. Estas mejoras pueden reducir los retrasos en la atención y apoyar discusiones más tempranas sobre la terapia modificadora de la enfermedad. El mercado de tratamiento de acondroplasia dependerá de los sistemas de derivación a especialistas, ya que el diagnóstico por sí solo no garantiza el acceso a un equipo prescriptor con experiencia.
Innovación en Administración de Acción Prolongada y Oral
La administración subcutánea diaria puede suponer una carga práctica para los cuidadores, por lo que la frecuencia de tratamiento se está convirtiendo en un punto de diferenciación importante. Ascendis recibió la aprobación de la FDA para navepegritida de administración semanal en febrero de 2026 para niños de 2 años o más con epífisis abiertas. Los datos de dos años del estudio ApproaCH mostraron beneficios sostenidos en la velocidad de crecimiento y mejoras en la alineación de las extremidades inferiores hasta la semana 104. El infigratinib oral reportó un 4% de hiperfosfatemia leve transitoria y ningún evento adverso retinal o corneal relacionado con FGFR1/2 en PROPEL 3. Estos datos respaldan el papel de la administración oral en el mercado de tratamiento de acondroplasia, aunque el uso a largo plazo seguirá siendo importante para los médicos y los pagadores. Las opciones inyectables semanales también preservan un papel para los análogos del péptido natriurético tipo C entre las familias que valoran menos inyecciones sin cambiar de clase de tratamiento.
Evidencia del Mundo Real que Respalda las Decisiones de Reembolso
La evidencia a largo plazo es fundamental para las revisiones de reembolso en el mercado de tratamiento de acondroplasia, especialmente donde los organismos de evaluación de tecnologías sanitarias buscan resultados más allá de la velocidad de crecimiento a corto plazo. El registro CrescNet reportó datos de 2 años de 165 niños tratados con vosoritida en 19 centros europeos, con resultados del mundo real consistentes con los hallazgos de los ensayos clínicos. Las directrices internacionales sobre la implementación y el seguimiento de vosoritida ofrecen a los médicos y pagadores un marco compartido para las decisiones de tratamiento. Las empresas con registros de pacientes establecidos pueden responder mejor a las solicitudes de evidencia sobre complicaciones, calidad de vida y resultados en adultos. Esto convierte la recopilación de evidencia en un requisito comercial además de una actividad clínica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costo de Tratamiento de por Vida y Presión Presupuestaria de los Pagadores | -4.1% | Global, más agudo en EU5, Canadá y países nórdicos | Corto plazo (≤ 2 años) |
| Pequeña Población Diagnosticada y Límites de Reclutamiento para Ensayos | -3.2% | Global | Mediano plazo (2-4 años) |
| Carga de Inyección Diaria y Sensibilidad a la Adherencia | -2.6% | Global | Corto plazo (≤ 2 años) |
| Acceso Desigual a Centros Expertos en Displasia Esquelética | -2.1% | APAC, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Tratamiento de por Vida y Presión Presupuestaria de los Pagadores
Los altos costos de tratamiento siguen siendo la restricción más clara a corto plazo en el mercado de tratamiento de acondroplasia. El Comité de Expertos en Medicamentos de Canadá votó 15-0 en contra del reembolso en su recomendación de 2026, citando incertidumbre sobre los beneficios clínicos a largo plazo, como la estatura final en la adultez y la reducción de complicaciones. El costo anual de 346.988 CAD por vosoritida concentra las preocupaciones presupuestarias en una pequeña población de pacientes. El Comité Federal Conjunto de Alemania también encontró evidencia insuficiente de beneficio adicional para el subgrupo de 4 meses a menores de 2 años en su evaluación de febrero de 2024. A medida que más tratamientos entren en negociaciones de reembolso, los pagadores pueden solicitar evidencia comparativa más clara antes de ampliar la cobertura. Esta presión es particularmente relevante cuando el tratamiento comienza temprano y podría continuar hasta la madurez esquelética.
Pequeña Población Diagnosticada y Reclutamiento Limitado para Ensayos
La acondroplasia afecta a 1 de cada 25.000 nacidos vivos a nivel mundial, lo que limita los grupos de reclutamiento para ensayos y registros a largo plazo. PROPEL 3 inscribió a 114 participantes en sitios internacionales, lo que ilustra el tiempo y la coordinación necesarios para estudios con potencia adecuada en esta población. El pequeño número de pacientes con placas de crecimiento abiertas también reduce el número de quienes son inmediatamente elegibles para el tratamiento enfocado en el crecimiento. La confirmación molecular puede ser necesaria para algunos protocolos de estudio, lo que añade otro paso para las familias y los centros de derivación. El mercado de tratamiento de acondroplasia puede, por tanto, crecer más lentamente de lo que la innovación clínica por sí sola podría sugerir. El acceso limitado a centros especializados en displasia esquelética agrava este problema en regiones donde los servicios de diagnóstico y seguimiento son desiguales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
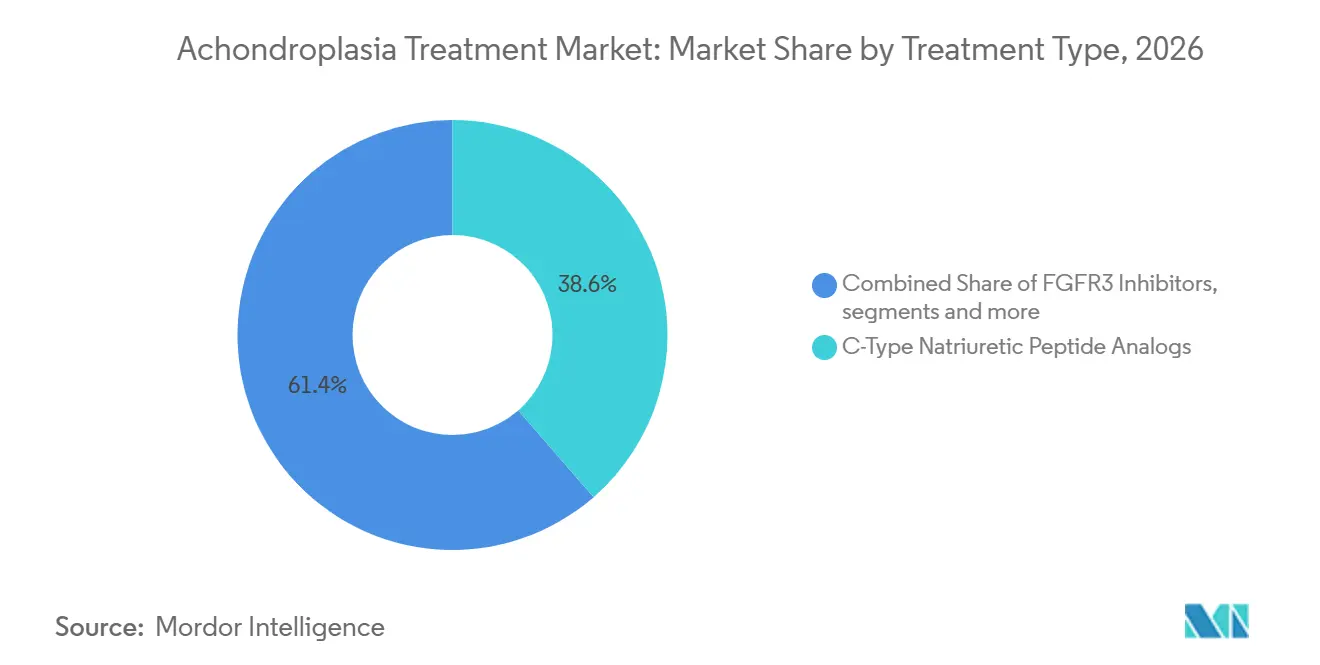
Los Análogos del Péptido Natriurético Tipo C Lideran los Ingresos Actuales mientras los Inhibidores de FGFR3 Construyen la Demanda FuturaLos análogos del péptido natriurético tipo C representaron el 38,63% de la participación del mercado de tratamiento de acondroplasia en 2026, respaldados por la presencia establecida de vosoritida en 55 mercados comerciales. Navepegritida introdujo una opción de análogo del péptido natriurético tipo C de administración semanal en 2026, y sus datos de 2 años añadieron un seguimiento más prolongado sobre el crecimiento y la alineación de las extremidades inferiores. El tipo de tratamiento sigue siendo importante para el mercado de tratamiento de acondroplasia porque vincula la infraestructura comercial establecida con la diferenciación de nuevos productos.
Se proyecta que la terapia con hormona de crecimiento registre la CAGR más rápida por tipo de tratamiento, del 29,25%, hasta 2032. Japón tiene un entorno particular porque la terapia con hormona de crecimiento recibió una aprobación específica para la acondroplasia, a diferencia de muchos otros sistemas nacionales. Se espera que los inhibidores de FGFR3 busquen un papel más importante a partir de 2027 si el infigratinib oral avanza desde su prevista presentación de NDA en 2026 hasta un lanzamiento en los Estados Unidos. El tratamiento quirúrgico y la atención de apoyo seguirán siendo necesarios para las complicaciones espinales, neurológicas y relacionadas con las extremidades, incluso a medida que se amplíen las opciones farmacológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad de Pacientes:
Los Pacientes Pediátricos Continúan Dominando mientras la Atención de Adultos se ExpandeLos pacientes pediátricos representaron el 53,34% de la participación del mercado de tratamiento de acondroplasia en 2026, lo que refleja que la acondroplasia generalmente se diagnostica en una etapa temprana de la vida y que la mayoría de las terapias modificadoras de la enfermedad aprobadas están dirigidas a niños durante los períodos de crecimiento activo. Los pacientes pediátricos siguen siendo los principales receptores de análogos del péptido natriurético tipo C, terapia con hormona de crecimiento y atención multidisciplinaria continua. La intervención temprana se asocia frecuentemente con mejores resultados de crecimiento y el manejo de las complicaciones esqueléticas, lo que refuerza la importancia de iniciar el tratamiento durante la infancia.
Se proyecta que el segmento de pacientes adultos crezca a una CAGR del 30,12% hasta 2032, convirtiéndolo en el grupo de edad de más rápido crecimiento. Se espera que el crecimiento sea impulsado por el reconocimiento creciente de la carga de la enfermedad a lo largo de la vida, la mejora en el manejo de las complicaciones ortopédicas y neurológicas, y la aparición de terapias que pueden abordar necesidades no satisfechas más allá de la mejora del crecimiento pediátrico. A medida que la población de pacientes tratados envejece, se espera que los requisitos de seguimiento a largo plazo y atención de apoyo contribuyan a la expansión del mercado entre los adultos.
Por Entorno Sanitario:
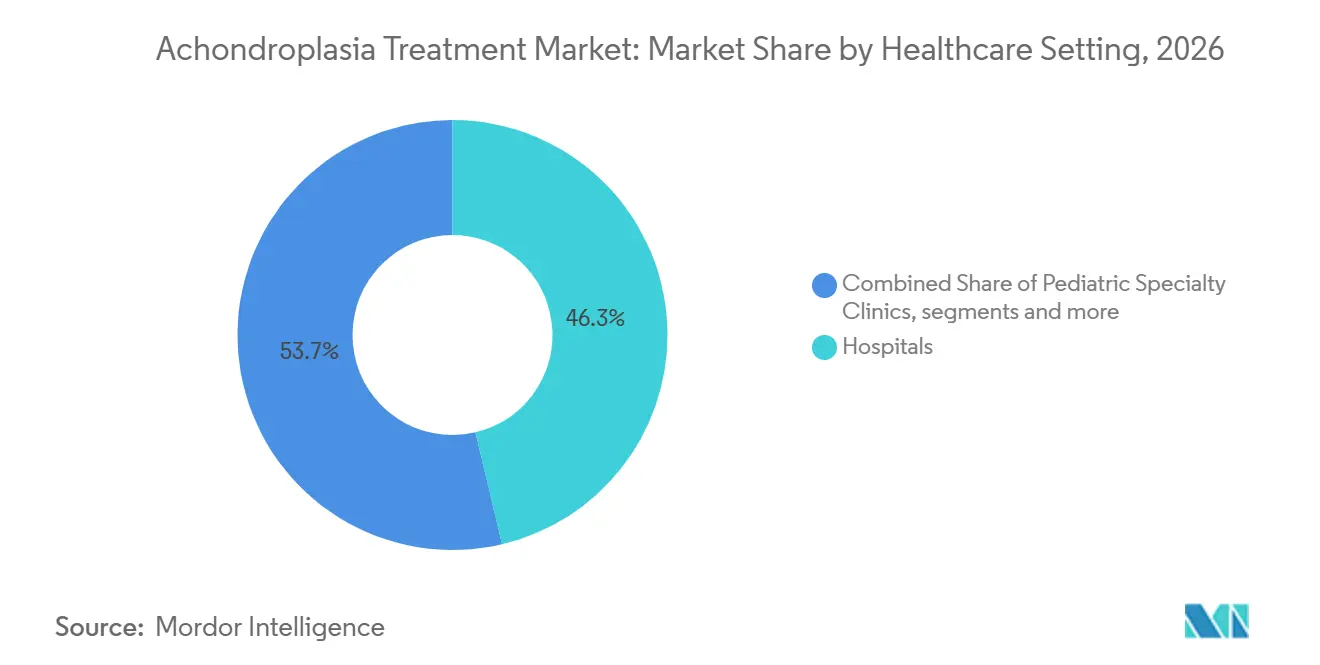
Los Hospitales Lideran la Prestación de Tratamientos mientras las Clínicas Pediátricas Especializadas Ganan ImpulsoLos hospitales representaron el 46,32% de la participación del mercado de tratamiento de acondroplasia en 2026, respaldados por su papel en el diagnóstico, el inicio del tratamiento, la evaluación genética y el manejo de las complicaciones relacionadas con la enfermedad. Muchos pacientes reciben atención a través de equipos multidisciplinarios hospitalarios compuestos por endocrinólogos pediátricos, genetistas, cirujanos ortopédicos, neurocirujanos y neumólogos. Los hospitales también siguen siendo los entornos principales para las intervenciones quirúrgicas y la administración de terapias avanzadas que requieren seguimiento especializado.
Se proyecta que las clínicas pediátricas especializadas crezcan a una CAGR del 29,73% hasta 2032, representando el segmento de entorno sanitario de más rápido crecimiento. Su crecimiento refleja la creciente descentralización del manejo rutinario de la enfermedad, la mayor disponibilidad de servicios pediátricos especializados y la expansión de los programas de seguimiento a largo plazo para niños que reciben terapias dirigidas. Se espera que estas clínicas desempeñen un papel cada vez más importante en el seguimiento del crecimiento, la adherencia al tratamiento, la educación de los cuidadores y el manejo continuo de los pacientes, manteniendo al mismo tiempo las vías de derivación a hospitales terciarios para los casos complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte tuvo una participación del 46,22% del tamaño del mercado de tratamiento de acondroplasia en 2026. La región se beneficia de las aprobaciones de la FDA, los procesos establecidos de los pagadores comerciales y la asistencia para copagos que reduce los costos directos para muchas familias con seguro comercial. Una fecha de acción de la FDA en febrero de 2027 para la aprobación completa de vosoritida puede reducir una fuente de incertidumbre para los pagadores. La recomendación de Canadá en contra del reembolso significa que el acceso regional seguirá estando orientado hacia los Estados Unidos.
Europa
Europa es el segundo mayor contribuyente al mercado de tratamiento de acondroplasia. Vosoritida obtuvo la aprobación europea para pacientes de 2 años o más en 2021, con una ampliación a lactantes a partir de los 4 meses en 2023. La evaluación de beneficios de Alemania en 2024 no confirmó un beneficio adicional para la población de 4 meses a menores de 2 años. Las decisiones de cobertura europeas continúan difiriendo por país debido a que los estándares de costo-efectividad y evidencia a largo plazo varían. La evidencia del registro de 19 centros puede ayudar a respaldar futuras reevaluaciones en los principales mercados europeos.
Asia-Pacífico, Oriente Medio, África y América del Sur
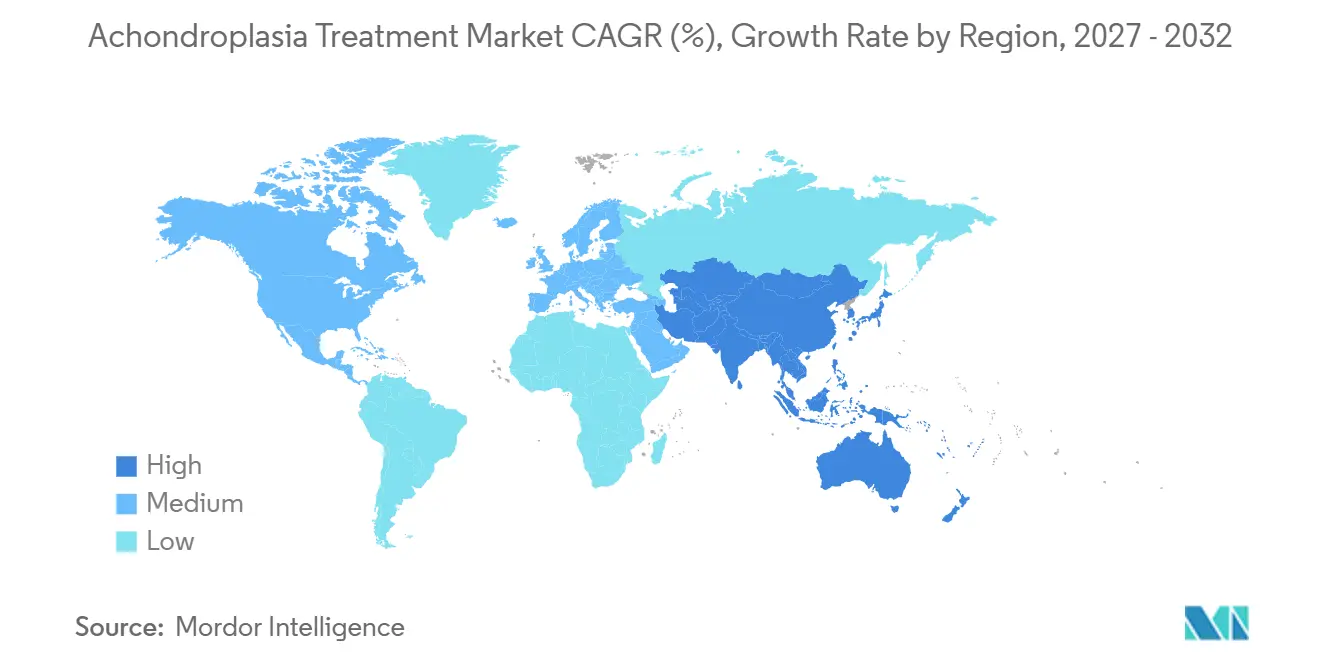
Se proyecta que Asia-Pacífico se expanda a una CAGR del 31,16% hasta 2032, la tasa geográfica más rápida en el mercado de tratamiento de acondroplasia. Japón combina la cobertura del seguro nacional para vosoritida con una aprobación específica para la terapia con hormona de crecimiento, lo que crea un entorno de tratamiento más amplio que en muchos países. Kyowa Kirin está desarrollando infigratinib para pacientes japoneses, mientras que Teijin Pharma recibió la designación de enfermedad rara para TransCon CNP en junio de 2025. China ofrece una gran base potencial de pacientes, pero la infraestructura de diagnóstico sigue siendo una importante restricción de acceso. Corea del Sur, Australia e India son contribuyentes menores, mientras que Oriente Medio, África y América del Sur siguen siendo menos penetrados. La defensa del paciente y la capacidad especializada serán importantes para ampliar el acceso al tratamiento en estas regiones.
Panorama Competitivo
El mercado de tratamiento de acondroplasia está pasando de una categoría de productos liderada por vosoritida hacia un entorno con varios enfoques de tratamiento. Ascendis añadió un análogo del péptido natriurético tipo C semanal en 2026, lo que convierte la frecuencia de dosificación en un factor competitivo directo. BridgeBio está preparando una NDA para el infigratinib oral tras reportar datos de Fase 3 sobre la velocidad de crecimiento y la proporcionalidad corporal. BioMarin también tiene una respuesta estratégica clara a través del desarrollo de un análogo del péptido natriurético tipo C semanal de nueva generación. Estos movimientos sitúan la conveniencia, la evidencia clínica y la preparación para el reembolso en el centro de la competencia en el mercado de tratamiento de acondroplasia.
Los desarrolladores de análogos del péptido natriurético tipo C compiten a través de la frecuencia de administración, la duración de la exposición y el posible uso en combinación. Los desarrolladores de inhibidores de FGFR3 compiten a través de la administración oral y la perspectiva de la modulación directa de la vía. Las empresas de hormona de crecimiento siguen siendo relevantes en Japón y podrían buscar posiciones de combinación si la evidencia clínica respalda el uso aditivo. Actualmente no existe ningún régimen aprobado que combine un análogo del péptido natriurético tipo C con la inhibición de FGFR3. Esto deja espacio para futuros protocolos clínicos, pero el mercado de tratamiento de acondroplasia no tiene una base de evidencia establecida para dicha combinación. Los conceptos tempranos basados en ARN y terapia génica siguen sin generar ingresos durante el período de pronóstico.
BridgeBio posee las designaciones de Terapia Innovadora, Vía Rápida, Medicamento Huérfano y Enfermedad Pediátrica Rara de la FDA para el infigratinib. Esas designaciones respaldan una posición regulatoria diferenciada, aunque el acceso al mercado seguirá dependiendo de la evidencia para los pagadores. Ascendis utilizó una formulación semanal para abordar la carga de las inyecciones diarias. BridgeBio utilizó el programa PROPEL 3 para establecer evidencia sobre la proporcionalidad corporal además del crecimiento. El mercado de tratamiento de acondroplasia sigue estando concentrado comercialmente en torno a un pequeño conjunto de empresas en etapa clínica y comercial, pero el panorama de productos se está ampliando.
Líderes de la Industria del Tratamiento de Acondroplasia
-
BioMarin Pharmaceutical Inc.
-
Ascendis Pharma A/S
-
BridgeBio Pharma, Inc.
-
RIBOMIC, Inc.
-
Pfizer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Acondroplasia Empresas cubiertas en este informe
- Amgen
- Ascendis Pharma A/S
- Biomarin Pharmaceutical
- BridgeBio Pharma, Inc.
- Daiichi Sankyo
- Eli Lilly and Company
- Roche
- Ferring Pharmaceuticals
- Ipsen
- Kyowa Kirin
- LG Chem Life Sciences
- Merck
- Novartis
- Novo Nordisk
- Opko Health
- Pfizer
- QED Therapeutics, Inc.
- RIBOMIC, Inc.
- Sanofi
- Shionogi & Co., Ltd.
Desarrollos recientes de la industria en Mercado de Tratamiento de Acondroplasia
- Julio de 2026: La FDA aceptó la NDA suplementaria de BioMarin que solicita la conversión de vosoritida de la aprobación acelerada a la aprobación tradicional completa para niños con acondroplasia, estableciendo una fecha de acción PDUFA del 28 de febrero de 2027.
- Febrero de 2026: La FDA otorga Aprobación Acelerada al YUVIWEL (navepegritida) de Ascendis Pharma: La FDA aprobó el primer análogo del péptido natriurético tipo C de administración semanal para la acondroplasia en niños de 2 años o más con epífisis abiertas, otorgando a Ascendis un Vale de Revisión Prioritaria para Enfermedades Pediátricas Raras (PRV); la revisión de la Solicitud de Autorización de Comercialización ante la EMA está en curso con una decisión prevista para el cuarto trimestre de 2026.
Alcance del Informe Global del Mercado de Tratamiento de Acondroplasia
Según el alcance del informe, el mercado de tratamiento de acondroplasia representa el segmento sanitario global centrado en las terapias, intervenciones y atención de apoyo para la acondroplasia, la displasia esquelética genética más común causada por mutaciones de FGFR3. Incluye biológicos, terapias génicas, procedimientos quirúrgicos y atención pediátrica de apoyo, con una fuerte dependencia de los incentivos para medicamentos huérfanos y la infraestructura para enfermedades raras.
El mercado de tratamiento de acondroplasia está segmentado por tipo de tratamiento, grupo de edad de pacientes, entorno sanitario y geografía. Por tipo de tratamiento, el mercado está segmentado en análogos del péptido natriurético tipo C, inhibidores de FGFR3, terapia con hormona de crecimiento, tratamientos quirúrgicos, terapia de apoyo y dirigida a complicaciones, y conceptos de terapia génica y celular. Por grupo de edad de pacientes, el mercado está segmentado en pacientes pediátricos, pacientes adolescentes y pacientes adultos. Por entorno sanitario, el mercado está segmentado en hospitales, clínicas pediátricas especializadas, centros académicos e de investigación, y centros quirúrgicos ambulatorios. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Análogos del Péptido Natriurético Tipo C |
| Inhibidores de FGFR3 |
| Terapia con Hormona de Crecimiento |
| Tratamientos Quirúrgicos |
| Terapia de Apoyo y Dirigida a Complicaciones |
| Conceptos de Terapia Génica y Celular |
| Pacientes Pediátricos |
| Pacientes Adolescentes |
| Pacientes Adultos |
| Hospitales |
| Clínicas Pediátricas Especializadas |
| Centros Académicos e de Investigación |
| Centros Quirúrgicos Ambulatorios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Análogos del Péptido Natriurético Tipo C | |
| Inhibidores de FGFR3 | ||
| Terapia con Hormona de Crecimiento | ||
| Tratamientos Quirúrgicos | ||
| Terapia de Apoyo y Dirigida a Complicaciones | ||
| Conceptos de Terapia Génica y Celular | ||
| Por Grupo de Edad de Pacientes | Pacientes Pediátricos | |
| Pacientes Adolescentes | ||
| Pacientes Adultos | ||
| Por Entorno Sanitario | Hospitales | |
| Clínicas Pediátricas Especializadas | ||
| Centros Académicos e de Investigación | ||
| Centros Quirúrgicos Ambulatorios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda en el mercado de tratamiento de acondroplasia?
Las terapias dirigidas, el diagnóstico temprano, la derivación a especialistas y las opciones de dosificación más convenientes están respaldando la demanda. Se pronostica que el mercado crecerá de 0,50 mil millones de USD en 2026 a 0,62 mil millones de USD en 2027, y alcanzará los 2,18 mil millones de USD en 2032, creciendo a una CAGR del 28,59% de 2027 a 2032.
¿Qué tipo de tratamiento tiene la mayor participación?
Los análogos del péptido natriurético tipo C tuvieron una participación del 38,63% en 2026, respaldados por el uso establecido de vosoritida y la llegada en 2026 de navepegritida semanal.
¿Por qué el segmento de pacientes adultos está ganando importancia en el tratamiento de la acondroplasia?
Si bien los pacientes pediátricos representaron la mayor participación de mercado en 2026, se espera que el segmento de pacientes adultos sea el de más rápido crecimiento, registrando una CAGR del 30,12% hasta 2032, impulsado por el reconocimiento creciente de las necesidades de manejo de la enfermedad a largo plazo y las oportunidades de tratamiento ampliadas.
¿Qué región se espera que crezca más rápido?
Se pronostica que Asia-Pacífico se expanda a una CAGR del 31,16% hasta 2032, respaldado por los desarrollos en Japón y las oportunidades más amplias en toda la región.