
Tamanho e Participação do Mercado de Acetazolamida
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 405.04 Milhões de dólares |
| Tamanho do Mercado (2032) | 556.26 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acetazolamida por Mordor Intelligence
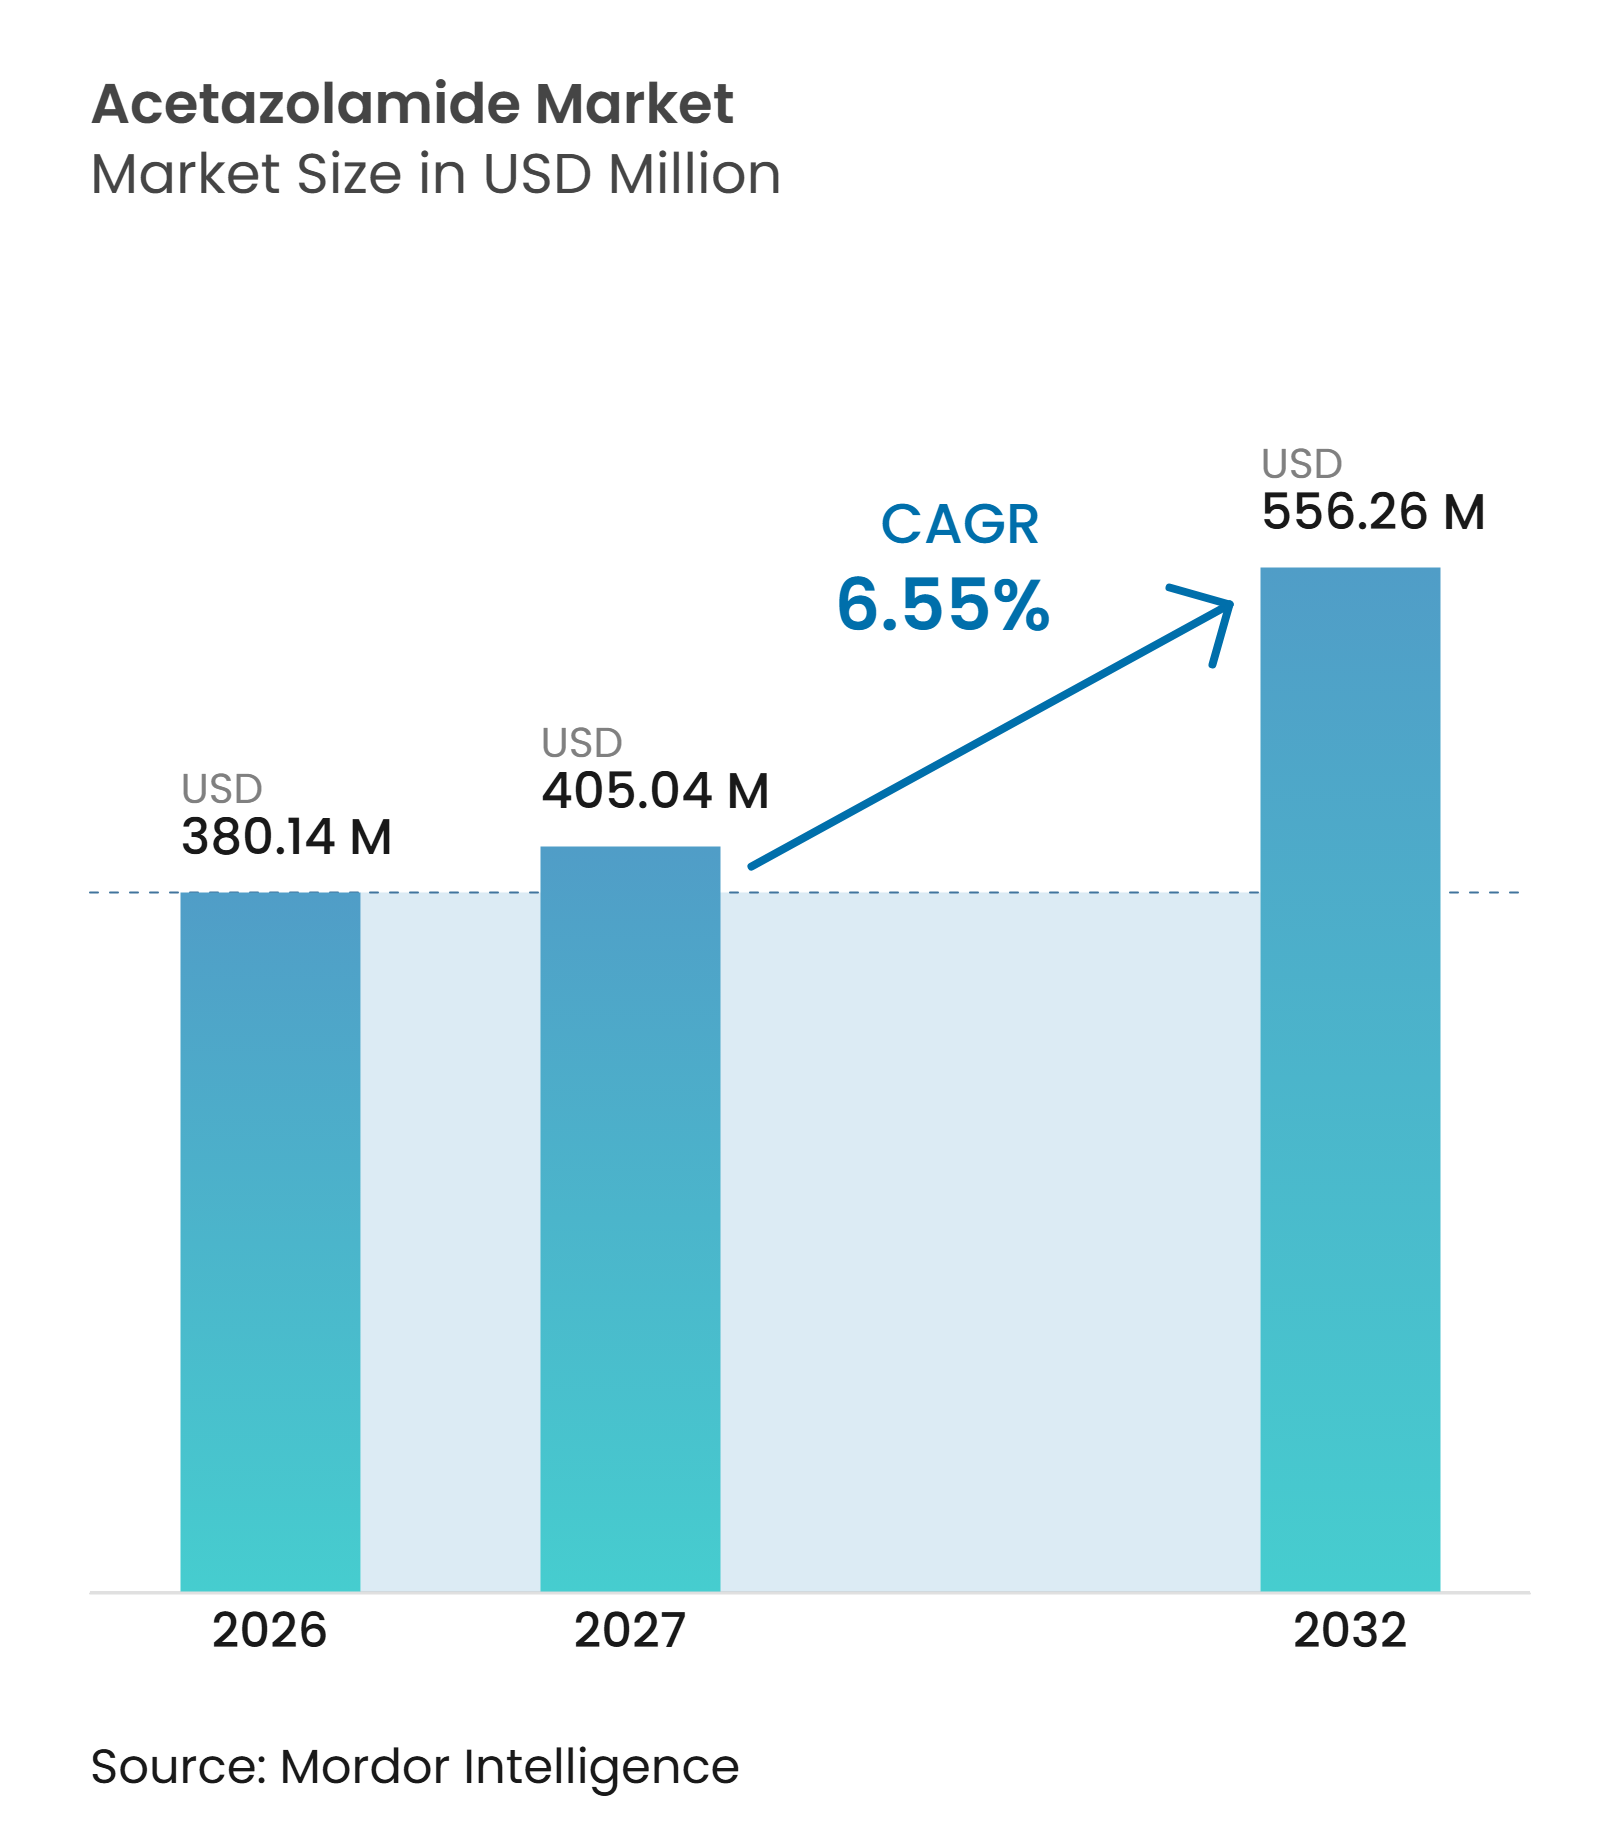
O tamanho do Mercado de Acetazolamida foi avaliado em 380,14 milhões de USD em 2026 e estima-se que cresça de 405,04 milhões de USD em 2027 para atingir 556,26 milhões de USD até 2032, a um CAGR de 6,55% durante o período de previsão (2027-2032).
A demanda é sustentada pelo uso em glaucoma, doença aguda de montanha, insuficiência cardíaca aguda, epilepsia e hipertensão intracraniana idiopática. Essa base de aplicações diversificada reduz a dependência do mercado de acetazolamida de qualquer cenário clínico isolado e sustenta uma demanda mais ampla por prescrições. Os produtos genéricos detiveram 85,45% das vendas em 2026, transferindo o controle comercial para fabricantes com capacidades de produção confiáveis e aprovações regulatórias. A retirada pela Teva da aprovação do Diamox IV em fevereiro de 2025 aumentou a dependência do fornecimento injetável genérico, enquanto as escassez hospitalares evidenciaram restrições de capacidade existentes. O mercado de acetazolamida também se beneficia de evidências de cuidados agudos que apoiam o uso intravenoso em conjunto com diuréticos de alça em pacientes selecionados com insuficiência cardíaca. No entanto, as alternativas tópicas limitam o uso sistêmico de longo prazo no tratamento rotineiro do glaucoma, tornando o fornecimento confiável e as formulações direcionadas essenciais para o posicionamento competitivo.
Principais Conclusões do Relatório
- Por tipo de produto, a acetazolamida genérica deteve uma participação de 85,45% em 2026 e deve crescer a um CAGR de 7,77% até 2032.
- Por forma farmacêutica, os comprimidos detiveram uma participação de 63,55% em 2026, enquanto o pó injetável para solução tem previsão de crescer a um CAGR de 8,99% até 2032.
- Por concentração, 250 mg deteve uma participação de 48,67% em 2026, enquanto 500 mg tem previsão de crescer a um CAGR de 9,12% até 2032.
- Por via de administração, a via oral deteve uma participação de 94,78% em 2026, enquanto a administração intravenosa tem previsão de crescer a um CAGR de 7,56% até 2032.
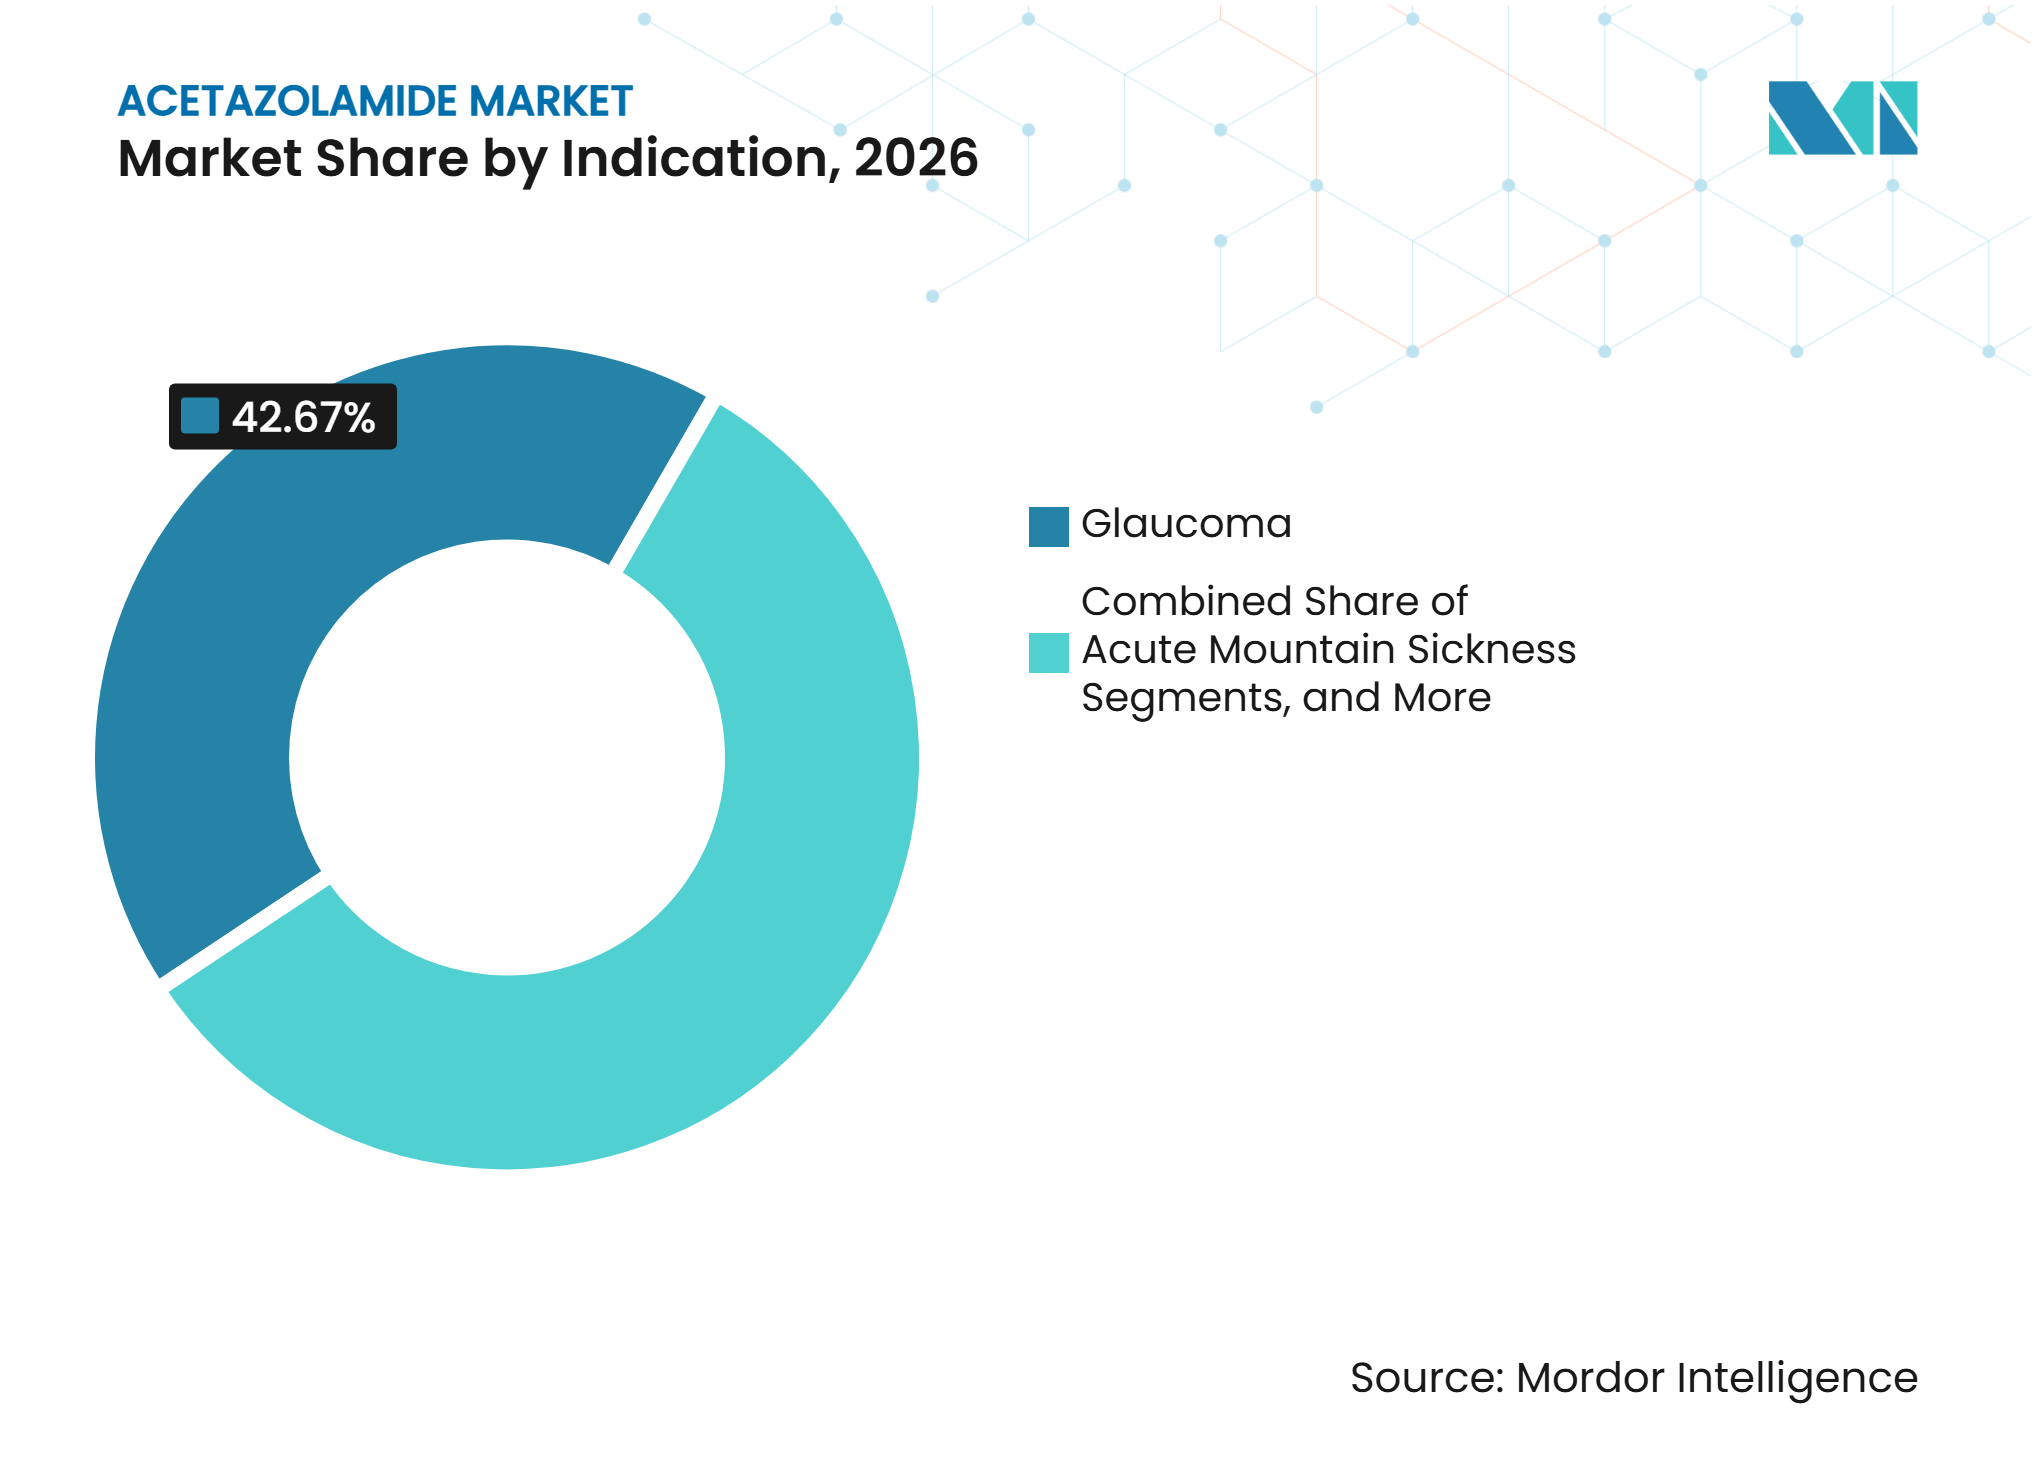
- Por indicação, o glaucoma deteve uma participação de 42,67% em 2026, enquanto as aplicações em insuficiência cardíaca aguda e cuidados intensivos têm previsão de crescer a um CAGR de 9,12% até 2032.
- Por canal de distribuição, as farmácias de varejo detiveram uma participação de 44,56% em 2026, enquanto as farmácias online têm previsão de crescer a um CAGR de 8,34% até 2032.
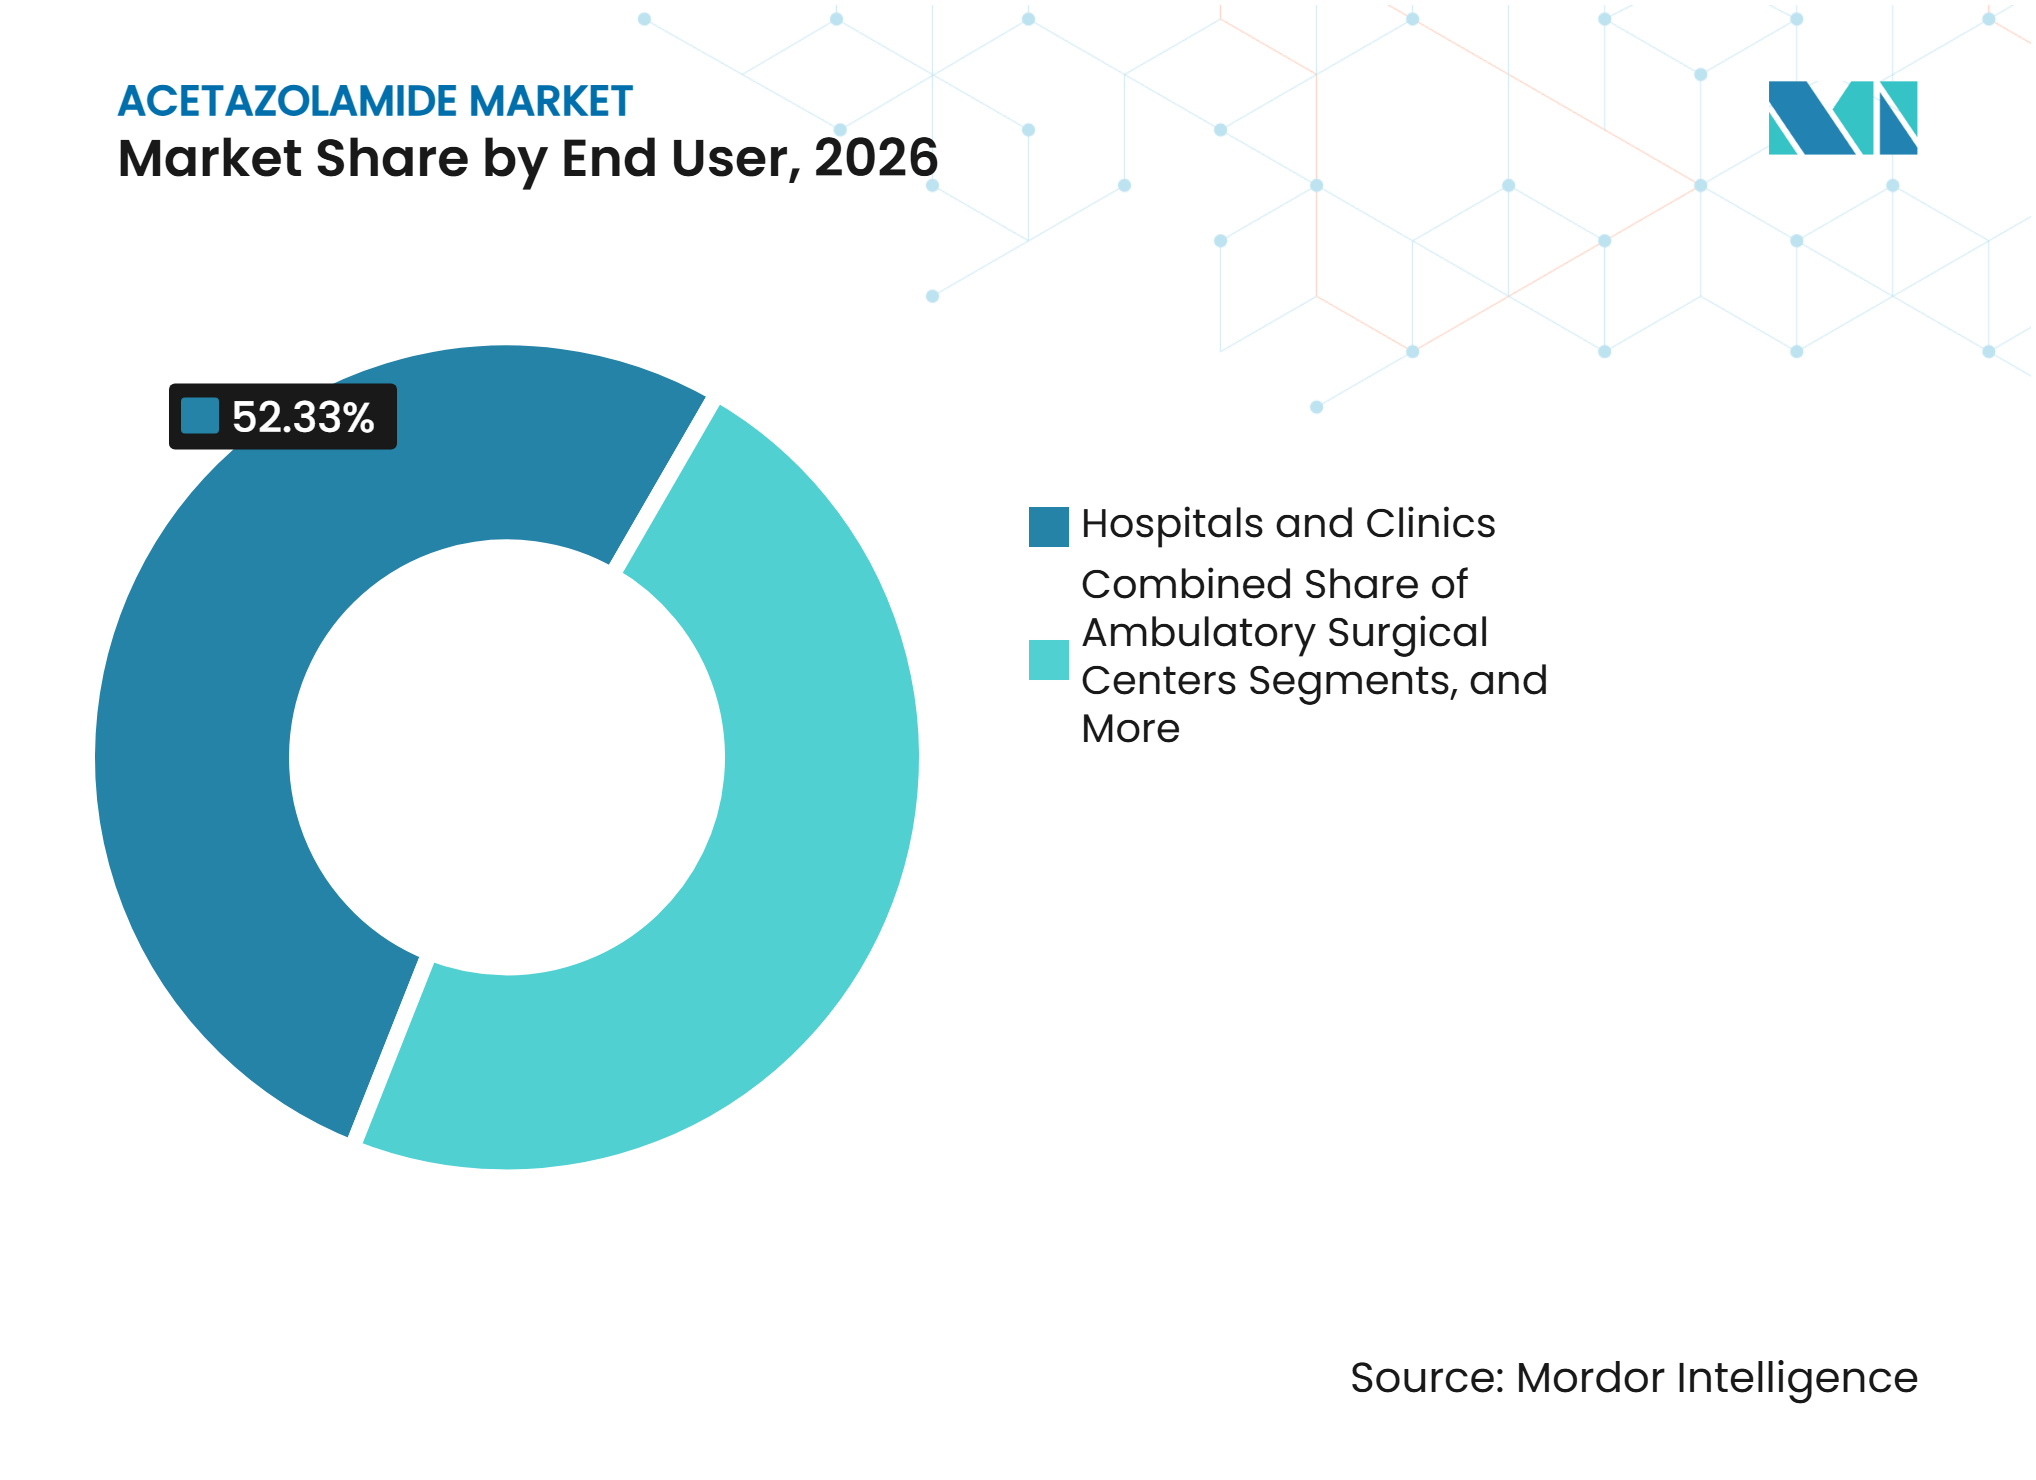
- Por usuário final, hospitais e clínicas detiveram uma participação de 52,33% em 2026, enquanto os consultórios de oftalmologia têm previsão de crescer a um CAGR de 6,98% até 2032.
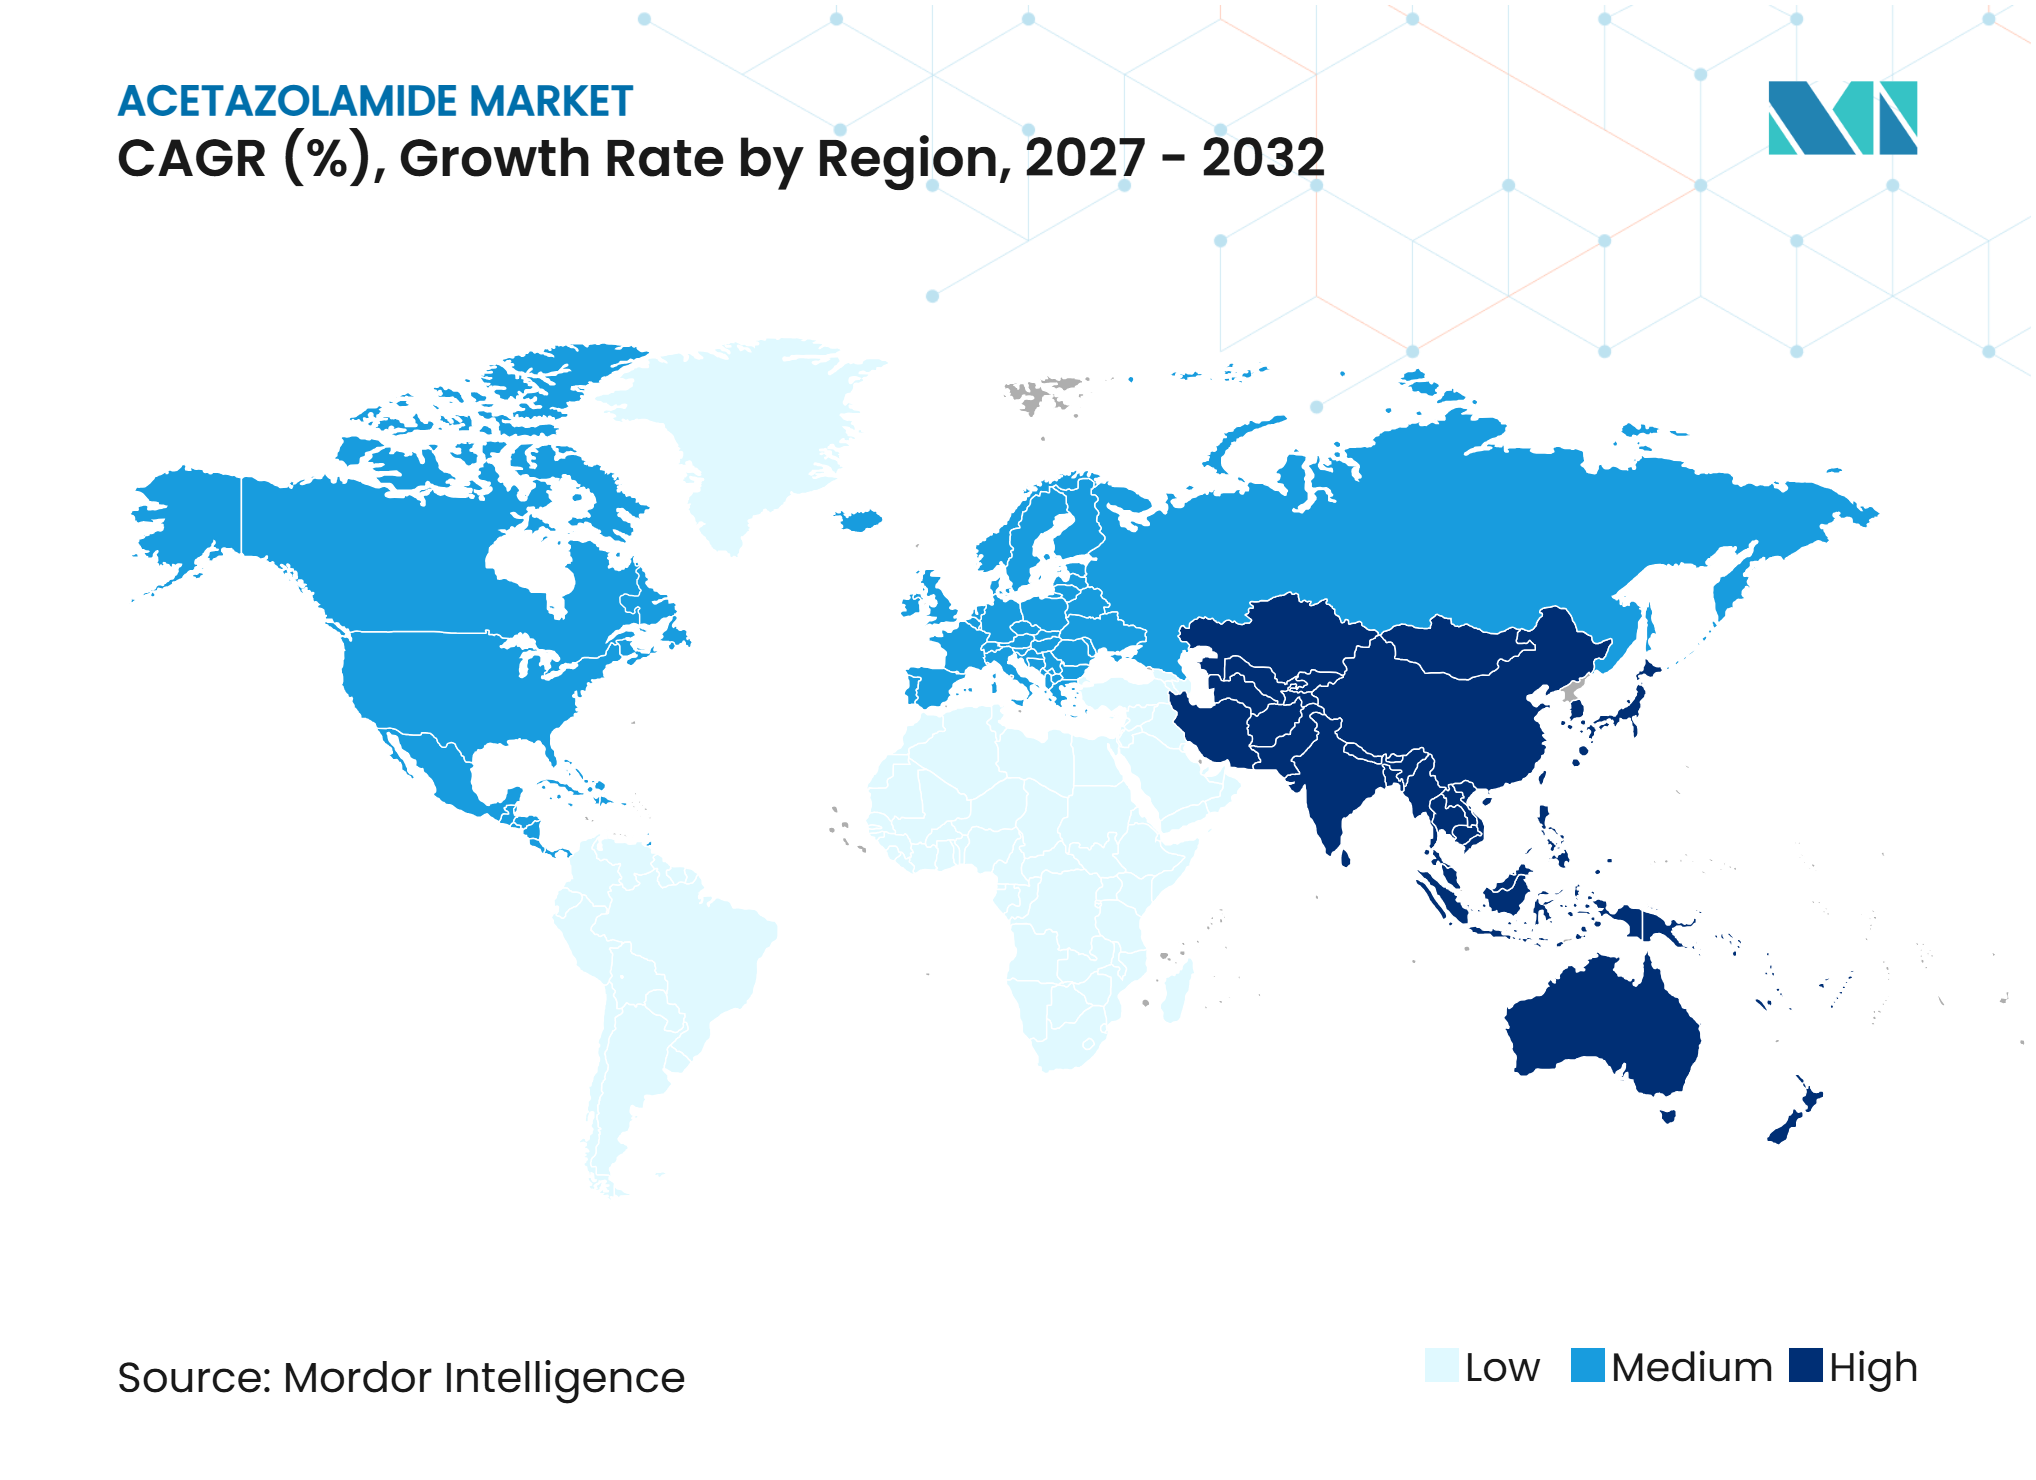
- Por geografia, a América do Norte deteve uma participação de 39,65% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Acetazolamida*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da carga global de glaucoma | +1.5% | Global, com maior carga no Leste Asiático e na América do Norte | Longo prazo (≥ 4 anos) |
| Profilaxia da doença aguda de montanha | +0.9% | Áreas de alta altitude na Ásia-Pacífico, América do Sul e MEA | Médio prazo (2-4 anos) |
| Disponibilidade de genéricos e aprovações regulatórias | +1.2% | Global, especialmente América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Uso em insuficiência cardíaca aguda e cuidados intensivos | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Formulações pediátricas e de liberação prolongada | +0.6% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Turismo de alta altitude e exposição ocupacional | +0.7% | Ásia-Pacífico, América do Sul e MEA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento da Carga Global de Glaucoma Sustenta o Uso Sistêmico da Acetazolamida
Espera-se que a prevalência de glaucoma de ângulo aberto aumente de 80,5 milhões de pessoas em 2024 para 186,6 milhões até 2060, incluindo 28,9 milhões de casos adicionais associados ao aumento da miopia além do envelhecimento demográfico. A Organização Mundial da Saúde relata que o glaucoma causa cegueira ou deficiência visual grave em 7,7 milhões de pessoas em todo o mundo.[1]Essa carga sustenta a demanda por terapias acessíveis que exigem redução rápida da pressão intraocular. A acetazolamida sistêmica permanece relevante para o glaucoma inflamatório com edema corneano e para limitar picos de pressão em torno da cirurgia de catarata, sustentando a demanda em cuidados agudos e refratários, apesar do domínio das terapias tópicas de manutenção.
Uso Contínuo na Profilaxia da Doença Aguda de Montanha e Exposição Ocupacional
A acetazolamida permanece como o único medicamento aprovado pela FDA para profilaxia da doença aguda de montanha, sustentando a demanda entre viajantes e trabalhadores em alta altitude. Uma metanálise em rede de 2025 constatou que 250 mg duas vezes ao dia proporcionou uma janela preventiva de cinco dias, com uma razão de chances de 0,31 e um intervalo de confiança de 95% de 0,20 a 0,47. Em um ensaio de Fase III com 288 adultos chineses Han viajando para Lhasa, a acetazolamida de liberação prolongada 500 mg diários reduziu a incidência para 36,9% em comparação com 55,9% com placebo, e os casos moderados ou graves para 9,9% em comparação com 24,5%.[2] A China aprovou uma cápsula de liberação sustentada desenvolvida internamente para prevenção da doença de altitude em agosto de 2026, fortalecendo a demanda recorrente de equipes de construção, pesquisadores e militares.
Disponibilidade de Genéricos e Aprovações Regulatórias Ampliam o Acesso dos Pacientes
O mercado de acetazolamida está se tornando mais dependente do fornecimento genérico à medida que os produtos de marca se contraem. A FDA retirou a aprovação do pedido de novo medicamento do Diamox IV da Teva, NDA 009388, para 500 mg por frasco, com vigência em 14 de fevereiro de 2025, enquanto a Aurobindo Pharma USA recebeu aprovação final da FDA em maio de 2025 para comprimidos de acetazolamida de 125 mg e 250 mg como equivalentes genéricos com classificação AB. A Itália autorizou os comprimidos Cetaziol 250 mg para a NTC S.r.l. em setembro de 2026. Os requisitos de pedido abreviado de novo medicamento da FDA e os procedimentos europeus de autorização de genéricos moldam a entrada no mercado e as expectativas de bioequivalência, enquanto aprovações adicionais melhoram o acesso, mas aumentam a pressão sobre os preços e a necessidade de produção confiável.
Uso em Insuficiência Cardíaca Aguda e Inovação em Formulações Sustentam a Demanda Hospitalar
As evidências clínicas estão aumentando o interesse na acetazolamida intravenosa para insuficiência cardíaca descompensada aguda. Em uma análise do ensaio ADVOR de 2026 com 519 pacientes, a acetazolamida reduziu o risco de congestão residual em 46%, com uma razão de chances de 0,54 e um intervalo de confiança de 95% de 0,36 a 0,82; a congestão residual na alta hospitalar foi associada a um risco 2,43 vezes maior de mortalidade por todas as causas ou hospitalização por insuficiência cardíaca.[3] O ensaio CHOICE-AHF de 2025 relatou débito urinário cumulativo de 12.200 mL com acetazolamida, em comparação com 10.000 mL com dapagliflozina, ao longo de 72 horas. Uma formulação bifásica de comprimido dentro de comprimido relatou 25,3% de liberação em 0,5 hora e 86,5% em 10 horas, apoiando oportunidades para fornecimento hospitalar e dosagem oral flexível.
Análise de Impacto das Restrições do Mercado de Acetazolamida*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Efeitos adversos relacionados à dose e monitoramento | -1.2% | Global, especialmente América do Norte e UE | Longo prazo (≥ 4 anos) |
| Substituição por terapias tópicas e alternativas | -1.4% | América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Concentração do fornecimento de IFA e risco de escassez | -0.9% | Global, com interrupções concentradas na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Evidências limitadas para aplicações emergentes | -0.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Efeitos Adversos Relacionados à Dose e Requisitos de Monitoramento Limitam o Uso de Longo Prazo
Parestesia, poliúria, distúrbios gastrointestinais, acidose metabólica e risco de cálculos renais limitam o uso de longo prazo da acetazolamida. Os prescritores devem monitorar a função renal, os eletrólitos e o equilíbrio ácido-base, e o medicamento é contraindicado em pacientes com depuração de creatinina abaixo de 10 mL por minuto. Um estudo de coorte retrospectivo de 2025 com 1.147 pacientes com glaucoma associa pelo menos dois anos de uso de acetazolamida à redução da sobrevida em análise multivariável, com uma razão de risco de 1,152 e p=0,021. Eventos raros, mas graves, incluindo síndrome de Stevens-Johnson e anemia aplástica, restringem ainda mais as oportunidades de prescrição crônica no mercado de acetazolamida.
Substituição Tópica, Concentração do Fornecimento e Lacunas de Evidências Restringem a Adoção
Os inibidores tópicos da anidrase carbônica deslocaram a acetazolamida oral em grande parte do tratamento de longo prazo do glaucoma de ângulo aberto. Uma revisão de 2025 relata que os inibidores orais da anidrase carbônica são amplamente reservados para redução aguda da presso e uso pré-operatório de curta duração. A dexametasona permanece como alternativa reconhecida pelas diretrizes para viajantes selecionados de alto risco com doença aguda de montanha. Problemas de fabricação e qualidade respondem por 46% das novas escassez de medicamentos nos EUA, enquanto evidências limitadas para aplicações emergentes restringem o uso padronizado além das indicações estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
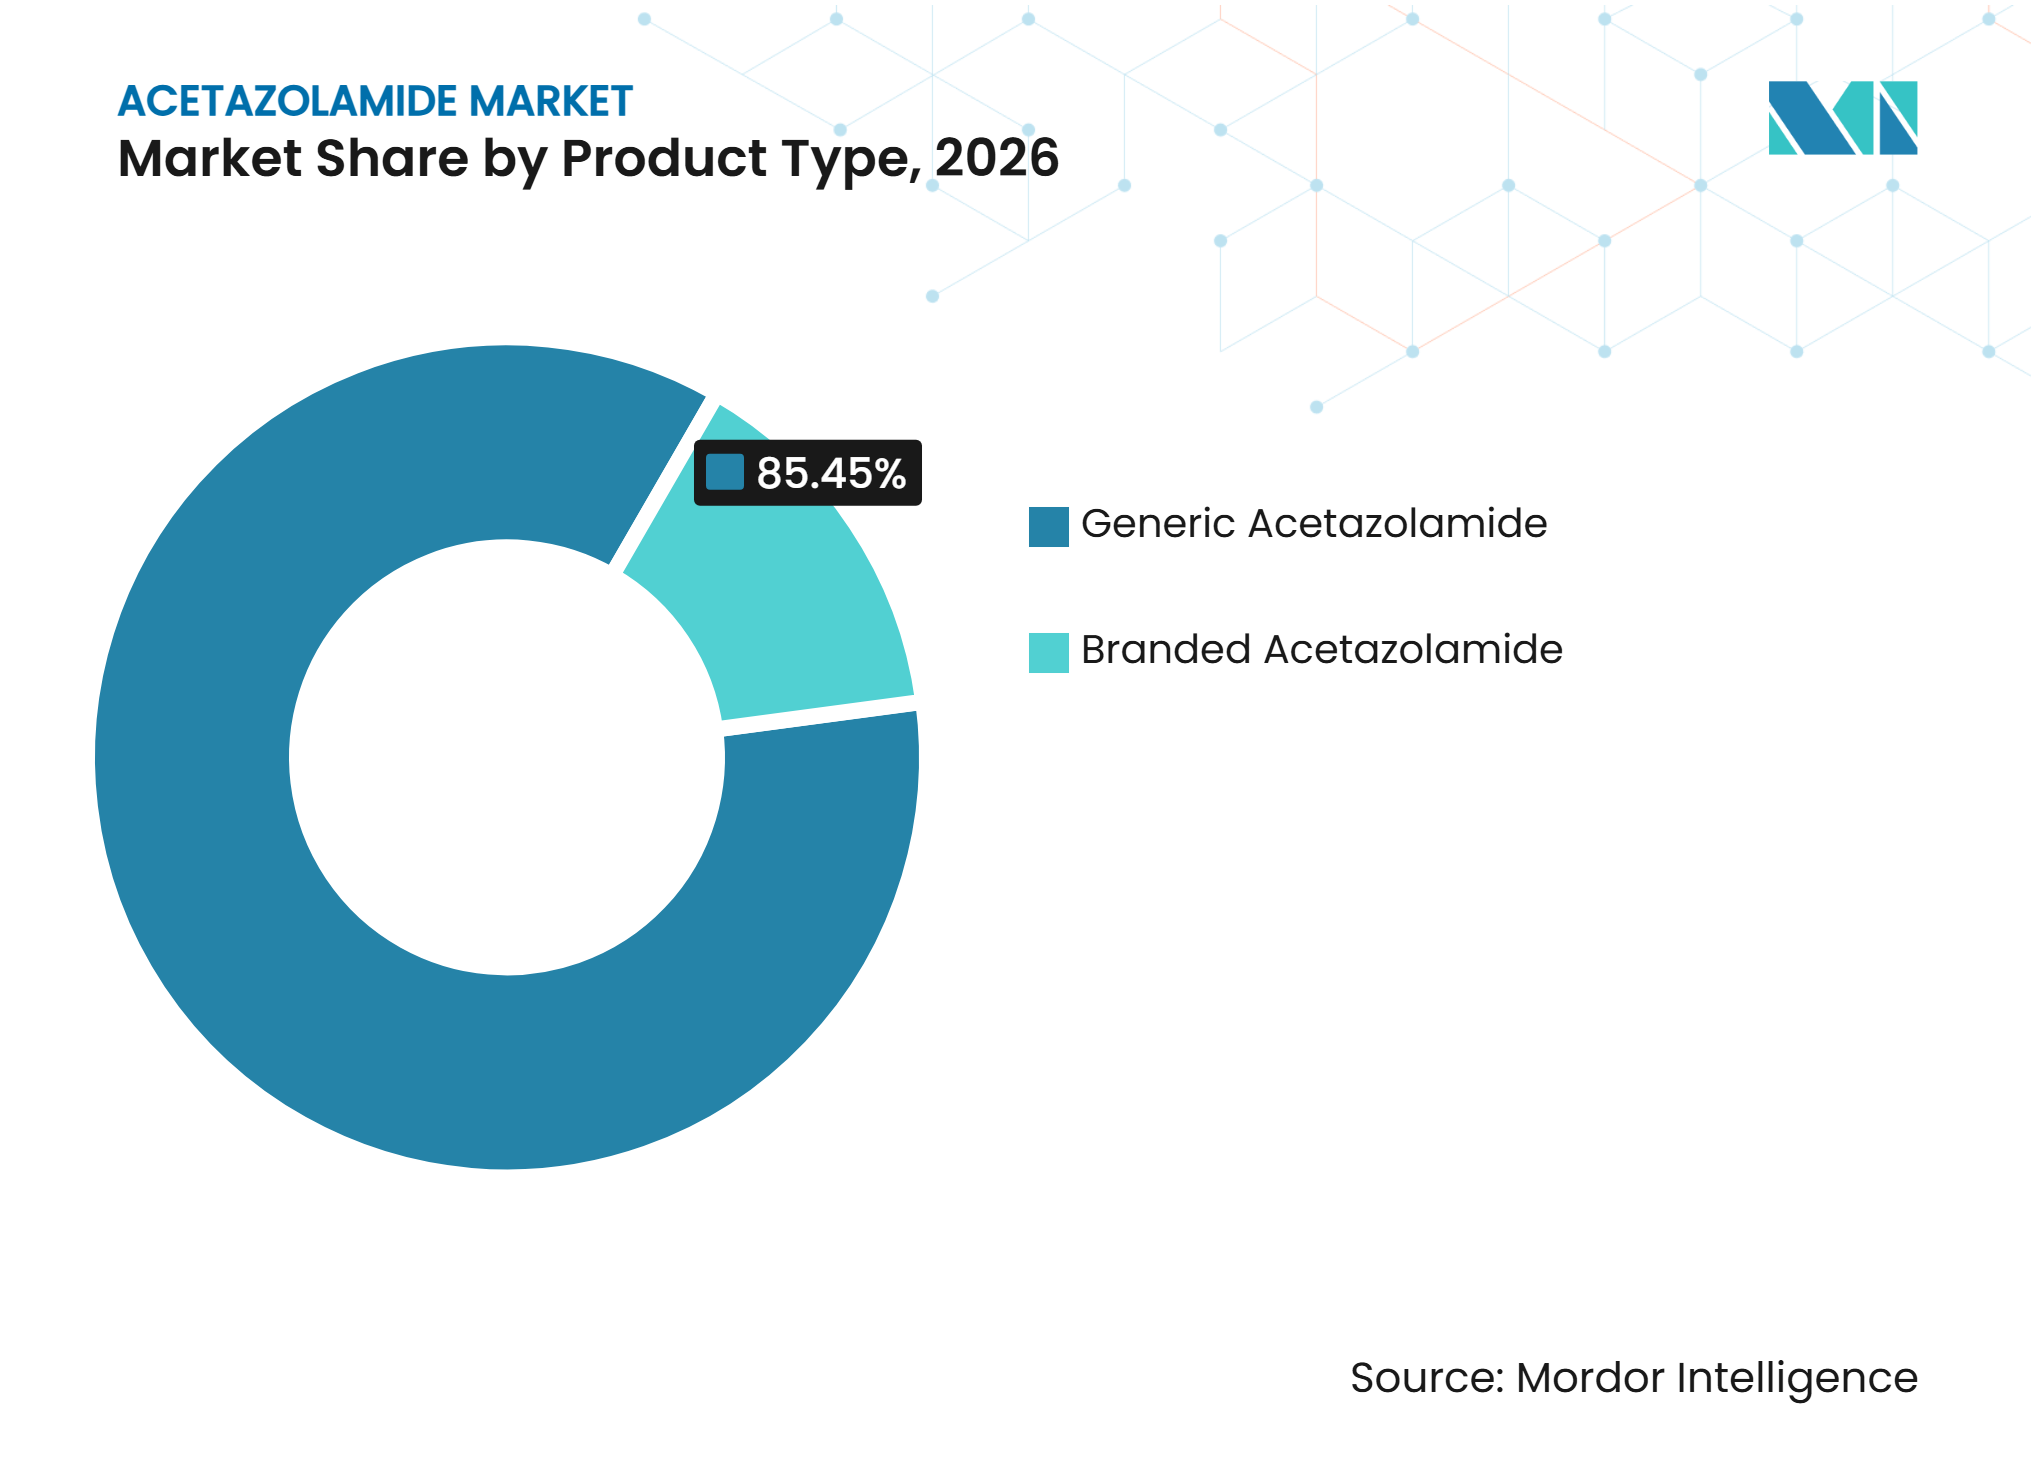
Produtos Genéricos Aprofundam o Controle à Medida que o Volume de Marca se ContraiA acetazolamida genérica deteve 85,45% das vendas de acetazolamida em 2026, mantendo uma clara liderança comercial nas principais formulações e regiões. O segmento de marca se contraiu após a retirada pela FDA da aprovação do Diamox IV da Teva em fevereiro de 2025. A aprovação da Aurobindo em maio de 2025 para comprimidos genéricos de 125 mg e 250 mg aumentou a disponibilidade de alternativas com classificação AB. Os produtos genéricos melhoram o acesso em mercados onde o tratamento de marca tem sido difícil de custear.
A concorrência no mercado de acetazolamida centra-se na confiabilidade do fornecimento, na qualidade de fabricação e na conformidade regulatória, em vez de na promoção de marcas. Os fabricantes devem cumprir os requisitos de boas práticas de fabricação vigentes, incluindo os padrões da FDA sob 21 CFR Parte 211 para o fornecimento nos EUA. A dependência da Índia e da China para a produção de ingredientes farmacêuticos ativos cria risco de concentração geográfica. A capacidade injetável aprovada e as formulações de liberação prolongada permitem que os fabricantes de genéricos concorram além do preço.



Por Forma Farmacêutica:
Comprimidos Lideram Enquanto o Pó Injetável Ganha Relevância HospitalarOs comprimidos detiveram 63,55% das vendas de acetazolamida em 2026, sustentados pelo seu uso no tratamento ambulatorial do glaucoma, na profilaxia da doença aguda de montanha e no tratamento da hipertensão intracraniana idiopática. O pó injetável para solução tem previsão de registrar um CAGR de 8,99% até 2032. Os comprimidos orais permanecem práticos para prescrições recorrentes porque são familiares aos prescritores e não requerem administração hospitalar.
O tratamento injetável é utilizado quando a administração imediata do medicamento é necessária, incluindo no glaucoma agudo de ângulo fechado e nos protocolos hospitalares de insuficiência cardíaca, onde a administração rápida é importante. Os estudos ADVOR e CHOICE-AHF utilizaram cada um 500 mg de acetazolamida intravenosa em protocolos de cuidados agudos. As escassez entre fornecedores de injetáveis em 2025 e 2026 indicam pressão de capacidade. As cápsulas de liberação prolongada, os comprimidos mastigáveis pediátricos e um estudo de formulação bifásica de 2026 demonstrando comportamento de liberação imediata e sustentada destacam oportunidades especializadas de formulação.
Por Concentração:
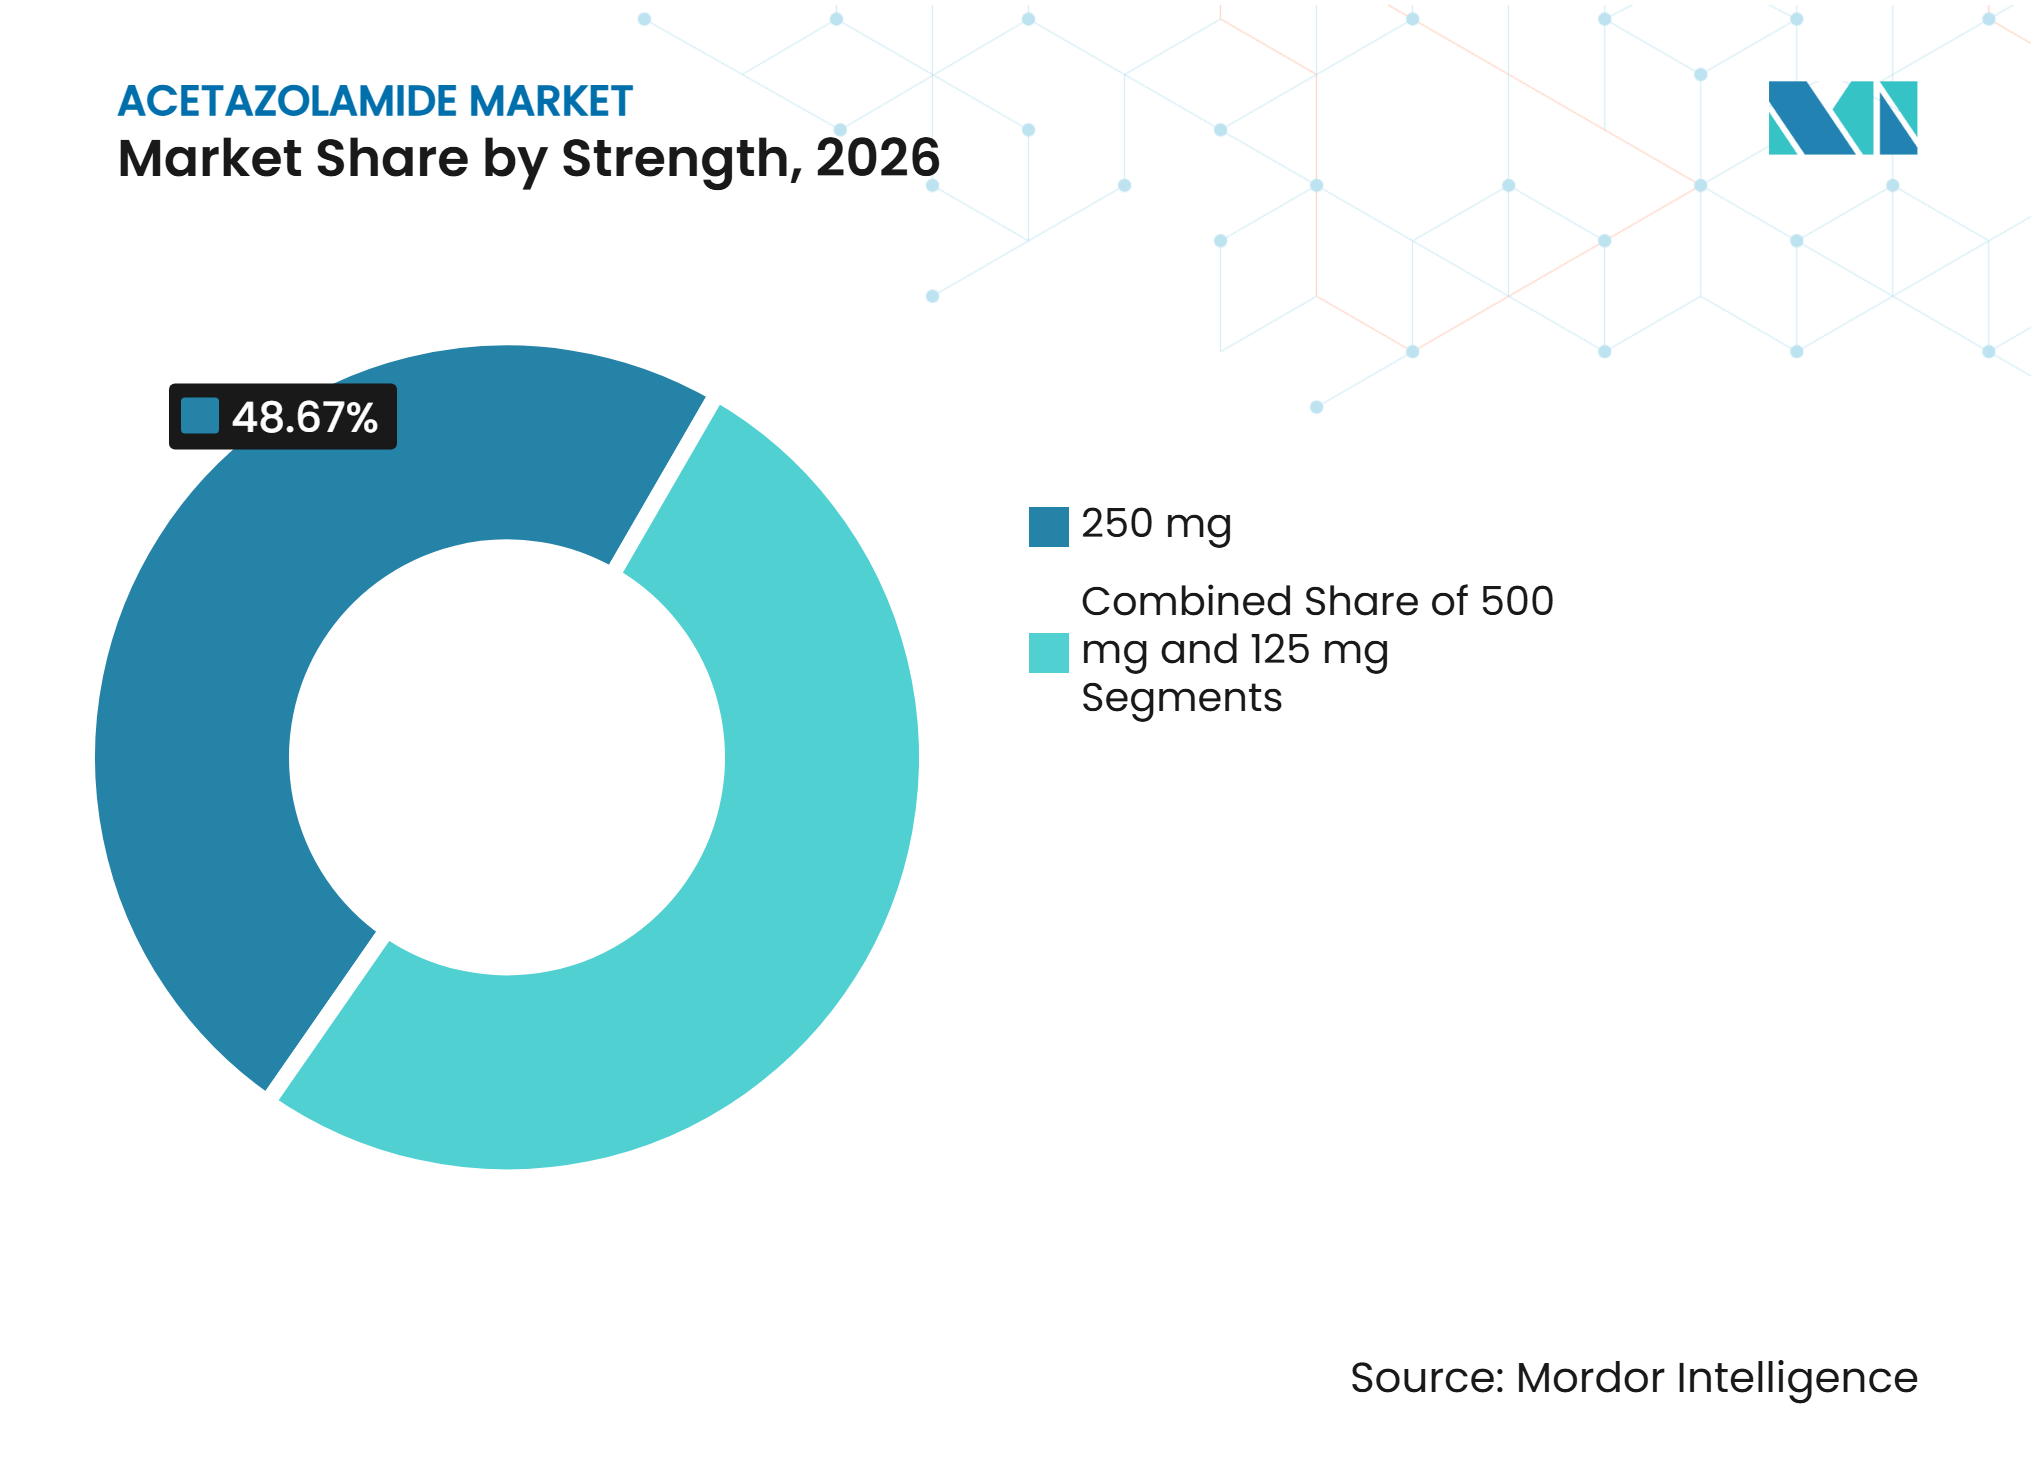
250 mg Lidera Enquanto 500 mg Ganha Impulso em Cuidados AgudosA concentração de 250 mg deteve 48,67% das vendas de acetazolamida em 2026. É utilizada para o tratamento do glaucoma, profilaxia da doença aguda de montanha e titulação de dose na hipertensão intracraniana idiopática. O CDC identifica 250 mg duas vezes ao dia como um regime de tratamento para doença de altitude. A concentração de 125 mg também apoia o uso profilático onde a dosagem mais baixa é apropriada.
A concentração de 500 mg tem previsão de crescer a um CAGR de 9,12% até 2032. Os estudos ADVOR e CHOICE-AHF utilizaram 500 mg de acetazolamida intravenosa diariamente em insuficiência cardíaca aguda. Em um ensaio de doença aguda de montanha, 500 mg de acetazolamida de liberação prolongada uma vez ao dia reduziu a doença moderada ou grave para 9,9%, em comparação com 24,5% com placebo. As escassez de fornecimento e a aprovação pela China de uma formulação de liberação sustentada de 500 mg reforçam a oportunidade para produtos orais diferenciados.

Por Via de Administração:
A Via Oral Domina Enquanto o Uso Intravenoso se ExpandeA via oral deteve 94,78% das vendas de acetazolamida em 2026, refletindo seu uso no tratamento ambulatorial de glaucoma, doença aguda de montanha, epilepsia e hipertensão intracraniana idiopática. Os comprimidos e as cápsulas de liberação prolongada permitem que os pacientes sigam regimes prescritos pelo médico fora do ambiente hospitalar. A terapia oral também é bem adequada para a profilaxia planejada antes da exposição a grandes altitudes.
A administração intravenosa tem previsão de crescer a um CAGR de 7,56% até 2032. É utilizada no glaucoma agudo de ângulo fechado e nos protocolos hospitalares de insuficiência cardíaca, onde a administração rápida é importante. Os estudos ADVOR e CHOICE-AHF utilizaram 500 mg de terapia intravenosa diária em cuidados de insuficiência cardíaca aguda. Linhas de fabricação qualificadas adicionais poderiam melhorar a resiliência para compradores hospitalares que enfrentam pedidos em atraso recorrentes.
Por Indicação:
O Glaucoma Ancora o Volume Enquanto a Insuficiência Cardíaca Aguda se ExpandeO glaucoma deteve 42,67% das vendas de acetazolamida por indicação em 2026. A acetazolamida permanece importante para crises agudas de ângulo fechado e para o manejo perioperatório da pressão intraocular. Geralmente não é o tratamento preferencial de longo prazo para o glaucoma de ângulo aberto porque as opções tópicas reduzem a exposição sistêmica. No entanto, a crescente carga da doença e a associação entre miopia e prevalência futura de glaucoma de ângulo aberto continuam a sustentar a demanda.
As aplicações em insuficiência cardíaca aguda e cuidados intensivos têm previsão de crescer a um CAGR de 9,12% até 2032. A análise ADVOR encontrou o efeito de descongestionamento mais forte onde a congestão residual apresentava implicações clínicas adversas. Níveis plasmáticos de bicarbonato de 27 mmol/L ou mais podem identificar pacientes que poderiam se beneficiar mais do tratamento descongestionante. A doença aguda de montanha, a hipertensão intracraniana idiopática e as aplicações neurológicas especializadas também sustentam a demanda, incluindo remissão completa de crises em 50% dos pacientes com transtorno do neurodesenvolvimento relacionado ao SLC6A1 resistente a medicamentos que receberam acetazolamida como terapia adjuvante.
Por Canal de Distribuição:
O Varejo Lidera Enquanto as Farmácias Online se ExpandemAs farmácias de varejo detiveram 44,56% das vendas de acetazolamida em 2026. Seu papel reflete a dispensação recorrente de terapias orais para glaucoma, hipertensão intracraniana idiopática e epilepsia. O acesso no varejo é particularmente relevante para prescrições de doença aguda de montanha emitidas antes de viagens. Mudanças de preço e reembolso podem afetar a capacidade dos varejistas de manter um fornecimento consistente.
As farmácias online têm previsão de crescer a um CAGR de 8,34% até 2032. Os canais digitais são adequados para formulações orais de manutenção que não requerem logística de cadeia de frio. As farmácias hospitalares permanecem o canal principal para a acetazolamida injetável e devem gerenciar as escassez por meio de alocação controlada. Um aviso da Northern Health de 2026 relatou 10 semanas de reserva de fornecimento para frascos de 500 mg, com prazos de reabastecimento diferentes entre os dois fabricantes canadenses.
Por Usuário Final:
Hospitais Lideram Enquanto os Consultórios de Oftalmologia Ganham RelevânciaHospitais e clínicas detiveram 52,33% das vendas de acetazolamida em 2026. Eles são o principal ponto de atendimento para o tratamento injetável em glaucoma agudo, insuficiência cardíaca aguda e determinados casos de epilepsia. Os prescritores institucionais também utilizam formulações orais para o tratamento de manutenção de pacientes internados. Os grupos de compras hospitalares priorizam a continuidade do produto porque as substituições podem não ser simples em cenários agudos.
Os consultórios de oftalmologia têm previsão de crescer a um CAGR de 6,98% até 2032. Sua demanda está ligada a consultas de glaucoma e procedimentos de catarata que requerem manejo perioperatório da pressão. Uma revisão de 2025 relatou pressão intraocular pós-operatória de 22,11 mmHg com acetazolamida oral versus 36,36 mmHg sem tratamento. Um relato de caso de 2025 também descreveu o uso de 500 mg de acetazolamida oral de liberação prolongada antes do posicionamento prolongado de Trendelenburg acentuado, com pressão intraocular pós-operatória de 11 mmHg.
Análise Geográfica
América do Norte
A América do Norte detém 39,65% da participação do mercado de acetazolamida em 2026, sustentada pelo estabelecido atendimento ao glaucoma, pelas aprovações ativas de genéricos e pelas redes de compras hospitalares. A pressão de fornecimento para a acetazolamida injetável aumentou o valor estratégico dos fornecedores qualificados. A região continua a priorizar a continuidade do fornecimento de medicamentos injetáveis estéreis. O American College of Physicians relatou que problemas de fabricação e qualidade causaram 46% das novas escassez de medicamentos nos EUA, destacando riscos estruturais de fornecimento. O Canadá também enfrenta interrupções contínuas, com um aviso da Northern Health listando diferentes datas previstas de reabastecimento para os produtos Marcan e SteriMax. Essas condições influenciam as decisões de compras hospitalares e de qualificação de fornecedores.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,44% até 2032, impulsionada pela medicina de altitude, pela capacidade de fabricação e pela demanda de glaucoma associada à miopia. A China aprovou suas primeiras cápsulas de acetazolamida de liberação sustentada desenvolvidas internamente para prevenção da doença de altitude em agosto de 2026. Essa aprovação fortalece o pipeline de formulações desenvolvidas localmente na região. As evidências de Fase III que apoiam o produto relataram uma incidência de doença aguda de montanha de 36,9%, em comparação com 55,9% para o placebo. A Índia permanece uma importante base de produção de medicamentos genéricos para mercados de exportação. Os sistemas de qualidade e o fornecimento de ingredientes farmacêuticos ativos, portanto, permanecem considerações de negócios regionais fundamentais.
Europa, Oriente Médio e África, e América do Sul
A Europa, o Oriente Médio e África, e a América do Sul apresentam padrões de demanda distintos moldados pelo reembolso, pela exposição a altitudes e pela capacidade de saúde. A Itália autorizou os comprimidos Cetaziol 250 mg em setembro de 2026, adicionando uma opção genérica registrada localmente. Esse desenvolvimento amplia a disponibilidade de acetazolamida genérica no mercado italiano. No Reino Unido, uma concessão de preço de junho de 2025 de GBP 75,25 (USD 98,99) para uma embalagem de 112 comprimidos de 250 mg seguiu um preço de GBP 9,71 (USD 12,77) em abril de 2025. Essa mudança reflete o impacto das condições de fornecimento na economia de dispensação. Os procedimentos da Agência Europeia de Medicamentos e as políticas nacionais de reembolso permanecem considerações importantes nas compras europeias.
Cenário Competitivo
Concentração do Mercado
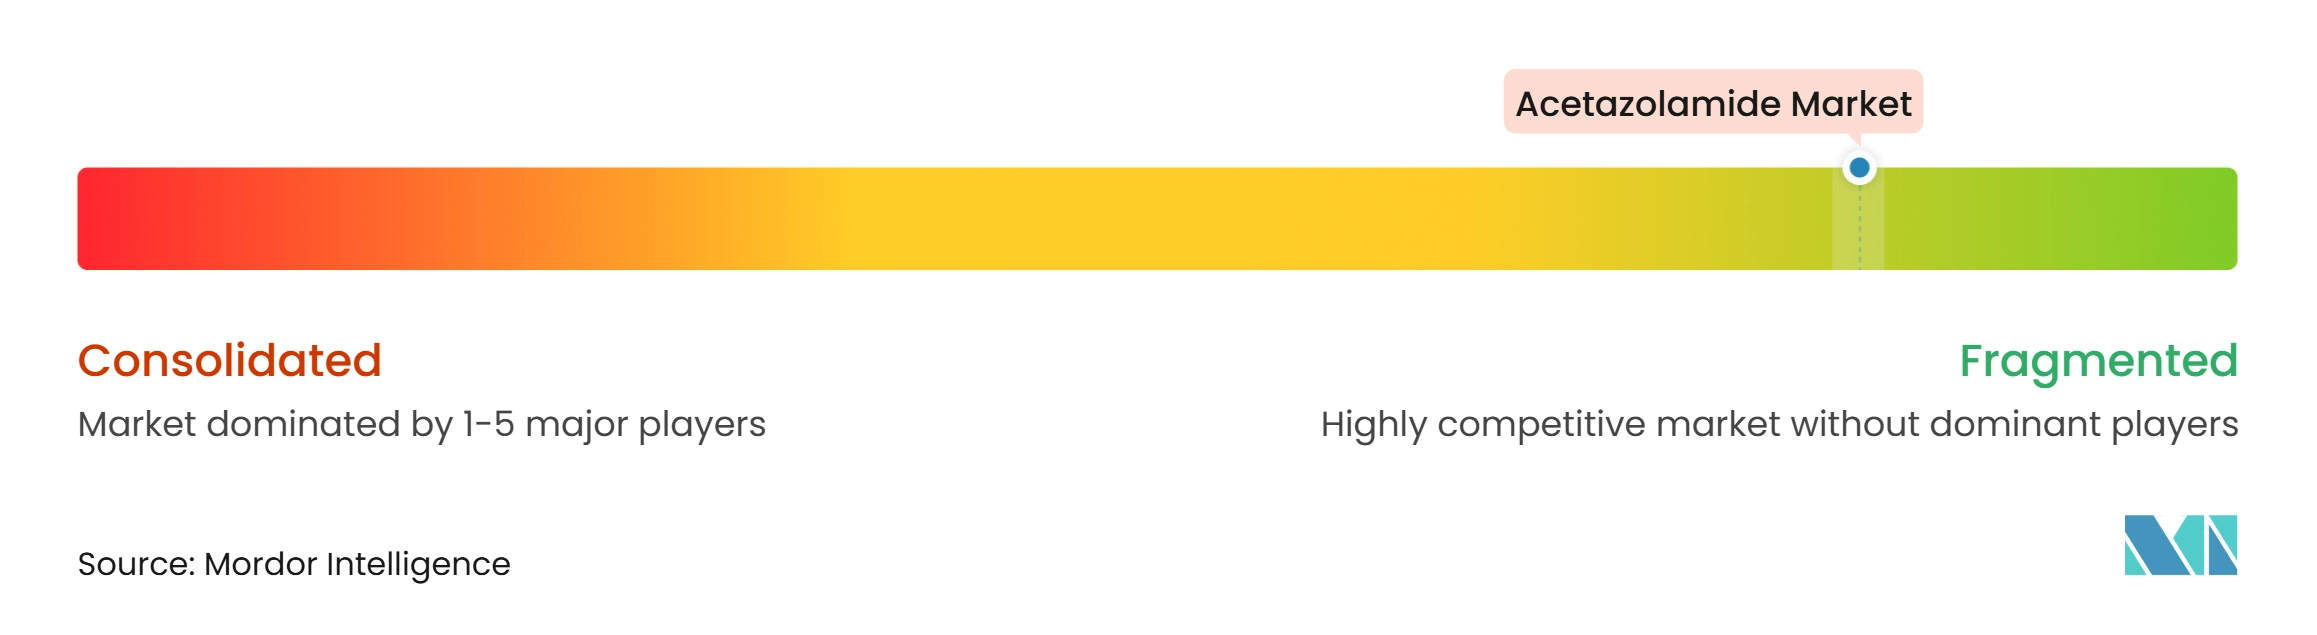
O mercado de acetazolamida é fragmentado, sem dados consolidados de participação de mercado disponíveis para as principais empresas. Os fabricantes de genéricos indianos competem por meio de escala, capacidades de exportação e produção com custo eficiente. As empresas especializadas em genéricos da América do Norte aproveitam os relacionamentos hospitalares, a disponibilidade de produtos e a conformidade regulatória, enquanto os produtores europeus atendem aos sistemas hospitalares por meio de produtos genéricos registrados localmente. A retirada do Diamox IV de marca aumentou a responsabilidade dos fabricantes de genéricos de garantir a continuidade do fornecimento. As empresas com forte garantia de qualidade e capacidades confiáveis de produção injetável estéril detêm uma vantagem competitiva.
A Aurobindo Pharma USA expandiu seu portfólio oral após receber aprovação da FDA para comprimidos de acetazolamida em maio de 2025. A NTC S.r.l. recebeu autorização italiana para os comprimidos Cetaziol 250 mg em setembro de 2026, com a Fine Foods & Pharmaceuticals N.T.M. S.p.A. atuando como fabricante. A ANI Pharmaceuticals relatou receita líquida de genéricos no terceiro trimestre de 2026 de 104,5 milhões de USD, alta de 10,7% em relação ao terceiro trimestre de 2025, e lançou 16 produtos genéricos no acumulado do ano. Esses desenvolvimentos demonstram que portfólios orais aprovados, registros geográficos e execução operacional podem fortalecer o posicionamento no mercado.
Oportunidades de espaço em branco permanecem no fornecimento confiável de injetáveis de 500 mg e em produtos orais pediátricos projetados para dosagem baseada em peso. As farmácias hospitalares começaram a usar impressão 3D para comprimidos mastigáveis pediátricos individualizados de acetazolamida, destacando a necessidade de formulaões comerciais adequadas. Um estudo de pesquisa de 2026 sobre um produto bifásico de comprimido dentro de comprimido também indica potencial para cobertura uma vez ao dia com liberação inicial rápida. Os fabricantes podem se diferenciar por meio de capacidade estéril, desenvolvimento de liberação prolongada e sistemas de qualidade robustos, enquanto o sucesso dependerá de aprovação regulatória, usabilidade clínica e acesso confiável ao produto, em vez de uma marca dominante.
Líderes do Setor de Acetazolamida
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
-
Sun Pharmaceutical Industries Limited
-
Zydus Lifesciences Limited
-
Lupin Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acetazolamida Empresas cobertas neste relatório
- Ajanta Pharma Limited
- Alembic Pharmaceuticals
- ANI Pharmaceuticals Inc.
- Apotex
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories
- Emcure Pharmaceuticals Limited
- Hikma Pharmaceuticals
- Lupin
- Novitium Pharma LLC
- Polpharma SA
- Sandoz Group
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Desenvolvimentos industriais recentes em Mercado de Acetazolamida
- Setembro de 2026: A AIFA italiana autorizou o Cetaziol, comprimidos de acetazolamida 250 mg, para a NTC S.r.l., fabricado pela Fine Foods & Pharmaceuticals N.T.M. S.p.A. em Brembate, Itália. A autorização de cinco anos expandiu o cenário de produtos genéricos de acetazolamida registrados na Itália.
- Agosto de 2026: A NMPA da China aprovou as primeiras cápsulas de acetazolamida de liberação sustentada desenvolvidas internamente no país para prevenção da doença de altitude, desenvolvidas no Hospital Popular de Xizang. Os ensaios de Fase III demonstraram uma redução absoluta de 14,6% na incidência de doença aguda de montanha moderada a grave em comparação com o placebo.
- Julho de 2026: A Northern Health na Colúmbia Britânica emitiu um aviso provincial de escassez para frascos injetáveis de acetazolamida 500 mg, pois a Marcan e a SteriMax enfrentaram atrasos no fornecimento. O fornecimento da Marcan era esperado até o final de julho de 2026, enquanto o fornecimento da SteriMax era previsto para janeiro de 2027, deixando os hospitais com 10 semanas de estoque de reserva.
- Maio de 2025: A Aurobindo Pharma USA recebeu aprovação final da FDA para Comprimidos de Acetazolamida USP 125 mg e 250 mg como equivalentes genéricos com classificação AB aos Comprimidos Diamox. A aprovação ampliou a concorrência no mercado de genéricos orais de acetazolamida nos EUA.
Escopo do Relatório do Mercado Global de Acetazolamida
De acordo com o escopo do relatório, a acetazolamida é um medicamento prescrito pertencente à classe dos inibidores da anidrase carbônica, que atua inibindo a enzima anidrase carbônica responsável por regular a conversão de dióxido de carbono e bicarbonato no organismo. Esse mecanismo reduz a reabsorção de bicarbonato nos rins, aumenta a excreção urinária de bicarbonato e sódio e diminui a produção de determinados fluidos corporais, incluindo o humor aquoso nos olhos e o líquido cefalorraquidiano.
O mercado de acetazolamida é segmentado por tipo de produto, forma farmacêutica, concentração, via de administração, indicação, canal de distribuição, usuário final e geografia. Por tipo de produto, o mercado é segmentado em acetazolamida de marca e acetazolamida genérica. Por forma farmacêutica, o mercado inclui comprimidos, cápsulas de liberação prolongada e pó injetável para solução. Por concentração, o mercado é categorizado em 125 mg, 250 mg e 500 mg. Por via de administração, o mercado é segmentado em formulações orais e intravenosas. Por indicação, o mercado inclui glaucoma, doença aguda de montanha, epilepsia, edema associado à insuficiência cardíaca congestiva, edema induzido por medicamentos, hipertensão intracraniana idiopática, aplicações em insuficiência cardíaca aguda e cuidados intensivos, e outras aplicações clínicas. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e farmácias especializadas. Por usuário final, o mercado inclui hospitais e clínicas, centros cirúrgicos ambulatoriais, consultórios de oftalmologia, consultórios de neurologia, ambientes de cuidados domiciliares e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Acetazolamida de Marca |
| Acetazolamida Genérica |
| Comprimidos |
| Cápsulas de Liberação Prolongada |
| Pó Injetável para Solução |
| 125 mg |
| 250 mg |
| 500 mg |
| Oral |
| Intravenosa |
| Glaucoma |
| Doença Aguda de Montanha |
| Epilepsia |
| Edema Associado à Insuficiência Cardíaca Congestiva |
| Edema Induzido por Medicamentos |
| Hipertensão Intracraniana Idiopática |
| Aplicações em Insuficiência Cardíaca Aguda e Cuidados Intensivos |
| Outras Aplicações Clínicas |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Farmácias Especializadas |
| Hospitais e Clínicas |
| Centros Cirúrgicos Ambulatoriais |
| Consultórios de Oftalmologia |
| Consultórios de Neurologia |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Acetazolamida de Marca | |
| Acetazolamida Genérica | ||
| Por Forma Farmacêutica | Comprimidos | |
| Cápsulas de Liberação Prolongada | ||
| Pó Injetável para Solução | ||
| Por Concentração | 125 mg | |
| 250 mg | ||
| 500 mg | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Por Indicação | Glaucoma | |
| Doença Aguda de Montanha | ||
| Epilepsia | ||
| Edema Associado à Insuficiência Cardíaca Congestiva | ||
| Edema Induzido por Medicamentos | ||
| Hipertensão Intracraniana Idiopática | ||
| Aplicações em Insuficiência Cardíaca Aguda e Cuidados Intensivos | ||
| Outras Aplicações Clínicas | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Farmácias Especializadas | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros Cirúrgicos Ambulatoriais | ||
| Consultórios de Oftalmologia | ||
| Consultórios de Neurologia | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de acetazolamida até 2032?
O mercado de acetazolamida tem previsão de atingir 556,25 milhões de USD até 2032, a partir de 405,04 milhões de USD em 2027, a um CAGR de 6,55%. O crescimento é sustentado pela demanda em glaucoma, prevenção de doença de altitude, insuficiência cardíaca aguda, epilepsia e hipertensão intracraniana idiopática. A combinação de usos ambulatoriais e de cuidados agudos oferece aos fornecedores diversas rotas para atender à demanda clínica.
Qual tipo de produto de acetazolamida tem a maior participação?
A acetazolamida genérica deteve uma participação de 85,45% em 2026, refletindo a ampla disponibilidade de genéricos e a reduzida presença de marcas.
Por que a acetazolamida injetável está crescendo mais rapidamente do que os comprimidos?
O pó injetável para solução tem previsão de crescer a um CAGR de 8,99% devido à demanda hospitalar em insuficiência cardíaca aguda e cuidados de glaucoma agudo.
Qual uso médico está crescendo mais rapidamente para a acetazolamida?
As aplicações em insuficiência cardíaca aguda e cuidados intensivos têm previsão de crescer a um CAGR de 9,12% até 2032, sustentadas pelos resultados dos estudos ADVOR e CHOICE-AHF.
Qual região deve registrar o crescimento mais forte?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,44% até 2032, sustentada pela medicina de altitude, aprovações de formulações e demanda por glaucoma.
O que limita o uso de longo prazo da acetazolamida?
Os efeitos adversos sistêmicos, as necessidades de monitoramento, as alternativas tópicas para glaucoma e as interrupções de fornecimento limitam o uso prolongado do tratamento. Esses fatores favorecem o tratamento seletivo de curta duração em muitos ambientes de cuidados rotineiros.