
Acetazolamid-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
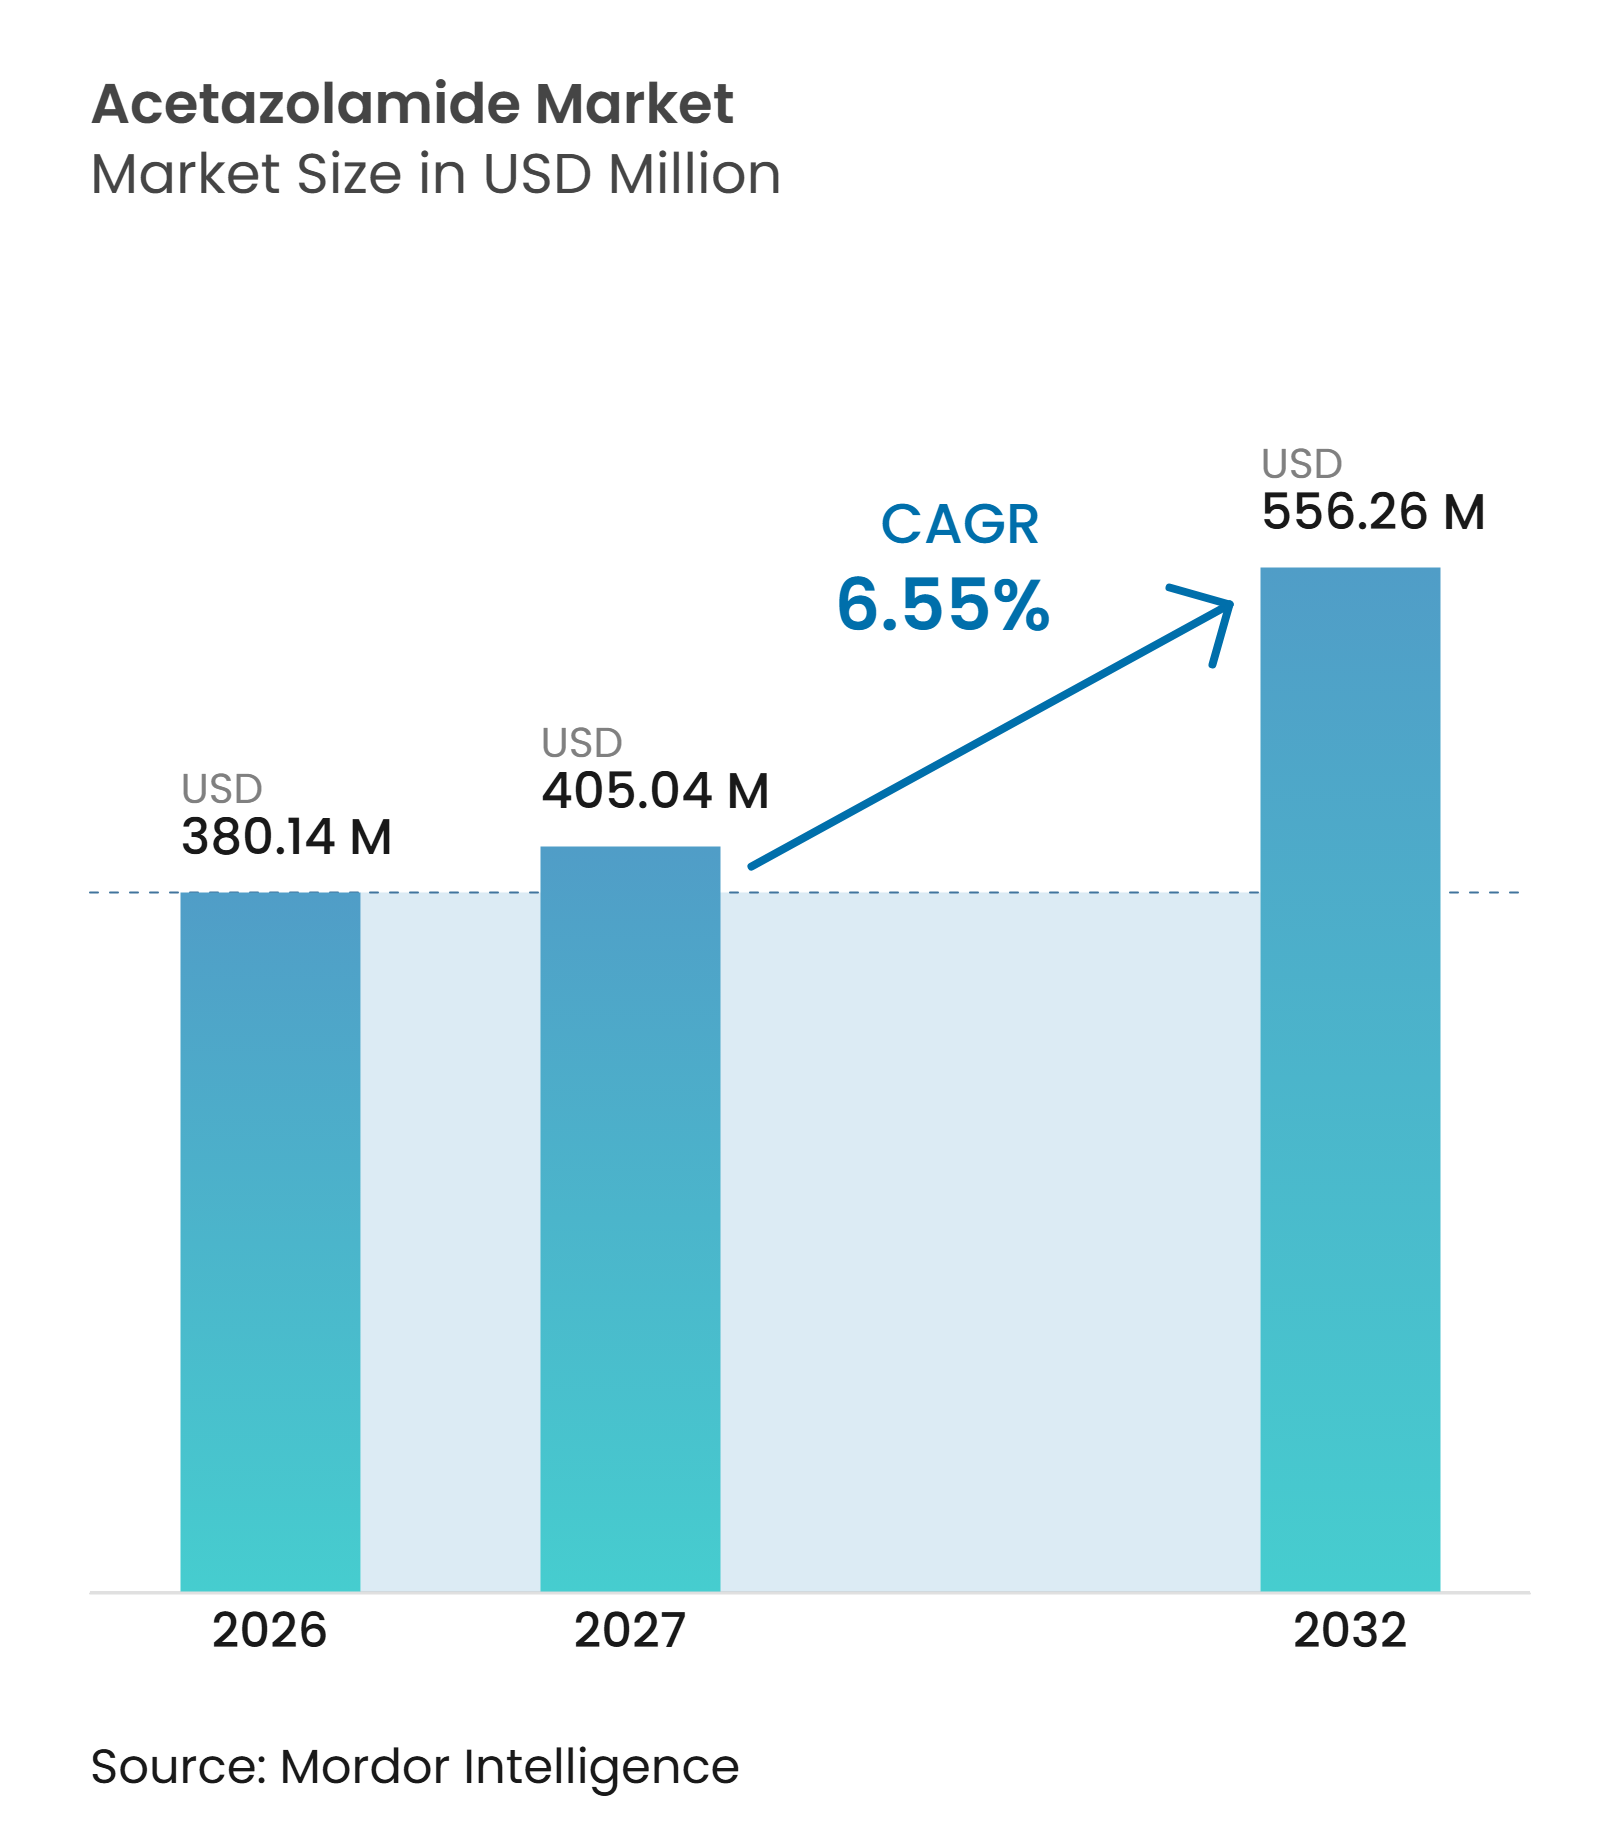
| Marktgröße (2027) | 405.04 Millionen US-Dollar |
| Marktgröße (2032) | 556.26 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Acetazolamid-Marktanalyse von Mordor Intelligence
Die Acetazolamid-Marktgröße wurde im Jahr 2026 auf 380,14 Millionen USD geschätzt und soll von 405,04 Millionen USD im Jahr 2027 auf 556,26 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,55 % während des Prognosezeitraums (2027–2032).
Die Nachfrage wird durch den Einsatz bei Glaukom, akuter Höhenkrankheit, akuter Herzinsuffizienz, Epilepsie und idiopathischer intrakranieller Hypertension gestützt. Diese diversifizierte Anwendungsbasis verringert die Abhängigkeit des Acetazolamid-Markts von einem einzelnen klinischen Umfeld und unterstützt eine breitere Verschreibungsnachfrage. Generika hielten 2026 einen Umsatzanteil von 85,45 %, wodurch die kommerzielle Kontrolle zunehmend auf Hersteller mit zuverlässigen Produktionskapazitäten und behördlichen Zulassungen übergeht. Der Rückzug von Tevas Diamox-IV-Zulassung im Februar 2025 erhöhte die Abhängigkeit von generischen Injektionsmittellieferanten, während Krankenhausengpässe bestehende Kapazitätsengpässe verdeutlichten. Der Acetazolamid-Markt profitiert zudem von Belegen aus der Akutversorgung, die den intravenösen Einsatz neben Schleifendiuretika bei ausgewählten Herzinsuffizienzpatienten unterstützen. Topische Alternativen schränken jedoch den langfristigen systemischen Einsatz in der routinemäßigen Glaukomversorgung ein, wodurch eine zuverlässige Versorgung und gezielte Formulierungen für die Wettbewerbspositionierung entscheidend sind.
Wichtigste Erkenntnisse des Berichts
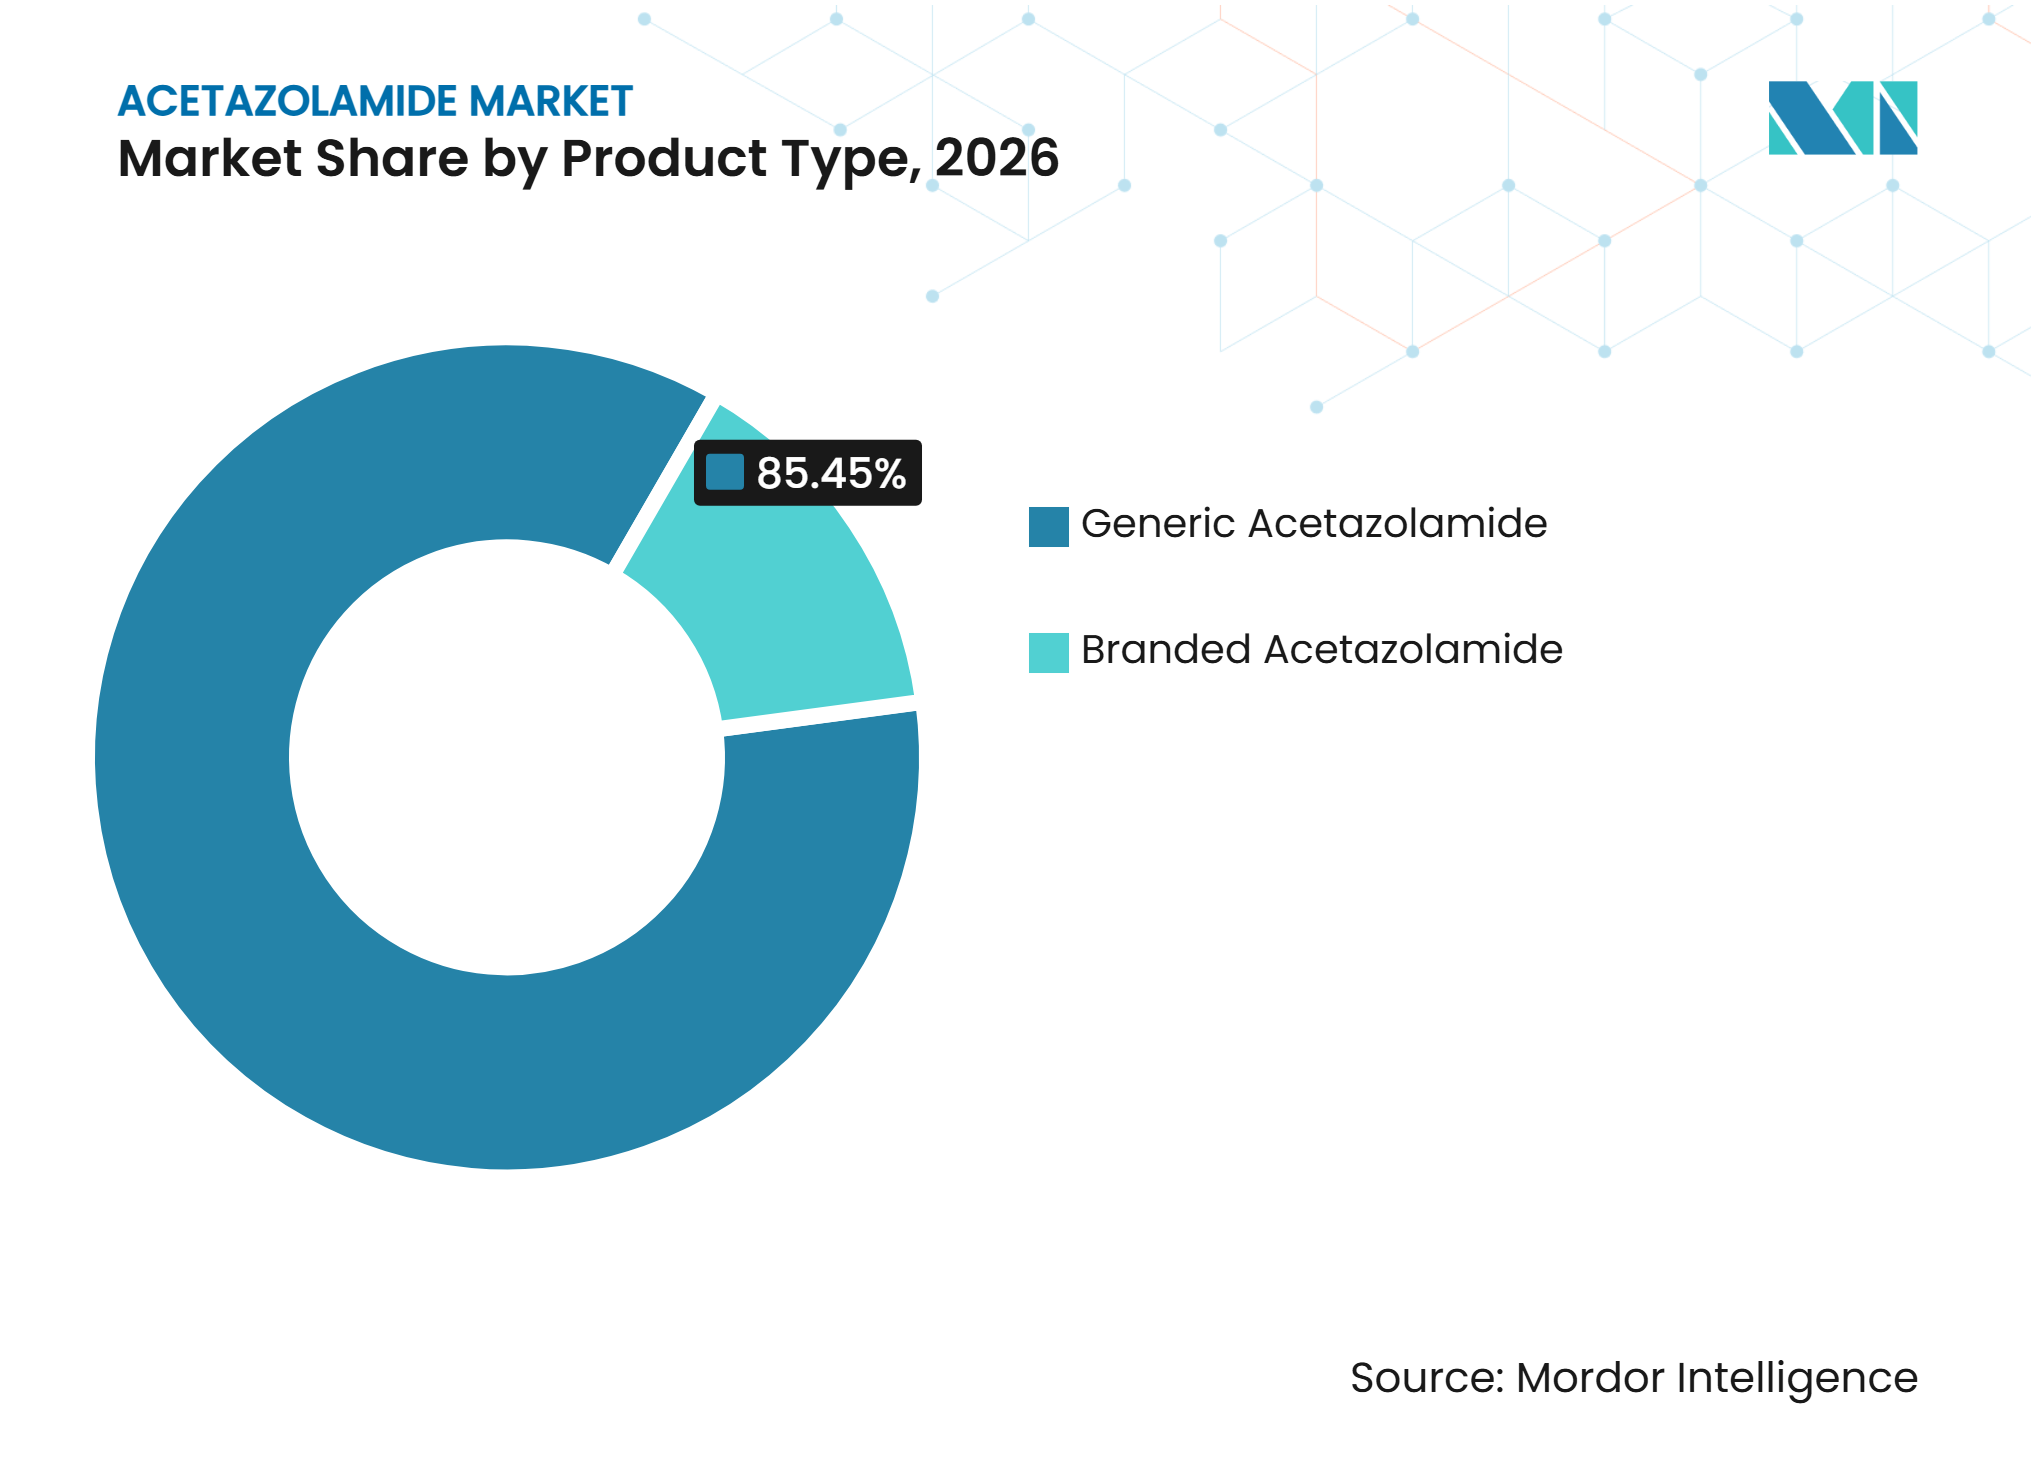
- Nach Produkttyp hielt generisches Acetazolamid im Jahr 2026 einen Anteil von 85,45 % und soll bis 2032 mit einer CAGR von 7,77 % wachsen.
- Nach Darreichungsform hielten Tabletten im Jahr 2026 einen Anteil von 63,55 %, während Injektionspulver zur Herstellung einer Lösung bis 2032 voraussichtlich mit einer CAGR von 8,99 % wachsen wird.
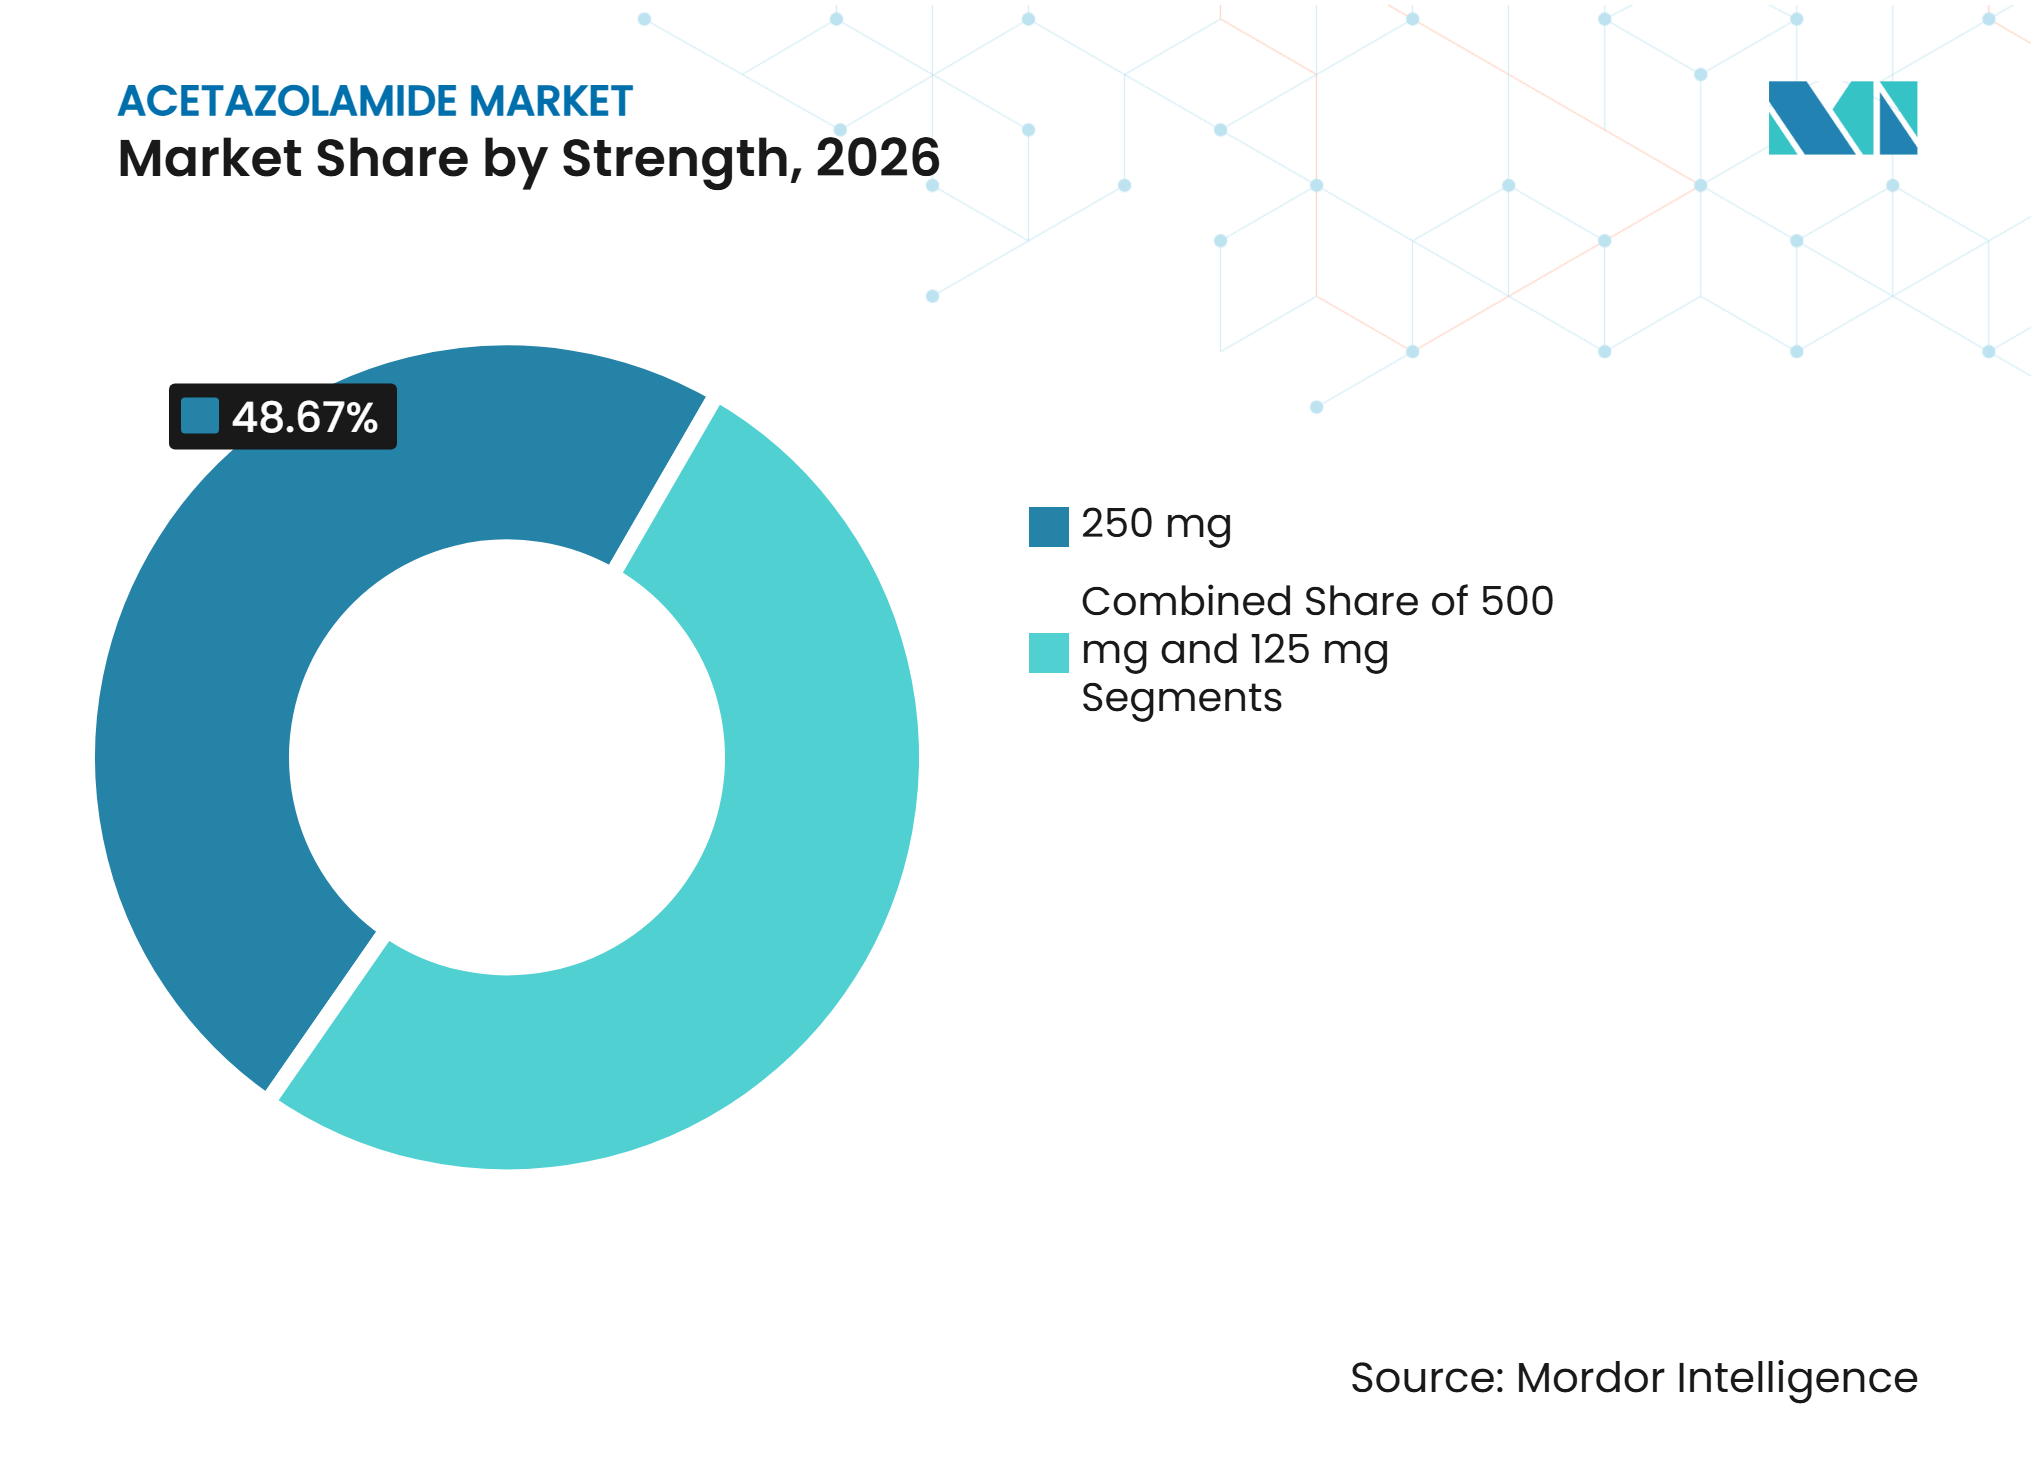
- Nach Wirkstärke hielt 250 mg im Jahr 2026 einen Anteil von 48,67 %, während 500 mg bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2026 einen Anteil von 94,78 %, während die intravenöse Verabreichung bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen wird.
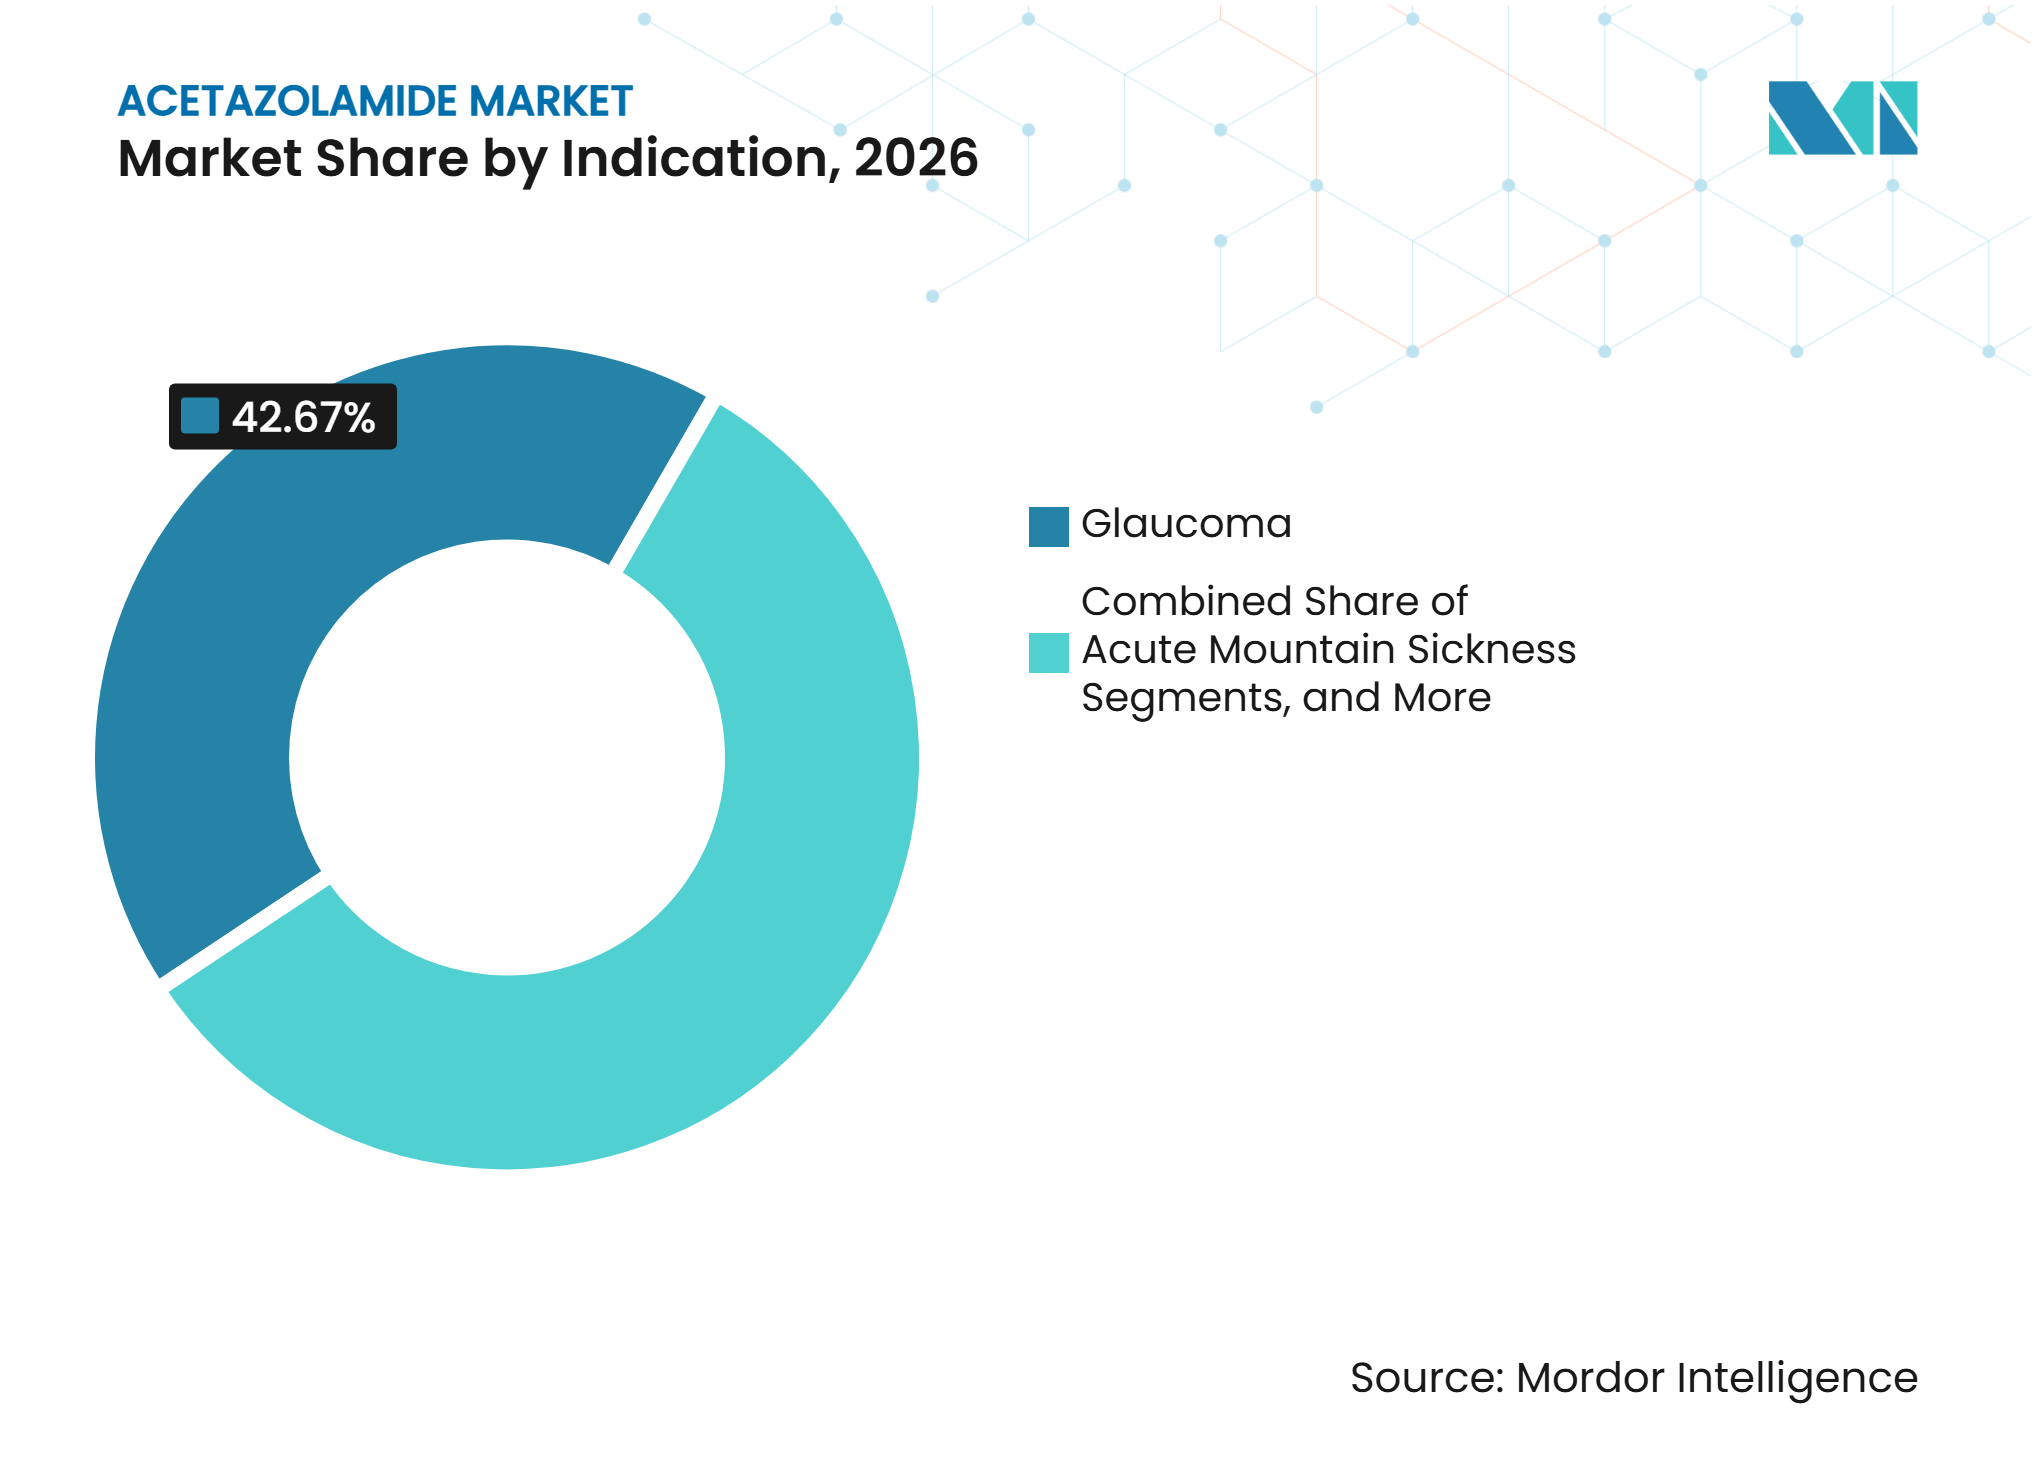
- Nach Indikation hielt Glaukom im Jahr 2026 einen Anteil von 42,67 %, während Anwendungen bei akuter Herzinsuffizienz und in der Intensivmedizin bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Anteil von 44,56 %, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
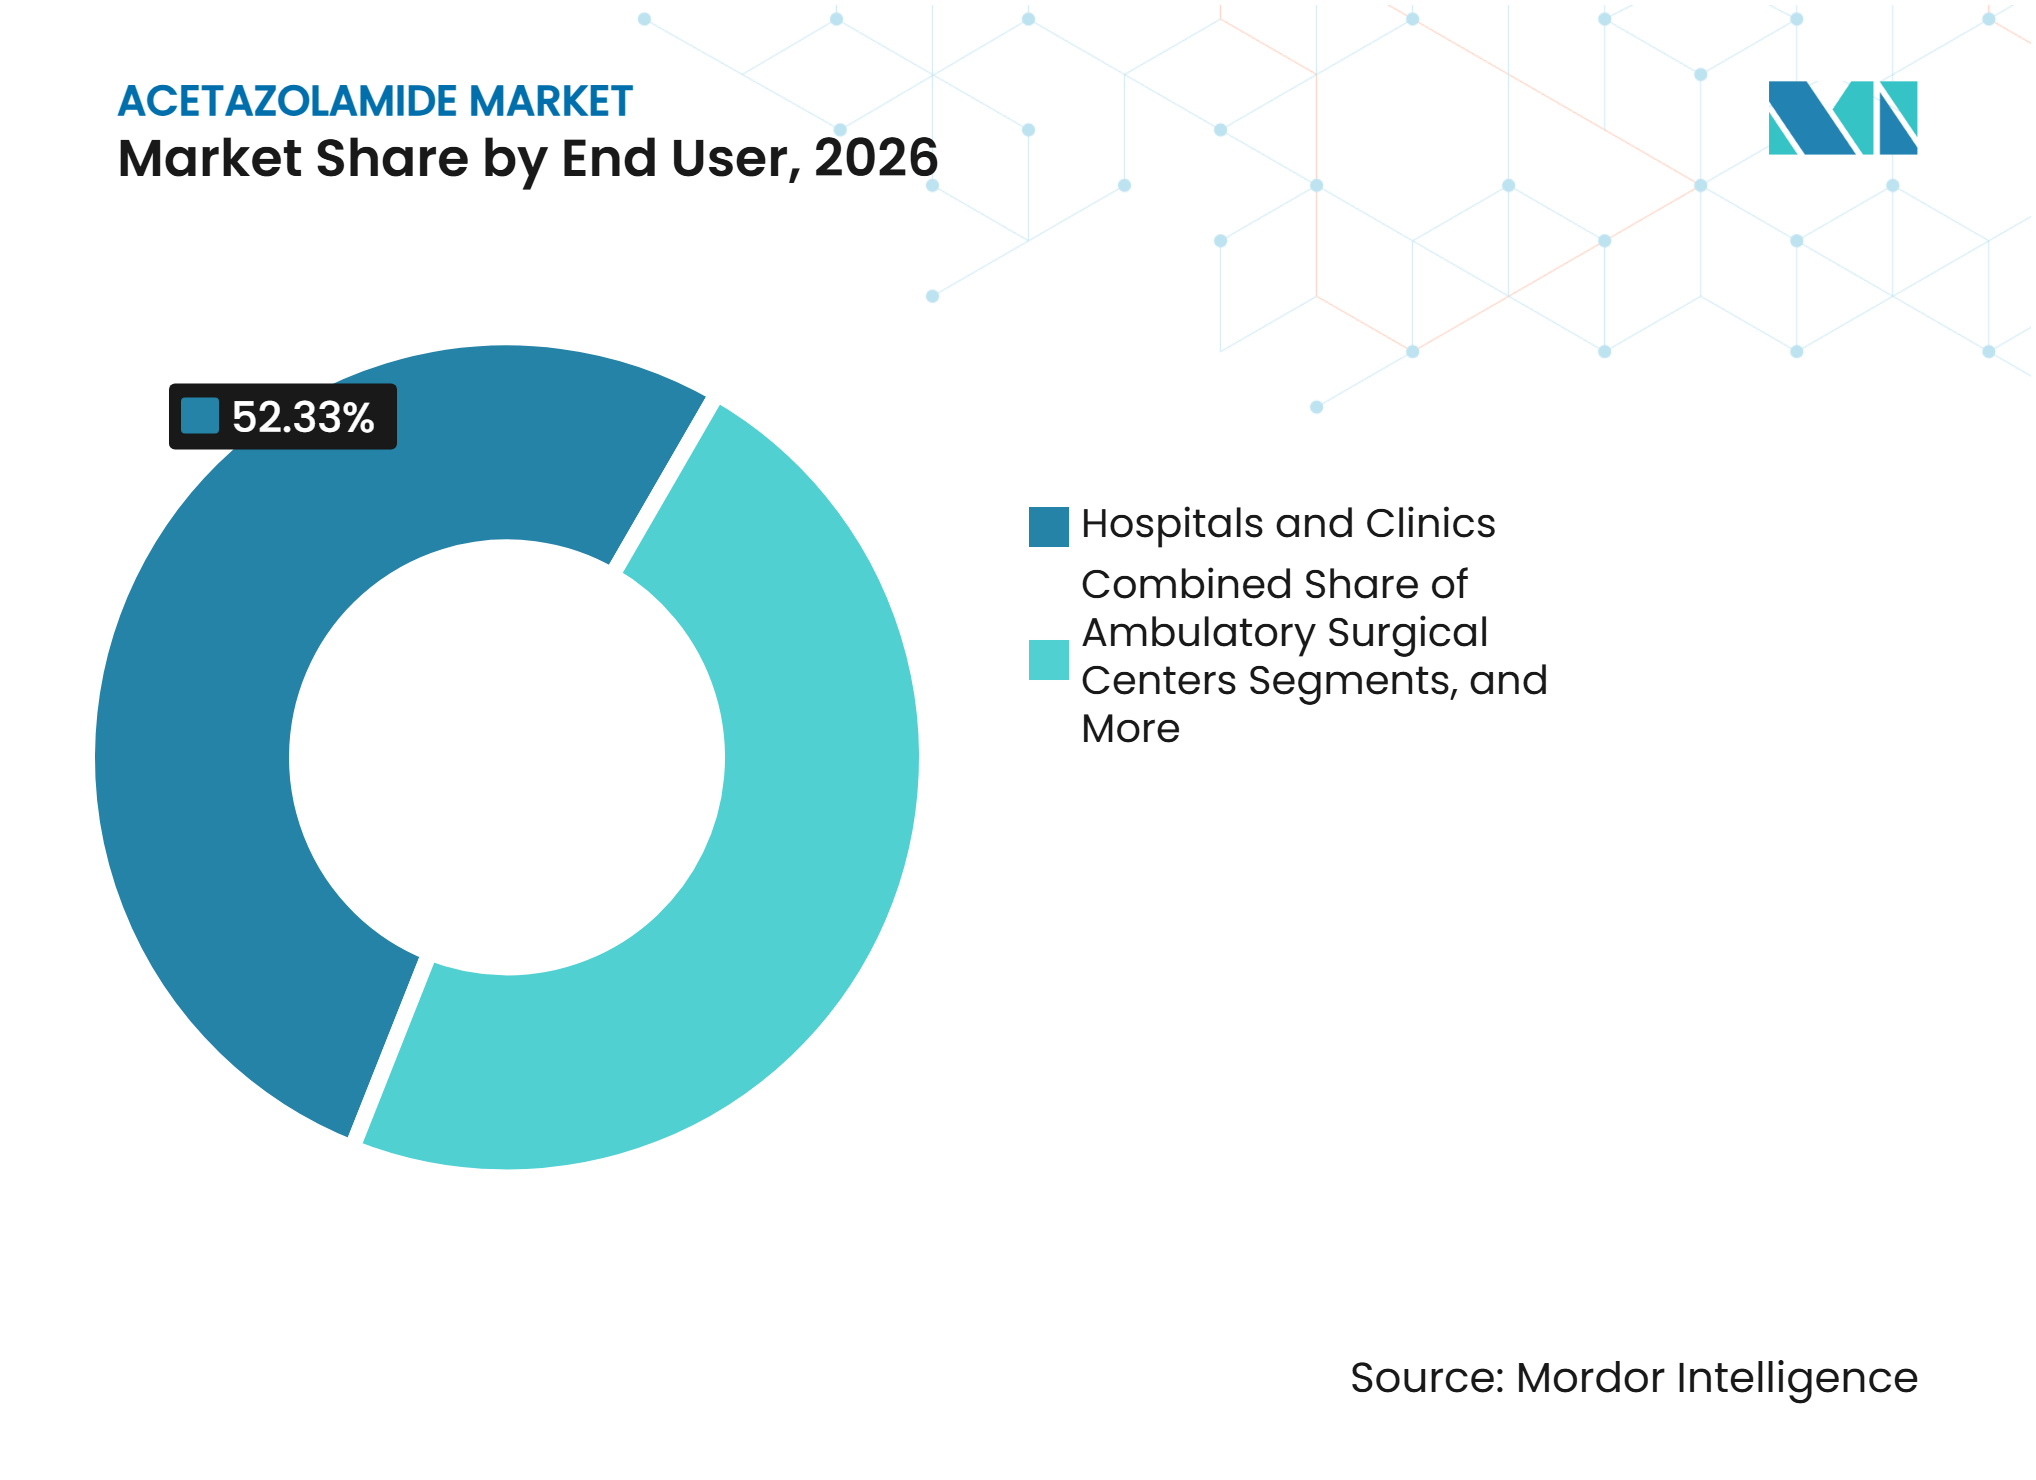
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Anteil von 52,33 %, während ophthalmologische Praxen bis 2032 voraussichtlich mit einer CAGR von 6,98 % wachsen werden.
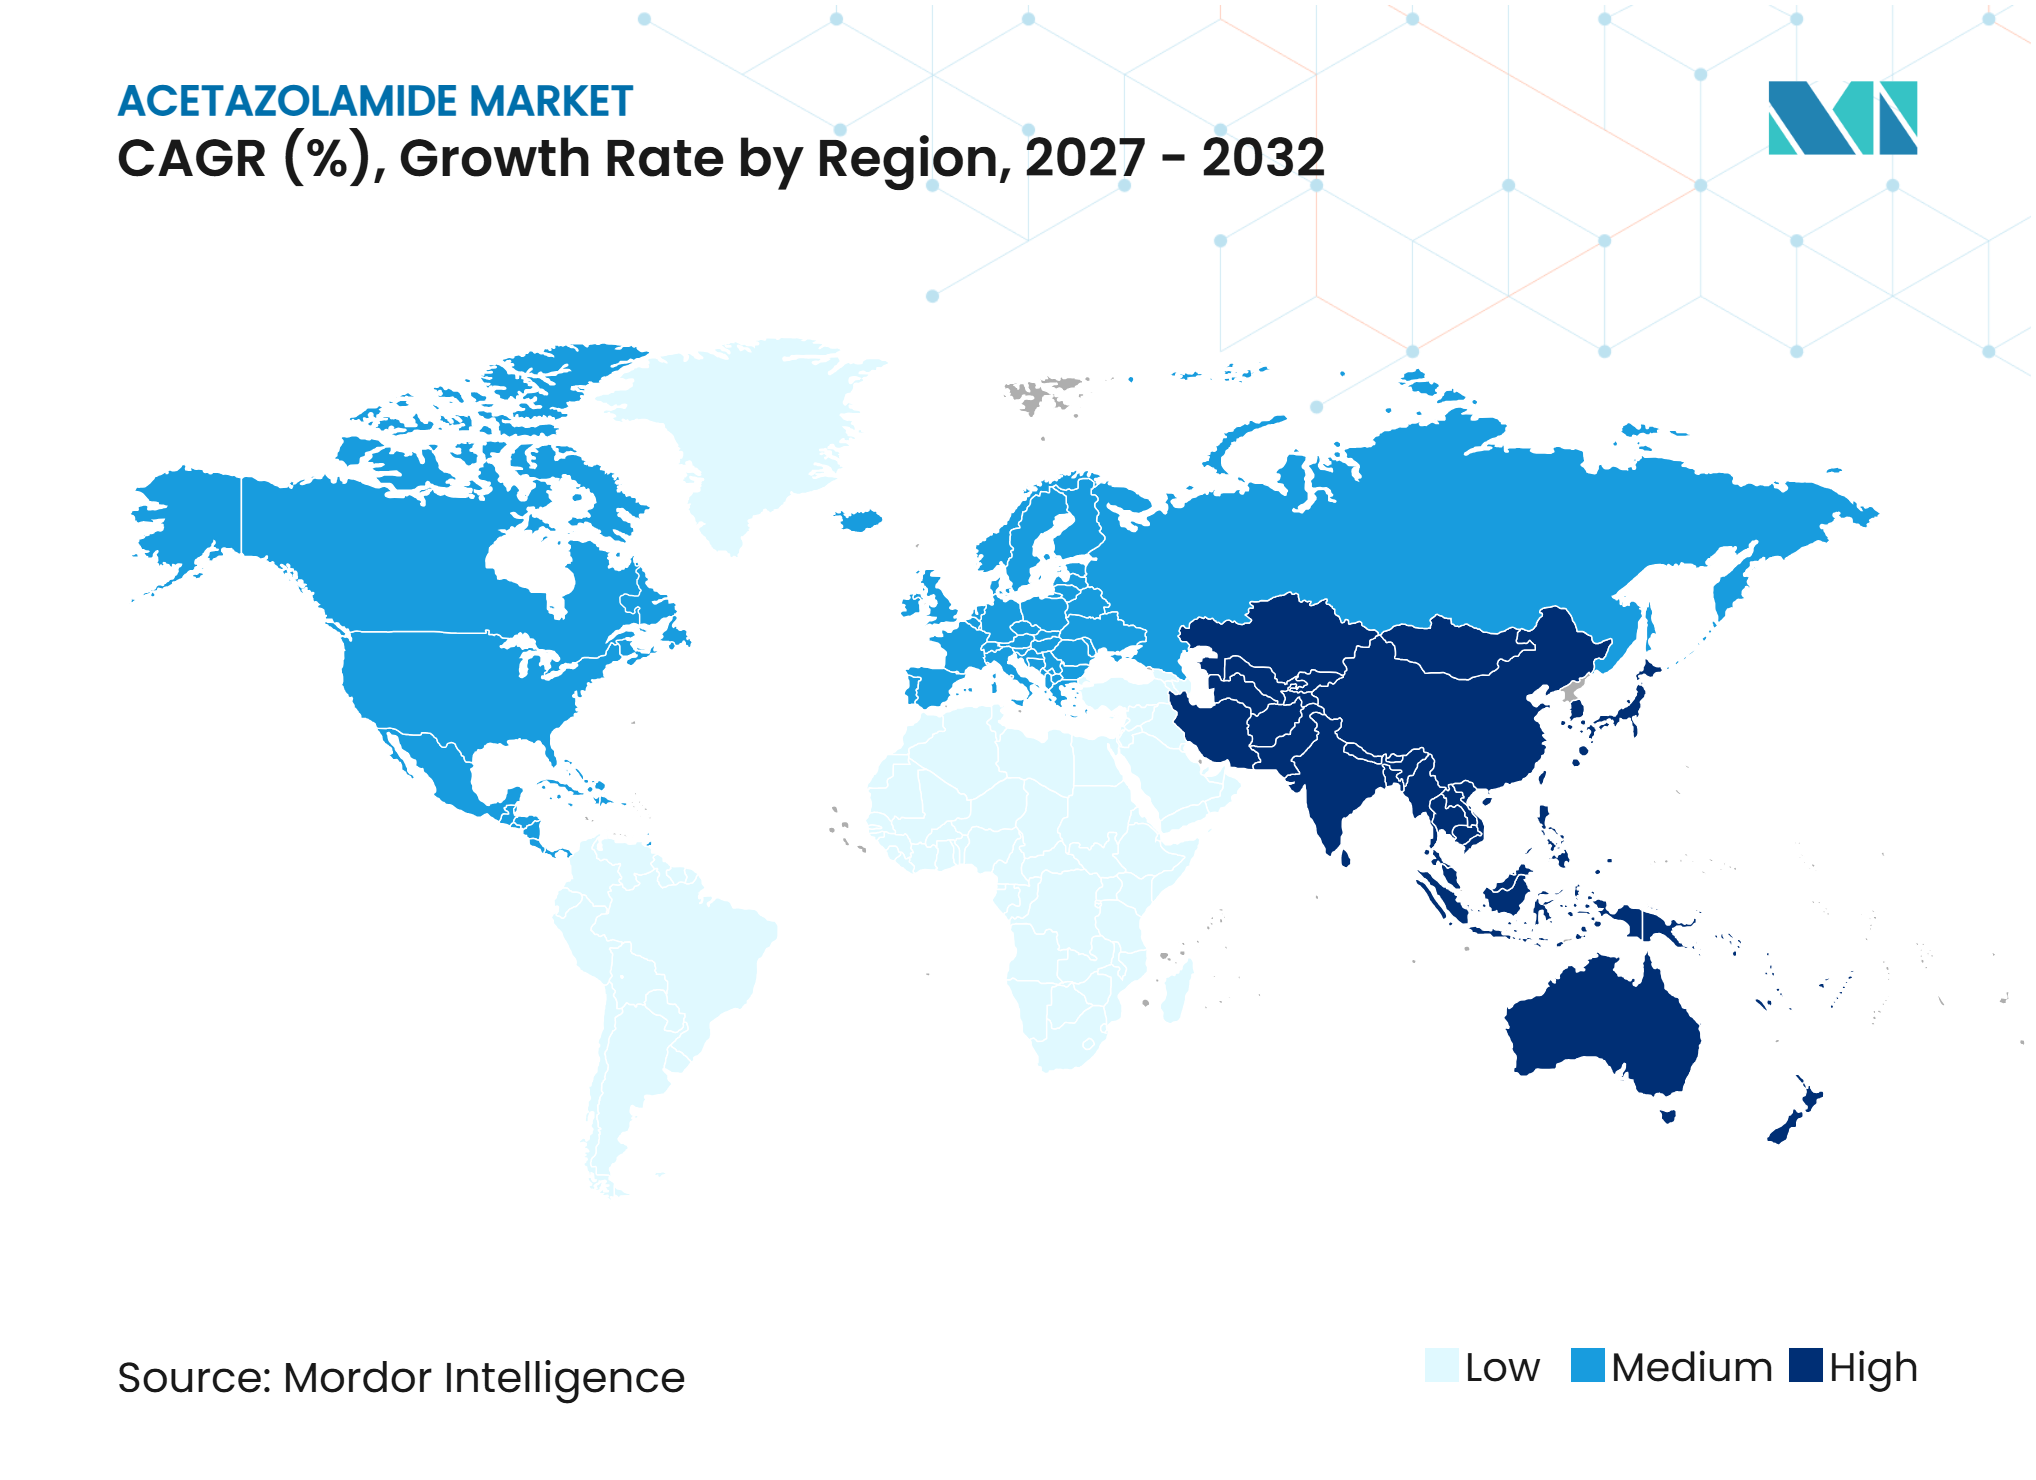
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,65 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,44 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Acetazolamid-Markt*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Weltweit steigende Glaukombelastung | +1.5% | Global, mit der höchsten Belastung in Ostasien und Nordamerika | Langfristig (≥ 4 Jahre) |
| Prophylaxe der akuten Höhenkrankheit | +0.9% | Hochgelegene Gebiete in Asien-Pazifik, Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Generika und behördliche Zulassungen | +1.2% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einsatz bei akuter Herzinsuffizienz und in der Intensivmedizin | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Pädiatrische und Retardformulierungen | +0.6% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Höhentourismus und berufliche Exposition | +0.7% | Asien-Pazifik, Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weltweit steigende Glaukombelastung verankert den systemischen Einsatz von Acetazolamid
Die Prävalenz des Offenwinkelglaukoms soll von 80,5 Millionen Menschen im Jahr 2024 auf 186,6 Millionen bis 2060 steigen, einschließlich 28,9 Millionen zusätzlicher Fälle im Zusammenhang mit zunehmender Myopie über die demografische Alterung hinaus. Die Weltgesundheitsorganisation berichtet, dass Glaukom bei 7,7 Millionen Menschen weltweit Blindheit oder schwere Sehbeeinträchtigung verursacht.[1] Diese Belastung hält die Nachfrage nach erschwinglichen Therapien aufrecht, die eine rasche Senkung des Augeninnendrucks erfordern. Systemisches Acetazolamid bleibt relevant bei entzündlichem Glaukom mit Hornhautödem und zur Begrenzung von Druckspitzen rund um Kataraktoperationen, was die Nachfrage in der Akut- und refraktären Versorgung trotz der Dominanz topischer Erhaltungstherapien stützt.
Anhaltender Einsatz zur Prophylaxe der akuten Höhenkrankheit und bei beruflicher Exposition
Acetazolamid ist das einzige von der FDA zugelassene Arzneimittel zur Prophylaxe der akuten Höhenkrankheit und stützt die Nachfrage unter Reisenden und Höhenarbeitern. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 ergab, dass 250 mg zweimal täglich ein fünftägiges Präventionsfenster bot, mit einem Odds Ratio von 0,31 und einem 95-%-Konfidenzintervall von 0,20 bis 0,47. In einer Phase-III-Studie mit 288 chinesischen Han-Erwachsenen, die nach Lhasa reisten, reduzierte Acetazolamid mit verlängerter Freisetzung 500 mg täglich die Inzidenz von 55,9 % mit Placebo auf 36,9 % und mittelschwere oder schwere Fälle von 24,5 % auf 9,9 %.[2] China genehmigte im August 2026 eine im Inland entwickelte Retardkapsel zur Vorbeugung der Höhenkrankheit, was die wiederkehrende Nachfrage von Bauarbeitern, Forschern und Militärpersonal stärkt.
Verfügbarkeit von Generika und behördliche Zulassungen erweitern den Patientenzugang
Der Acetazolamid-Markt wird zunehmend abhängiger von der Generikaversorgung, da Markenprodukte schrumpfen. Die FDA widerrief die Zulassung des neuen Arzneimittelantrags (NDA 009388) von Tevas Diamox IV für 500 mg pro Durchstechflasche mit Wirkung zum 14. Februar 2025, während Aurobindo Pharma USA im Mai 2025 die endgültige FDA-Zulassung für Acetazolamid-Tabletten 125 mg und 250 mg als AB-bewertete Generika-Äquivalente erhielt. Italien genehmigte Cetaziol 250-mg-Tabletten für NTC S.r.l. im September 2026. Die Anforderungen der FDA für abgekürzte neue Arzneimittelanträge und europäische Generika-Zulassungsverfahren prägen den Markteintritt und die Bioäquivalenzerwartungen, während zusätzliche Zulassungen den Zugang verbessern, aber den Preisdruck und den Bedarf an zuverlässiger Produktion erhöhen.
Einsatz bei akuter Herzinsuffizienz und Formulierungsinnovationen stützen die Krankenhausnachfrage
Klinische Belege wecken zunehmendes Interesse an intravenösem Acetazolamid bei akut dekompensierter Herzinsuffizienz. In einer ADVOR-Studienanalyse aus dem Jahr 2026 mit 519 Patienten reduzierte Acetazolamid das Risiko einer Restkongestierung um 46 %, mit einem Odds Ratio von 0,54 und einem 95-%-Konfidenzintervall von 0,36 bis 0,82; eine Restkongestierung bei Entlassung war mit einem 2,43-fach höheren Risiko für Gesamtmortalität oder Herzinsuffizienz-Hospitalisierung verbunden.[3] Die CHOICE-AHF-Studie 2025 berichtete über eine kumulative Urinausscheidung von 12.200 mL mit Acetazolamid im Vergleich zu 10.000 mL mit Dapagliflozin über 72 Stunden. Eine biphasische Tablette-in-Tablette-Formulierung zeigte eine Freisetzung von 25,3 % nach 0,5 Stunden und 86,5 % nach 10 Stunden, was Möglichkeiten für die Krankenhausversorgung und flexible orale Dosierung eröffnet.
Analyse der Hemmnisse im Acetazolamid-Markt*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Dosisabhängige Nebenwirkungen und Überwachung | -1.2% | Global, insbesondere Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Substitution durch topische und alternative Therapien | -1.4% | Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Konzentration der Wirkstoffversorgung und Engpassrisiko | -0.9% | Global, mit Störungen konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Evidenz für neue Anwendungsgebiete | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dosisabhängige Nebenwirkungen und Überwachungsanforderungen schränken den Langzeiteinsatz ein
Parästhesien, Polyurie, gastrointestinale Beschwerden, metabolische Azidose und das Risiko von Nierensteinen schränken den Langzeiteinsatz von Acetazolamid ein. Verschreibende Ärzte müssen Nierenfunktion, Elektrolyte und den Säure-Basen-Haushalt überwachen, und das Arzneimittel ist bei Patienten mit einer Kreatinin-Clearance unter 10 mL pro Minute kontraindiziert. Eine retrospektive Kohortenstudie aus dem Jahr 2025 mit 1.147 Glaukompatienten assoziiert einen mindestens zweijährigen Einsatz von Acetazolamid in der multivariablen Analyse mit reduziertem Überleben, mit einem Hazard Ratio von 1,152 und p=0,021. Seltene, aber schwerwiegende Ereignisse, darunter Stevens-Johnson-Syndrom und aplastische Anämie, schränken die Möglichkeiten zur chronischen Verschreibung im Acetazolamid-Markt weiter ein.
Topische Substitution, Versorgungskonzentration und Evidenzlücken hemmen die Akzeptanz
Topische Karboanhydrasehemmer haben orales Acetazolamid in weiten Teilen des Langzeitmanagements des Offenwinkelglaukoms verdrängt. Ein Überblick aus dem Jahr 2025 berichtet, dass orale Karboanhydrasehemmer weitgehend auf die akute Drucksenkung und den kurzfristigen präoperativen Einsatz beschränkt sind. Dexamethason bleibt eine leitlinienerkannte Alternative für ausgewählte Hochrisikoreisende mit akuter Höhenkrankheit. Herstellungs- und Qualitätsprobleme sind für 46 % der neuen Arzneimittelengpässe in den USA verantwortlich, während begrenzte Evidenz für neue Anwendungsgebiete den standardisierten Einsatz über etablierte Indikationen hinaus einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Generika vertiefen ihre Kontrolle, während das Markenvolumen schrumpftGenerisches Acetazolamid hielt 2026 einen Anteil von 85,45 % am Acetazolamid-Umsatz und behielt eine klare kommerzielle Führungsposition über alle wichtigen Formulierungen und Regionen hinweg. Das Markensegment schrumpfte nach dem FDA-Widerruf der Diamox-IV-Zulassung von Teva im Februar 2025. Aurobindos Zulassung im Mai 2025 für generische Tabletten zu 125 mg und 250 mg erhöhte die Verfügbarkeit von AB-bewerteten Alternativen. Generika verbessern den Zugang in Märkten, in denen Markenbehandlungen schwer erschwinglich waren.
Der Wettbewerb im Acetazolamid-Markt konzentriert sich auf Versorgungszuverlässigkeit, Herstellungsqualität und regulatorische Compliance statt auf Markenförderung. Hersteller müssen die Anforderungen der guten Herstellungspraxis einhalten, einschließlich der FDA-Standards gemäß 21 CFR Teil 211 für die US-Versorgung. Die Abhängigkeit von Indien und China bei der Produktion des Wirkstoffs schafft ein geografisches Konzentrationsrisiko. Zugelassene Injektionskapazitäten und Retardformulierungen ermöglichen es Generikaherstellern, über den Preis hinaus zu konkurrieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Darreichungsform:
Tabletten führen, während Injektionspulver an Relevanz für Krankenhäuser gewinntTabletten hielten 2026 einen Anteil von 63,55 % am Acetazolamid-Umsatz, gestützt durch ihren Einsatz in der ambulanten Glaukomversorgung, der Prophylaxe der akuten Höhenkrankheit und der Behandlung der idiopathischen intrakraniellen Hypertension. Injektionspulver zur Herstellung einer Lösung soll bis 2032 eine CAGR von 8,99 % verzeichnen. Orale Tabletten bleiben für wiederkehrende Verschreibungen praktisch, da sie Verschreibern vertraut sind und keine Krankenhausverabreichung erfordern.
Injektionsbehandlungen werden eingesetzt, wenn eine sofortige Wirkstoffabgabe erforderlich ist, unter anderem bei akutem Winkelblockglaukom und akuter Herzinsuffizienz. Die ADVOR- und CHOICE-AHF-Studien verwendeten jeweils 500 mg intravenöses Acetazolamid in Akutversorgungsprotokollen. Engpässe bei Injektionslieferanten in den Jahren 2025 und 2026 deuten auf Kapazitätsdruck hin. Retardkapseln, pädiatrische Kautabletten und eine biphasische Formulierungsstudie aus dem Jahr 2026, die sofortiges und verzögertes Freisetzungsverhalten demonstriert, heben spezialisierte Formulierungsmöglichkeiten hervor.
Nach Wirkstärke:
250 mg führt, während 500 mg an Dynamik in der Akutversorgung gewinntDie Wirkstärke 250 mg hielt 2026 einen Anteil von 48,67 % am Acetazolamid-Umsatz. Sie wird zur Glaukombehandlung, zur Prophylaxe der akuten Höhenkrankheit und zur Dosistitration bei idiopathischer intrakranieller Hypertension eingesetzt. Die CDC identifiziert 250 mg zweimal täglich als Behandlungsschema bei Höhenkrankheit. Die Wirkstärke 125 mg unterstützt ebenfalls den prophylaktischen Einsatz, wenn eine niedrigere Dosierung angemessen ist.
Die Wirkstärke 500 mg soll bis 2032 mit einer CAGR von 9,12 % wachsen. Die ADVOR- und CHOICE-AHF-Studien verwendeten täglich 500 mg intravenöses Acetazolamid bei akuter Herzinsuffizienz. In einer Studie zur akuten Höhenkrankheit reduzierte Acetazolamid mit verlängerter Freisetzung 500 mg einmal täglich mittelschwere oder schwere Erkrankungen auf 9,9 % im Vergleich zu 24,5 % mit Placebo. Versorgungsengpässe und Chinas Zulassung einer 500-mg-Retardformulierung verstärken die Möglichkeit für differenzierte orale Produkte.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Verabreichungsweg:
Orale Verabreichung dominiert, während der intravenöse Einsatz zunimmtDie orale Verabreichung hielt 2026 einen Anteil von 94,78 % am Acetazolamid-Umsatz, was ihren Einsatz in der ambulanten Behandlung von Glaukom, akuter Höhenkrankheit, Epilepsie und idiopathischer intrakranieller Hypertension widerspiegelt. Tabletten und Retardkapseln ermöglichen es Patienten, ärztlich verordnete Therapieschemata außerhalb von Krankenhäusern einzuhalten. Die orale Therapie eignet sich auch gut für eine geplante Prophylaxe vor dem Aufenthalt in großer Höhe.
Die intravenöse Verabreichung soll bis 2032 mit einer CAGR von 7,56 % wachsen. Sie wird bei akutem Winkelblockglaukom und in Herzinsuffizienz-Protokollen im Krankenhaus eingesetzt, wo eine schnelle Wirkstoffabgabe wichtig ist. Die ADVOR- und CHOICE-AHF-Studien verwendeten täglich 500 mg intravenöse Therapie bei akuter Herzinsuffizienz. Zusätzliche qualifizierte Produktionslinien könnten die Resilienz für Krankenhauseinkäufer verbessern, die mit wiederkehrenden Lieferrückständen konfrontiert sind.
Nach Indikation:
Glaukom verankert das Volumen, während akute Herzinsuffizienz zunimmtGlaukom hielt 2026 einen Anteil von 42,67 % am Acetazolamid-Umsatz nach Indikation. Acetazolamid bleibt wichtig bei akuten Winkelblockattacken und der perioperativen Augeninnendruckkontrolle. Es ist im Allgemeinen nicht die bevorzugte Langzeitbehandlung des Offenwinkelglaukoms, da topische Optionen die systemische Exposition reduzieren. Die wachsende Krankheitslast und der Zusammenhang zwischen Myopie und künftiger Offenwinkelglaukom-Prävalenz stützen jedoch weiterhin die Nachfrage.
Anwendungen bei akuter Herzinsuffizienz und in der Intensivmedizin sollen bis 2032 mit einer CAGR von 9,12 % wachsen. Die ADVOR-Analyse fand den stärksten Dekongestionseffekt dort, wo Restkongestierung nachteilige klinische Auswirkungen hatte. Plasma-Bikarbonat-Spiegel von 27 mmol/L oder höher können Patienten identifizieren, die möglicherweise stärker von einer Dekongestionsbehandlung profitieren. Akute Höhenkrankheit, idiopathische intrakranielle Hypertension und spezialisierte neurologische Anwendungen stützen ebenfalls die Nachfrage, einschließlich vollständiger Anfallsremission bei 50 % der Patienten mit arzneimittelresistenter SLC6A1-assoziierter neuraler Entwicklungsstörung unter Acetazolamid als Zusatztherapie.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Einzelhandel führt, während Online-Apotheken expandierenEinzelhandelsapotheken hielten 2026 einen Anteil von 44,56 % am Acetazolamid-Umsatz. Ihre Rolle spiegelt die wiederkehrende Abgabe oraler Therapien bei Glaukom, idiopathischer intrakranieller Hypertension und Epilepsie wider. Der Einzelhandelszugang ist besonders relevant für Verschreibungen bei akuter Höhenkrankheit, die vor Reisen ausgestellt werden. Preis- und Erstattungsänderungen können die Fähigkeit der Einzelhändler beeinflussen, eine konsistente Versorgung aufrechtzuerhalten.
Online-Apotheken sollen bis 2032 mit einer CAGR von 8,34 % wachsen. Digitale Kanäle eignen sich für orale Erhaltungsformulierungen, die keine Kühlkettenlogistik erfordern. Krankenhausapotheken bleiben der primäre Kanal für injizierbares Acetazolamid und müssen Engpässe durch kontrollierte Zuteilung bewältigen. Eine Mitteilung von Northern Health aus dem Jahr 2026 berichtete über einen 10-wöchigen Reservevorrat für 500-mg-Durchstechflaschen, wobei sich die Wiederversorgungszeitpunkte zwischen den beiden kanadischen Herstellern unterschieden.
Nach Endnutzer:
Krankenhäuser führen, während ophthalmologische Praxen an Relevanz gewinnenKrankenhäuser und Kliniken hielten 2026 einen Anteil von 52,33 % am Acetazolamid-Umsatz. Sie sind der primäre Versorgungspunkt für Injektionsbehandlungen bei akutem Glaukom, akuter Herzinsuffizienz und bestimmten Epilepsiefällen. Institutionelle Verschreiber verwenden auch orale Formulierungen für die stationäre Erhaltungstherapie. Krankenhauseinkaufsgruppen priorisieren die Produktkontinuität, da Substitutionen in Akutszenarien möglicherweise nicht unkompliziert sind.
Ophthalmologische Praxen sollen bis 2032 mit einer CAGR von 6,98 % wachsen. Ihre Nachfrage ist mit Glaukomkonsultationen und Kataraktoperationen verbunden, die ein perioperatives Druckmanagement erfordern. Ein Überblick aus dem Jahr 2025 berichtete über einen postoperativen Augeninnendruck von 22,11 mmHg mit oralem Acetazolamid gegenüber 36,36 mmHg ohne Behandlung. Ein Fallbericht aus dem Jahr 2025 beschrieb auch den Einsatz von 500 mg oralem Acetazolamid mit verlängerter Freisetzung vor einer längeren steilen Trendelenburg-Lagerung, mit einem postoperativen Augeninnendruck von 11 mmHg.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika
Nordamerika hält 2026 einen Anteil von 39,65 % am Acetazolamid-Markt, gestützt durch eine etablierte Glaukomversorgung, aktive Generika-Zulassungen und Krankenhausbeschaffungsnetzwerke. Der Versorgungsdruck bei injizierbarem Acetazolamid hat den strategischen Wert qualifizierter Lieferanten erhöht. Die Region priorisiert weiterhin die Versorgungskontinuität für sterile Injektionsarzneimittel. Das American College of Physicians berichtete, dass Herstellungs- und Qualitätsprobleme 46 % der neuen Arzneimittelengpässe in den USA verursachten, was strukturelle Versorgungsrisiken verdeutlicht. Auch Kanada ist weiterhin von Störungen betroffen, wobei eine Mitteilung von Northern Health unterschiedliche erwartete Wiederversorgungsdaten für Marcan- und SteriMax-Produkte auflistet. Diese Bedingungen beeinflussen die Krankenhausbeschaffung und Lieferantenqualifizierungsentscheidungen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,44 % wachsen, angetrieben durch Höhenmedizin, Produktionskapazität und myopiebedingte Glaukomnachfrage. China genehmigte im August 2026 seine ersten im Inland entwickelten Retardkapseln mit Acetazolamid zur Vorbeugung der Höhenkrankheit. Diese Zulassung stärkt die regional entwickelte Formulierungspipeline. Phase-III-Belege zur Unterstützung des Produkts berichteten über eine Inzidenz der akuten Höhenkrankheit von 36,9 % im Vergleich zu 55,9 % für Placebo. Indien bleibt eine wichtige Produktionsbasis für Generika, die Exportmärkte bedienen. Qualitätssysteme und die Beschaffung von Wirkstoffen bleiben daher wichtige regionale Geschäftsüberlegungen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa, der Nahe Osten und Afrika sowie Südamerika zeigen unterschiedliche Nachfragemuster, die durch Erstattung, Höhenexposition und Gesundheitskapazitäten geprägt sind. Italien genehmigte Cetaziol 250-mg-Tabletten im September 2026 und fügte damit eine lokal registrierte Generikaoption hinzu. Diese Entwicklung erweitert die Verfügbarkeit von generischem Acetazolamid auf dem italienischen Markt. Im Vereinigten Königreich folgte im Juni 2025 eine Preiskonzession von 75,25 GBP (98,99 USD) für eine 112er-Packung 250-mg-Tabletten auf einen Preis von 9,71 GBP (12,77 USD) im April 2025. Diese Änderung spiegelt die Auswirkungen der Versorgungsbedingungen auf die Abgabewirtschaft wider. Die Verfahren der Europäischen Arzneimittel-Agentur und nationale Erstattungsrichtlinien bleiben wichtige Überlegungen bei der europäischen Beschaffung.
Wettbewerbslandschaft
Marktkonzentration
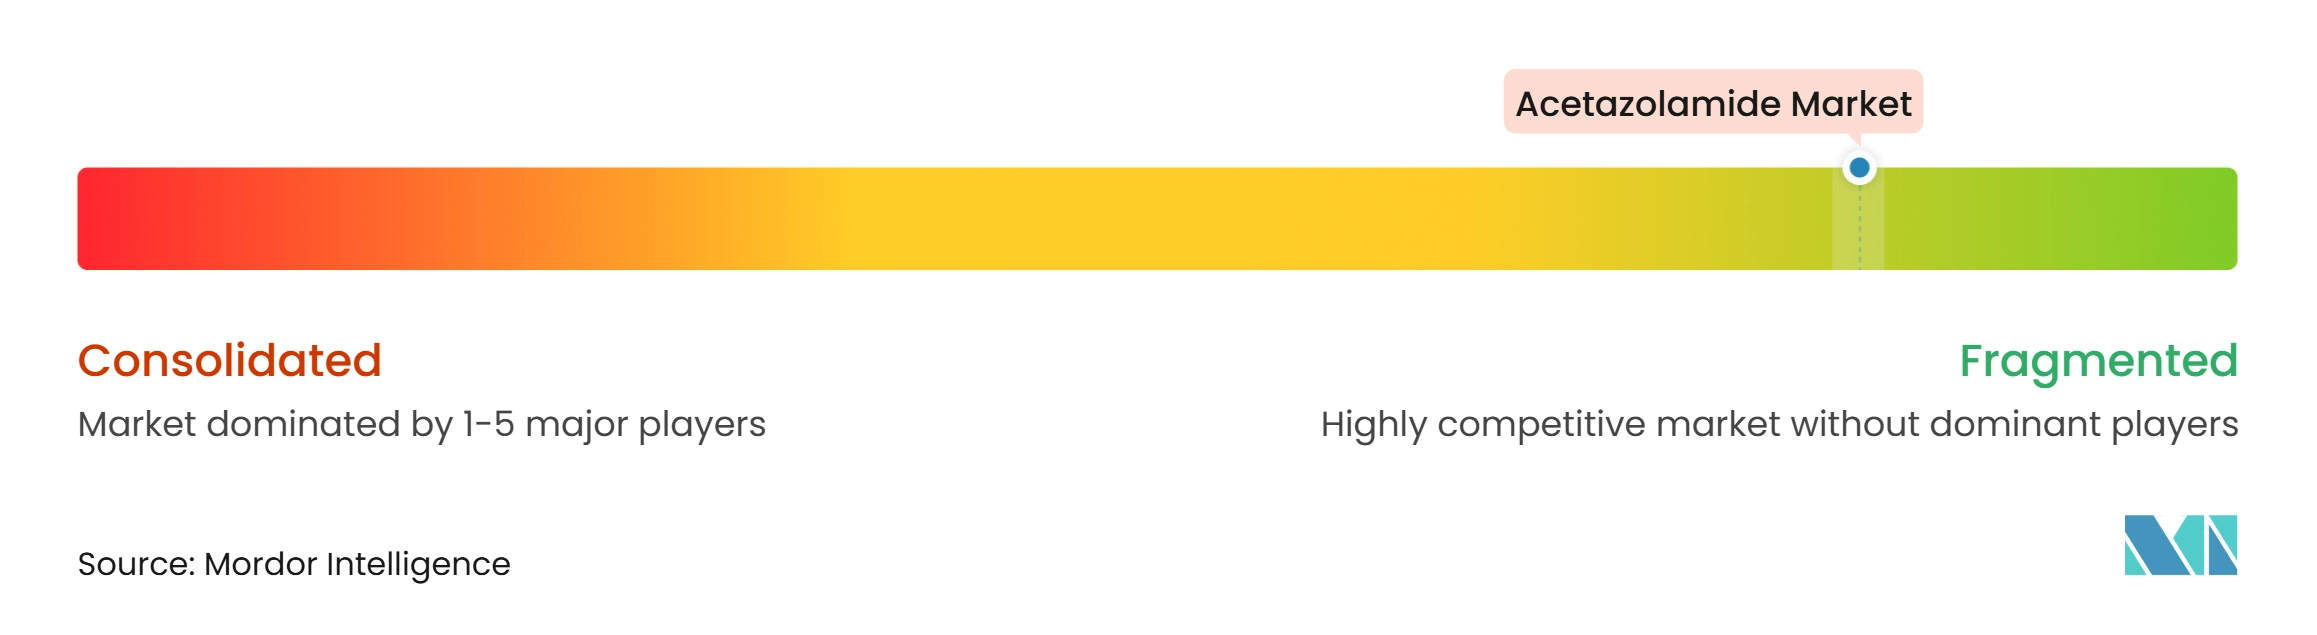
Der Acetazolamid-Markt ist fragmentiert, ohne konsolidierte Marktanteilsdaten für führende Unternehmen. Indische Generikahersteller konkurrieren durch Skalierung, Exportkapazitäten und kosteneffiziente Produktion. Nordamerikanische Spezial-Generikaunternehmen nutzen Krankenhausbeziehungen, Produktverfügbarkeit und regulatorische Compliance, während europäische Hersteller Krankenhaussysteme über lokal registrierte Generika bedienen. Der Rückzug des Markenprodukts Diamox IV erhöhte die Verantwortung der Generikahersteller, die Versorgungskontinuität sicherzustellen. Unternehmen mit starker Qualitätssicherung und zuverlässigen Produktionskapazitäten für sterile Injektionsmittel haben einen Wettbewerbsvorteil.
Aurobindo Pharma USA erweiterte sein orales Portfolio nach Erhalt der FDA-Zulassung für Acetazolamid-Tabletten im Mai 2025. NTC S.r.l. erhielt im September 2026 die italienische Zulassung für Cetaziol 250-mg-Tabletten, wobei Fine Foods & Pharmaceuticals N.T.M. S.p.A. als Hersteller fungiert. ANI Pharmaceuticals berichtete für das dritte Quartal 2026 einen Nettoumsatz im Generikasegment von 104,5 Millionen USD, ein Anstieg von 10,7 % gegenüber dem dritten Quartal 2025, und brachte im bisherigen Jahresverlauf 16 Generika auf den Markt. Diese Entwicklungen zeigen, dass zugelassene orale Portfolios, geografische Registrierungen und operative Umsetzung die Marktpositionierung stärken können.
Chancen bestehen weiterhin bei der zuverlässigen Versorgung mit 500-mg-Injektionsmitteln und pädiatrischen oralen Produkten, die für gewichtsbasierte Dosierung konzipiert sind. Krankenhausapotheken haben begonnen, 3D-Druck für individualisierte pädiatrische Acetazolamid-Kautabletten einzusetzen, was den Bedarf an geeigneten kommerziellen Formulierungen unterstreicht. Eine Forschungsstudie aus dem Jahr 2026 zu einem biphasischen Tablette-in-Tablette-Produkt deutet auch auf das Potenzial für eine einmal tägliche Abdeckung mit schneller initialer Freisetzung hin. Hersteller können sich durch sterile Kapazitäten, Retardentwicklung und robuste Qualitätssysteme differenzieren, während der Erfolg von behördlicher Zulassung, klinischer Verwendbarkeit und zuverlässigem Produktzugang abhängen wird und nicht von einer dominanten Marke.
Branchenführer im Acetazolamid-Markt
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
-
Sun Pharmaceutical Industries Limited
-
Zydus Lifesciences Limited
-
Lupin Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Acetazolamid-Markt Unternehmen in diesem Bericht
- Ajanta Pharma Limited
- Alembic Pharmaceuticals
- ANI Pharmaceuticals Inc.
- Apotex
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories
- Emcure Pharmaceuticals Limited
- Hikma Pharmaceuticals
- Lupin
- Novitium Pharma LLC
- Polpharma SA
- Sandoz Group
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Acetazolamid-Markt
- September 2026: Italiens AIFA genehmigte Cetaziol, Acetazolamid 250-mg-Tabletten, für NTC S.r.l., hergestellt von Fine Foods & Pharmaceuticals N.T.M. S.p.A. in Brembate, Italien. Die fünfjährige Genehmigung erweiterte die Landschaft der registrierten generischen Acetazolamid-Produkte in Italien.
- August 2026: Chinas NMPA genehmigte die ersten im Inland entwickelten Retardkapseln mit Acetazolamid zur Vorbeugung der Höhenkrankheit, entwickelt am Volkskrankenhaus von Xizang. Phase-III-Studien zeigten eine absolute Reduktion der Inzidenz mittelschwerer bis schwerer akuter Höhenkrankheit um 14,6 % im Vergleich zu Placebo.
- Juli 2026: Northern Health in British Columbia gab eine provinzweite Engpassmitteilung für Acetazolamid 500-mg-Injektionsdurchstechflaschen heraus, da Marcan und SteriMax Lieferrückstände verzeichneten. Die Marcan-Versorgung wurde bis Ende Juli 2026 erwartet, während die SteriMax-Versorgung für Januar 2027 erwartet wurde, sodass Krankenhäuser über einen 10-wöchigen Reservevorrat verfügten.
- Mai 2025: Aurobindo Pharma USA erhielt die endgültige FDA-Zulassung für Acetazolamid-Tabletten USP 125 mg und 250 mg als AB-bewertete Generika-Äquivalente zu Diamox-Tabletten. Die Zulassung erweiterte den Wettbewerb auf dem US-amerikanischen Markt für orales generisches Acetazolamid.
Globaler Acetazolamid-Marktberichtsumfang
Gemäß dem Umfang des Berichts ist Acetazolamid ein verschreibungspflichtiges Arzneimittel, das zur Klasse der Karboanhydrasehemmer gehört und wirkt, indem es das Enzym Karboanhydrase hemmt, das für die Regulierung der Umwandlung von Kohlendioxid und Bikarbonat im Körper verantwortlich ist. Dieser Mechanismus reduziert die Bikarbonat-Rückresorption in den Nieren, erhöht die renale Bikarbonat- und Natriumausscheidung und verringert die Produktion bestimmter Körperflüssigkeiten, einschließlich des Kammerwassers in den Augen und der Zerebrospinalflüssigkeit.
Der Acetazolamid-Markt ist segmentiert nach Produkttyp, Darreichungsform, Wirkstärke, Verabreichungsweg, Indikation, Vertriebskanal, Endnutzer und Geografie. Nach Produkttyp ist der Markt in Marken-Acetazolamid und generisches Acetazolamid unterteilt. Nach Darreichungsform umfasst der Markt Tabletten, Retardkapseln und Injektionspulver zur Herstellung einer Lösung. Nach Wirkstärke ist der Markt in 125 mg, 250 mg und 500 mg kategorisiert. Nach Verabreichungsweg ist der Markt in orale und intravenöse Formulierungen unterteilt. Nach Indikation umfasst der Markt Glaukom, akute Höhenkrankheit, Epilepsie, Ödeme im Zusammenhang mit kongestiver Herzinsuffizienz, arzneimittelinduzierte Ödeme, idiopathische intrakranielle Hypertension, Anwendungen bei akuter Herzinsuffizienz und in der Intensivmedizin sowie andere klinische Anwendungen. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und Fachapotheken unterteilt. Nach Endnutzer umfasst der Markt Krankenhäuser und Kliniken, ambulante Operationszentren, ophthalmologische Praxen, neurologische Praxen, häusliche Pflegeumgebungen und sonstige Endnutzer. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Marken-Acetazolamid |
| Generisches Acetazolamid |
| Tabletten |
| Retardkapseln |
| Injektionspulver zur Herstellung einer Lösung |
| 125 mg |
| 250 mg |
| 500 mg |
| Oral |
| Intravenös |
| Glaukom |
| Akute Höhenkrankheit |
| Epilepsie |
| Ödeme im Zusammenhang mit kongestiver Herzinsuffizienz |
| Arzneimittelinduzierte Ödeme |
| Idiopathische intrakranielle Hypertension |
| Anwendungen bei akuter Herzinsuffizienz und in der Intensivmedizin |
| Andere klinische Anwendungen |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Fachapotheken |
| Krankenhäuser und Kliniken |
| Ambulante Operationszentren |
| Ophthalmologische Praxen |
| Neurologische Praxen |
| Häusliche Pflegeumgebungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Marken-Acetazolamid | |
| Generisches Acetazolamid | ||
| Nach Darreichungsform | Tabletten | |
| Retardkapseln | ||
| Injektionspulver zur Herstellung einer Lösung | ||
| Nach Wirkstärke | 125 mg | |
| 250 mg | ||
| 500 mg | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Nach Indikation | Glaukom | |
| Akute Höhenkrankheit | ||
| Epilepsie | ||
| Ödeme im Zusammenhang mit kongestiver Herzinsuffizienz | ||
| Arzneimittelinduzierte Ödeme | ||
| Idiopathische intrakranielle Hypertension | ||
| Anwendungen bei akuter Herzinsuffizienz und in der Intensivmedizin | ||
| Andere klinische Anwendungen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Fachapotheken | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Operationszentren | ||
| Ophthalmologische Praxen | ||
| Neurologische Praxen | ||
| Häusliche Pflegeumgebungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Acetazolamid-Markt bis 2032 erreichen?
Der Acetazolamid-Markt soll bis 2032 einen Wert von 556,25 Millionen USD erreichen, ausgehend von 405,04 Millionen USD im Jahr 2027, bei einer CAGR von 6,55 %. Das Wachstum wird durch die Nachfrage bei Glaukom, Vorbeugung der Höhenkrankheit, akuter Herzinsuffizienz, Epilepsie und idiopathischer intrakranieller Hypertension gestützt. Die Kombination aus ambulanten und akutmedizinischen Anwendungen bietet Lieferanten mehrere Wege zur Deckung der klinischen Nachfrage.
Welcher Acetazolamid-Produkttyp hat den größten Marktanteil?
Generisches Acetazolamid hielt 2026 einen Anteil von 85,45 %, was die breite Generikaverfügbarkeit und die reduzierte Markenpräsenz widerspiegelt.
Warum wächst injizierbares Acetazolamid schneller als Tabletten?
Injektionspulver zur Herstellung einer Lösung soll mit einer CAGR von 8,99 % wachsen, aufgrund der Krankenhausnachfrage bei akuter Herzinsuffizienz und akuter Glaukomversorgung.
Welche medizinische Anwendung wächst bei Acetazolamid am schnellsten?
Anwendungen bei akuter Herzinsuffizienz und in der Intensivmedizin sollen bis 2032 mit einer CAGR von 9,12 % wachsen, gestützt durch die Erkenntnisse der ADVOR- und CHOICE-AHF-Studien.
Welche Region wird voraussichtlich das stärkste Wachstum verzeichnen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,44 % wachsen, gestützt durch Höhenmedizin, Formulierungszulassungen und Glaukomnachfrage.
Was schränkt den Langzeiteinsatz von Acetazolamid ein?
Systemische Nebenwirkungen, Überwachungsbedarf, topische Glaukomalternativen und Versorgungsunterbrechungen schränken den Langzeiteinsatz ein. Diese Faktoren begünstigen eine selektive Kurzzeitbehandlung in vielen Routineversorgungsumgebungen.