
Taille et part du marché de l'acétazolamide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 405.04 Millions de dollars américains |
| Taille du Marché (2032) | 556.26 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acétazolamide par Mordor Intelligence
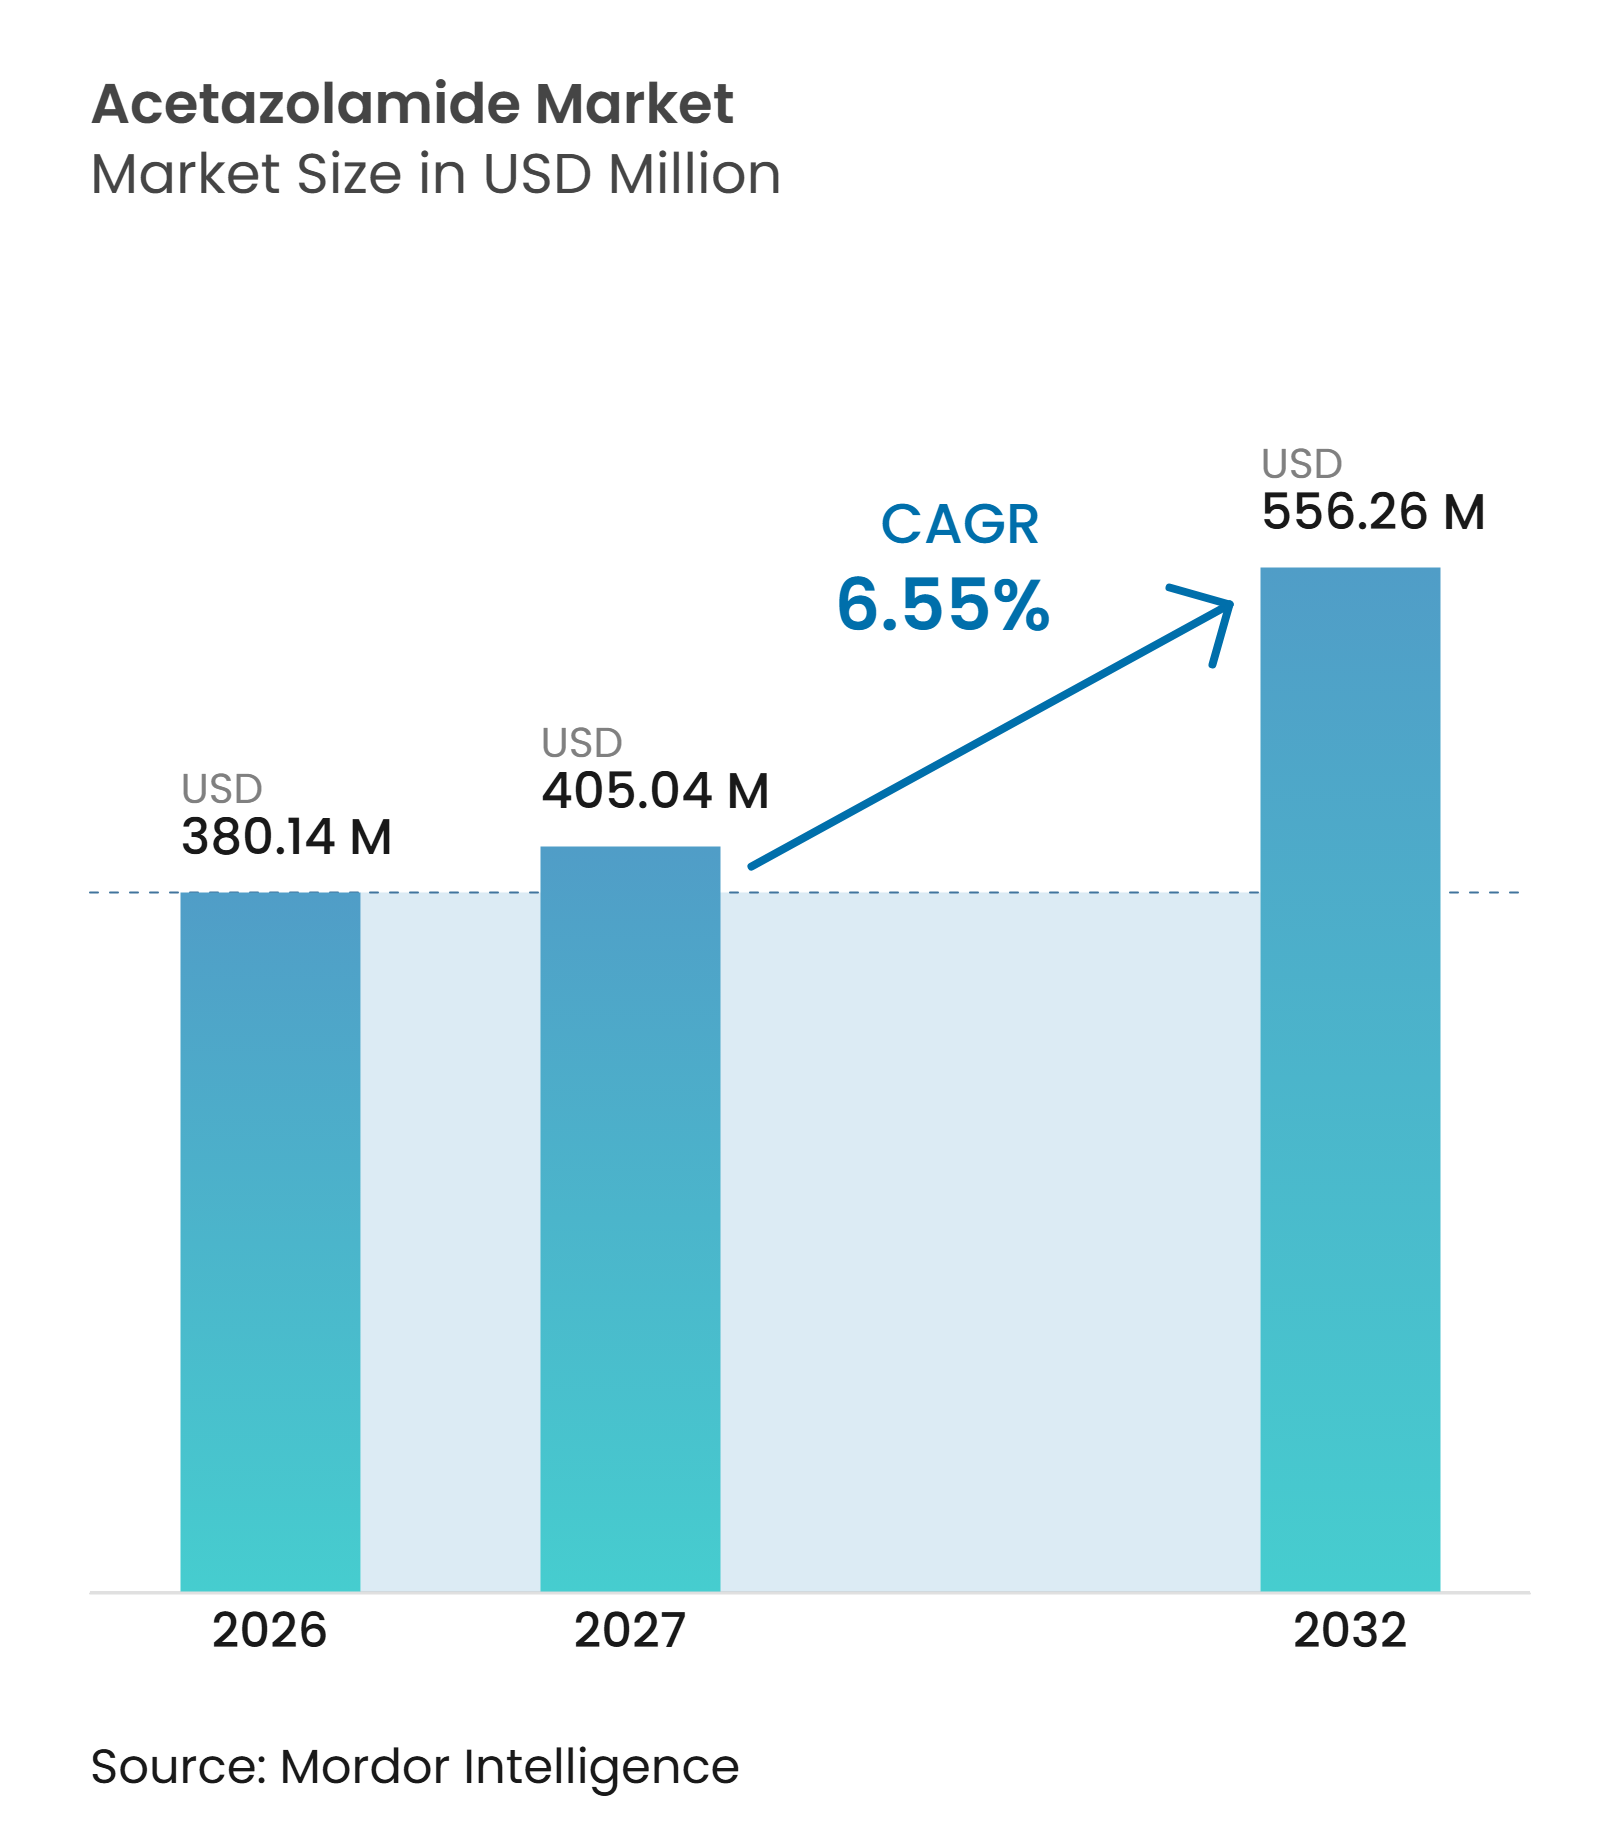
La taille du marché de l'acétazolamide était évaluée à 380,14 millions USD en 2026 et devrait croître de 405,04 millions USD en 2027 pour atteindre 556,26 millions USD d'ici 2032, à un CAGR de 6,55 % durant la période de prévision (2027-2032).
La demande est soutenue par l'utilisation dans le glaucome, le mal aigu des montagnes, l'insuffisance cardiaque aiguë, l'épilepsie et l'hypertension intracrânienne idiopathique. Cette base d'applications diversifiée réduit la dépendance du marché de l'acétazolamide à un seul contexte clinique et soutient une demande de prescription plus large. Les produits génériques ont représenté 85,45 % des ventes en 2026, déplaçant le contrôle commercial vers les fabricants disposant de capacités de production fiables et d'approbations réglementaires. Le retrait par Teva de l'approbation du Diamox IV en février 2025 a accru la dépendance à l'égard de l'approvisionnement injectable générique, tandis que les pénuries hospitalières ont mis en évidence les contraintes de capacité existantes. Le marché de l'acétazolamide bénéficie également de données probantes en soins aigus soutenant l'utilisation intraveineuse en association avec des diurétiques de l'anse chez certains patients atteints d'insuffisance cardiaque. Cependant, les alternatives topiques limitent l'utilisation systémique à long terme dans la prise en charge courante du glaucome, rendant un approvisionnement fiable et des formulations ciblées essentiels au positionnement concurrentiel.
Principaux enseignements du rapport
- Par type de produit, l'acétazolamide générique détenait une part de 85,45 % en 2026 et devrait croître à un CAGR de 7,77 % jusqu'en 2032.
- Par forme galénique, les comprimés détenaient une part de 63,55 % en 2026, tandis que la poudre injectable pour solution devrait croître à un CAGR de 8,99 % jusqu'en 2032.
- Par dosage, le dosage à 250 mg détenait une part de 48,67 % en 2026, tandis que le dosage à 500 mg devrait croître à un CAGR de 9,12 % jusqu'en 2032.
- Par voie d'administration, la voie orale détenait une part de 94,78 % en 2026, tandis que l'administration intraveineuse devrait croître à un CAGR de 7,56 % jusqu'en 2032.
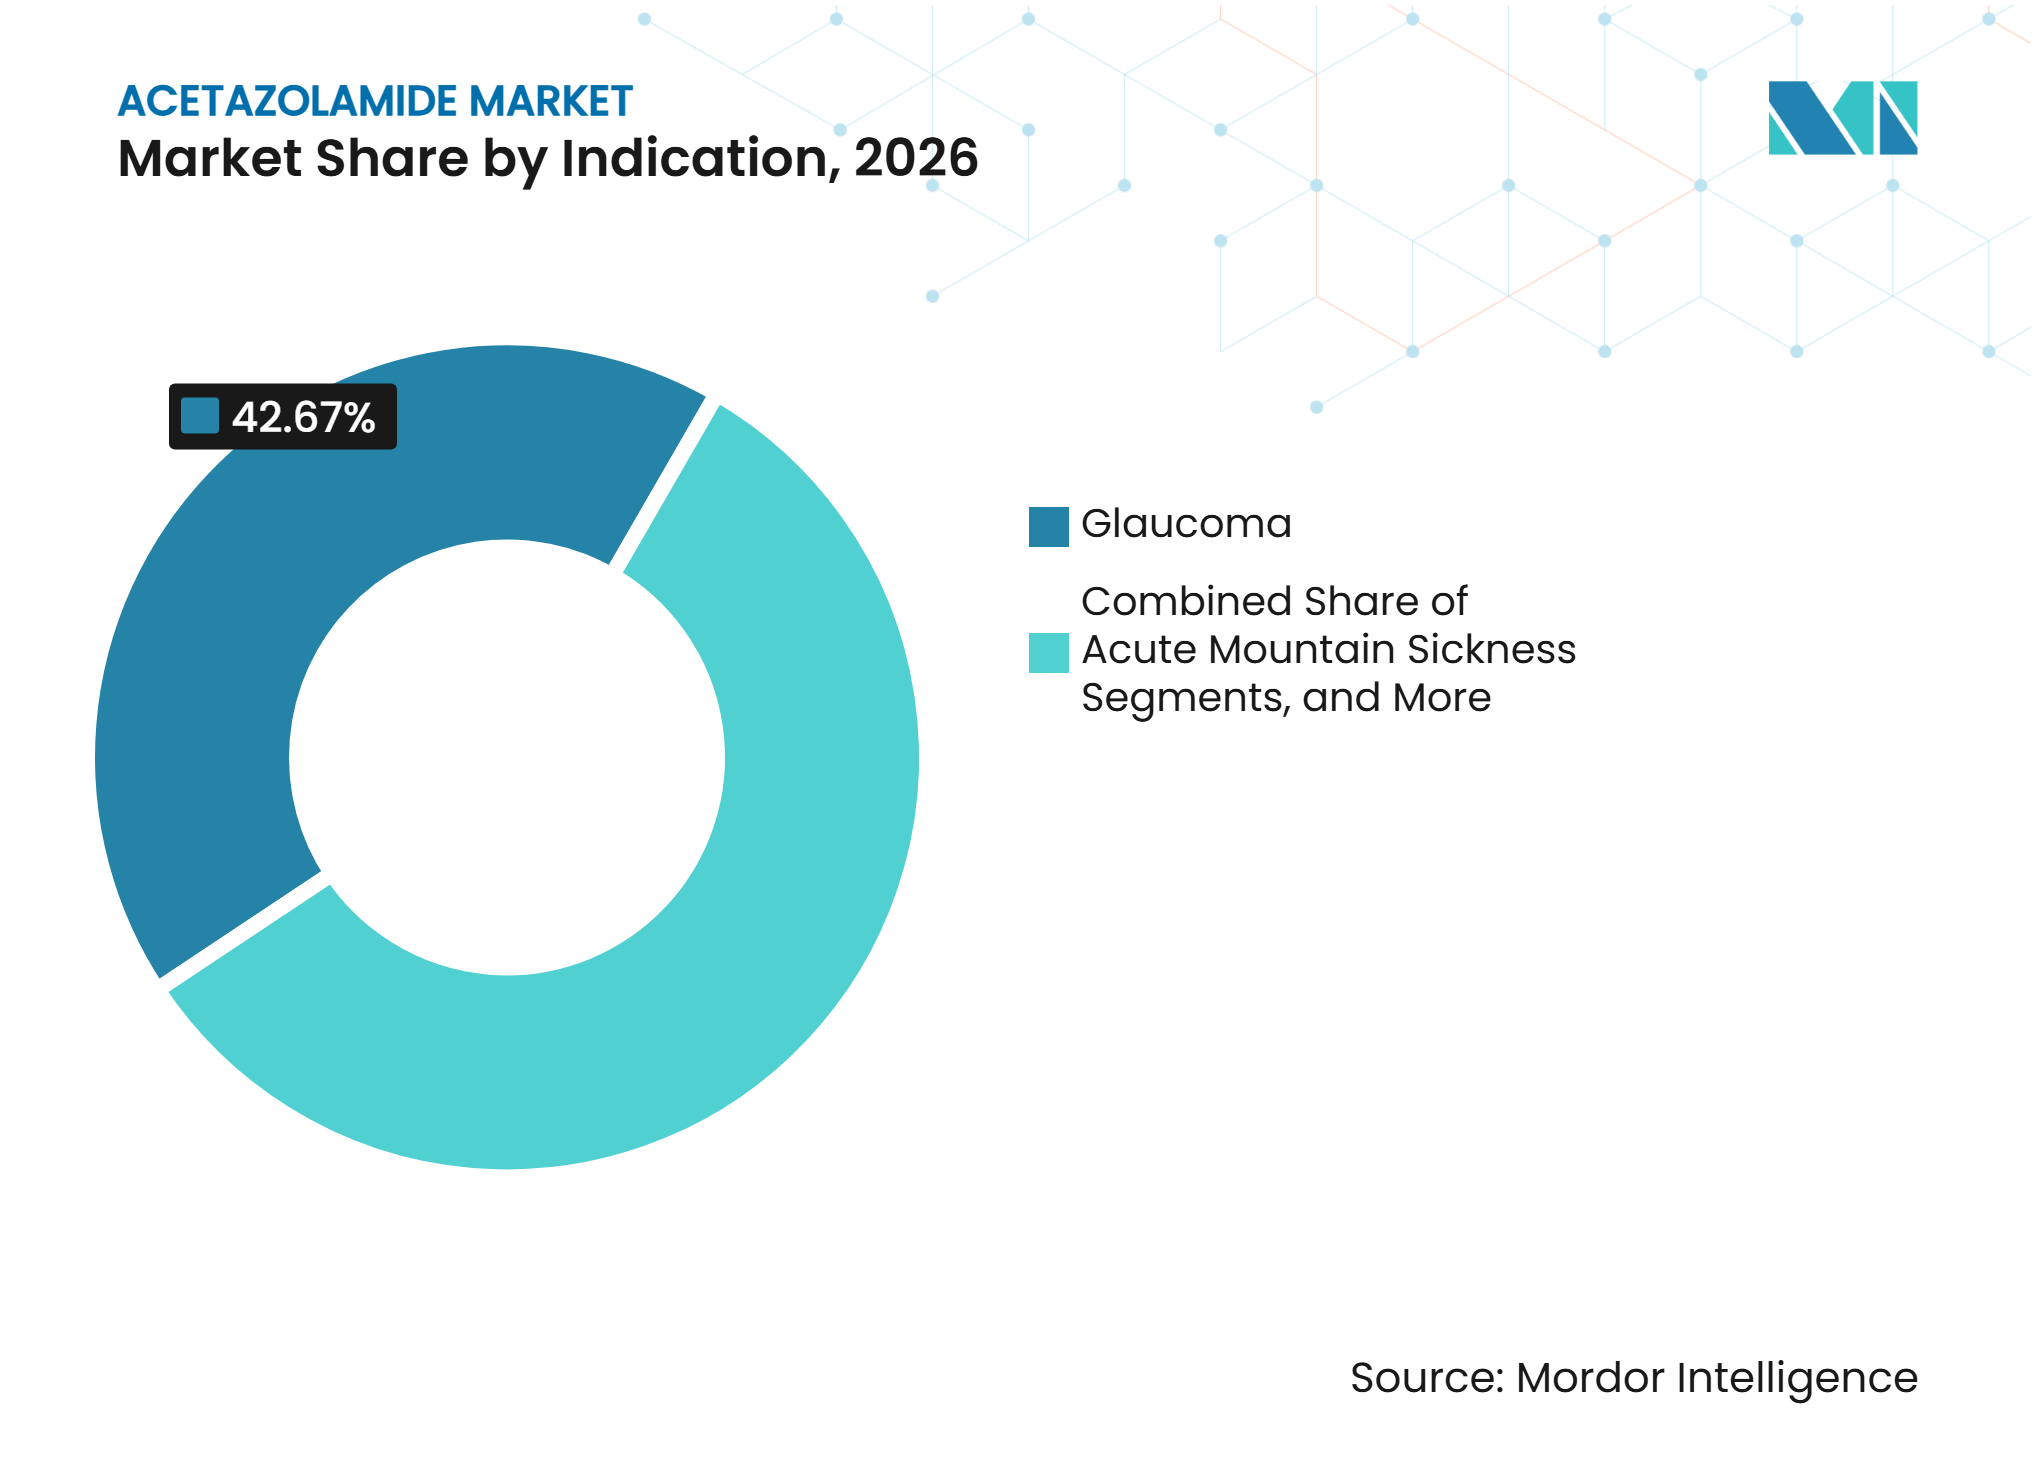
- Par indication, le glaucome détenait une part de 42,67 % en 2026, tandis que les applications en insuffisance cardiaque aiguë et en soins intensifs devraient croître à un CAGR de 9,12 % jusqu'en 2032.
- Par canal de distribution, les pharmacies de détail détenaient une part de 44,56 % en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,34 % jusqu'en 2032.
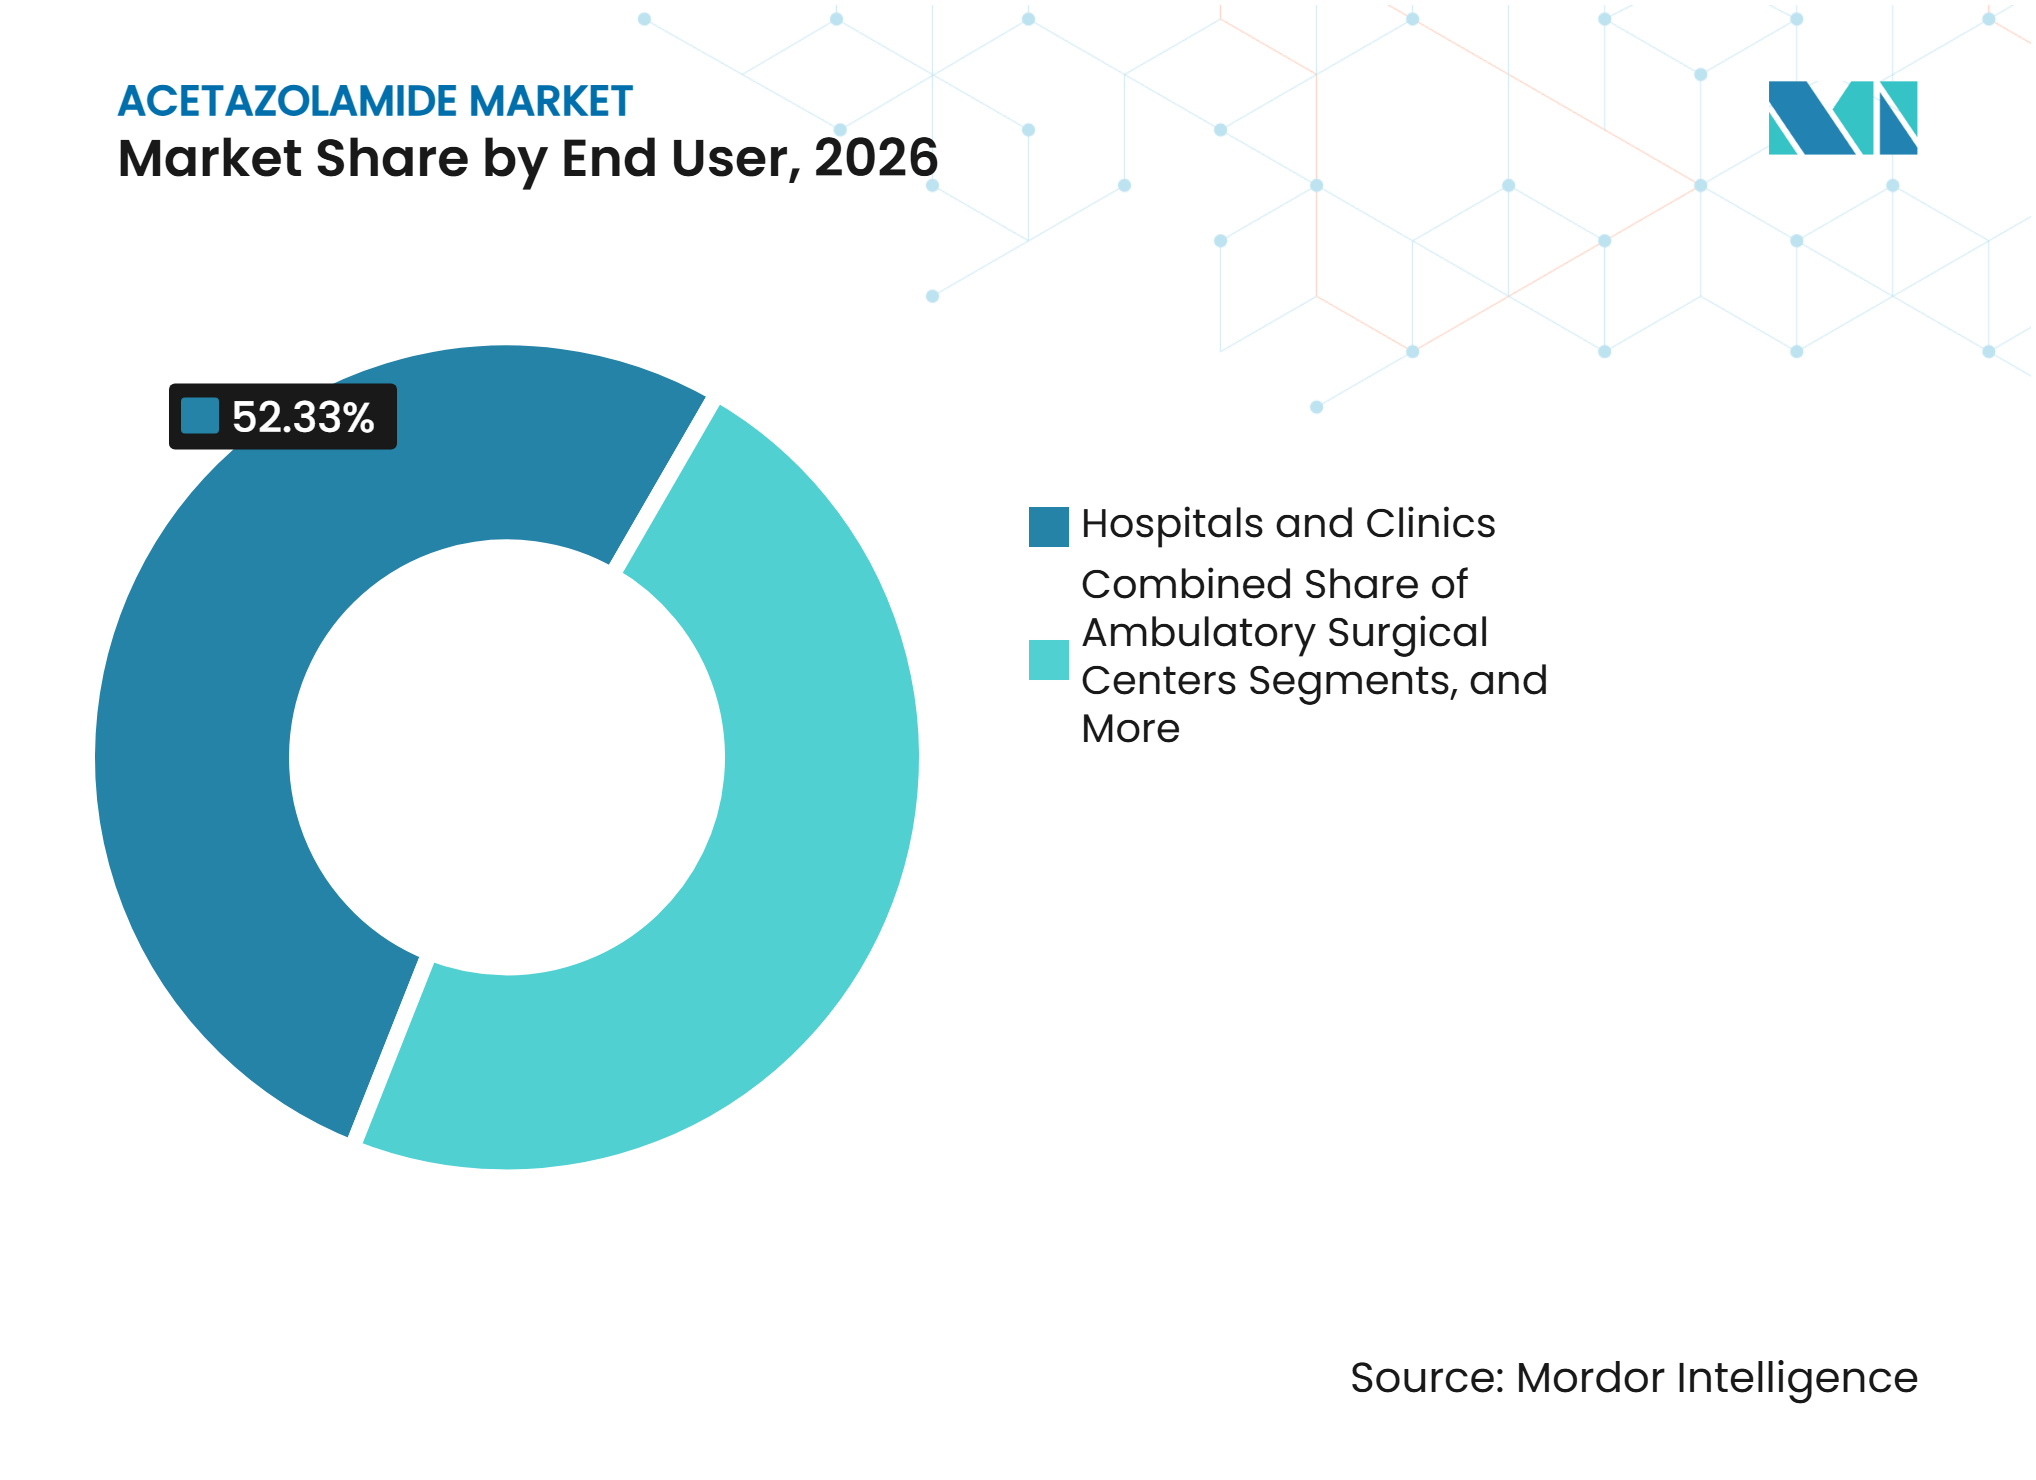
- Par utilisateur final, les hôpitaux et cliniques détenaient une part de 52,33 % en 2026, tandis que les cabinets d'ophtalmologie devraient croître à un CAGR de 6,98 % jusqu'en 2032.
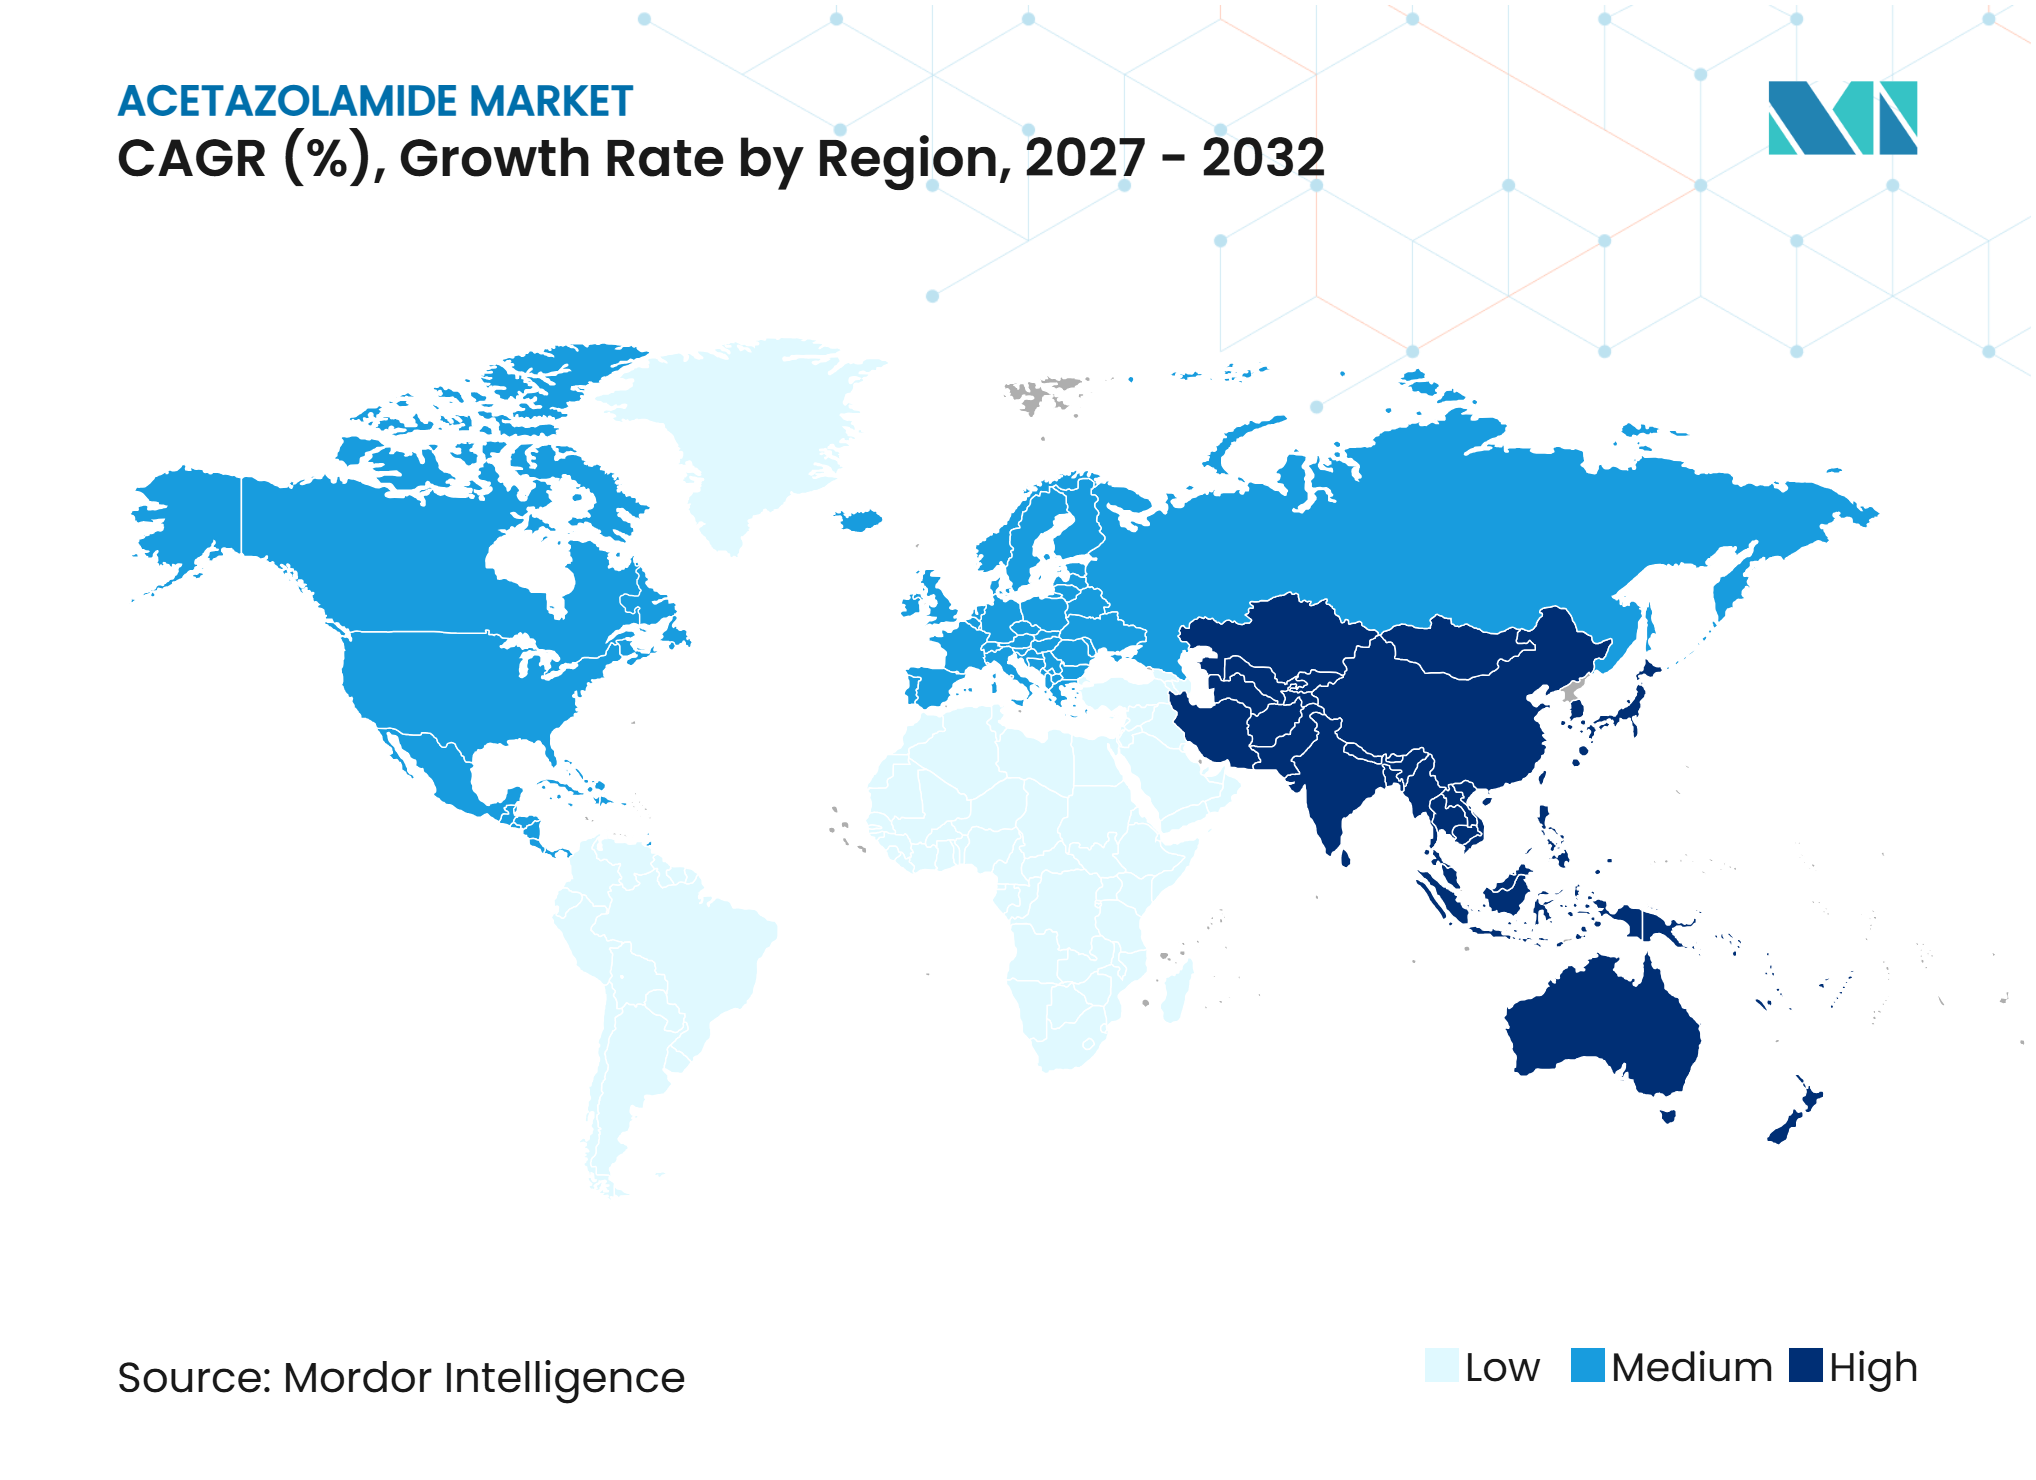
- Par géographie, l'Amérique du Nord détenait une part de 39,65 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,44 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'acétazolamide*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Augmentation de la charge mondiale du glaucome | +1.5% | Mondial, avec la charge la plus élevée en Asie de l'Est et en Amérique du Nord | Long terme (≥ 4 ans) |
| Prophylaxie du mal aigu des montagnes | +0.9% | Zones de haute altitude en Asie-Pacifique, en Amérique du Sud et en MEA | Moyen terme (2-4 ans) |
| Disponibilité des génériques et approbations réglementaires | +1.2% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation en insuffisance cardiaque aiguë et en soins intensifs | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Formulations pédiatriques et à libération prolongée | +0.6% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Tourisme en haute altitude et exposition professionnelle | +0.7% | Asie-Pacifique, Amérique du Sud et MEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'augmentation de la charge mondiale du glaucome ancre l'utilisation systémique de l'acétazolamide
La prévalence du glaucome à angle ouvert devrait augmenter de 80,5 millions de personnes en 2024 à 186,6 millions d'ici 2060, incluant 28,9 millions de cas supplémentaires associés à l'augmentation de la myopie au-delà du vieillissement démographique. L'Organisation mondiale de la Santé rapporte que le glaucome provoque la cécité ou une déficience visuelle sévère chez 7,7 millions de personnes dans le monde.[1]Cette charge soutient la demande de thérapies abordables nécessitant une réduction rapide de la pression intraoculaire. L'acétazolamide systémique reste pertinent pour le glaucome inflammatoire avec œdème cornéen et pour limiter les pics de pression autour de la chirurgie de la cataracte, soutenant la demande en soins aigus et réfractaires malgré la prédominance des thérapies topiques d'entretien.
Utilisation continue en prophylaxie du mal aigu des montagnes et exposition professionnelle
L'acétazolamide reste le seul médicament approuvé par la FDA pour la prophylaxie du mal aigu des montagnes, soutenant la demande parmi les voyageurs et les travailleurs en haute altitude. Une méta-analyse en réseau de 2025 a révélé que 250 mg deux fois par jour offrait une fenêtre préventive de cinq jours, avec un rapport de cotes de 0,31 et un intervalle de confiance à 95 % de 0,20 à 0,47. Dans un essai de phase III portant sur 288 adultes chinois Han se rendant à Lhassa, l'acétazolamide à libération prolongée 500 mg par jour a réduit l'incidence à 36,9 % contre 55,9 % avec le placebo, et les cas modérés ou sévères à 9,9 % contre 24,5 %.[2] La Chine a approuvé une gélule à libération prolongée développée localement pour la prévention du mal des montagnes en août 2026, renforçant la demande récurrente des équipes de construction, des chercheurs et du personnel militaire.
La disponibilité des génériques et les approbations réglementaires élargissent l'accès des patients
Le marché de l'acétazolamide devient de plus en plus dépendant de l'approvisionnement générique à mesure que les produits de marque se contractent. La FDA a retiré l'approbation de la demande de nouveau médicament de Teva pour le Diamox IV, NDA 009388, pour 500 mg par flacon, avec effet au 14 février 2025, tandis qu'Aurobindo Pharma USA a reçu l'approbation finale de la FDA en mai 2025 pour des comprimés d'acétazolamide à 125 mg et 250 mg en tant qu'équivalents génériques de classe AB. L'Italie a autorisé les comprimés Cetaziol 250 mg pour NTC S.r.l. en septembre 2026. Les exigences de la FDA en matière de demande abrégée de nouveau médicament et les procédures européennes d'autorisation des génériques façonnent les conditions d'entrée sur le marché et les attentes en matière de bioéquivalence, tandis que les approbations supplémentaires améliorent l'accès mais augmentent la pression sur les prix et la nécessité d'une production fiable.
L'utilisation en insuffisance cardiaque aiguë et l'innovation en matière de formulation soutiennent la demande hospitalière
Les données cliniques suscitent un intérêt croissant pour l'acétazolamide intraveineux dans l'insuffisance cardiaque décompensée aiguë. Dans une analyse de l'essai ADVOR de 2026 portant sur 519 patients, l'acétazolamide a réduit le risque de congestion résiduelle de 46 %, avec un rapport de cotes de 0,54 et un intervalle de confiance à 95 % de 0,36 à 0,82 ; la congestion résiduelle à la sortie était associée à un risque 2,43 fois plus élevé de mortalité toutes causes confondues ou d'hospitalisation pour insuffisance cardiaque.[3] L'essai CHOICE-AHF de 2025 a rapporté une diurèse cumulée de 12 200 mL avec l'acétazolamide, contre 10 000 mL avec la dapagliflozine, sur 72 heures. Une formulation biphasique comprimé-dans-comprimé a rapporté une libération de 25,3 % à 0,5 heure et de 86,5 % à 10 heures, offrant des opportunités pour l'approvisionnement hospitalier et une posologie orale flexible.
Analyse de l'impact des freins du marché de l'acétazolamide*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Effets indésirables liés à la dose et surveillance | -1.2% | Mondial, notamment en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Substitution par des thérapies topiques et alternatives | -1.4% | Amérique du Nord, Europe et Asie de l'Est | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en principe actif et risque de pénurie | -0.9% | Mondial, avec des perturbations concentrées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Données probantes limitées pour les applications émergentes | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les effets indésirables liés à la dose et les exigences de surveillance limitent l'utilisation à long terme
La paresthésie, la polyurie, les troubles gastro-intestinaux, l'acidose métabolique et le risque de calculs rénaux limitent l'utilisation à long terme de l'acétazolamide. Les prescripteurs doivent surveiller la fonction rénale, les électrolytes et l'équilibre acido-basique, et le médicament est contre-indiqué chez les patients présentant une clairance de la créatinine inférieure à 10 mL par minute. Une étude de cohorte rétrospective de 2025 portant sur 1 147 patients atteints de glaucome associe au moins deux ans d'utilisation de l'acétazolamide à une survie réduite dans une analyse multivariable, avec un rapport de risque de 1,152 et p=0,021. Des événements rares mais graves, notamment le syndrome de Stevens-Johnson et l'anémie aplasique, restreignent davantage les opportunités de prescription chronique sur le marché de l'acétazolamide.
La substitution topique, la concentration de l'approvisionnement et les lacunes dans les données probantes freinent l'adoption
Les inhibiteurs topiques de l'anhydrase carbonique ont supplanté l'acétazolamide oral dans une grande partie de la prise en charge à long terme du glaucome à angle ouvert. Une revue de 2025 rapporte que les inhibiteurs oraux de l'anhydrase carbonique sont largement réservés à la réduction aiguë de la pression et à une utilisation préopératoire courte. La dexaméthasone reste une alternative reconnue par les recommandations pour certains voyageurs à haut risque de mal aigu des montagnes. Les problèmes de fabrication et de qualité représentent 46 % des nouvelles pénuries de médicaments aux États-Unis, tandis que les données probantes limitées pour les applications émergentes contraignent l'utilisation standardisée au-delà des indications établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
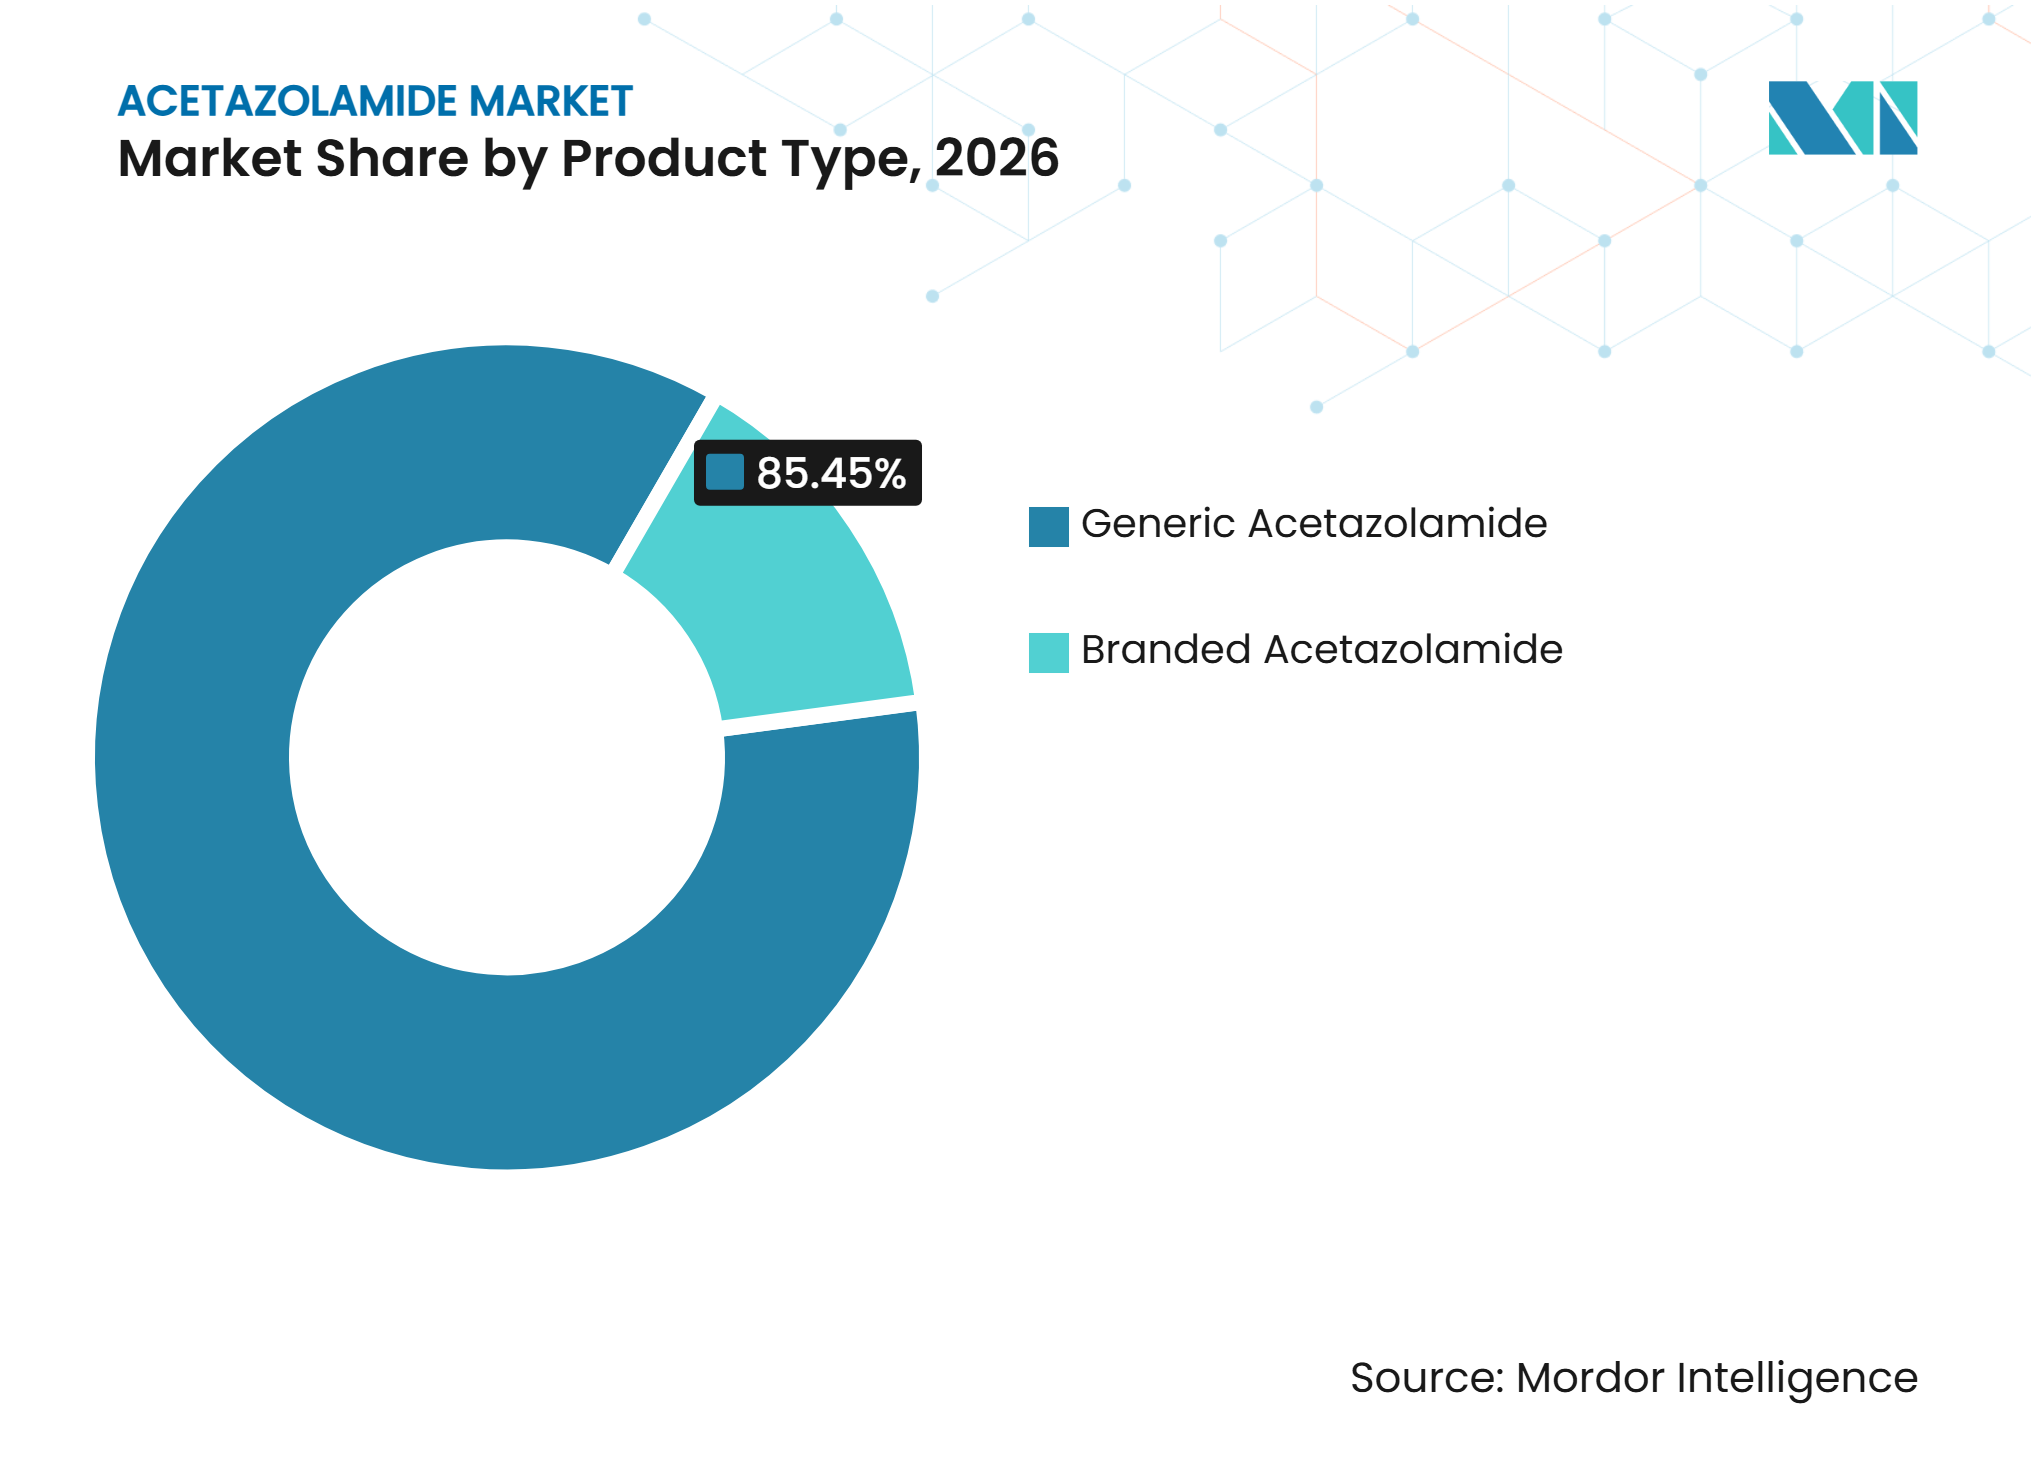
les produits génériques renforcent leur contrôle tandis que le volume des produits de marque se contracteL'acétazolamide générique représentait 85,45 % des ventes d'acétazolamide en 2026, maintenant une nette avance commerciale dans les principales formulations et régions. Le segment des produits de marque s'est contracté à la suite du retrait par la FDA de l'approbation du Diamox IV de Teva en février 2025. L'approbation d'Aurobindo en mai 2025 pour des comprimés génériques à 125 mg et 250 mg a accru la disponibilité des alternatives de classe AB. Les produits génériques améliorent l'accès sur les marchés où le traitement de marque a été difficile à financer.
La concurrence sur le marché de l'acétazolamide est centrée sur la fiabilité de l'approvisionnement, la qualité de fabrication et la conformité réglementaire plutôt que sur la promotion de marque. Les fabricants doivent se conformer aux exigences des bonnes pratiques de fabrication actuelles, notamment aux normes de la FDA en vertu du 21 CFR Partie 211 pour l'approvisionnement aux États-Unis. La dépendance à l'égard de l'Inde et de la Chine pour la production de principes actifs pharmaceutiques crée un risque de concentration géographique. Les capacités injectables approuvées et les formulations à libération prolongée permettent aux fabricants de génériques de se différencier au-delà du prix.



Par forme galénique :
les comprimés en tête tandis que la poudre injectable gagne en pertinence hospitalièreLes comprimés représentaient 63,55 % des ventes d'acétazolamide en 2026, soutenus par leur utilisation en ambulatoire pour le glaucome, la prophylaxie du mal aigu des montagnes et le traitement de l'hypertension intracrânienne idiopathique. La poudre injectable pour solution devrait enregistrer un CAGR de 8,99 % jusqu'en 2032. Les comprimés oraux restent pratiques pour les prescriptions récurrentes car ils sont familiers aux prescripteurs et ne nécessitent pas d'administration hospitalière.
Le traitement injectable est utilisé lorsqu'une administration immédiate du médicament est requise, notamment dans le glaucome aigu à angle fermé et les protocoles d'insuffisance cardiaque aiguë, où une administration rapide est importante. Les études ADVOR et CHOICE-AHF ont chacune utilisé 500 mg d'acétazolamide intraveineux dans des protocoles de soins aigus. Les pénuries parmi les fournisseurs d'injectables en 2025 et 2026 indiquent une pression sur les capacités. Les gélules à libération prolongée, les comprimés à croquer pédiatriques et une étude de formulation biphasique de 2026 démontrant un comportement à libération immédiate et prolongée mettent en évidence des opportunités de formulation spécialisée.
Par dosage :
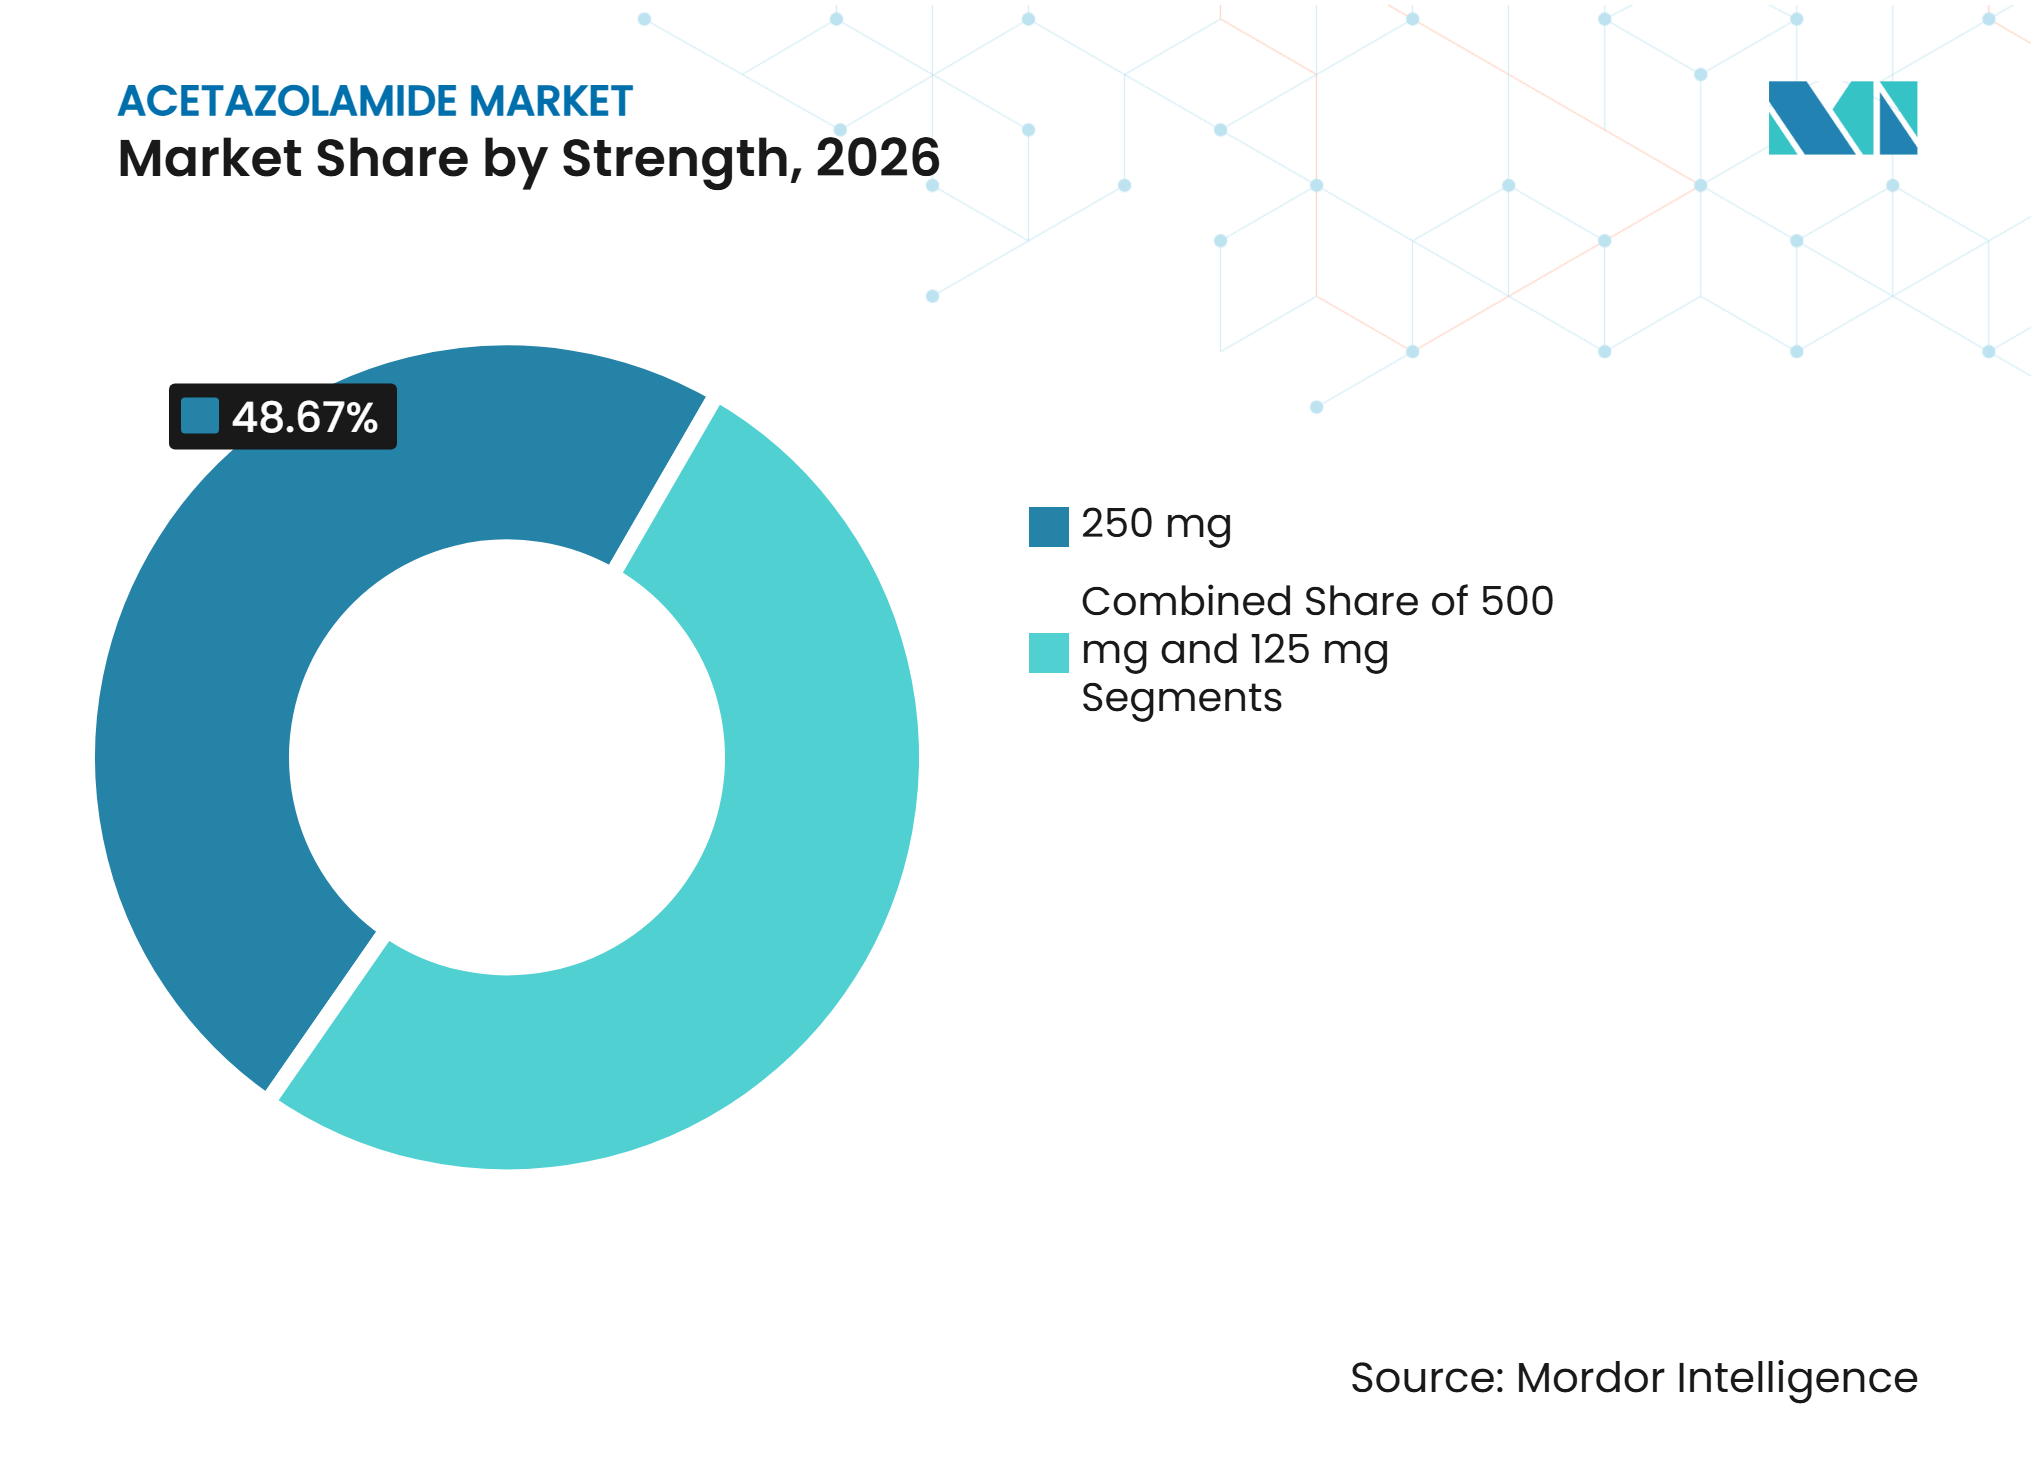
le 250 mg en tête tandis que le 500 mg gagne en dynamisme en soins aigusLe dosage à 250 mg représentait 48,67 % des ventes d'acétazolamide en 2026. Il est utilisé pour le traitement du glaucome, la prophylaxie du mal aigu des montagnes et la titration des doses dans l'hypertension intracrânienne idiopathique. Le CDC identifie 250 mg deux fois par jour comme schéma thérapeutique pour le mal des montagnes. Le dosage à 125 mg soutient également l'utilisation prophylactique lorsqu'un dosage plus faible est approprié.
Le dosage à 500 mg devrait croître à un CAGR de 9,12 % jusqu'en 2032. Les études ADVOR et CHOICE-AHF ont utilisé 500 mg d'acétazolamide intraveineux par jour dans l'insuffisance cardiaque aiguë. Dans un essai sur le mal aigu des montagnes, 500 mg d'acétazolamide à libération prolongée une fois par jour a réduit les cas modérés ou sévères à 9,9 %, contre 24,5 % avec le placebo. Les pénuries d'approvisionnement et l'approbation par la Chine d'une formulation à libération prolongée à 500 mg renforcent l'opportunité pour des produits oraux différenciés.

Par voie d'administration :
la voie orale domine tandis que l'utilisation intraveineuse se développeLa voie orale représentait 94,78 % des ventes d'acétazolamide en 2026, reflétant son utilisation en traitement ambulatoire du glaucome, du mal aigu des montagnes, de l'épilepsie et de l'hypertension intracrânienne idiopathique. Les comprimés et les gélules à libération prolongée permettent aux patients de suivre des schémas thérapeutiques prescrits par le médecin en dehors des établissements hospitaliers. La thérapie orale est également bien adaptée à la prophylaxie planifiée avant une exposition en haute altitude.
L'administration intraveineuse devrait croître à un CAGR de 7,56 % jusqu'en 2032. Elle est utilisée dans le glaucome aigu à angle fermé et les protocoles hospitaliers d'insuffisance cardiaque, où une administration rapide est importante. Les études ADVOR et CHOICE-AHF ont utilisé 500 mg de thérapie intraveineuse quotidienne dans la prise en charge de l'insuffisance cardiaque aiguë. Des lignes de fabrication qualifiées supplémentaires pourraient améliorer la résilience pour les acheteurs hospitaliers confrontés à des ruptures de stock récurrentes.
Par indication :
le glaucome ancre le volume tandis que l'insuffisance cardiaque aiguë se développeLe glaucome représentait 42,67 % des ventes d'acétazolamide par indication en 2026. L'acétazolamide reste important pour les crises aiguës à angle fermé et la gestion périopératoire de la pression intraoculaire. Il n'est généralement pas le traitement préféré à long terme du glaucome à angle ouvert car les options topiques réduisent l'exposition systémique. Cependant, la charge croissante de la maladie et l'association entre la myopie et la prévalence future du glaucome à angle ouvert continuent de soutenir la demande.
Les applications en insuffisance cardiaque aiguë et en soins intensifs devraient croître à un CAGR de 9,12 % jusqu'en 2032. L'analyse ADVOR a trouvé l'effet de décongestion le plus fort là où la congestion résiduelle avait des implications cliniques défavorables. Des taux plasmatiques de bicarbonate de 27 mmol/L ou plus peuvent identifier les patients susceptibles de bénéficier davantage du traitement décongestif. Le mal aigu des montagnes, l'hypertension intracrânienne idiopathique et les applications neurologiques spécialisées soutiennent également la demande, notamment une rémission complète des crises chez 50 % des patients atteints d'un trouble du neurodéveloppement résistant aux médicaments lié à SLC6A1 recevant de l'acétazolamide en complément.
Par canal de distribution :
le détail en tête tandis que les pharmacies en ligne se développentLes pharmacies de détail représentaient 44,56 % des ventes d'acétazolamide en 2026. Leur rôle reflète la dispensation récurrente de thérapies orales pour le glaucome, l'hypertension intracrânienne idiopathique et l'épilepsie. L'accès en pharmacie de détail est particulièrement pertinent pour les ordonnances de mal aigu des montagnes délivrées avant le voyage. Les changements de prix et de remboursement peuvent affecter la capacité des détaillants à maintenir un approvisionnement constant.
Les pharmacies en ligne devraient croître à un CAGR de 8,34 % jusqu'en 2032. Les canaux numériques sont adaptés aux formulations orales d'entretien qui ne nécessitent pas de logistique en chaîne du froid. Les pharmacies hospitalières restent le principal canal pour l'acétazolamide injectable et doivent gérer les pénuries par une allocation contrôlée. Un avis de Northern Health de 2026 a signalé 10 semaines de réserve d'approvisionnement pour les flacons de 500 mg, avec des délais de réapprovisionnement différents entre les deux fabricants canadiens.
Par utilisateur final :
les hôpitaux en tête tandis que les cabinets d'ophtalmologie gagnent en pertinenceLes hôpitaux et cliniques représentaient 52,33 % des ventes d'acétazolamide en 2026. Ils constituent le principal point de soins pour le traitement injectable dans le glaucome aigu, l'insuffisance cardiaque aiguë et certains cas d'épilepsie. Les prescripteurs institutionnels utilisent également des formulations orales pour le traitement d'entretien en hospitalisation. Les groupes d'achat hospitaliers accordent la priorité à la continuité des produits car les substitutions peuvent ne pas être simples dans les situations aiguës.
Les cabinets d'ophtalmologie devraient croître à un CAGR de 6,98 % jusqu'en 2032. Leur demande est liée aux consultations pour glaucome et aux procédures de cataracte nécessitant une gestion périopératoire de la pression. Une revue de 2025 a rapporté une pression intraoculaire postopératoire de 22,11 mmHg avec l'acétazolamide oral contre 36,36 mmHg sans traitement. Un rapport de cas de 2025 a également décrit l'utilisation de 500 mg d'acétazolamide oral à libération prolongée avant un positionnement prolongé en Trendelenburg prononcé, avec une pression intraoculaire postopératoire de 11 mmHg.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détient 39,65 % de la part du marché de l'acétazolamide en 2026, soutenue par une prise en charge établie du glaucome, des approbations génériques actives et des réseaux d'approvisionnement hospitalier. La pression sur l'approvisionnement en acétazolamide injectable a accru la valeur stratégique des fournisseurs qualifiés. La région continue de donner la priorité à la continuité de l'approvisionnement en médicaments injectables stériles. L'American College of Physicians a rapporté que les problèmes de fabrication et de qualité ont causé 46 % des nouvelles pénuries de médicaments aux États-Unis, mettant en évidence les risques structurels d'approvisionnement. Le Canada est également confronté à des perturbations continues, un avis de Northern Health listant des dates de réapprovisionnement attendues différentes pour les produits Marcan et SteriMax. Ces conditions influencent les décisions d'approvisionnement hospitalier et de qualification des fournisseurs.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,44 % jusqu'en 2032, portée par la médecine d'altitude, les capacités de fabrication et la demande liée au glaucome associé à la myopie. La Chine a approuvé ses premières gélules d'acétazolamide à libération prolongée développées localement pour la prévention du mal des montagnes en août 2026. Cette approbation renforce le pipeline de formulations développées localement dans la région. Les données probantes de phase III soutenant le produit ont rapporté une incidence du mal aigu des montagnes de 36,9 %, contre 55,9 % pour le placebo. L'Inde reste une base de production importante pour les médicaments génériques destinés aux marchés d'exportation. Les systèmes de qualité et l'approvisionnement en principes actifs pharmaceutiques restent donc des considérations commerciales régionales clés.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique, et l'Amérique du Sud présentent des schémas de demande distincts façonnés par le remboursement, l'exposition en altitude et les capacités des systèmes de santé. L'Italie a autorisé les comprimés Cetaziol 250 mg en septembre 2026, ajoutant une option générique enregistrée localement. Ce développement élargit la disponibilité de l'acétazolamide générique sur le marché italien. Au Royaume-Uni, une concession de prix de juin 2025 de 75,25 GBP (98,99 USD) pour un conditionnement de 112 comprimés à 250 mg a fait suite à un prix de 9,71 GBP (12,77 USD) en avril 2025. Ce changement reflète l'impact des conditions d'approvisionnement sur l'économie de la dispensation. Les procédures de l'Agence européenne des médicaments et les politiques nationales de remboursement restent des considérations importantes dans les achats européens.
Paysage concurrentiel
Concentration du Marché
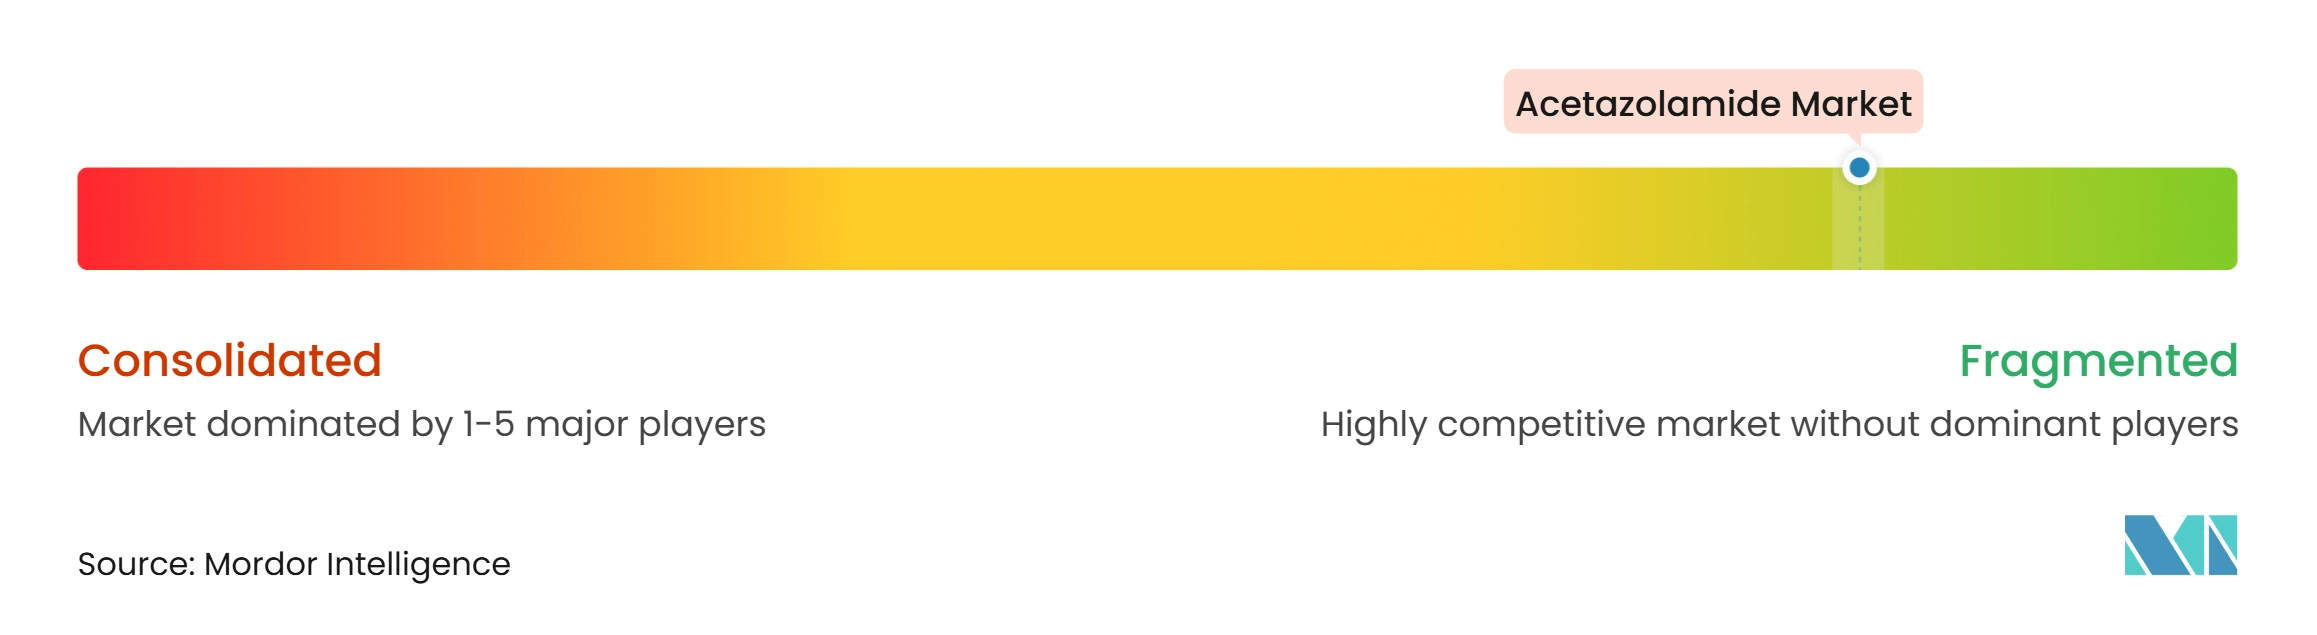
Le marché de l'acétazolamide est fragmenté, sans données consolidées sur les parts de marché disponibles pour les principales entreprises. Les fabricants de génériques indiens se font concurrence par l'échelle, les capacités d'exportation et une production rentable. Les entreprises de génériques spécialisés nord-américaines s'appuient sur les relations hospitalières, la disponibilité des produits et la conformité réglementaire, tandis que les producteurs européens servent les systèmes hospitaliers par le biais de produits génériques enregistrés localement. Le retrait du Diamox IV de marque a accru la responsabilité des fabricants de génériques pour assurer la continuité de l'approvisionnement. Les entreprises disposant d'une assurance qualité solide et de capacités de production injectable stérile fiables détiennent un avantage concurrentiel.
Aurobindo Pharma USA a élargi son portefeuille oral après avoir reçu l'approbation de la FDA pour les comprimés d'acétazolamide en mai 2025. NTC S.r.l. a reçu l'autorisation italienne pour les comprimés Cetaziol 250 mg en septembre 2026, Fine Foods & Pharmaceuticals N.T.M. S.p.A. étant le fabricant. ANI Pharmaceuticals a rapporté un chiffre d'affaires net des génériques au T3 2026 de 104,5 millions USD, en hausse de 10,7 % par rapport au T3 2025, et a lancé 16 produits génériques depuis le début de l'année. Ces développements démontrent que des portefeuilles oraux approuvés, des enregistrements géographiques et une exécution opérationnelle peuvent renforcer le positionnement sur le marché.
Des opportunités de marché inexploitées subsistent dans l'approvisionnement fiable en injectables à 500 mg et les produits oraux pédiatriques conçus pour un dosage basé sur le poids. Les pharmacies hospitalières ont commencé à utiliser l'impression 3D pour des comprimés à croquer pédiatriques individualisés à base d'acétazolamide, soulignant le besoin de formulations commerciales adaptées. Une étude de recherche de 2026 sur un produit biphasique comprimé-dans-comprimé indique également un potentiel pour une couverture une fois par jour avec une libération initiale rapide. Les fabricants peuvent se différencier par la capacité stérile, le développement à libération prolongée et des systèmes de qualité robustes, tandis que le succès dépendra de l'approbation réglementaire, de la facilité d'utilisation clinique et d'un accès fiable aux produits plutôt que d'une marque dominante.
Leaders du secteur de l'acétazolamide
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
-
Sun Pharmaceutical Industries Limited
-
Zydus Lifesciences Limited
-
Lupin Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acétazolamide Entreprises couvertes dans ce rapport
- Ajanta Pharma Limited
- Alembic Pharmaceuticals
- ANI Pharmaceuticals Inc.
- Apotex
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories
- Emcure Pharmaceuticals Limited
- Hikma Pharmaceuticals
- Lupin
- Novitium Pharma LLC
- Polpharma SA
- Sandoz Group
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Développements industriels récents dans Marché de l'acétazolamide
- Septembre 2026 : L'AIFA italienne a autorisé Cetaziol, comprimés d'acétazolamide 250 mg, pour NTC S.r.l., fabriqués par Fine Foods & Pharmaceuticals N.T.M. S.p.A. à Brembate, en Italie. L'autorisation de cinq ans a élargi le paysage des produits génériques d'acétazolamide enregistrés en Italie.
- Août 2026 : La NMPA chinoise a approuvé les premières gélules d'acétazolamide à libération prolongée développées localement dans le pays pour la prévention du mal des montagnes, développées à l'Hôpital populaire du Xizang. Les essais de phase III ont démontré une réduction absolue de 14,6 % de l'incidence du mal aigu des montagnes modéré à sévère par rapport au placebo.
- Juillet 2026 : Northern Health en Colombie-Britannique a émis un avis provincial de pénurie pour les flacons injectables d'acétazolamide 500 mg, Marcan et SteriMax ayant connu des ruptures de stock. L'approvisionnement de Marcan était attendu fin juillet 2026, tandis que l'approvisionnement de SteriMax était anticipé en janvier 2027, laissant les hôpitaux avec 10 semaines de stock de réserve.
- Mai 2025 : Aurobindo Pharma USA a reçu l'approbation finale de la FDA pour les comprimés d'acétazolamide USP 125 mg et 250 mg en tant qu'équivalents génériques de classe AB aux comprimés Diamox. L'approbation a élargi la concurrence sur le marché américain des génériques oraux d'acétazolamide.
Périmètre du rapport mondial sur le marché de l'acétazolamide
Selon le périmètre du rapport, l'acétazolamide est un médicament sur ordonnance appartenant à la classe des inhibiteurs de l'anhydrase carbonique, qui agit en inhibant l'enzyme anhydrase carbonique responsable de la régulation de la conversion du dioxyde de carbone et du bicarbonate dans l'organisme. Ce mécanisme réduit la réabsorption du bicarbonate dans les reins, augmente l'excrétion urinaire de bicarbonate et de sodium, et diminue la production de certains fluides corporels, notamment l'humeur aqueuse dans les yeux et le liquide céphalorachidien.
Le marché de l'acétazolamide est segmenté par type de produit, forme galénique, dosage, voie d'administration, indication, canal de distribution, utilisateur final et géographie. Par type de produit, le marché est segmenté en acétazolamide de marque et acétazolamide générique. Par forme galénique, le marché comprend les comprimés, les gélules à libération prolongée et la poudre injectable pour solution. Par dosage, le marché est catégorisé en 125 mg, 250 mg et 500 mg. Par voie d'administration, le marché est segmenté en formulations orales et intraveineuses. Par indication, le marché comprend le glaucome, le mal aigu des montagnes, l'épilepsie, l'œdème associé à l'insuffisance cardiaque congestive, l'œdème d'origine médicamenteuse, l'hypertension intracrânienne idiopathique, les applications en insuffisance cardiaque aiguë et en soins intensifs, et d'autres applications cliniques. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et pharmacies spécialisées. Par utilisateur final, le marché comprend les hôpitaux et cliniques, les centres de chirurgie ambulatoire, les cabinets d'ophtalmologie, les cabinets de neurologie, les établissements de soins à domicile et d'autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Acétazolamide de marque |
| Acétazolamide générique |
| Comprimés |
| Gélules à libération prolongée |
| Poudre injectable pour solution |
| 125 mg |
| 250 mg |
| 500 mg |
| Orale |
| Intraveineuse |
| Glaucome |
| Mal aigu des montagnes |
| Épilepsie |
| Œdème associé à l'insuffisance cardiaque congestive |
| Œdème d'origine médicamenteuse |
| Hypertension intracrânienne idiopathique |
| Applications en insuffisance cardiaque aiguë et en soins intensifs |
| Autres applications cliniques |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Pharmacies spécialisées |
| Hôpitaux et cliniques |
| Centres de chirurgie ambulatoire |
| Cabinets d'ophtalmologie |
| Cabinets de neurologie |
| Établissements de soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Acétazolamide de marque | |
| Acétazolamide générique | ||
| Par forme galénique | Comprimés | |
| Gélules à libération prolongée | ||
| Poudre injectable pour solution | ||
| Par dosage | 125 mg | |
| 250 mg | ||
| 500 mg | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Par indication | Glaucome | |
| Mal aigu des montagnes | ||
| Épilepsie | ||
| Œdème associé à l'insuffisance cardiaque congestive | ||
| Œdème d'origine médicamenteuse | ||
| Hypertension intracrânienne idiopathique | ||
| Applications en insuffisance cardiaque aiguë et en soins intensifs | ||
| Autres applications cliniques | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Pharmacies spécialisées | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres de chirurgie ambulatoire | ||
| Cabinets d'ophtalmologie | ||
| Cabinets de neurologie | ||
| Établissements de soins à domicile | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'acétazolamide d'ici 2032 ?
Le marché de l'acétazolamide devrait atteindre 556,25 millions USD d'ici 2032, contre 405,04 millions USD en 2027, à un CAGR de 6,55 %. La croissance est soutenue par la demande dans le glaucome, la prévention du mal des montagnes, l'insuffisance cardiaque aiguë, l'épilepsie et l'hypertension intracrânienne idiopathique. La combinaison des utilisations en ambulatoire et en soins aigus offre aux fournisseurs plusieurs voies pour répondre à la demande clinique.
Quel type de produit d'acétazolamide détient la plus grande part ?
L'acétazolamide générique détenait une part de 85,45 % en 2026, reflétant la large disponibilité des génériques et la réduction de la présence des produits de marque.
Pourquoi l'acétazolamide injectable croît-il plus vite que les comprimés ?
La poudre injectable pour solution devrait croître à un CAGR de 8,99 % en raison de la demande hospitalière dans l'insuffisance cardiaque aiguë et les soins du glaucome aigu.
Quelle utilisation médicale connaît la croissance la plus rapide pour l'acétazolamide ?
Les applications en insuffisance cardiaque aiguë et en soins intensifs devraient croître à un CAGR de 9,12 % jusqu'en 2032, soutenues par les résultats des études ADVOR et CHOICE-AHF.
Quelle région devrait enregistrer la croissance la plus forte ?
L'Asie-Pacifique devrait croître à un CAGR de 8,44 % jusqu'en 2032, soutenue par la médecine d'altitude, les approbations de formulations et la demande liée au glaucome.
Qu'est-ce qui limite l'utilisation à long terme de l'acétazolamide ?
Les effets indésirables systémiques, les besoins de surveillance, les alternatives topiques pour le glaucome et les interruptions d'approvisionnement limitent l'utilisation prolongée du traitement. Ces facteurs favorisent un traitement sélectif de courte durée dans de nombreux contextes de soins courants.