
アセタゾラミド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 405.04 百万米ドル |
| 市場規模 (2032) | 556.26 百万米ドル |
| 成長率 (2027 - 2032) | 6.55 % |
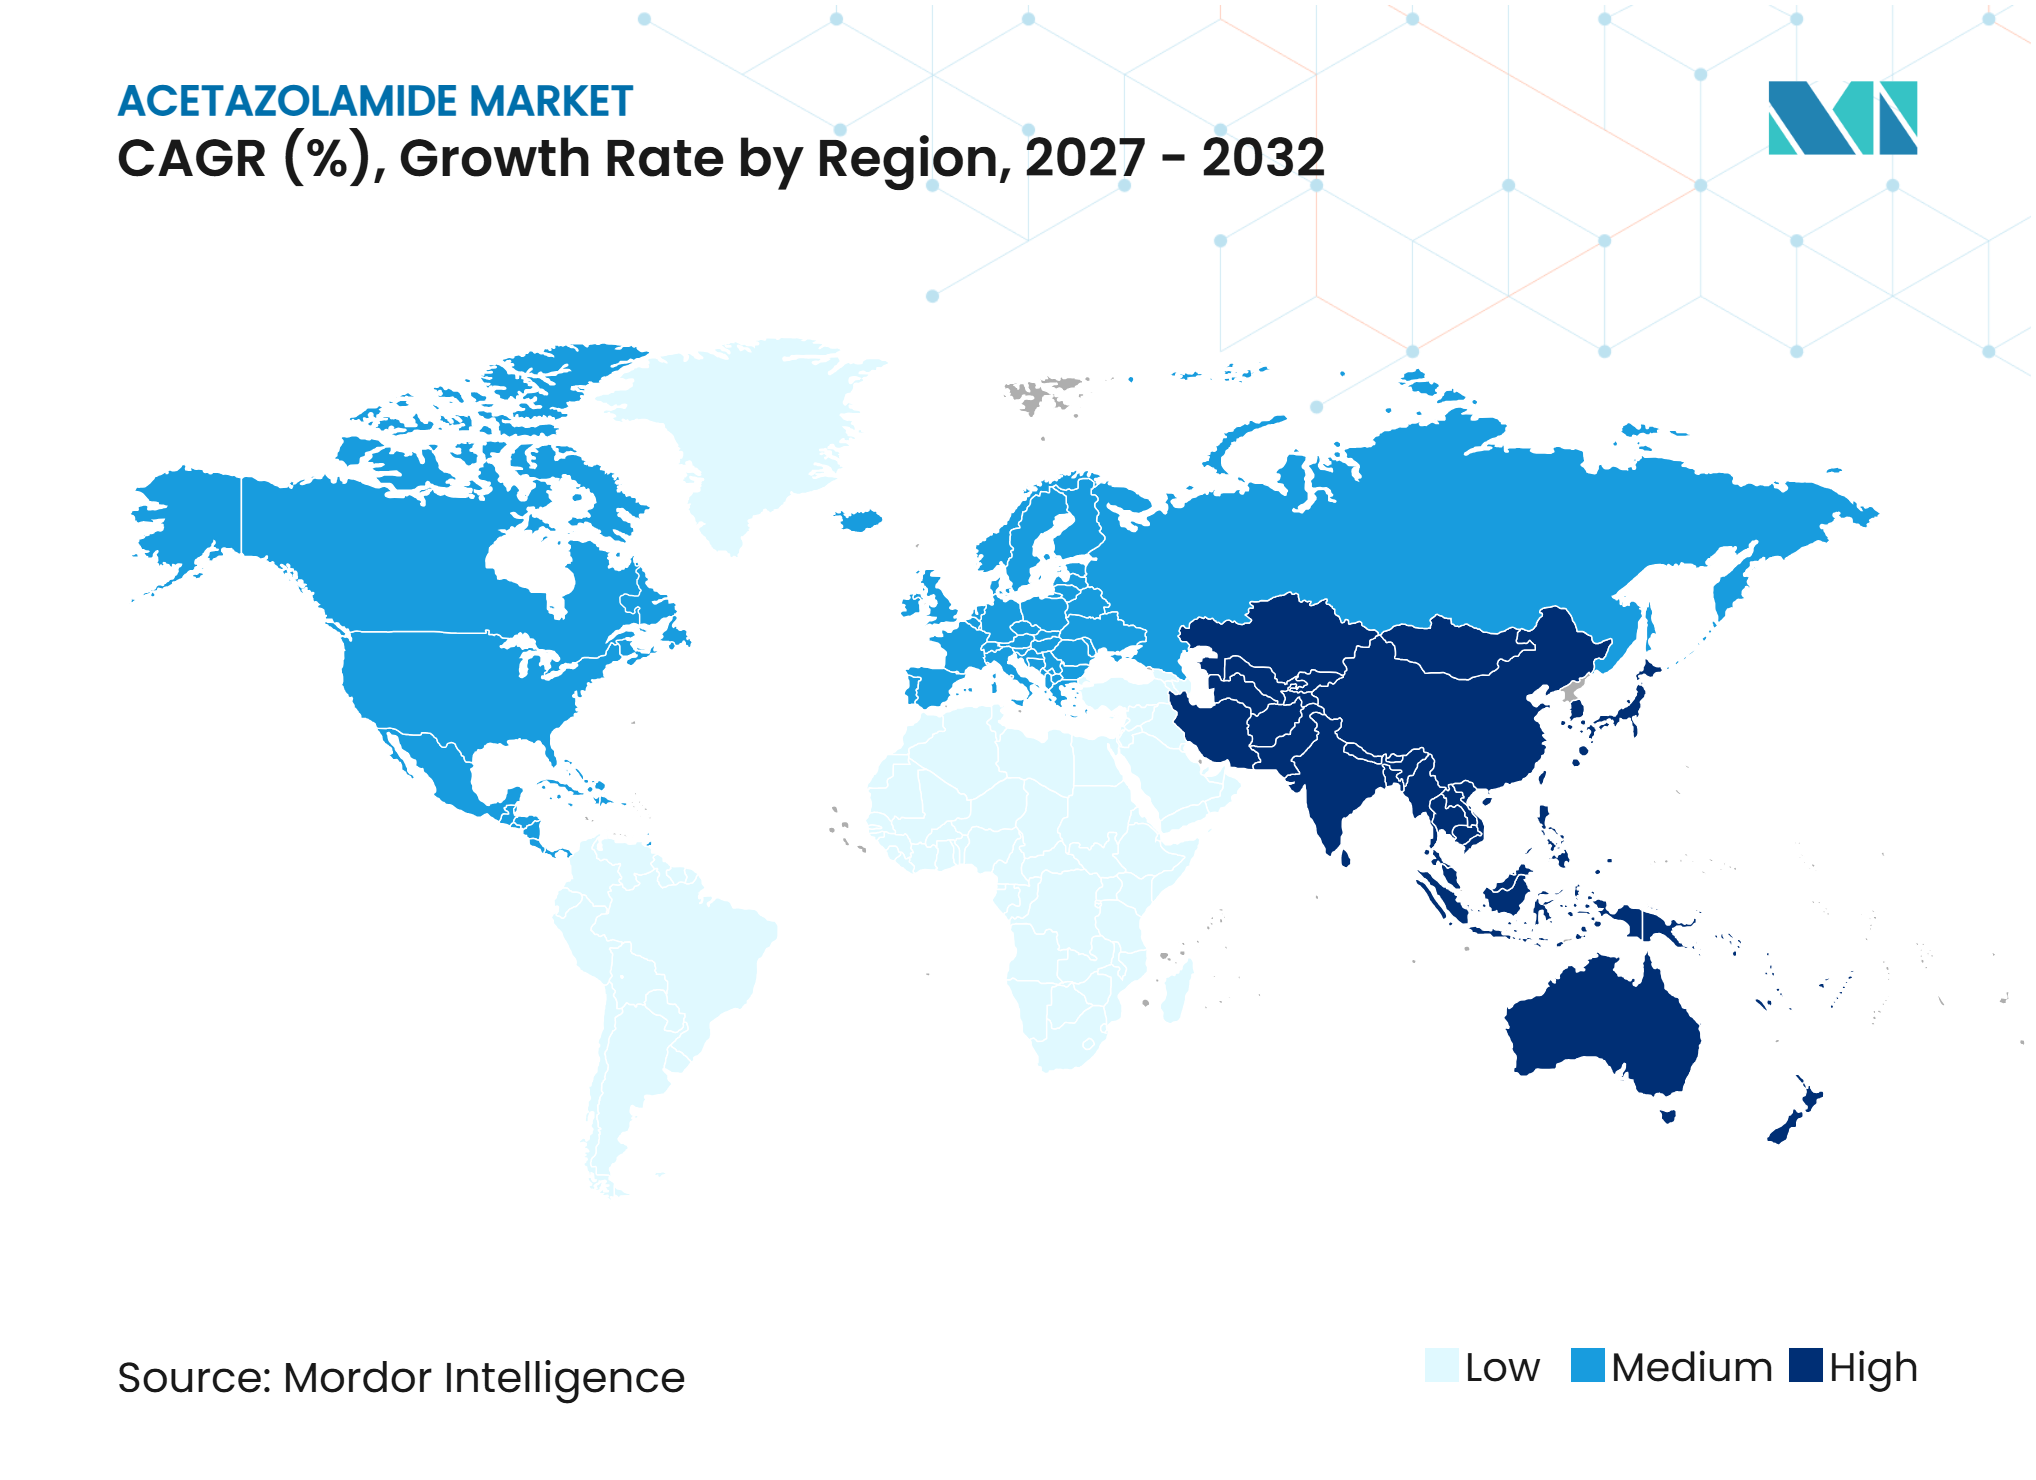
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアセタゾラミド市場分析
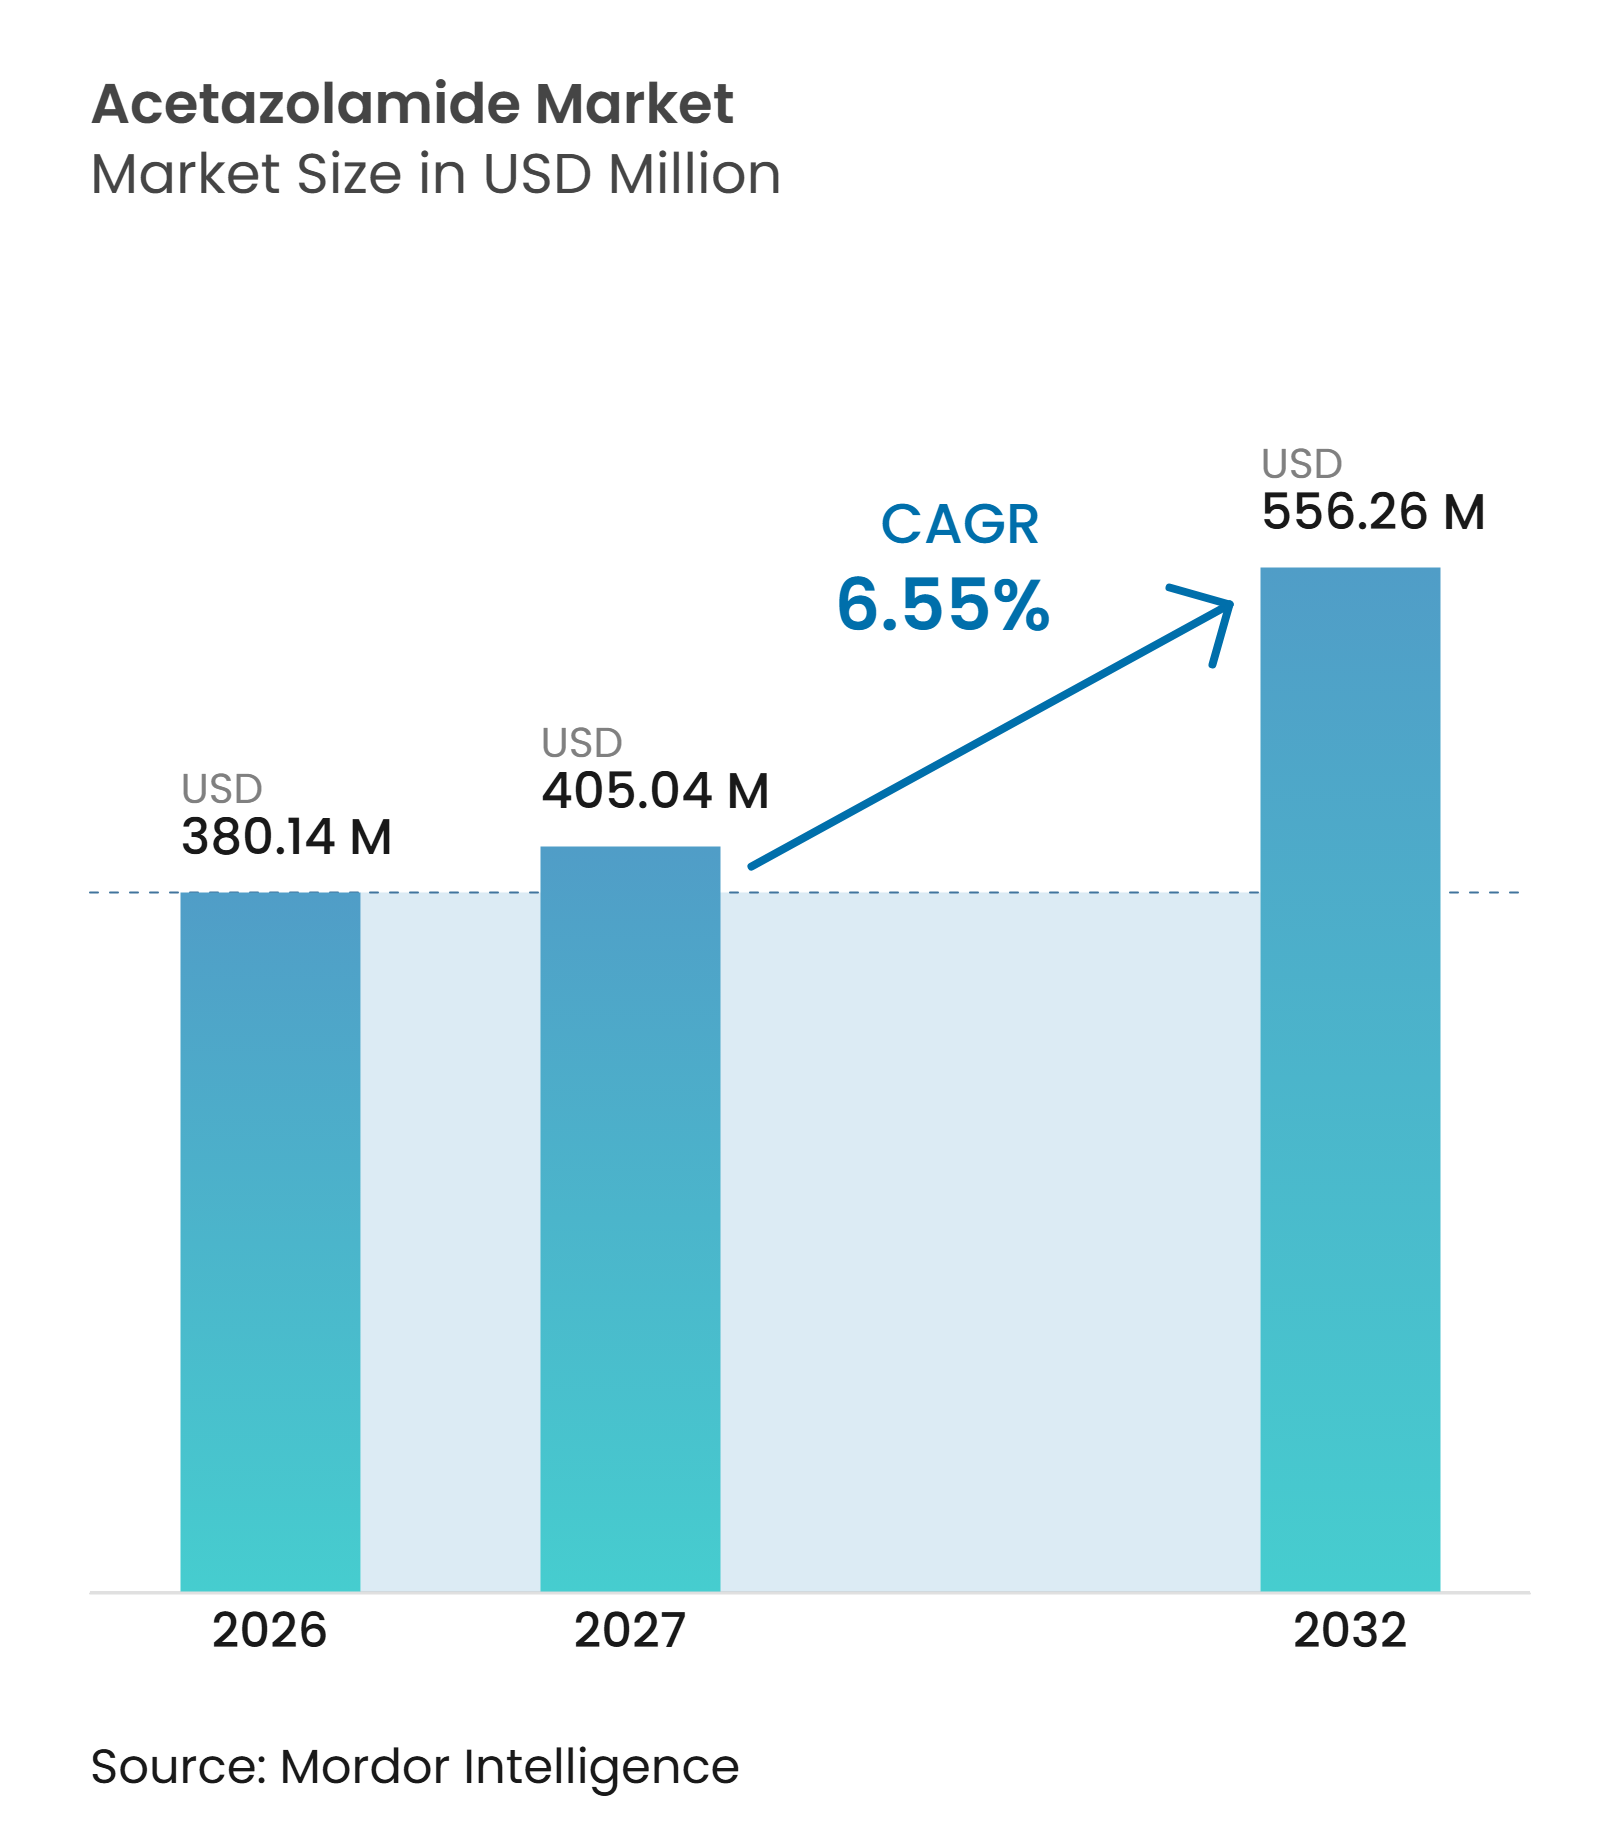
アセタゾラミド市場規模は2026年に380.14 ミリオン 米ドルと評価され、2027年の405.04 ミリオン 米ドルから2032年には556.26 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.55%です。
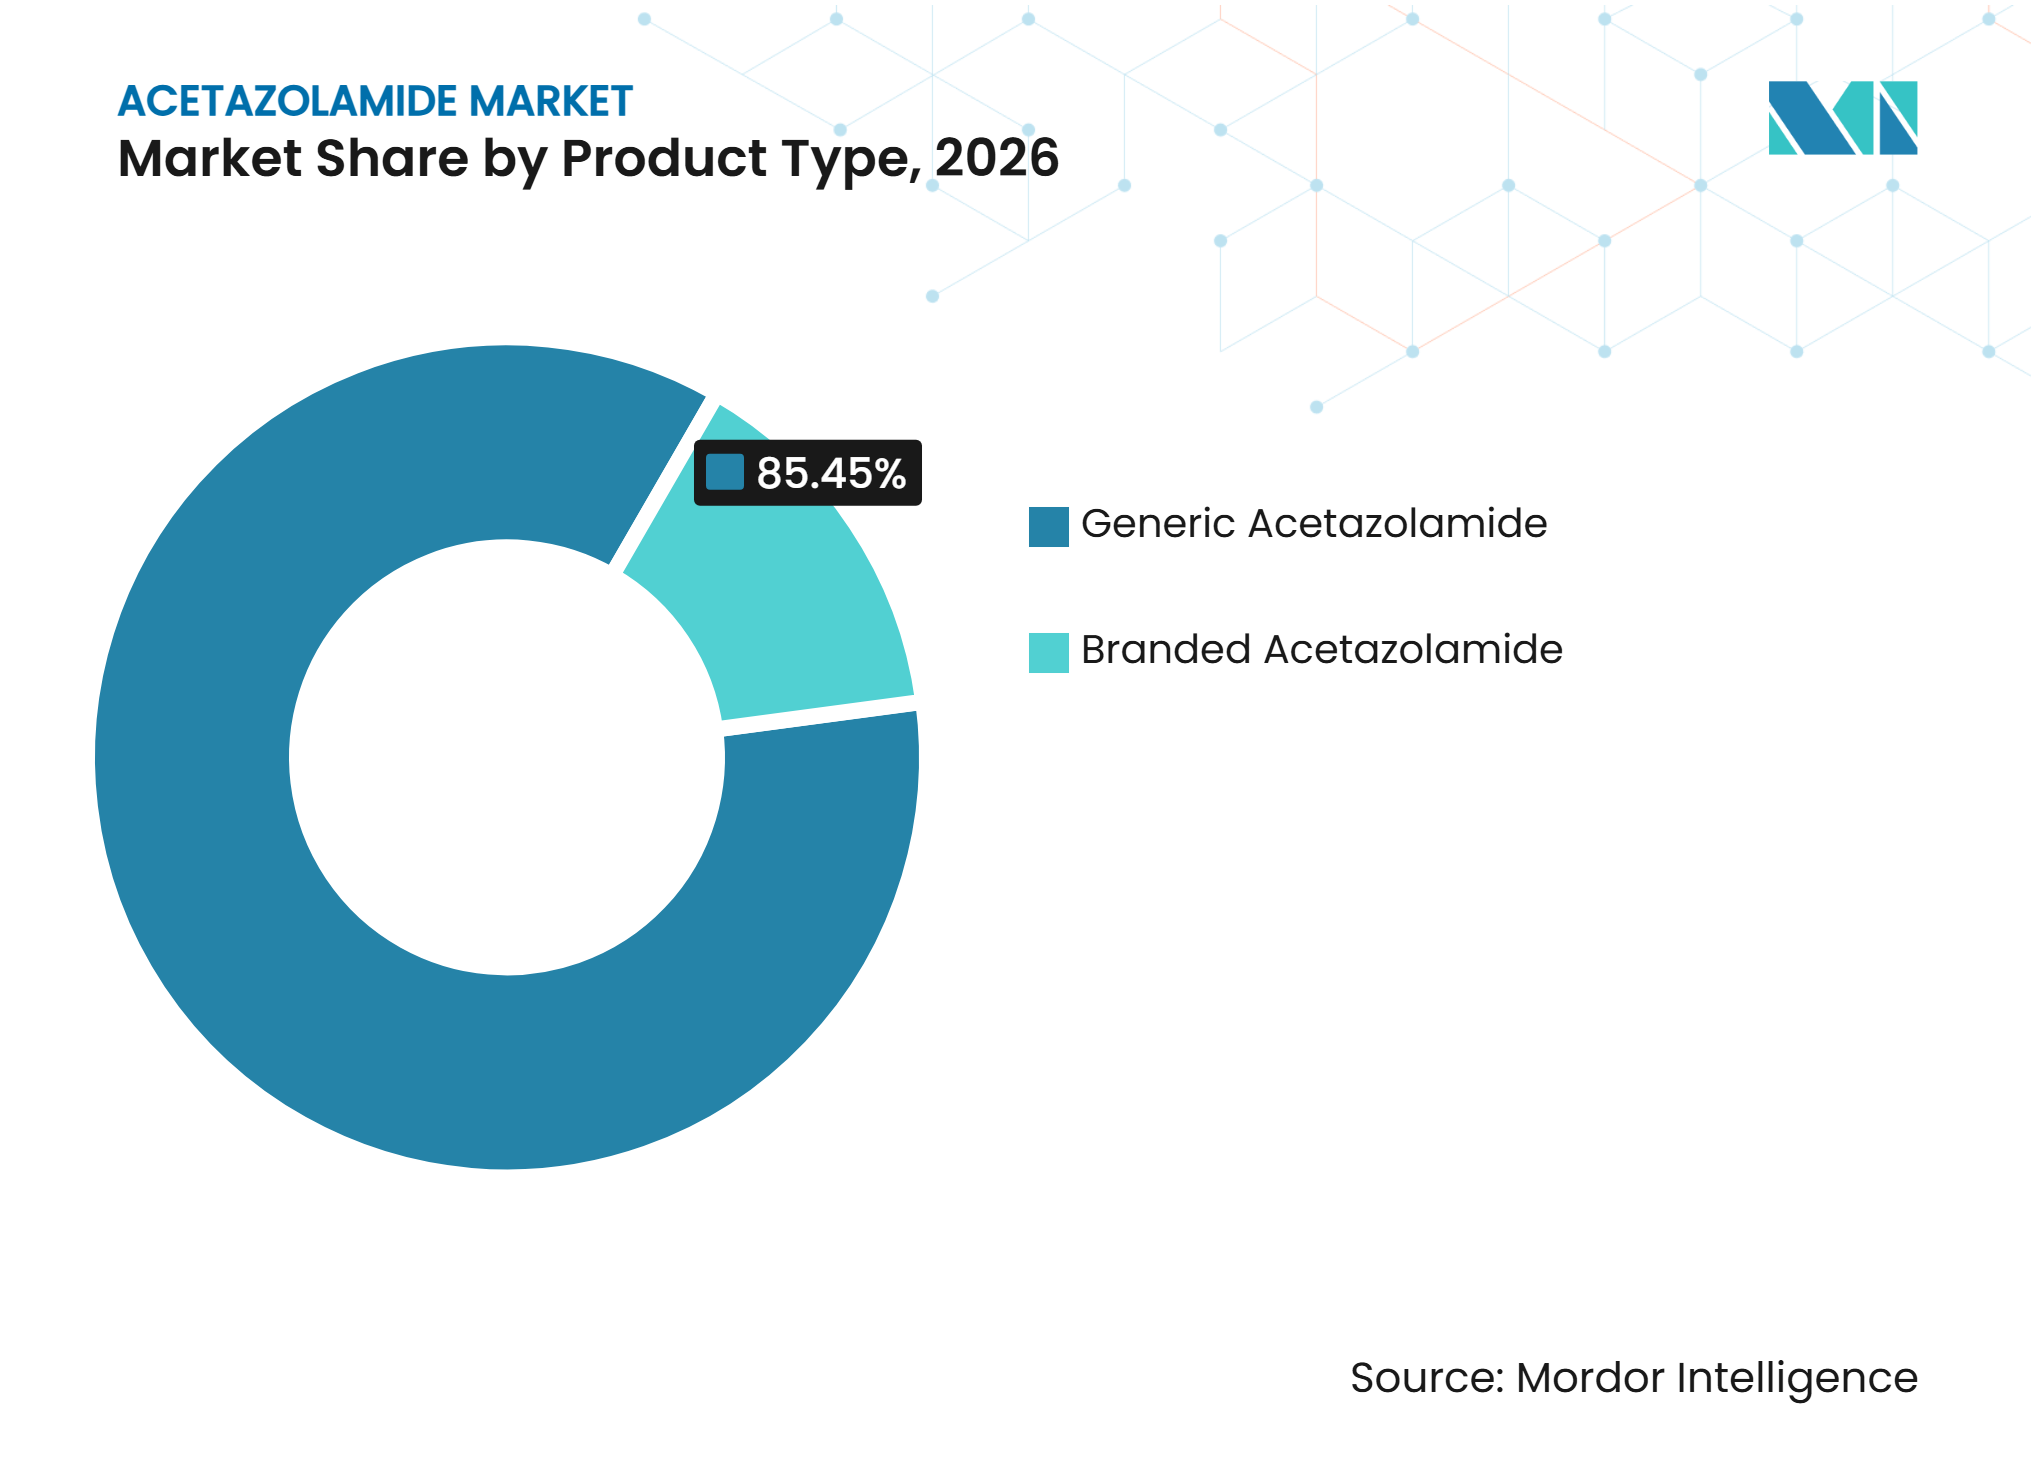
需要は、緑内障、急性高山病、急性心不全、てんかん、特発性頭蓋内圧亢進症への使用によって支えられています。この多様な適用基盤により、アセタゾラミド市場の特定の臨床現場への依存度が低下し、より広範な処方需要を支えています。ジェネリック製品は2026年の売上の85.45%を占め、商業的な主導権は信頼性の高い生産能力と規制承認を持つメーカーへと移行しています。2025年2月のTeva社によるDiamox IV承認取り下げにより、ジェネリック注射剤の供給への依存度が高まり、病院での不足が既存の生産能力の制約を浮き彫りにしました。アセタゾラミド市場はまた、選択された心不全患者においてループ利尿薬と併用した静脈内投与を支持する急性期ケアのエビデンスからも恩恵を受けています。しかし、局所療法の代替品が日常的な緑内障ケアにおける長期的な全身使用を制限しており、信頼性の高い供給と標的を絞った製剤が競争上のポジショニングにとって重要となっています。
レポートの主要ポイント
- 製品タイプ別では、ジェネリックアセタゾラミドが2026年に85.45%のシェアを占め、2032年までCAGR 7.77%で成長する見込みです。
- 剤形別では、錠剤が2026年に63.55%のシェアを占め、注射用粉末製剤は2032年までCAGR 8.99%で成長すると予測されています。
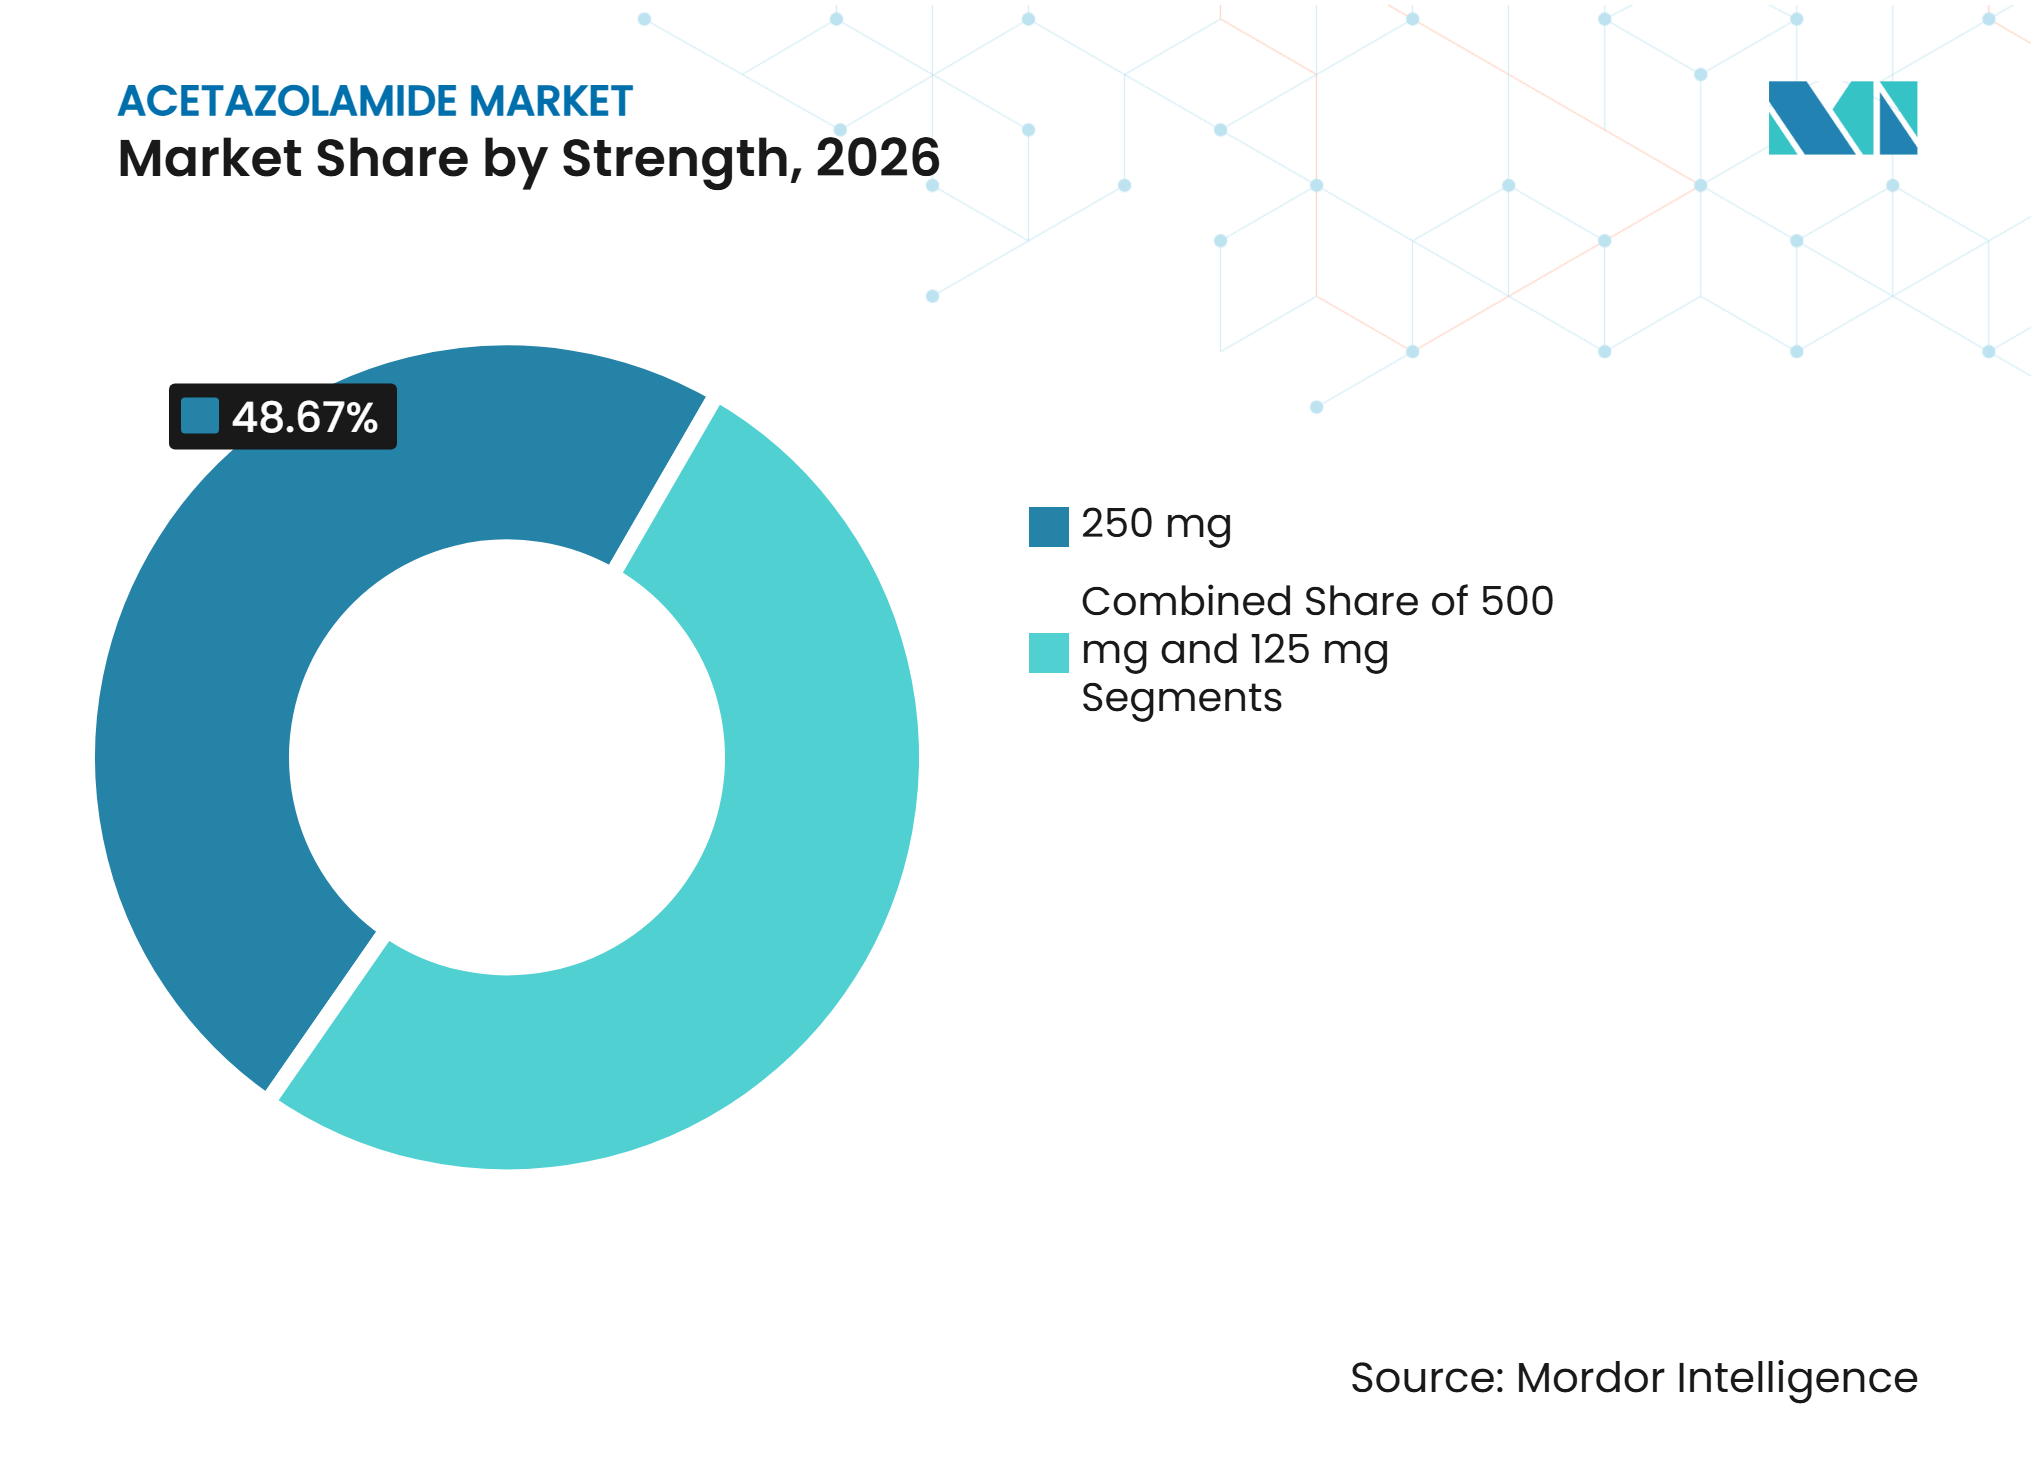
- 規格別では、250 mgが2026年に48.67%のシェアを占め、500 mgは2032年までCAGR 9.12%で成長すると予測されています。
- 投与経路別では、経口投与が2026年に94.78%のシェアを占め、静脈内投与は2032年までCAGR 7.56%で成長すると予測されています。
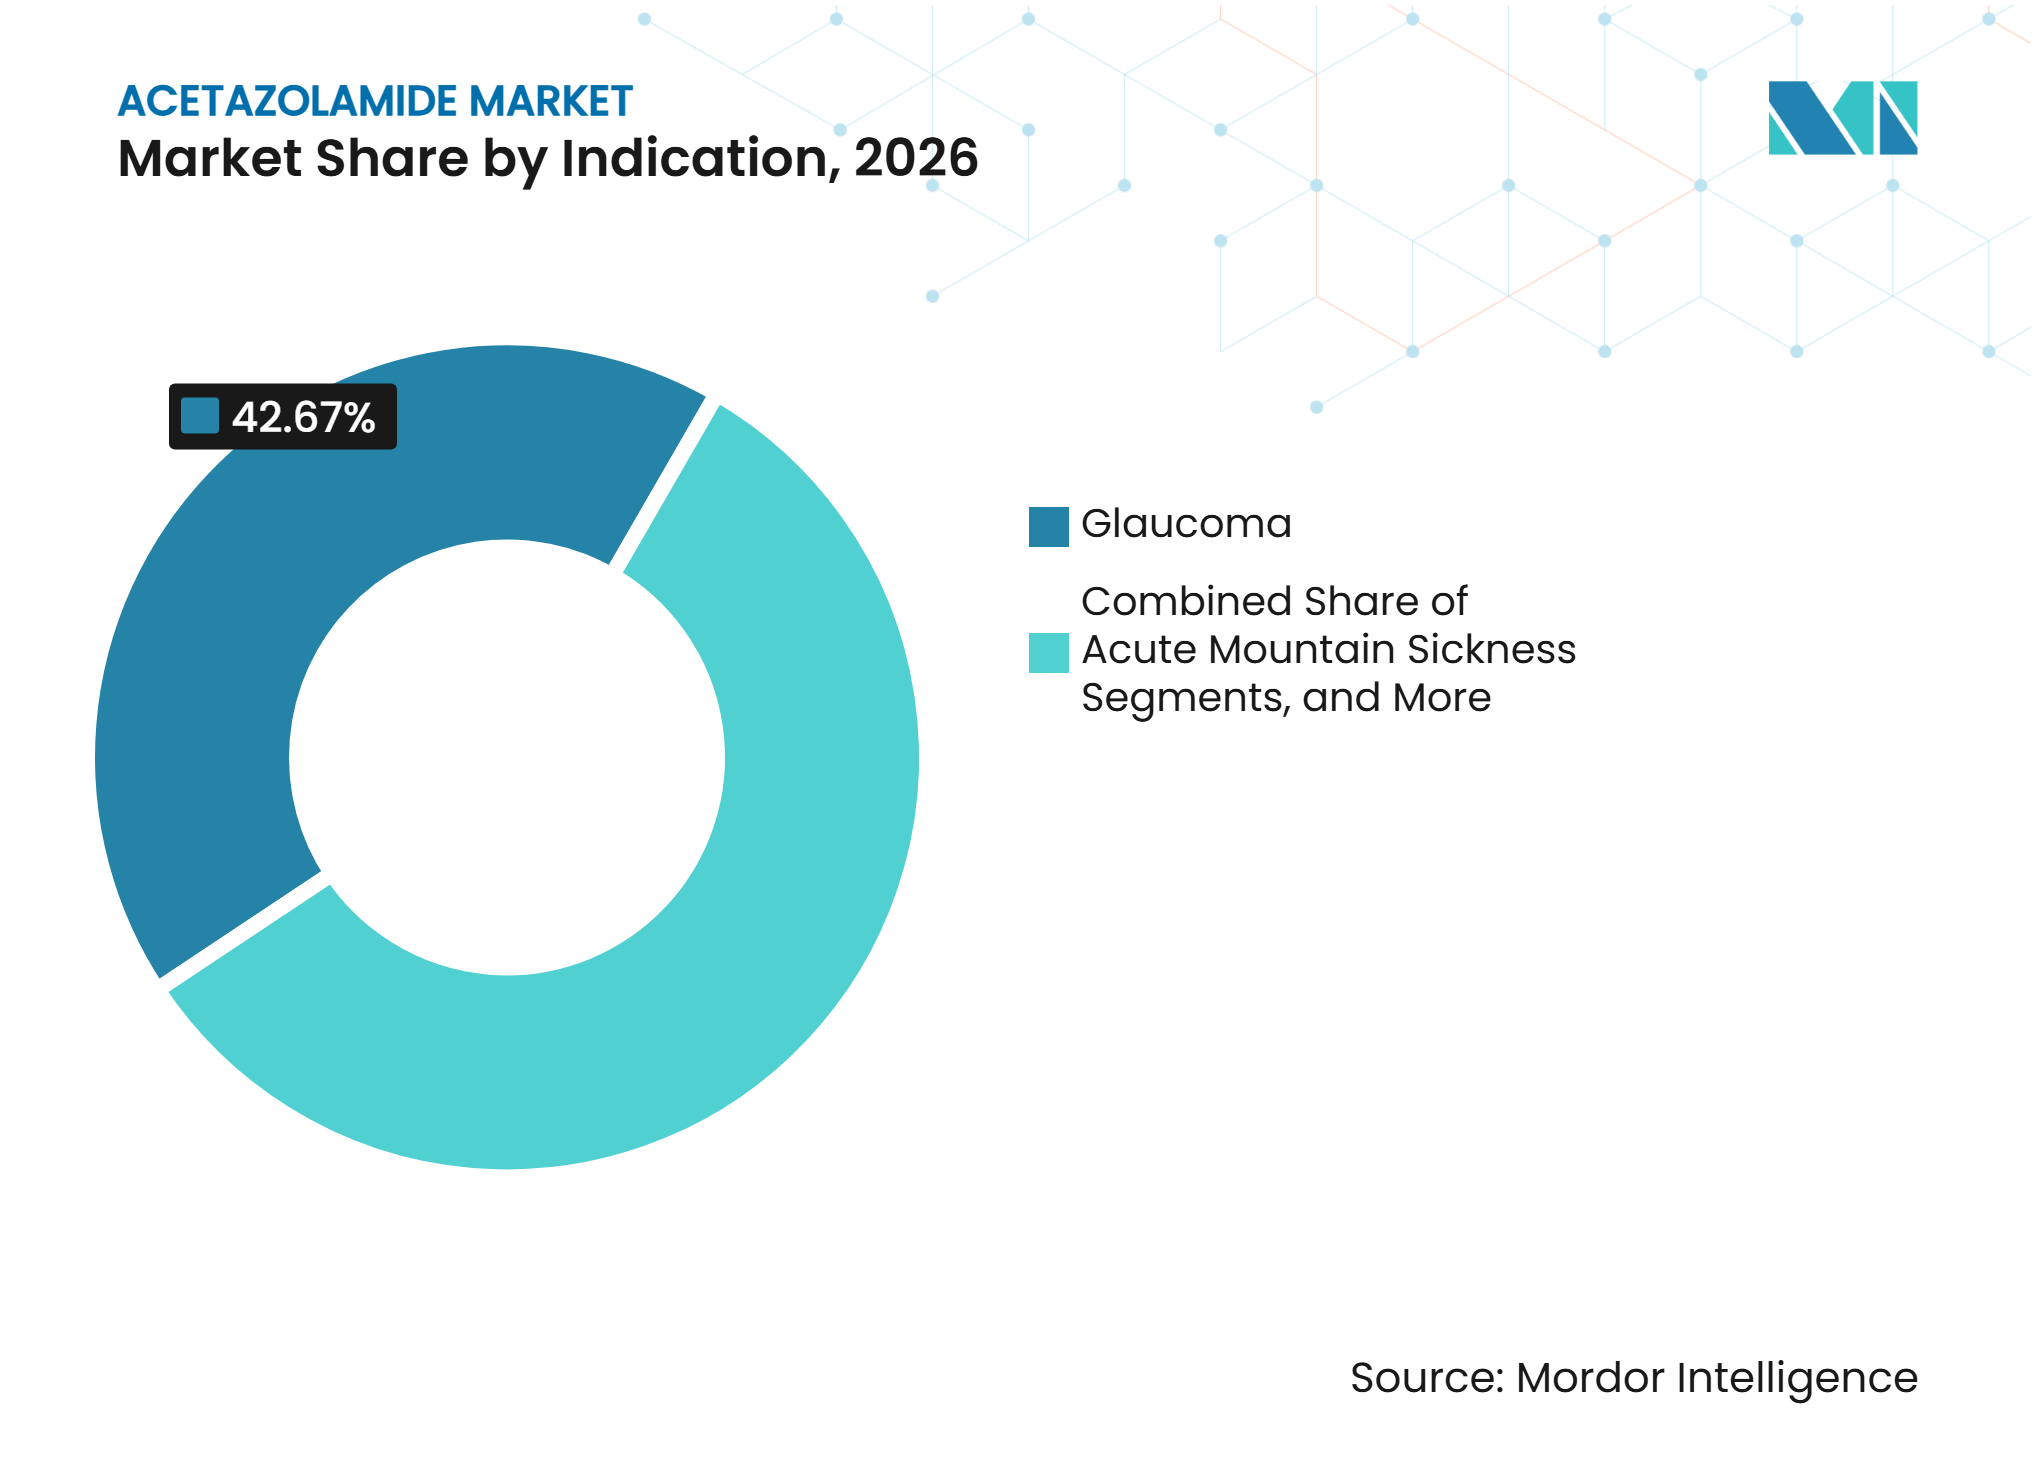
- 適応症別では、緑内障が2026年に42.67%のシェアを占め、急性心不全および集中治療への適用は2032年までCAGR 9.12%で成長すると予測されています。
- 流通チャネル別では、小売薬局が2026年に44.56%のシェアを占め、オンライン薬局は2032年までCAGR 8.34%で成長すると予測されています。
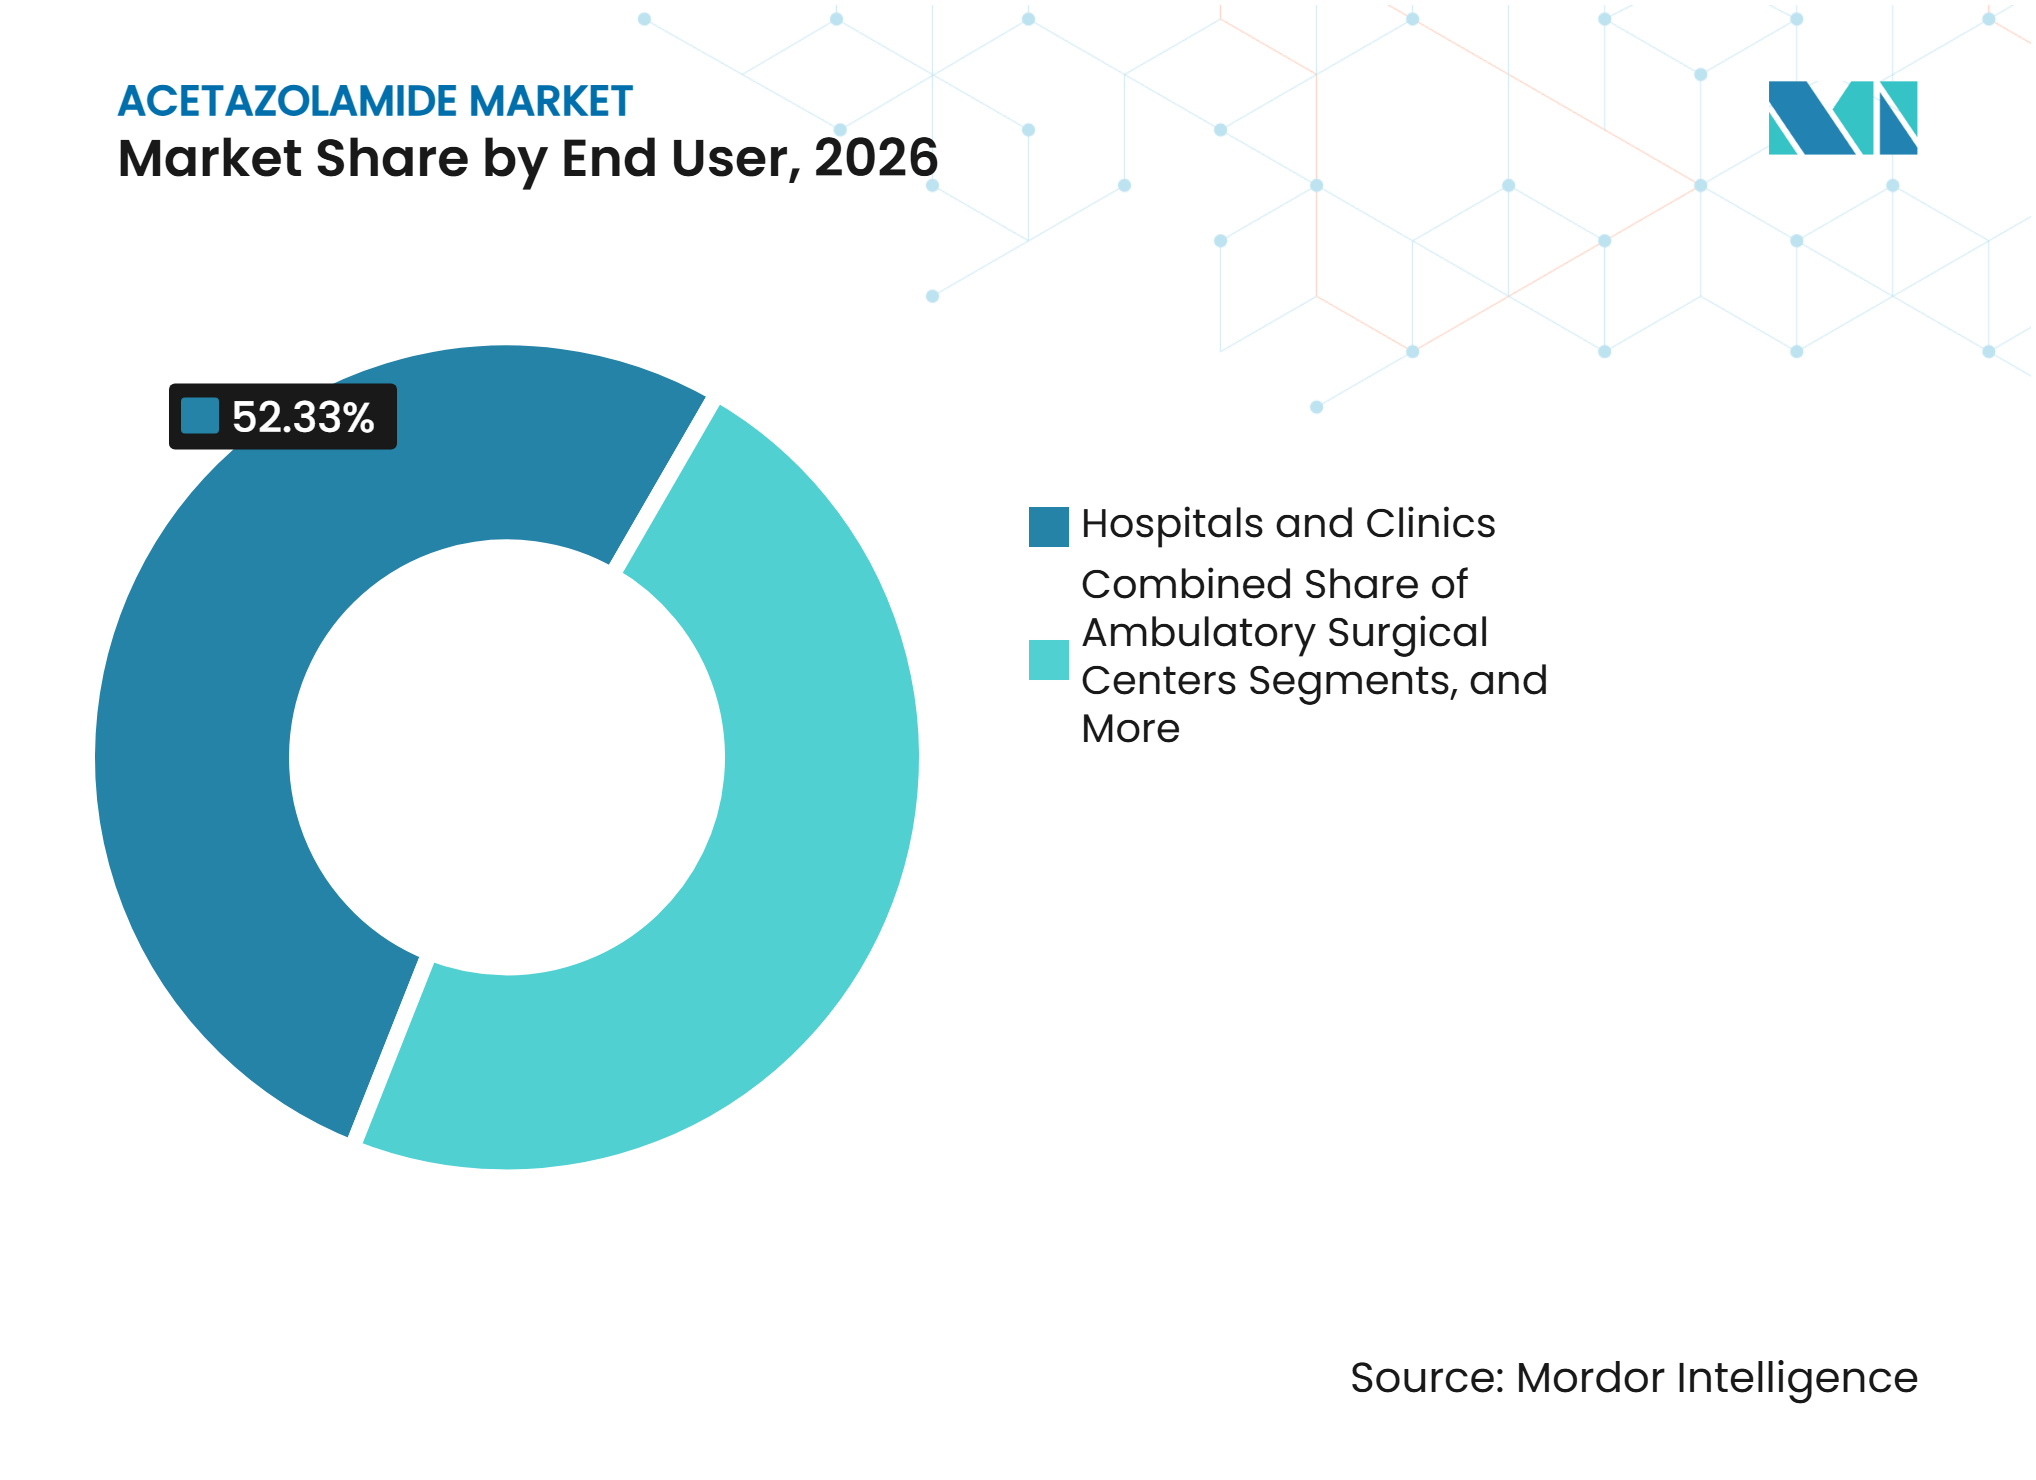
- エンドユーザー別では、病院・クリニックが2026年に52.33%のシェアを占め、眼科診療所は2032年までCAGR 6.98%で成長すると予測されています。
- 地域別では、北米が2026年に39.65%のシェアを占め、アジア太平洋地域は2032年までCAGR 8.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アセタゾラミド市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な緑内障負担の増大 | +1.5% | 東アジアおよび北米で最も高い負担を持つ世界全体 | 長期(4年以上) |
| 急性高山病予防 | +0.9% | アジア太平洋、南米、中東・アフリカの高地地域 | 中期(2~4年) |
| ジェネリック品の入手可能性と規制承認 | +1.2% | 世界全体、特に北米、欧州、アジア太平洋 | 短期(2年以内) |
| 急性心不全および集中治療への使用 | +1.0% | 北米および欧州 | 中期(2~4年) |
| 小児用および徐放性製剤 | +0.6% | 北米、欧州、東アジア | 中期(2~4年) |
| 高地観光および職業的曝露 | +0.7% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な緑内障負担の増大が全身性アセタゾラミド使用を支える
開放隅角緑内障の有病率は、2024年の8,050万人から2060年には1億8,660万人に増加すると予測されており、人口高齢化を超えた近視の増加に関連する2,890万件の追加症例を含みます。世界保健機関は、緑内障が世界で770万人の失明または重篤な視力障害を引き起こしていると報告しています。[1]この負担は、眼圧の迅速な低下を必要とする手頃な価格の治療法への需要を持続させています。全身性アセタゾラミドは、角膜浮腫を伴う炎症性緑内障および白内障手術前後の眼圧スパイクの抑制において依然として重要であり、局所維持療法が主流であるにもかかわらず、急性期および難治性ケアにおける需要を支えています。
急性高山病予防および職業的曝露への継続的な使用
アセタゾラミドは急性高山病予防においてFDA承認を受けた唯一の医薬品であり、旅行者や高地労働者の間での需要を支えています。2025年のネットワークメタ分析では、1日2回250 mgの投与が5日間の予防効果をもたらし、オッズ比0.31、95%信頼区間0.20~0.47であることが示されました。ラサへ渡航した中国漢族成人288名を対象としたフェーズIII試験では、アセタゾラミド徐放性製剤500 mg 1日1回投与により、発症率がプラセボの55.9%から36.9%に、中等度または重度の症例が24.5%から9.9%に減少しました。[2]中国は2026年8月に高山病予防のために国内で開発された徐放性カプセルを承認し、建設作業員、研究者、軍人からの継続的な需要を強化しました。
ジェネリック品の入手可能性と規制承認が患者アクセスを拡大
アセタゾラミド市場は、ブランド製品の縮小に伴いジェネリック供給への依存度が高まっています。FDAは2025年2月14日付でTeva社のDiamox IV新薬承認申請(NDA 009388)、500 mg/バイアルの承認を取り下げた一方、Aurobindo Pharma USAは2025年5月にAB評価のジェネリック同等品として125 mgおよび250 mgアセタゾラミド錠剤のFDA最終承認を取得しました。イタリアは2026年9月にNTC S.r.l.向けCetaziol 250 mg錠剤を承認しました。FDAの略式新薬承認申請要件および欧州のジェネリック承認手続きが市場参入と生物学的同等性の期待を形成しており、追加承認はアクセスを改善する一方で価格圧力と信頼性の高い生産の必要性を高めています。
急性心不全への使用と製剤革新が病院需要を支える
臨床エビデンスにより、急性非代償性心不全に対する静脈内アセタゾラミドへの関心が高まっています。519名の患者を対象とした2026年のADVOR試験分析では、アセタゾラミドが残存うっ血リスクを46%低減し、オッズ比0.54、95%信頼区間0.36~0.82であることが示されました。退院時の残存うっ血は全死因死亡または心不全入院のハザードが2.43倍高いことと関連していました。[3]2025年のCHOICE-AHF試験では、72時間にわたるアセタゾラミドの累積尿量が12,200 mLであり、ダパグリフロジンの10,000 mLと比較されました。二相性錠剤内錠剤製剤では、0.5時間で25.3%、10時間で86.5%の放出が報告されており、病院供給と柔軟な経口投与の機会を支えています。
アセタゾラミド市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 用量関連の副作用とモニタリング | -1.2% | 世界全体、特に北米およびEU | 長期(4年以上) |
| 局所療法および代替療法による代替 | -1.4% | 北米、欧州、東アジア | 長期(4年以上) |
| 原薬供給の集中と不足リスク | -0.9% | 世界全体、混乱は北米および欧州に集中 | 短期(2年以内) |
| 新興適用に関するエビデンスの限界 | -0.6% | 世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
用量関連の副作用とモニタリング要件が長期使用を制限
感覚異常、多尿、消化器障害、代謝性アシドーシス、腎結石リスクがアセタゾラミドの長期使用を制限しています。処方医は腎機能、電解質、酸塩基平衡をモニタリングする必要があり、クレアチニンクリアランスが10 mL/分未満の患者には禁忌です。1,147名の緑内障患者を対象とした2025年の後ろ向きコホート研究では、多変量解析においてアセタゾラミドの2年以上の使用が生存率の低下と関連しており、ハザード比1.152、p=0.021でした。スティーブンス・ジョンソン症候群や再生不良性貧血などのまれではあるが重篤な事象が、アセタゾラミド市場における慢性的な処方機会をさらに制限しています。
局所療法による代替、供給集中、エビデンスのギャップが普及を制約
局所炭酸脱水酵素阻害薬が、長期開放隅角緑内障管理の多くにおいて経口アセタゾラミドに取って代わっています。2025年のレビューでは、経口炭酸脱水酵素阻害薬は主に急性眼圧低下および短期術前使用に限定されていると報告されています。デキサメタゾンは、選択された高リスクの急性高山病旅行者に対するガイドラインで認められた代替薬として残っています。製造および品質問題が米国の新規医薬品不足の46%を占めており、新興適用に関するエビデンスの限界が確立された適応症を超えた標準化された使用を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブランド品の縮小に伴いジェネリック製品が支配力を深めるジェネリックアセタゾラミドは2026年のアセタゾラミド売上の85.45%を占め、主要な製剤および地域全体で明確な商業的優位性を維持しています。ブランドセグメントは、2025年2月のFDAによるTeva社のDiamox IV承認取り下げを受けて縮小しました。Aurobindo社の2025年5月の125 mgおよび250 mgジェネリック錠剤の承認により、AB評価の代替品の入手可能性が向上しました。ジェネリック製品は、ブランド治療が手頃でなかった市場でのアクセスを改善します。
アセタゾラミド市場における競争は、ブランドプロモーションよりも供給の信頼性、製造品質、規制遵守を中心に展開されています。メーカーは、米国供給向けに21 CFR第211部に基づくFDA基準を含む現行の適正製造基準要件を遵守する必要があります。原薬生産のインドおよび中国への依存は地理的集中リスクを生み出しています。承認された注射剤生産能力と徐放性製剤により、ジェネリックメーカーは価格以外の面でも競争できます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
剤形別:
錠剤がリードし、注射用粉末製剤が病院での重要性を高める錠剤は2026年のアセタゾラミド売上の63.55%を占め、外来緑内障、急性高山病予防、特発性頭蓋内圧亢進症治療への使用によって支えられています。注射用粉末製剤は2032年までCAGR 8.99%を記録すると予測されています。経口錠剤は、処方医に馴染みがあり病院での投与を必要としないため、反復処方に実用的です。
注射剤治療は、急性閉塞隅角緑内障や急性心不全など、迅速な薬物送達が必要な場合に使用されます。ADVORおよびCHOICE-AHF試験はいずれも急性期ケアプロトコルで静脈内アセタゾラミド500 mgを使用しました。2025年および2026年の注射剤サプライヤーにおける不足は生産能力の圧迫を示しています。徐放性カプセル、小児用チュアブル錠、および即時放出と持続放出の挙動を示した2026年の二相性製剤研究は、特殊製剤の機会を浮き彫りにしています。
規格別:
250 mgがリードし、500 mgが急性期ケアでの勢いを高める250 mg規格は2026年のアセタゾラミド売上の48.67%を占めています。緑内障治療、急性高山病予防、特発性頭蓋内圧亢進症の用量調整に使用されています。CDCは1日2回250 mgを高山病の治療レジメンとして特定しています。125 mg規格も、低用量が適切な場合の予防的使用を支えています。
500 mg規格は2032年までCAGR 9.12%で成長すると予測されています。ADVORおよびCHOICE-AHF試験では急性心不全において静脈内アセタゾラミド500 mgを1日1回使用しました。急性高山病試験では、アセタゾラミド徐放性製剤500 mg 1日1回投与により中等度または重度の疾患がプラセボの24.5%から9.9%に減少しました。供給不足と中国による500 mg徐放性製剤の承認が、差別化された経口製品の機会を強化しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
投与経路別:
経口投与が主流を占め、静脈内投与が拡大経口投与は2026年のアセタゾラミド売上の94.78%を占め、緑内障、急性高山病、てんかん、特発性頭蓋内圧亢進症の外来治療への使用を反映しています。錠剤と徐放性カプセルにより、患者は病院外で医師の指示に従ったレジメンを実施できます。経口療法はまた、高地曝露前の計画的予防にも適しています。
静脈内投与は2032年までCAGR 7.56%で成長すると予測されています。急性閉塞隅角緑内障や迅速な投与が重要な病院の心不全プロトコルで使用されています。ADVORおよびCHOICE-AHF試験では急性心不全ケアにおいて1日500 mgの静脈内療法を使用しました。追加の適格製造ラインにより、定期的なバックオーダーに直面している病院購買担当者のレジリエンスが向上する可能性があります。
適応症別:
緑内障が量を支え、急性心不全が拡大緑内障は2026年の適応症別アセタゾラミド売上の42.67%を占めました。アセタゾラミドは急性閉塞隅角発作および白内障手術前後の眼圧管理において依然として重要です。局所療法が全身曝露を低減するため、開放隅角緑内障の長期治療として一般的に好まれる選択肢ではありません。しかし、疾患負担の増大と近視と将来の開放隅角緑内障有病率との関連が需要を支え続けています。
急性心不全および集中治療への適用は2032年までCAGR 9.12%で成長すると予測されています。ADVOR分析では、残存うっ血が有害な臨床的意義を持つ場合に最も強い脱うっ血効果が認められました。血漿重炭酸塩レベルが27 mmol/L以上の患者は、脱うっ血治療からより多くの恩恵を受ける可能性があります。急性高山病、特発性頭蓋内圧亢進症、および専門的な神経学的適用も需要を支えており、薬剤耐性SLC6A1関連神経発達障害患者の50%においてアセタゾラミドの追加投与による完全発作寛解が含まれます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
小売がリード、オンライン薬局が拡大小売薬局は2026年のアセタゾラミド売上の44.56%を占めました。その役割は、緑内障、特発性頭蓋内圧亢進症、てんかんに対する経口療法の反復調剤を反映しています。小売アクセスは、旅行前に発行される急性高山病処方に特に関連しています。価格および償還の変化は、小売業者が一貫した供給を維持する能力に影響を与える可能性があります。
オンライン薬局は2032年までCAGR 8.34%で成長すると予測されています。デジタルチャネルは、コールドチェーン物流を必要としない維持経口製剤に適しています。病院薬局は注射用アセタゾラミドの主要チャネルであり続け、管理された配分を通じて不足を管理する必要があります。2026年のノーザンヘルスの通知では、500 mgバイアルの備蓄が10週間分であり、2つのカナダのメーカー間で再供給のタイミングが異なることが報告されました。
エンドユーザー別:
病院がリードし、眼科診療所が重要性を高める病院・クリニックは2026年のアセタゾラミド売上の52.33%を占めました。急性緑内障、急性心不全、特定のてんかん症例における注射剤治療の主要なケアポイントです。施設処方医は入院患者の維持治療にも経口製剤を使用しています。急性シナリオでは代替が容易でない場合があるため、病院調達グループは製品の継続性を優先します。
眼科診療所は2032年までCAGR 6.98%で成長すると予測されています。その需要は、緑内障相談および術前後の眼圧管理を必要とする白内障手術と関連しています。2025年のレビューでは、経口アセタゾラミドを使用した場合の術後眼圧が22.11 mmHgであり、治療なしの36.36 mmHgと比較されました。2025年の症例報告では、長時間の急峻なトレンデレンブルク体位前に経口徐放性アセタゾラミド500 mgを使用し、術後眼圧が11 mmHgであったことも記述されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米
北米は2026年のアセタゾラミド市場シェアの39.65%を占めており、確立された緑内障ケア、活発なジェネリック承認、および病院調達ネットワークによって支えられています。注射用アセタゾラミドの供給圧力により、適格サプライヤーの戦略的価値が高まっています。この地域は引き続き無菌注射剤の供給継続性を優先しています。アメリカ内科学会は、製造および品質問題が米国の新規医薬品不足の46%を引き起こしていると報告しており、構造的な供給リスクを浮き彫りにしています。カナダもまた継続的な混乱に直面しており、ノーザンヘルスの通知ではMarcanおよびSteriMax製品の異なる予想再供給日が記載されています。これらの状況は病院調達とサプライヤー資格認定の決定に影響を与えています。
アジア太平洋
アジア太平洋地域は、高地医療、製造能力、および近視関連の緑内障需要に牽引され、2032年までCAGR 8.44%で成長すると予測されています。中国は2026年8月に高山病予防のために国内で開発された初の徐放性アセタゾラミドカプセルを承認しました。この承認により、同地の国内開発製剤パイプラインが強化されました。製品を支持するフェーズIIIエビデンスでは、急性高山病の発症率が36.9%であり、プラセボの55.9%と比較されました。インドはジェネリック医薬品の輸出市場向け重要な生産拠点であり続けています。したがって、品質システムと原薬調達が地域の主要なビジネス上の考慮事項であり続けています。
欧州、中東・アフリカ、南米
欧州、中東・アフリカ、南米は、償還、高地曝露、医療能力によって形成された異なる需要パターンを示しています。イタリアは2026年9月にCetaziol 250 mg錠剤を承認し、地域登録されたジェネリック選択肢を追加しました。この動向はイタリア市場におけるジェネリックアセタゾラミドの入手可能性を拡大します。英国では、2025年6月に250 mg錠剤112錠パックの価格譲歩がGBP 75.25(98.99 米ドル)となり、2025年4月のGBP 9.71(12.77 米ドル)から変化しました。この変化は供給状況が調剤経済に与える影響を反映しています。欧州医薬品庁の手続きおよび各国の償還政策は、欧州の調達において引き続き重要な考慮事項です。
競合環境
市場集中度
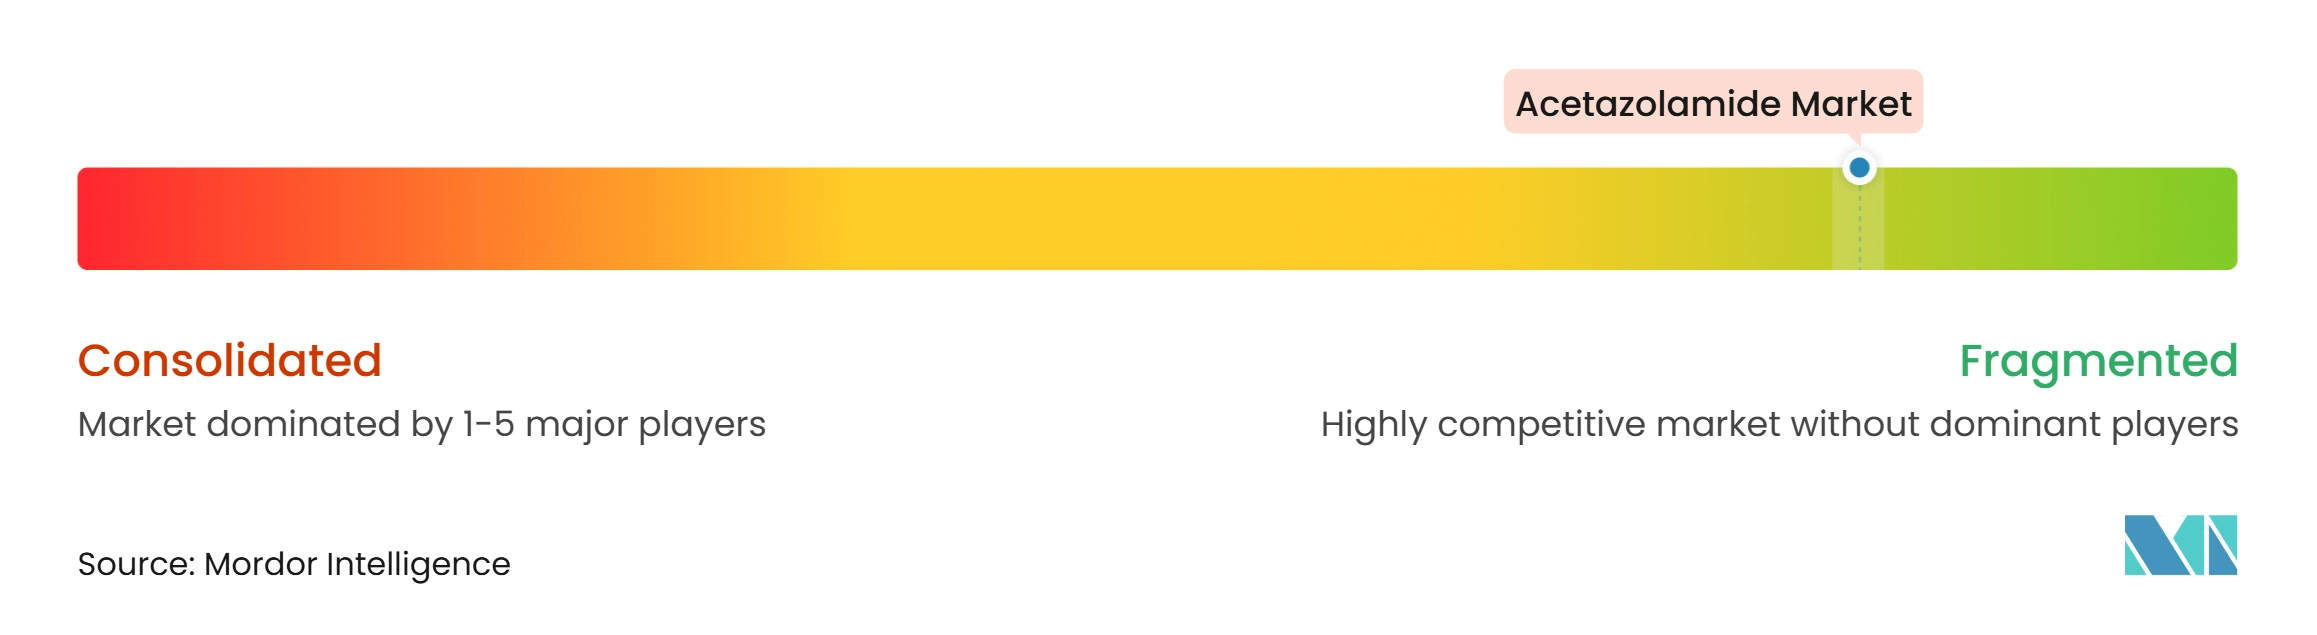
アセタゾラミド市場は断片化しており、主要企業の統合された市場シェアデータは入手できません。インドのジェネリックメーカーは、規模、輸出能力、コスト効率の高い生産を通じて競争しています。北米の専門ジェネリック企業は病院との関係、製品の入手可能性、規制遵守を活用しており、欧州のメーカーは地域登録されたジェネリック製品を通じて病院システムにサービスを提供しています。ブランドDiamox IVの取り下げにより、ジェネリックメーカーが供給継続性を確保する責任が増大しました。強固な品質保証と信頼性の高い無菌注射剤生産能力を持つ企業が競争上の優位性を持っています。
Aurobindo Pharma USAは2025年5月にアセタゾラミド錠剤のFDA承認を取得した後、経口ポートフォリオを拡大しました。NTC S.r.l.は2026年9月にCetaziol 250 mg錠剤のイタリア承認を取得し、Fine Foods & Pharmaceuticals N.T.M. S.p.A.がメーカーとして機能しています。ANI Pharmaceuticalsは2026年第3四半期のジェネリック純収益が104.5 ミリオン 米ドルと報告し、2025年第3四半期から10.7%増加し、年初来で16のジェネリック製品を上市しました。これらの動向は、承認された経口ポートフォリオ、地理的登録、および業務執行が市場ポジショニングを強化できることを示しています。
信頼性の高い500 mg注射剤供給および体重ベースの投与向けに設計された小児用経口製品においてホワイトスペースの機会が残っています。病院薬局は個別化された小児用アセタゾラミドチュアブル錠に3Dプリンティングを使用し始めており、適切な商業製剤の必要性を浮き彫りにしています。二相性錠剤内錠剤製品に関する2026年の研究論文も、迅速な初期放出を伴う1日1回投与の可能性を示しています。メーカーは無菌生産能力、徐放性開発、堅牢な品質システムを通じて差別化できますが、成功は支配的なブランドよりも規制承認、臨床的有用性、信頼性の高い製品アクセスに依存します。
アセタゾラミド業界リーダー
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
-
Sun Pharmaceutical Industries Limited
-
Zydus Lifesciences Limited
-
Lupin Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アセタゾラミド市場 このレポートでカバーされる企業
- Ajanta Pharma Limited
- Alembic Pharmaceuticals
- ANI Pharmaceuticals Inc.
- Apotex
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories
- Emcure Pharmaceuticals Limited
- Hikma Pharmaceuticals
- Lupin
- Novitium Pharma LLC
- Polpharma SA
- Sandoz Group
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
最近の産業開発事情 アセタゾラミド市場
- 2026年9月:イタリアのAIFAがNTC S.r.l.向けにアセタゾラミド250 mg錠剤Cetaziolを承認し、イタリアのブレンバーテにあるFine Foods & Pharmaceuticals N.T.M. S.p.A.が製造しています。5年間の承認によりイタリアにおける登録済みジェネリックアセタゾラミド製品の状況が拡大しました。
- 2026年8月:中国のNMPAが高山病予防のために国内で開発された初の徐放性アセタゾラミドカプセルを承認し、チベット自治区人民病院で開発されました。フェーズIII試験では、プラセボと比較して中等度から重度の急性高山病発症率が14.6%絶対的に減少したことが示されました。
- 2026年7月:ブリティッシュコロンビア州のノーザンヘルスがアセタゾラミド500 mg注射バイアルの州全体の不足通知を発行し、MarcanおよびSteriMaxが供給バックオーダーを経験しました。Marcanの供給は2026年7月末までに予定されており、SteriMaxの供給は2027年1月に見込まれ、病院には10週間の備蓄在庫が残っていました。
- 2025年5月:Aurobindo Pharma USAがアセタゾラミド錠剤USP 125 mgおよび250 mgのDiamox錠剤に対するAB評価のジェネリック同等品としてFDA最終承認を取得しました。この承認により米国の経口アセタゾラミドジェネリック市場における競争が拡大しました。
世界のアセタゾラミド市場レポートの範囲
レポートの範囲によると、アセタゾラミドは炭酸脱水酵素阻害薬クラスに属する処方薬であり、体内での二酸化炭素と重炭酸塩の変換を調節する炭酸脱水酵素酵素を阻害することで作用します。このメカニズムにより、腎臓での重炭酸塩の再吸収が減少し、尿中の重炭酸塩とナトリウムの排泄が増加し、眼内の房水や脳脊髄液を含む特定の体液の産生が減少します。
アセタゾラミド市場は、製品タイプ、剤形、規格、投与経路、適応症、流通チャネル、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場はブランドアセタゾラミドとジェネリックアセタゾラミドにセグメント化されています。剤形別では、市場には錠剤、徐放性カプセル、注射用粉末製剤が含まれます。規格別では、市場は125 mg、250 mg、500 mgに分類されています。投与経路別では、市場は経口製剤と静脈内製剤にセグメント化されています。適応症別では、市場には緑内障、急性高山病、てんかん、うっ血性心不全に伴う浮腫、薬剤誘発性浮腫、特発性頭蓋内圧亢進症、急性心不全および集中治療への適用、その他の臨床適用が含まれます。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、専門薬局にセグメント化されています。エンドユーザー別では、市場には病院・クリニック、外来手術センター、眼科診療所、神経内科診療所、在宅ケア施設、その他のエンドユーザーが含まれます。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ブランドアセタゾラミド |
| ジェネリックアセタゾラミド |
| 錠剤 |
| 徐放性カプセル |
| 注射用粉末製剤 |
| 125 mg |
| 250 mg |
| 500 mg |
| 経口 |
| 静脈内 |
| 緑内障 |
| 急性高山病 |
| てんかん |
| うっ血性心不全に伴う浮腫 |
| 薬剤誘発性浮腫 |
| 特発性頭蓋内圧亢進症 |
| 急性心不全および集中治療への適用 |
| その他の臨床適用 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 専門薬局 |
| 病院・クリニック |
| 外来手術センター |
| 眼科診療所 |
| 神経内科診療所 |
| 在宅ケア施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ブランドアセタゾラミド | |
| ジェネリックアセタゾラミド | ||
| 剤形別 | 錠剤 | |
| 徐放性カプセル | ||
| 注射用粉末製剤 | ||
| 規格別 | 125 mg | |
| 250 mg | ||
| 500 mg | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 適応症別 | 緑内障 | |
| 急性高山病 | ||
| てんかん | ||
| うっ血性心不全に伴う浮腫 | ||
| 薬剤誘発性浮腫 | ||
| 特発性頭蓋内圧亢進症 | ||
| 急性心不全および集中治療への適用 | ||
| その他の臨床適用 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 専門薬局 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来手術センター | ||
| 眼科診療所 | ||
| 神経内科診療所 | ||
| 在宅ケア施設 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年のアセタゾラミド市場の予測値は?
アセタゾラミド市場は2027年の405.04 ミリオン 米ドルから2032年には556.25 ミリオン 米ドルに達すると予測されており、CAGRは6.55%です。成長は緑内障、高山病予防、急性心不全、てんかん、特発性頭蓋内圧亢進症における需要によって支えられています。外来ケアと急性期ケアの両方への使用の組み合わせにより、サプライヤーは臨床需要に応える複数の経路を持っています。
最大のシェアを持つアセタゾラミド製品タイプはどれですか?
ジェネリックアセタゾラミドは2026年に85.45%のシェアを占め、広範なジェネリック品の入手可能性とブランド品の存在感の低下を反映しています
注射用アセタゾラミドが錠剤よりも速く成長しているのはなぜですか?
注射用粉末製剤は急性心不全および急性緑内障ケアにおける病院需要のためCAGR 8.99%で成長すると予測されています。
アセタゾラミドで最も速く成長している医療用途はどれですか?
急性心不全および集中治療への適用は、ADVORおよびCHOICE-AHFの知見に支えられ、2032年までCAGR 9.12%で成長すると予測されています。
最も強い成長が見込まれる地域はどこですか?
アジア太平洋地域は、高地医療、製剤承認、緑内障需要に支えられ、2032年までCAGR 8.44%で成長すると予測されています。
アセタゾラミドの長期使用を制限するものは何ですか?
全身性副作用、モニタリングの必要性、局所緑内障代替療法、供給中断が長期治療使用を制限しています。これらの要因は、多くの日常的なケア環境において選択的な短期治療を支持しています。