
Tamaño y Participación del Mercado de Acetazolamida
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
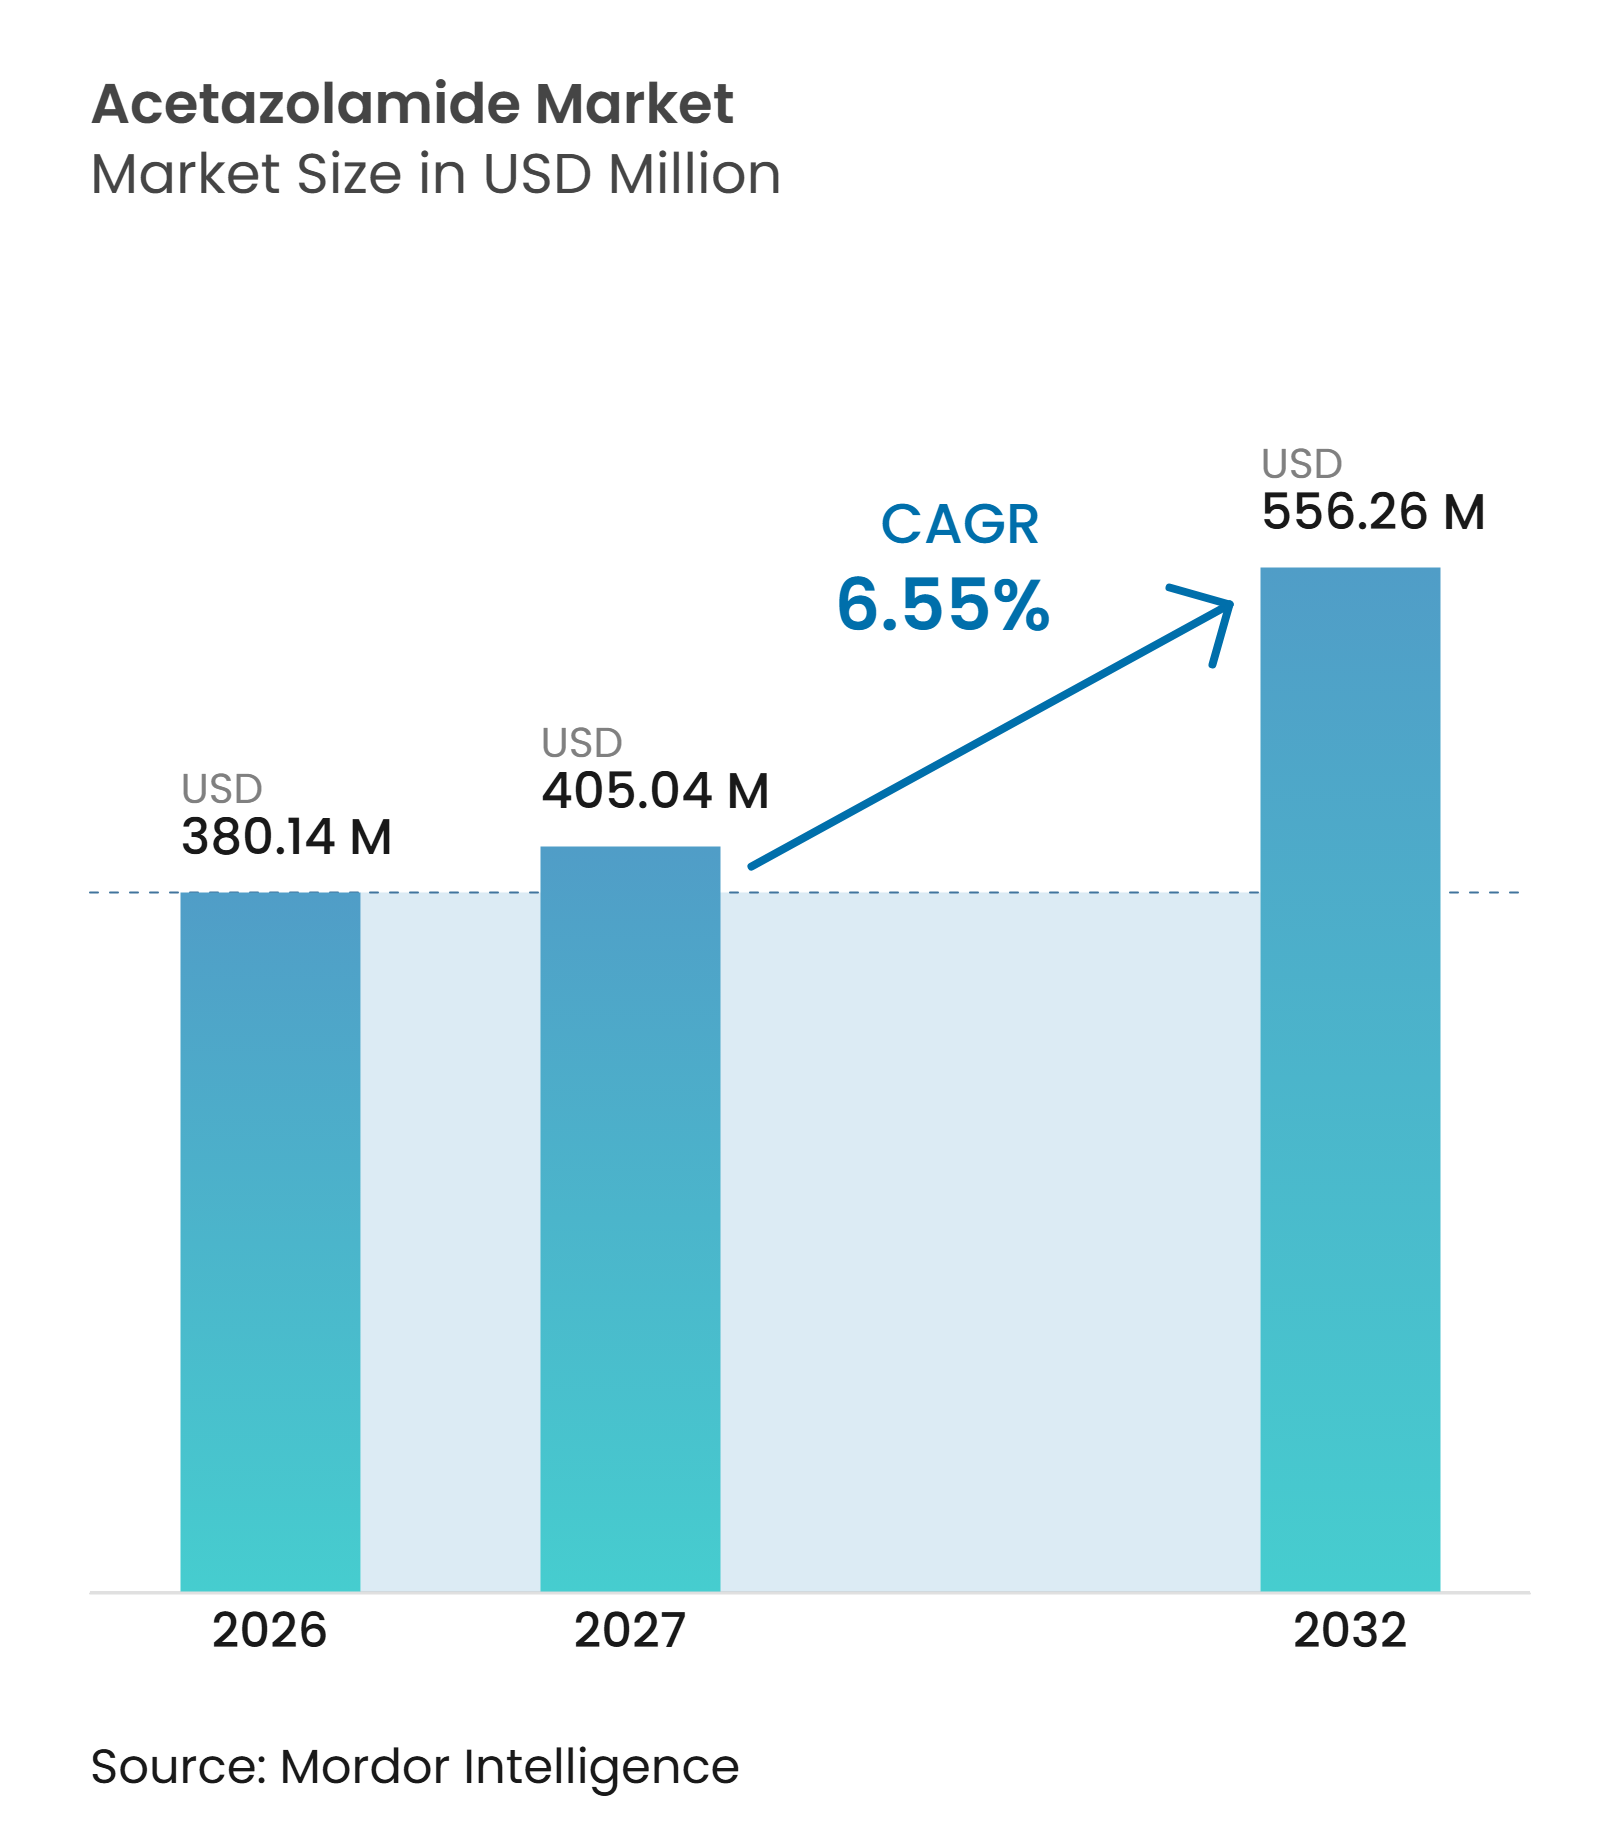
| Tamaño del Mercado (2027) | 405.04 Millones de dólares |
| Tamaño del Mercado (2032) | 556.26 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Acetazolamida por Mordor Intelligence
El tamaño del Mercado de Acetazolamida fue valorado en 380,14 millones de USD en 2026 y se estima que crecerá desde 405,04 millones de USD en 2027 hasta alcanzar los 556,26 millones de USD para 2032, a una CAGR del 6,55% durante el período de pronóstico (2027-2032).
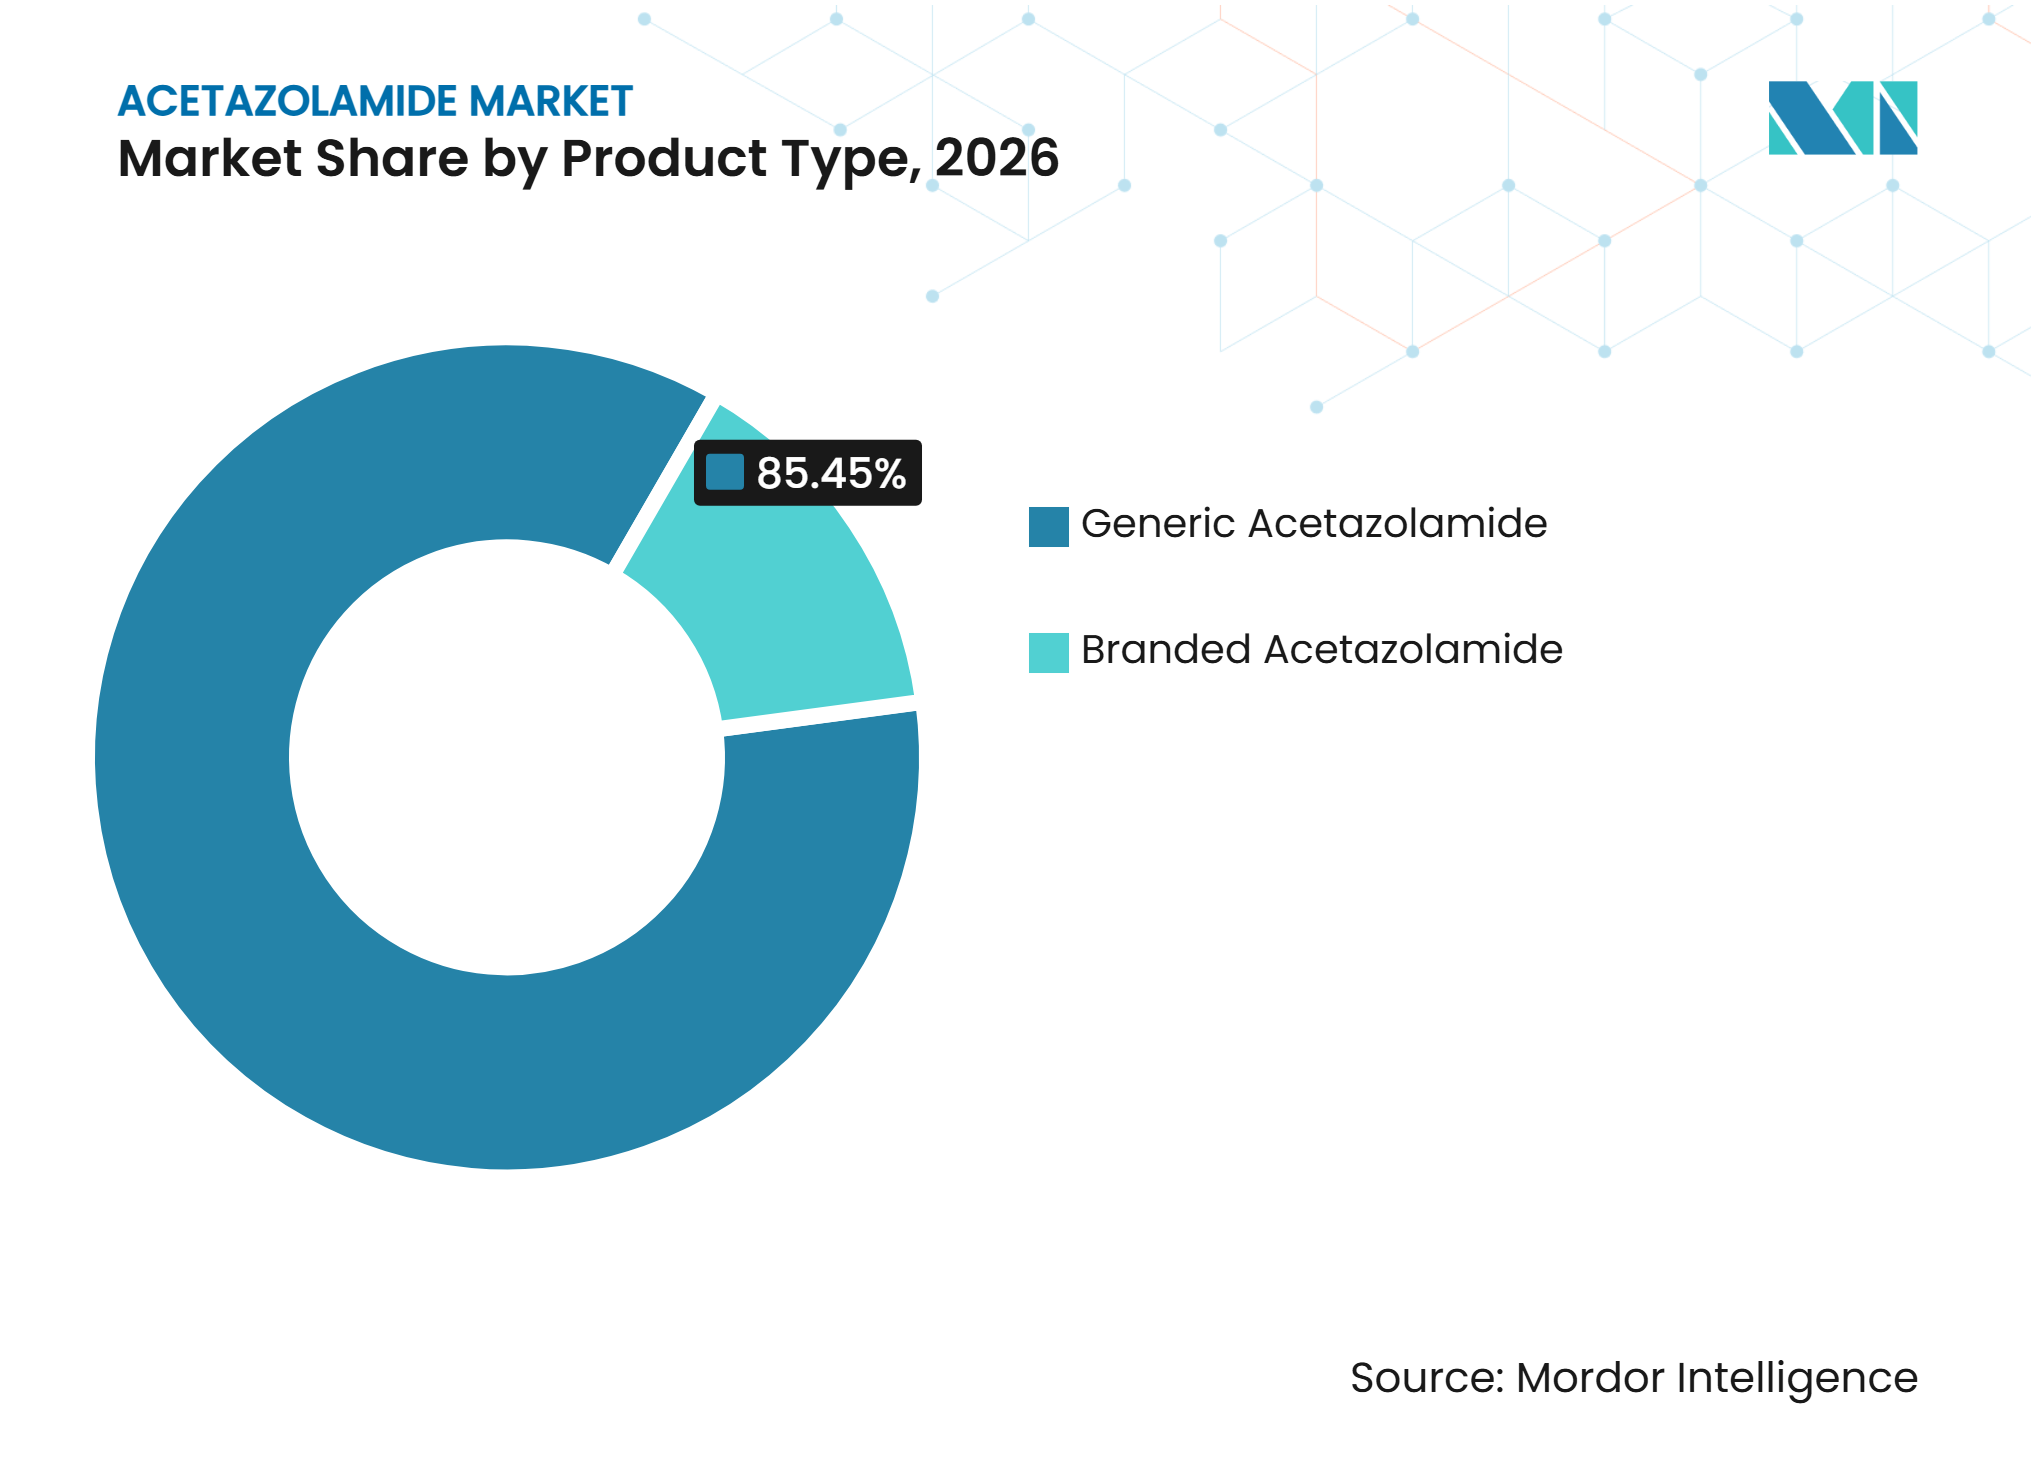
La demanda está respaldada por su uso en glaucoma, mal agudo de montaña, insuficiencia cardíaca aguda, epilepsia e hipertensión intracraneal idiopática. Esta base de aplicaciones diversificada reduce la dependencia del mercado de Acetazolamida de cualquier entorno clínico único y respalda una demanda de prescripción más amplia. Los productos genéricos representaron el 85,45% de las ventas en 2026, desplazando el control comercial hacia los fabricantes con capacidades de producción fiables y aprobaciones regulatorias. La retirada por parte de Teva de la aprobación de Diamox IV en febrero de 2025 aumentó la dependencia del suministro inyectable genérico, mientras que las escaseces hospitalarias pusieron de manifiesto las limitaciones de capacidad existentes. El mercado de Acetazolamida también se beneficia de la evidencia en atención aguda que respalda el uso intravenoso junto con diuréticos del asa en pacientes seleccionados con insuficiencia cardíaca. Sin embargo, las alternativas tópicas limitan el uso sistémico a largo plazo en el tratamiento rutinario del glaucoma, lo que hace que el suministro fiable y las formulaciones específicas sean fundamentales para el posicionamiento competitivo.
Conclusiones Clave del Informe
- Por tipo de producto, la acetazolamida genérica representó una participación del 85,45% en 2026 y se espera que crezca a una CAGR del 7,77% hasta 2032.
- Por forma farmacéutica, los comprimidos representaron una participación del 63,55% en 2026, mientras que se proyecta que el polvo inyectable para solución crezca a una CAGR del 8,99% hasta 2032.
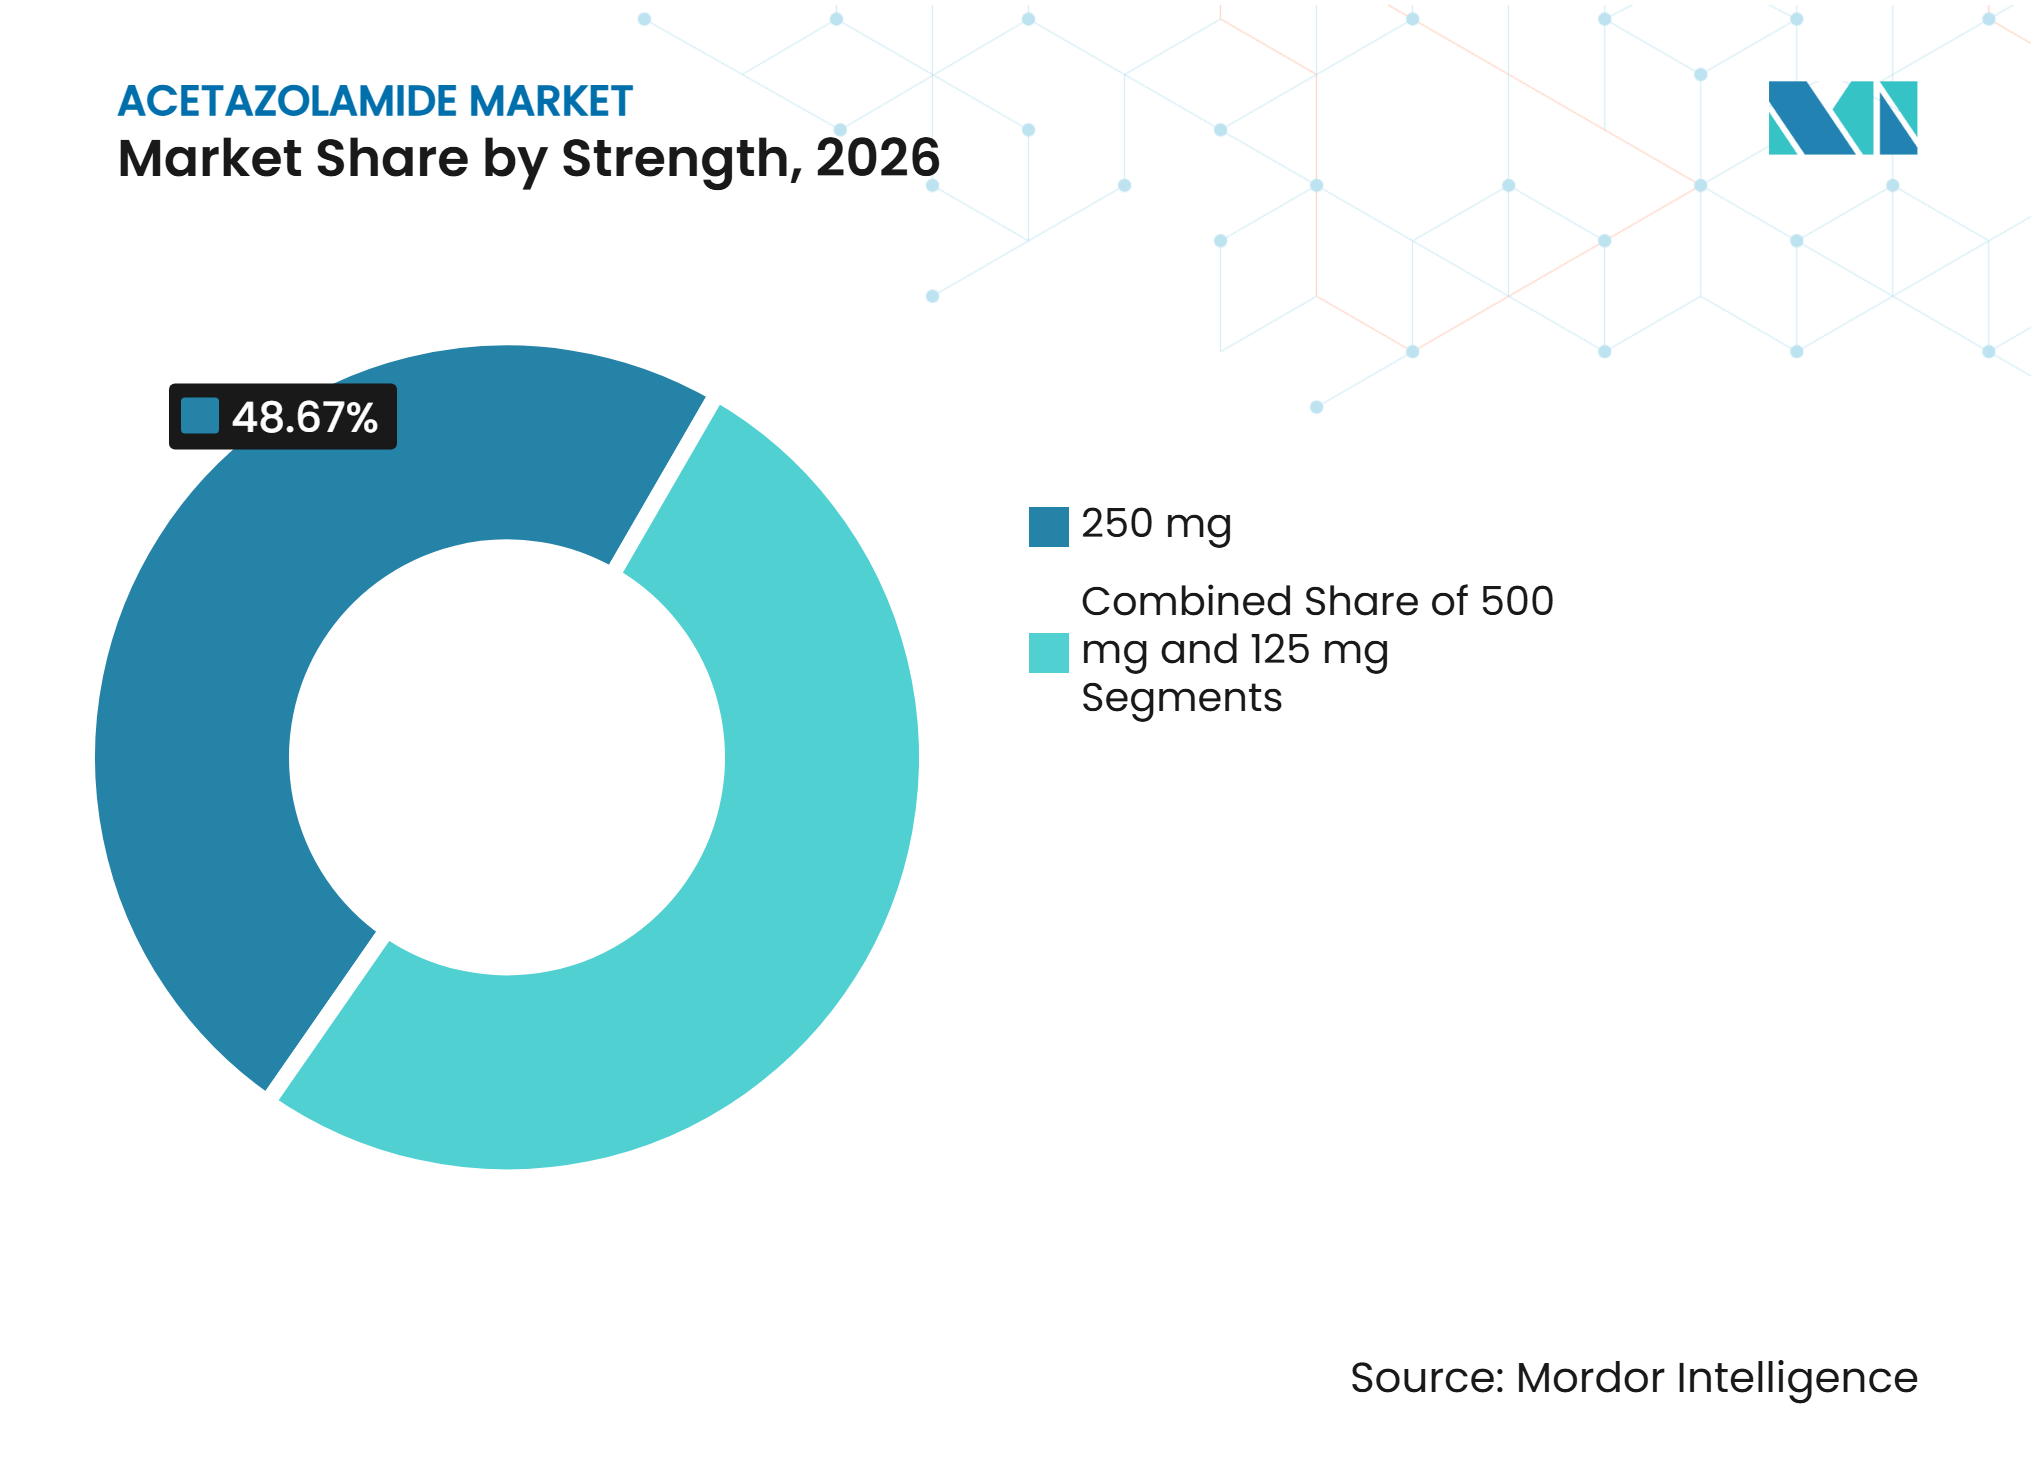
- Por concentración, los 250 mg representaron una participación del 48,67% en 2026, mientras que se proyecta que los 500 mg crezcan a una CAGR del 9,12% hasta 2032.
- Por vía de administración, la administración oral representó una participación del 94,78% en 2026, mientras que se proyecta que la administración intravenosa crezca a una CAGR del 7,56% hasta 2032.
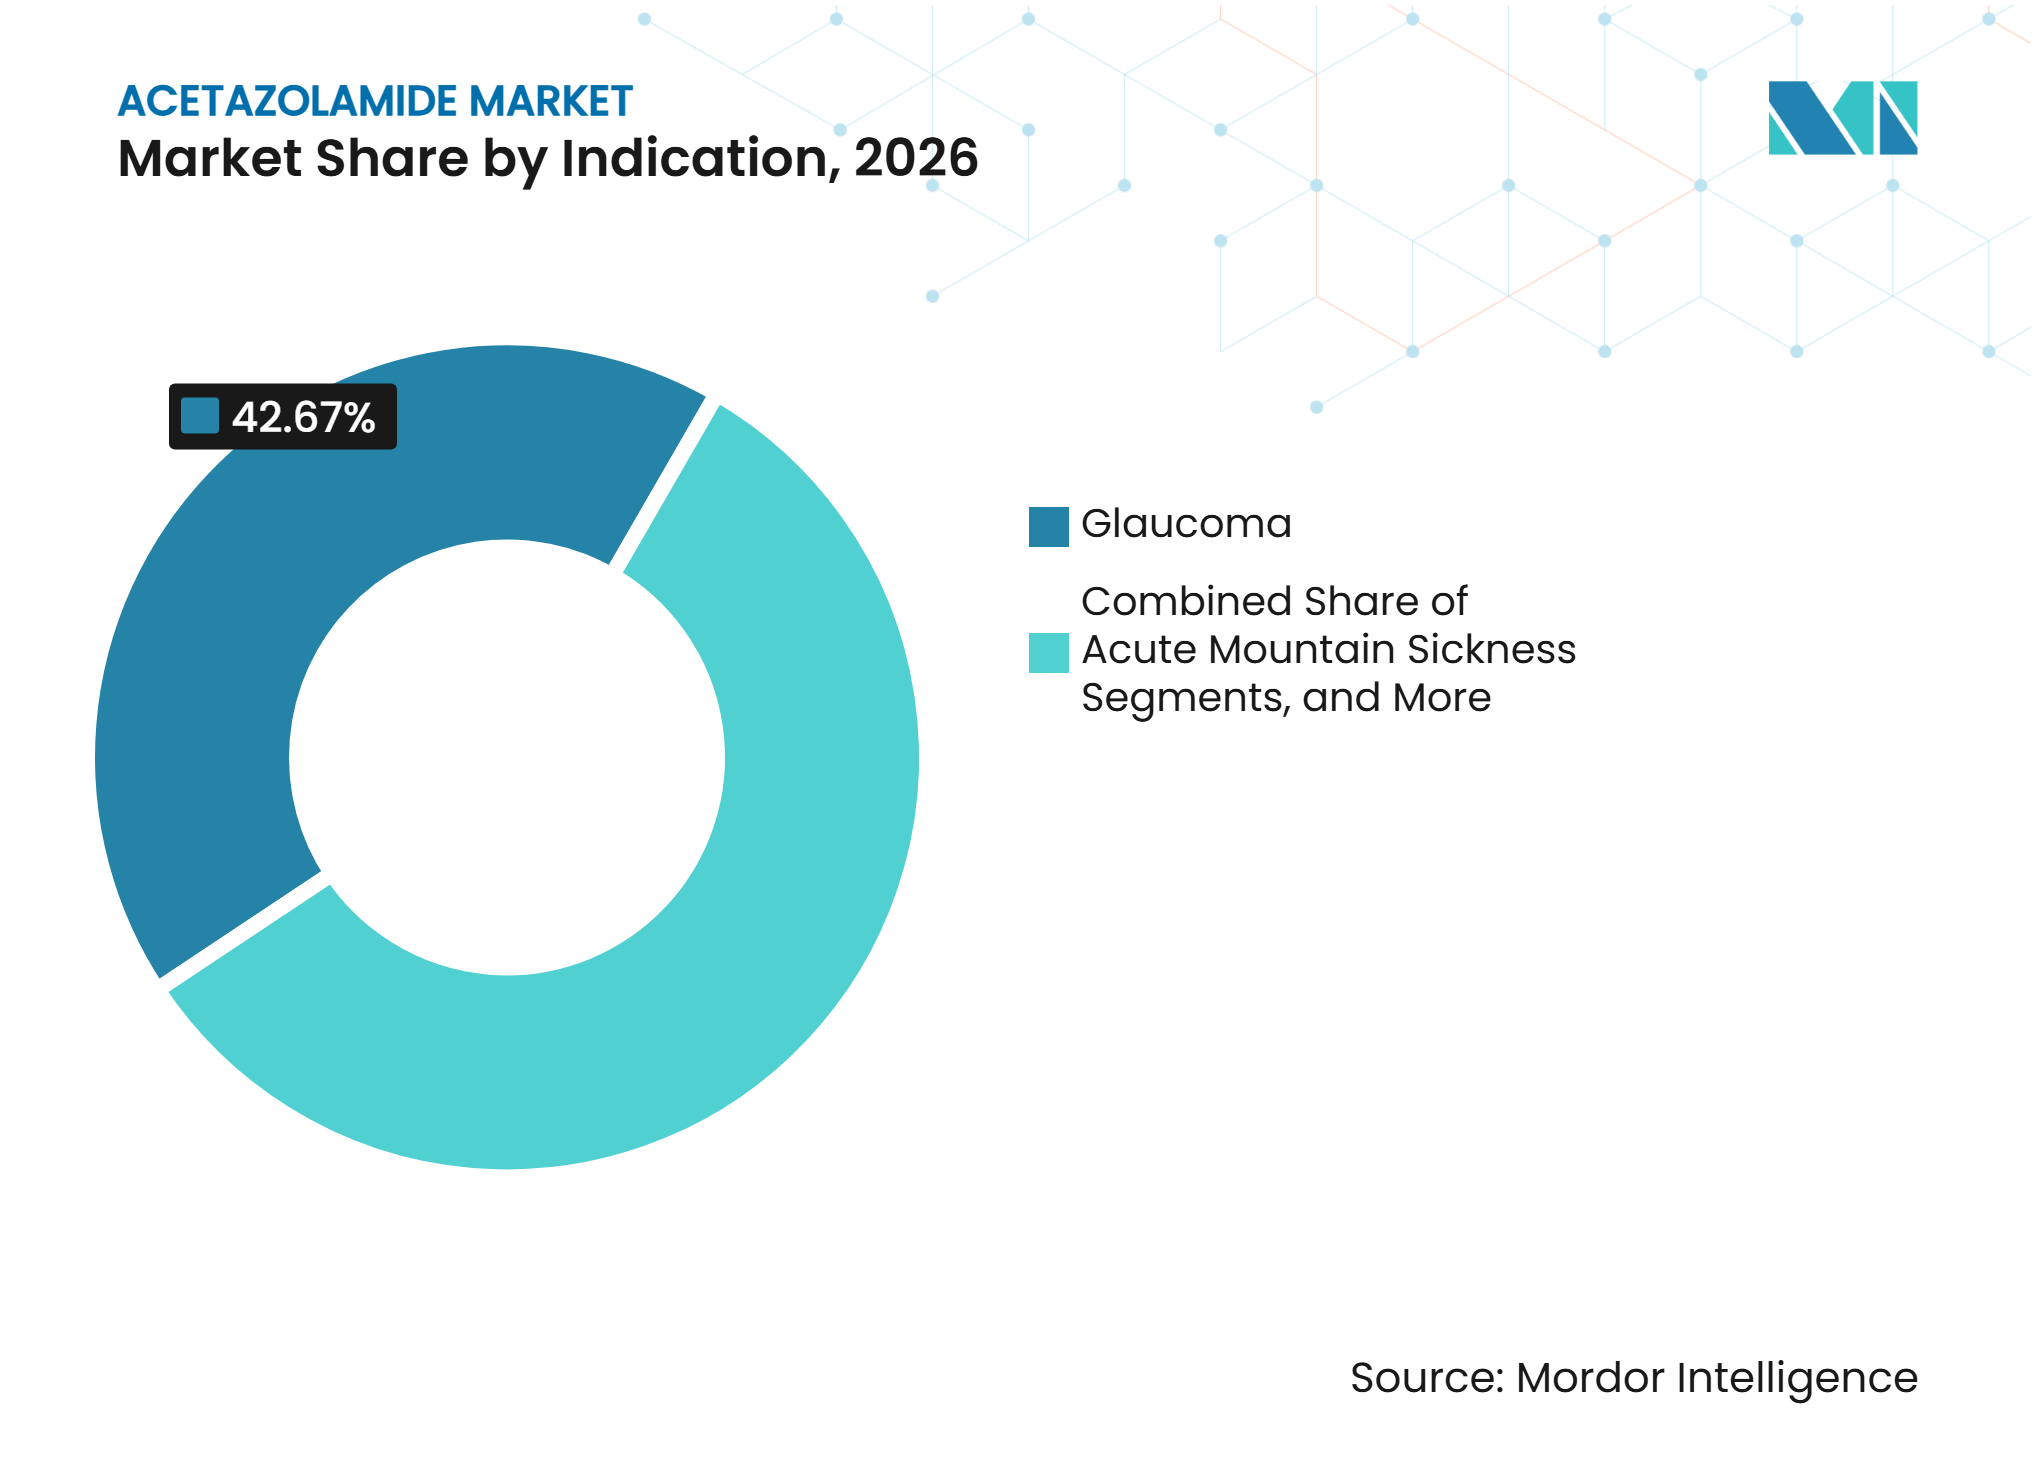
- Por indicación, el glaucoma representó una participación del 42,67% en 2026, mientras que se proyecta que las aplicaciones de insuficiencia cardíaca aguda y cuidados críticos crezcan a una CAGR del 9,12% hasta 2032.
- Por canal de distribución, las farmacias minoristas representaron una participación del 44,56% en 2026, mientras que se proyecta que las farmacias en línea crezcan a una CAGR del 8,34% hasta 2032.
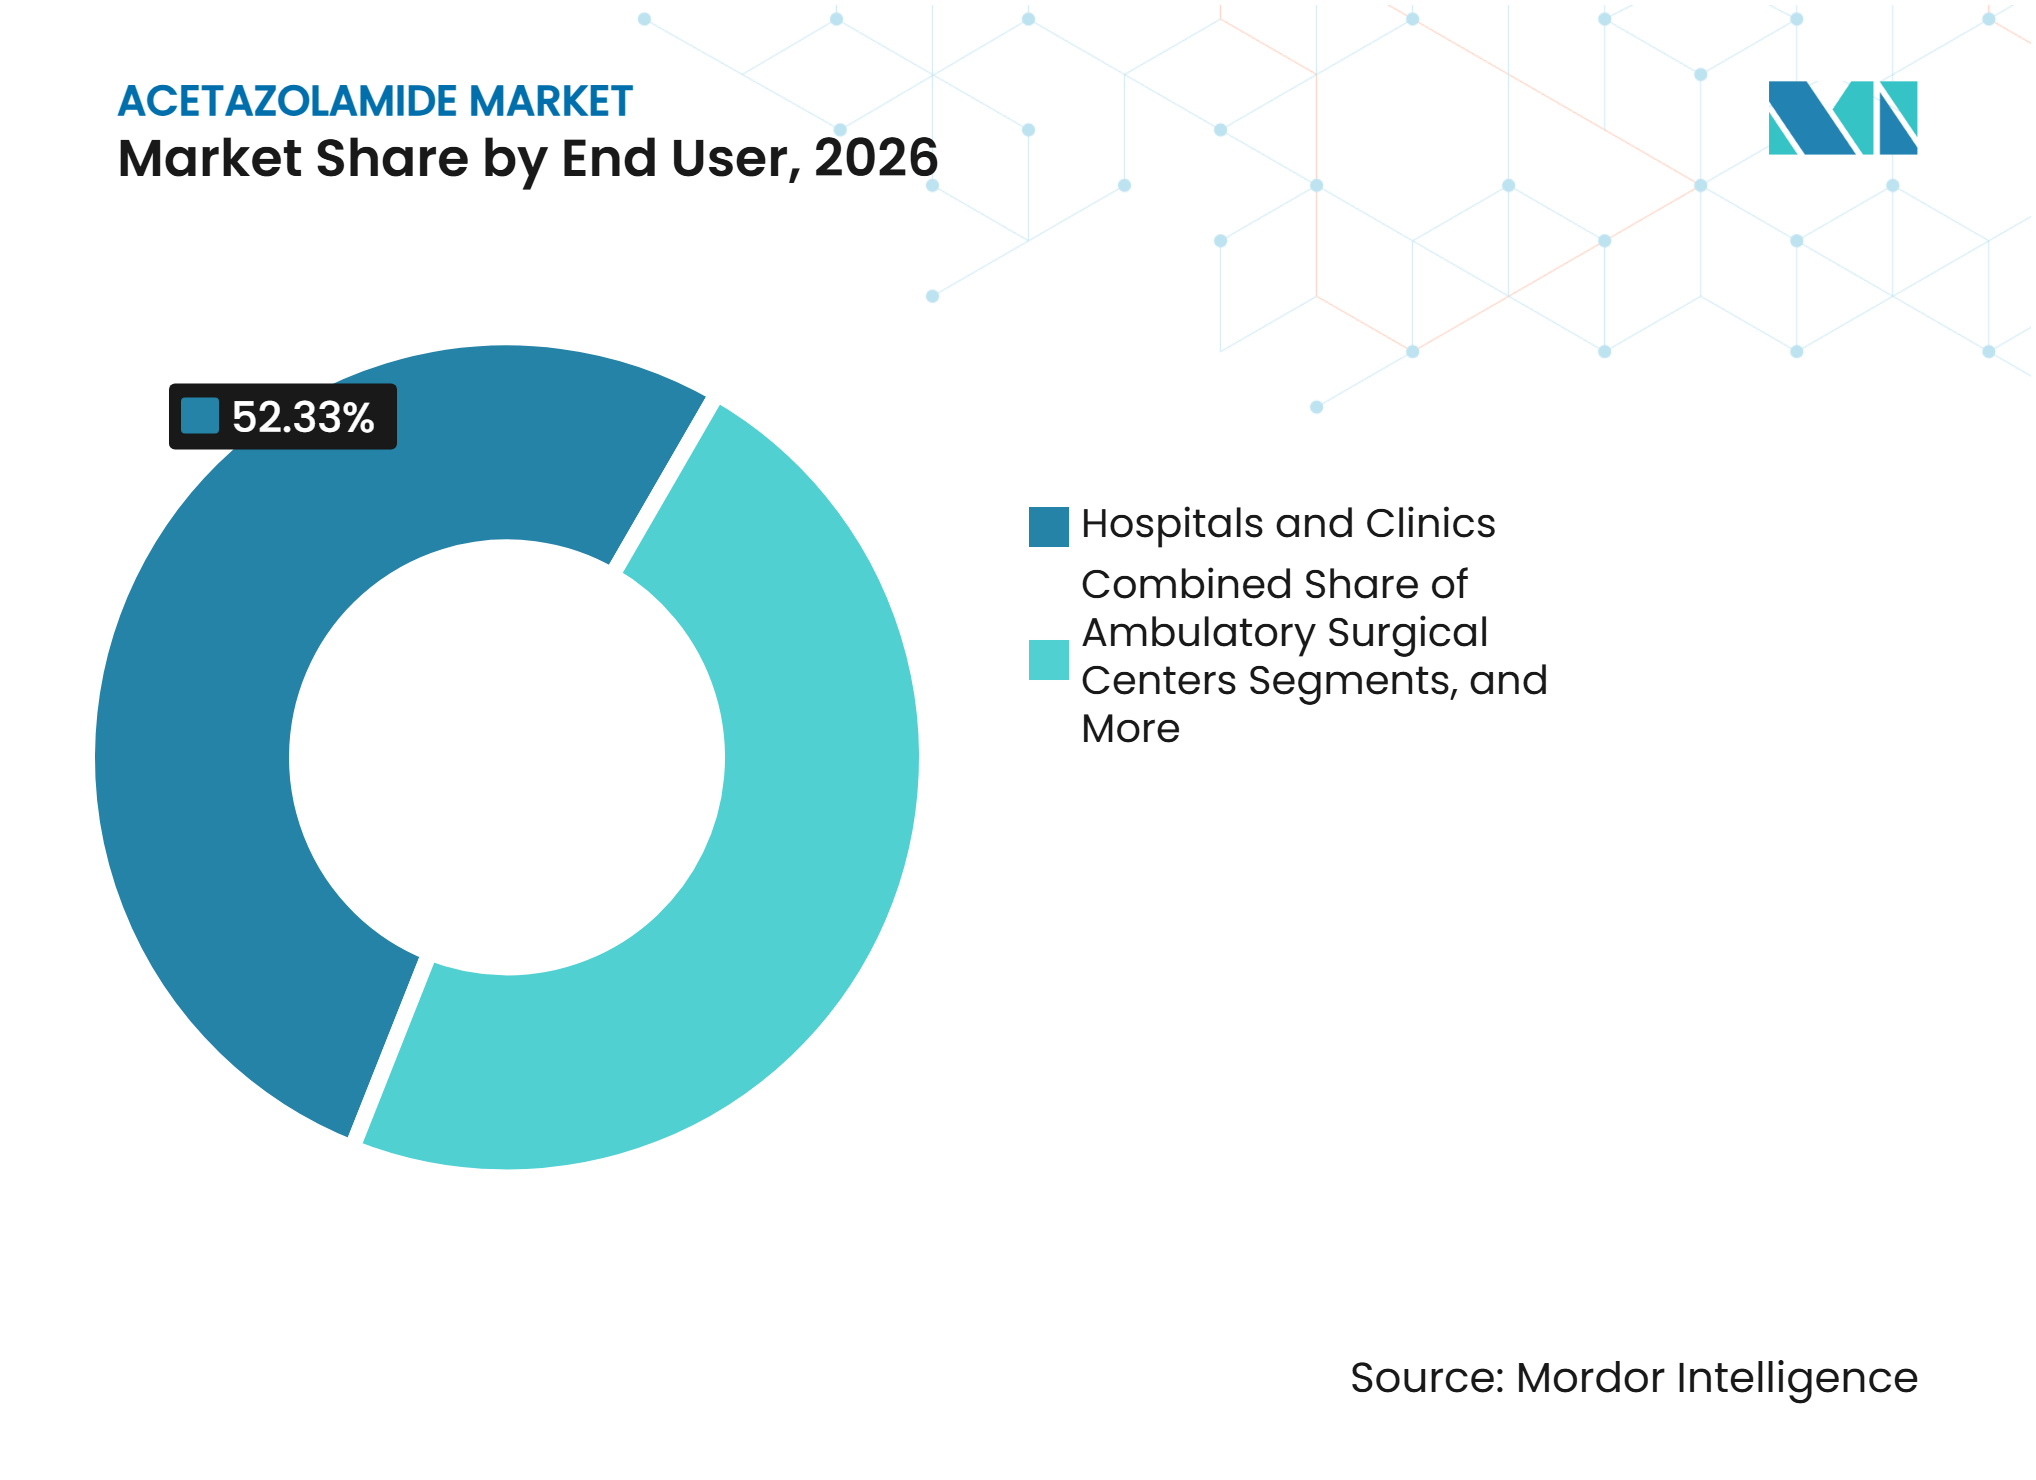
- Por usuario final, los hospitales y clínicas representaron una participación del 52,33% en 2026, mientras que se proyecta que las consultas de oftalmología crezcan a una CAGR del 6,98% hasta 2032.
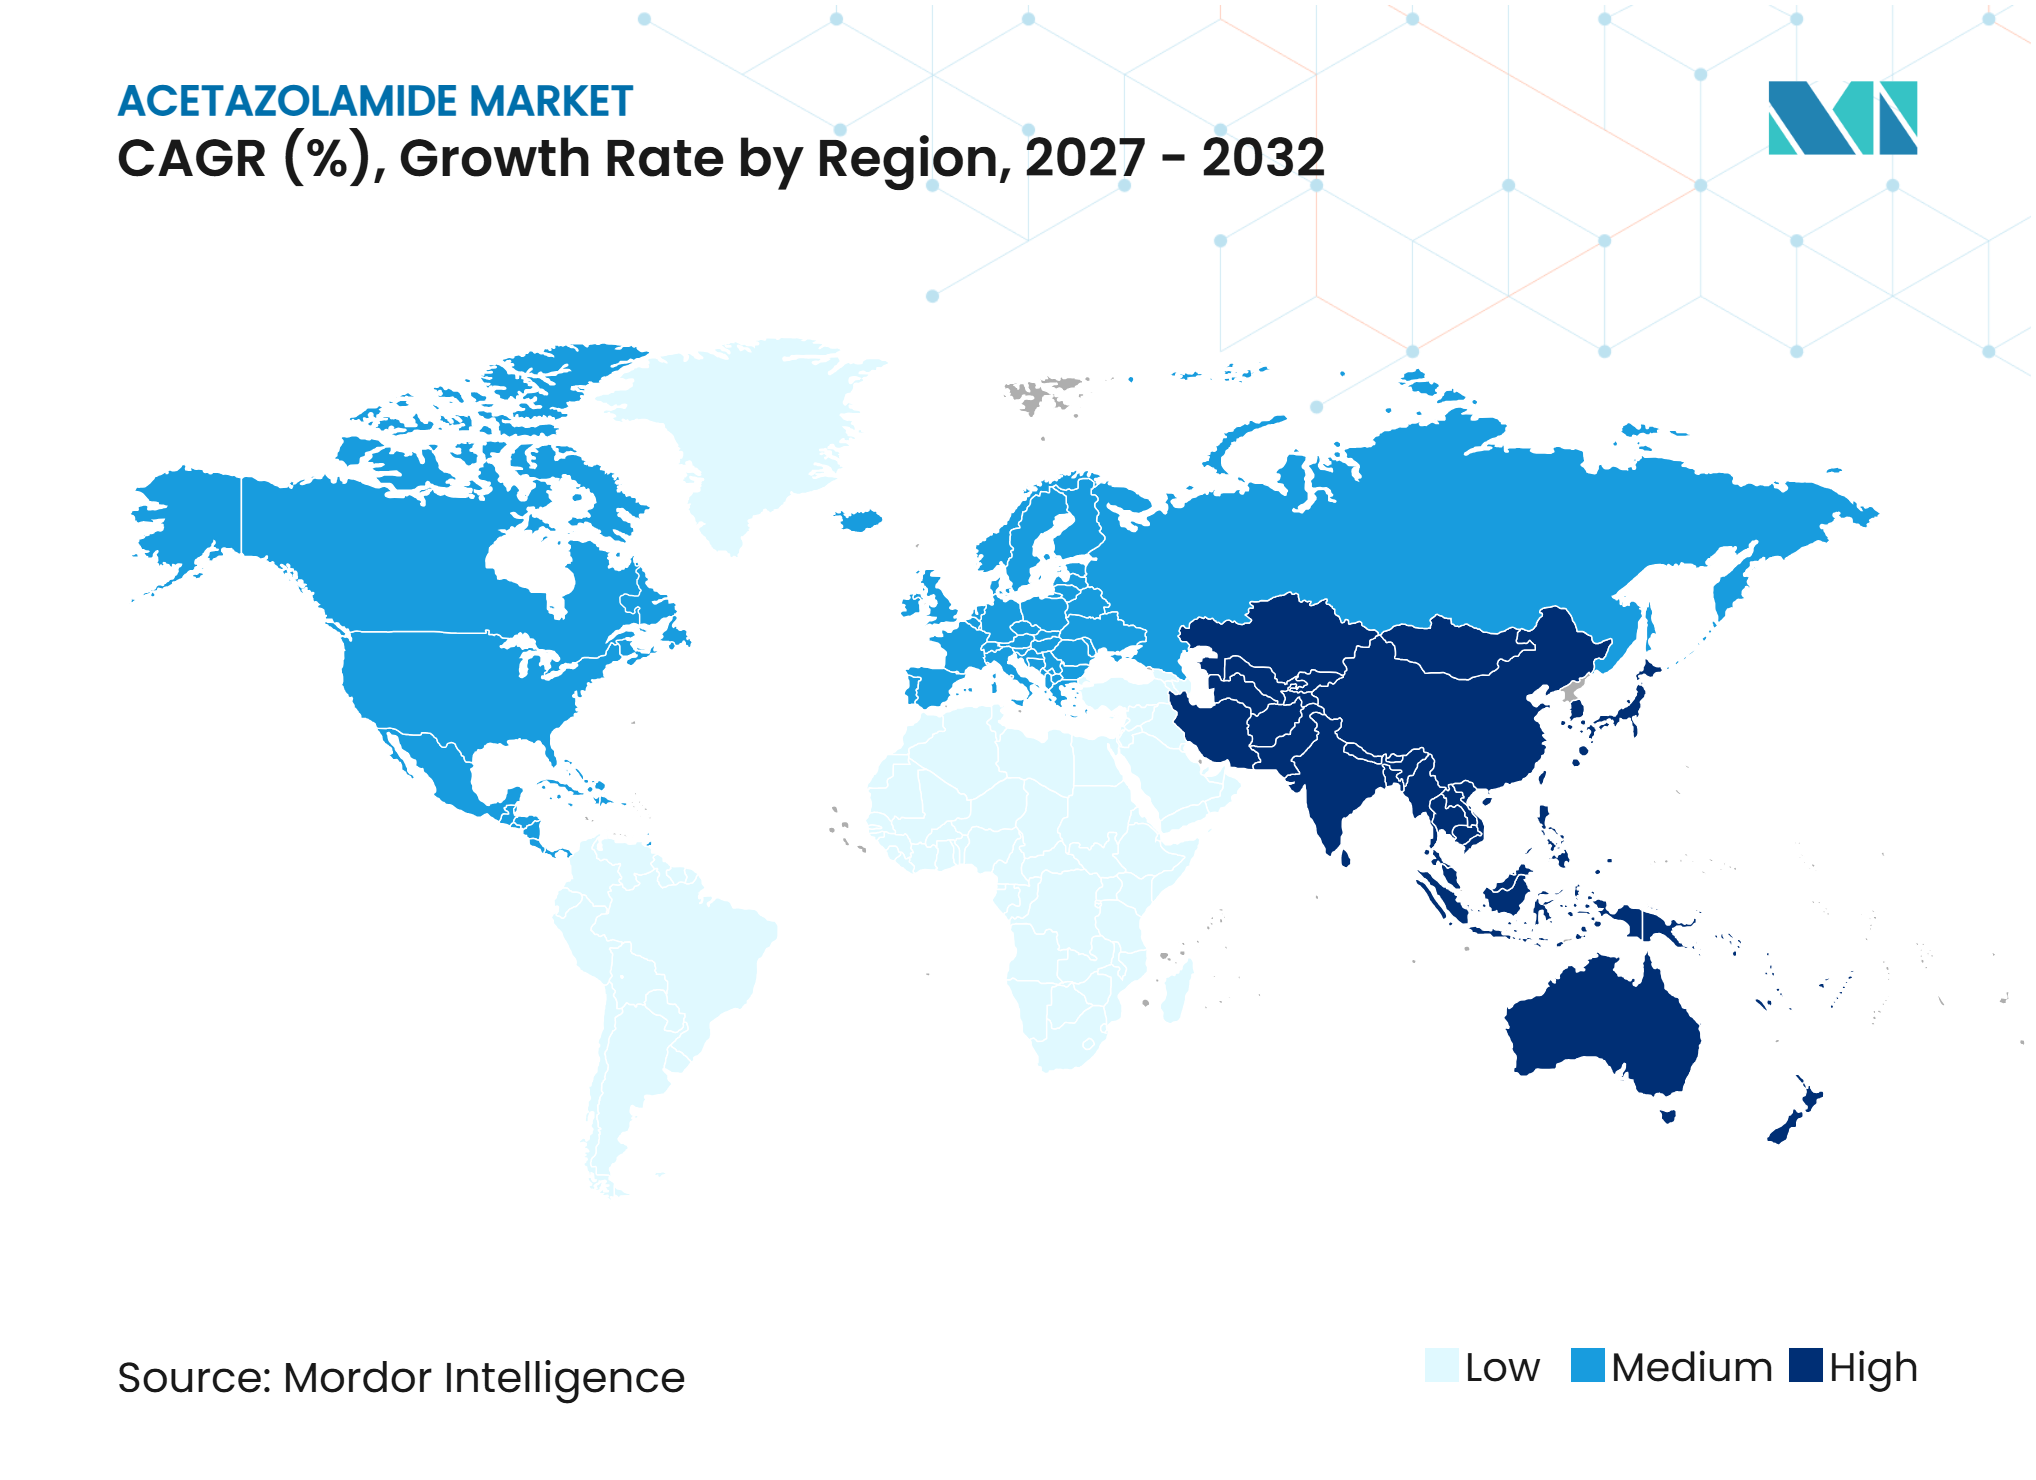
- Por geografía, América del Norte representó una participación del 39,65% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Acetazolamida*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente carga mundial del glaucoma | +1.5% | Global, con la mayor carga en Asia Oriental y América del Norte | Largo plazo (≥ 4 años) |
| Profilaxis del mal agudo de montaña | +0.9% | Zonas de gran altitud en Asia-Pacífico, América del Sur y MEA | Mediano plazo (2-4 años) |
| Disponibilidad de genéricos y aprobaciones regulatorias | +1.2% | Global, especialmente América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Uso en insuficiencia cardíaca aguda y cuidados críticos | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Formulaciones pediátricas y de liberación prolongada | +0.6% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Turismo de gran altitud y exposición ocupacional | +0.7% | Asia-Pacífico, América del Sur y MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Carga Mundial del Glaucoma Ancla el Uso Sistémico de la Acetazolamida
Se espera que la prevalencia del glaucoma de ángulo abierto aumente de 80,5 millones de personas en 2024 a 186,6 millones para 2060, incluyendo 28,9 millones de casos adicionales asociados con el aumento de la miopía más allá del envejecimiento demográfico. La Organización Mundial de la Salud informa que el glaucoma causa ceguera o deterioro grave de la visión en 7,7 millones de personas en todo el mundo.[1]Esta carga sostiene la demanda de terapias asequibles que requieren una reducción rápida de la presión intraocular. La acetazolamida sistémica sigue siendo relevante para el glaucoma inflamatorio con edema corneal y para limitar los picos de presión en torno a la cirugía de cataratas, respaldando la demanda en atención aguda y refractaria a pesar del predominio de las terapias tópicas de mantenimiento.
Uso Continuado en la Profilaxis del Mal Agudo de Montaña y la Exposición Ocupacional
La acetazolamida sigue siendo el único medicamento aprobado por la FDA para la profilaxis del mal agudo de montaña, respaldando la demanda entre viajeros y trabajadores en grandes altitudes. Un metaanálisis en red de 2025 encontró que 250 mg dos veces al día proporcionaba una ventana preventiva de cinco días, con una razón de probabilidades de 0,31 y un intervalo de confianza del 95% de 0,20 a 0,47. En un ensayo de Fase III con 288 adultos chinos Han que viajaban a Lhasa, la acetazolamida de liberación prolongada de 500 mg diarios redujo la incidencia al 36,9% frente al 55,9% con placebo, y los casos moderados o graves al 9,9% frente al 24,5%.[2] China aprobó una cápsula de liberación sostenida desarrollada a nivel nacional para la prevención del mal de altura en agosto de 2026, fortaleciendo la demanda recurrente de equipos de construcción, investigadores y personal militar.
La Disponibilidad de Genéricos y las Aprobaciones Regulatorias Amplían el Acceso de los Pacientes
El mercado de Acetazolamida depende cada vez más del suministro genérico a medida que los productos de marca se contraen. La FDA retiró la aprobación de la solicitud de nuevo medicamento de Teva para Diamox IV, NDA 009388, de 500 mg por vial, con efecto a partir del 14 de febrero de 2025, mientras que Aurobindo Pharma USA recibió la aprobación final de la FDA en mayo de 2025 para comprimidos de acetazolamida de 125 mg y 250 mg como equivalentes genéricos con calificación AB. Italia autorizó los comprimidos Cetaziol 250 mg para NTC S.r.l. en septiembre de 2026. Los requisitos de la FDA para solicitudes abreviadas de nuevos medicamentos y los procedimientos europeos de autorización de genéricos configuran las expectativas de entrada al mercado y de bioequivalencia, mientras que las aprobaciones adicionales mejoran el acceso pero aumentan la presión sobre los precios y la necesidad de una producción fiable.
El Uso en Insuficiencia Cardíaca Aguda y la Innovación en Formulaciones Respaldan la Demanda Hospitalaria
La evidencia clínica está aumentando el interés en la acetazolamida intravenosa para la insuficiencia cardíaca aguda descompensada. En un análisis del ensayo ADVOR de 2026 con 519 pacientes, la acetazolamida redujo el riesgo de congestión residual en un 46%, con una razón de probabilidades de 0,54 y un intervalo de confianza del 95% de 0,36 a 0,82; la congestión residual al alta se asoció con un riesgo 2,43 veces mayor de mortalidad por todas las causas u hospitalización por insuficiencia cardíaca.[3] El ensayo CHOICE-AHF de 2025 reportó una diuresis acumulada de 12.200 mL con acetazolamida, en comparación con 10.000 mL con dapagliflozina, en 72 horas. Una formulación bifásica de comprimido dentro de comprimido reportó una liberación del 25,3% a las 0,5 horas y del 86,5% a las 10 horas, respaldando oportunidades para el suministro hospitalario y la dosificación oral flexible.
Análisis del Impacto de las Restricciones del Mercado de Acetazolamida*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Efectos adversos relacionados con la dosis y monitorización | -1.2% | Global, especialmente América del Norte y la UE | Largo plazo (≥ 4 años) |
| Sustitución por terapias tópicas y alternativas | -1.4% | América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Concentración del suministro de IFA y riesgo de escasez | -0.9% | Global, con disrupciones concentradas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Evidencia limitada para aplicaciones emergentes | -0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Efectos Adversos Relacionados con la Dosis y los Requisitos de Monitorización Limitan el Uso a Largo Plazo
La parestesia, la poliuria, el malestar gastrointestinal, la acidosis metabólica y el riesgo de cálculos renales limitan el uso a largo plazo de la acetazolamida. Los prescriptores deben monitorizar la función renal, los electrolitos y el equilibrio ácido-base, y el medicamento está contraindicado en pacientes con aclaramiento de creatinina inferior a 10 mL por minuto. Un estudio de cohorte retrospectivo de 2025 con 1.147 pacientes con glaucoma asocia al menos dos años de uso de acetazolamida con una supervivencia reducida en el análisis multivariable, con una razón de riesgo de 1,152 y p=0,021. Eventos raros pero graves, incluido el síndrome de Stevens-Johnson y la anemia aplásica, restringen aún más las oportunidades de prescripción crónica en el mercado de acetazolamida.
La Sustitución Tópica, la Concentración del Suministro y las Brechas de Evidencia Limitan la Adopción
Los inhibidores tópicos de la anhidrasa carbónica han desplazado a la acetazolamida oral en gran parte del tratamiento a largo plazo del glaucoma de ángulo abierto. Una revisión de 2025 informa que los inhibidores orales de la anhidrasa carbónica están reservados en gran medida para la reducción aguda de la presión y el uso preoperatorio breve. La dexametasona sigue siendo una alternativa reconocida en las guías clínicas para viajeros seleccionados de alto riesgo con mal agudo de montaña. Los problemas de fabricación y calidad representan el 46% de las nuevas escaseces de medicamentos en EE. UU., mientras que la evidencia limitada para aplicaciones emergentes limita el uso estandarizado más allá de las indicaciones establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos Genéricos Profundizan su Control a Medida que el Volumen de Marca se ContraeLa acetazolamida genérica representó el 85,45% de las ventas de acetazolamida en 2026, manteniendo un claro liderazgo comercial en las principales formulaciones y regiones. El segmento de marca se contrajo tras la retirada por parte de la FDA de la aprobación de Diamox IV de Teva en febrero de 2025. La aprobación de Aurobindo en mayo de 2025 para comprimidos genéricos de 125 mg y 250 mg aumentó la disponibilidad de alternativas con calificación AB. Los productos genéricos mejoran el acceso en mercados donde el tratamiento de marca ha sido difícil de costear.
La competencia en el mercado de acetazolamida se centra en la fiabilidad del suministro, la calidad de fabricación y el cumplimiento regulatorio, más que en la promoción de marca. Los fabricantes deben cumplir con los requisitos de buenas prácticas de fabricación vigentes, incluidas las normas de la FDA bajo 21 CFR Parte 211 para el suministro en EE. UU. La dependencia de India y China para la producción de ingredientes farmacéuticos activos crea un riesgo de concentración geográfica. La capacidad inyectable aprobada y las formulaciones de liberación prolongada permiten a los fabricantes genéricos competir más allá del precio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma Farmacéutica:
Los Comprimidos Lideran Mientras el Polvo Inyectable Gana Relevancia HospitalariaLos comprimidos representaron el 63,55% de las ventas de acetazolamida en 2026, respaldados por su uso en el tratamiento ambulatorio del glaucoma, la profilaxis del mal agudo de montaña y el tratamiento de la hipertensión intracraneal idiopática. Se proyecta que el polvo inyectable para solución registre una CAGR del 8,99% hasta 2032. Los comprimidos orales siguen siendo prácticos para las prescripciones recurrentes porque son familiares para los prescriptores y no requieren administración hospitalaria.
El tratamiento inyectable se utiliza cuando se requiere una administración inmediata del medicamento, incluyendo en el glaucoma agudo de ángulo cerrado y en los protocolos hospitalarios de insuficiencia cardíaca, donde la administración rápida es importante. Los estudios ADVOR y CHOICE-AHF utilizaron cada uno 500 mg de acetazolamida intravenosa en protocolos de atención aguda. Las escaseces entre los proveedores de inyectables en 2025 y 2026 indican presión de capacidad. Las cápsulas de liberación prolongada, los comprimidos masticables pediátricos y un estudio de formulación bifásica de 2026 que demuestra un comportamiento de liberación inmediata y sostenida destacan oportunidades de formulación especializada.
Por Concentración:
Los 250 mg Lideran Mientras los 500 mg Ganan Impulso en Atención AgudaLa concentración de 250 mg representó el 48,67% de las ventas de acetazolamida en 2026. Se utiliza para el tratamiento del glaucoma, la profilaxis del mal agudo de montaña y la titulación de dosis en la hipertensión intracraneal idiopática. Los CDC identifican 250 mg dos veces al día como un régimen de tratamiento para la enfermedad de altitud. La concentración de 125 mg también respalda el uso profiláctico cuando se requiere una dosificación más baja.
Se proyecta que la concentración de 500 mg crezca a una CAGR del 9,12% hasta 2032. Los estudios ADVOR y CHOICE-AHF utilizaron 500 mg de acetazolamida intravenosa diaria en insuficiencia cardíaca aguda. En un ensayo de mal agudo de montaña, 500 mg de acetazolamida de liberación prolongada una vez al día redujo la enfermedad moderada o grave al 9,9%, en comparación con el 24,5% con placebo. Las escaseces de suministro y la aprobación por parte de China de una formulación de liberación sostenida de 500 mg refuerzan la oportunidad para productos orales diferenciados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
La Administración Oral Domina Mientras el Uso Intravenoso se ExpandeLa administración oral representó el 94,78% de las ventas de acetazolamida en 2026, reflejando su uso en el tratamiento ambulatorio del glaucoma, el mal agudo de montaña, la epilepsia y la hipertensión intracraneal idiopática. Los comprimidos y las cápsulas de liberación prolongada permiten a los pacientes seguir regímenes dirigidos por el médico fuera del entorno hospitalario. La terapia oral también es adecuada para la profilaxis planificada antes de la exposición a grandes altitudes.
Se proyecta que la administración intravenosa crezca a una CAGR del 7,56% hasta 2032. Se utiliza en el glaucoma agudo de ángulo cerrado y en los protocolos hospitalarios de insuficiencia cardíaca, donde la administración rápida es importante. Los estudios ADVOR y CHOICE-AHF utilizaron 500 mg de terapia intravenosa diaria en la atención de insuficiencia cardíaca aguda. Líneas de fabricación calificadas adicionales podrían mejorar la resiliencia para los compradores hospitalarios que enfrentan pedidos pendientes recurrentes.
Por Indicación:
El Glaucoma Ancla el Volumen Mientras la Insuficiencia Cardíaca Aguda se ExpandeEl glaucoma representó el 42,67% de las ventas de acetazolamida por indicación en 2026. La acetazolamida sigue siendo importante para los ataques agudos de ángulo cerrado y el manejo perioperatorio de la presión intraocular. Generalmente no es el tratamiento preferido a largo plazo para el glaucoma de ángulo abierto porque las opciones tópicas reducen la exposición sistémica. Sin embargo, la creciente carga de la enfermedad y la asociación entre la miopía y la prevalencia futura del glaucoma de ángulo abierto continúan respaldando la demanda.
Se proyecta que las aplicaciones de insuficiencia cardíaca aguda y cuidados críticos crezcan a una CAGR del 9,12% hasta 2032. El análisis ADVOR encontró el mayor efecto de descongestión donde la congestión residual tenía implicaciones clínicas adversas. Los niveles plasmáticos de bicarbonato de 27 mmol/L o más pueden identificar a los pacientes que podrían beneficiarse más del tratamiento descongestionante. El mal agudo de montaña, la hipertensión intracraneal idiopática y las aplicaciones neurológicas especializadas también respaldan la demanda, incluida la remisión completa de convulsiones en el 50% de los pacientes con trastorno del neurodesarrollo relacionado con SLC6A1 resistente a fármacos que reciben acetazolamida como tratamiento complementario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Minorista Lidera Mientras las Farmacias en Línea se ExpandenLas farmacias minoristas representaron el 44,56% de las ventas de acetazolamida en 2026. Su papel refleja la dispensación recurrente de terapias orales para el glaucoma, la hipertensión intracraneal idiopática y la epilepsia. El acceso minorista es particularmente relevante para las prescripciones de mal agudo de montaña emitidas antes de viajar. Los cambios en los precios y el reembolso pueden afectar la capacidad de los minoristas para mantener un suministro constante.
Se proyecta que las farmacias en línea crezcan a una CAGR del 8,34% hasta 2032. Los canales digitales son adecuados para las formulaciones orales de mantenimiento que no requieren logística de cadena de frío. Las farmacias hospitalarias siguen siendo el canal principal para la acetazolamida inyectable y deben gestionar las escaseces mediante asignación controlada. Un aviso de Northern Health de 2026 reportó 10 semanas de reserva de suministro para viales de 500 mg, con tiempos de reabastecimiento diferentes entre los dos fabricantes canadienses.
Por Usuario Final:
Los Hospitales Lideran Mientras las Consultas de Oftalmología Ganan RelevanciaLos hospitales y clínicas representaron el 52,33% de las ventas de acetazolamida en 2026. Son el principal punto de atención para el tratamiento inyectable en glaucoma agudo, insuficiencia cardíaca aguda y ciertos casos de epilepsia. Los prescriptores institucionales también utilizan formulaciones orales para el tratamiento de mantenimiento hospitalario. Los grupos de adquisición hospitalaria priorizan la continuidad del producto porque las sustituciones pueden no ser sencillas en escenarios agudos.
Se proyecta que las consultas de oftalmología crezcan a una CAGR del 6,98% hasta 2032. Su demanda está vinculada a las consultas de glaucoma y los procedimientos de cataratas que requieren manejo perioperatorio de la presión. Una revisión de 2025 reportó una presión intraocular postoperatoria de 22,11 mmHg con acetazolamida oral frente a 36,36 mmHg sin tratamiento. Un informe de caso de 2025 también describió el uso de 500 mg de acetazolamida oral de liberación prolongada antes de un posicionamiento prolongado en Trendelenburg pronunciado, con una presión intraocular postoperatoria de 11 mmHg.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representa el 39,65% de la participación del mercado de acetazolamida en 2026, respaldada por la atención establecida del glaucoma, las aprobaciones activas de genéricos y las redes de adquisición hospitalaria. La presión de suministro para la acetazolamida inyectable ha aumentado el valor estratégico de los proveedores calificados. La región continúa priorizando la continuidad del suministro de medicamentos inyectables estériles. El Colegio Americano de Médicos informó que los problemas de fabricación y calidad causaron el 46% de las nuevas escaseces de medicamentos en EE. UU., destacando los riesgos estructurales de suministro. Canadá también enfrenta una interrupción continua, con un aviso de Northern Health que enumera diferentes fechas de reabastecimiento esperadas para los productos de Marcan y SteriMax. Estas condiciones influyen en las decisiones de adquisición hospitalaria y calificación de proveedores.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,44% hasta 2032, impulsada por la medicina de altitud, la capacidad de fabricación y la demanda de glaucoma vinculada a la miopía. China aprobó sus primeras cápsulas de acetazolamida de liberación sostenida desarrolladas a nivel nacional para la prevención del mal de altura en agosto de 2026. Esta aprobación fortalece la cartera de formulaciones desarrolladas localmente en la región. La evidencia de Fase III que respalda el producto reportó una incidencia de mal agudo de montaña del 36,9%, en comparación con el 55,9% para el placebo. India sigue siendo una base de producción importante para los medicamentos genéricos que sirven a los mercados de exportación. Los sistemas de calidad y el abastecimiento de ingredientes farmacéuticos activos siguen siendo, por tanto, consideraciones comerciales regionales clave.
Europa, Oriente Medio y África, y América del Sur
Europa, Oriente Medio y África, y América del Sur muestran patrones de demanda distintos determinados por el reembolso, la exposición a la altitud y la capacidad sanitaria. Italia autorizó los comprimidos Cetaziol 250 mg en septiembre de 2026, añadiendo una opción genérica registrada localmente. Este desarrollo amplía la disponibilidad de acetazolamida genérica en el mercado italiano. En el Reino Unido, una concesión de precio de junio de 2025 de GBP 75,25 (USD 98,99) para un envase de 112 comprimidos de 250 mg siguió a un precio de GBP 9,71 (USD 12,77) en abril de 2025. Este cambio refleja el impacto de las condiciones de suministro en la economía de dispensación. Los procedimientos de la Agencia Europea de Medicamentos y las políticas nacionales de reembolso siguen siendo consideraciones importantes en la adquisición europea.
Panorama Competitivo
Concentración del Mercado
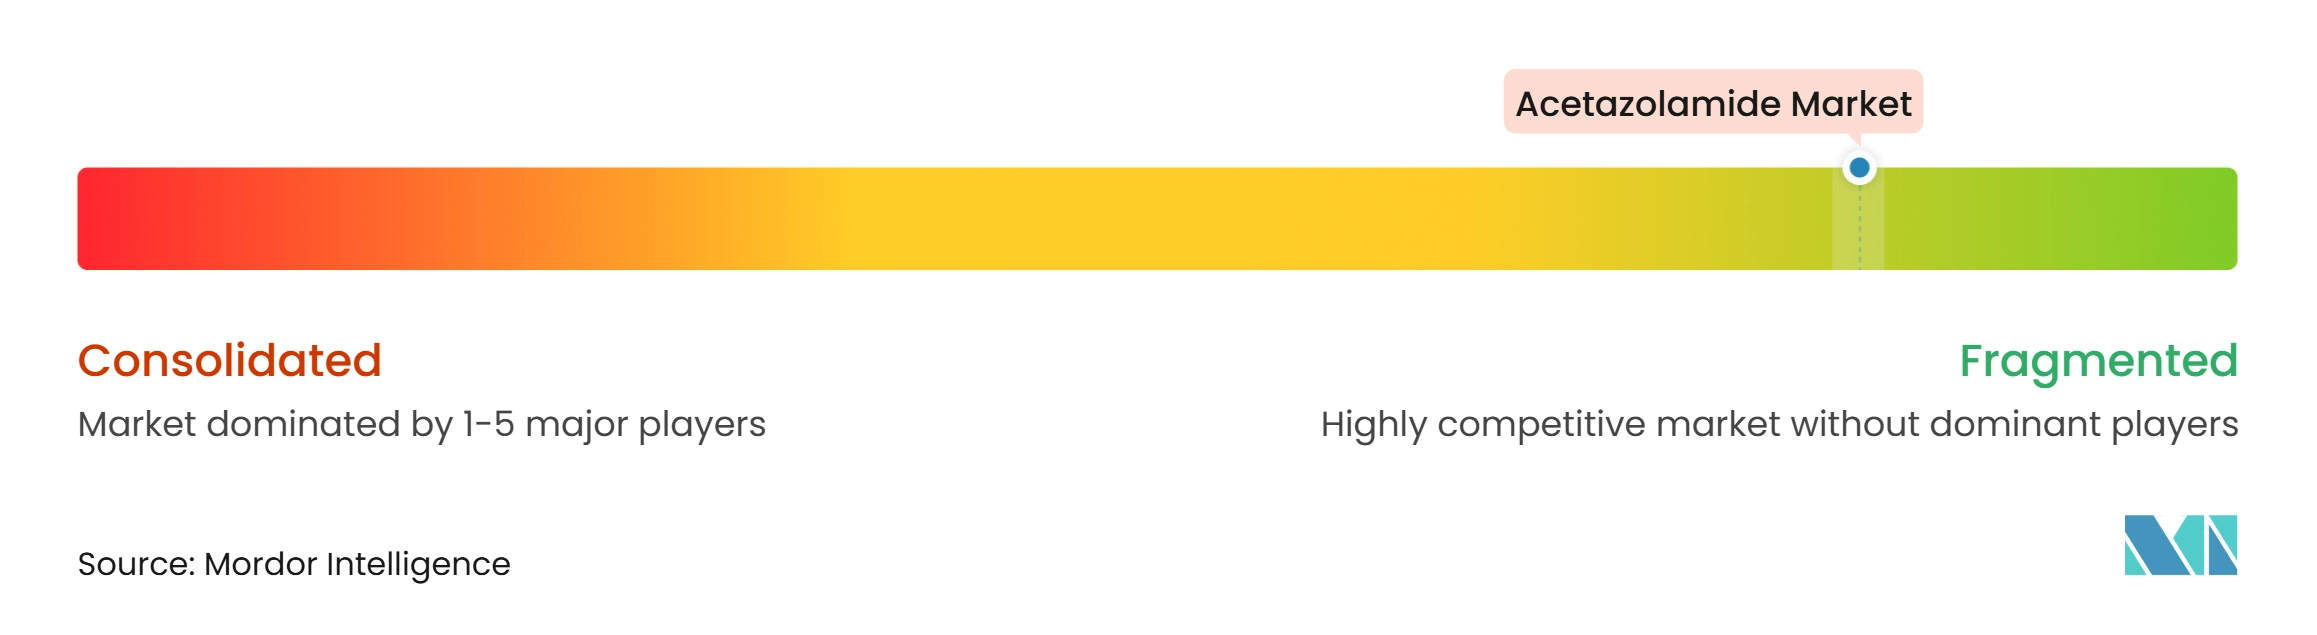
El mercado de Acetazolamida está fragmentado, sin datos consolidados de participación de mercado disponibles para las principales empresas. Los fabricantes genéricos indios compiten a través de la escala, las capacidades de exportación y la producción rentable. Las empresas genéricas especializadas de América del Norte aprovechan las relaciones hospitalarias, la disponibilidad de productos y el cumplimiento regulatorio, mientras que los productores europeos sirven a los sistemas hospitalarios a través de productos genéricos registrados localmente. La retirada de Diamox IV de marca aumentó la responsabilidad de los fabricantes genéricos para garantizar la continuidad del suministro. Las empresas con sólidos sistemas de garantía de calidad y capacidades fiables de producción inyectable estéril tienen una ventaja competitiva.
Aurobindo Pharma USA amplió su cartera oral tras recibir la aprobación de la FDA para los comprimidos de acetazolamida en mayo de 2025. NTC S.r.l. recibió la autorización italiana para los comprimidos Cetaziol 250 mg en septiembre de 2026, con Fine Foods & Pharmaceuticals N.T.M. S.p.A. como fabricante. ANI Pharmaceuticals reportó ingresos netos de genéricos en el tercer trimestre de 2026 de 104,5 millones de USD, un aumento del 10,7% respecto al tercer trimestre de 2025, y lanzó 16 productos genéricos en lo que va del año. Estos desarrollos demuestran que las carteras orales aprobadas, los registros geográficos y la ejecución operativa pueden fortalecer el posicionamiento en el mercado.
Las oportunidades de espacio en blanco permanecen en el suministro inyectable fiable de 500 mg y en los productos orales pediátricos diseñados para la dosificación basada en el peso. Las farmacias hospitalarias han comenzado a utilizar la impresión 3D para comprimidos masticables pediátricos individualizados de acetazolamida, destacando la necesidad de formulaciones comerciales adecuadas. Un estudio de investigación de 2026 sobre un producto bifásico de comprimido dentro de comprimido también indica el potencial para una cobertura de una vez al día con liberación inicial rápida. Los fabricantes pueden diferenciarse a través de la capacidad estéril, el desarrollo de liberación prolongada y sistemas de calidad robustos, mientras que el éxito dependerá de la aprobación regulatoria, la usabilidad clínica y el acceso fiable al producto, más que de una marca dominante.
Líderes de la Industria de la Acetazolamida
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
-
Sun Pharmaceutical Industries Limited
-
Zydus Lifesciences Limited
-
Lupin Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Acetazolamida Empresas cubiertas en este informe
- Ajanta Pharma Limited
- Alembic Pharmaceuticals
- ANI Pharmaceuticals Inc.
- Apotex
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories
- Emcure Pharmaceuticals Limited
- Hikma Pharmaceuticals
- Lupin
- Novitium Pharma LLC
- Polpharma SA
- Sandoz Group
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Desarrollos recientes de la industria en Mercado de Acetazolamida
- Septiembre de 2026: La AIFA de Italia autorizó Cetaziol, comprimidos de acetazolamida 250 mg, para NTC S.r.l., fabricados por Fine Foods & Pharmaceuticals N.T.M. S.p.A. en Brembate, Italia. La autorización por cinco años amplió el panorama de productos genéricos de acetazolamida registrados en Italia.
- Agosto de 2026: La NMPA de China aprobó las primeras cápsulas de acetazolamida de liberación sostenida desarrolladas a nivel nacional para la prevención del mal de altura, desarrolladas en el Hospital Popular de Xizang. Los ensayos de Fase III demostraron una reducción absoluta del 14,6% en la incidencia del mal agudo de montaña moderado a grave en comparación con el placebo.
- Julio de 2026: Northern Health en Columbia Británica emitió un aviso provincial de escasez para los viales inyectables de acetazolamida 500 mg, ya que Marcan y SteriMax experimentaron pedidos pendientes de suministro. Se esperaba el suministro de Marcan para finales de julio de 2026, mientras que el suministro de SteriMax se anticipaba para enero de 2027, dejando a los hospitales con 10 semanas de inventario de reserva.
- Mayo de 2025: Aurobindo Pharma USA recibió la aprobación final de la FDA para los Comprimidos de Acetazolamida USP 125 mg y 250 mg como equivalentes genéricos con calificación AB a los Comprimidos Diamox. La aprobación amplió la competencia en el mercado de genéricos orales de acetazolamida en EE. UU.
Alcance del Informe del Mercado Global de Acetazolamida
Según el alcance del informe, la acetazolamida es un medicamento de prescripción perteneciente a la clase de los inhibidores de la anhidrasa carbónica, que actúa inhibiendo la enzima anhidrasa carbónica responsable de regular la conversión de dióxido de carbono y bicarbonato en el organismo. Este mecanismo reduce la reabsorción de bicarbonato en los riñones, aumenta la excreción urinaria de bicarbonato y sodio, y disminuye la producción de ciertos fluidos corporales, incluido el humor acuoso en los ojos y el líquido cefalorraquídeo.
El mercado de acetazolamida está segmentado por tipo de producto, forma farmacéutica, concentración, vía de administración, indicación, canal de distribución, usuario final y geografía. Por tipo de producto, el mercado está segmentado en acetazolamida de marca y acetazolamida genérica. Por forma farmacéutica, el mercado incluye comprimidos, cápsulas de liberación prolongada y polvo inyectable para solución. Por concentración, el mercado está categorizado en 125 mg, 250 mg y 500 mg. Por vía de administración, el mercado está segmentado en formulaciones orales e intravenosas. Por indicación, el mercado incluye glaucoma, mal agudo de montaña, epilepsia, edema asociado a insuficiencia cardíaca congestiva, edema inducido por fármacos, hipertensión intracraneal idiopática, aplicaciones de insuficiencia cardíaca aguda y cuidados críticos, y otras aplicaciones clínicas. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y farmacias especializadas. Por usuario final, el mercado incluye hospitales y clínicas, centros de cirugía ambulatoria, consultas de oftalmología, consultas de neurología, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Acetazolamida de Marca |
| Acetazolamida Genérica |
| Comprimidos |
| Cápsulas de Liberación Prolongada |
| Polvo Inyectable para Solución |
| 125 mg |
| 250 mg |
| 500 mg |
| Oral |
| Intravenosa |
| Glaucoma |
| Mal Agudo de Montaña |
| Epilepsia |
| Edema Asociado a Insuficiencia Cardíaca Congestiva |
| Edema Inducido por Fármacos |
| Hipertensión Intracraneal Idiopática |
| Aplicaciones de Insuficiencia Cardíaca Aguda y Cuidados Críticos |
| Otras Aplicaciones Clínicas |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Farmacias Especializadas |
| Hospitales y Clínicas |
| Centros de Cirugía Ambulatoria |
| Consultas de Oftalmología |
| Consultas de Neurología |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Acetazolamida de Marca | |
| Acetazolamida Genérica | ||
| Por Forma Farmacéutica | Comprimidos | |
| Cápsulas de Liberación Prolongada | ||
| Polvo Inyectable para Solución | ||
| Por Concentración | 125 mg | |
| 250 mg | ||
| 500 mg | ||
| Por Vía de Administración | Oral | |
| Intravenosa | ||
| Por Indicación | Glaucoma | |
| Mal Agudo de Montaña | ||
| Epilepsia | ||
| Edema Asociado a Insuficiencia Cardíaca Congestiva | ||
| Edema Inducido por Fármacos | ||
| Hipertensión Intracraneal Idiopática | ||
| Aplicaciones de Insuficiencia Cardíaca Aguda y Cuidados Críticos | ||
| Otras Aplicaciones Clínicas | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Farmacias Especializadas | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Cirugía Ambulatoria | ||
| Consultas de Oftalmología | ||
| Consultas de Neurología | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de acetazolamida para 2032?
Se proyecta que el mercado de acetazolamida alcance los 556,25 millones de USD para 2032, desde 405,04 millones de USD en 2027, a una CAGR del 6,55%. El crecimiento está respaldado por la demanda en glaucoma, prevención de la enfermedad de altitud, insuficiencia cardíaca aguda, epilepsia e hipertensión intracraneal idiopática. La combinación de usos ambulatorios y de atención aguda ofrece a los proveedores varias vías para atender la demanda clínica.
¿Qué tipo de producto de acetazolamida tiene la mayor participación?
La acetazolamida genérica representó una participación del 85,45% en 2026, reflejando la amplia disponibilidad de genéricos y la reducida presencia de productos de marca.
¿Por qué la acetazolamida inyectable crece más rápido que los comprimidos?
Se proyecta que el polvo inyectable para solución crezca a una CAGR del 8,99% debido a la demanda hospitalaria en insuficiencia cardíaca aguda y atención de glaucoma agudo.
¿Cuál es el uso médico de más rápido crecimiento para la acetazolamida?
Se proyecta que las aplicaciones de insuficiencia cardíaca aguda y cuidados críticos crezcan a una CAGR del 9,12% hasta 2032, respaldadas por los hallazgos de los estudios ADVOR y CHOICE-AHF.
¿Qué región se espera que registre el mayor crecimiento?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,44% hasta 2032, respaldada por la medicina de altitud, las aprobaciones de formulaciones y la demanda de glaucoma.
¿Qué limita el uso a largo plazo de la acetazolamida?
Los efectos adversos sistémicos, las necesidades de monitorización, las alternativas tópicas para el glaucoma y las interrupciones del suministro limitan el uso prolongado del tratamiento. Estos factores favorecen el tratamiento selectivo de corta duración en muchos entornos de atención rutinaria.