
Tamanho e Participação do Mercado de Gestão da Abetalipoproteinemia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão da Abetalipoproteinemia por Mordor Intelligence
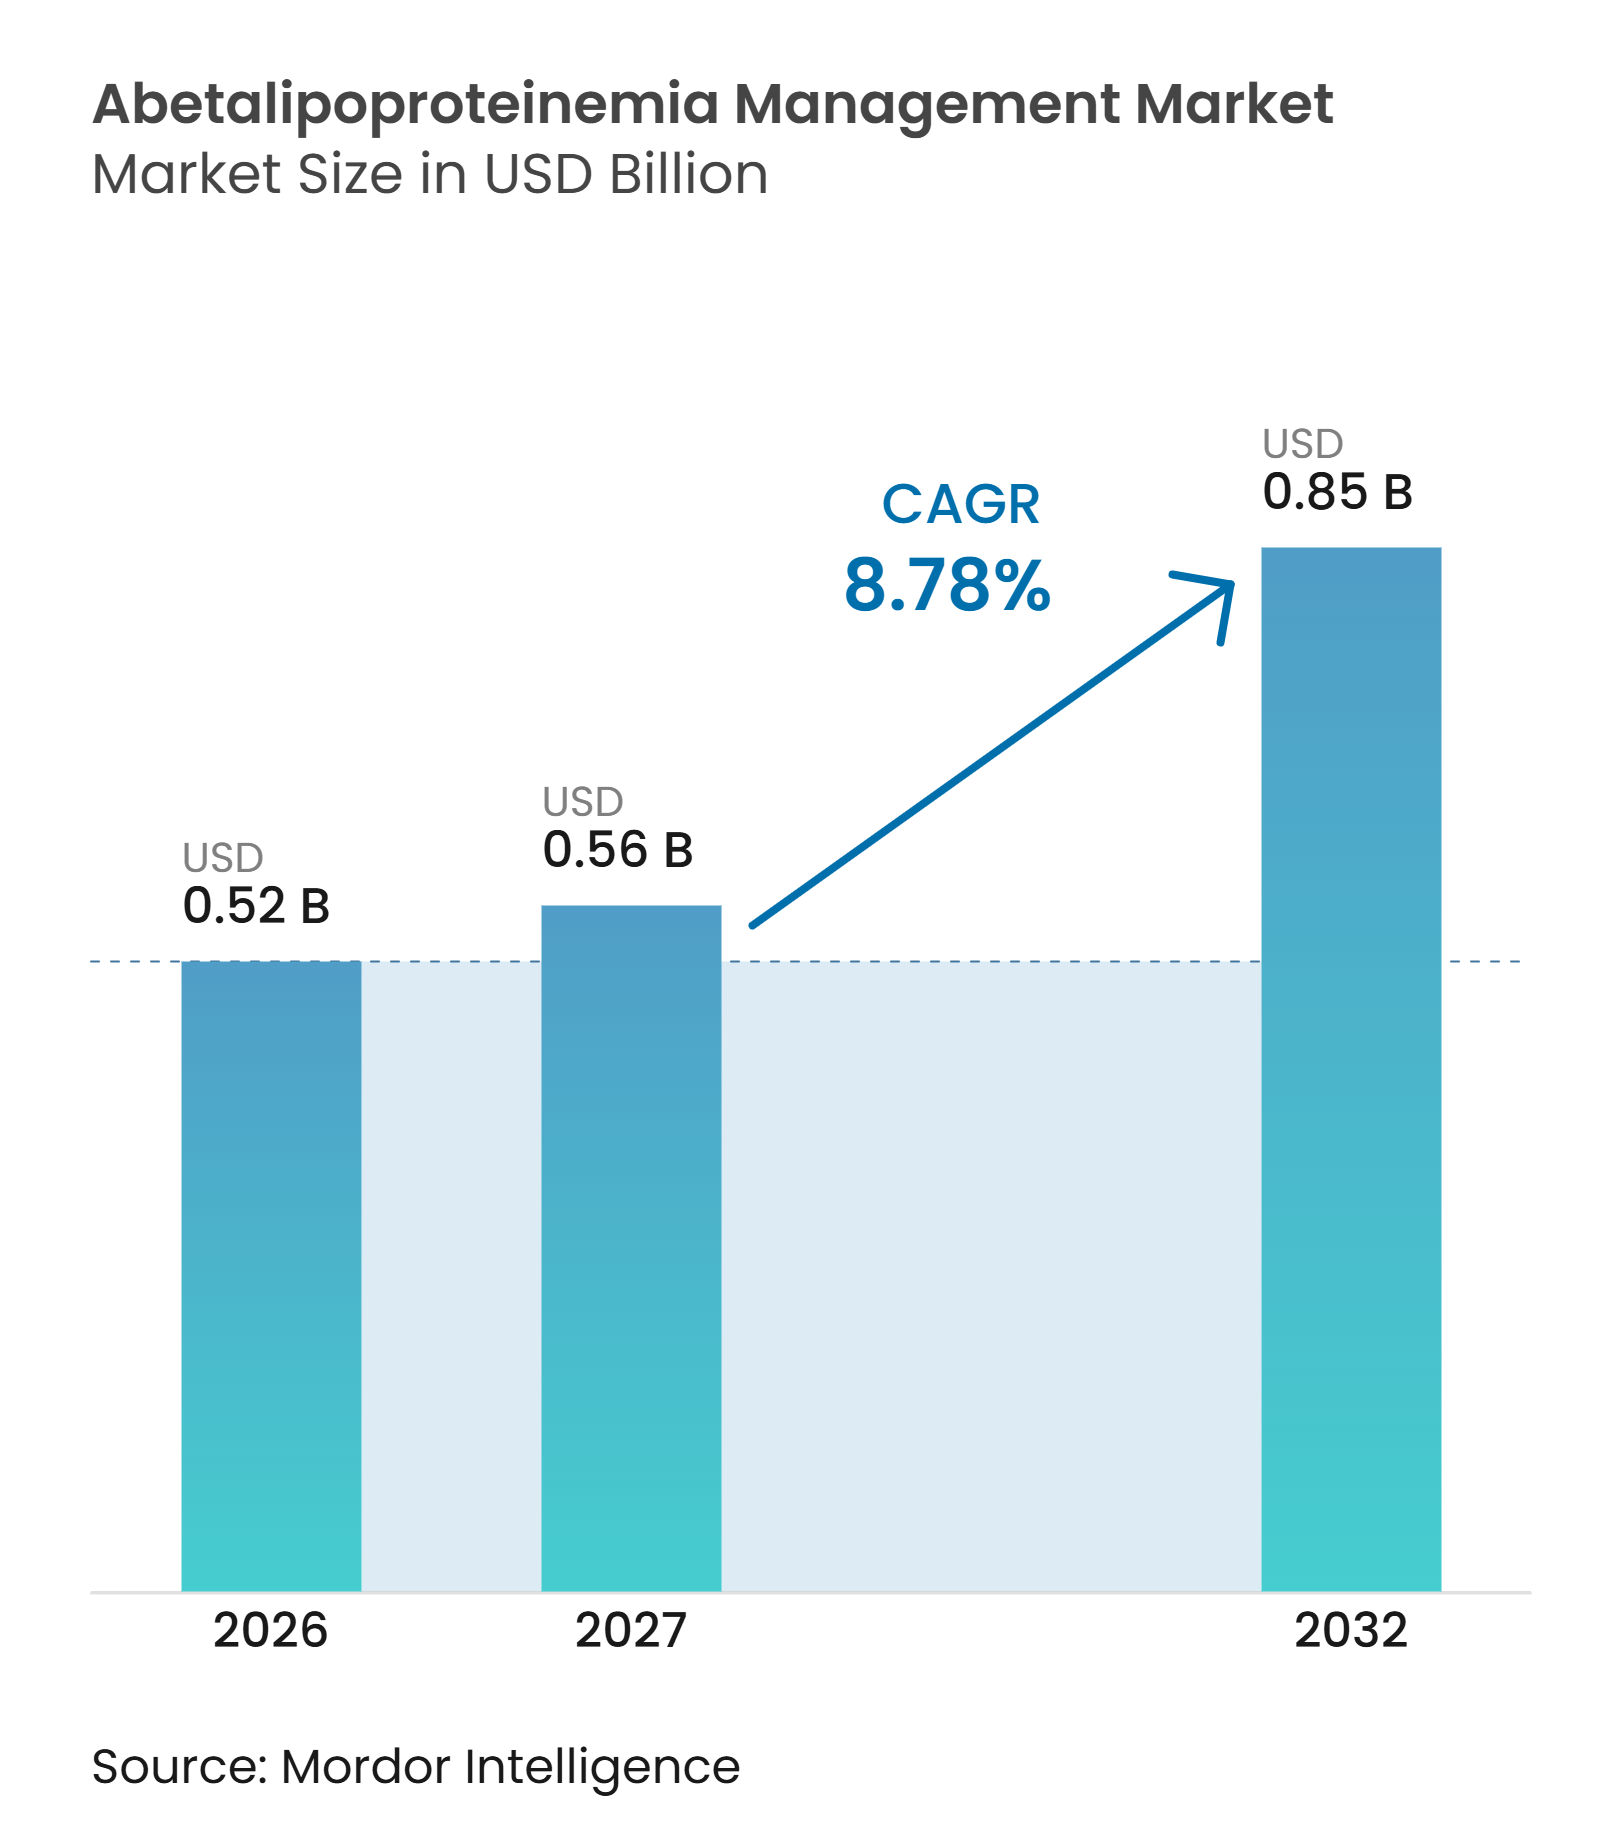
O tamanho do Mercado de Gestão da Abetalipoproteinemia deve crescer de 0,52 bilhões de USD em 2026 para 0,56 bilhões de USD em 2027 e está previsto para atingir 0,85 bilhões de USD até 2032, a um CAGR de 8,78% no período de 2027 a 2032.
A abetalipoproteinemia é um distúrbio hereditário causado por variantes patogênicas no gene MTTP, que impede a montagem normal de quilomícrons e VLDL e causa má absorção grave de gorduras. O mercado de gestão da abetalipoproteinemia, portanto, concentra-se na confirmação diagnóstica, na suplementação vitalícia de vitaminas, no suporte nutricional e no monitoramento multidisciplinar, em vez de um medicamento modificador da doença. Esse modelo de cuidado sustenta uma demanda recorrente, pois a reposição vitamínica e a vigilância continuam ao longo da vida do paciente. A identificação genética mais precoce pode transferir o cuidado da resposta a crises para a suplementação preventiva antes que danos retinianos e neurológicos se desenvolvam. A oportunidade de mercado depende da eficácia com que os sistemas de saúde identificam pacientes, apoiam a adesão e conectam os testes ao cuidado nutricional e especializado de longo prazo.
Principais Conclusões do Relatório
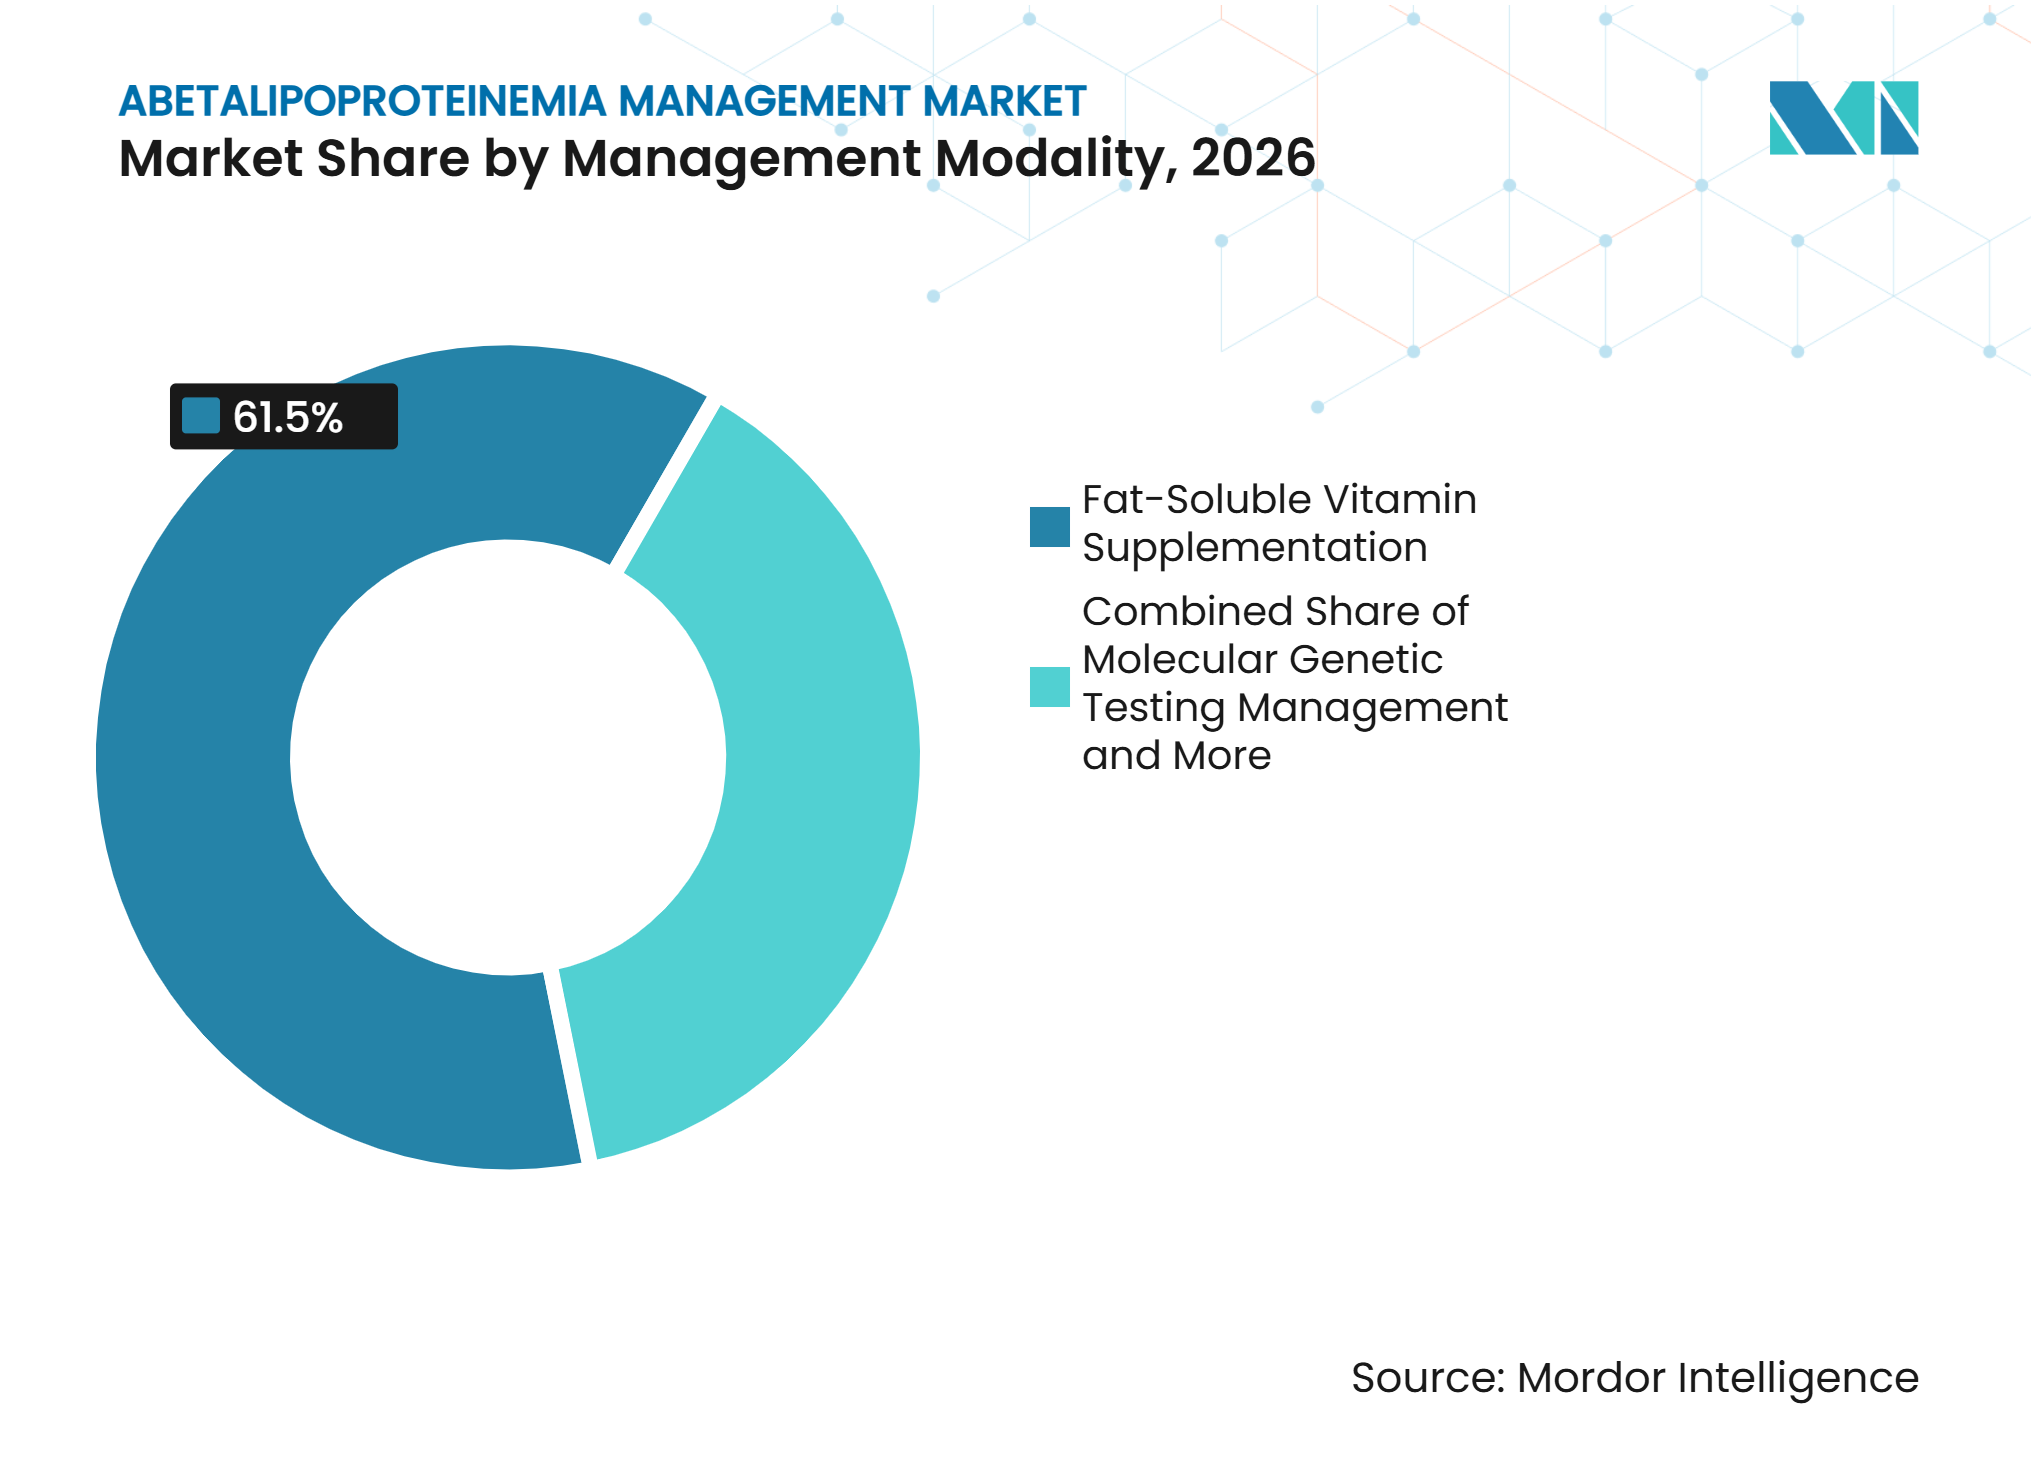
- Por modalidade de gestão, a suplementação de vitaminas lipossolúveis deteve 61,45% da participação do mercado de gestão da abetalipoproteinemia em 2026, enquanto os testes genéticos moleculares devem crescer a um CAGR de 10,57% até 2032.
- Por via de administração, os produtos injetáveis representaram 65,34% do tamanho do mercado de gestão da abetalipoproteinemia em 2026, enquanto os produtos orais devem se expandir a um CAGR de 11,23% até 2032.
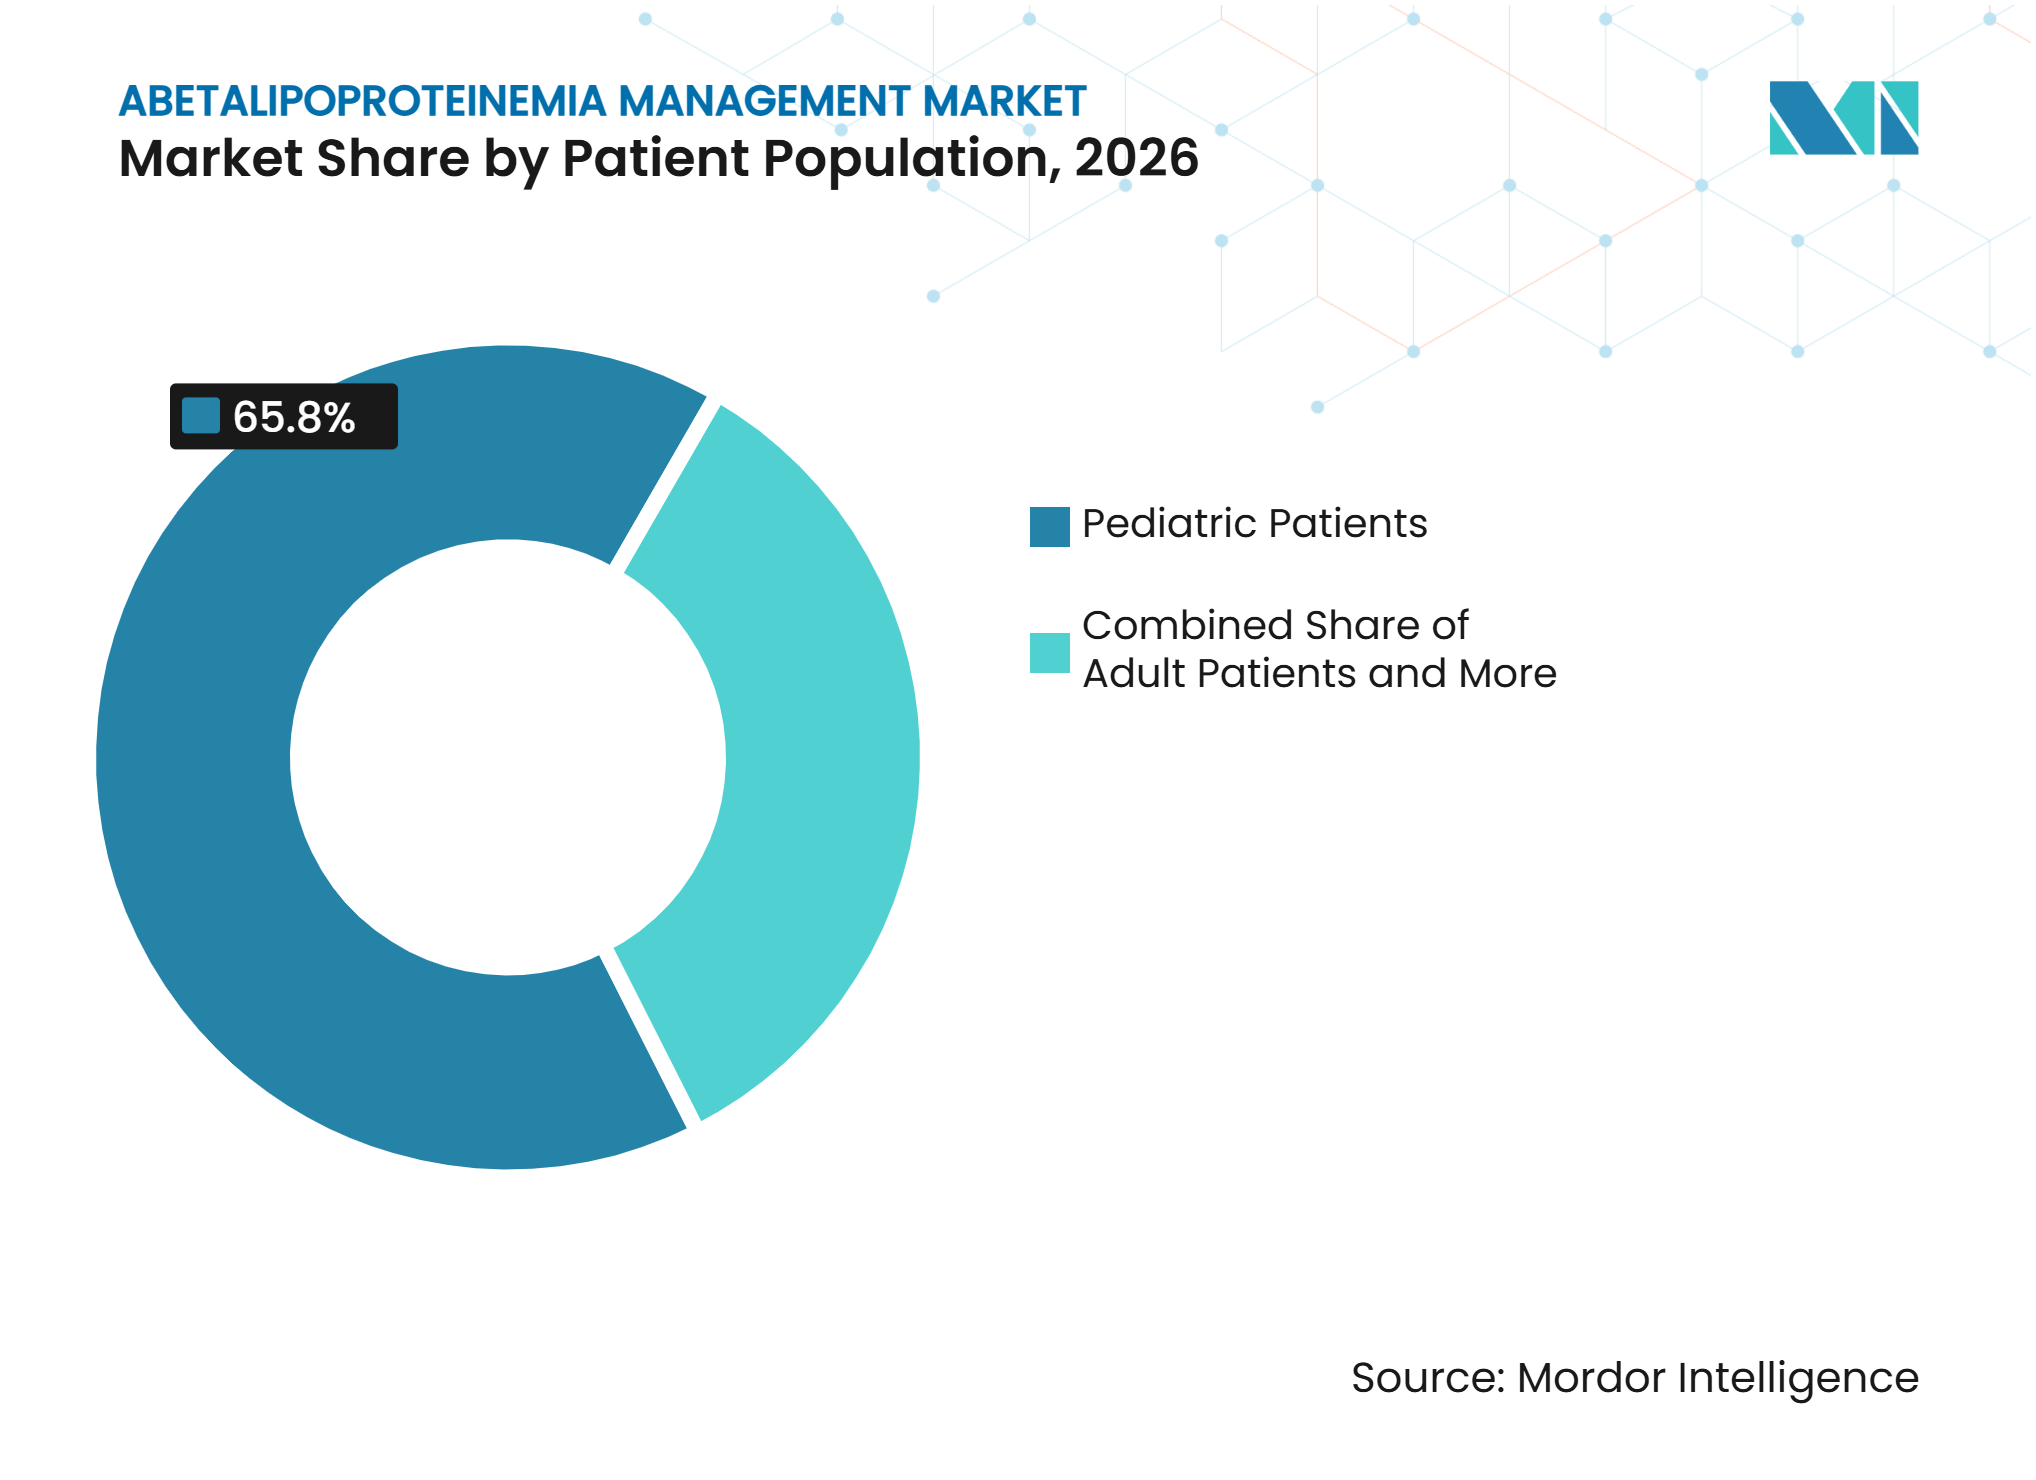
- Por população de pacientes, os pacientes pediátricos detiveram uma participação de receita de 65,83% em 2026 e devem crescer a um CAGR de 10,19% até 2032.
- Por usuário final, hospitais e clínicas detiveram 55,79% da receita em 2026, enquanto os laboratórios de diagnóstico devem crescer a um CAGR de 11,63% até 2032.
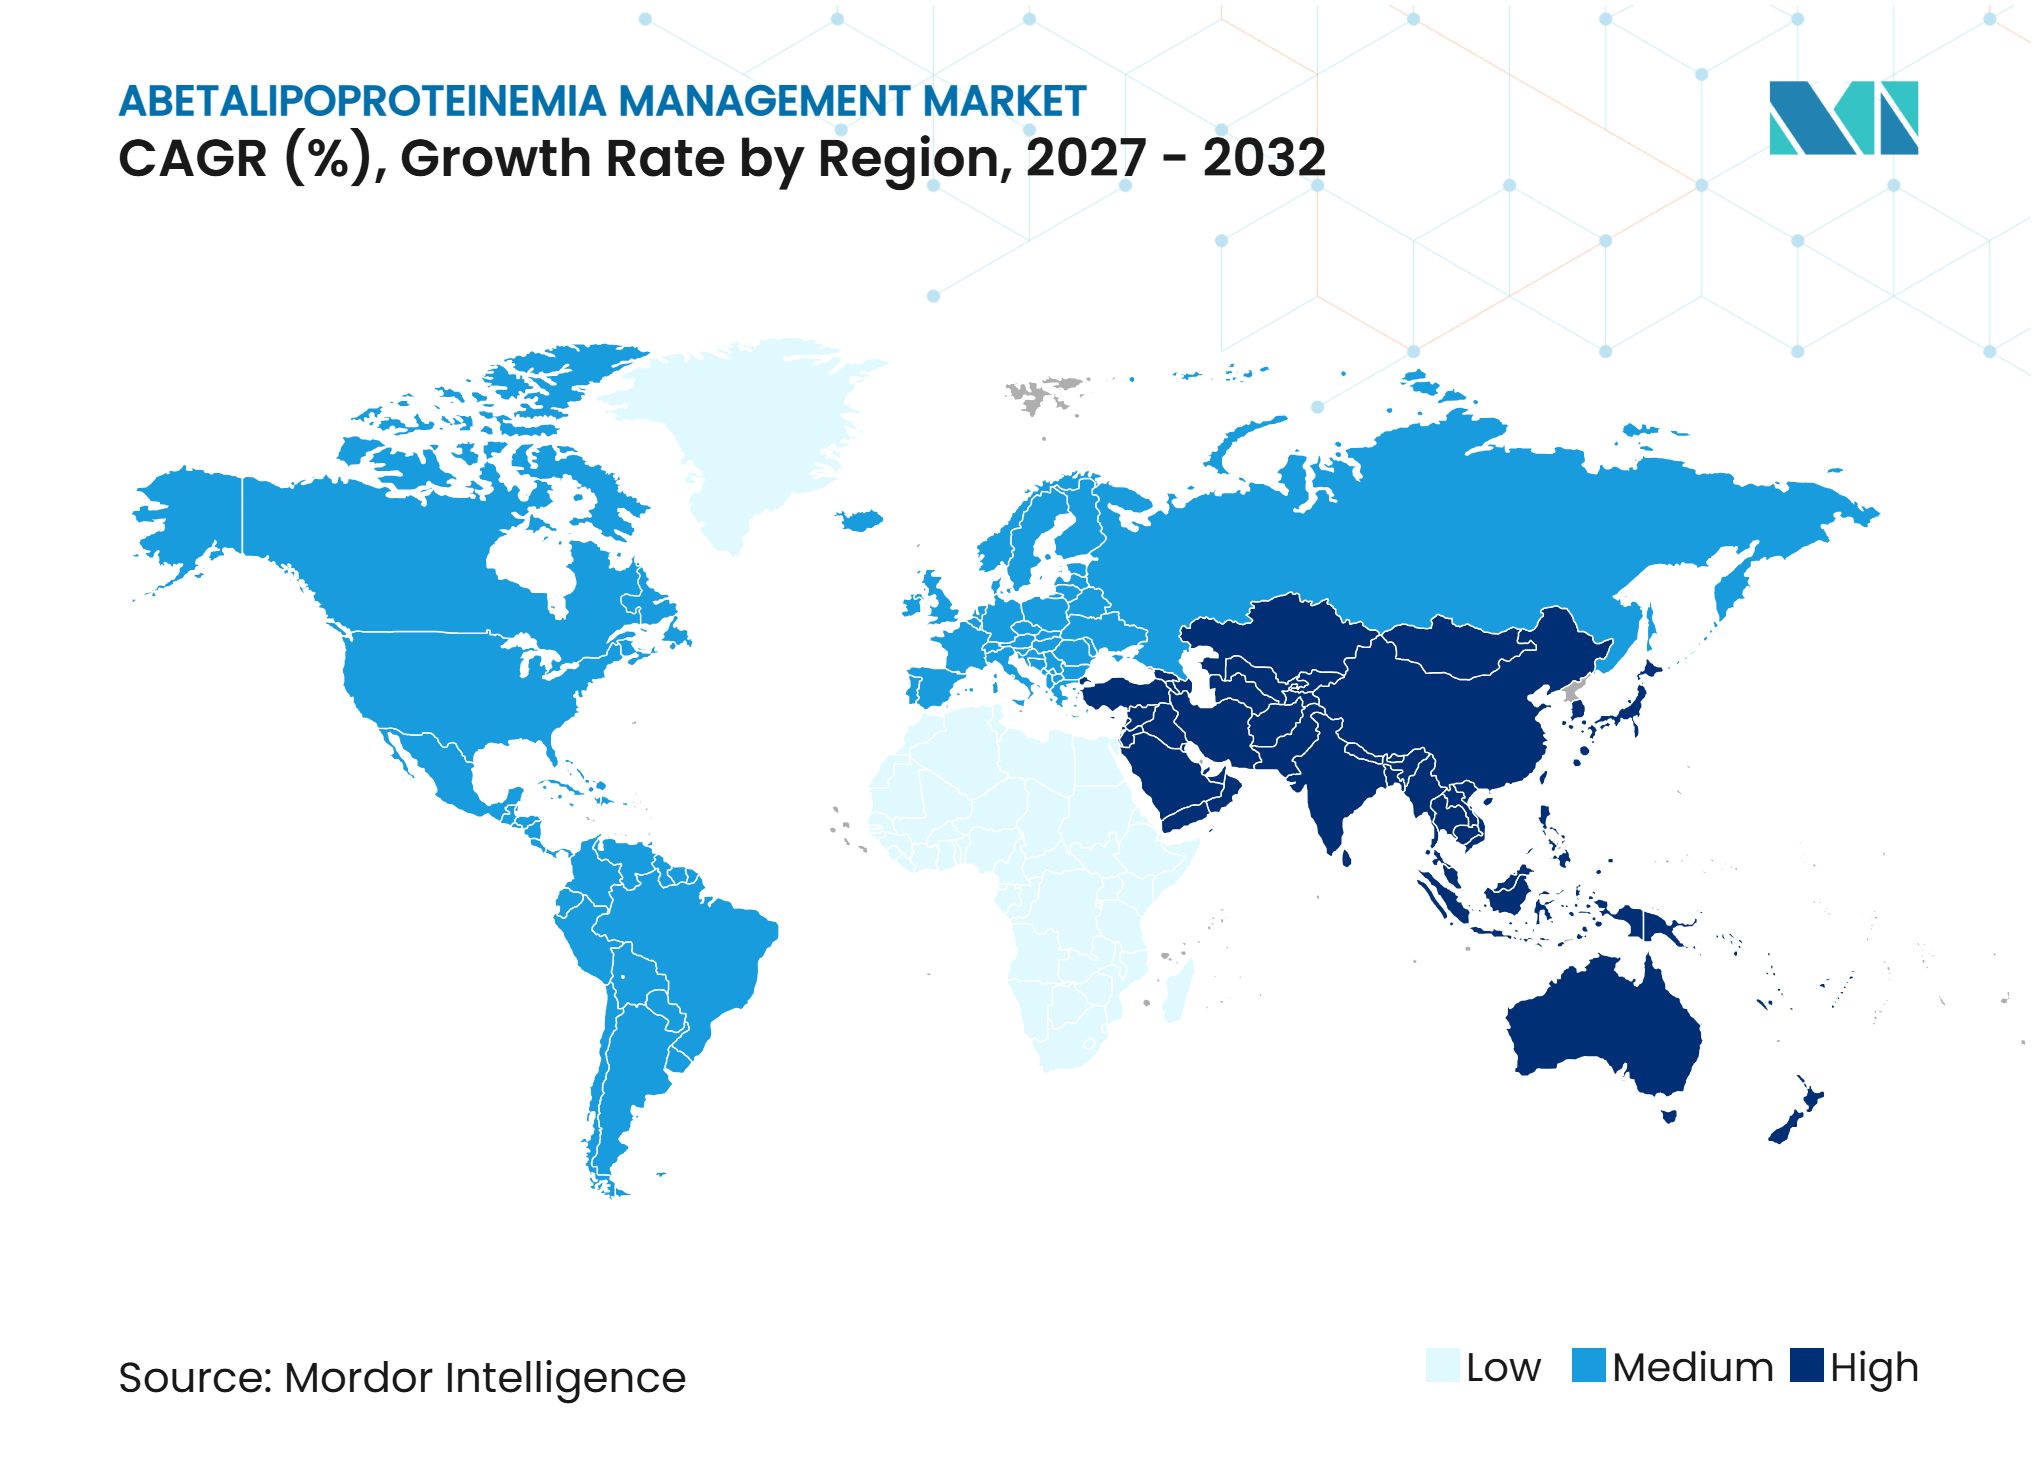
- Por geografia, a América do Norte deteve 37,89% da receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Gestão da Abetalipoproteinemia*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reconhecimento Mais Precoce por Meio de Testes Genéticos do MTTP | +1.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Maior Adoção da Gestão Vitalícia de Vitaminas Lipossolúveis | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Infraestrutura de Diagnóstico de Doenças Raras | +1.5% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Apoio Governamental e de Fundações à Pesquisa de Doenças Ultrarraras | +1.0% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Registros de Doenças Melhorando a Identificação e o Acompanhamento de Pacientes | +0.8% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Melhores Formulações de Vitaminas Miscíveis em Água e de Nutrição Médica | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Reconhecimento Mais Precoce por Meio de Testes Genéticos do MTTP
O mercado de gestão da abetalipoproteinemia se beneficia quando os clínicos utilizam testes baseados em genótipo mais cedo na via diagnóstica. A análise de sequência do MTTP identificou variantes patogênicas em 59 de 60 casos confirmados, enquanto a análise direcionada de deleções e duplicações abordou os casos restantes. Essa abordagem pode confirmar a doença em lactentes com má absorção de gorduras antes de um período prolongado de incerteza clínica. A GeneDx expandiu sua plataforma de genômica para doenças raras para quase 1 milhão de exomas e genomas em 2025[1]. Sua parceria com a Rede Sunshine Genetics da Flórida apoia o sequenciamento de genoma completo para 100.000 recém-nascidos no âmbito da Lei Sunshine Genetics. Programas maiores de sequenciamento neonatal poderiam criar a capacidade de teste e a profundidade de interpretação de variantes necessárias para identificar variantes do MTTP mais precocemente.
Maior Adoção da Gestão Vitalícia de Vitaminas Lipossolúveis
A reposição vitalícia de vitaminas lipossolúveis permanece central ao cuidado no mercado de gestão da abetalipoproteinemia. A suplementação sustentada de vitamina E é importante porque a deficiência não tratada pode levar a comprometimento neurológico progressivo e retinopatia. O mercado de gestão da abetalipoproteinemia se beneficia de prescrições repetidas e monitoramento de longo prazo, em vez de um curso de tratamento curto. A Fresenius Kabi introduziu 5 produtos de nutrição enteral em 2025, o que expandiu sua oferta de nutrição pediátrica e metabólica. Formulações de vitamina E miscíveis em água podem ser úteis quando a absorção prejudicada de gorduras limita a absorção oral convencional. Melhor absorção e menor carga de comprimidos podem fortalecer a adesão, que está intimamente ligada à estabilidade clínica de longo prazo.
Expansão da Infraestrutura de Diagnóstico de Doenças Raras
O mercado de gestão da abetalipoproteinemia também cresce à medida que os sistemas de diagnóstico nacionais identificam pacientes que, de outra forma, permaneceriam sem reconhecimento. A Coreia do Sul aumentou o número de pacientes elegíveis em seu Programa de Apoio ao Diagnóstico de Doenças Raras de 410 para 800 em 2025. O programa expandiu as doenças cobertas de 1.248 para 1.314 e adicionou capacidade de sequenciamento de genoma completo em 34 instituições designadas. Na Europa, a ERDERA planeja ampliar a reanálise de casos de doenças raras para mais de 100.000 pacientes por meio de sequenciamento de leitura longa, sequenciamento de RNA e mapeamento óptico do genoma. A ERDERA também relatou que a reanálise de dados agrupados resultou em 506 diagnósticos a partir de 6.447 casos não resolvidos no programa Solve-RD. Para o mercado de gestão da abetalipoproteinemia, um alcance diagnóstico mais amplo pode expandir a população de pacientes identificados, especialmente onde a capacidade de encaminhamento a especialistas tem sido historicamente limitada.
Apoio Governamental e de Fundações à Pesquisa de Doenças Ultrarraras
O apoio à pesquisa pública melhora a base de evidências e a infraestrutura em torno do mercado de gestão da abetalipoproteinemia. Os Institutos Nacionais de Saúde dos EUA concederam 26 milhões de USD no ano fiscal de 2025 para o Ciclo 5 da Rede de Pesquisa Clínica de Doenças Raras, apoiando 21 consórcios de pesquisa focados em história natural, biomarcadores e prontidão para ensaios clínicos. O Consórcio ROAR do Baylor College of Medicine recebeu 8,2 milhões de USD ao longo de 5 anos para pesquisa sobre acidemias orgânicas raras. No Reino Unido, o Plano de Ação para Doenças Raras 2025 inclui trabalho em coordenação de pesquisa e diagnóstico, incluindo uma plataforma de pesquisa de doenças raras com capacidade de lipidômica e metabolômica. Os registros de doenças podem melhorar o acompanhamento ao organizar dados clínicos longitudinais. Esses recursos podem fortalecer as vias futuras de teste, monitoramento e nutrição no mercado de gestão da abetalipoproteinemia.
Análise de Impacto das Restrições do Mercado de Gestão da Abetalipoproteinemia*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Ultrarara e Subdiagnóstico Persistente | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Ausência de uma Terapia Modificadora da Doença Aprovada | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Alta Carga de Comprimidos de Vitaminas em Altas Doses e Desafios de Adesão a Longo Prazo | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Cuidado Especializado Fragmentado e Vias de Reembolso | -0.6% | Fora da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Ultrarara e Subdiagnóstico Persistente
A população de pacientes muito pequena limita a oportunidade de volume para o mercado de gestão da abetalipoproteinemia. O distúrbio afeta menos de 1 em 1 milhão de pessoas em todo o mundo. Sintomas como esteatorreia, colesterol baixo, crescimento deficiente e diarreia crônica podem se sobrepor a condições nutricionais ou gastrointestinais mais comuns. Um relato de caso de oftalmologia de 2025 constatou que a avaliação retiniana levou ao diagnóstico após múltiplas avaliações genéticas anteriores não terem identificado a condição. Em sistemas com menos recursos, os sintomas podem ser atribuídos à desnutrição ou diarreia infecciosa antes que ocorra o encaminhamento genético. Esquemas de vitaminas em altas doses também podem ser difíceis de manter, particularmente quando o cuidado é fragmentado ou as vias de reembolso são incompletas.
Ausência de uma Terapia Modificadora da Doença Aprovada
Nenhum tratamento aprovado corrige a disfunção do MTTP que causa a abetalipoproteinemia. As intervenções disponíveis gerenciam a deficiência vitamínica a jusante e as consequências nutricionais, em vez de restaurar a montagem normal de lipoproteínas. Isso deixa os gastos comerciais concentrados em testes, suplementação e vigilância, em vez de tratamento molecular de alto custo. As terapias direcionadas ao RNA avançaram em condições lipídicas hereditárias relacionadas, embora não visem à disfunção do MTTP na abetalipoproteinemia. A ausência de um programa clínico direcionado ao MTTP significa que o mercado de gestão da abetalipoproteinemia permanecerá focado em gestão e monitoramento ao longo do período de previsão. A falta de uma opção curativa também aumenta a importância da adesão e do acompanhamento coordenado por especialistas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade de Gestão:
A Suplementação Ancora a Receita Enquanto os Testes Genéticos se ExpandemA suplementação de vitaminas lipossolúveis representou 61,45% da receita em 2026, tornando-a a modalidade líder no mercado de gestão da abetalipoproteinemia. Todo paciente confirmado requer reposição de alta dose e longo prazo, independentemente da gravidade da doença. A vitamina E forma a maior subcategoria, seguida pela vitamina A e combinações multivitamínicas. A gestão dietética e nutricional é a segunda maior modalidade, incluindo planos alimentares com baixo teor de gordura, suplementação de triglicerídeos de cadeia média e suporte de ácidos graxos essenciais. Essas intervenções visam reduzir o acúmulo intestinal de gordura e a esteatorreia, mantendo o estado nutricional[2].
A gestão por testes genéticos moleculares deve registrar um CAGR de 10,57% até 2032. Testes de gene único do MTTP, painéis de lipidemia, testes de exoma e testes de genoma apoiam a confirmação em crianças com má absorção de gorduras não resolvida. O conjunto de dados de 2025 da GeneDx contém quase 1 milhão de exomas e genomas clínicos e mais de 7 milhões de pontos de dados fenotípicos. Os testes sanguíneos permanecem importantes em todas as modalidades, pois a apolipoproteína B muito baixa ou ausente é um achado laboratorial definidor. O cuidado de suporte inclui reabilitação neurológica, revisão oftalmológica e monitoramento hepático, frequentemente prestados por meio de centros médicos acadêmicos.



Por Via de Administração:
Formulações Orais Ganham Terreno em Relação ao Cuidado InjetávelOs produtos injetáveis detiveram 65,34% do tamanho do mercado de gestão da abetalipoproteinemia em 2026. A administração parenteral de vitaminas lipossolúveis é utilizada quando a absorção gastrointestinal está comprometida ou quando a adesão oral é inadequada. O tratamento oral deve crescer a um CAGR de 11,23% até 2032. Formulações miscíveis em água podem melhorar a disponibilidade oral em condições de má absorção de gorduras. Essa abordagem é relevante porque a montagem normal de quilomícrons está prejudicada na abetalipoproteinemia.
A mudança para o tratamento oral pode transferir mais cuidados de rotina dos hospitais para ambientes domiciliares. Pode reduzir as visitas para administração e oferecer às famílias um regime diário mais prático. A Inovera Bioscience descreveu sua formulação Forvia como uma fonte miscível em água de vitaminas A, D, E e K para pessoas com má absorção intestinal. O alfa-tocoferol intramuscular permanece relevante para pacientes selecionados quando a reposição oral de vitamina E é insuficiente. Essas escolhas apoiam uma via de cuidado adaptada à gravidade clínica, à absorção e à adesão.
Por População de Pacientes:
A Identificação Pediátrica Define a Direção do CuidadoOs pacientes pediátricos detiveram 65,83% da participação de receita em 2026 e devem se expandir a um CAGR de 10,19% até 2032. Os sintomas geralmente começam na infância ou na primeira infância e incluem atraso no crescimento, diarreia, esteatorreia e distensão abdominal. A identificação precoce permite que a gestão vitamínica e nutricional comece antes que complicações irreversíveis se desenvolvam. A GeneDx está apoiando o programa de triagem genômica neonatal apoiado pelo estado da Flórida, que visa o sequenciamento de genoma completo para 100.000 recém-nascidos. A futura expansão do painel poderia criar um ponto de entrada mais precoce para o mercado de gestão da abetalipoproteinemia ao identificar pacientes com variantes do MTTP.
Os adultos formam um grupo secundário de pacientes que pode incluir pessoas diagnosticadas somente após anos de doença não reconhecida. O diagnóstico tardio pode coincidir com complicações neurológicas estabelecidas e uma maior necessidade de cuidado coordenado. Os pacientes geriátricos permanecem um grupo pequeno, mas podem necessitar de monitoramento oftalmológico de longo prazo e reabilitação neurológica. O diagnóstico pediátrico mais precoce pode prevenir algumas complicações posteriores por meio de reposição e monitoramento contínuos. O setor de gestão da abetalipoproteinemia é, portanto, moldado pela capacidade de converter a detecção pediátrica em cuidado preventivo contínuo.

Por Usuário Final:
Hospitais Lideram Enquanto Laboratórios de Diagnóstico se ExpandemHospitais e clínicas detiveram 55,79% da receita em 2026 porque a abetalipoproteinemia afeta múltiplos sistemas orgânicos. Gastroenterologistas pediátricos, especialistas em metabolismo, neurologistas e oftalmologistas frequentemente precisam coordenar o cuidado. Essas especialidades estão comumente concentradas em ambientes terciários. Os hospitais também gerenciam apresentações agudas e pacientes que necessitam de reposição injetável. Seu papel no mercado de gestão da abetalipoproteinemia inclui a coordenação de testes, prescrições nutricionais e avaliações periódicas.
Os laboratórios de diagnóstico devem crescer a um CAGR de 11,63% até 2032. A integração da Invitae pela Labcorp expandiu o catálogo combinado de testes genéticos para mais de 6.500 testes. A Labcorp também relatou que suas ferramentas Moon e Apollo submeteram mais de 1,7 milhão de classificações ao ClinVar. Essas capacidades podem encurtar os prazos de interpretação para testes do MTTP e de doenças raras relacionadas. O cuidado domiciliar e comunitário permanece pequeno, mas regimes orais miscíveis em água e monitoramento nutricional remoto podem apoiar seu desenvolvimento.
Análise Geográfica
América do Norte
A América do Norte deteve 37,89% da participação do mercado de gestão da abetalipoproteinemia em 2026. A região combina centros especializados em doenças metabólicas raras, reembolso estabelecido para testes genéticos e infraestrutura para doenças órfãs. A GeneDx relatou que seu conjunto de dados Infinity de 2025 incluía quase 1 milhão de exomas e genomas, mais de 2,5 milhões de testes genéticos e mais de 7 milhões de pontos de dados fenotípicos. Esse recurso pode apoiar a interpretação de variantes do MTTP em grupos de pacientes mais diversos. O programa planejado de triagem genômica neonatal da Flórida também mostra como a capacidade diagnóstica pública e privada pode aproximar a detecção de doenças raras do nascimento.
Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 10,45% até 2032. A Coreia do Sul expandiu seu Programa de Apoio ao Diagnóstico de Doenças Raras em 2025 por meio de maior elegibilidade, mais doenças cobertas e sequenciamento de genoma completo em 34 instituições. China e Índia oferecem um maior conjunto de pacientes potenciais, mas os testes para doenças ultrarraras permanecem concentrados nas principais cidades. Os programas de medicina genômica da Austrália em hospitais infantis também estão aumentando a capacidade de identificar condições metabólicas raras. O crescimento regional dependerá de se o acesso ao sequenciamento se estende além dos centros especializados e está vinculado ao reembolso e ao acompanhamento.
Europa, América do Sul e Oriente Médio e África
A Europa é o segundo maior bloco regional no mercado de gestão da abetalipoproteinemia porque possui vias de cuidado estruturadas e pesquisa genômica colaborativa. O Estudo Generation do NHS England visa sequenciar até 100.000 recém-nascidos e rastrear mais de 200 condições raras. Na América do Sul, a Sociedade Europeia de Aterosclerose realizou em 2025 um curso avançado para clínicos latino-americanos sobre distúrbios lipídicos raros, incluindo condições frequentemente subdiagnosticadas. No mercado de gestão da abetalipoproteinemia, o Oriente Médio e a África têm uma maior probabilidade estrutural de condições recessivas em algumas populações consanguíneas. Ainda assim, os serviços metabólicos especializados permanecem concentrados em grandes centros urbanos e requerem vínculos de encaminhamento mais fortes, acesso laboratorial e capacidade especializada.
Cenário Competitivo
Concentração do Mercado
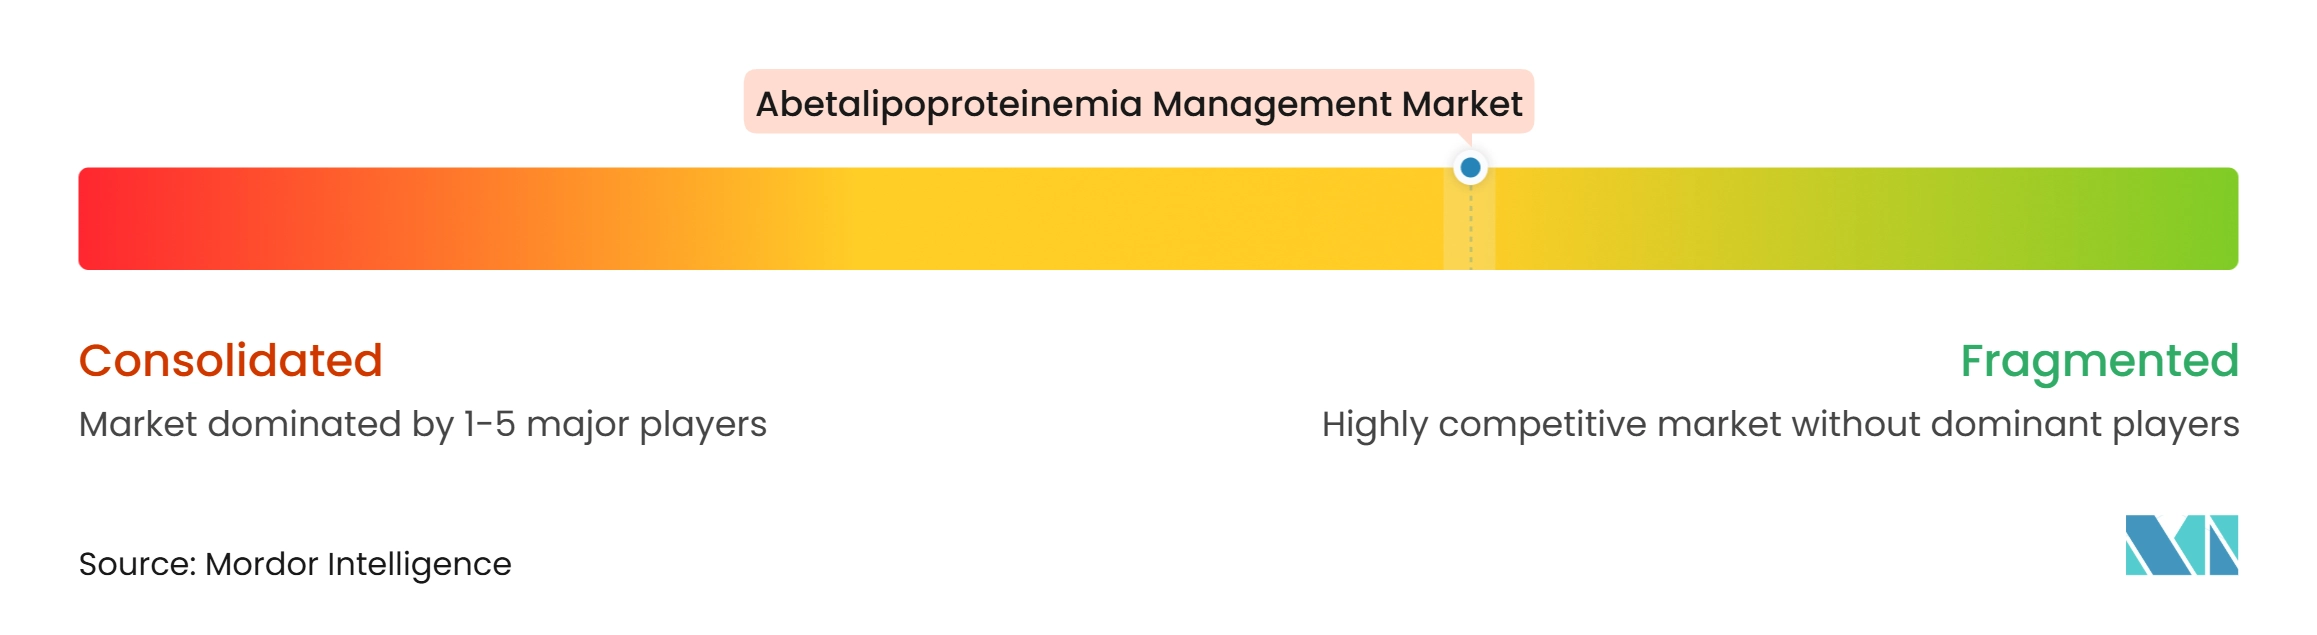
O mercado de gestão da abetalipoproteinemia é moderadamente fragmentado entre diagnósticos moleculares, nutrição médica e cuidado de suporte. GeneDx, Labcorp e CENTOGENE são importantes no diagnóstico de doenças raras porque suas plataformas combinam sequenciamento com interpretação de variantes. O recurso de dados da CENTOGENE inclui pacientes de mais de 120 países, proporcionando-lhe uma base ampla para análise de doenças raras. A concorrência em nutrição médica centra-se na biodisponibilidade, sabor, conveniência de dosagem e embalagem.
A CENTOGENE lançou o CentoGenome Ultra-Fast em fevereiro de 2025, com resultados de sequenciamento de genoma completo disponíveis em 5 dias úteis para ambientes de cuidados intensivos. A GeneDx fez parceria com a Universidade Estadual da Flórida e a Rede Sunshine Genetics da Flórida em outubro de 2025 para apoiar a triagem genômica neonatal apoiada pelo estado. A Labcorp expandiu o acesso aos testes da Invitae por meio do Epic Aura em outubro de 2025, o que simplificou o pedido de testes e a entrega de resultados para sistemas de saúde que utilizam o Epic. A Fresenius Kabi expandiu sua oferta de nutrição enteral com 5 produtos em 2025. Essas ações mostram que a velocidade do diagnóstico, o acesso clínico e a qualidade das formulações são os principais alavancadores competitivos no mercado de gestão da abetalipoproteinemia.
O mercado de gestão da abetalipoproteinemia ainda carece de uma plataforma totalmente integrada que conecte a confirmação genética, a prescrição nutricional, o monitoramento da adesão e a vigilância de complicações. Essa lacuna deixa espaço para modelos de serviço coordenados que ajudem as famílias a navegar pelo cuidado de longo prazo no mercado de gestão da abetalipoproteinemia. A acreditação ISO 15189 e a certificação do Colégio de Patologistas Americanos são requisitos de qualidade importantes para laboratórios que competem por trabalhos de teste de doenças raras. Programas relacionados a distúrbios lipídicos raros mostram que medicamentos direcionados ao RNA podem alcançar pacientes e mercados comerciais, mas nenhum atualmente aborda a disfunção do MTTP. O setor de gestão da abetalipoproteinemia permanece definido por fornecedores especializados, em vez de um pequeno grupo de líderes verticalmente integrados.
Líderes do Setor de Gestão da Abetalipoproteinemia
-
Abbott Laboratories
-
Danone S.A.
-
Fulgent Genetics, Inc.
-
Labcorp Holdings Inc.
-
Nestlé Health Science
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão da Abetalipoproteinemia Empresas cobertas neste relatório
- Abbott Laboratories
- Ambry Genetics
- Arrowhead Pharmaceuticals
- ARUP Laboratories
- Baxter
- Baylor Genetics
- Blueprint Genetics
- CENTOGENE N.V.
- Chiesi Farmaceutici
- Danone
- Eurofins
- Fresenius
- Fulgent Genetics, Inc.
- GeneDx, LLC
- Ionis Pharmaceuticals
- Labcorp Holdings Inc.
- Nestlé Health Science
- PreventionGenetics, LLC
- Recordati S.p.A.
Desenvolvimentos industriais recentes em Mercado de Gestão da Abetalipoproteinemia
- Janeiro de 2026: A Recordati S.p.A. anunciou um acordo de colaboração e licença com a Moderna para desenvolver e comercializar o mRNA-3927, um terapêutico investigacional baseado em mRNA para a acidemia propiônica. Nos termos do acordo, a Moderna lidera o desenvolvimento enquanto a Recordati lidera a comercialização global. O mRNA-3927 seria o primeiro tratamento modificador da doença para a acidemia propiônica se aprovado, sinalizando a expansão estratégica da Recordati dentro dos erros inatos do metabolismo raros que compartilham paralelos de gestão com a abetalipoproteinemia.
- Novembro de 2025: A GeneDx apresentou o GeneDx Infinity™, o maior conjunto de dados genmicos de doenças raras divulgado publicamente no mundo, composto por quase 1 milhão de exomas e genomas, mais de 2,5 milhões de testes genéticos e mais de 7 milhões de pontos de dados fenotípicos. O lançamento estabelece o ExomeDx™ e o GenomeDx™ da GeneDx como produtos de diagnóstico de doenças raras ricos em dados disponíveis para interpretação de variantes do MTTP e diagnóstico de distúrbios lipídicos raros.
Escopo do Relatório Global do Mercado de Gestão da Abetalipoproteinemia
De acordo com o escopo do relatório, a gestão da abetalipoproteinemia abrange o diagnóstico, o tratamento nutricional, a suplementação vitamínica e o monitoramento de longo prazo da abetalipoproteinemia, um distúrbio hereditário associado à formação prejudicada de lipoproteínas e à má absorção de vitaminas lipossolúveis.
O relatório abrange a gestão por meio de testes moleculares e sanguíneos, reposição vitamínica, suporte dietético, monitoramento de complicações, vias de administração, populações de pacientes e ambientes de cuidado envolvidos no diagnóstico, prescrição, dispensação e monitoramento da gestão da abetalipoproteinemia.
O mercado de gestão da abetalipoproteinemia é segmentado por modalidade de gestão, via de administração, população de pacientes e usuário final. Por modalidade de gestão, o mercado é segmentado em gestão por testes genéticos moleculares, gestão por testes sanguíneos, suplementação de vitaminas lipossolúveis, gestão dietética e nutricional, gestão de suporte e complicações e outras modalidades de gestão. A gestão por testes genéticos moleculares é ainda segmentada em sequenciamento de gene único do MTTP, análise de deleções e duplicações do MTTP, painéis multigênicos de lipidemia e sequenciamento de exoma completo e genoma. A gestão por testes sanguíneos é ainda segmentada em testes de painel lipídico, testes de apolipoproteína B, testes de nível de vitaminas lipossolúveis, testes de função hepática e monitoramento de hematologia e coagulação.
A suplementação de vitaminas lipossolúveis é ainda segmentada em suplementação de vitamina A, suplementação de vitamina D, suplementação de vitamina E, suplementação de vitamina K e combinações multivitamínicas. A gestão dietética e nutricional é ainda segmentada em gestão dietética com baixo teor de gordura, suplementação de ácidos graxos essenciais, gestão de triglicerídeos de cadeia média e fórmulas modulares de nutrição médica. A gestão de suporte e complicações é ainda segmentada em serviços de nutricionista e dietista, reabilitação neurológica, monitoramento oftalmológico, monitoramento de doenças hepáticas e suporte de hematologia e coagulação. Por via de administração, o mercado é segmentado em oral, injetável e outras vias clinicamente aplicáveis. Por população de pacientes, o mercado é segmentado em pacientes pediátricos, pacientes adultos e pacientes geriátricos. Por usuário final, o mercado é segmentado em hospitais e clínicas, laboratórios de diagnóstico, clínicas especializadas, centros acadêmicos e de pesquisa e cuidado domiciliar e comunitário.
Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Gestão por Testes Genéticos Moleculares | Sequenciamento de Gene Único do MTTP |
| Análise de Deleções e Duplicações do MTTP | |
| Painéis Multigênicos de Lipidemia | |
| Sequenciamento de Exoma Completo e Genoma | |
| Gestão por Testes Sanguíneos | Testes de Painel Lipídico |
| Testes de Apolipoproteína B | |
| Testes de Nível de Vitaminas Lipossolúveis | |
| Testes de Função Hepática | |
| Monitoramento de Hematologia e Coagulação | |
| Suplementação de Vitaminas Lipossolúveis | Suplementação de Vitamina A |
| Suplementação de Vitamina D | |
| Suplementação de Vitamina E | |
| Suplementação de Vitamina K | |
| Combinações Multivitamínicas | |
| Gestão Dietética e Nutricional | Gestão Dietética com Baixo Teor de Gordura |
| Suplementação de Ácidos Graxos Essenciais | |
| Gestão de Triglicerídeos de Cadeia Média | |
| Fórmulas Modulares de Nutrição Médica | |
| Gestão de Suporte e Complicações | Serviços de Nutricionista e Dietista |
| Reabilitação Neurológica | |
| Monitoramento Oftalmológico | |
| Monitoramento de Doenças Hepáticas | |
| Suporte de Hematologia e Coagulação | |
| Outras Modalidades de Gestão |
| Oral |
| Injetável |
| Outras Vias Clinicamente Aplicáveis |
| Pacientes Pediátricos |
| Pacientes Adultos |
| Pacientes Geriátricos |
| Hospitais e Clínicas |
| Laboratórios de Diagnóstico |
| Clínicas Especializadas |
| Centros Acadêmicos e de Pesquisa |
| Cuidado Domiciliar e Comunitário |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modalidade de Gestão | Gestão por Testes Genéticos Moleculares | Sequenciamento de Gene Único do MTTP |
| Análise de Deleções e Duplicações do MTTP | ||
| Painéis Multigênicos de Lipidemia | ||
| Sequenciamento de Exoma Completo e Genoma | ||
| Gestão por Testes Sanguíneos | Testes de Painel Lipídico | |
| Testes de Apolipoproteína B | ||
| Testes de Nível de Vitaminas Lipossolúveis | ||
| Testes de Função Hepática | ||
| Monitoramento de Hematologia e Coagulação | ||
| Suplementação de Vitaminas Lipossolúveis | Suplementação de Vitamina A | |
| Suplementação de Vitamina D | ||
| Suplementação de Vitamina E | ||
| Suplementação de Vitamina K | ||
| Combinações Multivitamínicas | ||
| Gestão Dietética e Nutricional | Gestão Dietética com Baixo Teor de Gordura | |
| Suplementação de Ácidos Graxos Essenciais | ||
| Gestão de Triglicerídeos de Cadeia Média | ||
| Fórmulas Modulares de Nutrição Médica | ||
| Gestão de Suporte e Complicações | Serviços de Nutricionista e Dietista | |
| Reabilitação Neurológica | ||
| Monitoramento Oftalmológico | ||
| Monitoramento de Doenças Hepáticas | ||
| Suporte de Hematologia e Coagulação | ||
| Outras Modalidades de Gestão | ||
| Por Via de Administração | Oral | |
| Injetável | ||
| Outras Vias Clinicamente Aplicáveis | ||
| Por População de Pacientes | Pacientes Pediátricos | |
| Pacientes Adultos | ||
| Pacientes Geriátricos | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Laboratórios de Diagnóstico | ||
| Clínicas Especializadas | ||
| Centros Acadêmicos e de Pesquisa | ||
| Cuidado Domiciliar e Comunitário | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento na gestão da abetalipoproteinemia?
Testes do MTTP mais precoces, programas genômicos neonatais, maior capacidade de diagnóstico de doenças raras e reposição vitalícia de vitaminas sustentam o crescimento.
Qual modalidade de cuidado representa a maior participação?
A suplementação de vitaminas lipossolúveis lidera com 61,45% da receita em 2026 porque é necessária ao longo da vida para pacientes confirmados.
Por que os testes genéticos moleculares estão crescendo rapidamente?
Os testes genéticos moleculares devem crescer a um CAGR de 10,57% até 2032, à medida que os testes de exoma, genoma e MTTP direcionado se tornam mais acessíveis.
Qual via de administração está crescendo mais rapidamente?
O tratamento oral deve crescer a um CAGR de 11,23% até 2032, pois as formulações miscíveis em água podem apoiar a absorção em condições de má absorção de gorduras.
Qual região tem o maior crescimento projetado?
A Ásia-Pacífico deve se expandir a um CAGR de 10,45% até 2032, apoiada por nova capacidade diagnóstica e maior conscientização sobre doenças raras.
Por que os hospitais são centrais para o cuidado ao paciente?
Hospitais e clínicas detiveram 55,79% da receita em 2026 porque a gestão frequentemente requer suporte em gastroenterologia, neurologia, oftalmologia e nutrição.