
Tamaño y Participación del Mercado de Gestión de la Abetalipoproteinemia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
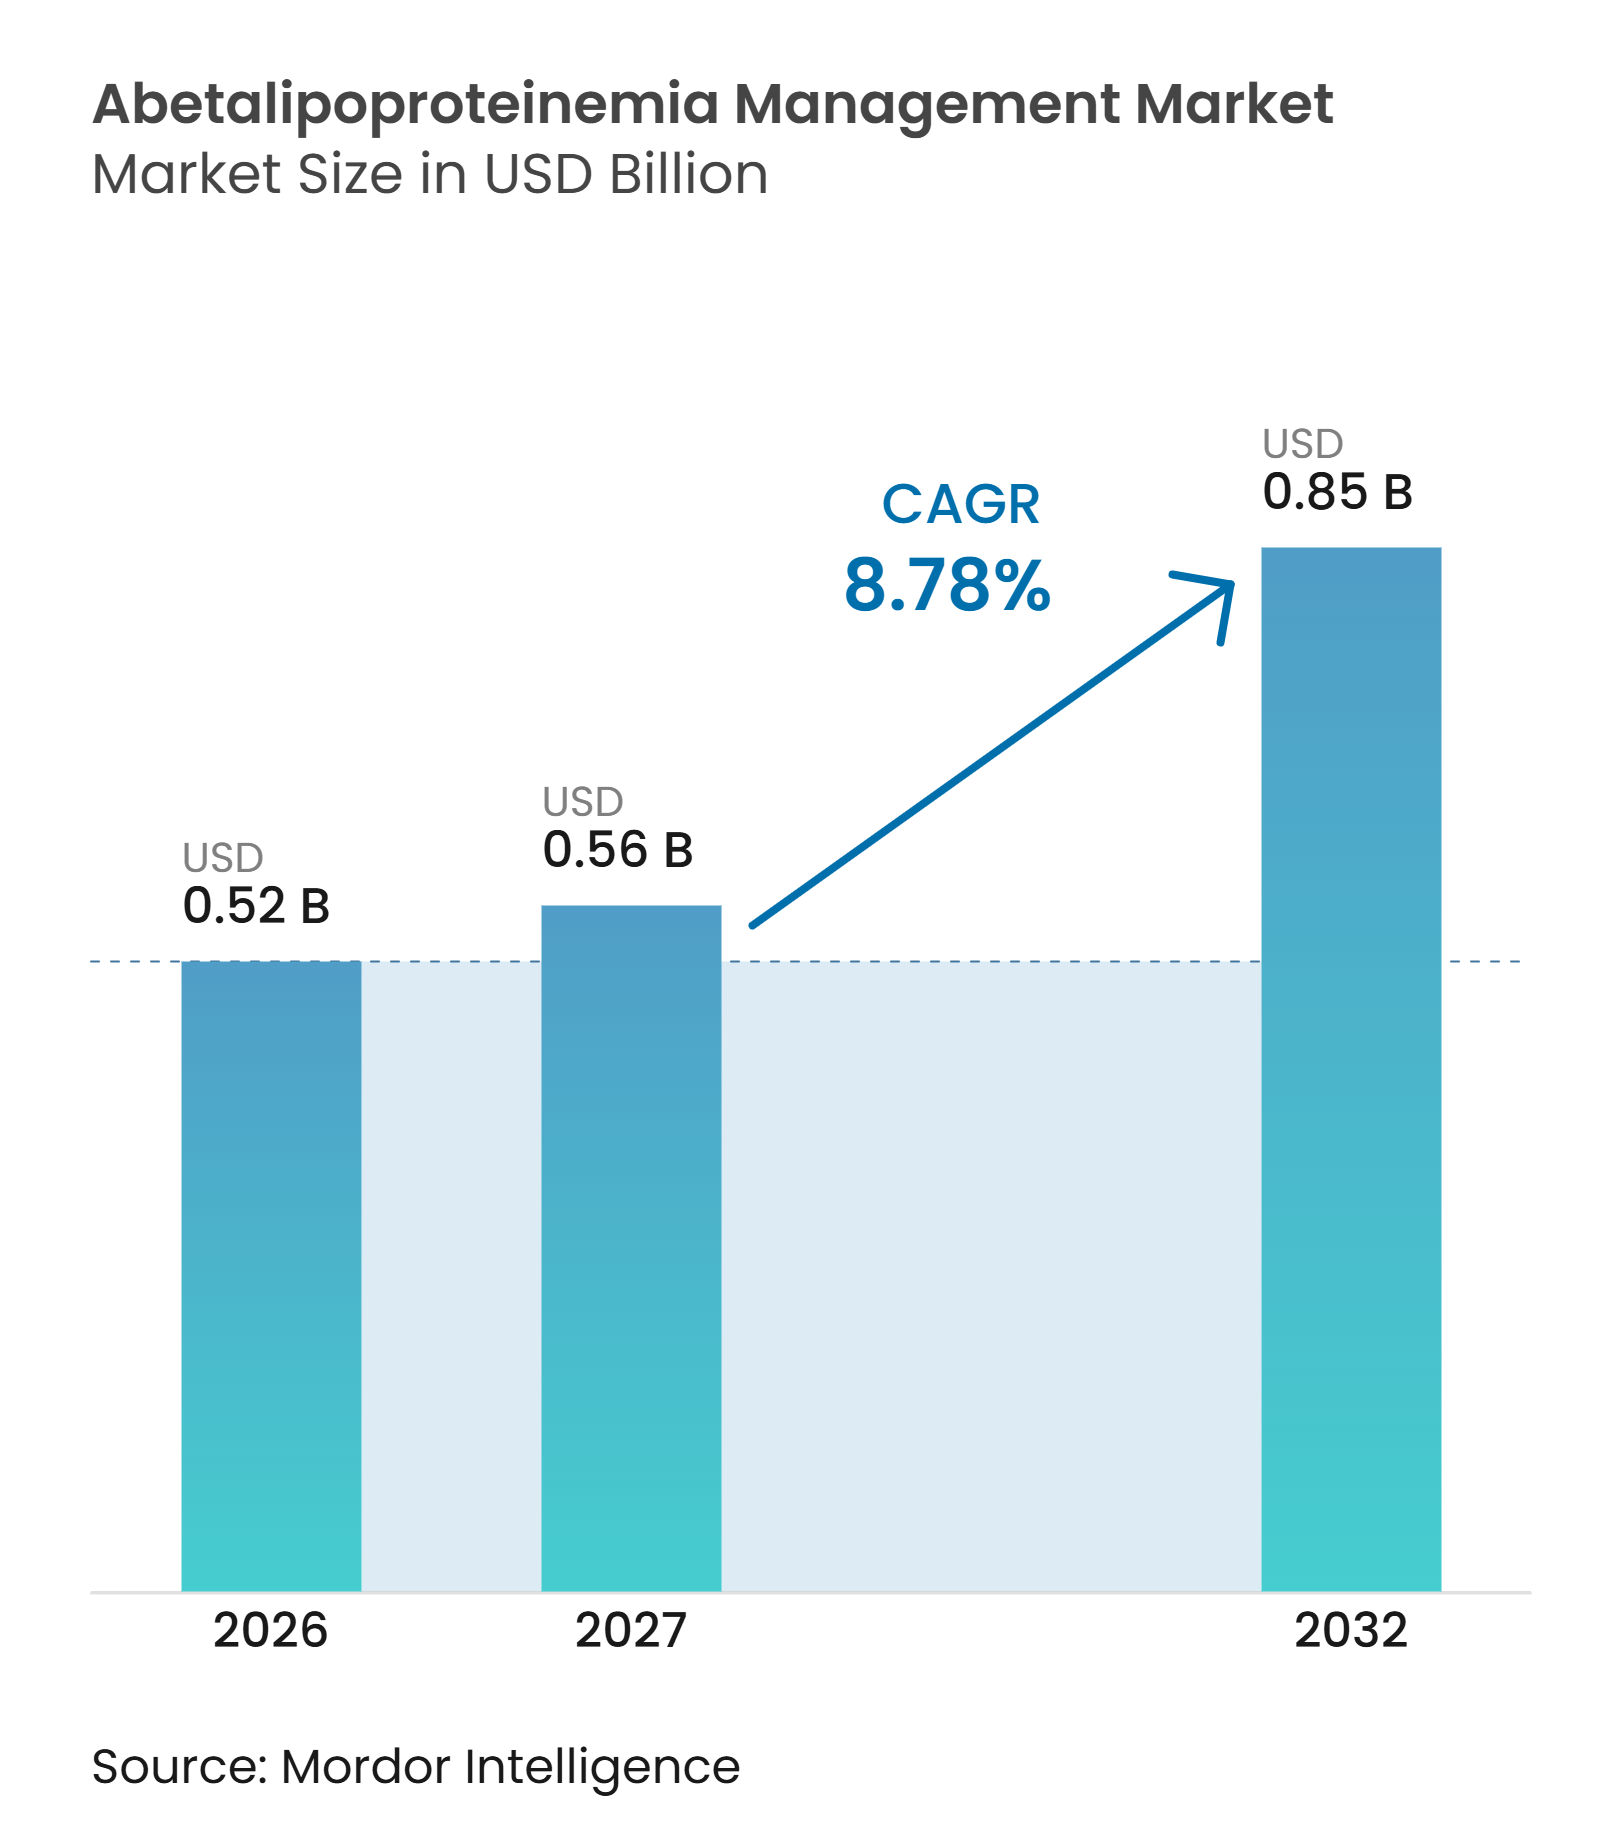
| Tamaño del Mercado (2027) | 0.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de la Abetalipoproteinemia por Mordor Intelligence
Se espera que el tamaño del Mercado de Gestión de la Abetalipoproteinemia crezca de 0,52 mil millones de USD en 2026 a 0,56 mil millones de USD en 2027 y se prevé que alcance los 0,85 mil millones de USD para 2032 a una CAGR del 8,78% durante el período 2027-2032.
La abetalipoproteinemia es un trastorno hereditario causado por variantes patogénicas en el gen MTTP, que impide el ensamblaje normal de quilomicrones y VLDL y provoca una profunda malabsorción de grasas. El mercado de gestión de la abetalipoproteinemia se centra, por tanto, en la confirmación diagnóstica, la suplementación vitamínica de por vida, el apoyo nutricional y el seguimiento multidisciplinario, en lugar de en un medicamento modificador de la enfermedad. Este modelo de atención sustenta una demanda recurrente, ya que la reposición vitamínica y la vigilancia continúan a lo largo de la vida del paciente. Una identificación genética más temprana puede trasladar la atención de la respuesta a crisis hacia la suplementación preventiva antes de que se desarrollen daños retinianos y neurológicos. La oportunidad de mercado depende de la eficacia con que los sistemas de salud identifiquen a los pacientes, apoyen la adherencia y conecten las pruebas con la nutrición a largo plazo y la atención especializada.
Conclusiones Clave del Informe
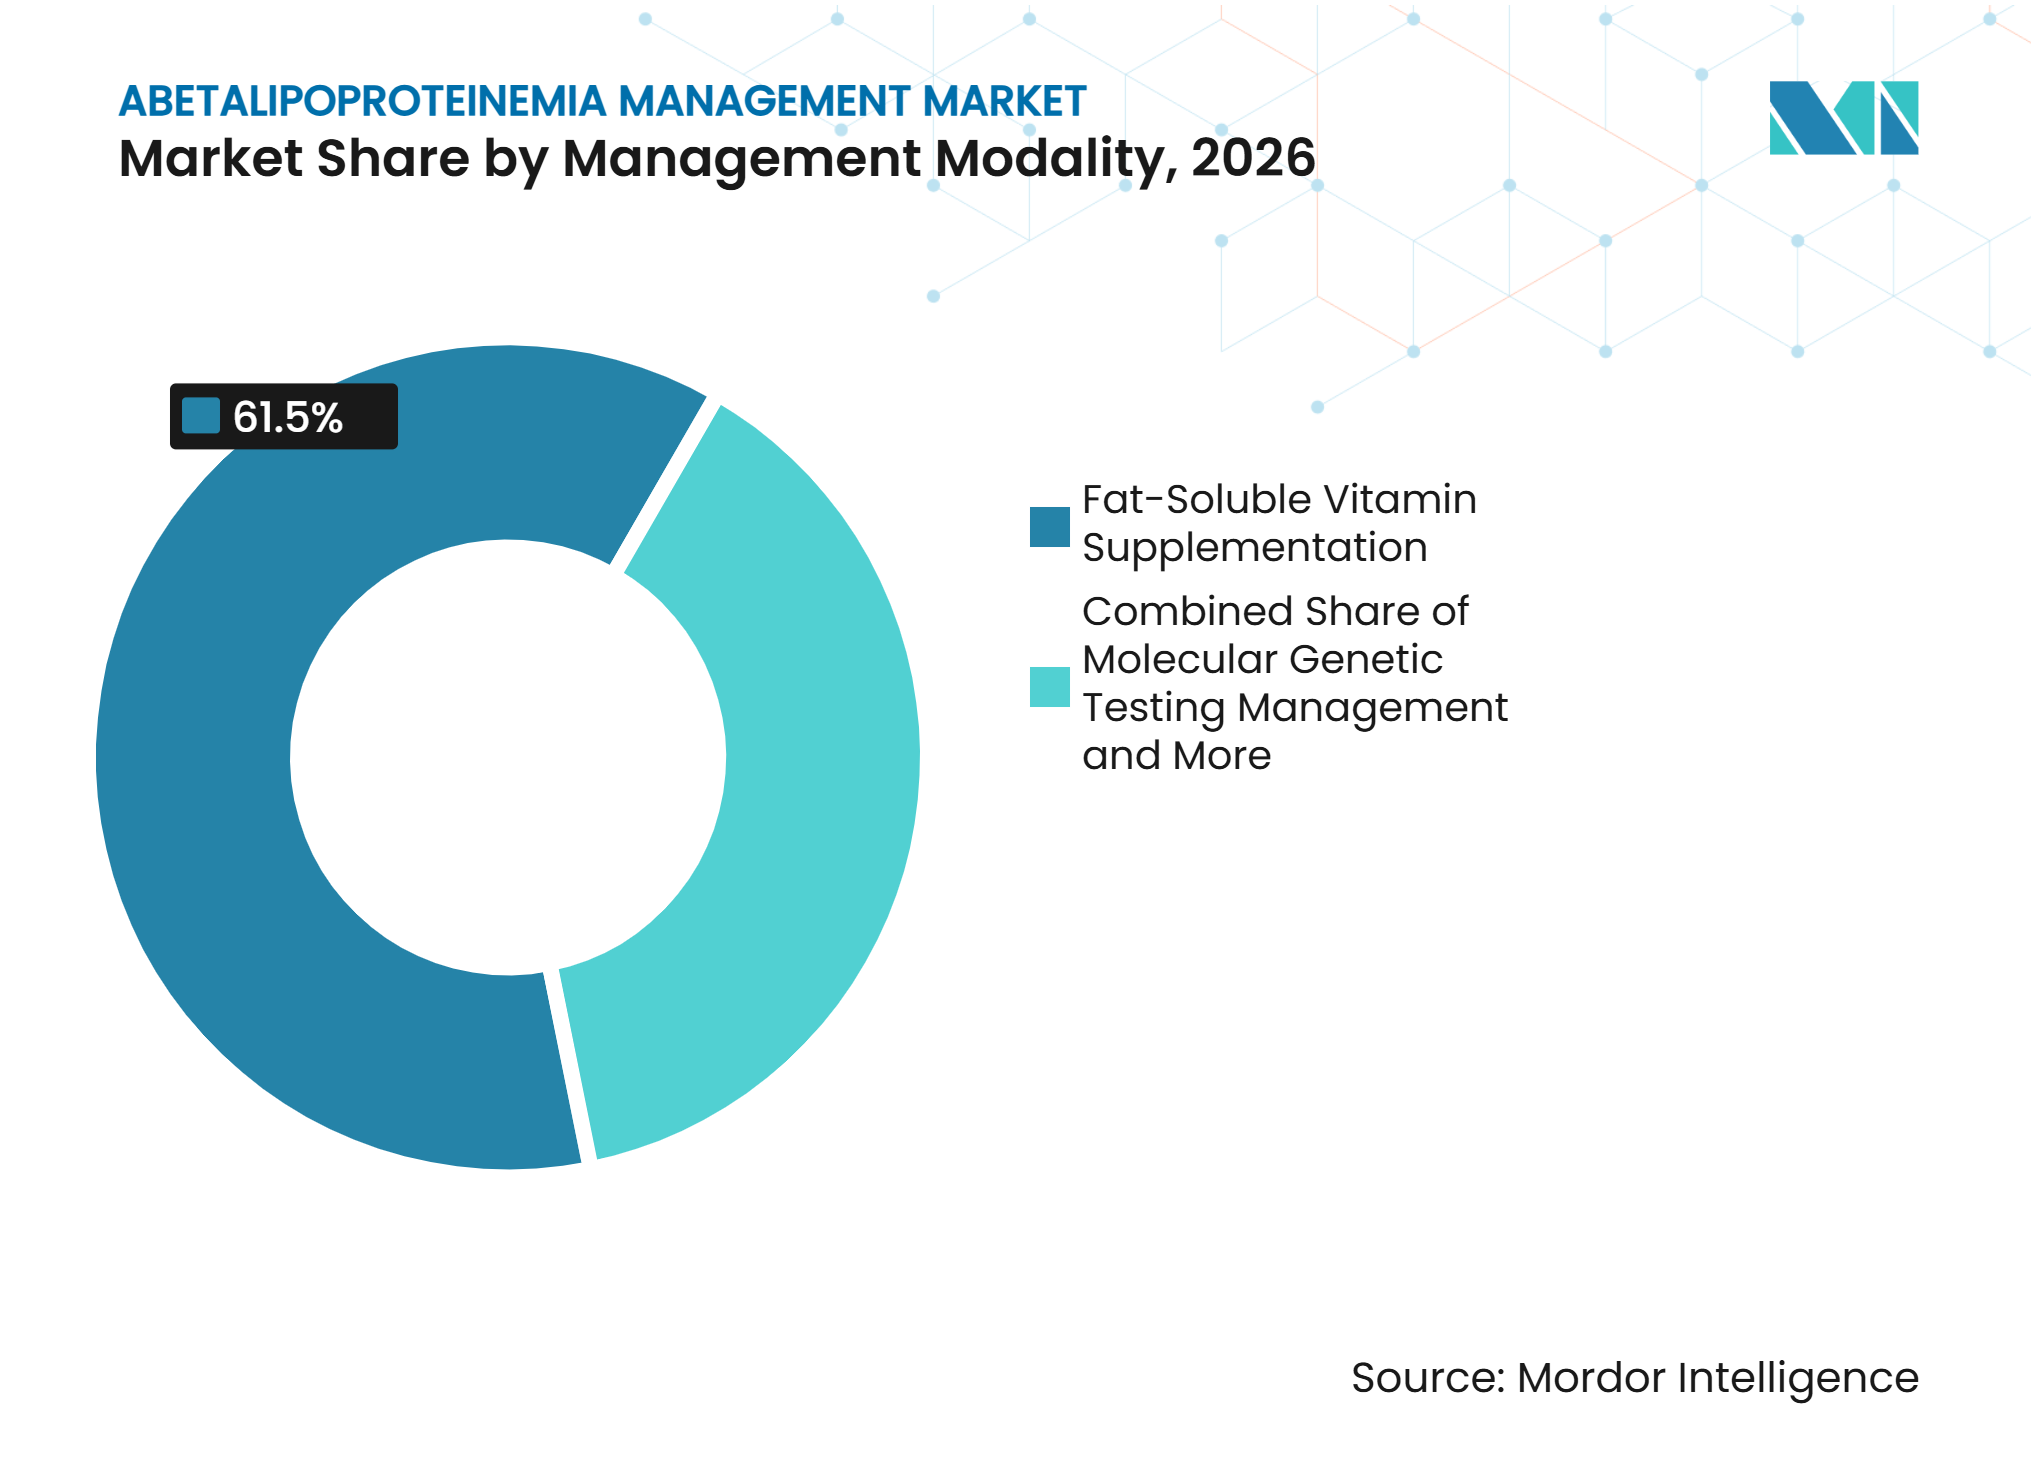
- Por modalidad de gestión, la suplementación con vitaminas liposolubles representó el 61,45% de la participación del mercado de gestión de la abetalipoproteinemia en 2026, mientras que se proyecta que las pruebas genéticas moleculares crezcan a una CAGR del 10,57% hasta 2032.
- Por vía de administración, los productos inyectables representaron el 65,34% del tamaño del mercado de gestión de la abetalipoproteinemia en 2026, mientras que se prevé que los productos orales se expandan a una CAGR del 11,23% hasta 2032.
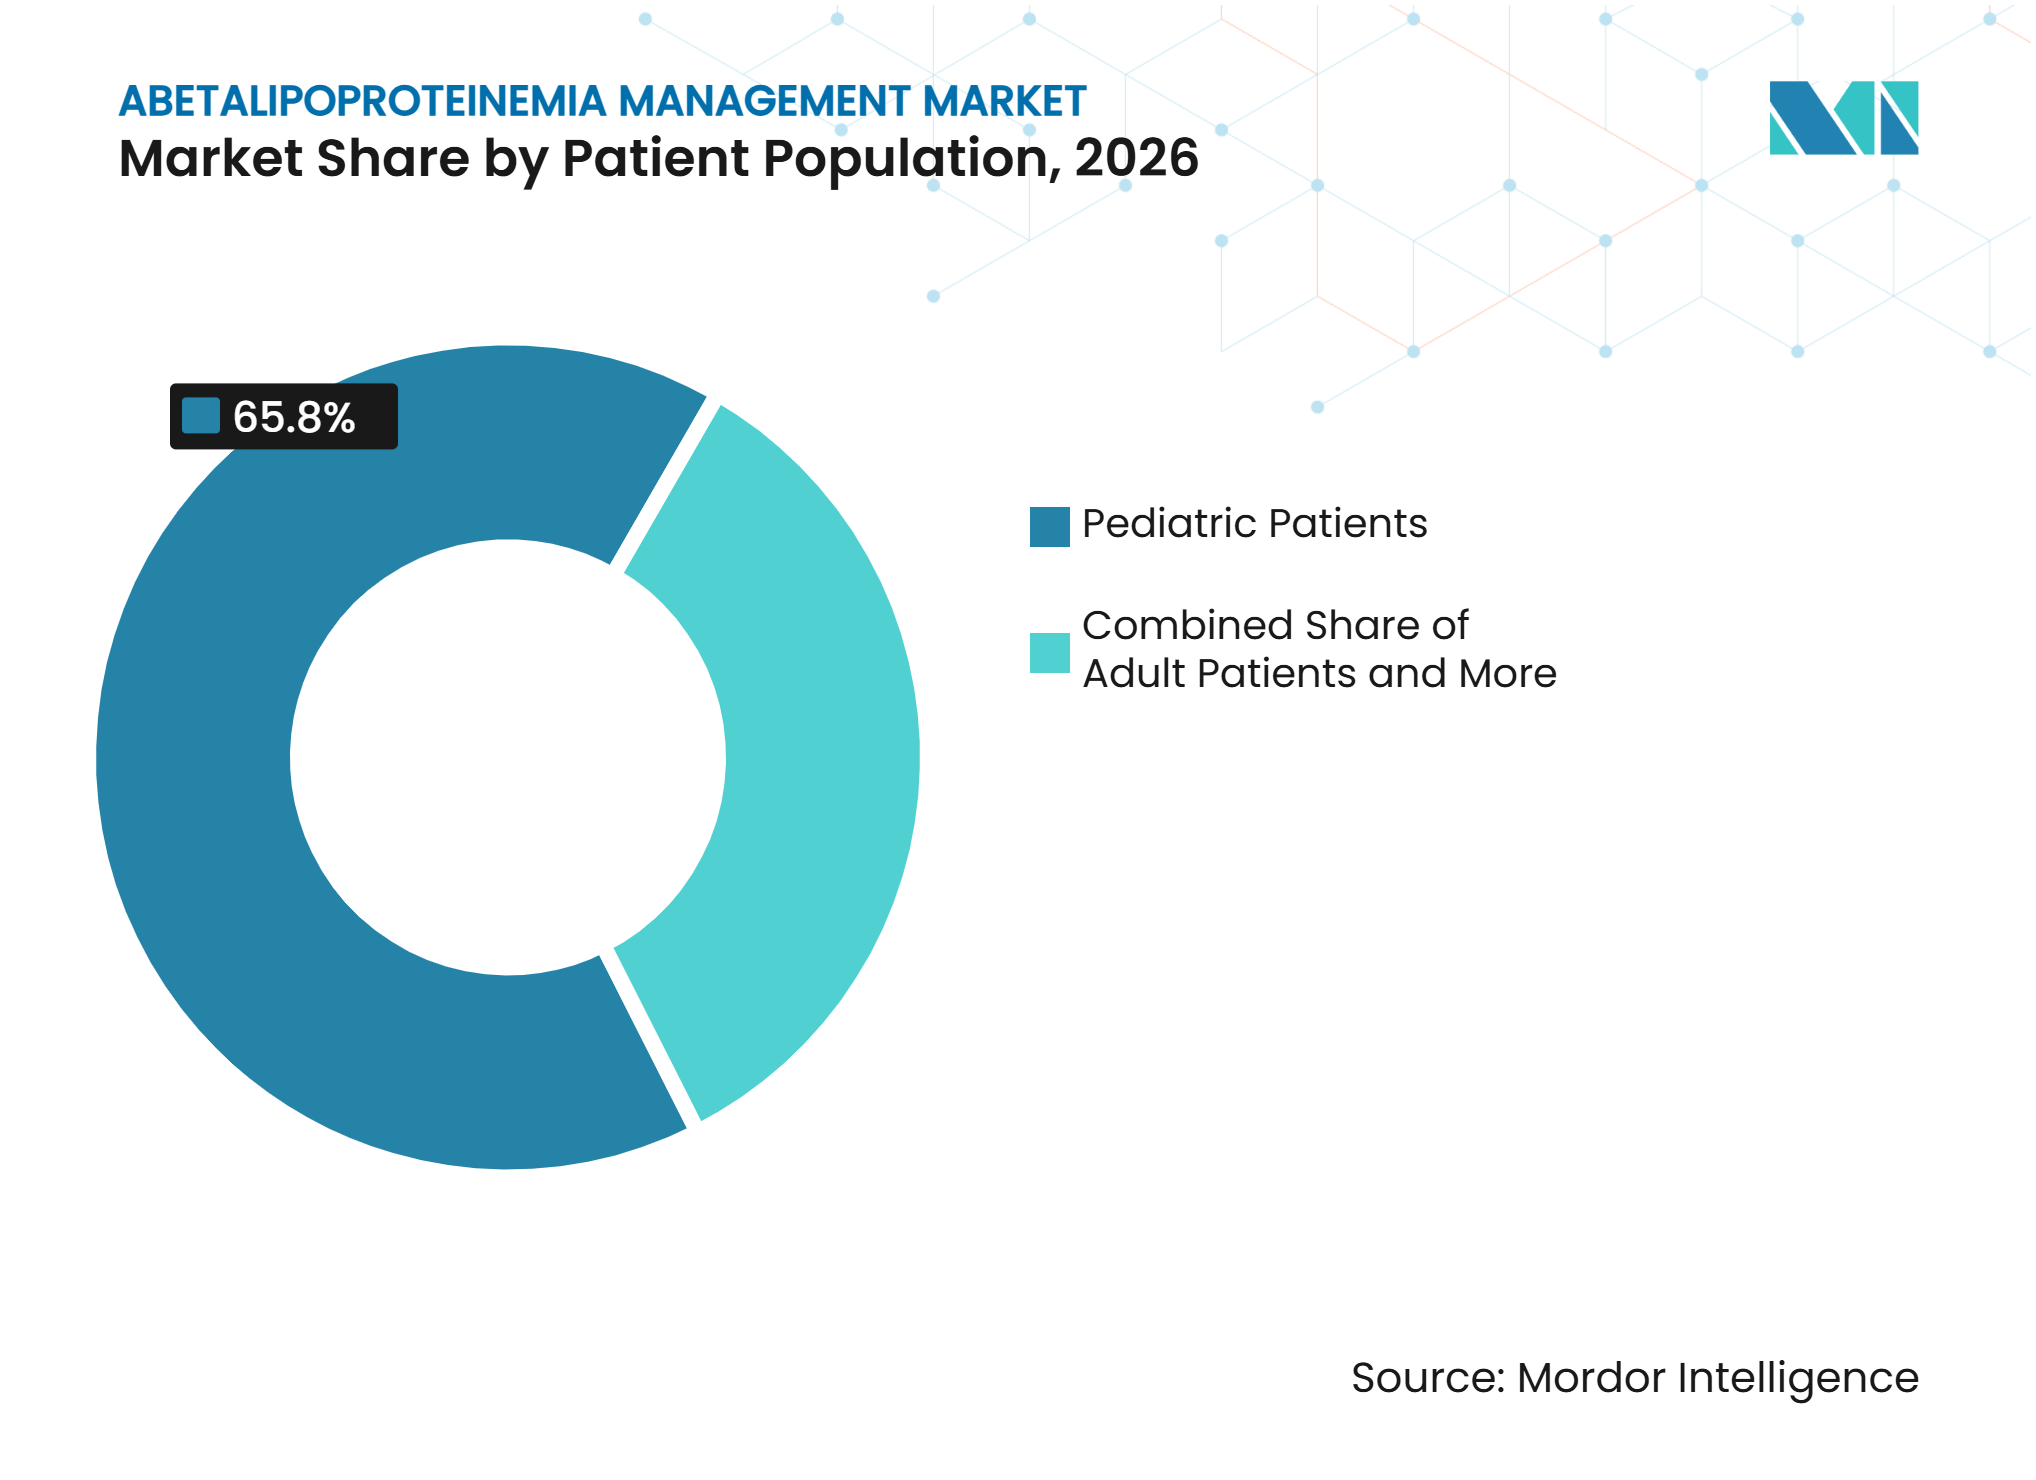
- Por población de pacientes, los pacientes pediátricos representaron una participación en los ingresos del 65,83% en 2026 y se proyecta que crezcan a una CAGR del 10,19% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 55,79% de los ingresos en 2026, mientras que se proyecta que los laboratorios de diagnóstico crezcan a una CAGR del 11,63% hasta 2032.
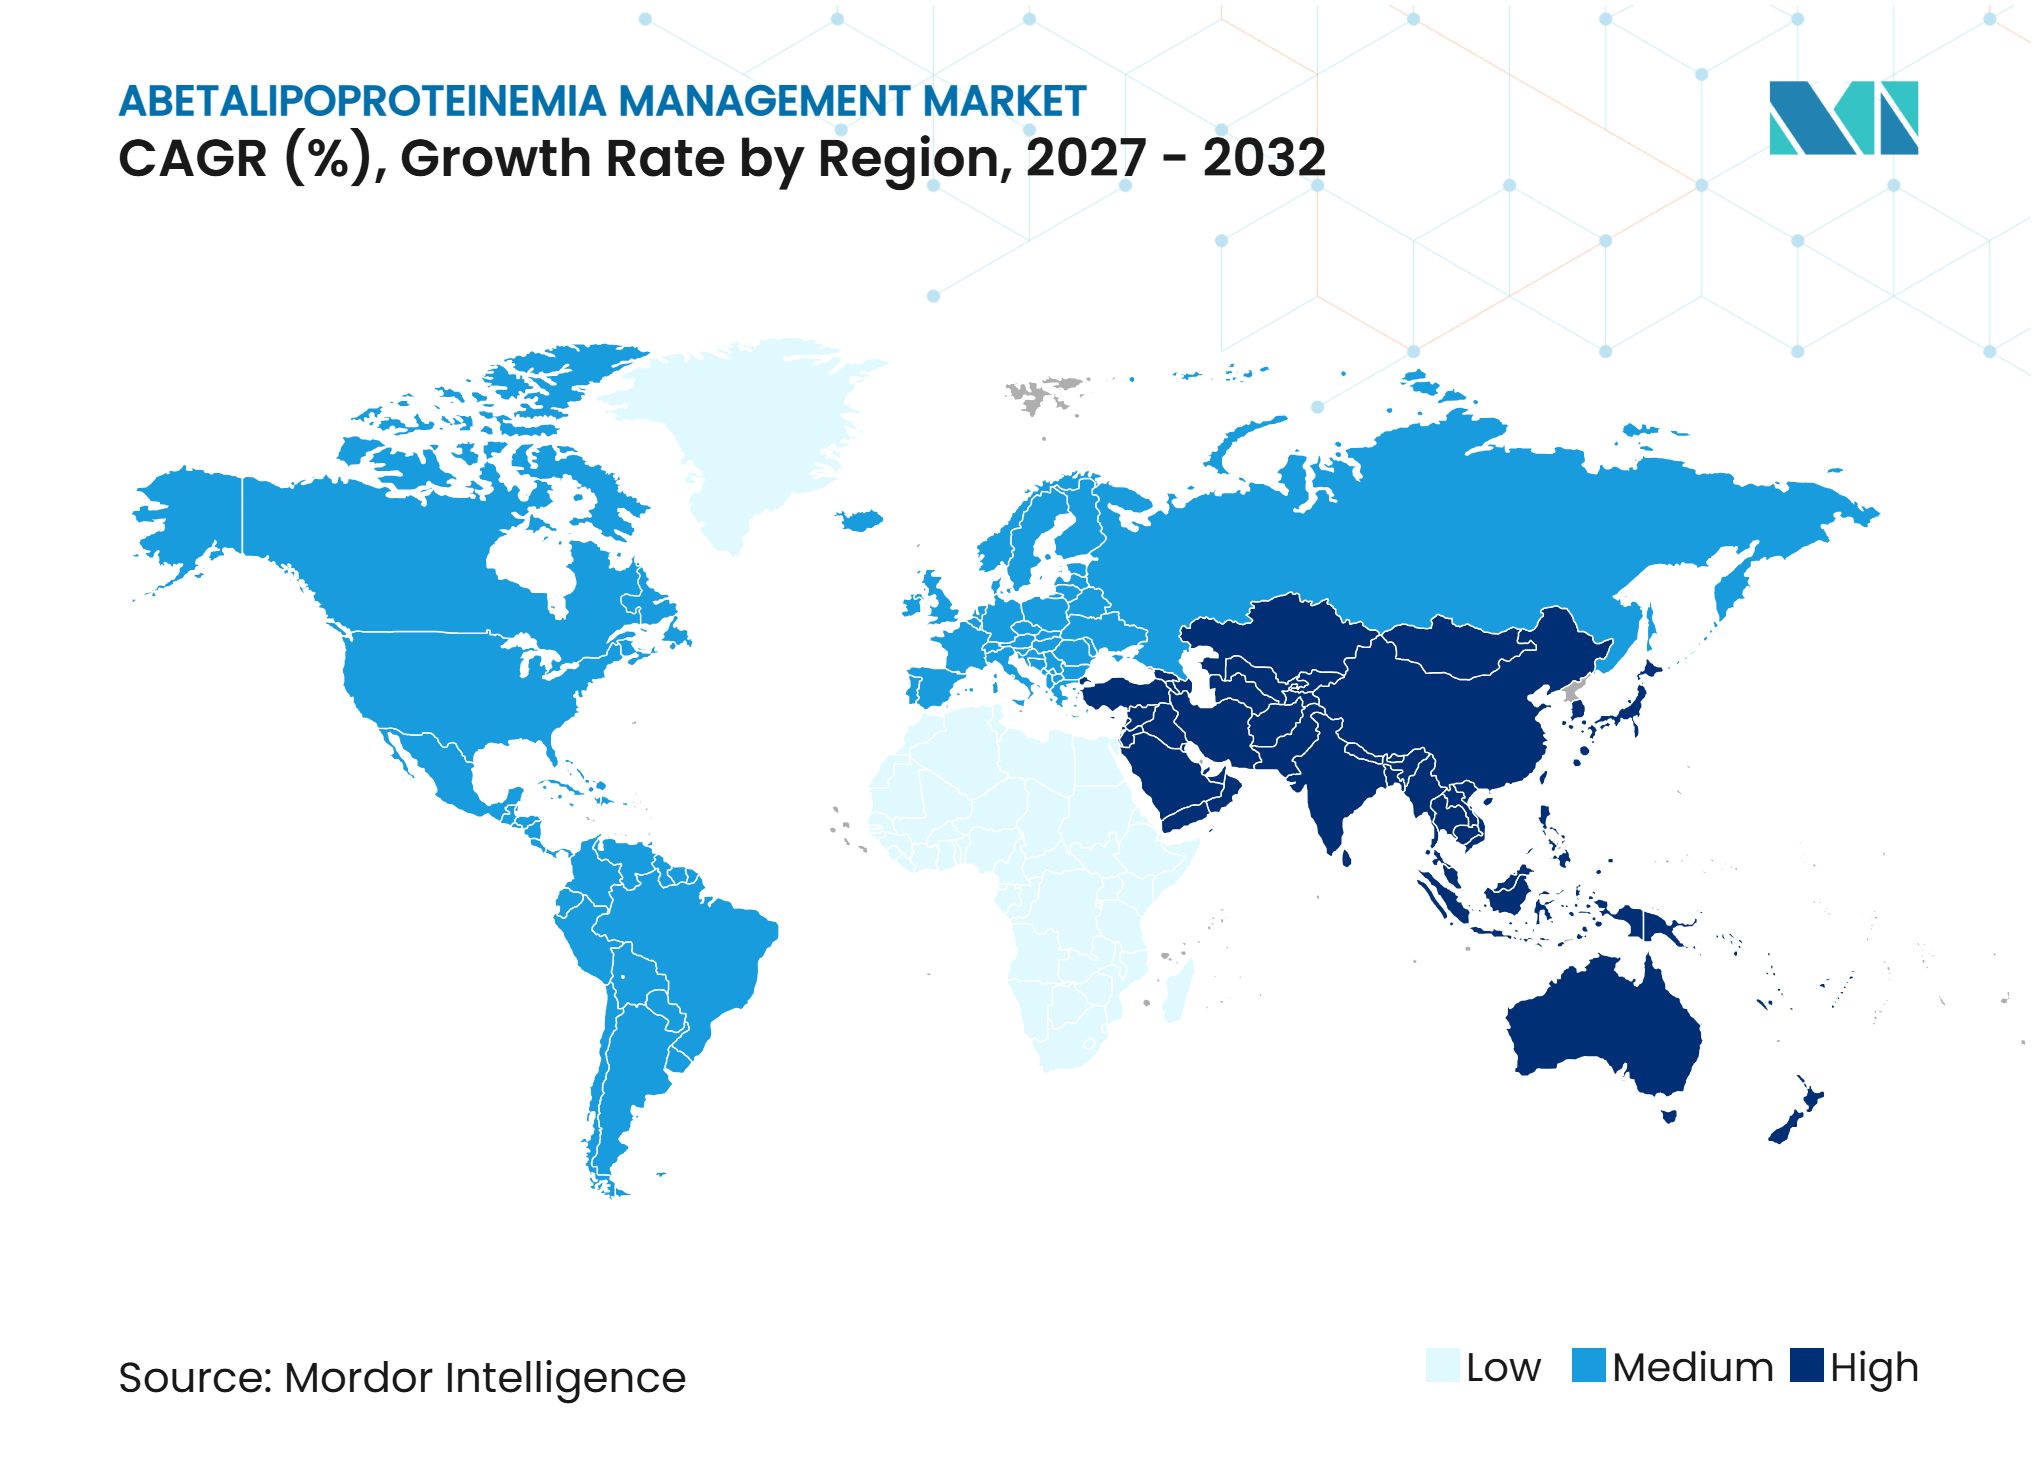
- Por geografía, América del Norte representó el 37,89% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Gestión de la Abetalipoproteinemia*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reconocimiento Más Temprano mediante Pruebas Genéticas del Gen MTTP | +1.8% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor Adopción de la Gestión de Vitaminas Liposolubles de por Vida | +2.1% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Infraestructura de Diagnóstico de Enfermedades Raras | +1.5% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Apoyo Gubernamental y de Fundaciones para la Investigación de Enfermedades Ultrararas | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Registros de Enfermedades que Mejoran la Identificación y el Seguimiento de Pacientes | +0.8% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 aos) |
| Mejores Formulaciones de Vitaminas Miscibles en Agua y Nutrición Médica | +1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reconocimiento Más Temprano mediante Pruebas Genéticas del Gen MTTP
El mercado de gestión de la abetalipoproteinemia se beneficia cuando los médicos utilizan pruebas basadas en genotipo de forma más temprana en la vía diagnóstica. El análisis de secuencia del gen MTTP identificó variantes patogénicas en 59 de 60 casos confirmados, mientras que el análisis dirigido de deleciones y duplicaciones abordó los casos restantes. Este enfoque puede confirmar la enfermedad en lactantes con malabsorción de grasas antes de un período prolongado de incertidumbre clínica. GeneDx amplió su plataforma de genómica de enfermedades raras a casi 1 millón de exomas y genomas en 2025[1]. Su asociación con la Red Sunshine Genetics de Florida respalda la secuenciación del genoma completo de 100.000 recién nacidos en virtud de la Ley Sunshine Genetics. Los programas de secuenciación de recién nacidos de mayor escala podrían crear la capacidad de pruebas y la profundidad de interpretación de variantes necesarias para identificar las variantes del gen MTTP de forma más temprana.
Mayor Adopción de la Gestión de Vitaminas Liposolubles de por Vida
La reposición de vitaminas liposolubles de por vida sigue siendo fundamental para la atención en el mercado de gestión de la abetalipoproteinemia. La suplementación sostenida con vitamina E es importante porque la deficiencia no tratada puede conducir a deterioro neurológico progresivo y retinopatía. El mercado de gestión de la abetalipoproteinemia se beneficia de las prescripciones repetidas y el seguimiento a largo plazo, en lugar de un ciclo de tratamiento corto. Fresenius Kabi introdujo 5 productos de nutrición enteral en 2025, lo que amplió su oferta de nutrición pediátrica y metabólica. Las formulaciones de vitamina E miscibles en agua pueden ser útiles cuando la absorción deficiente de grasas limita la absorción oral convencional. Una mejor absorción y una menor carga de comprimidos pueden fortalecer la adherencia, que está estrechamente vinculada a la estabilidad clínica a largo plazo.
Expansión de la Infraestructura de Diagnóstico de Enfermedades Raras
El mercado de gestión de la abetalipoproteinemia también crece a medida que los sistemas de diagnóstico nacionales identifican a pacientes que de otro modo permanecerían sin reconocer. Corea del Sur aumentó el número de pacientes elegibles en su Programa de Apoyo al Diagnóstico de Enfermedades Raras de 410 a 800 en 2025. El programa amplió las enfermedades cubiertas de 1.248 a 1.314 y añadió capacidad de secuenciación del genoma completo en 34 instituciones designadas. En Europa, ERDERA planea escalar el reanálisis de casos de enfermedades raras a más de 100.000 pacientes mediante secuenciación de lectura larga, secuenciación de ARN y mapeo óptico del genoma. ERDERA también informó que el reanálisis de datos agrupados proporcionó 506 diagnósticos a partir de 6.447 casos no resueltos en el programa Solve-RD. Para el mercado de gestión de la abetalipoproteinemia, un mayor alcance diagnóstico puede ampliar la población de pacientes identificados, especialmente donde la capacidad de derivación a especialistas ha sido históricamente limitada.
Apoyo Gubernamental y de Fundaciones para la Investigación de Enfermedades Ultrararas
El apoyo a la investigación pública mejora la base de evidencia y la infraestructura que rodea al mercado de gestión de la abetalipoproteinemia. Los Institutos Nacionales de Salud de los Estados Unidos otorgaron 26 millones de USD en el año fiscal 2025 para el Ciclo 5 de la Red de Investigación Clínica de Enfermedades Raras, apoyando a 21 consorcios de investigación centrados en la historia natural, los biomarcadores y la preparación para ensayos clínicos. El Consorcio ROAR del Colegio de Medicina Baylor recibió 8,2 millones de USD durante 5 años para la investigación sobre acidemias orgánicas raras. En el Reino Unido, el Plan de Acción para Enfermedades Raras 2025 incluye trabajo sobre coordinación de la investigación y diagnóstico, incluyendo una plataforma de investigación de enfermedades raras con capacidad de lipidómica y metabolómica. Los registros de enfermedades pueden mejorar el seguimiento mediante la organización de datos clínicos longitudinales. Estos recursos pueden fortalecer las vías futuras de pruebas, seguimiento y nutrición en el mercado de gestión de la abetalipoproteinemia.
Análisis del Impacto de las Restricciones del Mercado de Gestión de la Abetalipoproteinemia*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Ultrarara y Subdiagnóstico Persistente | -1.5% | Global | Largo plazo (≥ 4 años) |
| Ausencia de una Terapia Modificadora de la Enfermedad Aprobada | -1.8% | Global | Largo plazo (≥ 4 años) |
| Carga de Comprimidos de Vitaminas en Dosis Altas y Desafíos de Adherencia a Largo Plazo | -0.7% | Global | Mediano plazo (2-4 años) |
| Atención Especializada Fragmentada y Vías de Reembolso | -0.6% | Fuera de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Ultrarara y Subdiagnóstico Persistente
La población de pacientes muy pequeña limita la oportunidad de volumen para el mercado de gestión de la abetalipoproteinemia. El trastorno afecta a menos de 1 de cada 1 millón de personas en todo el mundo. Síntomas como esteatorrea, colesterol bajo, crecimiento deficiente y diarrea crónica pueden superponerse con afecciones nutricionales o gastrointestinales más comunes. Un informe de caso de oftalmología de 2025 encontró que la evaluación retiniana condujo al diagnóstico después de que múltiples evaluaciones genéticas anteriores no identificaran la afección. En sistemas con menos recursos, los síntomas pueden atribuirse a desnutrición o diarrea infecciosa antes de que se produzca la derivación genética. Los esquemas de vitaminas en dosis altas también pueden ser difíciles de mantener, particularmente cuando la atención está fragmentada o las vías de reembolso son incompletas.
Ausencia de una Terapia Modificadora de la Enfermedad Aprobada
Ningún tratamiento aprobado corrige la disfunción del gen MTTP que causa la abetalipoproteinemia. Las intervenciones disponibles gestionan la deficiencia vitamínica secundaria y las consecuencias nutricionales en lugar de restaurar el ensamblaje normal de lipoproteínas. Esto deja el gasto comercial concentrado en pruebas, suplementación y vigilancia en lugar de en tratamientos moleculares de alto precio. Las terapias dirigidas al ARN han avanzado en afecciones lipídicas hereditarias relacionadas, aunque no se dirigen a la disfunción del gen MTTP en la abetalipoproteinemia. La ausencia de un programa clínico dirigido al gen MTTP significa que el mercado de gestión de la abetalipoproteinemia seguirá centrado en la gestión y el seguimiento durante el período de pronóstico. La falta de una opción curativa también aumenta la importancia de la adherencia y el seguimiento coordinado por especialistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad de Gestión:
La Suplementación Ancla los Ingresos Mientras las Pruebas Genéticas se ExpandenLa suplementación con vitaminas liposolubles representó el 61,45% de los ingresos en 2026, convirtiéndola en la modalidad líder en el mercado de gestión de la abetalipoproteinemia. Cada paciente confirmado requiere una reposición de alta dosis y a largo plazo independientemente de la gravedad de la enfermedad. La vitamina E forma la subcategoría más grande, seguida de la vitamina A y las combinaciones multivitamínicas. La gestión dietética y nutricional es la segunda modalidad más grande, que incluye planes de alimentación bajos en grasas, suplementación con triglicéridos de cadena media y apoyo con ácidos grasos esenciales. Estas intervenciones tienen como objetivo reducir la acumulación intestinal de grasas y la esteatorrea mientras se mantiene el estado nutricional[2].
Se proyecta que la gestión mediante pruebas genéticas moleculares registre una CAGR del 10,57% hasta 2032. Las pruebas de gen único del MTTP, los paneles de lipidemia, las pruebas de exoma y las pruebas de genoma respaldan la confirmación en niños con malabsorción de grasas no resuelta. El conjunto de datos de GeneDx de 2025 contiene casi 1 millón de exomas y genomas clínicos y más de 7 millones de puntos de datos fenotípicos. Las pruebas de sangre siguen siendo importantes en todas las modalidades porque la apolipoproteína B muy baja o ausente es un hallazgo de laboratorio definitorio. La atención de apoyo incluye rehabilitación neurológica, revisión oftalmológica y seguimiento hepático, a menudo prestados a través de centros médicos académicos.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vía de Administración:
Las Formulaciones Orales Ganan Terreno frente a la Atención InyectableLos productos inyectables representaron el 65,34% del tamaño del mercado de gestión de la abetalipoproteinemia en 2026. La administración parenteral de vitaminas liposolubles se utiliza cuando la absorción gastrointestinal está comprometida o cuando la adherencia oral es inadecuada. Se prevé que el tratamiento oral crezca a una CAGR del 11,23% hasta 2032. Las formulaciones miscibles en agua pueden mejorar la disponibilidad oral en condiciones de malabsorción de grasas. Este enfoque es relevante porque el ensamblaje normal de quilomicrones está deteriorado en la abetalipoproteinemia.
El cambio hacia el tratamiento oral puede trasladar más atención rutinaria de los hospitales a los entornos domiciliarios. Puede reducir las visitas para la administración y ofrecer a las familias un régimen diario más práctico. Inovera Bioscience describió su formulación Forvia como una fuente miscible en agua de vitaminas A, D, E y K para personas con malabsorción intestinal. El alfa-tocoferol intramuscular sigue siendo relevante para pacientes seleccionados cuando la reposición oral de vitamina E es insuficiente. Estas opciones respaldan una vía de atención adaptada a la gravedad clínica, la absorción y la adherencia.
Por Población de Pacientes:
La Identificación Pediátrica Establece la Dirección de la AtenciónLos pacientes pediátricos representaron una participación en los ingresos del 65,83% en 2026 y se proyecta que se expandan a una CAGR del 10,19% hasta 2032. Los síntomas comienzan comúnmente en la infancia o la primera infancia e incluyen retraso del crecimiento, diarrea, esteatorrea y distensión abdominal. La identificación temprana permite que la gestión vitamínica y nutricional comience antes de que se desarrollen complicaciones irreversibles. GeneDx está apoyando el programa de cribado genómico neonatal respaldado por el estado de Florida, que tiene como objetivo la secuenciación del genoma completo de 100.000 recién nacidos. La futura expansión del panel podría crear un punto de entrada más temprano para el mercado de gestión de la abetalipoproteinemia mediante la identificación de pacientes con variantes del gen MTTP.
Los adultos forman un grupo de pacientes secundario que puede incluir personas diagnosticadas solo después de años de enfermedad no reconocida. El diagnóstico tardío puede coincidir con complicaciones neurológicas establecidas y una mayor necesidad de atención coordinada. Los pacientes geriátricos siguen siendo una cohorte pequeña, pero pueden requerir seguimiento oftalmológico a largo plazo y rehabilitación neurológica. El diagnóstico pediátrico más temprano puede prevenir algunas complicaciones posteriores mediante la reposición y el seguimiento continuos. La industria de gestión de la abetalipoproteinemia está, por tanto, moldeada por la capacidad de convertir la detección pediátrica en atención preventiva continua.

Por Usuario Final:
Los Hospitales Lideran Mientras los Laboratorios de Diagnóstico se ExpandenLos hospitales y clínicas representaron el 55,79% de los ingresos en 2026 porque la abetalipoproteinemia afecta a múltiples sistemas orgánicos. Los gastroenterólogos pediátricos, los especialistas en metabolismo, los neurólogos y los oftalmólogos a menudo necesitan coordinar la atención. Estas especialidades se concentran comúnmente en entornos terciarios. Los hospitales también gestionan las presentaciones agudas y los pacientes que necesitan reposición inyectable. Su papel en el mercado de gestión de la abetalipoproteinemia incluye la coordinación de pruebas, prescripciones nutricionales y evaluaciones periódicas.
Se proyecta que los laboratorios de diagnóstico crezcan a una CAGR del 11,63% hasta 2032. La integración de Invitae por parte de Labcorp amplió el catálogo combinado de pruebas genéticas a más de 6.500 pruebas. Labcorp también informó que sus herramientas Moon y Apollo habían enviado más de 1,7 millones de clasificaciones a ClinVar. Estas capacidades pueden acortar los plazos de interpretación para las pruebas del gen MTTP y enfermedades raras relacionadas. La atención domiciliaria y comunitaria sigue siendo pequeña, pero los regímenes orales miscibles en agua y el seguimiento nutricional remoto pueden apoyar su desarrollo.
Análisis Geográfico
América del Norte
América del Norte representó el 37,89% de la participación del mercado de gestión de la abetalipoproteinemia en 2026. La región combina centros especializados en enfermedades metabólicas raras, reembolso establecido de pruebas genéticas e infraestructura para enfermedades huérfanas. GeneDx informó que su conjunto de datos Infinity de 2025 incluía casi 1 millón de exomas y genomas, más de 2,5 millones de pruebas genéticas y más de 7 millones de puntos de datos fenotípicos. Este recurso puede respaldar la interpretación de variantes del gen MTTP en grupos de pacientes más diversos. El programa planificado de cribado genómico neonatal de Florida también muestra cómo la capacidad diagnóstica pública y privada puede acercar la detección de enfermedades raras al nacimiento.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,45% hasta 2032. Corea del Sur amplió su Programa de Apoyo al Diagnóstico de Enfermedades Raras en 2025 mediante una mayor elegibilidad, más enfermedades cubiertas y secuenciación del genoma completo en 34 instituciones. China e India ofrecen un mayor grupo de pacientes potenciales, pero las pruebas de enfermedades ultrararas siguen concentradas en las principales ciudades. Los programas de medicina genómica de Australia en hospitales infantiles también están aumentando la capacidad de identificar afecciones metabólicas raras. El crecimiento regional dependerá de si el acceso a la secuenciación se extiende más allá de los centros especializados y está vinculado al reembolso y al seguimiento.
Europa, América del Sur y Oriente Medio y África
Europa es el segundo bloque regional más grande en el mercado de gestión de la abetalipoproteinemia porque cuenta con vías de atención estructuradas e investigación genómica colaborativa. El Estudio Generation del NHS de Inglaterra tiene como objetivo secuenciar hasta 100.000 recién nacidos y cribar más de 200 afecciones raras. En América del Sur, la Sociedad Europea de Aterosclerosis celebró en 2025 un curso avanzado para médicos latinoamericanos sobre trastornos lipídicos raros, incluidas afecciones que a menudo están subdiagnosticadas. En el mercado de gestión de la abetalipoproteinemia, Oriente Medio y África tienen una mayor probabilidad estructural de afecciones recesivas en algunas poblaciones consanguíneas. Sin embargo, los servicios metabólicos especializados siguen concentrados en grandes centros urbanos y requieren vínculos de derivación más sólidos, acceso a laboratorios y capacidad especializada.
Panorama Competitivo
Concentración del Mercado
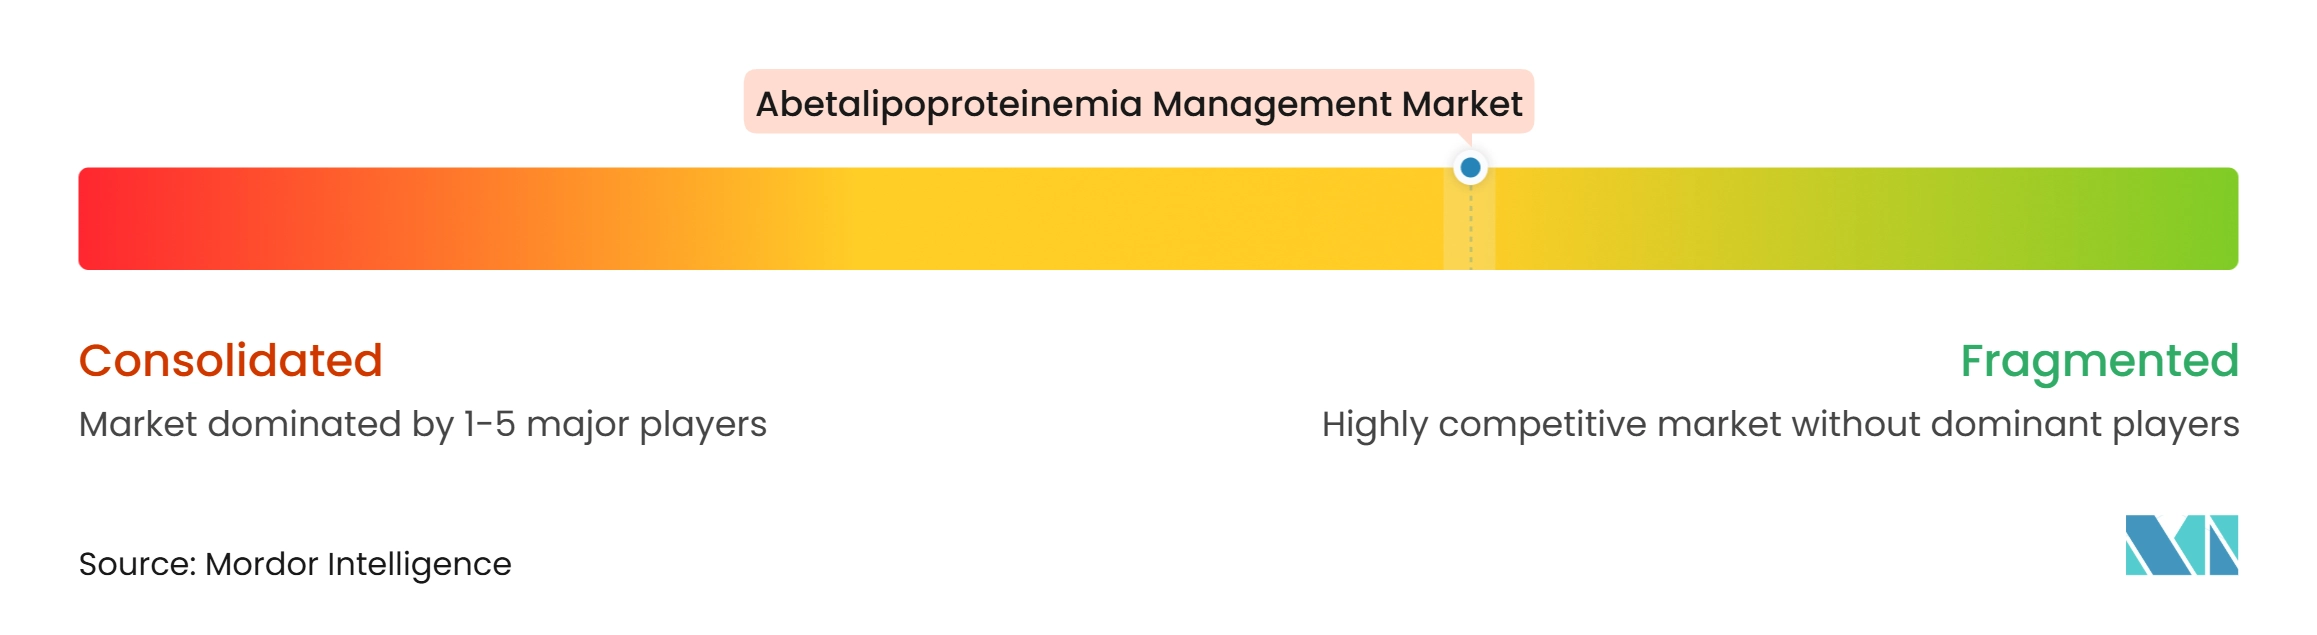
El mercado de gestión de la abetalipoproteinemia está moderadamente fragmentado entre diagnósticos moleculares, nutrición médica y atención de apoyo. GeneDx, Labcorp y CENTOGENE son importantes en el diagnóstico de enfermedades raras porque sus plataformas combinan la secuenciación con la interpretación de variantes. El recurso de datos de CENTOGENE incluye pacientes de más de 120 países, lo que le otorga una amplia base para el análisis de enfermedades raras. La competencia en nutrición médica se centra en la biodisponibilidad, el sabor, la comodidad de dosificación y el envasado.
CENTOGENE lanzó CentoGenome Ultra-Fast en febrero de 2025, con resultados de secuenciación del genoma completo disponibles en 5 días hábiles para entornos de cuidados críticos. GeneDx se asoció con la Universidad Estatal de Florida y la Red Florida Sunshine Genetics en octubre de 2025 para apoyar el cribado genómico neonatal respaldado por el estado. Labcorp amplió el acceso a las pruebas de Invitae a través de Epic Aura en octubre de 2025, lo que agilizó el pedido de pruebas y la entrega de resultados para los sistemas de salud que utilizan Epic. Fresenius Kabi amplió su oferta de nutrición enteral con 5 productos en 2025. Estas acciones muestran que la velocidad del diagnóstico, el acceso clínico y la calidad de la formulación son los principales factores competitivos en el mercado de gestión de la abetalipoproteinemia.
El mercado de gestión de la abetalipoproteinemia aún carece de una plataforma totalmente integrada que conecte la confirmación genética, la prescripción nutricional, el seguimiento de la adherencia y la vigilancia de las complicaciones. Esa brecha deja espacio para modelos de servicio coordinados que ayuden a las familias a navegar por la atención a largo plazo en el mercado de gestión de la abetalipoproteinemia. La acreditación ISO 15189 y la certificación del Colegio de Patólogos Americanos son requisitos de calidad importantes para los laboratorios que compiten por trabajos de pruebas de enfermedades raras. Los programas relacionados con trastornos lipídicos raros muestran que los medicamentos dirigidos al ARN pueden llegar a los pacientes y a los mercados comerciales, pero ninguno aborda actualmente la disfunción del gen MTTP. La industria de gestión de la abetalipoproteinemia sigue estando definida por proveedores especializados en lugar de un pequeño grupo de líderes verticalmente integrados.
Líderes de la Industria de Gestión de la Abetalipoproteinemia
-
Abbott Laboratories
-
Danone S.A.
-
Fulgent Genetics, Inc.
-
Labcorp Holdings Inc.
-
Nestlé Health Science
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de la Abetalipoproteinemia Empresas cubiertas en este informe
- Abbott Laboratories
- Ambry Genetics
- Arrowhead Pharmaceuticals
- ARUP Laboratories
- Baxter
- Baylor Genetics
- Blueprint Genetics
- CENTOGENE N.V.
- Chiesi Farmaceutici
- Danone
- Eurofins
- Fresenius
- Fulgent Genetics, Inc.
- GeneDx, LLC
- Ionis Pharmaceuticals
- Labcorp Holdings Inc.
- Nestlé Health Science
- PreventionGenetics, LLC
- Recordati S.p.A.
Desarrollos recientes de la industria en Mercado de Gestión de la Abetalipoproteinemia
- Enero de 2026: Recordati S.p.A. anunció un acuerdo de colaboración y licencia con Moderna para desarrollar y comercializar mRNA-3927, un terapéutico investigacional basado en ARNm para la acidemia propiónica. En virtud del acuerdo, Moderna lidera el desarrollo mientras que Recordati lidera la comercialización global. mRNA-3927 sería el primer tratamiento modificador de la enfermedad para la acidemia propiónica si se aprueba, lo que señala la expansión estratégica de Recordati dentro de los errores congénitos raros del metabolismo que comparten paralelismos de gestión con la abetalipoproteinemia.
- Noviembre de 2025: GeneDx presentó GeneDx Infinity™, el conjunto de datos genómicos de enfermedades raras más grande divulgado públicamente en el mundo, que comprende casi 1 millón de exomas y genomas, más de 2,5 millones de pruebas genéticas y más de 7 millones de puntos de datos fenotípicos. El lanzamiento establece ExomeDx™ y GenomeDx™ de GeneDx como productos de diagnóstico de enfermedades raras ricos en datos disponibles para la interpretación de variantes del gen MTTP y el diagnóstico de trastornos lipídicos raros.
Alcance del Informe Global del Mercado de Gestión de la Abetalipoproteinemia
Según el alcance del informe, la gestión de la abetalipoproteinemia abarca el diagnóstico, el tratamiento nutricional, la suplementación vitamínica y el seguimiento a largo plazo de la abetalipoproteinemia, un trastorno hereditario asociado con la formación deteriorada de lipoproteínas y la malabsorción de vitaminas liposolubles.
El informe cubre la gestión en pruebas moleculares y de sangre, reposición vitamínica, apoyo dietético, seguimiento de complicaciones, vías de administración, poblaciones de pacientes y entornos de atención involucrados en el diagnóstico, la prescripción, la dispensación y el seguimiento de la gestión de la abetalipoproteinemia.
El mercado de gestión de la abetalipoproteinemia está segmentado por modalidad de gestión, vía de administración, población de pacientes y usuario final. Por modalidad de gestión, el mercado está segmentado en gestión mediante pruebas genéticas moleculares, gestión mediante pruebas de sangre, suplementación con vitaminas liposolubles, gestión dietética y nutricional, gestión de apoyo y complicaciones, y otras modalidades de gestión. La gestión mediante pruebas genéticas moleculares se segmenta adicionalmente en secuenciación del gen único MTTP, análisis de deleciones y duplicaciones del MTTP, paneles multigénicos de lipidemia, y secuenciación de exoma completo y genoma. La gestión mediante pruebas de sangre se segmenta adicionalmente en pruebas de panel lipídico, pruebas de apolipoproteína B, pruebas de niveles de vitaminas liposolubles, pruebas de función hepática y seguimiento hematológico y de coagulación.
La suplementación con vitaminas liposolubles se segmenta adicionalmente en suplementación con vitamina A, suplementación con vitamina D, suplementación con vitamina E, suplementación con vitamina K y combinaciones multivitamínicas. La gestión dietética y nutricional se segmenta adicionalmente en gestión dietética baja en grasas, suplementación con ácidos grasos esenciales, gestión con triglicéridos de cadena media y fórmulas de nutrición médica modulares. La gestión de apoyo y complicaciones se segmenta adicionalmente en servicios de nutricionista y dietista, rehabilitación neurológica, seguimiento oftalmológico, seguimiento de enfermedades hepáticas y apoyo hematológico y de coagulación. Por vía de administración, el mercado está segmentado en oral, inyectable y otras vías clínicamente aplicables. Por población de pacientes, el mercado está segmentado en pacientes pediátricos, pacientes adultos y pacientes geriátricos. Por usuario final, el mercado está segmentado en hospitales y clínicas, laboratorios de diagnóstico, clínicas especializadas, centros académicos y de investigación, y atención domiciliaria y comunitaria.
Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Gestión mediante Pruebas Genéticas Moleculares | Secuenciación del Gen Único MTTP |
| Análisis de Deleciones y Duplicaciones del MTTP | |
| Paneles Multigénicos de Lipidemia | |
| Secuenciación de Exoma Completo y Genoma | |
| Gestión mediante Pruebas de Sangre | Pruebas de Panel Lipídico |
| Pruebas de Apolipoproteína B | |
| Pruebas de Niveles de Vitaminas Liposolubles | |
| Pruebas de Función Hepática | |
| Seguimiento Hematológico y de Coagulación | |
| Suplementación con Vitaminas Liposolubles | Suplementación con Vitamina A |
| Suplementación con Vitamina D | |
| Suplementación con Vitamina E | |
| Suplementación con Vitamina K | |
| Combinaciones Multivitamínicas | |
| Gestión Dietética y Nutricional | Gestión Dietética Baja en Grasas |
| Suplementación con Ácidos Grasos Esenciales | |
| Gestión con Triglicéridos de Cadena Media | |
| Fórmulas de Nutrición Médica Modulares | |
| Gestión de Apoyo y Complicaciones | Servicios de Nutricionista y Dietista |
| Rehabilitación Neurológica | |
| Seguimiento Oftalmológico | |
| Seguimiento de Enfermedades Hepáticas | |
| Apoyo Hematológico y de Coagulación | |
| Otras Modalidades de Gestión |
| Oral |
| Inyectable |
| Otras Vías Clínicamente Aplicables |
| Pacientes Pediátricos |
| Pacientes Adultos |
| Pacientes Geriátricos |
| Hospitales y Clínicas |
| Laboratorios de Diagnóstico |
| Clínicas Especializadas |
| Centros Académicos y de Investigación |
| Atención Domiciliaria y Comunitaria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Modalidad de Gestión | Gestión mediante Pruebas Genéticas Moleculares | Secuenciación del Gen Único MTTP |
| Análisis de Deleciones y Duplicaciones del MTTP | ||
| Paneles Multigénicos de Lipidemia | ||
| Secuenciación de Exoma Completo y Genoma | ||
| Gestión mediante Pruebas de Sangre | Pruebas de Panel Lipídico | |
| Pruebas de Apolipoproteína B | ||
| Pruebas de Niveles de Vitaminas Liposolubles | ||
| Pruebas de Función Hepática | ||
| Seguimiento Hematológico y de Coagulación | ||
| Suplementación con Vitaminas Liposolubles | Suplementación con Vitamina A | |
| Suplementación con Vitamina D | ||
| Suplementación con Vitamina E | ||
| Suplementación con Vitamina K | ||
| Combinaciones Multivitamínicas | ||
| Gestión Dietética y Nutricional | Gestión Dietética Baja en Grasas | |
| Suplementación con Ácidos Grasos Esenciales | ||
| Gestión con Triglicéridos de Cadena Media | ||
| Fórmulas de Nutrición Médica Modulares | ||
| Gestión de Apoyo y Complicaciones | Servicios de Nutricionista y Dietista | |
| Rehabilitación Neurológica | ||
| Seguimiento Oftalmológico | ||
| Seguimiento de Enfermedades Hepáticas | ||
| Apoyo Hematológico y de Coagulación | ||
| Otras Modalidades de Gestión | ||
| Por Vía de Administración | Oral | |
| Inyectable | ||
| Otras Vías Clínicamente Aplicables | ||
| Por Población de Pacientes | Pacientes Pediátricos | |
| Pacientes Adultos | ||
| Pacientes Geriátricos | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Laboratorios de Diagnóstico | ||
| Clínicas Especializadas | ||
| Centros Académicos y de Investigación | ||
| Atención Domiciliaria y Comunitaria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en la gestión de la abetalipoproteinemia?
Las pruebas más tempranas del gen MTTP, los programas genómicos neonatales, la mayor capacidad de diagnóstico de enfermedades raras y la reposición vitamínica de por vida respaldan el crecimiento.
¿Qué modalidad de atención representa la mayor participación?
La suplementación con vitaminas liposolubles lidera con el 61,45% de los ingresos en 2026 porque es necesaria durante toda la vida para los pacientes confirmados.
¿Por qué las pruebas genéticas moleculares están creciendo rápidamente?
Se prevé que las pruebas genéticas moleculares crezcan a una CAGR del 10,57% hasta 2032 a medida que las pruebas de exoma, genoma y MTTP dirigido se vuelven más accesibles.
¿Qué vía de administración está creciendo más rápido?
Se prevé que el tratamiento oral crezca a una CAGR del 11,23% hasta 2032 a medida que las formulaciones miscibles en agua pueden apoyar la absorción en condiciones de malabsorción de grasas.
¿Qué región tiene el mayor crecimiento proyectado?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,45% hasta 2032, respaldado por la nueva capacidad diagnóstica y una mayor conciencia sobre las enfermedades raras.
¿Por qué los hospitales son fundamentales para la atención al paciente?
Los hospitales y clínicas representaron el 55,79% de los ingresos en 2026 porque la gestión a menudo requiere apoyo en gastroenterología, neurología, oftalmología y nutrición.