
アベタリポプロテイン血症管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.56 十億米ドル |
| 市場規模 (2032) | 0.85 十億米ドル |
| 成長率 (2027 - 2032) | 8.78 % |
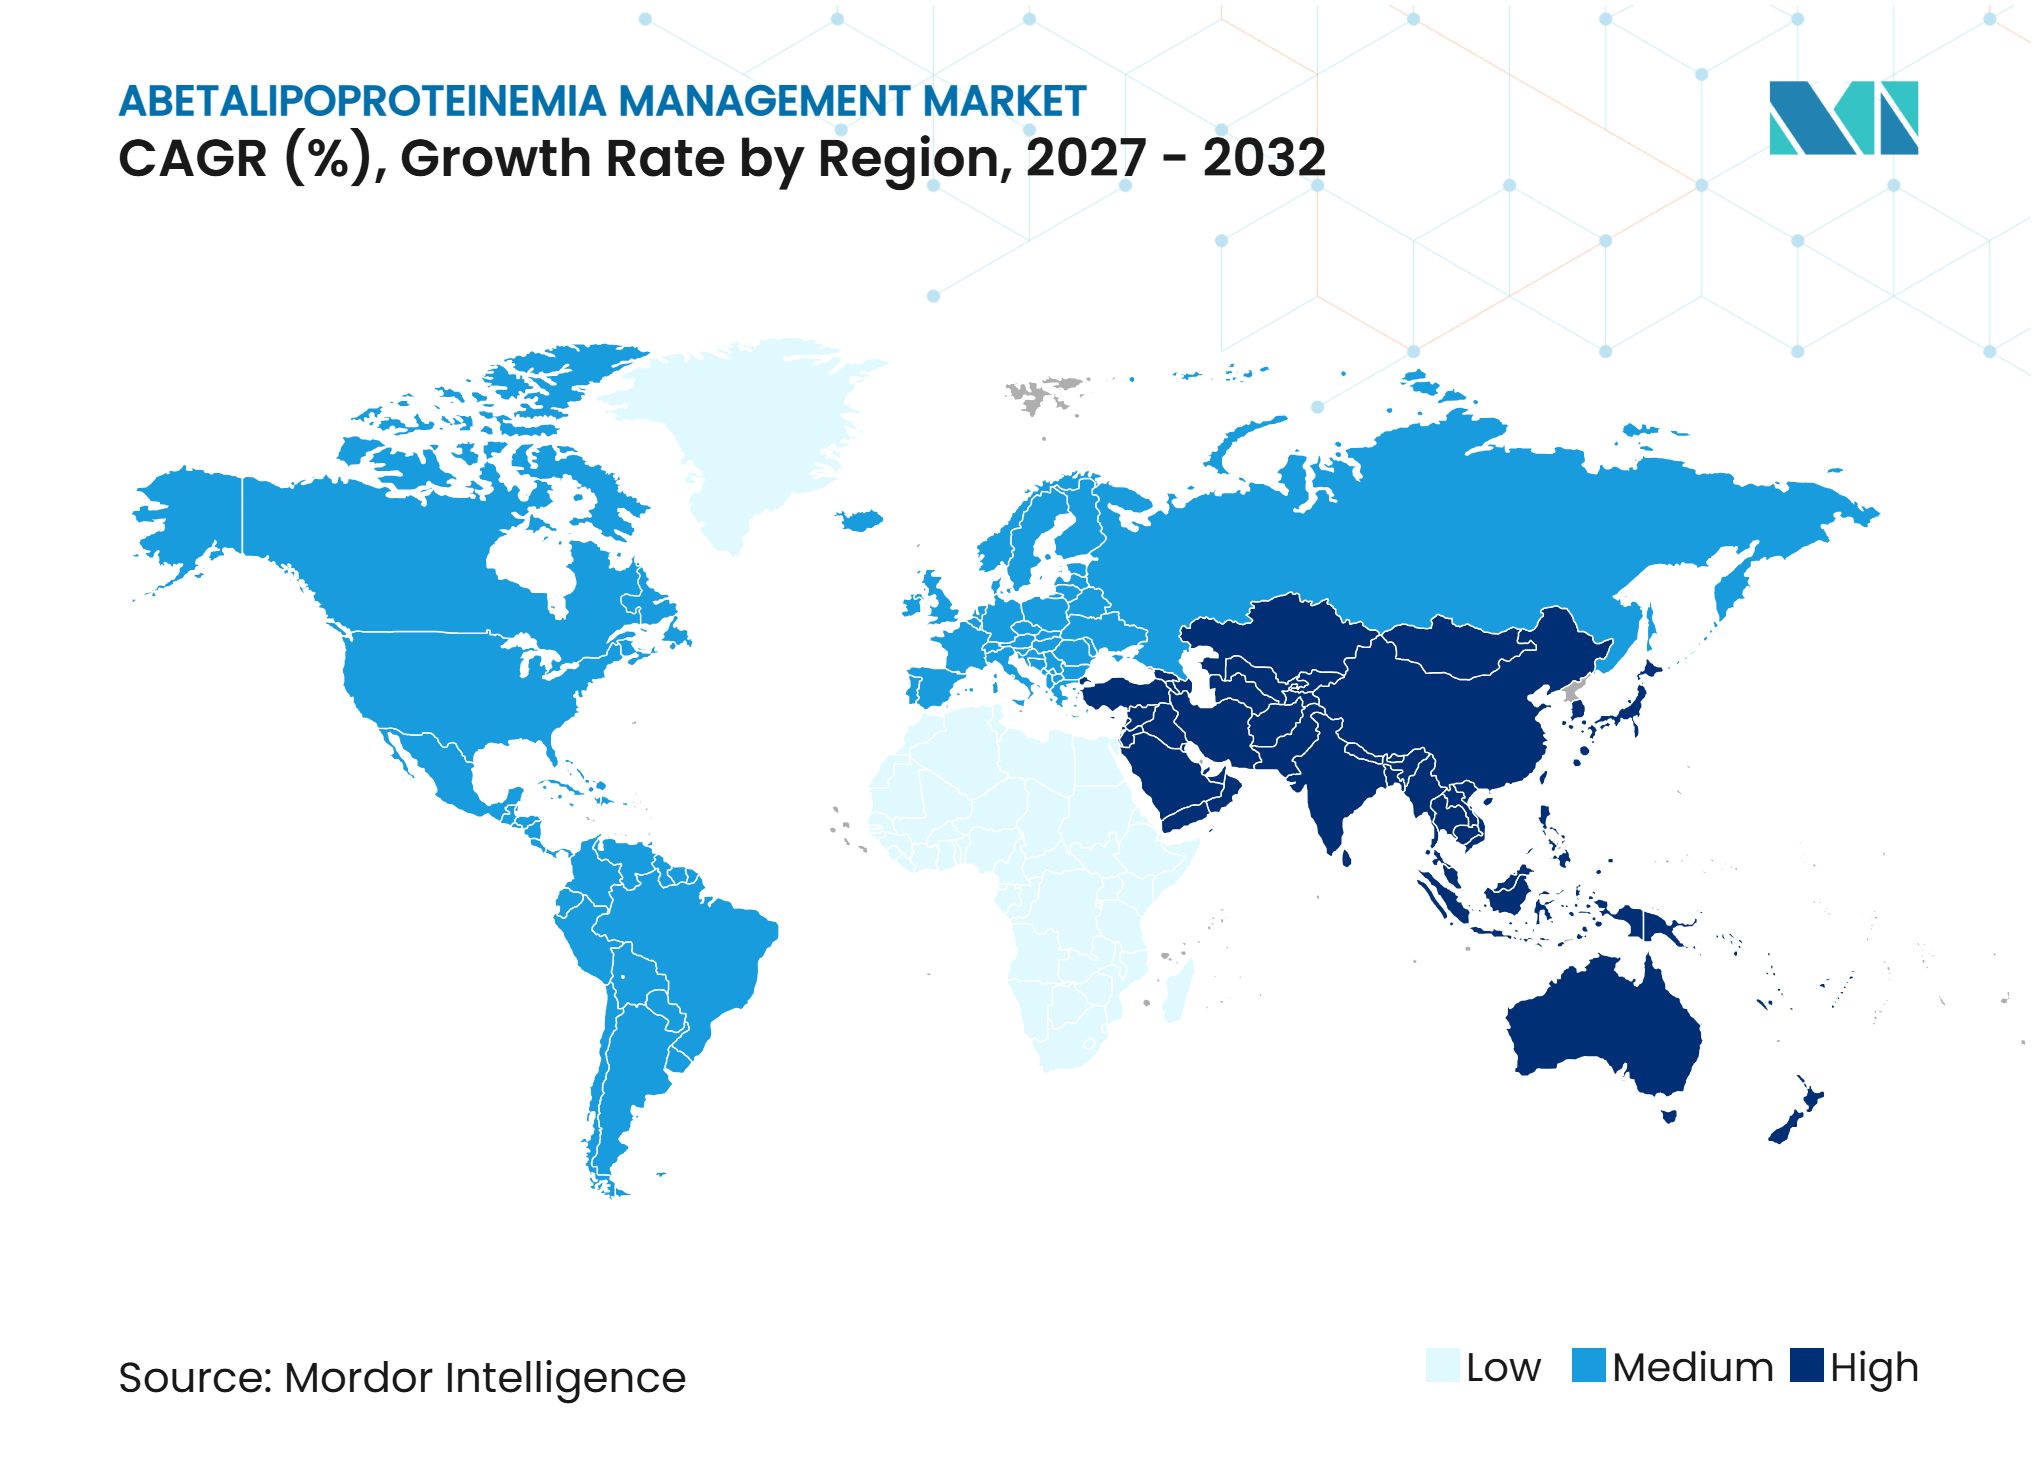
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアベタリポプロテイン血症管理市場分析
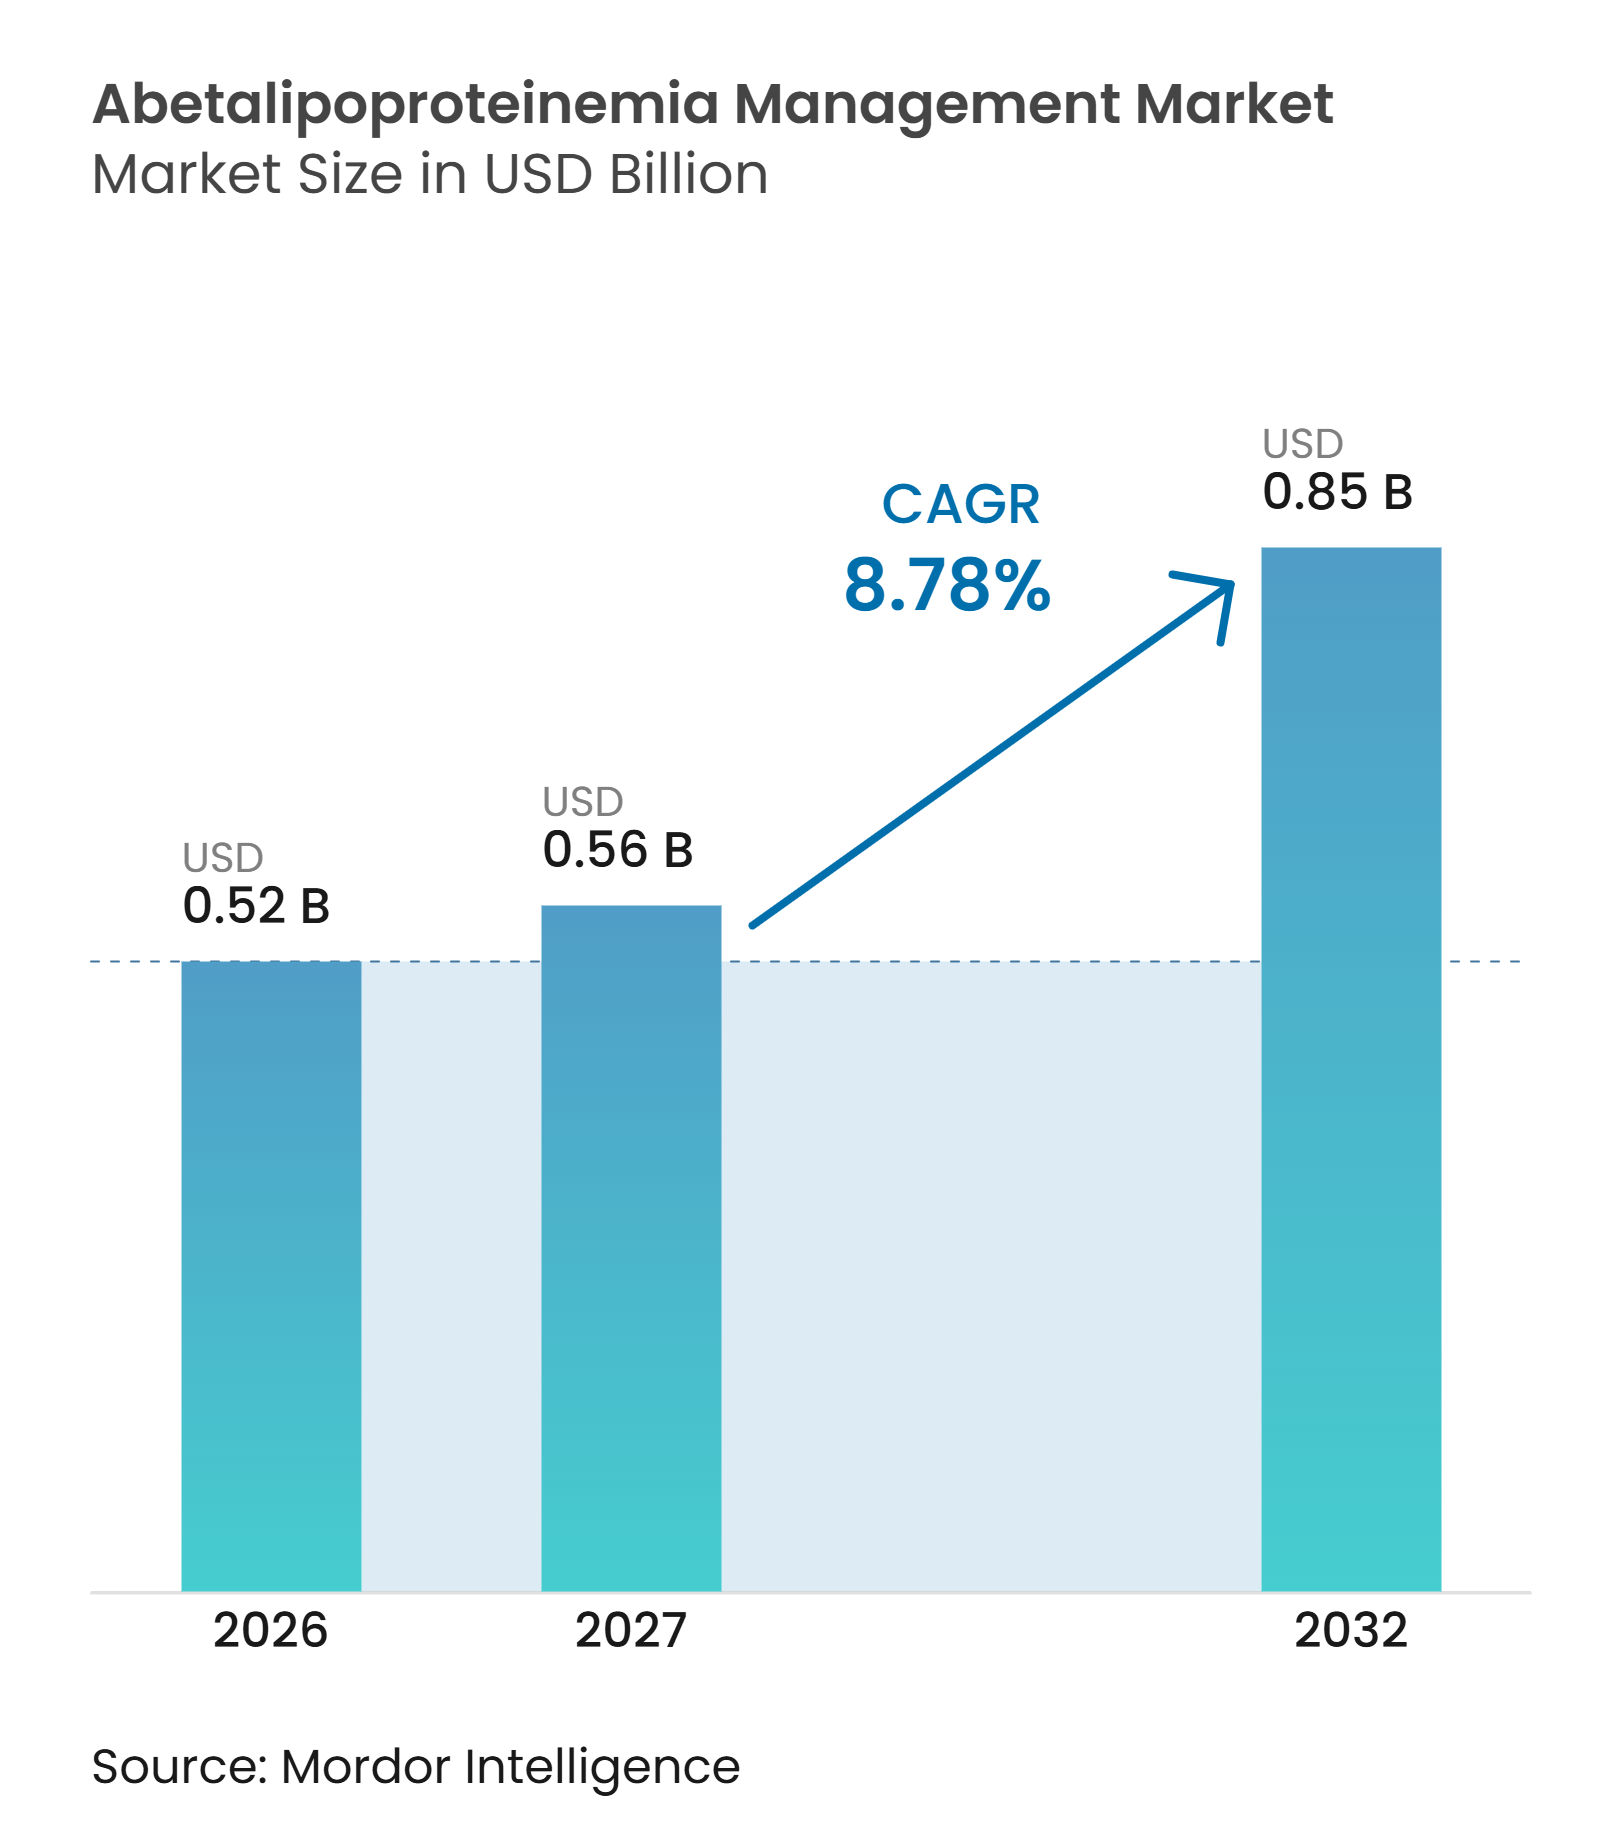
アベタリポプロテイン血症管理市場規模は、2026年の0.52 ビリオン 米ドルから2027年には0.56 ビリオン 米ドルに成長し、2027年から2032年にかけて8.78%のCAGRで2032年までに0.85 ビリオン 米ドルに達する予測です。
アベタリポプロテイン血症は、MTTP遺伝子の病原性バリアントによって引き起こされる遺伝性疾患であり、正常なキロミクロンおよびVLDLの組み立てを妨げ、重篤な脂肪吸収不良を引き起こします。アベタリポプロテイン血症管理市場は、したがって、疾患修飾薬ではなく、診断確認、生涯にわたるビタミン補充、栄養サポート、および多職種によるモニタリングを中心としています。このケアモデルは、ビタミン補充と経過観察が患者の生涯を通じて継続されるため、繰り返しの需要を支えています。早期の遺伝子同定により、網膜および神経学的損傷が発症する前に、危機対応から予防的補充へとケアを移行させることができます。市場機会は、医療システムが患者をいかに効果的に特定し、アドヒアランスを支援し、検査を長期的な栄養・専門家ケアと結びつけられるかにかかっています。
主要レポートのポイント
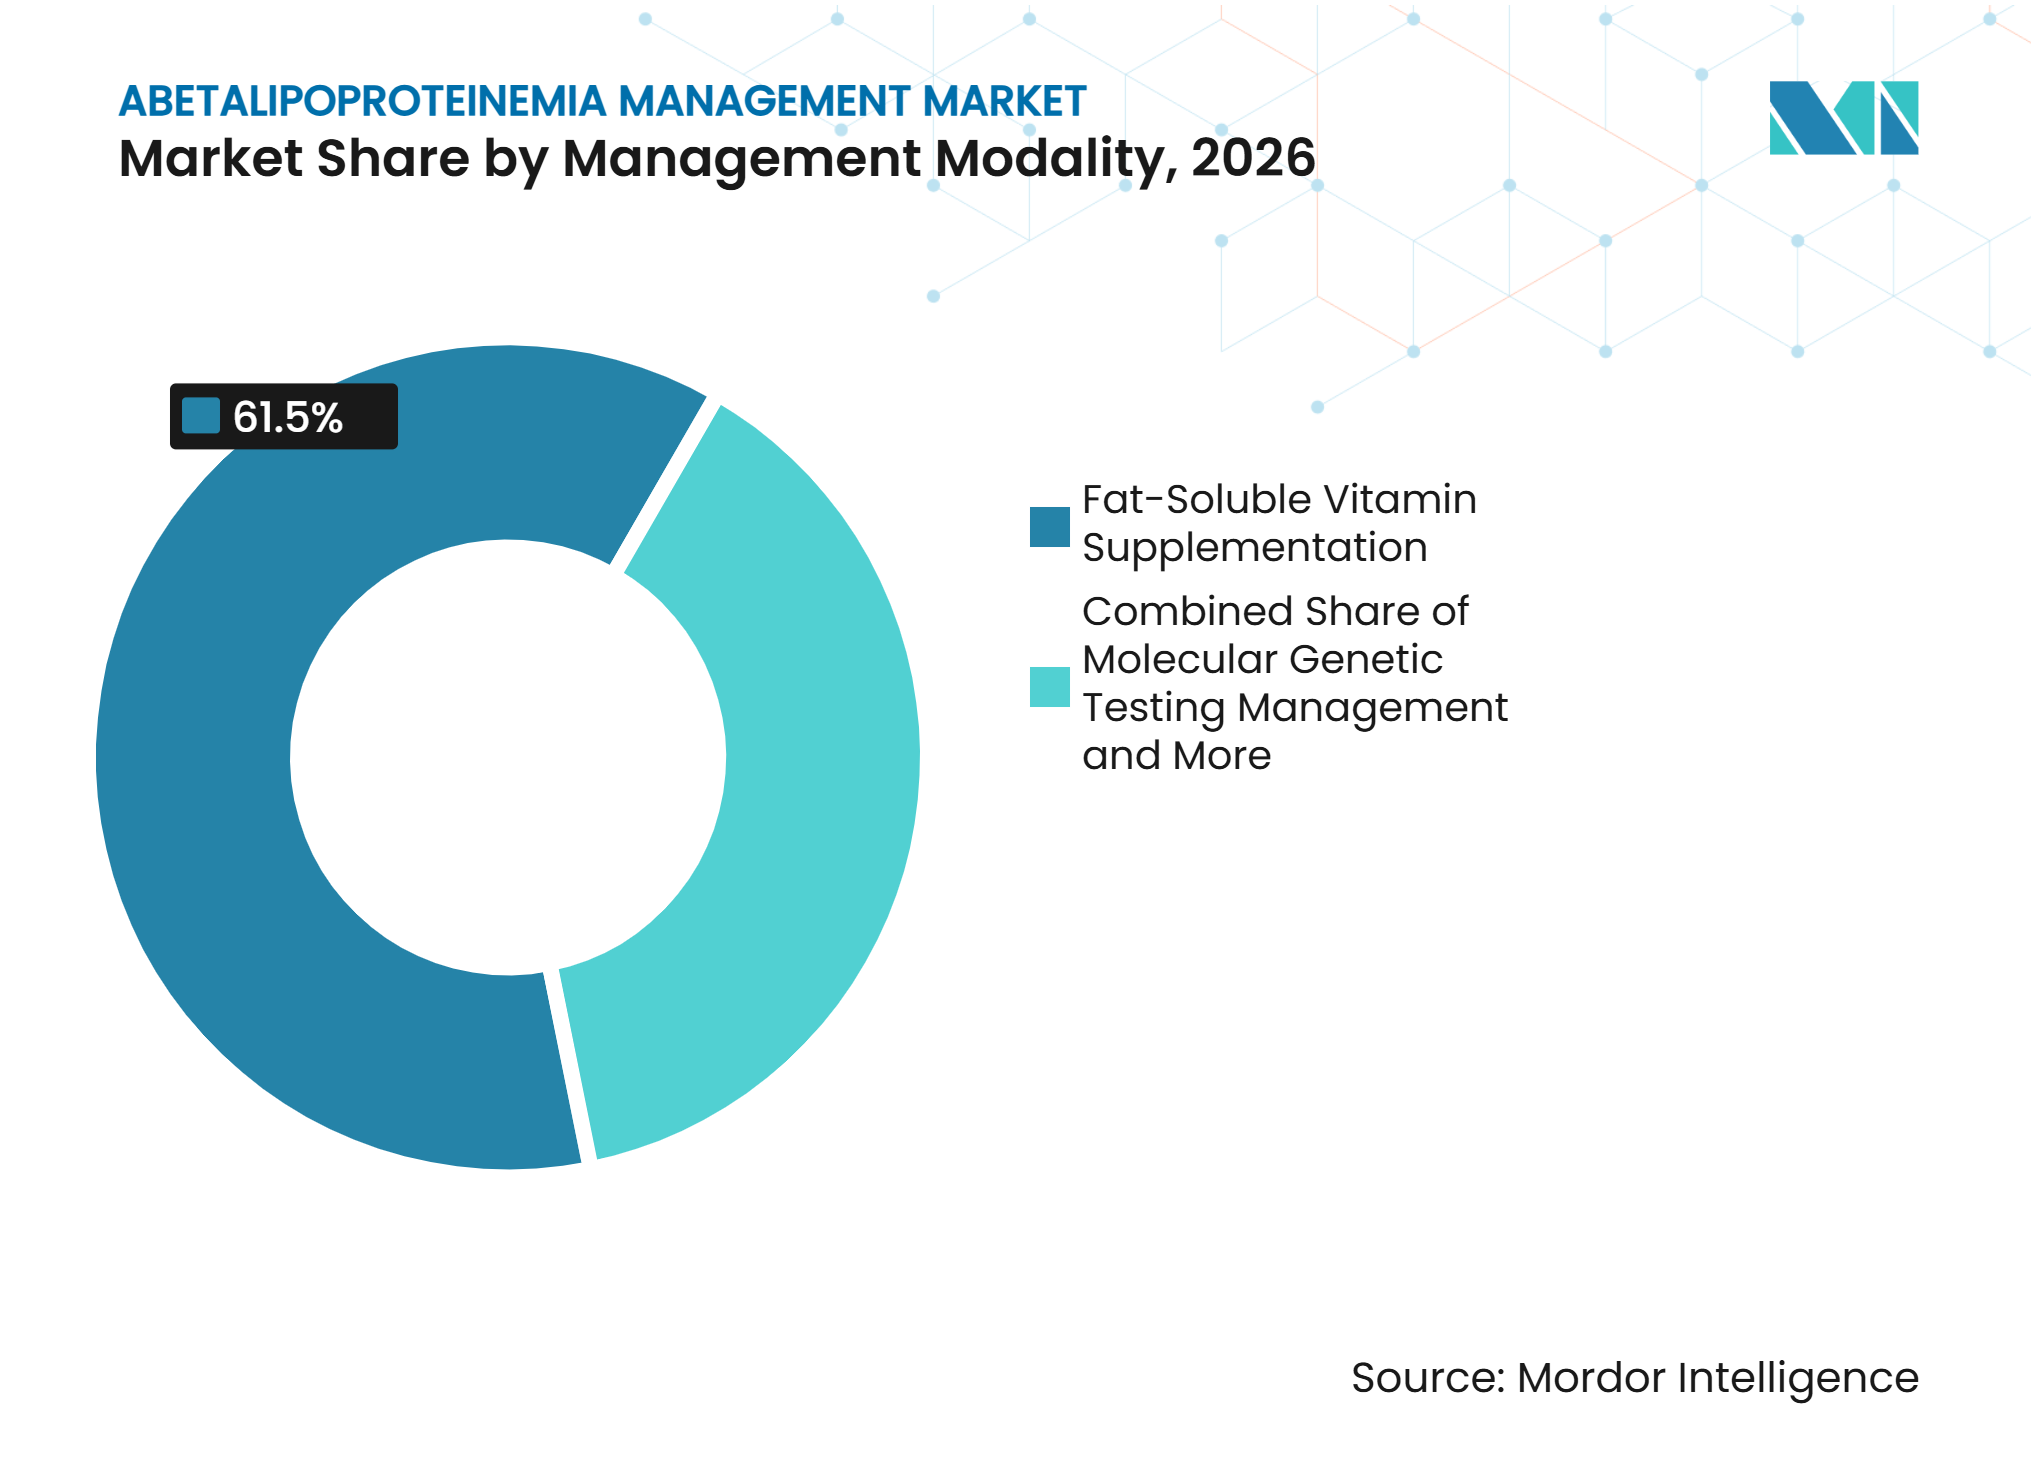
- 管理モダリティ別では、脂溶性ビタミン補充が2026年のアベタリプロテイン血症管理市場シェアの61.45%を占め、分子遺伝子検査管理は2032年までに10.57%のCAGRで成長する見込みです。
- 投与経路別では、注射製品が2026年のアベタリポプロテイン血症管理市場規模の65.34%を占め、経口製品は2032年までに11.23%のCAGRで拡大する予測です。
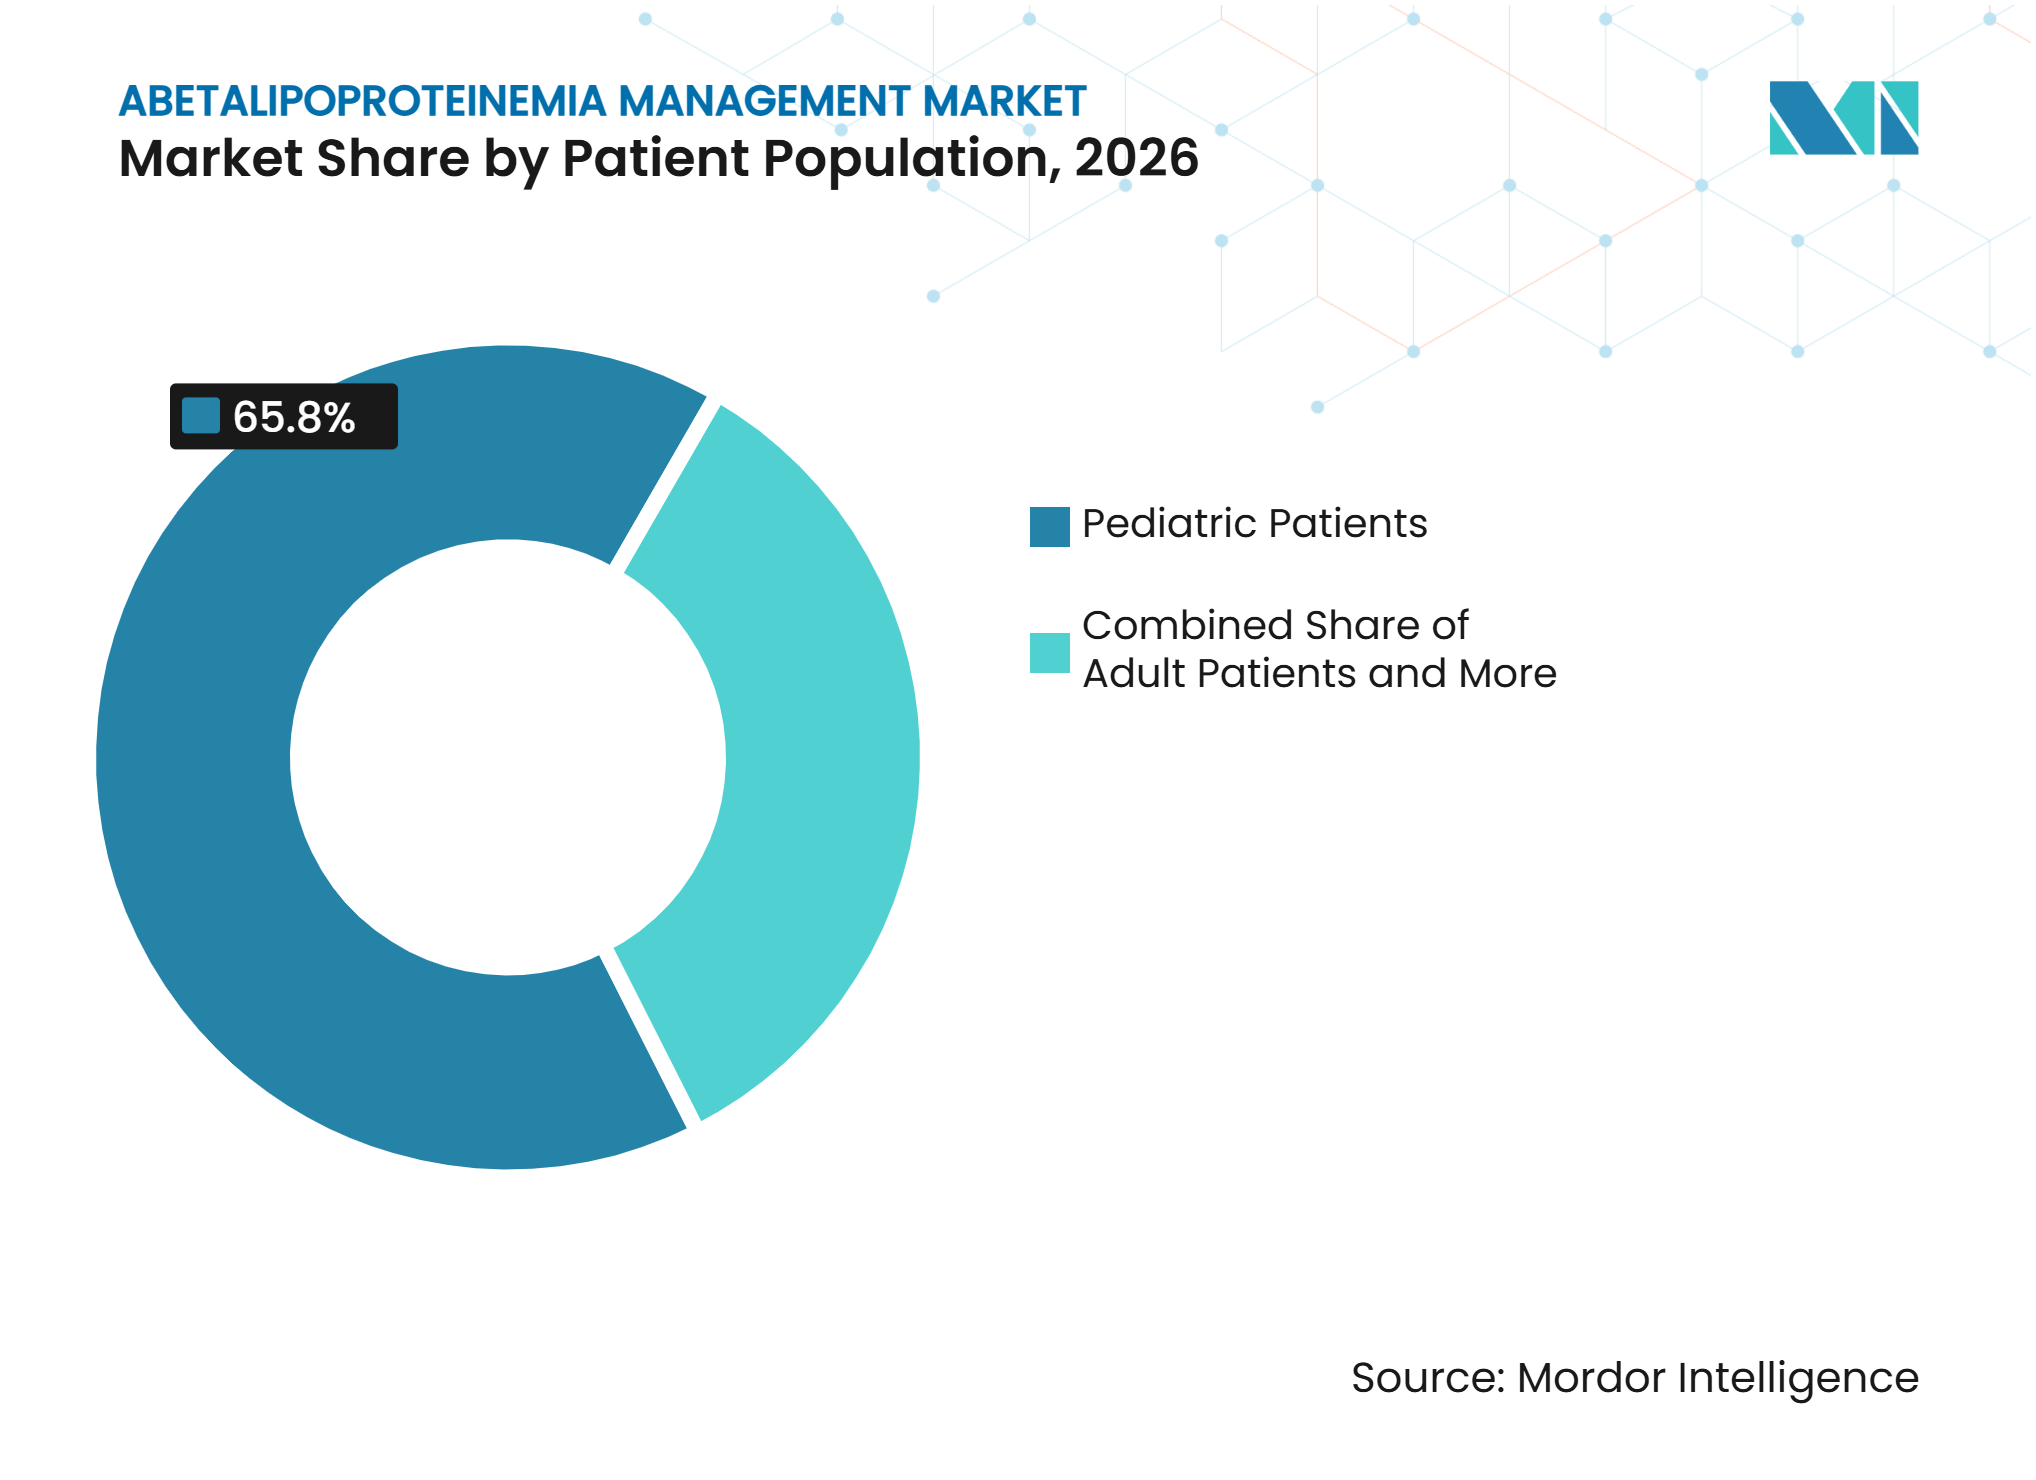
- 患者集団別では、小児患者が2026年に65.83%の収益シェアを占め、2032年までに10.19%のCAGRで成長する見込みです。
- エンドユーザー別では、病院・クリニックが2026年に収益の55.79%を占め、診断検査機関は2032年までに11.63%のCAGRで成長する見込みです。
- 地域別では、北米が2026年に収益の37.89%を占め、アジア太平洋は2032年までに10.45%のCAGRで成長する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アベタリポプロテイン血症管理市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| MTTP遺伝子検査による早期認識 | +1.8% | 北米および欧州(アジア太平洋への波及あり) | 中期(2〜4年) |
| 生涯にわたる脂溶性ビタミン管理の普及拡大 | +2.1% | グローバル | 長期(4年以上) |
| 希少疾患診断インフラの拡充 | +1.5% | アジア太平洋、欧州、および北米 | 中期(2〜4年) |
| 超希少疾患研究に対する政府および財団の支援 | +1.0% | 北米および欧州 | 中期(2〜4) |
| 患者特定とフォローアップを改善する疾患レジストリ | +0.8% | 北米、欧州、およびアジア太平洋 | 長期(4年以上) |
| 水混和性ビタミンおよび医療栄養製剤の改良 | +1.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
MTTP遺伝子検査による早期認識
アベタリポプロテイン血症管理市場は、臨床医が診断経路の早期段階でジェノタイプ主導の検査を活用することで恩恵を受けます。MTTP配列解析は、確認された60症例のうち59例で病原性バリアントを同定し、残りの症例は標的欠失・重複解析で対応しました。このアプローチにより、長期にわたる臨床的不確実性が生じる前に、脂肪吸収不良を持つ乳児の疾患を確認することができます。GeneDxは2025年に希少疾患ゲノミクスプラットフォームをほぼ100万件のエクソームおよびゲノムに拡大しました[1]。フロリダ州のサンシャイン・ジェネティクス・ネットワークとのパートナーシップは、サンシャイン・ジェネティクス法のもとで10万人の新生児を対象とした全ゲノム配列解析を支援しています。より大規模な新生児配列解析プログラムは、MTPPバリアントをより早期に特定するために必要な検査能力とバリアント解釈の深度を生み出す可能性があります。
生涯にわたる脂溶性ビタミン管理の普及拡大
脂溶性ビタミンの生涯補充は、アベタリポプロテイン血症管理市場においてケアの中心であり続けています。ビタミンEの持続的な補充は重要であり、未治療の欠乏症は進行性の神経障害および網膜症につながる可能性があります。アベタリポプロテイン血症管理市場は、短期的な治療コースではなく、繰り返しの処方と長期的なモニタリングから恩恵を受けます。Fresenius Kabiは2025年に5種類の経腸栄養製品を導入し、小児および代謝栄養の提供を拡充しました。水混和性ビタミンE製剤は、脂肪吸収障害により従来の経口摂取が制限れる場合に有用です。吸収の改善と服薬負担の軽減は、長期的な臨床的安定性と密接に関連するアドヒアランスを強化することができます。
希少疾患診断インフラの拡充
アベタリポプロテイン血症管理市場は、国家診断システムが未認識のまま放置されていた患者を特定するにつれて成長します。韓国は2025年に希少疾患診断支援プログラムの対象患者数を410人から800人に拡大しました。同プログラムは対象疾患を1,248から1,314に拡大し、34の指定機関で全ゲノム配列解析能力を追加しました。欧州では、ERDERAが長鎖リードシーケンシング、RNAシーケンシング、および光学ゲノムマッピングを通じて、希少疾患症例の再解析を10万人以上の患者に拡大する計画です。ERDERAはまた、Solve-RDプログラムにおいて、6,447件の未解決症例からプールデータ再解析により506件の診断が得られたと報告しました。アベタリポプロテイン血症管理市場にとって、診断範囲の拡大は、特に専門家への紹介能力が歴史的に限られていた地域において、特定された患者集団を拡大することができます。
超希少疾患研究に対する政府および財団の支援
公的研究支援は、アベタリポプロテイン血症管理市場を取り巻くエビデンスベースとインフラを改善します。米国国立衛生研究所は、2025会計年度に希少疾患臨床研究ネットワークのサイクル5に対して2,600万 米ドルを授与し、自然歴、バイオマーカー、および臨床試験準備に焦点を当てた21の研究コンソーシアムを支援しました。ベイラー医科大学のROARコンソーシアムは、希少有機酸血症の研究に対して5年間で820万 米ドルを受領しました。英国では、希少疾患行動計画2025に研究調整と診断に関する取り組みが含まれており、リピドミクスおよびメタボロミクス能力を持つ希少疾患研究プラットフォームも含まれています。疾患レジストリは、縦断的な臨床データを整理することでフォローアップを改善することができます。これらのリソースは、アベタリポプロテイン血症管理市場における将来の検査、モニタリング、および栄養経路を強化することができます。
アベタリポプロテイン血症管理市場の抑制要因影響分析*
| 抑制要因 | (~CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 超希少な有病率と持続的な診断不足 | -1.5% | グローバル | 長期(4年以上) |
| 承認された疾患修飾療法の不在 | -1.8% | グローバル | 長期(4年以上) |
| 高用量ビタミンの服薬負担と長期的なアドヒアランスの課題 | -0.7% | グローバル | 中期(2〜4年) |
| 断片化した専門家ケアと償還経路 | -0.6% | 北米および欧州以外 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超希少な有病率と持続的な診断不足
非常に少ない患者集団は、アベタリポプロテイン血症管理市場の数量機会を制限します。この疾患は世界で100万人に1人未満に影響を与えます。脂肪便、低コレステロール、発育不良、慢性下痢などの症状は、より一般的な栄養または消化器疾患と重複する可能性があります。2025年の眼科症例報告では、複数の遺伝子評価で疾患が特定されなかった後、網膜評価が診断につながったことが判明しました。リソースが限られたシステムでは、遺伝子紹介が行われる前に、症状が栄養不良または感染性下痢に起因するとされる場合があります。高用量ビタミンのスケジュールは、特にケアが断片化しているか、償還経路が不完全な場合に維持が困難になることがあります。
承認された疾患修飾療法の不在
アベタリポプロテイン血症を引き起こすMTTP機能不全を修正する承認された治療法はありません。利用可能な介入は、正常なリポタンパク質組み立てを回復させるのではなく、下流のビタミン欠乏症と栄養上の結果を管理します。これにより、商業的支出は高価格の分子治療ではなく、検査、補充、および経過観察に集中しています。RNA標的療法は関連する遺伝性脂質疾患において進歩していますが、アベタリポプロテイン血症のMTTP機能不全を標的とするものはありません。MTTP指向の臨床プログラムが存在しないため、アベタリポプロテイン血症管理市場は予測期間を通じて管理とモニタリングに焦点を当て続けるでしょう。根治的な選択肢がないことは、アドヒアランスと協調した専門家フォローアップの重要性も高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
管理モダリティ別:
補充が収益を支え、遺伝子検査が拡大脂溶性ビタミン補充は2026年の収益の61.45%を占め、アベタリポプロテイン血症管理市場における主要モダリティとなっています。確認されたすべての患者は、疾患の重症度に関わらず、高用量の長期補充を必要とします。ビタミンEが最大のサブカテゴリを形成し、次いでビタミンAとマルチビタミンの組み合わせが続きます。食事・栄養管理は2番目に大きなモダリティであり、低脂肪食プラン、中鎖トリグリセリド補充、および必須脂肪酸サポートが含まれます。これらの介入は、栄養状態を維持しながら腸内脂肪蓄積と脂肪便を減少させることを目的としています[2]。
分子遺伝子検査管理は2032年までに10.57%のCAGRを記録する見込みです。MTTP単一遺伝子検査、脂質血症パネル、エクソーム検査、およびゲノム検査は、未解決の脂肪吸収不良を持つ小児の確認を支援します。GeneDxの2025年データセットには、ほぼ100万件の臨床エクソームおよびゲノムと700万件以上の表現型データポイントが含まれています。血液検査は、非常に低いまたは欠如したアポリポプロテインBが決定的な検査所見であるため、すべてのモダリティにわたって重要であり続けます。支持療法には、神経リハビリテーション、眼科レビュー、および肝臓モニタリングが含まれ、多くの場合、学術医療センターを通じて提供されます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
投与経路別:
経口製剤が注射ケアに対してシェアを拡大注射製品は2026年のアベタリポプロテイン血症管理市場規模の65.34%を占めました。消化管吸収が損なわれている場合、または経口アドヒアランスが不十分な場合に、非経口脂溶性ビタミン投与が使用されます。経口治療は2032年までに11.23%のCAGRで成長する予測です。水混和性製剤は、脂肪吸収不良状態における経口利用可能性を改善することができます。このアプローチは、アベタリポプロテイン血症では正常なキロミクロン組み立てが障害されているため、関連性があります。
経口治療へのシフトは、より日常的なケアを病院から在宅環境に移行させることができます。投与のための受診を減らし、家族にとってより実用的な日常レジメンを提供することができます。Inovera BioscienceはそのForvia製剤を、腸管吸収不良を持つ人々向けのビタミンA、D、E、Kの水混和性供給源として説明しました。筋肉内アルファトコフェロールは、経口ビタミンE補充が不十分な場合に選択された患者に対して引き続き関連性があります。これらの選択肢は、臨床的重症度、吸収、およびアドヒアランスに合わせたケア経路を支援します。
患者集団別:
小児の特定がケアの方向性を決定小児患者は2026年に65.83%の収益シェアを占め、2032年までに10.19%のCAGRで拡大する見込みです。症状は一般的に乳児期または幼児期に始まり、発育不全、下痢、脂肪便、および腹部膨満が含まれます。早期特定により、不可逆的な合併症が発症する前にビタミンおよび栄養管理を開始することができます。GeneDxは、10万人の新生児を対象とした全ゲノム配列解析を目標とするフロリダ州の州支援新生児ゲノムスクリーニングプログラムを支援しています。将来のパネル拡大は、MTPPバリアントを持つ患者を特定することで、アベタリポプロテイン血症管理市場へのより早期の参入ポイントを生み出す可能性があります。
成人は、長年にわたって認識されなかった疾患の後にのみ診断された人々を含む可能性がある二次的な患者グループを形成します。遅発性診断は、確立した神経学的合併症と協調したケアの必要性の増大と一致する場合があります。高齢患者は小さなコホートのままですが、長期的な眼科モニタリングと神経リハビリテーションを必要とする場合があります。早期の小児診断は、継続的な補充とモニタリングをじて後の合併症の一部を予防することができます。アベタリポプロテイン血症管理産業は、したがって、小児の検出を継続的な予防ケアに転換する能力によって形成されます。

エンドユーザー別:
病院がリードし、診断検査機関が拡大病院・クリニックは2026年に収益の55.79%を占めました。これはアベタリポプロテイン血症が複数の臓器系に影響を与えるためです。小児消化器専門医、代謝専門医、神経科医、および眼科医がケアを調整する必要があることが多いです。これらの専門科は一般的に三次医療施設に集中しています。病院はまた、急性期の症状と注射補充を必要とする患者を管理します。アベタリポプロテイン血症管理市場における病院の役割には、検査、栄養処方、および定期的な評価の調整が含まれます。
診断検査機関は2032年までに11.63%のCAGRで成長する見込みです。LabcorpによるInvitaeの統合により、合計遺伝子検査カタログが6,500件以上に拡大しました。Labcorpはまた、そのMoonおよびApolloツールが170万件以上の分類をClinVarに提出したと報告しました。これらの能力は、MTPPおよび関連する希少疾患検査の解釈タイムラインを短縮することができます。在宅および地域ケアは依然として小規模ですが、経口水混和性レジメンとリモート栄養モニタリングがその発展を支援することができます。
地域分析
北米
北米は2026年のアベタリポプロテイン血症管理市場シェアの37.89%を占めました。この地域は、専門的な希少代謝疾患センター、確立した遺伝子検査の償還、および希少疾患インフラを組み合わせています。GeneDxは、2025年のInfinityデータセットにほぼ100万件のエクソームおよびゲノム、250万件以上の遺伝子検査、および700万件以上の表現型データポイントが含まれていると報告しました。このリソースは、より多様な患者グループにわたるMTPPバリアントの解釈を支援することができます。フロリダ州の計画されたゲノム新生児スクリーニングプログラムはまた、公的および民間の診断能力が希少疾患の検出を出生に近づける方法を示しています。
アジア太平洋
アジア太平洋は2032年までに10.45%のCAGRで拡大する予測です。韓国は2025年に、より広い適格基準、より多くの対象疾患、および34機関での全ゲノム配列解析を通じて希少疾患診断支援プログラムを拡大しました。中国とインドはより大きな潜在的患者プールを提供していますが、超希少疾患検査は主要都市に集中したままです。オーストラリアの小児病院におけるゲノム医療プログラムも、希少代謝疾患を特定する能力を高めています。地域の成長は、配列解析へのアクセスが専門センターを超えて拡大し、償還とフォローアップに結びつくかどうかにかかっています。
欧州、南米、中東およびアフリカ
欧州は、構造化されたケア経路と協調的なゲノム研究を持つため、アベタリポプロテイン血症管理市場において2番目に大きな地域ブロックです。英国国民保健サービスのジェネレーション・スタディは、最大10万人の新生児を配列解析し、200以上の希少疾患をスクリーニングすることを目指しています。南米では、欧州アテローム性動脈硬化学会が2025年にラテンアメリカの臨床医向けに希少脂質疾患に関する上級コースを開催し、しばしば診断不足となる疾患も含まれていました。アベタリポプロテイン血症管理市場において、中東およびアフリカは一部の近親婚集団において劣性疾患の構造的な可能性が高いです。それでも、専門的な代謝サービスは大都市に集中したままであり、より強力な紹介リンク、検査室へのアクセス、および専門家能力が必要です。
競合環境
市場集中度
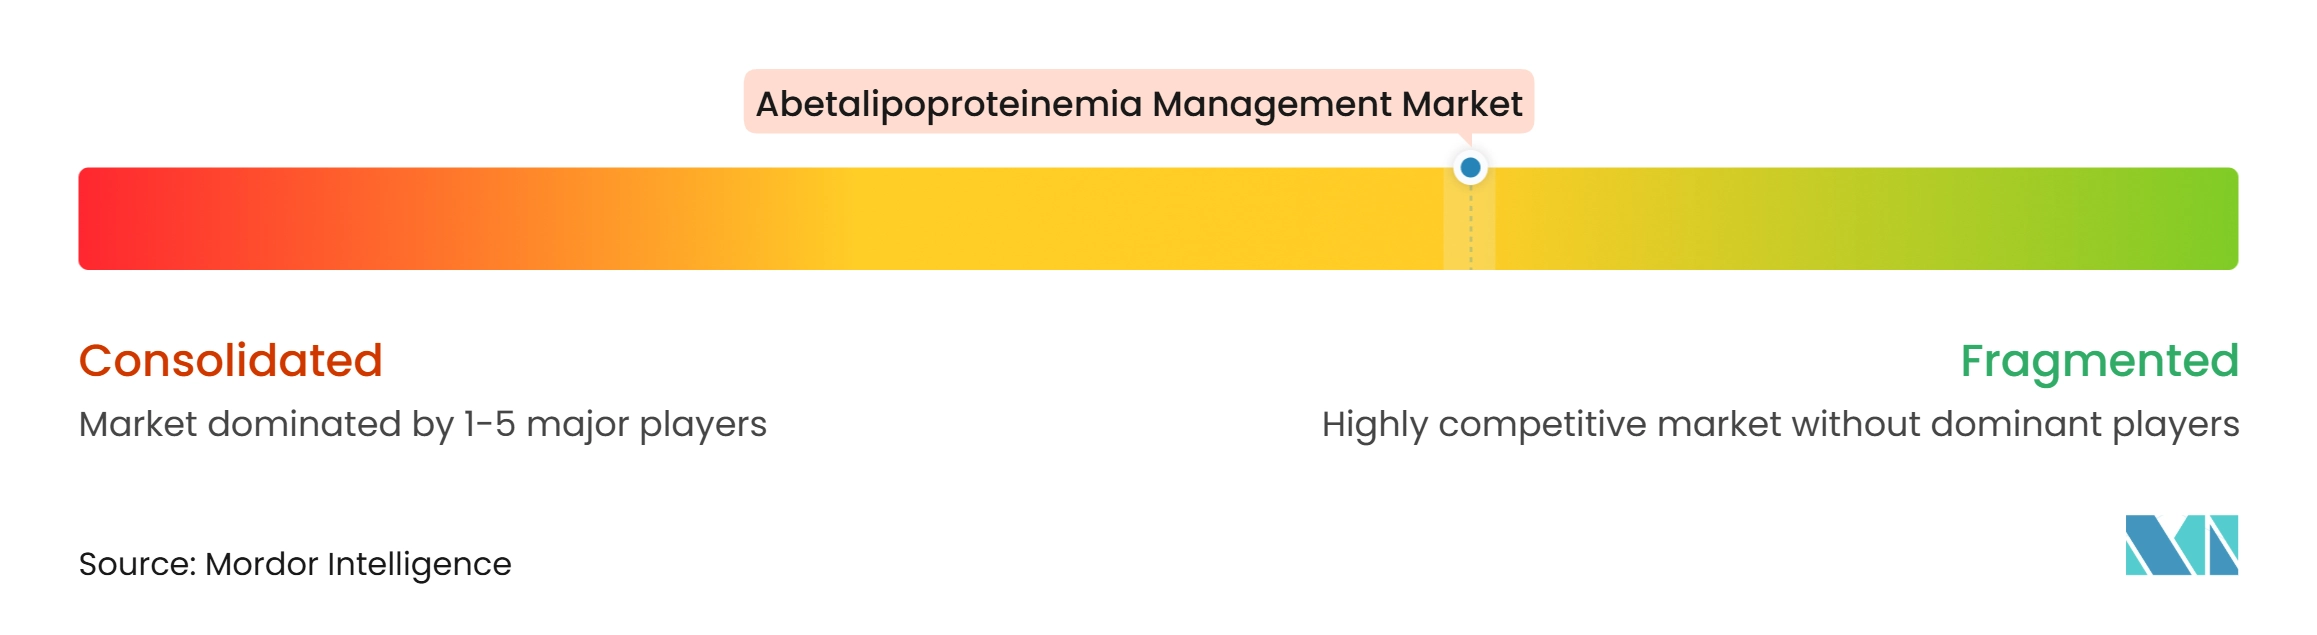
アベタリポプロテイン血症管理市場は、分子診断、医療栄養、および支持療法にわたって中程度に断片化しています。GeneDx、Labcorp、およびCENTOGENEは、そのプラットフォームが配列解析とバリアント解釈を組み合わせているため、希少疾患診断において重要です。CENTOGENEのデータリソースには120か国以上の患者が含まれており、希少疾患分析のための広範な基盤を提供しています。医療栄養の競争は、生物学的利用能、味、投与の利便性、および包装を中心としています。
CENTOGENEは2025年2月にCentoGenome Ultra-Fastを発売し、重篤なケア環境向けに5営業日以内に全ゲノム配列解析結果を提供しました。GeneDxは2025年10月にフロリダ州立大学およびフロリダ・サンシャイン・ジェネティクス・ネットワークと提携し、州支援の新生児ゲノムスクリーニングを支援しました。Labcorpは2025年10月にEpic AuraによるInvitae検査へのアクセスを拡大し、Epicを使用する医療システムの検査注文と結果提供を合理化しました。Fresenius Kabiは2025年に5製品で経腸栄養の提供を拡大しました。これらの行動は、診断速度、臨床アクセス、および製剤品質がアベタリポプロテイン血症管理市場における主要な競争レバーであることを示しています。
アベタリポプロテイン血症管理市場は、遺伝子確認、栄養処方、アドヒアランスモニタリング、および合併症の経過観察を結びつける完全に統合されたプラットフォームをいまだ欠いています。このギャップは、アベタリポプロテイン血症管理市場において家族が長期ケアをナビゲートするのを支援する協調サービスモデルの余地を残しています。ISO 15189認定および米国病理学者協会認定は、希少疾患検査業務を競う検査機関にとって重要な品質要件です。関連する希少脂質疾患プログラムは、RNA標的薬が患者と商業市場に到達できることを示していますが、現在MTTP機能不全に対処するものはありません。アベタリポプロテイン血症管理産業は、垂直統合されたリーダーの小グループではなく、専門プロバイダーによって定義され続けています。
アベタリポプロテイン血症管理産業リーダー
-
Abbott Laboratories
-
Danone S.A.
-
Fulgent Genetics, Inc.
-
Labcorp Holdings Inc.
-
Nestlé Health Science
- 注:主要企業の掲載順は順位を示すものではありません。
アベタリポプロテイン血症管理市場 このレポートでカバーされる企業
- Abbott Laboratories
- Ambry Genetics
- Arrowhead Pharmaceuticals
- ARUP Laboratories
- Baxter
- Baylor Genetics
- Blueprint Genetics
- CENTOGENE N.V.
- Chiesi Farmaceutici
- Danone
- Eurofins
- Fresenius
- Fulgent Genetics, Inc.
- GeneDx, LLC
- Ionis Pharmaceuticals
- Labcorp Holdings Inc.
- Nestlé Health Science
- PreventionGenetics, LLC
- Recordati S.p.A.
最近の産業開発事情 アベタリポプロテイン血症管理市場
- 2026年1月:Recordati S.p.A.はModernaとmRNA-3927(プロピオン酸血症に対する研究中のmRNAベース治療薬)の開発および商業化に関するコラボレーション・ライセンス契約を発表しました。契約のもと、Modernaが開発をリードし、Recordatiがグローバル商業化をリードします。mRNA-3927は承認されればプロピオン酸血症に対する初の疾患修飾治療となり、アベタリポプロテイン血症と管理上の類似点を共有する希少先天性代謝異常症内でのRecordatiの戦略的拡大を示しています。
- 2025年11月:GeneDxはGeneDx Infinity™を発表しました。これは世界最大の公開開示された希少疾患ゲノムデータセットであり、ほぼ100万件のエクソームおよびゲノム、250万件以上の遺伝子検査、および700万件以上の表現型データポイントで構成されています。このローンチにより、GeneDxのExomeDx™およびGenomeDx™は、MTPPバリアント解釈および希少脂質疾患診断に利用可能なデータ豊富な希少疾患診断製品として確立されました。
グローバルアベタリポプロテイン血症管理市場レポートスコープ
レポートのスコープによると、アベタリポプロテイン血症管理は、リポタンパク質形成障害および脂溶性ビタミン吸収不良に関連する遺伝性疾患であるアベタリポプロテイン血症の診断、栄養治療、ビタミン補充、および長期モニタリングをカバーします。
レポートは、アベタリポプロテイン血症管理の診断、処方、調剤、およびモニタリングに関与する分子および血液検査、ビタミン補充、食事サポート、合併症モニタリング、投与経路、患者集団、およびケア環境にわたる管理をカバーします。
アベタリポプロテイン血症管理市場は、管理モダリティ、投与経路、患者集団、およびエンドユーザーによってセグメント化されています。管理モダリティ別では、市場は分子遺伝子検査管理、血液検査管理、脂溶性ビタミン補充、食事・栄養管理、支持療法・合併症管理、およびその他の管理モダリティにセグメント化されています。分子遺伝子検査管理はさらに、MTTP単一遺伝子配列解析、MTTP欠失・重複解析、多遺伝子脂質血症パネル、および全エクソーム・ゲノム配列解析にセグメント化されています。血液検査管理はさらに、脂質パネル検査、アポリポプロテインB検査、脂溶性ビタミンレベル検査、肝機能検査、および血液学・凝固モニタリングにセグメント化されています。
脂溶性ビタミン補充はさらに、ビタミンA補充、ビタミンD補充、ビタミンE補充、ビタミンK補充、およびマルチビタミンの組み合わせにセグメント化されています。食事・栄養管理はさらに、低脂肪食事管理、必須脂肪酸補充、中鎖トリグリセリド管理、およびモジュール式医療栄養製剤にセグメント化されています。支持療法・合併症管理はさらに、栄養士・管理栄養士サービス、神経リハビリテーション、眼科モニタリング、肝疾患モニタリング、および血液学・凝固サポートにセグメント化されています。投与経路別では、市場は経口、注射、およびその他の臨床的に適用可能な経路にセグメント化されています。患者集団別では、市場は小児患者、成人患者、および高齢患者にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、診断検査機関、専門クリニック、学術・研究センター、および在宅・地域ケアにセグメント化されています。
地域別では、市場は北米、欧州、アジア太平洋、中東およびアフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 分子遺伝子検査管理 | MTTP単一遺伝子配列解析 |
| MTTP欠失・重複解析 | |
| 多遺伝子脂質血症パネル | |
| 全エクソーム・ゲノム配列解析 | |
| 血液検査管理 | 脂質パネル検査 |
| アポリポプロテインB検査 | |
| 脂溶性ビタミンレベル検査 | |
| 肝機能検査 | |
| 血液学・凝固モニタリング | |
| 脂溶性ビタミン補充 | ビタミンA補充 |
| ビタミンD補充 | |
| ビタミンE補充 | |
| ビタミンK補充 | |
| マルチビタミンの組み合わせ | |
| 食事・栄養管理 | 低脂肪食事管理 |
| 必須脂肪酸補充 | |
| 中鎖トリグリセリド管理 | |
| モジュール式医療栄養製剤 | |
| 支持療法・合併症管理 | 栄養士・管理栄養士サービス |
| 神経リハビリテーション | |
| 眼科モニタリング | |
| 肝疾患モニタリング | |
| 血液学・凝固サポート | |
| その他の管理モダリティ |
| 経口 |
| 注射 |
| その他の臨床的に適用可能な経路 |
| 小児患者 |
| 成人患者 |
| 高齢患者 |
| 病院・クリニック |
| 診断検査機関 |
| 専門クリニック |
| 学術・研究センター |
| 在宅・地域ケア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 管理モダリティ別 | 分子遺伝子検査管理 | MTTP単一遺伝子配列解析 |
| MTTP欠失・重複解析 | ||
| 多遺伝子脂質血症パネル | ||
| 全エクソーム・ゲノム配列解析 | ||
| 血液検査管理 | 脂質パネル検査 | |
| アポリポプロテインB検査 | ||
| 脂溶性ビタミンレベル検査 | ||
| 肝機能検査 | ||
| 血液学・凝固モニタリング | ||
| 脂溶性ビタミン補充 | ビタミンA補充 | |
| ビタミンD補充 | ||
| ビタミンE補充 | ||
| ビタミンK補充 | ||
| マルチビタミンの組み合わせ | ||
| 食事・栄養管理 | 低脂肪食事管理 | |
| 必須脂肪酸補充 | ||
| 中鎖トリグリセリド管理 | ||
| モジュール式医療栄養製剤 | ||
| 支持療法・合併症管理 | 栄養士・管理栄養士サービス | |
| 神経リハビリテーション | ||
| 眼科モニタリング | ||
| 肝疾患モニタリング | ||
| 血液学・凝固サポート | ||
| その他の管理モダリティ | ||
| 投与経路別 | 経口 | |
| 注射 | ||
| その他の臨床的に適用可能な経路 | ||
| 患者集団別 | 小児患者 | |
| 成人患者 | ||
| 高齢患者 | ||
| エンドユーザー別 | 病院・クリニック | |
| 診断検査機関 | ||
| 専門クリニック | ||
| 学術・研究センター | ||
| 在宅・地域ケア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
アベタリポプロテイン血症管理の成長を促進しているものは何ですか?
早期MTTP検査、新生児ゲノムプログラム、より広範な希少疾患診断能力、および生涯にわたるビタミン補充が成長を支えています。
最大のシェアを占めるケアモダリティはどれですか?
脂溶性ビタミン補充は、確認された患者に生涯を通じて必要とされるため、2026年の収益の61.45%をリードしています。
分子遺伝子検査が急速に成長しているのはなぜですか?
分子遺伝子検査は、エクソーム、ゲノム、および標的MTTP検査がよりアクセスしやすくなるにつれて、2032年までに10.57%のCAGRで成長する予測です。
最も急速に成長している投与経路はどれですか?
経口治療は、水混和性製剤が脂肪吸収不良状態での吸収を支援できるため、2032年までに11.23%のCAGRで成長する予測です。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋は、新たな診断能力と希少疾患への意識の高まりに支えられ、2032年までに10.45%のCAGRで拡大する見込みです。
病院が患者ケアの中心である理由は何ですか?
病院・クリニックは、管理に消化器科、神経科、眼科、および栄養サポートが必要なことが多いため、2026年に収益の55.79%を占めました。