
Taille et Part du Marché de la Prise en Charge de l'Abétalipoprotéinémie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.56 Milliards de dollars |
| Taille du Marché (2032) | 0.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Prise en Charge de l'Abétalipoprotéinémie par Mordor Intelligence
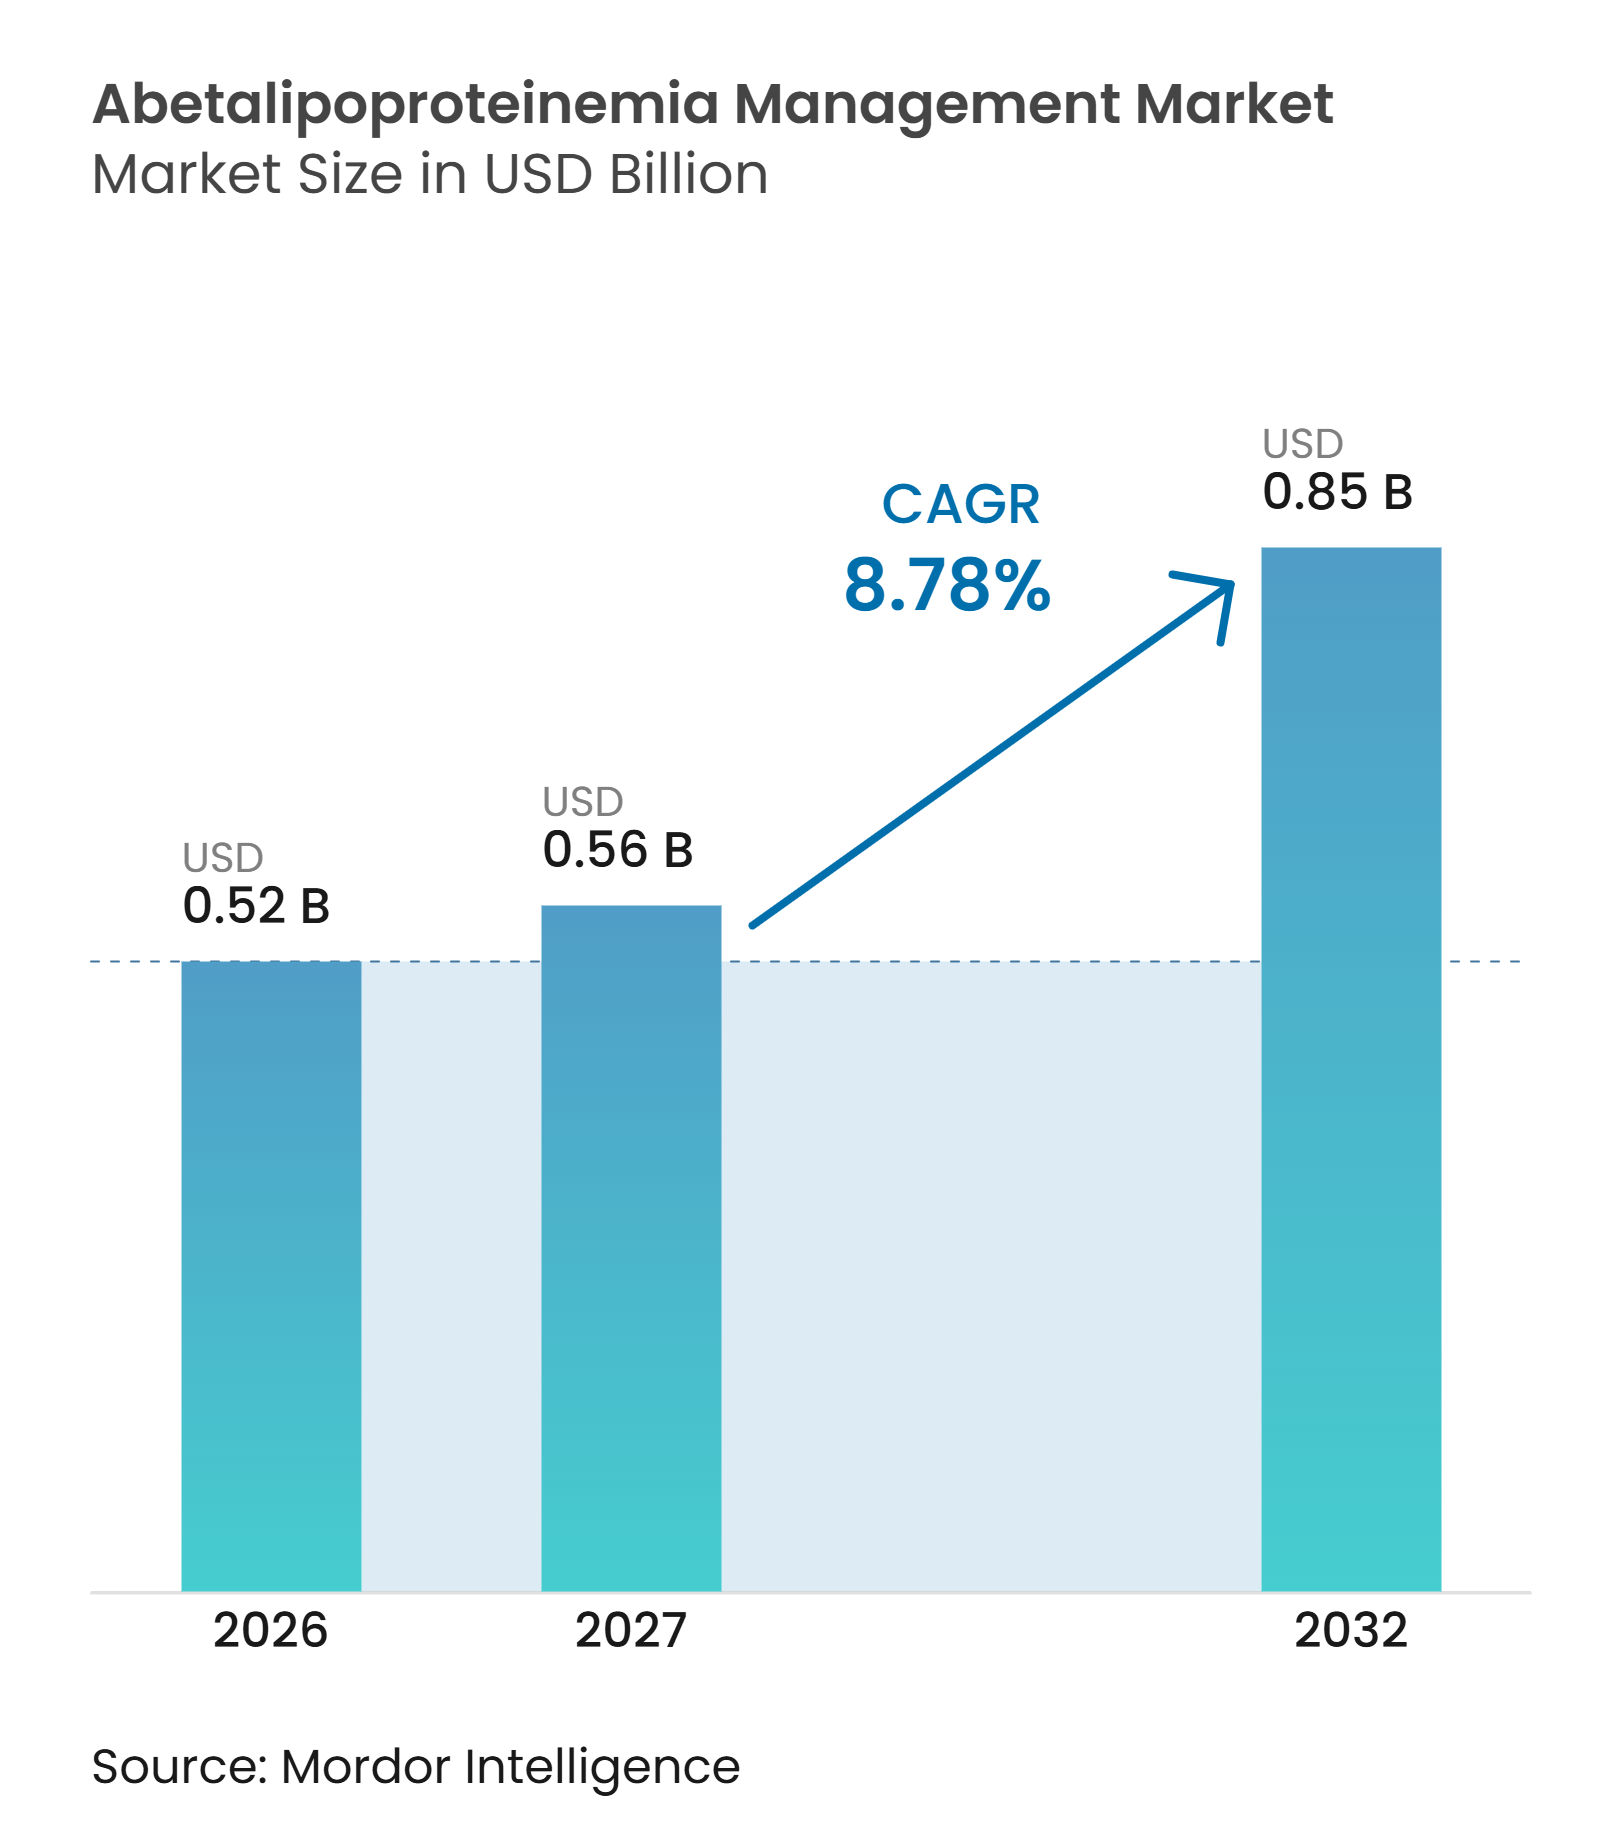
La taille du marché de la prise en charge de l'abétalipoprotéinémie devrait passer de 0,52 milliards USD en 2026 à 0,56 milliards USD en 2027 et atteindre 0,85 milliards USD d'ici 2032 à un CAGR de 8,78 % sur la période 2027-2032.
L'abétalipoprotéinémie est un trouble héréditaire causé par des variants pathogènes dans le gène MTTP, qui empêche l'assemblage normal des chylomicrons et des VLDL et provoque une malabsorption profonde des graisses. Le marché de la prise en charge de l'abétalipoprotéinémie est donc centré sur la confirmation diagnostique, la supplémentation vitaminique à vie, le soutien nutritionnel et la surveillance multidisciplinaire plutôt que sur un médicament modificateur de la maladie. Ce modèle de soins soutient une demande récurrente car le remplacement vitaminique et la surveillance se poursuivent tout au long de la vie du patient. Une identification génétique plus précoce peut faire évoluer les soins d'une réponse aux crises vers une supplémentation préventive avant que des lésions rétiniennes et neurologiques ne se développent. L'opportunité de marché dépend de la capacité des systèmes de santé à identifier les patients, à soutenir l'observance et à relier les tests aux soins nutritionnels et spécialisés à long terme.
Principaux Enseignements du Rapport
- Par modalité de prise en charge, la supplémentation en vitamines liposolubles a représenté 61,45 % de la part du marché de la prise en charge de l'abétalipoprotéinémie en 2026, tandis que les tests génétiques moléculaires devraient croître à un CAGR de 10,57 % jusqu'en 2032.
- Par voie d'administration, les produits injectables ont représenté 65,34 % de la taille du marché de la prise en charge de l'abétalipoprotéinémie en 2026, tandis que les produits oraux devraient se développer à un CAGR de 11,23 % jusqu'en 2032.
- Par population de patients, les patients pédiatriques ont détenu une part de revenus de 65,83 % en 2026 et devraient croître à un CAGR de 10,19 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et cliniques ont détenu 55,79 % des revenus en 2026, tandis que les laboratoires de diagnostic devraient croître à un CAGR de 11,63 % jusqu'en 2032.
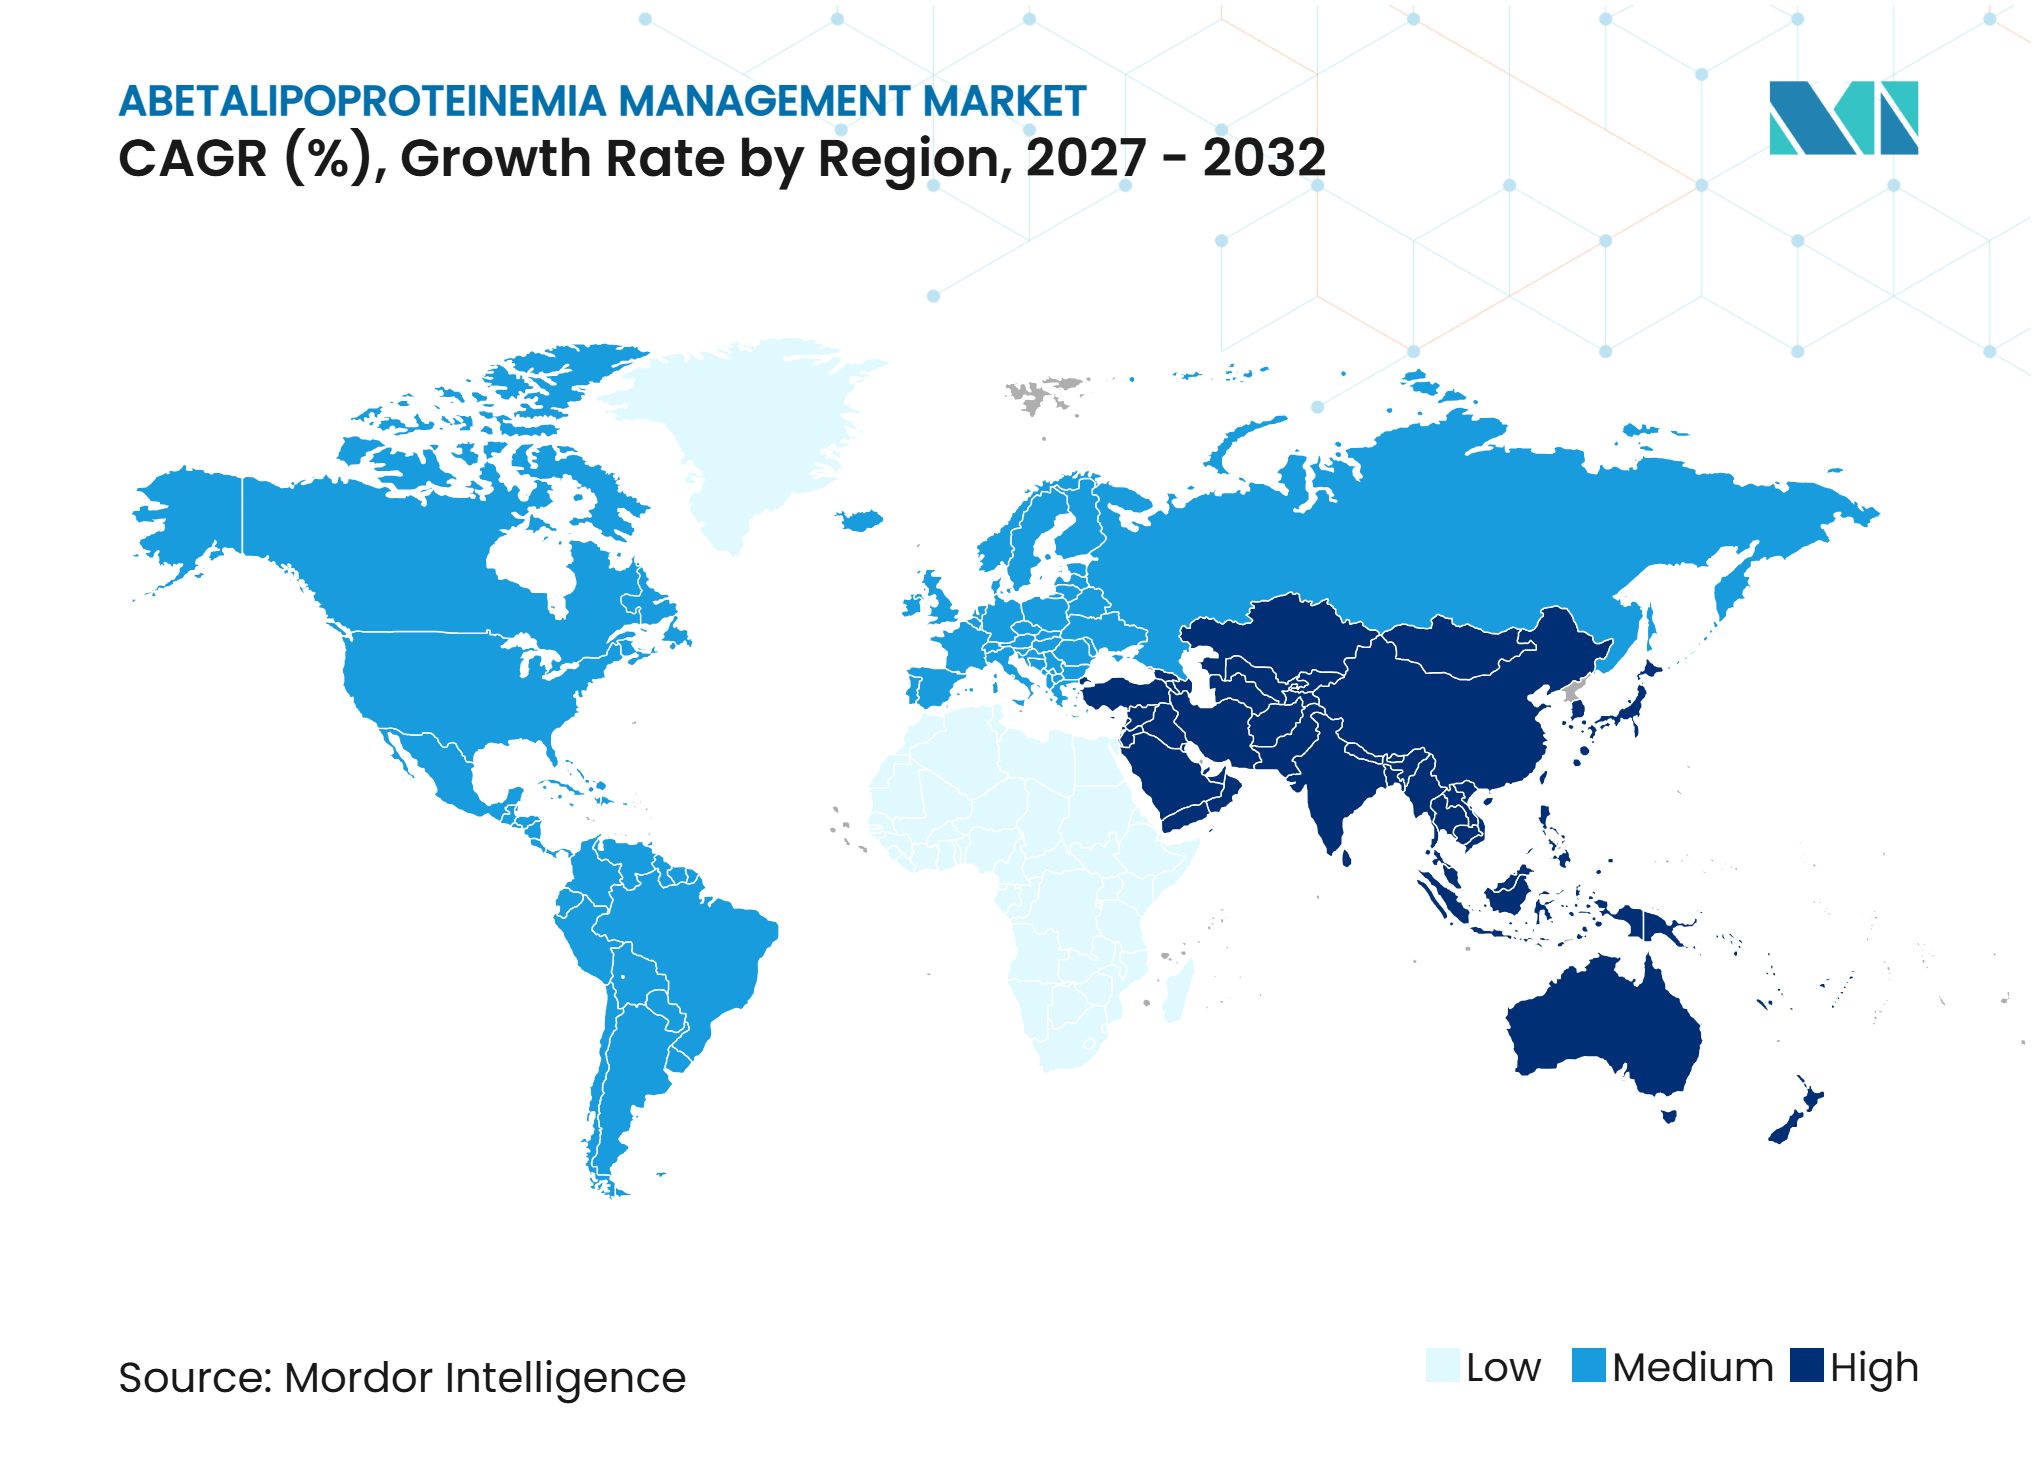
- Par géographie, l'Amérique du Nord a détenu 37,89 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché de la Prise en Charge de l'Abétalipoprotéinémie*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Reconnaissance Plus Précoce grâce aux Tests Génétiques MTTP | +1.8% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption Plus Large de la Prise en Charge à Vie des Vitamines Liposolubles | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Expansion de l'Infrastructure Diagnostique pour les Maladies Rares | +1.5% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Soutien Gouvernemental et Fondationnel à la Recherche sur les Maladies Ultra-Rares | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Registres des Maladies Améliorant l'Identification des Patients et le Suivi | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Amélioration des Formulations de Vitamines Hydromiscibles et de Nutrition Médicale | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Reconnaissance Plus Précoce grâce aux Tests Génétiques MTTP
Le marché de la prise en charge de l'abétalipoprotéinémie bénéficie lorsque les cliniciens utilisent des tests guidés par le génotype plus tôt dans le parcours diagnostique. L'analyse de séquence MTTP a identifié des variants pathogènes dans 59 des 60 cas confirmés, tandis que l'analyse ciblée des délétions et duplications a traité les cas restants. Cette approche peut confirmer la maladie chez les nourrissons présentant une malabsorption des graisses avant une période prolongée d'incertitude clinique. GeneDx a étendu sa plateforme de génomique des maladies rares à près de 1 million d'exomes et de génomes en 2025[1]. Son partenariat avec le Réseau Sunshine Genetics de Floride soutient le séquençage du génome entier pour 100 000 nouveau-nés dans le cadre de la loi Sunshine Genetics. Des programmes de séquençage néonatal plus larges pourraient créer la capacité de test et la profondeur d'interprétation des variants nécessaires pour identifier les variants MTTP plus tôt.
Adoption Plus Large de la Prise en Charge à Vie des Vitamines Liposolubles
Le remplacement à vie des vitamines liposolubles reste au cœur des soins dans le marché de la prise en charge de l'abétalipoprotéinémie. La supplémentation soutenue en vitamine E est importante car une carence non traitée peut entraîner une atteinte neurologique progressive et une rétinopathie. Le marché de la prise en charge de l'abétalipoprotéinémie bénéficie des prescriptions répétées et de la surveillance à long terme plutôt que d'un traitement de courte durée. Fresenius Kabi a introduit 5 produits de nutrition entérale en 2025, ce qui a élargi son offre de nutrition pédiatrique et métabolique. Les formulations de vitamine E hydromiscibles peuvent être utiles lorsque l'absorption altérée des graisses limite l'absorption orale conventionnelle. Une meilleure absorption et une charge en comprimés réduite peuvent renforcer l'observance, qui est étroitement liée à la stabilité clinique à long terme.
Expansion de l'Infrastructure Diagnostique pour les Maladies Rares
Le marché de la prise en charge de l'abétalipoprotéinémie croît également à mesure que les systèmes de diagnostic nationaux identifient des patients qui resteraient autrement non reconnus. La Corée du Sud a augmenté le nombre de patients éligibles dans son Programme de Soutien au Diagnostic des Maladies Rares de 410 à 800 en 2025. Le programme a étendu les maladies couvertes de 1 248 à 1 314 et a ajouté une capacité de séquençage du génome entier dans 34 établissements désignés. En Europe, l'ERDERA prévoit d'étendre la réanalyse des cas de maladies rares à plus de 100 000 patients grâce au séquençage longue lecture, au séquençage de l'ARN et à la cartographie optique du génome. L'ERDERA a également signalé que la réanalyse de données regroupées a permis d'établir 506 diagnostics à partir de 6 447 cas non résolus dans le programme Solve-RD. Pour le marché de la prise en charge de l'abétalipoprotéinémie, une portée diagnostique plus large peut élargir la population de patients identifiés, en particulier là où la capacité d'orientation vers des spécialistes a historiquement été limitée.
Soutien Gouvernemental et Fondationnel à la Recherche sur les Maladies Ultra-Rares
Le soutien à la recherche publique améliore la base de données probantes et l'infrastructure entourant le marché de la prise en charge de l'abétalipoprotéinémie. Les Instituts Nationaux de la Santé des États-Unis ont accordé 26 millions USD au cours de l'exercice fiscal 2025 pour le Cycle 5 du Réseau de Recherche Clinique sur les Maladies Rares, soutenant 21 consortiums de recherche axés sur l'histoire naturelle, les biomarqueurs et la préparation aux essais cliniques. Le Consortium ROAR du Baylor College of Medicine a reçu 8,2 millions USD sur 5 ans pour la recherche sur les acidémies organiques rares. Au Royaume-Uni, le Plan d'Action sur les Maladies Rares 2025 comprend des travaux sur la coordination de la recherche et le diagnostic, notamment une plateforme de recherche sur les maladies rares avec des capacités en lipidomique et métabolomique. Les registres des maladies peuvent améliorer le suivi en organisant des données cliniques longitudinales. Ces ressources peuvent renforcer les futures voies de test, de surveillance et de nutrition dans le marché de la prise en charge de l'abétalipoprotéinémie.
Analyse de l'Impact des Freins du Marché de la Prise en Charge de l'Abétalipoprotéinémie*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence Ultra-Rare et Sous-Diagnostic Persistant | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Absence d'une Thérapie Modificatrice de la Maladie Approuvée | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Charge en Comprimés de Vitamines à Haute Dose et Défis d'Observance à Long Terme | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Soins Spécialisés Fragmentés et Voies de Remboursement | -0.6% | Hors Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Ultra-Rare et Sous-Diagnostic Persistant
La très petite population de patients limite l'opportunité de volume pour le marché de la prise en charge de l'abétalipoprotéinémie. Le trouble affecte moins de 1 personne sur 1 million dans le monde. Des symptômes tels que la stéatorrhée, un faible taux de cholestérol, une mauvaise croissance et une diarrhée chronique peuvent se chevaucher avec des affections nutritionnelles ou gastro-intestinales plus courantes. Un rapport de cas ophtalmologique de 2025 a révélé que l'évaluation rétinienne a conduit au diagnostic après que plusieurs évaluations génétiques antérieures n'avaient pas identifié la maladie. Dans les systèmes à ressources limitées, les symptômes peuvent être attribués à la malnutrition ou à la diarrhée infectieuse avant qu'une orientation génétique ne se produise. Les schémas de vitamines à haute dose peuvent également être difficiles à maintenir, en particulier lorsque les soins sont fragmentés ou que les voies de remboursement sont incomplètes.
Absence d'une Thérapie Modificatrice de la Maladie Approuvée
Aucun traitement approuvé ne corrige le dysfonctionnement MTTP qui cause l'abétalipoprotéinémie. Les interventions disponibles gèrent la carence vitaminique en aval et les conséquences nutritionnelles plutôt que de restaurer l'assemblage normal des lipoprotéines. Cela concentre les dépenses commerciales dans les tests, la supplémentation et la surveillance plutôt que dans un traitement moléculaire à prix élevé. Les thérapies ciblant l'ARN ont progressé dans des affections lipidiques héréditaires connexes, bien qu'elles ne ciblent pas le dysfonctionnement MTTP dans l'abétalipoprotéinémie. L'absence d'un programme clinique dirigé contre MTTP signifie que le marché de la prise en charge de l'abétalipoprotéinémie restera axé sur la prise en charge et la surveillance tout au long de la période de prévision. L'absence d'une option curative augmente également l'importance de l'observance et du suivi coordonné par des spécialistes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modalité de Prise en Charge :
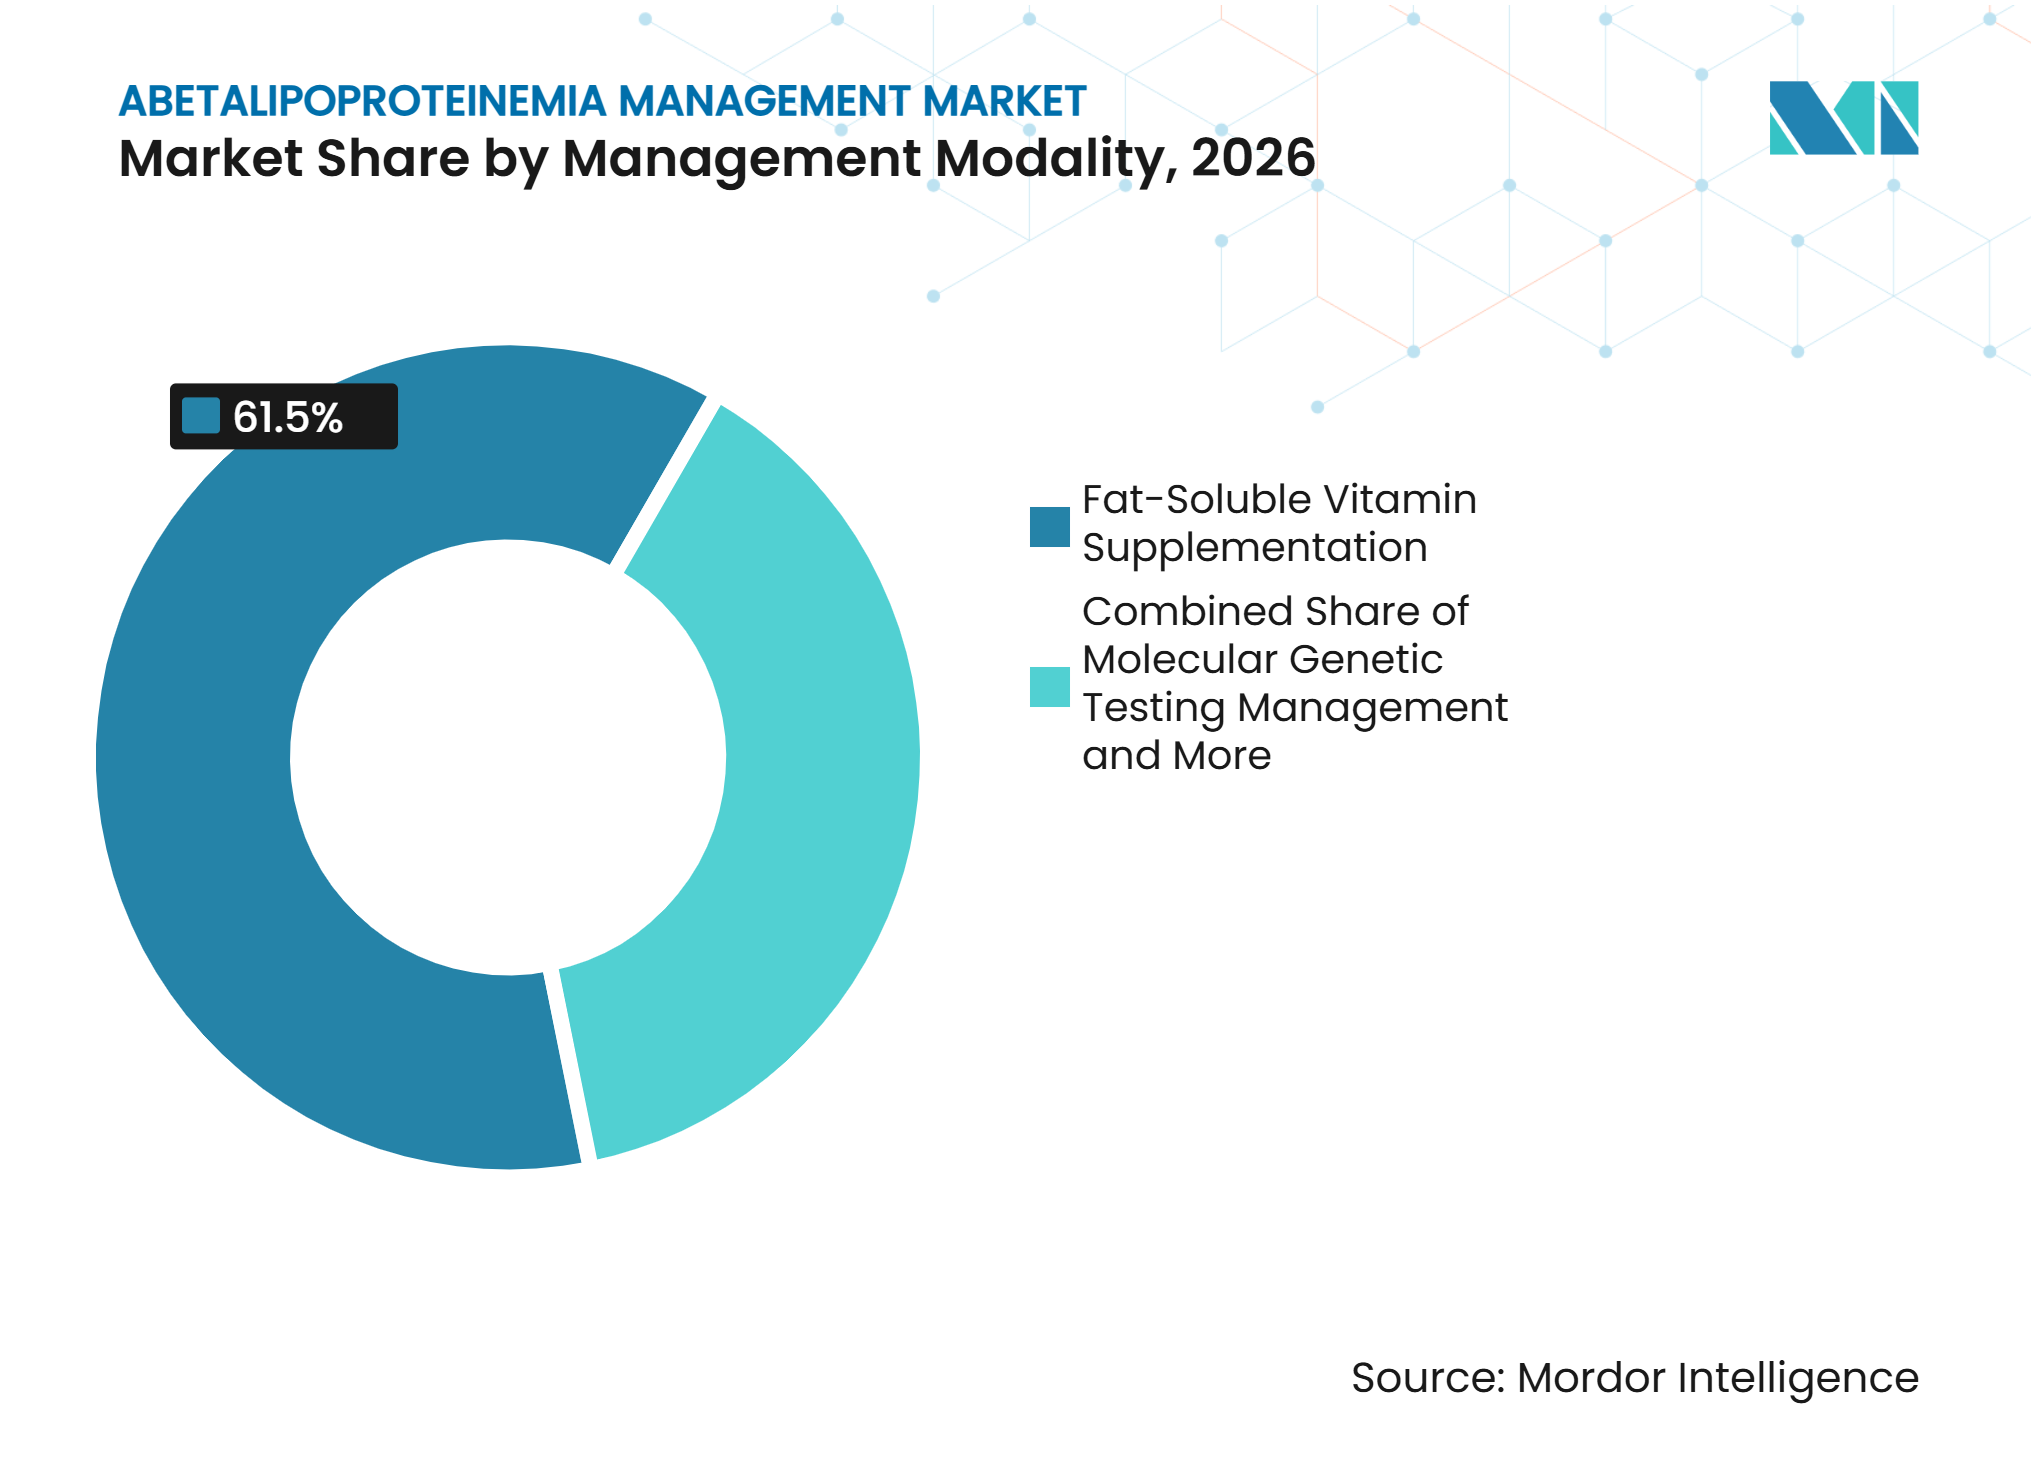
La Supplémentation Ancre les Revenus Tandis que les Tests Génétiques se DéveloppentLa supplémentation en vitamines liposolubles a représenté 61,45 % des revenus en 2026, ce qui en fait la modalité principale dans le marché de la prise en charge de l'abétalipoprotéinémie. Chaque patient confirmé nécessite un remplacement à haute dose et à long terme, quelle que soit la gravité de la maladie. La vitamine E constitue la plus grande sous-catégorie, suivie de la vitamine A et des combinaisons multivitaminiques. La prise en charge diététique et nutritionnelle est la deuxième modalité en importance, comprenant des plans de repas à faible teneur en graisses, une supplémentation en triglycérides à chaîne moyenne et un soutien en acides gras essentiels. Ces interventions visent à réduire l'accumulation intestinale de graisses et la stéatorrhée tout en maintenant l'état nutritionnel[2].
La prise en charge par tests génétiques moléculaires devrait enregistrer un CAGR de 10,57 % jusqu'en 2032. Les tests monogéniques MTTP, les panels de lipidémie, les tests d'exome et les tests génomiques soutiennent la confirmation chez les enfants présentant une malabsorption des graisses non résolue. L'ensemble de données 2025 de GeneDx contient près de 1 million d'exomes et de génomes cliniques et plus de 7 millions de points de données phénotypiques. Les tests sanguins restent importants dans toutes les modalités car un taux d'apolipoprotéine B très faible ou absent est un résultat de laboratoire déterminant. Les soins de soutien comprennent la rééducation neurologique, le suivi ophtalmologique et la surveillance hépatique, souvent dispensés dans des centres médicaux universitaires.



Par Voie d'Administration :
Les Formulations Orales Gagnent du Terrain Face aux Soins InjectablesLes produits injectables ont représenté 65,34 % de la taille du marché de la prise en charge de l'abétalipoprotéinémie en 2026. L'administration parentérale de vitamines liposolubles est utilisée lorsque l'absorption gastro-intestinale est compromise ou lorsque l'observance orale est insuffisante. Le traitement oral devrait croître à un CAGR de 11,23 % jusqu'en 2032. Les formulations hydromiscibles peuvent améliorer la disponibilité orale dans les conditions de malabsorption des graisses. Cette approche est pertinente car l'assemblage normal des chylomicrons est altéré dans l'abétalipoprotéinémie.
Le passage vers le traitement oral peut transférer des soins de routine plus courants des hôpitaux vers les domiciles. Cela peut réduire les visites pour l'administration et offrir aux familles un régime quotidien plus pratique. Inovera Bioscience a décrit sa formulation Forvia comme une source hydromiscible de vitamines A, D, E et K pour les personnes souffrant de malabsorption intestinale. L'alpha-tocophérol intramusculaire reste pertinent pour certains patients lorsque le remplacement oral de la vitamine E est insuffisant. Ces choix soutiennent un parcours de soins adapté à la gravité clinique, à l'absorption et à l'observance.
Par Population de Patients :
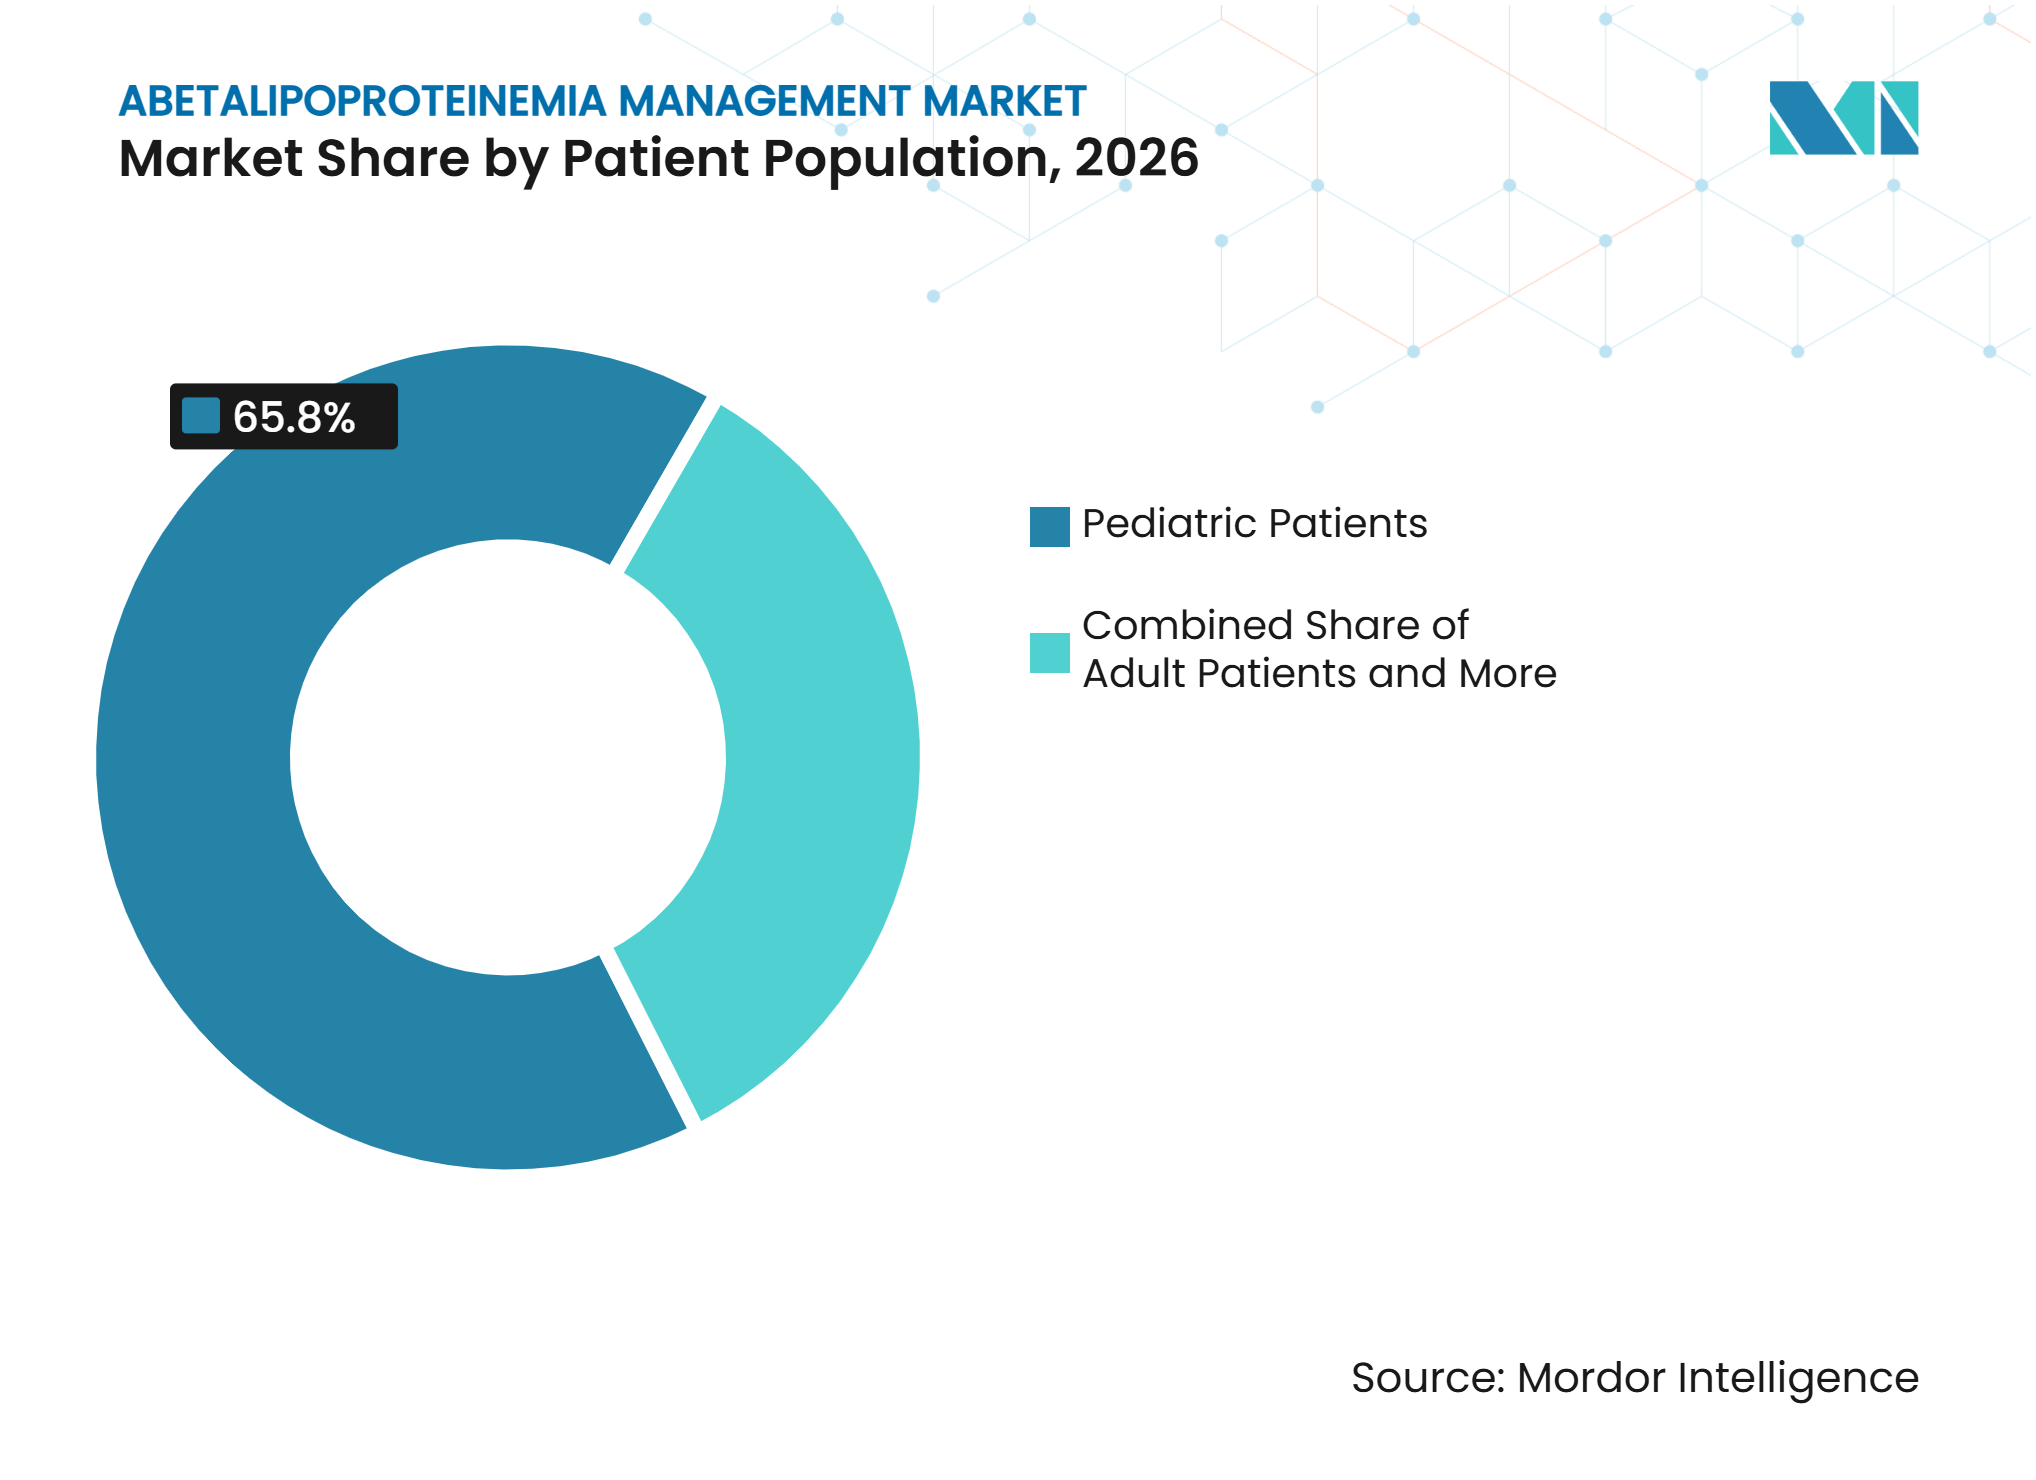
L'Identification Pédiatrique Détermine l'Orientation des SoinsLes patients pédiatriques ont détenu une part de revenus de 65,83 % en 2026 et devraient se développer à un CAGR de 10,19 % jusqu'en 2032. Les symptômes commencent généralement dans la petite enfance ou la petite enfance et comprennent un retard de croissance, une diarrhée, une stéatorrhée et une distension abdominale. Une identification précoce permet de commencer la prise en charge vitaminique et nutritionnelle avant que des complications irréversibles ne se développent. GeneDx soutient le programme de dépistage génomique néonatal soutenu par l'État de Floride, qui cible le séquençage du génome entier pour 100 000 nouveau-nés. L'expansion future des panels pourrait créer un point d'entrée plus précoce pour le marché de la prise en charge de l'abétalipoprotéinémie en identifiant les patients porteurs de variants MTTP.
Les adultes constituent un groupe de patients secondaire qui peut inclure des personnes diagnostiquées seulement après des années de maladie non reconnue. Un diagnostic tardif peut coïncider avec des complications neurologiques établies et un besoin accru de soins coordonnés. Les patients gériatriques restent une petite cohorte, mais ils peuvent nécessiter une surveillance ophtalmologique à long terme et une rééducation neurologique. Un diagnostic pédiatrique plus précoce peut prévenir certaines complications ultérieures grâce à un remplacement et une surveillance continus. Le secteur de la prise en charge de l'abétalipoprotéinémie est donc façonné par la capacité à convertir la détection pédiatrique en soins préventifs continus.

Par Utilisateur Final :
Les Hôpitaux Dominent Tandis que les Laboratoires de Diagnostic se DéveloppentLes hôpitaux et cliniques ont détenu 55,79 % des revenus en 2026 car l'abétalipoprotéinémie affecte plusieurs systèmes organiques. Les gastro-entérologues pédiatriques, les spécialistes métaboliques, les neurologues et les ophtalmologistes doivent souvent coordonner les soins. Ces spécialités sont généralement concentrées dans des établissements tertiaires. Les hôpitaux gèrent également les présentations aiguës et les patients nécessitant un remplacement injectable. Leur rôle dans le marché de la prise en charge de l'abétalipoprotéinémie comprend la coordination des tests, des prescriptions nutritionnelles et des évaluations périodiques.
Les laboratoires de diagnostic devraient croître à un CAGR de 11,63 % jusqu'en 2032. L'intégration d'Invitae par Labcorp a étendu le catalogue combiné de tests génétiques à plus de 6 500 tests. Labcorp a également signalé que ses outils Moon et Apollo avaient soumis plus de 1,7 million de classifications à ClinVar. Ces capacités peuvent raccourcir les délais d'interprétation pour les tests MTTP et les maladies rares connexes. Les soins à domicile et en communauté restent limités, mais les schémas oraux hydromiscibles et la surveillance nutritionnelle à distance peuvent soutenir leur développement.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord a détenu 37,89 % de la part du marché de la prise en charge de l'abétalipoprotéinémie en 2026. La région combine des centres spécialisés en maladies métaboliques rares, un remboursement établi des tests génétiques et une infrastructure pour les maladies orphelines. GeneDx a rapporté que son ensemble de données Infinity 2025 comprenait près de 1 million d'exomes et de génomes, plus de 2,5 millions de tests génétiques et plus de 7 millions de points de données phénotypiques. Cette ressource peut soutenir l'interprétation des variants MTTP dans des groupes de patients plus diversifiés. Le programme prévu de dépistage génomique néonatal de Floride montre également comment les capacités diagnostiques publiques et privées peuvent rapprocher la détection des maladies rares de la naissance.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,45 % jusqu'en 2032. La Corée du Sud a élargi son Programme de Soutien au Diagnostic des Maladies Rares en 2025 grâce à une éligibilité plus large, davantage de maladies couvertes et un séquençage du génome entier dans 34 établissements. La Chine et l'Inde offrent un plus grand bassin de patients potentiels, mais les tests pour les maladies ultra-rares restent concentrés dans les grandes villes. Les programmes de médecine génomique d'Australie dans les hôpitaux pour enfants augmentent également la capacité à identifier les maladies métaboliques rares. La croissance régionale dépendra de l'extension de l'accès au séquençage au-delà des centres spécialisés et de son lien avec le remboursement et le suivi.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est le deuxième bloc régional en importance dans le marché de la prise en charge de l'abétalipoprotéinémie car elle dispose de parcours de soins structurés et de recherches génomiques collaboratives. L'étude Generation du NHS England vise à séquencer jusqu'à 100 000 nouveau-nés et à dépister plus de 200 maladies rares. En Amérique du Sud, la Société Européenne d'Athérosclérose a organisé en 2025 un cours avancé pour les cliniciens latino-américains sur les troubles lipidiques rares, y compris les affections souvent sous-diagnostiquées. Dans le marché de la prise en charge de l'abétalipoprotéinémie, le Moyen-Orient et l'Afrique présentent une probabilité structurelle plus élevée de maladies récessives dans certaines populations consanguines. Néanmoins, les services métaboliques spécialisés restent concentrés dans les grands centres urbains et nécessitent des liens de référence plus solides, un accès aux laboratoires et une capacité spécialisée.
Paysage Concurrentiel
Concentration du Marché
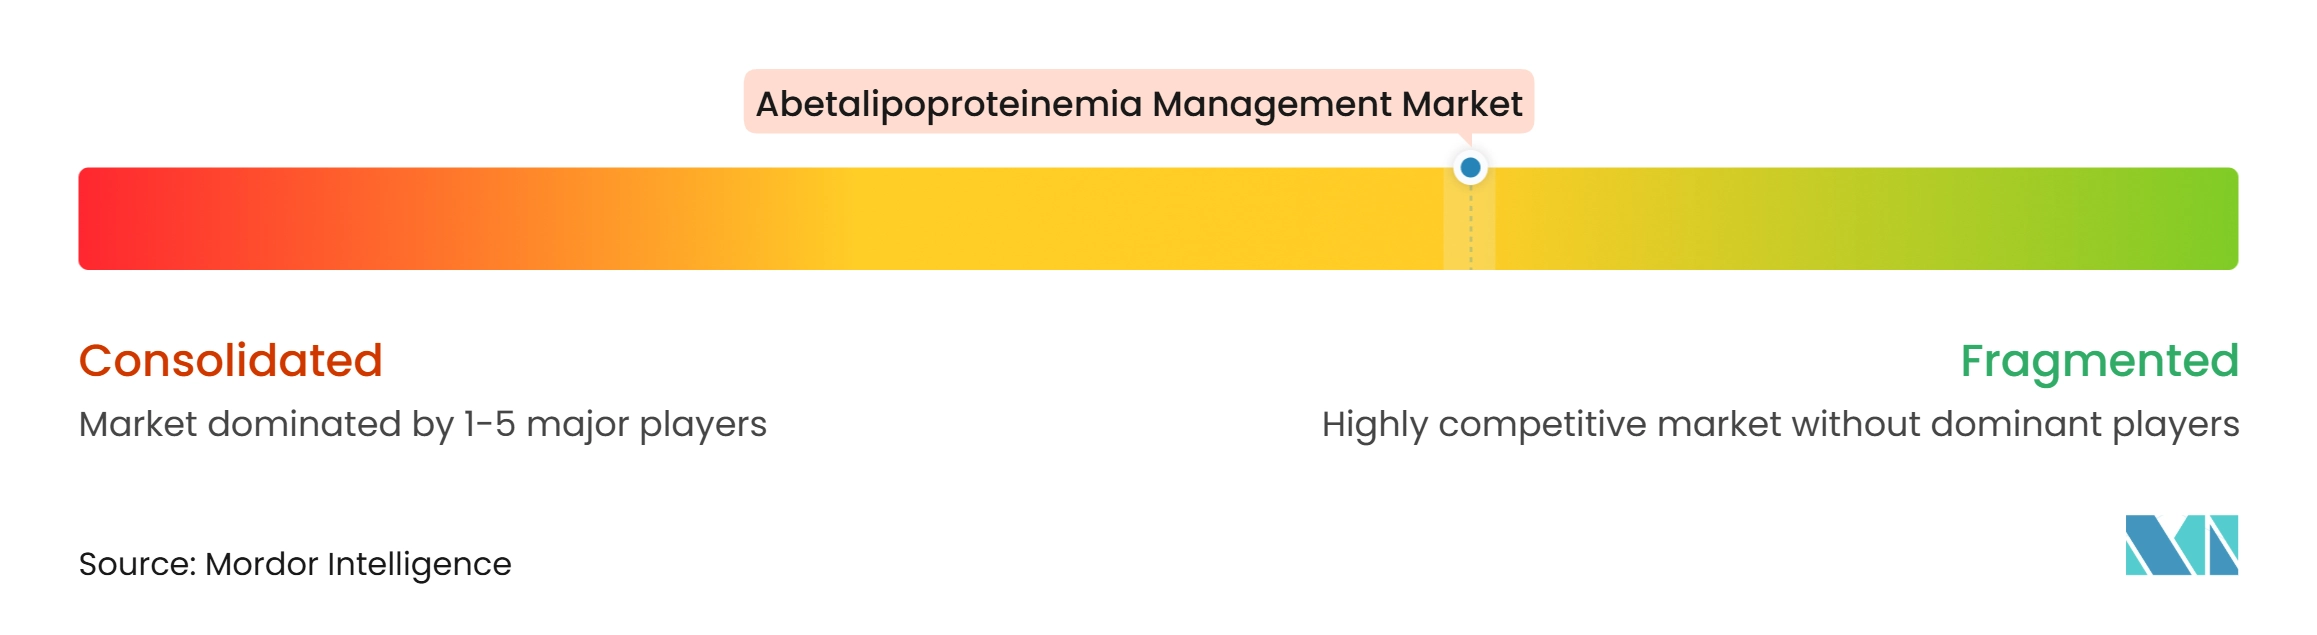
Le marché de la prise en charge de l'abétalipoprotéinémie est modérément fragmenté entre le diagnostic moléculaire, la nutrition médicale et les soins de soutien. GeneDx, Labcorp et CENTOGENE sont importants dans le diagnostic des maladies rares car leurs plateformes combinent le séquençage avec l'interprétation des variants. La ressource de données de CENTOGENE comprend des patients de plus de 120 pays, ce qui lui confère une large base pour l'analyse des maladies rares. La concurrence en matière de nutrition médicale est centrée sur la biodisponibilité, le goût, la commodité de dosage et l'emballage.
CENTOGENE a lancé CentoGenome Ultra-Fast en février 2025, avec des résultats de séquençage du génome entier disponibles en 5 jours ouvrables pour les environnements de soins intensifs. GeneDx s'est associé à l'Université d'État de Floride et au Réseau Sunshine Genetics de Floride en octobre 2025 pour soutenir le dépistage génomique néonatal soutenu par l'État. Labcorp a étendu l'accès aux tests Invitae via Epic Aura en octobre 2025, ce qui a rationalisé la commande de tests et la livraison des résultats pour les systèmes de santé utilisant Epic. Fresenius Kabi a élargi son offre de nutrition entérale avec 5 produits en 2025. Ces actions montrent que la rapidité du diagnostic, l'accès clinique et la qualité des formulations sont les principaux leviers concurrentiels dans le marché de la prise en charge de l'abétalipoprotéinémie.
Le marché de la prise en charge de l'abétalipoprotéinémie manque encore d'une plateforme entièrement intégrée qui relie la confirmation génétique, la prescription nutritionnelle, la surveillance de l'observance et la surveillance des complications. Cet écart laisse de la place pour des modèles de services coordonnés qui aident les familles à naviguer dans les soins à long terme dans le marché de la prise en charge de l'abétalipoprotéinémie. L'accréditation ISO 15189 et la certification du Collège des Pathologistes Américains sont des exigences de qualité importantes pour les laboratoires qui concourent pour les travaux de tests sur les maladies rares. Les programmes connexes sur les troubles lipidiques rares montrent que les médicaments ciblant l'ARN peuvent atteindre les patients et les marchés commerciaux, mais aucun ne cible actuellement le dysfonctionnement MTTP. Le secteur de la prise en charge de l'abétalipoprotéinémie reste défini par des prestataires spécialisés plutôt que par un petit groupe de leaders verticalement intégrés.
Leaders du Secteur de la Prise en Charge de l'Abétalipoprotéinémie
-
Abbott Laboratories
-
Danone S.A.
-
Fulgent Genetics, Inc.
-
Labcorp Holdings Inc.
-
Nestlé Health Science
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Prise en Charge de l'Abétalipoprotéinémie Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Ambry Genetics
- Arrowhead Pharmaceuticals
- ARUP Laboratories
- Baxter
- Baylor Genetics
- Blueprint Genetics
- CENTOGENE N.V.
- Chiesi Farmaceutici
- Danone
- Eurofins
- Fresenius
- Fulgent Genetics, Inc.
- GeneDx, LLC
- Ionis Pharmaceuticals
- Labcorp Holdings Inc.
- Nestlé Health Science
- PreventionGenetics, LLC
- Recordati S.p.A.
Développements industriels récents dans Marché de la Prise en Charge de l'Abétalipoprotéinémie
- Janvier 2026 : Recordati S.p.A. a annoncé un accord de collaboration et de licence avec Moderna pour développer et commercialiser le mRNA-3927, un traitement expérimental à base d'ARNm pour l'acidémie propionique. Dans le cadre de l'accord, Moderna dirige le développement tandis que Recordati dirige la commercialisation mondiale. Le mRNA-3927 serait le premier traitement modificateur de la maladie pour l'acidémie propionique s'il est approuvé, signalant l'expansion stratégique de Recordati dans les erreurs innées rares du métabolisme qui partagent des parallèles de prise en charge avec l'abétalipoprotéinémie.
- Novembre 2025 : GeneDx a dévoilé GeneDx Infinity™, le plus grand ensemble de données génomiques sur les maladies rares divulgué publiquement au monde, comprenant près de 1 million d'exomes et de génomes, plus de 2,5 millions de tests génétiques et plus de 7 millions de points de données phénotypiques. Le lancement établit ExomeDx™ et GenomeDx™ de GeneDx comme des produits diagnostiques riches en données pour les maladies rares, disponibles pour l'interprétation des variants MTTP et le diagnostic des troubles lipidiques rares.
Portée du Rapport sur le Marché Mondial de la Prise en Charge de l'Abétalipoprotéinémie
Selon la portée du rapport, la prise en charge de l'abétalipoprotéinémie couvre le diagnostic, le traitement nutritionnel, la supplémentation vitaminique et la surveillance à long terme de l'abétalipoprotéinémie, un trouble héréditaire associé à une formation altérée des lipoprotéines et à une malabsorption des vitamines liposolubles.
Le rapport couvre la prise en charge à travers les tests moléculaires et sanguins, le remplacement vitaminique, le soutien diététique, la surveillance des complications, les voies d'administration, les populations de patients et les environnements de soins impliqués dans le diagnostic, la prescription, la dispensation et la surveillance de la prise en charge de l'abétalipoprotéinémie.
Le marché de la prise en charge de l'abétalipoprotéinémie est segmenté par modalité de prise en charge, voie d'administration, population de patients et utilisateur final. Par modalité de prise en charge, le marché est segmenté en prise en charge par tests génétiques moléculaires, prise en charge par tests sanguins, supplémentation en vitamines liposolubles, prise en charge diététique et nutritionnelle, prise en charge de soutien et des complications, et autres modalités de prise en charge. La prise en charge par tests génétiques moléculaires est ensuite segmentée en séquençage monogénique MTTP, analyse des délétions et duplications MTTP, panels multigéniques de lipidémie, et séquençage de l'exome entier et du génome. La prise en charge par tests sanguins est ensuite segmentée en tests du bilan lipidique, tests de l'apolipoprotéine B, tests du taux de vitamines liposolubles, tests de la fonction hépatique, et surveillance de l'hématologie et de la coagulation.
La supplémentation en vitamines liposolubles est ensuite segmentée en supplémentation en vitamine A, supplémentation en vitamine D, supplémentation en vitamine E, supplémentation en vitamine K, et combinaisons multivitaminiques. La prise en charge diététique et nutritionnelle est ensuite segmentée en prise en charge diététique à faible teneur en graisses, supplémentation en acides gras essentiels, prise en charge des triglycérides à chaîne moyenne, et formules de nutrition médicale modulaires. La prise en charge de soutien et des complications est ensuite segmentée en services de nutritionniste et de diététicien, rééducation neurologique, surveillance ophtalmologique, surveillance des maladies hépatiques, et soutien en hématologie et coagulation. Par voie d'administration, le marché est segmenté en voies orale, injectable et autres voies cliniquement applicables. Par population de patients, le marché est segmenté en patients pédiatriques, patients adultes et patients gériatriques. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, laboratoires de diagnostic, cliniques spécialisées, centres académiques et de recherche, et soins à domicile et en communauté.
Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Prise en Charge par Tests Génétiques Moléculaires | Séquençage Monogénique MTTP |
| Analyse des Délétions et Duplications MTTP | |
| Panels Multigéniques de Lipidémie | |
| Séquençage de l'Exome Entier et du Génome | |
| Prise en Charge par Tests Sanguins | Tests du Bilan Lipidique |
| Tests de l'Apolipoprotéine B | |
| Tests du Taux de Vitamines Liposolubles | |
| Tests de la Fonction Hépatique | |
| Surveillance de l'Hématologie et de la Coagulation | |
| Supplémentation en Vitamines Liposolubles | Supplémentation en Vitamine A |
| Supplémentation en Vitamine D | |
| Supplémentation en Vitamine E | |
| Supplémentation en Vitamine K | |
| Combinaisons Multivitaminiques | |
| Prise en Charge Diététique et Nutritionnelle | Prise en Charge Diététique à Faible Teneur en Graisses |
| Supplémentation en Acides Gras Essentiels | |
| Prise en Charge des Triglycérides à Chaîne Moyenne | |
| Formules de Nutrition Médicale Modulaires | |
| Prise en Charge de Soutien et des Complications | Services de Nutritionniste et de Diététicien |
| Rééducation Neurologique | |
| Surveillance Ophtalmologique | |
| Surveillance des Maladies Hépatiques | |
| Soutien en Hématologie et Coagulation | |
| Autres Modalités de Prise en Charge |
| Orale |
| Injectable |
| Autres Voies Cliniquement Applicables |
| Patients Pédiatriques |
| Patients Adultes |
| Patients Gériatriques |
| Hôpitaux et Cliniques |
| Laboratoires de Diagnostic |
| Cliniques Spécialisées |
| Centres Académiques et de Recherche |
| Soins à Domicile et en Communauté |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Modalité de Prise en Charge | Prise en Charge par Tests Génétiques Moléculaires | Séquençage Monogénique MTTP |
| Analyse des Délétions et Duplications MTTP | ||
| Panels Multigéniques de Lipidémie | ||
| Séquençage de l'Exome Entier et du Génome | ||
| Prise en Charge par Tests Sanguins | Tests du Bilan Lipidique | |
| Tests de l'Apolipoprotéine B | ||
| Tests du Taux de Vitamines Liposolubles | ||
| Tests de la Fonction Hépatique | ||
| Surveillance de l'Hématologie et de la Coagulation | ||
| Supplémentation en Vitamines Liposolubles | Supplémentation en Vitamine A | |
| Supplémentation en Vitamine D | ||
| Supplémentation en Vitamine E | ||
| Supplémentation en Vitamine K | ||
| Combinaisons Multivitaminiques | ||
| Prise en Charge Diététique et Nutritionnelle | Prise en Charge Diététique à Faible Teneur en Graisses | |
| Supplémentation en Acides Gras Essentiels | ||
| Prise en Charge des Triglycérides à Chaîne Moyenne | ||
| Formules de Nutrition Médicale Modulaires | ||
| Prise en Charge de Soutien et des Complications | Services de Nutritionniste et de Diététicien | |
| Rééducation Neurologique | ||
| Surveillance Ophtalmologique | ||
| Surveillance des Maladies Hépatiques | ||
| Soutien en Hématologie et Coagulation | ||
| Autres Modalités de Prise en Charge | ||
| Par Voie d'Administration | Orale | |
| Injectable | ||
| Autres Voies Cliniquement Applicables | ||
| Par Population de Patients | Patients Pédiatriques | |
| Patients Adultes | ||
| Patients Gériatriques | ||
| Par Utilisateur Final | Hôpitaux et Cliniques | |
| Laboratoires de Diagnostic | ||
| Cliniques Spécialisées | ||
| Centres Académiques et de Recherche | ||
| Soins à Domicile et en Communauté | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance dans la prise en charge de l'abétalipoprotéinémie ?
Les tests MTTP précoces, les programmes génomiques néonataux, une capacité diagnostique plus large pour les maladies rares et le remplacement vitaminique à vie soutiennent la croissance.
Quelle modalité de soins représente la plus grande part ?
La supplémentation en vitamines liposolubles est en tête avec 61,45 % des revenus en 2026 car elle est requise tout au long de la vie pour les patients confirmés.
Pourquoi les tests génétiques moléculaires connaissent-ils une croissance rapide ?
Les tests génétiques moléculaires devraient croître à un CAGR de 10,57 % jusqu'en 2032 à mesure que les tests d'exome, de génome et MTTP ciblés deviennent plus accessibles.
Quelle voie d'administration connaît la croissance la plus rapide ?
Le traitement oral devrait croître à un CAGR de 11,23 % jusqu'en 2032 car les formulations hydromiscibles peuvent soutenir l'absorption dans les conditions de malabsorption des graisses.
Quelle région présente la croissance projetée la plus élevée ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,45 % jusqu'en 2032, soutenue par de nouvelles capacités diagnostiques et une plus grande sensibilisation aux maladies rares.
Pourquoi les hôpitaux sont-ils au cœur des soins aux patients ?
Les hôpitaux et cliniques ont détenu 55,79 % des revenus en 2026 car la prise en charge nécessite souvent un soutien en gastroentérologie, neurologie, ophtalmologie et nutrition.