
Marktgröße und Marktanteil im Bereich Abetalipoproteinämie-Management
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.56 Milliarden US-Dollar |
| Marktgröße (2032) | 0.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abetalipoproteinämie-Management von Mordor Intelligence
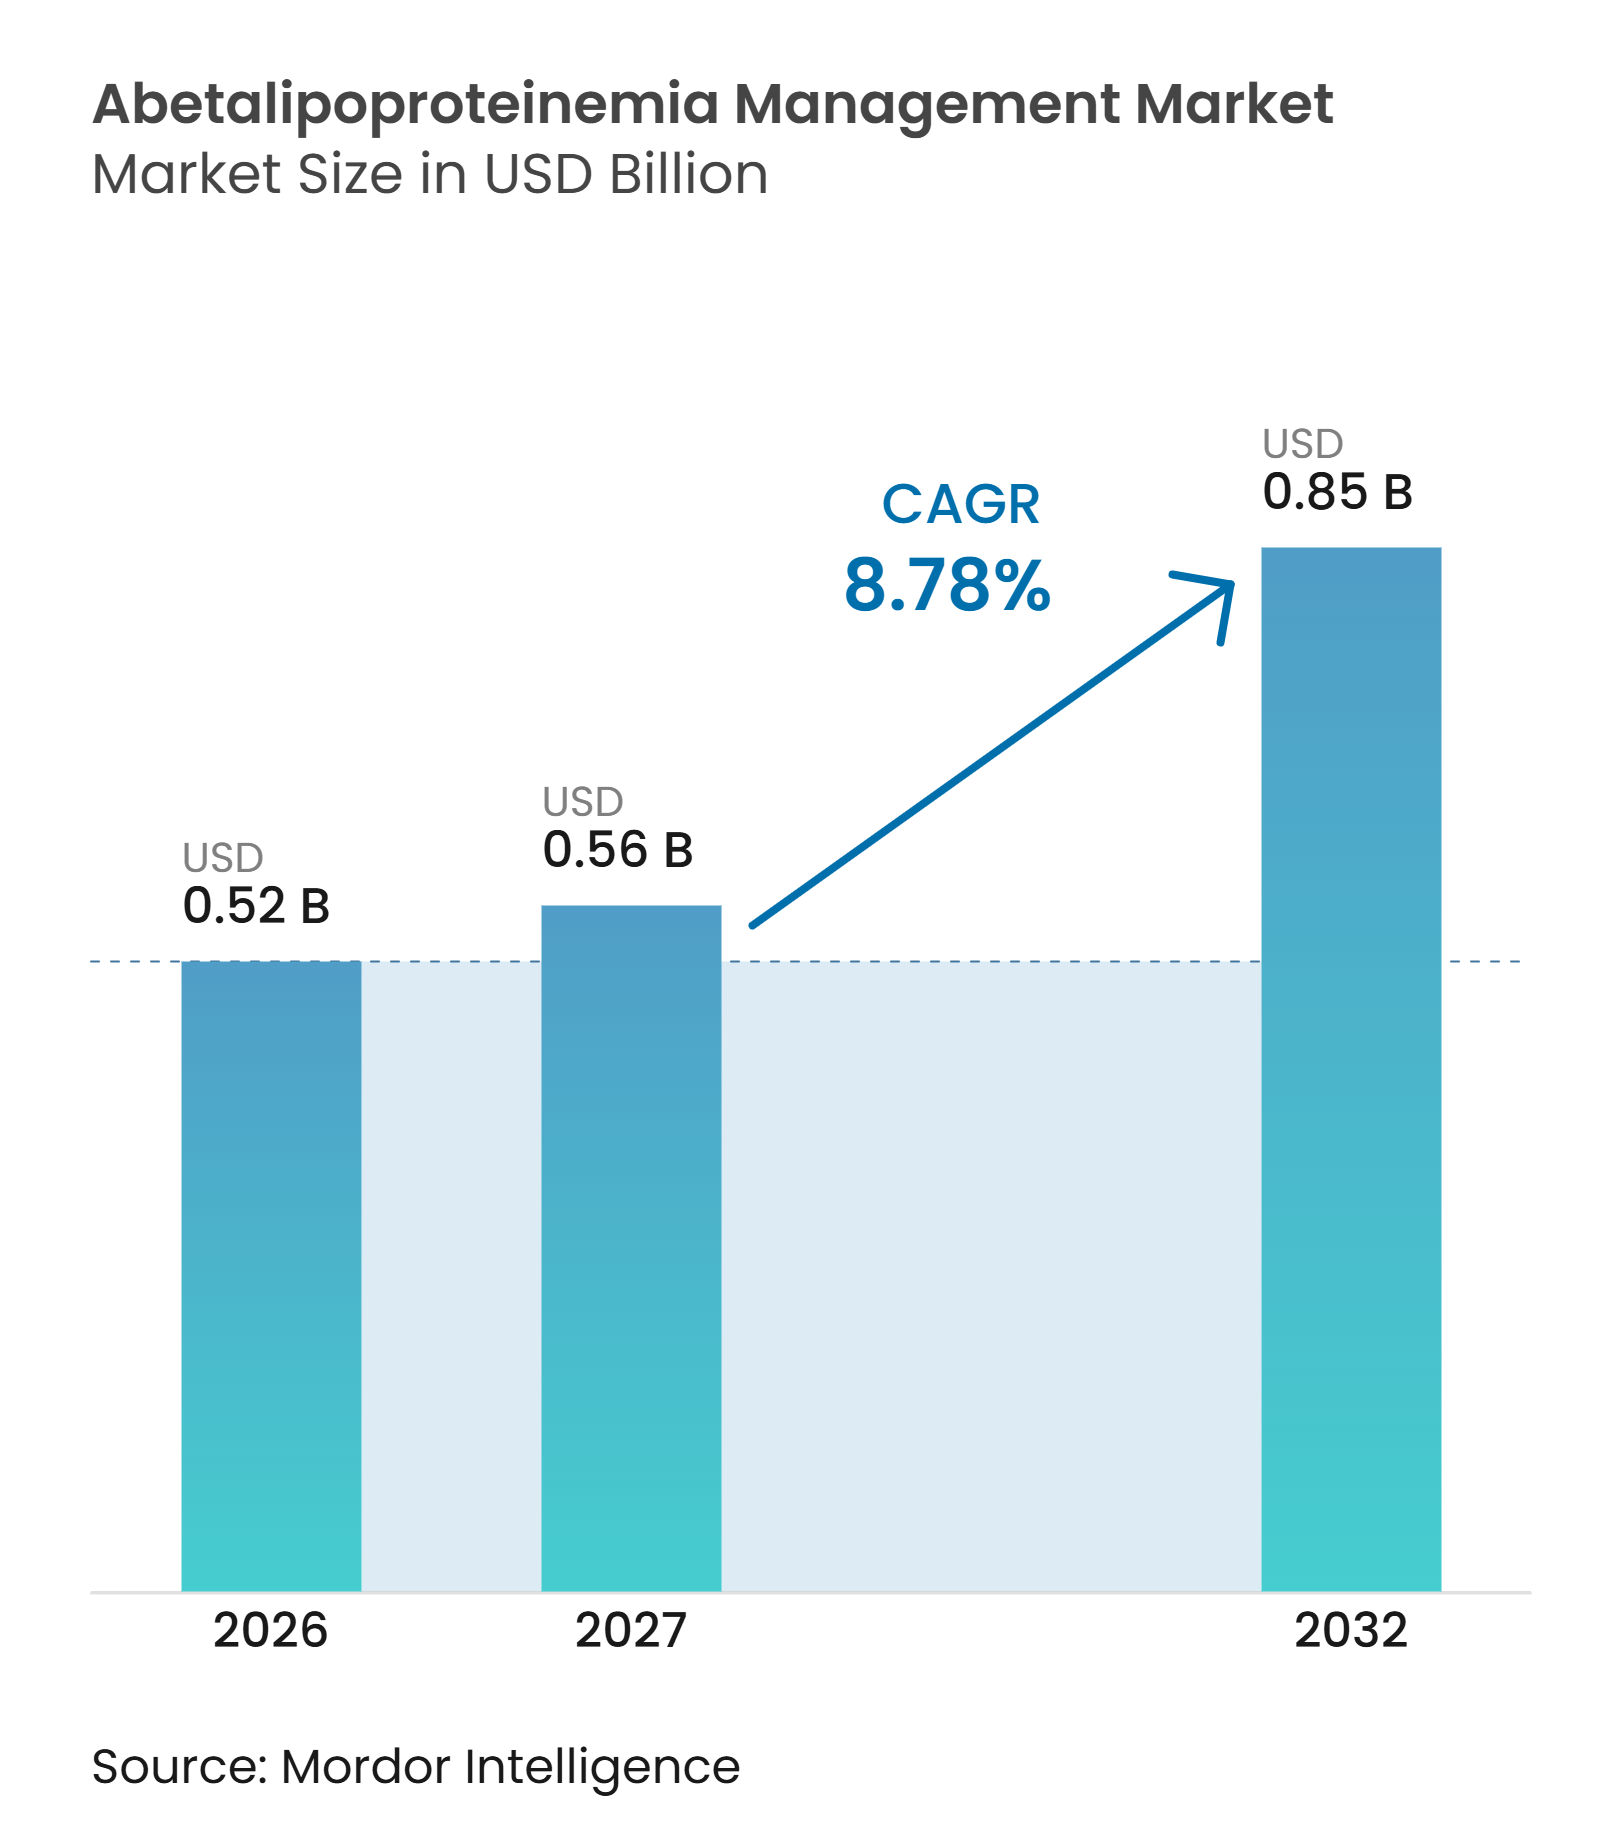
Die Marktgröße für Abetalipoproteinämie-Management wird voraussichtlich von 0,52 Milliarden USD im Jahr 2026 auf 0,56 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 0,85 Milliarden USD bei einer CAGR von 8,78 % im Zeitraum 2027–2032 erreichen.
Abetalipoproteinämie ist eine erbliche Erkrankung, die durch pathogene Varianten im MTTP-Gen verursacht wird. Diese verhindern die normale Assemblierung von Chylomikronen und VLDL und führen zu einer ausgeprägten Fettmalabsorption. Der Markt für Abetalipoproteinämie-Management konzentriert sich daher auf die diagnostische Bestätigung, die lebenslange Vitaminsupplementierung, die Ernährungsunterstützung und die multidisziplinäre Überwachung, anstatt auf ein krankheitsmodifizierendes Medikament. Dieses Versorgungsmodell unterstützt eine wiederkehrende Nachfrage, da der Vitaminersatz und die Überwachung das gesamte Leben eines Patienten andauern. Eine frühere genetische Identifizierung kann die Versorgung von der Krisenreaktion hin zur präventiven Supplementierung verlagern, bevor Netzhaut- und neurologische Schäden entstehen. Die Marktchance hängt davon ab, wie effektiv Gesundheitssysteme Patienten identifizieren, die Therapietreue unterstützen und Tests mit langfristiger Ernährungs- und Facharztversorgung verknüpfen.
Wichtigste Erkenntnisse des Berichts
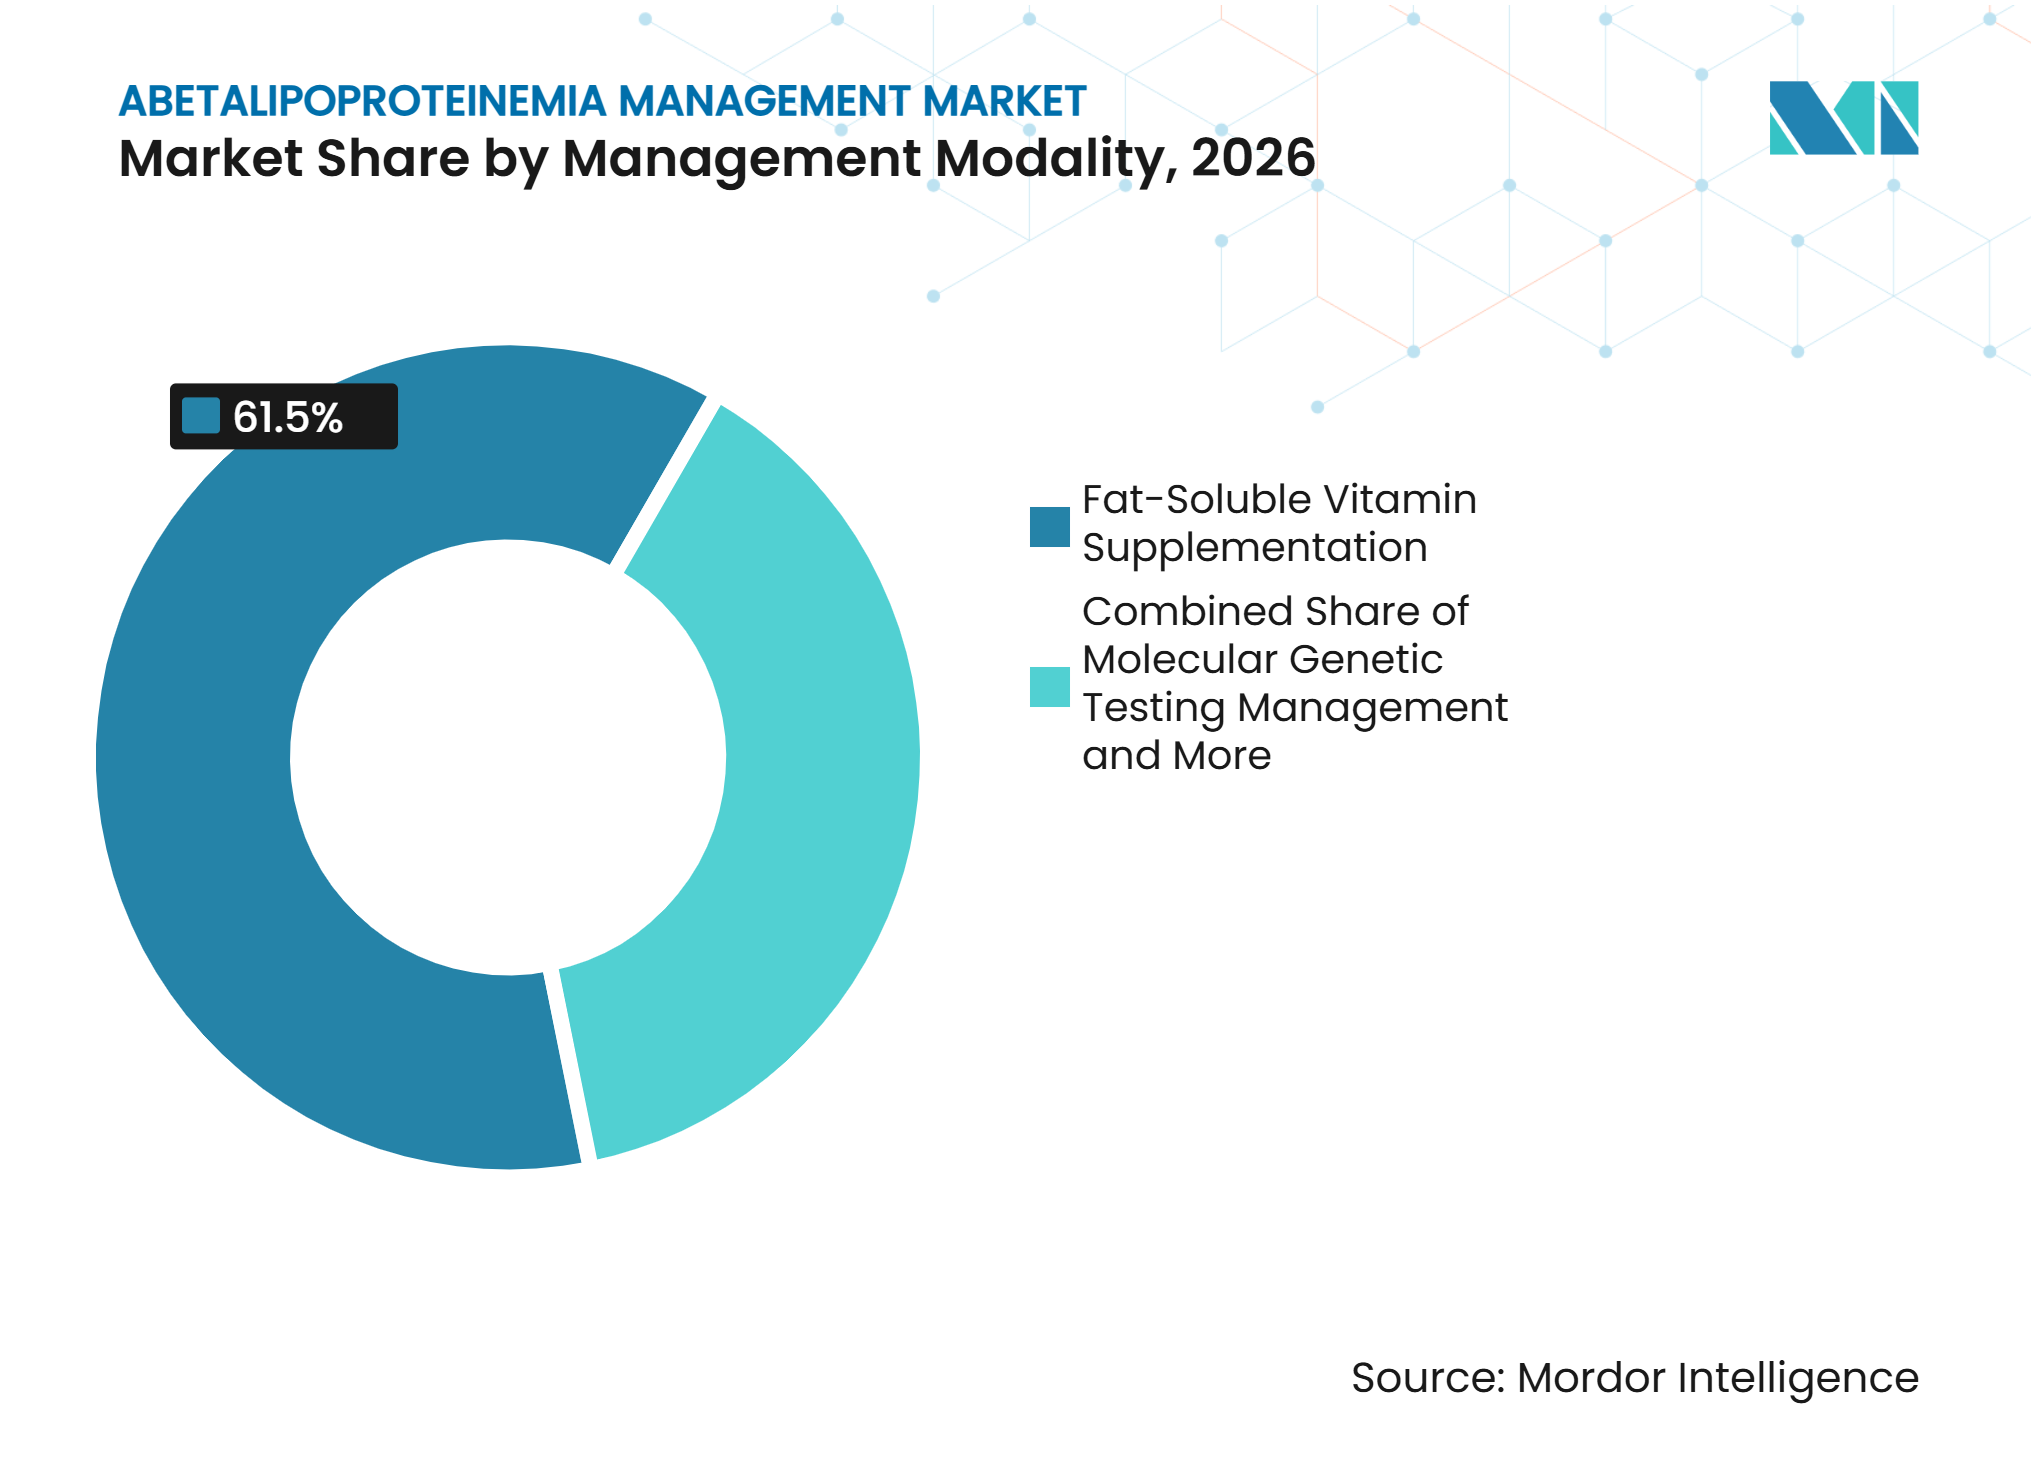
- Nach Managementmodalität hielt die Supplementierung fettlöslicher Vitamine im Jahr 2026 einen Marktanteil von 61,45 % am Markt für Abetalipoproteinämie-Management, während das Management mittels molekulargenetischer Diagnostik bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen wird.
- Nach Verabreichungsweg entfielen im Jahr 2026 65,34 % der Marktgröße für Abetalipoproteinämie-Management auf injizierbare Produkte, während orale Produkte bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
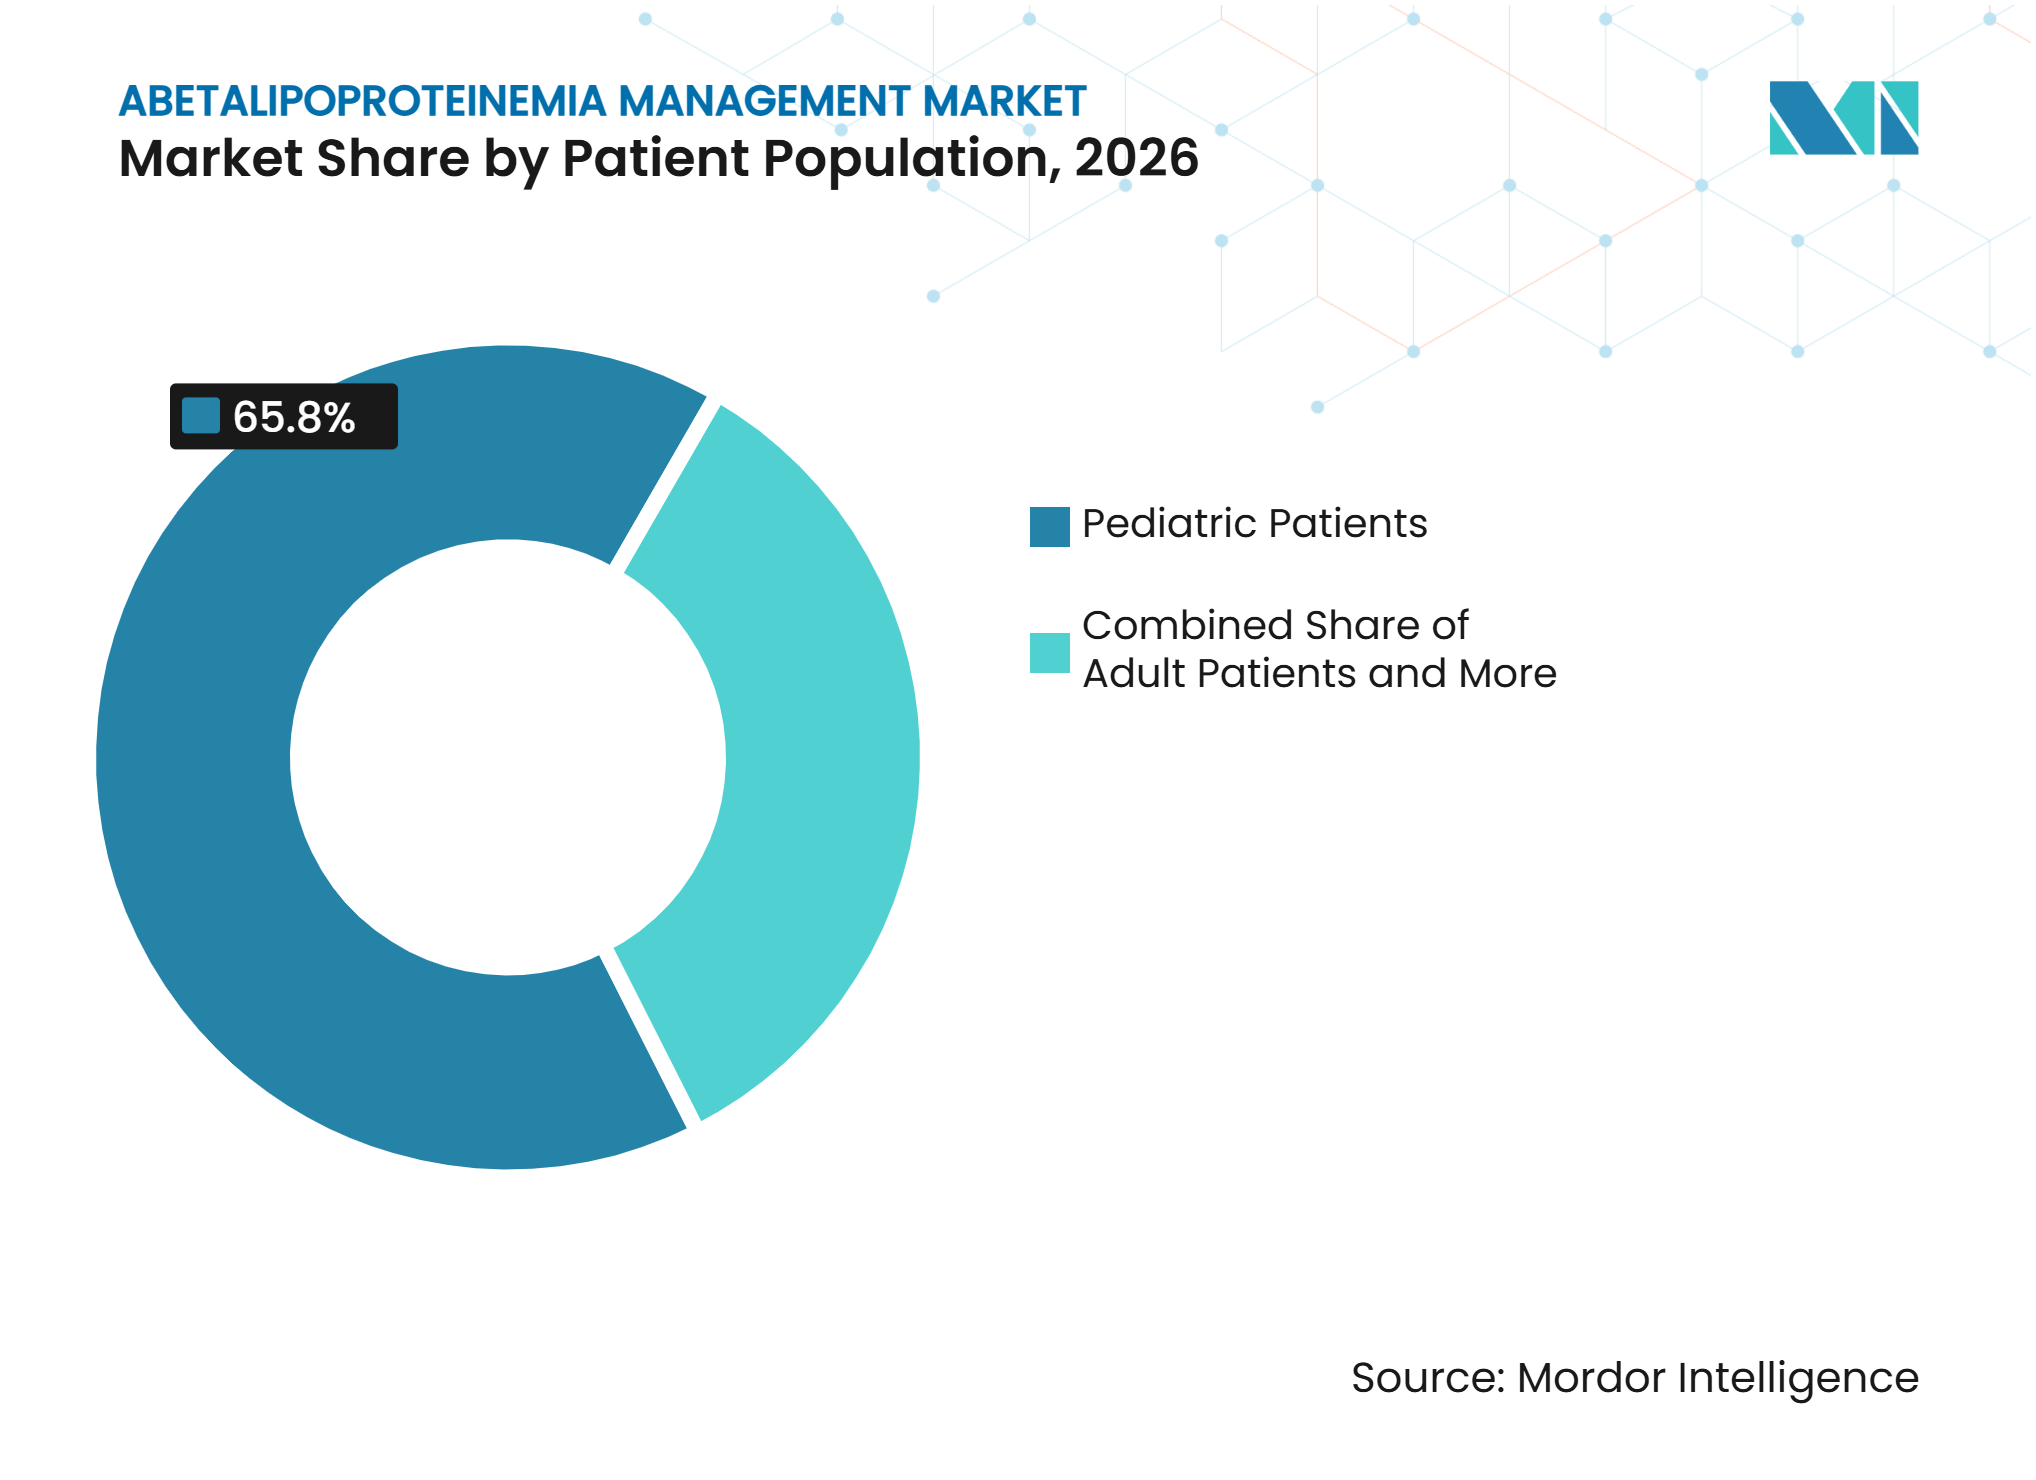
- Nach Patientenpopulation hielten pädiatrische Patienten im Jahr 2026 einen Umsatzanteil von 65,83 % und werden voraussichtlich bis 2032 mit einer CAGR von 10,19 % wachsen.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Umsatzanteil von 55,79 %, während diagnostische Laboratorien bis 2032 voraussichtlich mit einer CAGR von 11,63 % wachsen werden.
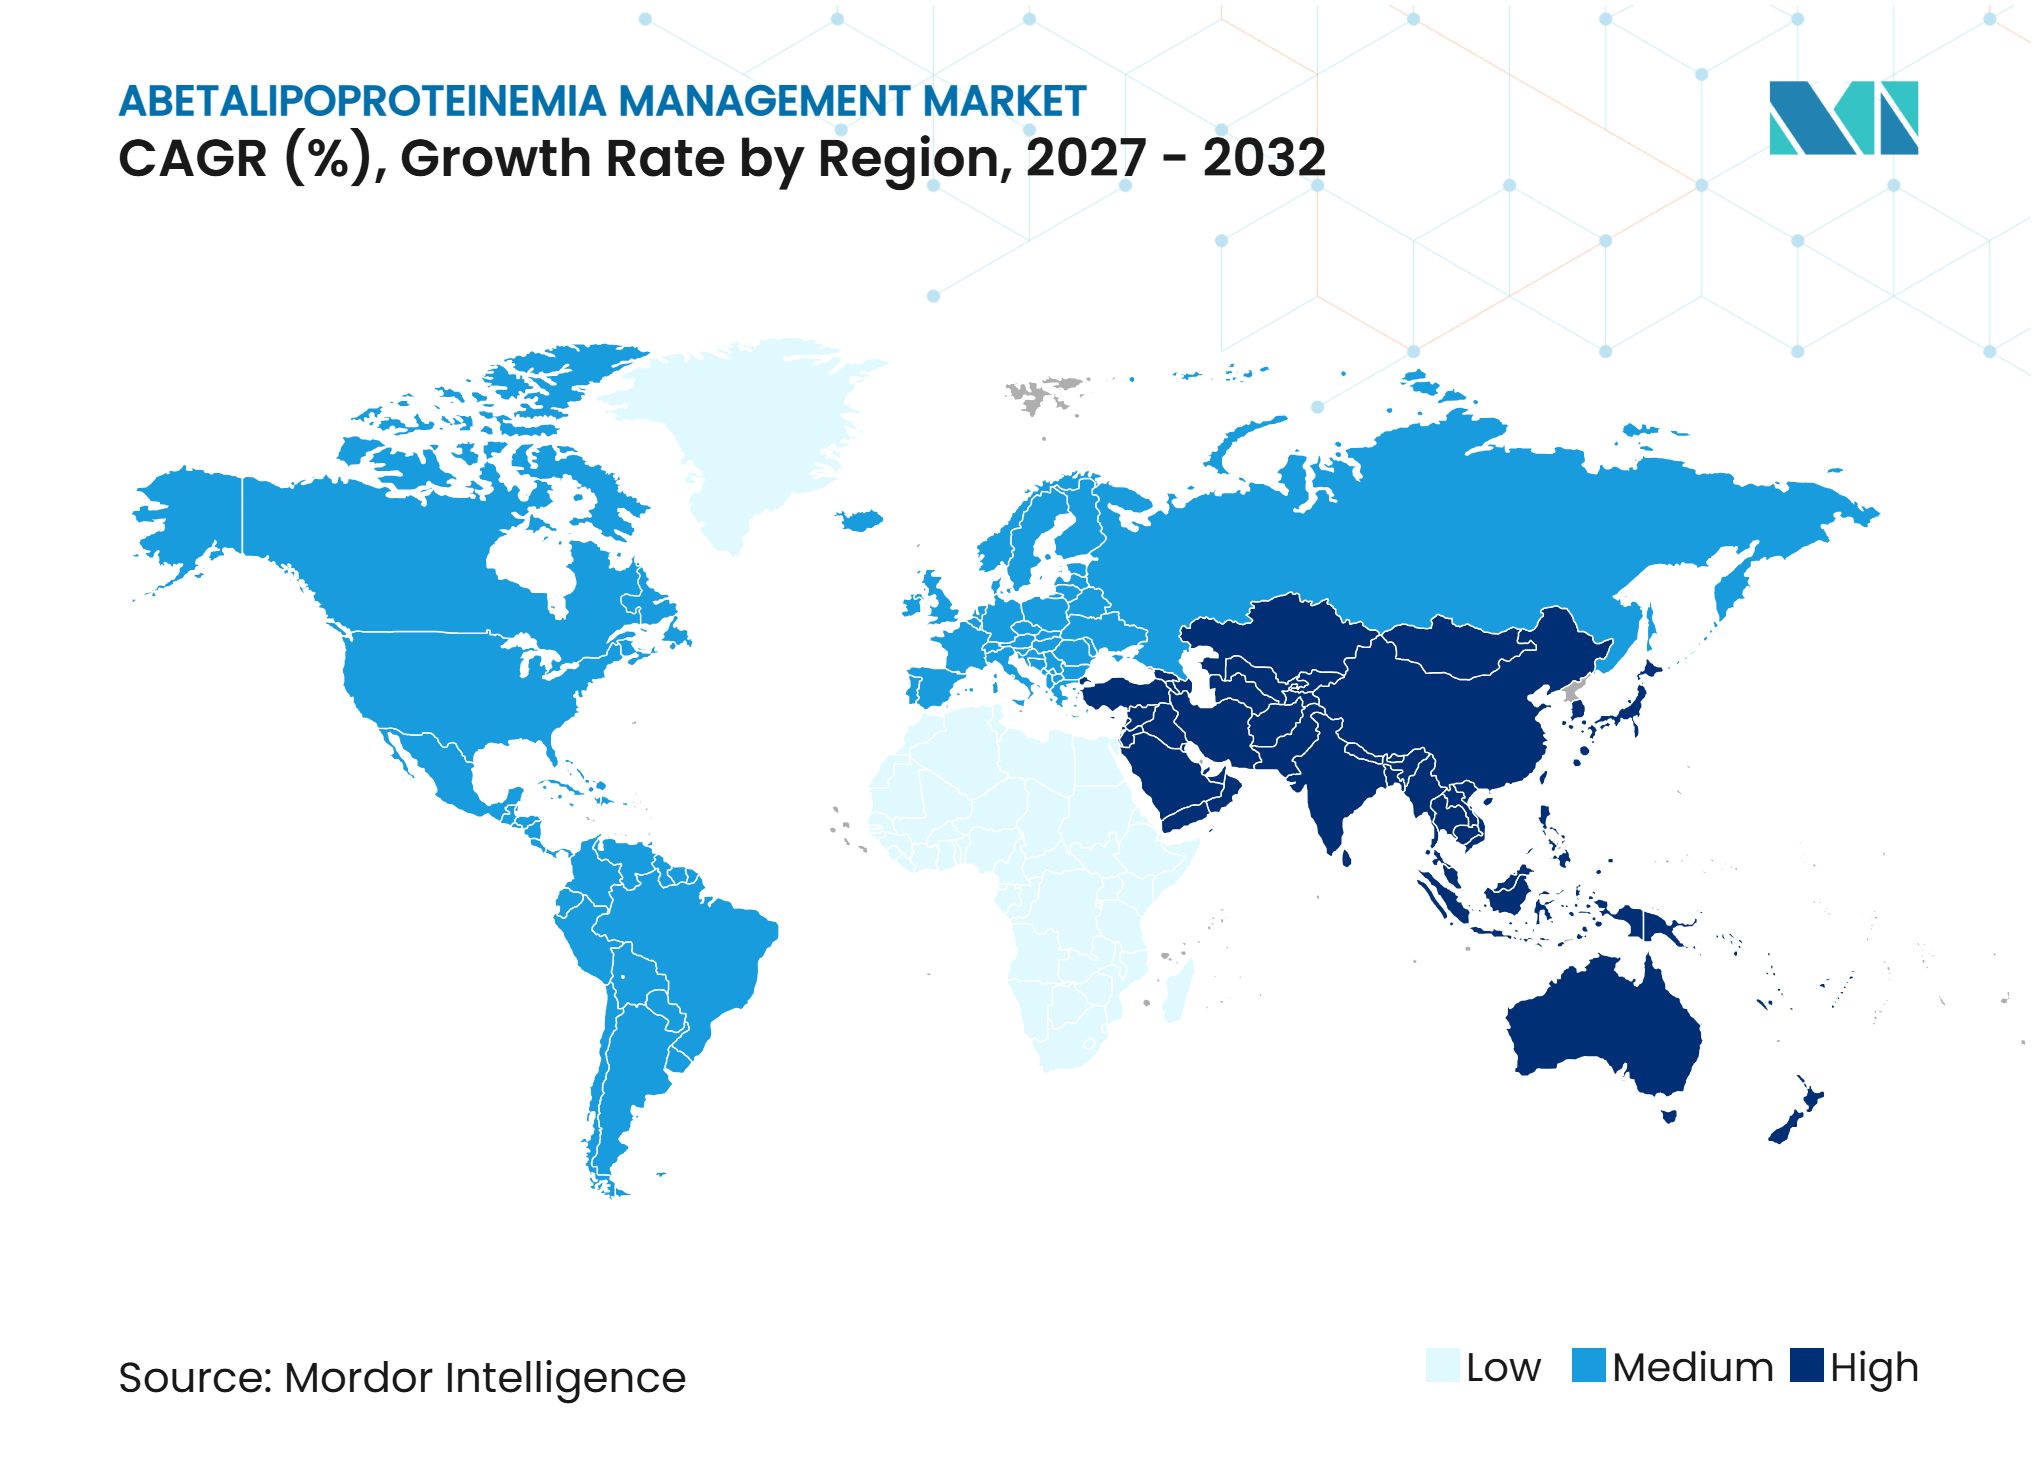
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,89 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Abetalipoproteinämie-Management*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Frühere Erkennung durch MTTP-Gentests | +1.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Stärkere Inanspruchnahme des lebenslangen Managements fettlöslicher Vitamine | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau der Diagnoseinfrastruktur für seltene Erkrankungen | +1.5% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche und stiftungsbasierte Unterstützung für die Erforschung extrem seltener Erkrankungen | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Krankheitsregister zur Verbesserung der Patientenidentifikation und Nachsorge | +0.8% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbesserte wassermischbare Vitamin- und medizinische Ernährungsformulierungen | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Frühere Erkennung durch MTTP-Gentests
Der Markt für Abetalipoproteinämie-Management profitiert davon, wenn Kliniker genotypgesteuerte Tests früher im Diagnosepfad einsetzen. Die MTTP-Sequenzanalyse identifizierte pathogene Varianten in 59 von 60 bestätigten Fällen, während die gezielte Deletions- und Duplikationsanalyse die verbleibenden Fälle abdeckte. Dieser Ansatz kann die Erkrankung bei Säuglingen mit Fettmalabsorption bestätigen, bevor ein längerer Zeitraum klinischer Unsicherheit entsteht. GeneDx erweiterte seine Genomikplattform für seltene Erkrankungen im Jahr 2025 auf nahezu 1 Million Exome und Genome[1]. Die Partnerschaft mit dem Sunshine Genetics Network in Florida unterstützt die Gesamgenomsequenzierung für 100.000 Neugeborene im Rahmen des Sunshine Genetics Act. Größere Neugeborenen-Sequenzierungsprogramme könnten die Testkapazität und die Tiefe der Varianteninterpretation schaffen, die erforderlich sind, um MTTP-Varianten früher zu identifizieren.
Stärkere Inanspruchnahme des lebenslangen Managements fettlöslicher Vitamine
Der lebenslange Ersatz fettlöslicher Vitamine bleibt zentral für die Versorgung im Markt für Abetalipoproteinämie-Management. Eine anhaltende Vitamin-E-Supplementierung ist wichtig, da ein unbehandelter Mangel zu fortschreitenden neurologischen Beeinträchtigungen und Retinopathie führen kann. Der Markt für Abetalipoproteinämie-Management profitiert von Wiederholungsverschreibungen und langfristiger Überwachung anstatt von einem kurzen Behandlungsverlauf. Fresenius Kabi führte im Jahr 2025 5 enterale Ernährungsprodukte ein, wodurch das pädiatrische und metabolische Ernährungsangebot erweitert wurde. Wassermischbare Vitamin-E-Formulierungen können dort nützlich sein, wo eine beeinträchtigte Fettabsorption die konventionelle orale Aufnahme einschränkt. Eine bessere Absorption und eine geringere Tablettenbelastung können die Therapietreue stärken, die eng mit der langfristigen klinischen Stabilität verbunden ist.
Ausbau der Diagnoseinfrastruktur für seltene Erkrankungen
Der Markt für Abetalipoproteinämie-Management wächst auch, wenn nationale Diagnosesysteme Patienten identifizieren, die andernfalls unerkannt bleiben würden. Südkorea erhöhte im Jahr 2025 die Anzahl der anspruchsberechtigten Patienten in seinem Programm zur Unterstützung der Diagnostik seltener Erkrankungen von 410 auf 800. Das Programm erweiterte die abgedeckten Erkrankungen von 1.248 auf 1.314 und fügte Kapazitäten für die Gesamgenomsequenzierung an 34 benannten Einrichtungen hinzu. In Europa plant ERDERA, die Neuanalyse von Fällen seltener Erkrankungen auf mehr als 100.000 Patienten durch Langlessequenzierung, RNA-Sequenzierung und optisches Genomkartieren auszuweiten. ERDERA berichtete auch, dass die gepoolte Datenneuanalyse 506 Diagnosen aus 6.447 ungelösten Fällen im Solve-RD-Programm lieferte. Für den Markt für Abetalipoproteinämie-Management kann eine breitere diagnostische Reichweite die identifizierte Patientenpopulation erweitern, insbesondere dort, wo die Kapazität für Facharztüberweisungen historisch begrenzt war.
Staatliche und stiftungsbasierte Unterstützung für die Erforschung extrem seltener Erkrankungen
Öffentliche Forschungsunterstützung verbessert die Evidenzbasis und Infrastruktur rund um den Markt für Abetalipoproteinämie-Management. Die US-amerikanischen National Institutes of Health vergaben im Haushaltsjahr 2025 26 Millionen USD für Zyklus 5 des Rare Diseases Clinical Research Network und unterstützten damit 21 Forschungskonsortien, die sich auf natürlichen Krankheitsverlauf, Biomarker und die Bereitschaft für klinische Studien konzentrieren. Das ROAR-Konsortium am Baylor College of Medicine erhielt 8,2 Millionen USD über 5 Jahre für die Erforschung seltener organischer Azidurien. Im Vereinigten Königreich umfasst der Rare Diseases Action Plan 2025 Arbeiten zur Forschungskoordination und Diagnose, einschließlich einer Forschungsplattform für seltene Erkrankungen mit Lipidomik- und Metabolomikkapazität. Krankheitsregister können die Nachsorge durch die Organisation longitudinaler klinischer Daten verbessern. Diese Ressourcen können künftige Test-, Überwachungs- und Ernährungspfade im Markt für Abetalipoproteinämie-Management stärken.
Analyse der Hemmnisse im Markt für Abetalipoproteinämie-Management*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem seltene Prävalenz und anhaltende Unterdiagnose | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Fehlen einer zugelassenen krankheitsmodifizierenden Therapie | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Tablettenbelastung durch hochdosierte Vitamine und langfristige Herausforderungen bei der Therapietreue | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Facharztversorgung und Erstattungswege | -0.6% | Außerhalb Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem seltene Prävalenz und anhaltende Unterdiagnose
Die sehr kleine Patientenpopulation begrenzt das Volumenpotenzial für den Markt für Abetalipoproteinämie-Management. Die Erkrankung betrifft weltweit weniger als 1 von 1 Million Menschen. Symptome wie Steatorrhö, niedriger Cholesterinspiegel, schlechtes Wachstum und chronischer Durchfall können sich mit häufigeren Ernährungs- oder Magen-Darm-Erkrankungen überschneiden. Ein ophthalmologischer Fallbericht aus dem Jahr 2025 ergab, dass eine Netzhautuntersuchung zur Diagnose führte, nachdem mehrere frühere Gentests die Erkrankung nicht identifiziert hatten. In ressourcenschwächeren Systemen können Symptome vor einer genetischen Überweisung auf Unterernährung oder infektiösen Durchfall zurückgeführt werden. Hochdosierte Vitaminschemata können ebenfalls schwer aufrechtzuerhalten sein, insbesondere wenn die Versorgung fragmentiert oder die Erstattungswege unvollständig sind.
Fehlen einer zugelassenen krankheitsmodifizierenden Therapie
Es gibt keine zugelassene Behandlung, die die MTTP-Dysfunktion korrigiert, die Abetalipoproteinämie verursacht. Verfügbare Interventionen behandeln den nachgelagerten Vitaminmangel und die ernährungsbedingten Folgen, anstatt die normale Lipoproteinassemblierung wiederherzustellen. Dies konzentriert die kommerziellen Ausgaben auf Tests, Supplementierung und Überwachung anstatt auf hochpreisige molekulare Behandlungen. RNA-gezielte Therapien haben bei verwandten erblichen Lipiderkrankungen Fortschritte gemacht, obwohl sie nicht auf die MTTP-Dysfunktion bei Abetalipoproteinämie abzielen. Das Fehlen eines auf MTTP ausgerichteten klinischen Programms bedeutet, dass der Markt für Abetalipoproteinämie-Management im Prognosezeitraum weiterhin auf Management und Überwachung ausgerichtet sein wird. Das Fehlen einer kurativen Option erhöht auch die Bedeutung der Therapietreue und der koordinierten Facharzt-Nachsorge.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Managementmodalität:
Supplementierung verankert den Umsatz, während Gentests expandierenDie Supplementierung fettlöslicher Vitamine machte im Jahr 2026 61,45 % des Umsatzes aus und ist damit die führende Modalität im Markt für Abetalipoproteinämie-Management. Jeder bestätigte Patient benötigt unabhängig vom Schweregrad der Erkrankung einen hochdosierten, langfristigen Ersatz. Vitamin E bildet die größte Unterkategorie, gefolgt von Vitamin A und Multivitaminkombinationen. Das diätetische und ernährungsmedizinische Management ist die zweitgrößte Modalität und umfasst fettarme Ernährungspläne, Supplementierung mit mittelkettigen Triglyceriden und Unterstützung mit essenziellen Fettsäuren. Diese Interventionen zielen darauf ab, die intestinale Fettansammlung und Steatorrhö zu reduzieren und gleichzeitig den Ernährungsstatus aufrechtzuerhalten[2].
Das Management mittels molekulargenetischer Diagnostik wird bis 2032 voraussichtlich eine CAGR von 10,57 % verzeichnen. MTTP-Einzelgentests, Lipidämiepanels, Exomtests und Genomtests unterstützen die Bestätigung bei Kindern mit ungeklärter Fettmalabsorption. Der GeneDx-Datensatz aus dem Jahr 2025 enthält nahezu 1 Million klinische Exome und Genome sowie mehr als 7 Millionen phänotypische Datenpunkte. Bluttests bleiben über alle Modalitäten hinweg wichtig, da ein sehr niedriges oder fehlendes Apolipoprotein B ein definierender Laborbefund ist. Die unterstützende Versorgung umfasst neurologische Rehabilitation, ophthalmologische Kontrollen und Leberüberwachung, die häufig in akademischen medizinischen Zentren durchgeführt werden.



Nach Verabreichungsweg:
Orale Formulierungen gewinnen gegenüber der injizierbaren Versorgung an BodenInjizierbare Produkte hielten im Jahr 2026 65,34 % der Marktgröße für Abetalipoproteinämie-Management. Die parenterale Verabreichung fettlöslicher Vitamine wird eingesetzt, wenn die gastrointestinale Absorption beeinträchtigt ist oder wenn die orale Therapietreue unzureichend ist. Die orale Behandlung wird bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen. Wassermischbare Formulierungen können die orale Verfügbarkeit bei Fettmalabsorptionszuständen verbessern. Dieser Ansatz ist relevant, da die normale Chylomikronassemblierung bei Abetalipoproteinämie beeinträchtigt ist.
Die Verlagerung hin zur oralen Behandlung kann mehr Routineversorgung von Krankenhäusern in häusliche Umgebungen verlagern. Sie kann Verabreichungsbesuche reduzieren und Familien ein praktischeres tägliches Behandlungsschema ermöglichen. Inovera Bioscience beschrieb seine Forvia-Formulierung als wassermischbare Quelle der Vitamine A, D, E und K für Menschen mit intestinaler Malabsorption. Intramuskuläres Alpha-Tocopherol bleibt für ausgewählte Patienten relevant, wenn der orale Vitamin-E-Ersatz unzureichend ist. Diese Optionen unterstützen einen Versorgungspfad, der auf den klinischen Schweregrad, die Absorption und die Therapietreue zugeschnitten ist.
Nach Patientenpopulation:
Pädiatrische Identifikation bestimmt die VersorgungsrichtungPädiatrische Patienten hielten im Jahr 2026 einen Umsatzanteil von 65,83 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,19 % wachsen. Symptome beginnen häufig im Säuglings- oder frühen Kindesalter und umfassen Gedeihstörungen, Durchfall, Steatorrhö und Bauchblähungen. Eine frühe Identifikation ermöglicht es, das Vitamin- und Ernährungsmanagement zu beginnen, bevor irreversible Komplikationen entstehen. GeneDx unterstützt das staatlich geförderte Neugeborenen-Genomscreening-Programm Floridas, das auf die Gesamgenomsequenzierung von 100.000 Neugeborenen abzielt. Eine künftige Panelerweiterung könnte einen früheren Einstiegspunkt für den Markt für Abetalipoproteinämie-Management schaffen, indem Patienten mit MTTP-Varianten identifiziert werden.
Erwachsene bilden eine sekundäre Patientengruppe, die Menschen umfassen kann, die erst nach Jahren einer unerkannten Erkrankung diagnostiziert wurden. Eine späte Diagnose kann mit etablierten neurologischen Komplikationen und einem größeren Bedarf an koordinierter Versorgung zusammenfallen. Geriatrische Patienten bleiben eine kleine Kohorte, können jedoch eine langfristige ophthalmologische Überwachung und neurologische Rehabilitation benötigen. Eine frühere pädiatrische Diagnose kann einige spätere Komplikationen durch kontinuierlichen Ersatz und Überwachung verhindern. Die Branche für Abetalipoproteinämie-Management wird daher durch die Fähigkeit geprägt, die pädiatrische Erkennung in eine kontinuierliche präventive Versorgung umzuwandeln.

Nach Endnutzer:
Krankenhäuser führen, während diagnostische Laboratorien expandierenKrankenhäuser und Kliniken hielten im Jahr 2026 55,79 % des Umsatzes, da Abetalipoproteinämie mehrere Organsysteme betrifft. Pädiatrische Gastroenterologen, Stoffwechselspezialisten, Neurologen und Ophthalmologen müssen häufig die Versorgung koordinieren. Diese Fachgebiete sind häufig in tertiären Einrichtungen konzentriert. Krankenhäuser behandeln auch akute Präsentationen und Patienten, die einen injizierbaren Ersatz benötigen. Ihre Rolle im Markt für Abetalipoproteinämie-Management umfasst die Koordination von Tests, Ernährungsverschreibungen und regelmäßigen Beurteilungen.
Diagnostische Laboratorien werden bis 2032 voraussichtlich mit einer CAGR von 11,63 % wachsen. Die Integration von Invitae durch Labcorp erweiterte den kombinierten Gentestkatalog auf mehr als 6.500 Tests. Labcorp berichtete auch, dass seine Moon- und Apollo-Tools mehr als 1,7 Millionen Klassifizierungen an ClinVar übermittelt hatten. Diese Fähigkeiten können die Interpretationszeiträume für MTTP und verwandte Tests auf seltene Erkrankungen verkürzen. Die häusliche und gemeinschaftliche Versorgung bleibt klein, aber orale wassermischbare Schemata und die Fernüberwachung der Ernährung können ihre Entwicklung unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 37,89 % des Marktanteils für Abetalipoproteinämie-Management. Die Region kombiniert spezialisierte Zentren für seltene Stoffwechselerkrankungen, eine etablierte Erstattung für Gentests und eine Infrastruktur für Orphan-Erkrankungen. GeneDx berichtete, dass sein Infinity-Datensatz aus dem Jahr 2025 nahezu 1 Million Exome und Genome, mehr als 2,5 Millionen Gentests und mehr als 7 Millionen phänotypische Datenpunkte umfasste. Diese Ressource kann die Interpretation von MTTP-Varianten in vielfältigeren Patientengruppen unterstützen. Das geplante genomische Neugeborenenscreening-Programm Floridas zeigt auch, wie öffentliche und private Diagnosekapazitäten die Erkennung seltener Erkrankungen näher an die Geburt heranrücken können.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen. Südkorea erweiterte sein Programm zur Unterstützung der Diagnostik seltener Erkrankungen im Jahr 2025 durch eine breitere Anspruchsberechtigung, mehr abgedeckte Erkrankungen und Gesamgenomsequenzierung an 34 Einrichtungen. China und Indien bieten einen größeren Pool potenzieller Patienten, aber Tests auf extrem seltene Erkrankungen bleiben in Großstädten konzentriert. Die genomischen Medizinprogramme Australiens an Kinderkrankenhäusern erhöhen ebenfalls die Fähigkeit, seltene Stoffwechselerkrankungen zu identifizieren. Das regionale Wachstum wird davon abhängen, ob der Zugang zur Sequenzierung über Fachzentren hinaus ausgeweitet und mit Erstattung und Nachsorge verknüpft wird.
Europa, Südamerika sowie Naher Osten und Afrika
Europa ist der zweitgrößte regionale Block im Markt für Abetalipoproteinämie-Management, da es strukturierte Versorgungspfade und kollaborative Genomforschung aufweist. Die Generation Study des NHS England zielt darauf ab, bis zu 100.000 Neugeborene zu sequenzieren und auf mehr als 200 seltene Erkrankungen zu screenen. In Südamerika hielt die Europäische Atherosklerose-Gesellschaft im Jahr 2025 einen Fortgeschrittenenkurs für lateinamerikanische Kliniker zu seltenen Lipiderkrankungen ab, einschließlich Erkrankungen, die häufig unterdiagnostiziert werden. Im Markt für Abetalipoproteinämie-Management weisen der Nahe Osten und Afrika in einigen konsanguinen Bevölkerungsgruppen eine höhere strukturelle Wahrscheinlichkeit für rezessive Erkrankungen auf. Dennoch bleiben spezialisierte Stoffwechseldienste in großen städtischen Zentren konzentriert und erfordern stärkere Überweisungsverbindungen, Laboratoriumszugang und Facharztkapazität.
Wettbewerbslandschaft
Marktkonzentration
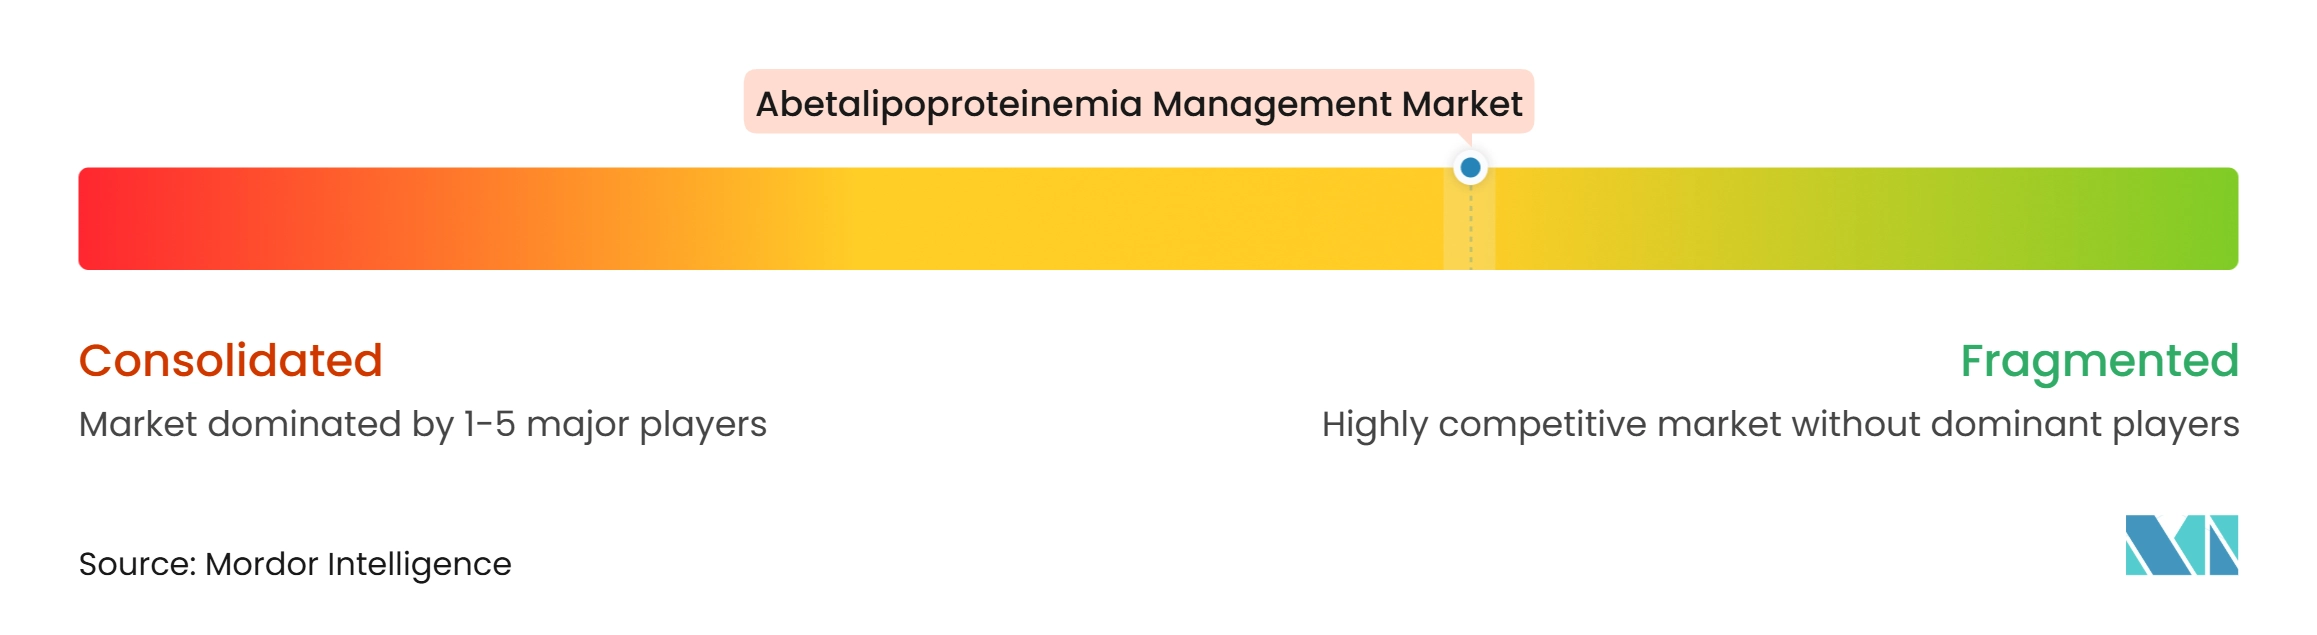
Der Markt für Abetalipoproteinämie-Management ist mäßig fragmentiert über molekulare Diagnostik, medizinische Ernährung und unterstützende Versorgung. GeneDx, Labcorp und CENTOGENE sind in der Diagnostik seltener Erkrankungen wichtig, da ihre Plattformen Sequenzierung mit Varianteninterpretation kombinieren. Die Datenressource von CENTOGENE umfasst Patienten aus mehr als 120 Ländern und bietet damit eine breite Basis für die Analyse seltener Erkrankungen. Der Wettbewerb im Bereich medizinische Ernährung konzentriert sich auf Bioverfügbarkeit, Geschmack, Dosierungskomfort und Verpackung.
CENTOGENE führte im Februar 2025 CentoGenome Ultra-Fast ein, mit Ergebnissen der Gesamgenomsequenzierung innerhalb von 5 Werktagen für kritische Versorgungsumgebungen. GeneDx kooperierte im Oktober 2025 mit der Florida State University und dem Florida Sunshine Genetics Network zur Unterstützung des staatlich geförderten Neugeborenen-Genomscreenings. Labcorp erweiterte im Oktober 2025 den Zugang zu Invitae-Tests über Epic Aura, was die Testbestellung und Ergebnislieferung für Gesundheitssysteme, die Epic nutzen, vereinfachte. Fresenius Kabi erweiterte sein enterales Ernährungsangebot im Jahr 2025 um 5 Produkte. Diese Maßnahmen zeigen, dass Diagnosegeschwindigkeit, klinischer Zugang und Formulierungsqualität die führenden Wettbewerbshebel im Markt für Abetalipoproteinämie-Management sind.
Im Markt für Abetalipoproteinämie-Management fehlt noch immer eine vollständig integrierte Plattform, die genetische Bestätigung, Ernährungsverschreibung, Überwachung der Therapietreue und Überwachung von Komplikationen verbindet. Diese Lücke lässt Raum für koordinierte Servicemodelle, die Familien bei der langfristigen Versorgung im Markt für Abetalipoproteinämie-Management unterstützen. Die ISO-15189-Akkreditierung und die Zertifizierung des College of American Pathologists sind wichtige Qualitätsanforderungen für Laboratorien, die um Testaufträge für seltene Erkrankungen konkurrieren. Verwandte Programme für seltene Lipiderkrankungen zeigen, dass RNA-gezielte Medikamente Patienten und kommerzielle Märkte erreichen können, aber keines adressiert derzeit die MTTP-Dysfunktion. Die Branche für Abetalipoproteinämie-Management bleibt durch spezialisierte Anbieter geprägt und nicht durch eine kleine Gruppe vertikal integrierter Marktführer.
Marktführer im Bereich Abetalipoproteinämie-Management
-
Abbott Laboratories
-
Danone S.A.
-
Fulgent Genetics, Inc.
-
Labcorp Holdings Inc.
-
Nestlé Health Science
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abetalipoproteinämie-Management Unternehmen in diesem Bericht
- Abbott Laboratories
- Ambry Genetics
- Arrowhead Pharmaceuticals
- ARUP Laboratories
- Baxter
- Baylor Genetics
- Blueprint Genetics
- CENTOGENE N.V.
- Chiesi Farmaceutici
- Danone
- Eurofins
- Fresenius
- Fulgent Genetics, Inc.
- GeneDx, LLC
- Ionis Pharmaceuticals
- Labcorp Holdings Inc.
- Nestlé Health Science
- PreventionGenetics, LLC
- Recordati S.p.A.
Neueste Industrielle Entwicklungen in Markt für Abetalipoproteinämie-Management
- Januar 2026: Recordati S.p.A. gab eine Kooperations- und Lizenzvereinbarung mit Moderna bekannt, um mRNA-3927, ein investigatives mRNA-basiertes Therapeutikum für Propionazidämie, zu entwickeln und zu vermarkten. Im Rahmen der Vereinbarung leitet Moderna die Entwicklung, während Recordati die globale Vermarktung übernimmt. mRNA-3927 wäre, wenn zugelassen, die erste krankheitsmodifizierende Behandlung für Propionazidämie und signalisiert die strategische Expansion von Recordati im Bereich seltener angeborener Stoffwechselstörungen, die Managementparallelen zur Abetalipoproteinämie aufweisen.
- November 2025: GeneDx stellte GeneDx Infinity™ vor, den weltweit größten öffentlich bekannt gegebenen genomischen Datensatz für seltene Erkrankungen, der nahezu 1 Million Exome und Genome, mehr als 2,5 Millionen Gentests und über 7 Millionen phänotypische Datenpunkte umfasst. Die Einführung etabliert GeneDx's ExomeDx™ und GenomeDx™ als datenreiche diagnostische Produkte für seltene Erkrankungen, die für die MTTP-Varianteninterpretation und die Diagnose seltener Lipiderkrankungen verfügbar sind.
Berichtsumfang des globalen Marktes für Abetalipoproteinämie-Management
Gemäß dem Berichtsumfang umfasst das Abetalipoproteinämie-Management die Diagnose, die ernährungsmedizinische Behandlung, die Vitaminsupplementierung und die Langzeitüberwachung der Abetalipoproteinämie, einer erblichen Erkrankung, die mit einer beeinträchtigten Lipoproteinbildung und einer Malabsorption fettlöslicher Vitamine verbunden ist.
Der Bericht deckt das Management über molekulare und Bluttests, Vitaminersatz, diätetische Unterstützung, Komplikationsüberwachung, Verabreichungswege, Patientenpopulationen und Versorgungsumgebungen ab, die an der Diagnose, Verschreibung, Abgabe und Überwachung des Abetalipoproteinämie-Managements beteiligt sind.
Der Markt für Abetalipoproteinämie-Management ist nach Managementmodalität, Verabreichungsweg, Patientenpopulation und Endnutzer segmentiert. Nach Managementmodalität ist der Markt in Management mittels molekulargenetischer Diagnostik, Management mittels Bluttests, Supplementierung fettlöslicher Vitamine, diätetisches und ernährungsmedizinisches Management, unterstützendes Management und Komplikationsmanagement sowie andere Managementmodalitäten segmentiert. Das Management mittels molekulargenetischer Diagnostik ist weiter unterteilt in MTTP-Einzelgensequenzierung, MTTP-Deletions- und Duplikationsanalyse, Multigene-Lipidämiepanels sowie Gesamexom- und Genomsequenzierung. Das Management mittels Bluttests ist weiter unterteilt in Lipidpaneltests, Apolipoprotein-B-Tests, Tests auf fettlösliche Vitaminspiegel, Leberfunktionstests sowie Hämatologie- und Gerinnungsüberwachung.
Die Supplementierung fettlöslicher Vitamine ist weiter unterteilt in Vitamin-A-Supplementierung, Vitamin-D-Supplementierung, Vitamin-E-Supplementierung, Vitamin-K-Supplementierung und Multivitaminkombinationen. Das diätetische und ernährungsmedizinische Management ist weiter unterteilt in fettarmes Ernährungsmanagement, Supplementierung mit essenziellen Fettsäuren, Management mit mittelkettigen Triglyceriden und modulare medizinische Ernährungsformeln. Das unterstützende Management und Komplikationsmanagement ist weiter unterteilt in Ernährungsberater- und Diätassistentendienste, neurologische Rehabilitation, ophthalmologische Überwachung, Lebererkrankungsüberwachung sowie Hämatologie- und Gerinnungsunterstützung. Nach Verabreichungsweg ist der Markt in oral, injizierbar und andere klinisch anwendbare Wege segmentiert. Nach Patientenpopulation ist der Markt in pädiatrische Patienten, erwachsene Patienten und geriatrische Patienten segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, diagnostische Laboratorien, Fachkliniken, akademische und Forschungszentren sowie häusliche und gemeinschaftliche Versorgung segmentiert.
Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Management mittels molekulargenetischer Diagnostik | MTTP-Einzelgensequenzierung |
| MTTP-Deletions- und Duplikationsanalyse | |
| Multigene-Lipidämiepanels | |
| Gesamexom- und Genomsequenzierung | |
| Management mittels Bluttests | Lipidpaneltests |
| Apolipoprotein-B-Tests | |
| Tests auf fettlösliche Vitaminspiegel | |
| Leberfunktionstests | |
| Hämatologie- und Gerinnungsüberwachung | |
| Supplementierung fettlöslicher Vitamine | Vitamin-A-Supplementierung |
| Vitamin-D-Supplementierung | |
| Vitamin-E-Supplementierung | |
| Vitamin-K-Supplementierung | |
| Multivitaminkombinationen | |
| Diätetisches und ernährungsmedizinisches Management | Fettarmes Ernährungsmanagement |
| Supplementierung mit essenziellen Fettsäuren | |
| Management mit mittelkettigen Triglyceriden | |
| Modulare medizinische Ernährungsformeln | |
| Unterstützendes Management und Komplikationsmanagement | Ernährungsberater- und Diätassistentendienste |
| Neurologische Rehabilitation | |
| Ophthalmologische Überwachung | |
| Lebererkrankungsüberwachung | |
| Hämatologie- und Gerinnungsunterstützung | |
| Andere Managementmodalitäten |
| Oral |
| Injizierbar |
| Andere klinisch anwendbare Wege |
| Pädiatrische Patienten |
| Erwachsene Patienten |
| Geriatrische Patienten |
| Krankenhäuser und Kliniken |
| Diagnostische Laboratorien |
| Fachkliniken |
| Akademische und Forschungszentren |
| Häusliche und gemeinschaftliche Versorgung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Managementmodalität | Management mittels molekulargenetischer Diagnostik | MTTP-Einzelgensequenzierung |
| MTTP-Deletions- und Duplikationsanalyse | ||
| Multigene-Lipidämiepanels | ||
| Gesamexom- und Genomsequenzierung | ||
| Management mittels Bluttests | Lipidpaneltests | |
| Apolipoprotein-B-Tests | ||
| Tests auf fettlösliche Vitaminspiegel | ||
| Leberfunktionstests | ||
| Hämatologie- und Gerinnungsüberwachung | ||
| Supplementierung fettlöslicher Vitamine | Vitamin-A-Supplementierung | |
| Vitamin-D-Supplementierung | ||
| Vitamin-E-Supplementierung | ||
| Vitamin-K-Supplementierung | ||
| Multivitaminkombinationen | ||
| Diätetisches und ernährungsmedizinisches Management | Fettarmes Ernährungsmanagement | |
| Supplementierung mit essenziellen Fettsäuren | ||
| Management mit mittelkettigen Triglyceriden | ||
| Modulare medizinische Ernährungsformeln | ||
| Unterstützendes Management und Komplikationsmanagement | Ernährungsberater- und Diätassistentendienste | |
| Neurologische Rehabilitation | ||
| Ophthalmologische Überwachung | ||
| Lebererkrankungsüberwachung | ||
| Hämatologie- und Gerinnungsunterstützung | ||
| Andere Managementmodalitäten | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Andere klinisch anwendbare Wege | ||
| Nach Patientenpopulation | Pädiatrische Patienten | |
| Erwachsene Patienten | ||
| Geriatrische Patienten | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostische Laboratorien | ||
| Fachkliniken | ||
| Akademische und Forschungszentren | ||
| Häusliche und gemeinschaftliche Versorgung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Abetalipoproteinämie-Management an?
Frühere MTTP-Tests, Neugeborenen-Genomikprogramme, breitere Diagnosekapazitäten für seltene Erkrankungen und lebenslanger Vitaminersatz unterstützen das Wachstum.
Welche Versorgungsmodalität hat den größten Anteil?
Die Supplementierung fettlöslicher Vitamine führt mit 61,45 % des Umsatzes im Jahr 2026, da sie für bestätigte Patienten lebenslang erforderlich ist.
Warum wächst die molekulargenetische Diagnostik so schnell?
Die molekulargenetische Diagnostik wird bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen, da Exom-, Genom- und gezielte MTTP-Tests zugänglicher werden.
Welcher Verabreichungsweg wächst am schnellsten?
Die orale Behandlung wird bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen, da wassermischbare Formulierungen die Absorption bei Fettmalabsorptionszuständen unterstützen können.
Welche Region hat das höchste prognostizierte Wachstum?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen, unterstützt durch neue Diagnosekapazitäten und ein größeres Bewusstsein für seltene Erkrankungen.
Warum sind Krankenhäuser zentral für die Patientenversorgung?
Krankenhäuser und Kliniken hielten im Jahr 2026 55,79 % des Umsatzes, da das Management häufig Gastroenterologie, Neurologie, Ophthalmologie und Ernährungsunterstützung erfordert.